경기 사이클과 자산배분
CFA Level III — Capital Market Expectations, Part 1·2 | 시험 대비 정리: 초기회복(Initial Recovery) ~ 수축(Contraction)
1. 경기 사이클의 5개 국면
경기 사이클(business cycle)이란 실질 GDP가 장기 성장추세(trend growth)를 중심으로 오르내리는 현상이다. 경기 국면 분석은 짧은~중기 투자기간의 전술적(tactical) 자산배분에 가장 유용하며, 자본시장은 실물경제보다 먼저 움직이는 경향이 있다. 하나 이상의 완전한 사이클을 포함하는 장기 전략적 자산배분에는 그 유용성이 낮아진다.
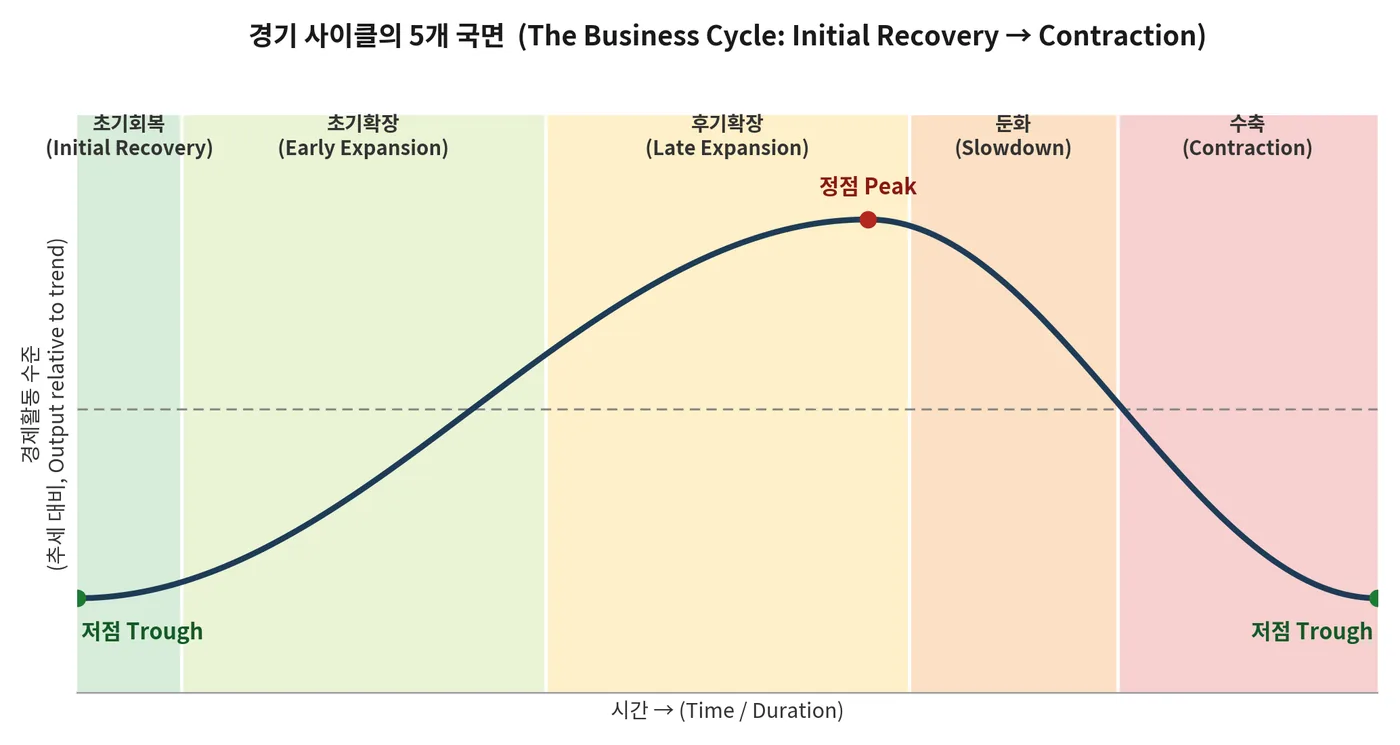
2. 국면별 특징 정리
| 국면 & 기간 | 성장·기업신뢰·인플레이션 | 통화정책 & 금리 | 채권(수익률·가격·곡선) | 주식 | 부동산 & 기타 자산 |
|---|---|---|---|---|---|
① 초기회복 (Initial Recovery) 기간: 수개월 |
|
|
|
|
|
② 초기확장 (Early Expansion) 기간: 1년 ~ 수년 |
|
|
|
|
|
③ 후기확장 (Late Expansion) 기간: 가변적 |
|
|
|
|
|
④ 둔화 (Slowdown) 기간: 수개월 ~ 1년 이상 |
|
|
|
|
|
⑤ 수축 (Contraction) 기간: 12 ~ 18개월 |
|
|
|
|
|
3. 국면별 인플레이션·경제정책·시장 요약
| 국면 | 인플레이션 | 경제정책 | 시장 |
|---|---|---|---|
| 초기회복 | 하락 중 | 완화적(Stimulative) |
|
| 초기확장 | 낮은 수준, 양호한 성장 | 완화 강도 약화 |
|
| 후기확장 | 상승 | 긴축적으로 전환 |
|
| 둔화 | 상승세 지속(가속) | 여전히 긴축적 |
|
| 수축 | 실물경기 위축, 인플레이션 정점 | 완화적(Easing) |
|
4. 인플레이션 시나리오별 자산군 영향
| 시나리오 | 현금성자산 | 채권 | 주식 | 부동산 |
|---|---|---|---|---|
| 예상 범위 내 인플레이션 | 실질금리 수준 수익 | 장기금리보다 단기금리 변동성 큼 | 예측 가능한 성장이면 영향 없음 | 중립적, 통상적 수익률 |
| 인플레이션이 예상보다 높거나 낮음 | 금리 상승(하락) 시 긍정적(부정적) | 단기보다 장기금리 변동성 큼 | 부정적 — 중앙은행 개입 우려/비용전가 한계 | 예상보다 높으면 긍정적(임대수익·가치 상승), 낮으면 부정적 |
| 디플레이션 | 명목금리가 0%대에 근접 고정될 경우 긍정적 | 긍정적 — 고정 현금흐름의 구매력 상승 | 부정적 — 경제활동·기업실적 위축 | 부정적 — 부동산 가치 전반적 하락 |
5. 경기 사이클에 따른 수익률곡선
-
저점(trough) 부근에서 가장 가파르고(steep), 확장이 진행될수록 평탄화되며, 정점(peak) 부근에서는 평탄~역전(flat~inverted) 상태가 되고, 수축기에 다시 가팔라져 초기회복 진입 직전에 가장 가파른 형태를 보이는 경향이 있다.
-
통화·재정정책이 모두 완화적이면 수익률곡선은 가파르게 서고 경기확장 가능성이 높다. 둘 다 긴축적이면 곡선이 역전되고 수축 가능성이 높다. 정책 조합이 엇갈리면 방향성이 불분명하다(flat 또는 moderately steep).
시험 함정: '수익률곡선 평탄화/역전 + 신용스프레드 확대 + 단기금리 하락'의 조합을 '둔화(slowdown)'로 착각하기 쉽다. 그러나 둔화 국면에서는 아직 단기금리가 고점 부근이고 곡선도 flat~inverted 상태에 머무른다 — 위 조합은 사실상 '수축(contraction)'의 신호다. |
6. 시험 핵심 정리
-
시장은 실물경제보다 먼저 움직인다 — 저점 부근에서 소형주·하이일드 채권 등 위험자산이 실물경기 회복보다 먼저, 더 강하게 반등한다.
-
후기확장의 위험: 정점에 가까워질수록 인플레이션이 나타나 채권·주식 가격에 하방 압력이 가해지며, 중앙은행이 과도하게 긴축해 침체를 유발할 위험(overtightening)이 있다. '연착륙(soft landing)'이란 침체를 유발하지 않으면서 인플레이션을 충분히 냉각시킬 만큼만 금리를 인상하는 것을 뜻한다.
-
투자기간(time horizon)이 중요하다 — 경기 국면 분석은 단기~중기(전술적) 배분에 가장 유용하며, 하나 이상의 완전한 사이클을 포함하는 장기 전략적 배분에는 유용성이 낮아진다.
-
디플레이션이 가장 위험한 시나리오다 — 주식·부동산에는 부정적, 채권(구매력 상승)과 현금(명목금리가 0%대 근접 고정 시)에는 긍정적이며, 주택 순자산이 마이너스가 되면서 채무불이행을 유발할 수 있다.
-
마이너스 정책금리는 대체로 수축(contraction) 또는 초기회복(initial recovery) 국면과 결부되는 경우가 많다.