READING 9: 개인 자산관리 개관 (An Overview of Private Wealth Management)
출제 포인트(Exam Focus)
이 리딩에서는 먼저 개인의 자산을 어떻게 측정하는지 살펴본 뒤, 세계적인 변화가 자산 수준과 자산 분배에 어떤 영향을 미쳤는지 알아본다. 커리큘럼은 세계 각 지역의 최근 경제사를 매우 자세히 다룬다. 여기서는 핵심 내용 일부만 옮겨 놓았으며, 응시자는 전 세계적으로 변화를 이끄는 주요 동인과 세계 경제성장에 큰 영향을 미친 추세에 집중해야 한다.
또한 인적자본의 개념을 소개하고, 인적자본이 개인 생애의 일곱 가지 재무 단계에 걸쳐 어떻게 변하는지 살펴본다. 인적자본과 금융자본의 구성이 바뀌면서 개인과 자산관리 자문가의 재무적 선택이 어떤 영향을 받는지에 초점을 맞춰야 한다.
이어서 이 리딩은 세금과 인플레이션이 투자 가치를 어떻게 갉아먹는지 논의한다. 먼저 투자수익에 대한 과세가 개인 세금 체계 전체에서 어떤 위치를 차지하는지 살펴본다. 그다음 소득 원천에 따라 세율과 과세 시점이 어떻게 달라지는지 검토한다. 응시자는 세금이 투자의 최종 가치에 미치는 영향에 초점을 맞춰야 하며, 이 최종 가치는 다시 인플레이션의 영향을 받는다. 목표는 미래 투자 가치가 세후 실질 기준(즉 실제 구매력)으로 얼마가 될지 이해하는 것이다.
Module 9.1: 전 세계의 자산 (Wealth Across the World)
LOS 9.a: 개인 자산의 여러 유형과, 전 세계적으로 자산이 창출되고 분배되는 방식을 논한다.
개인 자산 (Individual Wealth)
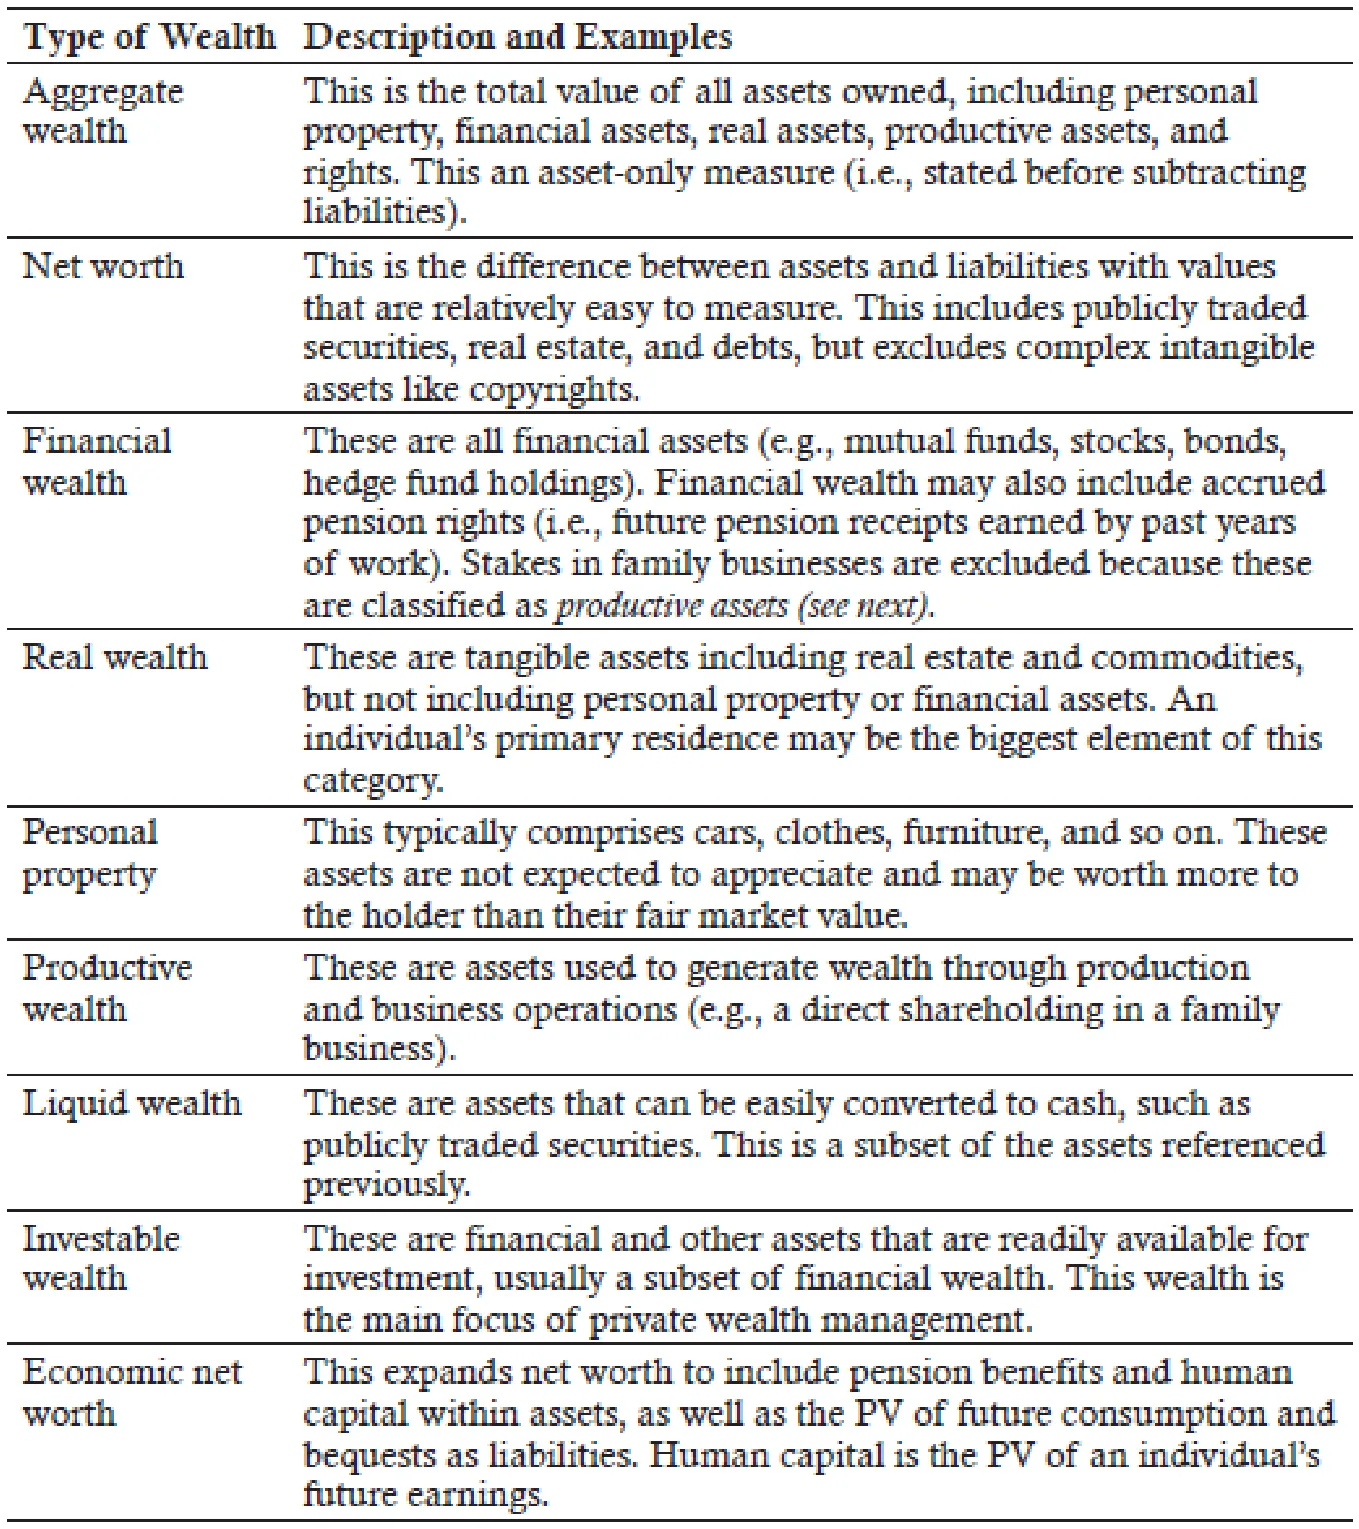
이 모듈에서 응시자는 개인 자산이 무엇을 뜻하는지 이해하는 데 집중해야 한다. 이 단계에서는 몇 가지 핵심 정의를 알아 두면 유용하다.
그림 9.1: 핵심 자산 정의(Key Wealth Definitions)
글로벌 자산 창출 (Global Wealth Creation)
제2차 세계대전 이후 세계 경제 지형은 근본적으로 바뀌었다. 기술 혁신과 국제무역이 경제성장을 가속했고, 그 결과 1인당 GDP로 측정한 세계의 자산이 크게 늘었다. 성장을 이끈 요인으로는 다음과 같은 것들이 있다:
-
시장 지향적 경제정책과 국제 경쟁의 심화: 예를 들어 1989년 베를린장벽 붕괴로 독일과 동유럽이 세계 다른 지역과의 무역에 문을 열었다.
-
자유시장 자본주의로의 전환: 많은 국가에서 통신, 항공처럼 과거 국유자산이던 산업이 민영화되어 경쟁에 노출된 것이 그 예다.
-
규제 장벽 완화, 그리고 원자재와 부동산 투자 기회를 포함한 자금 접근성 확대
-
전 세계적인 소통과 연결성 증대
-
1980년대 이후 전 세계에서 나타난 기업가정신의 확산: 일자리 창출과 혁신으로 이어졌다.
-
특히 미국과 그 밖의 선진시장에서 나타난 자산가격 상승
-
1970년부터 2021년까지 세계 주식시장 시가총액과 세계 GDP는 모두 연간 약 7%씩 성장했으며, 둘 사이에는 높은 양의 상관관계가 나타난다.
개인의 자산이 겉으로 늘어난 것처럼 보인다고 해서 모두 전체 자산이 늘어난 것은 아니다. 예를 들어 도박으로 딴 돈이나 상속은 금액이 상당하더라도 국가 전체의 순자산을 늘리지 않는다. 이는 국가 안에서 자산이 옮겨 간 것일 뿐이다.
전반적으로 보면 대부분의 경제에서 기업가정신과 자산가격 상승이 여전히 자산 창출의 주된 원천이다. 전체 자산은 늘고 있더라도 모두가 그 혜택을 누리는 것은 아니다. 소득과 자산의 불평등은 흔히 쉽게 해소되지 않는 요인이며, 이 리딩의 뒷부분에서 더 자세히 다룬다.
지역별 요인 (Local Factors)
북미
자산 증가를 이끈 주된 동인은 창업과 기업가정신에서 비롯된 성장이다. 꾸준한 생산성 향상과 금융자산 가치의 상승(즉 주식시장 상승)도 자산 수준을 끌어올렸다. 분배는 고르지 않아, 주식으로 보상받은 기업의 전문직 종사자와 임원, 그리고 사업을 일구어 매각한 기업가들이 더 큰 혜택을 누렸다.
유럽
유럽과 북미를 합하면 전 세계 자산의 약 57%를 차지한다. 유럽의 자산 창출도 북미와 마찬가지로 경제성장이 이끌었다. 그러나 유럽에서는 비상장 가족기업과 상속받은 부동산 형태로 보유된 자산의 비중이 더 크다.
동유럽에서는 소련이 붕괴하고 뒤이어 시장경제로 전환하면서 경제 구조가 크게 바뀌었다. 이들 국가는 해외 투자 유입과 기술·교육 투자 확대에 힘입어, 과거 중앙계획 체제 때보다 생활수준이 크게 높아졌다. 다만 석유와 광물 같은 주요 천연자원을 보유한 일부 옛 공산권 국가에서는 창출된 자산이 주로 올리가르히(oligarch)라 불리는, 정치권과 긴밀히 연결된 일부 개인들에게 돌아갔다.
아시아태평양
이 지역은 농업 경제에서 세계적인 제조업 기지이자 서비스 공급지로 탈바꿈하면서 자산이 크게 늘었다. 예를 들어 일본은 수출 중심의, 고도로 숙련되고 기술적으로 앞선 제조업 부문을 일구어 냈다. 이 지역의 많은 국가는 교육과 훈련에 대규모로 투자해 세계적으로 경쟁력 있는 노동력을 갖추었고, 기업가정신도 높은 수준이다. 대규모 해외 자본 유입도 이들 경제에 도움이 되었다.
라틴아메리카
이 지역은 경제 현대화의 혜택을 입었지만, 자산과 소득의 불평등은 여전히 해소되지 않고 있다. 많은 라틴아메리카 국가에서 지속적인 경제성장과 정치적 안정은 좀처럼 이루어지지 않았다. 예를 들어 아르헨티나에서는 초인플레이션이 거듭되면서 통화(ARS)가 달러 대비 평가절하되었다. 2012년에는 달러와 거의 등가였던 통화 가치가 2022년에는 달러당 175 ARS 수준까지 떨어졌고, 그 결과 생활수준과 재화 수입 능력이 극적으로 낮아졌다.
중동
석유 수출로 막대한 자산이 창출되었지만, 이 자산은 여러 세대에 걸쳐 부를 물려받은 가문들에 극도로 집중되어 있을 수 있다. GDP의 40%가 석유 관련 수입에서 나오는 사우디아라비아 같은 일부 국가는 경제의 장기적인 부를 지키고 유가 변동에 따른 경기 등락을 줄이기 위해 석유 의존에서 벗어나는 다각화를 적극 추진하고 있다.
아프리카
이 지역은 원자재에서 나오는 탄탄한 수입, 높은 수준의 해외 투자 유입, 일부 지역 경제의 양호한 성과에 힘입어 자산과 생활수준이 높아졌다. 그러나 불평등이 심해, 자산이 지배 엘리트층과 임원, 전문직 종사자에게 크게 집중되어 있다.
분배와 불평등 (Distribution and Inequalities)
다음 몇 가지 통계는 세계 자산 분배의 불평등을 잘 보여준다. 모두 Credit Suisse Global Wealth Databook 2022에서 가져온 수치다:
-
전 세계 성인 인구의 53%는 자산이 1만 달러 미만이었다. 자산이 100만 달러를 넘는 성인은 1%였다.
-
세계 자산의 중앙값은 8,360달러인 반면 평균값은 87,489달러다. 이처럼 왜도가 양(+)이라는 것은 극소수의 초부유층이 평균을 끌어올리는 반면 한가운데 순위에 있는 사람(중앙값)의 자산은 훨씬 적다는 뜻이다. 따라서 평균은 전체 인구를 대표하지 못한다.
-
하위 50% 성인이 보유한 자산은 세계 자산의 1%에도 못 미쳤다.
-
최상위 십분위(즉 자산 기준 상위 10% 성인)가 전체 자산의 82%를 보유했다.
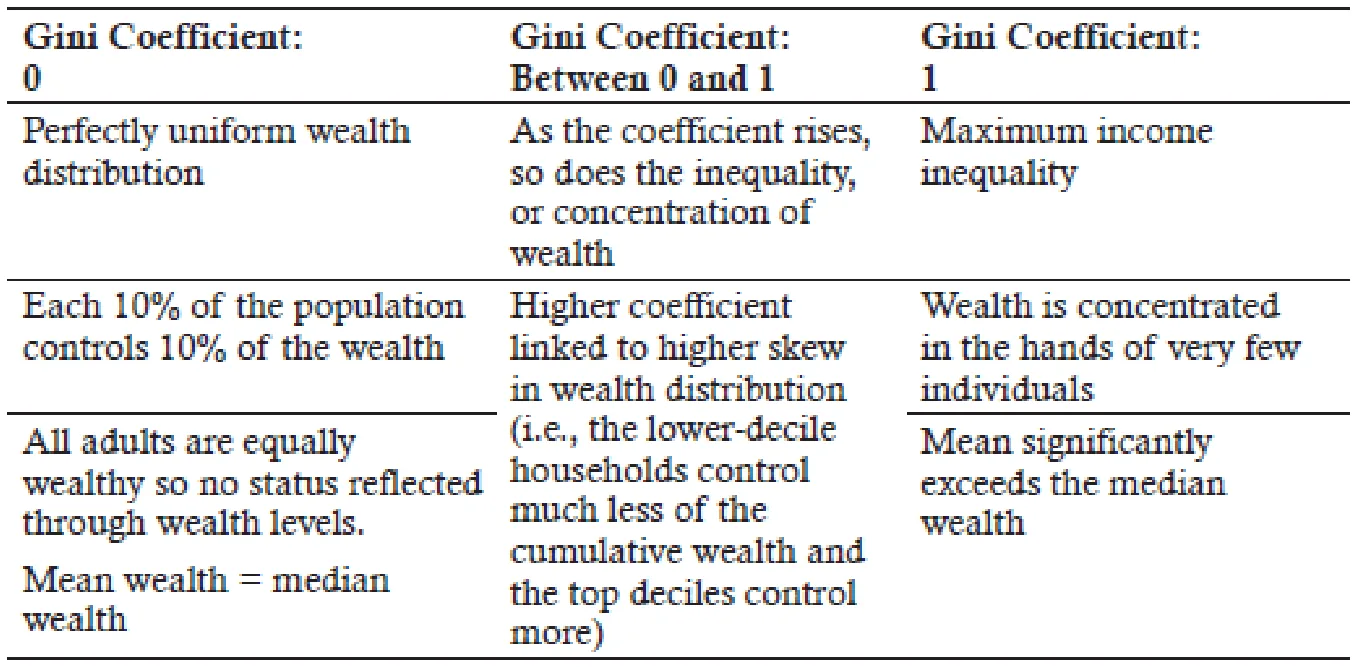
이러한 수치는 눈길을 끌지만, 불평등을 기술하려면 수학적으로 일관된 방법이 필요하다. 그 방법이 바로 지니계수(Gini coefficient)다.
교수 노트(PROFESSOR'S NOTE)
지니계수를 직접 계산할 필요는 없지만, 누적 자산 분포 곡선(로렌츠 곡선(Lorenz curve)이라고 한다) 아래의 면적이 방금 설명한 값으로 어떻게 바뀌는지 그래프로 살펴보면 이해에 도움이 될 것이다.
그림 9.2: 지니계수(Gini Coefficients)
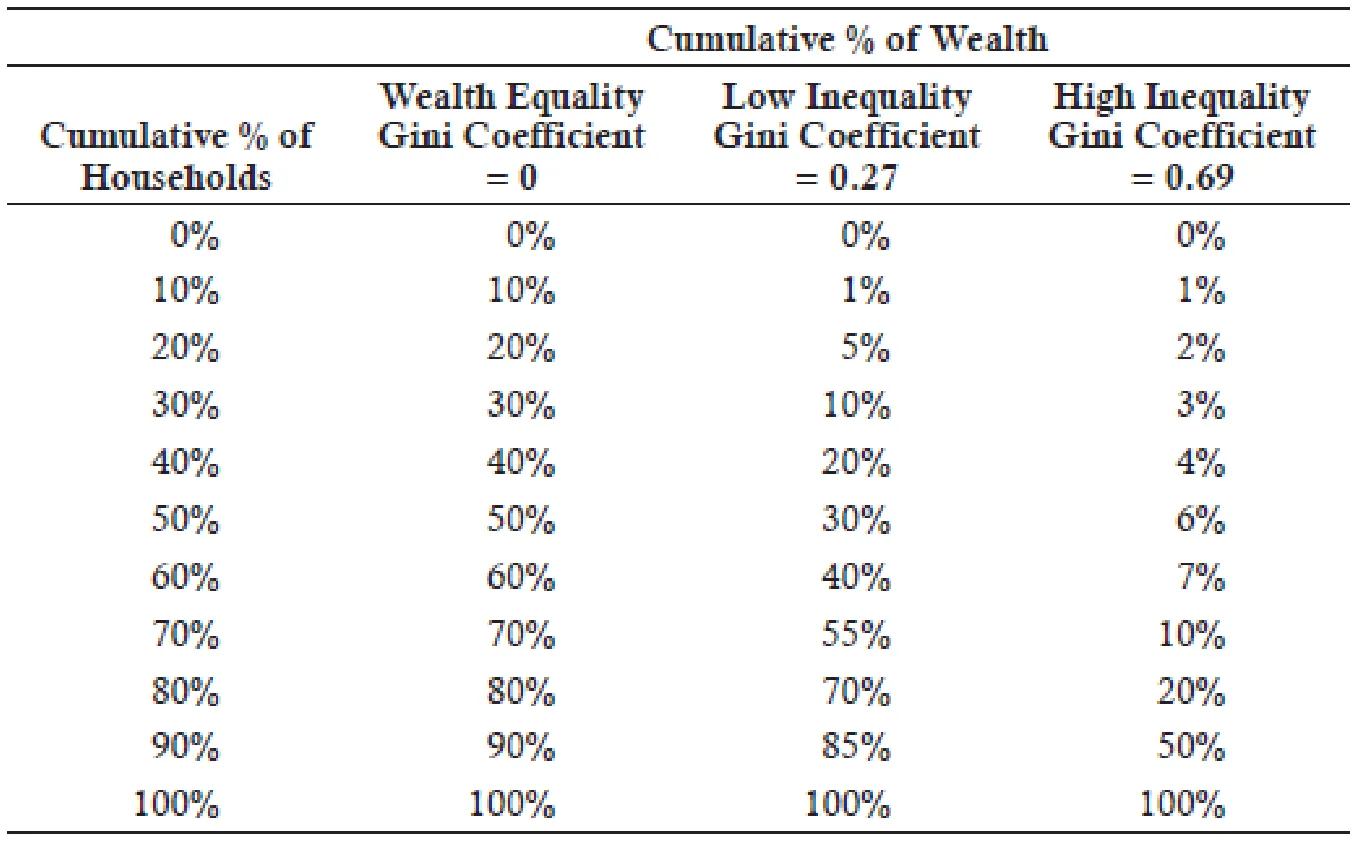
그림 9.3: 지니계수와 자산 분배(Gini Coefficient and Wealth Distribution)
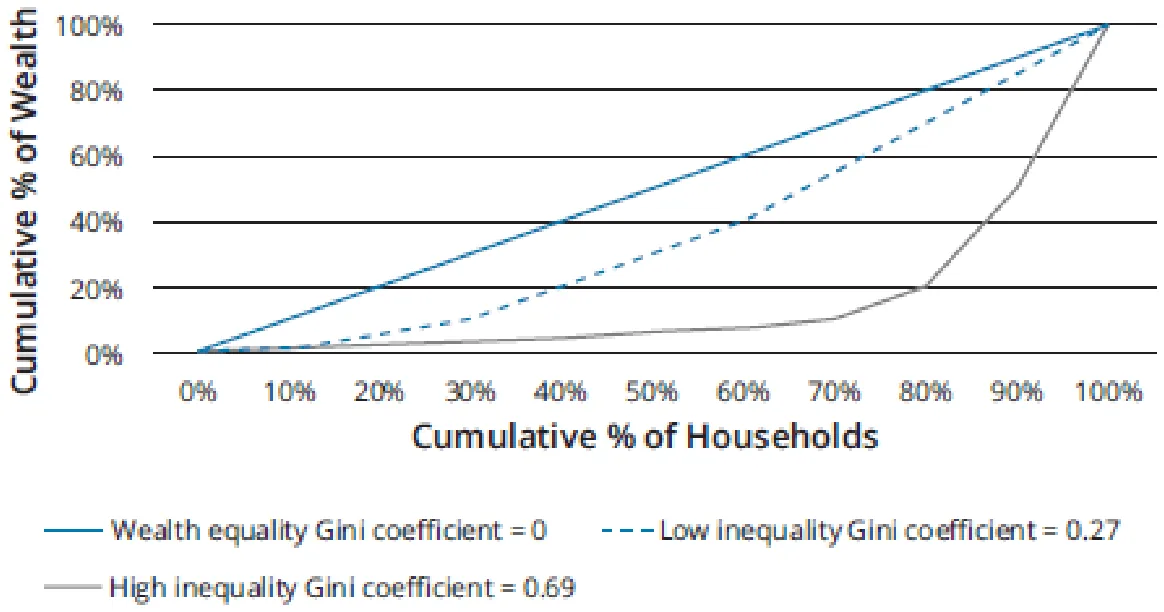
세계적인 추세를 보면 선진국과 개발도상국 모두에서 자산 불평등이 커지고 있는 것으로 보인다. 이런 현상은 소득 변동성이 더 크고 정부의 사회안전망(예: 실업 지원)이 더 부족한 개발도상국에서 더 두드러진다. 불평등은 글로벌 금융위기나 코로나19 같은 경기침체기나 경제적 스트레스 기간에도 심화된다.
소득 불평등이 높은 대표적인 국가로는 지니계수가 각각 0.9와 0.82에 가까운 러시아와 중국을 들 수 있다.
고객 프로파일링과 서비스 (Profiling and Serving Clients)
자산 분포의 최상단에는 고자산가(HNW)와 초고자산가(UHNW) 고객이 있다. 두 범주를 가르는 명확한 기준은 없지만, 자산이 많을수록 고객의 사안도 복잡해진다. 개인 자산관리자는 고객의 재무 상황뿐 아니라 법률, 세금, 가족 관련 요인도 파악하고 있어야 한다.
일반적으로 UHNW 부문은 자산이 수천만 달러 단위인 사람들로 이루어지며, 그 안에는 더 작은 하위 집단인 센티밀리어네어(centimillionaire, 자산 1억 달러 초과)와 억만장자도 포함된다. 이런 고객들은 흔히 패밀리오피스(family office)를 이용한다. 패밀리오피스는 투자, 세금, 상속 계획, 자선 활동 관리 등 일련의 서비스를 UHNW 고객과 그 가족의 필요에 맞춰 제공하는 민간 회사다. 패밀리오피스의 주된 목표는 그 가족만의 고유한 기회와 과제를 염두에 두면서 여러 세대에 걸쳐 자산을 보존하고 불려 나가는 것이다. 이러한 과제는 여러 조세·법률 관할권에 걸쳐 있는 데서 생길 수 있다. 패밀리오피스 외에도 승계 계획이나 회계 같은 특정 서비스를 요청받아 제공하는 지원 전문가들이 있다.
나라마다 과세 방식이 다르다 보니, HNW 고객은 세제가 더 유리한 곳(조세피난처라고 한다)으로 이주하고 싶어질 수 있다. 이는 부유층이 세금을 납부해 사회에 기여해야 한다는 윤리적 관점과 균형을 이루어야 한다. 또한 해외로 이주할 때는 세법뿐 아니라 정치적 위험, 즉 국가가 불안정한 시기를 겪으면서 규제, 법률 체계, 전반적인 법치가 바뀌거나 악화될 위험도 고려해야 한다.
MODULE QUIZ 9.1
1. Which of the following statements regarding wealth measures is most accurate?
A. Vested benefits in a defined benefit pension scheme are not included in an
individual’s aggregate wealth.
B. A savings account and tax-advantaged investment account are both included in
the category of investable assets.
C. Investments in listed equity, unlisted equity, and shares in family business are
included in the category of financial assets.
2. Which of the following is most likely a factor that decreases economic growth and wealth in the long term?
A. State ownership of major industries.
B. Increased Inflows of direct foreign investment.
C. Increased competition arising from international trade.
3. Which of the following statements regarding major regional economic trends is least accurate?
A. In Europe a greater proportion of wealth is in privately held family business than
in North America.
B. The Asia-Pacific region has a high level of concentration of wealth from natural
resources in the hands of oligarchs.
C. Latin American countries have experienced an overall rise in wealth, but many
countries have experienced political instability and increasing inequality.
4. Which of the following most likely represents the creation of new wealth?
A. Lottery wins.
B. Inheritances.
C. Sudden fame.
5. In a period of hyperinflation, a country would expect to see:
A. weakening of its currency and an increase in nominal GDP per capita in local
currency terms.
B. strengthening of its currency and in increase in nominal GDP per capita in local
currency terms.
C. weakening of its currency and a decrease in nominal GDP per capita in local
currency terms.
6. A country’s Gini coefficient moves from 0.5 to 0.6 over a period of time. Which of the following is most likely to be a reason for this change?
A. The country has entered into a period of severe economic contraction.
B. The country has increased the taxation rates for the wealthiest households.
C. The government has invested heavily in social safety net policies, such as income
support for unemployed workers.
7. A country with a Gini coefficient of 0.5 has a mean wealth that is:
A. less than the median wealth.
B. the same as the median wealth.
C. greater than the median wealth.
정답 (Module Quiz 9.1 Answer)
*영문 원문 (English Original)*
1. B Shares in a family business are included in the category of productive assets. Vested benefits are those that have accrued in a defined benefit pension plan and are included in an individual’s aggregate wealth. (LOS 9.a)
2. A State ownership is the opposite to a free-market approach and represents a move toward centrally planned and controlled economies with less competition and incentive to improve. The opening up of countries to international trade and competition, as well as the move toward free-market economies, has contributed to long-term growth and wealth. (LOS 9.a)
3. B In Eastern Europe, there are many oligarchs, politically well-connected and wealthy individuals who have benefitted from ownership of natural resources or previously state-run enterprises. (LOS 9.a)
4. C Sudden fame is an example of new wealth creation. Lottery wins and inheritances represent a transfer of wealth within the country. (LOS 9.a)
5. A Due to inflation, the value of wealth in local currency terms would be expected to rise, but when measured in foreign currency terms, the GDP per capita would be lower due to the weakening of the currency. (LOS 9.a)
6. A The rise in the Gini coefficient means an increase in inequality. Inequality tends to increase during periods of economic contraction or crises. Higher tax rates for the rich and more social support for the poor should reduce inequality. (LOS 9.a)
7. C A Gini coefficient of anything greater than zero means a degree of wealth inequality, where wealth is concentrated rather than equally spread out. Therefore, there is positive skew, and the mean will be greater than the median. (LOS 9.a)
*한글 번역 (Korean Translation)*
1. B. 가족기업 지분은 생산적 자산 범주에 포함된다. 기득급여는 확정급여형 연금플랜에서 이미 적립된 급여로, 개인의 총자산에 포함된다. (LOS 9.a)
2. A. 국가 소유는 자유시장 방식과 정반대로, 경쟁과 개선 유인이 적은 중앙계획·통제 경제로 옮겨 가는 것을 뜻한다. 각국이 국제무역과 경쟁에 문을 열고 자유시장 경제로 전환한 것은 장기 성장과 자산 증가에 기여했다. (LOS 9.a)
3. B. 동유럽에는 천연자원이나 과거 국영기업을 소유해 이익을 얻은 올리가르히, 즉 정치권과 긴밀히 연결된 부유층이 많다. (LOS 9.a)
4. C. 갑자기 유명해지는 것은 새로운 자산 창출의 예다. 복권 당첨과 상속은 국가 안에서 자산이 이전되는 것일 뿐이다. (LOS 9.a)
5. A. 인플레이션 때문에 자국 통화 기준 자산 가치는 오를 것으로 예상되지만, 외화 기준으로 측정하면 자국 통화가 약세를 보이므로 1인당 GDP는 더 낮아진다. (LOS 9.a)
6. A. 지니계수가 올랐다는 것은 불평등이 커졌다는 뜻이다. 불평등은 경기 수축기나 위기 때 커지는 경향이 있다. 부유층에 대한 세율 인상과 빈곤층에 대한 사회적 지원 확대는 불평등을 줄일 것이다. (LOS 9.a)
7. C. 지니계수가 0보다 크면 어느 정도 자산 불평등이 있다는 뜻, 즉 자산이 고르게 퍼져 있지 않고 집중되어 있다는 뜻이다. 따라서 분포의 왜도가 양(+)이며 평균이 중앙값보다 크다. (LOS 9.a)
Module 9.2: 생애주기 관점에서 본 인적자본 (Life-Cycle View of Human Capital)
LOS 9.b: 개인의 생애 재무 단계에 걸친 인적자본, 금융자본, 경제적 순자산의 변화가 개인의 재무적 의사결정에 어떤 영향을 미치는지 평가한다.
자산 생애주기 (The Wealth Life Cycle)
투자자의 목표, 우선순위, 제약조건을 생각할 때는 생애의 일곱 가지 재무 단계라는 틀이 유용하다:
1. 교육(Education). 노동시장에 들어가기 전 시기로, 부모에게 경제적으로 의존할 수 있고 금융자본(FC)이 거의 없을 가능성이 높다.
2. 초기 경력(Early career). 노동시장에 진입하고 가정을 꾸리는 경우가 많으며, 이어서 저축을 시작하고 주택 구입을 위해 빚을 지는 등 그 밖의 개인적 책임을 떠안게 된다.
3. 경력 개발(Career development). 보통 35~50세에 해당하며, 소득이 늘지만 재정적 책임과 지출도 함께 늘어나 저축 여력이 제한된다.
4. 최대 축적기(Peak accumulation). 소득이 최고 수준에 이른다. 은퇴 계획과 세금 최소화가 핵심 관심사가 될 수 있다.
5. 은퇴 전(Preretirement). 계획한 은퇴 시점을 앞둔 몇 년이다. 이 시기에는 생활방식에 대한 기대를 자산 수준에 걸맞게 조정할 필요가 생길 수 있다.
6. 초기 은퇴(Early retirement). 은퇴 생활 중 가장 활동적인 시기다. 자산이 계속 늘어나도록 포트폴리오를 선택할 때 어느 정도 위험을 계속 감수하는 것이 중요할 수 있다.
7. 후기 은퇴(Late retirement). 얼마나 지속될지 알 수 없어 복잡한 단계이며, 장수위험(금융자산이 바닥난 뒤에도 더 오래 사는 위험)에 직면한다. 의료 문제가 걱정거리가 될 수 있다.
개인의 자산은 평생에 걸쳐 변하며, 그 자산의 구성도 마찬가지로 변한다. 금융자산에만 주목하면 개인의 전체 가치에서 매우 중요한 부분인 인적자본을 놓치게 된다.
인적자본 (Human Capital)
인적자본(HC)은 개인이 앞으로 근로를 통해 벌어들일 것으로 예상되는 소득의 현재가치다. 인적자본은 개념적으로는 단순한 내재적 자산이지만, 누구든 앞으로의 고용 경로가 불확실하므로 정확하게 가치를 매기기란 사실상 불가능하다. 그러나 시험에 대비해 개인의 인적자본을 추정하는 데 필요한 핵심 입력값은 이해해 두어야 한다:
-
근로를 통한 미래 소득. 현재 소득 수준에 가정한 성장률을 적용하고, 앞으로 남은 근로 연수를 가정해 추정한다.
-
계산 대상인 미래 각 연도의 생존확률. 보험계리표에서 가져올 수 있지만, 보험계리표는 인구 전체에 대해서는 잘 맞아도 개인의 위험 특성은 반영하지 못할 수 있다.
-
할인의 기준이 되는 명목 무위험이자율.
-
미래 소득 흐름의 불확실성을 반영하는 위험프리미엄. 직종에 따라 소득 변동성이 더 큰 경우가 있으므로, 이를 반영하기 위해 명목 무위험이자율에 위험프리미엄을 더한다. 예를 들어 투자은행가의 소득은 공무원의 소득보다 더 높은 할인율로 할인해야 한다.
이러한 입력값을 추정하고 나면, 인적자본 추정치는 각 연도의 생존확률로 가중한 미래 소득의 현재가치로 구할 수 있다.
전체적(경제적) 대차대조표 (Holistic (Economic) Balance Sheet)
투자자의 순자산은 자산과 부채로 구성된 대차대조표로 볼 수 있다. 이 개념을 확장하면 자산에 인적자본 추정치를 포함할 수 있다. 부채 역시 미래 소비와 유증 목표의 현재가치까지 포함하도록 확장된다.
| 예제: 전체적 대차대조표 |
|---|
(굵은 이탤릭체 항목은 전통적인 대차대조표에는 없는 항목이다.)
전통적인 대차대조표만 보면 자산 4,200,000이 명시적 부채 675,000을 크게 웃돌지만, 전체적 대차대조표에서는 순자산이 -235,000이다. 이는 소비 계획과 유증 계획이 비현실적임을 시사한다. 하지만 경제적 대차대조표에 추가된 항목은 일반적으로 가치를 매기기가 더 어려우므로, 순자산이 마이너스로 나온 것은 추정 오류일 수도 있다. 예상 상속처럼 포함해야 하는데 빠진 경제적 자산이 있을 수도 있다. 순자산이 실제로 마이너스라면 결국 최종 지출 계획을 바꿔야 한다는 뜻이다. (연금 급여가 아닌) HC 금액이 상대적으로 적다는 것은 이 사람이 은퇴를 앞두고 있음을 시사한다. 많은 사람에게 총자산(HC + FC)과 FC는 모두 은퇴 무렵에 정점에 이른다. 그 후 은퇴 기간에는 둘 다 점차 소진된다. |
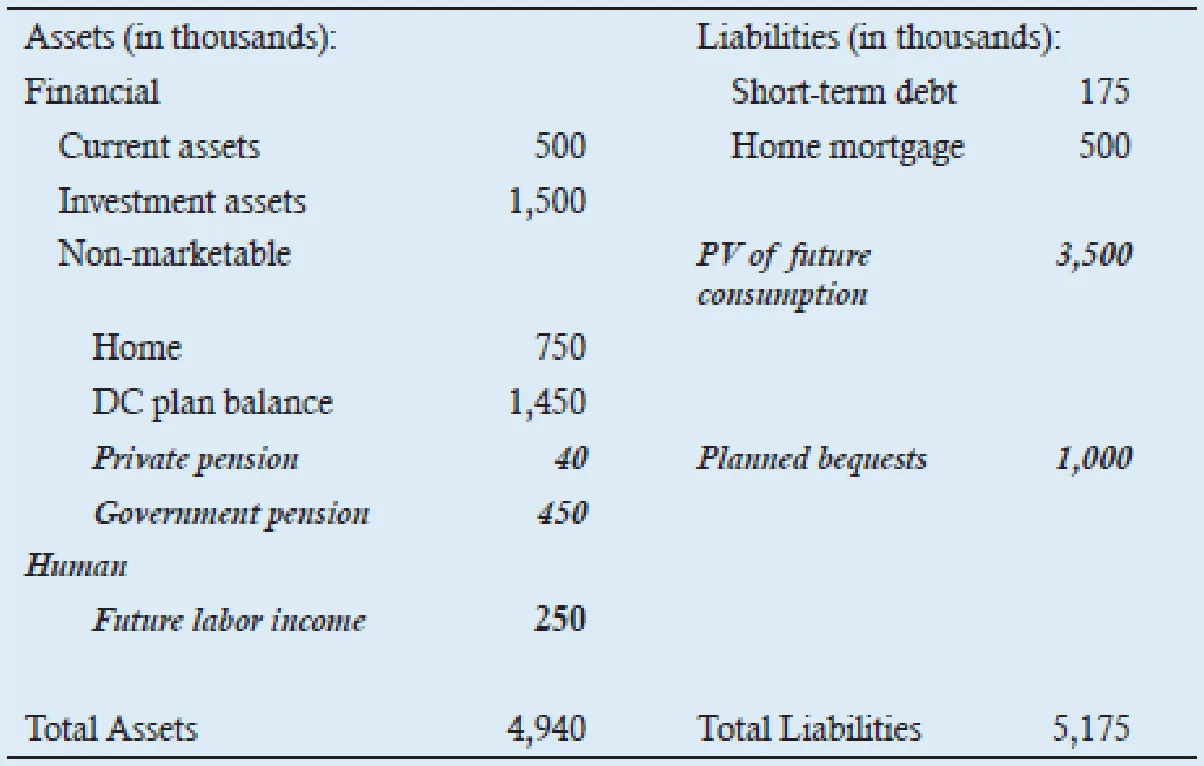
대차대조표의 구성은 생애주기에 따라 달라질 가능성이 높다. 젊은 사람에게는 HC가 가장 큰 자산일 가능성이 높다. 시간이 지나 남은 근로 기간이 짧아질수록 HC는 줄어든다. 반면 저축해서 FC에 투자함에 따라 FC는 늘어나야 한다. 순자산은 예상되는 필요에 비해 저축이 충분한지에 따라 양(+)일 수도 있고 음(-)일 수도 있다. 생애주기 초기에는 부동산과 그 밖의 유형자산이 대차대조표에서 큰 비중을 차지할 수 있다. 이후 생애 후반기로 갈수록 자금을 저축하고 투자하면서 그 밖의 FC가 늘어날 가능성이 높다. 초기 은퇴 단계에서는 많은 사람에게 연금 급여가 가장 큰 자산이다. 더 부유한 사람이라면 연금 급여의 비중은 상대적으로 작고 FC의 비중은 상대적으로 클 수 있다.
기업가정신 대 인적자본 (Entrepreneurship vs. Human Capital)
기업가는 근로소득의 안정성을 포기하는 대신, 사업을 일구어 얻는 현금흐름을 택한다. 이 현금흐름은 더 클 수도 있지만 변동성도 더 크다. 은퇴가 가까워질수록 줄어드는 인적자본과 달리, 기업가정신으로 창출한 가치는 사업주가 자기 지분을 처분할 때 금융자산으로 바뀔 수 있다. 따라서 기업가정신은 총자산을 늘리고 인적자본의 감소를 상쇄한다.
분산투자 (Diversification)
인적자본의 가치는 개인이 선택한 직업에서의 성공, 기업가라면 그 사업의 성공에 달려 있다는 점에서 위험하다. 투자자는 연금과 금융자산을 활용해 이 위험 익스포저를 분산해야 한다. 공무원과 기업가의 경우를 비교해 보자:
-
공무원은 급여가 안정적이므로 금융투자 포트폴리오에서 위험을 감수할 여력이 있다. 그렇게 하면 더 큰 성장 기회를 얻을 수 있다.
-
기업가가 사업에서 얻는 소득은 변동성이 크며, 그 기업가가 속한 특정 업종의 위험에 노출될 수 있다. 따라서 인적자본에서 오는 위험을 상쇄하려면 투자 포트폴리오에서 채권 비중을 높게 가져가고, 이상적으로는 자기 사업 분야와 상관관계가 높지 않은 산업에 대한 익스포저도 포함해야 한다. 물론 채권에 투자하기로 하면 수익률이 낮아지므로 재무 목표를 달성하기가 그만큼 빠듯해질 수 있다.
연금자산도 위험에 노출될 수 있다. 매우 부유한 사람에게는 크게 걱정할 일이 아닐 수 있지만, 연금에 더 많이 의존하는 사람에게는 사적연금이 파산하거나 공적연금이 약속한 급여를 지급하지 못할 위험이 늘 존재한다.
MODULE QUIZ 9.2
1. Which of the following statements is least accurate regarding the inputs to a human capital calculation?
A. The discount rate is the real risk-free rate plus a risk premium that accounts for
the volatility in the earning stream.
B. The probability of survival taken from actuarial tables will be different for each
year of future income as the individual ages.
C. The risk premium and assumed income growth rate for a government-employed
teacher will both be lower than those for an investment banker.
2. Which of the following is least likely an example of a liability on a holistic balance sheet?
A. Human capital.
B. Planned bequests.
C. PV of future consumption.
3. Compared to an entrepreneur, a government employee should allocate:
A. less of their financial assets to equities.
B. more of their financial assets to equities.
C. the same proportion of their financial assets to equities.
정답 (Module Quiz 9.2 Answer)
*영문 원문 (English Original)*
1. A The discount rate is the nominal risk-free rate because the income cash flows will be in nominal terms. The other statements are accurate. (LOS 9.b)
2. A Human capital would appear on the asset side of a holistic balance sheet. Both the PV of future consumption and planned bequests are liabilities. (LOS 9.b)
3. B The issue here is risk diversification. An entrepreneur has equity-like risk in their human capital, so they should balance this with less risk in their financial capital. By contrast, a government employee would usually have a stable but lower growth income stream, so they can afford to take more risk in their financial assets to invest for growth in the longer term. (LOS 9.b)
*한글 번역 (Korean Translation)*
1. A. 소득 현금흐름은 명목 기준으로 발생하므로 할인율의 바탕은 명목 무위험이자율이다. 나머지 서술은 정확하다. (LOS 9.b)
2. A. 인적자본은 전체적 대차대조표의 자산 항목에 들어간다. 미래 소비의 현재가치와 계획된 유증은 모두 부채다. (LOS 9.b)
3. B. 여기서 핵심은 위험 분산이다. 기업가는 인적자본 자체에 주식과 비슷한 위험을 안고 있으므로, 금융자본에서는 위험을 줄여 균형을 맞춰야 한다. 반면 공무원은 보통 소득 흐름이 안정적이지만 성장률이 낮으므로, 장기적인 성장을 위해 금융자산에서 더 많은 위험을 감수할 여력이 있다. (LOS 9.b)
Module 9.3: 개인투자자 고려사항 (Individual Investor Considerations)
LOS 9.c: 개인의 수익률, 위험, 목표, 제약조건이 인적자본 및 금융자본과 어떻게 관련되는지 논증한다.
수익률 (Returns)
개인의 필요를 따질 때, 특히 은퇴에 대비해 저축하는 사람이라면 인플레이션 조정 수익률 관점에서 생각하는 것이 중요하다. 인플레이션은 구매력을 갉아먹고, 그 효과는 시간이 갈수록 복리로 커진다. 따라서 명목수익률에만 매달리지 말고, 인플레이션을 웃도는 수익률을 올리는 것을 투자목표에 포함해야 한다. 이를 위해 주식, 부동산, 원자재 같은 자산군을 고려할 수 있지만, 인플레이션을 앞지르는 것과 인플레이션을 헤지하는 것은 구분해야 한다.
주식은 장기적으로 인플레이션을 웃도는 수익률을 내는 경향이 있다. 그러나 단기적으로는 주가 변동성이 상당히 클 수 있으며, 인플레이션이 높아지거나 장기화되면 이를 앞지르지 못할 수도 있다.
석유나 금 같은 원자재는 인플레이션 시기에 가격이 강세를 보일 수 있으므로(실제로 원자재 가격이 인플레이션 상승의 한 원인이 되기도 한다), 이런 자산을 보유하면 단기적으로 인플레이션을 헤지할 수 있다. 그러나 원자재가 지속적인 인플레이션을 항상 앞지르는 것은 아니며, 때로는 가격 변동성이 상당히 클 수 있다.
정부가 발행하는 물가연동채권은 인플레이션을 따라가지만, 실질수익률이 낮은 경우가 많다. 대부분의 채권은 물가에 연동되지 않는다.
부동산 가격은 시간이 흐르면서 일반 물가수준과 함께 오르는 경향이 있고 임대료를 물가지수에 연동할 수도 있으므로, 부동산은 인플레이션 헤지 수단이 될 수 있다. 그러나 인플레이션 시기에 경제적 불확실성 때문에 부동산 가격이 정체되거나 떨어질 때도 있다.
위험 (Risks)
개인은 다음과 같은 여러 유형의 위험에 직면한다.
-
수익률 변동성(Return volatility). 투자의 가치와 수익률이 오르내리는 것을 말한다.
-
낙폭위험(Drawdown risk). 자산가치가 하락할 위험으로, 구체적으로는 일정 기간 중 투자의 최고 가치와 최저점의 차이로 측정한다. 투자자가 그 최저점에서 자산을 어쩔 수 없이 처분해야 하는 경우가 아니라면 낙폭은 실현된 손실이 아니다.
-
투자자의 재무목표 미달성. 시장 상황 때문일 수도 있고, 투자자가 목표를 달성할 만큼 자본을 충분히 배분하지 않았기 때문일 수도 있다.
수익률 변동성과 낙폭위험은 여러 자산군에 분산투자해 줄일 수 있다.
개인자산관리자가 고객에게 맞는 투자전략을 세우려면 고객의 위험허용도를 이해해야 한다. 개인 고객의 위험성향은 다음과 같이 여러 측면에서 설명할 수 있다.
-
위험허용도(Risk tolerance). 위험을 감수하려는 고객의 의지와 감수할 수 있는 능력을 모두 반영한다. 위험허용도의 반대 개념은 위험회피다.
-
위험감내능력(Risk capacity). 개인 고객이 재무적 위험을 감수할 수 있는 능력을 말하며, 고객의 자산, 소득, 투자기간, 유동성 요건, 목표의 중요도와 그 밖의 관련 요소에 따라 정해진다. 위험감내능력이 높을수록 고객 포트폴리오는 고객의 목표를 위태롭게 하지 않고도 손실을 더 잘 견딜 수 있다. 일반적으로 다음과 같은 경우에는 위험을 감수할 수 있는 능력이 줄어든다.
-
투자기간이 짧은 경우
-
포트폴리오 규모에 비해 핵심 목표의 규모가 큰 경우
-
목표가 고객에게 중요하거나 미룰 수 없는 경우
-
유동성 필요가 큰 경우
-
포트폴리오가 유일한 생계 재원이거나 가치 손실을 감당할 수 없는 경우
-
위험인식(Risk perception). 투자위험에 대한 주관적 척도로 정의된다. 위험인식은 개인 고객마다 다르며, 자산관리자는 고객의 위험인식에 영향을 줄 수 있다.
개인자산관리자는 설문지와 대화를 함께 활용해 고객의 위험허용도를 평가할 수 있다. 대화를 하면 설문지로는 얻기 어려운 개인 고객의 위험허용도 관련 추가 정보(예: 고객의 과거 투자 성공과 실패, 위험인식, 재무적 배경과 경험)를 얻을 수 있고, 자산관리자가 고객에게 투자위험을 교육할 기회도 생긴다.
다음은 위험허용도를 묻는 질문의 예다.
투자결정을 내릴 때 다음 중 어느 쪽에 주목하는 편인가?
A. 항상 이익 가능성에
B. 대체로 이익 가능성에
C. 항상 손실 가능성에
D. 대체로 손실 가능성에
고객의 답변에서 강한 위험회피 성향이 드러난다면(예: 이 질문에서 C를 고른 경우), 이를 통해 그 고객의 위험인식을 가늠할 수 있다.
개인 고객에게 재무목표가 여러 개 있다면, 자산관리자는 목표별로 고객의 위험허용도를 파악해야 한다(예: 고객은 더 중요한 목표에 대해서는 위험허용도가 낮지만, 우선순위가 낮은 목표에 대해서는 위험허용도가 더 높을 수 있다).
목표와 제약조건 (Objectives and Constraints)
개인자산관리자는 고객이 재무목표를 세우고 우선순위를 정하도록 돕는다. 개인 고객의 재무목표는 계획된 목표와 계획되지 않은 목표로 나눌 수 있다.
계획된 목표(Planned Goals)
정해진 투자기간 안에서 합리적으로 추정할 수 있는 목표다. 계획된 목표에는 다음과 같은 것들이 있다.
-
은퇴 목표(예: 은퇴 후 여유로운 생활에 필요한 자금 마련)
-
특정 자산 구매(예: 주 거주지 또는 보조 거주지)
-
부양가족의 교육비 마련
-
중요한 가족 행사 비용 마련(예: 결혼식)
-
자선 기부
-
개인 고객의 생전 또는 사망 시 자산 이전
계획되지 않은 목표(Unplanned Goals)
예상치 못한 지출과 관련된 목표다. 계획되지 않은 목표는 그 성격상 지출 금액이나 시기가 불확실하기 때문에 대응하기가 더 어렵다. 부동산 수리에 드는 뜻밖의 비용이나 건강보험으로 보장되지 않는 예상치 못한 의료비가 그 예다.
고객 목표 수립에서 개인자산관리자의 역할(The Private Wealth Manager's Role in Formulating Client Goals)
개인자산관리자는 다음과 같은 방식으로 고객의 재무목표 수립을 도울 수 있다.
-
목표의 계량화. 목표를 수치로 나타내기 어려운 경우(예: 여유로운 은퇴 생활 자금 마련), 개인 고객은 구체적이고 현실적인 목표를 세우는 데 도움이 필요할 수 있다.
-
목표의 우선순위 설정. 개인 고객의 목표들이 서로 양립하기 어려울 때(예: 은퇴 후 별장 구매와 부양가족 교육비 지원), 자산관리자는 고객이 우선순위가 더 높은 목표를 가려내도록 도울 수 있다. 우선순위가 높은 목표가 반드시 고객의 투자기간 중 더 일찍 다가오는 목표는 아니라는 점에 유의하라.
-
목표의 변경. 개인 고객은 재무상황이 바뀐 뒤 재무목표를 다시 평가하기로 할 수 있다. 자산관리자는 이 과정과 함께 투자전략을 수정하는 일도 도울 수 있다.
| 예제: 고객 목표 수립 |
|---|
60세 미국 시민인 Bonnie DuBois는 패션업계에서 35년간 일한 뒤 막 은퇴했다. 검소한 생활과 꾸준한 저축, 개인자산관리자의 도움 덕분에 DuBois는 200만 달러 규모의 분산 포트폴리오를 모았다. DuBois는 대출을 다 갚은 지 몇 년 된 주택에 살고 있다. 은퇴 후 생활비로는 연간 6만 달러(인플레이션에 맞춰 매년 증액)가 필요할 것으로 추정한다. 전 직장의 혜택 중 하나로 은퇴 후에도 포괄적인 건강보험이 제공되지만, DuBois는 앞으로 장기요양이 필요해질 수 있다는 점을 걱정하고 있다. 최근 자산관리자와 대화하면서 DuBois는 아들 Barry와 며느리 Betty, 그리고 손주 세 명(14세, 12세, 10세)의 생활을 돕고 싶다고 말했다. Barry와 Betty는 각자 직장에서 비교적 낮은 직급에 있어서, 현재 두 사람의 급여를 합쳐도 생활비를 겨우 감당하는 정도다. DuBois는 앞으로 5년간 아들 가족에게 매년 3만 달러를 지원할 계획이며, 시기상 가장 가깝다는 이유로 아들 가족을 돕는 일이 자신에게 가장 중요한 우선순위라고 밝혔다. DuBois는 5년 뒤 별장도 사고 싶어 하지만, 구매 자금을 어떻게 마련할지는 아직 확신이 없다. 또한 Barry와 자산관리자에게는 자신이 사망하면 유산을 지역 박물관에 기증하겠다고 알려 두었다. 1. DuBois의 계획된 목표와 계획되지 않은 목표를 파악하라. 2. DuBois의 개인자산관리자가 DuBois의 재무목표를 계량화하고 우선순위를 정하는 일을 어떻게 도울 수 있는지 논하라. |
| 답: |
1. DuBois의 계획된 목표는 (1) 은퇴 후 생활 자금 마련, (2) 향후 5년간 아들 가족 지원, (3) 별장 구매, (4) 사망 시 지역 박물관에 유산 기증이다. DuBois의 계획되지 않은 목표는 은퇴 후 건강이 나빠질 경우의 장기요양 비용과, 자신의 주택 및 (구매한다면) 별장에 필요할 수 있는 수리 비용이다. 2. DuBois는 은퇴 자금 목표와 아들 가족 지원 목표는 이미 계량화했다. 별장 구매 목표는 자산관리자와 함께 계량화하고, 구매 자금을 마련할 최선의 방법을 정해야 한다. 사망 시 유산을 지역 박물관에 기증하는 목표도 자산관리자와 함께 계량화해야 한다. DuBois는 아들 가족을 돕는 것이 가장 중요한 우선순위라고 밝혔다. 재무목표의 시기가 목표의 우선순위를 정하는 주된 근거가 되어서는 안 된다는 점에 유의하라. DuBois의 자산관리자는 DuBois가 여러 목표 중 무엇이 가장 중요한지 판단하도록 도와야 한다. 아들 가족 지원이 별장 구매 희망이나 사망 시 지역 박물관에 의미 있는 금액을 유증할 능력과 충돌한다면, DuBois는 우선순위를 다시 평가하는 것을 고려해야 한다. |
MODULE QUIZ 9.3
1. Which of the following statements regarding inflation protection is most accurate?
A. Fixed-income securities suffer from inflation in the short run and long run.
B. Equities provide both a long-term, above-inflation return and a short-term
inflation hedge.
C. Inflation-linked bonds protect the investment against loss of purchasing power in
the long run but not in the short run.
2. A risk questionnaire is most useful to help understand a private client’s risk:
A. capacity only.
B. perception only.
C. capacity and risk perception.
정답 (Module Quiz 9.3 Answer)
*영문 원문 (English Original)*
1. A Fixed-income securities suffer from inflation in all time periods because the cash flows are fixed; hence, they will be worth less in real terms. Only inflation-linked bonds are designed to protect against inflation, both in the short term and long term. While equities tend to outpace inflation in the long term, in the short term, they can have high price volatility during periods of high inflation due to economic uncertainty. (LOS 9.c)
2. B Risk perception is the subjective assessment of risk form the client’s perspective. Questionnaires help an advisor understand a client’s risk perception. Risk capacity is more objective and is based on the client's circumstances. (LOS 9.c)
*한글 번역 (Korean Translation)*
1. A. 채권은 현금흐름이 고정되어 있어 기간에 관계없이 인플레이션의 타격을 받으므로 실질 가치가 떨어진다. 단기와 장기 모두에서 인플레이션을 방어하도록 설계된 것은 물가연동채권뿐이다. 주식은 장기적으로는 인플레이션을 앞지르는 경향이 있지만, 단기적으로는 인플레이션이 높은 시기에 경제적 불확실성 때문에 가격 변동성이 클 수 있다. (LOS 9.c)
2. B. 위험인식은 고객의 관점에서 위험을 주관적으로 평가한 것이다. 설문지는 자문가가 고객의 위험인식을 파악하는 데 도움이 된다. 위험감내능력은 이보다 객관적이며 고객이 처한 상황에 따라 정해진다. (LOS 9.c)
Module 9.4: 과세와 인플레이션의 영향 (Impact of Taxation and Inflation)
LOS 9.d: 개인투자자에게 부과되는 여러 유형의 세금과 인플레이션이 투자결정에 미치는 영향을 평가한다.
교수 노트(PROFESSOR'S NOTE)
계산 자체는 비교적 간단하다. 투자에 어떤 일이 일어나는지 그 논리에 집중하라. 이 리딩에 나오는 공식들은 알아야 하지만, 실제 계산에서 항상 최선의 방법인 것은 아니다. 여기서 다루는 내용은 성장이나 할인을 기본적으로 적용하는 수준을 넘지 않으며, 지금 학습 단계라면 숫자를 직접 계산해 볼 자신감을 가져야 한다.
투자수익에 대한 과세 (Taxation of Investment Returns)
과세당국은 일반적으로 투자소득을 개인의 근로소득과는 별개의 소득원으로 취급한다. 세법은 국가마다 독자적으로 정하지만, 일반적으로 투자수익은 근로소득과 같거나 더 유리하게 과세된다.
-
이자소득은 일반적으로 받은 해에 과세된다. 일부 관할구역에서는 이자소득의 일부를 비과세하거나 우대세율을 적용한다.
-
배당소득도 일반적으로 받은 해에 과세된다. 많은 관할구역에서는 배당을 지급하는 기업이 이미 이익에 대한 세금을 냈다는 이유로 배당소득을 우대해 과세한다.
-
자본이득세는 일반적으로 실현된 자본이득에 부과된다(즉 자산을 매도하거나 이전해야 납세의무가 생긴다). 세율은 자산의 유형이나 보유기간에 따라 다를 수 있다. 일반적으로 장기 보유에 따른 이득은 우대 과세되는데, 경제에 도움이 되는 장기투자와 저축을 장려하려는 정부의 의도가 반영된 것이다.
자산세(wealth taxes)는 일부 세제에서 보유 자산에 매년 부과하는 세금이다. 그러나 비교적 드물기 때문에 이 모듈의 논의나 계산에서는 다루지 않는다.
대부분의 국가는 소득수준이 높아질수록 세율이 올라가는 누진세 체계를 채택한다. 총 납부세액은 각 소득 구간에 해당 세율을 따로 적용해 합산한다. 다음 예제에서 보듯이, 투자소득은 일반적으로 근로소득 위에 얹히는 소득으로 취급된다.
교수 노트(PROFESSOR'S NOTE)
다음 예제는 대부분의 국가에서 사용하는 누진세 방식을 보여준다. 누진세를 적용하는 방식은 관할구역마다 다르다는 점을 알아 두어야 한다. 여러분이 속한 국가의 방식과 다를 수 있으므로 이 예제를 직접 풀어 보기를 권한다.
| 예제: 누진세율 |
|---|
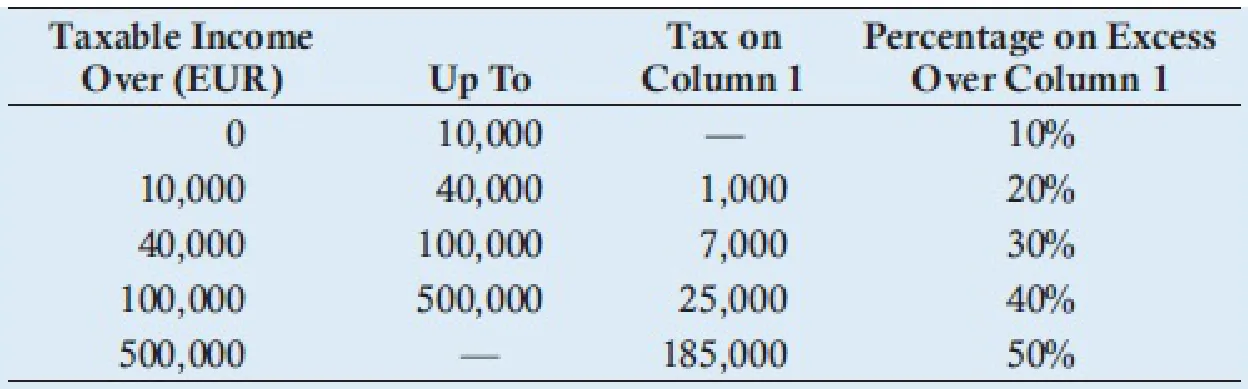
Stella Baghurst는 과세소득이 600,000유로이며, 다음 표와 같은 누진세율 구조를 가진 국가에 거주한다.
Baghurst가 내야 할 세금을 계산하고, Baghurst의 평균세율과 한계세율을 구하라. |
| 답: |
각 구간에 속하는 소득에는 그 구간의 세율이 적용된다. 간편하게 계산하려면 3열의 숫자를 이용하면 되는데, 이 숫자는 해당 세율 구간이 시작되는 지점까지 누적된 납부세액을 나타낸다. Baghurst의 과세소득이 60만 유로라면 납부할 세금은 다음과 같다. 185,000유로(누진세율표 이용) + 100,000×50% = 235,000유로 따라서 평균세율은 235,000/600,000 = 39.17%다. 50%는 Baghurst의 한계세율이다. |
| 예제: 근로소득과 투자소득의 과세 |
|---|
앞 예제의 정보를 이용해, Stella Baghurst의 근로소득이 450,000유로로 예상되고 이자소득 60,000유로와 배당 100,000유로를 받는다고 할 때 다음 두 경우에 각각 내야 할 세금을 계산하라. 1. 투자소득에 대한 세제 혜택이 없는 경우 2. 이자소득 중 25,000유로가 비과세이고, 배당에는 소득수준과 관계없이 20%의 우대세율이 적용되는 경우 |
| 답: 경우 1 |
| 모든 소득이 똑같이 취급되므로 610,000유로(=450,000+60,000+100,000) 전체에 대한 세금을 계산하면 된다. 3열을 이용해 간편하게 계산하면 세금은 185,000+50%×(610,000-500,000) = 240,000유로이며, 총소득 대비 평균세율은 240,000/610,000 = 39.34%다. |
| 답: 경우 2 |
근로소득 = 450,000유로 과세 대상 이자소득 = 60,000유로 – 25,000유로 = 35,000유로 총 과세소득 = 485,000유로 누진세 계산: 처음 100,000유로 = 25,000유로(누진세율표 이용), 나머지 385,000유로×40% = 154,000유로 배당소득 100,000유로×20% = 20,000유로 총 납부세액 = 199,000유로, 평균세율 = 199,000/610,000 = 32.62% |
세금이 투자수익률에 미치는 영향 (Impact of Taxes on Investment Returns)
소득에 매년 세금을 매기는 방식을 발생주의 과세(accrual tax)라고 한다. 그 대안은 이연과세(deferred tax), 즉 이연 기준 과세로, 납부할 세금을 미래 시점으로 미루는 방식이다. 배당과 이자소득은 보통 발생주의 기준으로, 자본이득은 보통 이연 기준으로 과세된다.
교수 노트(PROFESSOR'S NOTE)
여기서 쓰는 '이연(deferred)'이라는 말은 회계상의 이연법인세 개념과 전혀 관계가 없다.
세전수익률을 R, 세율을 tx라고 하면, 통화 기준 투자 단위당 T년 후의 최종가치는 다음과 같다.
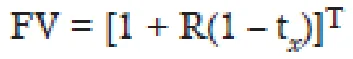
세금이 있을 때와 없을 때 투자의 미래가치를 비교하면 세금저항(tax drag)을 구할 수 있다. 세금저항이란 세금이 투자의 순수익률에 미치는 부정적 효과를 말한다.
| 예제: 세금저항 |
|---|
Stella Baghurst는 모든 유형의 소득에 25%의 단일세율이 적용되는 국가에서 50,000유로를 투자하고 있다. 이 투자에서는 20년의 투자기간 동안 매년 8%의 소득이 발생할 것으로 예상되며, 이 수익에는 매년 세금이 부과된다. 1. 20년 후 세후 예상 자산은 얼마인가? 2. 잠재적 투자이득 가운데 세금으로 사라지는 비율(즉 세금저항)은 얼마인가? 3. 다른 변수는 모두 같고 투자기간만 30년이라면 세금저항은 얼마인가? |
| 답: |
1. 투자는 연 8%씩 성장하지만 그중 25%는 매년 세금으로 빠져나가고 나머지는 재투자된다. 세후 최종가치는 다음과 같다. 50,000유로×[1+0.08(1-0.25)]^20 = 160,357유로 2. 세금이 없다면 투자는 다음 금액까지 불어났을 것이다. 50,000유로×[1+0.08]^20 = 233,048유로 세금 때문에 투자의 최종가치가 233,048-160,357=72,691만큼 줄었으며, 이는 잠재수익의 72,691/(233,048-50,000)=39.7%에 해당하는 세금저항이다. 세금저항 39.7%가 세율 25%보다 큰 것은 매년 25%씩 잃는 효과가 최종가치에 복리로 누적되기 때문이다. 3. 세금이 없다면 투자는 다음 금액까지 불어났을 것이다. 50,000유로×[1+0.08]^30 = 503,133유로 세금이 있다면 투자의 가치는 다음과 같다. 50,000유로×(1+0.08(1-0.25))^30 = 287,175유로 세금 때문에 잠재적 투자수익이 503,133-287,175=215,958만큼 줄었으며, 이는 215,958/(503,132-50,000)=47.7%의 세금저항에 해당한다. |
세금저항은 특히 기간이 길수록 투자수익률에 상당한 영향을 미칠 수 있다. 또한 세전수익률이 높을수록 그 영향이 상대적으로 더 커진다.
과세이연의 영향 (Impact of Tax Deferral)
자본이득은 보통 이연 기준으로 과세되므로 세금저항이 더 작다. 가격상승분은 자산을 매도해 이득이 실현될 때까지 과세되지 않는다. 따라서 매년 발생하는 이득은 사실상 과세 시점인 투자기간 말까지 세금 없이 쌓인다.
최초 투자 단위당 미래가치는 다음과 같이 계산할 수 있다.
FV = (1+R)^T – [(1+R)^T – 1]×tcg
이 식을 정리하면 다음과 같다.
FV = (1+R)^T(1–tcg) + tcg
교수 노트(PROFESSOR'S NOTE)
첫 번째 공식이 계산 논리를 더 분명하게 보여준다. 투자 가치는 매년 R%씩 불어나고(첫째 항), 초기가치 1을 넘는 부분에 자본이득세율로 세금이 매겨진다(둘째 항). 외운 공식을 그대로 적용하기보다 이 논리를 따르는 편이 더 안전할 수 있다. 그래야 답이 타당한지 스스로 점검할 수 있기 때문이다.
| 예제: 과세이연 |
|---|
| Stella Baghurst는 모든 유형의 소득과 투자수익에 25%의 단일세율이 적용되는 국가에서 50,000유로를 투자하고 있다. 이 투자는 20년의 투자기간 동안 연 8%의 수익률을 낼 것으로 예상된다. 수익은 전부 자본이득의 형태이며, 20년 말에 자산을 매도할 때 받게 된다. 20년 후 Baghurst의 세후 예상 자산은 얼마이며, 세금저항은 얼마인가? |
| 답: |
FV = 50,000유로×1.08^20 – (50,000유로×1.08^20 – 50,000유로)×25% = 187,286유로 세금이 없다면 앞 예제에서처럼 투자는 233,048유로까지 불어났을 것이다. 세금으로 사라진 잠재수익은 233,048-187,286=45,762이며, 이는 45,762/(233,048-50,000)=25%의 세금저항에 해당한다. |
지금까지의 예제에서 드러난 이연과세와 발생주의 과세의 중요한 특징을 요약하면 다음과 같다.
-
모든 수익이 투자기간 말에 과세되면(즉 자본이득세가 이연되는 경우) 세금저항은 세율과 같다.
-
매년 과세되는 경우, 투자수익률이 높을수록 세금저항이 커진다.
-
매년 과세되는 경우, 기간이 길수록 세금저항이 커진다.
따라서 채권처럼 매년 과세되는 일부 장기투자는 세금 때문에 최종가치가 크게 줄어드는 타격을 입는다.
많은 국가에서 세제혜택계정을 이용할 수 있다. 세제혜택계정은 본질적으로 투자에 적용해 특정 세금을 이연하거나 피할 수 있게 해 주는 세금 래퍼(tax wrapper)다. 그 예로는 은퇴 투자 플랜이 있는데, 이 플랜에서는 미래의 일정 시점까지 소득이나 가격상승을 통해 투자가 비과세로 불어날 수 있다. 이 역시 과세이연의 한 예로, 앞서 설명했듯이 세금저항이 세율 수준으로 줄어든다.
취득원가가 자본이득에 미치는 영향 (Impact of Basis on Capital Gains)
기준가(basis), 취득원가(cost basis), 세무상 기준가(tax basis)는 모두 자본이득세를 계산할 때 기준이 되는 투자의 최초 가치를 가리키는 용어다. 예를 들어 현재 가치가 20,000파운드인 주식이라도 매입가는 5,000파운드였을 수 있다. 이 주식을 몇 년 뒤 30,000파운드에 팔 것으로 예상한다면, 이득은 10,000파운드가 아니라 25,000파운드가 된다. 사실상 세무상 기준가가 낮은 투자에는 아직 과세되지 않은 세금 부채가 숨어 있어서, 투자를 매도해 이득을 실현할 때까지 계속 쌓여 간다.
이 효과는 현재가치 대비 취득원가의 비율인 조정계수 B를 적용해 미래가치 공식에 반영할 수 있다. 이 예에서 B = 5,000/20,000 = 0.25다.
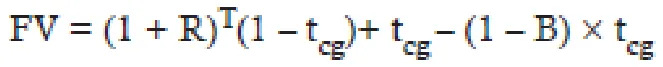
이 식을 정리하면 다음과 같다.
FV = (1+R)^T(1–tcg) + B×tcg
교수 노트(PROFESSOR'S NOTE)
공식이 조금 복잡해 보이기 시작하지만, 첫 번째 식에 새로 붙은 마지막 항은 현재가치와 세무상 기준가의 차이, 즉 아직 과세되지 않은 이득 15,000(20,000-5,000, 또는 0.75×20,000)에 대한 세금을 나타낼 뿐이다. 두 번째 식은 이를 정리한 것이다. 하지만 공식을 쓰지 않더라도 숫자를 논리적으로 대입하면 언제든 최종 답에 도달할 수 있다. 다음 예제에서 직접 해 보라.
| 예제: 세무상 기준가 |
|---|
| Stella Baghurst가 보유한 50,000유로 투자의 취득원가는 20,000유로다. 나머지 조건은 앞 예제와 모두 같다. 즉 가격상승률은 연 8%, 투자기간은 20년, 세금은 이연 기준으로 25%다. Baghurst 투자의 세후가치와 세금저항을 계산하라. |
| 답: |
FV = 50,000유로×{(1.08)^20(1-0.25)+0.25-[1-(20,000/50,000)]×0.25} = 179,786 세금이 없다면 최종가치는 (앞에서 계산했듯이) 233,048유로다. 세금으로 사라진 잠재수익은 233,048-179,786=53,262이며, 이는 53,262/(233,048-50,000)=29.1%의 세금저항에 해당한다. 세금저항이 세율보다 높은 것은 앞으로 생길 이득뿐 아니라 이미 취득원가를 넘어선 30,000유로의 이득에도 세금이 부과되기 때문이다. 미래가치를 세전 최종가치에서 취득원가 초과분에 대한 세금을 빼는 방식으로 계산하는 편이 더 논리적일 수 있다. 다음과 같이 계산하면 더 직관적이다. FV = 50,000×(1.08)^20 – (50,000×1.08^20–20,000)×25% = 179,786유로 |
인플레이션의 영향 (Impact of Inflation)
투자가 명목 기준으로는 불어나더라도, 인플레이션 때문에 투자를 실현하는 시점의 구매력은 상당히 줄어들 수 있다. 실제 구매력을 바탕으로 충분한 정보에 근거한 결정을 내리려면 투자 대안들의 실질 세후가치를 따져 보는 것이 유용하다. 세금은 실질 가격상승이 아니라 명목 가격상승에 부과되므로, 인플레이션은 장기 이득을 잠식하는 세금의 효과를 더 키운다. 다시 말해 자산 가격의 상승이 인플레이션을 따라잡는 수준에 그치더라도 그 상승분은 이득으로 과세된다.
교수 노트(PROFESSOR'S NOTE)
5년간 2% 인플레이션의 효과를 반영해 미래가치를 조정하라는 문제가 나오면, 할인 방식을 써서 (1+0.02)^5로 나눌 수도 있고, 매년 2%씩 차감(즉 0.98을 곱함)할 수도 있다. 두 방식의 답은 약간 다르며, 기간이 길수록 그 차이가 커진다. 그러나 커리큘럼 예제에서는 두 방식이 모두 쓰이므로 서술형 문제에서는 어느 쪽이든 정답으로 인정되어야 한다. 이 책의 예제에서는 전자의 방식을 사용한다. 실무에서는 인플레이션처럼 불확실한 변수를 장기간에 걸쳐 추정하므로, 두 방식의 차이는 예측 불확실성에 비하면 미미하다.
| 예제: 인플레이션의 영향 |
|---|
| 앞 예제의 정보를 이용하고 장기 평균 인플레이션율을 연 3%로 가정할 때, 20년 후 Stella Baghurst의 예상 자산은 실질(구매력 조정) 세후 기준으로 얼마인가? |
| 답: |
앞 예제에서 명목 세후 투자가치는 179,786유로였다. 3% 인플레이션의 효과를 반영하려면 이 금액을 20년간 3%로 할인한다. FVinf,after tax = 179,786유로/(1.03)^20 = 99,543유로 최초 투자액이 50,000유로이므로 실질 기준으로도 여전히 이득이다. 그러나 이 결과는 인플레이션이 비교적 낮은 수준이라도 20년 후의 179,786유로가 오늘의 179,786유로와 같은 구매력을 갖지 못한다는 점을 잘 보여준다. |
특히 장기투자에서는 인플레이션 때문에 자산의 상당 부분을 잃을 수 있다. 인플레이션은 채권투자의 수익을 실질 기준으로 깎아내리므로 채권투자에 특히 해롭다.
서로 다른 수익원에 대한 세금의 영향 (The Impact of Tax on Different Sources of Return)
소득과 자본이득은 과세 방식이 다르므로, 두 수익원을 모두 창출하는 투자에 대해서는 세금의 영향을 함께 따져 볼 수 있다. 다음 공식은 소득이 발생주의로 과세되고(세율 tX) 자본이득은 실현 시점에 과세될 때(세율 tCG) T년 후 투자 1단위의 미래가치(FV)를 나타낸다. 단순화를 위해 취득원가는 시장가치와 같다고 가정한다. 또한 실제로는 시간이 지나면서 모든 변수가 바뀔 수 있으므로, 이 방법은 실제 결과에 대한 합리적인 근사치로 받아들여야 한다.
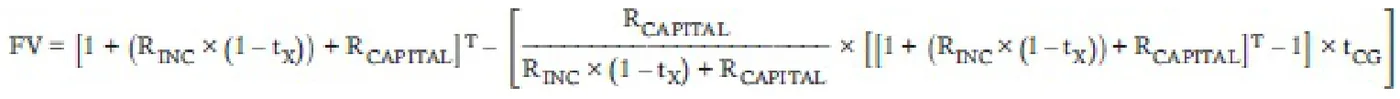
공식이 복잡해 보이지만 논리만 분명히 기억해 두면 된다. 첫째 항은 소득에 대한 세금을 뗀 뒤, 자본이득세를 적용하기 전까지 투자가 불어난 금액이다. 둘째 항은 가치 증가분 가운데 자본이득에서 비롯된 비율을 따로 떼어 자본이득세율로 과세한다. 다음 예제는 이 논리를 적용하면서 세금저항(tax drag) 계산까지 함께 다룬다.
| 종합 예제 (COMPREHENSIVE EXAMPLE) |
|---|
Stella Baghurst는 포트폴리오에 200,000유로를 투자하고 있으며, 이 포트폴리오에서는 연 3%의 명목 배당소득과 연 6%의 명목 가격상승이 예상된다. 배당소득에는 매년 20%의 세금이 부과되고, 자본이득에도 15년 후 실현될 때 20%의 세금이 부과된다. 이 계산에서 인플레이션의 영향은 무시한다. 1. 15년 후 세후 기준 예상 자산은 얼마인가? 2. 배당소득이 6%이고 연간 가격상승이 3%라면 15년 후 세후 기준 예상 자산은 얼마인가? 3. 두 시나리오 각각의 세금저항(tax drag)은 얼마인가? |
| 답: |
1. 자본이득세를 고려하기 전, 이 투자의 수익률은 연 8.4%다[6%+3%×(1-0.2)]. 이 중 가격상승분이 차지하는 비중은 71.4%(6%/8.4%)이며, 이것이 이득 가운데 자본이득세가 부과될 부분의 비율이다. 따라서 미래가치 공식의 첫째 항은 (1+0.084)^15 = 3.353이다. 가치 증가분은 3.353-1 = 2.353이다. 이 중 71.4%가 자본이득으로 과세되므로(즉 71.4%×2.353×20% = 0.336), 소득세와 자본이득세를 모두 반영한 순미래가치는 3.353-0.336 = 3.017이 된다. 이 계수를 투자금 200,000유로에 적용하면 세후 미래가치는 603,379유로다. 2. 자본이득세를 고려하기 전, 이 투자의 수익률은 연 7.8%다[3%+6%×(1-0.2)]. 이 중 가격상승분이 차지하는 비중은 38.5%(3%/7.8%)이며, 이것이 이득 가운데 자본이득세가 부과될 부분의 비율이다. 따라서 미래가치 공식의 첫째 항은 (1+0.078)^15 = 3.085이다. 가치 증가분은 3.085-1 = 2.085이다. 이 중 38.5%가 자본이득으로 과세되므로(즉 38.5%×2.085×20% = 0.160), 소득세와 자본이득세를 모두 반영한 순미래가치는 3.085-0.160 = 2.925가 된다. 이 계수를 투자금 200,000유로에 적용하면 세후 미래가치는 584,958유로다. 3. 세금이 전혀 없다면 1유로당 미래가치는 (1.09)^15 = 3.642이고, 이득은 2.642다. 시나리오 1의 순미래가치 계수는 3.017이었으므로, 세금 때문에 잃은 세전 이득의 비율은 (3.642-3.017)/2.642 = 23.7%다. 시나리오 2의 순미래가치 계수는 2.925였으므로, 세금 때문에 잃은 비율은 (3.642-2.925)/2.642 = 27.2%다. 시나리오 2의 세금저항이 더 큰 것은 수익 가운데 발생주의 기준으로 매년 과세되는 소득(배당)의 비중이 더 높기 때문이다. |
MODULE QUIZ 9.4
1. Consider an investor with employment income of EUR 150,000, realized capital gains of EUR 100,000, and dividend income of EUR 25,000. Assume that all sources of income are treated equally, using the tax rates as follows:
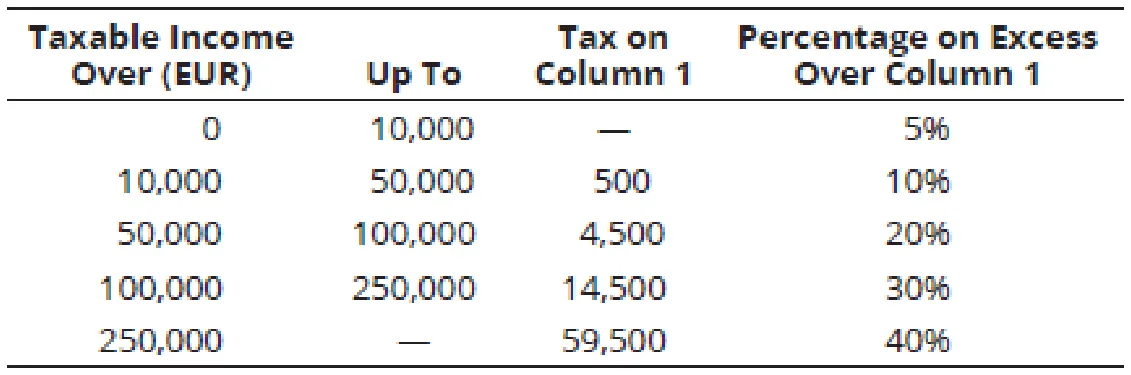
The investor’s average tax rate is closest to:
A. 25%.
B. 30%.
C. 40%.
2. Using the same information in Question 1, but assuming dividend income is exempt from tax and capital gains are taxed at 20% for all income levels, what is the total tax liability?
A. EUR 29,500.
B. EUR 49,500.
C. EUR 65,000.
3. Under a progressive tax regime, the average tax rate for a taxpayer in a high band will be:
A. less than the marginal rate.
B. equal to the marginal rate.
C. greater than the marginal rate.
4. With accrual tax on investment income, the tax drag:
A. is higher than the applied tax rate.
B. decreases for higher rates of return.
C. increases for shorter investment periods.
5. An investment has a market value of GBP 80,000 and a cost basis of GBP 20,000. If price appreciation is 7% per year and the tax on capital gains is 30%, the expected after-tax investment value in GBP in 10 years is closest to:
A. GBP 80,000.
B. GBP 116,000.
C. GBP 134,000.
6. Which of the following statements regarding the impact of inflation on after-tax investment returns is least accurate?
A. Inflation has a greater eroding impact on after-tax gains than on annual income.
B. As long as the gap between the nominal return and the inflation rate is the same,
the impact of inflation on returns is the same.
C. Tax-advantaged accounts provide protection against the effects of taxation, but
not against the loss of purchasing power caused by inflation.
7. An investment of \$500,000 is expected to provide an annual nominal income yield of 3% and annual nominal price appreciation of 5%. The tax on both sources of return is 25%, with taxes on income being applied on an accrual basis. The capital gain will be taxed at the end of the 20-year investment horizon. What is the tax drag on the investment?
A. 30.9%.
B. 32.1%.
C. 34.6%.
정답 (Module Quiz 9.4 Answer)
*영문 원문 (English Original)*
1. A Column 3 can be used as a shortcut, or you can work through each slice of income individually. As all sources are treated equally, the total taxable income is EUR 275,000. Therefore, the tax is 59,500 + 40% × (275,000 – 250,000) = EUR 69,500.
If done by income slice, the calculation is 5% × 10,000 + 10% × (50,000 – 10,000) + 20% × (100,000 – 50,000) + 30% × (250,000 – 100,000) + 40% × (275,000 – 250,000) = EUR 69,500. The average tax rate is 69,500 / 275,000 = 25.3%. Take care not to confuse marginal tax rates (the other answer choices) with the average tax rate. (LOS 9.d)
2. B Employment income of EUR 150,000 will be taxed first, giving a tax of 14,500 + (150,000 – 100,000) × 30% = EUR 29,500.
To this will be added 20% of the EUR 100,000 capital gain, giving a total tax liability of EUR 49,500. (LOS 9.d)
3. A Under a progressive system, the tax rate increases as taxable income increases. Therefore, as a taxpayer moves up the tax band, they move into higher marginal tax rates—but some of the income remains taxed at a lower rate, pulling the average rate below the marginal rate. (LOS 9.d)
4. A Tax drag increases with higher rates of return and longer investment periods, due to the compounding nature of the tax charge on returns. This compounding effect means that the proportion of potential returns lost to tax exceeds the tax rate. (LOS 9.d)
5. B The gain that will be taxed is the difference between GBP 80,000 × (1.07)10 and the cost basis of GBP 20,000, which equals GBP 137,372—taxed at 30%, to give a tax liability of GBP 41,212.
The final value = 80,000 × (1.07)10 –41,212 = GBP 116,160.
This can also be worked out from the formula (1.07)10 (1 – 0.3) + 0.3 × 0.25 = 1.452, where 0.25 is the basis as a ratio (B) of 20,000 / 80,000. This is applied to the investment of GBP 80,000 to give 80,000 × 1.452 = GBP 116,160. (LOS 9.d)
6. B If nominal returns are, for example, 3%, with inflation at 0%, the real return is 3% and inflation will not affect returns. However, if nominal returns are 7% and inflation is 4%, the real return is still 3%, but inflation will erode purchasing power. Note that tax liabilities are levied on nominal price appreciation rather than real price appreciation. As a result, inflation exacerbates the eroding impact of taxes on the long-term increase and preservation of real purchasing power. The implication here is that the greater the inflation rate, the more the loss of purchasing power, even if the real return remains 3%. The other two statements are accurate. (LOS 9.d)
7. A The annual return before calculating capital gains tax is 7.25% [5% + 3% × (1 – 0.25)]. The price appreciation element is, therefore, 69.0% of this return (5.0% / 7.25%), and this represents the proportion of the gain that will be subject to capital gains tax. Therefore, the first term of the FV formula is (1 + 0.0725)20 = 4.055. The growth in value is 4.055 – 1 = 3.055. Of this, 69.0% will be taxed as capital gains (i.e., 69% × 3.055 × 25% = 0.527). Therefore, the net future value after both income and capital gains tax will be 4.055 – 0.527 = 3.528. With no tax, the FV per \$1 would be (1.08)20 = 4.661, representing a gain of 3.661. The loss in value due to tax is 1.133 (4.661 – 3.528). As a proportion of the untaxed gain of 3.661, this is a tax drag of 1.133 / 3.661 = 30.9%. Note that for this question, the actual investment amount does not impact the tax drag calculation, so it is easier to work in FV factors to make the numbers easier to work with. (LOS 9.d)
*한글 번역 (Korean Translation)*
1. A. 3열을 이용해 간편하게 계산할 수도 있고, 소득 구간별로 하나씩 계산할 수도 있다. 모든 소득원이 똑같이 취급되므로 총과세소득은 275,000유로다. 따라서 세금은 59,500+40%×(275,000-250,000) = 69,500유로다.
소득 구간별로 계산하면 5%×10,000 + 10%×(50,000-10,000) + 20%×(100,000-50,000) + 30%×(250,000-100,000) + 40%×(275,000-250,000) = 69,500유로다.
평균세율은 69,500/275,000 = 25.3%다. 한계세율(나머지 보기)과 평균세율을 혼동하지 않도록 주의하라. (LOS 9.d)
2. B. 근로소득 150,000유로에 먼저 과세하면 세금은 14,500+(150,000-100,000)×30% = 29,500유로다.
여기에 자본이득 100,000유로의 20%를 더하면 총 납부세액은 49,500유로가 된다. (LOS 9.d)
3. A. 누진세 체계에서는 과세소득이 늘어날수록 세율이 높아진다. 따라서 납세자가 상위 세율 구간으로 올라갈수록 한계세율은 높아지지만, 소득의 일부는 여전히 낮은 세율로 과세되므로 평균세율은 한계세율보다 낮아진다. (LOS 9.d)
4. A. 수익에 대한 과세는 복리로 누적되는 성격이 있으므로 수익률이 높고 투자기간이 길수록 세금저항이 커진다. 이러한 복리효과 때문에 세금으로 잃는 잠재수익의 비율이 세율보다 커진다. (LOS 9.d)
5. B. 과세 대상 이득은 80,000파운드×(1.07)^10과 취득원가 20,000파운드의 차이인 137,372파운드다. 여기에 30%의 세율이 적용되어 납부세액은 41,212파운드가 된다.
최종가치 = 80,000×(1.07)^10 - 41,212 = 116,160파운드
이는 공식 (1.07)^10(1-0.3)+0.3×0.25 = 1.452로도 구할 수 있다. 여기서 0.25는 기준가를 비율로 나타낸 값(B), 즉 20,000/80,000이다. 이 계수를 투자금 8만 파운드에 적용하면 80,000×1.452 = 116,160파운드가 나온다. (LOS 9.d)
6. B. 예를 들어 명목수익률이 3%이고 인플레이션이 0%라면 실질수익률은 3%이고 인플레이션은 수익률에 영향을 주지 않는다. 그러나 명목수익률이 7%이고 인플레이션이 4%라면 실질수익률은 똑같이 3%이지만 인플레이션이 구매력을 잠식한다. 세금은 실질 가격상승이 아니라 명목 가격상승에 부과된다는 점에 유의하라. 그 결과 인플레이션은 실질 구매력을 장기적으로 늘리고 지키는 데 세금이 미치는 잠식 효과를 더욱 키운다. 즉 실질수익률이 3%로 같더라도 인플레이션율이 높을수록 구매력 손실은 커진다. 나머지 두 서술은 옳다. (LOS 9.d)
7. A. 자본이득세를 계산하기 전 연간 수익률은 7.25%다[5%+3%×(1-0.25)]. 이 중 가격상승분이 차지하는 비중은 69.0%(5.0%/7.25%)이며, 이것이 이득 가운데 자본이득세가 부과될 부분의 비율이다. 따라서 미래가치 공식의 첫째 항은 (1+0.0725)^20 = 4.055다. 가치 증가분은 4.055-1 = 3.055다. 이 중 69.0%가 자본이득으로 과세되므로(즉 69%×3.055×25% = 0.527), 소득세와 자본이득세를 모두 반영한 순미래가치는 4.055-0.527 = 3.528이 된다. 세금이 전혀 없다면 1달러당 미래가치는 (1.08)^20 = 4.661이고, 이득은 3.661이다. 세금 때문에 줄어든 가치는 1.133(4.661-3.528)이다. 이를 세금이 없을 때의 이득 3.661에 대한 비율로 나타내면 세금저항은 1.133/3.661 = 30.9%다. 이 문제에서는 실제 투자금액이 세금저항 계산에 영향을 주지 않으므로, 미래가치 계수로 계산하는 편이 숫자를 다루기 쉽다. (LOS 9.d)
Module 9.5: 개인투자자와 투자정책서 (Individual Investors and Investment Policy Statements)
LOS 9.e: 개인 고객과 기관 고객의 차이를 논하고, 개인 고객에게 적합한 투자정책서를 작성한다.
투자정책서(IPS)는 개인 고객의 투자목표, 위험허용도, 투자기간, 유동성 선호와 그 밖의 선호나 제약조건을 문서로 정리한 것이다. 개인자산관리자는 이 정보를 바탕으로, 현재의 자본시장 상황을 고려해 고객의 투자포트폴리오를 구성한다.
개인 고객의 IPS는 일반적으로 다음 영역을 다룬다.
- 고객 배경과 투자목표
핵심 투자변수
포트폴리오 자산배분
포트폴리오 관리와 실행
개인자산관리자의 의무와 책임
고객 배경과 투자목표 (Client Background and Investment Objectives)
개인 고객의 배경 정보는 자산관리자가 고객에 관해 수집한 개인 정보, 재무 정보, 세금 정보(이 리딩의 앞부분에서 다룸)에서 얻는다. 고객 배경을 파악하는 과정에서 개인자산관리자는 고객 투자포트폴리오의 모든 구성 요소뿐 아니라, 고객이 포트폴리오 밖에 보유하고 있을 수 있는 다른 금융자산(예: 다른 자산관리자에게 맡긴 자산)과 외부에서 들어오는 현금흐름(예: 확정급여형 연금)까지 파악해야 한다.
앞에서 보았듯이 고객에게는 계획된 재무목표와 계획되지 않은 재무목표가 있을 수 있고, 이러한 목표는 지속적일 수도 있고 일회성일 수도 있다. 개인자산관리자는 고객과 함께 투자목표를 가능한 한 계량화하고, 목표끼리 상충하면 이를 조율해야 한다. 고객의 목표가 여러 개라면 자산관리자는 고객이 이를 주목표와 부목표로 나누어 우선순위를 정하도록 도울 수 있다.
앞서 논의했듯이 자산관리자는 자본충분성(또는 자본필요) 분석을 활용해 고객이 재무목표를 달성할 가능성을 판단할 수 있고, 필요하면 고객이 목표를 더 현실적으로 수정하도록 도울 수 있다.
| 시험 팁(For the Exam): 과거 시험에서는 IPS를 작성할 때 위험 목표와 수익 목표를 명시하라는 문제가 출제되었다. 이 리딩에서는 투자목표를 위험허용도와 따로 작성해야 하며, 위험허용도는 투자변수 항목에서 다룬다. |
|---|
| 예제: 고객 투자목표 작성 |
|---|
William Elam은 최근 아버지의 유산에서 현금 75만 달러를 상속받았고, 투자 자문을 받으려고 Alan Schneider, CFA를 찾아왔다. William과 아내 Elizabeth는 둘 다 30세다. William은 공장 근로자로 일하며 연봉은 5만 달러다. 본인과 가족 모두 건강보험을 전액 보장받지만, 회사의 확정급여형 연금플랜에는 기여금을 내지 않고 있으며 회사의 다른 은퇴급여에 대해서도 아직 수급권이 확정되지 않았다. Elizabeth는 유아교육 교사로 연봉은 3.8만 달러다. Elizabeth는 아주 최근에야 과세이연형 403(b) 은퇴저축계좌를 개설했다. 부부에게는 8세, 5세, 3세인 세 자녀가 있다. 부부는 소액의 저축계좌를 갖고 있고, Elizabeth의 은퇴계좌 말고는 투자자산이 없으며, 신용카드 부채가 2만 달러 있다. 면담에서 William은 다음과 같이 말한다. "5인 가족이라 부부 급여를 합쳐야 생활비를 겨우 감당합니다. 급여와 지출 모두 인플레이션율만큼만 늘어난다고 가정하는 것이 안전할 겁니다." "새로 생긴 이 재산을 지금의 생활수준을 높이는 데 쓰고 싶지는 않습니다. 그보다는 투자포트폴리오를 불려서 아이들을 대학에 보내고, 30년 뒤 일을 그만두었을 때 은퇴 생활 자금으로 쓰고 싶습니다." "나중에 아이들을 위한 신탁기금도 만들고 싶습니다." Schneider가 William의 IPS 중 투자목표 섹션을 작성할 때 고려해야 할 핵심 사항은 무엇인가? |
| 답: |
William의 투자포트폴리오는 자녀들의 대학 학비를 대고, William과 Elizabeth의 은퇴 자금을 마련하며, 자녀들을 위한 신탁기금을 설립하는 데 목적이 있다. William은 상속받은 재산을 현재 생활수준을 높이는 데 쓰고 싶지 않다고 밝혔다. William과 Elizabeth의 소득은 인플레이션을 감안해도 생활비를 충당하므로, (신용카드 부채를 즉시 갚는 것을 제외하면) 투자포트폴리오에서 자금을 인출하기 시작하는 시점은 약 10년 뒤 자녀들이 대학에 들어갈 때다. 자녀들의 대학 학비를 낸 뒤에는 자녀들을 위한 신탁기금을 설립하고 은퇴 자금을 대기 위해 투자포트폴리오에서 자금을 인출해야 한다. Schneider는 Elam 부부가 여러 투자목표를 계량화하고 우선순위를 정하도록 도와야 한다. 또한 자본충분성 분석을 활용해 현재 투자포트폴리오 규모로 이처럼 상충하는 목표들을 달성할 가능성을 판단할 수 있다. 자본충분성 분석 결과 현재 목표를 뒷받침하기 어렵다면, 부부가 목표를 재평가하고 수정하도록 도와야 한다. |
핵심 투자변수 (Key Investment Parameters)
이 섹션에서는 고객의 위험허용도, 투자기간, 투자 선호, 제약조건을 다룬다.
위험허용도. 앞서 논의했듯이 위험허용도는 투자위험을 받아들이려는 고객의 의지와 능력을 함께 고려한다. 일반적으로 고객은 더 중요한 목표에 대해서는 위험허용도가 낮고, 우선순위가 낮은 목표에 대해서는 위험허용도가 더 높다. 목표가 얼마나 가까운지도 추가로 고려해야 하는데, 단기 목표에는 장기 목표보다 낮은 위험허용도가 적용된다. 고객의 위험허용도를 평가하는 과정(예: 설문지나 대화, 또는 둘 다)도 이 섹션에서 다룬다.
투자기간. 투자기간은 흔히 구체적인 기간보다는 범위(예: 장기 투자기간은 15년 초과, 단기 투자기간은 10년 미만)로 나타낸다. 목표가 여러 개인 고객은 목표마다 투자기간이 다를 수도 있다.
| 예제: 투자기간 |
|---|
| 앞 예제에서 Schneider는 William의 투자기간을 어떻게 기술해야 하는가? |
| 답: |
| William에게는 투자기간이 서로 다른 여러 목표가 있다. 자녀들의 대학 학비 마련과 관련된 투자기간은 10년을 넘는다. 자녀들이 대학을 마친 뒤 신탁기금을 설립한다고 가정하면, 이 목표의 투자기간은 20년을 넘을 가능성이 높다. 마지막으로 은퇴 자금 마련과 관련된 투자기간은 30년을 넘는다. |
자산군 선호. 이 섹션에는 고객 포트폴리오에 편입할 수 있는 자산군(또는 반대로 고객에게 적합하지 않은 자산군)을 각 자산군의 위험-수익 특성과 함께 나열해야 한다.
유동성 선호. '고객 배경과 목표' 섹션에서 명시하지 않은 유동성 필요(예: 현금 준비금의 필요성)를 여기에 기재해야 한다. 개인자산관리자는 특정 자산군에 대한 투자를 제한할 수 있는 유동성 선호도 함께 기재해야 한다(예: 고객이 배당소득을 선호한다면 소형 성장기업 주식에는 투자하지 못할 수 있다).
그 밖의 투자 선호. 고유한 선호의 예로는 (과거 직장이나 상속으로 인해 보유하게 된) 단일 주식의 집중 포지션과 윤리적 투자를 들 수 있다.
제약조건. 고객의 제약조건은 개인자산관리자가 고객 포트폴리오에 활용할 투자 대상이나 전략의 선택을 제한한다(예: 윤리적 투자에 대한 고객의 선호).
시험 팁(For the Exam): 대부분의 경우 고객의 투자변수와 관련된 정보는 지문(vignette)에 모두 주어진다. 전형적인 문제에서는 앞서 언급한 투자변수를 10~12분 안에 모두 다루라고 요구할 수 있다. 각 변수에 대해 지문의 관련 사실을 근거로 간략하고 사실에 입각한 답을 제시해야 한다. 특정 변수에 대해 다룰 사항이 없다면 답을 비워 두지 말고, 해당 사항이 없다고 답안에 명시하라. 반대로 특정 투자변수만 다루라고 요구하면서 변수별로 더 많은 시간을 배정하는 문제도 있다. 이 경우에는 요구한 내용만 다루되 답을 더 자세히 작성하라. |
|---|
포트폴리오 자산배분 (Portfolio Asset Allocation)
이 섹션에서는 개인자산관리자가 고객의 투자포트폴리오에 적용할 자산배분 방식을 설명한다. 전략적 자산배분은 자산군별 장기 목표 배분을 나타내며, 포트폴리오는 이 목표 배분을 유지하도록 주기적으로 리밸런싱된다. 전술적 자산배분은 능동적 운용전략으로, 보통 구체적인 목표 배분 비율 대신 자산군별 허용 범위를 정한다.
포트폴리오 관리와 실행 (Portfolio Management and Implementation)
개인자산관리자가 고객의 투자포트폴리오를 계속해서 효과적으로 관리하려면 다음 사항에 대한 명확한 지침이 필요하다.
재량권. 재량권은 개인자산관리자가 고객의 사전 승인 없이 투자 행위를 할 수 있는 권한을 규정한다. 자산관리자에게 완전한 재량을 주는 고객도 있지만, 재량권을 미리 정한 행위(예: 자산군별로 합의한 범위에 맞춰 포트폴리오를 리밸런싱하는 것)로 제한하기를 원하는 고객도 있다. 비재량 서비스를 제공하는 자산관리자는 투자를 권고할 수는 있지만, 고객의 승인 없이 그 권고를 실행할 수는 없다.
리밸런싱. 고객의 투자포트폴리오를 어떤 방식으로 리밸런싱할지 IPS에 명확히 밝혀야 한다. 시간 기준 리밸런싱(예: 분기별, 반기별, 연간 리밸런싱)은 실제 자산군 비율이 목표 비율에서 얼마나 벗어났는지를 고려하지 않는다. 반면 임계값 기준 리밸런싱은 실제 자산군 비중이 목표 비중에서 미리 정한 폭만큼 벗어나면 포트폴리오를 리밸런싱하는 방식이다.
전술적 변경. IPS에는 개인자산관리자에게 전술적 자산배분을 변경할 재량권이 있는지 명확히 밝혀야 한다. 또한 IPS에는 자산군별 허용 비중 범위와, 전술적 변경을 할 때 매니저가 상한이나 하한을 어디까지 넘어설 수 있는지도 명확히 정해야 한다.
실행. 이 섹션에서는 허용되는 투자 수단(예: 사내·외부 운용역 활용, ETF, 뮤추얼펀드)과 투자결정을 위한 실사 절차에 관한 정보를 다룬다.
개인자산관리자의 의무와 책임 (Duties and Responsibilities of the Private Wealth Manager)
이 섹션에서는 고객의 투자목표 달성을 돕기 위한 개인자산관리자의 일반적인 책임을 자세히 기술한다. 주요 책임은 다음과 같다.
-
IPS 수립과 검토(검토 주기 포함)
-
투자 대안의 권고 또는 선택, 투자포트폴리오의 자산배분 구성
-
포트폴리오 모니터링과 리밸런싱
-
포트폴리오 실행 비용 모니터링
-
제3자 서비스 제공자 모니터링
-
포트폴리오 성과 보고
-
세금 및 재무제표 보고
-
위임장(proxy) 투표
IPS 부록 (IPS Appendix)
이 섹션에는 IPS의 다른 섹션보다 대체로 더 자주 바뀌는 항목의 세부 내용이 들어가며, 그 예는 다음과 같다.
-
모형화된 포트폴리오 성과. 일반적으로 여러 투자기간에 걸쳐 나올 수 있는 포트폴리오 결과의 범위와 특정 백분위수에서의 수익률 분포를 제시한다.
-
자본시장 기대치. 개인자산관리자가 고객 포트폴리오에 편입할 수 있는 자산군의 기대수익률, 위험, 상관관계를 다룬다.
다음 예제는 개인 고객의 IPS가 시험에 어떤 식으로 출제될 수 있는지 보여준다. 서술형 문제는 그 성격상 인정되는 답을 작성하는 데 어느 정도 재량이 있으며, 경우에 따라 인정되는 답이 둘 이상일 수도 있다. 채점은 커리큘럼에서 가르치는 내용에 맞게 답했는지를 기준으로 한다.
| 예제: 개인 고객의 IPS 평가 |
|---|
65세 미국 시민 Bonnie DuBois는 은퇴한 지 5년이 되었다. 그동안 DuBois는 아들 Barry 가족의 생활을 지원해 왔다. 그런데 아들 Barry와 며느리 Betty가 모두 크게 승진해서 이제는 DuBois의 지원이 필요 없다. DuBois는 자신의 IPS를 변경해야 하는지, 변경한다면 어떻게 해야 하는지 판단하려고 재무자문가 Jean Knutsen, CFA와 만나고 있다. DuBois는 검소한 생활 방식을 바꿀 생각이 없으며, 더 이상 아들 가족을 재정적으로 지원할 필요가 없으므로 대신 유증을 계획할 것이다. 또한 포트폴리오 중 주식에 배분된 부분에는 국내 주식만 편입해야 한다고 밝힌다. 1년 전 Knutsen은 DuBois의 IPS를 검토하면서 IPS나 투자전략을 바꾸라고 권고하지 않았다. DuBois의 포트폴리오 가치는 200만 달러로 변함이 없다. DuBois와 Knutsen은 DuBois의 투자기간이 15년을 넘을 것으로 추정한다. DuBois의 최우선순위는 생활비를 충당하기 위해 인플레이션 조정 기준으로 연간 7만5천 달러를 인출할 수 있는 것이다. 예상치 못한 지출이 늘어날 가능성이 높으므로, DuBois는 포트폴리오의 현금 준비금을 2만5천 달러로 늘려야 한다고 말한다. 또한 사망 시 아들과 지역 박물관에 각각 120만 달러(합계 240만 달러)를 유증할 계획이다. Knutsen과 DuBois는 이번 회의에서 DuBois의 목표, 투자변수, 자산배분 고려사항을 검토하기로 합의했다. 그래야 Knutsen이 갱신된 자본시장 가정을 적용해 DuBois 포트폴리오의 움직임을 모형화할 수 있기 때문이다. 회의에서 논의할 DuBois의 현행 IPS 섹션은 그림 19.4와 같다. DuBois는 IPS의 포트폴리오 관리, 책임, 검토 섹션에 대해서는 변경을 요구하지 않는다. DuBois의 새로운 은퇴 목표와 투자 선호를 반영하려면 Knutsen이 기존 IPS를 어떻게 변경해야 하는지 논하라. 답안에 포트폴리오 자산배분의 구체적인 자산군별 비중까지 제시할 필요는 없다. |
| 그림 19.4: Bonnie DuBois의 기존 투자정책서 발췌 |
| 배경과 투자목표 |
이 투자정책서(IPS)는 Bonnie DuBois의 재무목표를 달성하기 위해 작성되었다. 이 IPS는 DuBois의 목표와 투자변수를 개괄하고, 목표 달성을 위한 투자전략을 권고하며, 지속적인 의무와 책임을 자세히 규정한다. 이 포트폴리오의 목표는 DuBois의 은퇴 생활을 지원하고, 1년간 아들 가족을 지원하며, 사망 시 유산을 지역 박물관에 기증하는 것이다. 아들 가족에 대한 재정 지원이 DuBois의 주목표이고, 그다음이 현재 생활수준 유지와 사망 시 자선 기부다. 이러한 목표를 달성하기 위해 DuBois는 포트폴리오에서 인플레이션 조정 기준으로 연간 9만 달러를 인출해야 할 것으로 예상한다. DuBois는 사망 시 지역 박물관에 기증할 구체적인 금액을 정하지 않았다. 자산관리자는 DuBois와 계속 협의하면서 이 목표를 계량화할 것이다. DuBois의 현재 포트폴리오 200만 달러는 과세계좌와 과세이연계좌에 나뉘어 있다. 포트폴리오 자산배분을 구성할 때 예상 현금 인출액을 충분히 고려했다. DuBois는 투자기간이 비교적 길기 때문에 위험허용도에 걸맞은 더 높은 수익률을 추구한다. |
| 투자변수 |
위험허용도. DuBois는 단기 및 중기 변동성을 감수할 능력과 의지가 있다. DuBois는 이러한 위험허용도가 현재 자산배분에 반영되어 있음을 인지하고 있다. 투자기간. DuBois의 투자기간은 15년을 넘는다. 자산군 선호. DuBois와 자산관리자는 다음 자산군이 DuBois의 포트폴리오에 적합하다고 결정했다.
그 밖의 투자 선호. DuBois는 은퇴 전까지 패션업계 35년 경력의 대부분을 보낸 Chic Apparel, Inc.의 주식 포지션을 계속 유지하고 싶어 한다. 이 포지션은 DuBois의 포트폴리오에서 큰 집중위험을 초래하지 않으며, Chic Apparel 주식은 국내 증권거래소에서 활발히 거래된다. 유동성 선호. DuBois는 포트폴리오 안에 현금 준비금 1만 달러를 유지하기를 원한다. 제약조건. DuBois의 Chic Apparel 포지션에는 상당한 미실현 자본이득이 쌓여 있다. |
| 포트폴리오 자산배분(전략적 배분, 대괄호 안은 리밸런싱 한도) |
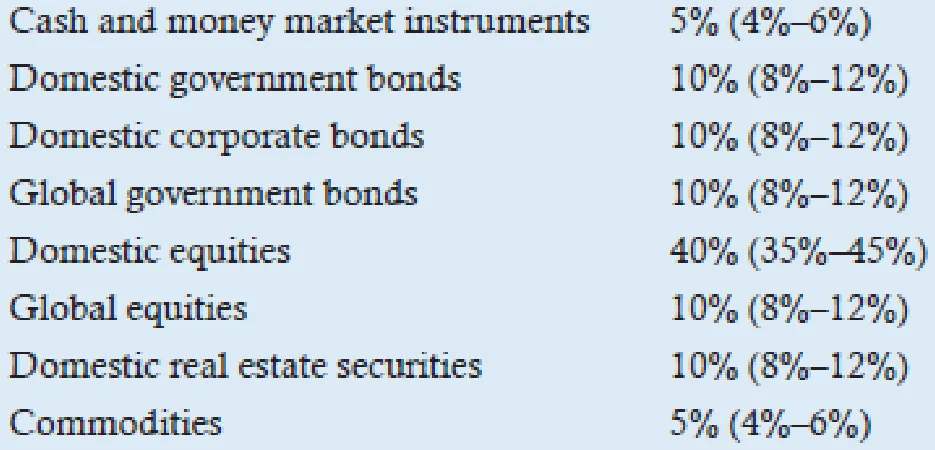 |
| 답: |
| DuBois의 새로운 투자목표와 투자변수를 반영하도록 IPS를 수정해야 한다. 구체적인 변경 사항은 다음과 같다. |
| 배경과 투자목표 |
DuBois는 더 이상 아들 가족을 지원할 필요가 없으므로, 이제 주목표는 은퇴 생활 유지다. 또한 아들과 지역 박물관에 각각 120만 달러를 유증할 계획이다. 현행 IPS의 '배경과 투자목표' 섹션 중 두 번째 문단은 다음과 같이 수정해야 한다. 이 포트폴리오의 목표는 DuBois의 은퇴 생활을 지원하고, 사망 시 아들과 지역 박물관에 각각 120만 달러(합계 240만 달러)를 유증하는 것이다. 은퇴 생활을 재정적으로 유지하는 것이 DuBois의 주목표이고, 그다음이 사망 시 아들과 지역 박물관에 대한 유증이다. DuBois는 생활비를 충당하기 위해 포트폴리오에서 인플레이션 조정 기준으로 연간 7만5천 달러를 인출해야 할 것으로 예상한다. 자산관리자는 DuBois와 협력해 포트폴리오 인출률이 은퇴 기간 내내 지속 가능하도록 하고, 자본충분성 분석 결과 다른 재무목표를 뒷받침하기 어렵다면 그 목표를 재평가할 것이다. |
| 투자변수 |
위험허용도. 변경 불필요. 투자기간. 투자기간이 여전히 15년을 넘을 것으로 보는 것이 합리적이므로 변경 불필요. 자산군 선호. DuBois는 포트폴리오의 주식 배분을 국내 주식으로만 구성해야 한다고 밝혔다. 자산관리자는 이 결정이 잠재 수익률과 분산투자에 어떤 영향을 미치는지 DuBois에게 조언해야 한다. DuBois 포트폴리오의 평균-분산 최적화에는 해외 주식 투자에 대한 제약을 반영해야 한다. 자산군 선호 문구는 다음과 같이 수정해야 한다. DuBois와 자산관리자는 다음 자산군이 DuBois의 포트폴리오에 적합하다고 결정했다.
그 밖의 투자 선호. 변경 불필요. 유동성 선호. DuBois는 현금 준비금을 1만 달러에서 2만5천 달러로 늘리기를 원한다. 이 변경 사항을 다음과 같이 명확히 기재해야 한다. DuBois는 포트폴리오 안에 현금 준비금 2만5천 달러를 유지하기를 원한다. 제약조건. 해외 주식 투자에 대한 제약을 반영해 이 섹션을 다음과 같이 수정해야 한다. DuBois 포트폴리오의 주식 배분은 국내 주식으로만 구성해야 한다. DuBois의 Chic Apparel 포지션에는 상당한 미실현 자본이득이 쌓여 있다. |
MODULE QUIZ 9.5
1. A private wealth manager has gathered the following information from a new client:
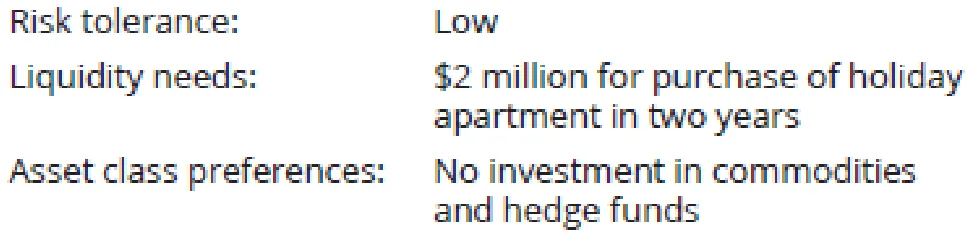
What information is most likely to be included in the Investment Objectives section of the client’s IPS?
A. Low risk tolerance.
B. \$2 million purchase of a holiday apartment in two years.
C. Investments in commodities and hedge funds have not been approved by the
client.
2. Which of the following investment considerations is most likely to be included as a constraint in a client’s IPS?
A. ESG investing.
B. Time horizon.
C. Liquidity preferences.
3. Which of the following items is most likely to be included in the Portfolio Management section of a client’s IPS?
A. Capital market expectations.
B. Modeled portfolio behavior.
C. Portfolio rebalancing methodology.
4. The requirement for a client’s investment portfolio to hold a cash reserve and/or constraint on asset class selection because of the need to sell the portfolio relatively quickly is most likely to be included in the:
A. Liquidity Preferences section of the client’s IPS.
B. Other Investment Preferences section of the client’s IPS.
C. Portfolio Asset Allocation section of the client’s IPS.
5. Vivian Collins is a client of ESP Financial Advisors. She is 45 years old and expects to retire in 20 years. Her financial advisor has determined that Collins has the following financial goals:
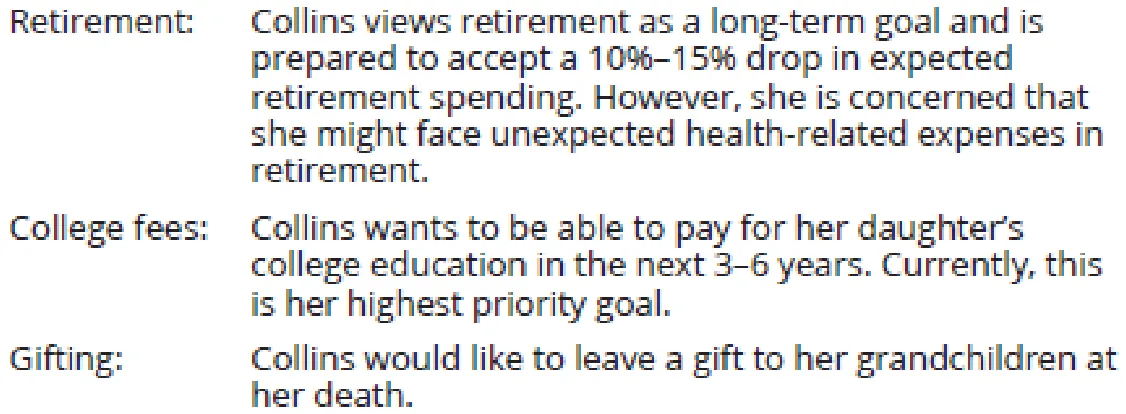
Which of the following descriptions of Collins’s investment time horizon is her financial advisor most likely to include in her IPS?
A. Collins has a long horizon of 35 years, as she would expect to survive until 80
years old.
B. Collins has multiple time horizons: the college fees goal has a time horizon of 3
years, the retirement goal has a time horizon of 20 years, and the gifting goal has a time horizon of 35 years.
C. Collins has multiple time horizons: the college fees goal has a time horizon
exceeding 3 years, the retirement goal has a time horizon exceeding 20 years, and the gifting goal has a time horizon exceeding 35 years.
정답 (Module Quiz 9.5 Answer)
*영문 원문 (English Original)*
1. B The purchase of a holiday apartment is a financial goal and should be included in the Investment Objectives section of the IPS. Risk tolerance and asset class preferences are considered under the Investment Parameters section. (LOS 9.e)
2. A ESG investing may require restrictions on investment in certain sectors or securities. These restrictions should be included as constraints in the Investment Parameters section of an IPS. Time horizon and liquidity preferences are included as investment parameters in an IPS. (LOS 9.e)
3. C Rebalancing methodology, discretionary authority, tactical asset allocation changes, and implementation are covered in the Portfolio Management section of a client’s IPS. Modeled portfolio behavior and capital market expectations are covered in the IPS appendix. (LOS 9.e)
4. A A cash reserve and/or constraint on asset class selection because of liquidity needs is covered in the Liquidity Preferences section of an IPS. Other investment preferences might include a concentrated asset position. The Portfolio Asset Allocation section describes the asset allocation approach used for the client’s portfolio (e.g., strategic or tactical asset allocation). (LOS 9.e)
5. C As each of Collins’s financial goals has a different time horizon, Collins will have multiple time horizons. Time horizons should generally be expressed as a range because of the uncertainty associated with each goal (e.g., it is not possible to predict exactly how long Collins’s retirement will last). (LOS 9.e)
1 Reproduced from the Level III CFA curriculum learning module, “An Overview of Private Wealth Management,” with permission from CFA Institute. 2 Reproduced from the Level III CFA curriculum learning module, “An Overview of Private Wealth Management,” with permission from CFA Institute.
*한글 번역 (Korean Translation)*
1. B. 별장 구매는 재무목표이므로 IPS의 투자목표 섹션에 포함해야 한다. 위험허용도와 자산군 선호는 투자변수 섹션에서 다룬다. (LOS 9.e)
2. A. ESG 투자를 하려면 특정 섹터나 증권에 대한 투자를 제한해야 할 수 있다. 이러한 제한은 IPS의 투자변수 섹션에 제약조건으로 기재해야 한다. 투자기간과 유동성 선호는 IPS에서 투자변수로 다룬다. (LOS 9.e)
3. C. 리밸런싱 방법론, 재량권, 전술적 자산배분 변경, 실행은 고객 IPS의 포트폴리오 관리 섹션에서 다룬다. 모형화된 포트폴리오 행태와 자본시장 기대치는 IPS 부록에서 다룬다. (LOS 9.e)
4. A. 유동성 필요 때문에 두는 현금 준비금이나 자산군 선택 제약(또는 둘 다)은 IPS의 유동성 선호 섹션에서 다룬다. 그 밖의 투자 선호에는 특정 자산의 집중 포지션이 포함될 수 있다. 포트폴리오 자산배분 섹션에서는 고객 포트폴리오에 적용하는 자산배분 방식(예: 전략적 또는 전술적 자산배분)을 설명한다. (LOS 9.e)
5. C. Collins의 재무목표는 저마다 투자기간이 다르므로 Collins에게는 여러 개의 투자기간이 있다. 각 목표에는 불확실성이 따르므로 투자기간은 일반적으로 범위로 나타내야 한다(예: Collins의 은퇴 생활이 정확히 얼마나 이어질지는 예측할 수 없다). (LOS 9.e)
핵심개념 (KEY CONCEPTS)
LOS 9.a
자산의 핵심 척도는 순자산(net worth)으로, 보유한 모든 자산의 가치에서 부채나 채무를 뺀 값이다. 자산은 다시 금융자산, 실물자산, 개인자산, 생산적자산 등의 범주로 나눌 수 있다.
제2차 세계대전 이후 세계경제는 1인당 GDP가 크게 성장했다
제2차 세계대전 이후 세계경제는 1인당 GDP가 크게 성장했고, 그에 따라 생활수준도 크게 높아졌다. 이러한 성장에는 기술 발전, 경쟁 심화, 자유시장 자본주의의 확산, 기업 친화적 정부 정책, 투자 자금 조달의 용이성 증가가 영향을 미쳤다.
지니계수 같은 자산 불평등 척도를 보면 자산 및 소득 불평등이 지속되고 있을 뿐 아니라 심화되고 있다. 지니계수는 0에서 1 사이의 값을 가지며, 0은 자산 평등(모두가 같은 몫의 자산을 가짐)을 뜻하고 값이 클수록 자산이 더 집중되어 있음을 뜻한다.
LOS 9.b
개인의 생애는 교육, 초기 경력, 경력 개발, 최대 축적기, 은퇴 전, 초기 은퇴, 후기 은퇴라는 일곱 가지 재무 단계로 나누어 설명할 수 있다.
인적자본은 개인이 앞으로 벌어들일 소득의 현재가치로, 현재 소득수준, 소득 증가율, 남은 근로 연수, 생존확률을 이용해 추정할 수 있다. 이때 미래 소득은 명목 무위험이자율에 소득흐름의 변동성과 연계된 위험프리미엄을 반영해 조정한 할인율로 할인한다.
개인은 보유한 금융자본을 활용해 인적자본에 내재된 위험을 분산해야 한다.
LOS 9.c
수익률 목표를 정할 때는 인플레이션에 어떻게 대비할지 고려해야 한다. 주식과 원자재 같은 자산은 장기적으로 인플레이션을 웃도는 수익률을 낼 수 있다.
고객의 위험허용도는 위험감내능력(고객의 상황을 객관적으로 측정한 것)과 위험인식(위험에 대한 고객의 태도)을 모두 포함한다.
자산관리자는 목표의 우선순위를 정하고 투자전략을 실행함으로써 고객이 재무목표를 수립하고, 우선순위를 정하고, 실행하도록 돕는다. 목표에는 은퇴처럼 계획된 목표도 있고, 부동산 수리나 질병처럼 계획되지 않은 목표도 있다.
LOS 9.d
투자수익은 이자, 배당, 자본이득으로 이루어지며, 각각 다르게 과세될 수 있다.
세금저항은 발생주의(매년) 과세에서 더 크며, 수익률이 높고 투자기간이 길수록 커진다.
자본이득에 흔히 적용되는 과세이연은 (세무상 기준가 = 현재 시장가치인 경우) 세금저항을 세율 수준으로 낮춘다.
인플레이션은 투자의 구매력을 잠식한다. 명목수익률에만 주목하면 투자의 실질 세후 장기 성과를 잘못 판단할 수 있다. 따라서 투자자는 세금과 인플레이션의 영향을 함께 평가해야 한다.
LOS 9.e
개인 고객의 IPS에는 다음 요소가 들어가야 한다.
-
고객 배경과 투자목표. 고객의 배경 정보는 관련 개인 정보, 재무 정보, 세금 정보에서 얻는다. 투자목표는 계획된 것일 수도, 계획되지 않은 것일 수도 있으며, 지속적일 수도, 일회성일 수도 있다. 목표가 여러 개라면 주목표와 부목표로 나누어 우선순위를 정해야 한다.
-
핵심 투자변수. 우선순위가 높은 목표와 단기 목표에는 대개 낮은 위험허용도가 적용된다. 투자기간은 범위로 나타낸다(예: 장기 투자기간은 15년 초과, 단기 투자기간은 10년 미만). 목표가 여러 개인 고객은 목표마다 투자기간이 다를 수 있다. 그 밖의 투자변수로는 자산군 선호, (현금 준비금을 포함한) 유동성 선호, 고유한 투자 선호, 고객 포트폴리오의 투자를 제한하는 제약조건이 있다.
-
자산배분. 전략적 자산배분은 자산군별 장기 목표 배분을 나타내며, 포트폴리오는 이 목표 배분을 유지하도록 주기적으로 리밸런싱된다. 전술적 자산배분은 능동적 운용전략으로, 보통 구체적인 목표 배분 비율 대신 자산군별 허용 범위를 정한다.
-
포트폴리오 관리와 실행. 재량권, 포트폴리오 리밸런싱, 전술적 자산배분 변경, 고객의 투자전략 실행에 쓸 수 있는 허용 투자 수단에 관한 자산관리자의 지침을 다룬다.
-
자산관리자의 의무와 책임. 고객 IPS의 수립과 검토, 포트폴리오 구성, 포트폴리오 모니터링과 리밸런싱, 포트폴리오 비용 및 제3자 서비스 제공자 모니터링, 포트폴리오 성과 보고가 여기에 포함된다.
-
IPS 부록. 모형화된 포트폴리오 성과와 자본시장 기대치를 담는다.