Cross-currency Basis Swap 정리 (Boivis)
R17 Bluebox 예제 8의 상세 풀이입니다. 예제 목록으로 돌아가기
1. 주어진 것
| 항목 | 내용 |
|---|---|
| 필요 자금 | \$50M |
| 직접 USD 차입 | USD floating rate +100bp |
| 실제 차입 | EUR 4년, 분기 지급, Euribor +60bp |
| Swap basis | EUR 수취 레그 −20bp, USD 지급 레그는 spread 없음 |
| 환율 | \$1.1815/€ |
| 1차 정산 금리 | EUR 1.5%, USD 2.0% |
| 2차 정산 금리 | EUR 1.6%, USD 1.9% (1차 시점에 리셋) |
2. 원금
| 시점 | 내가 주는 것 | 내가 받는 것 |
|---|---|---|
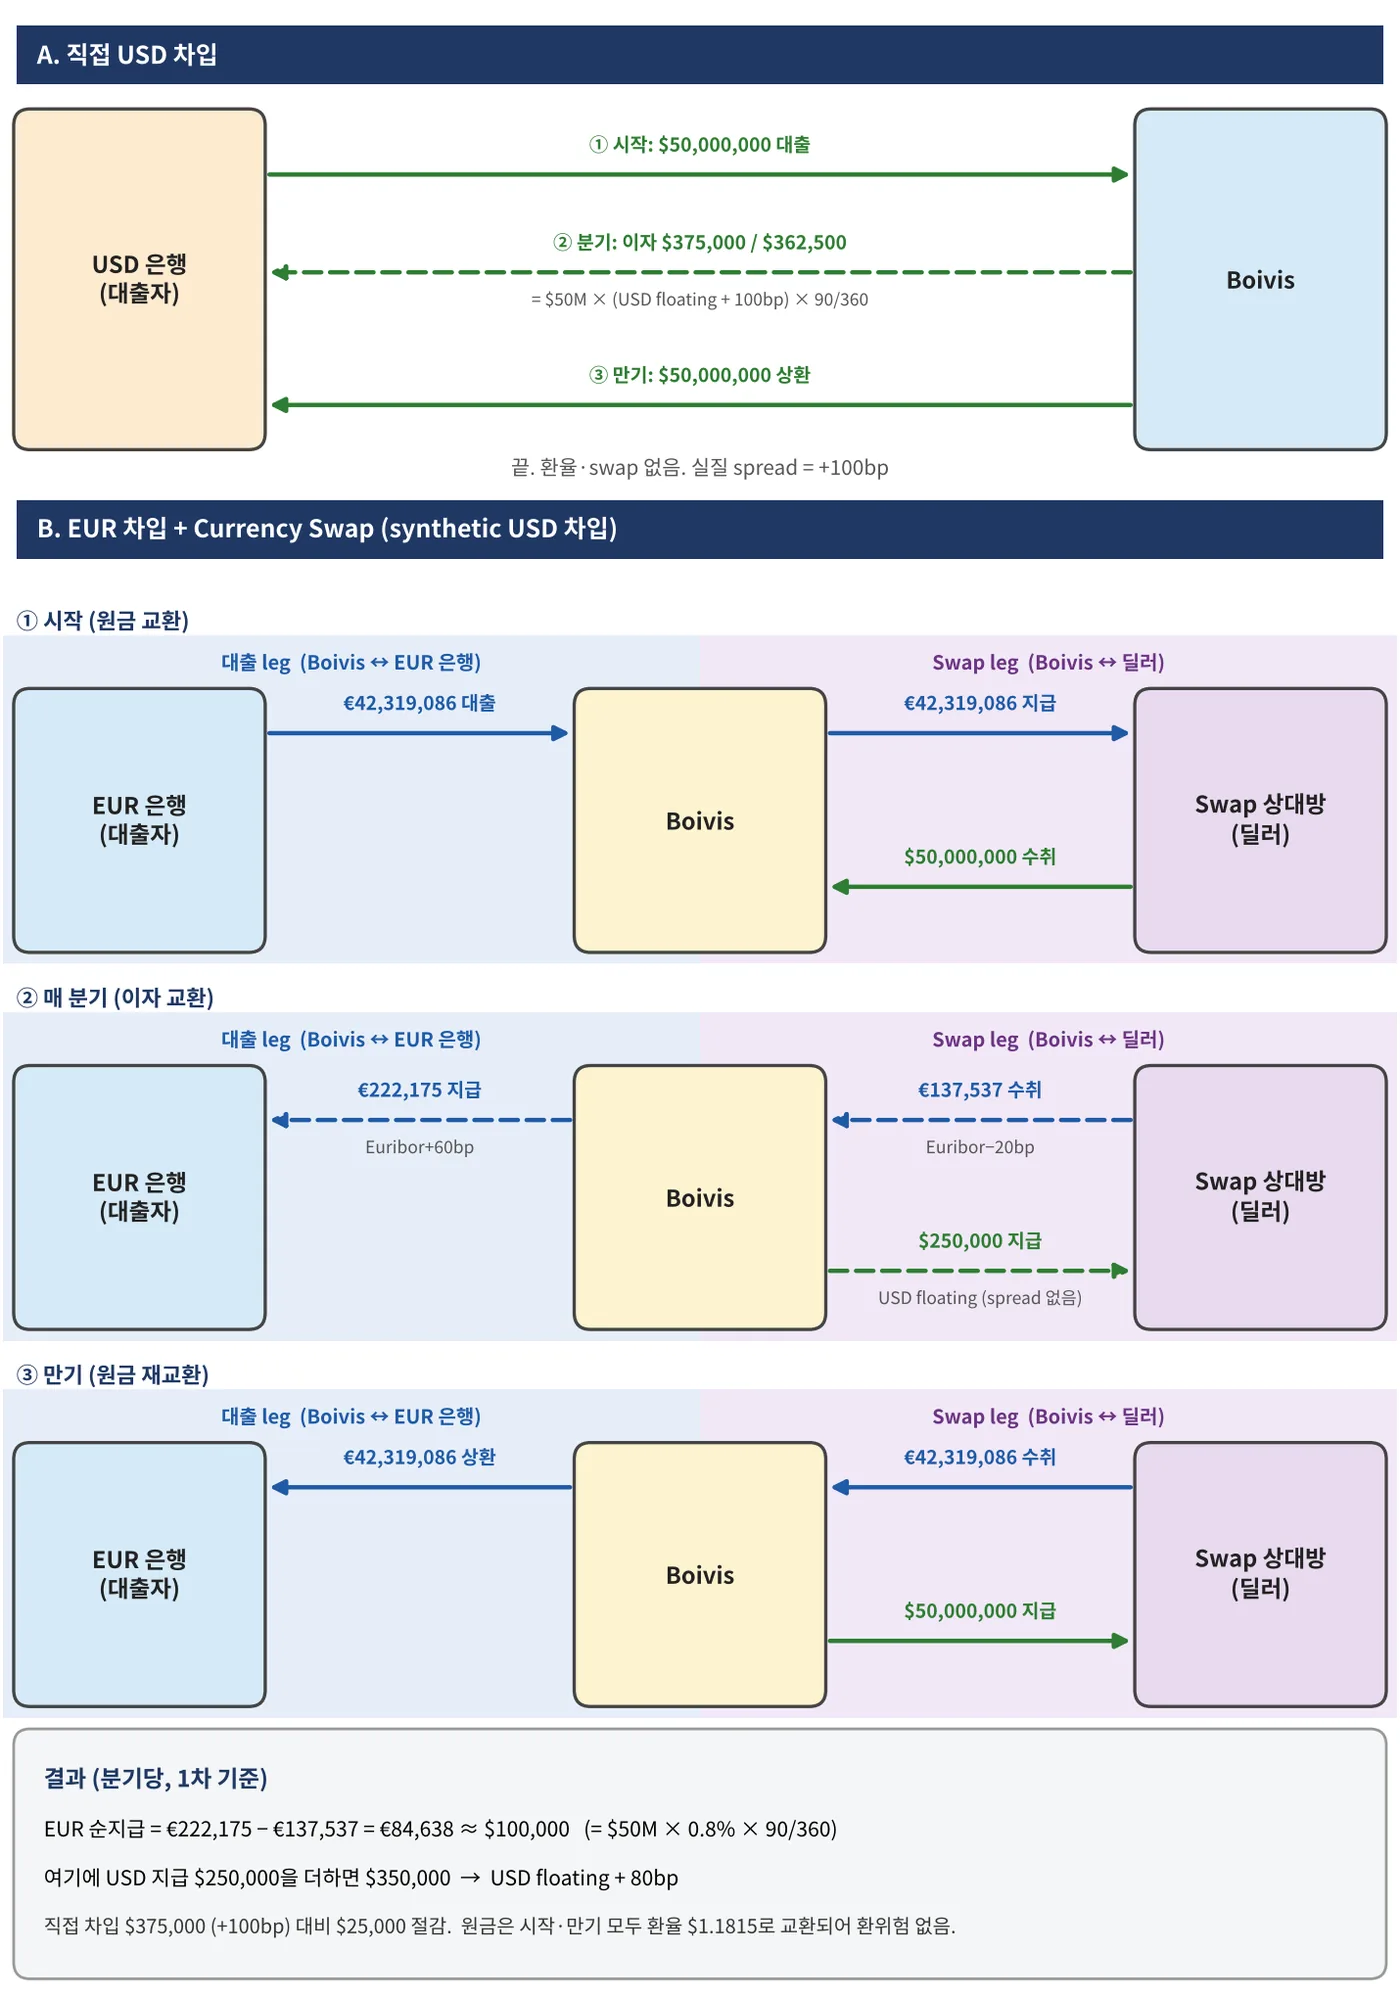
| 시작 | swap에 €42,319,086 | \$50,000,000 (€는 은행에서 차입) |
| 만기 | swap에 \$50,000,000 | €42,319,086 (은행에 상환) |
공식: \$50,000,000 ÷ 1.1815 = €42,319,086
3. 이자 (공식: 원금 × (금리 ± spread) × 90/360)
| 흐름 | 지급/수취 | 원금 | 금리 | spread | 1차 | 2차 |
|---|---|---|---|---|---|---|
| EUR 대출 이자 (은행) | 지급 | €42.32M | Euribor | +60bp | €222,175 | €232,755 |
| Swap USD 이자 | 지급 | \$50M | USD floating | 없음 | \$250,000 | \$237,500 |
| Swap EUR 이자 | 수취 | €42.32M | Euribor | −20bp | €137,537 | €148,117 |
spread가 붙는 곳은 EUR 대출(+60bp)과 swap EUR 수취(−20bp)이고, swap USD 지급에는 붙지 않습니다.
4. 직접 차입 vs Swap 차입 (분기 이자)
| 직접 USD 차입 | Swap 이용 synthetic USD | |
|---|---|---|
| 공식 | \$50M × (USD floating + 100bp) × 90/360 | \$50M × (USD floating + 60bp + 20bp) × 90/360 |
| 실질 spread | +100bp | +80bp |
| 1차 | \$50M × 3.0% × 0.25 = \$375,000 | \$50M × 2.8% × 0.25 = \$350,000 |
| 2차 | \$50M × 2.9% × 0.25 = \$362,500 | \$50M × 2.7% × 0.25 = \$337,500 |
| Swap 이익 | \$25,000 (매 분기 동일) |
Swap 이익 공식: \$50M × (1.0% − 0.8%) × 90/360 = \$25,000
5. 핵심
-
80bp는 EUR 대출 +60bp와 basis 20bp를 더한 값입니다. basis가 −20bp이므로 EUR 수취액이 줄어 내 부담이 20bp 늘어납니다.
-
실제 EUR 부족분은 1차 기준 €222,175 − €137,537 = €84,638이고, 이는 약 \$100,000 (= \$50M × 0.8% × 0.25)입니다. 여기에 USD 지급 \$250,000을 더하면 \$350,000이 됩니다.
-
정산 금리는 기초에 확정되므로, 1차는 최초 금리를, 2차는 1차 시점의 리셋 금리를 씁니다.