READING 14: 투자 매니저 선정 (Investment Manager Selection)
출제 포인트(Exam Focus)
투자 매니저 선정 프로세스에는 정량적 고려사항과 정성적 고려사항이 모두 포함되지만, 이 리딩은 주로 정성적인 측면에 초점을 맞춘다. 이 리딩의 일부 주제는 커리큘럼의 다른 부분에서 다루거나(예: 수익률 기반 및 보유 내역 기반 스타일 분석, 집합투자기구) 이전 레벨에서 이미 다뤘으므로(예: 1종오류와 2종오류) 더 효율적으로 공부할 수 있을 것이다. 시험에서 중점적으로 볼 부분은 1종오류와 2종오류, 포착비율과 낙폭, 성과기반 수수료 계산이다.
Module 14.1: 매니저 선정 프로세스 (Manager Selection Process)
LOS 14.a: 실사를 포함해 매니저 선정 프로세스의 구성 요소를 서술한다.
실사(due diligence)란 투자 결정, 조치, 권고를 뒷받침하기 위한 분석과 조사를 말한다. 투자 매니저를 실사할 때는 과거에 실제로 낸 수익률의 원천과 그 이유를 중점적으로 살펴야 한다. 그다음, 같은 투자 프로세스로 앞으로도 충분하거나 더 나은 수익률을 반복해서 얻을 확률을 평가해야 한다. 전체적으로 실사는 매니저 유니버스, 정량 분석, 정성 분석으로 구성되어야 한다.
매니저 유니버스(Manager Universe)
매니저 유니버스는 IPS의 목표와 제약에 비추어 포트폴리오에 적합하고, 고객이 원하는 해당 스타일(예: 가치, 성장, 혼합)에 투자하며, 능동적 접근법과 수동적 접근법 사이에서 적절히 균형을 잡아 포트폴리오를 운용할 매니저로만 구성된다.
이는 선정 대상이 되는 후보군에 매니저가 너무 많지도 너무 적지도 않도록 신중하게 균형을 잡아야 하는 소거 과정이다. 매니저를 찾는 목적이 무엇인지가 매우 중요하다. 예를 들어 특정한 새 전략이나 위험 노출을 원한다면 그 전략이나 노출에 가장 적합한 매니저를 찾아야 한다. 또는 기존 포트폴리오를 분산하려고 새 매니저를 추가한다면 기존 보유 자산을 보완할 수 있는 매니저가 필요하다. 이를테면 "최적"이나 "보완" 같은 용어에는 주관적인 측면이 있으므로 IPS의 맥락에서 따져 봐야 한다.
매니저 탐색은 보통 후보 매니저가 포트폴리오에서 맡을 역할을 정하는 것으로 시작하며, 이 역할은 벤치마크로 정의된다. 벤치마크는 제3자 분류, 수익률 기반 스타일 분석, 보유 내역 기반 스타일 분석, 매니저 경험 가운데 하나 이상을 이용해 정할 수 있다. 데이터베이스 업체나 소프트웨어 업체가 제공하는 제3자 매니저 분류는 제공업체의 정의가 포트폴리오 내 역할이라는 목적에 맞는 정의와 다를 수 있다는 문제가 있다. 매니저 경험은 매니저 포트폴리오의 보유 내역과 과거 수익률을 분석해 확인할 수 있다. 수익률 기반 및 보유 내역 기반 스타일 분석은 뒤에서 더 자세히 살펴본다.
매니저 유니버스 단계에서는 성과를 평가해서는 안 된다. 성과 평가는 나중에 정량 분석 단계에서 한다. 그 대신 매니저의 위험 프로파일과, 그 위험 프로파일이 포트폴리오의 요건에 잘 맞는지에 중점을 두어야 한다. 전략이 바뀌고 매니저가 새로 들어오거나 떠나면서 매니저 유니버스는 끊임없이 변한다.
정량 분석(Quantitative Analysis)
매니저의 성과는 과거 수익률의 분포를 바탕으로 객관적으로 평가해야 한다. 성과 기여도 분석과 성과 감정평가를 통해 매니저의 운용 기량과 운(예: 외부 시장 요인)을 구별할 수 있다. 포착비율로는 시장 상황이 좋을 때와 나쁠 때의 성과를 모두 검토한다. 마지막으로 큰 낙폭(즉, 특정 기간에 고점에서 저점까지 하락한 비율)이 있었는지 확인해야 한다.
정성 분석(Qualitative Analysis)
정성 분석에서는 두 가지 문제가 중요하다. (1) 앞으로도 같은 수준의 수익률이 이어질 가능성은 얼마나 되는가? (2) 매니저의 투자 프로세스는 관련 위험을 모두 고려하고 있는가? 여기서는 이 두 문제를 조금 더 자세히 살펴본다.
수익률이 계속 이어질지는 네 가지 P, 즉 철학(philosophy), 프로세스(process), 사람(people), 포트폴리오(portfolio)를 살펴보면 평가할 수 있다. 간단히 말해 철학은 초과수익률을 얻기 위해 시장 비효율성의 특정 영역에 초점을 맞춘다. 그다음 프로세스와 사람을 보면 그 전략이 실행 가능한지, 그리고 직원들이 지닌 지식과 기량으로 그 전략을 실행할 수 있는지를 판단할 수 있다. 마지막으로 포트폴리오는 철학 및 프로세스와 부합하는 방식으로 구축해야 한다.
위험 평가에서는 회사가 탄탄하고 실적이 좋은지, 그리고 계속기업으로 존속할 가능성은 어떤지를 고려한다. 회사의 프로세스와 절차를 검토할 때는 백오피스의 질, 자산을 안전하게 보호하는 능력, 유용한 보고서를 적시에 작성하는 능력 같은 측면을 살펴본다. 운영 실사에서 이렇게 세부 사항까지 파고드는 것은 회사의 과거 수익률에는 드러나지 않는 위험을 찾아내고 회사의 지속 가능성을 판단하기 위해서다. 제안된 투자기구는 포트폴리오에 적합한지 평가해야 하며, 매니저 계약 조건은 투자 전략과 투자기구에 비추어 합리적이고 타당해야 한다. 마지막으로 매니저가 계속 포트폴리오에 적합한지 확인하려면 매니저를 지속적으로 모니터링해야 한다.
LOS 14.b: 매니저 채용 및 유지 결정에서 1종오류와 2종오류를 대조한다.
1종오류와 2종오류(Type I and II Errors)
새 매니저를 채용할지, 기존 매니저를 유지할지 해고할지 결정할 때는 가설검정을 이용할 수 있다. 귀무가설(H0)은 더해진 가치가 없다는 것이다. 따라서 가치를 더했다는 사실을 통계적으로 유의하게 입증하려면, 계산된 검정통계량이 귀무가설을 기각할 수 있을 만큼 커야 한다.
그 결과 실제로는 더해진 가치가 없는데도 귀무가설을 기각하는 1종오류가 생길 수 있다. 즉, 채용하거나 유지한 매니저가 충분한 기량을 보여 주지 못한 경우다. 반대로 실제로는 가치가 더해졌는데도 귀무가설을 기각하지 않는 2종오류가 생길 수도 있다. 즉, 채용하지 않았거나 해고한 매니저가 실제로는 충분한 기량을 보여 준 경우다. 그림 14.1은 1종오류와 2종오류를 요약한 것이다.
그림 14.1: 1종오류와 2종오류(Type I and Type II Errors)
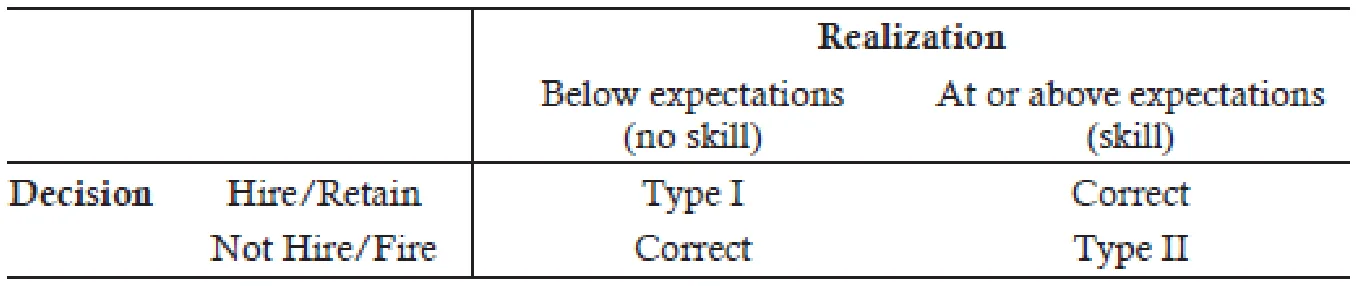
1종오류는 2종오류보다 훨씬 더 많은 관심을 받는다. 한 가지 이유는 의사결정자의 후회 회피 성향과 관련이 있을 수 있는데, 후회 회피는 작위의 오류(1종오류)와 연결된다. 작위의 오류는 명시적인(또는 눈에 보이는) 비용을 초래하는 능동적 결정이다. 반면 2종오류는 부작위의 오류이므로 암묵적 비용이나 기회비용(덜 눈에 띄는 비용)을 초래한다. 또 다른 이유는 1종오류를 판별하기가 더 쉽다는 점이다. 예를 들어 매니저의 상대적 성과는 벤치마크와 비교해 측정할 수 있다. 게다가 이런 성과는 의사결정자의 보상에도 영향을 미치므로, 1종오류의 위험을 줄이는 데 더욱 신경을 쓰게 된다. 반면 2종오류는 판별하기 어렵다. 가령 (채용하지 않은) 매니저가 어떤 성과를 냈을지 어떻게 객관적으로 판단할 수 있겠는가? 끝으로 1종오류는 고객의 눈에 훨씬 잘 띈다. 고객은 이를테면 자신의 투자가 특정 기간에 벤치마크를 하회했다는 사실을 쉽게 알 수 있기 때문이다. 반면 고객이 채용되지 않았거나 해고된 매니저를 계속 지켜보며 그 매니저가 같은 기간에 가치를 더했을지 확인할 가능성은 낮다.
2종오류 방지(Preventing Type II Errors)
2종오류가 지나치게 많다면 매니저 채용과 해고에 문제가 있다는 뜻이다. 2종오류를 줄이는 가장 확실한 방법은 채용하지 않은 매니저와 해고한 매니저의 이후 성과를 추적하는 것이다. 예를 들어 선정된 매니저와 선정되지 않은 매니저는 각각 어떤 특성을 지녔으며, 선정된 매니저의 특성은 포트폴리오의 투자 목표와 부합하는가? 마찬가지로 유지된 매니저와 해고된 매니저는 각각 어떤 특성을 지녔으며, 유지된 매니저의 특성 역시 포트폴리오의 투자 목표와 부합하는가? 결국 단기 성과나 행동편향 때문에 매니저를 채용하거나 해고하지 않는 것이 중요하다.
1종오류와 2종오류의 비용(Costs of Type I and II Errors)
1종오류는 부실한 매니저를 유지하는 데 따른 비용을, 2종오류는 우수한 매니저를 유지하지 않는 데 따른 비용을 초래한다. 따라서 별개의 두 매니저 그룹(예: 우수한 그룹과 부실한 그룹)이 있다고 가정하면, 표본 크기와 평균의 차이가 클수록 1종오류와 2종오류의 비용이 커진다. 우수한 매니저와 부실한 매니저의 수익률이 넓게 벌어져 있을수록 두 그룹의 상대적 기량을 구별하기가 쉬워진다. 따라서 1종오류나 2종오류가 발생할 가능성이 낮아지고, 그 결과 1종오류나 2종오류의 기대비용도 낮아진다.
효율적 시장에서는 능동적 운용으로 알파를 얻기가 더 어려우므로 두 그룹 간 수익률 분포의 격차가 아마 더 작을 것이다. 그러면 부실한 매니저를 채용하거나 유지하는 데 따른 비용(1종오류)이 줄어든다.
MODULE QUIZ 14.1
1. Quantitative analysis of the manager selection process includes:
A. defining the universe.
B. evaluating a performance appraisal.
C. performing investment due diligence.
2. The expected cost of Type I and Type II errors is:
A. higher the lower the difference between the mean return of skilled and unskilled
managers.
B. lower the greater the difference between the mean return of skilled and unskilled
managers.
C. higher the greater the difference between the mean return of skilled and
unskilled managers.
3. A return distribution of skilled managers that is not distinct from the return distribution of unskilled managers, most likely implies a:
A. highly inefficient market.
B. low opportunity cost of not hiring a skilled manager.
C. high opportunity cost of not hiring a skilled manager.
정답 (Module Quiz 14.1 Answer)
*영문 원문 (English Original)*
1. B Quantitative analysis includes attribution and appraisal (as well as an analysis of the capture ratio and drawdown). Defining the universe is a separate step in the manager selection process, and investment due diligence is a component of qualitative analysis. (LOS 14.a)
2. C The greater the difference in the mean return between skilled and unskilled managers, the greater the opportunity cost of retaining and cost of hiring an unskilled manager. (LOS 14.b)
3. B When two distributions are not distinct, the unskilled managers are not expected to significantly underperform the skilled managers, implying a low opportunity cost of not hiring skilled managers. Inefficient markets are likely to exhibit larger differences of returns between skilled and unskilled managers. (LOS 14.b)
*한글 번역 (Korean Translation)*
1. B. 정량 분석에는 (포착비율과 낙폭 분석은 물론) 기여도 분석과 감정평가가 포함된다. 유니버스 정의는 매니저 선정 프로세스에서 별도의 단계이며, 투자 실사는 정성 분석의 구성 요소다. (LOS 14.a)
2. C. 숙련된 매니저와 미숙련 매니저의 평균 수익률 차이가 클수록, 미숙련 매니저를 유지하는 데 따른 기회비용과 미숙련 매니저를 채용하는 데 따른 비용이 커진다. (LOS 14.b)
3. B. 두 분포가 뚜렷이 구별되지 않으면 미숙련 매니저가 숙련된 매니저보다 성과가 크게 뒤처지지 않을 것으로 예상되므로, 숙련된 매니저를 채용하지 않는 데 따른 기회비용이 낮다. 비효율적 시장에서는 숙련된 매니저와 미숙련 매니저의 수익률 차이가 더 크게 나타날 가능성이 높다. (LOS 14.b)
Module 14.2: 매니저 분석 접근법 (Approaches to Manager Analysis)
LOS 14.c: 투자 매니저 선정에서 수익률 기반 스타일 분석과 보유 내역 기반 스타일 분석의 용도를 서술한다.
스타일 분석(Style Analysis)
스타일 분석은 적절한 벤치마크에 대비한 매니저의 위험 노출(예: 산업, 집중도, 시가총액)과, 그 노출이 시간에 따라 어떻게 변하는지를 검토한다. 위험 노출을 파악하면 선정을 위해 매니저를 스타일별(예: 가치, 성장)로 분류하고, 수익률 기반 스타일 분석(RBSA)과 보유 내역 기반 스타일 분석(HBSA)을 수행할 수 있다. RBSA와 HBSA를 수행한 뒤에는 분석 결과가 투자 프로세스와 부합하는지가 중요하다. 그래야 앞으로도 그 프로세스를 일관되게 반복할 수 있다. 시간에 따른 RBSA와 HBSA 결과를 모니터링하면 매니저의 행동이 명시된 스타일에서 벗어나는 스타일 표류를 찾아내는 데 도움이 된다.
스타일 분석은 시점 간 비교와 매니저 간 비교가 가능하고, 적시에 수행되며, 분석한 위험이 매니저의 위험과 수익의 핵심 원천이고, 보고된 금액이 매니저의 실제 위험 노출과 일치할 때 유효하다. 스타일 분석은 가격 데이터가 자주 나오는 공개 거래 투자에 가장 효과적이다. 유동성이 낮은 투자라도 실사 과정에서 확인할 질문을 도출하는 데는 스타일 분석을 활용할 수 있다. 요컨대 유용한 스타일 분석은 의미 있고, 정확하며, 일관되고, 시의적절해야 한다.
RBSA
RBSA는 여러 핵심 위험 요인을 나타내는 증권시장지수에 대한 포트폴리오의 민감도를 추정한다. RBSA의 한 가지 까다로운 점은 미리 정해진 스타일 범주를 쓰는 대신 위험 요인을 추정한다는 것이다. 그러나 이 접근법은 본질적으로 하향식이고 분석에 추가 데이터가 거의 필요하지 않아 계산이 비교적 쉽다. RBSA로는 기본적인 전략과 복잡한 전략 모두에 대해 핵심 위험 요인과 수익률 동인을 파악할 수 있다. 또 RBSA는 객관적인 데이터를 사용하며, 매니저 간 비교와 시점 간 비교가 가능하다. 마지막으로 RBSA는 적시에(예: 데이터가 발표된 직후) 수행할 수 있다.
RBSA는 사실상 해당 기간 내내 포트폴리오가 변하지 않는다고 가정하므로 정밀도가 떨어진다. 그 결과 특정 기간에 대해 여러 기간에 걸친 투자 결정의 영향을 파악하기 어렵고, 더해진 가치의 원천을 분해한 결과가 달라질 수도 있다. 또 포트폴리오에 비유동 증권이 들어 있으면 오래된 가격 때문에 위험 노출이 과소평가될 수 있다. 진행 중인 프로젝트의 감정평가액과 현금 분배의 내부수익률을 바탕으로 성과를 계산하는 경우(예: 벤처캐피털과 사모주식)에는 단기 변동성이 과소평가될 수 있다. 매니저의 진정한 수익률 표준편차는 더 긴 기간에 걸쳐 측정하는 것이 가장 좋다. 마지막으로 비유동 증권이나 비거래 증권이 있으면 가격을 산정하는 데 시간이 더 걸리므로 보고의 적시성이 떨어진다.
HBSA
HBSA는 특정 시점에 포트폴리오에 담긴 실제 증권을 살펴본다. 따라서 개별 증권에 더 초점을 맞춘(상향식) 접근법으로 현재의 위험 노출을 추정할 수 있다. 장점 중 상당수는 RBSA와 같다(예: 핵심 위험 요인과 수익률 동인 파악, 매니저 간 및 시점 간 비교 가능성, 적시 수행). 전반적으로 HBSA는 주식 기반 전략에 가장 적합하다.
HBSA의 가장 큰 단점은 복잡성이 커지고 투명성이 낮아질수록 계산 부담이 늘어난다는 점이다. HBSA는 특정 시점을 기준으로 분석하므로 미래를 예측하거나 포트폴리오 회전율이 높을 때는 유용하지 않을 수 있다. RBSA와 마찬가지로 비유동 증권과 비거래 증권이 있으면 오래된 가격을 쓰게 되어 위험 노출이 과소평가되고 보고의 적시성도 떨어질 수 있다.
LOS 14.d: 매니저를 평가할 때 상승포착비율, 하락포착비율, 최대낙폭, 낙폭기간, 상승/하락포착의 용도를 서술한다.
포착비율(Capture Ratios)
포착비율을 보면 매니저가 투자자의 위험허용도와 투자기간에 얼마나 적합한지 판단할 수 있다. 상승포착비율(UC)은 벤치마크 수익률이 양(+)일 때의 포착 정도를 본다. 벤치마크 수익률을 기준으로 UC가 100%보다 높으면(낮으면) 초과성과(부진한 성과)를 나타낸다. 반대로 하락포착비율(DC)은 벤치마크 수익률이 음(-)일 때의 포착 정도를 본다. 벤치마크 수익률을 기준으로 DC가 100%보다 낮으면(높으면) 초과성과(부진한 성과)를 나타낸다.
포착비율(CR) = UC 비율 / DC 비율. CR은 수익률 비대칭성의 척도로, > 1이면 양(+)의 비대칭(볼록한 형태), \< 1이면 음(-)의 비대칭(오목한 형태)이다.
양(+)의 비대칭(볼록한 형태)을 검토할 때 관건은 투자 전략 자체가 원래 볼록한지, 아니면 매니저의 기량 덕분에 볼록성이 생기는지다. 전자의 예로, 시장이 크게 하락하기 전에 외가격 풋옵션을 연이어 매수하는 헤지 전략을 생각해 보자. 이 시나리오에서는 풋옵션이 가치 없이 만기를 맞아 소규모 손실이 여러 번 발생하고(낮은 DC 비율), 그보다 훨씬 드물게 대규모 이익이 발생하므로(높은 UC 비율) 양(+)의 비대칭이 나타난다. 후자의 예로, 손실을 최소화하고 이익을 극대화하기 위해 능동적 운용이 필요한 롱온리 주식 전략을 생각해 보자. 이 전략은 매니저의 기량이 필요하지만, 꾸준한 양(+)의 비대칭으로 이어지지 않을 수도 있다.
베타가 커질(작아질) 때 모멘텀 중심 전략은 가치 중심 전략보다 UC가 높아야(낮아야) 한다. 저베타(고베타) 전략은 UC와 DC가 모두 더 낮다(높다). 따라서 CR을 이용해 투자 전략을 확인할 수 있다.
낙폭(Drawdown)
낙폭은 특정 기간에 고점에서 저점까지 발생한 총손실이다. 최대낙폭은 그 기간 중 고점에서 저점까지의 손실 가운데 가장 큰 것이다. 투자기간의 끝이 다가오는 투자자에게는 큰 낙폭이 적절하지 않다. 낙폭기간은 낙폭이 시작된 시점부터 총낙폭이 0으로 회복될 때까지(손실을 상쇄하는 이익으로 회복)의 총시간이다.
롱온리 전략(S&P TR지수에 100% 투자)과 저베타 전략(S&P TR지수에 50%, 90일 T빌에 50% 투자)을 비교하면, 위험조정 수익률 기준으로는 저베타 전략이 롱온리 전략을 상회할 가능성이 충분히 있다. 다시 말해 저베타 전략은 절대수익률은 더 낮을 수 있지만, 낙폭이 더 작은 만큼 위험이 낮아 위험조정 수익률은 더 좋을 수 있다.
낙폭은 부실하거나 부실하게 실행된 투자 전략, 취약한 내부통제, 운영상의 문제를 찾아내는 데 유용하다. 낙폭이 크거나 오래 이어지면 매니저가 투자자에게 해가 될 수 있는 자기보전 전술을 쓰게 될 수도 있다.
위험관리와 자기보전 사이의 경계는 미묘하다. 예를 들어 시장이 하락할 때 미실현손실이 난 자산을 즉시 파는 것이 신중한 판단일 수 있다. 자산에 근본적인 변화가 생겨 나중에 손실이 더 커질 수 있기 때문이다. 반대로 이후 시장이 반등한다면 하락기에 자산을 파는 것은 위험할 수 있다. 결국 관건은 매니저가 IPS에 따라 적절하게 행동했는지, 자기보전을 위해 행동했는지, 아니면 갑자기 과잉 반응했는지다.
낙폭 개념을 IPS에 적용하면, 투자기간이 짧아 손실을 회복할 시간이 부족하고 위험허용도도 낮은 투자자는 낙폭이 작고 오래 지속되지 않는 매니저에게 투자해야 한다.
MODULE QUIZ 14.2
1. Which of the following statements is least likely an advantage of HBSA over RBSA?
A. HBSA is a more precise tool.
B. HBSA is generally easier for equity strategies.
C. The data required for HBSA is generally easier to obtain.
2. A manager whose relative performance is better during market upturns most likely has a capture ratio that is:
A. equal to one.
B. less than one.
C. greater than one.
정답 (Module Quiz 14.2 Answer)
*영문 원문 (English Original)*
1. C The data required for HBSA is likely to be more difficult to find than the data required for RBSA.
HBSA is more precise than RBSA; RBSA is a relatively imprecise tool that does not require a thorough computational effort but that may sacrifice accuracy. HBSA is typically easier for equity strategies. (LOS 14.c)
2. C A capture ratio (upside capture divided by downside capture) greater than one indicates the upside capture is greater than downside capture and reflects greater participation in rising markets than in falling markets. (LOS 14.d)
*한글 번역 (Korean Translation)*
1. C. HBSA에 필요한 데이터는 RBSA에 필요한 데이터보다 구하기 어려울 가능성이 높다.
HBSA는 RBSA보다 더 정밀하다. RBSA는 계산을 철저히 할 필요가 없는 대신 정확도를 희생할 수 있는, 상대적으로 덜 정밀한 도구다. HBSA는 일반적으로 주식 전략에 적용하기가 더 쉽다. (LOS 14.c)
2. C. 포착비율(상승포착을 하락포착으로 나눈 값)이 1보다 크다는 것은 상승포착이 하락포착보다 크다는 뜻이며, 하락장보다 상승장에 더 많이 참여한다는 것을 보여 준다. (LOS 14.d)
Module 14.3: 매니저 평가 (Evaluating Managers)
LOS 14.e: 매니저의 투자철학과 투자 의사결정 프로세스를 평가한다.
LOS 14.f: 행동 요인이 투자팀의 의사결정에 미치는 영향을 논하고, 그 영향을 완화하는 기법을 권고한다.
투자철학(Investment Philosophy)
투자 프로세스 전체는 간결하고 명확한 투자철학을 바탕으로 이루어져야 한다. 일부 매니저는 시장이 매우 효율적이어서 관련 비용을 모두 고려하면 능동적 운용의 성과가 부진할 것이라고 믿는다. 따라서 이런 매니저는 수동적 전략을 실행해 그 대신 위험프리미엄을 얻으려 한다. 위험프리미엄이란 분산할 수 없는 위험(체계적 위험 또는 시장위험이라고도 한다)을 부담한 대가로 무위험이자율을 넘어서 얻는 수익률이다. 수동적 전략은 위험프리미엄을 얻기 위해 주식위험, 신용위험, 유동성위험, 변동성위험 등 특정 체계적 위험 요인 가운데 하나 이상을 겨냥한다.
반면 능동적 전략은 시장이 비효율적이며, 증권의 시장가격이 내재가치에서 벗어날 때 그 비효율성을 이용할 수 있다는 입장을 취한다.
고려해야 할 비효율성은 크게 행동적 비효율성과 구조적 비효율성의 두 가지다. 행동적 비효율성은 다른 투자자들과 이들의 행동편향(예: 추세추종) 때문에 생기는 가격 오류다. 이런 가격 오류는 본질적으로 매우 단기적이므로 시장이 바로잡기 전에 (때로는 몇 초 안에) 재빨리 이용해야 한다. 구조적 비효율성은 법률과 규제 때문에 생기며, 그래서 장기간 지속될 수 있다. 능동적 전략은 흔히 위험관리 차원에서 분산투자의 가치를 믿고, 시장가격이 내재가치로 수렴한다는 개념을 믿는다. 후자의 경우, 가격이 수렴하기 전에 그 괴리를 이용하자는 것이 기본 발상이다.
투자철학이 무엇이든 매니저는 그 바탕에 깔린 가정을 명확하게 설명할 수 있어야 한다. 한 걸음 더 들어가 보면, 그 가정은 타당하며 투자 프로세스와 부합하는가? 예를 들어 시장이 비효율적이라는 믿음은 수동적 접근법과 맞지 않는다. 또한 투자철학이 시간이 지나도 일관되게 유지되어 반복 가능한가? 그렇지 않다면 철학의 변화는 시장 변화에 비추어 논리적이었는가, 아니면 단기 성과에 따른 반사적 대응에 불과했는가? 전자라면 프로세스의 반복 가능성을 뒷받침하지만 후자라면 그렇지 않다. 마지막으로, 매니저가 이용하는 비효율성은 정보 우위에 가까운가, 아니면 구조적 비효율성에 가까운가? 전자는 단기적인 성격이 강해 반복 가능성이 낮을 가능성이 크고, 후자는 장기적인 성격이 강해 반복 가능성이 높을 가능성이 크다.
이용할 만한 유효한 비효율성이 있다고 가정하면, 이와 관련해 용량(capacity) 문제를 따져 봐야 한다. 용량이란 비효율성의 규모, 반복 가능성, 지속 가능성을 말한다. 예를 들어 비효율성이 제공하는 초과수익률은 거래비용과 수수료를 충당할 만큼 커야 한다. 레버리지가 필요하다면 차입비용도 고려해야 한다. 또한 그 비효율성은 반복해서 나타나는가, 아니면 일회성 기회에 불과한가? 마지막으로, 그 비효율성에서 충분한 수익률을 얻으려면 최소한 어느 정도의 자산이 필요한가? 결국 지속 가능성은 시장의 깊이와 유동성, 그리고 그 비효율성을 이용하는 데 투입할 수 있는 자본의 규모에 달려 있다.
투자팀에서 나타나는 행동편향(Behavioral Biases among Investment Teams)
투자 결정은 개인보다 팀이 내리는 경우가 많다. 팀의 구성원은 저마다 고유한 재능과 경험을 의사결정 과정에 보탠다. 한 개인에게 의존하지 않고 그룹이 투자 결정을 내리면 핵심인력위험을 줄이는 데 도움이 된다.
투자팀의 성과는 흔히 나타나는 세 가지 행동편향 때문에 나빠질 수 있다.
-
집단사고(Groupthink)는 팀이 합의에 이르고 이를 유지하는 과정에서 갈등과 반대를 최소화하려 할 때 생긴다. 그 결과 개인이 정보를 숨기거나 자신의 통찰을 공유하기를 꺼리게 될 수 있다. 집단사고의 한 증상이 확증편향인데, 이때 새로운 정보나 다른 해석, 반대 의견은 축소되거나 묵살된다.
-
권위편향(Authority bias)은 해당 분야의 전문가로 여겨지거나 권위 있는 지위에 있는 그룹 구성원에게 결정을 맡기는 것이다. 그 결과 다른 구성원들의 관점과 역량이 반영되지 못할 수 있다.
-
복잡성 회피(Aversion to complexity)는 파킨슨의 사소함의 법칙(Parkinson's law of triviality)이라고도 하며, 자산배분이나 매니저 선정처럼 더 중요하고 어려운 주제보다 사소한 문제에 지나치게 많은 관심을 쏟을 때 나타난다. 예를 들어 팀은 그룹이 잘 알지 못하는 큰 포지션을 분석하는 데 시간을 더 현명하게 쓰지 않고, 포트폴리오에서 익숙한 작은 포지션을 조사하는 데 너무 많은 시간을 들일 수 있다.
실사를 통해 매니저가 행동편향에 대처할 팀 구조와 프로세스를 갖추었는지 판단할 수 있다. 조사할 항목에는 다음과 같은 것이 있다.
-
투자 의사결정팀의 규모는 어느 정도인가? 팀 규모는 3~5명이 최적이며, 이보다 큰 팀은 조율 문제를 겪기 쉽고 집단사고가 나타날 가능성도 커진다.
-
팀 내에서 결정은 어떻게 내리는가? 예를 들어 공개 토론보다 비밀투표가 바람직할 수 있다. 그렇게 하면 집단사고와 권위편향을 줄일 수 있다.
-
팀 회의는 어떻게 진행하는가? 안건은 무엇인가? 복잡성 회피와 가용성 편향을 줄이려면 안건을 미리 합의해 두어야 한다. 가장 중요한 주제를 먼저 논의하고, 그 주제에 가장 많은 시간을 배정해야 한다.
-
투자팀은 얼마나 다양하게 구성되어 있는가? 사회적·인지적 범주에서 팀의 다양성이 높으면 집단사고와 오류가 줄어드는 것으로 나타났다.
투자 의사결정 프로세스(Investment Decision-Making Process)
아이디어 생성(Idea Generation)
투자 신호란 비효율성을 이용할 투자 포지션을 구축하는 데 쓸 수 있는 정보 한 조각이라고 할 수 있다. 비효율성을 효과적으로 이용하려면 투자전략은 고유한 정보를 활용해 다른 시장참가자보다 정보 우위를 확보해야 한다. 또한 그 정보는 매우 시의적절하게 입수하고 활용해야 하는데, 비효율성을 이용할 수 있는 기회의 창이 매우 짧은 경우가 많기 때문이다. 마지막으로, 투자 매니저는 정보를 활용하는 데 필요한 뛰어난 인지 능력이나 해석 능력을 갖추어야 한다.
아이디어 구현(Idea Implementation)
이 단계에서는 투자 아이디어를 투자 포지션으로 전환한다(즉, 신호 포착). 핵심 관심사는 두 가지로, 하나는 프로세스의 반복 가능성 및 투자철학과의 부합성이고, 다른 하나는 투자 포지션의 결정과 승인이다.
포트폴리오 구성(Portfolio Construction)
가장 기본적인 질문은 포트폴리오를 구성하는 데 어떤 종류의 증권을 쓰느냐다. 예를 들어 파생상품을 쓴다면, 매니저는 변화하는 시장에 대응할 수 있을 만큼 파생상품에 관한 지식과 경험을 충분히 갖추고 있는가?
포트폴리오 배분은 정량적으로 할 수도 있고 정성적으로 할 수도 있다. 어느 쪽이든 배분은 투자철학에 비추어 타당해야 한다. 예를 들어 수동적으로 운용하는 포트폴리오라면 회전율이 지나치게 높아서는 안 된다. 배분에는 매니저의 견해도 반영해야 하므로, 초과성과가 예상되는 종목의 비중은 확대하고 부진이 예상되는 종목의 비중은 축소해야 성과를 극대화할 수 있다. 이와 관련된 문제로 매수 포지션과 매도 포지션의 배분이 있는데, 두 포지션은 짝을 지을 수도 있고 따로 결정할 수도 있다. 짝을 짓는 경우 포지션 규모를 적절히 정하면 시장위험을 제거할 수 있다. 동시에 시장가격이 내재가치로 수렴하기 전에 비효율성을 이용할 수 있다.
운용자산(AUM)은 시간이 지나면서 늘어날 가능성이 높으므로, 늘어난 AUM을 감당할 수 있도록 기초 포지션을 조정해야 할 수도 있다(예: 유동성 제약).
손절매(stop losses)는 증권 가격이 특정 수준에 도달하면 매도하는 주문으로, 중요한 위험관리 도구가 될 수 있다. 손절매에는 하드 손절매와 소프트 손절매가 있다. 하드 손절매는 손실이 특정 임계값에 도달하면 자동으로 처분하는 방식이고, 소프트 손절매는 손실이 특정 임계값에 도달하면 주관적인 평가를 거치는 방식이다. 또한 헤지도 위험관리에 쓰이므로 헤지를 어떻게 실행하는지, 헤지에 어떤 금융상품을 쓰는지, 헤지비율을 어떻게 정하는지에 관한 정보가 필요하다.
유동성 측면에서는 매니저가 유동성의 순공급자인지 순수요자인지 판단해야 한다. 어느 쪽이든 포트폴리오가 시장 상황 변화나 투자자의 유동성 요구에 적절히 대응할 수 있도록 주의해야 한다. 비유동 증권을 너무 많이 보유한 포트폴리오는 평소의 높은 거래비용에 더해 높은 청산 비용까지 부담할 수 있다. 투자자가 갑자기 자금을 요구하면 떨어진 가격에 증권을 팔아야 할 위험도 있다. 따라서 유동성을 평가할 때는 포트폴리오 가운데 얼마가 5일 이내에 현금화될 수 있는지(유동성이 높아 유연성이 크다), 그리고 얼마가 현금화하는 데 10일 넘게 걸리는지(유동성이 낮아 거래비용이 높아진다)를 분석해야 한다. (포트폴리오 포지션 규모로 가중한) 일평균 거래량도 계산해야 한다. 마지막으로, 회사가 시가총액의 5%가 넘는 지분을 보유한 증권이 있는지 확인해야 한다. 그런 증권은 전체 포지션을 갑자기 처분해야 할 경우 유동성 문제를 일으킬 수 있기 때문이다.
포트폴리오 모니터링(Portfolio Monitoring)
모니터링 과정에서는 전반적인 경제와 금융시장 같은 외부 요인을 살펴보고, 그 요인이 매니저가 관련 비효율성을 이용하는 방식에 어떤 영향을 미치는지 검토한다. 과거 수익률, 위험 수준, 배분 같은 내부 요인도 살펴본다. 또한 투자 프로세스에서 크게 벗어난 부분(예: 스타일 표류)이 없는지, 투자 결정이 가장 최근의 고객 목표와 부합하는지 점검한다.
LOS 14.g: 집합투자기구와 개별계좌의 비용과 편익을 평가한다.
투자전략은 개별운용계좌(SMA)나 집합투자기구를 통해 실행한다. 집합투자기구는 모든 투자자의 자금을 하나의 포트폴리오로 모으며(예: 뮤추얼펀드, ETF, 헤지펀드), 특정 투자자에 맞춰 조정하지 않는다. SMA는 투자자 한 명의 자금을 별도 계좌에 보유하므로, SMA로 투자할 때 비용과 편익의 상충관계를 따져 보는 것이 핵심이다. 또한 매니저가 SMA를 운용할 역량과 자원을 갖추었는지도 확인해야 한다.
집합투자와 비교하면 SMA는 거래비용이 더 높지만 통제권, 맞춤화, 세금 효율성, 별도 보고, 더 높은 투명성을 제공한다. 통제권은 투자자가 기초증권을 직접, 그리고 법적으로 소유하는 형태로 나타난다. 따라서 매니저에게 유동성 사태가 발생하거나 매니저가 파산하더라도 투자자는 추가로 보호를 받는다. 또한 집합투자와 달리 다른 투자자의 환매 요구에 영향을 받지 않는다. 맞춤화 측면에서 SMA는 고객별 목표와 제약에 맞춰 조정할 수 있다. 세금 효율성도 SMA가 더 높을 수 있는데, 실현된 자본이득에 대해서만 세금을 내면 되기 때문이다. 반면 집합투자에서는 미실현 이익에 대해 발생한 세금까지 내야 할 수도 있다. SMA의 투자전략은 개인 투자자가 내는 세금을 최소화하도록 맞춤 설계할 수 있다. 투명성 측면에서 SMA는 어느 시점에서든 투자 보유 내역을 실시간 스냅샷이나 대시보드 뷰로 제공할 수 있다. 집합투자도 그렇게 할 수는 있지만 아마 시차가 있을 것이다.
맞춤형 SMA는 증권 선택, 포트폴리오 구성, 운영상의 문제를 평가하기 위해 실사를 한 단계 더 거쳐야 한다. 비용 면에서 SMA의 고정비용은 투자자 한 명이 전부 부담해야 하며, 집합투자처럼 여러 투자자에게 분산할 수 없다. 집합투자에서는 투자자를 추가로 받는 데 드는 증분비용(예: 수탁, 보고)이 비교적 낮지만, SMA는 투자자마다 별도 계좌가 필요하다. 거래비용도 SMA가 상대적으로 높은데, 거래를 통합해(예: 여러 투자자 간의 매수·매도 거래) 거래량을 줄일 수 없기 때문이다. 맞춤형 SMA는 벤치마크와 달라질 수밖에 없으므로, 매니저의 운용 판단이 아니라 투자자의 제약 때문에 추적위험이 생긴다. 또한 맞춤형 SMA는 투자자가 마이크로매니지먼트를 할 위험이 있어, 매니저가 실제로 더한 가치(그런 가치가 있다면)를 가려내기 어렵다. 투자자는 추세를 좇거나, 익숙하지 않은 투자를 피하거나, 헤지의 이점(대개 수익률을 어느 정도 희생해야 한다)을 이해하지 못하는 문제를 보일 수 있다.
MODULE QUIZ 14.3
1. Passive strategies earn risk premiums based on bearing:
A. systematic risk only.
B. unsystematic risk only.
C. both systematic and unsystematic risk.
2. Which step in the investment decision-making process focuses on the attributes of information in exploiting inefficiencies?
A. Signal capture.
B. Signal creation.
C. Portfolio construction.
3. One reason for an investor to choose a separately managed account over a pooled investment vehicle would most likely include the investor:
A. is tax exempt.
B. desires lower costs and fees.
C. desires real-time details on investment positions.
4. A research analyst is considering recommending an airline stock to a group of three portfolio managers. One of the managers is a former transportation research analyst and votes against adding the stock to the portfolio. The other two members of the group agree and vote to not buy the stock. This is an example of:
A. groupthink.
B. authority bias.
C. confirmation bias.
정답 (Module Quiz 14.3 Answer)
*영문 원문 (English Original)*
1. A Passive strategies assume markets are efficient enough that active management does not add value that exceeds its transaction costs and fees. Therefore, the risk premiums being sought are only for bearing risk that is not easily diversified away, which is systematic risk.
Unsystematic risk is relevant for active strategies only. (LOS 14.e)
2. B Signal creation (idea generation) focuses on how investment ideas are generated and information is viewed in context of the efficient market hypothesis to determine whether it can be used to exploit inefficiencies. (LOS 14.e)
3. C SMAs can provide an instantaneous snapshot or “dashboard view” of the investment holdings at any given point. Pooled investments may be able to do so, but probably with a delay.
The tax benefits of a SMA would only accrue to investors who are taxable and would not benefit those who are tax exempt. SMAs generally have higher costs and fees than pooled investment vehicles. (LOS 14.g)
4. B Authority bias involves deferring decisions to a group member that is perceived to be an expert. In this case, the two other group members agreed with the former transportation research analyst regarding the stock recommendation. (LOS 14.f)
*한글 번역 (Korean Translation)*
1. A. 수동적 전략은 시장이 충분히 효율적이어서 능동적 운용으로는 거래비용과 수수료를 넘어서는 가치를 더할 수 없다고 가정한다. 따라서 수동적 전략이 추구하는 위험프리미엄은 쉽게 분산으로 제거할 수 없는 위험, 즉 체계적 위험을 부담한 데 대한 보상뿐이다.
비체계적 위험은 능동적 전략에만 해당한다. (LOS 14.e)
2. B. 신호 생성(아이디어 생성) 단계에서는 투자 아이디어를 만들어 내는 방법, 그리고 효율적 시장가설의 관점에서 정보를 살펴 비효율성을 이용하는 데 쓸 수 있는지 판단하는 방법에 초점을 맞춘다. (LOS 14.e)
3. C. SMA는 어느 시점에서든 투자 보유 내역을 실시간 스냅샷이나 "대시보드 뷰"로 제공할 수 있다. 집합투자도 그렇게 할 수는 있지만 아마 시차가 있을 것이다.
SMA의 세금 혜택은 과세 대상 투자자에게만 돌아가며, 비과세 투자자에게는 아무런 이점이 없다. SMA는 일반적으로 집합투자기구보다 비용과 수수료가 더 높다. (LOS 14.g)
4. B. 권위편향은 전문가로 여겨지는 그룹 구성원에게 결정을 맡기는 것이다. 이 사례에서는 나머지 두 구성원이 주식 추천과 관련해 운송업 리서치 애널리스트 출신 매니저의 의견에 동조했다. (LOS 14.f)
Module 14.4: 매니저 계약과 수수료 (Manager Contracts and Fees)
LOS 14.h: 투자 매니저 계약의 유형을 주요 조항과 장단점을 포함해 비교한다.
투자 계약은 매우 다양한 조건을 다루지만, 여기서는 투자자의 필요에 무엇이 가장 적합한가라는 관점에서 유동성과 운용수수료에 초점을 맞춘다.
유동성(Liquidity)
폐쇄형 펀드와 ETF는 장중에 거래되므로 유동성이 가장 높다. 개방형 펀드는 장 마감 기준 순자산가치(NAV)로만 거래되지만 유동성은 이와 거의 비슷한 수준이다.
유한파트너십 구조(예: 헤지펀드, 사모주식, 벤처캐피탈)로 보유하는 투자는 보통 투자 자본이 더 오래 묶인다. 예를 들어 헤지펀드의 유동성은 환매 주기, 락업 기간, 통지 기간, 게이트에 따라 달라진다. 환매 주기는 투자자가 얼마나 자주 자금을 인출할 수 있는지를 말하고, 통지 기간은 환매하려면 투자자가 얼마나 미리 통지해야 하는지를 말한다. 락업 기간은 최초 투자 직후의 기간으로, 이 기간에는 자금을 인출할 수 없다. 하드락은 환매를 허용하지 않지만, 소프트락은 수수료를 내면 환매를 허용한다. 게이트는 한 번의 환매에서 인출할 수 있는 금액에 한도를 두는 장치다.
사모주식 펀드와 벤처캐피탈 펀드는 자본콜 때문에 유동성이 가장 낮다. 투자자는 평균 10년인 펀드 존속기간 중 약 5년이 지나서야 수익을 받는다. 매니저는 펀드 존속기간을 1년씩 최대 2회까지 연장할 수 있는데, 이 때문에 유동성은 더욱 낮아진다.
유한파트너십 조건의 주요 장점은 투자기간을 길게 가져갈 수 있다는 것으로, 투자자가 단기적인 이상 변동에 과잉 반응하지 못하게 막아 준다. 또한 비유동 자산에 투자해 비유동성 프리미엄을 얻을 수 있고, 환매 요청 때문에 떨어진 가격에 자산을 억지로 팔 필요도 없다.
유한파트너십 조건의 주요 단점은 시장 변화에 대응해 포트폴리오 배분을 바꾸기 어렵다는 것이다. 갑작스러운 유동성 수요에 대응하기 어렵다는 점도 단점이다.
SMA는 언제든지 증권을 매도할 수 있으므로, 유동성이 기초자산의 유동성에 따라 결정된다.
LOS 14.i: 성과기반 수수료의 세 가지 기본 형태를 서술한다.
운용수수료(Management Fees)
매니저는 고정비용과 변동비용을 충당하고 이익을 내기 위해 수수료를 부과한다. 투자자가 부담하는 자산가중 평균 비용비율은 지난 수년간 크게 낮아졌는데, 투자자들이 수수료가 낮은 노로드 뮤추얼펀드와 인덱스펀드에 점점 더 많은 자금을 배분했기 때문이다.
뮤추얼펀드 수수료는 대개 AUM을 기준으로 한다. 최소 잔고를 요구하는 경우도 있다. 수수료는 고정된 달러 금액으로 정할 수도 있고 자산의 일정 비율로 정할 수도 있다. 수수료 구조(예: AUM 기준, 성과 기준)는 매니저가 투자자에게 이익이 되도록 일하게 만드는 데 중요하다. 물론 인센티브가 없더라도 매니저는 기존 투자자를 유지하고 새 투자자를 유치하기 위해 여전히 투자자에게 이익이 되도록 일할 것이라고 주장할 수도 있다. 그러나 수수료 구조 때문에 본인과 대리인의 이해관계가 어긋날 수 있다. 예를 들어 투자자는 매니저가 하는 일의 전모를 항상 볼 수 있는 것은 아니다. 또 투자자와 매니저가 투자기간이나 투자 손실을 해석하는 방식에 대해 의견이 다를 수도 있다. 게다가 전반적인 투자성과에는 운이 크게 작용하므로, 이론적으로는 매니저가 운으로 얻은 성과에 대해 보상받아서는 안 된다.
투자자가 AUM을 기준으로 수수료를 내는 방식의 장점은 매니저의 기량과 자산 규모를 키우는 능력에 따라 보상한다는 점이다. 많은 매니저가 계좌 규모가 클수록 낮은 수수료율을 적용하므로, 자산 규모가 커질수록 AUM 수수료율이 낮아져 투자자의 수수료 부담이 줄어든다. 다만 안타깝게도 단기적인 자산 증가에는 운이 크게 작용할 수 있다. 또 다른 단점은 매니저가 일단 자산을 확보하고 나면 투자자를 위해 위험을 감수하기보다 자산을 지키면서 AUM 수수료를 받으려는 유인(예: 인덱싱 같은 안전한 전략 채택)이 커진다는 것이다.
기본 형태(Basic Forms)
성과기반 수수료는 투자자와 매니저의 이해관계를 일치시키기 위해 위험을 나누어 지는 방식의 하나다. 성과기반 수수료는 총수익률이나 상대수익률을 기준으로 계산한다. 수수료(공유비율 적용)는 전체 성과를 기준으로 할 수도 있고 기준선을 초과한 성과를 기준으로 할 수도 있다.
성과기반 수수료에는 다음 세 가지 기본 형태가 있다.
-
상승과 하락에 모두 완전히 노출되는 대칭 구조.
-
수수료 = 기본수수료 + 성과 공유
-
투자자와 매니저의 인센티브가 가장 잘 일치하지만, 하락에 완전히 노출되므로 매니저가 지는 위험이 커진다
-
상승에는 완전히, 하락에는 제한적으로 노출되는 보너스 구조.
-
수수료 = 다음 중 큰 값: (1) 기본수수료, (2) 기본수수료 + 양(+)의 성과에 대한 공유분
-
상승과 하락에 모두 제한적으로 노출되는 보너스 구조.
-
수수료 = 다음 중 큰 값: (1) 기본수수료, (2) 기본수수료 + 양(+)의 성과에 대한 공유분(한도 내)
성과기반 수수료 구조는 대칭적인 총 능동수익률 분포를 비대칭적인 순 능동수익률 분포로 바꾼다. 그 결과 하락 쪽에 비해 상승 쪽의 분산이 상대적으로 작아진다. 따라서 표준편차처럼 대칭적인 위험 지표를 쓰면 하락위험을 과소평가할 수 있다.
성과기반 수수료는 투자자에게 유리하다. 능동수익률이 낮을 때는 (상대적으로 높은 표준 고정수수료 대신) 상대적으로 낮은 성과기반 수수료만 내면 되기 때문이다. 이런 수수료는 매니저에게도 유리하다. 투자자의 포트폴리오를 위해, 그리고 자신의 보상을 늘리기 위해 더 노력하도록 동기를 부여할 수 있기 때문이다. 그러나 세 구조 모두 매니저의 성과가 부진할 때도 기본수수료는 지급된다는 공통점이 있다.
성과수수료에 한도가 없는 투자도 있다. 경우에 따라서는 최고수위(high-water)나 환수(clawback) 조항(예: 헤지펀드)을 두어 성과수수료를 조절하기도 하는데, 예를 들어 이전 기간의 마이너스 수익률을 현재 기간의 플러스 수익률과 상쇄하는 식이다. 사모주식 파트너십에서는 투자자가 유한책임파트너, 매니저가 무한책임파트너가 된다. 투자자에게 유리한 조건은 무한책임파트너에게 성과수수료를 지급하기 전에 유한책임파트너에게 먼저 원금을 상환하고 이익을 배분하도록 규정하는 것이다.
수수료 계약을 협상할 때 가장 높은 기본수수료나 가장 높은 공유비율(또는 둘 다)을 요구할 수 있는 것은 가장 성공한 매니저나 운용 용량이 제한된 매니저뿐이다.
콜옵션(Call Option)
앞에서 살펴본 보너스 수수료 구조는 매니저가 포트폴리오 능동수익률에 대한 콜옵션을 매수한 것과 비슷하다. 이때 행사가격은 기본수수료가 된다. 그래프는 그림 14.2를 참조하라. 매니저가 얻는 손익은 이론상 무한하다.
그림 14.2: 성과기반 수수료 체계 예시 1의 손익선(Payoff Line of Sample Performance-Based Fee Schedule 1)
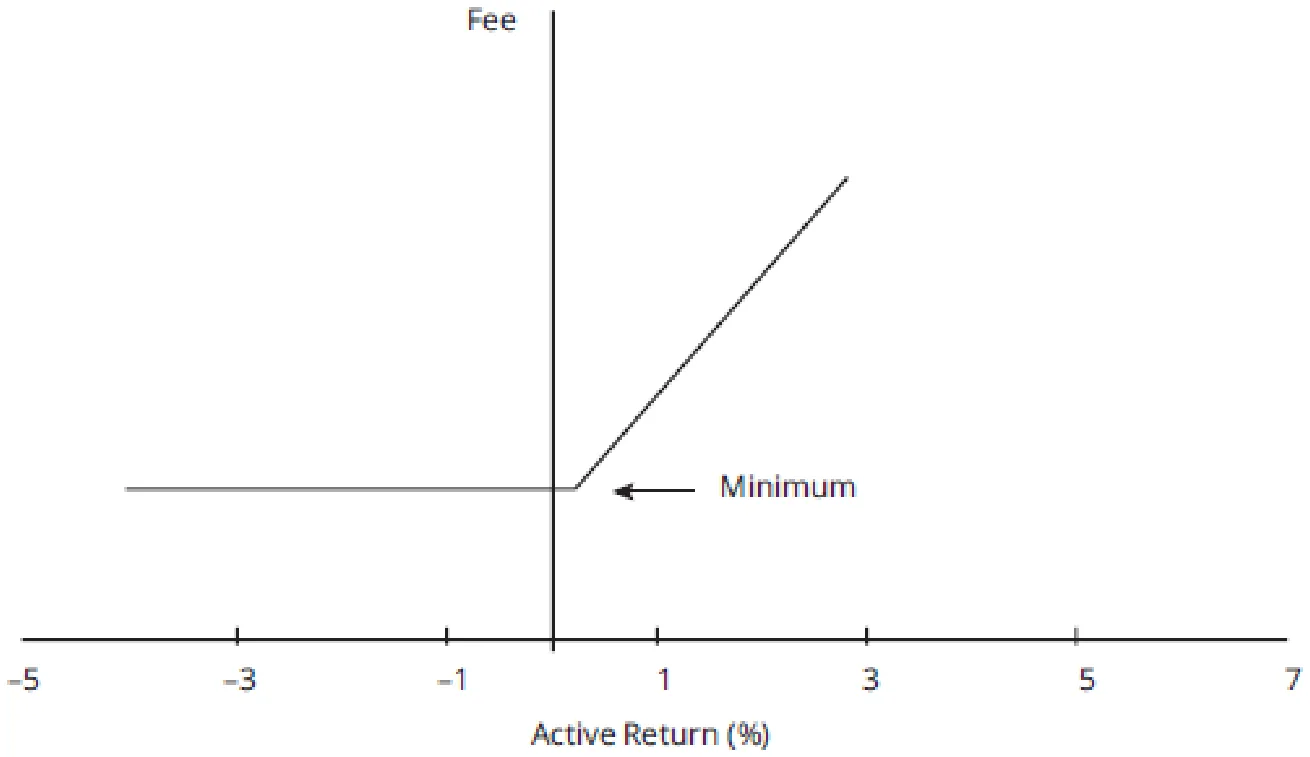
그림 14.3에서는 (그런 조항이 적용된다고 가정할 때) 행사가격이 최대 수수료와 같고 가치는 더 낮은 콜옵션의 매도 포지션이 추가된다.
그림 14.3: 성과기반 수수료 체계 예시 2의 손익선(Payoff Line of Sample Performance-Based Fee Schedule 2)
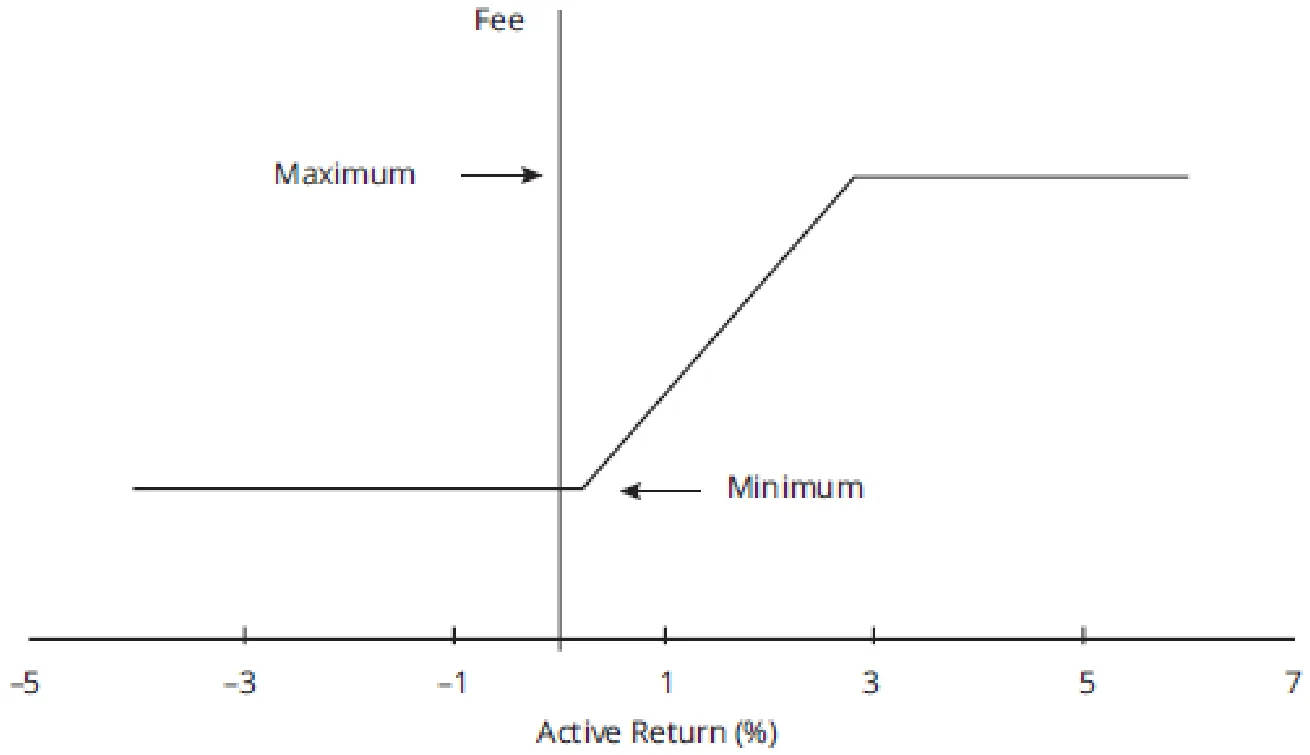
이 논의에 따르면, 포트폴리오 능동수익률에 대한 콜옵션 순매수 포지션을 가진 매니저는 더 많은 위험을 감수하려 할 것이다. 옵션가격결정이론에 따르면 변동성이 클수록 옵션가치가 커지기 때문이다. 따라서 매니저가 지나치게 많은 위험을 감수하면 불이익을 주고, 더 높은 위험조정수익률을 올리면 보상하는 방식이 권장된다.
그 밖의 문제(Other Issues)
LOS 14.j: 성과기반 수수료 체계의 예시를 분석하고 해석한다.
그림 14.4는 성과기반 수수료 체계의 한 예시다.
그림 14.4: 성과기반 수수료 체계 예시(Sample Performance-Based Fee Schedule)
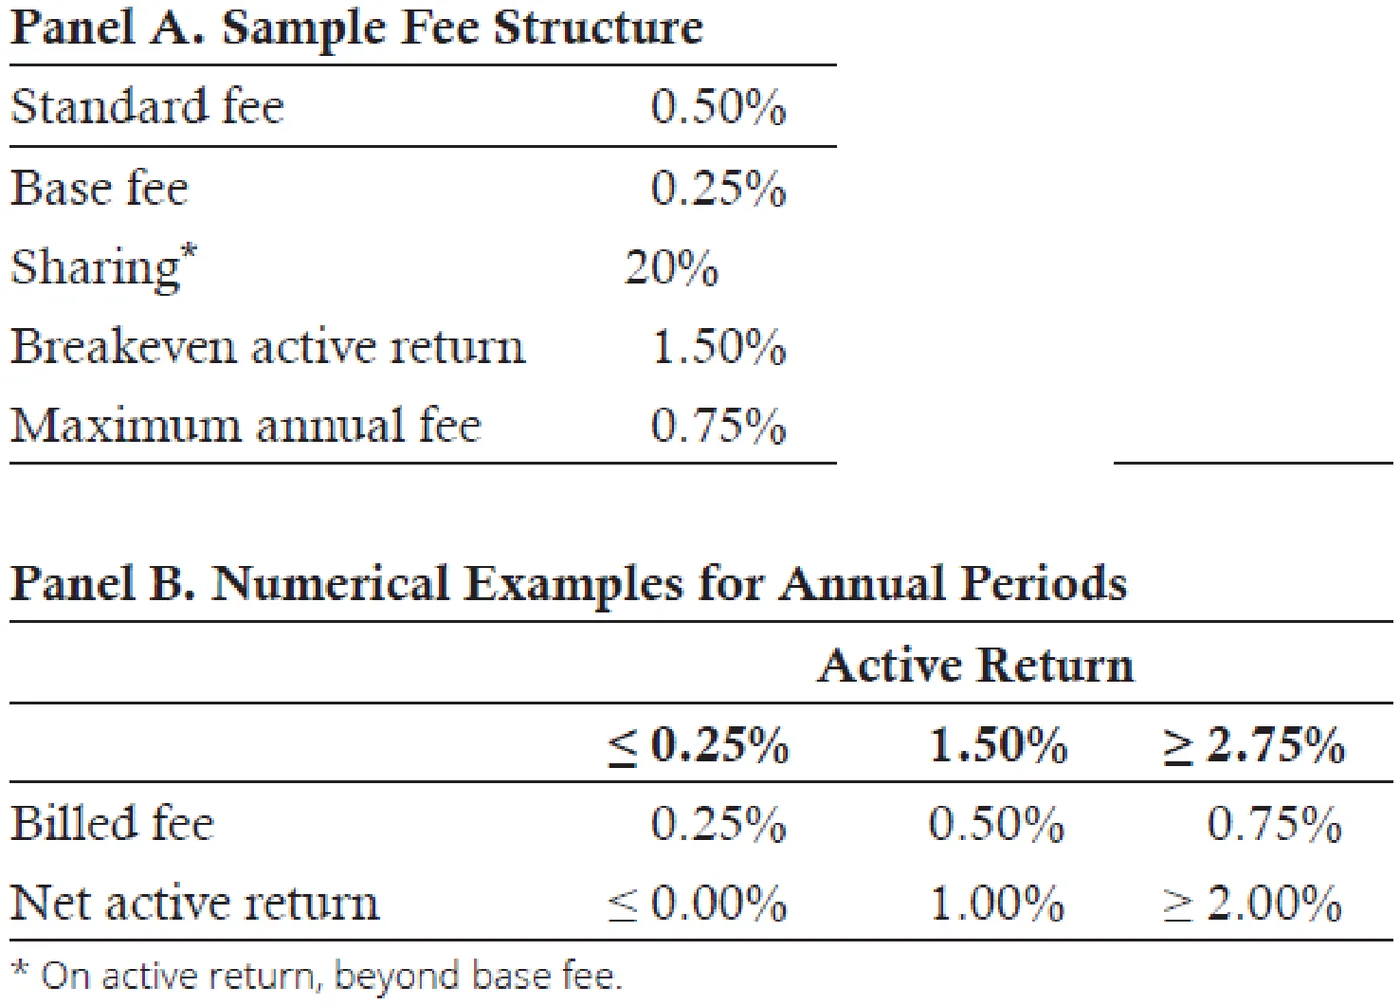
그림 14.4의 패널 A에 나온 세부 내용과 패널 B의 요약 계산을 보면, 이 수수료는 상승(최대 청구 수수료)과 하락(최소 청구 수수료)에 모두 제한적으로 노출되는 보너스 구조다. 능동수익률 0.25%와 2.75% 사이 구간에서는 대칭을 이루며, 그 중심은 손익분기 능동수익률인 1.50%다. 손익분기 수익률은 다음과 같이 계산한다.
(1.50% – 0.25%) × 20% = 0.25% 성과수수료
이 성과수수료를 기본수수료 0.25%에 더하면 총 청구 수수료는 0.50%가 되며, 이는 표준 수수료 0.50%와 같다.
능동수익률이 0.25% 이하이면 성과수수료는 0이다(실무에서 흔히 볼 수 있는 비음제약 때문에 성과수수료는 음수가 될 수 없다).
이 경우 청구 수수료는 기본수수료 0.25%뿐이다. 능동수익률이 2.75% 이상이면 성과수수료가 최대치인 0.50%가 되므로, 청구 수수료는 최대 0.75%다.
MODULE QUIZ 14.4
1. Which investment fund generally has the least amount of liquidity?
A. Hedge fund.
B. Closed-end fund.
C. Private equity fund.
2. Which of the following fee structures most likely has no impact on the volatility of a portfolio’s net returns?
A. Incentive fees only.
B. Management fees only.
C. Neither incentive fees nor management fees.
3. Fund X earns a –3% gross return for the year. The computed management fee is equal to a base fee of 2% plus a 20% sharing of both positive and negative performance. The sharing is based on return net of the base fee. What is Fund X’s total management fee for the year?
A. 1.0%.
B. 1.4%.
C. 2.0%.
4. Fund Y earns a gross return of 12% for the year, while the relevant benchmark earns 3%. The computed management fee is equal to the higher of either a base fee of 0.4%, or base plus a 20% sharing of positive performance, up to a maximum annual fee of 2.9%. The sharing is based on active return. What is Fund Y’s total management fee for the year?
A. 2.2%.
B. 2.8%.
C. 2.9%.
정답 (Module Quiz 14.4 Answer)
*영문 원문 (English Original)*
1. C Private equity funds have the lowest liquidity because of capital calls. Closed-end funds have the highest liquidity because they are traded intra-day. (LOS 14.h)
2. B Management fees are charged as a fixed percentage based on assets, which results in a lower net return but no impact on the standard deviation of the returns.
Because incentive fees are charged as a percentage of returns (reducing net gains or reducing net losses), incentive fees lower the standard deviation of returns. (LOS 14.i)
3. A 2% + [20% × (–3% – 2%)] = 1%.
(LOS 14.j)
4. A Higher of: (1) 0.4%, or (2) 0.4% + [20% × (12% – 3%)] = 2.2%
(LOS 14.j)
*한글 번역 (Korean Translation)*
1. C. 사모주식 펀드는 자본콜 때문에 유동성이 가장 낮다. 폐쇄형 펀드는 장중에 거래되므로 유동성이 가장 높다. (LOS 14.h)
2. B. 운용수수료는 자산에 대해 고정 비율로 부과되므로 순수익률은 낮아지지만 수익률의 표준편차에는 영향을 주지 않는다.
인센티브 수수료는 수익률의 일정 비율로 부과되므로(순이익을 줄이거나 순손실을 줄인다) 수익률의 표준편차를 낮춘다. (LOS 14.i)
3. A. 2% + [20% × (–3% – 2%)] = 1%.
(LOS 14.j)
4. A. 다음 중 큰 값: (1) 0.4% 또는 (2) 0.4% + [20% × (12% – 3%)] = 2.2%
(LOS 14.j)
KEY CONCEPTS
LOS 14.a
투자 매니저 선정에서 실사는 매니저 유니버스, 정량 분석, 정성 분석으로 구성된다.
매니저 유니버스는 IPS의 목표와 제약에 비추어 포트폴리오에 적합하고, 고객이 원하는 해당 스타일(예: 가치, 성장, 혼합)에 투자하며, 능동적 접근법과 수동적 접근법 사이에서 적절히 균형을 잡아 포트폴리오를 운용할 매니저로만 구성된다.
정량 분석은 성과 기여도 분석과 성과 감정평가, 그리고 CR과 큰 낙폭에 대한 분석에 초점을 맞춘다.
정성 분석에서는 다음 두 가지 문제가 중요하다.
-
앞으로도 같은 수준의 수익률이 이어질 가능성은 얼마나 되는가?
-
매니저의 투자 프로세스는 관련 위험을 모두 고려하고 있는가?
LOS 14.b
1종오류는 실제로는 더해진 가치가 없는데도 귀무가설을 기각할 때 발생한다. 즉, 채용하거나 유지한 매니저가 충분한 기량을 보여 주지 못한 경우다. 2종오류는 실제로는 가치가 더해졌는데도 귀무가설을 기각하지 않을 때 발생한다. 즉, 채용하지 않았거나 해고한 매니저가 실제로는 충분한 기량을 보여 준 경우다.
1종오류는 작위의 오류(눈에 더 잘 띔)이고 2종오류는 부작위의 오류(덜 눈에 띔)이므로, 1종오류가 2종오류보다 훨씬 더 많은 관심을 받는다. 또한 1종오류는 2종오류보다 판별하기가 더 쉽다.
LOS 14.c
스타일 분석은 적절한 벤치마크에 대비한 매니저의 위험 노출과, 그 노출이 시간에 따라 어떻게 변하는지를 검토한다. 위험 노출을 파악하면 선정을 위해 매니저를 스타일별로 분류하고 RBSA와 HBSA를 수행할 수 있다.
RBSA는 여러 핵심 위험 요인을 나타내는 증권시장지수에 대한 포트폴리오의 민감도를 추정하는 하향식 접근법이다. HBSA는 특정 시점에 포트폴리오에 담긴 실제 증권을 살펴보는 상향식 접근법이다. RBSA의 장점 중 상당수는 HBSA와 같다(예: 핵심 위험 요인과 수익률 동인 파악, 매니저 간 및 시점 간 비교 가능성, 적시 수행).
LOS 14.d
포착비율(CR) = UC 비율 / DC 비율. CR은 수익률 비대칭성의 척도로, > 1이면 양(+)의 비대칭(볼록한 형태), \< 1이면 음(-)의 비대칭(오목한 형태)이다.
낙폭은 특정 기간에 고점에서 저점까지 발생한 총손실이다. 최대낙폭은 그 기간 중 고점에서 저점까지의 손실 가운데 가장 큰 것이다. 낙폭 기간은 낙폭이 시작된 시점부터 총낙폭이 0으로 회복될 때까지(손실을 상쇄하는 이익으로 회복)의 총시간이다.
LOS 14.e
투자 프로세스 전체는 간결하고 명확한 투자철학을 바탕으로 이루어져야 한다. 시장이 매우 효율적이라고 믿는 매니저는 수동적 전략을 실행한다. 반면 시장이 비효율적이며 증권의 시장가격이 내재가치에서 벗어날 때 그 비효율성을 이용할 수 있다고 믿는 매니저는 능동적 전략을 실행한다. 능동적 매니저는 행동적 비효율성(비교적 단기적이며, 다른 투자자들과 이들의 행동편향 때문에 생긴다)과 구조적 비효율성(비교적 장기적이며, 법률과 규제 때문에 생긴다)을 살펴본다.
투자 의사결정 프로세스는 다음 네 단계로 구성된다.
1. 아이디어 생성
2. 아이디어 구현
3. 포트폴리오 구성
4. 포트폴리오 모니터링
포트폴리오 구성 단계에서 고려해야 할 핵심 문제로는 배분, 위험관리, 유동성 등이 있다.
LOS 14.f
투자 결정은 개인보다 팀이 내리는 경우가 많다. 한 개인에게 의존하지 않고 그룹이 투자 결정을 내리면 핵심인력위험을 줄이는 데 도움이 된다.
투자팀의 성과는 흔히 나타나는 세 가지 행동편향, 즉 집단사고, 권위편향, 복잡성 회피 때문에 나빠질 수 있다.
실사를 통해 매니저가 행동편향에 대처할 팀 구조와 프로세스를 갖추었는지 판단할 수 있다.
LOS 14.g
투자전략은 SMA나 집합투자기구를 통해 실행한다. 집합투자기구는 모든 투자자의 자금을 하나의 포트폴리오로 모으며, 특정 투자자에 맞춰 조정하지 않는다. SMA는 투자자 한 명의 자금을 별도 계좌에 보유한다. SMA로 투자할 때는 비용과 편익의 상충관계를 평가해야 한다.
집합투자와 비교하면 SMA는 거래비용이 더 높지만 통제권, 맞춤화, 세금 효율성, 별도 보고, 더 높은 투명성을 제공한다. 맞춤형 SMA는 증권 선택, 포트폴리오 구성, 운영상의 문제를 평가하기 위해 실사를 한 단계 더 거쳐야 한다.
LOS 14.h
폐쇄형 펀드와 ETF는 장중에 거래되므로 유동성이 가장 높다. 개방형 펀드는 장 마감 기준 순자산가치(NAV)로만 거래되지만 유동성은 이와 거의 비슷한 수준이다.
유한파트너십 구조(예: 헤지펀드, 사모주식, 벤처캐피탈)로 보유하는 투자는 보통 투자 자본이 더 오래 묶인다.
사모주식 펀드와 벤처캐피탈 펀드는 자본콜 때문에 유동성이 가장 낮다. 투자자는 평균 10년인 펀드 존속기간 중 약 5년이 지나서야 수익을 받는다. 매니저가 존속기간을 1년씩 최대 2회까지 연장할 수도 있어 유동성은 더욱 낮아진다.
SMA의 유동성은 기초자산의 유동성에 따라 결정된다.
LOS 14.i, 14.j
성과기반 수수료에는 다음 세 가지 기본 형태가 있다.
-
상승과 하락에 모두 완전히 노출되는 대칭 구조
-
수수료 = 기본수수료 + 성과 공유
-
투자자와 매니저의 인센티브가 가장 잘 일치하지만, 하락에 완전히 노출되므로 매니저가 지는 위험이 커진다
-
상승에는 완전히, 하락에는 제한적으로 노출되는 보너스 구조
-
수수료 = 다음 중 큰 값: (1) 기본수수료, (2) 기본수수료 + 양(+)의 성과에 대한 공유분
-
상승과 하락에 모두 제한적으로 노출되는 보너스 구조
-
수수료 = 다음 중 큰 값: (1) 기본수수료, (2) 기본수수료 + 양(+)의 성과에 대한 공유분(한도 내)