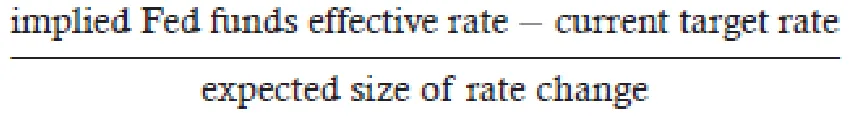READING 17: 스왑, 선도, 선물 전략 (Swaps, Forwards, and Futures Strategies)
출제 포인트(Exam Focus)
이 리딩의 핵심은 파생상품을 이용해 (1) 주식 포트폴리오의 베타를 바꾸고, (2) 채권 포트폴리오의 듀레이션을 바꾸고, (3) 여러 자산군에 대한 포트폴리오 노출을 바꾸고, (4) 합성 포지션을 만들고, (5) 앞으로 예상되는 차입이나 대출의 금리를 고정하는 방법을 이해하는 것이다. 여러 파생상품 계약의 위험이 기존 포트폴리오의 위험을 어떻게 상쇄하는지 이해해야 한다. 이 내용은 시험에서 서술형 문제나 아이템 세트 문제로 출제될 수 있다.
Module 17.1: 금리위험 관리 — 금리스왑, 선도금리계약, 금리선물 (Managing Interest Rate Risk—Interest Rate Swaps, Forward Rate Agreement, and Interest Rate Futures)
LOS 17.a: 금리스왑, 선도, 선물을 이용해 포트폴리오의 위험과 수익을 조정하는 방법을 보인다.
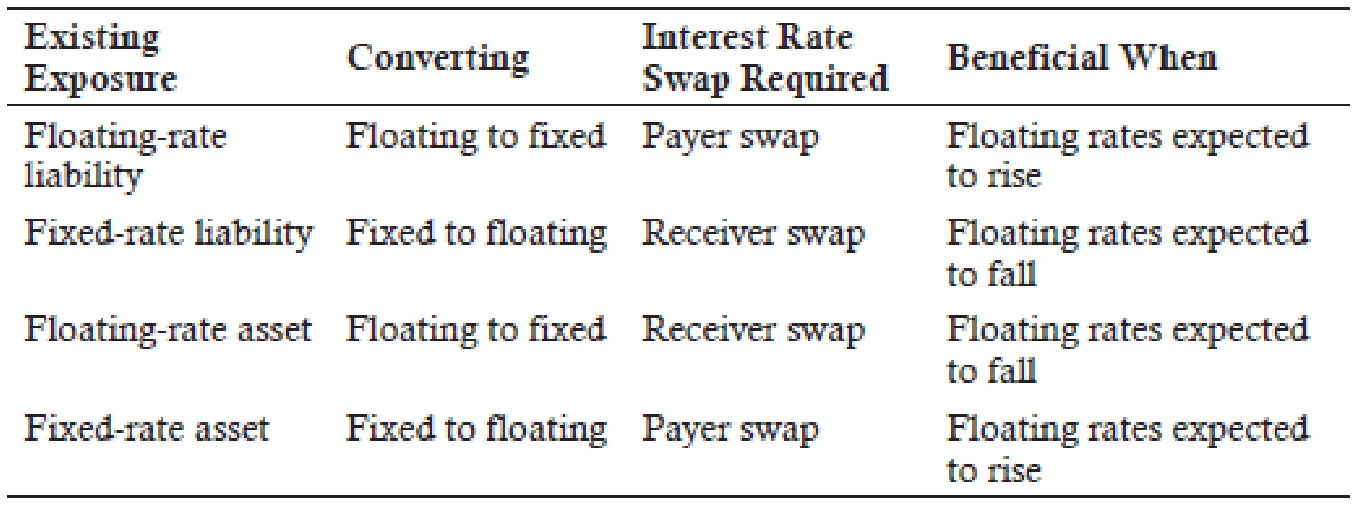
금리스왑을 이용하면 고정금리 노출을 변동금리 노출로(또는 그 반대로) 바꾸어 채권 포트폴리오의 듀레이션을 조정할 수 있다.
금리스왑(Interest Rate Swaps)
지급스왑(payer swap)은 정해진 명목원금(금액)을 기준으로 일련의 고정금리 이자를 지급하고 일련의 변동금리 이자를 받는 계약이다. 앞으로의 변동금리가 스왑 개시 시점에 예상했던 금리보다 높으면 지급스왑의 가치는 상승하고, 예상보다 낮으면 하락한다. 지급스왑의 거래상대방은 수취스왑을 보유하며, 고정금리 이자를 받고 변동금리 이자를 지급한다. 실무에서는 신용위험을 줄이기 위해 양 당사자의 지급액을 상계해 순액으로 결제한다(더 많은 금액을 지급해야 하는 당사자가 그 차액만 지급한다).
첫 정산일의 변동금리 지급액은 계약 개시 시점에 이미 알 수 있지만, 그 이후 정산일의 변동금리 지급액은 알 수 없다. 예를 들어 분기 지급 스왑은 정산일이 분기마다 돌아오며, 변동금리 지급액은 분기 단위 시장기준금리(MRR)를 기준으로 정해진다. 스왑의 위험-수익 특성은 자본시장 거래로 복제할 수 있다. 예를 들어 고정금리채권을 발행하고 다른 조건은 모두 같은 변동금리채권을 매수하면 지급스왑과 같은 현금흐름이 생긴다.
변동금리 노출을 고정금리 노출로 전환하기(Converting a Floating-Rate Exposure to a Fixed-Rate Exposure)
변동금리 노출이 있는 회사는 지급스왑(고정금리 지급, 변동금리 수취)을 이용해 이를 고정금리 노출로 바꿀 수 있다. 이때 스왑의 정산일은 변동금리부채의 이자 지급일과 일치해야 한다.
그림 17.1: 지급스왑으로 변동금리를 고정금리로 전환하기(Converting Floating to Fixed Using a Payer Swap)
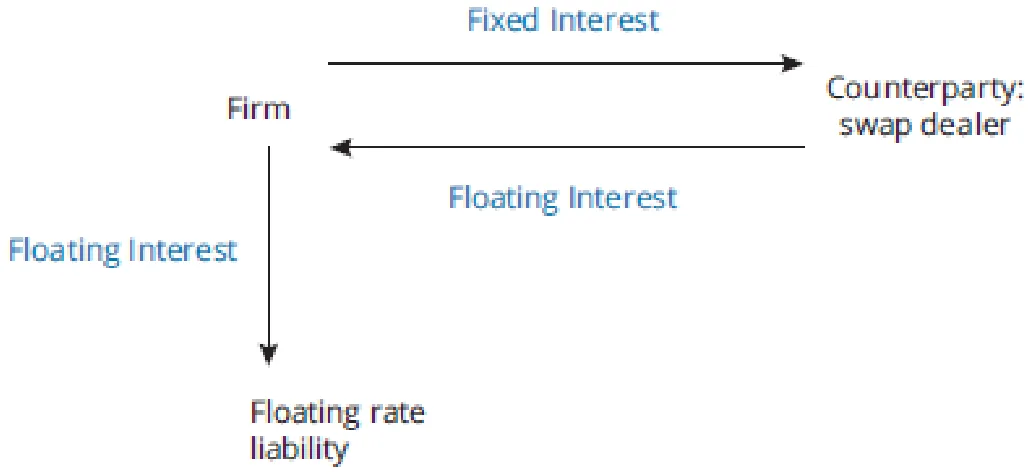
스왑에서 받는 변동금리 이자가 부채의 변동금리 이자를 정확히 상쇄하므로, 회사에는 스왑에서 생기는 고정금리 부채만 남는다는 점에 유의하라.
그림 17.2: 고정금리 노출과 변동금리 노출의 전환(Converting Fixed-Rate and Floating-Rate Exposures)
| 예제: 변동금리 부채를 고정금리 부채로 전환하기 |
|---|
ABC, Inc.는 6개월 시장기준금리(MRR)에 가산금리 25bp를 더한 쿠폰을 반기마다 지급하는 4년 만기 변동금리채(FRN) 3,000만달러를 발행했다. 1년 뒤 회사는 금리가 오를 것으로 예상한다. ABC는 고정금리 2%, 반기 지급, 명목원금 3,000만달러인 3년 만기 지급스왑을 체결한다. 스왑 개시 시점의 6개월 기준금리는 1.5%였다. FRN과 스왑의 정산일은 같다. 정산일 1(스왑 개시 후 180일):
ABC, Inc.: 총지급액 = $262,500 + $75,000 = $337,500 정산일 1의 6개월 기준금리 = 3% 정산일 2(스왑 개시 후 360일):
ABC, Inc.: 총지급액 = $487,500 − $150,000 = $337,500 남은 정산일에 MRR이 얼마로 실현되든 ABC, Inc.가 지급하는 현금은 $337,500, 즉 스왑의 고정금리에 FRN의 기준금리 대비 가산금리를 더한 금액이라는 점에 유의하라:
FRN에서 나가는 변동금리 이자와 지급스왑에서 들어오는 변동금리 이자는 서로 정확히 상쇄된다. FRN 발행자 입장에서는 지급스왑으로 변동금리 노출을 고정금리 노출로 바꾼 셈이다. 이 전략은 변동금리 노출의 하방과 상방을 모두 없앤다. |
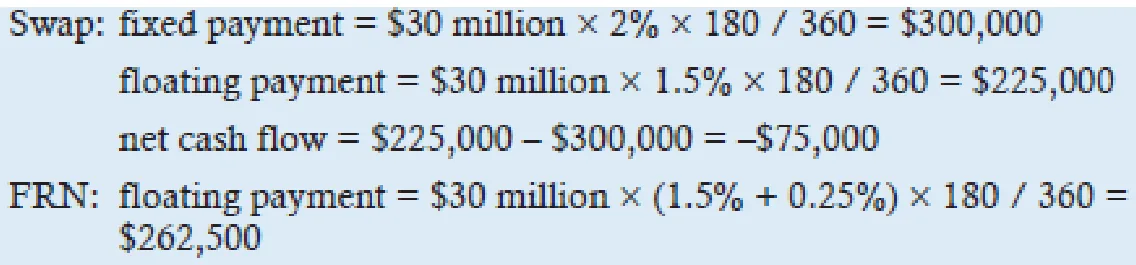
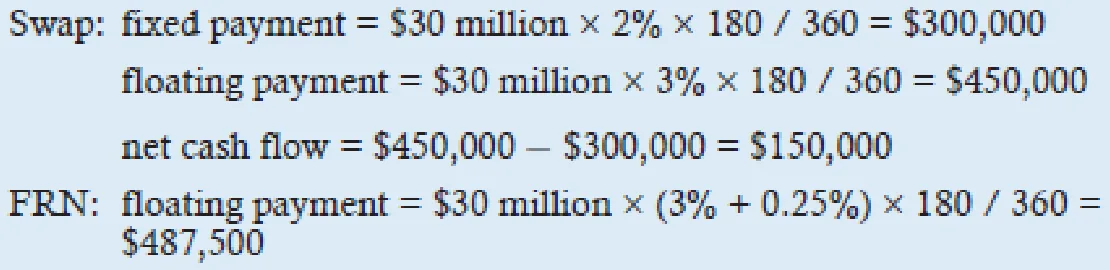

금리스왑으로 포트폴리오 듀레이션 조정하기(Using Interest Rate Swaps to Alter Portfolio Duration)
지급스왑의 현금흐름은 고정금리채권 발행과 변동금리채권(FRN) 매수라는 두 가지 자본시장 거래로 복제할 수 있다. 수취스왑은 FRN을 발행하고 고정금리채권을 매수하는 것과 같다.
고정금리채권은 다른 조건이 같은 FRN보다 수정듀레이션이 크므로, 지급스왑의 듀레이션은 음(-)이고(금리가 오르면 가치 상승) 수취스왑의 듀레이션은 양(+)이다(금리가 오르면 가치 하락). 따라서 채권 포트폴리오에 지급스왑을 추가하면 포트폴리오 듀레이션이 줄고, 수취스왑을 추가하면 포트폴리오 듀레이션이 늘어난다.
교수 노트(PROFESSOR'S NOTE)
여기서 제시한 분석은 금리 변화에 대한 가격 민감도를 나타내는 여러 측정치 가운데 하나인 수정듀레이션을 바탕으로 한다. 수정듀레이션을 사용한다는 것은 수익률곡선이 평평하고 평행이동한다고 암묵적으로 가정한다는 뜻이다.
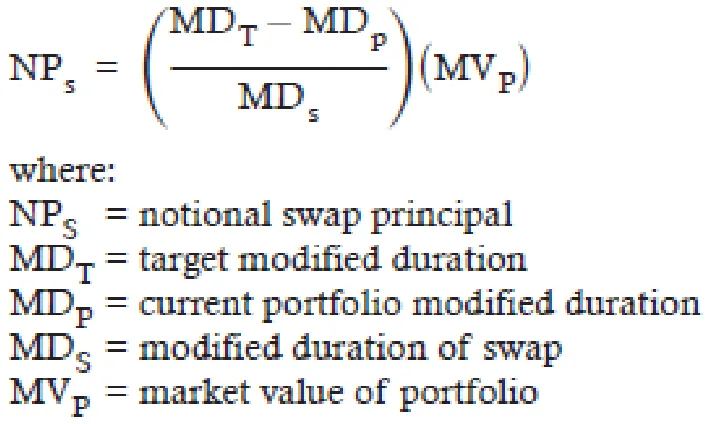
포트폴리오 듀레이션을 목표 듀레이션까지 늘리는(또는 줄이는) 데 필요한 금리스왑의 명목원금은 다음과 같이 계산할 수 있다:
| 예제: 금리스왑으로 포트폴리오 듀레이션 조정하기 |
|---|
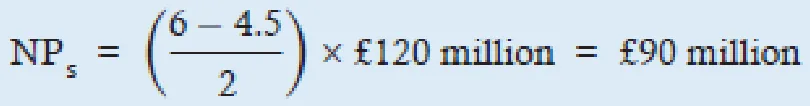
한 펀드 매니저가 1억2,000만파운드 규모의 영국 고정금리채권 포트폴리오를 보유하고 있다. 이 매니저는 향후 3년간 금리가 하락할 것으로 보고 포트폴리오의 수정듀레이션(금리 변화에 대한 노출)을 늘리려 한다. 그래서 포트폴리오 듀레이션을 4.5에서 6으로 늘리기로 한다. 지급스왑의 수정듀레이션은 –2, 수취스왑의 수정듀레이션은 +2다. 원하는 포트폴리오 듀레이션을 달성하려면 어떤 스왑을 이용해야 하며, 필요한 스왑의 명목원금은 얼마인가? |
| 답: |
펀드 매니저는 듀레이션을 늘리려 하므로, 명목원금이 다음과 같은 수취스왑을 추가해야 한다:
|
금리선도와 금리선물(Interest Rate Forwards and Futures)
선도금리계약(FRA)
FRA는 주로 미래의 단기 차입금리나 대출금리에 대한 불확실성을 헤지하는 데 쓰인다. 지금부터 30일 후에 목돈을 60일 동안 차입할 예정인 회사를 생각해 보자. 30일 후의 60일 금리가 얼마일지는 불확실하다. 이 불확실성을 헤지하기 위해 회사는 FRA 매수 포지션을 취할 수 있다.
FRA 매수 포지션은 시장금리가 FRA에 명시된 (선도)금리보다 높으면 정산 시 돈을 받는다. 따라서 30일 후의 60일 금리가 선도금리보다 높으면, 회사는 FRA(명목원금은 예상 차입금액과 같다)에서 돈을 받아 늘어난 차입비용을 상쇄한다. 반대로 30일 후의 60일 금리가 선도금리보다 낮으면 회사는 FRA 정산을 위해 돈을 지급해야 하며, 이 지급액이 줄어든 차입비용을 상쇄한다. 결국 회사의 미래 차입비용은 FRA 헤지로 사실상 고정된다. 앞으로 자금을 빌려줄 예정인 회사는 FRA 매도 포지션을 취해 대출 시장금리의 불확실성을 헤지할 수 있다. 핵심은 FRA 매수 포지션은 미래 금리가 오르면 가치가 상승하고, 매도 포지션은 금리가 내리면 가치가 상승한다는 점이다.
그림 17.3: FRA 다이어그램(FRA Diagram)
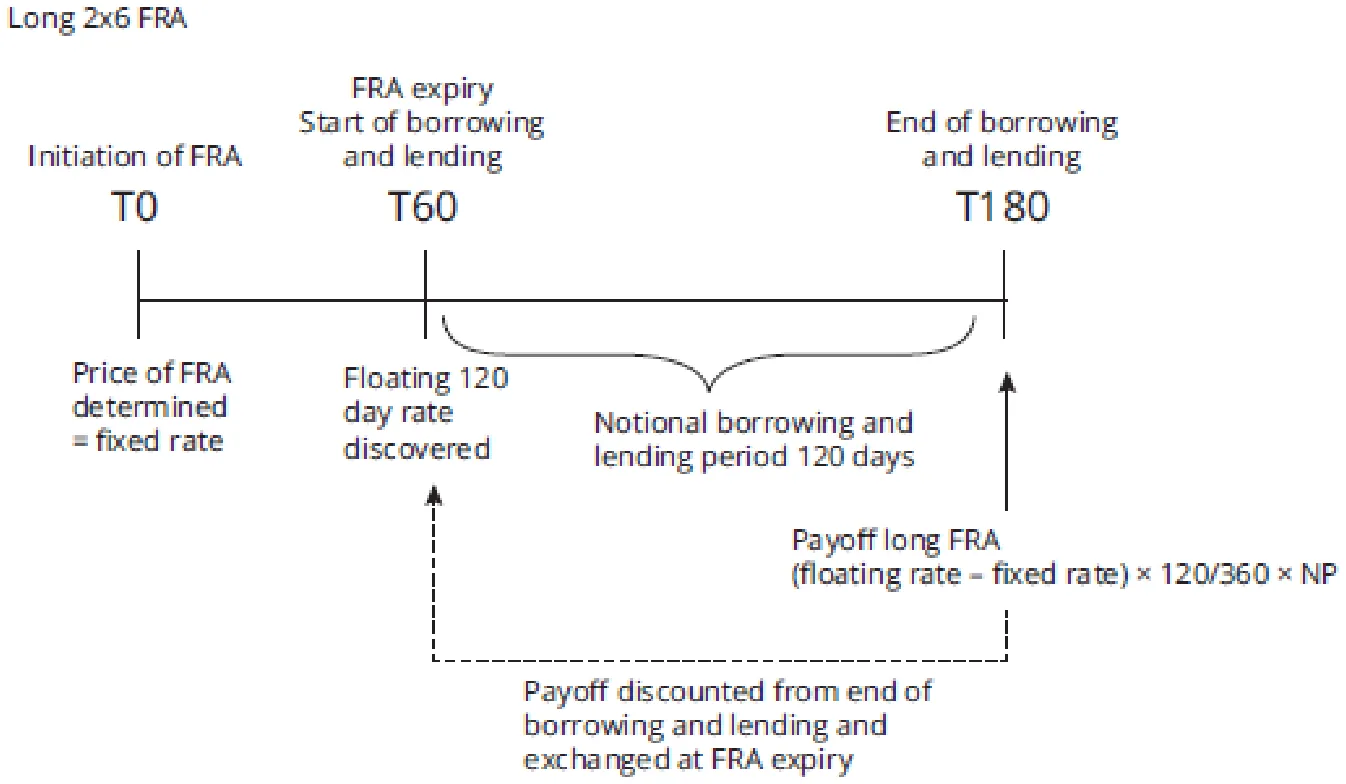
그림 17.3은 미래의 120일 차입금리를 기초로 하고 계약 개시 60일 후에 정산되는 FRA를 보여 준다. 지급은 미래의 차입일 또는 대출일에 이루어지며, 지급액은 시장금리 대출과 선도금리(FRA에 명시된 금리) 대출의 이자 차이를 현재가치로 환산한 금액과 같다는 점에 유의하라.
| 예제: FRA로 미래의 단기 차입 헤지하기 |
|---|
Smithies Plc는 지금부터 90일 후에 시장기준금리(MRR) + 50베이시스포인트(bp)의 금리로 £1,000,000을 180일 동안 차입해야 한다. 회사는 앞으로 90일 사이에 금리가 올라 180일 대출의 비용이 늘어날까 봐 우려한다. Smithies는 90일 후 시점의 6개월 기준금리를 대상으로 선도금리 5%(연환산), 명목원금 £1,000,000인 FRA 매수 포지션을 취한다. 지금부터 90일 후에 실현된 6개월 기준금리가 7%인 경우와 3%인 경우 각각에 대해, FRA 지급액을 차감한 회사의 대출 차입비용을 계산하시오. |
| 답: |
FRA 만기 시 MRR이 7%인 경우: 대출비용: (7% + 0.5%) × 180 / 360 × £1,000,000 = £37,500 FRA 매수 포지션 수령액: (7% – 5%) × 180 / 360 × £1,000,000 = £10,000* 순비용: £37,500 – £10,000 = £27,500 FRA 만기 시 MRR이 3%인 경우: 대출비용: (3% + 0.5%) × 180 / 360 × £1,000,000 = £17,500 FRA 매수 포지션 지급액: (3% – 5%) × 180 / 360 × £1,000,000 = –£10,000* 순비용: £17,500 + £10,000 = £27,500 금리가 어느 방향으로 움직이든 총비용은 5% + 50bp로 고정된다: 5.5% × 180 / 360 × £1,000,000 = £27,500 *이 금액은 차입·대출 기간 말 시점의 손익이라는 점에 유의하라. 보통은 이 금액을 할인해 90일째 정산일에 FRA 거래상대방끼리 주고받는다. 이로써 회사는 미래 차입비용을 효과적으로 헤지했다. |
단기금리(STIR) 선물(Short-Term Interest Rate (STIR) Futures)
STIR 선물은 개념상 FRA와 매우 비슷하다. 선물가격은 선물 만기 시점에 시작해 90일 동안 유지되는 예금의 선도금리다. 선물은 표준화되어 있으므로 특정 만기(보통 분기 단위)의 계약만 거래된다. 금리위험을 헤지하는 사용자는 헤지가 더 이상 필요 없을 때 선물 포지션을 청산하기 위해 상쇄거래를 해야 하는 경우가 많다.
유로달러 선물(\$ 기반 STIR 선물)은 100만달러 예금을 기초로 하며, IMM 지수 관행(즉, 100 − 연환산 선도금리)에 따라 가격을 매긴다. 이 가격 관행에 따르면 선도금리가 내리면 선물가격이 오른다. 선도금리는 FRA의 선도가격을 정할 때와 같은 방식으로 현재의 현물 MRR에서 계산한다. 선도금리가 1bp 변하면 계약 가치는 \$25만큼 변한다(100만달러 × 0.0001 × 90 / 360 = \$25).
이 가격 관행 때문에 유로달러 선물 매수 포지션은 선도금리가 내리면 가치가 오르고, 선도금리가 오르면 가치가 내린다. 이는 선도금리가 오르면 가치가 오르고 선도금리가 내리면 가치가 내리는 FRA 매수 포지션과 반대라는 점에 유의하라.
| 예제: 유로달러 선물로 미래의 단기 투자 헤지하기 |
|---|
Allan Luard는 120일 후에 2,000만달러의 유산을 받을 예정이다. Allan은 이 2,000만달러를 시장기준금리(MRR) –25bp의 금리로 90일 예금계좌에 넣을 계획이다. 현재 120일 후에 만기가 돌아오는 유로달러 선물은 95에 거래되고 있다. Allan은 예금하기 전에 단기금리가 떨어질까 봐 걱정되어 지금 금리를 확정해 두고 싶어 한다. 이에 유로달러 선물 20계약을 매수한다.
|
| 답: |
예금에서 받은 이자: 2,000만달러 × (3.5% − 0.25%) × 90 / 360 = $162,500 선물계약 수: 2,000만달러 / 100만달러 = 20 정산 시 선물가격: 100 − 3.5 = 96.5 선물 이익: 96.5 − 95 = 150bp; 150bp × $25 × 20계약 = $75,000 총수익: $162,500 + $75,000 = $237,500 Allan은 5% − 25bp의 90일 선도금리를 확정한 셈이다: 2,000만달러 × (5% − 0.25%) × 90 / 360 = $237,500
|
| 답: |
예금에서 받은 이자: 2,000만달러 × (6.5% − 0.25%) × 90 / 360 = $312,500 선물가격: 100 − 6.5 = 93.5 선물 손실: 93.5 − 95 = −150bp; –150bp × $25 × 20계약 = −$75,000 총수익: $312,500 − $75,000 = $237,500 |
유로달러 선물과 FRA는 모두 대출자와 차입자가 미래의 차입·대출 금리를 고정할 수 있게 해 준다. 가격 결정 방식은 다르지만 두 계약 모두 선도가격은 현재 MRR에서 도출한 선도금리다. 선물과 이에 상응하는 FRA 사이의 차익거래를 막으려면 (90일 대출기간 기준) FRA 선도가격이 유로달러 선물의 가격 결정에 쓰이는 선도 기준금리와 같아야 한다. 가격 관행 외에 두 계약의 주된 차이는, 선물은 표준화되어 거래소에서 거래되고 시가평가되는 증거금을 예치해야 하는 반면, FRA는 딜러가 만드는 맞춤형 계약이어서 유동성이 낮고 거래상대방위험에 노출된다는 점이다.
금리선물은 여러 통화로 거래된다. 예를 들어 유로 금리선물은 유로 변동 기준금리를 기초로 한다.
채권선물(Fixed-Income Futures)
금리선물로 단기 채권(만기 2~3년)의 금리위험을 헤지할 수도 있지만, 그러려면 채권의 각 현금흐름 가치가 해당 선도금리 변화에 얼마나 민감한지 추정해야 한다. 또한 금리선물은 먼 미래의 선도금리일수록 유동성이 떨어진다. 만기가 긴 채권은 대개 유동성이 매우 좋은 채권선물(bond futures)로 헤지한다.
국채선물은 T빌, 국채 노트, 국채 본드를 대상으로 하며 CBOT(시카고상품거래소)와 CME(시카고상업거래소)에서 거래된다. 유럽에서는 국채선물이 Eurex와 ICE 거래소에서 거래되며, 다양한 만기의 채권을 대상으로 한다.
채권선물의 작동 방식(Mechanics of Fixed-Income Futures)
실무에서는 대부분의 채권선물이 정산(인도일) 전에 상쇄거래를 통해 청산된다. 정산일까지 보유하는 채권선물에는 매도 측의 인도옵션이 포함되어 있다. 예를 들어 미국 국채선물에서 매도 측은 계약 만기 시 만기가 15~25년인 미국 국채 가운데 어느 것이든 인도할 수 있다. 이 관행 덕분에 매도 측은 인도할 국채를 확보할 수 있다.
국채선물의 가격은 가상의 국채를 기준으로 한다. 이 가상 국채의 쿠폰금리는 6%로 가정한다. 매도 측이 인도할 수 있는 적격 채권에는 각각 계약상 가상 채권 대비 가치를 반영하는 전환계수(CF)가 부여된다.
적격 국채의 CF는 해당 채권의 액면 1달러를 만기수익률 6%로 할인해 구한 클린가격이다. 쿠폰이 6%인 채권의 CF는 자동으로 1이 된다는 점에 유의하라. 쿠폰이 6%보다 높은 채권은 CF가 1보다 크고, 쿠폰금리가 6%보다 낮은 채권은 CF가 1보다 작다.
매도 측은 인도 시 원금 청구가격을 받는다:
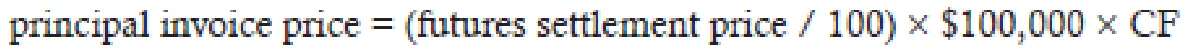
정산가격은 액면 100달러 기준으로 호가된다. 국채선물의 액면가는 \$100,000이다.
실무에서는 인도일이 쿠폰 지급일 사이에 놓일 수 있으므로, 매도 측은 인도하는 채권의 발생이자도 함께 받는다:
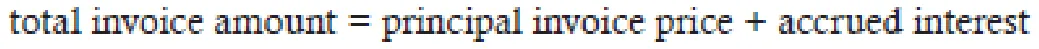
CF 계산 방식이 불완전한 주된 이유는 금리 기간구조가 6%에서 평평하다고 가정하기 때문이다. 인도 가능한 채권들은 쿠폰과 만기가 서로 다르므로 듀레이션도 서로 다르다. 그 결과 금리 기간구조의 형태가 실제로는 채권 가치에 영향을 미치는데도 CF 계산에서는 이를 무시한다. CF가 완벽하다면 매도 측은 어느 적격 채권을 인도하든 상관이 없을 것이다. 하지만 CF 계산에 편향이 있으므로, 적격 채권 가운데 어느 하나는 인도 시 매도 측에 가장 큰 이익(또는 가장 작은 손실)을 안겨 준다. 이 채권을 최저가 인도 채권(CTD)이라고 한다.
선물가격을 정할 때는 여전히 현금-보유 모형(cash-and-carry model)을 사용하며, 이때 선물가격 결정의 기준으로 삼는 채권이 CTD다. CTD 채권을 찾는 방법은 두 가지다. 첫 번째는 현금-보유 거래에서 수익률(내재 RP 금리)이 가장 높은 적격 채권을 찾는 방법이다. 두 번째는 베이시스가 가장 낮은 적격 채권을 찾는 방법이다. 베이시스는 현물가격에서 선물가격을 뺀 값으로 정의한다.
베이시스가 가장 낮은 국채는 대개 내재 RP 금리가 가장 높으며, 이 채권이 최저가 인도 채권이 된다.
교수 노트(PROFESSOR'S NOTE)
선물계약은 시가평가되므로 매도 측이 계약 만기 시 최초 선물가격을 받는 것은 아니다. 매일의 선물 정산가격으로 선물계약의 일일 손익을 계산해, 이익은 거래상대방의 증거금계좌에 더하고 손실은 차감한다. 일일 손익은 FPt − FPt–1로 계산한다. 손익이 이중으로 계산되지 않도록, 매도 측은 선물계약 만기 시 최종 정산가격에 CF를 곱한 금액을 받는다.
인도일에 매도 측은 CTD 채권(가치는 클린가격에 발생이자를 더한 값, 즉 더티가격 또는 청구가격)을 매수 측에 인도하고, 정산가격에 CF를 곱한 금액에 발생이자를 더한 금액을 받는다. CTD 채권은 인도 시 이익이 가장 크거나 손실이 가장 작은 채권이 된다.
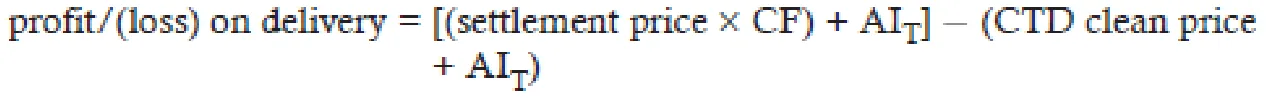
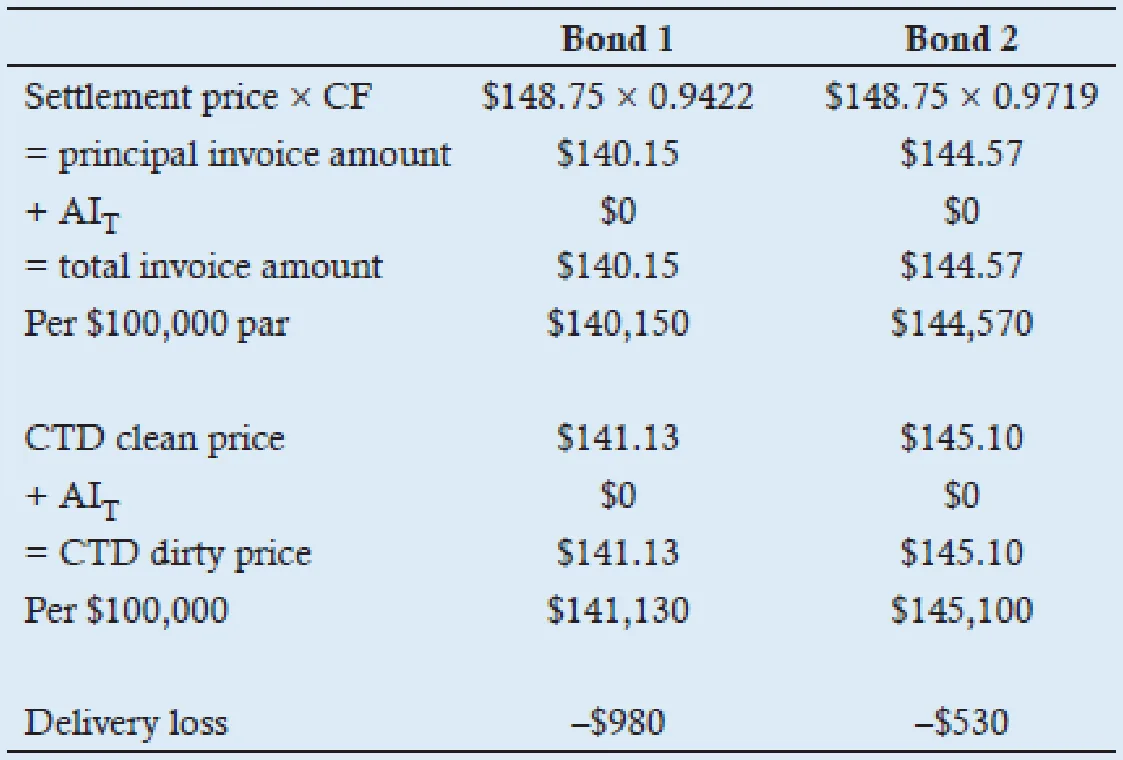
| 예제: 인도 시 CTD 채권 찾기 |
|---|
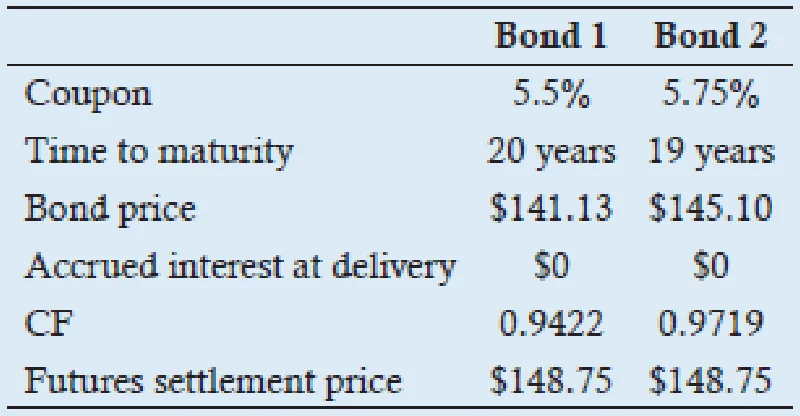 |
| 답: |
이 예제에서는 쿠폰 지급 직후에 인도가 이루어진다고 가정했으므로 인도 시 발생이자는 0이다. 이는 계산을 단순하게 하기 위한 가정이다. 채권 2는 인도 시 손실이 가장 작으므로 최저가 인도 채권이다. CF 계산의 편향 때문에, 수익률이 6%보다 낮으면 CTD 선정이 듀레이션이 짧은(쿠폰이 높고 만기가 짧은) 증권 쪽으로 치우친다. 반대로 수익률이 6%보다 높으면 듀레이션이 긴 증권 쪽으로 치우친다. |
국채선물로 금리위험 헤지하기(Hedging Interest Rate Risk Using Treasury Futures)
보유 채권 포트폴리오의 금리위험을 헤지하려면 펀드 매니저는 국채선물을 매도한다. 금리가 오르면 채권가격과 선물가격이 함께 떨어지므로 선물 매도 포지션의 가치가 올라간다. 포트폴리오 매니저는 보통 목표 듀레이션을 맞추기 위해 선물계약을 이용한다. 선물 매도 포지션은 포트폴리오 듀레이션을 줄이고, 선물 매수 포지션은 포트폴리오 듀레이션을 늘린다.
국채선물로 금리위험을 헤지할 때는 먼저 해당 선물계약의 CTD 증권을 찾아야 한다. CTD는 인도 가능한 채권 가운데 베이시스가 가장 낮으므로, 국채선물가격은 CTD 채권과 상관관계가 가장 높은 경향이 있다. 이는 선물가격의 변화가 CF로 조정한 CTD 가치의 변화와 같다는 뜻이다(즉, CTD와 선물계약의 듀레이션은 같다).
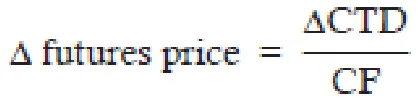
금리 변화에 대해 포트폴리오 가치를 완전히 헤지(면역화)하려면, 포트폴리오 가치의 변화를 선물 가치의 변화로 상쇄해야 한다:
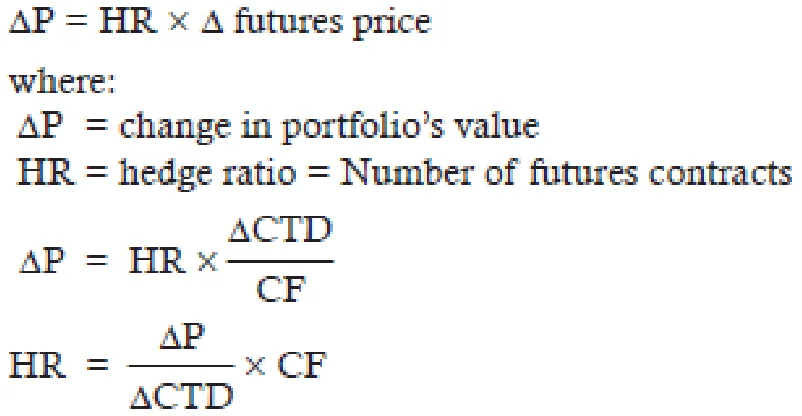
실무에서는 CTD 채권과 투자자 포트폴리오의 채권이 완벽한 대체재일 가능성이 낮다. 자산이나 포트폴리오의 가치 변화와 이를 헤지하는 데 쓰는 파생상품의 가치 변화 사이의 불일치를 베이시스위험 또는 스프레드위험이라고 한다. 앞서 설명한 헤지비율은 포트폴리오가 CTD 채권만 보유할 때 효과적이다. 포트폴리오가 CTD 채권만으로 구성되어 있지 않다면, 헤지에 필요한 선물계약 수를 정하기 위해 듀레이션 기반 헤지비율(BPVHR)을 계산한다:
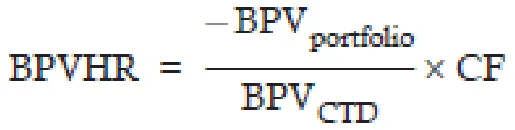
베이시스포인트 가치(BPV)는 수익률이 1베이시스포인트(0.01%) 변할 때 예상되는 증권이나 포트폴리오의 가치 변화다.
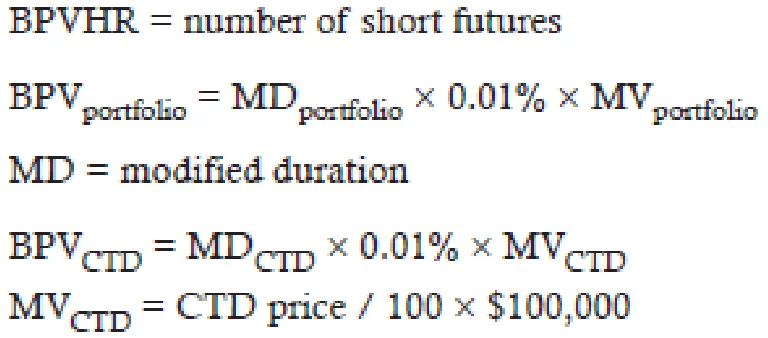
목표 듀레이션을 맞추려면 공식을 다음과 같이 수정하면 된다:
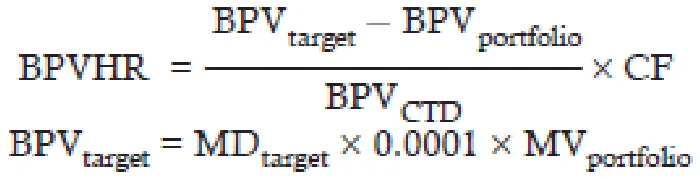
원래 공식은 BPVtarget이 0인 특수한 경우다.
| 예제: 채권 포트폴리오를 금리위험에 대해 면역화하기 |
|---|
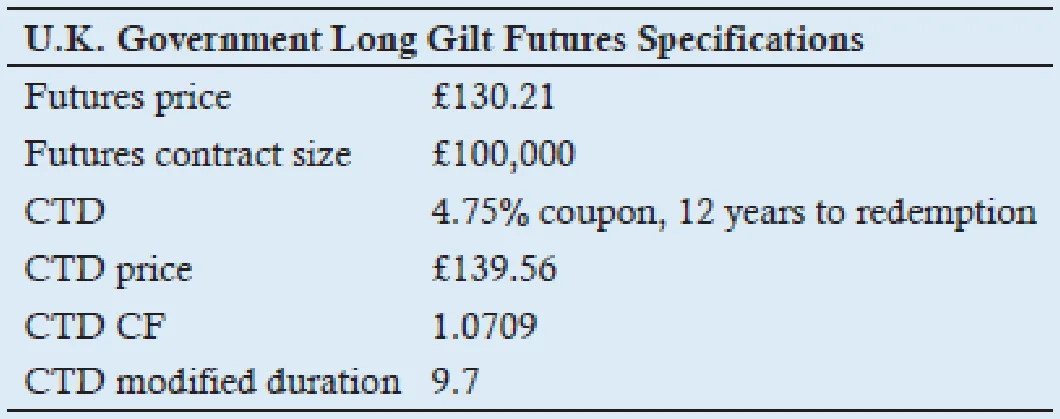
한 채권 포트폴리오 매니저가 시장가치 6,000만파운드의 포트폴리오를 보유하고 있으며, 수익률곡선의 평행이동에 대해 포트폴리오 가치를 완전히 헤지하려 한다. 이 포트폴리오의 수정듀레이션은 10.75다. 포트폴리오 매니저는 영국 국채(Long Gilt) 선물을 매도해 포트폴리오를 헤지할 계획이다.
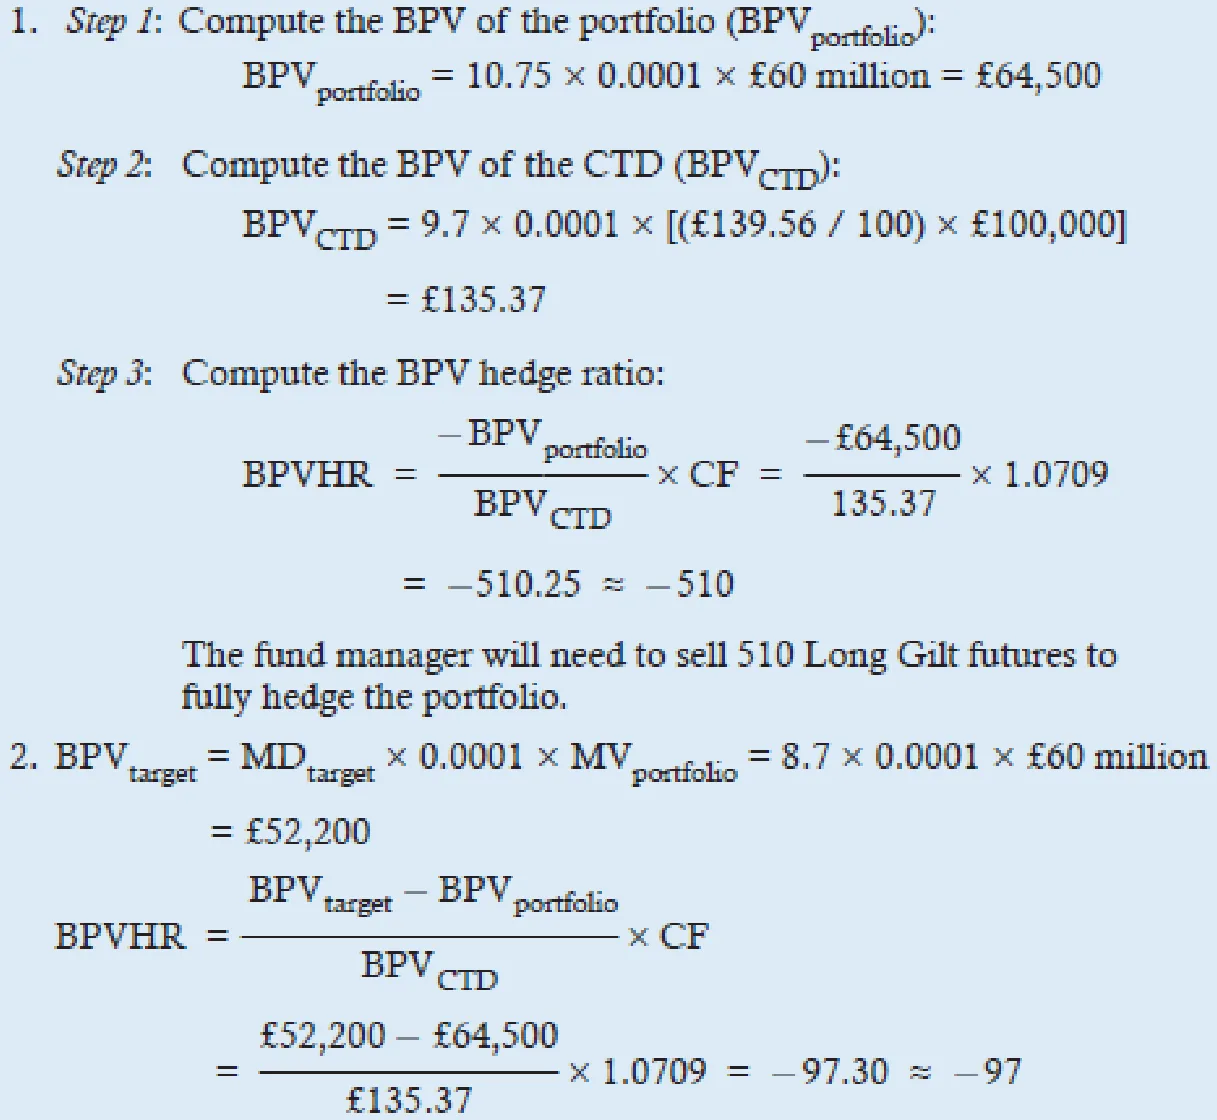
1. 포트폴리오를 면역화하려면 영국 국채선물을 몇 계약 매도해야 하는지 계산하시오. 2. 목표 듀레이션 8.7을 달성하려면 Gilt 선물을 몇 계약 매도해야 하는지 계산하시오. |
| 답: |
Long Gilt 선물 97계약을 매도하면 포트폴리오의 목표 수정듀레이션 8.7을 달성할 수 있다. |
실무에서는 다음 세 가지 주요 요인 때문에 헤지 결과가 완벽하지 않다:
1. 헤지는 CTD 채권을 기준으로 구성했다. 그런데 금리 기간구조의 수준이나 기울기가 크게 변하면 어느 적격 채권이 CTD 채권이 되는지가 바뀔 수 있다. CTD 채권이 바뀌면 국채선물의 듀레이션도 바뀐다.
2. 듀레이션은 금리 변화에 대한 채권가격의 반응을 완벽하게 측정하지 못한다. 듀레이션은 채권의 컨벡시티를 무시한다.
3. 수정듀레이션은 금리 기간구조의 평행이동이 미치는 영향만 포착한다. 형태위험(shaping risk)은 기울기가 가팔라지거나 평평해지거나 곡률이 변하는 것처럼, 금리 기간구조가 평행하지 않게 변하는 것을 말한다.
MODULE QUIZ 17.1
1. Ben Root holds an interest rate swap with a tenor of one year and quarterly settlement dates. The variable reference rate is the floating market reference rate (MRR). The variable payment/receipt on day 270 will be determined by:
A. 270-day MRR at initiation.
B. 90-day MRR at day 270.
C. 90-day MRR at day 180.
2. Virat Sharma, a high-net-worth individual, holds a four-year floating-rate note (FRN) with semiannual coupons at the six-month reference rate + 40 bp and a par value of \$4 million. Sharma is concerned about falling interest rates and would like
to hedge this risk.
Four-year semiannual swaps are quoted at a swap rate of 4%, the six-month reference rate at initiation is 3.5%, and the six-month reference rate at the first settlement date is 2.5%.
What type of swap should Sharma use? Compute the net cash flow on the swap at the first and second settlement dates. Compute the net return on Sharma’s combined positions.
3. Carlos Hendricks is a fixed-income fund manager. Hendricks is running a fund with a modified duration of 12 and a market value of \$200 million. He is concerned that interest rates will increase and wants to reduce the duration of his portfolio to 8 using U.S. Treasury futures.
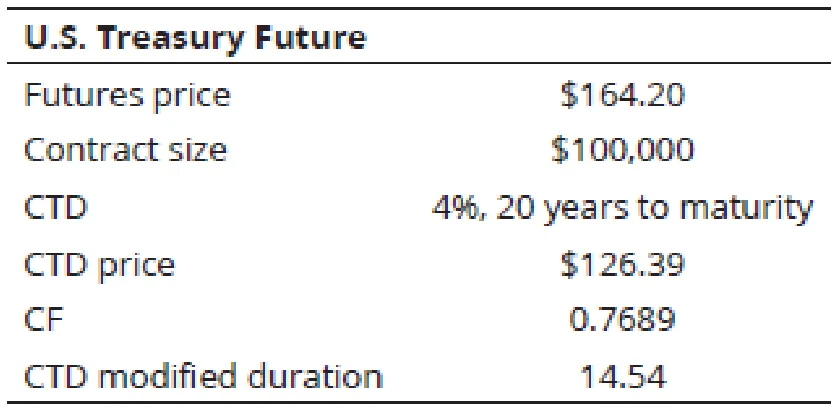
What Treasury future position is required to achieve a portfolio duration of 8?
A. Sell 335 contracts.
B. Sell 435 contracts.
C. Sell 1,004 contracts.
정답 (Module Quiz 17.1 Answer)
*영문 원문 (English Original)*
1. C The variable leg cash flow on an interest rate swap is determined by the floating market reference rate (MRR) rate determined at the previous settlement date. Remember, the MRR is an add-on yield with payment in arrears. (LOS 17.a)
2. Type of swap:
Schwarz is receiving a variable reference rate base cash flows on the FRN he holds. To hedge his interest rate risk, Schwarz will want to swap the floating rate he receives on the FRN for a fixed rate on a swap. Schwarz will use a receiver swap with a notional principal of \$4 million, in order to pay floating and receive fixed.
Swap cash flow at settlement date 1:
Fixed leg = 4% × 180 / 360 × \$4 million = \$80,000
Floating leg = 3.5% × 180 / 360 × \$4 million = \$70,000
Net receipt = \$80,000 – \$70,000 = \$10,000
Swap cash flow at settlement date 2:
Fixed leg = 4% × 180 / 360 × \$4 million = \$80,000
Floating leg = 2.5% × 180 / 360 × \$4 million = \$50,000
Net receipt = \$80,000 – \$50,000 = \$30,000
Net return settlement date 1:
Interest received on FRN = (3.5% + 40 bp) × 180 / 360 × \$4 million = \$78,000
Net receipt on swap = \$10,000
Total cash received = \$78,000 + \$10,000 = \$88,000
\$ return = \$88,000 / \$4,000,000 = 2.2%, annualized = 4.4%
Net return settlement date 2:
Interest received on FRN = (2.5% + 40 bp) × 180 / 360 × \$4 million = \$58,000
Net receipt on swap = \$30,000
Total cash received = \$58,000 + \$30,000 = \$88,000
\$ return = \$88,000 / \$4,000,000 = 2.2%, annualized = 4.4%
Schwarz’s annualized return is 4.4%, equal to the 4% rate on the swap and the 40 bp cost on the FRN. (LOS 17.a)
3. A BPVtarget = 8 × 0.0001 × \$200 million = \$160,000
BPVportfolio = 12 × 0.0001 × \$200 million = \$240,000
BPVCTD = 14.54 × 0.0001 × [(\$126.39 / 100) × \$100,000] = \$183.77
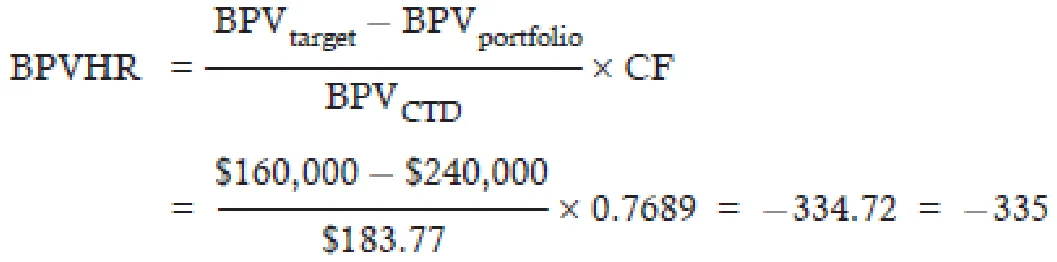
(LOS 17.a)
*한글 번역 (Korean Translation)*
1. C. 금리스왑의 변동금리 레그 현금흐름은 직전 정산일에 결정된 변동 시장기준금리(MRR)로 정해진다. MRR은 후취(in arrears)로 지급되는 가산수익률임을 기억하라. (LOS 17.a)
2. 스왑 유형:
Schwarz는 보유한 FRN에서 변동 기준금리에 연동된 현금흐름을 받고 있다. 금리위험을 헤지하기 위해 Schwarz는 FRN에서 받는 변동금리를 스왑을 통해 고정금리로 바꾸려 할 것이다. 따라서 Schwarz는 변동금리를 지급하고 고정금리를 받는 명목원금 400만달러의 수취스왑을 이용한다.
정산일 1의 스왑 현금흐름:
고정 레그 = 4% × 180 / 360 × \$4 million = \$80,000
변동 레그 = 3.5% × 180 / 360 × \$4 million = \$70,000
순수령액 = \$80,000 – \$70,000 = \$10,000
정산일 2의 스왑 현금흐름:
고정 레그 = 4% × 180 / 360 × \$4 million = \$80,000
변동 레그 = 2.5% × 180 / 360 × \$4 million = \$50,000
순수령액 = \$80,000 – \$50,000 = \$30,000
정산일 1의 순수익률:
FRN에서 받은 이자 = (3.5% + 40bp) × 180 / 360 × \$4 million = \$78,000
스왑의 순수령액 = \$10,000
총수령액 = \$78,000 + \$10,000 = \$88,000
\$ 수익률 = \$88,000 / \$4,000,000 = 2.2%, 연환산 = 4.4%
정산일 2의 순수익률:
FRN에서 받은 이자 = (2.5% + 40bp) × 180 / 360 × \$4 million = \$58,000
스왑의 순수령액 = \$30,000
총수령액 = \$58,000 + \$30,000 = \$88,000
\$ 수익률 = \$88,000 / \$4,000,000 = 2.2%, 연환산 = 4.4%
Schwarz의 연환산 수익률은 4.4%로, 스왑 금리 4%에 FRN의 가산금리 40bp를 더한 값과 같다. (LOS 17.a)
3. A. BPVtarget = 8 × 0.0001 × \$200 million = \$160,000
BPVportfolio = 12 × 0.0001 × \$200 million = \$240,000
BPVCTD = 14.54 × 0.0001 × [(\$126.39 / 100) × \$100,000] = \$183.77
(LOS 17.a)
Module 17.2: 통화 노출 관리 (Managing Currency Exposure)
LOS 17.b: 통화스왑, 선도, 선물을 이용해 포트폴리오의 위험과 수익을 조정하는 방법을 보인다.
많은 투자자가 (자국통화나 현지통화가 아닌) 외화로 표시된 자산과 부채를 보유하고 있다. 환율이 변하면 외화표시 자산과 부채를 자국통화로 환산한 가치도 변한다. 외화표시 자산과 부채가 환율 변화에 노출되는 것을 통화위험이라고 한다.
통화스왑(Currency Swaps)
통화스왑에서는 한 당사자가 한 통화의 명목금액에 대해 정기적으로 이자를 지급하기로 하고, 상대방은 다른 통화의 명목금액에 대해 정기적으로 이자를 지급하기로 한다. 두 명목금액은 스왑 개시 시점의 환율로 환산하면 가치가 같다. 통화스왑을 이용하면 외화가 필요한 차입자가 사실상 외화로 돈을 빌릴 수 있다. 이는 외화 현금흐름을 창출할 해외 자산에 투자하려는 회사에 유리할 수 있다. 이런 회사는 해당 국가의 자본시장에 접근하기 어려울 수도 있다. 회사는 통화스왑을 이용해 외화 현금흐름에서 생기는 통화위험을 헤지할 수 있다. 이를 합성차입(synthetic borrowing)이라고 한다.
통화스왑의 당사자들은 이자만 교환할 수도 있지만, 스왑의 시작과 끝에 각 통화의 명목금액까지 교환할 수도 있다. 이 두 번째 경우를 교차통화 베이시스 스왑(cross-currency basis swap)이라고 한다. 통화스왑의 정기 지급액은 고정금리일 수도 있고 변동금리일 수도 있지만, 일반적인 통화스왑은 변동금리 대 변동금리 방식이다.
| 예제: 교차통화 베이시스 스왑 |
|---|
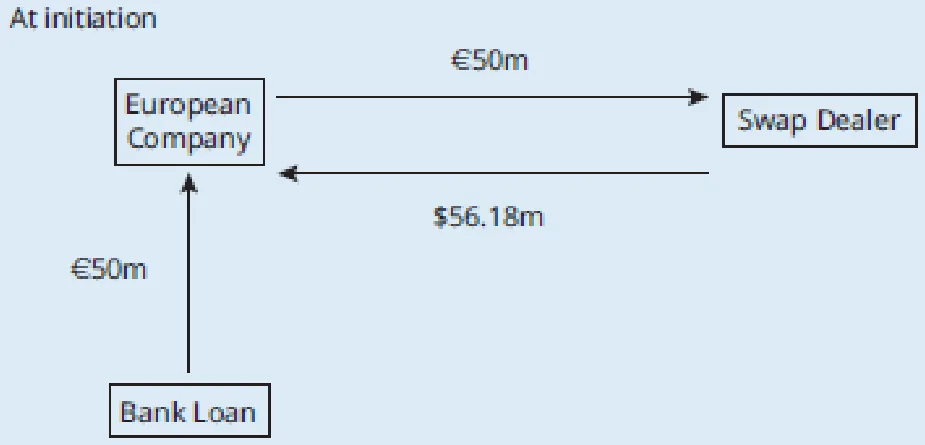
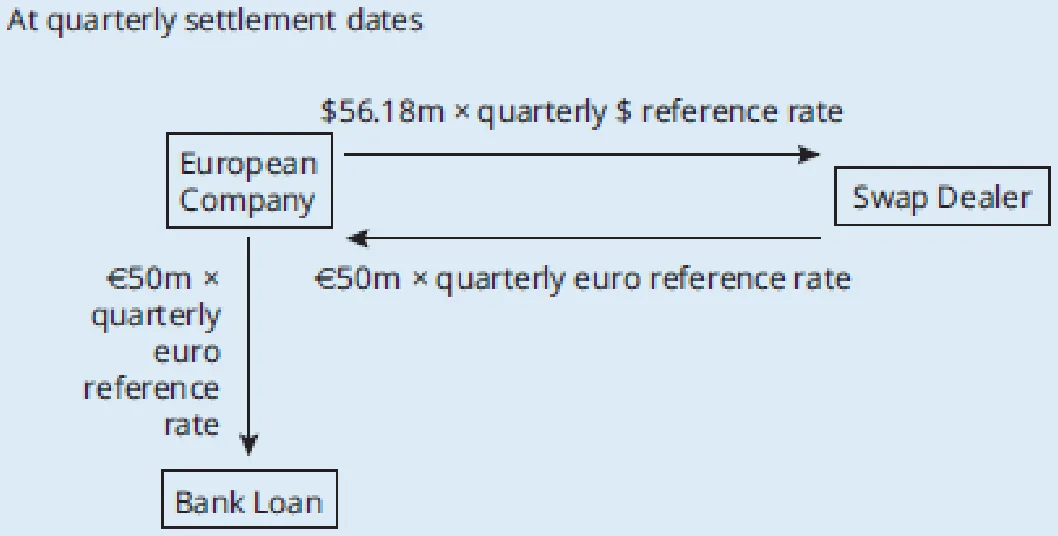
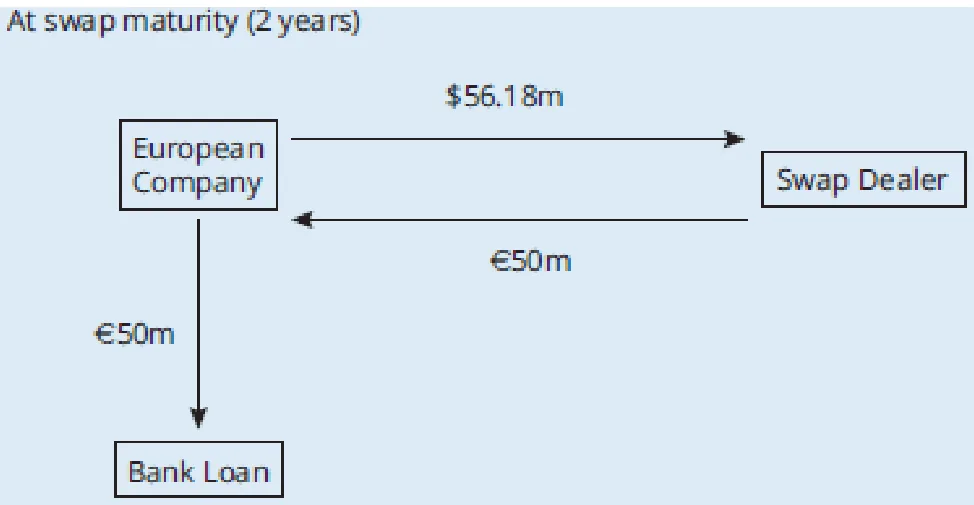
유로화 기반의 한 회사는 USD가 필요하지만, USD를 직접 차입할 수 없거나 직접 차입하기에는 비용이 지나치게 높다. 이 회사는 3개월 유로 기준금리로 유로를 차입한 뒤, 3개월 USD 기준금리를 기초로 USD로 바꾸는 교차통화 베이시스 스왑(변동금리 대 변동금리 스왑)을 체결하기로 한다. 스왑의 만기는 2년이며 분기마다 정산한다. 유로 대출의 원금은 5,000만유로이고, 스왑 개시 시점의 $/€ 환율은 $1.1236이다.
이 유로 기반 회사는 5,000만유로를 차입해 5,000만유로 × 1.1236 = 5,618만달러로 교환한다.
각 거래상대방은 처음에 받은 통화에 대한 변동금리 이자를 지급한다. 유로 기반 회사는 스왑 딜러에게 USD 이자를 지급한다. 스왑 딜러는 회사에 유로 이자를 지급하고, 회사는 이 돈으로 은행 대출의 이자를 낸다.
스왑 만기에는 명목원금을 다시 교환한다. 이 금액은 처음에 교환한 금액과 같다. 스왑 기간 중 환율이 변해도 이 금액은 영향을 받지 않으므로 원금 흐름에는 불확실성(환율위험)이 없다. 유럽 회사는 5,000만유로를 받아 은행 대출을 상환한다. 이 스왑에서 유럽 회사는 달러 지급자, 스왑 딜러는 유로 지급자라고 부른다(즉, 이 명칭은 최초 원금 교환이 아니라 이자 흐름과 만기 원금 지급을 기준으로 한 것이다). |
교차통화 베이시스(Cross-Currency Basis)
2008~2009년 글로벌 금융위기 이전 30년 동안은 커버된 이자율평가(CIRP) 관계가 상당히 잘 성립했다. CIRP가 성립하면 USD로 직접 차입하는 비용과, 외화로 차입한 뒤 통화스왑으로 환율위험을 헤지하는 비용이 같아야 한다.
CIRP 관계가 성립하지 않으면 이론상 차익거래 이익을 얻을 수 있으며, 차익거래 기회를 이용하는 거래가 이어지면 시간이 지나면서 베이시스는 0으로 수렴해야 한다. 마찰이 없는 시장이라면 교차통화 베이시스는 존재하지 않아야 한다.
금융위기 이후 교차통화 베이시스는 0이 아니었는데, 이는 CIRP가 성립하지 않는다는 뜻이다. CIRP가 성립하지 않는 것은 차익거래 시장의 마찰 때문이다. 금융위기 이후 더 엄격한 자본적정성 요건과 규제가 도입되면서 커버된 이자율 차익거래의 비용이 크게 높아졌다. 또 다른 요인은 USD 대출에 대한 높은 수요다. 금융위기 이후 스왑을 통한 USD 대출에는 프리미엄이 붙어 왔다.
교차통화 베이시스는 USD 현물시장에서 직접 차입하는 비용에 비해 통화스왑으로 달러를 합성 차입할 때 추가로 드는 비용을 나타낸다. 베이시스를 설명할 때는 보통 USD가 아니라 외화의 관점에서 본다. 스왑을 통해 달러를 합성 차입하는 비용이 USD를 직접 차입하는 비용보다 크면, 해당 외화는 음(-)의 베이시스를 보인다고 한다. 금융위기 이후 대부분의 통화는 달러 대비 음(-)의 베이시스를 보여 왔다. 이는 USD 차입자가 자신이 받는 외화 이자에 대해 더 낮은 금리를 감수해야 한다는 뜻이다.
외화의 베이시스가 USD 대비 음(-)일 때, USD 채권투자자는 USD를 외화로 스왑해 외화표시 채권에 투자한 다음 통화스왑으로 수익을 다시 USD로 바꾸어 이익을 얻을 수 있다. 이 전략을 쓰면 USD 투자자는 USD 표시 채권에 단순히 투자할 때보다 더 높은 수익률을 올릴 수 있다.
| 예제: 교차통화 베이시스 스왑 |
|---|
Boivis Patisseries Sarl은 유럽 대륙에 폭넓은 매장망을 갖춘 프랑스 제과점 체인이다. Boivis는 확장 전략의 일환으로 미국에 매장을 내려 한다. 매장을 열고 운전자본 소요액을 충당하는 데 처음에 5,000만달러가 필요할 것으로 추정한다. Boivis의 재무 담당 이사들은 USD로 직접 차입하는 방안을 검토했지만, 그 비용이 미국 달러 변동 기준금리 + 100bp가 된다는 것을 알게 되었다. 그래서 유로 변동 기준금리 + 60bp의 금리로 4년간 유로를 차입하고(이자는 분기마다 지급) 유로를 달러로 바꾸는 통화스왑을 체결하기로 결정했다. 유로달러 스왑의 베이시스는 –20베이시스포인트(–20bp)로 호가되고 있다. 이 스왑은 양쪽 레그 모두 분기마다 정산하며 변동금리 이자를 지급한다. 현재 $/€ 환율은 $1.1815이다. 스왑 개시 시점에 3개월 유로 기준금리는 1.5%, 미국 달러 기준금리는 2.0%다. 3개월 후 첫 정산일에는 3개월 유로 기준금리가 1.6%, 미국 달러 기준금리가 1.9%다. 스왑 기간의 시작과 끝에 교환되는 원금 흐름을 계산하시오. 또한 스왑의 첫 번째와 두 번째 정산일의 이자 지급액과 Boivis의 합성 달러 대출 비용을 계산하시오. |
| 답: |
원금 흐름: $50,000,000 / $1.1815 = €42,319,086 Boivis는 €42,319,086을 차입해 $50,000,000으로 교환해야 한다. 이 금액은 스왑 만기에 다시 맞교환된다. 첫 번째 정산일의 이자 지급 지급: 대출의 € 이자: €42,319,086 × (0.015 + 0.006) × 90 / 360 = €222,175 스왑의 $ 이자: $50,000,000 × 0.02 × 90 / 360 = $250,000 수취: 스왑의 € 이자: €42,319,086 × (0.015 − 0.002) × 90 / 360 = €137,537 $ 자금조달 비용: $ 직접 차입비용: $50,000,000 × (0.02 + 0.01) × 90 / 360 = $375,000(미국 달러 기준금리 + 100bp) 합성 $ 차입비용: $50,000,000 × (0.02 + 0.006 + 0.002) × 90 / 360 = $350,000(미국 달러 기준금리 + 80bp) 스왑의 순편익: $375,000 − $350,000 = $25,000 스왑의 순편익: $50,000,000 (1% − 0.8%) × 90 / 360 = $25,000 두 번째 정산일의 이자 지급 지급: 대출의 € 이자: €42,319,086 × (0.016 + 0.006) × 90 / 360 = €232,755 스왑의 $ 이자: $50,000,000 × 0.019 × 90 / 360 = $237,500 수취: 스왑의 € 이자: €42,319,086 × (0.016 − 0.002) × 90 / 360 = €148,117 $ 자금조달 비용: $ 직접 차입비용: $50,000,000 × (0.019 + 0.01) × 90 / 360 = $362,500(미국 달러 기준금리 + 100bp) 합성 $ 차입비용: $50,000,000 × (0.019 + 0.006 + 0.002) × 90 / 360 = $337,500(미국 달러 기준금리 + 80bp) 스왑의 순편익: $362,500 − $337,500 = $25,000 스왑의 순편익: $50,000,000 (1% − 0.8%) × 90 / 360 = $25,000 결론: Boivis는 유로로 차입하고 통화스왑을 체결함으로써 USD 차입 비용을 미국 달러 기준금리 + 80bp로 고정했다. 여기에는 대출의 유로 기준금리 대비 가산금리 60bp와 스왑의 –20bp가 반영되어 있다. |
교수 노트(PROFESSOR'S NOTE)
시험 문제에는 항상 미국 기업과 비미국 기업이 함께 등장한다. 핵심은 스왑 베이시스가 미국 기업이 비미국 기업에 지급하는 금액에 적용된다는 점을 아는 것이다. 대부분의 경우 스왑 베이시스는 음(–)이므로 미국 기업에는 비용 절감이, 비미국 기업에는 추가 비용이 된다.
통화선도와 통화선물(Currency Forwards and Futures)
통화선도와 통화선물을 이용하면 미래의 특정 날짜에 한 통화의 정해진 금액을 다른 통화의 정해진 금액으로 교환할 수 있다. 선도는 맞춤형 계약이고 선물은 표준화된 계약이다. 예를 들어 캐나다에 상품을 수출하는 영국 회사가 90일 후에 3,000만캐나다달러(CAD)를 받을 예정이라고 하자. 이 영국 회사가 직면한 위험은 앞으로 90일 동안 환율이 변할 수 있어서, 받을 금액을 영국 파운드(GBP)로 환산한 값이 불확실하다는 점이다. 3,000만CAD를 주고 정해진 금액의 GBP를 매수하는 선도계약을 맺으면 90일 후의 환율을 사실상 확정할 수 있다. 선도계약은 맞춤형이므로 받을 CAD의 정확한 수량과 예상 수령일 모두에 맞춰 계약을 설계할 수 있다.
통화선물은 교환할 통화의 수량과 인도일이 표준화되어 있으므로, 선물 헤지가 헤지 거래자의 필요에 정확히 들어맞지 않을 수 있다. 선물이 상장된 통화쌍의 범위는 제한적이지만, 대부분의 주요 통화쌍에는 선물이 있다. 통화선물은 유동성이 더 높다는 점에서 많은 투자자와 통화 딜러에게 매력적이다.
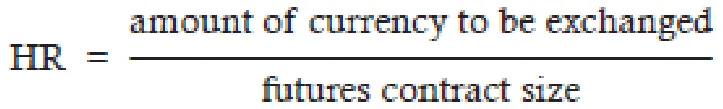
선물 헤지비율은 다음과 같이 계산한다.
| 예제: 선물을 이용한 환율위험 헤지 |
|---|
한 미국 회사가 판매한 상품의 대금으로 90일 후에 2,000만유로를 받을 예정이다. 이 회사는 유로를 받는 날짜에 만기가 가장 가까운 EUR 선물계약을 매도해 이 위험을 헤지하려 한다. EUR-USD FX 선물의 계약 단위는 €125,000이다. 선물가격은 1.3150 USD/EUR이다. 이 회사는 EUR당 1.3150USD의 환율로 유로를 인도하기로 약속하는 선물계약을 매도하게 된다. 자산을 헤지하는 데 필요한 선물계약 수와 계약 정산 시 받게 될 USD 금액을 계산하시오. |
| 답: |
계약 정산 시 이 회사는 2,000만유로를 인도하고 2,000만 × 1.3150 = $26,300,000을 받는다. 선물 정산일이 유로를 받는 날짜와 일치하지 않으면 헤지는 완벽하지 않다. 선물 정산이 유로 수령보다 먼저 이루어지면, 회사는 정산일부터 유로를 받을 때까지 환율위험에 노출된다. 반대로 선물 정산이 유로 수령보다 나중이면, 선물 정산일 전에 선물 포지션을 청산하게 된다. 이 경우 (매도 포지션을 청산하기 위해) 선물을 매수하는 시점의 선물가격은 현물가격과 다를 가능성이 높으므로 회사는 베이시스위험을 안게 된다. 이 차이 때문에, 선물계약 정산 시점에 인도했을 때보다 더 많거나 더 적은 USD를 받게 될 수 있다. |
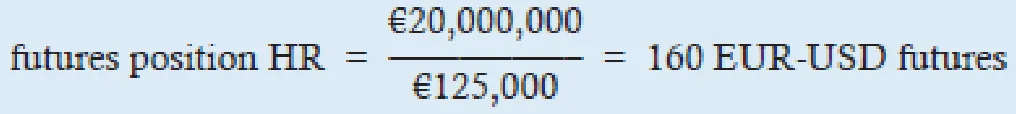
MODULE QUIZ 17.2
1. The New Zealand dollar (NZD) is trading at a positive cross-currency basis against the U.S. dollar (USD). Sterling (GBP) is trading at a negative cross-currency basis to the USD. Which of the following strategies would generate the greatest return?
A. Swapping USD for NZD and investing in New Zealand government securities.
B. Swapping NZD for USD and investing in U.S. government securities.
C. Swapping GBP for NZD and investing in New Zealand government securities.
2. Barney Wood imports goods to the U.K. from the Eurozone. He is due to make a payment in 30 days of €20 million. Wood is concerned that the pound will depreciate against the euro over this period and would like to hedge his currency risk with futures. The current spot rate is £/€ = 0.8929.
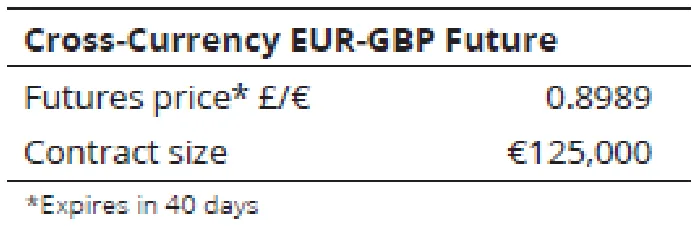
Calculate the futures position needed to hedge Wood’s liability.
In 30 days, the exchange rate is £/€ = 0.9034 and the futures price is £/€ 0.9054. Calculate the cost to Wood if he leaves his euro liability unhedged and if he hedges the position using the future.
3. ABC Robotics, Inc., a U.S. firm, will borrow £30 million to set up a subsidiary in the U.K. ABC can borrow GBP directly at a cost of the pound reference rate + 50 bp. ABC Robotics can borrow in USD at the dollar reference rate + 40 bp. A GBP-USD swap is quoted at −15 bp. The spot exchange rate at swap initiation is quoted as \$/£ = \$1.2000. The swap is a four-year semiannual swap where both the USD and GBP reference rates are based on six-month floating reference rates. The six-month U.S. dollar reference rate is 2.5% and pound reference rate is 1.5% at initiation of the swap. At the first settlement date, the six-month U.S. dollar reference rate is 2.25% and pound reference rate is 1%. Calculate the interest payments at the first and second settlement dates. How much better off is ABC Robotics from using the cross- currency swap rather than directly borrowing GBP?
정답 (Module Quiz 17.2 Answer)
*영문 원문 (English Original)*
1. B If the NZD is trading at a positive cross-currency basis to the USD, New Zealand investors can earn superior returns by lending NZD via a currency swap and investing in U.S. government bonds. There is an additional return because the interest rate on lending NZD is higher than the rate suggested by covered interest rate parity (CIRP). Note that when the NZD has positive basis against the USD and the GBP has negative basis to the USD, then the GBP must have negative basis against the NZD. Most currencies trade at a negative cross-currency basis to the USD, due to high demand for USD funds versus a shortage of supply and a failure of CIRP. The positive basis on NZD and AUD (Australian dollar) has led organizations such as the World Bank to issue bonds in NZD and AUD and swap back to USD, reducing borrowing costs compared to borrowing directly in USD. (LOS 17.b)
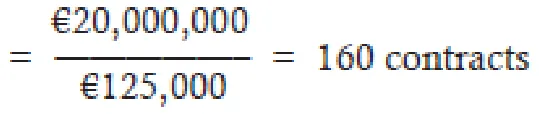
2. Number of contracts needed to hedge
Wood is converting from the price currency to the base currency and, therefore, will need to buy futures.
Unhedged position:
Cost at current exchange rate = €20,000,000 × 0.8929 = £17,858,000
Unhedged position in 30 days = €20,000,000 × 0.9034 = £18,068,000
Cost of euro strengthening = £18,068,000 – £17,858,000 = £210,000
Hedged position:
Cost of euro strengthening = £18,068,000 – £17,858,000 = £210,000
Profit on hedge = (£0.9054 – £0.8989) × €20,000,000 = £130,000
Note that when Barney enters the contract, he is agreeing to buy euros at £0.8989, and when he closes out, he is agreeing to sell euros at £0.9054.
Net position = £130,000 – £210,000 = loss £80,000
This loss on the hedge is the result of the change in basis:
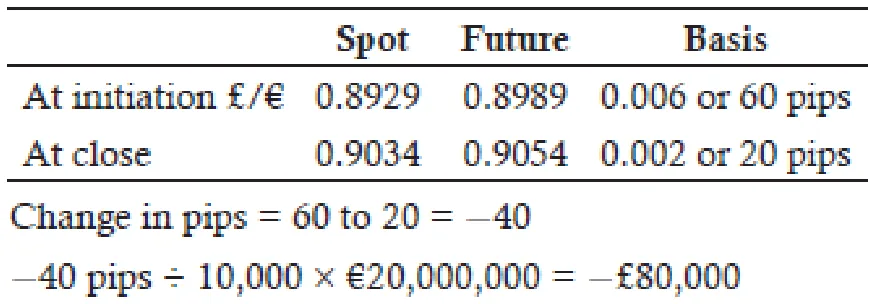
(LOS 17.b)
3. Exchange of principal at initiation of swap:
£30 million × \$1.2/£ = \$36 million
ABC Robotics, Inc., borrows \$36 million domestically and uses the currency swap to exchange \$36 million for £30 million.
At the first settlement date:
Pays:
£ interest on swap = £30 million × (1.5% − 0.15%) × 180 / 360 = £202,500
\$ interest on loan = \$36 million × (2.5% + 0.4%) × 180 / 360 = \$522,000
Receives:
\$ interest on swap = \$36 million × 2.5% × 180 / 360 = \$450,000
Total net payments:
£ interest on swap = £202,500
\$ difference between the loan and swap = \$522,000 − \$450,000 = \$72,000, which represents the 40 bp on the U.S. loan (\$36 million × 0.4% × 180 / 360 = \$72,000)
Direct £ borrowing cost = £30 million × (1.5% + 0.5%) × 180 / 360 = £300,000 (pound reference rate + 50 bp)
Cost of synthetic borrowing = £30 million × (1.5% + 0.4% − 0.15%) × 180 / 360 = £262,500 (pound reference rate + 25 bp)
Benefit of swap = £300,000 − £262,500 = £37,500
Benefit of swap = (0.5% − 0.25%) × 180 / 360 = £37,500
At the second settlement date:
Pays:
£ interest on the swap = £30 million × (1% − 0.15%) × 180 / 360 = £127,500
\$ interest on loan = \$36 million × (2.25% + 0.4%) × 180 / 360 = \$477,000
Receives:
\$ interest on the swap = \$36 million × 2.25% × 180 / 360 = \$405,000
Total net payments:
£ interest on swap = £127,500
\$ difference on loan and swap = \$477,000 − \$405,000 = \$72,000, which represents the 40 bp on the U.S. loan (\$36 million × 0.4% × 180 / 360 = \$72,000)
Direct £ borrowing cost = £30 million × (1% + 0.5%) × 180 / 360 = £225,000 (pound reference rate + 50 bp)
Cost of synthetic borrowing = £30 million × (1% + 0.4% − 0.15%) × 180 / 360 = £187,500 (pound reference rate + 25 bp)
Benefit of swap = £225,000 − £187,500 = £37,500
Benefit of swap = (0.5% − 0.25%) × 180 / 360 = £37,500
Conclusion:
By borrowing in dollars and entering a currency swap, ABC Robotics has locked into a cost of the pound reference rate + 25 bp for their USD borrowing, reflecting the 40 bp spread above the U.S. dollar reference rate on the loan less the 15 bp received on the swap. (LOS 17.b)
*한글 번역 (Korean Translation)*
1. B. NZD가 USD 대비 양(+)의 교차통화 베이시스로 거래된다면, 뉴질랜드 투자자는 통화스왑을 통해 NZD를 빌려주고 미국 국채에 투자해 더 높은 수익률을 얻을 수 있다. NZD를 빌려주고 받는 금리가 커버된 이자율평가(CIRP)에서 도출되는 금리보다 높으므로 추가 수익이 생긴다. 참고로 NZD가 USD 대비 양(+)의 베이시스이고 GBP가 USD 대비 음(-)의 베이시스라면, GBP는 NZD 대비로도 반드시 음(-)의 베이시스가 된다. USD 자금은 수요에 비해 공급이 부족하고 CIRP도 성립하지 않기 때문에, 대부분의 통화는 USD 대비 음(-)의 교차통화 베이시스로 거래된다. NZD와 AUD(호주달러)의 베이시스가 양(+)이므로, 세계은행 같은 기관은 NZD와 AUD로 채권을 발행한 뒤 USD로 다시 스왑해 USD로 직접 차입할 때보다 차입비용을 줄여 왔다. (LOS 17.b)
2. 헤지에 필요한 계약 수
Wood는 가격통화를 기준통화로 바꾸어야 하므로 선물을 매수해야 한다.
헤지하지 않은 포지션:
현재 환율 기준 비용 = €20,000,000 × 0.8929 = £17,858,000
30일 후 헤지하지 않은 포지션 = €20,000,000 × 0.9034 = £18,068,000
유로 강세에 따른 비용 = £18,068,000 – £17,858,000 = £210,000
헤지한 포지션:
유로 강세에 따른 비용 = £18,068,000 – £17,858,000 = £210,000
헤지 이익 = (£0.9054 – £0.8989) × €20,000,000 = £130,000
Barney는 계약을 체결할 때 £0.8989에 유로를 매수하기로 약정하고, 청산할 때는 £0.9054에 유로를 매도하기로 약정한다는 점에 유의하라.
순포지션 = £130,000 – £210,000 = £80,000 손실
헤지 포지션의 이 손실은 베이시스 변화에서 비롯된 것이다.
(LOS 17.b)
3. 스왑 개시 시점의 원금 교환:
£30 million × \$1.2/£ = \$36 million
ABC Robotics, Inc.는 국내에서 3,600만달러를 차입한 뒤 통화스왑을 이용해 3,600만달러를 3,000만파운드로 교환한다.
첫 번째 정산일:
지급:
스왑의 £ 이자 = £30 million × (1.5% − 0.15%) × 180 / 360 = £202,500
대출의 \$ 이자 = \$36 million × (2.5% + 0.4%) × 180 / 360 = \$522,000
수취:
스왑의 \$ 이자 = \$36 million × 2.5% × 180 / 360 = \$450,000
순지급액 합계:
스왑의 £ 이자 = £202,500
대출과 스왑의 \$ 이자 차이 = \$522,000 − \$450,000 = \$72,000이며, 이는 미국 대출에 붙는 40bp에 해당한다(\$36 million × 0.4% × 180 / 360 = \$72,000)
£ 직접 차입비용 = £30 million × (1.5% + 0.5%) × 180 / 360 = £300,000(파운드 기준금리 + 50bp)
합성 차입비용 = £30 million × (1.5% + 0.4% − 0.15%) × 180 / 360 = £262,500(파운드 기준금리 + 25bp)
스왑의 이득 = £300,000 − £262,500 = £37,500
스왑의 이득 = (0.5% − 0.25%) × 180 / 360 = £37,500
두 번째 정산일:
지급:
스왑의 £ 이자 = £30 million × (1% − 0.15%) × 180 / 360 = £127,500
대출의 \$ 이자 = \$36 million × (2.25% + 0.4%) × 180 / 360 = \$477,000
수취:
스왑의 \$ 이자 = \$36 million × 2.25% × 180 / 360 = \$405,000
순지급액 합계:
스왑의 £ 이자 = £127,500
대출과 스왑의 \$ 이자 차이 = \$477,000 − \$405,000 = \$72,000이며, 이는 미국 대출에 붙는 40bp에 해당한다(\$36 million × 0.4% × 180 / 360 = \$72,000)
£ 직접 차입비용 = £30 million × (1% + 0.5%) × 180 / 360 = £225,000(파운드 기준금리 + 50bp)
합성 차입비용 = £30 million × (1% + 0.4% − 0.15%) × 180 / 360 = £187,500(파운드 기준금리 + 25bp)
스왑의 이득 = £225,000 − £187,500 = £37,500
스왑의 이득 = (0.5% − 0.25%) × 180 / 360 = £37,500
결론:
ABC Robotics는 달러로 차입하고 통화스왑을 체결함으로써 USD 차입의 비용을 파운드 기준금리 + 25bp로 고정했다. 이는 대출 금리에 붙는 미국 달러 기준금리 대비 스프레드 40bp에서 스왑으로 받는 15bp를 뺀 수준이다. (LOS 17.b)
Module 17.3: 주식위험 관리 (Managing Equity Risk)
LOS 17.c: 주식스왑, 선도, 선물을 이용해 포트폴리오의 위험과 수익을 조정하는 방법을 보인다.
주식스왑(Equity Swaps)
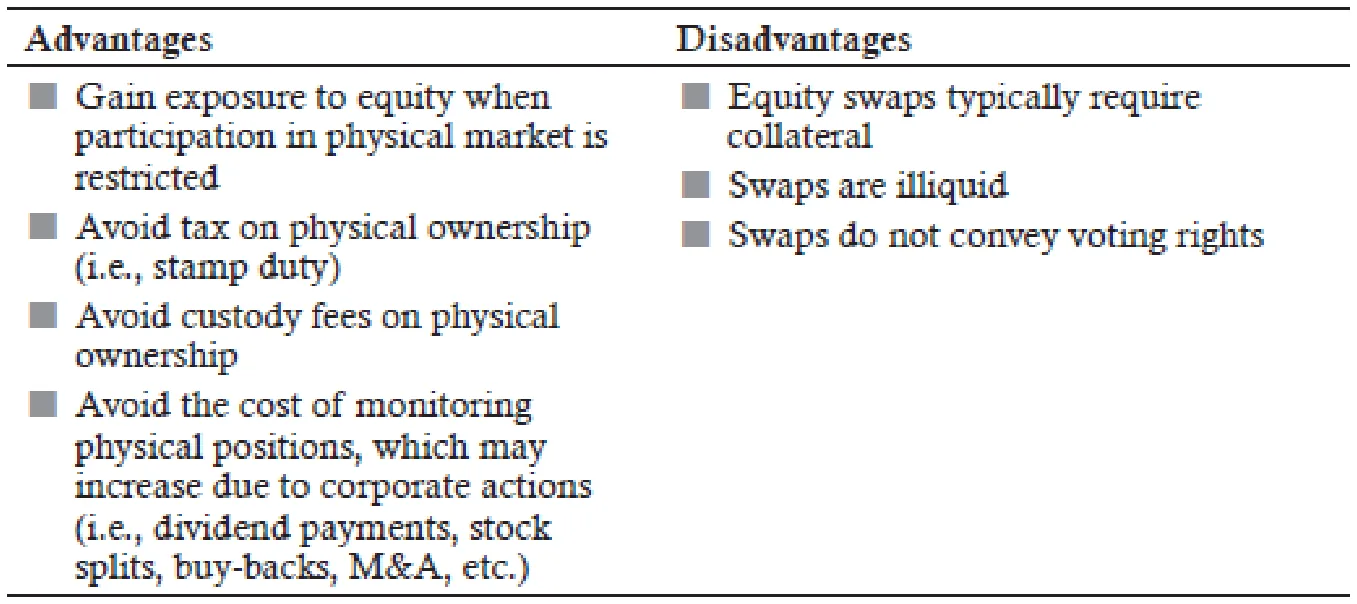
주식스왑을 이용하면 실물 주식에 대한 합성 노출을 만들 수 있으므로, 시장참가자는 주식 수익률에 대한 노출을 늘리거나 줄일 수 있다. 또한 주식스왑을 쓰면 주식을 직접 보유하는 데 따르는 비용과 지출 없이 주식 보유의 경제적 효과를 누릴 수 있다.
주식스왑의 주요 유형은 다음 세 가지다.
1. 고정금리 지급, 주식 수익률 수취.
2. 변동금리 지급, 주식 수익률 수취.
3. 다른 주식 수익률 지급, 주식 수익률 수취.
다른 주식 수익률을 지급하고 주식 수익률을 받는 예로는, 나스닥 종합지수 수익률을 지급하고 S&P500 수익률을 받는 스왑을 들 수 있다.
주식 수익률은 다음을 기준으로 할 수 있다.
-
단일 주식.
-
주식 바스켓.
-
주가지수.
주식 수익률은 가격수익률(일반적)일 수도 있고, 총수익률(가격 + 배당)일 수도 있다.
일반적인 주식스왑에서는 스왑 기간 동안 정기 정산일마다 지급이 이루어진다. 일부 주식스왑은 스왑 만기에 각 당사자가 한 번만 지급하도록 되어 있다.
그림 17.4: 주식스왑과 실물 주식의 비교(Equity Swap vs. Physical Stock)
| 예제: 스왑을 이용한 주식 노출 조정 |
|---|
| 독일의 한 연금펀드 매니저가 DAX30 주가지수를 수동적으로 추종하는 2억유로 규모의 국내 주식 포트폴리오를 보유하고 있다. 이 연금펀드는 내년에 지수가 상승할 것으로 예상하고 노출을 40% 늘리려 한다. 펀드 매니저는 명목원금 8,000만유로의 주식스왑을 체결해 변동금리 + 30bp를 지급하고 주가지수 수익률을 받기로 한다. 스왑 만기는 1년이고 반기마다 정산한다. 스왑 개시 시점의 DAX30은 12,400포인트다. |
| 시나리오 1: |
첫 번째 정산일에 적용되는 6개월 변동 기준금리는 6%다. 첫 번째 정산일의 DAX30 = 13,020. |
| 시나리오 2: |
첫 번째 정산일에 적용되는 6개월 변동 기준금리는 6%다. 첫 번째 정산일의 DAX30 = 11,780. 두 시나리오 각각에 대해 포트폴리오의 손익, 스왑의 현금흐름, 펀드 매니저의 순포지션을 계산하시오. |
| 답: |
| 시나리오 1: |
DAX30 수익률 = (13,020 / 12,400) − 1 = 5% 포트폴리오 가치 증가분 = 2억유로 × 0.05 = 1,000만유로 스왑의 주식 레그 = 8,000만유로 × 0.05 = 400만유로 스왑의 변동금리 레그 = 8,000만유로 × (0.06 + 0.003) × 180 / 360 = 252만유로 스왑의 순현금흐름 = 400만유로 − 252만유로 = 148만유로 이는 단기금융시장에서 변동 기준금리 + 30bp로 8,000만유로를 차입해 지수 추종 포트폴리오에 8,000만유로를 투자하는 것과 합성적으로 같다.
펀드 매니저의 포지션 = 1,000만유로 + 148만유로 = 1,148만유로 |
| 시나리오 2: |
DAX30 수익률 = (11,780 / 12,400) − 1 = −0.05 포트폴리오 가치 감소분 = 2억유로 × −0.05 = −1,000만유로 스왑의 주식 레그 = 8,000만유로 × −0.05 = –400만유로 스왑의 변동금리 레그 = 8,000만유로 × (0.06 + 0.003) × 180 / 360 = 252만유로 스왑의 순현금흐름 = −400만유로 − 252만유로 = −652만유로 주식 수익률을 받는 쪽이 변동금리와 주가지수의 마이너스 수익률을 모두 지급한다는 점에 유의하라. 이는 단기금융시장에서 변동 기준금리 + 30bp로 8,000만유로를 차입해 지수 추종 포트폴리오에 8,000만유로를 투자하는 것과 합성적으로 같다.
펀드 매니저의 순포지션 = −1,000만유로 − 652만유로 = −1,652만유로 |


주식 노출을 줄이려면 펀드 매니저는 주식 수익률을 지급하고 변동(또는 고정)금리를 받는 스왑을 체결하면 된다. 이렇게 하면 주식을 매도하고 그 매도 대금을 단기금융시장에 투자하는 것과 같은 포지션이 합성적으로 만들어진다.
주식선물과 선도(Equity Futures and Forwards)
주식선물은 거래소에서 거래되는 표준화된 계약으로, 증거금이 필요하고 거래비용이 낮으며, 지수와 개별 주식을 대상으로 거래된다. 시장참가자는 주식선물로 다음과 같은 일을 할 수 있다.
-
전술적 배분 결정 실행(포트폴리오의 주식 노출 변경).
-
선물 매도(매도 포지션)는 주식 노출을 줄인다.
-
선물 매수(매수 포지션)는 주식 노출을 늘린다.
-
포트폴리오 다각화 달성.
-
해외 시장에 대한 노출 확보.
-
시장 방향에 대한 방향성 베팅.
선도도 이러한 장점을 대부분 갖추고 있지만, 유동성이 부족하고 시가평가에 따른 증거금 조정이 이루어지지 않는다. 청산소가 없으므로 거래상대방의 신용도가 문제가 된다. 선도계약의 가장 큰 장점은 계약 조건을 맞춤형으로 정할 수 있다는 점이다.
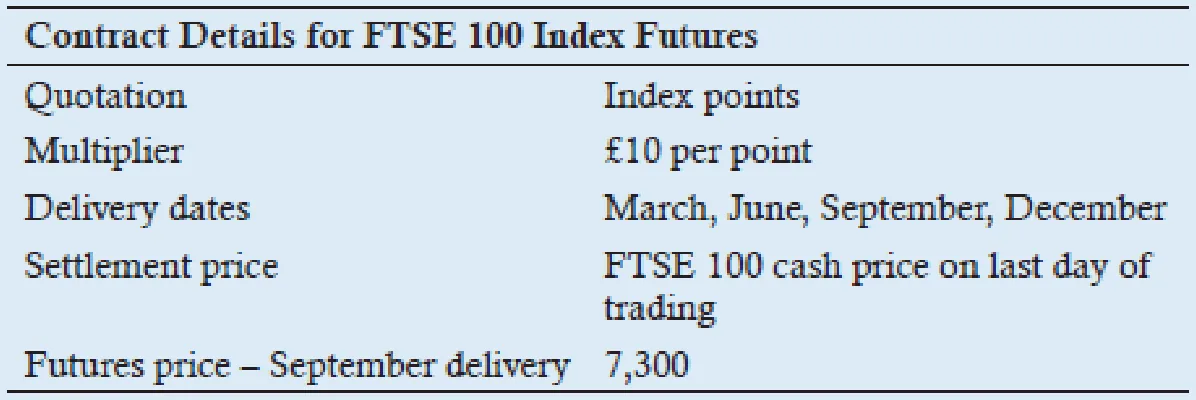
지수선물에는 승수가 있다. 실제 선물가격은 호가된 선물가격(포인트 단위)에 승수를 곱한 값이다. S&P500 지수선물의 승수는 \$250이고, FTSE100 지수선물의 승수는 £10이다.
| 예제: 지수선물을 이용한 주식시장 노출 헤지 |
|---|
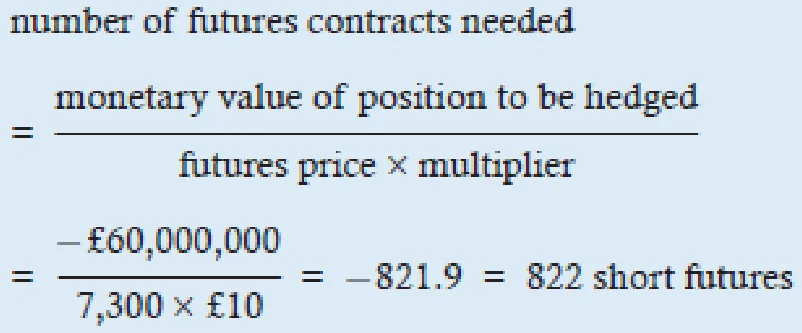
한 펀드 매니저가 FTSE100 지수를 수동적으로 추종하는 2억파운드 규모의 주식 포트폴리오를 보유하고 있다. 이 펀드 매니저는 포트폴리오의 30%를 주식시장 위험에 대해 헤지하려 한다.
포트폴리오 주식 포지션의 30%를 헤지하는 데 필요한 계약 수를 계산하시오. FTSE100이 5% 상승하고 선물가격이 7,665가 될 때의 손익을 계산하시오. FTSE100이 5% 하락하고 선물가격이 6,935로 바뀔 때의 손익을 계산하시오. |
| 답: |
인도 시 FTSE100 @ 7,665 (5% 상승)
포트폴리오 가치: (1 + 0.05) × £200,000,000 = £210,000,000 순포지션: £210,000,000 − £3,000,300 = £206,999,700
헤지가 완벽하지 않은 것은 헤지비율을 반올림했기 때문이다. 인도 시 FTSE100 @ 6,935 선물 이익/(손실): 6,935 − 7,300 = −365포인트 ∴ −365포인트 × £10 × −822 = £3,000,300 포트폴리오 가치: (1 − 0.05) × £200,000,000 = £190,000,000 순포지션: £190,000,000 + £3,000,300 = £193,000,300
|
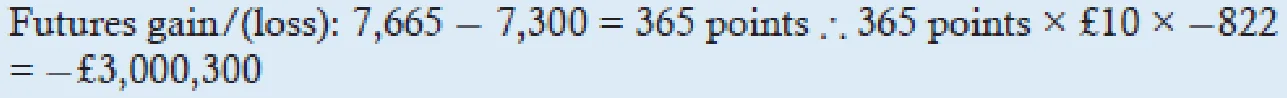
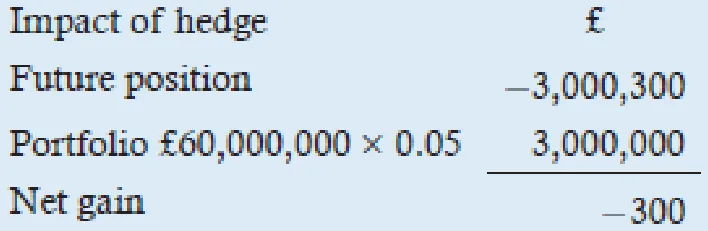
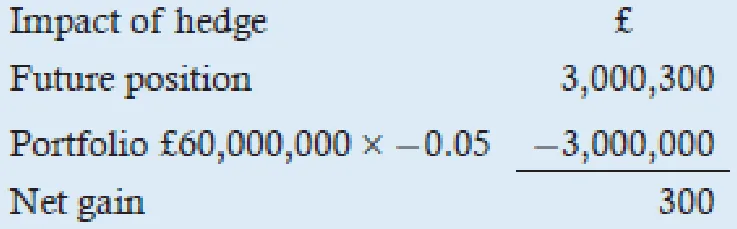
목표 포트폴리오 베타 달성(Achieving a Target Portfolio Beta)
주식선물 매도 포지션으로는 포트폴리오 베타를 낮출 수 있고, 매수 포지션으로는 포트폴리오 베타를 높일 수 있다. 포트폴리오 베타는 포트폴리오에 편입된 개별 주식 베타의 가중평균이다. 기존 포트폴리오의 베타를 바꾸는 데 필요한 계약 수는 다음 공식으로 계산한다.
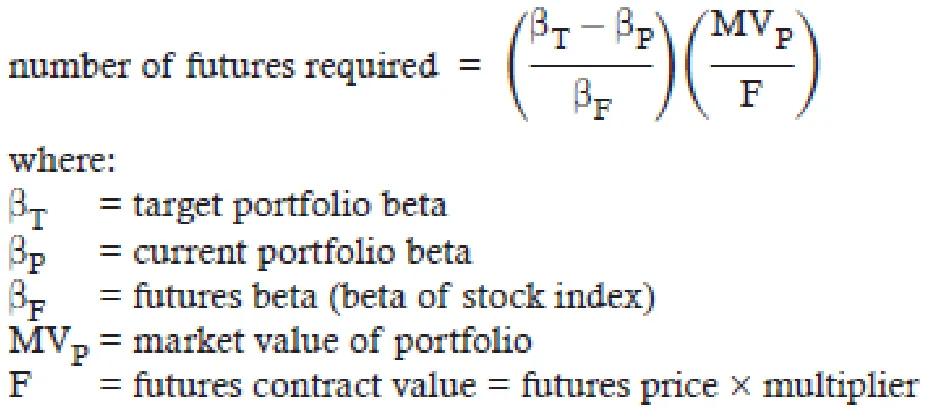
포트폴리오의 시장위험을 완전히 헤지하려면 βT = 0이어야 한다.
| 예제: 지수선물을 이용한 목표 포트폴리오 베타 달성 |
|---|
한 펀드 매니저가 공격적인 주식으로 구성된 6,000만달러 규모의 포트폴리오를 보유하고 있으며, 이 포트폴리오의 S&P500 대비 베타는 1.2다. 펀드 매니저는 향후 6개월 동안 시장이 하락할 것으로 보고, S&P500 선물을 이용해 포트폴리오 베타를 0.8로 낮추려 한다. 현재 S&P500 선물의 계약가격은 2,984, 승수는 $250이다. 6개월 뒤 S&P500 지수는 1.5% 하락했다. 정의상 S&P500 지수의 베타는 1이다. 필요한 선물계약 수를 계산하고, 목표 포트폴리오 베타를 달성하려면 선물을 매수해야 하는지 매도해야 하는지 판단하시오. 또한 6개월 뒤 이 전략의 효과를 계산하시오. |
| 답: |
계산된 선물계약 수가 음수이므로 선물계약을 매도해야 한다. 6개월 후 포트폴리오 가치:
시장이 1.5% 하락하면 포트폴리오는 베타가 1보다 크므로 1.5%보다 더 많이 하락한다는 점에 유의하라. 선물계약 이익: 6개월 후 선물계약 가치: 2,984 × (1 − 0.015) = 2,939.24 = 2,939(가장 가까운 0.5 지수포인트 단위로 반올림) 선물 이익: (2,984 − 2,939) × $250 × 32 = $360,000 순포지션: $58,920,000 + $360,000 = $59,280,000
|
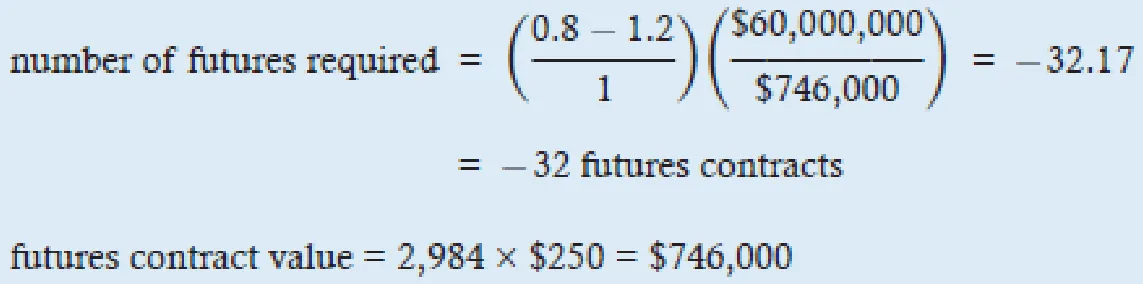
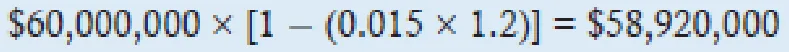
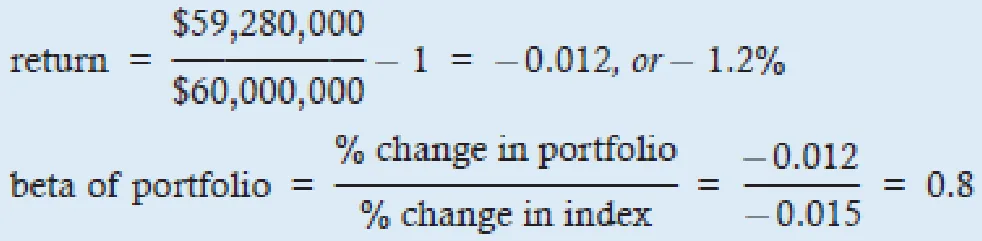
현금주식화(Cash Equitization)
현금은 대개 주식이나 채권보다 수익률이 낮으므로, 현금을 보유하면 포트폴리오 수익률이 낮아지기 쉽다. 따라서 현금 보유는 포트폴리오가 벤치마크를 하회할 위험을 높인다. 현금주식화란 포트폴리오와 위험·수익 특성이 비슷한 지수에 현금을 투자했다면 얻었을 수익률을 복제하기 위해 지수선물을 매수하는 것을 말한다. 이 용도에서 선물의 주된 장점은 주식시장에 직접 투자하는 것보다 유동성이 높고 거래비용이 낮다는 점이다. 현금주식화는 현금증권화(cash securitization) 또는 현금 오버레이(cash overlay)라고도 한다.
선물을 매수하는 대신, 적절한 주가지수에 대해 행사가와 만기가 같은 콜옵션을 매수하고 풋옵션을 매도해 합성 선도 포지션을 만드는 방법도 있다.
| 예제: 현금주식화 |
|---|
미국의 한 펀드 매니저가 S&P500을 추종하는 수동형 펀드를 운용하고 있다. 포트폴리오에 현금이 쌓이자 펀드 매니저는 캐시 드래그(cash drag) 때문에 포트폴리오 성과가 S&P500에 뒤처질까 우려한다. 현재 펀드의 현금 보유액은 800만달러다. 현재 S&P500 선물의 계약가격은 2,780, 승수는 $250, 베타는 1이다. 포트폴리오의 초과 현금을 주식화하는 데 필요한 주가지수선물 계약 수를 계산하시오. |
| 답: |
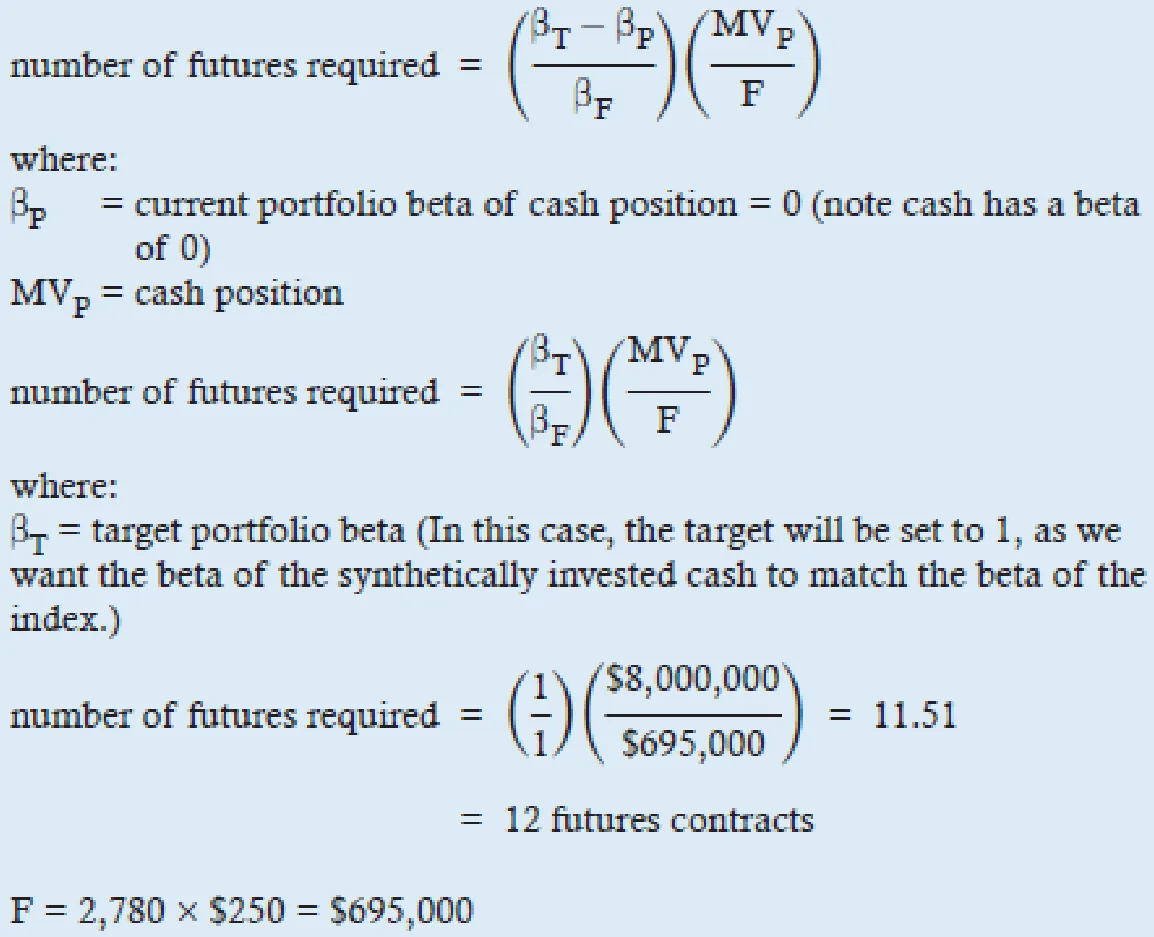 |
MODULE QUIZ 17.3
1. A U.K. fund manager has a defensive equity portfolio with a market value of £20 million and a beta equals 0.8 relative to the FTSE 100. The manager believes that U.K. equity will perform strongly over the next year and wishes to increase the portfolio beta to 1.4. FTSE 100 futures are currently trading at 7,425 points with a multiplier of £10. How many futures contracts are required to achieve the desired beta?
A. 162 FTSE 100 futures.
B. 377 FTSE 100 futures.
C. 1,620 FTSE 100 futures.
2. Hideko Kobayashi is an active fund manager running an equity portfolio benchmarked against the Nikkei 225. The fund’s market value is ¥4,350,000,000. Due to recent sales, Hideko is worried that cash balances have built up to 5% of the fund’s value. Hideko is worried about the cash drag affecting her performance fees and wishes to temporarily invest the surplus cash in the Nikkei 225. The Nikkei future she is considering has a price of 21,624 and a multiplier of ¥1,000. How many Nikkei 225 futures will she require for this cash overlay?
A. 10 futures.
B. 100 futures.
C. 201 futures.
정답 (Module Quiz 17.3 Answer)
*영문 원문 (English Original)*
1. A
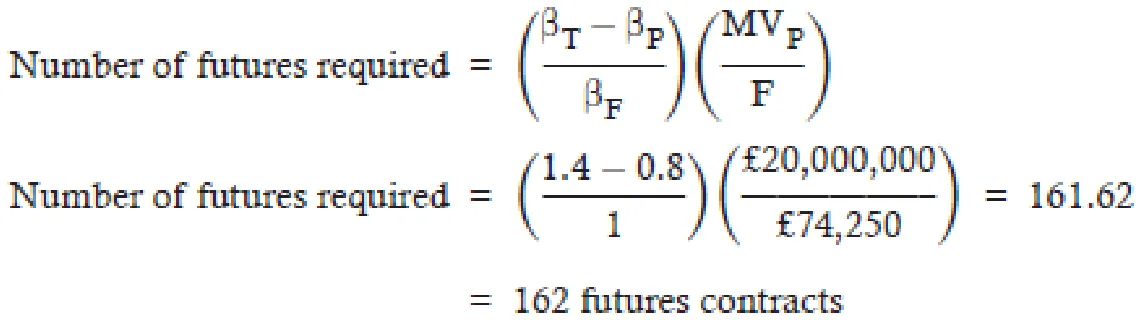
Futures contract value = 7,425 × £10 = £74,250
(LOS 17.c)
2. A Cash element of fund = ¥4,350,000,000 × 5% = ¥217,500,000
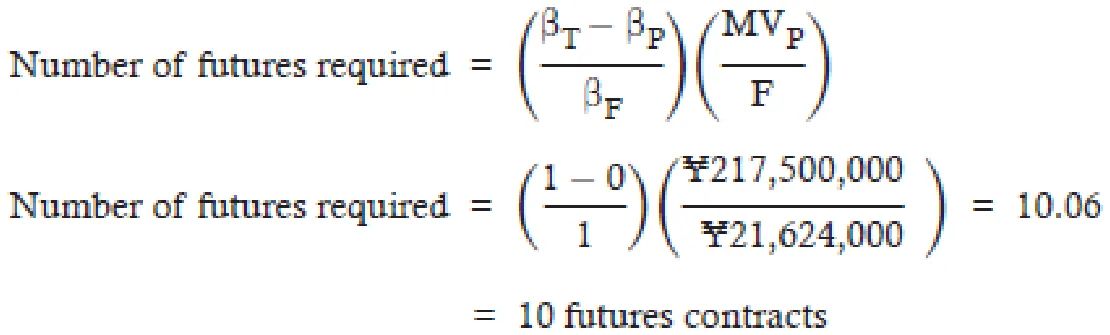
βT = 1 (the beta of the future equals the beta of the index)
βP = 0 (the beta of a cash position always equals zero)
Futures contract value = 21,624 × ¥1,000 = ¥21,624,000
(LOS 17.c)
*한글 번역 (Korean Translation)*
1. A.
선물계약 가치 = 7,425 × £10 = £74,250
(LOS 17.c)
2. A. 펀드의 현금 보유분 = ¥4,350,000,000 × 5% = ¥217,500,000
βT = 1(선물의 베타는 지수의 베타와 같다)
βP = 0(현금 포지션의 베타는 항상 0이다)
선물계약 가치 = 21,624 × ¥1,000 = ¥21,624,000
(LOS 17.c)
Module 17.4: 변동성 파생상품 (Derivatives on Volatility)
LOS 17.d: 변동성 파생상품과 분산스왑의 활용 방법을 보인다.
변동성은 일정 기간 동안 가격이 얼마나 크게 움직이는지를 나타내는 척도다. 시장 변동성을 나타내는 가장 대표적인 척도는 CBOE 변동성지수, 흔히 말하는 VIX다. VIX 지수는 향후 30일 동안의 S&P500 지수 내재변동성을 측정한다. VIX는 평균 만기가 30일인 S&P500 상장옵션(콜과 풋)에서 추정한 내재변동성을 가중평균해 계산한다. VIX는 실제 변동성의 척도가 아니라 옵션 가격에 반영된 예상 변동성이라는 점에 유의해야 한다. VIX를 보면 미래 변동성에 대한 시장의 기대를 직접 확인할 수 있어서, 공포지수(fear index) 또는 공포 게이지(fear gauge)라고도 부른다.
구체적으로, VIX 지수 값은 향후 30일 동안 예상되는 S&P500 지수의 +/– 변동률을 연환산한 표준편차다. 예를 들어 VIX가 20이라면, 시장은 향후 1년 동안 S&P가 68%의 신뢰수준으로 +/–20% 범위 안에 머물 것으로 예상한다고 해석할 수 있다. 이를 향후 30일 기간으로 환산하면 [IMG:p090_i1.png] 범위가 된다.
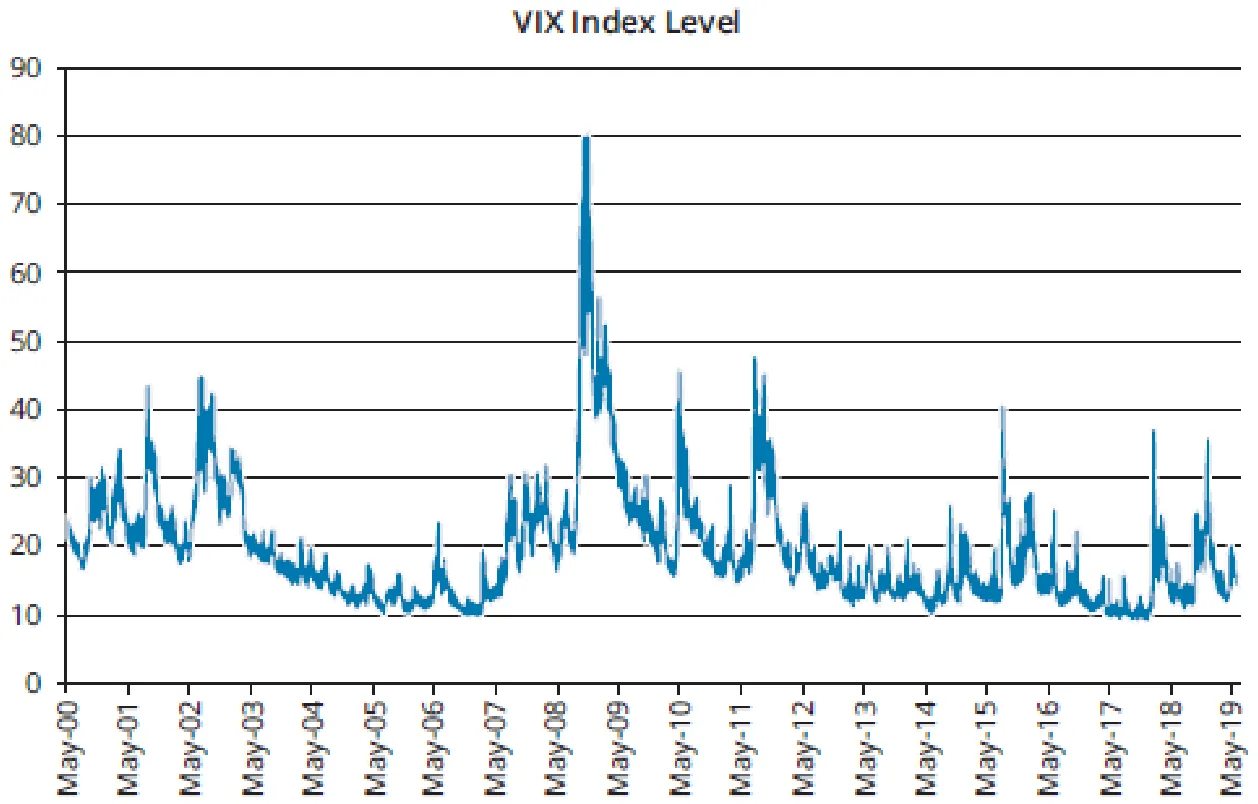
출처: "Historical Data for Cboe VIX® Index and Other Volatility Indices," Cboe, https://www.cboe.com/tradable_products/vix/vix_historical_data.
지난 19년간의 VIX 지수 그래프를 보면, 불확실성이 컸던 시기마다 지수가 크게 치솟았다. 2008년 글로벌 금융위기, 고빈도 트레이더가 원인으로 지목된 2010년 "플래시 크래시", 2011년 S&P의 미국 국가채무 신용등급 강등이 그 예다. 경험적으로 20보다 낮은 값은 저위험 환경을, 30을 넘는 값은 고위험 환경을 나타낸다.
다만 VIX 지수가 매우 낮으면 시장이 지나친 강세 국면이라는 신호일 수 있고, 매우 높으면 지나친 약세 국면이라는 신호일 수 있다. 또한 이 19년 동안의 VIX 추이를 보면 지수가 평균으로 회귀한다는 것을 알 수 있다. 지수가 급등해도 오래가지 않고, 곧 보다 안정된 수준으로 되돌아간다.
중요한 점은, 실증 연구에서 VIX와 주식 수익률 사이에 음(-)의 상관관계가 확인되었으며, 이 상관관계가 하락장에서 훨씬 더 뚜렷해진다는 것이다. 이 상관관계 덕분에 변동성이 커질 때 VIX 지수를 기초로 한 파생상품으로 주식 포트폴리오의 손실을 상쇄할 수 있다.
다음 차트는 VIX 가격과 S&P500 일간 수익률 간의 252일 이동 상관관계를 보여준다.
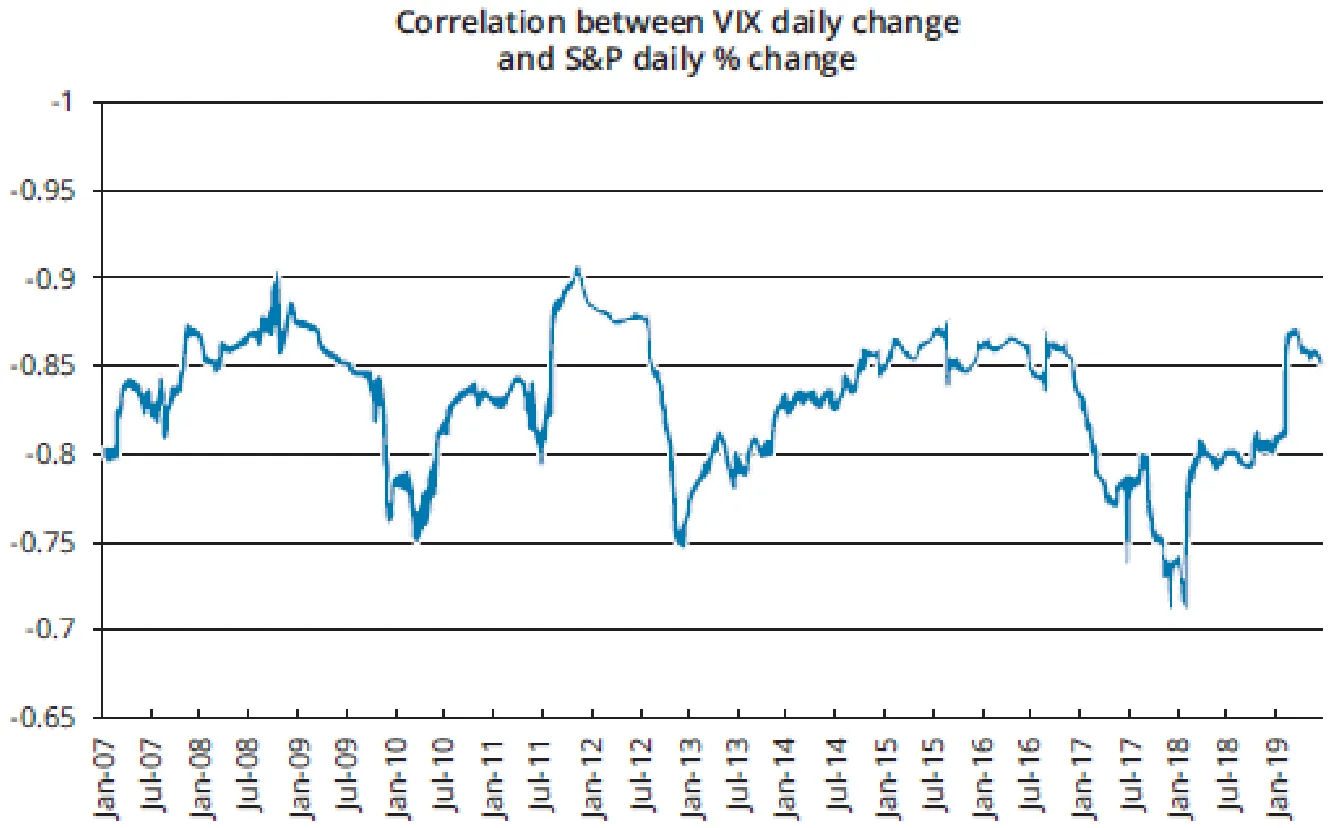
출처: 상동.
투자자가 VIX에 직접 투자할 수는 없지만, CBOE가 2004년에 VIX 지수를 기초자산으로 하는 선물을, 2006년에는 옵션을 도입했다. 그 결과 변동성은 사고팔 수 있는 별도의 자산군으로 여겨지게 되었다. 시장참가자는 VIX 선물과 옵션을 이용해 시장 변동성에 순수하게 베팅할 수 있다.
VIX 선물(VIX Futures)
현물 VIX에는 직접 투자할 수 없으므로, 다른 선물계약과 달리 VIX 선물의 공정가치는 보유비용 모형으로 구할 수 없다. VIX 선물가격은 선물계약 만기일 이후 30일 동안의 예상 S&P500 지수 변동성으로 해석할 수 있다.
VIX 선물을 매수하면 보유 주식을 극단적인 하락(꼬리위험)으로부터 보호할 수 있다. VIX 수익률과 주식 수익률은 음(-)의 상관관계에 있다는 점을 기억하라. 변동성이 커지면 주식 포트폴리오의 가치는 떨어지지만 VIX 선물의 가치는 올라야 한다. VIX 선물의 가치는 계약 만기 시점의 미래 변동성에 대한 시장의 기대가 높아질 때 상승한다.
VIX 선물을 매도하면 변동성 매도 포지션이 되어 S&P500 옵션에 내재된 변동성 위험프리미엄을 얻을 수 있다. 그러나 예상 변동성이 크게 상승하면 변동성 매도 포지션에서 큰 손실이 날 수 있다.
VIX 선물의 기간구조를 보면 시간에 따라 변동성이 어떻게 변할지에 대한 시장의 기대를 엿볼 수 있다. 따라서 선물시장의 콘탱고와 백워데이션은 시간에 따른 예상 변동성의 변화에 좌우된다. VIX 선물의 기간구조는 미래 시점의 예상 30일 변동성 변화, 현재의 예상 30일 변동성, VIX 선물 거래 활동을 반영하며 끊임없이 변한다.
콘탱고 시장(Contango Market)
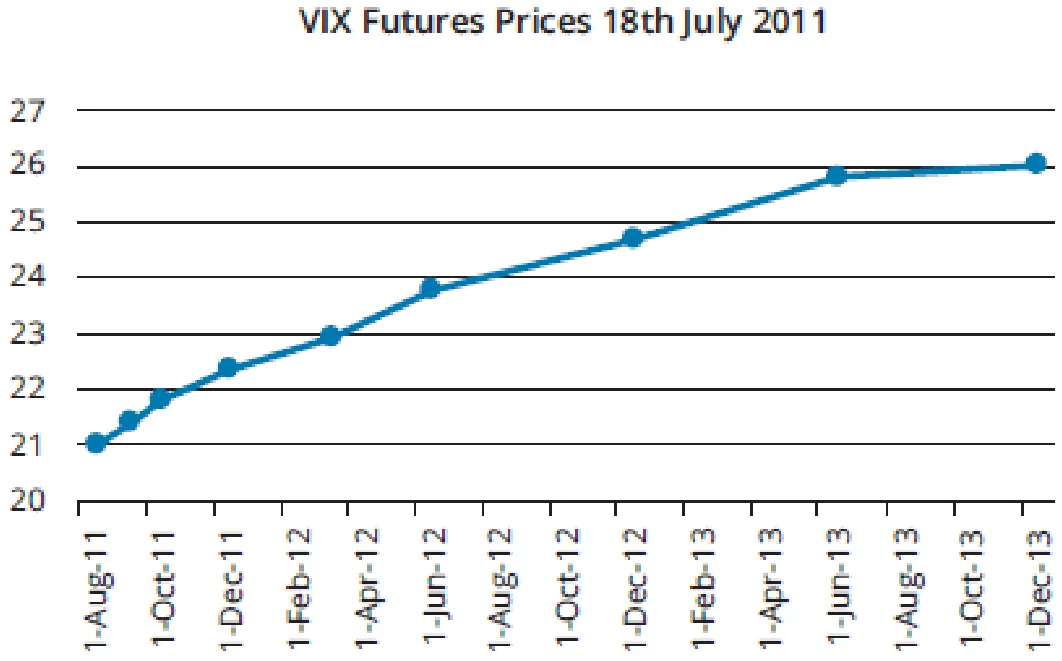
2011년 7월 18일; 현물 VIX = 20.95
출처: 상동.
이 차트의 y축은 선물가격, x축은 선물 만기일이다. 2011년 7월 18일 데이터를 보면 VIX 선물시장은 콘탱고 상태다. 콘탱고는 베이시스가 음(-)인 상태로 정의되며, 여기서 베이시스는 현물가격에서 선물가격을 뺀 값이다. 만기가 긴 선물계약이 만기가 짧은 선물계약보다 가격이 높다. 이는 시장참가자들이 2011년 8월부터 2013년 12월까지 30일 변동성이 커질 것으로 예상한다는 뜻으로 해석할 수 있다. VIX 지수 수준이 낮을 때는 선물시장이 콘탱고 상태인 경우가 많다.
백워데이션(Backwardation)
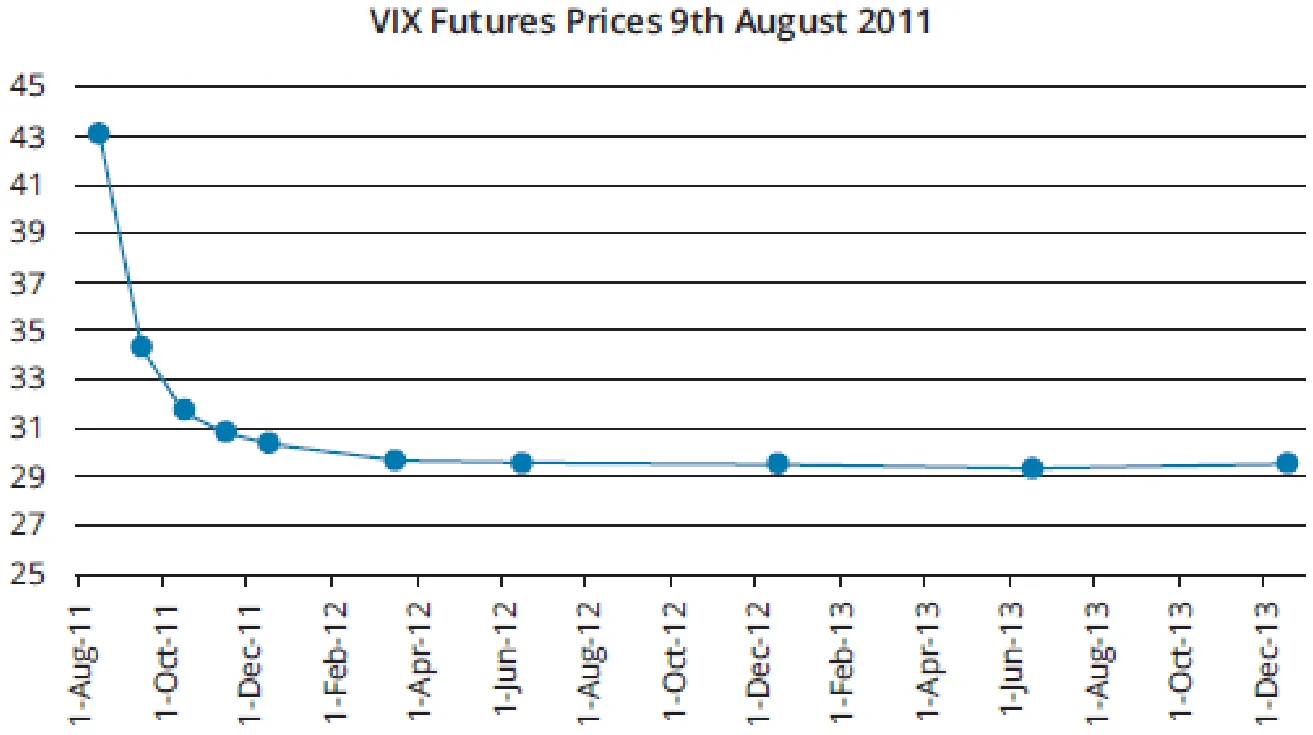
2011년 8월 9일; 현물 VIX = 35.06
출처: 상동.
한 달도 채 지나지 않아 VIX 선물의 기간구조는 완전히 바뀌어 백워데이션 상태가 되었다. 이 형태는 시장이 해당 기간 동안 30일 변동성이 낮아질 것으로 예상한다는 뜻으로 해석할 수 있다. 콘탱고에서 백워데이션으로 갑자기 바뀐 것은, 2011년 8월 5일 S&P가 미국 국가채무 등급을 AAA에서 AA+로 강등하면서 VIX 지수가 급등했기 때문이다.
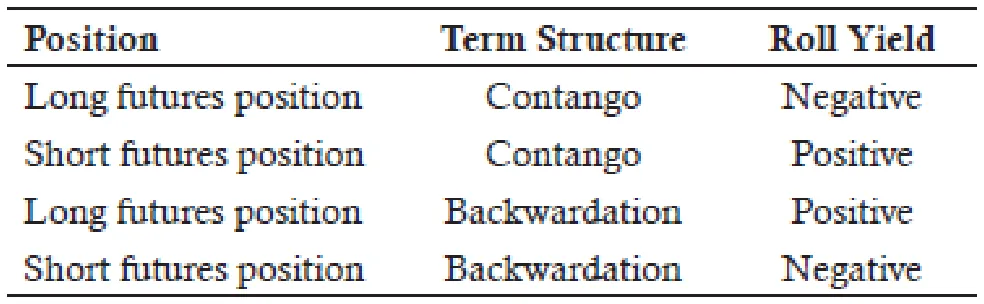
VIX 선물은 만기에 현물 VIX를 기준으로 정산되므로, VIX 선물가격과 VIX 지수는 계약 만기에 수렴한다. 시장이 콘탱고 상태일 때(일반적인 상황) 만기가 먼 VIX 선물을 매수한 참가자라면, 선물가격이 만기의 현물 VIX를 향해 움직이므로 시간이 지날수록 현물가격과 선물가격의 차이가 줄어든다. 시장이 백워데이션 상태라면 선물가격은 현물 VIX를 향해 움직이면서 시간이 지날수록 상승해야 한다. 선물계약 기간 동안 베이시스가 0을 향해 움직이면서 생기는 이익이나 손실을 롤수익률(roll yield)이라고 한다. VIX 선물곡선의 단기 구간이 장기 구간보다 가파르면 롤수익률은 더 커진다.
VIX 옵션(VIX Options)
VIX 옵션은 현금으로 정산되는 유러피언 옵션이다. VIX 옵션은 계약 만기에만 행사할 수 있다. 따라서 옵션의 가치는 계약 만기 시점의 VIX에 대한 기대로 결정된다. VIX 콜옵션은 옵션 만기 시점의 변동성에 대한 기대가 높아지면 가치가 올라가고, 풋옵션은 변동성에 대한 기대가 낮아지면 가치가 올라간다.
그 밖의 변동성 지수(Other Volatility Indexes)
S&P100, DJIA, 나스닥, 러셀2000 등 다른 미국 주가지수에 대해서도 변동성 지수가 산출된다.
유럽 주가지수에 대해서도 변동성 지수가 있다. VSTOXX는 VIX 지수와 비슷한 방법론으로 산출하는 EURO STOXX50 지수 기반의 내재변동성 지수다. VFTSE는 FTSE100을, VDAX-NEW는 DAX30을 기초로 한 변동성 지수다.
분산스왑(Variance Swaps)
분산스왑의 손익은 변동성(표준편차)이 아니라 분산을 기준으로 정해진다. 분산은 σ²다. 이 상품을 스왑이라고 부르는 것은 거래상대방이 둘이고, 한쪽은 고정 지급을, 다른 쪽은 변동 지급을 하기 때문이다. 고정 지급은 보통 해당 기간의 내재변동성²(내재분산)을 기준으로 하며 스왑 개시 시점에 정해진다. 이를 분산 행사가(variance strike)라고 한다. 변동 지급은 스왑 개시 시점에는 알 수 없고 스왑 만기가 되어야 알 수 있다. 변동 지급액은 스왑 기간 동안 기초자산의 실제 분산이며, 이를 실현분산(σ²)이라고 한다.
변동 지급을 받는 당사자(매수자)는 실현분산이 내재분산보다 크면 이익을 얻고, 실현분산이 내재분산보다 작으면 손실을 본다. 따라서 분산스왑은 스왑 기간 동안의 실현분산이 예상분산(내재분산)보다 높을지 낮을지에 거는 순수한 베팅으로 볼 수 있다.
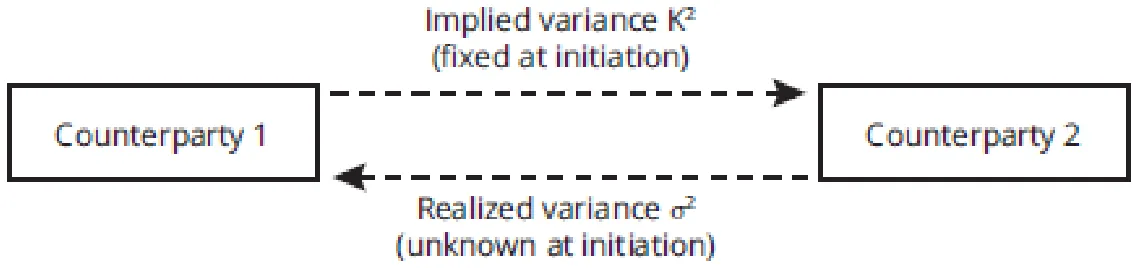
스왑 개시 시점에는 명목원금을 교환하지 않는다. 분산스왑에는 중간 정산도 없다. 분산스왑에서는 스왑 기간 동안의 실제 분산과 내재분산의 차이를 바탕으로 스왑 만기에 한 번만 지급이 이루어진다.
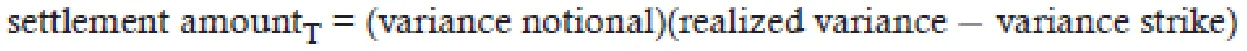
내재변동성은 실현변동성에 대한 최선의 사전 추정치이므로, 개시 시점의 스왑 가치는 0이다.
매수 포지션(매수자)은 실현분산(실제 분산)을 받고 스왑의 분산 행사가(내재변동성)를 지급하는 거래상대방을 가리킨다.
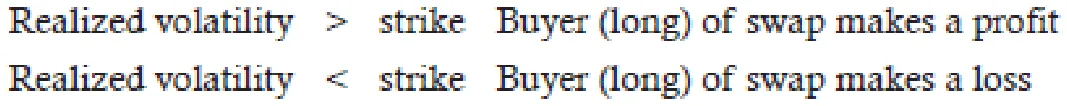
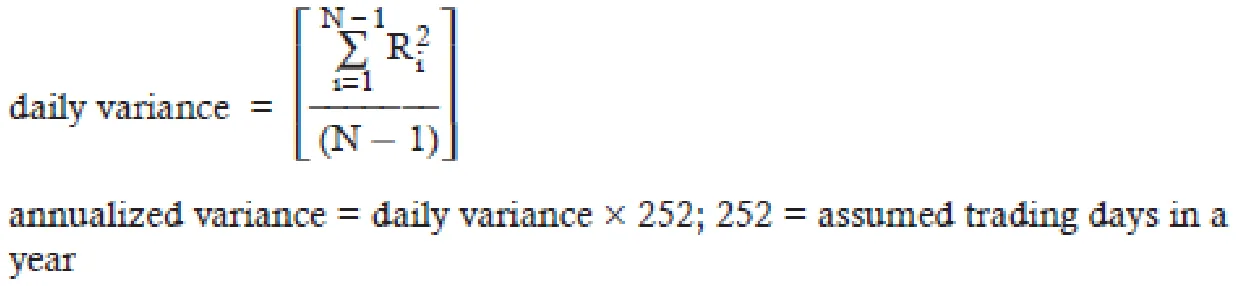
실현분산은 일간 가격 상대비(t일 종가를 t-1일 종가로 나눈 값)에 자연로그를 취해 계산한다.
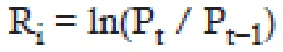
거래일이 N일이면 가격 상대비(R)를 N-1개 계산할 수 있다.
교수 노트(PROFESSOR'S NOTE)
지금까지 본 분산 계산은 대부분 제곱하기 전에 분자에서 평균을 빼므로(즉, [IMG:p095_i1.png]), 이 분산 계산 방식은 낯설어 보일 수 있다. 이 분산 계산에서는 평균을 빼지 않는다. 평균을 중심으로 한 움직임이 아니라, 방향과 상관없는 움직임 자체를 계산하기 때문이다. 이렇게 하면 분산이 완벽하게 가법적이 된다는 장점이 있다(즉, 1년 분산을 같은 길이의 6개월 기간 두 개로 나눌 수 있다). 이 개념은 뒤에서 만기 전 분산스왑을 평가할 때 사용한다.
분산스왑은 거래가 이루어지고 일별 가격 기록이 있는 기초자산이라면 무엇이든 대상으로 만들 수 있다.
분산스왑의 명목금액은 분산 명목금액(NVAR) 또는 베가 명목금액(Nvega)으로 나타낼 수 있다. 분산 명목금액은 내재분산(행사가²)과 실현분산(σ²) 간 차이의 포인트당 손익을 나타낸다. 따라서 분산 명목금액은 σ²와 K²의 포인트 차이를 금액으로 바꿔 주는 승수라고 볼 수 있다.
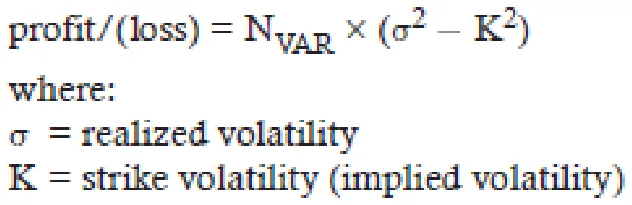
교수 노트(PROFESSOR'S NOTE)
스왑의 실제 변동성(σ)과 내재변동성(K)은 모두 표준편차로 호가되지만, 분산스왑이므로 변동성을 제곱해야 한다는 점을 기억하라.
시장 관행상 스왑의 명목금액은 분산 명목금액(NVAR)이 아니라 베가 명목금액(Nvega)으로 호가한다. 베가는 변동성이 1% 변할 때 옵션 프리미엄이 얼마나 변하는지를 나타내며, 변동성에 대한 수익을 생각할 때 자연스러운 척도라는 점을 기억하라.
NVAR과 Nvega의 관계를 이용하면 둘 중 어느 것으로도 분산스왑의 손익을 계산할 수 있다. NVAR을 쓰면 실제 분산과 내재분산의 차이에 그대로 곱하면 되므로 계산이 더 직관적이다.
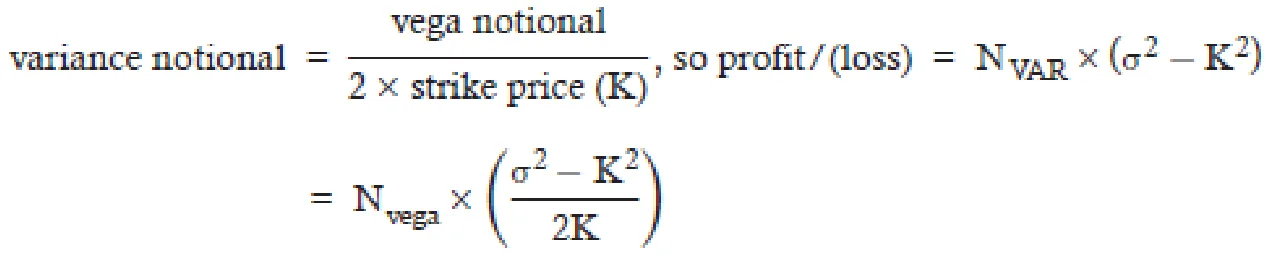
컨벡시티(Convexity)
분산스왑의 손익은 분산을 기준으로 정해지는 반면 행사가는 변동성으로 표시되므로, 분산스왑의 손익은 변동성에 대해 볼록(convex)하다. 손익이 변동성에 대해 선형인 변동성 파생상품과 비교하면, (1) 실현변동성이 행사가보다 낮을 때는 분산스왑의 손실이 변동성 파생상품의 손실보다 작고, (2) 실현변동성이 행사가보다 높을 때는 분산스왑의 이익이 변동성 파생상품의 이익보다 크다. 이 컨벡시티는 수익률에 대한 채권가격의 컨벡시티와 성격이 비슷하다. 분산스왑의 손익은 변동성이 상승할 때는 점점 더 빠르게 증가하고, 변동성이 하락할 때는 점점 더 완만하게 감소한다.
컨벡시티는 꼬리위험을 헤지하려고 분산스왑을 이용하는 투자자에게 매력적인 특징이다. 주가가 급락하고 변동성이 급격히 커지면, 포트폴리오 가치 하락분은 갈수록 빠르게 불어나는 분산스왑 이익으로 상쇄된다.
시가평가(Mark to Market)
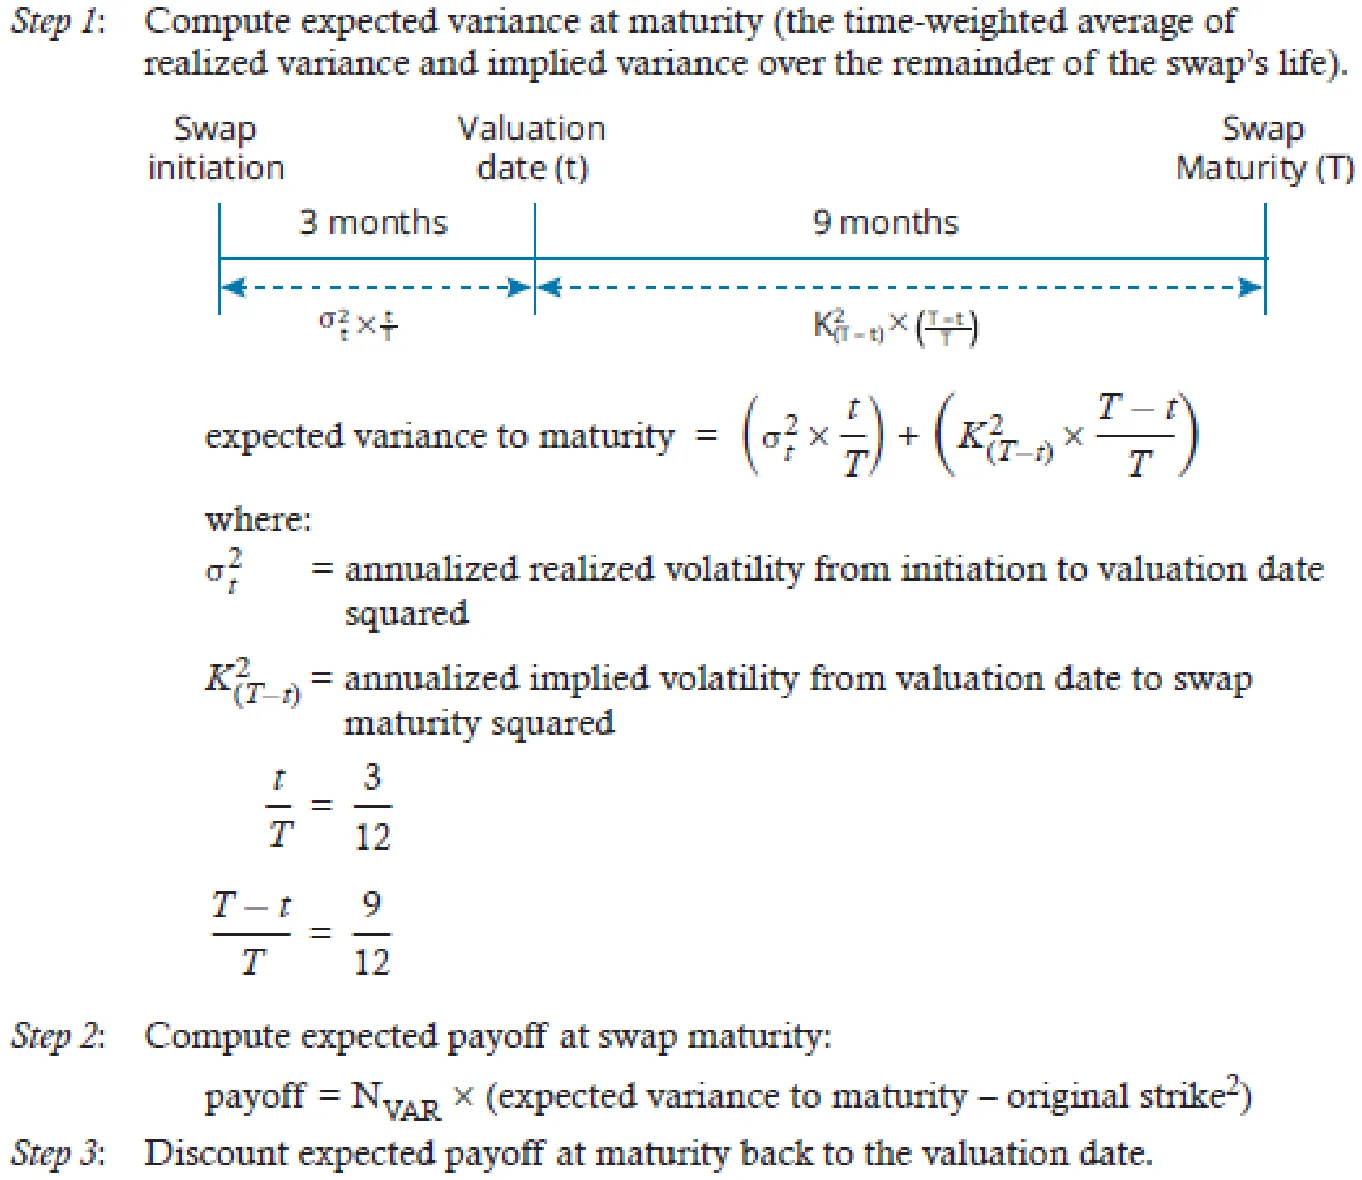
분산스왑의 가치는 개시 시점에는 0이지만, 시간이 지나 실현변동성과 내재변동성이 벌어지면 스왑 가치가 오르거나 내린다. 어느 시점에서든 만기 시점의 예상 분산은, 스왑 개시 이후 실현된 분산과 만기까지 남은 기간의 내재분산을 시간 가중평균해 간단히 구할 수 있다.
개시 후 3개월이 지난 1년 만기 스왑을 예로 들어 보자.
| 예제: 만기 전 분산스왑의 가치평가 |
|---|
주식 펀드 매니저인 Luke Amos는 베가 명목금액 $100,000, 행사가 20%인 S&P500 1년 만기 분산스왑을 매수했다. 9개월이 지난 현재 S&P의 실현변동성은 21%다. 현재 3개월 만기 분산스왑의 행사가는 22%로 호가되고, 연 이자율은 2%다. 현재 시점의 스왑 가치를 계산하시오. |
| 답: |
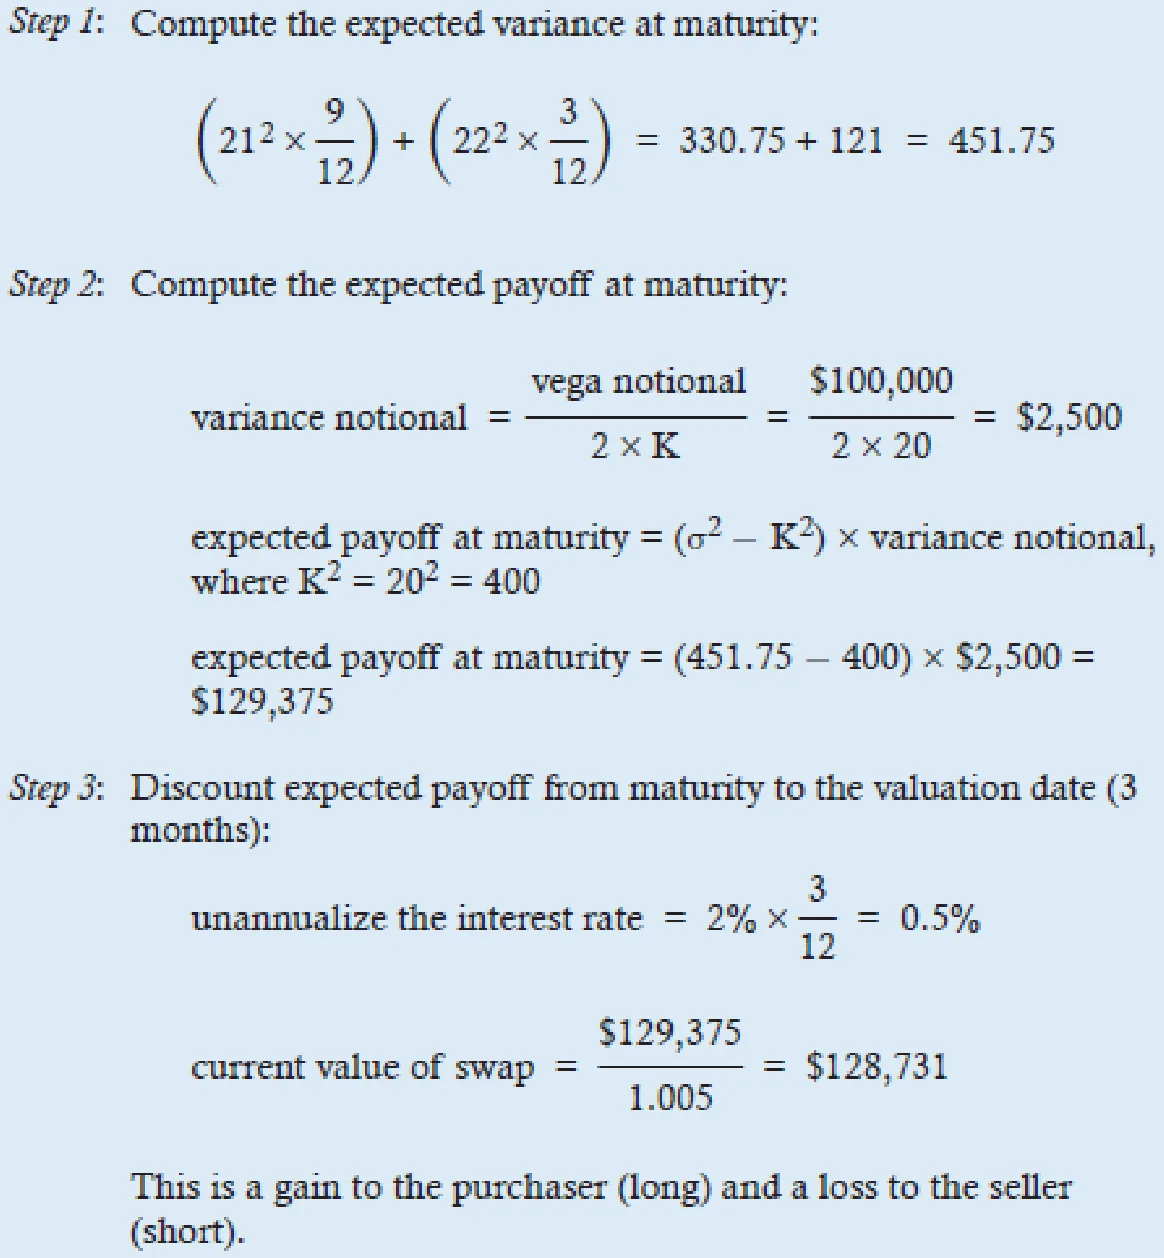 |
MODULE QUIZ 17.4
1. Which of the following comments is least accurate regarding the VIX Index?
A. Empirically, the VIX Index and equity returns are negatively correlated.
B. VIX measures realized volatility over a 30-day period on the S&P 500.
C. The VIX Index level is the annualized standard deviation of implied volatility on
the S&P 500.
2. Which of the following comments is most accurate? The payoff on a variance swap can be calculated by multiplying the difference between actual variance and implied variance by:
A. notional vega.
B. notional variance.
C. the expected return to volatility.
3. Quark Dealers sold a one-year FTSE MIB variance swap with a strike of 15 three months ago. Quark set the vega notional at €150,000. As part of their swap agreements, Quark requires the contract to be marked to market and subject to margining every three months.
At the end of the first three-month period, realized volatility is 28. The strike on a nine-month variance swap is 32, and the annual interest rate is 0.6%.
Compute the mark-to-market value of the swap.
정답 (Module Quiz 17.4 Answer)
*영문 원문 (English Original)*
1. B VIX is a measure of expected volatility of the S&P 500 Index over the forthcoming 30 days. It is an annualized implied volatility calculation using an option-pricing model and the price of call and put options trading in the market. It suggests +/– range for the percentage change in the S&P 500, with a 68% level of confidence.
Empirically, VIX and equity market performance is negatively correlated (i.e., when volatility spikes upward, equity returns fall dramatically). The convexity of variance swaps relative to volatility makes their returns attractive when volatility is rising and equity markets are falling. (LOS 17.d)
2. B The payoff on a variance swap can be calculated as notional variance × (σ2 − K2). Using notional vega, we must additionally divide by 2 times the strike price (implied volatility), K:
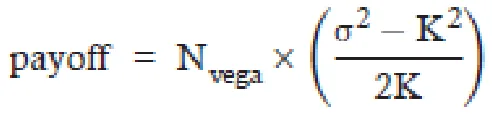
(LOS 17.d)
3. Step 1: Compute the expected variance at maturity as the time-weighted average of realized and implied volatility:
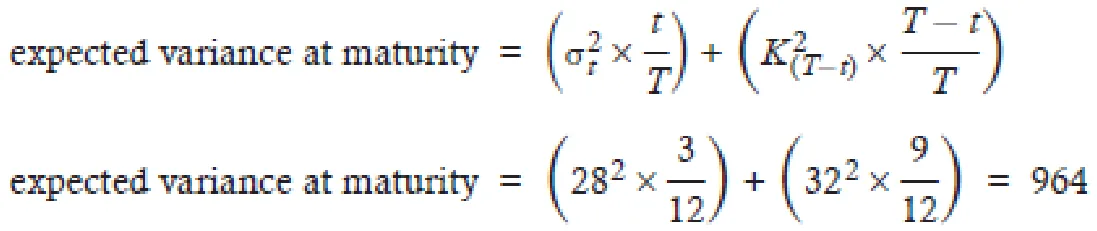
Step 2: Compute the expected payoff at maturity:
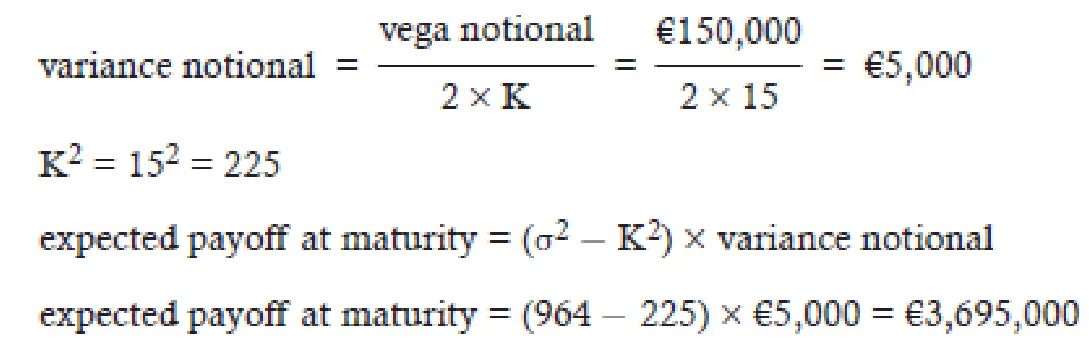
Step 3: Discount expected payoff from maturity to valuation date (9 months):
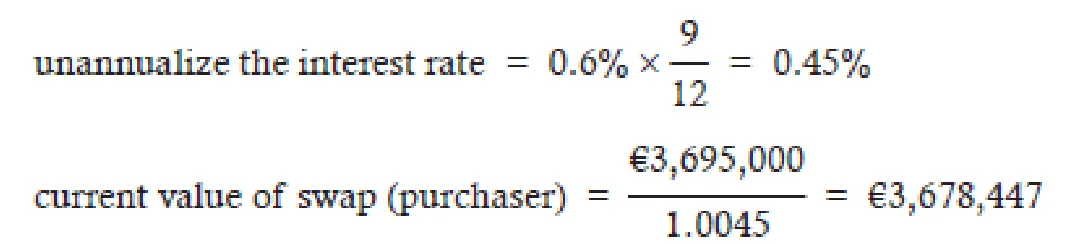
This is the gain to the purchaser of the variance swap. Quark Dealers is a seller and, therefore, this is a loss. Note that this illustrates the risk of shorting variance. When volatility suddenly spikes upward, the losses increase at an accelerating rate. (LOS 17.d)
*한글 번역 (Korean Translation)*
1. B. VIX는 향후 30일 동안의 S&P500 지수 기대변동성을 나타내는 척도다. 옵션가격결정모형과 시장에서 거래되는 콜옵션·풋옵션 가격을 이용해 연환산 내재변동성을 계산한 값이다. VIX는 68%의 신뢰수준에서 S&P500 변동률의 +/– 범위를 제시한다.
실증적으로 VIX와 주식시장 성과는 음(-)의 상관관계에 있다(즉, 변동성이 급등하면 주식 수익률은 급락한다). 변동성에 대한 분산스왑의 컨벡시티 덕분에, 변동성이 상승하고 주식시장이 하락할 때 분산스왑의 수익률이 매력적이다. (LOS 17.d)
2. B. 분산스왑의 손익은 분산 명목금액 × (σ² − K²)으로 계산할 수 있다. 베가 명목금액을 사용할 때는 여기에 더해 행사가(내재변동성) K의 2배로 나누어야 한다.
(LOS 17.d)
3. 1단계: 만기 시점의 기대분산을 실현변동성과 내재변동성의 시간 가중평균으로 계산한다.
2단계: 만기 시점의 기대손익을 계산한다.
3단계: 만기 시점의 기대손익을 평가일까지 할인한다(9개월).
이는 분산스왑 매수자의 이익이다. Quark Dealers는 매도자이므로 이 금액만큼 손실을 본다. 이 예는 분산 매도의 위험을 잘 보여준다. 변동성이 갑자기 급등하면 손실이 가속적으로 불어난다. (LOS 17.d)
Module 17.5: 포트폴리오 관리를 위한 파생상품 활용 (Uses of Derivatives in Portfolio Management)
LOS 17.e: 파생상품을 이용해 목표로 하는 주식위험 및 금리위험 노출을 달성하는 방법을 보인다.
주식스왑의 활용(Using Equity Swaps)
| 예제: 주식스왑을 이용한 주식 노출 축소 |
|---|
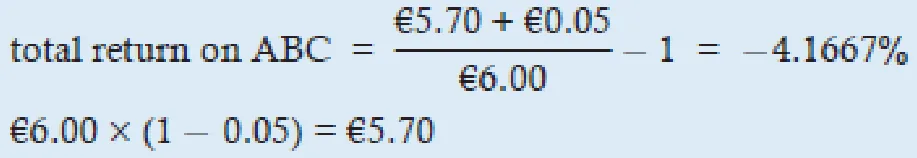
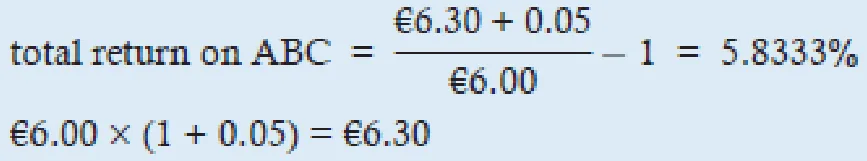
Jennifer Seago는 ABC Gmbh 주식 80,000주를 집중 보유하고 있다. Seago는 수년간 보유해 온 이 주식을 세금 문제 때문에 매도하고 싶지 않다. ABC Gmbh 주식은 현재 €6.00에 거래되고 있는데, Seago는 회사가 구조조정을 진행하면서 향후 1년 동안 주가가 하락할까 우려한다. 1년 만기 변동금리는 0.95%이고, ABC는 연간 €0.05의 배당을 지급할 것으로 예상된다. Seago의 우려와 제약 조건을 함께 해결할 수 있는 스왑 전략을 제안하시오. ABC 주가가 5% 상승하는 경우와 5% 하락하는 경우 각각에 대해 이 전략의 결과를 평가하시오. 1년 만기에 연간 지급 조건인 총수익스왑을 이용하는 방안을 생각해 보자. 스왑의 이자 레그는 변동 시장기준금리다. 명목원금은 80,000주 × €6.00 = €480,000이다. |
| 시나리오 1: |
주가가 5% 하락하고 ABC가 €0.05를 배당으로 지급하는 경우:
Seago는 이자를 받고, 주식 수익률이 양(+)이면 그만큼 지급하며 음(-)이면 그만큼 받는다. Seago가 받는 금액:
|
| 시나리오 2: |
주가가 5% 상승하고 ABC가 €0.05를 배당으로 지급하는 경우:
Seago가 받는 금액:
|

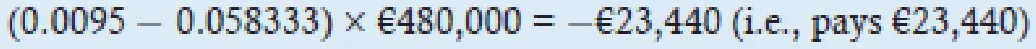
현금주식화(Cash Equitization)
| 예제: 지수선물을 이용한 잉여 현금 투자 |
|---|
Yoann Barbet는 FTSE100을 투자 유니버스로 하는 주식펀드의 매니저다. 현재 이 펀드는 현금 6,000만파운드와, FTSE100 대비 베타가 1.2인 주식 3억파운드를 보유하고 있다. 현금으로 얻을 6개월 금리는 (연환산) 0.86%다. Barbet는 향후 6개월 동안 현금을 특정 주식에 투입하고 싶지는 않지만 캐시 드래그가 걱정된다. 캐시 드래그를 피하면서 포트폴리오 베타를 1.2로 만들려면 어떤 전략을 써야 하는가? Barbet는 향후 6개월 동안 FTSE100 선물로 주식 노출을 확보해야 한다. 6개월 만기 FTSE100 선물의 현재 가격은 7,348.50이고 승수는 £10이다. FTSE100 선물의 베타는 1이다.
|
| 시나리오: |
6개월 동안 FTSE100이 6% 상승하고, 6개월 파운드 기준금리는 0.86%이며, 기말 선물가격은 7,642다.
받는 금액:
포트폴리오 성과가 지수 수익률 6%에 베타 1.2를 적용한 수익률(목표로 한 포트폴리오 전체 수익률 7.2%)에 못 미치는 것은 계약 수를 반올림했고 FTSE 선도계약의 베이시스가 변했기 때문이라는 점에 유의하라.
FTSE100 선물의 변화는 [계산치]라는 점에 유의하라. 반면 FTSE100 지수는 6% 상승했다. |
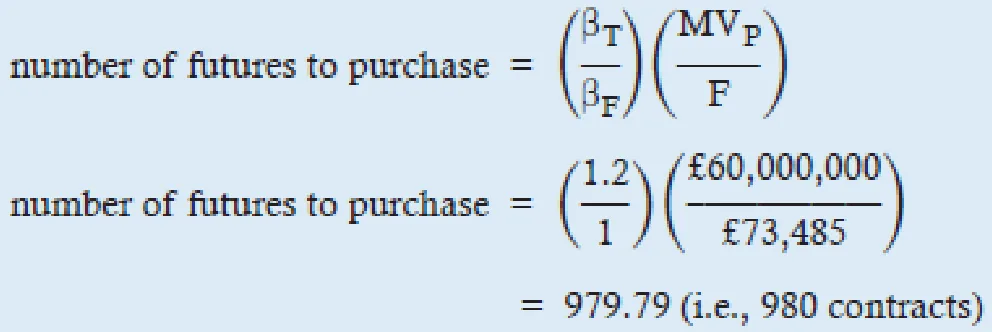
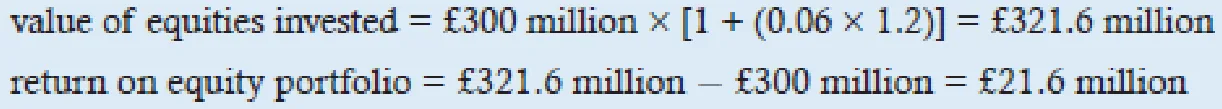
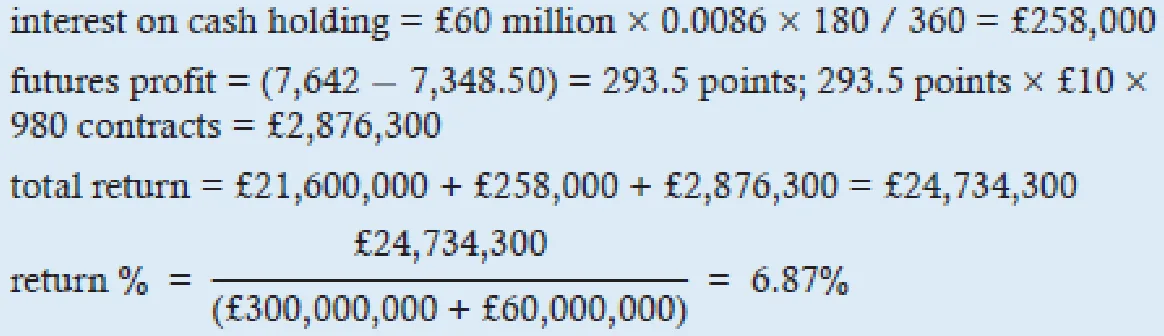
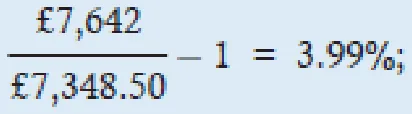
LOS 17.f: 자산배분, 재조정, 시장 기대 추론에 파생상품을 활용하는 방법을 보인다.
파생상품을 이용한 자산배분(Asset Allocation Using Derivatives)
| 예제: 선물을 이용한 자산군 간 배분 변경 |
|---|
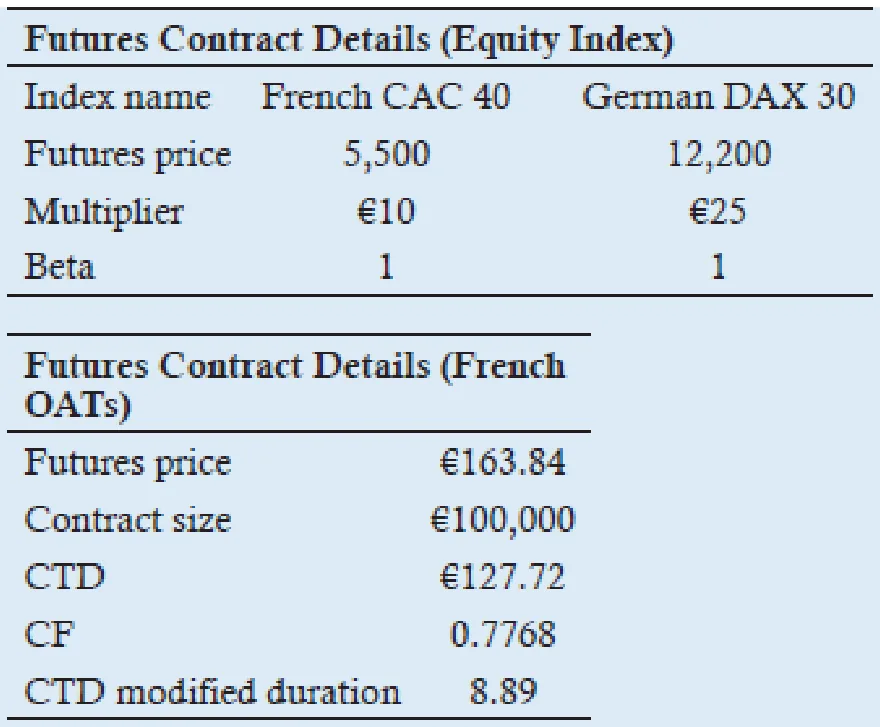
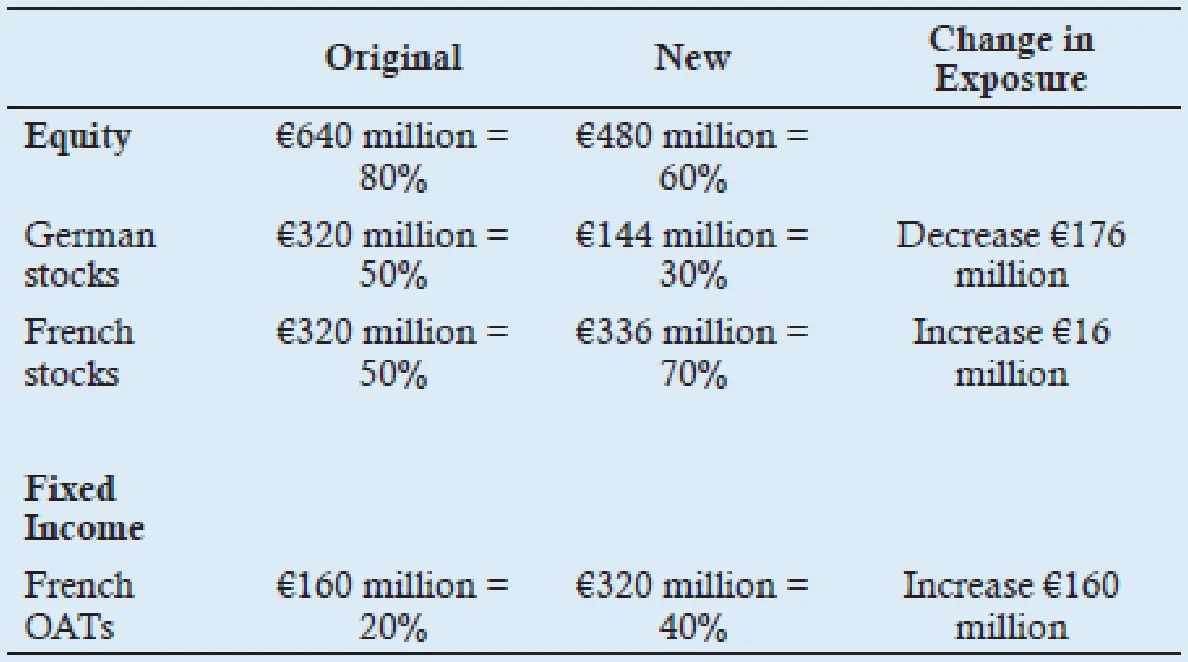
Mathieu Chausset는 운용자산이 8억유로인 프랑스의 펀드 매니저다. 현재 Chausset는 자산의 80%를 주식에, 20%를 프랑스 채권에 배분하고 있다. Chausset의 주식 포트폴리오는 독일 주식과 프랑스 주식에 50대50으로 나뉘어 있다. Chausset는 향후 6개월 동안 자산배분을 바꾸려 한다. 첫째, 채권 비중을 40%로 늘리고 주식 비중을 60%로 줄이려 한다. 둘째, 주식 보유분 중 독일 주식의 비중을 30%로 줄이고 프랑스 주식의 비중을 70%로 늘리려 한다. Chausset는 지수선물과 국채선물을 이용해 새로운 자산배분을 달성할 계획이다. 프랑스 국채 = OAT Chausset의 독일 주식 포트폴리오는 DAX30 대비 베타가 1.2이고, 프랑스 주식 포트폴리오는 CAC40 대비 베타가 0.95다. 프랑스 국채(OAT) 포트폴리오의 수정듀레이션은 8.5다.
Chausset가 원하는 자산배분을 실행하는 데 필요한 선물 매수·매도 포지션의 계약 수를 구하시오. |
| 답: |
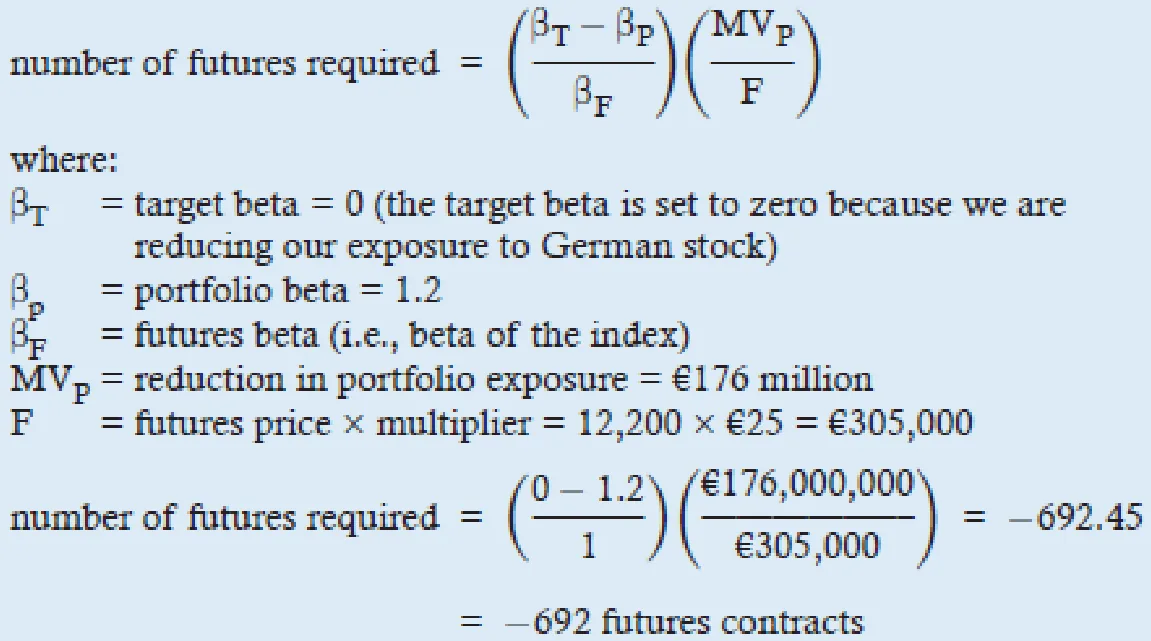
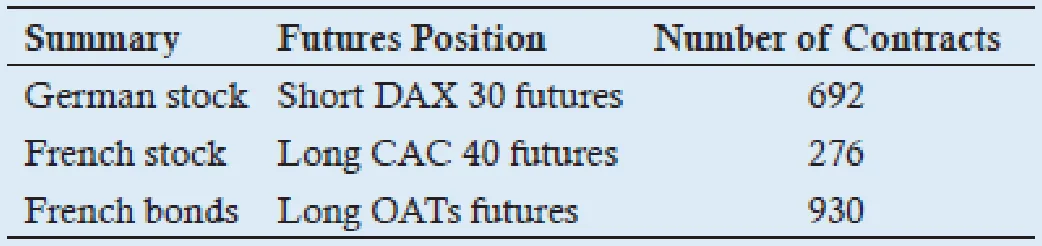
독일 주식: 노출을 3억2,000만유로에서 1억4,400만유로로 변경 = 1억7,600만유로 감소
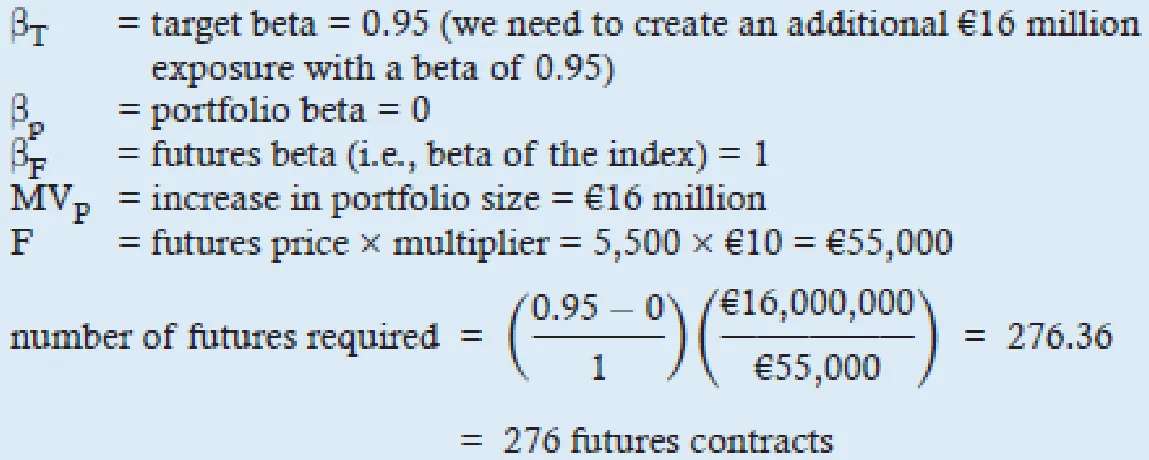
Chausset는 DAX 선물 692계약을 매도해야 한다. 프랑스 주식: 노출을 3억2,000만유로에서 3억3,600만유로로 변경 = 1,600만유로 증가
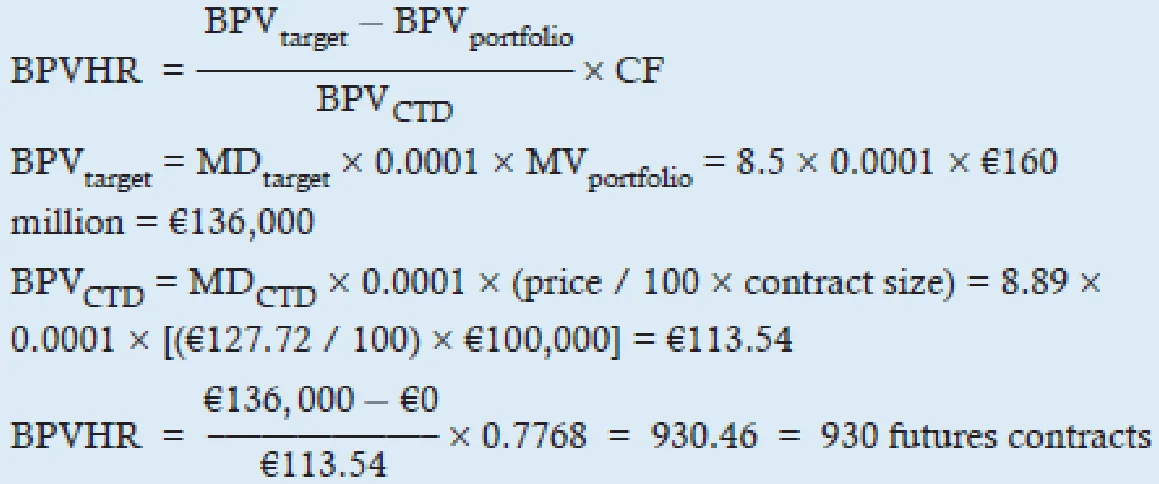
Chausset는 CAC40 선물 276계약을 매수해야 한다. 프랑스 OAT: 노출을 1억6,000만유로에서 3억2,000만유로로 변경 = 1억6,000만유로 증가
Chausset는 프랑스 OAT 선물 930계약을 매수해야 한다.
향후 6개월 동안 독일 주식 포트폴리오의 가치는 4% 하락하고 프랑스 포트폴리오의 가치는 2% 상승한다고 가정하자. 6개월 뒤 CAC40 선물가격은 5,616이고 DAX30 선물가격은 11,793.5다. 이 예제의 자산배분 조정을 실행한 뒤 Chausset의 포트폴리오는 어떤 영향을 받는가? |
| 답: |
독일 포트폴리오: 기존 보유분의 가치 변화 = 3억2,000만유로 × −0.04 = −€12,800,000 DAX 선물 이익 = (11,793.5 − 12,200) × €25 × −692 = €7,032,450 순손실 = −€12,800,000 + €7,032,450 = –€5,767,550 실물 주식을 매도해 포트폴리오를 1억4,400만유로로 줄였다면 손실은 €144,000,000 × −0.04 = –€5,760,000이었을 것이다. 헤지의 불완전성 = –€5,767,550 −(–€5,760,000) = –€7,550(헤지비율 반올림과 선물 포지션의 베이시스 변화 때문) 프랑스 포트폴리오: 기존 보유분의 가치 변화 = 3억2,000만유로 × 0.02 = €6,400,000 CAC 선물 이익 = (5,616 − 5,500) × €10 × 276 = €320,160 순이익 = €6,400,000 + €320,160 = €6,720,160 주식을 매수해 포트폴리오를 3억3,600만유로로 늘렸다면 이익은 €336,000,000 × 2% = €6,720,000이었을 것이다.
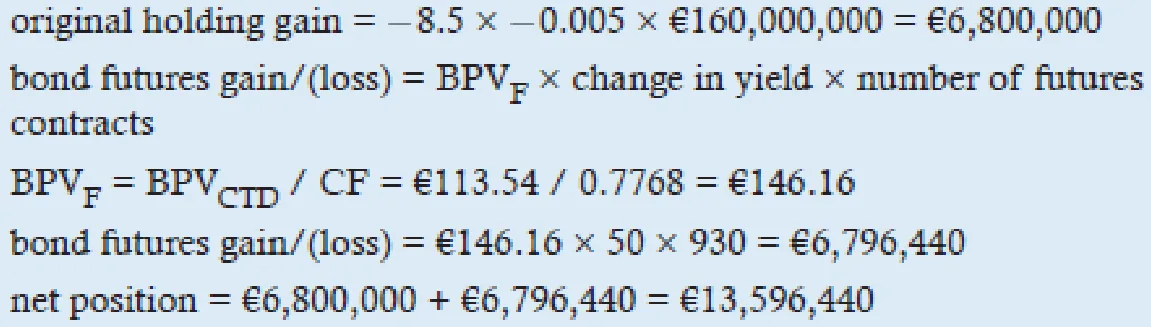
Chausset의 자산배분 예제 데이터를 이용해, 프랑스 수익률곡선이 50bp 평행 하향 이동한다고 가정하자. 자산배분 조정을 실행한 뒤 Chausset의 포트폴리오는 어떤 영향을 받는가? |
| 답: |
실물 OAT를 매수해 포트폴리오를 €320,000,000으로 늘렸다면 이익은 −8.5 × −0.005 × €320,000,000 = €13,600,000이었을 것이다. |

| 예제: 선물을 이용한 자산배분 재조정 |
|---|
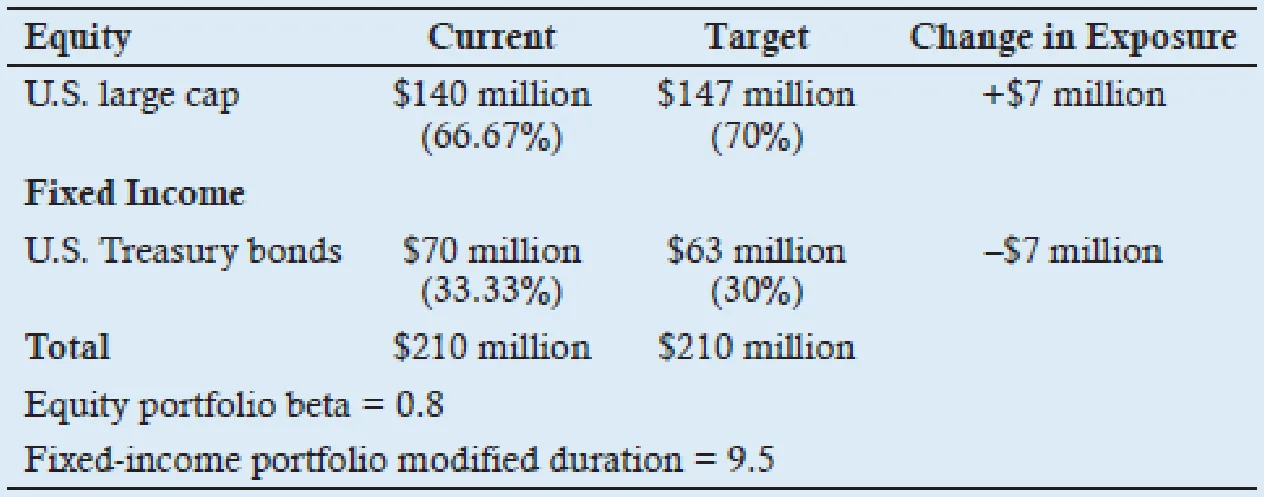
Josh Birmingham은 목표 자산배분이 주식 70%, 국채 30%인 포트폴리오의 펀드 매니저다. 지난달 이 포트폴리오의 가치는 2억달러에서 2억1,000만달러로 증가했다. 다음 표는 포트폴리오의 현재 포지션과, 목표 배분을 유지하는 데 필요한 조정을 보여준다.
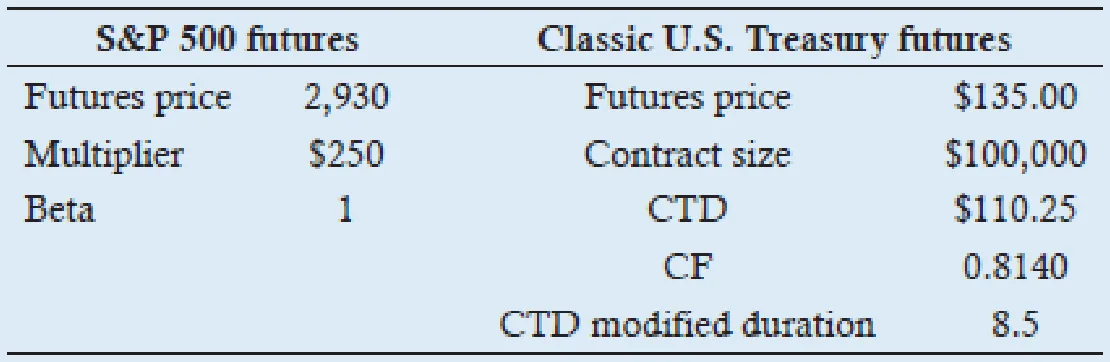
Birmingham은 다음 선물계약을 이용해 포지션을 헤지할 계획이다.
Birmingham이 자산배분을 재조정하는 데 필요한 선물 포지션을 구하시오. |
| 답: |
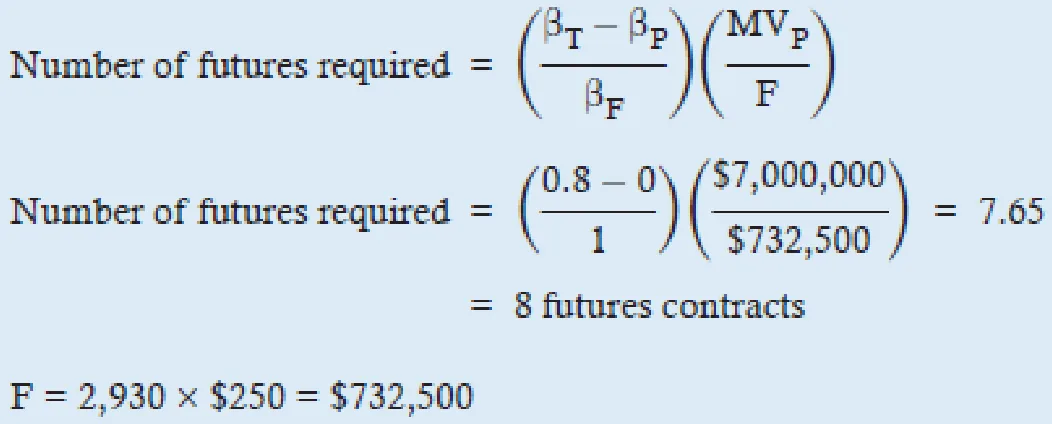
주식 포트폴리오: 목표: 노출을 700만달러 늘림
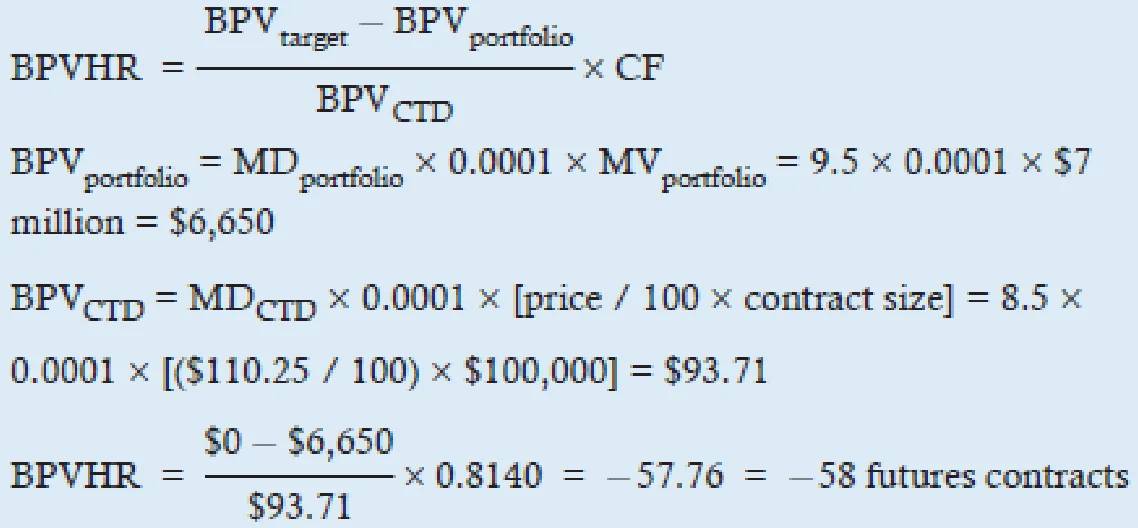
Birmingham은 S&P500 선물 8계약을 매수해야 한다. 채권 포트폴리오: 목표: 노출을 700만달러 줄임
Birmingham은 국채선물 58계약을 매도해야 한다. |
스왑을 이용한 자산군 간 배분 변경(Changing Allocations Between Asset Classes Using Swaps)
| 예제: 스왑을 이용한 자산배분 변경 |
|---|
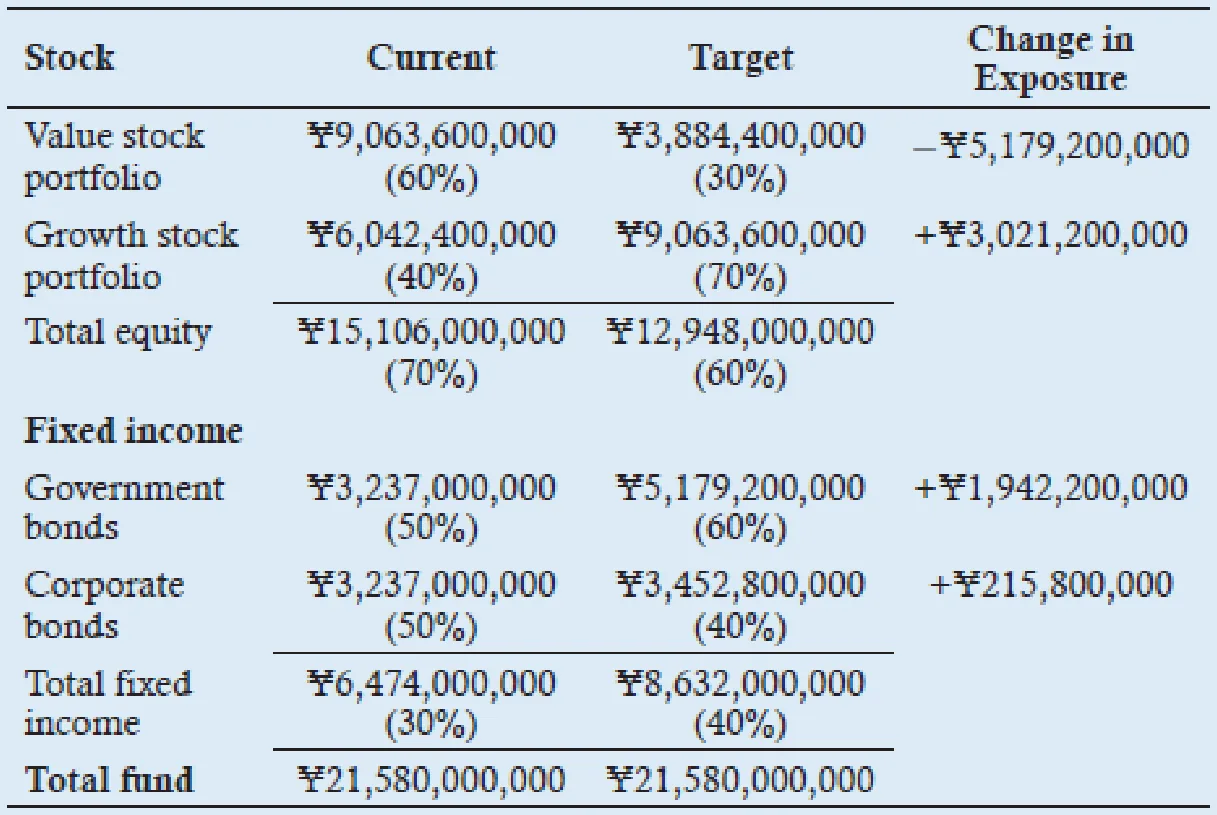
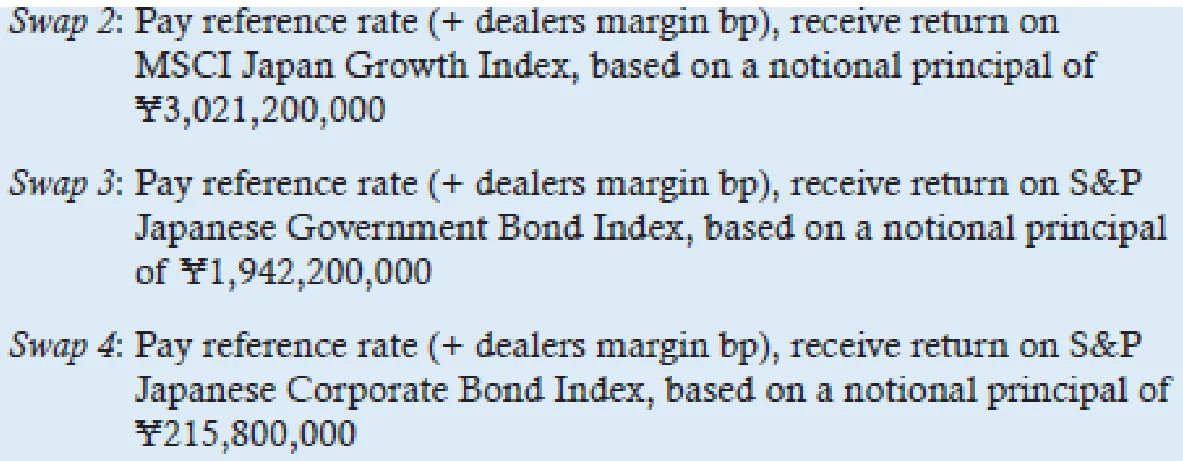
Akasuki Weber는 Cross Bright Helper 펀드를 운용하는 포트폴리오 매니저다. 이 펀드의 현재 가치는 ¥21,580,000,000이다. 이 포트폴리오는 현재 일본 주식과 채권에 투자되어 있다. 주식 부분은 성장주와 가치주로 나뉘어 있고, 채권 부분은 국채와 회사채로 나뉘어 있다. Weber는 채권과 주식 간 배분과 하위 펀드별 배분을 바꾸려 한다. 다음 표는 Weber가 원하는 변경 사항을 요약한 것이다.
자산을 직접 사고팔아 펀드의 자산배분을 바꿀 때 드는 거래비용을 피하기 위해, Weber는 주식스왑과 채권스왑을 이용하기로 한다. Weber는 기존 하위 포트폴리오와 특성이 가장 비슷한 지수로 다음을 찾아냈다. MSCI 일본 가치지수 MSCI 일본 성장지수 S&P 일본 국채지수 S&P 일본 회사채지수 |
| 답: |
Weber의 하위 포트폴리오가 이 지수들을 수동적으로 추종하는 것이 아니라면, 스왑에 사용한 주식·채권 지수의 성과가 Weber의 하위 포트폴리오 성과와 일치할 가능성은 낮다. 또한 지수펀드는 총수익률(즉, 지수의 가격수익률과 현금흐름 수익률)을 추종한다. Weber가 MSCI 일본 가치지수 수익률을 지급하는 스왑 1을 예로 들면, Weber의 가치 포트폴리오는 증권을 매도해 자본이득을 실현하지 않는 한 지수 수익률 중 가격 변동분을 만들어 내지 못한다. 게다가 변동금리에 붙는 딜러 마진도 지급해야 한다. |
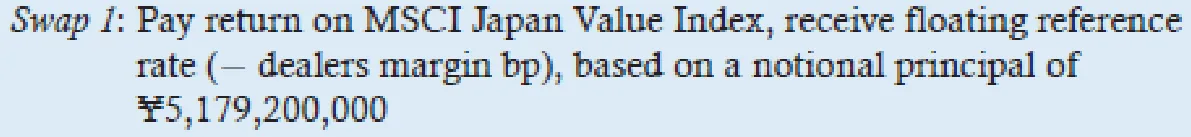
시장 기대의 추론(Inferring Market Expectations)
시장 기대란 시장가격에서 도출한 현재의 기대를 말한다. 시장에 충격이 발생하면 시장 기대는 빠르게 바뀔 수 있다.
대표적인 활용 사례:
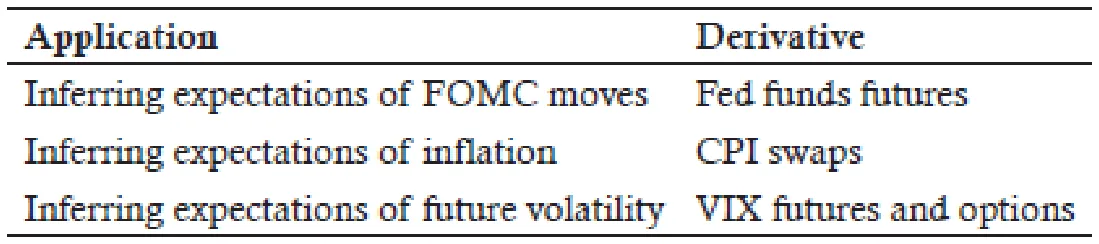
연방기금선물을 이용한 기대 평균 연방기금금리 추론(Using Fed Funds Futures to Infer the Expected Average Federal Funds Rate)
시장참가자는 연방기금선물을 이용해 앞으로 있을 연준 금리 변경의 기대 확률을 추론할 수 있다. 이 분석에 쓰이는 주요 용어와 정의는 다음과 같다.
-
연방기금금리(Federal funds rate). 예금기관(은행과 신용조합)이 익일물 은행 간 시장에서 다른 예금기관에 대출할 때 부과하는 금리다. 유효 연방기금금리(FFE)는 익일물 은행 간 대출에 부과되는 금리의 가중평균이다.
-
연방기금목표금리(Federal funds target rate). 연방공개시장위원회(FOMC) 회의에서 연준 이사들이 정하는 금리다. FOMC는 연 8회 회의를 열어 현재의 거시경제 변수와 그 예측치를 바탕으로 목표금리를 정한다. 목표금리를 정할 때 가장 중요하게 고려하는 것은 인플레이션율과 GDP 성장률이다. 시장참가자가 중앙은행(연준)이 금리를 바꾼다고 말할 때는 대개 이 목표금리를 가리킨다. 목표금리는 보통 범위(예: 2.25%~2.50%)로 정한다.
연준은 FFE 금리를 직접 통제하지는 않으며, FFE 금리를 목표 범위 안에 유지하기 위해 통화정책 수단을 통해 영향을 미친다는 점에 유의하라. 통화정책 수단으로는 공개시장조작과, 연준에 예치된 은행 지급준비금에 지급하는 금리가 있다. 많은 중앙은행이 이와 비슷한 방식으로 운영된다.
연방기금선물은 CME에서 거래된다. 선물가격에는 계약 만기 시점의 FFE 금리에 대한 시장 기대가 반영된다. 연방기금선물 가격은 연방기금목표금리의 향후 변화에 대한 시장 기대를 반영하게 된다. 연방기금선물은 최장 36개월까지 매월 만기가 있다.
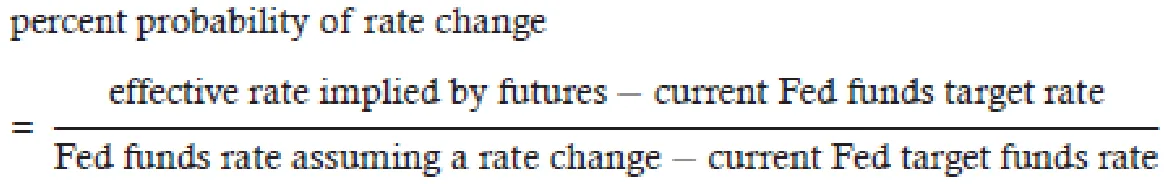
연방기금목표금리가 바뀔 확률은 다음 식으로 구한다.
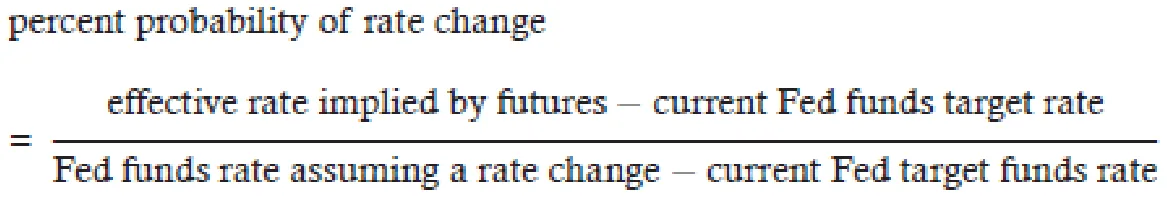
이 식은 다음과 같이 나타낼 수도 있다.
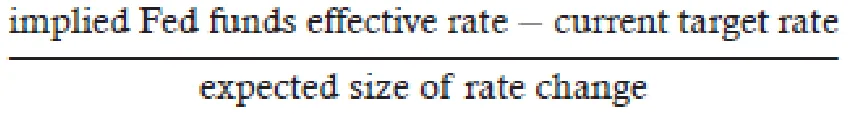
| 예제: 목표금리 인상에 대한 시장 기대 구하기 |
|---|
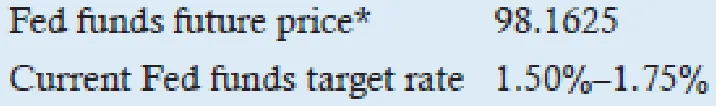
Joe Stokes는 대출 이자 수입이 FFE 금리에 연동된 은행에서 일한다. Stokes는 다음 FOMC 회의에서 FOMC가 금리를 25bp 인상할 가능성을 계산해 달라는 요청을 받았다. Stokes가 수집한 시장 데이터는 다음과 같다.
*다음 FOMC 회의일 이후 만기가 가장 가까운 선물계약 다음을 계산하시오: 1. 선물계약 만기 시점의 기대 평균 FFE 금리 2. 다음 FOMC 회의에서 목표금리가 25bp 인상될 확률 |
| 답: |
1. 계약 만기 시점의 기대 평균 FFE 금리: 100 − 98.1625 = 1.8375%
2. 현재 목표금리의 중간값: 25bp 인상을 가정한 목표금리: 1.625% + 0.25% = 1.875%
|
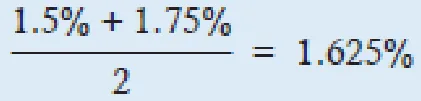
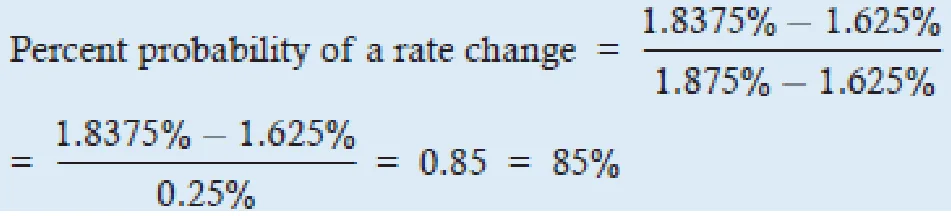
MODULE QUIZ 17.5
1. Elise Schwarz manages a €400 million fund that invests in German and Spanish equities and government bond futures. Currently, her portfolio has a 60% exposure to equity and a 40% exposure to government securities. Schwarz believes that the monetary policy of the ECB will provide a significant stimulus to European equity markets and would like to increase her equity exposure to 70% of the portfolio’s value.
Additionally, the current portfolio is 50% invested in Spanish stocks and 50% in German stocks. Schwarz would like to change the proportions to 60% Spanish stocks and 40% German stocks. She also wishes to change the asset allocation of her fixed- income portfolio—which is currently 50% invested in German Bunds and 50% in Spanish Obligaciones del Estado—to 70% German government debt and 30% Spanish government debt.
Her current portfolios have the following details:
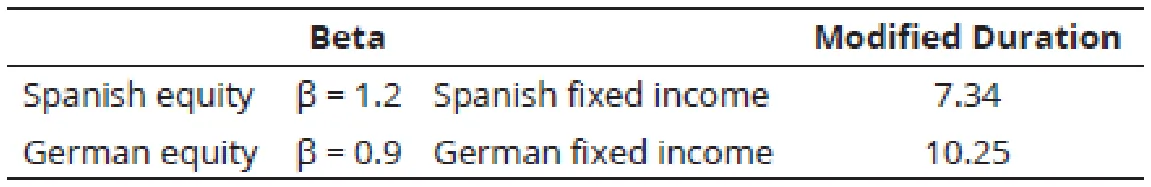
Elise intends to use futures to achieve her new asset allocation, to avoid transaction costs involved with liquidating positions, and reinvesting.
Elise has gathered the following futures information:
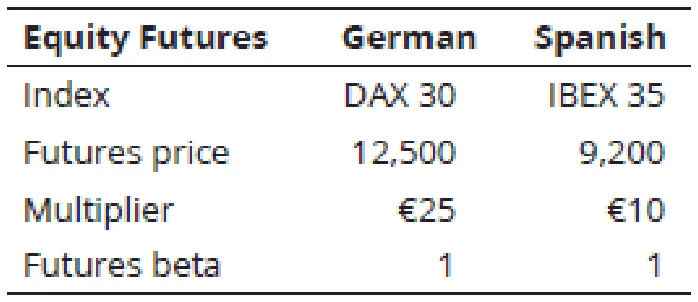
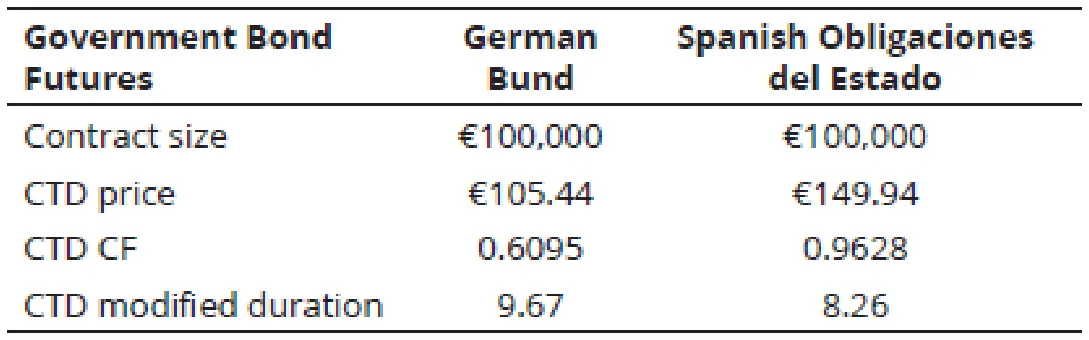
Calculate and describe the future positions that would achieve Elise’s new target asset allocation.
2. Stuart Zackaman has been announced as the new chair of the Federal Reserve. In his inaugural speech, he mentions that it is time that the United States stopped punishing savers to bail out irresponsible lenders.
Joe Bear works at a bank where the interest paid on deposits is linked to the Fed funds rate. Bear observes that Zackaman’s speech caused Fed funds futures prices to fall.
Joe has collected the following market data:
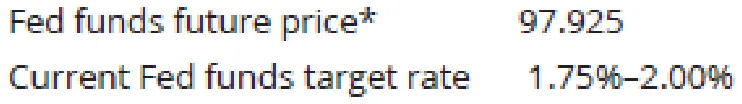
*Nearest futures contract after the date of the next FOMC meeting
What is the probability of a 50 bp increase in target rate at the next FOMC meeting implied from the current Fed funds future price?
A. 20%.
B. 40%.
C. 80%.
정답 (Module Quiz 17.5 Answer)
*영문 원문 (English Original)*
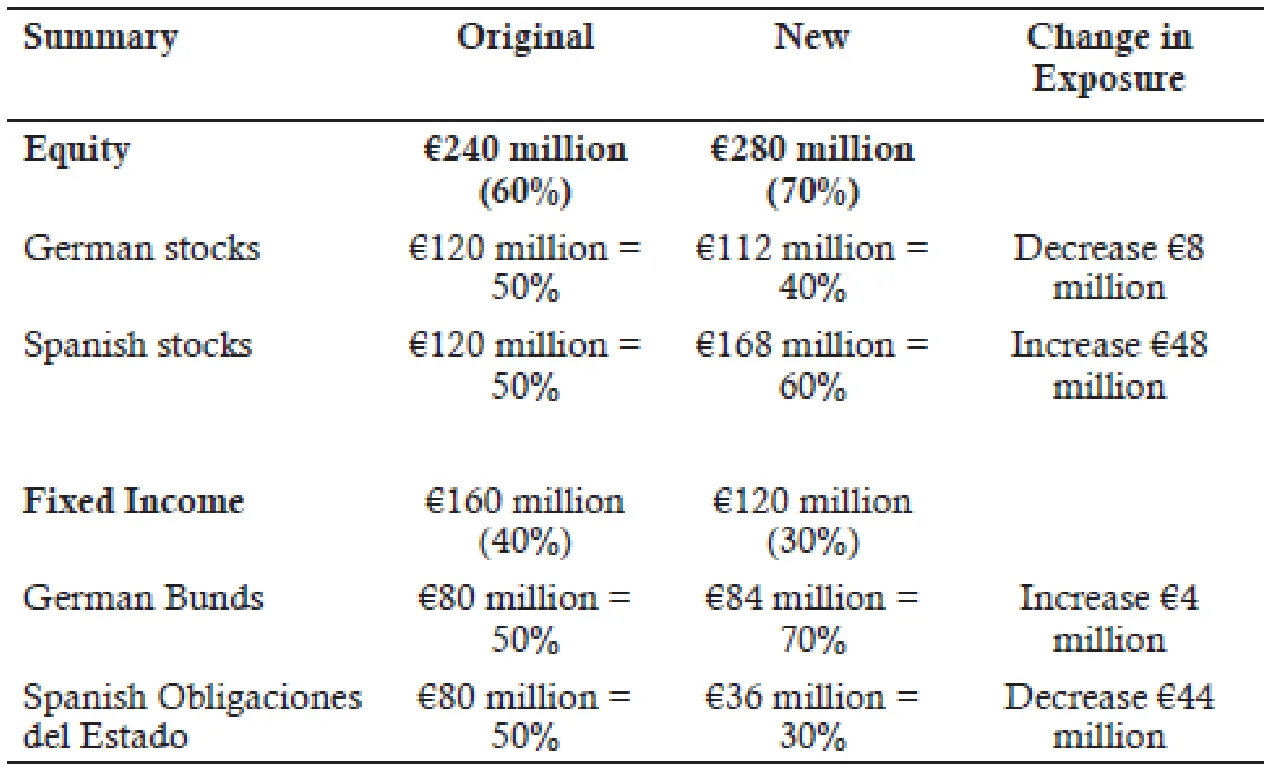
1. Step 1: Set out current, target, and changes to asset allocations in percentages and monetary value.
Step 2: Compute each futures position.
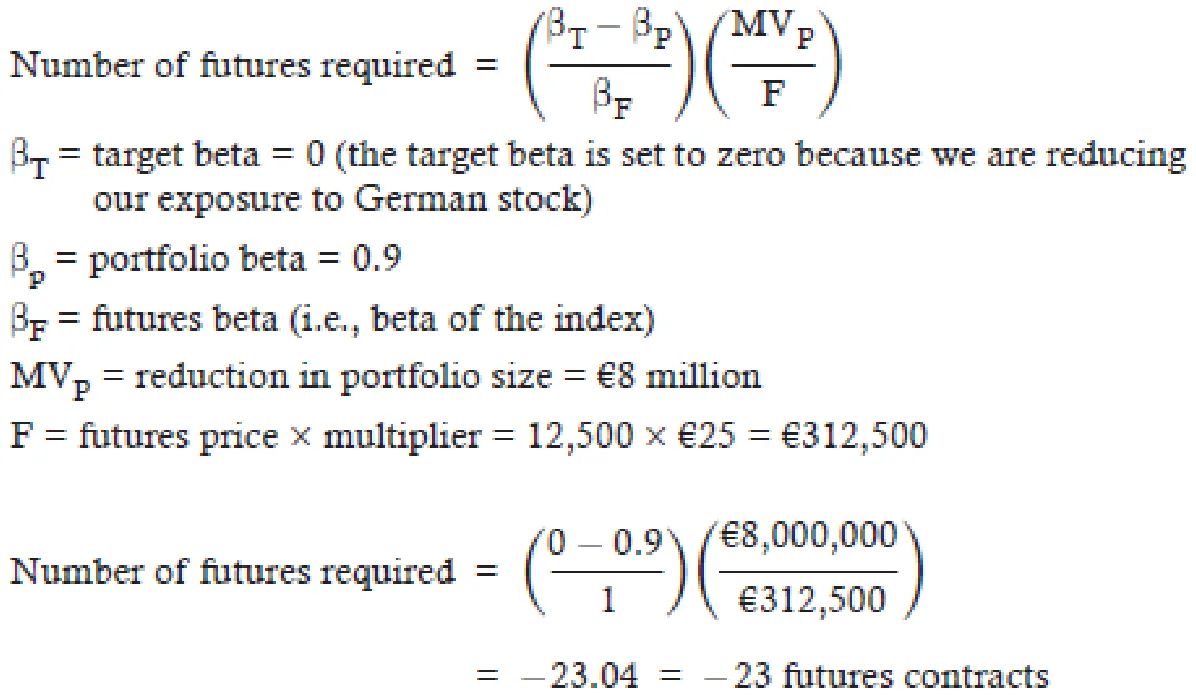
German equity:
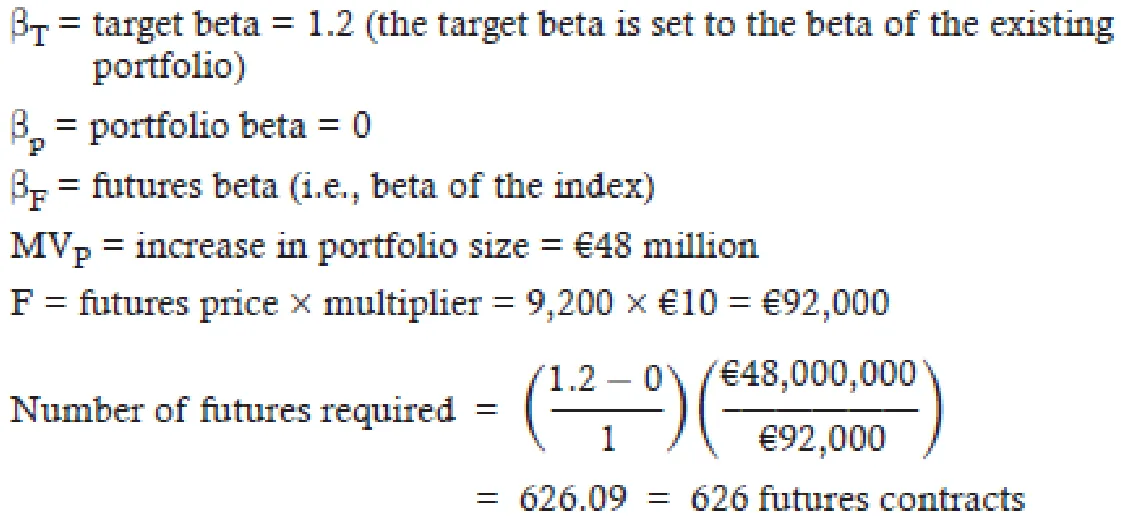
Spanish equity:
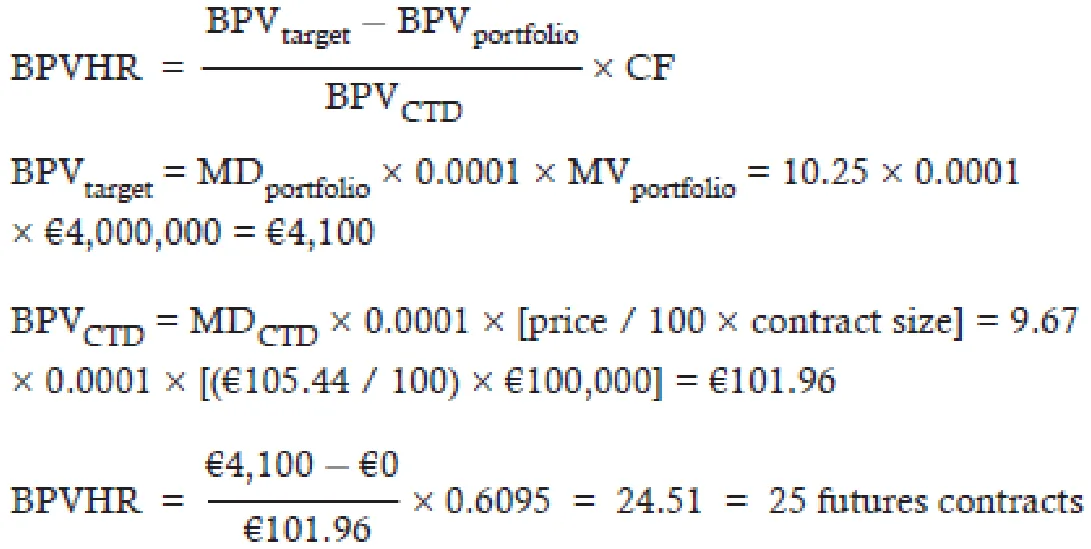
German fixed income:
Spanish fixed income:
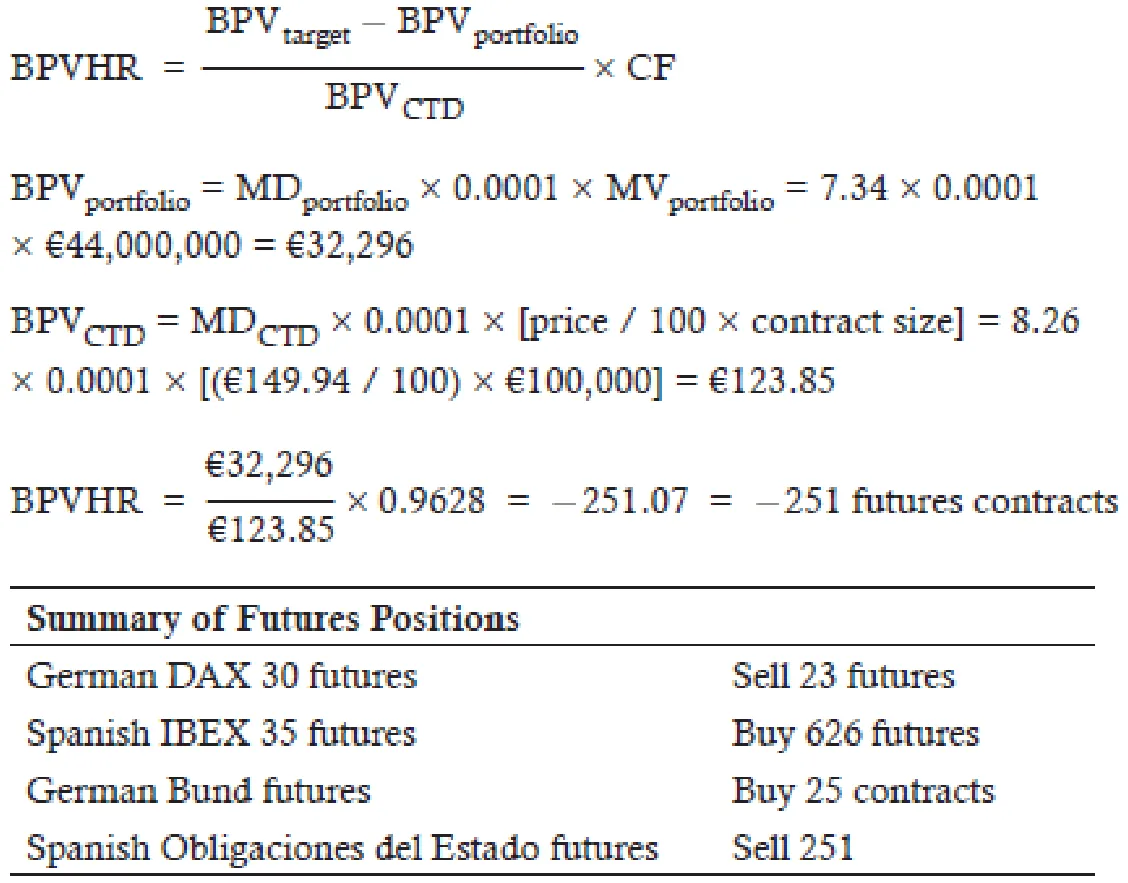
(LOS 17.f)
2. B Expected average effective rate at contract expiration = 100 – 97.925 = 2.075%
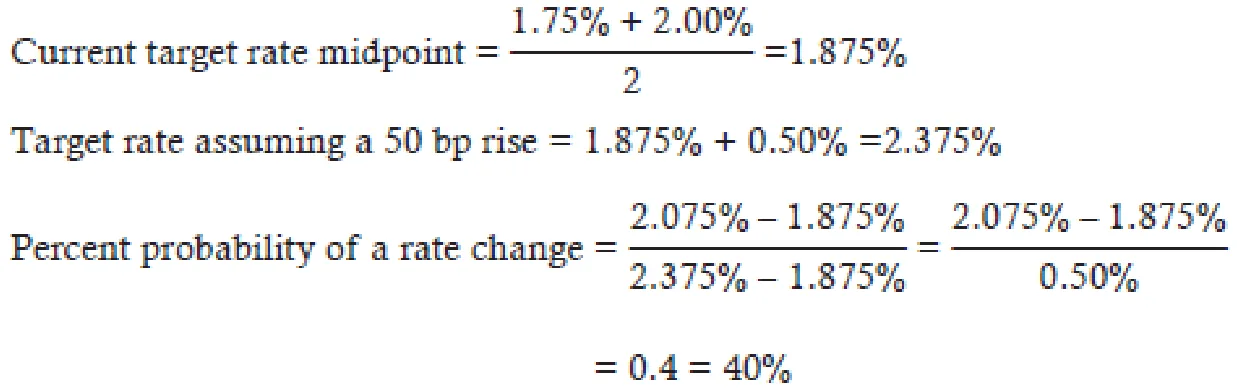
(LOS 17.f)
*한글 번역 (Korean Translation)*
1. 1단계: 현재 자산배분, 목표 자산배분, 그 변화를 비율과 금액으로 정리한다.
2단계: 각 선물 포지션을 계산한다.
독일 주식:
스페인 주식:
독일 채권:
스페인 채권:
(LOS 17.f)
2. B. 계약 만기 시점의 기대 평균 유효금리 = 100 – 97.925 = 2.075%
(LOS 17.f)
KEY CONCEPTS
LOS 17.a
금리스왑을 이용하면 변동금리 자산(또는 부채)을 고정금리 자산(또는 부채)으로 바꿀 수 있다.
금리스왑으로 채권 포트폴리오의 듀레이션을 조정할 수 있다.
-
지급스왑(고정금리 지급)의 듀레이션은 음(-)이다.
-
수취스왑(고정금리 수취)의 듀레이션은 양(+)이다.
목표 듀레이션을 달성하는 데 필요한 스왑 명목원금은 다음 식으로 계산한다.
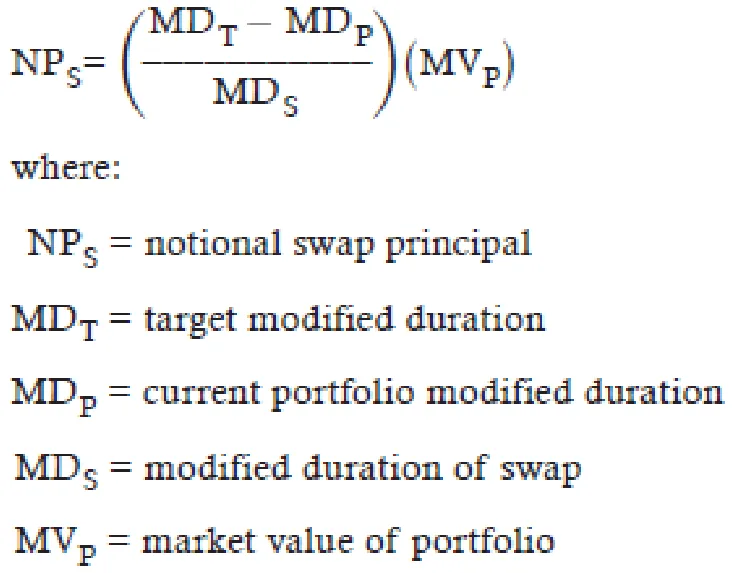
선도금리계약(FRA)은 가까운 미래의 변동금리 대출이나 차입 수요를 헤지하는 데(즉, 금리를 고정하는 데) 쓸 수 있는 장외 선도계약이다. FRA는 금리 방향에 대한 투기에도 사용할 수 있다.
-
FRA 매수 = FRA 만기부터 명목상 차입·대출 기간 말까지 고정금리 지급, 변동금리 수취.
-
FRA 매도 = FRA 만기부터 명목상 차입·대출 기간 말까지 변동금리 지급, 고정금리 수취.
-
FRA의 가격은 현물금리에서 도출한 선도금리다.
-
FRA 매수 포지션은 금리가 오르면 가치가 상승한다.
-
FRA 매도 포지션은 금리가 내리면 가치가 상승한다.
단기금리(STIR) 선물은 거래소에서 거래되므로 유동성이 풍부하고 신용위험이 없다는 장점이 있다. FRA와 마찬가지로 STIR 선물도 가까운 미래의 금리위험을 헤지하거나 금리 방향에 투기하는 데 사용할 수 있다.
-
STIR 선물은 IMM 가격 관행을 따른다 = 100 − 연환산 금리.
-
STIR 선물 매수 포지션은 금리가 내리면 가치가 상승한다.
-
STIR 선물 매도 포지션은 금리가 오르면 가치가 상승한다.
-
STIR 선물에 내재된 선도금리는 (만기와 차입/대출 기간이 같다면) FRA의 선도금리와 같다.
-
STIR은 일반적으로 채권선물보다 유동성이 높다.
-
만기가 2~3년인 채권을 헤지할 때는 흔히 STIR 스트립을 사용한다.
국채선물은 포트폴리오를 구성하는 채권의 잔존만기가 2~3년보다 길 때 채권 포트폴리오를 헤지하는 데 사용한다.
-
국채선물 가격은 (보통 쿠폰이 6%인) 가상의 채권을 기준으로 한다.
-
계약의 매도 측은 다양한 적격 국채 중에서 인도할 채권을 고를 수 있다.
-
이 국채들 중 하나가 최저가 인도 채권(CTD)이 된다.
-
CTD 채권은 RP 금리가 가장 높거나 베이시스가 가장 낮은 채권이다.
-
선물가격은 CTD 가격을 CTD 전환계수(CF)로 나눈 값을 기준으로 한다.
-
적격 채권마다 CF가 정해져 있다.
-
인도 시 매도 측이 받는 금액 = (정산 시 FP × 인도 채권의 CF) + AIT.
국채선물을 이용한 헤지는 다음과 같이 결정한다.
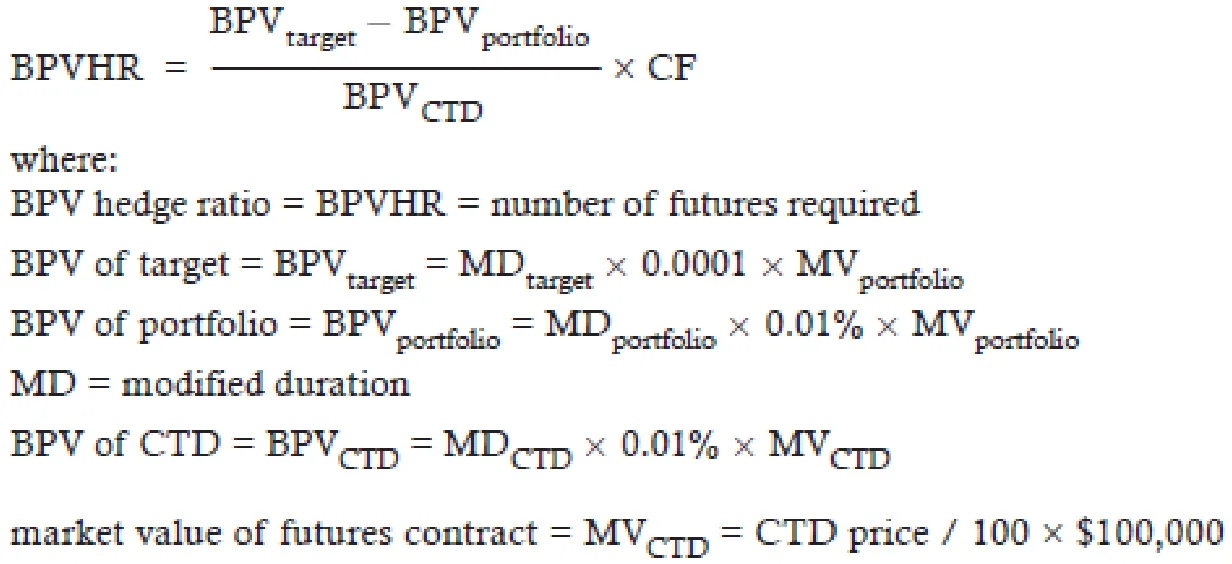
포트폴리오의 금리위험을 완전히 헤지하려면 BPVtarget을 0으로 둔다.
LOS 17.b
통화위험이란 외화로 표시된 자산과 부채를 자국통화로 환산할 때 환율 변동 때문에 생기는 가치 변화를 말한다.
교차통화스왑 = 합성 해외 차입.
-
조달 비용이 낮은 통화(대개 자국통화이지만 꼭 그런 것은 아니다)로 차입한다.
-
교차통화스왑을 이용해 자국통화로 차입한 자금을 외화로 교환한다.
-
원금은 스왑 개시 시점과 만기 시점에, 개시 시점의 현물환율로 교환한다.
-
각 거래상대방은 개시 시점에 받은 통화의 이자를 지급한다.
-
커버된 이자율평가(CIRP)가 성립하지 않는다는 것은 많은 통화가 달러 대비 음(-)의 베이시스로 거래된다는 뜻이다.
-
음(-)의 베이시스는 합성 \$ 차입비용 > 직접 \$ 차입비용이라는 뜻이다(즉, \$를 빌려주는 쪽이 프리미엄을 받는다).
-
음(-)의 베이시스는 \$를 빌려주는 쪽이 이자를 지급할 때 해외 변동 기준금리보다 적게 낸다는 뜻이다(즉, 해외 변동 기준금리 – 베이시스).
-
음(-)의 베이시스 덕분에 미국 채권 매니저는 스왑으로 달러를 빌려주고 받은 외화를 해외 채권시장에 투자해, 국내에 투자할 때보다 (베이시스만큼) 더 높은 수익률을 올릴 수 있다.
통화선도를 이용하면 일정 금액의 한 통화를 미래 인도일에 다른 통화로 바꿀 때 적용할 환율을 미리 확정할 수 있다.
통화선물은 거래소에서 거래되는 통화선도다.
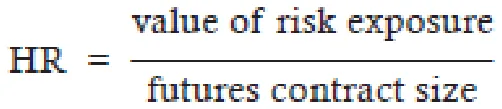
LOS 17.c
주식스왑을 이용하면 주식시장 수익률에 대한 합성 노출을 만들 수 있다.
주식스왑의 주요 유형은 다음 세 가지다.
-
고정금리 지급, 주식 수익률 수취.
-
변동금리 지급, 주식 수익률 수취.
-
한 주식 수익률 지급, 다른 주식 수익률 수취.
주식 수익률은 다음을 기준으로 할 수 있다.
-
주가지수.
-
주식 바스켓.
-
단일 주식.
수익률은 가격수익률이나 총수익률(배당 포함)로 계산할 수 있다.
주식스왑에서 주식 수익률 지급자는 수익률이 양(+)이면 그 수익률을 지급하고 음(-)이면 받는다.
주식선물은 대부분의 주요 주가지수를 대상으로 거래된다.
주식선물의 장점은 다음과 같다.
-
낮은 거래비용.
-
실물 증권을 거래하지 않고도 전술적 자산배분 실행.
-
선물 매도: 주식 노출을 줄인다.
-
선물 매수: 주식 노출을 늘린다.
-
포트폴리오 다각화.
-
다른 주식시장에 대한 노출 확보.
목표 베타를 달성하려면 다음 식을 이용한다.
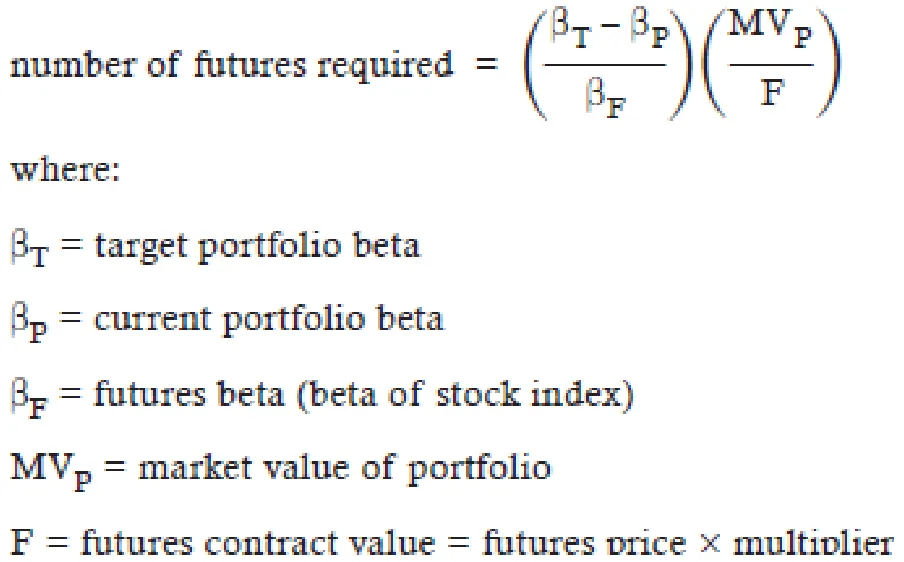
-
주식 노출을 줄일 때: βT = 0, MVP = 줄일 노출의 시장가치
-
현금 포지션을 주식화할 때: βP = 0, MVP = 투자할 현금 금액
LOS 17.d
VIX = 변동성지수(CBOE 변동성지수):
-
향후 30일 동안의 S&P500 내재변동성을 측정한다.
-
지수 콜옵션과 풋옵션에서 계산한 내재변동성.
-
변동성은 시간이 지나면 평균으로 회귀한다.
-
시장참가자는 VIX에 직접 투자할 수 없다.
VIX 수준과 주식 수익률은 음(-)의 상관관계에 있다.
VIX 선물:
-
선물의 기간구조를 보면 계약 만기별로 변동성에 대한 시장의 기대를 알 수 있다.
-
일반적으로 내재 30일 선도 변동성이 낮을 때 시장은 콘탱고 상태다.
-
VIX 선물로 주식 포트폴리오의 꼬리위험을 상쇄할 수 있다.
분산스왑 손익 = (σ² − K²) × NVAR
스왑 기간 동안의 실현변동성 대 내재변동성 기준:
-
Nvega = 변동성이 1% 변할 때의 손익
-
NVAR = (σ² − K²)를 손익 금액으로 바꿔 주는 승수
-
K = 스왑 기간의 내재변동성
-
σ = 스왑 기간의 실현변동성
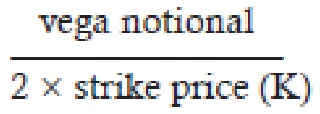
- 분산 명목금액 = [공식]
분산스왑의 손익은 변동성에 대해 볼록하다.
변동성 옵션과 선물의 손익은 변동성에 대해 선형이다.
컨벡시티 덕분에 분산스왑은 꼬리위험 헤지 수단으로 더 매력적이다. 변동성이 상승하고 주식 수익률이 하락할 때 분산스왑의 손익이 점점 더 빠르게 증가하기 때문이다.
분산스왑의 시가평가:
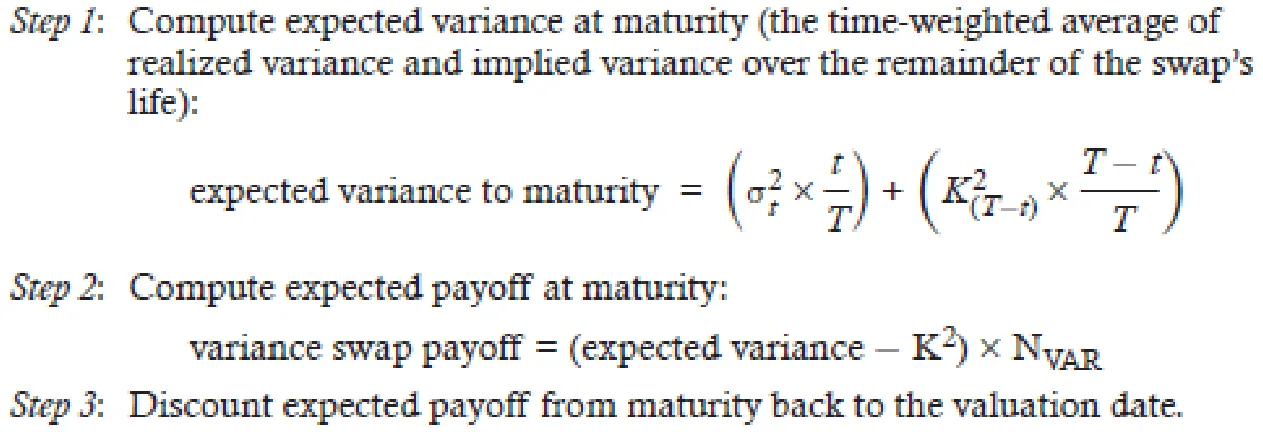
LOS 17.e
주식 노출을 줄이려면 주식 총수익률을 지급하고 고정금리를 받는 주식스왑을 체결한다.
주가지수선물을 매수해 잉여 현금을 투자한다.
LOS 17.f
FOMC 금리 변경 확률은 연방기금선물로부터 추론할 수 있다.
이 식은 다음과 같이 나타낼 수도 있다.