READING 15: 글로벌 투자성과기준(GIPS) 개관 (Overview of the Global Investment Performance Standards)
출제 포인트(Exam Focus)
GIPS는 이제 시험의 5~10%를 차지하는 성과측정(Performance Measurement) 영역의 일부로 간주된다. 과거에 GIPS는 시험의 0~5%를 차지했고 아이템 세트 형식으로 출제되었다. 드물게 서술형 문제로 출제된 적도 있다.
GIPS는 대부분의 응시자에게 그리 인기 있는 주제가 아니다. 윤리와 마찬가지로 개념과 원칙을 알아야 하고, 이를 구체적인 상황에 적용해 준수 여부를 가려낼 수 있어야 한다. 계산 문제도 의외로 많다. GIPS를 준비하는 요령은 다음과 같다.
-
이 리딩의 각 모듈에 딸린 동영상을 시청할 것을 강력히 권장한다.
-
연습문제를 풀어 본다.
주의해야 할 함정도 몇 가지 있다.
-
이 리딩은 2010년판을 개정한 2020년판 GIPS 기준을 바탕으로 새로 개편된 GIPS 리딩을 반영한다.
-
CFA협회는 응시자가 CFA협회의 두 가지 리딩에 담긴 지식을 갖추어야 한다고 밝히고 있다. 하나는 커리큘럼 리딩이고, 다른 하나는 협회 웹사이트에 실린 "기업을 위한 GIPS 기준(GIPS Standards for Firms)"이라는 별도 문서의 관련 부분이다. 이 SchweserNotes 리딩은 두 자료의 핵심 내용을 하나의 리딩에 담았다.
윤리와 마찬가지로 GIPS에서도 답할 수 없는 문제를 지어내기는 쉽다. 그러나 시험 문제는 지정된 학습 자료를 이해했는지 평가하도록 출제되며, 추가 조사가 필요하거나 GIPS에서 생길 수 있는 세부 쟁점까지 파고드는 가상의 실제 상황을 묻지는 않는다.
지정된 자료를 읽고 연습문제를 풀어 보라. 그러면 시험의 이 영역에서 좋은 성적을 거두지 못할 이유가 없다.
Module 15.1: GIPS 개관 (GIPS Overview)
GIPS 기준(The GIPS Standards)
글로벌 투자성과기준(GIPS®)은 투자성과 결과의 제시에 관한 윤리적·전문적 기준을 담고 있다. GIPS는 자발적으로 따르는 기준이며, 성과 결과의 완전한 공시와 공정한 표현이라는 근본 원칙에 바탕을 둔다. 투자운용회사가 GIPS를 준수하면 고객, 잠재고객, 컨설턴트는 과거 투자성과를 더 공정하게 평가할 수 있다.
회사가 맞닥뜨릴 수 있는 모든 상황을 다루는 기준을 만드는 것은 현실적으로 불가능하므로, GIPS가 모든 것을 포괄하지는 않는다. 따라서 GIPS는 투자성과 제시에 관한 최소한의 기준으로 보아야 한다. 투자운용회사는 현재 고객과 잠재고객이 보고된 성과 결과를 더 잘 이해할 수 있도록 성과 제시 자료에 추가 정보를 항상 포함해야 한다.
2020년판 GIPS 기준은 투자운용회사를 위한 기준, 자산소유자를 위한 기준, 검증인을 위한 기준의 세 부분으로 나뉜다. 조직, 참가자 또는 수혜자를 위해 자산을 운용하면서 사업을 따내기 위해 경쟁하는 자산소유자는 회사를 위한 GIPS 기준을 적용한다. 사업을 따내기 위해 경쟁하지 않는 자산소유자는 자산소유자를 위한 GIPS 기준을 적용한다. 검증인은 투자회사가 GIPS 기준을 준수하고 있음을 검증해 주는 제3자다. 이 리딩의 LOS는 투자운용회사를 위한 기준에 초점을 맞춘다.
GIPS 기준은 잠재고객과 잠재투자자에게 투자 결과를 계산하고 제시하는, 전 세계적으로 인정받는 방법을 제공한다. 여기서 잠재고객과 잠재투자자에는 현재 회사에 자금을 맡기고 있는 고객이나 투자자뿐 아니라 그렇지 않은 사람도 포함된다. 고객은 분리계정을 통해 회사의 전략에 투자하는 사람이고, 투자자는 회사의 집합펀드에 투자하는 사람이다. GIPS 기준을 논의할 때는 "고객"과 "투자자"라는 용어를 흔히 구별 없이 쓴다.
GIPS 기준 준수를 주장하는 회사는 GIPS에 맞게 계산한 수익률을 GIPS 보고서로 제시해야 하며, 이 보고서는 일부가 아닌 모든 잠재고객과 잠재투자자에게 제공해야 한다. GIPS 보고서에는 회사의 과거 투자성과와 함께 필수 공시 사항과 추가 공시 사항이 담긴다. 보고서는 최신 상태여야 하며, 비슷한 전략을 쓰면서 GIPS 준수를 주장하는 다른 회사의 보고서와 비교할 수 있어야 한다.
GIPS의 목표, 범위, 이점(Objectives, Scope, and Benefits of the GIPS)
LOS 15.a: GIPS 기준의 목표와 범위, 그리고 잠재고객·투자자·투자 매니저가 얻는 이점을 논한다.
목표(Objectives)
GIPS의 목표는 다음과 같다.
-
투자자의 이익을 증진하고 투자업계에 대한 투자자의 신뢰를 높인다.
-
투자자에게 정확하고 비교 가능한 데이터를 제공한다.
-
투자성과를 산정하고 제시하는 데 전 세계적으로 통용되는 기준을 만든다.
-
전 세계 투자 매니저 간의 공정한 경쟁을 촉진한다.
-
전 세계 투자업계의 자율규제를 장려한다.
범위(Scope)
회사를 위한 GIPS 기준의 준수를 주장할 수 있는 것은 사업을 따내기 위해 경쟁하는 투자운용회사와 자산소유자뿐이다. 회사의 운용자산을 가리키는 용어를 살펴보면, 복합계정(composite)은 투자 위임 내용, 목표 또는 전략이 비슷한 포트폴리오를 모은 것이다. 분리계정(segregated account)은 단일 투자자가 소유하는 포트폴리오로, 개별운용계좌(SMA)라고 부르기도 한다. 집합펀드(pooled fund)도 포트폴리오이지만 단일 투자자가 소유하지 않는다. 광범위 배포 집합펀드(broad distribution pooled funds)는 규제를 받으며 일반 대중이 투자할 수 있는 반면(예: 뮤추얼펀드), 제한 배포 집합펀드(limited distribution pooled funds)는 일반 대중이 투자할 수 없다(예: 헤지펀드).
GIPS 기준의 적용 범위는 다음과 같다.
-
GIPS 준수는 회사 전체 차원에서만 주장할 수 있다.
-
투자회사 상품의 일부에 대해서만 GIPS 준수를 주장할 수는 없다.
-
특정 복합계정, 집합펀드, 포트폴리오에 대해서만 GIPS 준수를 주장할 수도 없다.
-
GIPS 준수를 주장하려면 회사는 해당하는 GIPS 기준 요건을 일부가 아니라 전부 준수해야 한다.
-
GIPS 기준에는 권고사항도 있는데, 권고사항은 선택 사항이지만 따르는 것이 모범 관행에 부합한다.
-
GIPS 기준은 전략과 기술의 변화에 맞춰 앞으로도 계속 발전할 것이다.
GIPS 준수를 주장한다는 것은 여러 의미가 있지만, 특히 다음을 뜻한다.
-
회사의 데이터 입력, 프로세스, 수익률 계산이 GIPS를 준수한다.
-
회사의 모든 수수료 지불 분리계정이 적어도 하나의 복합계정에 배정되어 있다.
-
회사의 모든 제한 배포 집합펀드가 각 펀드의 특성에 맞는 복합계정에 포함되어 있다.
-
참고: 광범위 배포 집합펀드는 같은 전략이 분리계정으로도 제공되는 경우에만 복합계정에 포함해야 한다.
교수 노트(PROFESSOR'S NOTE)
GIPS의 적용 범위는 '절반만 준수할 수는 없다'고 생각하면 이해하기 쉽다. GIPS를 준수하려면 모든 고객에게 보고서를 제공해야 하고, 회사의 모든 상품이 GIPS를 준수해야 하며, 모든 GIPS 기준을 따라야 한다. GIPS를 절반만 준수할 수는 없다.
예외는 앞서 언급했듯이 복합계정에 포함하지 않아도 되는 경우가 많은 광범위 배포 집합펀드다. 왜 이 펀드만 다르게 취급할까? 광범위 배포 집합펀드는 대개 정부의 규제를 받아 투자자 보호 장치가 이미 마련되어 있다고 생각하면 된다.
잠재고객과 투자자가 얻는 이점(Benefits to Prospective Clients and Investors)
GIPS는 다음과 같은 이유로 투자자가 투자 매니저를 선택할 때 올바른 결정을 내리는 데 도움이 된다.
-
GIPS를 준수하면 투자 결과의 산정과 제시가 표준화되므로 매니저의 성과를 비교하기가 더 쉬워진다.
-
회사가 GIPS를 준수하면 매니저의 성과를 더 신뢰할 수 있다.
-
GIPS의 벤치마크 요건 덕분에 제안된 투자전략의 과거 성과와 목표로 하는 미래 성과를 매니저와 논의하기가 수월해진다.
투자 매니저가 얻는 이점(Benefits to Investment Managers)
회사는 GIPS를 준수하기 위해 비용을 부담한다. 그 대신 GIPS를 통해 다음과 같은 이점을 얻을 수 있다.
-
GIPS는 투자업계와 회사 모두에 대한 투자자의 신뢰를 높인다.
-
회사가 제3자의 검증을 받는 경우에는 특히 그렇다.
-
GIPS를 준수하면 GIPS를 준수하는 매니저를 선호하거나 요구하는 새로운 투자자를 유치하는 데 도움이 된다.
-
GIPS를 따르면 회사의 성과를 국가 간에 비교할 수 있으므로 회사가 국제적으로 경쟁하는 데 도움이 된다.
-
GIPS는 기록 보관과 보고를 요구하므로, GIPS를 따르면 회사가 내부통제를 강화하고 유지하는 데 도움이 된다.
-
GIPS를 준수하기 위해 흔히 도입하는 기술 덕분에 회사는 자사 운영에 관한 추가 정보를 얻을 수도 있다.
Module 15.2: 준수의 기본 원칙 (Compliance Fundamentals)
LOS 15.b: 회사의 정의와 회사가 정하는 재량의 정의를 포함해 GIPS 기준 준수의 기본 원칙을 설명한다.
회사의 정의(Definition of the Firm)
회사의 정의는 다음과 같다.
"고객이나 잠재고객에게 독립적인 사업체로 제시되는 투자회사, 자회사 또는 부문."
독립적인 사업체(distinct business entity)의 정의는 다음과 같다.
"다른 단위, 부문, 부서 또는 사무소와 조직상 또는 기능상 분리되어 있고, 자신이 운용하는 자산에 대한 재량권을 보유하며, 투자 의사결정 과정에서 자율성을 가져야 하는 단위, 부문, 부서 또는 사무소."
독립적인 사업체인지 판단하는 데 도움이 되는 특징으로는 무엇이 있을까? 다음 요소를 독자적으로 갖춘 조직일수록 독립적인 사업체로 볼 가능성이 높다.
-
법적 조직(예: 별도 자회사).
-
시장.
-
고객 기반.
-
투자 프로세스.
-
투자전략.
-
포트폴리오 매니저와 애널리스트 같은 투자 인력.
-
물리적 위치.
-
지휘 체계.
교수 노트(PROFESSOR'S NOTE)
회사와 독립적인 사업체를 구분하는 것이 왜 중요할까? LOS a에서 GIPS는 절반만 준수할 수 없다고 한 것을 떠올려 보자. 고액자산가(HNWI)를 위한 부문과 소매투자자(RI)를 위한 부문, 이렇게 두 개의 투자운용 부문을 둔 전국 규모의 은행이 있다고 하자. RI 부문은 GIPS를 준수하고 싶지만 HNWI 부문은 그렇지 않다면, RI 부문이 대중에게 독립적인 사업체로 제시되고 별도의 회사로 볼 수 있는 경우에만 RI 부문은 GIPS 준수를 주장할 수 있다.
다만 어떤 조직을 독립적인 사업체로 볼지는 판단이 필요한 문제라는 점에 유의하라. 어떤 회사에 별도의 부문이 두 개 있는데, 두 부문이 같은 거래 데스크를 통해 주문을 체결한다고 하자. 그 데스크가 증권을 사고파는 일만 한다면 두 부문 모두 독립적인 사업체라고 주장할 수 있다. 그러나 거래 데스크가 증권의 가치평가까지 돕는다면 두 부문을 독립적인 사업체로 보기는 어려워진다.
회사의 정의는 GIPS 준수를 처음 도입하는 과정과 이후의 지속적인 준수 활동에 영향을 미친다. 또한 회사의 정의는 총회사자산의 공정가치를 산정하는 데에도 쓰인다. 이렇게 정의된 회사의 총회사자산은 다음과 같다.
-
재량자산과 비재량자산을 포함한다.
-
수수료 지불 자산과 수수료 비지불 자산을 포함한다.
-
사용된 레버리지를 차감한 순액이다.
-
(시뮬레이션이 아닌) 실제 자산만 포함한다.
-
자문 전용 자산은 제외한다.
-
미인출 약정자본(즉, 투자자가 약정했지만 회사가 아직 인출하지 않은 자본)은 제외한다.
공정가치는 거래 의사가 있고 사정을 잘 아는 당사자들이 자산을 교환할 때의 가치로 정의된다. 공정가치는 유동성 있는 시장에서 거래되는 동일 자산의 시장가치로 가장 쉽게 산정할 수 있다. 재량자산은 매니저가 투자전략을 통제하는 자산이며, 매니저가 서브어드바이저를 선정하는 경우에는 그 서브어드바이저가 운용하는 자산도 포함된다. 비재량자산은 고객의 제약이 매니저의 전략 실행 능력에 중대한 영향을 미치는 자산이다.
그러나 총회사자산이 아니라 복합계정 자산을 계산할 때는 비재량자산을 포함하지 않는다는 점에 유의하라. 복합계정 성과를 계산할 때 매니저가 통제하지 않은 성과를 매니저의 몫으로 돌려서는 안 되므로 이는 논리적으로 타당하다.
제외되는 자문 전용 고객 자산의 경우, 회사는 투자 자문만 제공할 뿐 해당 자산을 거래할 권한은 없다.
그 밖의 준수 기본 원칙(Other Compliance Fundamentals)
준수에 관한 이러한 기본 개념 외에도 다음과 같은 기본 원칙이 있다.
-
GIPS 기준 준수를 처음 주장하려면 회사는 최소 5년간(설립된 지 5년이 안 된 회사는 설립 이후 전 기간) GIPS를 준수한 실적이 있어야 한다.
-
회사는 GIPS를 충족하기 위한 정책과 절차를 수립하고, 적시에 갱신하며, 문서화해야 한다. 여기에는 자발적으로 채택한 GIPS 권고사항과 오류 수정에 관한 정책도 포함된다.
-
GIPS 기준이 현지 법률 및 규제와 충돌하면 회사는 현지 법률 및 규제를 따르고 그 충돌 사실을 공시해야 한다.
-
회사는 GIPS와 관련이 있든 없든 허위이거나 오해를 불러일으키는 성과 관련 정보를 제시해서는 안 된다.
-
회사는 모든 기존 고객에게 해당 고객의 성과가 포함된 복합계정에 대한 GIPS 준수 보고서를 매년 제공하는 것이 바람직하다.
-
벤치마크는 해당 투자전략을 반영해야 하며, 가격 수익률만 반영하는 벤치마크가 아니라 총수익률 벤치마크여야 한다.
-
회사는 중대한 오류를 모두 공시하고, 정정된 보고서를 현재 고객과 검증인에게 공개해야 한다.
-
회사는 GIPS 준수에 필요한 데이터를 보관하고, 최근 5년간의 복합계정 목록을 유지해야 한다.
Module 15.3: 수익률 계산 (Return Calculations)
LOS 15.c: 외부 현금흐름, 현금 및 현금성자산, 비용과 수수료의 처리를 포함해 수익률 계산 방법론에 관한 GIPS 기준의 요건을 논한다.
GIPS는 결과를 쉽게 비교할 수 있도록 모든 회사가 비교 가능한 계산 방법을 사용하도록 요구한다. 비사모시장 투자 포트폴리오의 수익률은 매월 계산해야 한다. 포트폴리오 수익률은 기초 공정가치(BV)와 기말 공정가치(EV)를 사용해 총수익률 기준으로 계산해야 한다. 중간 외부 현금흐름이 없다면 한 기간의 수익률(Rt)은 다음과 같이 간단히 구한다.
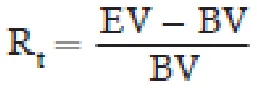
그러나 실제로는 고객의 인출(유출)이나 추가 출자(유입) 같은 중간 외부 현금흐름(ECF)이 있는 경우가 많다. 중간 ECF가 크면 EV가 영향을 받아 수익률 가운데 얼마가 고객의 현금흐름 때문이고 얼마가 매니저의 성과 때문인지 불분명해지므로 수익률 계산이 왜곡될 수 있다.
ECF로 인한 수익률 왜곡 가능성을 없애려면, 이상적으로는 중간 ECF가 발생할 때마다 투자자산을 평가해야 한다. 그런 다음 하위 기간 수익률을 기하적으로 연결해 시간가중수익률(TWRR)을 구해야 한다.
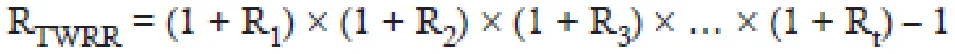
다음 예제로 이 계산 과정을 살펴보자.
| 예제: 시간가중수익률 |
|---|
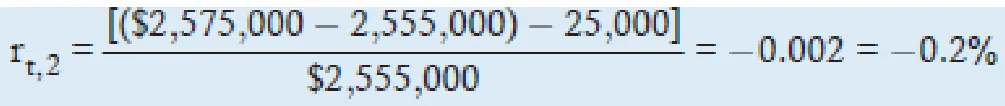
| Rooney 계좌의 가치는 월초에 2,500,000달러, 월말에 2,700,000달러였다. 그달 중 7일째에 45,000달러, 19일째에 25,000달러의 현금이 유입되었다. 7일째와 19일째의 Rooney 계좌 가치는 (당일 현금흐름 포함) 각각 2,555,000달러와 2,575,000달러다. 시간가중수익률을 계산하시오(한 달은 30일로 가정한다). |
| 답: |
| 먼저, 외부 현금흐름이 평가 기간 말에 발생할 때의 수익률 계산법을 이용해 세 하위 기간의 수익률을 계산한다. |
| 하위 기간 1(1~7일) |
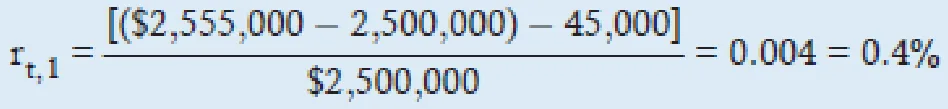 |
| 하위 기간 2(8~19일) |
 |
| 하위 기간 3(20~30일) |
둘째, 이 수익률들을 복리로 연결(연쇄 연결)해 전체 기간의 시간가중수익률을 계산한다.
|
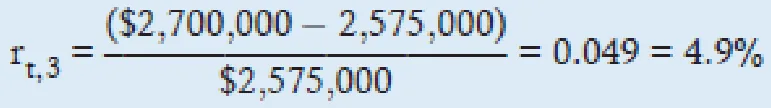

앞의 예에서는 중간 ECF가 발생한 날마다 계좌를 평가했다. 이렇게 계산한 TWRR을 정확한(true 또는 exact) TWRR이라고 한다. 중간 평가를 거친 덕분에 TWRR이 ECF로 인해 왜곡되지 않기 때문이다.
그러나 회사가 포트폴리오를 매일 평가하지 않는 경우도 있다. 또한 ECF가 비교적 작다면 월간 수익률의 근사치로도 정확한 TWRR에 가까운 추정치를 얻을 수 있다. GIPS 기준에서 근사 수익률을 계산하는 방법은 다음과 같다.
근사법(Approximations)
수정 디에츠 수익률(Modified Dietz Return)
수정 디에츠 수익률 방법은 단순 수익률 공식을 다음과 같이 조정한다.
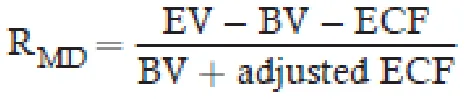
예를 들어 고객의 출자로 포트폴리오에 현금이 유입되었다고 하자. 이 현금유입액은 기말가치에서 빼고, 조정한 현금유입액은 기초가치에 더한다. 분자를 이렇게 조정하는 이유는 고객이 출자한 금액을 매니저의 성과로 인정해서는 안 되기 때문이다. 반면 분모에서는 매니저가 그 현금유입액을 기간 중 일부 동안 운용했다는 점을 인정한다. 다음 계산에서 이를 확인할 수 있다.
앞의 Rooney 계좌 예에서 조정된 ECF는 부분 월 가중치(W)를 사용해 다음과 같이 계산한다.
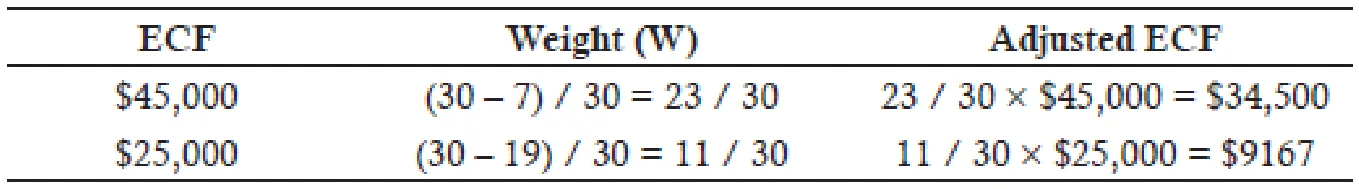
첫 번째 ECF는 7일째에 들어왔으므로 매니저는 이 자금을 23일 동안 운용했다. 두 번째 ECF는 11일 동안 운용했다. 이 값을 수정 디에츠 수익률(RMD) 공식에 대입하면 다음과 같다.
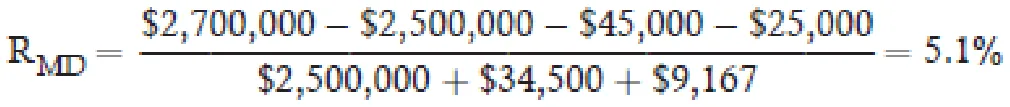
이 예에서 ECF가 고객 인출 같은 현금유출이었다면 음(-)의 부호로 표시했을 것이다.
MIRR
두 번째 근사법은 수정내부수익률(MIRR)이다. MIRR은 ECF의 발생 시점을 반영해 조정한 내부수익률(IRR)일 뿐이다. EV가 BV와 ECF의 미래가치와 같아지게 하는 이자율(r)을 시행착오법이나 스프레드시트로 구하면 된다. 수정 디에츠 방법과 마찬가지로 각 ECF는 그달의 일수에 따라 가중한다.
다음 계산에서는 간단히 하기 위해 끝의 0 세 개(000)를 생략하고, 월말까지 남은 기간은 소수점 둘째 자리까지 계산한다.
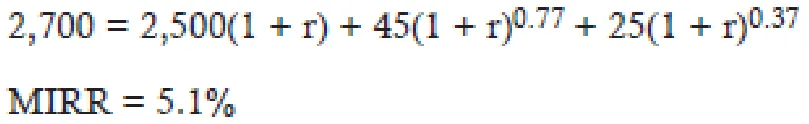
수정 디에츠와 MIRR은 모두 그달의 일수를 사용하므로 일별로 가중한 ECF를 반영하는 방법이라고 한다. 수정 디에츠와 MIRR은 대개 비슷한 값을 낸다.
정확한 방법을 쓰든 근사법(수정 디에츠 또는 MIRR)을 쓰든, GIPS는 월간 수익률을 기하적으로 연결해 연간 수익률을 계산하도록 요구한다. ECF가 클수록, 그리고 시장의 변동성이 클수록 정확한 TWRR과 근사치의 차이는 커진다.
교수 노트(PROFESSOR'S NOTE)
앞서 계산한 정확한 TWRR은 5.1%로, 근사치와 매우 가깝다. ECF가 비교적 작았다는 점을 생각하면 놀라운 일이 아니다. ECF가 비교적 작고 수익률의 흐름이 하위 기간별로 크게 다르지 않다면 어느 방법을 쓰든 비슷한 결과가 나온다.
시행착오법으로 MIRR을 구하는 것은 LOS에 해당하지 않으며 CFA 리딩에서도 다루지 않는다. 여기서 정의한 MIRR은 기업재무 수업에서 배웠을 수도 있는 MIRR과 다르다는 점에 유의하라. 둘 다 IRR이기는 하지만 IRR을 "수정"하는 방식이 다르다.
GIPS 요건을 정리하면 다음과 같다.
-
회사는 비사모시장 투자 포트폴리오의 월간 수익률을 계산해야 한다.
-
회사가 일별로 평가액과 수익률을 계산한다면 일별 수익률을 기하적으로 연결해 월간 정확한 TWRR을 구해야 한다.
-
회사가 일별 수익률을 계산하지 않고 ECF도 크지 않다면, 중간 평가 없이 정확한 TWRR의 근사치를 구하는 방법을 사용할 수 있다.
-
ECF가 크다면 ECF 발생 시점에 포트폴리오를 평가해 하위 기간 수익률을 계산해야 한다.
-
월간 수익률을 어떤 방식으로 계산했든 월간 수익률을 기하적으로 연결해 연간 수익률을 구해야 한다.
비사모시장 투자 포트폴리오가 아닌 포트폴리오에는 어떤 GIPS 요건이 적용될까?
-
사모시장 투자 포트폴리오(예: 부동산, 사모주식, 공개시장에서 거래되지 않는 그 밖의 비유동 투자)의 가치와 수익률은 분기별로 계산해야 한다.
-
복합계정에 속하지 않은 집합펀드는 최소한 매년 평가하고 수익률을 계산해야 한다.
-
또한 펀드에 청약이나 환매가 있을 때에도 그 시점에 펀드를 평가하고 하위 기간 수익률을 계산해야 한다.
어느 정도면 큰 현금흐름으로 볼까?
큰 ECF의 정의는 각 회사가 복합계정별로 정한다. 일반적으로 큰 ECF란 수익률 계산에 영향을 미칠 만큼 큰 현금흐름을 말한다.
큰 현금흐름을 판단하는 회사의 정책은 문서화해야 한다.
그 밖의 수익률 계산 주제(Other Return Calculation Topics)
GIPS 기준에는 앞서 논의한 수익률 계산 외에도 다른 요건이 있다.
일부 투자전략에서는 회사가 ECF의 시기와 규모를 통제한다. 이런 경우에는 금액가중수익률(MWR)이 TWRR보다 매니저의 기량을 더 잘 나타낸다. 다음 조건을 충족하면 TWRR 대신 MWR을 사용할 수 있다.
-
회사가 ECF의 시기를 통제한다.
-
포트폴리오가 폐쇄형이거나, 존속기간이 정해져 있거나, 약정 금액이 고정되어 있거나, 비유동자산의 비중이 상당하다.
MWR(IRR 계산에 해당)은 최소한 매년 계산해야 하며, 포트폴리오도 최소한 매년 평가해야 한다.
그 밖의 수익률 계산 요건은 다음과 같다.
-
수익률을 계산할 때는 결제일이 아니라 거래일 기준 가격을 사용해야 한다.
-
부분 연도 수익률은 연환산할 수 없다.
-
연환산은 시뮬레이션 수익률을 실제 수익률로 제시하는 것과 마찬가지이므로 GIPS에서 허용되지 않는다.
-
소득과 자본이득/손실을 모두 포함하는 총수익률을 사용해야 한다.
-
채권처럼 소득이 발생하는 투자에는 발생주의 회계를 적용해야 한다.
-
수익률에는 매니저가 현금 및 현금성자산에 배분한 부분도 반영해야 한다.
이는 회사가 외부 회사에 현금 관리를 맡기는 경우에도 마찬가지다.
현금성자산에는 만기가 1년 미만인 단기금융상품과 채권이 포함된다.
교수 노트(PROFESSOR'S NOTE)
여기서도 GIPS는 절반만 또는 부분적으로만 따를 수 없다고 생각하면 된다. 가격 수익률만이 아니라 총수익률을 사용해야 하며, 부분 연도 수익률이 한 해 내내 이어진다고 가정할 수 없다(즉, 연환산할 수 없다). 또한 수익률에 현금 수익률을 반영해야 한다는 것도 타당하다. 현금 수익률이 낮으니 매니저는 반영하고 싶지 않을 수도 있지만, 반영하지 않으면 매니저의 수익률을 공정하게 표현한다고 할 수 없다.
GIPS에 따라 제시하는 수수료 차감 전 수익률은 거래비용을 차감한 뒤 계산한 수익률이어야 한다.
거래비용은 증권을 사고파는 데 드는 비용이다.
-
중개수수료, 스프레드, 거래소 수수료 등이 그 예다.
-
사모시장 투자의 경우에는 법률 비용, 자문 수수료, 그 밖의 수수료도 포함될 수 있다.
-
수탁 수수료는 포함하지 않아야 한다.
-
거래비용은 실제 금액을 알 수 없는 경우에만 추정할 수 있다.
포트폴리오가 거래비용뿐 아니라 투자운용, 수탁, 관리, 그 밖의 수수료까지 포함할 수 있는 번들 수수료나 올인 수수료를 내는 경우도 있다.
-
이 경우 제시하는 수수료 차감 전 수익률에서 다음 금액을 차감해야 한다.
-
번들 수수료 가운데 거래비용에 해당하는 부분, 또는
-
거래비용을 분리할 수 없다면 번들 수수료 전체.
교수 노트(PROFESSOR'S NOTE)
운용수수료가 투자자의 수익률을 낮춘다는 점을 생각하면, 여기서 투자운용 비용이 아니라 거래비용을 차감한 수익률을 강조하는 것이 의아해 보일 수 있다. 하지만 운용수수료를 반영한 수수료 차감 후 수익률(4.B.1)도 함께 제시하는 것이 권장된다. 또한 투자자마다 내는 수수료가 다르기도 하다. 예를 들어 자산이 많은 투자자는 대개 비율 기준으로 더 낮은 운용수수료를 낸다. 그러니 투자자에게 수수료 체계(4.C.11)를 제공하도록 요구하는 것도 당연하다.
MODULE QUIZ 15.1, 15.2, 15.3
※ 2027판에서는 이 퀴즈의 문항 순서가 바뀌었다(2027판 1·2·3·4·5번 = 2026판 3·5·1·2·4번). 아래 문제와 정답은 2027판 순서를 따른다.
1. For promotional purposes, the Jaspre Investment Management firm (JIM) wants to take advantage of the prestige associated with presenting performance results that are in compliance with the GIPS. To save time and expense, JIM decides to create five composites for marketing purposes. These portfolios represent 60% of the firm’s fee-paying discretionary portfolios. Recognizing that the firm cannot claim compliance for all of its portfolios, JIM plans to include the following compliance statement with its performance presentation: “The investment results presented in this report have been prepared and presented in compliance with the Global Investment Performance Standards (GIPS®) for most of the assets under management by Jaspre Investment Management, Incorporated.” Discuss whether JIM’s claim of compliance is acceptable under the GIPS.
2. It would be most likely that the money-weighted returns could be used instead of time-weighted returns if the:
A. account is large.
B. account is non-discretionary.
C. manager can control the timing of external cash flows into and out of the
portfolio.
3. Assume that Firm Z is the investment manager for 15 retail clients and has full discretion over the investment of the clients’ assets. At the end of each day, any excess cash in the portfolios is swept into a money market fund. Firm Z does not manage the money market fund, so it does not include the cash portion of the portfolio in its total return performance calculation. Discuss whether it is an acceptable practice for Firm Z to claim compliance with the GIPS.
4. Consider the total quarterly returns for the growth and income composite of the investment firm ADA: Q1 = 3.00%, Q2 = 4.15%, Q3 = 3.75%, and Q4 = 3.15%. Calculate the appropriate total annual return under the calculation methodology
under the GIPS.
5. Kenzo Fund Managers (KFM) manages a fund that has the following cash flows and valuations (in U.S.\$ millions) for the month of September:
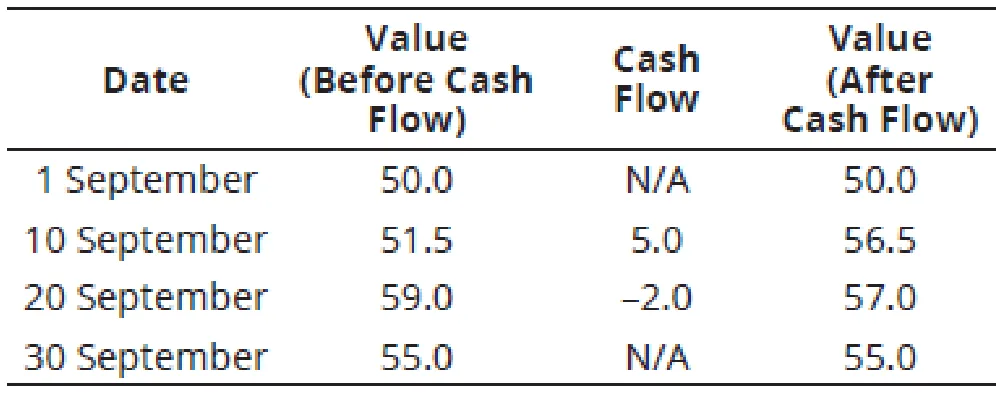
(a) Calculate the approximate TWRR for September using the Modified Dietz method.
(b) Calculate the exact TWRR for September revaluing the portfolio at every ECF.
정답 (Module Quiz 15.1, 15.2, 15.3 Answer)
*영문 원문 (English Original)*
1. JIM may not claim compliance with the GIPS. A firm must be in full compliance with the GIPS in order to claim GIPS compliance. There is no such thing as partial compliance under the GIPS.
(Module 15.1, LOS 15.a)
2. C It is most likely that money-weighted returns could be used instead of time- weighted returns if the manager has control of the timing of ECFs. The portfolios must also be closed-end, or fixed life, or fixed commitment, or have a significant amount of illiquid assets. (LOS 15.b)
3. GIPS require the returns from cash and cash equivalents held in portfolios must be included in total-return calculations as long as the portfolio manager has control over the amount of the portfolio allocated to cash. This requirement stands even if the manager does not actually invest the cash, as is the case when it is held in a money market sweep account. This would not be an acceptable practice. (Module 15.3, LOS 15.c)
4. GIPS require periodic returns to be geometrically linked. Thus, the annual return is computed as follows:
Rannual = [(1 + RQ1) × (1 + RQ2) × (1 + RQ3) × (1 + RQ4)] − 1 =
[(1.0300) (1.0415)(1.0375)(1.0315)] − 1 = 14.8%.
(Module 15.3, LOS 15.c)
5. (a) The Modified Dietz method is calculated as:
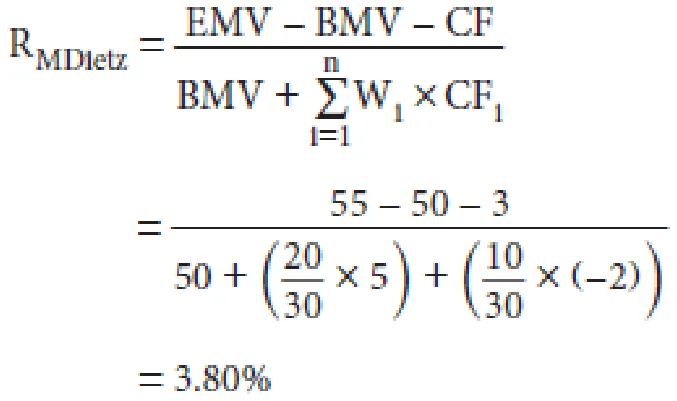
(b) The exact TWRR values the portfolio at every ECF.
The month divides into three periods: period 1 return = (51.5 − 50.0) / 50 = 1.5 / 50 = 3.00%
period 2 return = (59.0 − 56.5) / 56.5 = 2.5 / 56.5 = 4.42% period 3 return = (55.0 − 57.0) / 57.0 = –2 / 57.0 = –3.51%
geometric linking for the month = (1.0300 × 1.0442 × 0.9649) − 1= 3.78% (Module 15.3, LOS 15.c)
*한글 번역 (Korean Translation)*
1. JIM은 GIPS 준수를 주장할 수 없다. GIPS 준수를 주장하려면 회사가 GIPS를 완전히 준수해야 한다. GIPS에는 부분 준수라는 개념이 없다.
(Module 15.1, LOS 15.a)
2. C. 매니저가 ECF의 시기를 통제한다면 시간가중수익률 대신 금액가중수익률을 사용할 수 있을 가능성이 가장 높다. 또한 포트폴리오가 폐쇄형이거나, 존속기간이 정해져 있거나, 약정 금액이 고정되어 있거나, 비유동자산의 비중이 상당해야 한다. (LOS 15.b)
3. GIPS는 포트폴리오 매니저가 포트폴리오에서 현금에 배분하는 금액을 통제하는 한, 포트폴리오에 보유한 현금 및 현금성자산의 수익률을 총수익률 계산에 포함하도록 요구한다. 이 요건은 현금을 머니마켓 스윕 계좌에 보유하는 경우처럼 매니저가 실제로 현금을 투자하지 않더라도 적용된다. 따라서 Z사의 방식은 허용되는 관행이 아니다. (Module 15.3, LOS 15.c)
4. GIPS는 기간별 수익률을 기하적으로 연결하도록 요구한다. 따라서 연간 수익률은 다음과 같이 계산한다.
Rannual = [(1 + RQ1) × (1 + RQ2) × (1 + RQ3) × (1 + RQ4)] − 1 = [(1.0300)(1.0415)(1.0375)(1.0315)] − 1 = 14.8%
(Module 15.3, LOS 15.c)
5. (a) 수정 디에츠 수익률은 다음과 같이 계산한다.
(b) 정확한 TWRR 방식에서는 ECF가 발생할 때마다 포트폴리오를 평가한다.
한 달은 세 기간으로 나뉜다.
기간 1 수익률 = (51.5 − 50.0) / 50 = 1.5 / 50 = 3.00%
기간 2 수익률 = (59.0 − 56.5) / 56.5 = 2.5 / 56.5 = 4.42%
기간 3 수익률 = (55.0 − 57.0) / 57.0 = –2 / 57.0 = –3.51%
한 달 전체의 기하적 연결 = (1.0300 × 1.0442 × 0.9649) − 1 = 3.78%
(Module 15.3, LOS 15.c)
Module 15.4: 복합계정 (Composites)
LOS 15.e: 포트폴리오 수익률을 자산가중하는 방법을 포함해, 복합계정 수익률 계산에 관한 GIPS 기준의 요건을 설명한다.
복합계정은 투자 위임, 목표, 전략이 유사한 하나 이상의 포트폴리오를 묶은 것이다. 복합계정 수익률은 회사가 투자자와 소통하는 데 꼭 필요한 부분이므로, GIPS 기준은 복합계정 수익률을 최소한 월별로 계산하도록 요구한다. 다만 사모시장 투자와 복합계정에 속하지 않은 집합펀드는 예외로, 각각 최소한 분기별, 연간으로 계산해야 한다. 복합계정 수익률은 다음 세 가지 방법 중 하나로 계산해야 한다.
1. 기초 가치로 포트폴리오 수익률을 자산가중하는 방법
2. 기초 가치와 ECF를 모두 사용해 포트폴리오 수익률을 자산가중하는 방법
3. 총계 방법(aggregate method)
첫 번째 방법은 각 포트폴리오 수익률에 기초 가중치를 곱하기만 하면 되므로 아마 가장 단순할 것이다. 두 번째 방법도 이와 비슷하지만 ECF까지 조정한다는 점이 다르다. 세 번째 방법은 기초와 기말의 복합계정 총가치를 사용한다. 두 번째와 세 번째 방법에서 ECF에 가중치를 주는 방식은 앞서 다룬 수정 디에츠 방법에서 이미 보았으므로 익숙할 것이다.
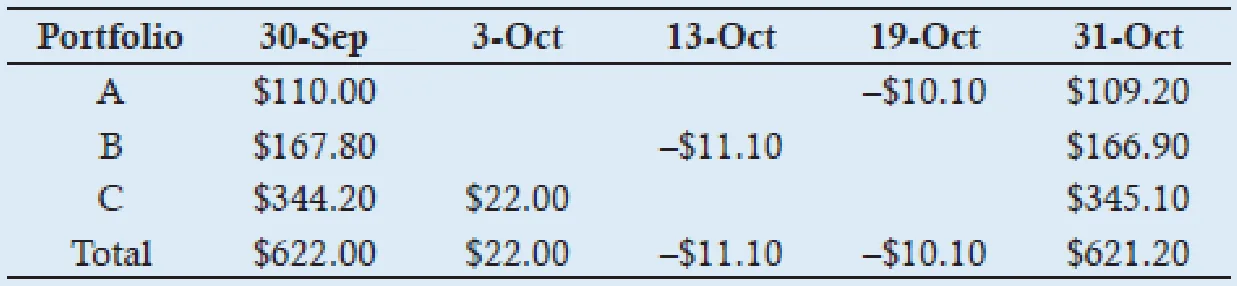
예제: 미국의 한 매니저가 운용하는 주식 복합계정에는 포트폴리오 세 개가 포함되어 있다. 다음 표는 10월의 외부현금흐름과 기초·기말 포트폴리오 가치를 보여 준다. 단위는 백만 달러다.
질문: a) 각 포트폴리오의 수정 디에츠 수익률을 계산하시오. b) 기초 포트폴리오 가치를 사용해 복합계정 수익률을 계산하시오. c) 기초 포트폴리오 가치와 외부현금흐름을 함께 사용해 복합계정 수익률을 계산하시오. d) 총계 수익률 방법으로 복합계정 수익률을 계산하시오. |
|---|
| 답: |
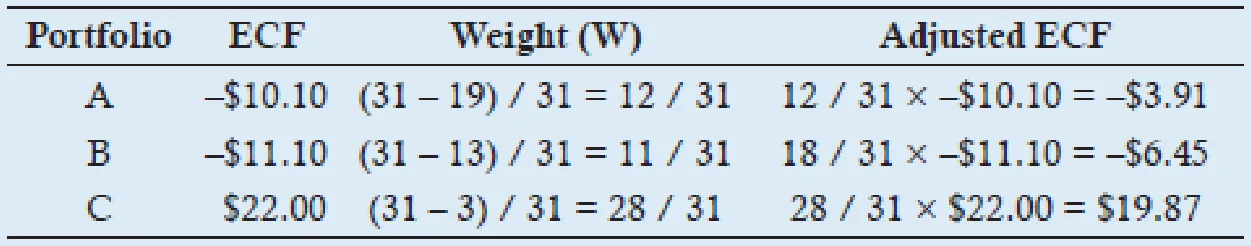
a) ECF의 양(+) 부호는 고객 출자 같은 현금유입을, 음(-) 부호는 고객 인출 같은 현금유출을 뜻한다. ECF를 조정해 각 현금흐름의 부분월 가중치(W)를 구하면 다음과 같다.
이 가중치를 수정 디에츠 수익률(RMD) 공식에 대입하면 다음과 같다.
포트폴리오 A는 기말 가치(109.20달러)가 기초 가치(110.00달러)보다 낮은데도 수익률이 양(+)이라는 점에 주목하자. 그달에 고객이 포트폴리오에서 10.10달러를 인출했기 때문이다. 포트폴리오 B도 같은 패턴을 보인다. 포트폴리오 C는 그 반대다. 기말 가치가 기초 가치보다 컸는데도 수익률은 음(-)이다. 고객이 그달에 22.00달러를 추가로 출자했기 때문에, 이 추가 출자분을 반영하고 나면 수익률이 음(-)이 된다. b) 기초 가치를 사용해 복합계정 수익률을 계산하려면 먼저 복합계정 내 각 포트폴리오의 가중치를 구한다.
복합계정 수익률은 가중치에 수익률을 곱한 값을 모두 더한 것이다.
c) 기초 포트폴리오 가치와 외부현금흐름을 함께 사용해 복합계정 수익률을 계산하려면, 먼저 복합계정 내 각 포트폴리오의 가중치를 구한다. 포트폴리오별 수정 디에츠 공식의 분모에는 기초 가치와 가중 현금흐름이 반영되어 있으므로, 이 분모를 이용해 가중치를 구할 수 있다. 앞에서 구한 수치를 사용하면 복합계정 합계는 106.09달러 + 161.35달러 + 364.07달러 = 631.51달러다. 따라서 가중치는 다음과 같다.
복합계정 수익률은 가중치에 수익률을 곱한 값을 모두 더한 것이다.
이 방법에서는 복합계정 수익률이 소폭 음(-)인 반면, 앞의 방법에서는 양(+)이었다는 점에 주목하자. 이 방법은 가중 현금흐름을 반영하므로, 월초에 현금흐름이 발생한 포트폴리오 C의 가중치가 더 커지기 때문이다. 그 결과 포트폴리오 C의 음(-)의 수익률이 앞의 방법보다 복합계정 수익률에 더 큰 영향을 미친다. d) 총계 수익률 방법에서는 복합계정을 구성 포트폴리오 전체로 이루어진 하나의 포트폴리오로 보고, 수정 디에츠 공식으로 수익률을 계산한다. 분자에는 표 하단에 있는 포트폴리오 가치와 현금흐름의 합계를 사용한다. 분모에는 앞의 방법에서 구한 포트폴리오별 수정 디에츠 값의 합계를 사용한다.
복합계정 수익률을 계산하는 두 번째 방법과 세 번째 방법은 많은 경우 같은 결과를 낸다. |
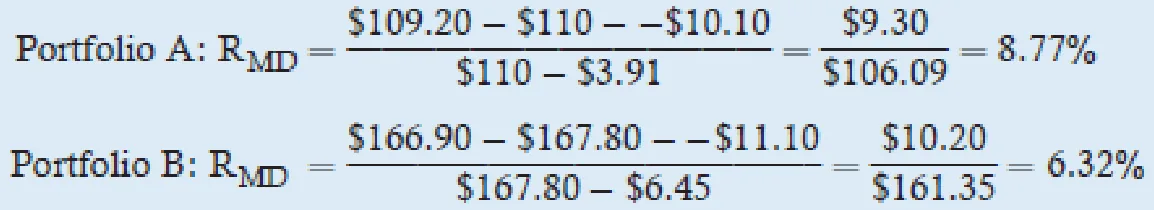
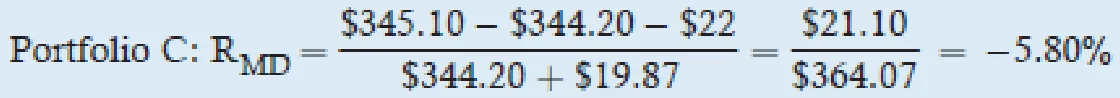
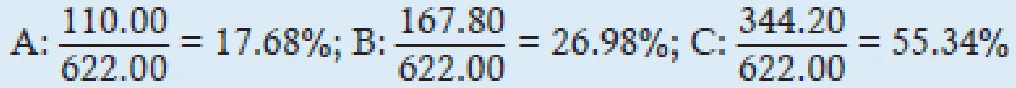
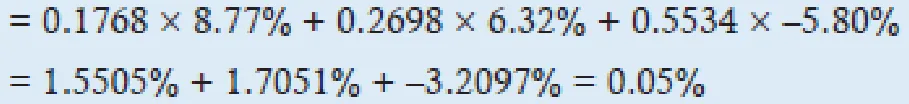
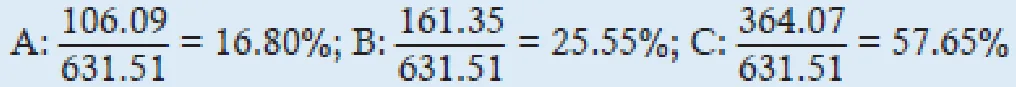
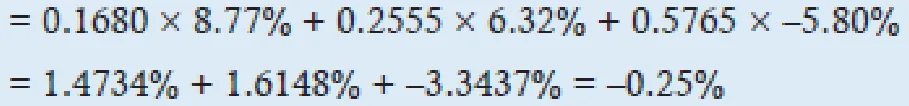
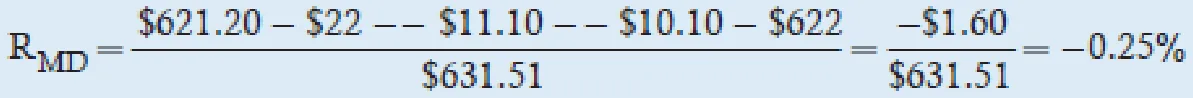
재량과 복합계정 구성(Discretion and Composite Construction)
LOS 15.f: 복합계정 구성에서 "재량"이 무엇을 뜻하는지 설명하고, 관련 사실이 주어졌을 때 해당 포트폴리오가 재량 포트폴리오로 간주될 가능성이 높은지 판단한다.
앞서 말했듯이 복합계정은 유사한 포트폴리오를 묶은 것이다. GIPS 기준은 투자자가 매니저의 성과를 공정하고 정확하게 볼 수 있도록 복합계정 구성 요건을 정해 두고 있다. 이 요건의 목적 중 하나는 매니저가 성과가 저조한 포트폴리오를 복합계정에서 빼지 못하게 하는 것이다.
포트폴리오를 복합계정에 포함할지를 가르는 핵심 요인은 매니저에게 재량이 있느냐다. 재량 포트폴리오인지는 매니저가 투자 전략을 실행할 수 있느냐에 달려 있다. 포트폴리오 성과가 매니저의 결정을 반영하지 않는다면(즉, 비재량 포트폴리오라면) 그 포트폴리오는 복합계정 수익률 계산에서 제외된다.
일반적으로 최소한 하나의 복합계정에 반드시 포함해야 하는 대상은 다음과 같다.
-
수수료를 지불하는 모든 실제 재량 분리계정.
-
분리계정 형태로도 제공되는 집합펀드.
-
여기에는 제한 배포 집합펀드뿐 아니라, 같은 전략이 개별 계좌를 통해 개인에게도 제공되는 광범위 배포 집합펀드도 포함된다.
반면 복합계정에 포함해서는 안 되는 대상은 일반적으로 다음과 같다.
-
비재량 계좌.
-
분리계정 형태로는 제공되지 않는 집합펀드(예: 일반적으로 정부 규제를 받는 광범위 배포 집합펀드).
-
시뮬레이션 포트폴리오.
수수료를 지불하지 않는 재량 분리계정은 추가 공시를 하면 포함할 수 있다.
이러한 일반 지침은 간결하게 정리되어 있지만 실제로 적용할 때는 판단이 필요하므로, 다음에서 좀 더 자세히 살펴본다.
교수 노트(PROFESSOR'S NOTE)
한 포트폴리오가 둘 이상의 복합계정에 속할 수 있다는 점이 이상하게 보일 수도 있다. 하지만 가치 포트폴리오를 예로 들어 보자. 이 포트폴리오는 (두 복합계정의 포함 기준을 모두 충족한다고 가정하면) 가치 복합계정과 소형 가치 복합계정 모두에 포함되어야 한다. 다만 회사 총가치를 산정할 때는 이 포트폴리오의 자산을 이중으로 계산하지 않도록 주의해야 한다.
재량(Discretion)
재량은 이처럼 중요하므로 회사는 재량에 대한 명확한 서면 정의를 마련해 두고 이를 적용해야 한다.
고객의 투자정책서(IPS)에는 위험 선호와 제약 조건이 명시된다.
-
여기에는 다음과 같은 내용이 포함된다.
-
매니저 평가의 기준이 되는 벤치마크.
-
주식 섹터 비중, 채권 신용 품질, 파생상품 사용 등에 대한 한도와 같은 위험 통제.
-
환경·사회·지배구조(ESG) 선호.
-
회사 주식 매도에 대한 제약.
-
높은 세금을 피하기 위한 저기준가 주식의 매도 한도.
-
법적 제약(예: 정부 펀드는 국내 증권만 보유할 수 있음).
-
그러나 이 중 어느 것도 그 자체만으로 포트폴리오를 비재량으로 만들지는 않는다(즉, 재량에는 정도의 차이가 있다).
-
관련 지침은 매니저가 전문적 판단을 발휘하는 데 중대한 제약을 받는지 여부를 기준으로 삼는다.
예를 들어 IPS의 제약 조건이 파생상품 사용을 제한하더라도 매니저가 어차피 평소에 파생상품을 사용하지 않는다면, 그 포트폴리오는 재량 포트폴리오로 간주될 가능성이 높다.
-
제약이 중대하지 않다고 판단되면 매니저는 다음과 같이 할 수 있다.
-
제약이 없는 유사 포트폴리오들과 함께 같은 복합계정에 포함한다.
-
제약이 중대하다고 판단되면 매니저는 다음과 같이 해야 한다.
-
제약이 있는 유사 포트폴리오들과 함께 묶는다.
-
모든 복합계정에서 그 포트폴리오를 제외한다.
-
(앞서 언급한 저기준가 주식 매도처럼) 특정 자산에만 제약이 걸려 있는 경우도 있다. 이때 매니저는 다음과 같이 할 수 있다.
-
포트폴리오 전체를 비재량으로 간주한다. 또는
-
해당 자산을 빼고 포트폴리오의 나머지 부분만 복합계정에 포함한다. 또는
-
제약이 걸린 자산의 가치가 회사 정책에 명시된 일정 비율 미만이면 포트폴리오 전체를 재량으로 간주한다.
경우에 따라서는 ECF를 보고 포트폴리오가 비재량임을 알 수 있다.
- 예를 들어 고객이 대규모 인출을 하는 바람에 현금 잔고를 많이 유지해야 한다면, 매니저는 복합계정 내 다른 포트폴리오만큼 주식 포지션에 투자할 수 없게 된다.
모델 포트폴리오(Model Portfolios)
시뮬레이션 포트폴리오는 복합계정에 포함할 수 없다.
이러한 포트폴리오를 가상 포트폴리오, 모델 포트폴리오, 이론적 포트폴리오라고 부른다.
이들은 대개 데이터를 백테스팅한 결과에 기반한다.
이들의 성과는 보완 정보로는 제공할 수 있지만, 복합계정 결과로 제시할 수는 없다.
- 회사가 GIPS 요건 외에 보완적으로 제공하는 정보는 보완 정보임을 표시해야 하며, 필수 GIPS 공시 내용과 모순되거나 상충해서는 안 된다는 점에 유의해야 한다.
한편 회사가 새로운 전략을 만들기 위해 자기 자금(시드머니)을 투입하는 경우도 있다.
-
이러한 실제 포트폴리오의 성과는 기존 복합계정이나 신규 복합계정에 포함할 수 있다.
-
이러한 포트폴리오에는 수수료 비지불 포트폴리오에 대한 공시 요건이 적용된다.
수수료 비지불 포트폴리오(Non-Fee-Paying Portfolios)
수수료 비지불 포트폴리오는 복합계정에 포함할 수 있지만, 반드시 포함해야 하는 것은 아니다.
포함하는 경우 회사는 복합계정 자산 가운데 수수료 비지불 포트폴리오가 차지하는 비율을 공시해야 한다.
복합계정 구성(Composite Construction)
LOS 15.g: 복합계정 구성에서 투자 위임, 목표, 전략이 하는 역할을 설명한다.
회사의 성과를 정확하고 비교 가능하게 제시하려면 복합계정을 정의하고 구성하는 단계가 매우 중요하다. GIPS 기준에 따르면 복합계정은 다음 요건을 갖춰야 한다.
-
투자 위임, 목표, 전략에 따라 정한다.
-
복합계정 정의에 부합하는 포트폴리오를 모두 포함한다.
-
회사의 정책 및 절차에 문서로 정해 둔 기준에 따른다.
-
고객이 한 회사의 성과를 다른 회사와 비교할 수 있도록 정의한다.
-
회사의 상품을 대표하며 회사의 마케팅 전략과 일치한다.
위 목록 자체는 명료하지만 실무에서 각 항목을 적용하기는 더 어렵다. 복합계정을 구성할 때는 경쟁사의 복합계정 분류나 잠재 투자자가 요청하는 스타일(또는 둘 다)을 출발점으로 삼을 수 있다. 복합계정 구성은 이후 성과 제시에 오랫동안 영향을 미치므로 신중하게 해야 한다. 복합계정 정의가 너무 좁으면(예: 소형 가치 프런티어 시장 주식) 복합계정마다 포함되는 포트폴리오가 너무 적어지고, 불필요한 비용이 생기며, 고객 기밀이 노출될 위험도 있다. 반대로 정의가 너무 넓으면 복합계정에 속한 포트폴리오 간 성과가 제각각이 된다.
복합계정 구성의 기준으로 삼을 수 있는 예는 다음과 같다.
-
주식 스타일.
-
벤치마크.
-
주식 또는 채권 섹터.
-
추적오차 같은 지표로 측정한 위험/수익 프로파일.
-
능동 운용, 수동 운용, 코어플러스 운용 중 어느 방식을 쓰는지 여부.
-
섹터 로테이션, 펀더멘털 분석 등의 투자 전략.
복합계정 포트폴리오의 포함과 제외(The Inclusion and Exclusion of Composite Portfolios)
LOS 15.h: 복합계정 간 포트폴리오 전환, 신규 포트폴리오를 복합계정에 포함하는 시점, 종료된 포트폴리오를 복합계정에서 제외하는 시점 등 복합계정 구성에 관한 GIPS 기준의 요건을 설명한다.
시간이 지나면 포트폴리오 매니저는 새 고객을 얻기도 하고 기존 고객을 잃기도 하며, 목표를 바꾸는 고객도 생긴다. 이러한 포트폴리오를 어떻게 처리하느냐에 따라 복합계정 수익률이 달라진다. 비윤리적인 매니저는 성과가 가장 좋은 포트폴리오를 특정 복합계정으로 옮기고 싶은 유혹을 느낄 수 있으므로, GIPS 기준은 포트폴리오를 복합계정에 넣고 빼는 것에 관한 요건을 정해 두고 있다. 이에 따라 GIPS 기준은 회사가 다음 사항에 대한 정책을 갖추도록 요구한다.
-
포트폴리오를 복합계정에 포함하는 시점.
-
포트폴리오를 복합계정에서 제외하는 시점.
-
포트폴리오를 한 복합계정에서 다른 복합계정으로 전환하는 것.
-
신규 투자나 청산에 따른 현금흐름.
-
복합계정의 최소 자산 수준.
회사의 정책은 복합계정별로 수립하고, 적시에 일관되게 적용해야 한다. 이제 각 항목을 차례로 살펴보자.
포트폴리오 포함(Portfolio Inclusion)
신규 포트폴리오는 그다음 전체 측정 기간이 시작될 때 복합계정에 포함해야 한다.
- 예를 들어 포트폴리오에 7월 6일 현금이 납입되었고 회사가 복합계정 수익률을 월별로 계산한다면, 이 신규 포트폴리오는 8월 1일에 복합계정에 포함해야 한다.
다만 신규 자금을 투자하는 데는 시간이 걸릴 수 있으므로, 포트폴리오를 언제 포함할지는 회사가 재량으로 정할 수 있다. 다음과 같은 경우가 대표적이다.
-
신흥시장처럼 유동성이 낮은 증권에 투자하는 경우. 또는
-
투자 자금이 다른 증권으로 납입되어, 새 증권을 매수하기 전에 그 증권을 먼저 매도해야 하는 경우.
따라서 회사가 문서화한 정책은 복합계정마다 다를 수 있으며, 일부 복합계정은 포트폴리오를 포함하기까지 더 긴 기간을 허용한다.
포트폴리오 제외(Portfolio Exclusion)
종료된 포트폴리오는 회사가 재량을 보유했던 마지막 전체 측정 기간까지 복합계정에 포함해야 한다.
고객이 포트폴리오가 완전히 청산되기 전에 회사에 계좌 거래를 중단하거나 새 매니저에게 운용 권한을 넘기라고 지시하는 경우도 있다.
- 예를 들어 고객이 7월 9일에 회사를 떠날 예정이라며 6월 4일에 거래를 중단하라고 회사에 통보했다고 하자. 이 경우 포트폴리오는 5월 31일까지만 복합계정에 포함해야 한다.
포트폴리오 전환(Switching Portfolios)
포트폴리오는 고객의 조치나 회사의 조치 때문에 새 복합계정으로 전환될 수 있다.
-
고객이 포트폴리오의 투자 위임, 목표, 전략을 바꿀 수 있다.
-
예를 들어 고객이 파생상품 사용을 새로 허용하면, 포트폴리오는 파생상품 사용을 허용하는 복합계정으로 전환된다.
-
회사가 복합계정을 재정의하는 바람에 그 포트폴리오가 더 이상 해당 복합계정에 맞지 않게 될 수도 있다.
-
회사가 복합계정을 재정의하는 일은 극히 드물어야 한다.
-
대부분의 경우 회사는 재정의하는 대신 새 복합계정을 만들어야 한다.
포트폴리오가 새 복합계정으로 전환되더라도 그 포트폴리오의 성과는 기존 복합계정의 과거 성과에 그대로 남겨 두어야 한다.
중대한 현금흐름(Significant Cash Flows)
중대한 현금흐름이란 회사가 전략을 적시에 실행하지 못할 만큼 큰 현금흐름을 말한다.
-
예를 들어 유동성이 낮은 시장에서는 고객의 출자/인출 규모가 너무 커서 신속하게 투자/매각하지 못할 수 있다.
-
회사는 어느 정도를 "중대한" 현금흐름으로 볼지 정책에 문서화해야 한다.
중대한 현금흐름이 발생했을 때 복합계정 성과가 현금유입/유출의 영향을 받지 않도록 회사는 다음과 같은 조치를 취할 수 있다.
-
포트폴리오를 복합계정에서 일시적으로 제외한다. 또는
-
(복합계정 밖에) 임시 신규 계좌를 만들어 따로 보고한다. 이 계좌에는 다음을 담는다.
-
투자할 수 있을 때까지 출자된 현금. 또는
-
매각할 수 있을 때까지 보유하는 증권.
최소 자산 수준(Minimum Asset Levels)
포트폴리오 규모가 너무 작아 회사가 제대로 투자할 수 없다면 그 포트폴리오는 복합계정에서 제외할 수 있다.
포트폴리오 규모가 변하면 포트폴리오 추가·제거 기준 규모에 관한 회사 정책에 따라 복합계정에 추가하거나 복합계정에서 제거해야 한다.
- 예를 들어 포트폴리오 규모가 500만 유로를 넘어서면 복합계정에 추가해야 하지만, 450만 유로 밑으로 떨어지면 제거해야 한다.
최소 자산 수준은 사전에 정해 두어야 하며, 포트폴리오를 제거하더라도 그 이전 성과를 복합계정의 과거 기록에서 지워서는 안 된다.
| 예제: 계좌 #207은 유동성이 낮은 채권에 투자한다. 이 계좌에 4월 12일 대규모 현금이 들어왔는데, 이 현금은 합리적인 가격으로 신속하게 투자하기 어렵다. 자금을 무리 없이 투자하기까지 60일이 걸릴 것으로 예상된다. |
|---|
| 최선의 해법: |
| 자금이 투자될 때까지 새로운 임시 하위 계좌(207T라고 하자)에 넣어 둔다. 계좌 207의 결과는 계속해서 해당 복합계정에 보고한다. 207T의 결과는 어느 복합계정에도 보고하지 않는다. 207T의 자금이 계좌 목표에 맞게 투자되고 나면 207T를 207에 합치며, 이후 207의 결과에 반영된다. (전문직업행위기준의 일반 보고 요건을 준수하려면 고객에게 207T와 207의 결과를 보여 주는 보고서를 제공해야 한다. 하위 계좌 207T는 GIPS 보고에서만 제외된다.) |
| 대안적 해법: |
| 자금을 207에 바로 넣고, 자금이 고객 목표에 맞게 투자될 때까지 207의 결과를 복합계정 결과에서 제외할 수도 있다. GIPS 복합계정 결과는 월간 결과를 기준으로 하므로, 투자가 6월 15일까지 끝난다면 계좌 207은 4월, 5월, 6월 동안 복합계정에서 제외된다. (전문직업행위기준의 일반 보고 요건을 준수하려면 고객에게 207의 결과를 보여 주는 보고서를 제공해야 한다. 계좌 207은 GIPS 보고에서 일시적으로만 제외된다.) |
MODULE QUIZ 15.4
1. The investment management firm of Rangan, Rollins, and Cramer (RRC) manages portfolios using a long-short strategy. However, RRC does not ever intend to market this strategy and, thus, does not include the performance of these portfolios in any of the firm’s composites. Discuss whether this practice is acceptable if RRC claims that its performance presentation results are compliant with the GIPS.
2. The Teletron Investment Management firm (TIM) plans to market an aggressive growth investment strategy using a newly developed proprietary prediction model. To test the model, TIM created an aggressive growth composite and produced a years of returns history using hypothetical assets and a back-tested asset allocation strategy. TIM intends to show the model composite results in its performance
presentation. Discuss whether this practice is acceptable under the GIPS.
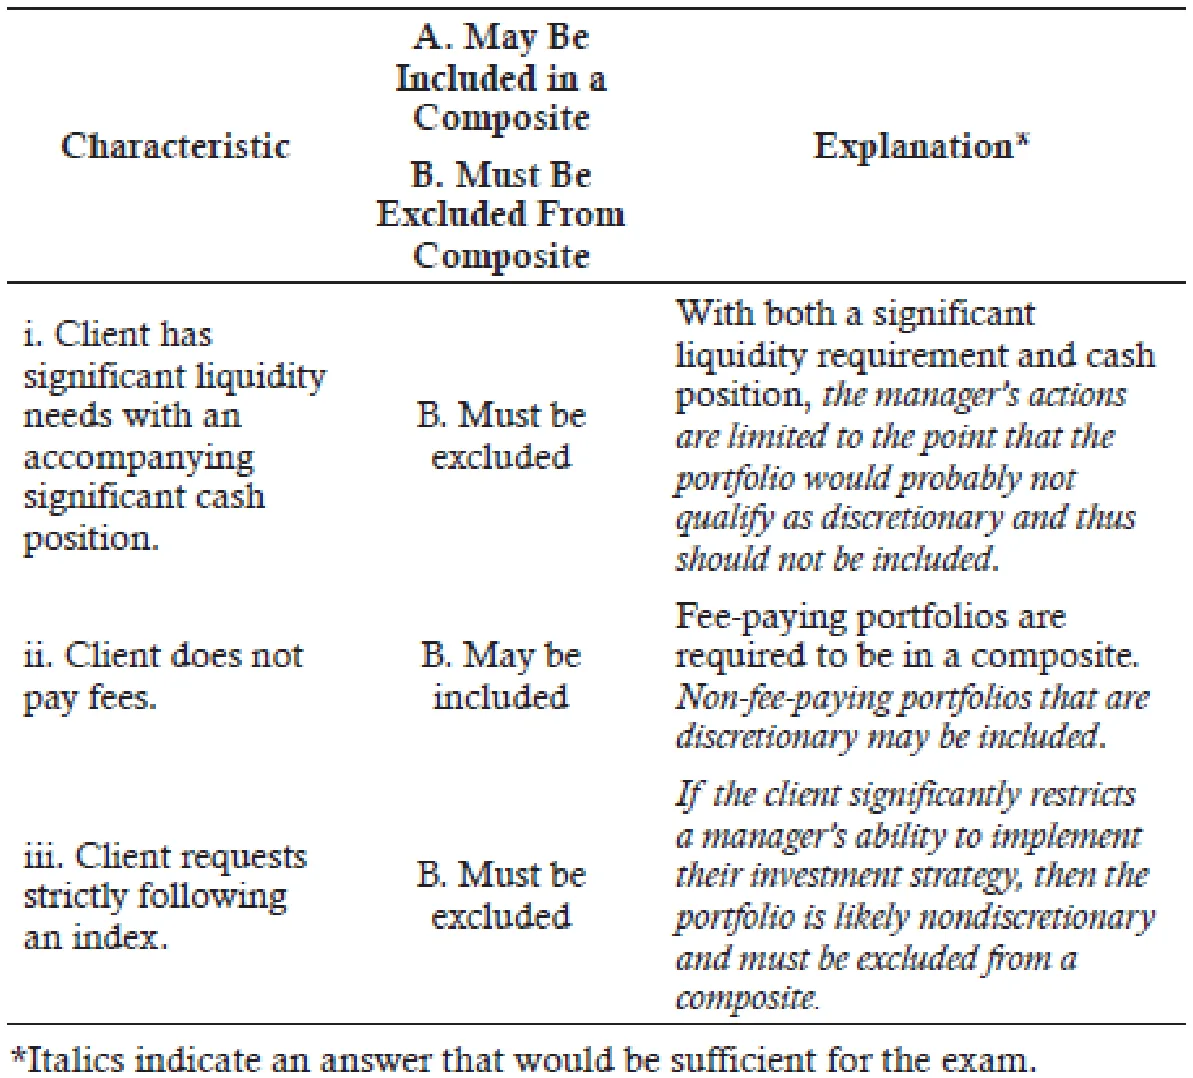
3. For each of the following client portfolio characteristics choose, according to the GIPS requirements, whether the characteristic may be included or must be excluded from a composite and explain your decision.
i. Client has significant liquidity needs with an accompanying significant cash
position.
A. May be included.
B. Must be excluded.
Explain your decision.
ii. Client does not pay fees.
A. May be included.
B. Must be excluded
Explain your decision.
iii. Client requests strictly following an index.
A. May be included.
B. Must be excluded
Explain your decision.
4. Johnson Investment Management (JIM) uses monthly valuation. Assuming the general provisions of GIPS apply, discuss when it would be appropriate to remove a portfolio from JIM’s composite if the portfolio is terminated on July 15, 2015.
5. A U.K. manager’s composite contains two portfolios. The following values for April show the external cash flows and the beginning and ending portfolio values. The values are in £ millions.
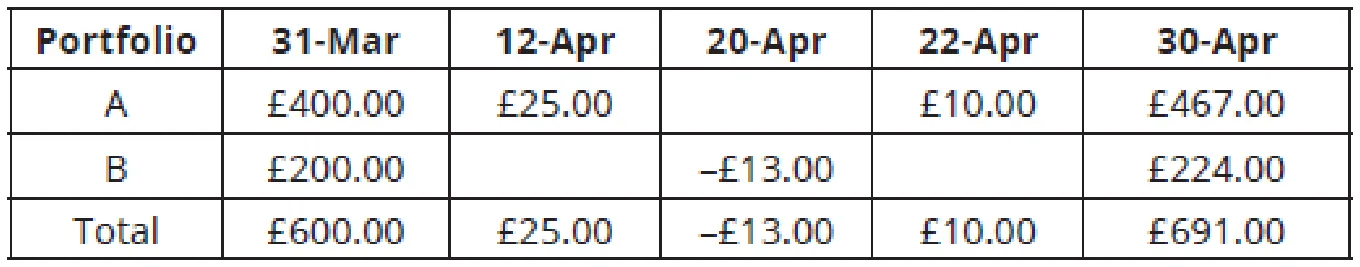
(a) Calculate the Modified Dietz return for each portfolio. (b) Calculate the composite return using beginning of period portfolio
values. (c) Calculate the composite return using beginning of period portfolio values
with external cash flows. (d) Calculate the composite return using the aggregate return method.
정답 (Module Quiz 15.4 Answer)
*영문 원문 (English Original)*
1. All actual fee-paying discretionary portfolios must be included in at least one composite. This requirement prevents firms from cherry-picking their best performing portfolios for presentation purposes. It does not matter if the firm ever plans to market the particular strategy to which a portfolio is being managed; if the portfolio is fee-paying and discretionary, it must be included in a composite. (LOS 15.e)
2. TIM cannot include model performance results in its presentation and claim compliance with the GIPS. Composites must include only assets under management and may not link simulated or model portfolios with actual performance. Simulated, back-tested, or model portfolio results do not represent the returns of actual assets under management and, thus, may not be included in the composites’ GIPS-compliant performance results. The model results must be presented as simulated rather than real assets. (LOS 15.e)
3.
(LOS 15.f)
4. The GIPS require terminated portfolios to be included in the historical record of the appropriate composite(s) through the last full reporting period that the portfolio was under management. This prevents the inclusion of the returns from a terminated portfolio for partial periods in a composite’s return. Also, retaining the performance of a terminated portfolio in a composite’s historical performance avoids survivorship bias. In the case of JIM, the terminated portfolio should be included in the composite until June 30 (i.e., the end of the month preceding July 15). (LOS 15.g)
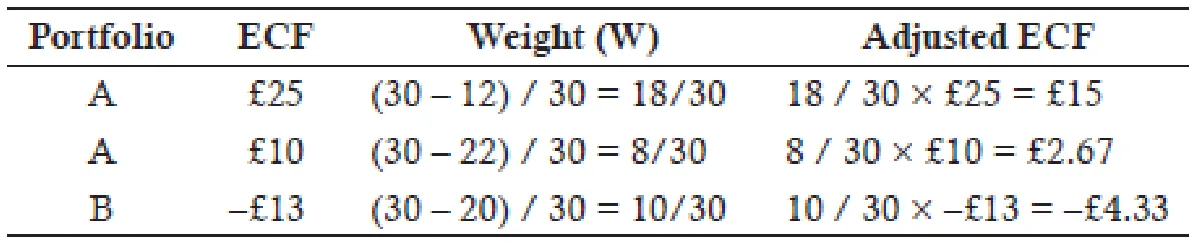
5. (a) The adjustments to the ECFs result in partial month weightings (W) of each cash flow as follows:
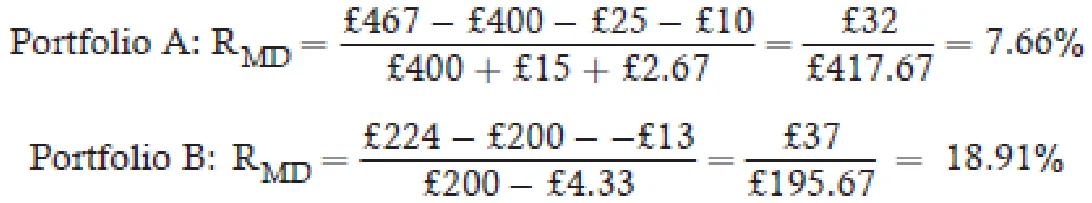
Using these in the formula for the Modified Dietz return (RMD):
(b) To calculate the composite return using beginning of period values, first find
the weights of each portfolio in the composite:
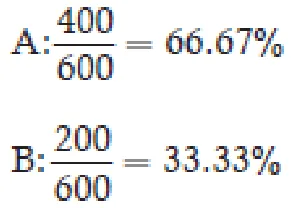
The composite return is the sum of the weights times the returns:
= 0.6667 × 7.66% + 0.3333 × 18.91%
= 5.1069% + 6.3027% = 11.41%.
(c) To factor in the beginning values and weighted cash flows, the total for the
denominators of the Modified Dietz formula is:
£417.67 + £195.67 = £613.34
Using these figures, the weights are:
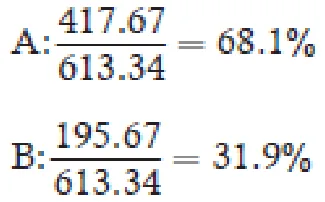
The composite return is the sum of the weights times the returns:
= 0.681 × 7.66% + 0.319 × 18.91%
= 5.2165% + 6.0323% = 11.25%
Notice that under this method, the composite return is slightly lower than in the previous method. This is because Portfolio A had a lower return (7.66%) than Portfolio B (18.91%). The larger ECFs for Portfolio A gave it a larger weight in this method and hence this reduced the overall composite return to 11.25%.
(d) In the aggregate return method, the numerator uses the total of the portfolio
values and cash flows from the bottom of the table. In the denominator, the total of the portfolios’ Modified Dietz values from the previous method are used.
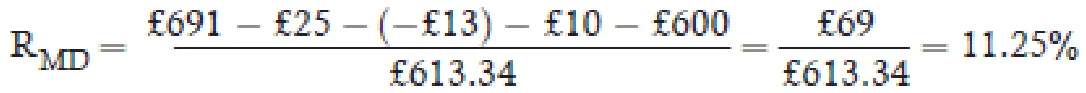
(Module 15.3, LOS 15.c; Module 15.4, LOS 15.e)
*한글 번역 (Korean Translation)*
1. 수수료를 지불하는 실제 재량 포트폴리오는 모두 최소한 하나의 복합계정에 포함해야 한다. 이 요건은 회사가 성과 제시용으로 성과가 가장 좋은 포트폴리오만 골라내는 것을 막아 준다. 회사가 해당 포트폴리오의 운용 전략을 마케팅할 계획이 있는지는 상관없다. 수수료를 지불하는 재량 포트폴리오라면 반드시 복합계정에 포함해야 한다. (LOS 15.e)
2. TIM은 모델 성과 결과를 성과 제시 자료에 넣으면서 GIPS 준수를 주장할 수는 없다. 복합계정에는 실제로 운용 중인 자산만 포함해야 하며, 시뮬레이션 포트폴리오나 모델 포트폴리오를 실제 성과와 연결해서는 안 된다. 시뮬레이션, 백테스트, 모델 포트폴리오의 결과는 실제 운용 자산의 수익률이 아니므로 복합계정의 GIPS 준수 성과 결과에 포함할 수 없다. 모델 결과는 실제 자산이 아닌 시뮬레이션 결과임을 밝혀서 제시해야 한다. (LOS 15.e)
3.
(LOS 15.f)
4. GIPS는 종료된 포트폴리오를, 그 포트폴리오를 운용한 마지막 전체 보고 기간까지 해당 복합계정의 과거 기록에 포함하도록 요구한다. 이렇게 하면 종료된 포트폴리오의 부분 기간 수익률이 복합계정 수익률에 섞여 들어가는 것을 막을 수 있다. 또한 종료된 포트폴리오의 성과를 복합계정의 과거 성과에 남겨 두면 생존 편향도 피할 수 있다. JIM의 경우 종료된 포트폴리오는 6월 30일(즉, 7월 15일이 속한 달의 전월 말)까지 복합계정에 포함해야 한다. (LOS 15.g)
5. (a) ECF를 조정해 각 현금흐름의 부분월 가중치(W)를 구하면 다음과 같다.
이 가중치를 수정 디에츠 수익률(RMD) 공식에 대입하면 다음과 같다.
(b) 기초 가치를 사용해 복합계정 수익률을 계산하려면 먼저 복합계정 내 각 포트폴리오의 가중치를 구한다.
복합계정 수익률은 가중치에 수익률을 곱한 값을 모두 더한 것이다.
= 0.6667 × 7.66% + 0.3333 × 18.91%
= 5.1069% + 6.3027% = 11.41%
(c) 기초 가치와 가중 현금흐름을 반영하기 위해 수정 디에츠 공식의 분모를 합산하면 다음과 같다.
£417.67 + £195.67 = £613.34
이 수치를 사용하면 가중치는 다음과 같다.
복합계정 수익률은 가중치에 수익률을 곱한 값을 모두 더한 것이다.
= 0.681 × 7.66% + 0.319 × 18.91%
= 5.2165% + 6.0323% = 11.25%
이 방법에서는 복합계정 수익률이 앞의 방법보다 약간 낮다는 점에 주목하자. 포트폴리오 A의 수익률(7.66%)이 포트폴리오 B의 수익률(18.91%)보다 낮기 때문이다. 포트폴리오 A는 ECF가 더 커서 이 방법에서 가중치가 더 커졌고, 그 결과 전체 복합계정 수익률이 11.25%로 낮아졌다.
(d) 총계 수익률 방법에서는 분자에 표 하단에 있는 포트폴리오 가치와 현금흐름의 합계를 사용한다. 분모에는 앞의 방법에서 구한 포트폴리오별 수정 디에츠 값의 합계를 사용한다.
(Module 15.3, LOS 15.c; Module 15.4, LOS 15.e)
Module 15.5: GIPS 제시와 보고 (GIPS Presentation and Reporting)
LOS 15.i: 성과 제시와 보고에 관한 GIPS 기준의 요건을 설명한다.
LOS 15.j: 과거 회사나 제휴 조직의 성과를 신규 회사나 인수 회사의 과거 성과와 연결하거나, 그 과거 성과를 나타내는 데 사용할 수 있는 조건을 설명한다.
GIPS는 회사가 특정 투자 전략을 마케팅할 때 잠재 고객과 제한 배포 집합펀드 투자자에게 GIPS 보고서를 제공하도록 합리적인 노력을 다할 것을 요구한다. GIPS 보고서에는 GIPS 복합계정 보고서와 GIPS 집합펀드 보고서의 두 가지 유형이 있다. 커리큘럼은 그중에서도 복합계정 시간가중수익률 보고서의 요건에 초점을 맞추므로, 학습도 여기에 집중해야 한다. 복합계정 시간가중수익률 보고서의 요건은 다음과 같다.
성과 이력(Performance History)
GIPS를 채택할 때 회사는 다음 기간에 대해 GIPS를 준수한 연간 성과를 제시해야 한다.
-
최소 5년.
-
단, 복합계정의 존속 기간이 5년 미만이면 예외로 한다.
-
이후 GIPS 준수 이력이 10년에 이를 때까지 매년 기간을 늘려 간다.
수익률과 규모 지표(Returns and Size Measures)
보고서에는 다음 항목이 포함되어야 한다.
-
복합계정과 벤치마크의 시간가중수익률.
-
회사 자산 규모.
-
복합계정 자산 규모.
-
복합계정 내 포트폴리오가 6개 이상이면 포트폴리오 수.
-
단, 복합계정을 만드는 데 필요한 최소 포트폴리오 수는 따로 정해져 있지 않다.
위험(Risk)
보고서에는 복합계정 내부 분산, 벤치마크 분산, 복합계정 전체의 분산에 대한 연간 지표가 포함되어야 한다. 내부 분산은 복합계정 안에서 포트폴리오 수익률이 얼마나 흩어져 있는지를 측정하는 반면, 뒤의 두 지표는 고객이 복합계정의 과거 위험을 벤치마크와 비교할 수 있게 해 준다. 첫 번째는 미시적 지표, 뒤의 두 지표는 거시적 지표로 생각하면 이해하기 쉽다.
내부 분산(Internal dispersion)
내부 분산을 보면 고객은 복합계정 내 포트폴리오들의 성과가 얼마나 일관성 있는지 판단할 수 있다.
내부 분산이 매우 크다면 다음을 의미할 수 있다.
-
회사가 복합계정 전략을 일관되게 실행하지 못했다는 점, 및/또는
-
복합계정 정의가 너무 넓다는 점.
내부 분산 계산에는 연중 내내 존속한 포트폴리오만 포함할 수 있다.
내부 분산을 계산하는 방법으로 인정되는 것은 다음과 같다.
-
최고 수익률과 최저 수익률.
-
범위.
-
동일가중 표준편차.
-
자산가중 표준편차.
-
그 밖에 복합계정의 내부 분산을 공정하게 나타내는, 회사가 선택한 지표.
| 예제: 내부 분산 |
|---|
| 다음 그림은 2020년 중 어느 복합계정의 구성을 보여 준다. X는 해당 분기에 포트폴리오가 복합계정에 포함되어 있었음을 뜻한다. 셀이 비어 있으면 그 포트폴리오가 해당 분기 내내 복합계정에 포함되어 있지는 않았다는 뜻이다. 2020년 내부 분산 지표에 어떤 포트폴리오를 포함해야 하는지 판단하시오. |
| 그림 15.1: 복합계정 구조, 2020(Composite Structure, 2020) |
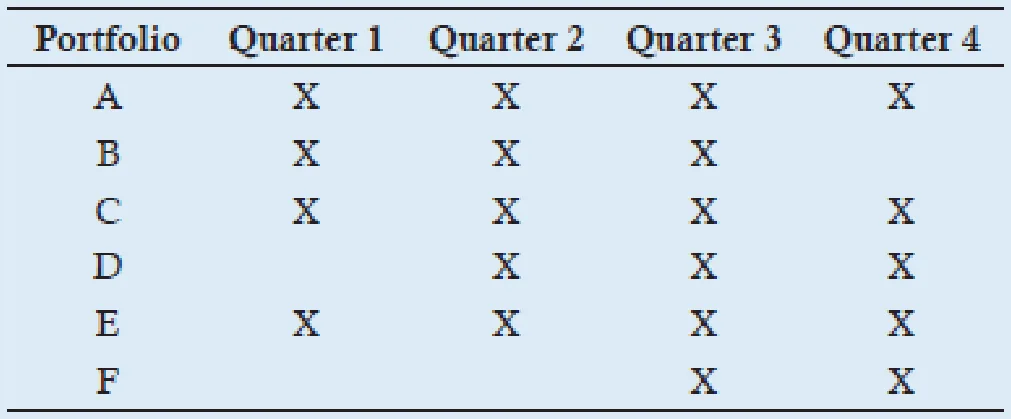 |
| 답: |
앞의 그림에 따르면 2020년 내부 분산 지표에는 포트폴리오 A, C, E가 포함된다. 포트폴리오 B, D, F는 한 해 전체의 성과 결과가 없으므로 복합계정의 2020년 내부 분산 계산에서 제외해야 한다. 그러면 분산 계산에 포함되는 포트폴리오가 세 개뿐이라는 점에 주의하자. 한 해 전체의 데이터가 있는 포트폴리오가 이 밖에 더 없다면 분산은 보고하지 않는다. 분산을 보고하려면 포트폴리오가 6개 이상 있어야 한다. 이 리딩에서 제시하는 분산 지표는 다음과 같다.
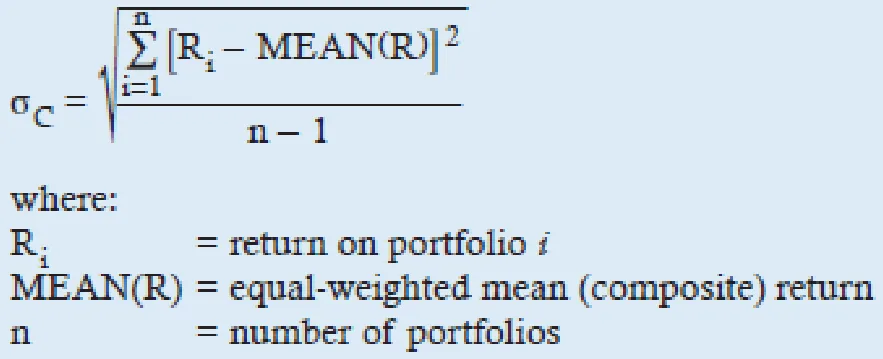
연간 수익률의 범위와 최고·최저 연간 수익률은 가장 단순하고 이해하기 쉬운 분산 지표다. 이 지표들은 단순하고 계산과 해석이 쉽다는 장점이 있다. 반면 극단값 하나가 데이터를 왜곡할 수 있고, 이 지표만으로는 충분한 위험 지표가 되지 못한다는 단점이 있다. 동일가중 포트폴리오들의 표준편차는 복합계정 내 분산을 나타내는 지표로 가장 널리 쓰인다. 계산식은 다음과 같다.
|
| 교수 노트(PROFESSOR'S NOTE) |
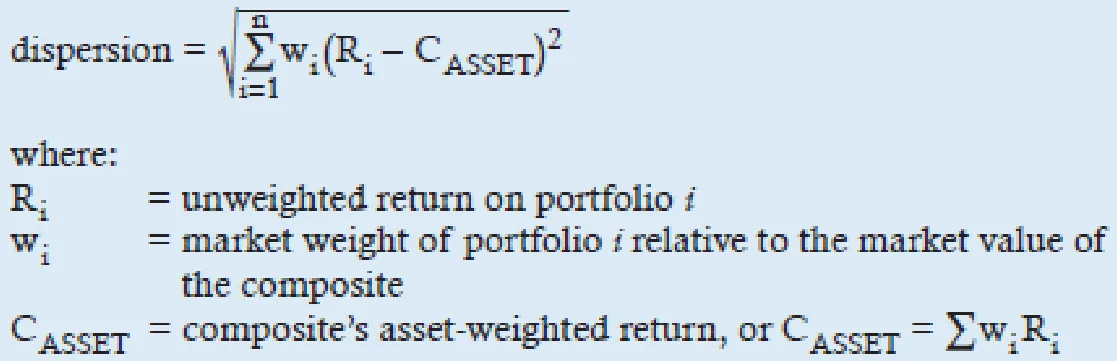
분모에는 n과 n – 1 중 어느 것을 써도 무방하며, 회사는 표준편차를 어떤 방식으로 계산했는지 공시하는 것이 권장된다. 자산가중 복합계정 수익률을 사용한 표준편차는 다음과 같이 계산한다.
|
복합계정과 벤치마크 분산(Composite and benchmark dispersion)
회사는 또한 사후 표준편차를 사용해 벤치마크와 복합계정 전체의 과거 분산을 제시해야 한다.
표준편차는 다음과 같이 제시해야 한다.
-
각 연도마다.
-
복합계정과 벤치마크 각각에 대해.
-
직전 3년 데이터를 사용해 연율화한 기준으로.
이동 가능성(Portability)
한 회사가 다른 회사나 매니저 그룹, 매니저를 인수하거나 이들과 합쳐질 때, 신규 회사는 다음 조건을 충족하면 자신의 성과를 이전 회사의 과거 성과와 연결할 수 있다.
1. 투자 의사결정자가 실질적으로 모두 신규 회사에 남아 있다.
2. 의사결정 프로세스가 신규 회사 안에서도 실질적으로 그대로, 독립적으로 유지된다.
3. 신규 회사가 이전 회사의 과거 성과를 입증하는 기록을 보유하고 있다.
4. 신규 회사와 이전 회사의 성과 기록 사이에 단절이 없다.
처음 세 조건만 충족한다면 이전 회사의 과거 성과를 신규 회사의 성과를 나타내는 데 사용할 수는 있지만, 두 기록을 연결할 수는 없다. 예를 들어 인수 시점에 이전 회사의 직원들이 가든 리브(일시 휴가)에 들어간다면 그 기간에는 복합계정 자산이 운용되지 않으므로, 해당 기간의 제시 성과에 단절이 생긴다.
마지막으로 신규 회사는 GIPS를 준수하지만 이전 회사는 준수하지 않았다면, 신규 회사에는 향후 보고를 위해 해당 자산을 GIPS 준수 상태로 만들 수 있는 1년의 기간이 주어진다.
자문 전용 자산과 미인출 약정자본(Advisory-Only Assets and Uncalled, but Committed Capital)
앞서 말했듯이 자문 전용 자산과 미인출 약정자본은 회사 총자산에 포함할 수 없다. 다만 회사는 이에 관한 정보를 별도로 보고하거나, 복합계정 자산 또는 회사 자산과 합산해 보고할 수 있다. 합산해서 보고하는 경우에는 자문 전용 자산과 미인출 약정자산에 대해서도 따로 보고해야 한다. 어느 경우든 회사는 어떤 자산이 자문 전용 자산이고 어떤 자산이 미인출 약정자산인지 명확하게 표시해야 한다.
Module 15.6: 평가 계층구조 (The Valuation Hierarchy)
LOS 15.d: GIPS 기준이 권고하는 평가 계층구조를 설명한다.
공정가치는 거래 의사가 있고 충분한 지식을 갖춘 당사자들 사이의 독립당사자 간 거래에서 자산이 매각될 금액이다. GIPS 기준은 공정가치를 결정하는 데 쓸 평가 계층구조를 권고한다. 채권을 비롯한 소득 창출 자산의 공정가치에는 발생 소득을 포함해야 한다. 현금의 경우 소득을 현금주의나 발생주의 중 어느 기준으로 회계 처리해도 된다. 회사는 평가 프로세스와 방법론을 문서화해야 하며, 이는 복합계정별 또는 집합펀드별로 정해야 한다.
GIPS가 권고하는 평가 계층구조는 우선 사용 순서대로 나열되어 있다. 계층구조에서 아래에 있는 방법은 그보다 위에 있는 방법을 하나도 쓸 수 없을 때만 사용한다. 공정가치 계층구조는 다음과 같다.
1. 같은 날 유동성 있는 시장에서 형성된 동일 자산의 호가.
2. 같은 날 유동성 있는 시장에서 형성된 유사 자산의 호가.
3. 활발하지 않은 시장에서 형성된 동일 자산 또는 유사 자산의 호가.
a. 예: 주식 거래가 드물어 확인할 수 있는 마지막 가격이 며칠 전 가격인 경우.
4. 시장 투입변수에 기반한 가치.
a. 예: 비교 가능한 증권의 P/E 비율을 해당 기업의 이익에 적용하는 경우.
5. 관찰할 수 없는 주관적 가치.
a. 이는 최후의 수단으로, 관찰 가능한 투입변수와 가격을 구할 수 없거나 적절하지 않을 때만 공정가치 측정에 사용해야 한다.
b. 이 방법을 사용했다면 회사는 이런 방식으로 평가한 자산이 복합계정 자산에서 차지하는 비율을 공시해야 한다.
MODULE QUIZ 15.5, 15.6
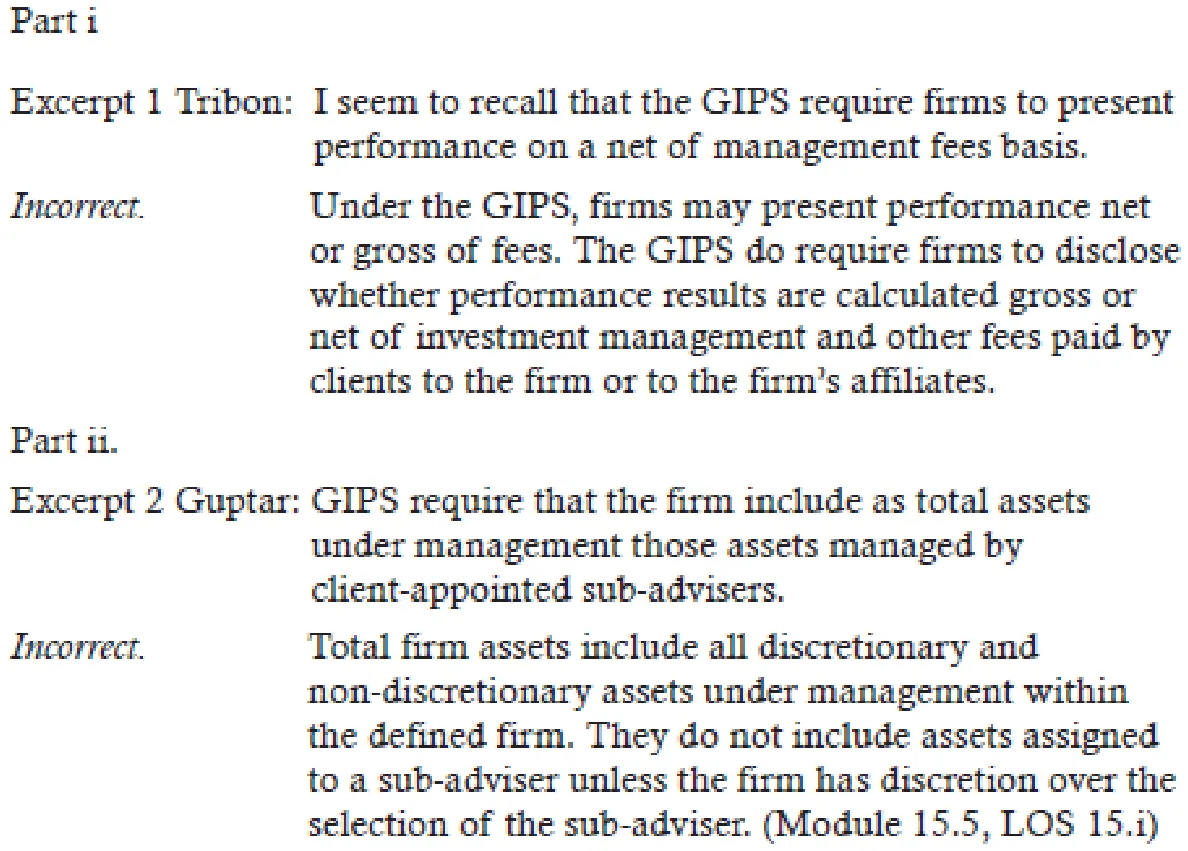
1. Alan Tribon, compliance officer at Frankfurt Investment Management, has scheduled a meeting with one of Frankfurt’s portfolio managers, Ashon Guptar, to discuss an investment performance presentation that he recently prepared.
The following are excerpts from the conversation between Tribon and Guptar:
Excerpt 1
Tribon: “I see that the returns in the presentation are reported gross of return of
investment management fees. I seem to recall that the GIPS require firms to present performance on a net of management fees basis.”
Guptar: “You are correct, and I will promptly see that the performance results are
recalculated and the presentation is changed to reflect net-of-fees performance.”
Excerpt 2
Tribon: “I notice that there is disclosure of total firm assets for each period. I know
this has always been a GIPS requirement, but must we disclose the assets that we direct to sub-advisers under client mandate?”
Guptar: “Yes, unfortunately, the GIPS require that the firm include as total assets
under management those assets managed by client-appointed sub-advisers.”
i. Regarding Excerpt 1 is Tribon correct or incorrect? If incorrect, explain why.
ii. Regarding Excerpt 2 is Guptar correct or incorrect? If incorrect, explain why.
2. In July 20X7, Edith Poloski, Jason Masserelli, and Rajesh Granta formed PMG Investment Management (PMG). Poloski has considerable experience in the area of security analysis, and Masserelli and Granta have expertise in fixed income and equity portfolio management, respectively.
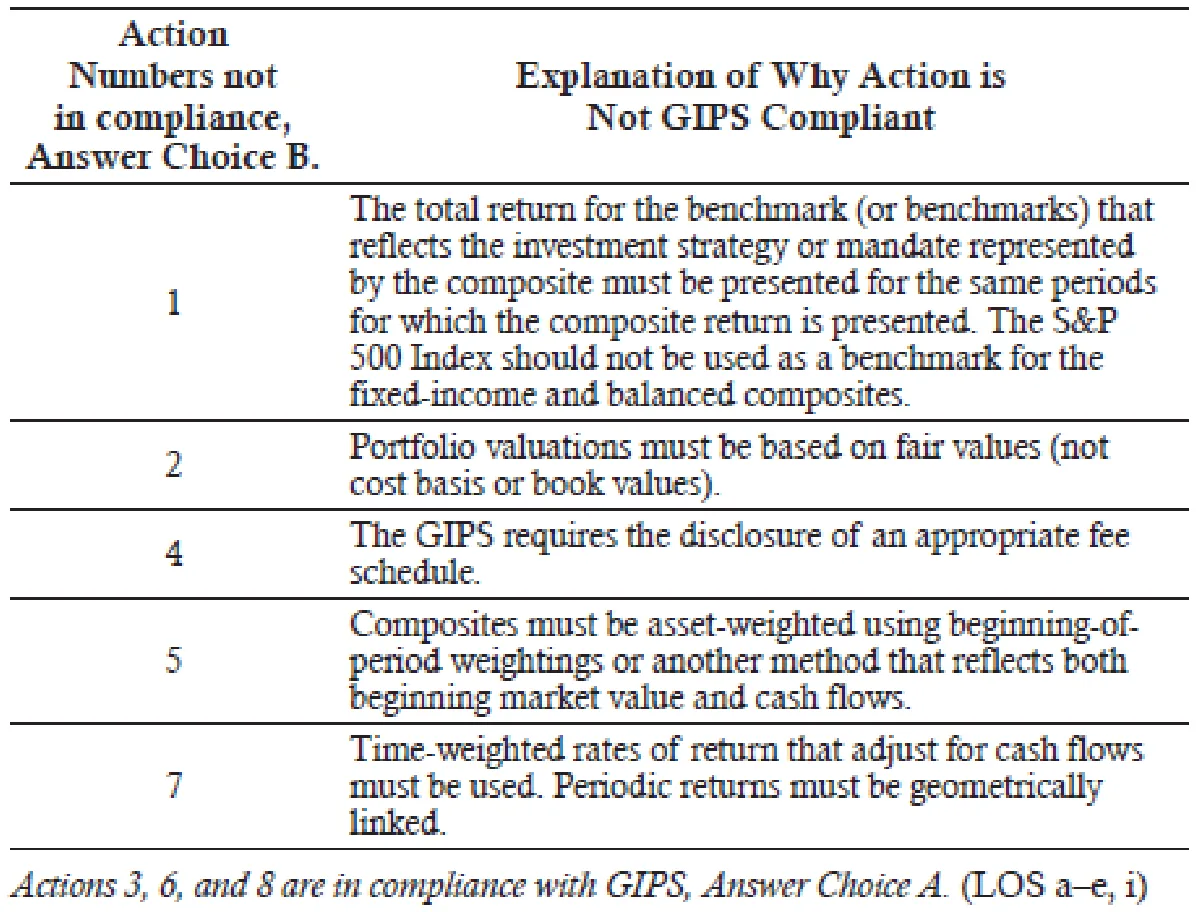
Initially, PMG exclusively managed the portfolios of high-net-worth individuals with a minimum investment requirement of \$3 million. However, recently, PMG has decided to broaden its client base by lowering its minimum investment requirement. To attract new clients and improve the information that its current clients receive, PMG has prepared a performance presentation that reflects the results of its major investment styles. Performance results are presented for a fixed income, an equity, and a balanced composite. The following list contains the actions that PMG took when preparing its current performance presentation. For each of the actions, choose whether the action is in compliance (Choice A) or not in compliance (Choice B) with
the GIPS standards. If not in compliance with the GIPS standards, explain why.
Action 1: The S&P 500 index was used as the benchmark for comparison with all
three composite styles.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
Action 2: PMG used accrual accounting, and book values are used for computations of
fixed-income returns.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
Action 3: For fixed-income return calculations, accrued income is included.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
Action 4: Due to the change in the firm’s client base, PMG did not include its fee
schedule.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
Action 5: Asset-weighted composite returns were calculated using end-of-period
weightings.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
Action 6: All composites included only assets under management and were not linked
with simulated or model portfolio performance.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
Action 7: Equal-weighted rates of return that adjust for cash flows are used for
portfolio returns.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
Action 8: Performance calculations were made after the deduction of actual trading
expenses.
A. In compliance with the GIPS standards.
B. Not in compliance with the GIPS standards.
If not in compliance with the GIPS standards, explain why.
3. If a security does not have an observable, quoted market price available from an active market, the next best valuation basis, according to the GIPS valuation hierarchy, is:
A. subjective, unobservable inputs.
B. observable market-based inputs other than quoted prices.
C. quoted prices from an inactive market for the same or a similar security.
정답 (Module Quiz 15.5, 15.6 Answer)
*영문 원문 (English Original)*
1.
2.
3. C The GIPS valuation hierarchy is as follows:
1. Quoted prices from an active market for the same or a similar security.
2. Quoted prices from an inactive market for the same or a similar security. 3. Observable market-based inputs other than quoted prices.
4. Subjective, unobservable inputs. Based on this hierarchy, if observed market prices from an active market are not available, the next best valuation basis is to use quoted prices from an inactive market. (Module 15.6, LOS 15.d)
*한글 번역 (Korean Translation)*
1.
2.
3. C. GIPS 평가 계층구조는 다음과 같다.
1. 동일하거나 유사한 증권의 활성시장 호가.
2. 동일하거나 유사한 증권의 비활성시장 호가.
3. 호가 이외의 관찰 가능한 시장 기반 투입변수.
4. 관찰할 수 없는 주관적 투입변수.
이 계층구조에 따르면 활성시장에서 관찰된 시장가격을 구할 수 없을 때 차선의 평가 기준은 비활성시장의 호가를 사용하는 것이다. (Module 15.6, LOS 15.d)
Module 15.7: GIPS 검증 (GIPS Verification)
LOS 15.k: 검증의 목적, 범위, 프로세스를 논의한다.
검증(verification)이란 독립적인 외부 당사자가 회사의 다음 사항을 평가하는 과정이라고 할 수 있다.
-
복합계정이나 집합펀드의 구성 및 유지·관리에 관한 정책과 절차.
-
성과 계산.
-
성과 제시.
-
성과 배포.
검증의 목적은 회사의 GIPS 준수 주장에 대해 투자자와 회사 모두에게 더 큰 신뢰를 주는 것이다. 검증은 공정한 제시와 완전 공시라는 GIPS 원칙에 기반한다. 그러나 검증을 받았다고 해서 특정 포트폴리오나 복합계정의 구성, 계산, 제시가 정확하다고 보장되는 것은 아니다. 검증은 의무 사항은 아니지만 권장되며, 모범 관행에도 부합한다.
검증이 회사에 주는 이점(The Benefits of Verification to the Firm)
GIPS 검증은 GIPS 준수 주장에 대한 신뢰를 높여 주는 것 외에도 회사에 다음과 같은 이점을 준다.
-
성과 제시 담당 인력의 지식 향상.
-
성과 제시 자료의 품질 향상.
-
내부 프로세스와 절차 개선.
-
마케팅상의 잠재적 이점.
GIPS 검증인 선정(Selecting a GIPS Verifier)
회사는 검증인을 선택할 때 자사의 운영, 상품, 필요를 고려해야 한다.
예를 들어 다음과 같이 짝지은 두 회사는 필요가 서로 다르므로, 각자에게 가장 적합한 검증인도 다를 수 있다.
-
대형 글로벌 회사 대 소형 현지 회사.
-
비과세 투자자(예: 연금펀드) 대 포트폴리오 세금 관리에 중점을 두는 회사.
-
파생상품을 활용하는 퀀트 매니저 대 부동산 직접 투자자.
회사는 검증인 후보에게 다음 정보를 요청해야 한다.
-
인력과 조직 구조를 포함한 검증인 소개.
-
제공 서비스와 과거 수행 프로젝트.
-
검증인의 프로젝트 관리, 표본 추출, 테스트 절차.
-
이전 고객의 추천서.
-
수수료, 제안서, 일정.
GIPS 검증의 범위(The Scope of GIPS Verification)
검증은 검증인을 위한 GIPS 기준(GIPS Standards for Verifiers)에 따라 수행해야 하며, 회사 전체를 대상으로 발행해야 한다. 검증은 단일 포트폴리오나 복합계정, 집합펀드만을 대상으로 제공할 수 없다. 회사는 특정 포트폴리오, 펀드, 전략이 "준수하고 있다"고 말할 수 없다. 검증은 회사 전체에 대해서만 주장할 수 있다. 회사는 GIPS의 모든 요건을 충족해야 하며, "~을 제외하고는" 준수한다는 식으로 주장할 수 없다.
교수 노트(PROFESSOR'S NOTE)
이 리딩의 앞부분에서 본 것처럼, 여기서도 GIPS는 절반만 또는 부분적으로만 적용할 수 없다는 것을 알 수 있다. 검증은 회사의 일부가 아니라 회사 전체에 대해서만 주장할 수 있다.
다만 회사는 검증인에게 하나 이상의 복합계정이나 집합펀드에 대해 상세한 성과 검토를 맡긴 다음, 해당 복합계정이나 펀드에 대해 성과 검토 보고서가 발행되었다고 밝힐 수 있다.
GIPS 검증 프로세스(The GIPS Verification Process)
검증인을 위한 GIPS 기준은 검증인이 따라야 할 여러 절차를 제시한다. 이 리딩에서는 검증 과정 중 계획, 표본 선정, 테스트 단계에 초점을 맞춘다. 검증 프로세스를 계획할 때 검증인은 회사의 모든 상품, 계산 방법론, GIPS 정책과 절차 등 회사에 관한 정보를 수집해야 한다.
검증은 회사 전체를 기준으로 해야 하지만, 실제로 검증인은 회사 상품 중 일부를 표본으로 뽑아 검증하는 경우가 많다. 표본을 고를 때 검증인은 회사와 복합계정의 규모, 회사의 내부 통제와 방법, 검증 대상 연수 등의 요인을 고려해야 한다. 검증인이 결함을 발견하면 표본을 늘리거나 검증 절차를 추가해야 할 수도 있다.
검증인은 또한 회사가 다음과 같은 영역에서 요건을 충족하는지 판단하기 위해 테스트를 수행해야 한다.
-
기록 보관.
-
정책과 절차.
-
회사의 정의.
-
회사의 복합계정 및 제한 배포 집합펀드 목록의 완전성.
-
회사 총자산의 계산.
-
포트폴리오 유입액과 유출액 같은 입력 데이터.
-
이는 흔히 수탁기관 명세서 등 제3자 문서로 검증할 수 있다.
-
다음을 비롯한 복합계정의 구성 및 유지·관리.
-
포트폴리오를 재량 또는 비재량으로 분류하는 것.
-
포트폴리오를 적절한 복합계정에 배정하는 것.
-
수익률이 이상치인 포트폴리오가 있다면 계산 오류가 있거나 복합계정에 잘못 배정되었을 수 있다.
-
회사의 GIPS 보고서와 모든 마케팅 자료의 내용.
MODULE QUIZ 15.7
1. Which of the following statements regarding verification is least accurate? Verification is:
A. voluntary.
B. recommended as part of best practices.
C. a requirement and noted as part of a GIPS compliant presentation.
2. Which of the following statements regarding verification is most accurate?
A. The verification process includes a detailed analysis of all the firm’s products.
B. Verification can be provided for a single portfolio, composite, or pooled fund.
C. Verification does not assure that the construction, calculation, and presentation
for any particular portfolio or composite is accurate.
정답 (Module Quiz 15.7 Answer)
*영문 원문 (English Original)*
1. C Verification is voluntary and recommended as part of best practices. If verification were performed, it would be noted as part of the GIPS compliant performance presentation report. (LOS 15.k)
2. C Verification does not assure that the construction, calculation, and presentation for any particular portfolio or composite is accurate. Verifiers often use samples of the firm’s products to determine if the firm is following the GIPS Standards. Verification must be issued firmwide and cannot be provided for a single portfolio, composite, or pooled fund. A detailed performance examination can be done on one or more composites or pooled funds with the firm issuing a statement indicating a performance examination has been issued on that specific composite or fund. (LOS 15.k)
1 CFA Program 2026. Core Curriculum, Volume 3, Performance Measurement, Level III.
*한글 번역 (Korean Translation)*
1. C. 검증은 자발적인 것이며 모범 관행의 일부로 권장된다. 검증을 받았다면 GIPS 준수 성과 제시 보고서에 그 사실을 명시하게 된다. (LOS 15.k)
2. C. 검증은 특정 포트폴리오나 복합계정의 구성, 계산, 제시가 정확하다는 것을 보장하지 않는다. 검증인은 회사가 GIPS 기준을 따르고 있는지 판단할 때 회사 상품의 표본을 사용하는 경우가 많다. 검증은 회사 전체를 대상으로 발행해야 하며, 단일 포트폴리오나 복합계정, 집합펀드만을 대상으로 제공할 수 없다. 상세한 성과 검토는 하나 이상의 복합계정이나 집합펀드를 대상으로 수행할 수 있으며, 이 경우 회사는 해당 복합계정이나 펀드에 대해 성과 검토 보고서가 발행되었다고 밝히는 문서를 발행한다. (LOS 15.k)
TOPIC QUIZ: 성과 측정(PERFORMANCE MEASUREMENT)
KEY CONCEPTS
LOS 15.a
글로벌 투자 성과 기준(GIPS®)은 투자 성과 결과를 제시하는 데 필요한 윤리적·전문적 기준을 담고 있다. GIPS는 자발적으로 따르는 기준이다.
LOS는 투자 운용 회사를 위한 기준에 초점을 맞춘다.
조직, 참가자, 수혜자를 위해 자산을 운용하면서 사업 수주를 위해 경쟁하는 자산 소유자도 회사를 위한 GIPS 기준을 사용한다.
GIPS의 목표는 다음과 같다.
-
투자자의 이익을 증진하고 투자업계에 대한 투자자의 신뢰를 높인다.
-
투자자에게 정확하고 비교 가능한 데이터를 제공한다.
-
투자 성과를 산출하고 제시하는 데 전 세계적으로 통용되는 기준을 만든다.
-
글로벌 투자 매니저 간의 공정한 경쟁을 촉진한다.
-
글로벌 투자업계의 자율 규제를 장려한다.
GIPS 기준의 적용 범위는 다음과 같다.
-
GIPS 준수는 회사 전체 기준으로만 주장할 수 있다.
-
GIPS 준수를 주장하려면 회사는 적용되는 GIPS 기준 요건을 일부가 아니라 전부 준수해야 한다.
GIPS 준수를 주장한다는 것은 여러 사항 가운데 특히 다음을 의미한다.
-
회사의 데이터 입력, 프로세스, 수익률 계산이 기준을 준수한다.
-
수수료를 지불하는 회사의 모든 분리계정과 제한 배포 집합펀드가 최소한 하나의 복합계정에 배정되어 있다.
LOS 15.b
회사의 정의(Definition of the Firm)
회사는 고객이나 잠재 고객에게 자신을 독립된 사업체로 내세우는 조직이다.
독립된 사업체란 회사의 다른 부문과 분리되어 있고 자산 운용에 대한 재량을 보유한 조직을 말한다.
어떤 조직이 독립된 사업체에 해당하는지는 판단이 필요한 문제다.
회사의 정의는 회사 총자산의 공정가치를 결정하는 데 쓰이며, 이렇게 정의된 회사의 총자산은 다음과 같다.
-
재량 자산과 비재량 자산을 포함한다.
-
수수료 지불 자산과 수수료 비지불 자산을 포함한다.
-
사용된 레버리지를 차감한 순액이다.
-
(시뮬레이션이 아닌) 실제 자산만 포함한다.
-
자문 전용 자산은 제외한다.
-
미인출 약정자본은 제외한다.
그 밖의 준수 기본 원칙(Other Compliance Fundamentals)
-
복합계정 자산(회사 총자산이 아님)을 계산할 때는 비재량 자산을 포함하지 않는다(즉, 복합계정 성과를 계산할 때는 재량 자산만 포함한다).
-
GIPS 기준 준수를 처음 주장하려면 회사는 최소 5년간(회사의 존속 기간이 5년 미만이면 설립 이후 전 기간) 기준을 준수했어야 한다.
-
회사는 GIPS 정책과 절차를 수립하고, 갱신하며, 문서화해야 한다.
-
GIPS 기준이 현지 법규와 충돌하면 회사는 현지 법규를 따르고 그 충돌 사실을 공시해야 한다.
-
회사는 허위이거나 오해를 불러일으키는 성과 관련 정보를 제시해서는 안 된다.
-
회사는 모든 기존 고객에게 관련 복합계정의 GIPS 준수 보고서를 매년 제공해야 한다.
-
벤치마크는 해당 투자 전략을 반영해야 하며 총수익률 벤치마크여야 한다.
-
회사는 모든 중대한 오류를 공시하고, 정정된 보고서를 현재 고객과 검증인에게 공개해야 한다.
-
회사는 GIPS 준수 데이터와 최근 5년간의 복합계정 목록을 보관해야 한다.
LOS 15.c
GIPS는 결과를 비교하기 쉽도록 비교 가능한 수익률 계산 방법을 요구한다. 많은 경우 고객 인출(유출)이나 고객 추가 출자(유입) 같은 중간 외부현금흐름(ECF)이 발생하는데, 이는 수익률 계산을 왜곡할 수 있다.
이러한 왜곡 가능성을 없애려면 이상적으로는 중간 ECF가 발생할 때마다 투자 자산을 평가해야 한다. 그런 다음 하위 기간 수익률을 기하적으로 연결해 정확한 시간가중수익률(TWRR)을 구해야 한다.
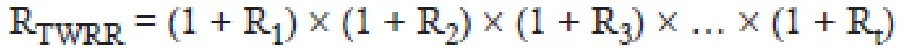
중간 평가 없이 근사 수익률을 계산하는 방법으로는 수정 디에츠 방법과 MIRR 방법이 있다.
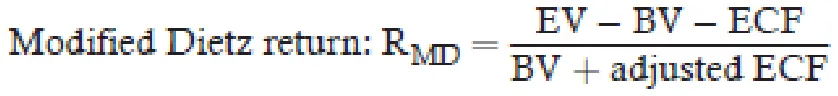
수정내부수익률(MIRR)은 간단히 말해 ECF의 발생 시점을 반영해 조정한 내부수익률(IRR)이다.
수정 디에츠와 MIRR은 모두 해당 월의 일수를 사용하므로, 일별로 가중한 ECF를 반영하는 방법이라고 한다. 수정 디에츠와 MIRR은 대체로 비슷한 값을 낸다.
GIPS 요건은 다음과 같다.
-
회사는 비사모시장 투자 포트폴리오에 대해 월간 수익률을 계산해야 한다.
-
회사가 일별로 평가하고 수익률을 계산한다면, 일별 수익률을 기하적으로 연결해 월간 정확한 TWRR을 구해야 한다.
-
회사가 일별 수익률을 계산하지 않고 ECF가 크지 않다면, 중간 평가가 필요 없는 근사치를 정확한 TWRR 대신 사용할 수 있다.
-
ECF가 크다면 ECF 발생 시점에 포트폴리오를 평가해 하위 기간 수익률을 계산해야 한다.
-
월간 수익률을 어떤 방법으로 계산하든, 월간 수익률을 기하적으로 연결해 연간 수익률을 구해야 한다.
비사모시장 투자 포트폴리오 이외의 포트폴리오에 대한 GIPS 요건은 다음과 같다.
-
사모시장 투자 포트폴리오의 가치와 수익률은 분기별로 계산해야 한다.
-
복합계정에 속하지 않은 집합펀드는 최소한 연 단위로 평가하고 수익률을 계산해야 한다.
-
또한 펀드에 청약이나 환매가 있을 때는 그 시점에 펀드를 평가하고 하위 기간 수익률을 계산해야 한다.
큰 현금흐름(Large Cash Flows)
무엇을 큰 ECF로 볼지는 각 회사가 복합계정별로 정한다. 일반적으로 큰 ECF란 수익률 계산에 영향을 미칠 만큼 큰 ECF를 말한다.
큰 현금흐름을 판단하는 회사의 정책은 문서화해야 한다.
일부 투자 전략에서는 회사가 ECF의 시기와 규모를 통제한다. 이런 경우에는 금액가중수익률(MWR)이 TWRR보다 매니저의 역량을 더 잘 나타낸다. 다음과 같은 경우에는 TWRR 대신 MWR을 사용할 수 있다.
-
회사가 ECF의 시기를 통제한다.
-
포트폴리오가 폐쇄형이거나, 존속 기간이 정해져 있거나, 약정 금액이 고정되어 있거나, 비유동 자산을 상당량 보유하고 있다.
MWR(IRR 계산 방식)은 최소한 연 단위로 계산하고, 포트폴리오도 최소한 연 단위로 평가해야 한다.
그 밖의 수익률 계산 요건은 다음과 같다.
-
수익률을 계산할 때는 결제일 가격이 아니라 거래일 가격을 사용해야 한다.
-
부분 연도 수익률은 연율화할 수 없다.
-
소득과 자본이득/손실을 모두 포함하는 총수익률을 사용해야 한다.
-
채권처럼 소득을 창출하는 투자에는 발생주의 회계를 적용해야 한다.
-
수익률에는 매니저가 현금 및 현금성 자산에 배분한 부분도 반영해야 한다.
GIPS에 따르면 제시하는 수수료 차감 전 수익률은 거래비용을 차감한 후의 수익률이어야 한다.
거래비용은 증권을 사고파는 데 드는 비용이다.
-
중개 수수료, 스프레드, 거래소 수수료 등이 그 예다.
-
사모시장 투자의 경우 법률 수수료, 자문 수수료 등 기타 수수료도 포함될 수 있다.
-
수탁 수수료는 포함해서는 안 된다.
-
거래비용은 실제 금액을 알 수 없는 경우에만 추정할 수 있다.
포트폴리오가 거래비용뿐 아니라 투자 운용 수수료, 수탁 수수료, 관리 수수료 등이 포함될 수 있는 번들 수수료나 올인 수수료를 지불하는 경우도 있다.
-
이 경우 제시하는 수수료 차감 전 수익률에서 다음 금액을 차감해야 한다.
-
번들 수수료 중 거래비용에 해당하는 부분. 또는
-
거래비용을 따로 구분할 수 없다면 번들 수수료 전액.
LOS 15.d
공정가치는 거래 의사가 있고 충분한 지식을 갖춘 당사자들 사이의 독립당사자 간 거래에서 자산이 매각될 금액이다.
채권을 비롯한 소득 창출 자산의 공정가치에는 발생 소득을 포함해야 한다.
- 현금의 경우 소득을 현금주의나 발생주의 중 어느 기준으로 회계 처리해도 된다.
회사는 평가 프로세스와 방법론을 문서화해야 하며, 이는 복합계정별 또는 집합펀드별로 정해야 한다.
GIPS가 권고하는 평가 계층구조에서 아래에 있는 방법은 그보다 위에 있는 방법을 하나도 쓸 수 없을 때만 사용한다. 공정가치 계층구조는 다음과 같다.
1. 같은 날 유동성 있는 시장에서 형성된 동일 자산의 호가.
2. 같은 날 유동성 있는 시장에서 형성된 유사 자산의 호가.
3. 활발하지 않은 시장에서 형성된 동일 자산 또는 유사 자산의 호가.
4. 시장 투입변수에 기반한 가치.
5. 관찰할 수 없는 주관적 가치.
LOS 15.e
복합계정 수익률은 다음 세 가지 방법 중 하나로 계산해야 한다.
1. 기초 가치로 포트폴리오 수익률을 자산가중하는 방법.
2. 기초 가치와 ECF를 모두 사용해 포트폴리오 수익률을 자산가중하는 방법.
3. 총계 방법.
첫 번째 방법은 각 포트폴리오 수익률에 기초 가중치를 곱하기만 하면 되므로 아마 가장 단순할 것이다. 두 번째 방법도 이와 비슷하지만 ECF까지 조정한다는 점이 다르다. 세 번째 방법은 기초와 기말의 복합계정 총가치를 사용한다.
LOS 15.f
복합계정은 투자자가 매니저의 성과를 공정하고 정확하게 볼 수 있도록 구성해야 한다. 이 요건은 매니저가 성과가 저조한 포트폴리오를 복합계정에서 빼지 못하게 하는 역할을 해야 한다.
포트폴리오를 복합계정에 포함할지를 가르는 핵심 요인은 매니저에게 재량이 있느냐다. 포트폴리오 성과가 매니저의 결정을 반영하지 않는다면(즉, 비재량 포트폴리오라면) 그 포트폴리오는 복합계정 수익률 계산에서 제외된다.
일반적으로 최소한 하나의 복합계정에 반드시 포함해야 하는 대상은 다음과 같다.
-
수수료를 지불하는 모든 실제 재량 분리계정.
-
분리계정 형태로도 제공되는 집합펀드.
반면 복합계정에 포함해서는 안 되는 대상은 일반적으로 다음과 같다.
-
비재량 계좌.
-
분리계정 형태로는 제공되지 않는 집합펀드.
-
시뮬레이션 포트폴리오.
수수료를 지불하지 않는 재량 분리계정은 추가 공시를 하면 포함할 수 있다.
재량(Discretion)
재량은 이처럼 중요하므로 회사는 재량에 대한 명확한 서면 정의를 마련해 두고 이를 적용해야 한다.
고객의 투자정책서(IPS)에는 위험 선호와 제약 조건이 명시된다.
-
그러나 이 중 어느 것도 그 자체만으로 포트폴리오를 비재량으로 만들지는 않는다.
-
관련 지침은 매니저가 전문적 판단을 발휘하는 데 중대한 제약을 받는지 여부를 기준으로 삼는다.
-
제약이 중대하지 않다고 판단되면 매니저는 다음과 같이 할 수 있다.
-
제약이 없는 유사 포트폴리오들과 함께 같은 복합계정에 포함한다.
-
제약이 중대하다고 판단되면 매니저는 다음과 같이 해야 한다.
-
제약이 있는 유사 포트폴리오들과 함께 묶는다.
-
모든 복합계정에서 그 포트폴리오를 제외한다.
-
특정 자산에만 제약이 걸려 있는 경우도 있다. 이때 매니저는 다음과 같이 할 수 있다.
-
포트폴리오 전체를 비재량으로 간주한다. 또는
-
해당 자산을 빼고 포트폴리오의 나머지 부분만 복합계정에 포함한다. 또는
-
제약이 걸린 자산이 회사 정책에 명시된 일정 비율 미만이면 포트폴리오 전체를 재량으로 간주한다.
경우에 따라서는 ECF를 보고 포트폴리오가 비재량임을 알 수 있다.
모델 포트폴리오(Model Portfolios)
시뮬레이션 포트폴리오는 복합계정에 포함할 수 없다.
이러한 포트폴리오를 가상 포트폴리오, 모델 포트폴리오, 이론적 포트폴리오라고 부른다.
이들은 대개 데이터를 백테스팅한 결과에 기반한다.
이들의 성과는 보완 정보로는 제공할 수 있지만, 복합계정 결과로 제시할 수는 없다.
한편 회사가 새로운 전략을 만들기 위해 자기 자금(시드머니)을 투입하는 경우도 있다.
- 이러한 실제 포트폴리오의 성과는 기존 복합계정이나 신규 복합계정에 포함할 수 있다.
수수료 비지불 포트폴리오(Non-Fee-Paying Portfolios)
수수료 비지불 포트폴리오는 복합계정에 포함할 수 있지만, 포함하는 경우 회사는 복합계정 자산 가운데 수수료 비지불 포트폴리오가 차지하는 비율을 공시해야 한다.
LOS 15.g
회사의 성과를 정확하고 비교 가능하게 제시하려면 복합계정을 정의하고 구성하는 단계가 매우 중요하다. GIPS 기준에 따르면 복합계정은 다음 요건을 갖춰야 한다.
-
투자 위임, 목표, 전략에 따라 정한다.
-
복합계정 정의에 부합하는 포트폴리오를 모두 포함한다.
-
회사의 정책 및 절차에 문서로 정해 둔 기준에 따른다.
-
고객이 한 회사의 성과를 다른 회사와 비교할 수 있도록 정의한다.
-
회사의 상품을 대표하며 회사의 마케팅 전략과 일치한다.
복합계정 구성에 관한 사항은 다음과 같다.
-
복합계정을 구성할 때는 경쟁사의 복합계정 분류나 잠재 투자자가 요청하는 스타일(또는 둘 다)을 출발점으로 삼을 수 있다.
-
복합계정 정의가 너무 좁으면 복합계정마다 포함되는 포트폴리오가 너무 적어지고, 불필요한 비용이 생기며, 고객 기밀이 노출될 위험도 있다.
-
복합계정 정의가 너무 넓으면 복합계정에 속한 포트폴리오 간 성과가 제각각이 된다.
-
복합계정 구성의 기준으로 삼을 수 있는 예로는 스타일, 섹터, 전략, 벤치마크, 위험/수익 프로파일 등이 있다.
LOS 15.h
포트폴리오를 복합계정에 넣고 빼는 것과 관련해 GIPS 기준은 회사가 다음 사항에 대한 정책을 갖추도록 요구한다.
-
포트폴리오를 복합계정에 포함하는 시점.
-
포트폴리오를 복합계정에서 제외하는 시점.
-
포트폴리오를 한 복합계정에서 다른 복합계정으로 전환하는 것.
-
신규 투자나 청산에 따른 현금흐름.
-
복합계정의 최소 자산 수준.
회사의 정책은 복합계정별로 수립하고, 적시에 일관되게 적용해야 한다.
포트폴리오 포함(Portfolio Inclusion)
신규 포트폴리오는 그다음 전체 측정 기간이 시작될 때 복합계정에 포함해야 한다.
다만 자금이 다른 증권으로 납입되었거나 유동성이 낮은 시장에 투자하는 경우에는 신규 자금을 투자하는 데 시간이 걸릴 수 있으므로, 포트폴리오를 언제 포함할지는 회사가 재량으로 정할 수 있다.
따라서 회사가 문서화한 정책은 복합계정마다 다를 수 있으며, 일부 복합계정은 포트폴리오를 포함하기까지 더 긴 기간을 허용한다.
포트폴리오 제외(Portfolio Exclusion)
종료된 포트폴리오는 회사가 재량을 보유했던 마지막 전체 측정 기간까지 복합계정에 포함해야 한다.
고객이 포트폴리오가 완전히 청산되기 전에 회사에 계좌 거래를 중단하거나 새 매니저에게 운용 권한을 넘기라고 지시하는 경우도 있다.
포트폴리오 전환(Switching Portfolios)
포트폴리오는 고객의 조치나 회사의 조치 때문에 새 복합계정으로 전환될 수 있다.
-
고객이 포트폴리오의 투자 위임, 목표, 전략을 바꿀 수 있다.
-
회사가 복합계정을 재정의하는 바람에 그 포트폴리오가 더 이상 해당 복합계정에 맞지 않게 될 수도 있다.
회사가 복합계정을 재정의하는 일은 극히 드물어야 한다.
포트폴리오가 새 복합계정으로 전환되더라도 그 포트폴리오의 성과는 기존 복합계정의 과거 성과에 그대로 남겨 두어야 한다.
중대한 현금흐름(Significant Cash Flows)
회사 문서에서 정의한 중대한 현금흐름이란 회사가 전략을 적시에 실행하지 못할 만큼 큰 현금흐름을 말한다.
중대한 현금흐름이 발생했을 때 복합계정 성과가 현금유입/유출의 영향을 받지 않도록, 회사는 포트폴리오를 복합계정에서 일시적으로 제외하거나 (복합계정 밖에) 임시 신규 계좌를 만들어 따로 보고할 수 있다.
최소 자산 수준(Minimum Asset Levels)
포트폴리오 규모가 변하면 회사 정책에 따라 복합계정에 추가하거나 복합계정에서 제거할 수 있다.
최소 자산 수준은 사전에 정해 두어야 하며, 포트폴리오를 제거하더라도 그 이전 성과를 복합계정의 과거 기록에서 지워서는 안 된다.
LOS 15.i, 15.j
GIPS는 회사가 잠재 고객과 제한 배포 집합펀드 투자자에게 GIPS 보고서를 제공하도록 합리적인 노력을 다할 것을 요구한다.
복합계정 시간가중수익률 보고서의 요건은 다음과 같다.
GIPS 채택 시점에 최소 5년의 성과 이력을 제시한다.
-
단, 회사의 존속 기간이 5년 미만이면 예외로 한다.
-
이후 GIPS 준수 이력이 10년에 이를 때까지 매년 기간을 늘려 간다.
복합계정과 벤치마크의 시간가중수익률.
회사 자산 규모.
복합계정 자산 규모.
복합계정 내 포트폴리오가 6개 이상이면 포트폴리오 수.
복합계정 내 포트폴리오 성과가 얼마나 일관성 있는지 보여 주는 복합계정 내부 분산.
- 복합계정의 내부 분산을 공정하게 나타내기만 한다면 어떤 지표를 쓸지는 회사가 선택할 수 있다.
사후 표준편차를 사용한 벤치마크와 복합계정 전체의 과거 분산. 이 표준편차는 다음 기준으로 산출해야 한다.
- 직전 3년 데이터를 사용해 연율화한 기준.
이동 가능성(Portability)
한 회사가 다른 회사나 매니저 그룹, 매니저를 인수하거나 이들과 합쳐질 때, 신규 회사는 다음 조건을 충족하면 자신의 성과를 이전 회사의 과거 성과와 연결할 수 있다.
1. 투자 의사결정자가 실질적으로 모두 신규 회사에 남아 있다.
2. 의사결정 프로세스가 신규 회사 안에서도 실질적으로 그대로, 독립적으로 유지된다.
3. 신규 회사가 이전 회사의 과거 성과를 입증하는 기록을 보유하고 있다.
4. 신규 회사와 이전 회사의 성과 기록 사이에 단절이 없다.
처음 세 조건만 충족한다면 이전 회사의 과거 성과를 신규 회사의 성과를 나타내는 데 사용할 수는 있지만, 두 기록을 연결할 수는 없다.
신규 회사는 GIPS를 준수하지만 이전 회사는 준수하지 않았다면, 신규 회사에는 향후 보고를 위해 해당 자산을 GIPS 준수 상태로 만들 수 있는 1년의 기간이 주어진다.
자문 전용 자산과 미인출 약정자본(Advisory-Only Assets and Uncalled, But Committed, Capital)
회사는 자문 전용 자산과 미인출 약정자본에 관한 정보를 별도로 보고하거나, 복합계정 자산 또는 회사 자산과 합산해 보고할 수 있다.
합산해서 보고하는 경우에는 자문 전용 자산과 미인출 약정자산에 대해서도 따로 보고해야 한다.
LOS 15.k
검증의 목적은 회사의 GIPS 준수 주장에 대해 투자자와 회사 모두에게 더 큰 신뢰를 주는 것이다. 검증은 공정한 제시와 완전 공시라는 GIPS 원칙에 기반한다. 검증은 의무 사항은 아니지만 권장되며, 모범 관행에도 부합한다.
검증(verification)이란 독립적인 외부 당사자가 회사의 다음 사항을 평가하는 과정이라고 할 수 있다.
-
복합계정이나 집합펀드의 구성 및 유지·관리에 관한 정책과 절차.
-
성과 계산.
-
성과 제시.
-
성과 배포.
검증은 검증인을 위한 GIPS 기준에 따라 수행해야 하며, 회사 전체를 대상으로 발행해야 한다.
검증은 단일 포트폴리오나 복합계정, 집합펀드만을 대상으로 제공할 수 없다. 회사는 GIPS의 모든 요건을 충족해야 하며, "~을 제외하고는" 준수한다는 식으로 주장할 수 없다.
다만 회사는 검증인에게 하나 이상의 복합계정이나 집합펀드에 대해 상세한 성과 검토를 맡긴 다음, 해당 복합계정이나 펀드에 대해 성과 검토 보고서가 발행되었다고 밝힐 수 있다.
검증인을 위한 GIPS 기준은 계획, 표본 선정, 테스트 등 검증인이 따라야 할 여러 절차를 제시한다.
검증 프로세스를 계획할 때 검증인은 회사의 모든 상품, 계산 방법론, GIPS 정책과 절차 등 회사에 관한 정보를 수집해야 한다.
검증은 회사 전체를 기준으로 해야 하지만, 실제로 검증인은 회사 상품 중 일부를 표본으로 뽑아 검증하는 경우가 많다.
표본을 고를 때 검증인은 회사와 복합계정의 규모, 회사의 내부 통제와 방법, 검증 대상 연수 등의 요인을 고려해야 한다.
검증인이 결함을 발견하면 표본을 늘리거나 검증 절차를 추가해야 할 수도 있다.
검증인은 또한 회사가 다음과 같은 영역에서 요건을 충족하는지 판단하기 위해 테스트를 수행해야 한다.
-
기록 보관.
-
정책과 절차.
-
회사의 정의.
-
회사의 복합계정 및 제한 배포 집합펀드 목록의 완전성.
-
회사 총자산의 계산.
-
포트폴리오 유입액과 유출액 같은 입력 데이터.
-
다음을 비롯한 복합계정의 구성 및 유지·관리.
-
포트폴리오를 재량 또는 비재량으로 분류하는 것.
-
포트폴리오를 적절한 복합계정에 배정하는 것.
-
수익률이 이상치인 포트폴리오가 있다면 계산 오류가 있거나 복합계정에 잘못 배정되었을 수 있다.
회사의 GIPS 보고서와 모든 마케팅 자료의 내용.
이제 성과 측정 토픽을 모두 마쳤다. Schweser 온라인 대시보드에 있는 토픽 퀴즈를 풀면 이 토픽을 얼마나 효과적으로 학습했는지 바로 확인할 수 있다. 토픽 퀴즈는 시간을 재고 푸는 것이 가장 좋으며, 문제당 3분을 배정한다. 토픽 퀴즈는 일반적인 QBank 문제나 모듈 퀴즈 문제보다 실제 시험에 더 가깝다. 점수가 70% 미만이라면 해당 토픽을 추가로 복습할 필요가 있다.