READING 11: 거래비용과 전자시장 (Trading Costs and Electronic Markets)
출제 포인트(Exam Focus)
이 리딩에서는 거래 집행과 관련된 문제, 즉 거래비용, 시장 혁신이 거래비용에 미치는 영향, 집행 품질, 그리고 마지막으로 규제 감독을 다룬다. 응시자는 유효스프레드와 거래량가중평균가격 거래비용을 계산할 수 있어야 한다. 전자시장과 시장 미시구조에 관한 내용 일부는 포트폴리오 관리(Portfolio Management) 경로의 알고리즘 거래 리딩과 겹친다. 응시자는 남용적 거래 관행을 비롯한 전자거래의 여러 용어에 익숙해져야 한다.
Module 11.1: 명시적·묵시적 거래비용 (Explicit and Implicit Trading Costs)
거래 집행을 평가할 때는 중개수수료 같은 명시적 비용뿐 아니라 묵시적 비용(이 리딩의 초점)도 고려해야 한다. 묵시적 비용은 불리한 집행가격에 따른 가격영향비용과 체결되지 못한 주문의 기회비용으로 이루어진다. 명시적 비용은 관찰할 수 있고 투명하지만 묵시적 비용은 쉽게 드러나지 않는다. 이 리딩의 앞부분에서는 이러한 묵시적 비용을 추정하는 방법을 살펴본다.
LOS 11.a: 명시적 비용과 묵시적 비용을 포함해 집행비용의 구성 요소를 설명한다.
거래비용(Trading Costs)
명시적 거래비용에는 중개수수료, 세금, 각종 수수료가 있으며, 이런 비용에 대해서는 보통 영수증을 받는다. 대형 매수측(buy-side) 트레이더의 명시적 거래비용에는 트레이딩 인력을 두는 비용과 관련 경비가 포함되는데, 이는 대체로 고정비 성격을 띤다. 소형 트레이더는 브로커를 이용하며 변동 수수료를 부담한다.
묵시적 비용은 측정하기가 더 어려우며, 매수-매도 호가 스프레드, 시장(또는 가격)영향비용, 기회비용, 지연비용(또는 슬리피지)이 여기에 해당한다. 묵시적 비용은 기준점(즉, 벤치마크) 대비 거래 결과를 측정해 추정해야 한다.
-
매수-매도 호가 스프레드(Bid-ask spread)는 소규모 거래에서 잠재적으로 가장 큰 비용이다. 게시된 매수호가나 매도호가에 거래하면 신속하게 체결된다. 인내심 있는 트레이더는 게시된 매수호가와 매도호가(제시가라고도 함) 사이에서 거래하는 쪽을 택할 수 있지만, 그 대신 주문이 체결되지 않을 위험을 진다. 유동성을 요구하는 대규모 거래는 주문서를 따라 내려가며 체결되는 경향이 있어 비용이 더 높아진다.
-
시장영향(또는 가격영향, Market impact/price impact)은 시장에서 유동성을 요구할 때(즉, 시장을 움직이는 거래를 할 때) 생기는 영향이다. 체결해야 할 대량 매수(매도) 주문이 있다면 트레이더는 매도자(매수자)를 끌어들이기 위해 가격을 올려야(낮춰야) 한다. 대량 주문을 작은 거래로 나누면 시장 흐름에 맞춰 거래하면서 가격영향비용을 최소화할 수 있다. 그러나 이렇게 하면 지연비용과 기회비용(다음에서 설명)이 늘어날 수 있다.
-
지연비용(또는 슬리피지, Delay cost/slippage)은 대량 거래를 체결하느라 시간이 지체되는 동안 가격이 불리하게 움직여 생기는 비용이다. 대량 매수(매도) 주문을 쪼개어 내는 트레이더는 시간이 흐르면서 가격이 오르고(내리고) 나중에 낸 물량이 상당히 더 높은(낮은) 가격에 체결될 위험을 안는다.
-
기회비용(Opportunity cost)은 체결되지 않은 주문이나 놓친 거래 기회에서 생긴다. 인내심 있는 가치 트레이더는 저평가된 증권의 가격이 오르는 것(즉, 지연비용)을 지켜보게 될 수 있다. 이렇게 오른 가격 때문에 주문의 미체결 부분을 취소할 수밖에 없게 되면, 그로 인해 놓친 이익이 그 거래의 기회비용이다.
묵시적 비용의 다른 구성 요소는 실제 체결가격과 주문을 낸 시점에 관찰된 가격의 차이를 보는 반면, 기회비용은 체결되지 않은 거래 때문에 놓친 기회의 비용을 본다. 시장영향비용과 지연비용·기회비용 사이에는 상충관계가 있다는 점에 유의하자. 좋은 가격을 참을성 있게 기다리는 동안 시장이 우리가 원하는 거래 범위를 벗어날 수 있기 때문이다.
교수 노트(PROFESSOR'S NOTE)
유동성을 요구하는 거래란 게시된 매수호가나 매도호가를 그대로 받아들이는 시장가주문을 말한다. 반면 지정가주문은 게시된 매수호가나 매도호가에 거래하겠다고 제시함으로써 유동성을 공급한다. 유동성을 요구하는 대규모 거래는 흔히 이어지는 지정가주문의 제시 수량을 차례로 소진하면서 지정가주문서를 "따라 내려간다". 예를 들어 15만주 매수주문은 누적 수량이 15만주에 이를 때까지 (매도호가가 게시된) 여러 지정가주문과 차례로 체결될 수 있다.
LOS 11.b: 유효스프레드와 VWAP 거래비용 추정치를 계산하고 해석한다.
딜러 호가(Dealer Quotes)
딜러는 자기 재고로 사들이고 자기 재고에서 팔겠다고 제시함으로써 시장을 조성한다. 모든 호가에는 매수호가나 매도호가와 함께 해당 수량이 표시된다. 최우선매수호가(best bid)는 게시된 매수호가 중 가장 높은 가격으로, 내부매수호가(inside bid)라고도 한다. 마찬가지로 최우선매도호가(best ask), 즉 내부매도호가(inside ask)는 가장 낮은 매도호가다. 내부스프레드(inside spread)는 최우선매도호가와 최우선매수호가의 차이다. 중간호가(midquote price)는 딜러 한 명이 제시한 매수호가와 매도호가의 평균이다.
지정가주문서(limit order book)에는 현재 게시된 매수호가와 매도호가(제시가)가 딜러가 각각 매수하거나 매도하려는 수량과 함께 표시된다. 매수호가와 제시가는 그림 11.1처럼 가장 유리한 가격부터 가장 불리한 가격 순으로 정렬된다.
그림 11.1: XYZ, Inc. 주식의 지정가주문서(Limit Order Book for XYZ, Inc., Stock)
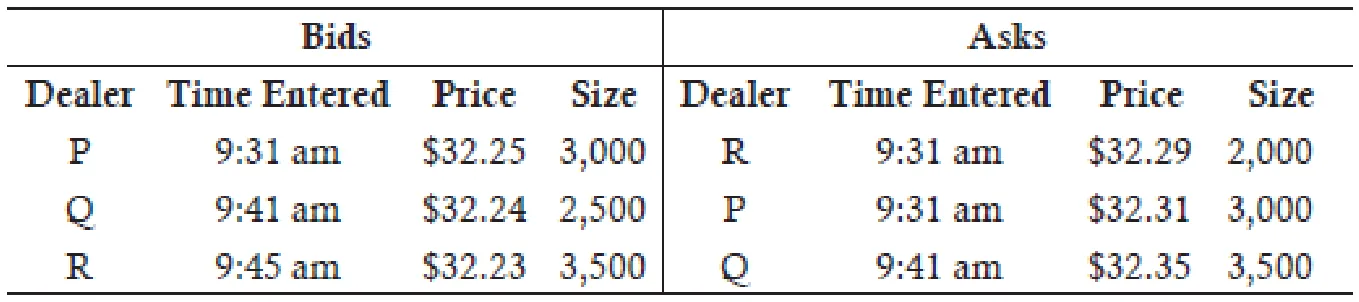
오전 9시 31분에 3,000주 시장가 매수주문을 내는 트레이더는 \$32.29에 2,000주를 사고, 나머지 1,000주는 \$32.31에 사게 된다. 딜러 R이 제시한 내부매도호가의 물량이 2,000주뿐이어서 트레이더가 큰 주문을 나눠야 했다는 점에 주목하자. 그 결과 주문의 일부에 대해 주당 \$0.02의 비용이 추가로 들었다. 큰 주문은 주문서를 따라 내려가면서 가격영향을 일으킨다(따라서 더 불리한 가격에 체결된다). 이 가격영향은 주문 규모와 시장의 상대적 유동성에 따라 달라진다. 또한 딜러 P가 거래를 보고 나서 호가를 올릴 수 있으며, 그러면 \$32.29의 내부매도호가가 주문서에서 사라진다는 점에도 유의해야 한다. 트레이더는 \$32.31의 가격을 놓치지 않기 위해 딜러 P와 거래 전체를 체결할 수도 있다.
트레이더가 상시 지정가주문(standing limit order) 형태로 직접 호가를 게시할 수도 있다. 상시주문은 시장에 유동성을 공급하고 게시한 가격에 거래되지만, 거래가 성사되지 않을 위험이 있다.
청산소의 보증이 없는 비거래소 시장에서는 트레이더가 가장 유리한 가격을 제시한 딜러가 아닌 다른 딜러를 택할 수도 있다. 이런 시장에서는 가격 외에도 딜러와의 관계와 딜러의 신용도가 거래상대방 선택에 영향을 미친다.
벤치마크의 유형(Types of Benchmarks)
거래의 묵시적 비용은 벤치마크와 비교해 측정한다. 벤치마크보다 좋은 가격에 체결된 거래는 그보다 불리한 가격에 체결된 거래보다 좋은 평가를 받는다. 거래를 평가하는 벤치마크로는 유효스프레드, VWAP, 집행부족분 등 여러 가지가 있다.
1. 유효스프레드(Effective Spread)
유효스프레드 거래비용은 중간호가를 벤치마크 가격으로 사용한다. 체결가격과 중간호가의 차이가 유효스프레드 거래비용 추정치다.
유효스프레드 거래비용 추정치 = (방향) × (체결가격 – 중간호가)
여기서:
방향 = 매수주문의 경우 +1, 매도주문의 경우 –1
호가 매수-매도 스프레드와 비교하려면 유효스프레드 거래비용에 2를 곱해 유효스프레드로 환산한다.
유효스프레드 = 2 × (유효스프레드 거래비용)
게시된 매수호가나 매도호가에 거래가 체결되면 유효스프레드는 호가스프레드와 같다. 그보다 좋은 가격에 체결되면 가격개선이 일어난 것이며, 유효스프레드는 호가스프레드보다 작아진다.
| 예제: 스프레드 |
|---|
그림 11.1의 정보를 이용해 다음 물음에 답하시오. 1. 다음을 계산하시오.
2. $32.29에 매수 거래가 체결되었다고 하자. 딜러 P의 호가만 사용해 유효스프레드와 호가스프레드를 계산하시오. |
| 답: |
1. a. 딜러 Q가 제시한 스프레드 = 32.35 – 32.24 = $0.11
2. 딜러 P의 중간호가 = (32.25 + 32.31) / 2 = $32.28 호가스프레드 = 32.31 – 32.25 = $0.06 유효스프레드 = 2 × (+1) × ($32.29 – $32.28) = $0.02 유효스프레드가 호가스프레드보다 작으므로 이 거래에서는 가격개선이 있었다. |
유효스프레드의 한계(Limitations of Effective Spread)
-
대량 주문을 작은 주문으로 나누어 체결하면 유효스프레드는 가격영향비용을 반영하지 못하므로 거래 성과를 제대로 나타내지 못한다.
-
유효스프레드는 주문의 일부가 원하는 가격에 체결되지 않을 때 생기는 슬리피지나 지연비용도 반영하지 못한다. 지연비용은 트레이더가 주문을 가장 적합한 시장(즉, 원하는 유동성을 갖춘 시장)으로 보내지 않을 때도 생길 수 있다. 지연비용은 거래일 마감까지 체결되지 않은 주문 물량을 대상으로 측정한다.
-
때로는 시장가격이 불리하게 움직여 거래 기회가 사라지기도 한다. 예를 들어 애널리스트가 어떤 주식의 가치를 \$12.55로 평가했는데 현재 시장가격은 \$12.15라고 하자. 애널리스트는 회사의 트레이딩 데스크에 10,000주 매수주문을 낸다. 주문을 집행하는 트레이더는 유리한 가격을 얻기 위해(즉, 가격영향비용을 줄이기 위해) 주문을 나눠서 낸다. 그런데 주가가 목표가격 \$12.55를 넘어 오르면 주문의 미체결 부분은 포기할 수밖에 없다. 이처럼 불리한 가격 변동 때문에 주문의 미체결 부분을 취소할 때 놓친 기회가 곧 기회비용이다. 유효스프레드는 거래의 기회비용을 포착하지 못한다.
2. 거래량가중평균가격(Volume-Weighted Average Price)
거래량가중평균가격(VWAP, 구간 VWAP이라고도 함)은 주문을 낸 시점부터 체결된 시점까지의 시간 구간 동안 이루어진 모든 거래의 가중평균 체결가격이다. VWAP는 해석하기 쉽다. 같은 기간에 이루어진 다른 거래와 비교해 주문이 어떤 가격에 체결되었는지를 평가하기 때문이다.
거래를 평가할 때는 그 거래의 VWAP를 벤치마크 VWAP와 비교한다. 주문 전체가 한 가격에 체결되었다면 그 가격이 곧 거래의 VWAP가 된다.
VWAP 거래비용 = 거래 규모 × (방향) × (거래 VWAP – 벤치마크 VWAP)
여기서:
방향 = 매수주문의 경우 +1, 매도주문의 경우 –1
| 예제: VWAP |
|---|
해당 시간 구간 동안 BNC, Inc. 주식에서 다음과 같은 거래가 관찰되었다.
평가 대상 거래는 300주 매수이며, 다음과 같이 체결되었다고 하자.
1. BNC의 벤치마크 VWAP와 거래 VWAP를 계산하시오. 2. VWAP 거래비용을 계산하시오. |
| 답: |
해당 시간 구간 동안 거래된 주식은 총 1,000주다. 1. 벤치마크 VWAP = (100 / 1,000) × $12.11 + (300 / 1,000) × $12.00 + (600 / 1,000) × $11.75 = $11.86 거래 VWAP = (100 / 300) × $12.11 + (200 / 300) × $12.00 = $12.04 2. VWAP 거래비용 = 300 × (+1) × (12.04 – 11.86) = $54 |
교수 노트(PROFESSOR'S NOTE)
벤치마크 VWAP보다 높은 VWAP로 매수했거나 낮은 VWAP로 매도했다면 트레이더의 성과가 부진했다는 뜻이다. VWAP 거래비용 계산은 트레이더의 전반적인 성과 부진이나 초과성과를 수치로 나타낸다.
VWAP 거래비용의 한계(Limitations of VWAP Transaction Cost)
-
평가 대상 거래가 전체 거래량에서 상당한 비중을 차지하면 VWAP는 쓸모가 없다. 이 경우 벤치마크 VWAP와 거래 VWAP가 서로 비슷해져 측정된 거래비용이 0 쪽으로 치우친다.
-
VWAP는 가격영향비용을 포착하지 못한다. 예를 들어 어떤 시간 구간에 체결된 거래가 정상 거래가격보다 높은 가격에 체결된 대량 매수주문 하나뿐이었다면, 벤치마크 VWAP는 거래 VWAP와 같아지고 계산된 거래비용은 0이 된다. 하지만 그 거래는 좋은 가격에 체결된 것이 아니다.
자기 거래의 거래비용이 낮다는 점을 내세우려는 투자 매니저들 사이에서 VWAP가 인기 있는 것도 이처럼 0 쪽으로 치우치는 편향 때문일 수 있다.
VWAP 거래비용 접근법을 개선한 것이 다음 LOS에서 다룰 집행부족분 측정치다.
LOS 11.c: 거래비용을 측정하는 집행부족분 접근법을 서술한다.
3. 집행부족분(Implementation Shortfall)
집행부족분은 실제 포트폴리오의 가치와 가상의 페이퍼 포트폴리오 가치의 차이로 거래비용을 측정하는 개념적 접근법이다. 페이퍼 포트폴리오에서는 주문을 낸 시점의 시장가격(결정가격, 도착가격 또는 행사가격이라고도 함)으로 거래가 비용 없이 전량 체결된다. 이때 쓰는 시장가격은 보통 그 시점의 중간호가다.
집행부족분은 세 가지 묵시적 비용(즉, 가격영향, 슬리피지, 기회비용)을 모두 포착해 거래의 총비용을 측정하므로 VWAP의 한계를 보완한다. 다만 계산은 더 복잡하다.
MODULE QUIZ 11.1
Use the following information to answer Questions 1 and 2.
Figure 1: Limit Order Book for Sima, Inc., Stock
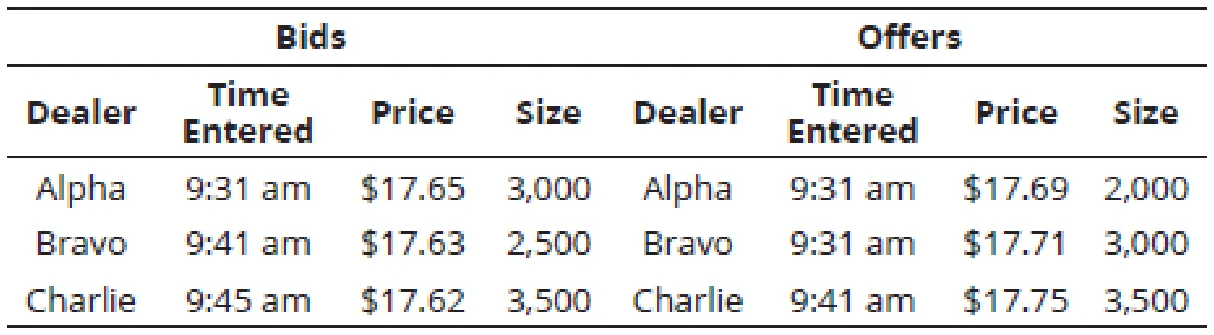
1. At 9:31 am, a trade to purchase 4,000 shares was executed at in two lots of 2,000 shares. Using the information in Figure 1, the price impact cost per share of the second lot is closest to:
A. \$0.01.
B. \$0.02.
C. \$0.04.
2. Using the information in Figure 1, the inside spread is closest to:
A. \$0.02.
B. \$0.03.
C. \$0.04.
Use the following information to answer Questions 3 through 5.
Figure 2: Trade Data for ABC, Inc., June 15, 2019
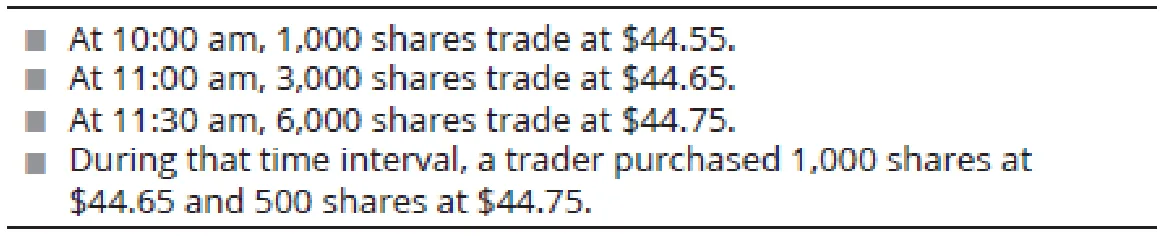
3. Using data in Figure 2, the benchmark VWAP is closest to:
A. \$44.58.
B. \$44.62.
C. \$44.70.
4. Using data in Figure 2, the trade VWAP is closest to:
A. \$44.58.
B. \$44.68.
C. \$44.70.
5. Using data in Figure 2, the VWAP transaction cost is closest to:
A. (\$30).
B. \$25.
C. (\$150).
6. The use of VWAP to evaluate execution quality is most likely to be appropriate when the:
A. objective is to capture the price impact cost of a large trade.
B. trade represents a small part of the overall trading volume.
C. trade is a significant part of the overall trading volume.
7. Which transaction cost measure captures the price impact, slippage, and opportunity cost of a trade?
A. VWAP.
B. Bid-offer spread.
C. Implementation shortfall.
정답 (Module Quiz 11.1 Answer)
*영문 원문 (English Original)*
1. B The first trade would occur at the best ask price of \$17.69, exhausting the quantity offered. The second trade would occur at the next-best ask price of \$17.71, resulting in a price impact cost of \$0.02 per share. (LOS 11.a)
2. C Inside spread = best offer – best bid = \$17.69 – \$17.65 = \$0.04 per share. (LOS 11.b)
3. C Benchmark VWAP = (1,000 × \$44.55) + (3,000 × \$44.65) + (6,000 × \$44.75) / 10,000 = \$44.70. (LOS 11.b)
4. B Trade VWAP = (1,000 × \$44.65) + (500 × \$44.75) / 1,500 = \$44.68. (LOS 11.b)
5. A Trade VWAP – benchmark VWAP = \$44.68 – \$44.70 = (\$0.02), an improvement of \$0.02 per share. Total VWAP transaction cost = 1,500 × (+1) × –\$0.02 = –\$30. (LOS 11.b)
6. B The VWAP transaction cost approach is suitable when the trade being evaluated is a small part of the overall trading in that security. When the trade is a significant part of the overall trading volume, the benchmark VWAP and trade VWAP would be very close, and the VWAP transaction cost will be close to zero. (LOS 11.b)
7. C Implementation shortfall captures the price impact, delay (or slippage), and opportunity cost of a trade. (LOS 11.c)
*한글 번역 (Korean Translation)*
1. B. 첫 번째 거래는 최우선매도호가 \$17.69에 체결되면서 제시된 수량을 모두 소진한다. 두 번째 거래는 그다음으로 좋은 매도호가인 \$17.71에 체결되므로 주당 \$0.02의 가격영향비용이 생긴다. (LOS 11.a)
2. C. 내부스프레드 = 최우선매도호가 – 최우선매수호가 = \$17.69 – \$17.65 = 주당 \$0.04. (LOS 11.b)
3. C. 벤치마크 VWAP = (1,000 × \$44.55) + (3,000 × \$44.65) + (6,000 × \$44.75) / 10,000 = \$44.70. (LOS 11.b)
4. B. 거래 VWAP = (1,000 × \$44.65) + (500 × \$44.75) / 1,500 = \$44.68. (LOS 11.b)
5. A. 거래 VWAP – 벤치마크 VWAP = \$44.68 – \$44.70 = (\$0.02)로, 주당 \$0.02만큼 개선되었다. 총 VWAP 거래비용 = 1,500 × (+1) × –\$0.02 = –\$30. (LOS 11.b)
6. B. VWAP 거래비용 접근법은 평가 대상 거래가 그 증권의 전체 거래에서 차지하는 비중이 작을 때 적합하다. 평가 대상 거래가 전체 거래량에서 상당한 비중을 차지하면 벤치마크 VWAP와 거래 VWAP가 매우 비슷해져 VWAP 거래비용이 0에 가까워진다. (LOS 11.b)
7. C. 집행부족분은 거래의 가격영향, 지연(또는 슬리피지), 기회비용을 포착한다. (LOS 11.c)
Module 11.2: 전자거래 시스템 (Electronic Trading Systems)
LOS 11.d: 전자거래 시스템의 발전을 이끄는 요인을 서술한다.
전자시장이 발전하는 과정에서 정보기술을 활용한 덕분에 거래비용은 낮아지고 집행 효율성은 높아졌다. 거래소와 그 고객인 트레이더들은 자동화된 전자 시스템을 이용해 주문을 신속하게 매칭한다. 트레이더가 자신의 거래 알고리즘을 실행하고 거래소가 이런 시스템에서 쏟아지는 방대한 주문을 처리하려면 고속 주문 처리 시스템과 통신 시스템이 필요하다.
전자거래 시스템의 발전을 이끄는 요인은 다음과 같다.
1. 비용: 전자 시스템은 수작업 방식보다 운영비용이 저렴하다.
2. 정확성: 전자 시스템은 프로그래밍된 그대로 정확히 작동한다. 따라서 거래소의 주문 우선순위 규칙과 가격 결정 규칙을 정확하게 집행한다.
3. 감사 추적: 전자 시스템은 기록을 생성하고 보관하므로, 조사관이 관심을 둘 만한 사건의 경과를 정확히 살펴볼 수 있다.
4. 부정 방지: 전자 시스템은 숨겨진 주문을 계속 숨겨진 상태로 유지하며, 실수로든 부정한 의도로든 정보를 유출하지 않는다.
5. 연속 시장: 전자 시스템은 쉬는 시간 없이 거래시간 내내 연속으로 가동된다. 또한 전자거래는 사람인 트레이더가 거래장에 모이지 못하게 할 수 있는 악천후나 그 밖의 사건에도 영향을 받지 않는다.
트레이더 입장에서 보면 전자 시스템은 방대한 데이터를 신속하게 처리하고, 완벽하게 규율을 지키며(행동 편향 없이 프로그래밍된 대로만 작동), 완벽한 기록을 유지할 수 있다.
전자거래 시스템의 효율성은 주식 트레이더에게 큰 혜택을 주었지만, 채권 거래는 여전히 대부분 장외에서 이루어진다. 채권시장에도 서로 경쟁하는 전자거래소가 많이 있지만 주로 딜러들이 이용한다. 일반 투자자가 브로커를 통해 이러한 시스템을 이용할 수 있게 된다면 비용을 크게 절감할 수 있을 것이다.
LOS 11.e: 시장 파편화를 서술한다.
시장 파편화(market fragmentation)는 한 증권이 여러 시장에서 거래될 때 나타난다. 이 경우 전자시장들 사이에 유동성 차이가 상당할 수 있다. 예를 들어 어떤 증권이 한 거래소에서는 게시된 매수호가는 여럿이지만 매도호가는 몇 개뿐이고, 다른 거래소에서는 정반대일 수 있다. 파편화는 시장 간에 상당한 가격 차이와 유동성 차이를 낳을 수 있다.
대량 주문을 처리하는 자동화 거래 전략은 거래의 가격영향을 최소화하기 위해 모든 시장에서 유동성을 찾는다. 스마트 주문 라우팅이나 유동성 집계 같은 거래 알고리즘은 시장 파편화로 생기는 문제를 극복하기 위한 것이다. 유동성 집계 알고리즘은 모든 시장의 유동성을 한눈에 보여 주는 "슈퍼북"을 만든다. 스마트 주문 라우팅 알고리즘은 가격과 물량이 가장 좋은 시장으로 주문을 보낸다.
LOS 11.f: 전자 트레이더의 유형을 식별하고 대조한다.
전자거래 시스템을 사용하는 주체는 이익을 추구하는 자기매매 트레이더(딜러, 차익거래자, 프론트러너), 매수측 트레이더(투자 매니저와 위험관리자), 그리고 이들에게 서비스를 제공하는 브로커다. 전자 자기매매 트레이더에는 고빈도 트레이더(즉, 하루에 수천 번씩 빠른 왕복거래를 하는 트레이더)와 저지연 트레이더(즉, 뉴스를 빠르게 받아 그에 따라 거래하는 트레이더)가 있다. 지연시간(latency)은 어떤 사건이 발생한 때부터 그 사건에 근거한 거래가 체결될 때까지 걸리는 시간으로 정의된다.
주요 전자 트레이더 유형은 다음과 같다.
-
전자 뉴스 트레이더(Electronic news traders). 고속 뉴스 피드를 분석하고 그 결과에 따라 (지정가주문이 아닌) 시장가주문을 낸다. 뉴스 트레이더는 흔히 인공지능 시스템으로 뉴스를 신속하게 처리해 거래를 생성하며, 이를 통해 오래된 주문(즉, 가격에 뉴스가 반영되지 않은 채 게시되어 있는 지정가주문)을 상대로 거래할 수 있다. 일부 뉴스 트레이더는 정성적 데이터를 읽어 뉴스가 주식의 시장가격에 미칠 영향을 판단하는 자연어 처리기도 사용한다. 전자시장은 왕복 거래비용이 낮기 때문에 뉴스 트레이더는 분석이 맞는 경우가 일부에 불과하더라도 이익을 낼 수 있다.
-
전자 딜러(Electronic dealers). 스프레드에서 이익을 얻기 위해 매수호가와 매도호가를 게시한다. 딜러의 이익은 거래 빈도에 따라 달라진다. 전자 딜러는 활발히 거래되는 증권의 재고를 적게 유지하고, 시장 정보에 따라 포지션을 신속하게 조정한다. 딜러는 불리한 가격 변동 위험(예: 매수 포지션을 보유한 상태에서 가격이 하락하는 경우)을 거래의 반대편에 신속하게 서는 방식(예: 매수호가를 모두 거둬들이고 재고를 매도하는 것)으로 관리한다. 전자 딜러는 흔히 뉴스 피드를 모니터링하다가 뉴스가 발표되면 호가 제시를 중단한다. 이 때문에 중요하지 않은 뉴스일 때는 거래 기회를 놓치지만, 중요한 뉴스일 때는 뉴스 트레이더에게 유동성을 제공하는 상황을 피할 수 있다.
-
전자 차익거래자(Electronic arbitrageurs). 가격 불일치를 이용하기 위해 여러 시장에서 거래한다. 차익거래 포트폴리오는 차익거래자의 비용과 위험을 최소화하도록 짠 매수 포지션과 매도 포지션(이를 레그라고 함)으로 구성된다.
-
전자 프론트러너(Electronic front runners). 인공지능으로 같은 방향의 대량 거래(또는 다수의 소량 거래)를 찾아낸 다음, 저지연 능력을 이용해 그보다 먼저 거래한다. 예를 들어 매수측 트레이더는 거래의 가격영향비용을 최소화하려고 대량 주문을 쪼갤 수 있다. 이런 움직임이 포착되면 프론트러너는 그 매수자보다 먼저 가장 낮은 매도호가에 사들이려 하고, 그 결과 시장가격은 더 올라간다. 프론트러너는 주문 제출 패턴이나 주문과 사건 사이의 관계를 탐색한다.
-
패턴: 대부분의 관할권에서는 딜러와 브로커가 고객이 낸 주문을 프론트러닝하는 것을 금지한다(내부 정보를 이용한 거래가 되기 때문이다). 그러나 과거 고객 기록을 보면 고객의 행동을 파악할 수 있으므로 딜러나 브로커가 앞으로 나올 주문을 예측할 수도 있다. 프론트러너는 체결된 거래에서 뚜렷한 패턴을 찾아내고 그 패턴이 앞으로도 반복되리라 기대하기도 한다. 예를 들어 특정 규모의 주문이 한 시간 동안 5분마다 체결되었다면, 딜러는 다음 날 같은 패턴이 시작될 때 그 패턴이 반복될 것으로 예상할 수 있다. 프론트러너가 늘 패턴을 노리고 있다는 것을 알기 때문에, 브로커가 매수측 고객을 위해 개발한 거래 알고리즘은 흔히 거래 패턴을 무작위로 바꾼다. 그러나 대량 거래는 숨기기 어렵고, 정교한 데이터마이닝 도구를 갖춘 프론트러너는 이를 찾아내려 할 것이다.
-
사건: 일부 프론트러너는 사건과 주문 사이에서 관찰된 관계를 이용해 앞으로 나올 주문을 예측한다. 예를 들어 실적 발표 뒤에 주문이 뚜렷한 패턴을 보인다면, 프론트러너는 이를 이용해 예상되는 주문보다 먼저 거래할 수 있다.
-
전자 호가 매칭자(Electronic quote matchers). 상시 지정가주문(즉, 체결을 기다리고 있는 지정가주문)은 다른 트레이더에게 귀중한 정보가 된다. 주문을 낸 트레이더가 지정된 수량을 사거나 팔려 한다는 의도가 드러나기 때문이다. 전자 호가 매칭자는 상시주문에 대해 알고 있는 정보를, 위험을 제한하면서 거래할 수 있는 귀중한 옵션으로 활용한다. 예를 들어 호가 매칭자가 어떤 주식에 \$12.20의 상시 매수주문이 있는 것을 발견하고 이 주식을 \$12.25에 매수한다고 하자. 가격이 오르면 호가 매칭자는 상승분만큼 이익을 얻는 반면, 상시 매수주문이 받쳐 주고 있으므로 하방위험은 주당 \$0.05로 제한된다.
-
매수측 트레이더(Buy-side traders). 소속 포트폴리오 매니저를 대신해 거래를 체결하며, 전자 주문관리시스템(OMS)을 이용해 포트폴리오 매니저가 낸 주문, 브로커에게 보낸 주문, 이미 체결된 주문을 추적한다. 매수측 트레이더는 거래를 체결할 때 전자 브로커를 이용하는데, 이들 브로커는 흔히 일반적인 시장가주문·지정가주문 처리 외에 고급 주문 처리 알고리즘과 전술도 고객에게 제공한다.
교수 노트(PROFESSOR'S NOTE)
매수측 트레이더(buy-side traders)를 매수주문(buy orders)과 혼동해서는 안 된다. 매수측 트레이더는 개인투자자와 기관투자자의 자금을 운용하는 포트폴리오 매니저가 낸 거래를 매수든 매도든 모두 처리한다.
MODULE QUIZ 11.2
1. Which of the following is least likely to be a factor driving the development of electronic trading systems?
A. Operating cost.
B. Prevention of fraud.
C. Market fragmentation.
2. Which of the following statements about electronic trading markets is least accurate?
A. Electronic trading has mostly facilitated bond trading for retail traders.
B. Efficiencies in electronic trading systems have greatly benefited stock traders.
C. Electronic markets continue to function even during severe weather.
3. Automated trading strategies seeking out liquidity across markets is most likely in response to:
A. market fragmentation.
B. a reduction in brokerage costs.
C. even liquidity across markets.
4. Traders using artificial intelligence to sniff out large trades that are being processed in small parts are most appropriately labeled as electronic:
A. front runners.
B. arbitrageurs.
C. dealers.
정답 (Module Quiz 11.2 Answer)
*영문 원문 (English Original)*
1. C The factors driving the development of electronic trading systems include lower cost, higher accuracy, provision for audit trails, fraud prevention, and continuous market during trading hours. Market fragmentation is the result of electronic trading and not a reason for developing systems. (LOS 11.d)
2. A While electronic trading has lowered costs and improved efficiencies for stock traders, electronic trading in the bond markets is primarily between dealers, and hence, has not benefited retail investors. Electronic markets do not need human
intervention, and hence, can function even when humans cannot reach a trading floor due to severe weather. (LOS 11.d)
3. A Trading algorithms such as smart order routing and liquidity aggregation seek to overcome the challenges posed by market fragmentation. Liquidity aggregation algorithms create a super book displaying liquidity across all markets. Smart order routing algorithms send orders to the markets with the best prices and sizes. (LOS 11.e)
4. A Electronic front runners use artificial intelligence to sniff out large trades (or many small trades) on the same side and then use low latency to trade ahead of them. (LOS 11.f)
*한글 번역 (Korean Translation)*
1. C. 전자거래 시스템의 발전을 이끄는 요인으로는 낮은 비용, 높은 정확성, 감사 추적 기능, 부정 방지, 거래시간 중 연속 시장 운영이 있다. 시장 파편화는 전자거래의 결과이지, 시스템을 개발하게 된 이유가 아니다. (LOS 11.d)
2. A. 전자거래는 주식 트레이더의 비용을 낮추고 효율성을 높였지만, 채권시장의 전자거래는 주로 딜러 간에 이루어지므로 소매 투자자에게는 혜택이 돌아가지 않았다. 전자시장은 사람의 개입이 필요 없으므로 악천후로 사람들이 거래장에 나올 수 없을 때도 작동할 수 있다. (LOS 11.d)
3. A. 스마트 주문 라우팅이나 유동성 집계 같은 거래 알고리즘은 시장 파편화로 생기는 문제를 극복하기 위한 것이다. 유동성 집계 알고리즘은 모든 시장의 유동성을 한눈에 보여 주는 슈퍼북을 만든다. 스마트 주문 라우팅 알고리즘은 가격과 물량이 가장 좋은 시장으로 주문을 보낸다. (LOS 11.e)
4. A. 전자 프론트러너는 인공지능으로 같은 방향의 대량 거래(또는 다수의 소량 거래)를 찾아낸 다음, 저지연 능력을 이용해 그보다 먼저 거래한다. (LOS 11.f)
Module 11.3: 전자거래 시스템의 특징과 용도 (Characteristics and Uses of Electronic Trading Systems)
LOS 11.g: 전자거래 시스템의 특징과 용도를 서술한다.
속도의 중요성(The Need for Speed)
전자거래 시스템은 거래비용을 낮춰 줄 뿐 아니라, 저지연 트레이더가 주문 대기열을 앞질러 경쟁 우위를 차지할 수 있게 해 준다. 주문 대기열 앞지르기는 주문 받기(즉, 긍정적인 시장 뉴스가 나왔을 때 상시 매도주문을 상대로 체결하는 것), 마켓메이킹(유동성을 제공할 때 우선권을 차지하는 것), 그리고 더 이상 체결을 원하지 않는 주문의 취소(예: 다른 거래소의 거래 때문에 트레이더가 게시한 호가가 부적절해졌을 때)에서 나타날 수 있다. 다시 말해 전자 트레이더가 시장 기회를 살리려면 경쟁자보다 빨라야 한다.
저지연 트레이더는 거래의 세 단계에서 생기는 지연을 최소화하는 데 집중한다.
1. 거래에 활용할 만한 뉴스가 발표된 시점과 트레이더가 그 뉴스를 받는 시점 사이의 시간차.
2. 거래에 활용할 만한 뉴스를 받은 시점과 적절한 조치(즉, 주문)를 결정하는 시점 사이의 시간차.
3. 주문을 결정한 시점과 그 주문을 거래소에 전달하는 시점 사이의 시간차.
첫 번째와 세 번째 단계의 지연은 통신 속도와 관련되고, 두 번째 단계의 지연은 연산 속도와 관련된다.
1. 통신 속도: 통신 속도와 관련된 지연을 최소화하는 핵심은 이동 거리를 최소화하는 것이다. 이제는 트레이더가 최신의 가장 빠른 통신 기술에 투자하고 서버를 거래소에 최대한 가깝게 두는 것이 일반화되었다. 한 가지 방법은 (거래소가 제공한다면) 트레이더의 서버를 거래소 안에 함께 두는 공동배치(co-locate)다. 공정성 때문에 거래소는 일부 트레이더에게만 선택적으로 공동배치를 제공할 수 없다.
2. 연산 속도: 전자 트레이더는 최고 성능의 하드웨어를 사용해 지연을 최소화한다. 가장 빠른 프로세서를 (강력한 냉각 시스템과 함께) 오버클러킹하고, (디스크 탐색 시간 때문에 느려지는) 하드디스크 대신 빠른 메모리를 쓰며, 각각 맡은 작업에 특화된 여러 프로세서를 사용하는 것 등이 그 예다.
트레이더는 하드웨어뿐 아니라 소프트웨어도 오버헤드가 낮은 것을 사용하는데, 단순하고 부가 기능이 없는 운영체제가 그 예다. 중요한 함수는 흔히 어셈블러 언어로 작성한다. C++ 같은 고급 언어는 컴파일러가 특화되어 있지 않아 더 느리기 때문이다. 소프트웨어가 자주 바뀌는 성격이라면(즉, 시장 상황이 변할 때마다 코드를 업데이트해야 한다면) 처리 속도보다 소프트웨어 배포 속도가 더 중요하므로, (파이썬처럼) 빠르게 작성할 수 있는 언어로 코드를 짤 수도 있다.
때로는 다양한 시나리오에 대한 의사결정 분석을 미리 실행해 두어 처리 지연을 줄이기도 한다. 이렇게 하면 시나리오별 최적 조치가 미리 정해져 있으므로, 실제로 그 시나리오가 나타났을 때 지체 없이 대응할 수 있다.
LOS 11.h: 저지연 트레이더의 비교우위를 서술한다.
고급 주문, 거래 전술, 거래 알고리즘(Advanced Orders, Trading Tactics, and Trading Algorithms)
고급 주문 유형(advanced order types)은 지정가가 벤치마크에 따라 움직이는 동적 지정가주문이다. 예를 들어 최저 매도호가보다 한 틱 낮은 가격에 1,000주를 매수하는 페그드 지정가주문(pegged limit order)을 생각해 보자. 이런 주문 유형을 지원하는 브로커는 같은 유형의 주문을 지원하는 거래소로 주문을 보낸다. 게시된 매도호가가 바뀌면 원래 주문은 자동으로 취소되고, 수정된 매수호가의 새 주문으로 대체된다.
거래 전술(trading tactics)은 여러 주문을 내는 것을 전제로 한 계획이다. 한 가지 전술은 숨겨진 거래 기회를 찾아내기 위해 여러 거래소에 특정 가격으로 주문을 여러 개 내는 것이다. 예를 들어 어떤 주식의 게시된 최우선매수호가와 최우선매도호가가 각각 \$18.00과 \$18.02라고 하자. 이때 \$18.01에 지정가 매수주문을 내면 그 가격에 숨어 있는 매도호가를 찾아낼 수도 있다. 이러한 전술로 재량주문(discretionary order)을 찾아낼 수도 있는데, 재량주문이란 지정가에 더해 위아래(+/–)로 허용하는 재량 금액을 거래소에 지정해 둔 주문이다. 예를 들어 재량폭이 \$0.02인 \$18.03의 지정가 매도호가는 \$18.01의 지정가 매수주문으로 찾아낼 수 있다. 보통 이러한 주문은 즉시 체결 또는 취소(IOC) 주문(즉, 즉시 체결되지 않으면 취소되는 주문)으로 낸다. 거래 전술은 유동성을 숨기고 선별된 고객끼리만 거래하도록 하는 거래 장소인 다크풀(dark pools)에서 거래할 때도 쓰일 수 있다.
또 다른 거래 전술은 특정 가격의 IOC 주문을 이용하는 것이다. 주문이 정해진 시간(무작위로 정할 수도 있음)이 지나도록 체결되지 않으면 취소되고, 더 나은 가격의 다른 주문으로 자동 대체된다. 거래 전술은 흔히 주문 규모와 취소 시점에 무작위성을 넣어 거래 흔적을 줄이도록 설계된다. 요약하면, 거래 전술은 흔히 중간 스프레드 주문(즉, 호가 매수-매도 가격의 중간점에 고정된 지정가주문)을 체결하는 데 쓰인다.
알고리즘(algo)은 특정 목표를 달성하기 위해 여러 주문, 주문 순서 배열, 거래 전술을 활용하도록 프로그래밍한 집행 전략이다. 예를 들어 VWAP 알고리즘은 예상 거래량에 비례하도록 주문을 나눠 거래의 가격영향을 줄일 수 있다. 좋은 알고리즘은 적절한 때에 지정가주문을 신중하게 활용해 유동성을 공급하는 한편, 시장가주문으로 지연비용과 기회비용을 최소화해 총거래비용을 최소화하려 한다.
전자거래의 영향(Impact of Electronic Trading)
전자시장과 전자거래는 자기매매 트레이더, 브로커, 그 밖의 트레이더가 거래 전략을 짜는 방식을 바꿔 놓았다. 몇 가지 예를 들면 다음과 같다.
1. 숨겨진 주문(Hidden orders). 주문을 접수한 거래소 외에는 시장에 드러나지 않는 지정가주문이다. 숨겨진 주문의 목적은 노출된 상시주문이 시장의 다른 참가자에게 제공하는 귀중한 옵션을 없애는 것이다. 사람이 거래할 때와 비교하면 전자시장에서는 숨겨진 주문이 실수로 노출될 확률이 훨씬 낮으므로, 전자시장이 숨겨진 주문에 더 적합하다. 일부 트레이더는 (소규모 IOC 주문을 내는 방식으로) 시장에 반복해서 핑(ping)을 보내 숨겨진 주문을 드러내려 한다. 이런 핑이 체결되면 숨겨진 주문이 있다는 사실(규모까지는 아님)이 드러난다. 단주 거래(odd-lot trades)의 거래 피드를 구독하는 트레이더도 성공한 핑의 결과를 볼 수 있다. 그러나 이들은 숨겨진 주문이 매수인지 매도인지는 알지 못한다.
2. 립프로그(Leapfrog). 최우선매수호가나 최우선매도호가보다 더 좋은 가격을 내는 관행이다. 호가 매수-매도 스프레드가 클 때는 더 나은 가격(즉, 더 낮은 매도호가나 더 높은 매수호가)을 게시하려는 딜러가 있을 수 있는데, 이렇게 해서 최우선가격을 뛰어넘는 것이 립프로그다. 따라서 립프로깅 지정가주문은 내부스프레드를 좁힌다. 이 때문에 주문 우선순위를 지키려면 더 나은 가격을 제시해야 하는 다른 트레이더들은 곤란해지고, 이런 립프로깅 게임은 계속 이어질 수 있다!
3. 점멸 호가(Flickering quotes). 제출되자마자 거의 곧바로 취소되는 노출된 지정가주문이다. 상시주문을 내 두면 다른 트레이더에게 귀중한 거래 옵션을 주게 되므로, 이를 피하려는 트레이더가 이 기법을 쓴다. 점멸 호가에 거래하려는 트레이더는 점멸 주문이 다시 나타날 것을 예상하고, 그때 체결될 숨겨진 지정가주문을 미리 내 둘 수 있다.
4. 전자 차익거래(Electronic arbitrage). 전자 차익거래 전략에는 다음 세 가지 유형이 있다.
A. 양쪽 유동성 취하기(Take liquidity on both sides). 시장 간 가격 오류를 이용하기 위해 같은 증권을 서로 다른 시장에서 사고파는 차익거래다. 차익거래자는 게시된 매도호가와 매수호가에 체결되도록 서로 다른 시장에 그 증권의 시장가 매수주문과 매도주문을 동시에 낸다. 차익거래자 간 경쟁 때문에 이런 기회는 드물게 나타나며, 거래 양쪽이 모두 목표가격에 체결되려면 저지연이 매우 중요하다.
B. 한쪽 유동성 제공하기(Offer liquidity on one side). 어떤 증권의 호가가 시장 X와 시장 Y 모두에서 매수 \$100, 매도 \$105라고 하자. 차익거래자는 시장 X에 \$95의 매수호가를 낼 수 있다. (아마도 어떤 시장참가자의 대량 거래로) 이 주문이 체결되면, 차익거래자는 곧바로 시장 Y의 \$100 매수호가에 그 증권을 팔아 \$5의 이익을 실현하려 할 것이다.
C. 양쪽 유동성 제공하기(Offer liquidity on both sides). 서로 다른 시장에 최우선매수호가·최우선매도호가보다 불리한 지정가주문을 게시해 거래비용을 더 낮추려는 또 다른 차익거래다. 이 전략에는 위험이 많다. 주문의 한쪽 레그가 체결된 뒤 다른 레그가 체결되지 않으면 트레이더는 불리한 가격 변동 위험에 노출된다.
5. 머신러닝(Machine learning). 데이터마이닝이라고도 하는 머신러닝은 새로운 데이터에 따라 모델이 진화하도록 하는 통계 모델링 기법을 활용한다. 이 기법은 실증 데이터를 바탕으로 거래 알고리즘을 미세 조정하지만, 변동성이 급등하고 과거 정보가 미래 결과를 가늠하는 데 별 도움이 되지 않는 이례적인 시기에는 효과가 없다. 많은 트레이더는 이처럼 위험이 큰 시기에는 거래를 중단한다.
| 예제: 전자 차익거래 |
|---|
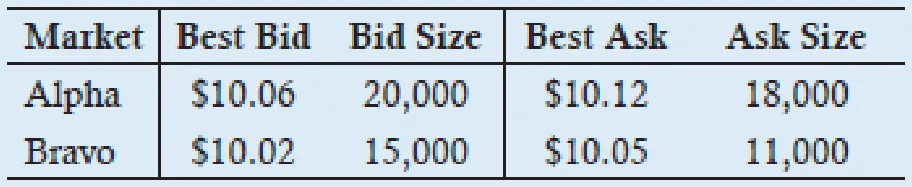
Greater Wealth Bank의 트레이더 Ben Khuslow는 거래 기회를 찾으려고 단말기를 살펴보고 있다. 단말기의 기본 화면에는 여러 전자시장에서 거래되는 증권의 최우선매수호가와 최우선매도호가가 표시된다. Khuslow는 ZZ 주식에 대해 다음과 같은 호가를 확인한다.
1. Khuslow가 시장 양쪽에서 유동성을 취한다고 가정할 때, (양쪽 거래 모두 호가가 유지된다면) Khuslow가 기대할 수 있는 주당 이익을 계산하시오. 2. (a) 시장 한쪽에서 유동성을 제공하거나 (b) 시장 양쪽에서 유동성을 제공하는 방법으로 Khuslow가 주당 기대수익을 어떻게 늘릴 수 있는지 설명하시오. 3. 각 전략의 위험은 무엇인가? |
| 답: |
1. 두 시장을 통틀어 최우선매수호가는 $10.06, 최우선매도호가는 $10.05다(주당 $0.01의 차익거래 이익이 생긴다). Khuslow는 최우선매도호가 $10.05에 (11,000주) 시장가 매수주문을 내는 동시에 $10.06에 (역시 11,000주) 시장가 매도주문을 낼 수 있다. Khuslow가 호가를 받고 주문을 낸 뒤 거래소가 주문을 접수할 때까지 가격이 움직이지 않는다고 가정하면, 두 주문이 모두 체결되어 주당 $0.01의 차익거래 이익(11,000주에 대해 $110)이 생긴다. 2. (a)의 경우, Khuslow는 두 시장 모두에 시장가주문을 내는 대신 시장 Bravo에 $10.04의 지정가 매수주문을 낼 수 있다. Khuslow의 주문이 $10.04에 체결되면 곧바로 시장 Alpha에 매도주문을 내서(즉, 게시된 매수호가 $10.06에 팔아) 주당 $10.06 – $10.04 = $0.02의 이익을 얻을 수 있다. (b)의 경우, Khuslow는 시장가주문 대신 시장 Bravo에 $10.04의 지정가 매수주문을, 시장 Alpha에 $10.07의 지정가 매도주문을 낼 수 있다. 두 레그가 모두 체결되면 주당 이익은 $10.07 – $10.04 = 주당 $0.03이 된다. 3. 어느 전략이든 주문의 한쪽 또는 양쪽 레그가 체결되기 전에 가격이 바뀔 수 있다는 위험이 있다. 거래소에서 호가가 갱신되고, 트레이더가 이를 받고, 그 호가를 보고 조치를 취하고, 그 조치가 트레이더의 컴퓨터에서 거래소로 전달되기까지 시간이 걸리므로 그사이에 원래 호가가 이미 낡은 정보가 될 수 있다. 따라서 주문의 전부 또는 일부가 체결되지 않을 수 있다. 이러한 미체결 위험은 시장가주문일 때 더 낮으므로, 트레이더가 시장 양쪽에서 유동성을 제공할 때 가장 높다. 거래의 한쪽만 체결되는 바람에 트레이더가 어떤 증권에 대해 매수(또는 매도) 포지션을 떠안는 위험에 노출될 수도 있다. |
MODULE QUIZ 11.3
1. Which of the following is an example of achieving lower latency via computation speed?
A. Co-location.
B. Use of simple, no-frills operating systems.
C. Use of high-speed fiber optic networks.
2. Limit orders with dynamic prices are most appropriately labeled as:
A. discretionary orders.
B. immediate or cancel (IOC) orders.
C. advanced orders.
3. A leapfrog strategy is most likely to be employed during times of:
A. market fragmentation.
B. a large inside spread in a security.
C. flickering quotes.
4. A highly risk-averse trader seeking to profit from mispricing across markets would most likely:
A. take liquidity on both sides.
B. offer liquidity on one side.
C. offer liquidity on both sides.
5. A trader observes the following quotes for a stock in two different markets:
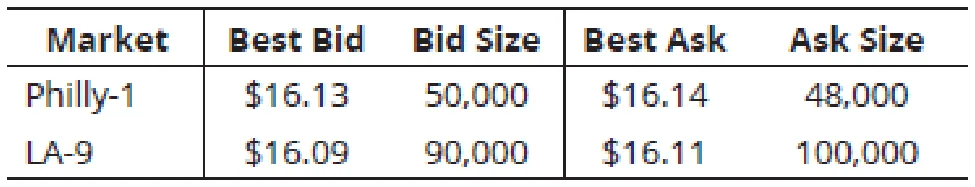
Assuming that the trader takes liquidity in both markets, the arbitrage profit would be closest to:
A. \$1,000.
B. \$2,000.
C. \$4,000.
정답 (Module Quiz 11.3 Answer)
*영문 원문 (English Original)*
1. B Co-location and use of high-speed fiber optic networks seek to reduce the latency by using faster communication between the trader’s computer and the electronic market. The use of simple, no-frill operating systems reduces the overhead burden on a computer’s resources, and hence, reduces the latency due to computation speed. (LOS 11.h)
2. C Advanced orders are limit orders with dynamic prices. IOC orders would get canceled if not immediately filled at the price specified. Discretionary orders provide a specified discretion amount with the limit price to an electronic exchange that supports discretionary orders. (LOS 11.g)
3. B Leapfrog is the practice of beating the best bid or ask price. In the presence of large quoted bid-ask spreads, there are dealers who may be willing to post a better price (i.e., a lower ask or higher bid), leapfrogging the best price. (LOS 11.g)
4. A A highly risk-averse trader would submit market orders in both markets if an arbitrage is feasible. Submission of a limit order in either (or both) markets increases the risk for the trader of not completing part of the round-trip transaction. (LOS 11.g)
5. A A trader would purchase 50,000 shares from LA-9 at \$16.11 and sell them in Philly-1 at a price of \$16.13, resulting in a profit of \$0.02 per share or 50,000 × 0.02 = \$1,000. (LOS 11.g)
*한글 번역 (Korean Translation)*
1. B. 공동배치와 고속 광섬유 네트워크는 트레이더의 컴퓨터와 전자시장 사이의 통신 속도를 높여 지연을 줄이려는 방법이다. 단순하고 부가 기능이 없는 운영체제를 쓰면 컴퓨터 자원에 걸리는 오버헤드 부담이 줄어 연산 속도에 따른 지연이 줄어든다. (LOS 11.h)
2. C. 고급 주문은 가격이 동적으로 변하는 지정가주문이다. IOC 주문은 지정된 가격에 즉시 체결되지 않으면 취소된다. 재량주문은 재량주문을 지원하는 전자거래소에 지정가와 함께 일정한 재량 금액을 지정해 두는 주문이다. (LOS 11.g)
3. B. 립프로그는 최우선매수호가나 최우선매도호가보다 더 좋은 가격을 내는 관행이다. 호가 매수-매도 스프레드가 클 때는 더 나은 가격(즉, 더 낮은 매도호가나 더 높은 매수호가)을 게시해 최우선가격을 뛰어넘으려는 딜러가 있을 수 있다. (LOS 11.g)
4. A. 위험회피 성향이 매우 강한 트레이더라면 차익거래가 가능할 때 두 시장 모두에 시장가주문을 낼 것이다. 어느 한쪽(또는 양쪽) 시장에 지정가주문을 내면 왕복거래의 일부가 완료되지 않을 위험이 커진다. (LOS 11.g)
5. A. 트레이더는 LA-9에서 \$16.11에 50,000주를 사서 Philly-1에서 \$16.13에 판다. 그러면 주당 \$0.02, 즉 50,000 × 0.02 = \$1,000의 이익이 생긴다. (LOS 11.g)
Module 11.4: 전자거래 시스템의 위험과 감시 (Risks and Surveillance of Electronic Trading Systems)
LOS 11.i: 전자거래에 따르는 위험과 규제당국이 이를 완화하는 방법을 서술한다.
전자거래에 따르는 위험은 다음과 같다.
-
고빈도 트레이더(HFT) 군비경쟁. 가장 빠른 시장참가자가 경쟁우위를 누리기 때문에 고빈도 트레이더(HFT)는 가장 비싼 최신 첨단기술을 갖춰야 한다. 이 군비경쟁은 전자거래의 저비용 이점을 일부 상쇄할 뿐 아니라, 사실상 일부 트레이더에게 진입장벽으로 작용하므로 소규모 트레이더는 공평한 조건에서 경쟁할 수 없다. 이러한 불공정성 때문에 (HFT 알고리즘이 예측할 수 없는) 무작위 간격으로 거래를 지연시켜 HFT의 이점을 줄이자는 요구가 제기되어 왔다.
-
시스템적 위험(Systemic risk). 잘못된 거래의 비용을 그 거래에 책임이 있는 당사자가 아닌 다른 당사자들이 부담하게 되는 것을 말한다. 자기 행동의 결과를 온전히 감당하지 않는 트레이더는 잘못된 거래 결정의 피해를 줄이려는 조치를 취할 유인이 적다. 한 트레이더의 플랫폼에서 생긴 프로그래밍 오류가 발견되어 바로잡히기 전에 시장에 혼란을 일으켜 많은 피해자를 낳을 수 있다. 흔히 발생하는 거래 오류는 다음과 같다.
-
폭주 알고리즘(Runaway algorithms). 의도하지 않은 주문을 연이어 쏟아내는 알고리즘이다. 예를 들어 2010년 5월의 플래시 크래시는 미니 S&P 500 선물계약에 대규모 시장가 매도주문을 집행하던 거래 알고리즘 때문에 일어났다. 이 알고리즘은 해당 계약의 거래량에 비례해 주문을 내도록 프로그래밍되어 있었는데, 이 주문으로 계약 거래량이 늘어나자 알고리즘은 훨씬 더 많은 주문을 내게 되었다. 주문이 지정가주문이 아니었기 때문에 이 알고리즘은 변동성을 폭발적으로 키웠다.
-
팻 핑거 오류(Fat finger errors). 입력 실수를 말하며, 실수의 규모가 충분히 크면 (사람에 의한 견제와 균형 장치가 없는) 전자시장에서 변동성을 급격히 키울 수 있다.
-
과대 주문(Overlarge orders). 시장에서 공급 가능한 수준을 훨씬 웃도는 유동성을 요구하는 주문, 즉 주문이 전송된 시장의 규모에 비해 지나치게 큰 시장가주문이다. S&P 500 미니 계약에 대한 대규모 시장가 매도주문에서 비롯된 플래시 크래시는 시장 전반에 연쇄적인 파급효과를 일으켰다.
-
악의적 주문(Malevolent orders). 처음부터 시장을 조작할 목적으로 만든 주문이다. 불만을 품은 직원이 무단 거래를 프로그래밍하는 경우나, 트레이더가 호가를 과도하게 제출해 경쟁자에게 서비스 거부 공격을 가하려는 경우가 그 예다.
시스템적 위험은 적절한 견제와 균형 장치를 갖추면 줄일 수 있다. 트레이더는 승인된 주문만 입력되도록 하고, 사용하는 소프트웨어를 충분히 백테스트해야 한다. 또한 거래 소프트웨어 업데이트는 엄격하게 통제해야 하며, 소프트웨어를 배포하기 전에 감독 인력이 변경 사항을 승인해야 한다.
브로커는 고객에게서 받은 주문을 전자시장에 제출하기 전에 주문이 적절한지 면밀히 검토해야 한다. 마지막으로 시장에는 가격 변동 한도와 함께, 변동성이 급등하면 자동으로 발동되는 거래 중단 장치가 갖춰져 있어야 한다.
LOS 11.j: 시장을 실시간으로 감시하면 적발할 수 있는 남용적 거래 관행을 서술한다.
전자시장을 실시간으로 감시하고 모니터링하는 목적은 시장 남용 행위와 잠재적 위기를 벌어지는 즉시 포착해 더 신속하게 대응하는 데 있다. 남용적 시장 관행에는 다음과 같은 것들이 있다.
-
프론트러닝(Front running). 다른 사람의 대량 거래를 미리 알고 그보다 앞서 저지연으로 거래하는 것이다. 예를 들어 대량 매수주문이 여러 조각으로 나뉘어 처리되고 있다는 정보를 입수한 프론트러너는 최우선 매도호가에 나온 물량을 먼저 사들인 뒤, 이를 모르는 매수자에게 더 높은 가격에 되팔 수 있다. 대부분의 관할권에서는 프론트러닝의 계기가 된 정보를 부당하게 입수했다면 프론트러닝이 불법이다. 그러나 이런 정보는 그냥 시장 데이터에서 얻을 수 있는 경우도 많다. 대량 주문을 처리하는 알고리즘은 흔히 주문을 작은 단위로 쪼개는데, 프론트러너는 머신러닝의 도움을 받아 이런 대량 주문을 찾아내 앞질러 거래할 수 있다.
-
시장조작(Market manipulation). 가격·거래량 데이터를 비롯한 허위 시장 데이터를 만들어 내는 행위를 말한다. 시장을 조작하는 트레이더는 다른 트레이더를 속여, 이 잘못된 정보를 믿고 조작자에게 유리한 방향으로 행동하게 만든다. 시장조작은 대부분의 관할권에서 불법이지만, 조작 거래와 진짜 거래를 구별하기 어려워 단속은 느슨한 편이다. 시장조작 행위에는 다음과 같은 것들이 있다.
-
시장 영향을 노린 거래(Trading for market impact). 때로는 큰 비용을 감수하면서까지 가격을 (위로든 아래로든) 움직이도록 설계한 거래다. 다른 트레이더들이 인식하는 가치에 영향을 주는 것이 목적이다.
-
루머 유포(Rumormongering). 표적으로 삼은 트레이더의 가치 판단에 영향을 주려고 허위 정보를 퍼뜨리는 행위다. 애널리스트는 (참과 거짓이 뒤섞인) 방대한 정보를 분석해 어떤 정보가 유효한지, 그리고 그 정보가 가치에 어떤 의미를 갖는지 판단할 수 있어야 한다. 루머 유포는 일반적으로 불법이지만, (사안의 한쪽 면만 부각하는) 편향된 보도는 불법이 아니다.
-
가장거래(Wash trading). 동일한 주체가 통제하는 계좌끼리 거래해 실제로는 없는 유동성이 있는 것처럼 보이게 하는 행위다. 가장거래는 다른 시장참가자에게 특정 주식의 유동성에 대해 잘못된 안도감을 준다.
-
스푸핑 또는 레이어링(Spoofing or layering). 해당 증권에 대해 거짓 낙관론이나 비관론을 조성하려고 내는 가짜 지정가주문이다. 예를 들어 어떤 증권을 싸게 사고 싶은 매수자는 현재 시장가격보다 낮은 가격에 숨겨진 지정가 매수주문을 내고, 역시 낮은 가격에 노출된 지정가 매도주문을 하나 이상 낼 수 있다. 노출된 매도주문을 본 다른 트레이더들은 가격이 떨어지고 있다고 믿고 더 낮은 가격에 매도하게 되며, 그 결과 숨겨진 매수주문이 체결될 수 있다. 다만 스푸퍼가 취소할 생각이었던 노출된 매도주문이 실제로 체결될 수도 있으므로 레이어링에는 위험이 따른다.
-
블러핑(Bluffing). 모멘텀 트레이더를 노리는 수법이다. 모멘텀 트레이더는 시장 흐름을 좇아 상승장에서는 매수하고 가격이 떨어지면 매도한다. 블러핑은 시장이 인식하는 증권의 가치에 영향을 주려고 주문을 내는 것이다. 예를 들어 펌프앤덤프(pump and dump) 전략은 주식을 사들여 가격을 끌어올린 다음 모멘텀 트레이더에게 더 높은 가격에 되파는 것이다. 펌프앤덤프 트레이더는 이 전략의 효과를 높이려고 루머 유포나 가장거래를 동원하기도 한다. 매도 쪽에서 쓰이는 비슷하지만 덜 흔한 전략으로는 숏앤디스토트(short and distorts) 전략이 있다. 애널리스트는 블러핑에 넘어가지 않도록 자신의 가치평가에 건전한 근거를 갖춰야 한다(기준 V(A): 근면성과 합리적 근거).
-
시장 몰아치기(Gunning the market). 다른 트레이더가 불리한 거래를 하도록 몰아가는 수법이다. 예를 들어 공매도를 급격히 쏟아내 어떤 증권의 시장을 무너뜨리면 손절매 주문이 촉발되는데, 조작자는 이 주문을 받아 체결하면서 그 주식을 더 낮은 가격에 되사들인다.
-
스퀴징과 코너링(Squeezing and cornering). 계약 결제에 필요한 자원을 장악한 다음 그 자원을 거둬들여 채무불이행을 유발하는 수법이다. 그런 뒤 그 자원을 더 높은 가격에 내놓는다. 숏스퀴즈의 경우 조작자는 대여 가능한 주식의 상당 부분을 장악해 이런 사정을 모르는 공매도자들에게 빌려줄 수 있다. 그런 다음 대여한 주식을 갑자기 회수해 공매도자들이 더 높은 가격에 주식을 되사도록 강제할 수 있다. 따라서 공매도 트레이더는 주식을 빌리기 전에 시장에 대여자가 충분히 다양한지 확인하는 등 주의를 기울여야 한다. 상품시장에서 코너링은 선물 매수 포지션을 취하는 동시에 현물시장 공급 물량의 상당 부분을 사들이는 것이다. 이렇게 시장을 장악한 쪽은 선물 포지션을 결제할 때 실물 인도를 요구하는데, 현물시장이 이미 장악되어 있으므로 상대방은 실물을 인도할 수 없다. 이런 관행은 불법이며 대부분의 선물거래소에서 금지하고 있다. 일반적으로 선물 매수자는 정당한 사업상 이유가 없으면 인도를 강제할 수 없다. 그러나 단속이 어렵고, 코너링을 시도하는 트레이더들이 이 규정을 교묘하게 악용하는 경우가 많다.
MODULE QUIZ 11.4
Use the following information to answer Questions 1 through 3.
Ben Storm, CFA, is discussing the implementation of new trading algorithms that the firm has developed with the firm’s head trader, Mihir Kotak. Storm states that he wants to ensure that there are appropriate checks and balances in place before these new strategies are deployed in the market.
Storm makes the following statements:
I. We need to ensure that only authorized personnel can input orders.
II. Updates to the algorithms need to be signed off by appropriate supervisory personnel.
Kotak makes the following statements:
I. I am more concerned about traders seeking to conduct denial-of-service attacks on
their competitors with excessive submission of quotes.
II. In some markets, rapid short selling may collapse the market for a security,
triggering stop-loss orders.
1. Regarding Storm’s statements about appropriate checks and balances:
A. both statements are correct.
B. neither of the statements is correct.
C. only one of the statements is correct.
2. Kotak’s statement I most accurately describes the trading tactic of:
A. Bluffing.
B. Gunning the market.
C. Malevolent orders.
3. Kotak’s statement II most accurately describes the trading tactic of:
A. Bluffing.
B. Gunning the market.
C. Malevolent orders.
정답 (Module Quiz 11.4 Answer)
*영문 원문 (English Original)*
1. A Both statements by Storm are correct as being part of appropriate checks on algorithmic trading. (LOS 11.i)
2. C Malevolent orders are more nefarious orders created to specifically manipulate the market. Examples include aggrieved employees programming rogue trades and traders seeking to conduct denial-of-service attacks on their competitors with excessive submission of quotes. (LOS 11.i)
3. B Gunning the market is a manipulative trade forcing other traders into a bad trade. Excessive sell orders to trigger stop-loss trades is an example of gunning the
market. (LOS 11.j)
*한글 번역 (Korean Translation)*
1. A. Storm의 두 진술은 모두 알고리즘 거래에 대한 적절한 점검 장치에 해당하므로 옳다. (LOS 11.i)
2. C. 악의적 주문은 처음부터 시장을 조작할 목적으로 만든, 더 악질적인 주문이다. 불만을 품은 직원이 무단 거래를 프로그래밍하는 경우나, 트레이더가 호가를 과도하게 제출해 경쟁자에게 서비스 거부 공격을 가하려는 경우가 그 예다. (LOS 11.i)
3. B. 시장 몰아치기는 다른 트레이더가 불리한 거래를 하도록 몰아가는 조작 거래다. 손절매 거래를 촉발하려고 매도주문을 과도하게 내는 것이 시장 몰아치기의 한 예다. (LOS 11.j)
KEY CONCEPTS
LOS 11.a
명시적 거래비용에는 중개수수료, 세금, 각종 수수료가 있고, 묵시적 비용에는 매수-매도 호가 스프레드, 가격영향, 슬리피지, 기회비용이 있다.
LOS 11.b
유효스프레드 = 2 × (유효스프레드 거래비용)
VWAP 거래비용 = 거래 규모 × (방향) × (거래 VWAP – 벤치마크 VWAP)
여기서:
방향 = 매수주문이면 +1, 매도주문이면 –1
LOS 11.c
집행부족분은 거래가 비용 없이 전량 체결된다고 가정한 가상(또는 페이퍼) 포트폴리오의 가치와 실제 포트폴리오의 가치 간 차이다.
LOS 11.d
전자거래 시스템의 발전을 이끄는 요인으로는 낮은 비용, 높은 정확성, 감사 추적 기능 제공, 부정 방지, 거래 시간 중 끊김 없이 운영되는 연속 시장이 있다.
LOS 11.e
시장 파편화는 한 증권이 여러 시장에서 거래될 때 나타난다. 유동성 집계(즉, 슈퍼북 생성)와 스마트 주문 라우팅 같은 거래 알고리즘은 시장 파편화에 따른 문제를 극복하기 위한 것이다.
LOS 11.f
전자 트레이더에는 뉴스 트레이더, 딜러, 차익거래자, 프론트러너, 호가 매칭자, 매수 측 트레이더가 있다.
LOS 11.g
지연시간은 어떤 사건이 발생한 시점부터 그 사건을 근거로 한 거래가 체결될 때까지 걸리는 시간으로 정의된다. 전자거래 시스템에서는 저지연 트레이더가 주문 대기열을 앞지를 수 있어 경쟁우위를 누린다.
LOS 11.h
전자시장 트레이더는 고급 주문, 거래 전술, 거래 알고리즘을 활용한다. 전자시장에서는 숨겨진 주문, 립프로깅 알고리즘, 점멸 호가, 전자 차익거래, 머신러닝이 가능하다.
LOS 11.i
전자거래의 위험으로는 소규모 트레이더에게 불리한 HFT 군비경쟁과 함께, 폭주 알고리즘, 팻 핑거 오류, 과대 주문, 악의적 주문 때문에 시스템적 위험이 커진다는 점을 들 수 있다.
LOS 11.j
전자시장을 실시간으로 감시하고 모니터링하는 목적은 시장 남용 행위와 잠재적 위기를 벌어지는 즉시 포착해 더 신속하게 대응하는 데 있다. 남용적 거래 관행에는 프론트러닝과 시장조작이 있다. 시장조작 행위에는 가격영향을 노린 거래, 루머 유포, 가장거래, 스푸핑, 블러핑, 시장 몰아치기, 스퀴징과 코너링이 있다.