READING 18: 통화관리 입문 (Currency Management: An Introduction)
출제 포인트(Exam Focus)
금융시장의 세계화는 포트폴리오 관리와 CFA 시험에서 중요한 주제다. 이 섹션에서는 통화 관련 계산을 복습한 뒤, 다양한 통화관리 도구와 기법을 폭넓게 살펴본다.
Module 18.1: 통화 노출 관리 (Managing Currency Exposure)
서론(Introduction)
교수 노트(PROFESSOR'S NOTE)
올바른 방법을 익히는 것은 언제나 중요하지만, 통화에서는 특히 그렇다. 이 자료에서는 (1) 환율 호가를 분모의 기준통화와 분자의 가격통화로 나누어 생각하는 것과, (2) 기준통화와 가격통화 중 어느 쪽의 관점에서도 환율 호가를 해석할 수 있어야 한다는 점을 강조한다.
가격통화와 기준통화(The Price and Base Currencies)
기준통화(base currency)는 환율의 분모에 놓이는 통화이며, 그 가격은 분자에 놓이는 가격통화로 표시된다. 달리 명시하지 않는 한 "매수"와 "매도"는 기준통화를 기준으로 한 말이다. 그러나 거래에는 항상 두 통화가 관련된다는 점을 기억하라. 예를 들어 CAD/USD 0.9800에 1,000,000을 현물 매도한다는 것은 1,000,000미국달러를 "즉시 인도" 조건으로 매도하고 980,000캐나다달러를 매수한다는 뜻으로 본다. (관행상 결제는 2영업일 후에 이루어지지만 대부분의 경우 이 세부 사항은 무시한다. FX 스왑은 2영업일을 고려하는 예외적인 경우다.)
USD/CHF 500,000을 1.07에 6개월 선도로 매수한다는 것은 6개월 후 결제 조건으로 500,000스위스프랑을 매수하고 그 대가로 535,000USD를 매도한다는 뜻으로 본다.
매수/매도 호가 규칙(Bid/Asked Rules)
통화는 매수/매도 호가로 제시된다. 관행상 작은 숫자를 먼저, 큰 숫자를 나중에 쓴다. 그러나 매수호가와 매도호가 모두 한 통화를 팔고 다른 통화를 사는 거래로 해석할 수 있다. 두 호가의 차이는 딜러가 통화를 사고팔면서 얻는 이익 마진이다.
고객은 매수/매도 스프레드를 부담하므로 거래할 때 더 많이 지급하거나 더 적게 받는다. CAD/USD 0.9790/0.9810이라는 호가는 네 가지로 해석할 수 있다.
CAD를 더 많이 인도하는 경우는 다음과 같이 표현할 수 있다.
-
1.0000USD를 매수하고 0.9810CAD를 인도(매도)한다.
-
0.9810CAD를 매도하고 1.0000USD를 수령(매수)한다.
CAD를 더 적게 받는 경우는 다음과 같이 표현할 수 있다.
-
1.0000USD를 매도하고 0.9790CAD를 수령(매수)한다.
-
0.9790CAD를 매수하고 1.0000USD를 인도(매도)한다.
현물과 선도(Spot Versus Forward)
현물환 거래는 즉시 결제되는 거래이고, 선도거래는 (현물보다 늦은) 미래 결제를 위해 거래일에 가격을 합의하는 거래다. 선도호가는 직접 제시되기도 하고 선도포인트(현물호가에 대한 조정치)로 제시되기도 한다.
선도포인트는 선도가격을 구하기 위해 현물가격을 조정하는 값이다. 선도포인트는 현물가격이 소수점 이하 몇 자리까지 호가되는지에 따라 해석한다. 규칙은 현물가격의 소수점 오른쪽 자릿수만큼 선도포인트의 소수점을 왼쪽으로 옮기는 것이다. 예를 들면 다음과 같다.
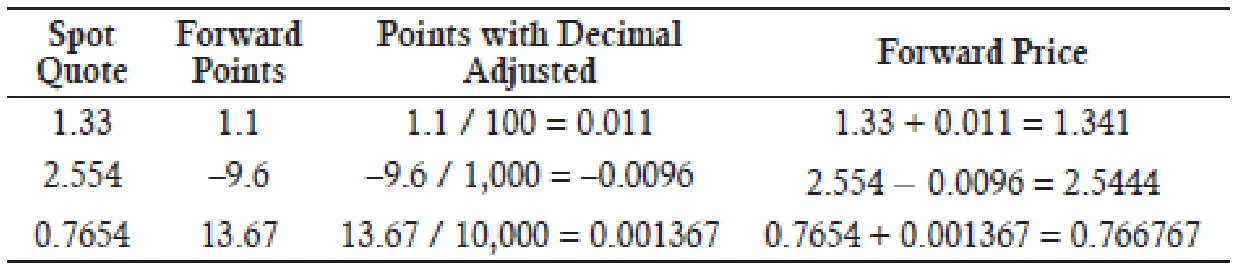
선도포인트는 항상 10,000으로 나눈다는 잘못된 통념이 있다. 이는 현물호가가 소수점 4자리까지 제시될 때만 맞는 말이다. 같은 방식으로, 현물호가가 소수점 이하 5자리까지 표시되어 있다면 선도포인트의 소수점을 왼쪽으로 5자리 옮긴다(즉, 선도포인트 / 100,000).
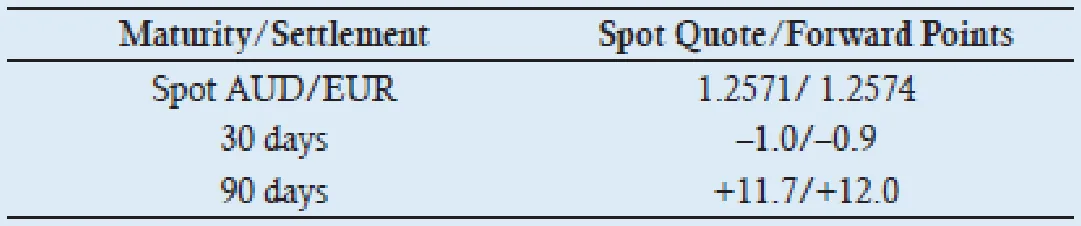
| 예제: 호주달러/유로의 현물 및 선도 매수/매도 호가 |
|---|
1. 30일 선도 매수/매도 호가는 얼마인가? 2. 매니저가 1,000,000AUD를 90일 선도로 매도한다면 매니저가 인도할 금액과 받을 금액을 계산하시오. 교환은 언제 이루어지는가? |
| 답: |
1. 현물호가가 소수점 4자리로 제시되므로 30일 선도포인트는 –1.0 / 10,000 = –0.00010, –0.9 / 10,000 = –0.00009이며, 현물호가에 맞춘 소수점 4자리 조정치다. 따라서 30일 선도 매수/매도 호가는 1.2571 − 0.00010 = 1.25700과 1.2574 − 0.00009 = 1.25731이다. 2. 교환은 거래일로부터 90일 후인 계약 만기일에 이루어진다. 매니저는 AUD 1,000,000을 인도한다. 90일 선도호가는 1.2571 + 0.00117 대 1.2574 + 0.00120, 즉 AUD/EUR 1.25827/1.25860이다. 매니저는 AUD를 인도하고 EUR을 받는다. 매니저는 AUD를 더 많이 인도하거나 EUR을 더 적게 받아야 한다. 이 경우 매수/매도 호가는 모두 1EUR 기준이며, 매니저는 AUD를 인도한다. 매니저는 AUD/EUR 1.25860에 인도해야 한다. 매니저가 받는 EUR 금액은 AUD 1,000,000 / (1.25860 AUD/EUR) = EUR 794,533.61이다. |
상쇄거래와 시가평가(Offsetting Transactions and Mark to Market)
선도계약은 결제 전에 시가평가에 따른 현금흐름을 주고받을 필요가 없지만, 포지션을 시장가치로 평가하는 편이 바람직한 경우가 많고 규제 목적상 요구되기도 한다. 시가평가 가치는 상쇄 계약 포지션으로 계약을 조기 청산할 경우 실현될 손익의 현재가치다.
| 예제: 상쇄거래 |
|---|
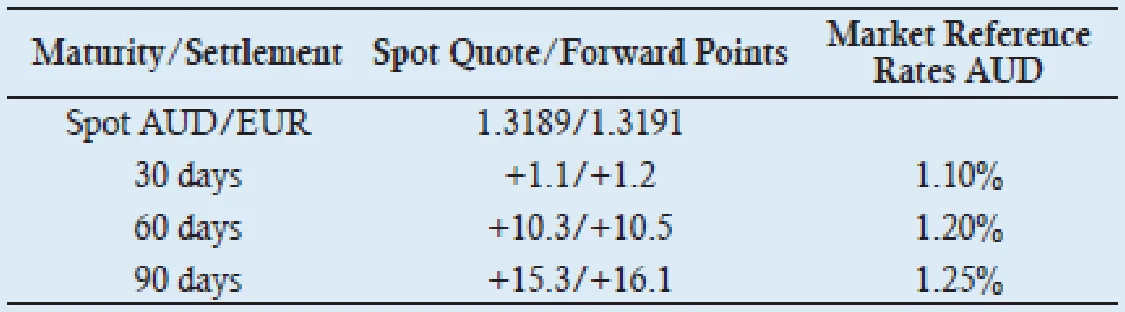
앞의 예에서 제시한 최초 호가를 바탕으로, 다른 매니저가 "올인" 선도호가 AUD/EUR 1.25827에 EUR 10,000,000을 90일 선도로 매도(인도)하는 거래를 체결했다. 30일이 지난 현재 환율은 다음과 같다.
1. 매니저가 최초 거래를 청산하기 위해 취할 상쇄 포지션을 제시하고, 그에 따른 손익을 계산하시오. 이 손익은 언제 결제되는가? 2. 거래를 조기 청산하지 않는다면, 원래 거래 30일째에 매니저가 보고할 시가평가 금액을 계산하시오. |
| 답: |
1. 30일이 지났으므로 EUR 10,000,000을 선도 매도한 최초 거래는 만기까지 60일이 남았다. 상쇄 거래는 EUR 10,000,000을 60일 선도로 매수하는 것이다. 풀이는 단계별로 진행한다. 1단계: 30일이 지났으므로 EUR 10,000,000을 선도 매도한 최초 거래는 만기까지 60일이 남았다. 상쇄 거래는 EUR 10,000,000을 60일 선도로 매수하는 것이다. 풀이는 단계별로 진행한다. 상쇄 포지션에 적용할 선도환율을 구한다. 매니저는 EUR 10,000,000(대가로 AUD를 인도해야 함)을 AUD/EUR 1.3191 + 0.00105, 즉 AUD/EUR 1.32015에 60일 선도로 매수해야 한다. 2단계: 60일 후 매니저는 다음과 같이 거래한다. 원래 거래: EUR 10,000,000을 매도하고 AUD/EUR 1.25827에 AUD를 매수한다. 매니저는 AUD 12,582,700을 받는다. 상쇄 거래: EUR 10,000,000을 매수하고 AUD/EUR 1.32015에 AUD를 매도한다. 매니저는 AUD 13,201,500을 지급한다. 그 차액인 AUD 618,800의 손실은 최초 거래 90일 후이자 상쇄 거래 60일 후인 시점에 결제·지급된다. 이 문제는 바로 풀 수도 있다. 기준통화(유로)를 1.25827AUD에 매도한 뒤 1.32015AUD에 매수하므로 유로당 1.32015 − 1.25827 = 0.06188AUD의 손실이 생긴다. 거래 규모가 10,000,000유로이므로 손실은 AUD 618,800이다. 2. 현재의 시가평가 금액은 상쇄 거래로 확정될 손익의 현재가치다. 상쇄에 따른 손실은 풀이 1에서 AUD 618,800으로 계산했다. AUD의 60일 시장기준금리는 1.20%다. 시가평가 손실 = AUD 618,800 / {1 + [0.012 (60 / 360)]} = AUD 617,564.87 |
FX 스왑(An FX Swap)
FX 스왑은 통화스왑이 아니며, 다른 맥락에서 쓰이는 의미의 스왑도 아니다. FX 스왑은 현물거래를 이용해 만기가 돌아오는 선도계약을 새로운 선도계약으로 롤오버하는 거래다. 즉 기존 선도계약을 다른 선도거래로 "교환"하는 것이다.
| 예제: FX 스왑 |
|---|
한 매니저가 남아프리카 랜드(ZAR) 10,000,000을 ZAR/USD 9.4518에 3개월 선도로 매수했다. 계약 만기 2일 전, 매니저는 이 거래를 30일 더 연장하기로 한다. 이 결정을 실행하는 데 사용할 FX 스왑을 설명하시오. |
| 답: |
| 매니저는 만기가 돌아오는 계약을 상쇄하기 위해 ZAR 10,000,000을 현물로 매도한다. 최초 선도거래와 상쇄용 현물거래는 모두 2영업일 후에 결제된다. 그리고 거래를 롤오버하기 위해 USD를 대가로 ZAR 10,000,000을 매수하는 30일 선도계약을 새로 체결한다. |
옵션 기초(Option Basics)
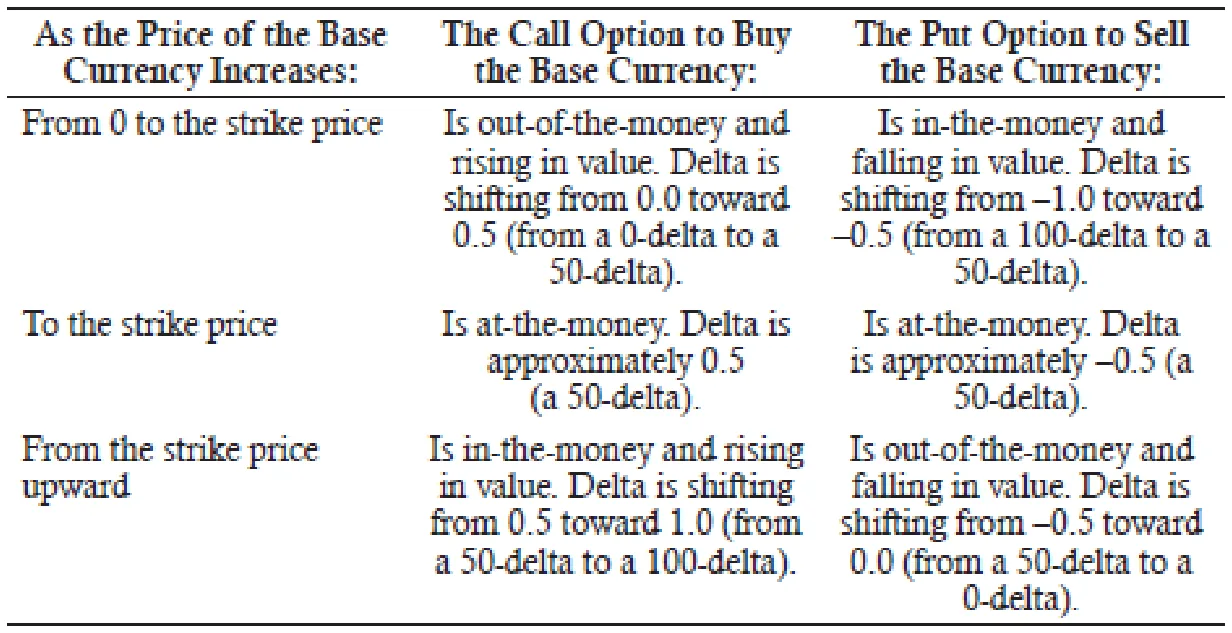
콜옵션은 기초자산을 매수할 권리로, 기초자산 가격이 행사가 위로 오르면 가치가 상승하고 델타는 1.00(100델타)에 가까워진다. 기초자산 가격이 행사가 아래로 내려가면 콜의 가치는 떨어지고 델타는 0.00(0델타)에 가까워진다.
풋옵션은 기초자산을 매도할 권리로, 기초자산 가격이 행사가 아래로 내려가면 가치가 상승하고 델타는 –1.00에 가까워진다(이를 100델타라고도 하는데, 음(-)의 부호는 당연한 것으로 보고 쓰지 않는다). 기초자산 가격이 행사가 위로 오르면 풋의 가치는 떨어지고 델타는 0.00(0델타)에 가까워진다.
조건(만기까지 남은 기간, 행사가, 기초자산 가격)이 같은 콜과 풋은 델타 절댓값의 합이 1.00, 즉 100델타다.
통화옵션 기초(Currency Option Basics)
통화옵션에는 두 통화가 관련되며, 한 통화에 대한 콜은 다른 통화에 대한 풋이다. 달리 명시하지 않으면 옵션은 기준통화의 관점에서 본다. 예를 들어 행사가 ZAR/GBP 14.56에 10,000,000을 매수하는 콜옵션은 10,000,000영국파운드를 매수하고 145,600,000남아프리카 랜드를 매도할 권리다. 이는 145,600,000남아프리카 랜드를 매도하고 10,000,000영국파운드를 매수할 권리, 즉 풋옵션이기도 하다.
MXN/EUR 20.1에 100,000을 매도하는 풋옵션은 100,000유로를 매도하고 2,010,000멕시코페소를 매수할 권리다. 이는 2,010,000멕시코페소를 매수하고 100,000유로를 매도하는 콜옵션이기도 하다.
중요한 관계를 정리하면 다음과 같다.
통화가 포트폴리오 위험과 수익에 미치는 영향(Effects of Currency on Portfolio Risk and Return)
자국통화(domestic currency) 또는 본국통화(home currency)는 투자자의 통화(또는 포트폴리오 성과를 보고하고 분석하는 통화)다.
자국자산(domestic asset)은 투자자의 자국통화로 표시되는 자산이다.
외화(foreign currency)는 투자자의 자국통화가 아닌 통화이고, 외화자산(foreign asset)은 그 외화로 표시된 자산이다. 이를 각각 현지통화, 현지시장이라고 부르기도 한다.
외화수익률(RFC)은 외화자산의 수익률을 현지(외화) 통화로 측정한 것이다. 현지시장 수익률이라고도 한다.
외화 가치의 변동률은 RFX로 나타낸다. 현지통화 수익률이라고도 한다.
자국통화수익률(RDC)은 외화수익률(RFC)과 외화 가치의 변동률(RFX)을 모두 반영한, 자국통화 기준의 수익률이다.
LOS 18.a: 환율 변동이 포트폴리오의 위험과 수익에 미치는 영향을 분석한다.
투자자의 자국통화가 아닌 통화로 가격이 매겨지는 자산(외화로 가격이 매겨진 외화자산)에 투자하면 위험과 수익의 원천이 두 가지가 된다. (1) 외화로 표시된 자산의 수익률과 (2) 외화와 투자자의 자국통화 간 환율 변화에 따른 외화 수익률이다. 두 수익률은 곱셈 관계로 결합되며, 자국통화로 표시한 투자자의 수익률은 다음과 같이 계산할 수 있다.
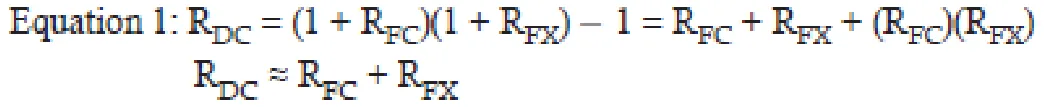
교수 노트(PROFESSOR'S NOTE)
RDC를 계산하는 방법은 세 가지이며, 모두 접하게 될 것이므로 알아 두어야 한다. 어떤 방법을 쓸지는 지문의 사실관계와 문제에 따라 정해진다.
이 방법은 더 정확한 복리 계산의 근사식으로, RFC와 RFX라는 두 수익률 원천을 부각한다. 서로 상당히 다른 세 개의 객관식 보기 중에서 고르거나 수익률의 이론적 원천을 논할 때처럼 정밀도가 필요하지 않은 경우에 쓸 만하다.
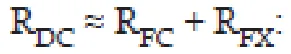
이 방법은 정확한 RFX를 알고 있다면 정확한 값을 준다. 다른 방법을 써야 할 분명한 이유가 없다면 필자는 보통 이 방법을 사용한다.
그러나 RFX를 구하기가 간단하지 않은 경우도 있다. 통화를 헤지할 때 정확하게 헤지하려면 기말 시점의 외화 금액만큼 매도해야 하지만, 위험자산은 기말 외화 금액을 미리 알 수 없다. 그래서 보통은 단순헤지(naïve hedge)를 사용해 기초 시점의 외화 금액만큼 선도로 매도한다. 이 경우 F0와 S0를 단순 비교한 값은 진정한 RFX가 아니므로, 다른 방식으로 계산하게 된다. 즉 투자자의 자국통화 기준으로 포트폴리오의 기초 가치와 기말 가치를 직접 계산한다. 그런 다음
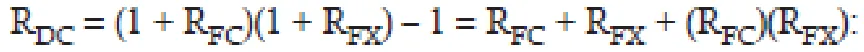
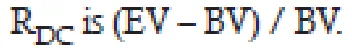
| 예제: 자국통화수익률 계산 |
|---|
유로로 거래되는 주식 포트폴리오에 투자하는 USD 기반 투자자를 생각해 보자. 1년 보유기간 동안 포트폴리오 가치는 (유로 기준으로) 5% 증가하고, 유로-달러 환율은 1.300USD/EUR에서 1.339USD/EUR로 상승한다. EUR의 가치가 USD 대비 상승했으므로, 투자자는 다음과 같은 양(+)의 외환 수익률을 얻는다.
1년 보유기간 동안 투자자의 자국통화 기준 수익률은 다음과 같다.
|

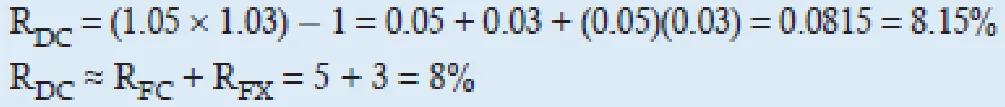
이 예제에서 두 가지 중요한 점을 알 수 있다. 첫째, RFC와 RFX를 단순히 더하면(5% + 3% = 8%) 자국통화수익률의 근사치가 나온다. 두 수익률 원천의 값이 작을수록 이 근사치는 실제 수익률에 더 가까워진다.
둘째, 통화 가치 변화(RFX)를 계산하려면 외화(EUR)를 기준통화(분모)로 하는 환율 호가를 사용해야 한다. 그 이유를 알아보기 위해 자국통화(USD)를 기준통화로 하면 어떻게 되는지 살펴보자.
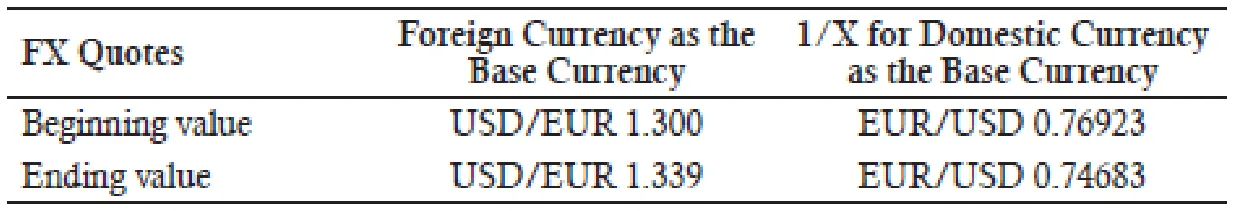
0.74683/0.76923 − 1 = –0.02912 = –2.912%로, 이는 EUR 대비 USD의 가치 하락률이다. EUR의 가치 상승률은 USD 가치 하락률에 단순히 음(-)의 부호를 붙인 값이 아니다. RFX는 2.912%가 아니라 3.000%다.
교수 노트(PROFESSOR'S NOTE)
요점은 통화 문제를 다룰 때 주의해야 한다는 것이다. 문제를 읽고 어느 쪽이 외화이고 어느 쪽이 자국통화인지 판단하라. 숫자에 라벨을 붙여 자국/외화 호가인지 외화/자국 호가인지 구분하라. 항상 자국/외화 호가를 사용하고(필요하면 역수를 취한다), 그다음 EV / BV − 1 = RFX로 계산하라.
여러 외화자산에 투자한 포트폴리오의 수익률 계산(Calculating Portfolio Return for Multiple Investments in Foreign Assets)
투자자는 통화가 서로 다른 여러 시장에 투자할 수도 있다. 이 경우 자국통화 기준 포트폴리오 수익률은 각 투자의 자국통화수익률을 가중평균한 값이다. 이를 식으로 나타내면 다음과 같다.
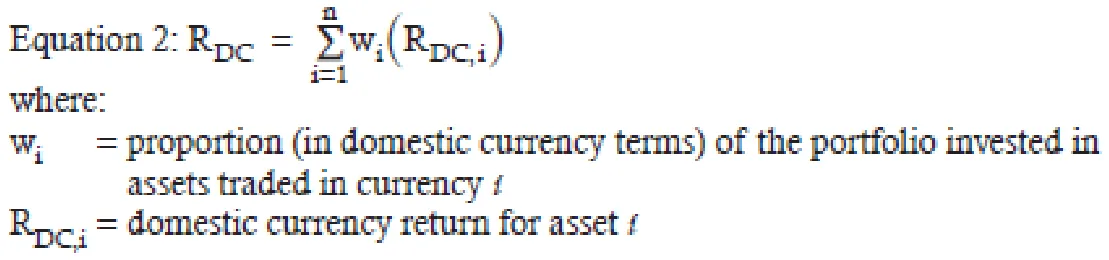
다음 예제로 이 계산 과정을 살펴보자.
| 예제: 두 외국 시장에 투자한 경우의 자국통화수익률 |
|---|
유로 기반의 한 투자자가 GBP 표시 자산에 75%, USD 표시 자산에 25%를 투자하고 있다. 지난 1년간의 결과는 다음과 같다. GBP 자산의 RFC = 12% USD 자산의 RFC = 5% 기초 EUR/GBP 환율: 1.1666 기말 EUR/GBP 환율: 1.1437 기초 USD/EUR 환율: 1.332 기말 USD/EUR 환율: 1.324 자국 통화(EUR) 기준으로 이 기간 투자자의 수익률을 계산하시오. |
| 답: |
먼저 각 투자의 RDC(EUR 기준)를 계산한다. GBP 표시 투자의 RDC는 다음과 같다.
외화(GBP)의 가치는 유로 대비 약 2% 하락했다. 이 음(-)의 통화수익률이 외국 시장 수익률 12%를 끌어내린다. USD 표시 투자의 경우에는 외화(USD)가 분자에 오는 형태로 환율이 주어졌다. 이 환율의 역수를 취하면 투자자의 통화(유로)가 가격통화, 외화(USD)가 기준통화가 된다.
이렇게 하면 USD 표시 투자의 RDC(EUR 기준)를 다음과 같이 계산할 수 있다.
외화(USD)의 가치는 유로 대비 약 0.6% 상승했다. 이 양(+)의 통화수익률이 외국 시장 수익률 5%를 끌어올린다. 투자자의 포트폴리오 총수익률은 각 시장 RDC의 가중평균이다. (0.75 × 9.80%) + (0.25 × 5.63%) = 7.35 + 1.41 = 8.76% |
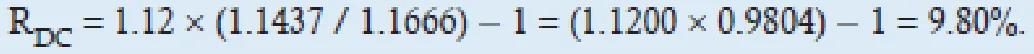
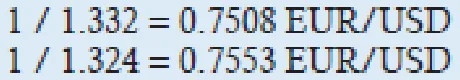
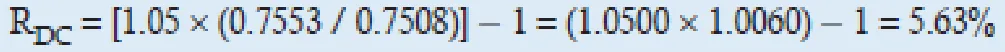
위험(Risk)
외화 표시 자산에 투자하는 투자자에게는 위험의 원천이 두 가지다. 하나는 외화 자체의 변동이고, 다른 하나는 외화로 표시된 외화 자산 가격의 변동이다. 둘 다 RDC의 표준편차에 영향을 미친다.
RDC의 분산은 2자산 포트폴리오 분산의 기본 공식을 변형해 계산할 수 있다.
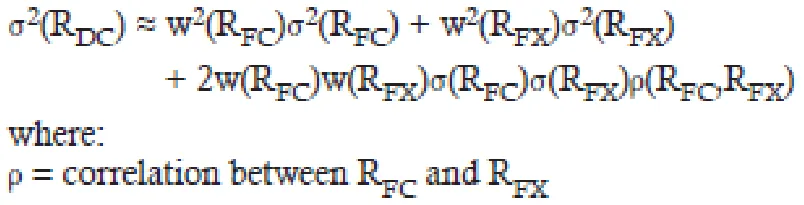
다만 자국 투자자가 외화 표시 자산 하나만 보유한다면 이 2자산 분산 기본 공식을 더 단순하게 만들 수 있다. 이때 RFC와 RFX에 대한 노출(가중치)은 각각 100%이므로 공식의 가중치는 1.0이 된다. 따라서 공식은 다음과 같다.
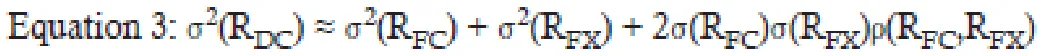
RDC의 표준편차는 이 분산의 제곱근이다. 이 식을 살펴보면 자국 투자자가 부담하는 위험은 다음과 같은 특징이 있다.
-
RFC와 RFX의 표준편차에 따라 달라진다.
-
식에서 RFX의 표준편차가 더해지는 항이므로 자국 투자자의 위험은 더 높아질 수 있다.
그러나 상관관계도 중요하다. RFC와 RFX의 상관관계가 음(-)이면 계산식의 세 번째 항이 음(-)이 된다. 상관관계는 RFC와 RFX 사이의 상호작용을 나타낸다.
-
상관관계가 양(+)이면 RFX 수익률이 RFC 수익률을 증폭시키므로 자국 투자자가 얻는 수익률의 변동성이 커진다.
-
상관관계가 음(-)이면 RFX 수익률이 RFC 수익률을 완화하므로 자국 투자자가 얻는 수익률의 변동성이 작아진다. (이 내용은 이 리딩의 최소분산 헤지비율 부분에서 더 자세히 다룬다.)
교수 노트(PROFESSOR'S NOTE)
방정식 3의 분산 공식은 근사식일 뿐이지만 쓰기에 적절하다. 이 공식은 RFC와 RFX를 단순히 더한 값에 기초하며 (RFC)(RFX)의 교차곱은 무시한다. 근사 분산 공식을 쓰는 이유는 정확한 분산을 구하는 데 필요한 상관관계의 수와 관련이 있다. 외화 자산 두 개로 구성된 포트폴리오를 생각해 보자. 변수는 외화 자산 두 개와 외화 두 개를 합쳐 네 개이고, 상관관계 쌍은 여섯 개가 나온다. 외화 자산이 세 개라면 변수는 여섯 개, 상관관계 쌍은 총 15개가 된다. 분산을 정확하게 계산하려면 가능한 모든 상관관계 쌍을 정확하게 추정해야 한다. 이는 비현실적이라고 여겨지며, 정확한 공식을 쓰면 오히려 정밀하다는 잘못된 인상을 줄 수 있다. CFA 교재는 근사 방법을 사용한다. 특수한 경우는 다음에서 살펴본다.
이 특수한 경우는 위험이 외화 자산에 대한 기말 노출에 따라 달라지는 경우라고 생각하면 된다.
RFC가 무위험수익률인 경우: 이때 RFC의 표준편차와 RFX와의 상관관계는 0이다. 외화 자산에 투자한 자국 투자자에게 RFX가 유일한 위험 원천이라면 RDC의 표준편차를 직접, 정확하게 계산하는 것이 현실적으로 가능하다.
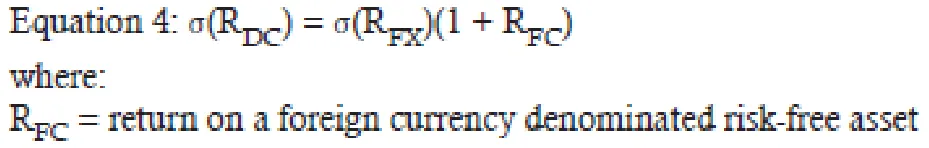
교수 노트(PROFESSOR'S NOTE)
방정식 4는 외화 자산(RFC)이 무위험자산인 특수한 경우이며, 방정식 3에서 도출할 수 없다.
전략적 결정(Strategic Decisions)
LOS 18.b: 통화 관리의 전략적 선택에 대해 논의한다.
교수 노트(PROFESSOR'S NOTE)
이 부분은 고려해야 할 요인을 길게 논의한다. 결론은 다음 LOS에서 요약한다.
통화위험 관리에 관해서는 학술적 분석이나 실증 분석 어느 쪽도 확고한 결론을 뒷받침하지 못한다. 의견도 아무것도 하지 않는 것부터 능동적 관리까지 다양하다.
통화위험을 헤지하지 말아야 한다는 근거로는 다음과 같은 주장이 있다.
-
통화를 헤지하거나 거래하는 데 드는 시간과 비용을 피하는 것이 최선이다.
-
장기적으로 헤지하지 않은 통화 효과는 "제로섬 게임"이다. 한 통화가 절상되면 다른 통화는 절하될 수밖에 없다.
-
장기적으로 통화는 이론적 공정가치로 회귀한다.
반면 통화위험을 능동적으로 관리해야 한다는 쪽에서는, 단기적으로 통화가 극단적으로 움직일 수 있으며 통화 가격이 비효율적으로 형성되는 점을 이용하면 포트폴리오 수익률을 높일 수 있다고 주장한다. 외환(FX) 거래 중 상당수는 국제 무역 거래나 중앙은행 정책에 따라 이루어진다. 이런 거래는 공정가치를 고려해 이루어지는 것이 아니므로 통화 가격을 공정가치에서 멀어지게 할 수 있다.
환위험이 있는 포트폴리오의 통화 관리 전략은 다양하다. 한쪽 끝에는 벤치마크의 통화 노출을 그대로 맞추는 수동적 접근법이 있고, 다른 쪽 끝에는 통화 노출을 벤치마크 노출과 별개로 다루면서 (통화 노출의 위험을 헤지하기보다는) 통화 노출에서 이익을 얻으려는 능동적 전략이 있다. 이 스펙트럼에 속하는 접근법은 다음과 같다.
-
수동적 헤징(Passive hedging)은 규칙에 기반한 방식으로, 일반적으로 포트폴리오의 통화 노출을 포트폴리오 성과 평가에 쓰는 벤치마크의 통화 노출과 일치시킨다. 이 일치 상태를 유지하려면 주기적으로 재조정해야 한다. 목표는 벤치마크 대비 통화위험을 없애는 것이다.
-
재량적 헤징(Discretionary hedging)에서는 매니저가 정해진 비율 안에서 수동적 헤징을 소폭 벗어날 수 있다. 예를 들어 통화 노출을 벤치마크 노출과 일치시키는 헤지비율에서 5% 벗어나는 것을 허용할 수 있다. 목표는 통화위험을 줄이면서도 매니저가 벤치마크 대비 소폭의 증분 통화수익률을 추구할 수 있게 하는 것이다.
-
능동적 통화 관리(Active currency management)에서는 매니저가 벤치마크의 통화 노출에서 더 크게 벗어날 수 있다. 재량적 헤징과는 허용되는 재량의 폭이 다르며, 매니저는 포트폴리오의 통화 노출을 관리해 양(+)의 증분 포트폴리오 수익률을 창출할 것으로 기대된다. 목표는 위험 축소가 아니라 증분수익률(알파) 창출이다.
-
통화 오버레이(A currency overlay)는 통화 관리를 외부에 위탁하는 것을 폭넓게 일컫는 용어다. 가장 극단적인 경우 오버레이 매니저는 통화를 하나의 자산군으로 보고 포트폴리오의 다른 자산과 무관하게 포지션을 취할 수도 있다. 증분수익률을 추구하는 오버레이 매니저가 스웨덴 크로나(SEK)를 약세로 전망한다면, SEK 노출이 전혀 없는 포트폴리오라도 SEK를 매도할 것이다. 이때 매니저가 추구하는 것은 위험 축소가 아니라 순수한 통화 알파(증분수익률)다. 또한 오버레이 매니저에게 순수하게 위험 축소만 위임하거나, 위험 축소와 함께 소폭의 수익률 제고만 추구하도록 제한할 수도 있다.
IPS: 통화위험 헤지 여부에 관한 계좌의 정책은 고객의 투자정책서(IPS)에 기록해야 한다. 이 전략적 결정을 내릴 때 특히 중요한 IPS 항목으로는 투자자 목표(위험허용도 포함), 투자기간, 유동성 필요, 포트폴리오 결과 분석에 사용할 벤치마크가 있다. 또한 IPS에는 다음 사항도 명시해야 한다.
-
헤지할 통화 노출의 목표 비율.
-
이 목표를 중심으로 매니저가 조정할 수 있는 재량의 허용 범위.
-
헤지 재조정 빈도.
-
통화 관련 결정의 결과를 평가하는 데 사용할 벤치마크.
-
허용되는(또는 금지되는) 헤지 수단.
| 예제: 헤지 접근법 선택 |
|---|
USD 기반 포트폴리오를 보유한 한 고객은 유동성 필요가 거의 없고 단기 성과에 초점을 맞춘다. 이 고객은 통화 노출을 USD로 완전히 헤지하고 헤지를 매월 재조정하는 글로벌 주식 지수를 기준으로 성과를 평가한다. 1. 이 정보가 포트폴리오의 통화 노출 헤지에 대한 매니저의 견해에 어떤 영향을 미칠지 논하시오. 2. 보유 자산을 전혀 바꾸지 않더라도 통화 노출을 재조정해야 할 수 있는 이유를 설명하시오. |
| 답: |
1. 고객 정보를 고려하면 두 가지 전략이 가능하다. (A) 매니저에게 통화 관련 전문성이 부족하다면, 매니저 역시 통화위험을 완전히 헤지하고 매월 재조정한 다음 자산 선택 등 다른 영역에 집중해 가치를 더해야 한다. (B) 매니저가 통화 움직임에 대한 견해를 갖고 있다면, 대신 절상이 예상되는 통화의 노출은 늘리고 절하가 예상되는 통화의 노출은 줄일 수 있다. 고객이 단기 성과를 중시하므로 매니저는 지수의 통화 노출을 고려해 이를 그대로 따르거나 의도적으로 벗어나야 한다. "통화는 중요하지 않다"는 장기적 가정은 적절하지 않다. 한편 유동성 필요가 거의 없으면 가치가 떨어진 상태에서 외화 자산 포지션을 청산해야 할 가능성이 낮으므로 통화 헤지의 필요성도 줄어든다. 2. 미국 고객과 지수가 모두 영국 주식에 10%를 배분하고, 통화위험을 완전히 헤지하기 위해 GBP를 선도 매도한다고 하자. 그런데 그달 중에 벤치마크의 영국 주식은 가치가 하락한(–RFC) 반면 포트폴리오의 영국 주식은 가치가 상승했다(+RFC). 지수는 줄어든 GBP 자산가치를 반영해 GBP 매도 포지션을 줄일 것이다. 반면 매니저는 늘어난 GBP 시장가치를 반영해 GBP 매도 포지션을 늘려야 한다. 따라서 헤지를 재조정할 때는 매니저가 명시적으로 실행한 거래뿐 아니라 지수와 포트폴리오 간 RFC의 차이도 고려해야 한다. |
전략적 분산투자 문제(Strategic Diversification Issues)
장기적으로 보면 통화 변동성은 단기보다 낮았으므로, 장기적 관점을 가진 포트폴리오에서는 통화를 헤지할 필요성이 줄어든다. 외화로 측정한 자산 수익률(RFC)과 외화 수익률(RFX) 사이에 양(+)의 상관관계가 있으면 투자자의 수익률(RDC) 변동성이 커지므로 통화 헤지의 필요성도 커진다. 음(-)의 상관관계는 수익률 변동성을 완화해 헤지의 필요성을 줄인다.
상관관계는 기간에 따라 달라지는 경향이 있어 어떤 기간에는 분산 효과를 주지만 다른 기간에는 그렇지 않다. 이는 헤지비율을 고정하지 않고 변화시키는 것이 적절함을 시사한다.
일부 투자자는 자산 수익률과 통화 수익률 간의 양(+)의 상관관계가 주식 포트폴리오보다 채권 포트폴리오에서 더 높다고 주장한다. 이 주장이 맞다면 주식 포트폴리오보다 채권 포트폴리오에서 통화위험을 헤지할 이유가 더 크다. 채권 포트폴리오에서는 자산의 위험과 통화의 위험이 서로를 강화할 가능성이 더 높기 때문이다.
헤지비율(통화 노출 중 헤지하는 비율)은 매니저의 선호에 따라 다르다.
전략적 비용 문제(Strategic Cost Issues): 헤지는 공짜가 아니므로 효익과 비용을 비교해 판단해야 한다.
통화 거래 한 건의 매수/매도 호가 스프레드 비용은 대개 작지만, 거래가 반복되면 비용이 쌓인다. 완전 헤지와 잦은 재조정에는 많은 비용이 들 수 있다.
헤지를 위해 옵션을 매수하면 옵션 프리미엄을 미리 지불해야 한다. 옵션이 외가격으로 만기되면 이 프리미엄은 그대로 손실이 된다.
통화 선도계약은 대개 헤지 기간보다 만기가 짧으므로, 계약이 만기될 때마다 롤오버해야 한다(FX 스왑). 헤지를 하면 수익률 변동성은 낮아지지만, 롤오버할 때 만기 계약의 이익과 손실이 실현되므로 현금흐름 변동성이 생길 수 있다. 금리가 높을 때 현금 유출에 필요한 자금을 마련하면, 그 자금으로 벌 수 있었던 이자를 잃게 되므로 비용이 클 수 있다.
간접비도 많이 들 수 있다. 통화 헤지를 하려면 백오피스와 거래 인프라가 필요하다. 결제와 증거금 요건에 대응하기 위해 여러 통화의 현금 계좌를 유지해야 할 수도 있다.
100% 헤지하면 유리한 통화 움직임으로 이익을 볼 가능성이 사라지는 기회비용이 생긴다. 그래서 일부 매니저는 0% 헤지와 100% 헤지의 "중간을 택해" 50%의 전략적 헤지비율을 채택한다.
모든 통화 움직임을 헤지하려면 비용이 많이 들기 때문에 매니저는 대개 부분 헤지를 택한다. 매일이 아니라 매월 헤지하고 재조정하거나, 통화수익률을 0으로 맞추는 대신 어느 정도의 마이너스 통화수익률을 감수하기도 한다.
LOS 18.c: 금융시장 상황과 포트폴리오의 목표 및 제약조건이 주어졌을 때 적절한 통화 관리 프로그램을 수립한다.
결론적으로 전략적 결정을 벤치마크 중립 전략이나 완전 헤지 전략 쪽으로 기울게 하는 요인은 다음과 같다.
-
포트폴리오 목표의 투자기간이 짧은 경우.
-
위험회피 성향이 높은 경우.
-
양(+)의 통화수익률을 놓치는 기회비용에 개의치 않는 고객.
-
단기 소득 및 유동성 필요가 큰 경우.
-
외화 채권 노출이 상당한 경우.
-
헤지 비용이 낮은 경우.
-
재량적 관리의 효익에 회의적인 고객.
MODULE QUIZ 18.1
Use the following information for Questions 1 and 2.
A Djiboutian (DJF) investor holds an international portfolio with beginning investments of USD 1,253,000 and EUR 2,347,800. Measured in the foreign currencies, these investments appreciate 5% and depreciate 7%, respectively.
Additional information:
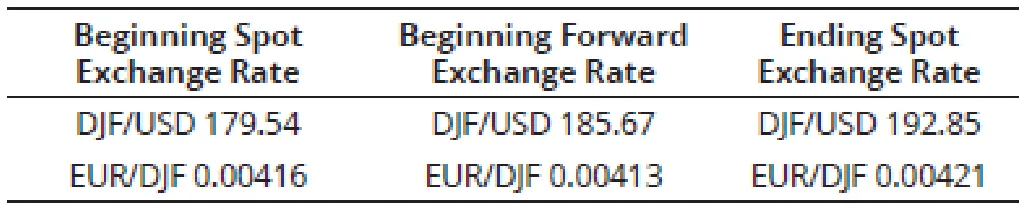
1. The ending value of the USD investment is closest to:
A. USD 1,150,000.
B. DJF 236,200,000.
C. DJF 253,700,000.
2. The unhedged return to the investor of the U.S. investment is closest to:
A. –3%.
B. +3%.
C. +12%.
3. A European investor holds a diversified portfolio. From the euro perspective, the portfolio is weighted 60% and 40% in U.S. and U.K. investments.
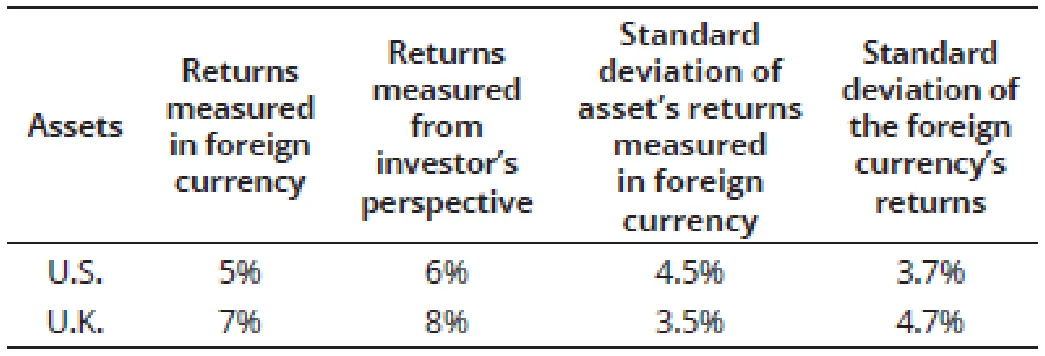
The correlation between the foreign-currency asset’s returns and returns on the foreign currency are 0.81 and 0.67, respectively, for the U.S. and English assets. Compute the standard deviation for the investor in the U.S. assets. Show your work.
4. The strategic decision to hedge currency risk will be least affected by the:
A. manager’s market views.
B. correlation between asset and currency returns.
C. investor’s time horizon, risk aversion, and liquidity needs.
5. Which of the following clients would most likely allow a manager to implement discretionary currency hedging?
A. One with a shorter time horizon and higher liquidity needs.
B. One with more confidence in the portfolio manager and high income needs.
C. One very concerned with minimizing regret and higher allocation to equity
investments.
6. Jane Simms manages a German portfolio and has a 1,000,000 long position in South Korean won (KRW) through a forward contract that is about to come due. The current spot exchange rate is EUR/KRW 0.00067/0.00068. The forward points for a three-month forward contract are –1.2/–1.1. She expects the KRW to depreciate significantly and has the authority to increase or decrease the contract size by 10%. Explain whether she will increase or decrease the size of the forward contract and the forward exchange rate at which she will contract.
7. Jane Archer manages a Swiss-based (CHF) hedge fund. A portion of the fund is allocated 60% and 40%, respectively, to EUR and AUD investments. She has collected the following information.
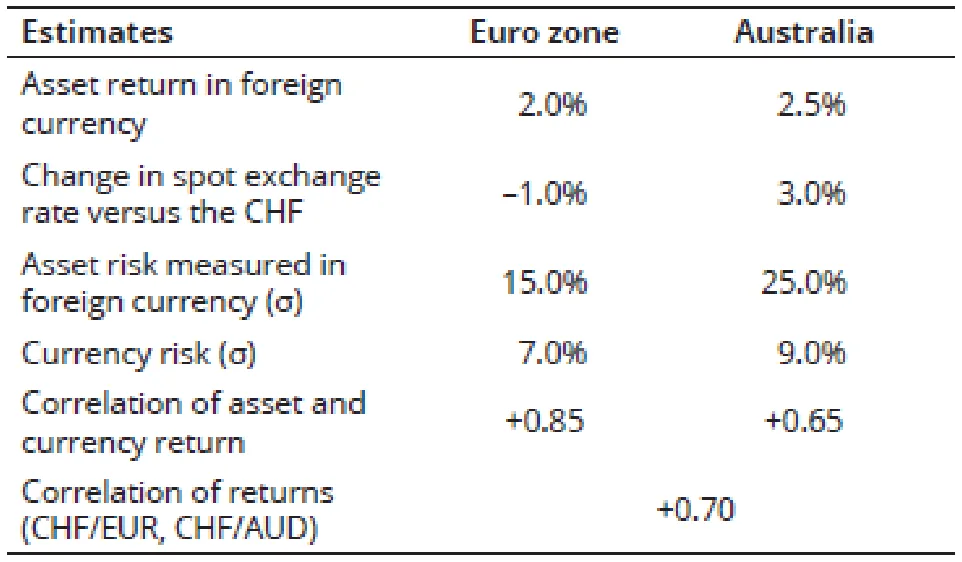
The following questions are from the portfolio perspective, measured in CHF.
a. Calculate the expected return of the portfolio.
b. Calculate the standard deviation of the portfolio.
c. Calculate the expected return to the portfolio if Archer takes a leveraged position
with a 150% positive weight in Australia and a 150% negative weight in the euro zone.
d. Calculate the expected standard deviation of returns to the portfolio if Archer
takes a leveraged position with a 150% positive weight in Australia and a 150% negative weight in the euro zone.
정답 (Module Quiz 18.1 Answer)
*영문 원문 (English Original)*
1. C The ending value in USD is: USD 1,253,000 × 1.05 = USD 1,315,650.The ending value in DJF is: USD 1,315,650 × DJF/USD 192.85 = DJF 253,723,103. (LOS 18.a)
2. C (1 + RFC)(1 + RFX) − 1
(1.05)(192.85 / 179.54) − 1 = 12.78%
(LOS 18.a)
3. It depends on the standard deviation of the asset returns measured in the foreign currency, the standard deviation of the currency, and the correlation between these two sources of return.
Variance = (1.02)(4.52) + (1.02)(3.72) + 2(1.0)(1.0)(0.81)(4.5)(3.7) = 60.913 Standard deviation = 7.8% (LOS 18.a)
4. A The manager’s market views affect tactical decisions to vary away from the strategic decision. The portfolio and market circumstances determine the strategic decision. (LOS 18.b)
5. C Any of the following will shift the portfolio toward active currency management allowing greater manager discretion:
A long time horizon for portfolio objectives. Low risk aversion. Concern with regret at missing opportunities to add value through discretionary currency management. Low short-term income and liquidity needs. Little foreign currency bond exposure. High hedging costs. Clients who believe in the benefits of discretionary management. (LOS 18.b)
6. The case states that Simms must hold a long position in the KRW and her long futures position is coming due. She must roll it over with another long position. She does have the authority to increase or decrease the long hedge position by 10%. Because she believes the KRW will depreciate, she should reduce the hedge size 10% and will buy only 900,000 KRW rather than the existing 1,000,000 when she rolls over the hedge. The quotes are given in EUR/KRW so she must transact at the higher price of 0.00068 reflecting she is paying more EUR per KRW. The spot quote is given in five decimal places so the forward points decimal must be moved five places to the left for a forward price of 0.00068 – (1.1 / 100,000) = 0.00068 – 0.000011 = 0.000669 EUR/KRW. (LOS 18.a)
7.
a. The expected returns measured in the investor’s domestic currency (CHF) are:
EUR asset: (1.02)(0.99) – 1 = +0.98%
AUD asset: (1.025)(1.03) – 1 = +5.58% The weighted average return is: 0.6(0.98%) + 0.4(5.58%) = 2.82% b. The standard deviations of asset returns measured in the investor’s domestic currency are:
EUR asset: [(15.02) + (7.02) + 2(15.0)(7.0)(0.85)]1/2 = 21.27%
AUD asset: [(25.02) + (9.02) + 2(25.0)(9.0)(0.65)]1/2 = 31.60% The standard deviation of portfolio returns is:
[0.62(21.272) + 0.42(31.602) + 2(0.6)(0.4)(0.70)(21.27)(31.60)]1/2 = 23.42% c. The expected returns measured in the investor’s domestic currency (CHF) are:
EUR asset: (1.02)(0.99) – 1 = +0.98%
AUD asset: (1.025)(1.03) – 1 = +5.58% The weighted average return is: –1.5(0.98%) + 1.5(5.58%) = 6.90%
d. The standard deviations of asset returns measured in the investor’s domestic currency are:
EUR asset: [(15.02) + (7.02) + 2(15.0)(7.0)(0.85)]1/2 = 21.27%
AUD asset: [(25.02) + (9.02) + 2(25.0)(9.0)(0.65)]1/2 = 31.60% The standard deviation of portfolio returns is:
[(–1.5)2(21.272) + (1.5)2(31.602) + 2(–1.5)(1.5)(0.70)(21.27)(31.60)]1/2 = 33.87% (LOS 18.a)
*한글 번역 (Korean Translation)*
1. C USD 기준 기말 가치는 USD 1,253,000 × 1.05 = USD 1,315,650이다. DJF 기준 기말 가치는 USD 1,315,650 × DJF/USD 192.85 = DJF 253,723,103이다. (LOS 18.a)
2. C (1 + RFC)(1 + RFX) − 1
(1.05)(192.85 / 179.54) − 1 = 12.78%
(LOS 18.a)
3. 표준편차는 외화로 측정한 자산 수익률의 표준편차, 통화의 표준편차, 그리고 이 두 수익률 원천 간의 상관관계에 따라 달라진다.
분산 = (1.0²)(4.5²) + (1.0²)(3.7²) + 2(1.0)(1.0)(0.81)(4.5)(3.7) = 60.913
표준편차 = 7.8%
(LOS 18.a)
4. A 매니저의 시장 전망은 전략적 결정에서 벗어나는 전술적 결정에 영향을 미친다. 전략적 결정은 포트폴리오와 시장의 상황에 따라 정해진다. (LOS 18.b)
5. C 다음 요인은 모두 포트폴리오를 매니저에게 더 큰 재량을 허용하는 능동적 통화 관리 쪽으로 이끈다.
포트폴리오 목표의 투자기간이 긴 경우.
위험회피 성향이 낮은 경우.
재량적 통화 관리로 부가가치를 낼 기회를 놓칠까 봐 우려하는 경우.
단기 소득 및 유동성 필요가 작은 경우.
외화 채권 노출이 적은 경우.
헤지 비용이 높은 경우.
재량적 관리의 효익을 믿는 고객.
(LOS 18.b)
6. 지문에 따르면 Simms는 KRW 롱 포지션을 유지해야 하고, 현재 보유한 롱 선물 포지션의 만기가 다가오고 있다. 따라서 새로운 롱 포지션으로 롤오버해야 한다. Simms에게는 롱 헤지 포지션을 10% 늘리거나 줄일 권한이 있다. KRW가 절하될 것으로 예상하므로 헤지 규모를 10% 줄여야 하며, 헤지를 롤오버할 때 기존의 1,000,000 KRW가 아니라 900,000 KRW만 매수할 것이다. 호가가 EUR/KRW로 주어졌으므로 Simms는 더 높은 가격인 0.00068에 거래해야 하는데, 이는 KRW당 더 많은 EUR를 지불한다는 뜻이다. 현물 호가가 소수점 이하 다섯 자리까지 주어졌으므로 선도 포인트도 소수점을 왼쪽으로 다섯 자리 옮겨야 한다. 따라서 선도가격은 0.00068 – (1.1/100,000) = 0.00068 – 0.000011 = 0.000669 EUR/KRW이다. (LOS 18.a)
7.
a. 투자자의 자국 통화(CHF)로 측정한 기대수익률은 다음과 같다.
EUR 자산: (1.02)(0.99) – 1 = +0.98%
AUD 자산: (1.025)(1.03) – 1 = +5.58%
가중평균 수익률: 0.6(0.98%) + 0.4(5.58%) = 2.82%
b. 투자자의 자국 통화로 측정한 자산 수익률의 표준편차는 다음과 같다.
EUR 자산: [(15.0²) + (7.0²) + 2(15.0)(7.0)(0.85)]^(1/2) = 21.27%
AUD 자산: [(25.0²) + (9.0²) + 2(25.0)(9.0)(0.65)]^(1/2) = 31.60%
포트폴리오 수익률의 표준편차는 다음과 같다.
[0.6²(21.27²) + 0.4²(31.60²) + 2(0.6)(0.4)(0.70)(21.27)(31.60)]^(1/2) = 23.42%
c. 투자자의 자국 통화(CHF)로 측정한 기대수익률은 다음과 같다.
EUR 자산: (1.02)(0.99) – 1 = +0.98%
AUD 자산: (1.025)(1.03) – 1 = +5.58%
가중평균 수익률: –1.5(0.98%) + 1.5(5.58%) = 6.90%
d. 투자자의 자국 통화로 측정한 자산 수익률의 표준편차는 다음과 같다.
EUR 자산: [(15.0²) + (7.0²) + 2(15.0)(7.0)(0.85)]^(1/2) = 21.27%
AUD 자산: [(25.0²) + (9.0²) + 2(25.0)(9.0)(0.65)]^(1/2) = 31.60%
포트폴리오 수익률의 표준편차는 다음과 같다.
[(–1.5)²(21.27²) + (1.5)²(31.60²) + 2(–1.5)(1.5)(0.70)(21.27)(31.60)]^(1/2) = 33.87%
(LOS 18.a)
Module 18.2: 능동적 전략: 펀더멘털 분석과 기술적 분석 (Active Strategies: Fundamentals and Technical Analysis)
LOS 18.d: 경제 펀더멘털, 기술적 분석, 캐리트레이드, 변동성 거래에 기반한 능동적 통화 거래 전략을 비교한다.
전략적 결정은 포트폴리오의 평상시 통화 헤지 정책을 정한다. 재량이 허용된다면 매니저는 수익률을 높이기 위해 정해진 범위 안에서 능동적인 전술적 결정을 내릴 수 있다. 어떤 경우든 능동적으로 관리하려면 매니저가 앞으로 일어날 일에 대한 견해나 예측을 갖고 있어야 한다. 전술적 결정은 크게 네 가지 접근법에 기반할 수 있다. 안타깝게도 어느 접근법도 꾸준히 통하지는 않는다.
경제 펀더멘털(Economic Fundamentals)
이 접근법은 장기적으로 통화가치가 공정가치로 수렴한다고 가정한다. 예를 들어 펀더멘털 접근법에서는 장기 환율이 구매력평가에 따라 결정된다고 가정할 수 있다. A국에서 생산되는 재화와 서비스 바스켓의 가격이 A국 통화로 100단위이고, 같은 바스켓의 가격이 B국에서 B국 통화로 200단위라면, A 대 B의 환율은 100/200, 즉 0.50 A/B다.
단기와 중기에는 여러 요인이 최종적인 수렴 경로에 영향을 미친다. 다음과 같은 통화는 가치 상승과 관련이 있다.
-
펀더멘털 가치 대비 더 저평가된 통화.
-
펀더멘털 가치의 증가율이 가장 높은 통화.
-
실질금리나 명목금리가 더 높은 통화.
-
다른 국가보다 인플레이션이 낮은 국가의 통화.
-
위험프리미엄이 낮아지고 있는 국가의 통화.
이와 반대되는 조건은 통화가치 하락과 관련이 있는 것으로 여겨진다.
기술적 분석(Technical Analysis)
통화의 기술적 분석은 다음 세 가지 원칙에 기초한다.
1. 과거 가격 데이터로 미래 가격 움직임을 예측할 수 있다. 가격에는 펀더멘털과 그 밖의 관련 정보가 이미 반영되어 있으므로 그런 정보를 따로 분석할 필요가 없다.
2. 실수하기 쉬운 인간은 비슷한 사건에 비슷한 방식으로 반응하므로 과거의 가격 패턴은 반복되는 경향이 있다.
3. (펀더멘털 가치에 근거해) 통화의 가치가 얼마여야 하는지 알 필요는 없다. 그 통화가 어느 수준에서 거래될지만 알면 된다.
기술적 분석은 과거의 가격 및 거래량 데이터를 살펴본다. FX 기술적 분석은 대개 거래량 데이터를 구하기 어려워 가격 추세에 초점을 맞춘다. 기술적 분석은 추세가 뚜렷하게 식별되는 시장에서 가장 잘 통한다. 기술적 분석가가 활용하려는 전형적인 패턴은 다음과 같다.
-
과매수(또는 과매도) 시장은 가격이 지나치게 많이 상승(또는 하락)한 시장으로, 가격이 반전될 가능성이 높다.
-
지지선(support level)은 고객의 매수 호가가 대거 몰려 있는 가격 수준에 형성된다. 가격이 이 수준까지 떨어지면 매수 주문이 체결되면서 방향을 바꿔 반등할 가능성이 높다.
-
저항선(resistance level)은 고객의 매도 호가가 대거 몰려 있는 가격 수준에 형성된다. 가격이 이 수준까지 오르면 매도 주문이 체결되면서 방향을 바꿔 하락할 가능성이 높다.
지지선과 저항선에서는 모두 가격이 "끈적"(sticky)해진다. 그러나 시장이 이 끈적한 저항선을 뚫고 나가면 움직임이 가속화되어 같은 방향으로 계속 이어질 수 있다.
예를 들어 기술적 트레이더들이 1.70 USD/GBP에서 GBP의 지지선을 확인했다고 하자. 트레이더들은 1.70 USD/GBP에 GBP를 매수하는 지정가 주문을 낸다. 그러면서 손실을 제한하기 위해 1.70과 1.69 사이의 여러 가격에 GBP를 매도하는 손절매 주문도 함께 낸다. GBP가 지지선인 1.70까지 하락하면 매수 주문이 체결되면서 그 가격을 떠받치는데, 이것이 "끈적한 가격 움직임"이 나타나는 이유다. 그러나 이후 GBP가 더 하락하면 손절매 매도 주문이 체결되고, GBP가 지지선을 뚫으면서 GBP 가격은 더 아래로 밀려난다.
기술적 분석에서는 가격의 이동평균을 흔히 사용한다. 대표적인 규칙은 단기 이동평균이 장기 이동평균과 교차하면 신호가 발생한다는 것이다. 50일 이동평균이 200일 이동평균을 상향 돌파하면 매수 신호이고, 하향 돌파하면 매도 신호다.
Module 18.3: 능동적 전략: 캐리트레이드와 변동성 거래 (Active Strategies: Carry and Volatility Trading)
캐리트레이드(The Carry Trade)
캐리트레이드는 금리가 낮은 통화로 차입해 그 자금을 금리가 높은 통화에 투자하는 거래를 말한다. 캐리트레이드를 이해하려면 다음 세 가지 사항이 중요하다.
1. 커버된 이자율평가(CIRP)는 차익거래에 의해 성립하며, 현물환율(S0)과 선도환율(F0)의 차이가 두 통화의 기간 금리 차이와 같다는 관계를 나타낸다.
-
금리가 더 높은 통화는 선도 할인(F0 \< S0) 상태로 거래된다.
-
금리가 더 낮은 통화는 선도 프리미엄(F0 > S0) 상태로 거래된다.
2. 캐리트레이드는 커버되지 않은 이자율평가(UCIRP)가 성립하지 않는다는 데 기반한다. UCIRP는 CIRP로 계산한 선도환율이 미래 현물환율의 편향 없는 추정치라고 보는 국제 평가 관계다. UCIRP가 성립한다면 다음과 같다.
-
금리가 더 높은 통화는 최초 금리 차이만큼 가치가 하락한다.
-
금리가 더 낮은 통화는 최초 금리 차이만큼 가치가 상승한다.
이 예상대로라면 캐리트레이드의 수익률은 0이 된다.
3. 캐리트레이드는 이자율평가가 성립하지 않는 현상을 이용하므로 선도환율 편향 거래(trading the forward rate bias)라고도 한다. 과거 자료를 보면 다음과 같다.
-
대체로 금리가 높은 통화는 이자율평가가 예측한 것보다 덜 절하되거나 오히려 절상되었으며, 캐리트레이드는 이익을 냈다.
-
그러나 드물게는 금리가 높은 통화가 이자율평가의 예측보다 훨씬 크게 절하되었으며, 이때 캐리트레이드는 큰 손실을 냈다.
캐리트레이드는 일반적으로 선진국의 저금리 통화(조달 통화)로 차입해 신흥국의 고금리 통화(투자 통화)에 투자하는 방식으로 실행한다. 금융 스트레스 시기에는 위험이 더 큰 신흥국의 통화가 선진국 통화 대비 급락했고, 이런 캐리트레이드는 상당한 손실을 냈다. 금융 스트레스 시기에는 환율 변동성도 커지는 경향이 있으므로, 트레이더들은 환율 변동성이 크게 높아지면 캐리트레이드 포지션을 청산하는 경우가 많다.
| 예제: 캐리트레이드 |
|---|
현물환율은 BRL/USD 2.41이고, 두 국가의 금리는 각각 6%와 1%다. 1. 브라질 레알의 1년 선도환율을 추정하시오. 2. 캐리트레이드를 개시하는 절차와 그 바탕이 되는 이론을 서술하시오. 3. 현물환율이 변하지 않고 100통화 단위를 차입해 거래를 시작한다면 이 거래의 이익은 얼마인가? 계산 과정을 보이시오. 4. 이 거래의 주된 위험은 무엇인가? |
| 답: |
1. 레알의 선도환율은 최초 금리 차이를 반영해 현재 현물환율보다 약 5% 낮아야 한다. 정확히 계산하면 다음과 같다. BRL/USD 2.41 × (1.06 / 1.01)¹ = BRL/USD 2.529 2.
캐리트레이드는 커버되지 않은 이자율평가(UCIRP)가 성립하지 않는다는 데 기반한다. 금리가 더 높은 통화의 현물환율이 선도환율의 예측보다 덜 하락하면 이익이 난다. 3. 최초 금리 차이와 변하지 않은 현물환율을 반영하면 이익은 5%다.
4. 이 거래는 헤지하지 않은 거래이므로 손익은 BRL의 기말 가치에 따라 달라진다. BRL이 5%를 넘게 하락하면 이 거래에서는 이익이 나지 않는다. |
그림 18.1: 캐리트레이드 요약(Summary of the Carry Trade)
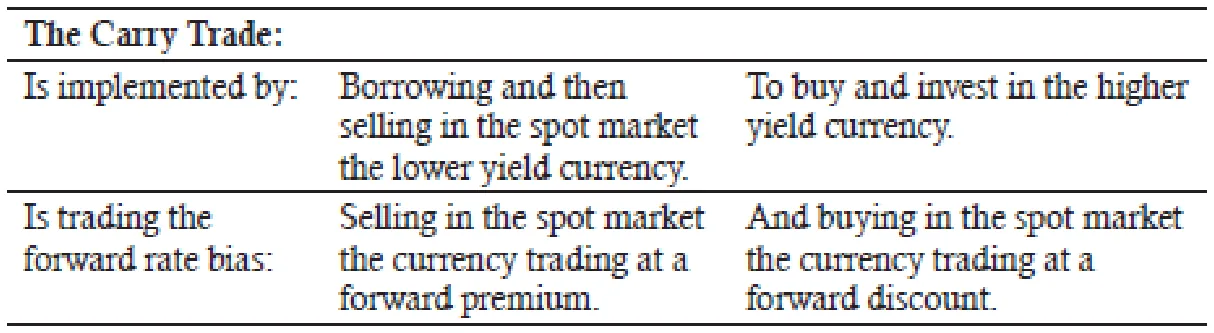
캐리트레이드는 평상시 시장 상황에서는 대체로 이익을 낸다. 그러나 금융 스트레스와 높은 변동성이 나타나는 시기에는 투자자들이 고위험(고수익률) 통화에서 대거 빠져나가므로 큰 손실이 날 수 있다.
교수 노트(PROFESSOR'S NOTE)
이 섹션은 선도환율을 통화가치 변화의 예측치로 사용하는 것(이를 커버되지 않은 이자율평가(UCIRP)라고 부르기도 한다)을 지지하지 않는다는 점에 유의해야 한다. IRP에 따르면 단기금리가 더 높은 통화는 선도 할인 상태로 거래된다. UCIRP는 이렇게 계산한 선도환율이 앞으로 현물환율이 어떻게 될지에 대한 예측치이며, 따라서 금리가 더 높은 통화는 절하될 것이라고 주장한다. 이 섹션에서는 (1) 실증 증거에 따르면 금리가 더 높은 통화는 절하되기보다 오히려 절상되는 경향이 있다는 점과, (2) 캐리트레이드는 금리가 더 높은 통화가 UCIRP의 예측과 달리 절상되거나 예측보다 덜 절하되는 데 기반한다는 점을 언급했다. 따라서 레벨III 커리큘럼은 선도환율을 앞으로 일어날 일에 대한 유효한 예측치로 사용하는 것을 지지하지 않는다고 결론지어야 한다. 선도환율은 헤지에 쓸 수 있고 실제로도 쓰이지만, 현물환율의 움직임을 예측하는 데는 좋은 지표가 아니다. 통화 매니저로서의 경력을 일찍 끝내고 싶지 않다면 말이다.
변동성 거래(Volatility Trading)
변동성 거래, 즉 "볼(vol)" 거래를 하면 매니저는 통화 변동성의 변화를 예측해 이익을 얻을 수 있다. 레벨I과 레벨II에서 배웠듯이, 델타는 기초자산 가치가 변할 때 옵션 가격이 얼마나 변하는지를, 베가는 기초자산의 변동성이 변할 때 옵션 가치가 얼마나 변하는지를 측정한다. 기초자산 가격의 예상 변동성이 커지면 풋과 콜의 가치가 모두 높아지므로 베가는 풋과 콜 모두 양(+)이다.
델타 헤징은 델타가 0인 델타 중립 포지션을 만드는 것이다. 델타 중립 포지션은 기초자산 가격이 조금 변해서는 가치가 변하지 않지만, 옵션 가격에 반영된 내재변동성이 변하면 가치가 오르거나 내린다. 따라서 매니저는 변동성의 변화를 정확히 예측하면 이익을 얻을 수 있다.
변동성이 커질 것으로 예상하는 매니저는 등가격 콜과 등가격 풋을 매수해 스트래들 매수 포지션을 취해야 한다. 즉 변동성을 매수하는 것이다. 두 옵션은 델타의 크기가 같고 부호가 반대이므로 전체 포지션은 델타 중립이 된다. 변동성이 커지면 옵션의 순가치가 상승해 이익이 난다.
변동성이 작아질 것으로 예상하는 매니저는 이 두 옵션을 모두 매도해 스트래들 매도 포지션을 취해야 한다. 변동성이 낮아지면 옵션의 순가치가 하락하므로, 옵션을 더 낮은 가격에 되사서 이익을 낼 수 있다.
교수 노트(PROFESSOR'S NOTE)
델타 헤징은 CFA 커리큘럼에 여러 번 등장한다. 중요한 주의사항은 델타가 계속 변하므로 델타 중립 포지션을 유지하려면 포지션을 지속적으로 재조정해야 한다는 점이다.
스트랭글(strangle)은 스트래들과 비슷하지만 손익이 더 완만하다. 델타의 절댓값이 같은 외가격 콜과 외가격 풋을 매수한다. 외가격 옵션은 내재가치가 생기려면 통화가치가 더 크게 움직여야 하지만 비용이 더 적게 든다. 최초 비용과 예상 이익 모두 스트래들보다 낮다.
MODULE QUIZ 18.2, 18.3
1. A currency overlay manager will most likely implement a carry trade when the yield of investing currencies is:
A. lower and volatility is falling.
B. higher and currency volatility is rising.
C. higher and currency volatility is stable.
2. Which of the following statements about volatility and interest rates is most likely true?
A. Falling currency volatility leads traders to exit a carry trade.
B. Rising currency volatility will increase the cost of a collar more than the cost of a
protective put.
C. A delta neutral hedging strategy is more likely to tilt to a net long position in the
euro when the euro zone is experiencing rising real interest rates.
정답 (Module Quiz 18.2, 18.3 Answer)
*영문 원문 (English Original)*
1. C A carry trade should be more profitable in periods of economic stability (low, stable currency volatility) with lower interest rates in the borrowing currencies and higher interest rates in the investing currencies. (Module 18.3, LOS 18.d)
2. C Rising real interest rates in the euro zone would attract capital and be associated with a rising currency value, leading a manager to tilt to a long position in the euro. The other two answers are incorrect. Low volatility is favorable to a carry trade. Rising volatility increases the price of both calls and puts. It is likely to have a greater impact on the cost of the protective put, which requires purchase of a put. In contrast, the collar cost is increased to purchase the put but offset by an increased receipt from selling the call. (Module 18.3, LOS 18.d)
*한글 번역 (Korean Translation)*
1. C 캐리트레이드는 차입 통화의 금리가 낮고 투자 통화의 금리가 높으며, 경제가 안정되어 통화 변동성이 낮고 안정적인 시기에 수익성이 더 높다. (Module 18.3, LOS 18.d)
2. C 유로존의 실질금리가 상승하면 자본이 유입되고 유로화 가치도 오르는 경향이 있으므로, 매니저는 유로 롱 포지션 쪽으로 포지션을 기울이게 된다. 나머지 두 보기는 틀렸다. 낮은 변동성은 캐리트레이드에 유리하다. 또 변동성이 상승하면 콜과 풋의 가격이 모두 오르는데, 이는 풋을 매수해야 하는 방어적 풋의 비용에 더 큰 영향을 미칠 가능성이 높다. 반면 칼라는 풋 매수 비용이 늘어나지만, 콜 매도로 받는 금액도 늘어나 이를 상쇄한다. (Module 18.3, LOS 18.d)
Module 18.4: 실행과 선도계약 (Implementation and Forwards)
LOS 18.e: 능동적 거래전략의 바탕이 되는 요인이 변할 때 전술적 거래 결정이 어떤 영향을 받는지 서술한다.
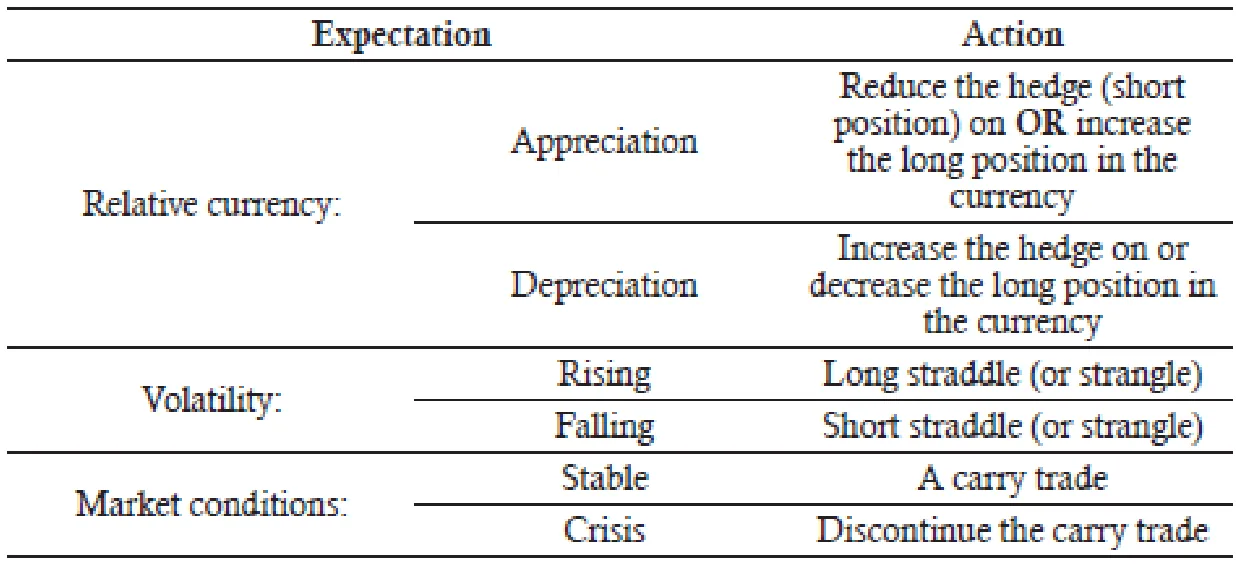
능동적 거래전략은 정의상 위험을 수반한다. 능동적 매니저는 시장에 대한 기대를 형성하고, 부가가치를 얻기 위해 보다 단기적인 전술적 전략을 실행한다. 매니저의 판단이 틀리거나 거래비용을 만회하지 못하면 수익률은 낮아진다. 전술적 거래 결정의 계기가 되는 매니저의 기대에는 다음과 같은 것들이 있다.
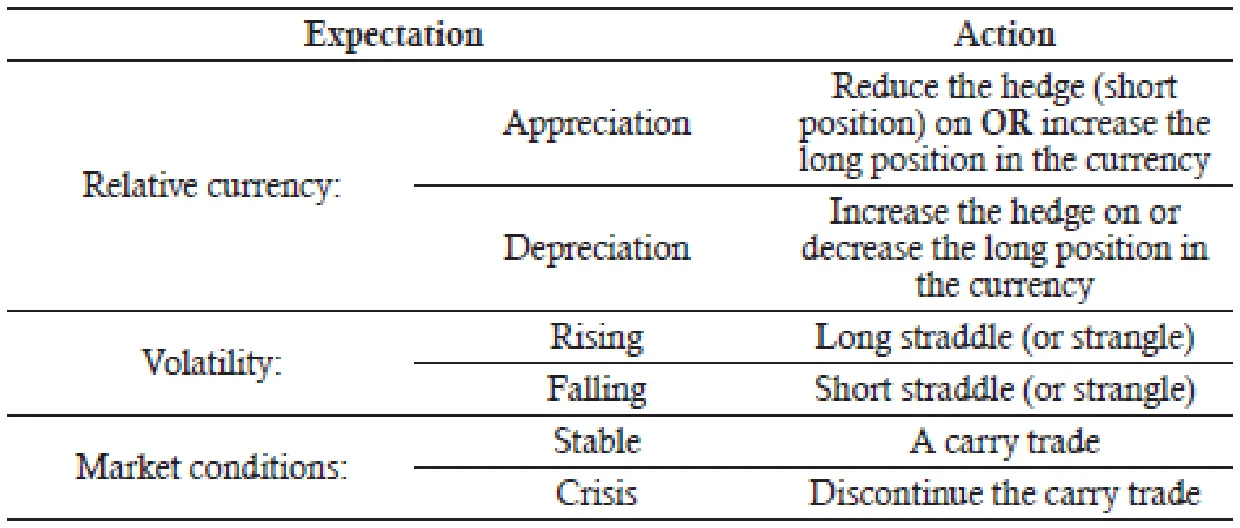
이러한 거래는 다음과 같이 조금씩 변형할 수도 있다.
캐리트레이드는 여러 조달 통화와 투자 통화를 묶어서 구성할 수 있으며, 각 포지션의 비중이 같을 필요도 없다. 예를 들어 특정 통화의 가치가 상대적으로 더 크게 오를 것으로 예상한다면, 매니저는 그 통화의 매수 포지션을 늘리는(또는 매도 포지션을 줄이는) 방식으로 거래를 구성할 것이다.
델타 중립 포지션은 매니저의 견해에 따라 순델타가 양(+) 또는 음(-)이 되도록 "기울일" 수 있다. 통화가치가 상승(하락)할 것으로 예상하는 매니저는 순델타를 양(+)(음(-))으로 바꿀 수 있다.
통화 관리 도구(Currency Management Tools)
교수 노트(PROFESSOR'S NOTE)
이제 다양한 헤징 기법과 도구, 그리고 상황에 따라 생길 수 있는 특수한 고려사항을 살펴본다. CFA 교재는 "기계적 암기"는 바람직하지 않다고 경고한다. 그보다는 무수히 많은 조합을 만들어 낼 수 있는 기본 "구성 요소"를 떠올리고, 기본 개념과 용어에 집중하는 것이 좋다.
이 내용을 정리하는 데 유용한 팁을 몇 가지 소개한다. 일부는 다른 섹션의 내용과 겹칠 수도 있다.
1. 헤지해야 할 통화 노출은 무엇인가? 전형적인 예는 외화가치 변동에 노출된 포트폴리오다.
2. FX 호가는 외화가 기준통화일 때 다루기가 더 쉽다. 호가가 B/P로 주어지면 역수를 취해 P/B로 바꾼다.
3. 지문에서 달리 밝히지 않는 한, 모든 서술과 지시는 기준통화를 가리킨다고 가정한다. 다만 답안에는 어느 통화를 말하는지 분명히 밝혀야 한다.
4. 지문의 상황에서 기준통화를 매수해야 하는지 매도해야 하는지 판단한다.
-
기준통화에 대한 선도(및 선물) 매수나 콜옵션 매수는 기준통화 노출을 늘린다.
-
기준통화에 대한 선도(및 선물) 매도나 풋옵션 매수는 기준통화 노출을 줄인다.
-
다음 관계도 기억해야 한다.
-
기준통화에 대한 콜은 가격통화에 대한 풋이다.
-
기준통화에 대한 풋은 가격통화에 대한 콜이다.
5. 헤징에는 비용이 든다.
-
선도를 이용한 헤지는 최초 비용이 없거나 미미하지만, 헤지한 통화의 상방 잠재력이 사라지므로 기회비용이 크다.
-
옵션을 매수하면 최초 비용은 크지만 헤지한 통화의 상방 잠재력은 그대로 유지된다(방어적 풋 전략).
-
헤지비용을 낮추려면 하방 보호와 상방 잠재력 중 하나 또는 둘 다를 어느 정도 포기해야 한다. 다음 방법들을 조합하면 비용을 낮출 수 있다.
-
옵션을 매도해 프리미엄 수입을 얻는다.
-
옵션의 행사가격을 조정한다.
-
옵션의 규모(명목금액)를 조정한다.
-
옵션에 이색적인 특징을 추가한다.
6. 재량적 헤징을 하면 매니저는 정책 중립 헤지 포지션에서 벗어날 수 있다. 매니저에게 재량을 주면 헤지비용을 낮추고 수익률을 높일 수 있지만, 성과가 부진할 위험도 커진다.
7. 전략적인 정책 중립 헤지 포지션은 IPS(또는 문제에 주어진 세부 조건)에서 정해야 한다. 일반적으로 이는 포트폴리오 벤치마크의 통화 노출에 맞춘 100% 헤지다.
LOS 18.f: 선도계약과 외환(FX) 스왑을 이용해 헤지비율을 조정하는 방법을 서술한다.
통화 헤징에는 일반적으로 선도계약이 선호되는데, 그 이유는 다음과 같다.
-
선물계약은 표준화되어 있지만, 선도계약은 맞춤형으로 설계할 수 있다.
-
선물은 소수의 통화에 대해서만 대량으로 거래되지만, 선도계약은 거의 모든 통화쌍에 대해 이용할 수 있다.
-
선물계약에는 증거금이 필요한데, 이 때문에 운영이 복잡해지고 주기적인 현금 유출입이 필요할 수 있다.
-
FX 선도와 FX 스왑의 거래량이 FX 선물보다 훨씬 많아 유동성이 더 좋다.
헤지는 한 번 설정해 만기까지 그대로 보유하는 정적 헤지(static hedge)일 수도 있고, 주기적으로 재조정하는 동적 헤지(dynamic hedge)일 수도 있다.
유로 기반 매니저가 CHF 10,000,000의 최초 자산 노출을 헤지해야 한다고 하자. 한 달 후 이 자산의 가치는 CHF 11,000,000으로 상승했다. 매니저는 처음에 1개월 또는 3개월 만기 계약을 매도할 수 있다고 가정한다.
1. 처음에 1개월 만기 선도계약으로 선도시장에서 CHF 10,000,000을 매도한다. 계약이 만기가 되면 헤지를 롤오버한다. 롤오버 시점에는 최초 계약가격 대비 가격 변화로 실현 손익이 생기고, 그에 따라 현금흐름이 결제된다. 또한 롤오버할 때 새 계약의 규모를 헤지 대상 포지션의 새로운 가치에 맞게 조정할 수 있다. 처음 1개월 동안은 헤지가 정적이지만, 롤오버 시점에는 동적일 수 있다.
원한다면 FX 스왑으로 롤오버해서 현금흐름이 최초 계약의 만기일에 발생하도록 할 수도 있다. FX 스왑을 이용하는 경우, 매니저는 최초 계약 만기 2일 전에 현물시장에서 CHF 1,000만을 매수해 선도 매도 포지션을 커버하고, CHF 1,100만을 선도 매도해 헤지를 롤오버한다. 이때 "근일물(near)" 현물 레그와 "원일물(far)" 선도 레그의 규모가 같지 않으므로 이를 "불일치" FX 스왑이라고 한다.
최초의 선도 매도 계약과 현물시장에서의 CHF 매수는 모두 CHF 10,000,000 규모이며 2영업일 후에 결제된다. 최초 선도계약의 EUR/CHF 환율과 현재 현물가격 사이에 차이가 있으면 그만큼 EUR로 (양(+) 또는 음(-)의) 현금흐름이 발생한다. 예를 들어 CHF가 EUR 0.01만큼 하락했다면 최초 헤지(선도 매도)에서 EUR 100,000(= EUR 0.01 × 10,000,000)의 현금 이익이 발생한다.
2. 처음에 3개월 만기 선도계약으로 선도시장에서 CHF 10,000,000을 매도한다. 한 달 후 자산 가치는 CHF 11,000,000이 되었는데 매도 포지션은 CHF 10,000,000이므로, 매니저는 과소 헤지 상태가 된다.
a. 정적 헤지라면 CHF 노출이 늘어났더라도 매니저는 아무 조치도 취하지 않는다.
b. 동적 헤지라면 매니저는 늘어난 노출까지 커버하도록 헤지를 늘린다. 즉 CHF 100만을 2개월 만기로 추가 선도 매도해 총 매도 포지션을 CHF 11,000,000으로 만든다. 재조정일에 청산되는 계약이 없으므로 모든 실현 손익과 현금흐름은 3개월 기간이 끝날 때까지 이연된다. 동적 헤징 전략에는 헤지 재조정 주기가 명시된다.
헤징 방식을 선택할 때는 다음 사항을 고려해야 한다.
-
만기가 더 짧은 계약을 쓰거나 재조정을 더 자주 하는 동적 헤지를 쓰면 거래비용은 늘어나는 경향이 있지만 헤지 결과는 좋아진다.
-
위험회피 성향이 강할수록 재조정을 더 자주 하는 것이 바람직하다.
-
위험회피 성향이 약하고 매니저의 견해가 확고하다면, 전략적 헤징 정책을 중심으로 매니저에게 더 큰 재량을 주는 것이 바람직하다.
롤수익률(Roll Yield)
헤징을 하면 포트폴리오는 롤수익률(롤리턴)에도 노출된다. 롤수익률은 시간이 지나면서 선도가격이 자산의 현물가격 쪽으로 움직여 생기는 수익률이다. 계약 만기 시점의 현물가격이 처음과 같다고 할 때 선도계약이나 선물계약에서 생기는 손익이라고 생각해도 된다. 롤수익률이 이익이 될지 손실이 될지는 두 가지 요인에 따라 결정된다. (1) 통화가 선도 프리미엄 상태로 거래되는지 선도 할인 상태로 거래되는지, (2) 그 통화를 매수하는지 매도하는지다. 만기까지 보유하는 계약의 롤수익률은 최초 선도가격에서 현물가격을 뺀 값을 최초 현물가격으로 나누어 구한다.
예를 들어 현물환율이 1.04일 때 CHF 100만을 6개월 만기 선도로 USD 1.05에 매도하는 투자자가 있다고 하자. 선도가격이 프리미엄 상태이므로 매도 포지션의 롤수익률은 양(+)이 된다. 투자자가 높은 가격에 매도한 뒤 가격이 내려오면서(rolls down) 이익을 얻는다고 생각하면 된다. 투자자는 현물시장에서의 최초 비용이 USD 1.04인 CHF를 USD 1.05에 인도할 수 있으므로, CHF 100만에 대해 USD 10,000의 이익을 얻는다. 연환산하지 않은 롤수익률은 0.01/1.04 = 0.96%다.
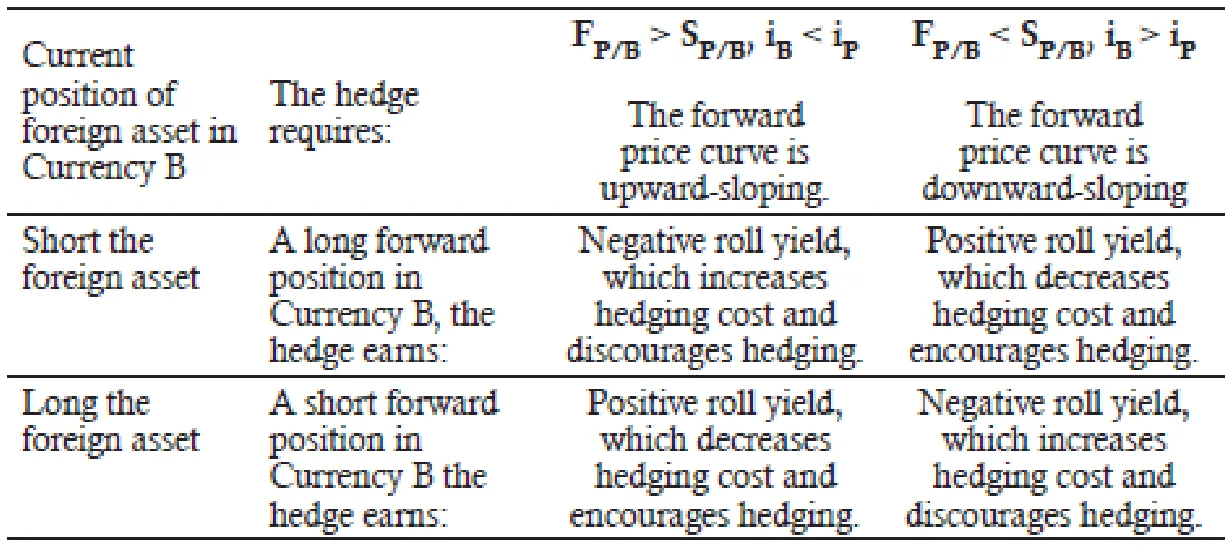
롤수익률은 통화위험을 헤지할지 판단하는 비용/편익 분석에 영향을 준다. 롤수익률은 헤징 비용의 하나다. 롤수익률이 양(+)이면 분석 결과가 헤지하는 쪽으로, 음(-)이면 헤지하지 않는 쪽으로 기운다. 선도 프리미엄 또는 할인, 최초 금리 차이, 롤수익률의 양(+)·음(-), 헤징 비용에 미치는 영향 사이의 관계는 그림 18.2에 정리되어 있다.
그림 18.2: 선도 프리미엄·할인과 통화 헤징 비용(Forward Premiums or Discounts and Currency Hedging Costs)
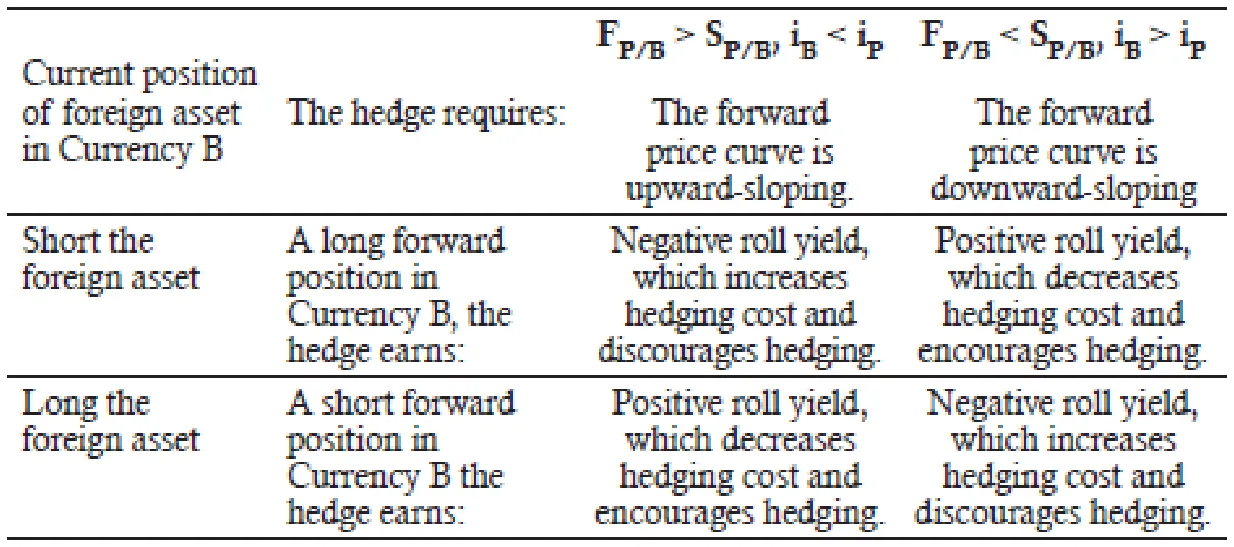
교수 노트(PROFESSOR'S NOTE)
기준통화의 최초 선도가격이 최초 현물가격보다 높다고 하자. 기준통화를 선도 매도하면 FT와 ST는 계약 만기 시점에 수렴하므로 매도 포지션은 양(+)의 롤수익률을 얻는다. 매도 포지션이 얻는 이 양(+)의 롤은 현물가격의 상승·하락과 관계없이 발생한다. 다음 그림이 이를 나타낸다. 그림을 보면 현물가격이 오르든 내리든 선도가격과 현물가격은 계약 만기 시점에 수렴한다. 최초 선도가격이 현물가격보다 높을 때(F0 > S0) 매니저가 기준통화를 선도 매도한다고 하자. 만기에는 두 가격이 수렴해 FT = ST가 되므로 롤수익률은 양(+)이 된다.
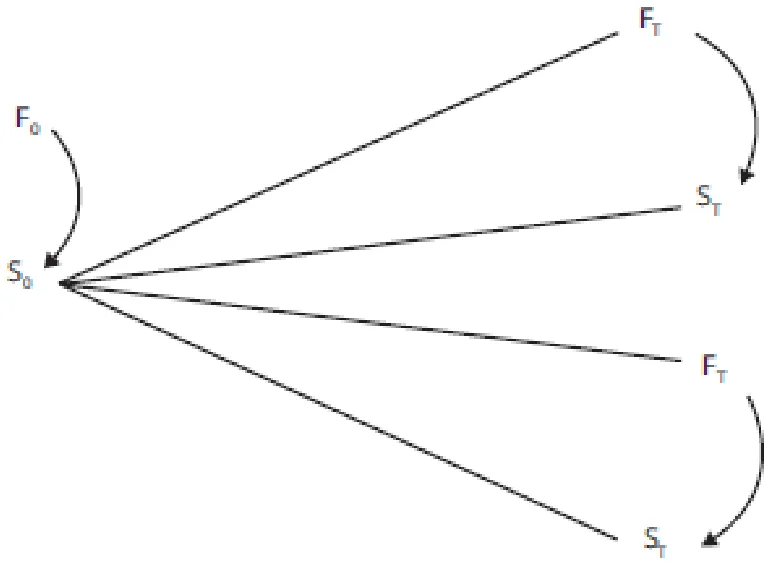
기준통화 매도 포지션에서 양(+)의 롤은 매수 포지션에서는 음(-)의 롤이 된다는 점에 유의해야 한다. 롤과 기준통화 계약에 관한 이 논의는 주식, 채권, 원자재 등 다른 어떤 자산을 대상으로 한 계약에도 똑같이 적용된다.
또한 롤수익률은 선도를 매도하거나 매수해서 얻는 총수익률이 아니라는 점에도 유의해야 한다. 기초자산의 현물가격은 오를 수도 있고 내릴 수도 있으며, 선도가격은 선도 만기 시점에 미리 알 수 없는 그 현물가격으로 수렴한다. 선도 포지션의 총수익률은 선도가격의 변화와 같다. 그리고 선도가격의 변화는 1) 사전에 알 수 없는 현물가격의 변화와 2) 사전에 알 수 있는 롤수익률이라는 두 가지 요소로 이루어진다.
| 예제: 롤수익률과 금리 |
|---|
| USD 기반 투자자가 남아프리카공화국 랜드화(ZAR)에 노출되어 있다. USD 금리는 2.8%이고 ZAR 금리는 3.6%다. 이 투자자가 6개월 만기 선도로 ZAR 노출을 헤지할 경우의 롤수익률을 구하시오. |
| 답: |
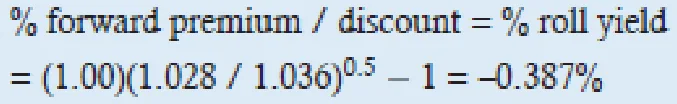
보유한 ZAR 노출을 헤지하려면 투자자는 ZAR을 선도 매도한다(USD를 매수한다). 이 거래에서 얻는 프리미엄 또는 할인(롤수익률)은 IRP로 결정된다. IRP에 따르면 매수한 통화(USD)의 해당 기간 무위험이자율은 얻고, 매도한 통화(ZAR)의 해당 기간 무위험이자율은 잃는다. 6개월 동안 이는 대략 +2.8% / 2 − 3.6% / 2 = –0.4%다. 따라서 ZAR은 약 0.4%의 선도 할인 상태로 거래될 것이다. 할인 폭을 정확히 계산하려면 먼저 IRP를 이용해 다음과 같이 최초 선도가격을 구해야 한다.
그다음 이 선도가격을 최초 현물가격과 비교해 롤수익률(즉, 선도 프리미엄 또는 할인)을 백분율로 계산한다.
그러나 두 통화 간 최초 현물환율을 등가, 즉 1/1이라고 "가정"하면 한 번의 계산으로 끝낼 수 있다.
ZAR을 분석하려면 모든 항에서 ZAR을 분모에 둔다는 점에 유의해야 한다. |
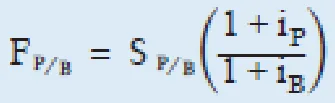
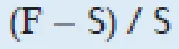
교수 노트(PROFESSOR'S NOTE)
CFA 교재는 롤수익률과 선도환율 편향 거래 사이의 "유사성"을 언급만 하고 더 이상 다루지는 않는다. 둘 다 두 통화 간 최초 금리 차이에 따라 결정된다. 앞의 예제에서 ZAR은 처음에 해당 기간 금리가 더 높았기 때문에 선도 할인 상태로 거래되었다.
선도환율 편향 거래(캐리트레이드)에서는 더 높은 금리를 얻기 위해 현물시장에서 ZAR을 매수해 투자한다.
ZAR 노출이 필요한 투자자는 선도시장에서 할인된 가격으로 ZAR을 매수해 양(+)의 롤수익률을 얻는다.
두 거래의 "유사성"은 수익률이 더 높은 통화를 매수한다는 점이다.
| 예제: 헤징과 롤수익률 |
|---|
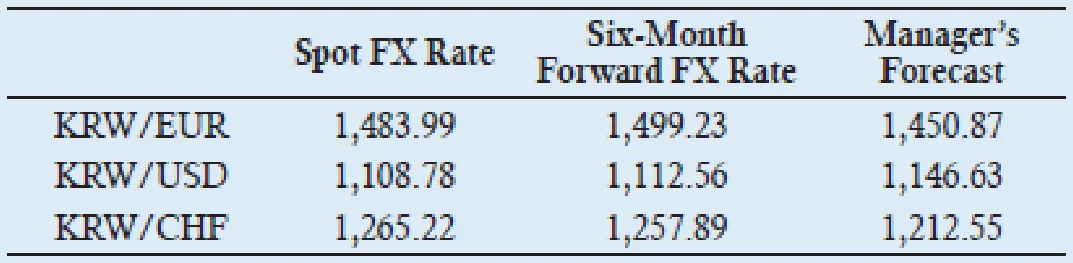
어떤 포트폴리오의 보고통화는 한국 원화(KRW)이며, 이 포트폴리오는 EUR, USD, CHF로 표시된 자산에 투자하고 있다. 현재 환율 정보와 6개월 후 현물환율에 대한 매니저의 전망은 다음과 같다.
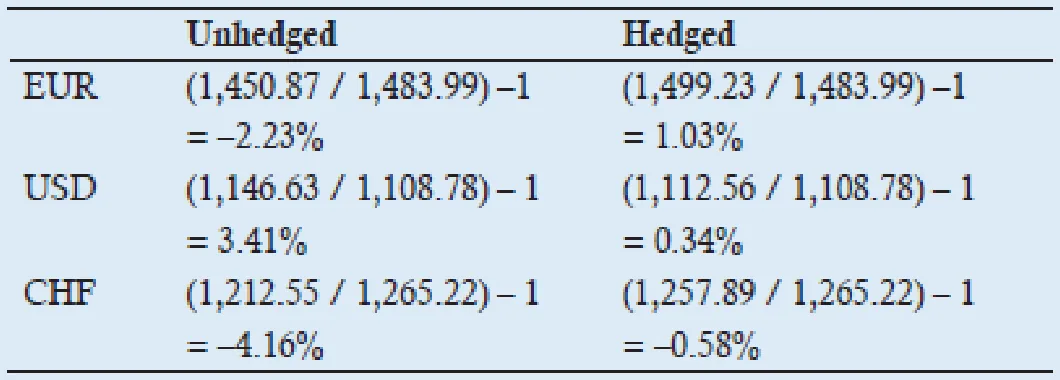
1. 선도 프리미엄 또는 선도 할인 상태로 거래되는 외국통화는 어느 것인가? 2. 헤지했을 때 양(+)의 롤수익률을 얻는 외국통화는 어느 것인가? 3. 능동적 통화 매니저라면 어느 외국통화를 헤지하겠는가? 4. 롤수익률이 EUR나 USD의 헤지 여부 결정에 어떤 영향을 미치는지 논하시오. 5. 포트폴리오의 CHF 롱 포지션을 헤지할 때의 내재 롤수익률을 연환산하지 않은(unannualized) 수치로 계산하시오. |
| 정답: |
1. EUR와 USD는 선도 프리미엄 상태로 거래된다. 즉 선도가격이 현물가격보다 높다. 2. 헤지하려면 해당 통화를 선도 매도해야 하는데, 선도 프리미엄 상태에서 매도하면 양(+)의 롤수익률을 얻는다. 이에 해당하는 통화는 EUR와 USD다. 3. 능동적 매니저는 헤지하면 수익률이 개선될 것으로 예상되는 통화만 골라서 헤지한다. 이를 위해 헤지하지 않았을 때의 기대수익률과 헤지했을 때의 수익률을 비교한다. 매니저는 처음부터 각 외국통화를 롱 포지션으로 보유하고 있으므로 통화가치가 오르면 이익이 난다.
헤지하지 않았을 때의 기대수익률과 헤지했을 때의 수익률을 비교하면, 매니저는 EUR와 CHF를 헤지할 것이다. 1. USD와 EUR를 선도 매도하면 양(+)의 롤수익률이 생겨 헤지비용이 낮아진다. 그러나 롤수익률은 고려할 요소 가운데 하나일 뿐이다. USD를 선도 매도해 얻는 양(+)의 롤수익률은 USD를 헤지하지 않고 두었을 때 기대되는 절상 이익만큼 매력적이지 않다. 2. 내재 롤수익률은 선도 프리미엄 또는 할인과 같으며, 헤지한 통화의 수익률이기도 하다.
이 예제는 선도를 이용한 통화 헤지와 관련된 두 가지 문제를 보여 준다. 사실 이 둘은 같은 문제를 서로 다른 관점에서 본 것이다. 1. 롤수익률이 양(+)(음(-))이면 최초 현물가격과 비교해 헤지비용이 낮아진다(높아진다). 2. 헤지를 하면 선도가격이 기말 환율로 고정된다. |
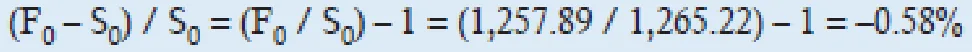
MODULE 18.5: 실행과 옵션(IMPLEMENTATION AND OPTIONS)
LOS 18.g: 헤지비용을 낮추고 외국통화 포트폴리오의 위험-수익 특성을 조정하는 데 사용하는 거래전략을 서술한다.
최초의 선도 프리미엄 또는 할인은 통화 헤지의 비용/편익을 분석할 때 고려해야 할 비용 요인 중 하나다. 헤지비용을 낮추려면 매니저는 양(+)의 롤수익률을 얻는 거래의 규모는 늘리고, 음(-)의 롤수익률을 얻는 거래의 규모는 줄이면 된다.
선도 헤징에는 기회비용도 따른다. 통화위험을 헤지하려고 선도가격을 고정하면 통화의 하방위험은 사라지지만, 환율 변동으로 이익을 얻을 수 있는 상방 기회도 함께 사라진다. 재량적(discretionary) 헤징이나 옵션을 이용한 헤징 전략은 이러한 기회비용을 줄이기 위한 것이다.
완전한 헤지에는 비용이 많이 든다. 하방위험에 대비한 보험을 들면서 상방 잠재력까지 유지하려 한다면 비용은 더 올라간다. 이러한 헤지비용을 줄이려면 하방 보호나 상방 기회를 어느 정도 포기해야 하는데, 이는 포트폴리오를 100% 헤지비율에서 벗어나게 하거나 더 능동적인 의사결정 쪽으로 옮겨 간다는 뜻이다. 이하의 전략 논의는 CHF(기준통화) 롱 포지션을 헤지하려는 매니저를 전제로 하며, 호가는 EUR/CHF로 표시한다.
1. 매니저의 견해에 따라 선도계약으로 과대 헤지하거나 과소 헤지한다. CHF가 절상될 것으로 예상하면 헤지비율을 낮춰 CHF 위험 노출 전체보다 적게 헤지할 수 있다. 반대로 CHF가 절하될 것으로 예상하면 헤지비율을 높여 노출 전체보다 많이 헤지할 수 있다. 이 전략이 성공하면 이익은 커지고 손실은 줄어드는 "양(+)의 볼록성"이 생긴다. 비교적 비용이 적게 드는 전략이다.
이하의 논의는 대략 최초 옵션 비용이 높은 전략부터 낮은 전략 순으로 진행한다.
2. 등가격(ATM) 풋옵션을 매수한다(방어적 풋 또는 포트폴리오 보험이라고도 한다). 이 전략은 비대칭적인 보호를 제공해, 하방위험은 모두 제거하면서 상방 잠재력은 모두 유지한다. 다만 등가격 옵션은 비교적 비싸며, 시간가치만 있고 내재가치는 없다. 최초 비용은 가장 높지만 기회비용은 없는 전략이다.
3. 외가격(OTM) 풋옵션을 매수한다. 등가격 풋의 델타는 약 -0.50인데, 이 명칭에서는 델타의 부호를 무시하므로 50델타 풋이라고 부른다. 외가격 풋은 델타의 절댓값이 0.50보다 작으므로, 35델타 풋은 외가격이고 25델타 풋은 그보다 더 외가격이다. 풋은 외가격일수록 싸지만 하방 보호도 그만큼 줄어든다. CHF가 풋의 행사가격까지 하락하는 구간에서는 매니저가 CHF 하락 위험에 그대로 노출된다. 등가격 방어적 풋을 매수하는 것과 비교하면, 이 전략은 헤지의 최초 비용을 낮추지만 하방위험을 모두 제거하지는 못한다.
4. 칼라(collar). 매니저는 CHF에 대한 35델타 풋을 매수하고 35델타 콜을 매도할 수 있다. 외가격 풋은 등가격 풋보다 적은 비용으로 어느 정도 하방 보호를 제공한다. 외가격 콜을 매도하면 상방 잠재력이 일부 사라지지만(기회비용 증가) 프리미엄 수입이 생겨 최초 비용이 더 낮아진다. 외가격 풋옵션만 매수하는 경우와 비교하면 최초 비용은 더 낮아지지만 상방 잠재력도 제한된다.
외가격 콜을 매수하고 외가격 풋을 매도하는 거래상대방은 리스크 리버설(risk reversal)을 취한 것이다. 리스크 리버설은 기초자산 가격이 외가격 콜의 행사가격 위로 오르면 이익이 나고, 외가격 풋의 행사가격 아래로 떨어지면 손실이 난다. (칼라에서처럼) 콜을 매도하고 풋을 매수한 쪽은 리스크 리버설을 숏(short)한 것으로 볼 수 있다.
5. 풋 스프레드. CHF에 대한 외가격 풋을 매수하고 그보다 더 외가격인 풋을 매도한다(예: 35델타 풋 매수, 25델타 풋 매도). 하방 보호는 매수한 풋의 행사가격에서 시작되지만, CHF가 매도한 풋의 (더 낮은) 행사가격 아래로 떨어지면 그 하방 보호는 사라진다. 외가격 풋옵션만 매수하는 경우와 비교하면 최초 비용과 하방 보호가 모두 줄어든다.
6. 시걸 스프레드(seagull spread). 롱(long) 시걸 스프레드와 숏(short) 시걸 스프레드는 외화를 대상으로도, 자국통화를 대상으로도 만들 수 있다.
-
숏 시걸 스프레드는 통화가 불리한 방향으로 조금 움직이는 위험을 헤지하고, 유리한 방향으로 조금 움직일 때 이익을 얻는다.
-
롱 시걸 스프레드는 통화가 불리한 방향으로 크게 움직이는 위험을 헤지하고, 유리한 방향으로 크게 움직일 때 이익을 얻는다.
이 거래에 쓰이는 외가격(OTM) 옵션을 날개(wings), 등가격(ATM) 옵션을 몸통(body)이라고 한다. 필요하다면 투자자는 풋과 콜을 다양하게 조합해 매수·매도함으로써 비용이 0인(zero-cost) 구조를 만들 수 있다.
외화에 대한 숏 시걸(날개/OTM 옵션이 숏):
-
외화 롱(Long the foreign currency)
-
ATM 외화 풋 매수(방어적 풋 구성)
-
OTM 외화 풋 매도(풋 스프레드 구성)
-
OTM 외화 콜 매도(전략의 비용 충당)
외화에 대한 롱 시걸(날개/OTM 옵션이 롱):
-
외화 롱
-
ATM 외화 콜 매도(전략의 비용 충당)
-
OTM 외화 풋 매수(외화의 큰 하락을 헤지)
-
OTM 외화 콜 매수(외화의 큰 상승에서 이익)
자국통화에 대한 숏 시걸(날개/OTM 옵션이 숏):
-
외화 롱
-
ATM 자국통화 콜 매수(자국통화의 작은 상승을 헤지)
-
OTM 자국통화 콜 매도(전략의 비용 충당)
-
OTM 자국통화 풋 매도(전략의 비용 충당)
자국통화에 대한 롱 시걸(날개/OTM 옵션이 롱):
-
외화 롱
-
ATM 자국통화 풋 매도(전략의 비용 충당)
-
OTM 자국통화 콜 매수(자국통화의 큰 상승을 헤지)
-
OTM 자국통화 풋 매수(자국통화의 큰 하락에서 이익)
이 밖에 상방 잠재력과 하방 보호의 정도를 다양하게 조절하는 방법도 있다. 매니저는 옵션의 명목금액을 서로 다르게 설정할 수 있다. 예를 들어 1×2 풋 스프레드는 40델타 풋 100개를 매수하고 30델타 풋 200개를 매도한다. 풋을 추가로 매도하면 프리미엄 수입이 늘어 헤지의 최초 비용은 낮아지지만, 통화가치가 30델타 풋의 행사가격 아래로 떨어지면 하방위험이 두 배가 된다.
이상의 전략은 모두 표준 옵션을 조합한 것이므로 "플레인 바닐라(plain vanilla)" 전략으로 본다. 이색옵션(exotic option)에는 표준 옵션에 없는 특징이 있다.
1. 녹인(knock-in) 옵션은 기초자산 가격이 미리 정한 수준에 먼저 도달해야만 효력이 생기는 플레인 바닐라 옵션이다.
2. 녹아웃(knock-out) 옵션은 기초자산 가격이 미리 정한 수준에 도달하면 소멸하는 표준 옵션이다.
3. 바이너리 옵션 또는 디지털 옵션은 행사가격과 기초자산 가격의 차이에 관계없이 정해진 금액을 지급한다.
교수 노트
옵션 포지션을 조합해 쓰는 헤징 전략에는 그야말로 수많은 조합과 특이한 이름이 있다. 중요한 것은 앞에서 살펴본 전략들이 헤지비용, 하방 보호, 상방 잠재력 사이의 상충관계에 어떤 영향을 미치는지 이해하는 것이다.
헤지를 선택할 때 따져 볼 사항은 다음 단계로 정리할 수 있다.
1. P/B 호가에서 기준통화를 확인한다. USD/CHF 호가에서는 CHF가 기준통화이며, 호가가 상승(하락)하면 CHF가 절상(절하)된 것이다.
2. 기준통화를 매수할지 매도할지 정한다. 매수한 경우 호가가 상승(하락)하면 이익(손실)이 나고, 매도한 경우 호가가 상승(하락)하면 손실(이익)이 난다.
3. 기존 위험을 헤지하기 위해 기준통화를 매수해야 한다면 선도나 콜을 매수하면 된다. 외가격 콜을 매수하거나 옵션을 매도하면 헤지비용은 낮아지지만 하방 보호나 상방 잠재력도 줄어든다.
4. 기존 위험을 헤지하기 위해 기준통화를 매도해야 한다면 선도를 매도하거나 풋을 매수한다. 외가격 풋을 매수하거나 옵션을 매도하면 헤지비용은 낮아지지만 하방 보호나 상방 잠재력도 줄어든다.
5. 고객의 위험허용도가 높고 매니저의 견해가 확고할수록 단순한 100% 헤지를 쓸 가능성은 낮아진다.
6. 옵션, 행사가격, 포지션 규모를 다양하게 조합하면 최초 헤지비용을 0까지도 낮출 수 있지만, 그러려면 반드시 하방 보호나 상방 잠재력을 줄여야 한다.
여러 통화의 헤징
국제 포트폴리오는 보통 둘 이상의 외국통화에 노출되어 있다. 각 노출을 하나하나 헤지하는 것은 대개 불필요할 뿐 아니라 비용과 시간도 많이 든다. AUD는 비중 축소(underweight)하고 NZD는 비중 확대(overweight)한 유럽 투자자를 생각해 보자. 기계적인 해법은 AUD 롱 포지션과 NZD 숏 포지션을 취해 두 통화 모두 중립 비중으로 맞추는 것이다. 그런데 호주와 뉴질랜드 경제는 매우 비슷하므로 두 통화는 강한 양(+)의 상관관계를 보이며, 서로에게 자연스러운 헤지가 된다. 처음의 비중 확대 폭과 비중 축소 폭이 같다면 추가 헤지가 전혀 필요 없을 수도 있다.
MODULE 18.6: 심화 실행 이슈(MORE ADVANCED IMPLEMENTATION ISSUES)
LOS 18.h: 여러 외국통화에 노출된 포트폴리오에서 교차헤지(cross-hedge), 매크로헤지(macro-hedge), 최소분산헤지비율(minimum-variance-hedge ratio)을 활용하는 방법을 서술한다.
교차헤지(프록시 헤지라고도 한다)는 헤지 대상 노출과 완전한 상관관계를 갖지 않는 수단으로 헤지하는 것을 말한다. 분산된 미국 주식 포트폴리오의 위험을 S&P 선물계약으로 헤지하는 것은, 포트폴리오가 S&P 지수 포트폴리오와 똑같지 않다면 교차헤지에 해당한다. 통화 헤징에서는 거의 모든 통화쌍에 대해 선도계약을 이용할 수 있으므로 대개 교차헤지가 필요 없지만, 교차헤지를 쓰면 헤징의 효율성을 높일 수 있다.
교차헤지를 하면 헤징에 추가적인 위험도 생긴다. 헤지 수단과 헤지 대상 포지션의 수익률이 완전한 상관관계를 갖지 않으면 잔여위험이 커진다. AUD와 NZD는 서로 높은 양(+)의 상관관계를 가지므로, AUD 비중 축소를 NZD 비중 확대로 헤지할 때의 교차헤지 위험은 (전혀 없지는 않지만) 작다.
과거의 상관관계가 미래에도 유지된다는 보장은 없다. 미래의 상관관계는 과거와 다를 수 있다. 두 통화 간 상관관계가 0에 가까워지면 (교차)헤지는 기대한 대로 작동하지 않는다. 상관관계가 변하면 포트폴리오 성과가 좋아질 수도 나빠질 수도 있으며, 헤지의 잔여위험은 커진다.
매크로헤지는 포트폴리오의 개별 자산 위험이 아니라 포트폴리오 전체에 걸친 위험 요인을 다루는 교차헤지의 한 유형이다. 채권 포트폴리오는 금리위험, 신용위험, 변동성위험에 노출될 수 있는데, 매니저는 이를 채권선물(듀레이션을 조정해 금리위험 헤지), 신용파생상품(신용위험 헤지), 변동성 거래(변동성위험 조정)로 헤지할 수 있다.
통화 매크로헤지의 한 유형은 고정된 통화 바스켓을 기초로 한 파생상품 계약을 이용해 매크로(포트폴리오) 수준에서 통화 노출을 조정한다. 계약의 통화 바스켓이 포트폴리오의 통화 노출과 정확히 일치하지 않을 수 있지만, 각 통화 노출을 하나하나 헤지하는 것보다 비용이 적게 들 수 있다. 매니저는 잔여 통화위험이 커지는 것과 비용이 낮아지는 것 사이에서 선택해야 한다.
최소분산헤지비율(MVHR)은 헤지비율을 수리적으로 결정하는 방법이다. 통화 헤징에 적용하면, 포트폴리오 가치의 과거 변화(RDC)를 헤지 수단 가치의 과거 변화에 회귀시켜 두 변수 간 추적오차를 최소화하는 것이다. 헤지비율은 이 회귀식의 베타(기울기 계수)다. 이 헤지비율은 과거 수익률에 기반하므로, 포트폴리오 수익률과 헤지 수단 수익률 간 상관관계가 변하면 헤지는 기대만큼 효과를 내지 못한다.
이것이 실무에서 갖는 의미는 다음과 같다.
1. 지금까지 살펴본 선도 헤징 예제는 "직접" 헤지였다. 예를 들어 CHF 1,000,000을 롱으로 보유한 USD 포트폴리오는 위험을 헤지하기 위해 CHF 1,000,000을 선도 매도하는데, 이는 명목 노출에 1대1의 단순한 헤지비율을 적용한 것이다. 전문 용어로 표현하면 포트폴리오는 CHF를 롱으로 보유하고, 헤지 수단은 CHF 선도계약이며, CHF와 그 선도의 상관관계는 사실상 1.00이다. 따라서 MVHR 분석 없이 CHF 1,000,000을 선도 매도하면 된다.
2. 교차헤지나 매크로헤지는 "간접" 헤지로 본다. 이 경우 포트폴리오의 통화 노출과 통화계약 간 상관관계가 1.00이 아닐 수 있고, 최소분산헤지비율도 1대1이 아닐 수 있다.
3. MVHR을 이용하면 RFX와 RFC의 가치 변화를 함께 고려해 최적화함으로써 RDC의 변동성을 최소화할 수 있다.
MVHR을 이렇게 활용하는 예로, 경제가 수입 에너지에 크게 의존하는 외국을 생각해 보자. 이 나라 통화가 절상되면(+RFX) 수입품 가격이 싸져 생산비용이 낮아질 가능성이 크고, 그 결과 이익과 자산가치가 늘어난다(+RFC). RFX와 RFC 사이의 이러한 강한 양(+)의 상관관계는 RDC의 변동성을 키운다. 이때 헤지비율을 1.0보다 크게 잡으면 RDC의 변동성을 낮출 수 있다.
이번에는 경제가 수출에 크게 의존하는 외국을 생각해 보자. 이 나라 통화가 절상되면(+RFX) 수출품 가격이 비싸져 매출, 이익, 자산가치가 줄어들 가능성이 크다(-RFC). RFX와 RFC 사이의 이러한 강한 음(-)의 상관관계는 자연스럽게 RDC의 변동성을 낮춘다. 이때는 헤지비율을 1.0보다 작게 잡으면 RDC의 변동성을 낮출 수 있다.
| 예제: MVHR의 산출과 적용 |
|---|
미국 기반 포트폴리오가 EUR 2,000,000의 노출을 롱으로 보유하고 있다. 포트폴리오 매니저는 USD로 측정한 포트폴리오 수익률의 변동성을 최소화하기 위해, EUR로 측정한 자산수익률의 위험과 통화수익률의 위험을 함께 헤지하기로 한다. 매니저는 먼저 모든 통화 호가를 USD/EUR로 표시해 외국통화의 가치를 측정할 수 있도록 바꾼다. 그다음 EUR 가치의 주간 변화율(RFX)과, 포트폴리오의 자국통화로 측정한 무헤지 포지션 가치의 변화율(RDC)을 계산한다. 이어서 최소제곱 회귀분석을 실시해 과거 데이터를 바탕으로 다음 결과를 얻는다.
RFX와 RFC의 상관관계는 0.75다. 1. RDC의 기대 변동성을 최소화하는 통화 헤지의 규모를 계산하고, 그 헤지를 설명하시오. 2. 이 헤지가 얼마나 효과적일지 논하시오. |
| 정답: |
1. EUR 2,000,000 × 1.25 = EUR 2,500,000. 매니저는 포트폴리오가 롱으로 보유한 EUR 2,000,000의 노출을 헤지하기 위해 EUR 2,500,000을 숏한다. 2. 이 헤지는 교차헤지이며 과거 상관관계를 바탕으로 한다. 상관관계는 변할 수 있으므로 헤지 성과가 기대보다 좋을 수도, 나쁠 수도 있다. 또한 상관관계 0.75는 완전한 상관관계가 아니며, 과거 데이터 자체에도 무작위 변동이 있다. |

신흥시장 통화 관리
LOS 18.i: 신흥시장 통화 노출을 관리할 때의 어려움을 논한다.
투자 가능한 자산가치와 외환거래의 대부분은 6대 선진시장 통화로 이루어진다. 그 밖의 통화로 거래하면 (1) 거래비용이 더 높고("높은 마크업") (2) 극단적 사건이 일어날 확률이 더 높아서 추가적인 어려움이 생긴다. 이러한 문제의 예는 다음과 같다.
거래량이 적으면 딜러는 매수·매도호가 스프레드를 더 넓게 적용한다. 게다가 금융위기 때는 스프레드가 한층 더 벌어지는 경향이 있어 문제가 더 심각해진다.
거래를 시작할 때보다 청산할 때 유동성이 더 낮고 거래비용이 더 높을 수 있다. 투자자들이 수익률이 높은 신흥시장 통화의 롱 포지션을 조금씩 쌓아 가는 캐리트레이드를 생각해 보자. 경제위기가 닥치면 이들 중 다수가 동시에 캐리트레이드를 청산하려 할 수 있고, 그 결과 신흥시장 통화의 가치가 펀더멘털 가치 아래로 떨어지고 정상적인 거래가 교란될 수 있다.
두 신흥시장 통화 간의 거래에는 비용이 훨씬 더 많이 들 수 있다. 소규모 시장의 통화끼리 직접 시장을 조성할 만한 전문성을 갖춘 딜러는 거의 없다. 딜러가 말레이시아 링깃(MYR)과 헝가리 포린트(HUF) 간 거래에 호가를 낼 수는 있지만, 실제로는 두 통화 중 한 통화만 전문적으로 거래하는 다른 딜러들과 EUR/MYR 거래와 EUR/HUF 거래로 나누어 실행하게 된다.
신흥시장 통화의 수익률 분포는 정규분포를 따르지 않는다. 극단적 사건이 일어날 확률이 더 높고, 수익률이 음(-)의 왜도(skew)를 보인다. 많은 거래전략과 위험 측정치는 정규분포를 가정하므로 결함이 있다.
신흥시장 통화는 수익률이 높아 선도 할인 폭이 크다. 따라서 이런 통화를 선도 매도해야 하는 투자자는 음(-)의 롤수익률을 떠안게 된다.
전염(contagion) 현상이 흔하다. 금융위기 때는 신흥시장들 사이의 상관관계, 그리고 신흥시장과 그 통화 사이의 상관관계가 +1.0에 가까워지는 경향이 있다. 신흥시장과 그 통화는 집단으로 함께 하락해 왔다. 분산투자가 가장 필요한 바로 그때 분산 효과가 사라지는 경향이 있는 것이다.
테일리스크(tail risk)가 있다. 신흥시장 정부는 자국통화 시장에 적극적으로 개입하는 경향이 있어, 인위적인 가격 안정이 오랫동안 이어지다가 시장의 힘이 정부의 개입 능력을 넘어서는 순간 가격이 급변한다. "테일리스크"란 이러한 부정적 사건이 정규분포에서 가정하는 것보다 더 자주 일어난다는 뜻이다.
비인도선물환(NDF): 신흥시장 정부는 일반적인 파생상품 거래를 결제하기 위해 자국통화가 국내외로 이동하는 것을 제한하는 경우가 많다. 브라질(BRL), 중국(CNY), 러시아(RUB) 등이 이런 나라에 해당했다. NDF는 인도선물환의 대안으로, 결제 시점에 통화를 교환하는 대신 손익을 선진시장 통화로 현금결제한다.
NDF는 두 통화의 명목금액을 인도할 필요가 없으므로 신용위험이 낮다는 장점이 있다. 결제 시점에는 한쪽 당사자에게 발생한 이익만 지급된다.
NDF와 관련해 추가로 고려할 점은, 애초에 NDF가 존재하는 이유가 신흥시장 정부가 통화시장을 규제하기 때문이라는 것이다. 따라서 정부 정책이 바뀌면 통화가치가 급변할 수 있다(즉, 테일리스크가 있다).
| 예제: NDF의 현금결제금액 계산 |
|---|
| 한 트레이더가 6개월 만기 선도로 EUR 1,000,000을 RUB/EUR 39에 매수한다. 6개월 후 현물환율은 RUB/EUR 40이다. 결제 시 발생하는 현금흐름을 계산하시오. |
| 정답: |
트레이더는 EUR 1,000,000을 받는 대가로 RUB 39,000,000을 "매도"하기로 약정한 것이다. 결제 시 EUR 1,000,000의 시장가치는 RUB 40,000,000이므로 트레이더는 RUB 1,000,000의 이익을 얻는다. 그러나 NDF는 기말 현물환율에 따라 선진시장 통화로 결제하므로, RUB 1,000,000의 이익을 RUB/EUR 40을 적용해 EUR로 환산해야 한다. 결제 시점에 RUB 1,000,000의 EUR 가치는 1,000,000/40 = 25,000유로이며, 트레이더는 거래상대방에게서 이 금액을 받는다. 이처럼 순이익만 주고받는다. |
MODULE QUIZ 18.4, 18.5, 18.6
1. Peter Perkins has a U.S.-based portfolio and decides to hedge his exposure to the Swiss franc (CHF) with a protective put strategy. However, he also decides he is willing to reduce the downside protection to lower the initial cost. Which of the following strategies will accomplish his objective?
A. Buy 50-delta calls and puts on the CHF.
B. Buy a 40-delta put and sell a 20-delta put on the CHF.
C. Buy a 40-delta put and sell a 35-delta call on the CHF.
2. Jane Archer manages a Swiss-based (CHF) hedge fund. GBP 1,000,000 is currently invested in a diversified portfolio of U.K. stocks. Archer regresses the monthly returns of a diversified U.K. stock index (returns measured in CHF) versus the monthly change in value of the CHF/GBP. The regression coefficients are intercept = 0.11 and slope coefficient = 1.25. Determine the quantity of GBP Archer will short to implement a hedge of direct currency risk and a minimum-variance hedge.
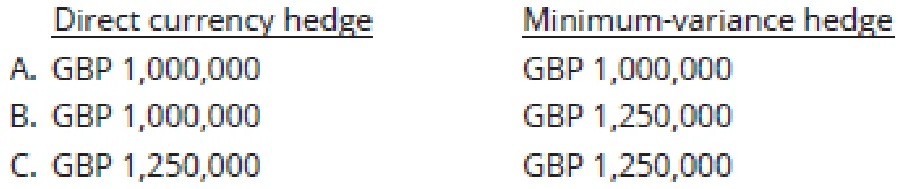
3. A trader enters a short three-month non-deliverable forward on 2,000,000 CNY at CNY/USD 6.1155. At the end of the period, the spot exchange rate is USD/CNY 0.1612. The trader’s gain or loss is closest to:
A. USD 4,600 loss.
B. USD 4,700 loss.
C. USD 4,650 gain.
정답 (Module Quiz 18.4, 18.5, 18.6 Answer)
*영문 원문 (English Original)*
1. B This question requires you select the strategy that meets the objectives set by Perkins. He has three objectives and only one answer choice meets all three. He wants a protective put on the CHF; all three strategies buy a put on the CHF. He wants to lower the initial cost; one strategy buys a call, which will raise the cost, but it must be rejected. He is willing to reduce his downside protection in order to lower the initial cost; the only one strategy to do this is the buy a 40-delta put and sell a 20-delta put on the CHF. Note the strategy that sells an OTM call also lowers the initial cost but does so by limiting upside; this is not what Perkins specified. (Module 18.5, LOS 18.g)
2. B A direct currency hedge is a simple 1.0 hedge ratio; Archer will sell 1,000,000 GBP forward. A MVHR considers the correlation between returns of the foreign asset measured in the portfolio’s domestic currency and change in value of the foreign currency. The hedge ratio is the beta (slope coefficient) of the regression. Archer will sell 1,250,000 GBP forward. (Module 18.6, LOS 18.h)
3. C An NDF settles in the developed market currency; however, the information is presented in a mixture of CNY/USD and USD/CNY which requires additional steps:
Determine the size of the trade in USD at the forward exchange rate:
CNY 2,000,000 / (CNY/USD 6.1155) = USD 327,037.85
Determine the G/L on the USD position in CNY. The two exchange rates need to be in CNY/USD.
Ending spot exchange rate USD/CNY 0.1612 is CNY/USD 6.20347.
G/L = (CNY/USD 6.20347 − 6.1155) × 327,037.85 = CNY 28,769.52 Determine the G/L in USD based on ending spot exchange rate is:
G/L = CNY 28,769.52 × USD/CNY 0.1612 = USD 4,637.65 The CNY was shorted at CNY/USD 6.1155 and declined in value to CNY/USD 6.20347 producing a gain on the trade of USD 4,637.65. (Module 18.6, LOS 18.i)
*한글 번역 (Korean Translation)*
1. B Perkins가 정한 목표를 충족하는 전략을 고르는 문제다. 목표는 세 가지이며, 세 가지를 모두 충족하는 답은 하나뿐이다. Perkins는 CHF에 대한 방어적 풋을 원하는데, 세 전략 모두 CHF 풋을 매수한다. 또 초기비용을 낮추고 싶어 하므로, 콜을 매수해 비용을 오히려 높이는 전략은 제외해야 한다. 그리고 초기비용을 낮추기 위해 하방보호를 줄이는 것도 감수하겠다고 했는데, 이를 충족하는 전략은 CHF에 대해 40델타 풋을 매수하고 20델타 풋을 매도하는 전략뿐이다. 외가격 콜을 매도하는 전략도 초기비용을 낮추기는 하지만, 상방을 제한하는 방식으로 낮추는 것이어서 Perkins가 제시한 조건과 맞지 않는다는 점에 유의한다. (Module 18.5, LOS 18.g)
2. B 직접 통화헤지는 헤지비율을 단순히 1.0으로 적용하므로, Archer는 GBP 1,000,000을 선도매도한다. MVHR은 포트폴리오의 자국통화로 측정한 외국자산 수익률과 외국통화 가치 변화 사이의 상관관계를 반영하며, 헤지비율은 회귀식의 베타(기울기 계수)다. 따라서 Archer는 GBP 1,250,000을 선도매도한다. (Module 18.6, LOS 18.h)
3. C NDF는 선진시장 통화로 결제된다. 그런데 문제에서 환율이 CNY/USD와 USD/CNY로 섞여 제시되었으므로 몇 단계를 더 거쳐야 한다.
먼저 선도환율로 거래 규모를 USD 기준으로 구한다.
CNY 2,000,000 / (CNY/USD 6.1155) = USD 327,037.85
다음으로 USD 포지션의 손익을 CNY로 구한다. 이때 두 환율은 모두 CNY/USD로 표시해야 한다.
기말 현물환율 USD/CNY 0.1612는 CNY/USD 6.20347에 해당한다.
손익 = (CNY/USD 6.20347 − 6.1155) × 327,037.85 = CNY 28,769.52
마지막으로 기말 현물환율을 적용해 USD 기준 손익을 구한다.
손익 = CNY 28,769.52 × USD/CNY 0.1612 = USD 4,637.65
CNY/USD 6.1155에 CNY를 숏했는데 CNY 가치가 CNY/USD 6.20347로 하락했으므로, 이 거래에서 USD 4,637.65의 이익이 발생했다.
(Module 18.6, LOS 18.i)
KEY CONCEPTS
LOS 18.a
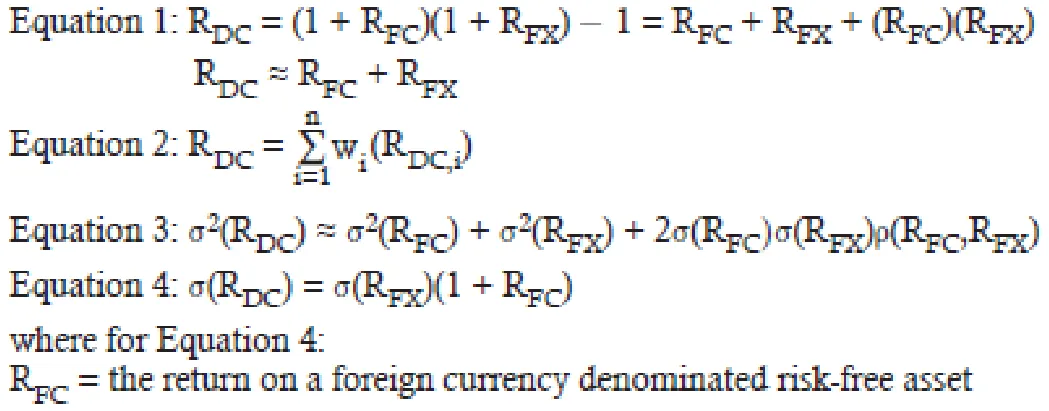
투자자의 자국통화가 아닌 통화로 표시된 자산(외국통화로 표시된 외국자산)에 투자하면 위험과 수익의 원천이 두 가지가 된다. (1) 외국통화로 측정한 자산 수익률과 (2) 투자자의 자국통화 대비 환율 변화에서 생기는 외국통화 자체의 수익률이다. 두 수익률은 곱셈 관계(multiplicative)이므로, 투자자의 자국통화 기준 수익률은 다음과 같이 계산할 수 있다.
LOS 18.b
수동적 헤징(passive hedging)은 규칙에 따라 이루어지며, 보통 벤치마크 대비 통화위험을 없애기 위해 포트폴리오의 통화 익스포저를 벤치마크와 일치시킨다.
재량적 헤징(discretionary hedging)에서는 매니저가 수동적 헤징에서 소폭 벗어날 수 있다. 주된 목표는 통화위험을 줄이는 것이며, 그와 함께 약간의 부가가치 수익도 추구한다.
능동적 통화관리(active currency management)에서는 매니저에게 더 폭넓은 재량이 주어져, 선별적으로 헤지할지 말지를 정하고 벤치마크에서 크게 벗어날 수도 있다. 목표는 위험 축소가 아니라 부가가치 창출이다. 극단적인 경우 능동적 매니저는 통화를 하나의 자산군으로 보고 포트폴리오 자산과 무관하게 포지션을 취할 수도 있다. 예를 들어 스웨덴 크로나(SEK)를 약세로 전망하는 매니저는 SEK 자산을 전혀 보유하지 않았더라도 SEK를 숏할 수 있다.
통화 오버레이 관리(currency overlay management)는 별도의 통화 매니저를 활용하는 방식을 폭넓게 일컫는 용어다. 먼저 자산 매니저가 가장 매력적이라고 판단하는 시장에 포지션을 취하는데, 이때 그 결과로 생기는 통화 익스포저는 고려하지 않는다. 그다음 오버레이 매니저가 통화 익스포저를 조정한다. 오버레이 매니저의 위임 범위는 수동적, 재량적, 능동적 중 어느 것이든 될 수 있다.
통화위험을 헤지하지 않는 쪽을 지지하는 논거는 다음과 같다.
헤징이나 통화 거래에 드는 시간과 비용을 피할 수 있다.
통화효과는 "제로섬 게임"이다. 한 통화가 절상되면 다른 통화는 반드시 절하된다.
장기적으로 통화는 이론적 공정가치로 회귀한다.
능동적 통화관리를 지지하는 논거는 다음과 같다.
단기적으로는 통화가 극단적으로 움직일 수 있다.
통화 가격이 비효율적으로 형성된 점을 이용해 포트폴리오 수익률을 높일 수 있다.
외환(FX) 거래의 상당수는 국제 무역거래나 중앙은행 정책에 따라 이루어지므로, 통화 가격이 비효율적으로 형성될 수 있다.
LOS 18.c
다음과 같은 경우에는 벤치마크 중립 또는 완전 헤지 통화전략이 유리하다.
포트폴리오 목표의 시간지평이 짧다.
위험회피성향이 높다.
단기 소득 및 유동성 필요가 크다.
외국통화 채권 익스포저가 상당하다.
헤징비용이 낮다.
고객이 재량적 관리의 효익에 회의적이다.
고객이 양(+)의 통화수익 기회를 놓치는 기회비용에 개의치 않는다.
LOS 18.d
1. 경제 펀더멘털 접근법은 아주 장기적으로는 구매력평가(PPP)가 환율을 결정한다고 가정한다. 그보다 짧은 기간에는 통화 절상이 다음과 관련된다.
-
(PPP 기준) 펀더멘털 가치보다 저평가된 통화.
-
펀더멘털 가치가 더 빠르게 높아지는 통화.
-
인플레이션이 더 낮은 국가.
-
실질 또는 명목 금리가 더 높은 국가.
-
국가위험프리미엄이 낮아지는 국가.
2. 기술적 분석:
-
과매수(또는 과매도)된 통화는 추세가 반전된다.
-
지지선까지 하락한 통화는 지지선을 뚫고 내려가지 않는 한 상승으로 반전하지만, 지지선을 하향 돌파하면 큰 폭으로 하락할 수 있다.
-
저항선까지 상승한 통화는 저항선을 뚫고 올라가지 않는 한 하락으로 반전하지만, 저항선을 상향 돌파하면 큰 폭으로 상승할 수 있다.
-
단기 이동평균이 장기 이동평균과 교차하면, 가격은 단기 이동평균이 움직이는 방향으로 계속 움직인다.
3. 캐리트레이드는 선도환율 편의(forward rate bias), 즉 선도환율이 통화시장의 움직임을 제대로 예측하지 못한다는 사실을 이용한다.
-
저금리 통화(흔히 선진시장 통화)를 차입한다.
-
이를 현물환율로 고금리 통화(흔히 신흥시장 통화)로 환전한다.
-
환전한 자금을 투자해 더 높은 금리를 얻는다.
이는 헤지된 거래가 아니라 위험을 떠안는 거래다. 고금리 통화가 절상되거나, 절하되더라도 선도환율에 "내재된" 것보다 덜 절하되면 이 거래는 이익을 낸다. 경제적 스트레스가 심한 시기에는 (더 위험한) 고금리 통화가 폭락하면서 캐리트레이드에서 매우 큰 손실이 날 수 있다.
4. 변동성 거래는 변동성의 변화에서 이익을 얻는다.
-
변동성이 커질 것으로 예상되면 스트래들(보통 등가격옵션으로 행사가격이 같은 콜과 풋을 매수)을 설정한다. 스트랭글(외가격 콜과 풋을 매수)을 이용할 수도 있다. 스트랭글은 비용이 덜 들지만, 변동성이 커질 때의 상승여력도 더 작다.
-
변동성이 낮아질 것으로 예상되면 역스트래들이나 역스트랭글을 설정한다(즉, 옵션을 매도한다).
LOS 18.e
LOS 18.f
통화헤징에는 일반적으로 선도계약을 선호하는데, 그 이유는 다음과 같다.
선도계약은 맞춤형으로 설계할 수 있지만, 선물계약은 표준화되어 있다.
선도계약은 거의 모든 통화쌍에 대해 거래할 수 있지만, 선물은 일부 통화에 대해서만 의미 있는 규모로 거래된다.
선물계약은 증거금이 필요해 운영이 더 복잡해지고, 주기적으로 현금을 주고받아야 할 수도 있다.
FX 선도와 스왑의 거래량은 FX 선물보다 압도적으로 많아 유동성이 더 좋다.
헤지는 한 번 설정해 만기까지 그대로 보유하는 정적헤지(static hedge)일 수도 있고, 주기적으로 재조정하는 동적헤지(dynamic hedge)일 수도 있다.
헤징 방식을 선택할 때는 다음을 고려해야 한다.
만기가 더 짧은 계약을 쓰거나 동적헤지로 더 자주 재조정하면 거래비용은 늘어나지만 헤지 결과는 대체로 좋아진다.
위험회피성향이 높을수록 더 자주 재조정하는 것이 바람직하다.
위험회피성향이 낮고 매니저의 견해가 뚜렷할수록, 전략적 헤징정책을 기준으로 매니저에게 더 큰 재량을 허용하는 것이 바람직하다.
헤징을 하면 포트폴리오가 롤수익률(roll yield, roll return)에도 노출된다. 롤수익률은 시간이 흐르면서 선도가격이 자산의 현물가격 쪽으로 수렴하는 데서 생기는 수익이다. 계약 만기 시점에 현물가격이 그대로라고 가정할 때 선도계약이나 선물계약에서 발생하는 손익이라고 생각하면 된다.
선물환 프리미엄·디스카운트와 통화헤징 비용
LOS 18.g
통화 익스포저 헤징 비용:
양(+)의 롤은 헤징비용을 낮추고, 음(-)의 롤은 헤징비용을 높인다.
선도(또는 선물)로 헤지하면 명시적인 옵션 프리미엄 비용은 없지만, 하방뿐 아니라 상방까지 없앤다는 암묵적 비용이 있다.
능동적 매니저는 선별적으로 초과 헤지나 과소 헤지를 할 수 있다. 즉, 절상이 예상되는 통화는 더 많이 매수하거나 덜 매도한다.
등가격(ATM) 풋(방어적 풋 또는 포트폴리오 보험)은 옵션 헤징 가운데 (선불 프리미엄 비용 기준으로) 가장 비싼 형태다(예: 50델타 풋 매수).
옵션 헤징 비용은 상방 잠재력을 줄이거나 하방위험을 더 떠안는 대가로 낮출 수 있다. 기존 통화 익스포저를 헤지할 때는 다음과 같은 방법을 쓸 수 있다.
외가격(OTM) 풋을 매수한다.
칼라를 이용한다. 외가격 풋을 매수하고 외가격 콜을 매도하는 방식이다.
풋 스프레드를 이용한다. 외가격 풋을 매수하고 그보다 더 외가격인 풋을 매도하는 방식이다.
시걸 스프레드를 이용한다. 외가격 풋을 매수하고, 그보다 더 외가격인 풋과 외가격 콜을 매도하는 방식이다.
행사하려면 추가 조건을 충족해야 하거나 조기에 소멸할 수 있는 이색옵션을 이용한다.
LOS 18.h
교차헤지(프록시헤지라고도 함)는 헤지 대상 익스포저와 다를 뿐 아니라 그 익스포저와 완벽한 상관관계도 없는 헤지수단을 사용한다.
매크로헤지는 교차헤지의 한 유형으로, 개별 포트폴리오 자산의 위험이 아니라 포트폴리오 전체에 걸친 위험요인을 다룬다. 통화 매크로헤지의 한 형태는 고정된 통화 바스켓을 기초로 한 파생상품 계약을 이용해 매크로(포트폴리오) 수준에서 통화 익스포저를 조정한다.
최소분산헤지비율(MVHR)은 헤지비율을 수학적으로 결정하는 방법이다. 포트폴리오 가치의 과거 변화(RDC)를 헤지수단(외국통화) 가치의 과거 변화에 회귀시켜, 과거에 RDC의 표준편차를 최소화했을 헤지비율을 구한다. 헤지비율은 이 회귀식의 베타(기울기 계수)다.
RFX와 RFC의 상관관계가 양(+)이면 MVHR > 1이다.
RFX와 RFC의 상관관계가 음(-)이면 MVHR \< 1이다.
LOS 18.i
신흥시장 통화를 거래할 때는 (1) 거래비용이 더 높고 (2) 극단적 사건이 일어날 확률이 더 크기 때문에 어려움이 따른다. 이러한 문제의 예는 다음과 같다.
거래량이 적어 딜러가 더 넓은 매수·매도호가 스프레드를 부과한다.
거래에 진입할 때보다 청산할 때 유동성이 더 낮고 거래비용이 더 높을 수 있다.
두 신흥시장 통화끼리 거래하면 비용이 훨씬 더 많이 들 수 있다.
신흥시장 통화의 수익률 분포는 정규분포가 아니어서, 극단적 사건이 일어날 확률이 더 높고 수익률이 음(-)의 왜도를 보인다.
신흥시장 통화는 수익률이 높아 선물환 디스카운트가 크다. 따라서 이런 통화를 선도매도해야 하는 투자자에게는 음(-)의 롤수익률이 발생한다.
금융위기 때는 전염이 흔히 일어난다. 신흥시장 간의 상관관계, 그리고 신흥시장과 그 통화 간의 상관관계가 +1.0에 가까워지는 경향이 있다. 분산투자가 가장 필요한 바로 그때 분산효과가 사라지기 쉬운 것이다.
테일리스크가 존재한다. 신흥시장 정부는 자국통화 시장에 적극적으로 개입하는데, 이 때문에 인위적인 가격 안정이 오래 이어지다가 시장의 힘이 정부의 개입 능력을 넘어서는 순간 가격이 급변한다. 이러한 부정적 사건은 정규분포가 가정하는 것보다 더 자주 일어난다.
비인도선물환(NDF)은 통화의 명목금액을 교환할 필요가 없는 선도계약이다. NDF는 인도선물환의 대안으로, 거래가 제한된 신흥시장 통화의 손익을 선진시장 통화로 결제할 수 있게 해 주며 신용위험도 낮춘다. 결제 시에는 이익을 본 한쪽 당사자에게 그 이익만 지급된다.
이로써 "파생상품과 위험관리(Derivatives and Risk Management)" 주제를 마쳤다. Schweser 온라인 대시보드에서 토픽퀴즈를 풀면 이 주제를 얼마나 효과적으로 학습했는지 바로 피드백을 받을 수 있다. 시간을 재면서 푸는 것이 가장 좋으며, 문제당 3분을 배정한다. 토픽퀴즈는 일반적인 QBank 문제나 모듈퀴즈 문제보다 실제 시험에 더 가깝다. 점수가 70% 미만이면 이 주제를 더 복습해야 한다.