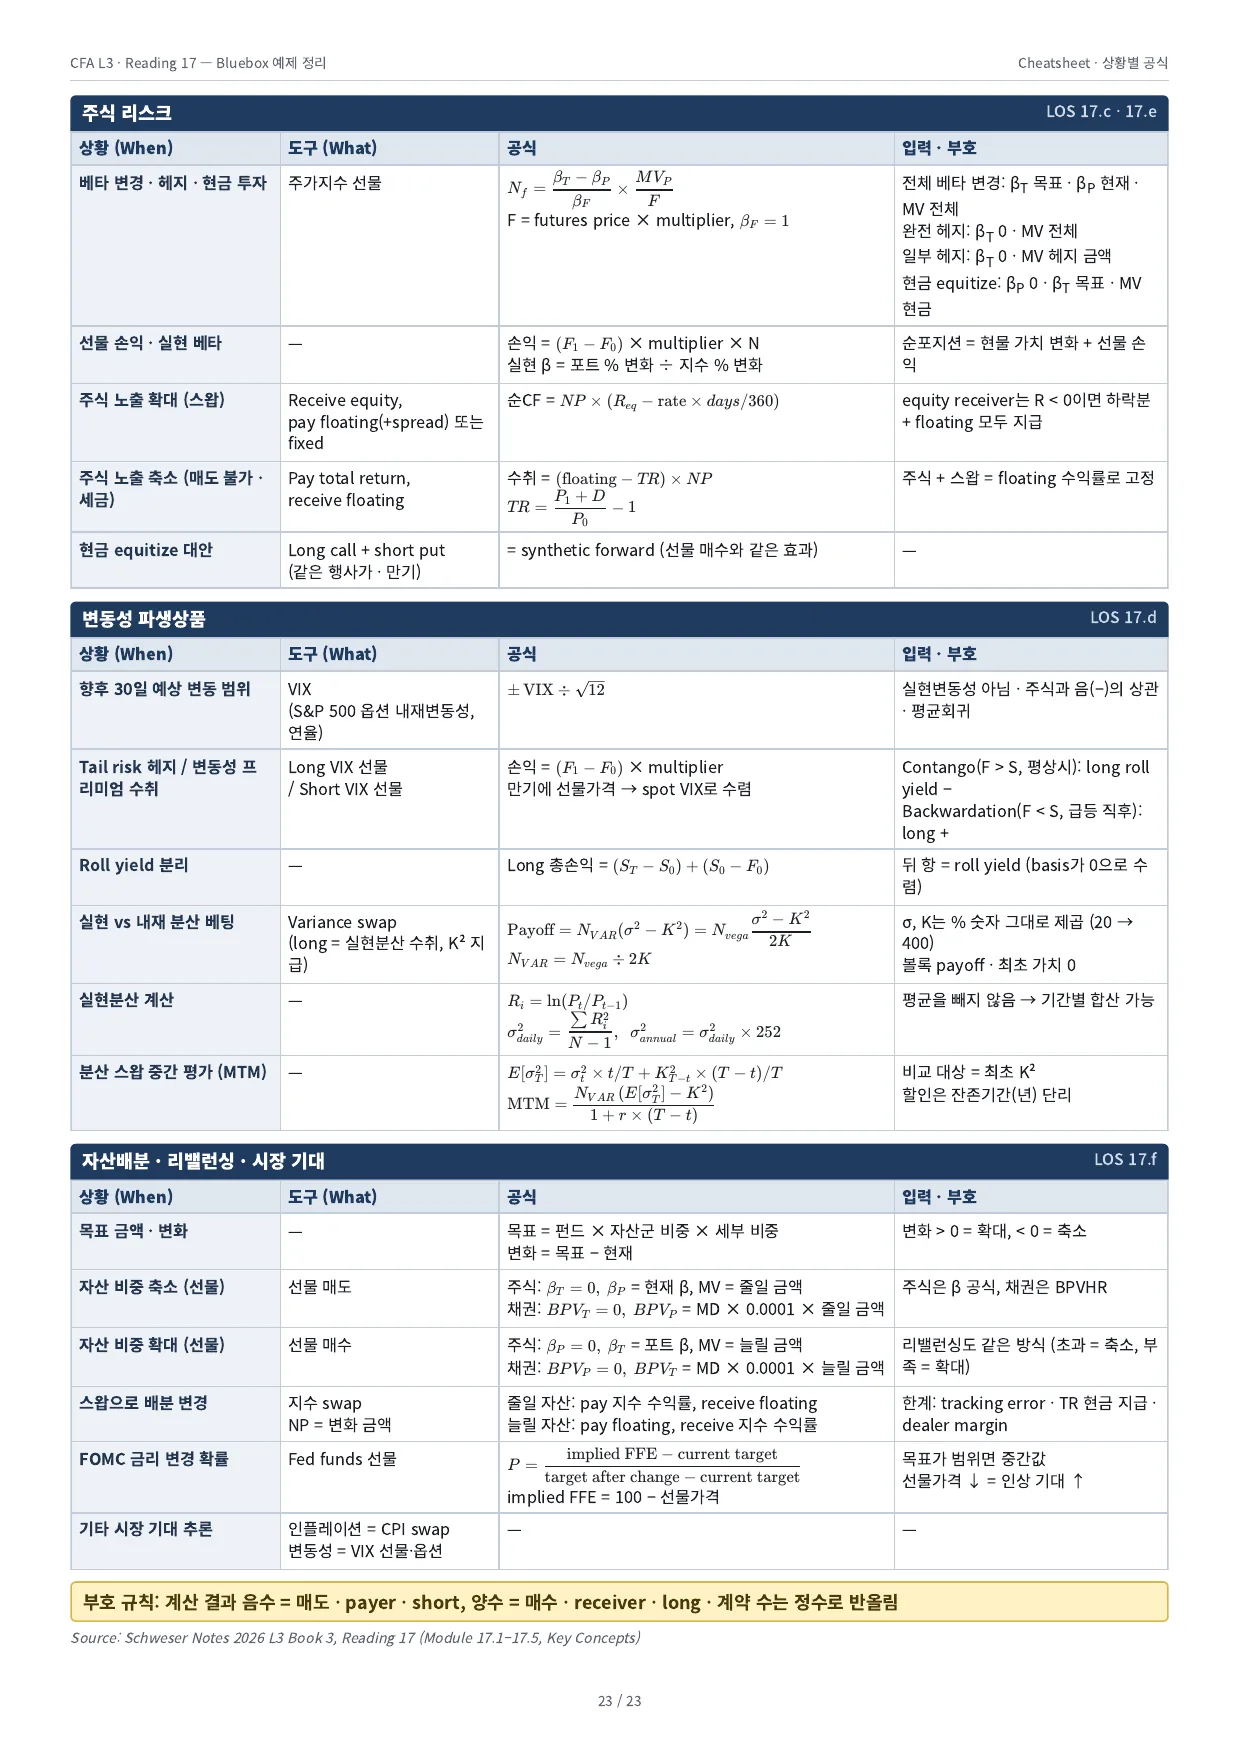
R17 Bluebox 예제 1–20
R17.1–17.5 Schweser bluebox 예제 20개 (주어진 것 → 공식·대입·답 → 시간축 → Implication). 예제 8 Boivis의 상세 풀이는 Boivis 심화에 있습니다.
예제 1 · Payer swap으로 변동금리 부채 → 고정 (ABC, FRN)
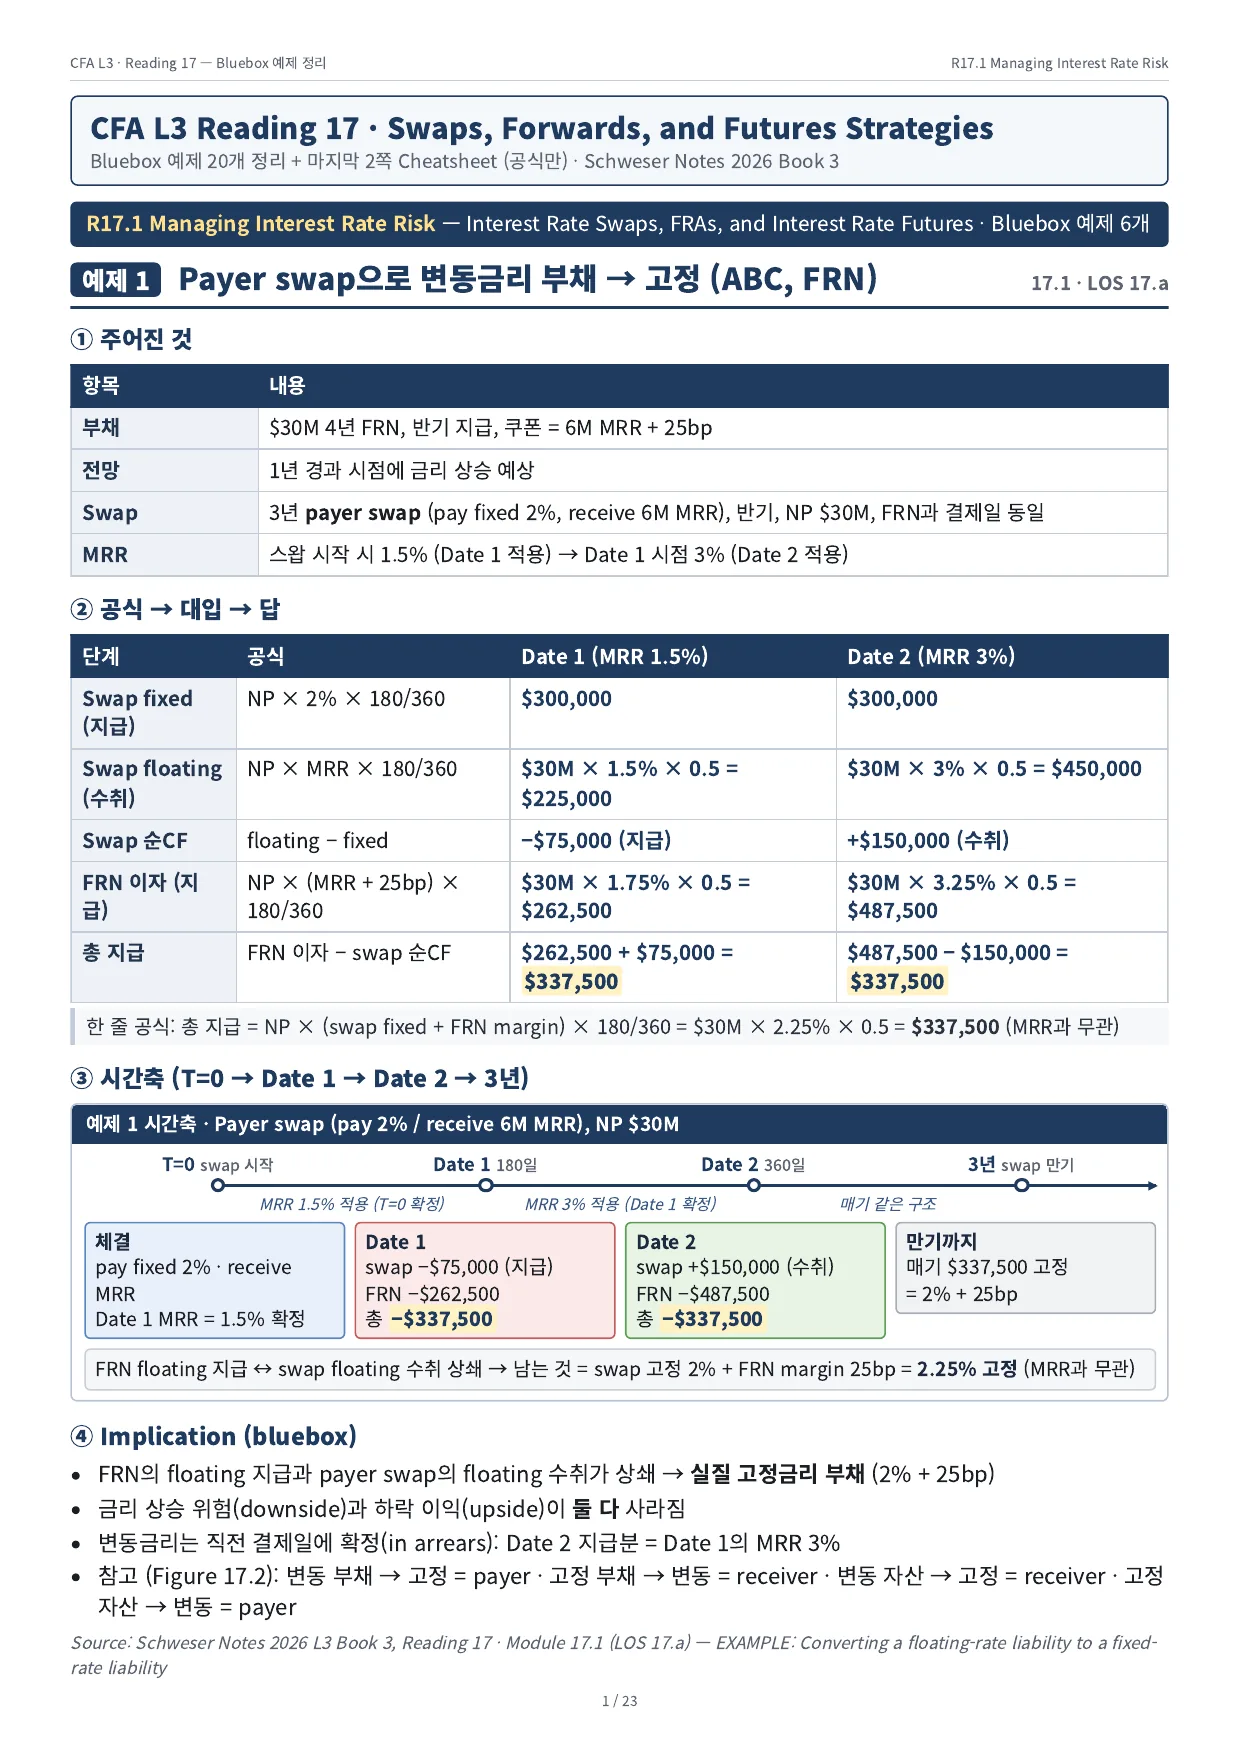
예제 2 · 금리 스왑으로 포트폴리오 듀레이션 확대 (£120M)
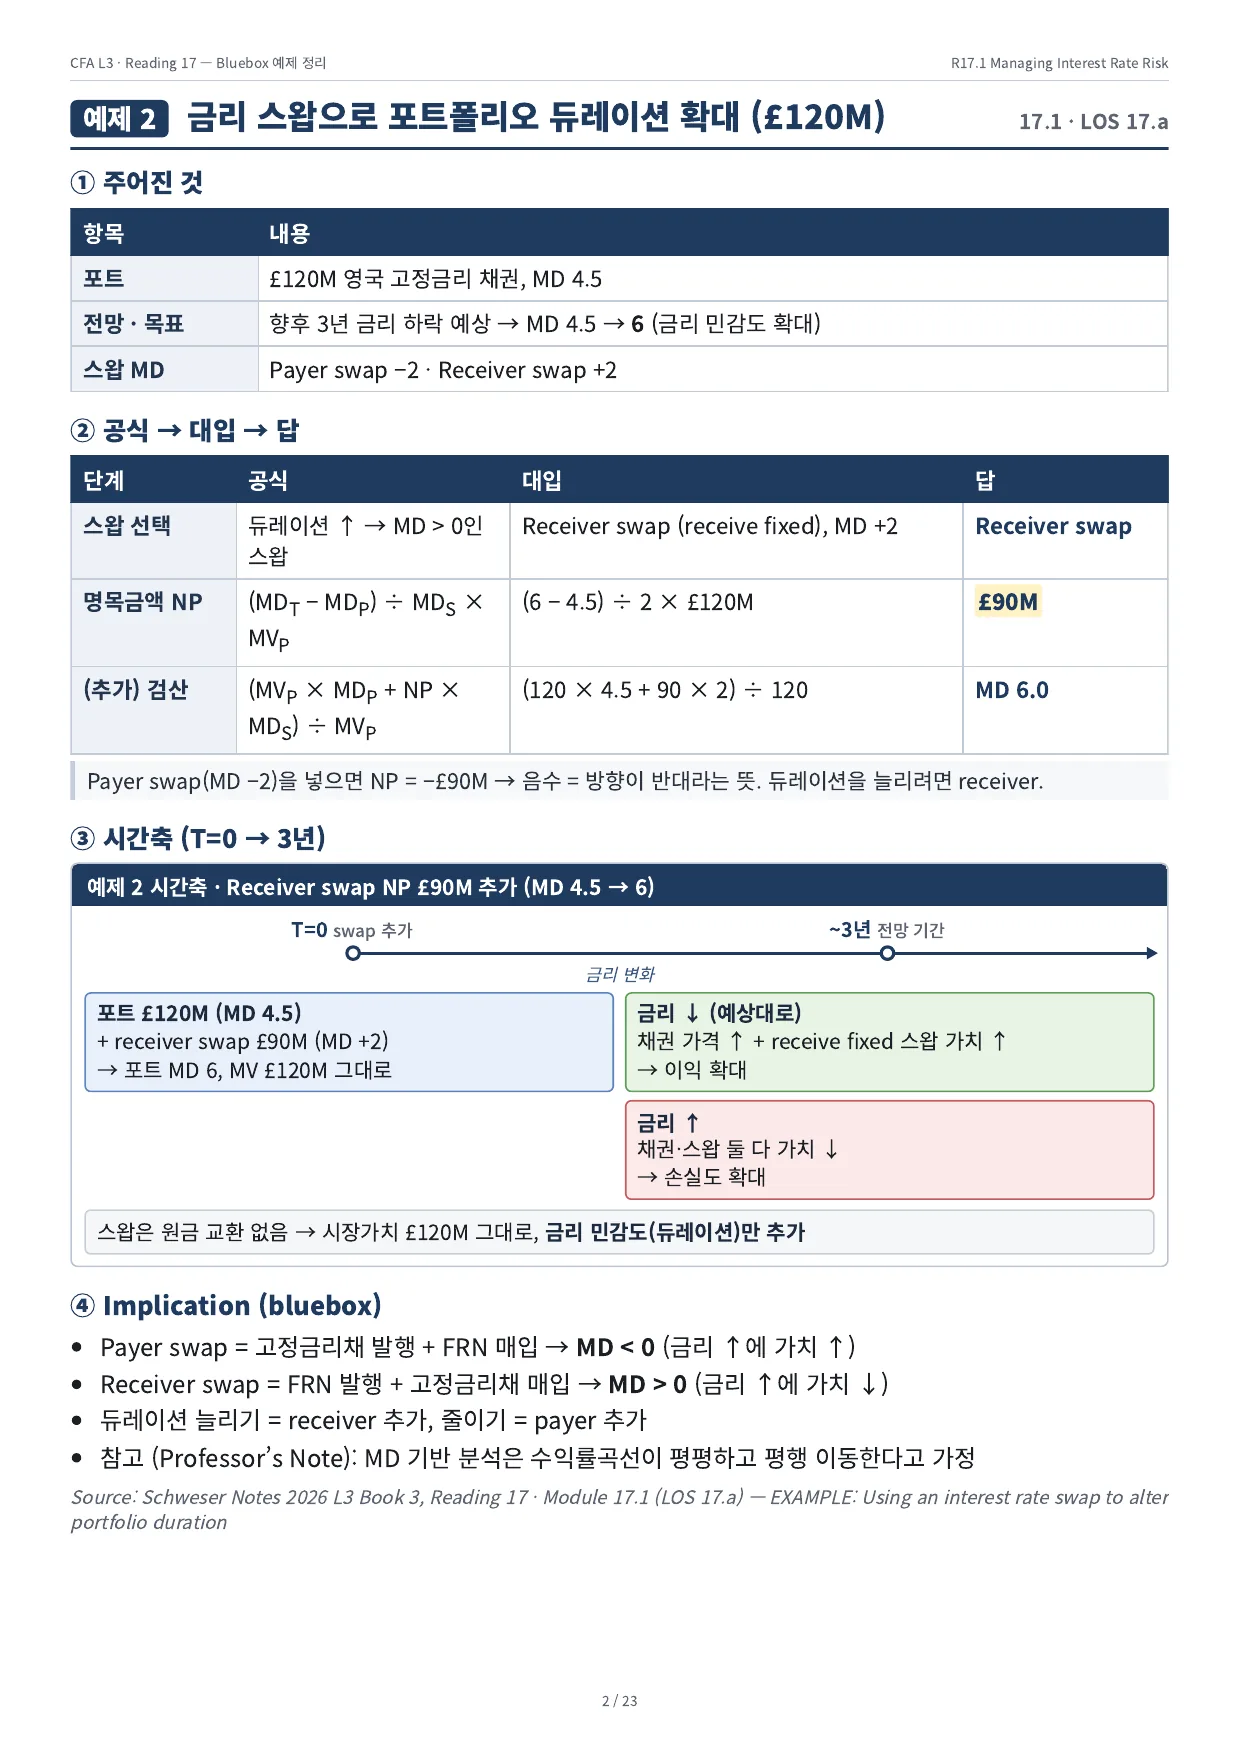
예제 3 · FRA로 미래 차입금리 고정 (Smithies)
예제 4 · Eurodollar 선물로 미래 예금금리 고정 (Luard)
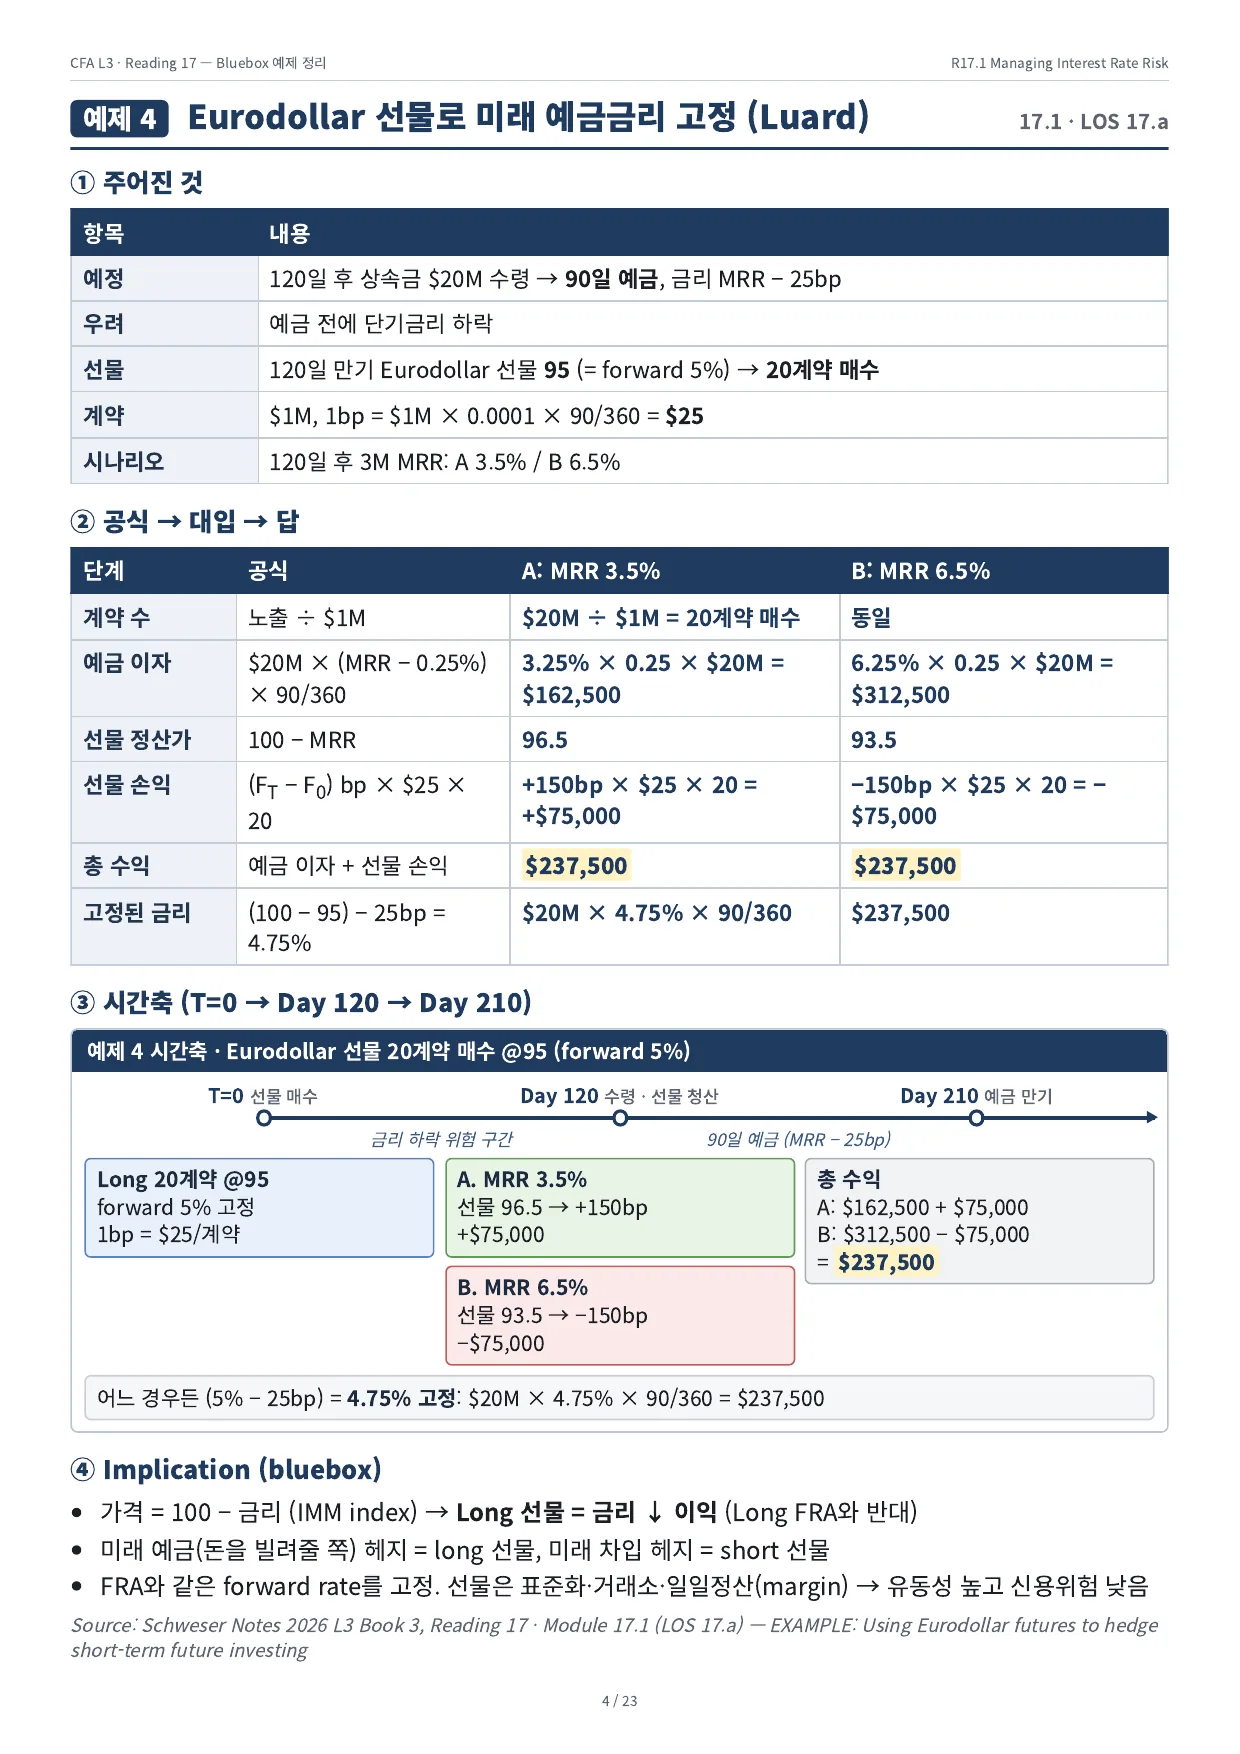
예제 5 · 국채 선물 인도 시 CTD 찾기
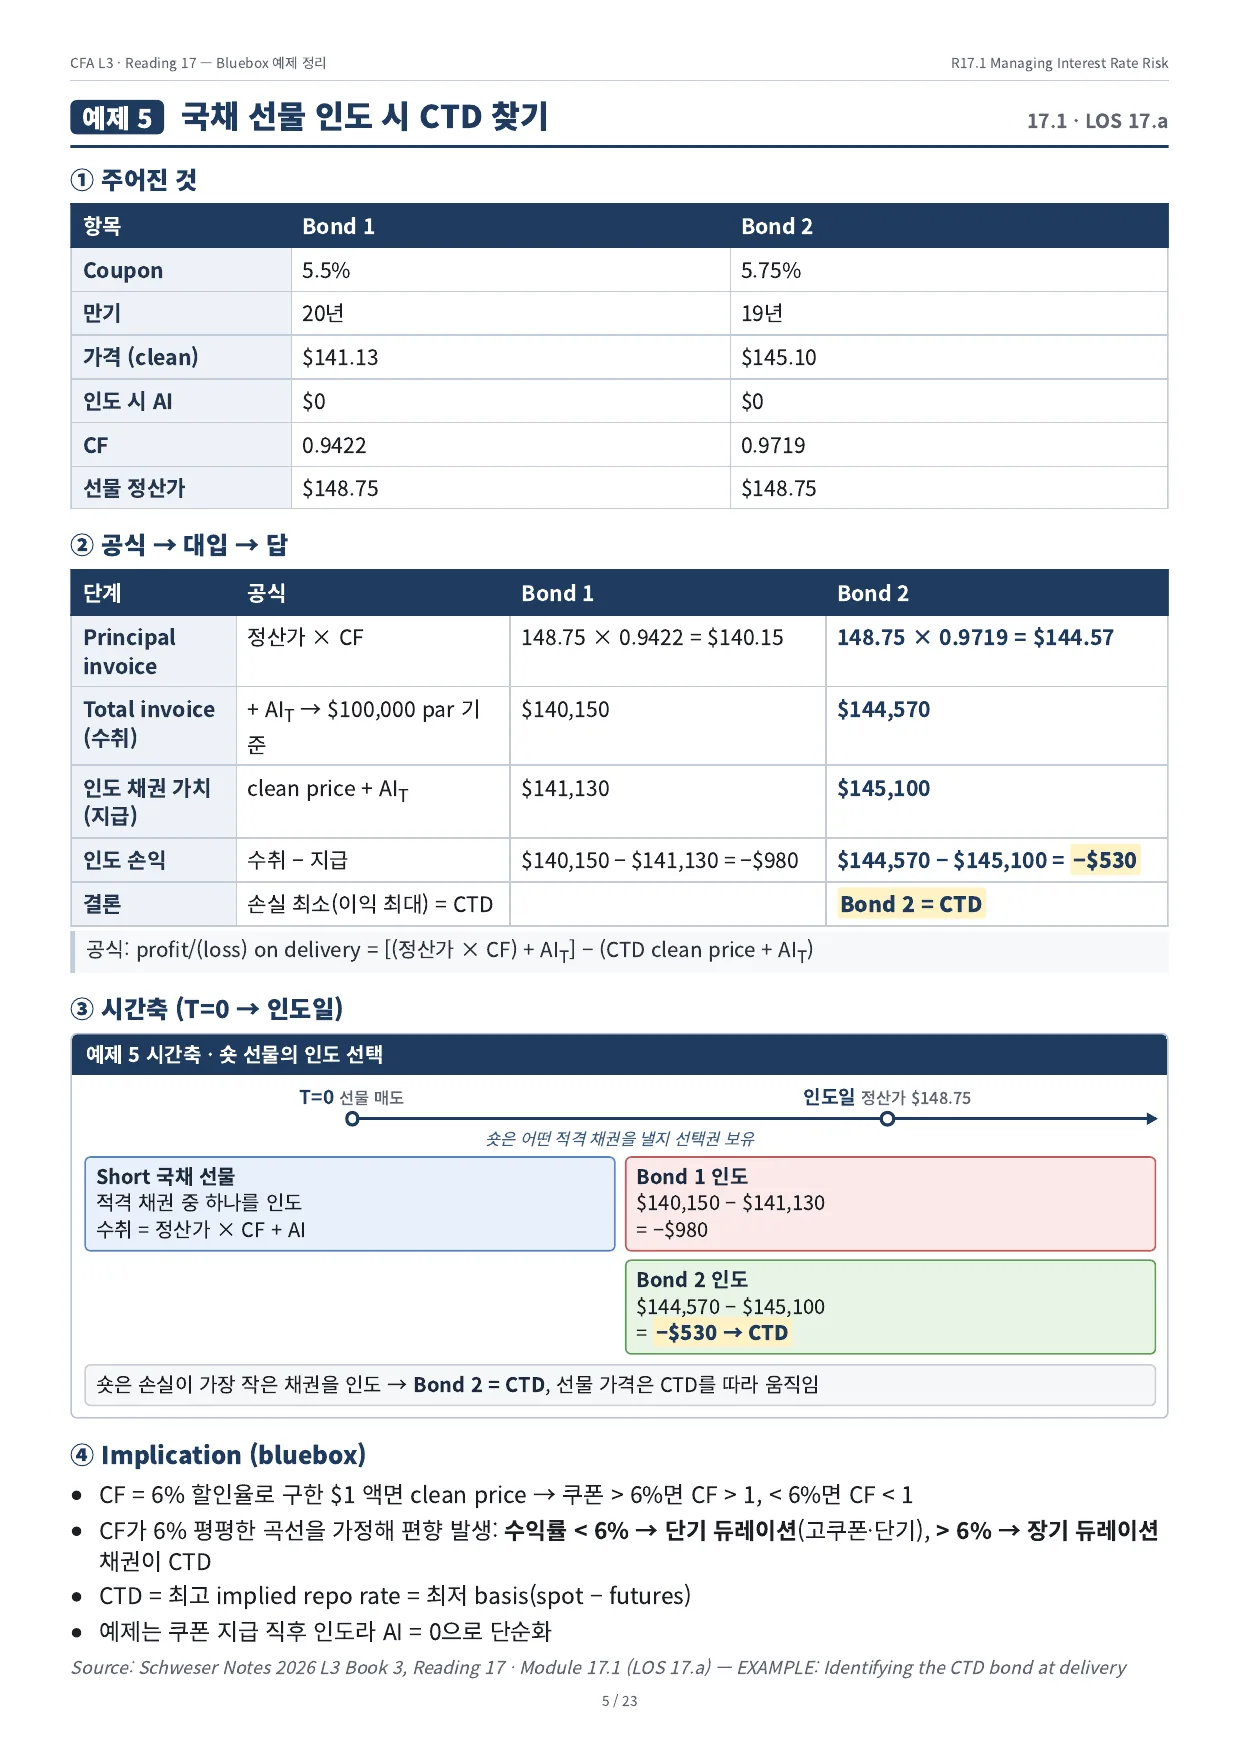
예제 6 · Gilt 선물로 면역화 · 목표 듀레이션 (£60M)
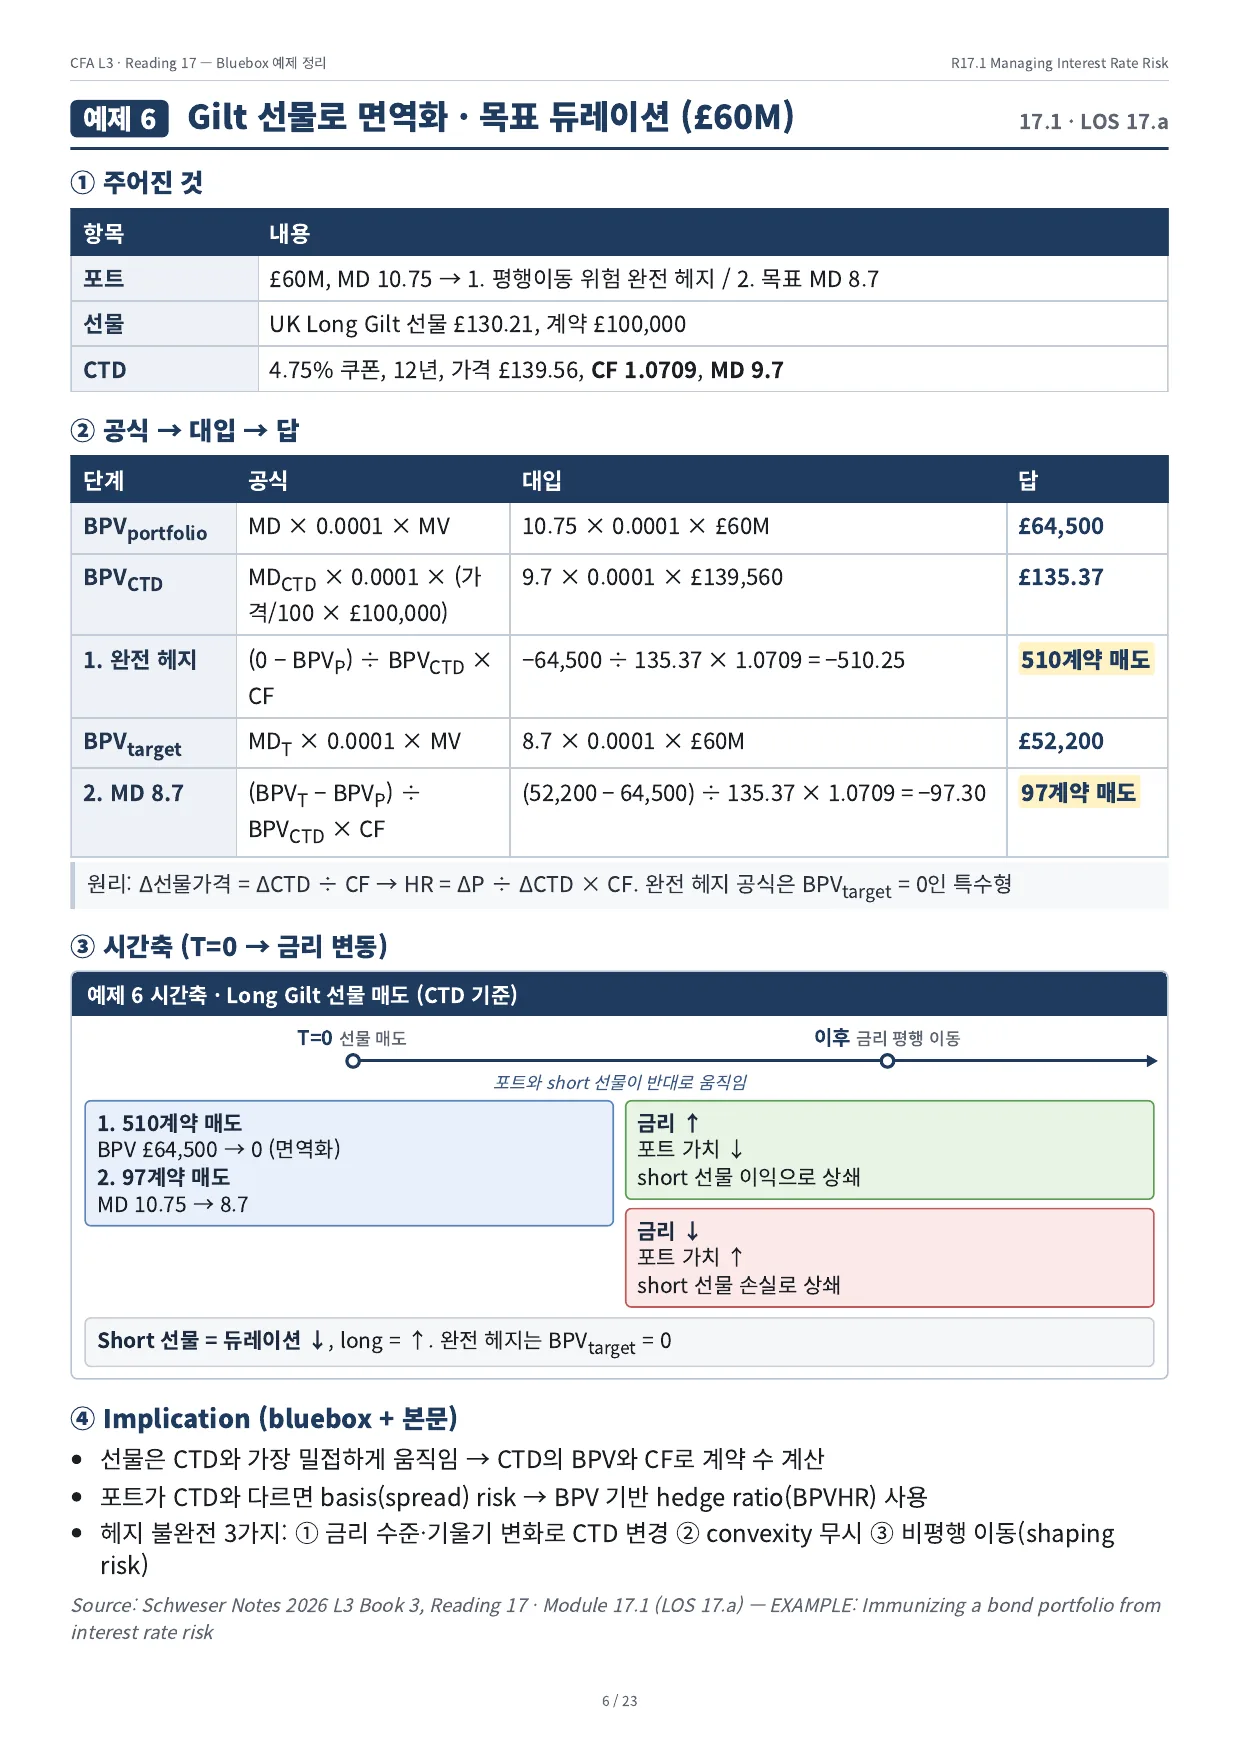
예제 7 · Cross-currency basis swap 구조 (€50M → $)
예제 8 · Boivis — € 차입 + currency swap = 합성 $ 차입
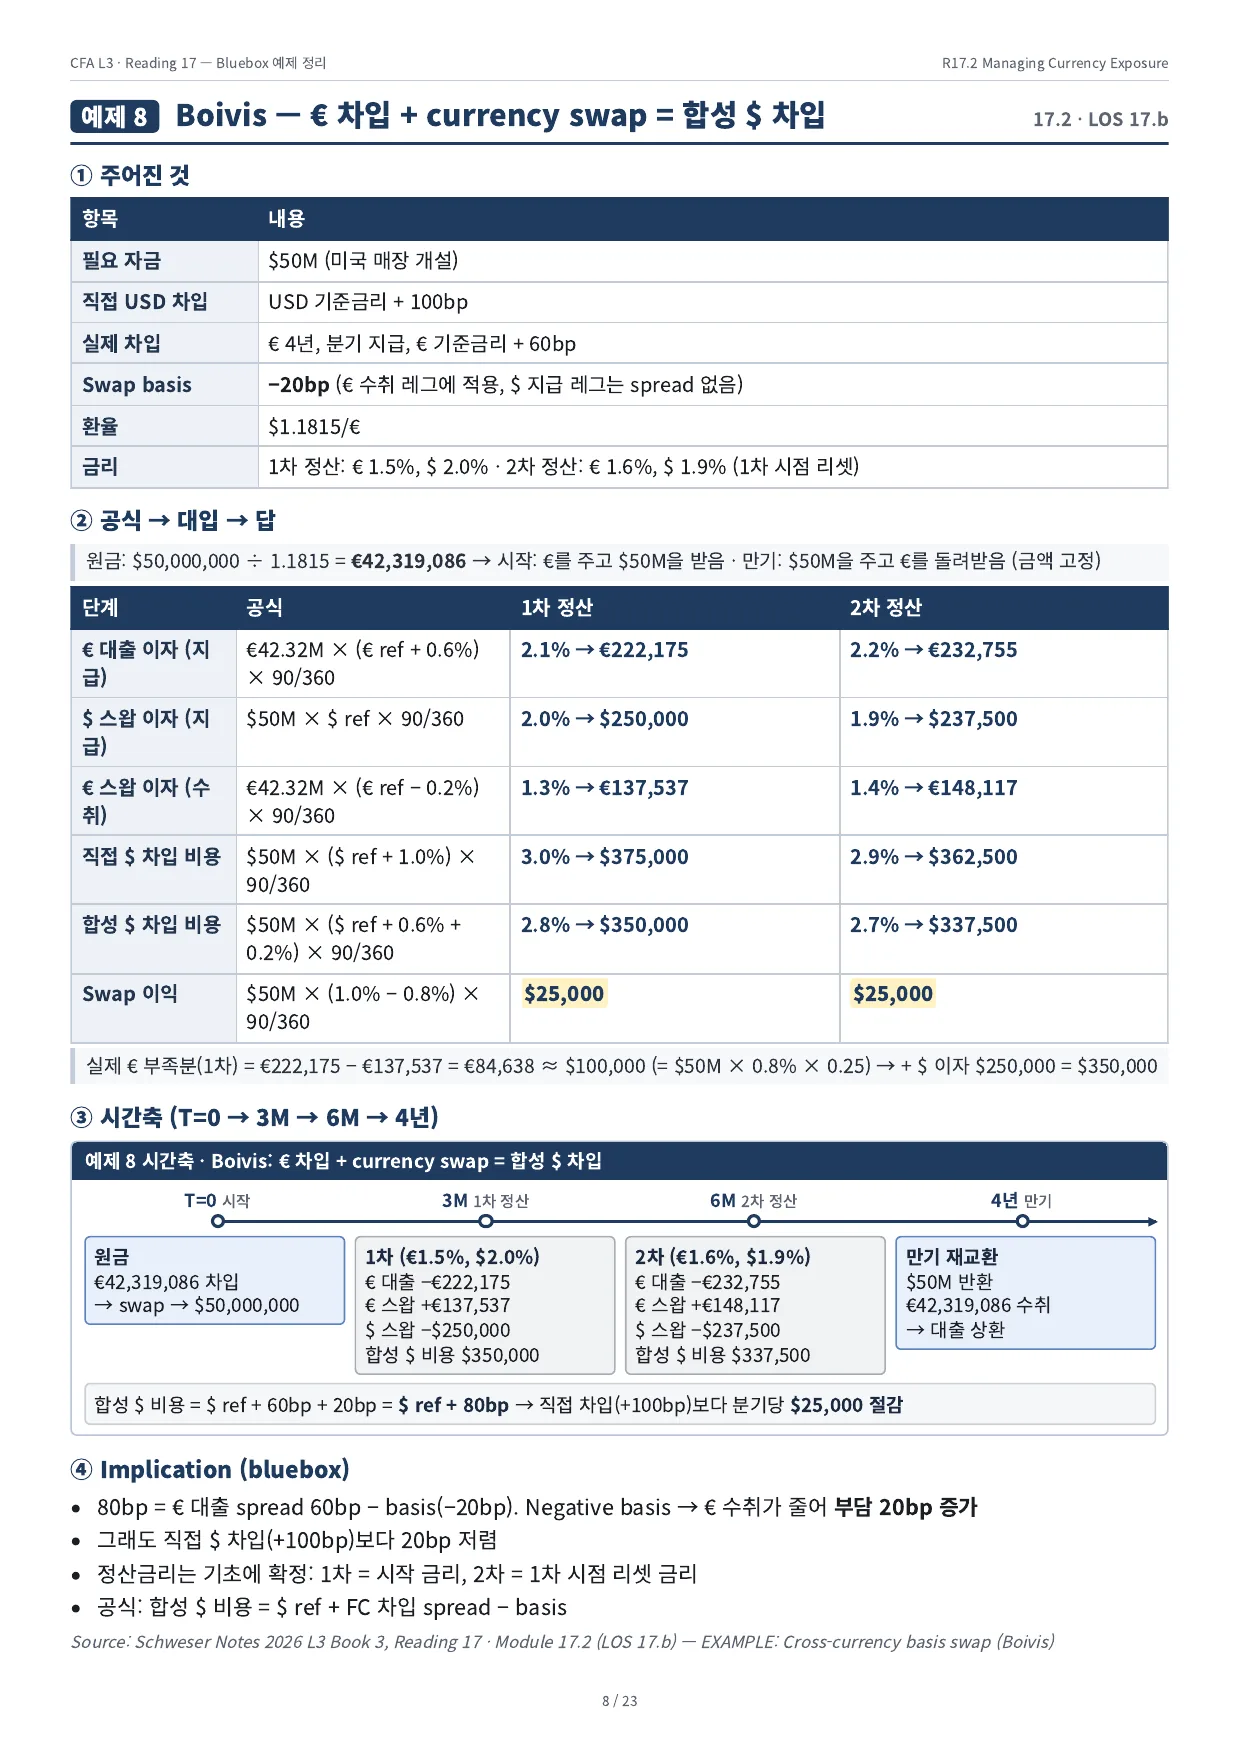
예제 9 · 통화 선물로 € 수취 헤지 (미국 기업)
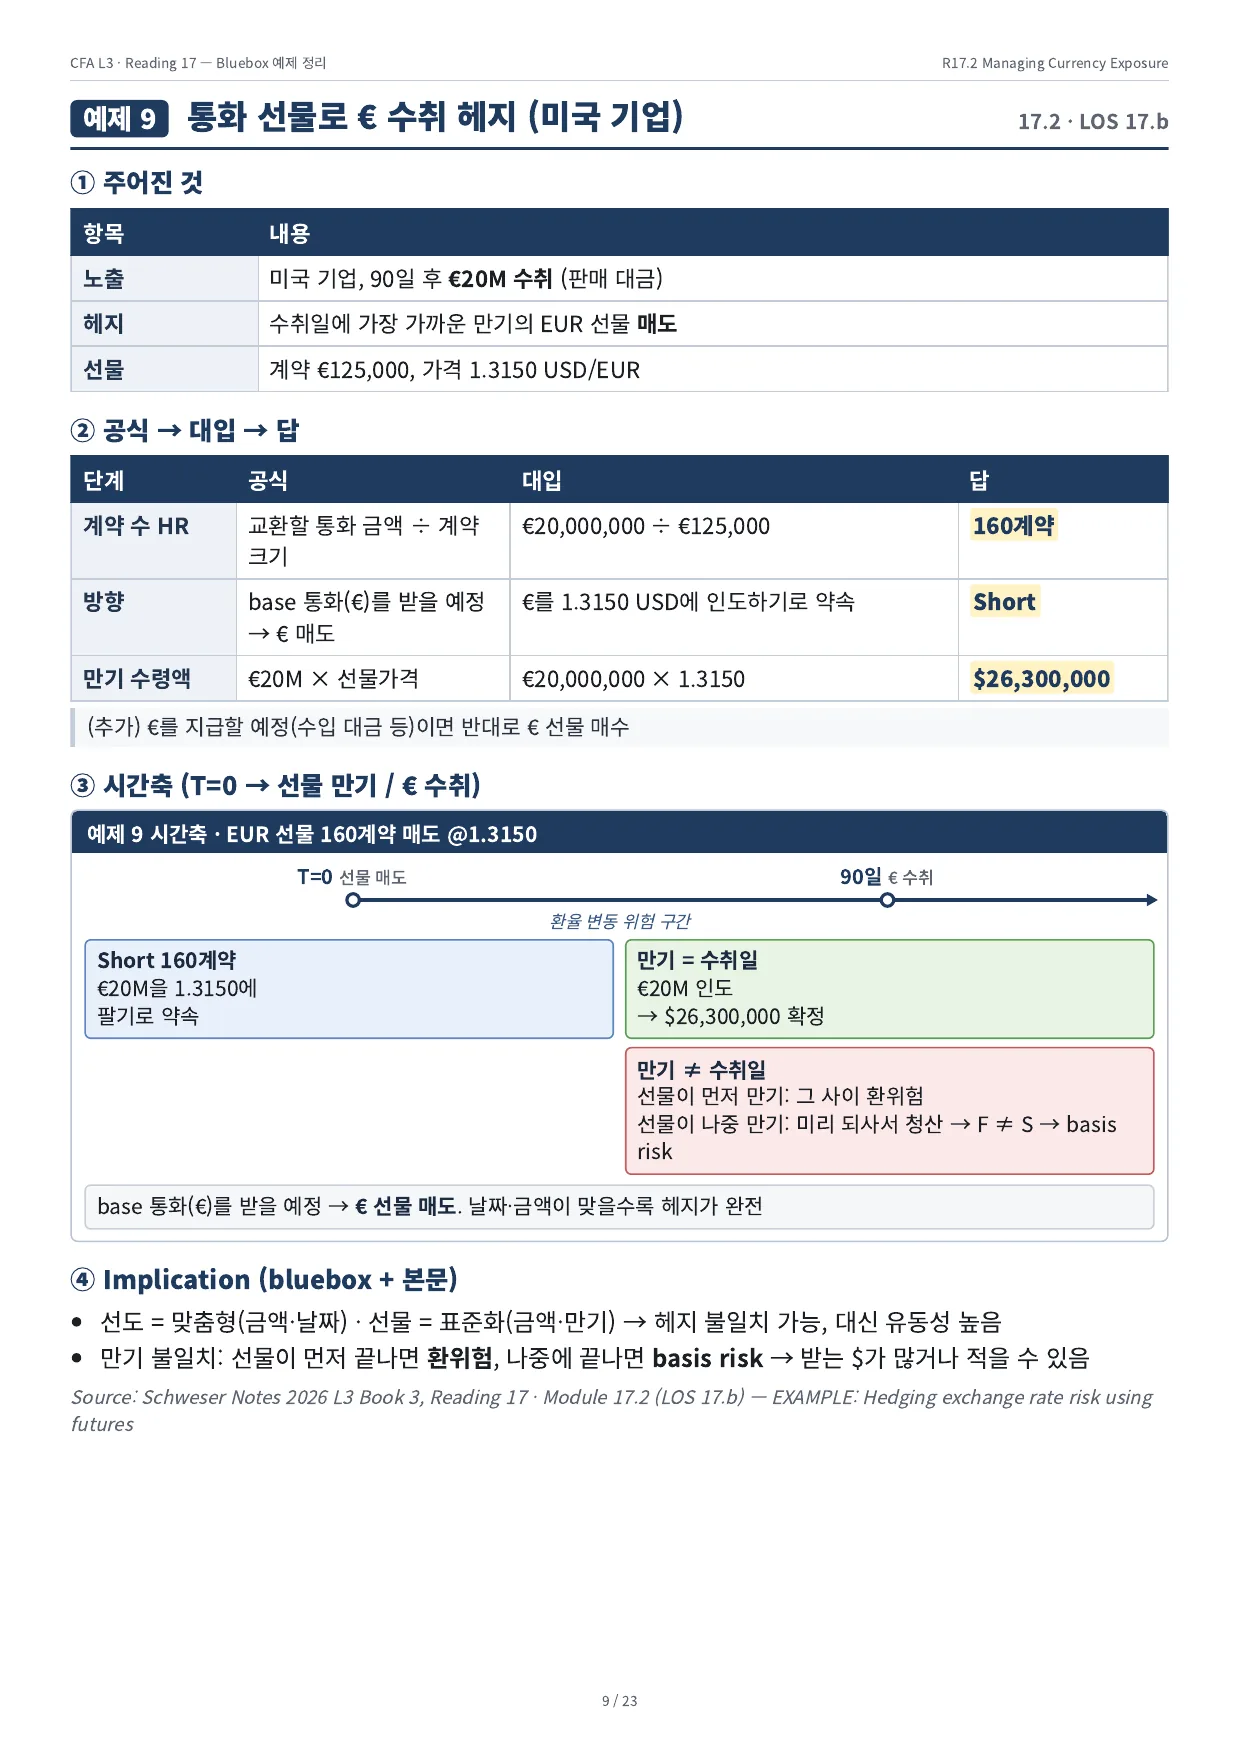
예제 10 · Equity swap으로 주식 노출 확대 (DAX 30)
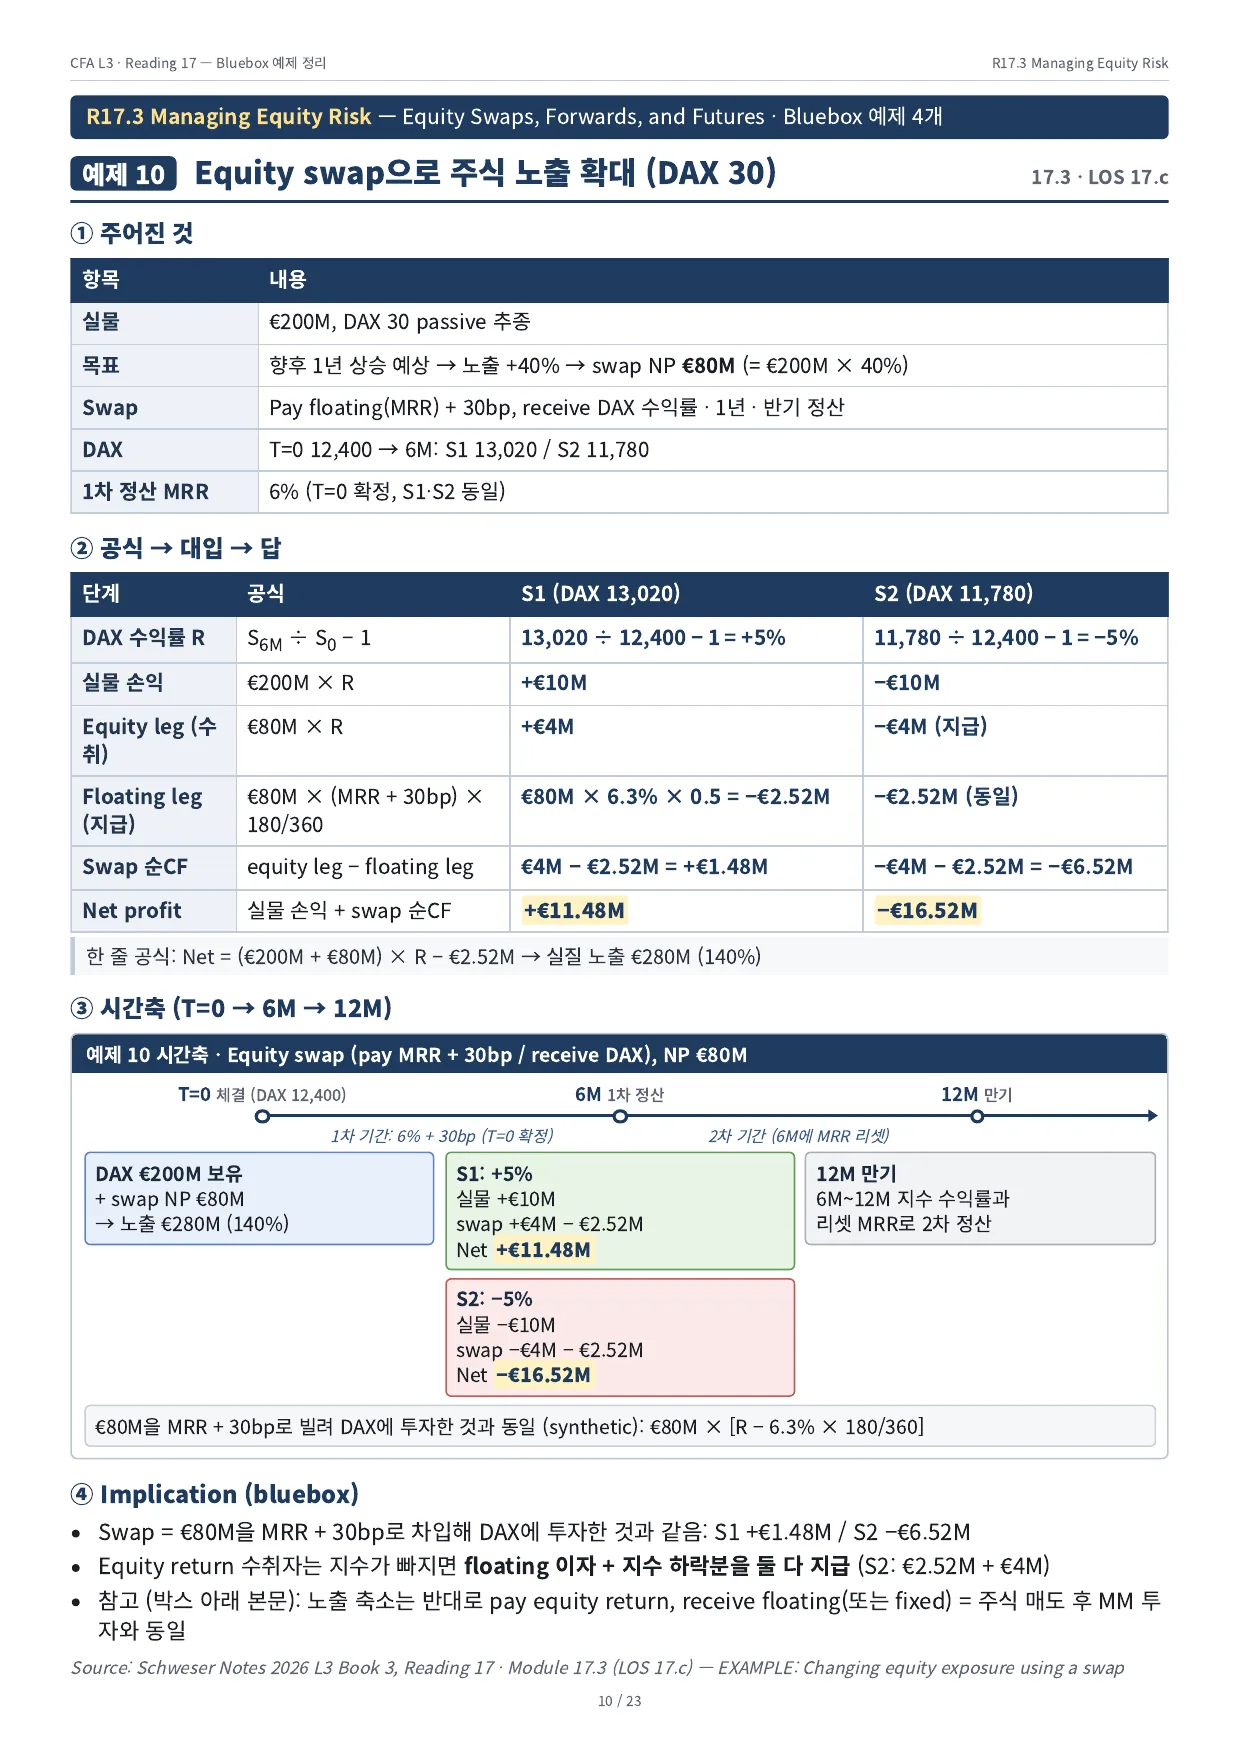
예제 11 · 지수 선물로 30% 헤지 (FTSE 100)
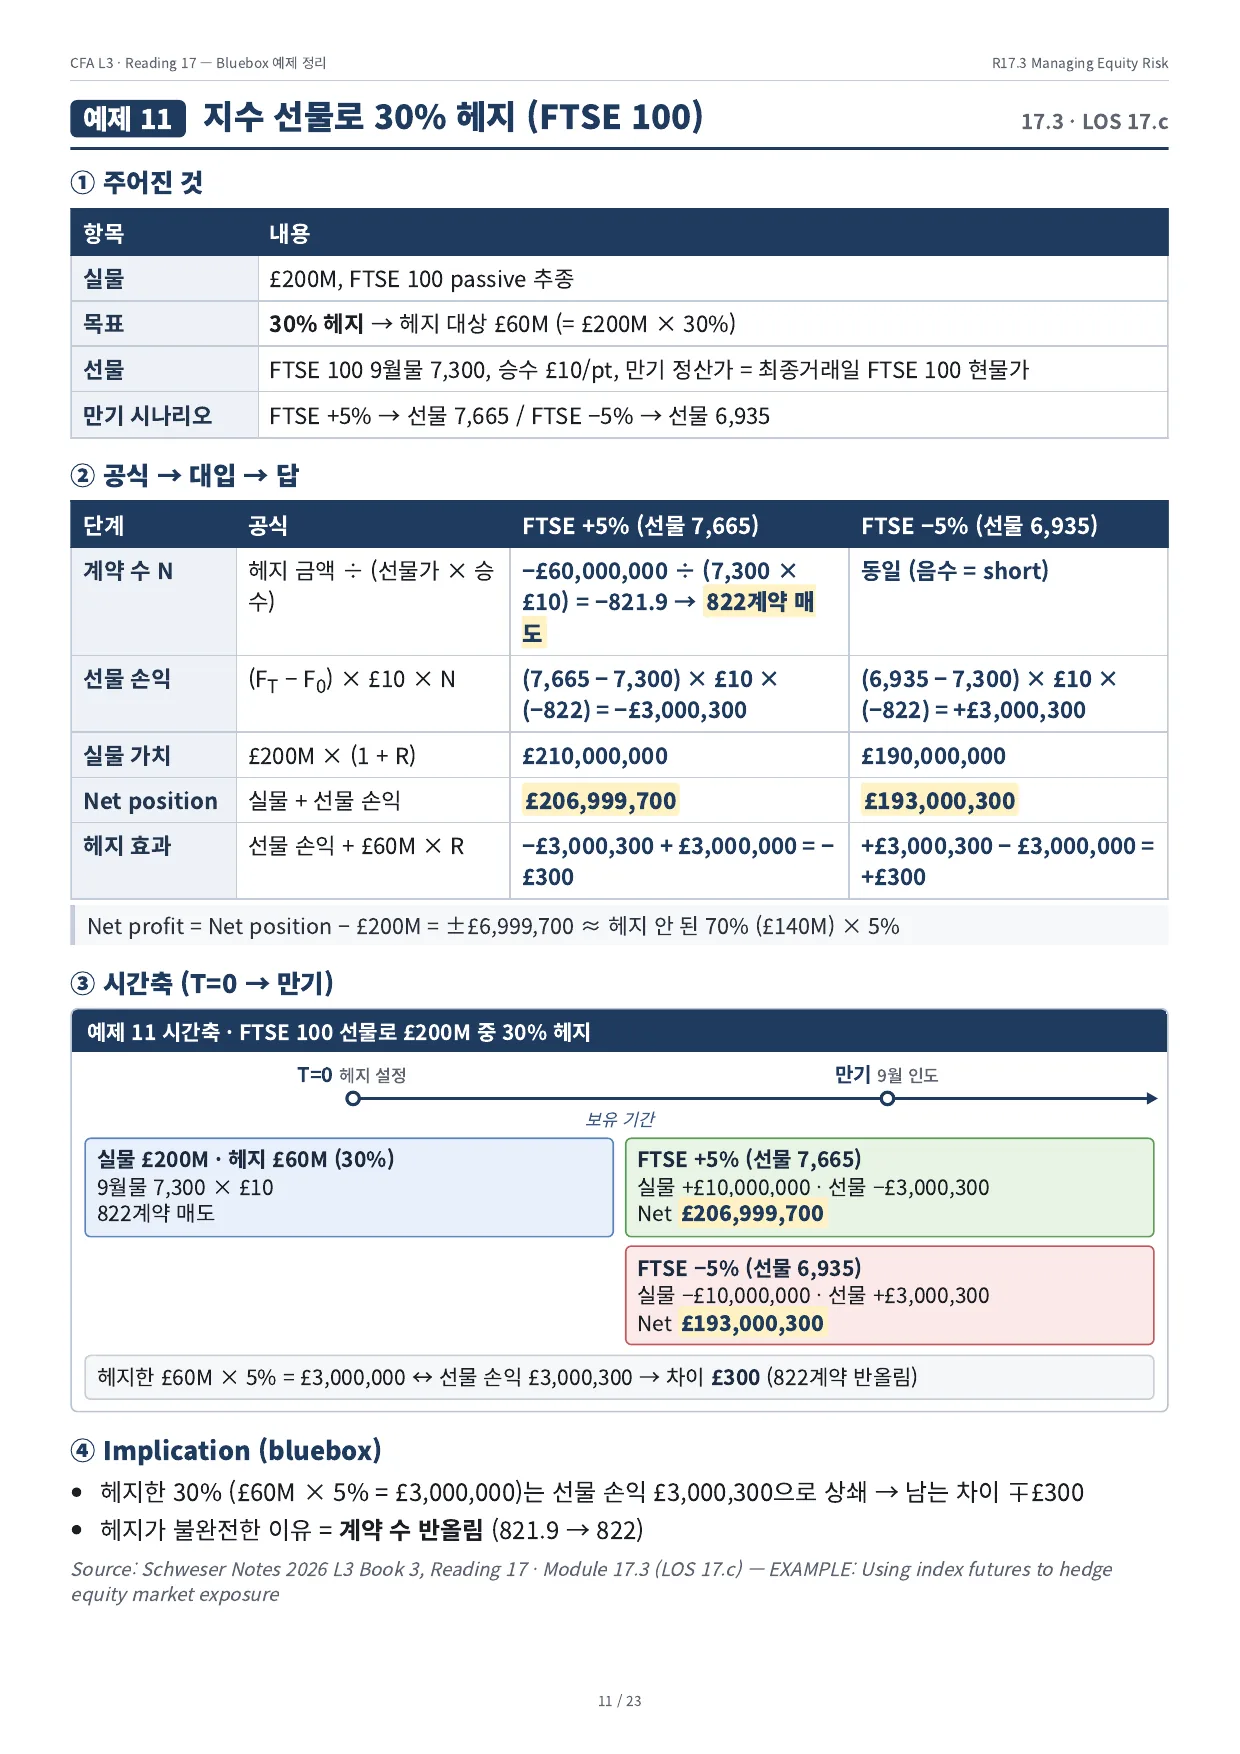
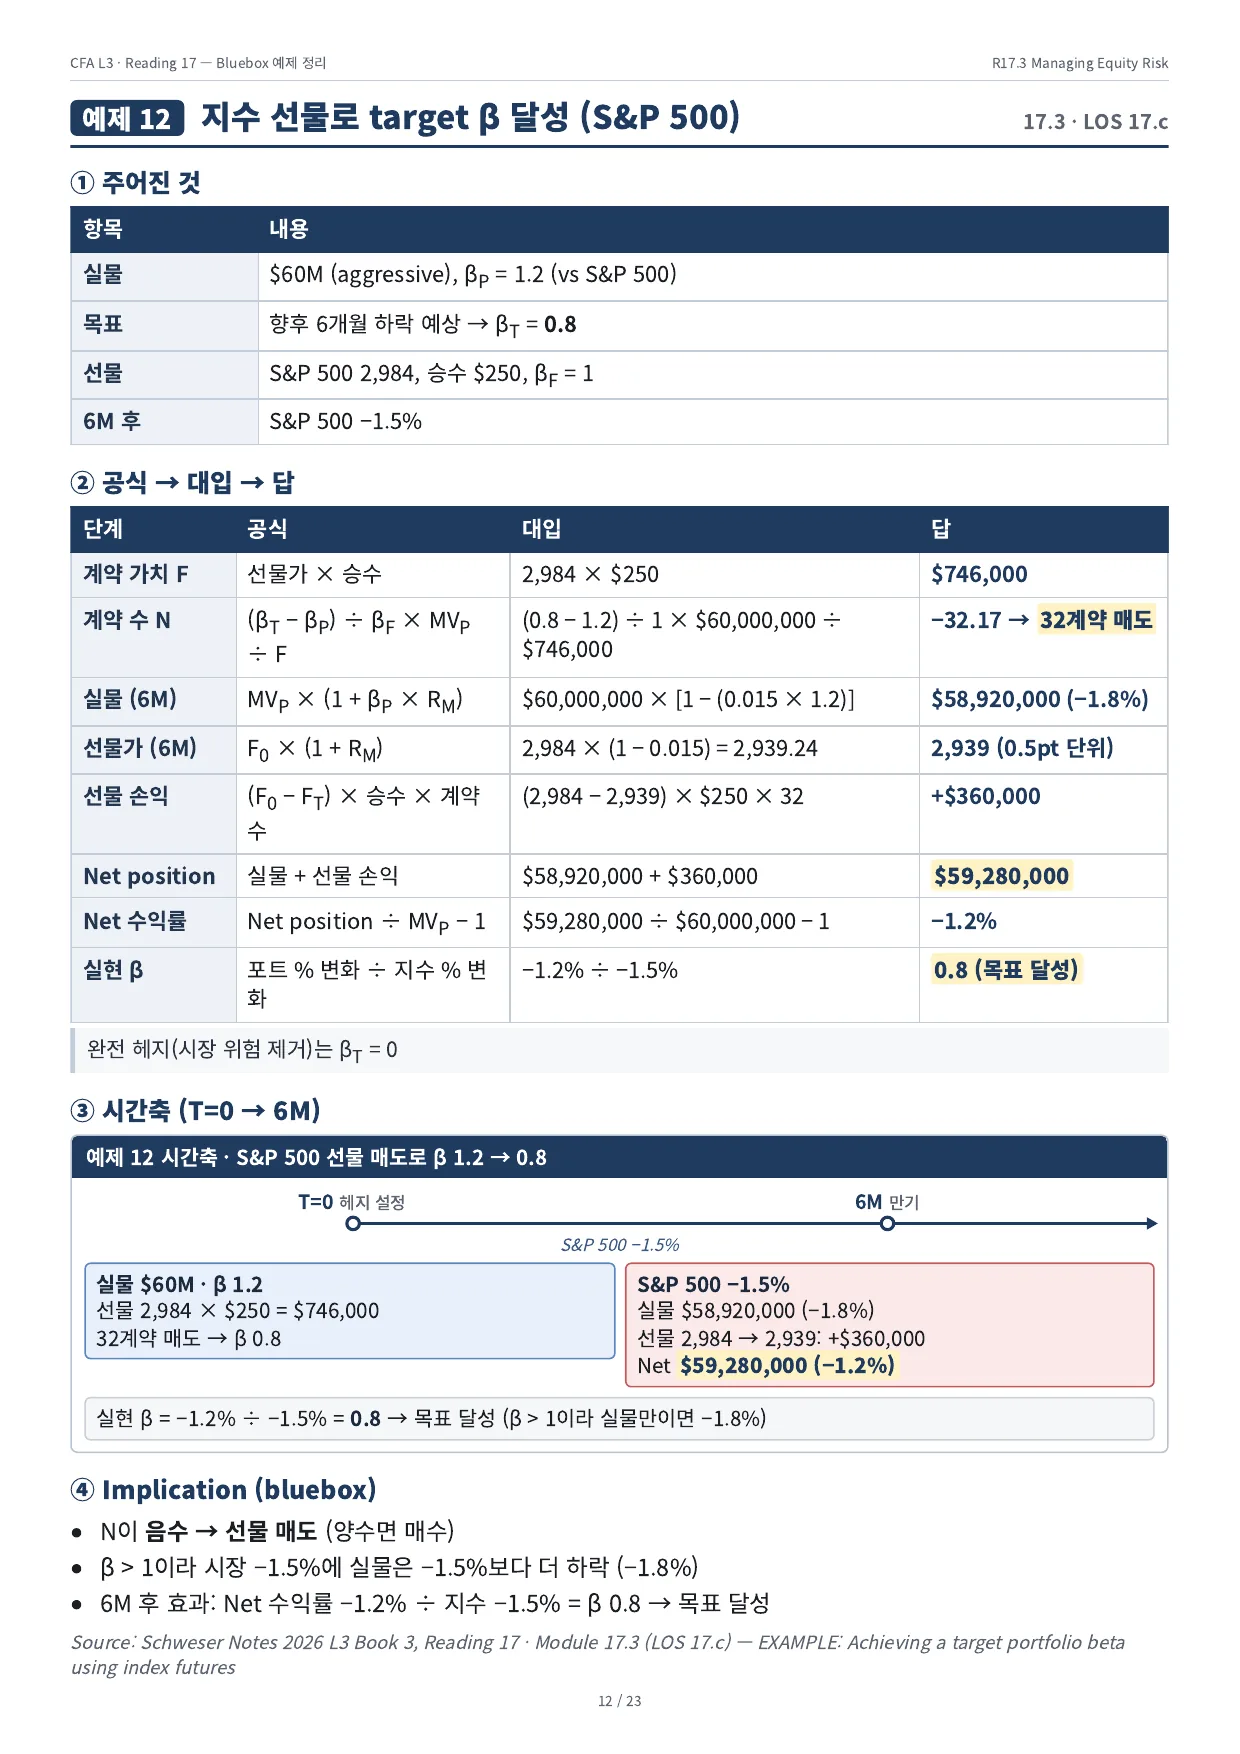
예제 12 · 지수 선물로 target β 달성 (S&P 500)
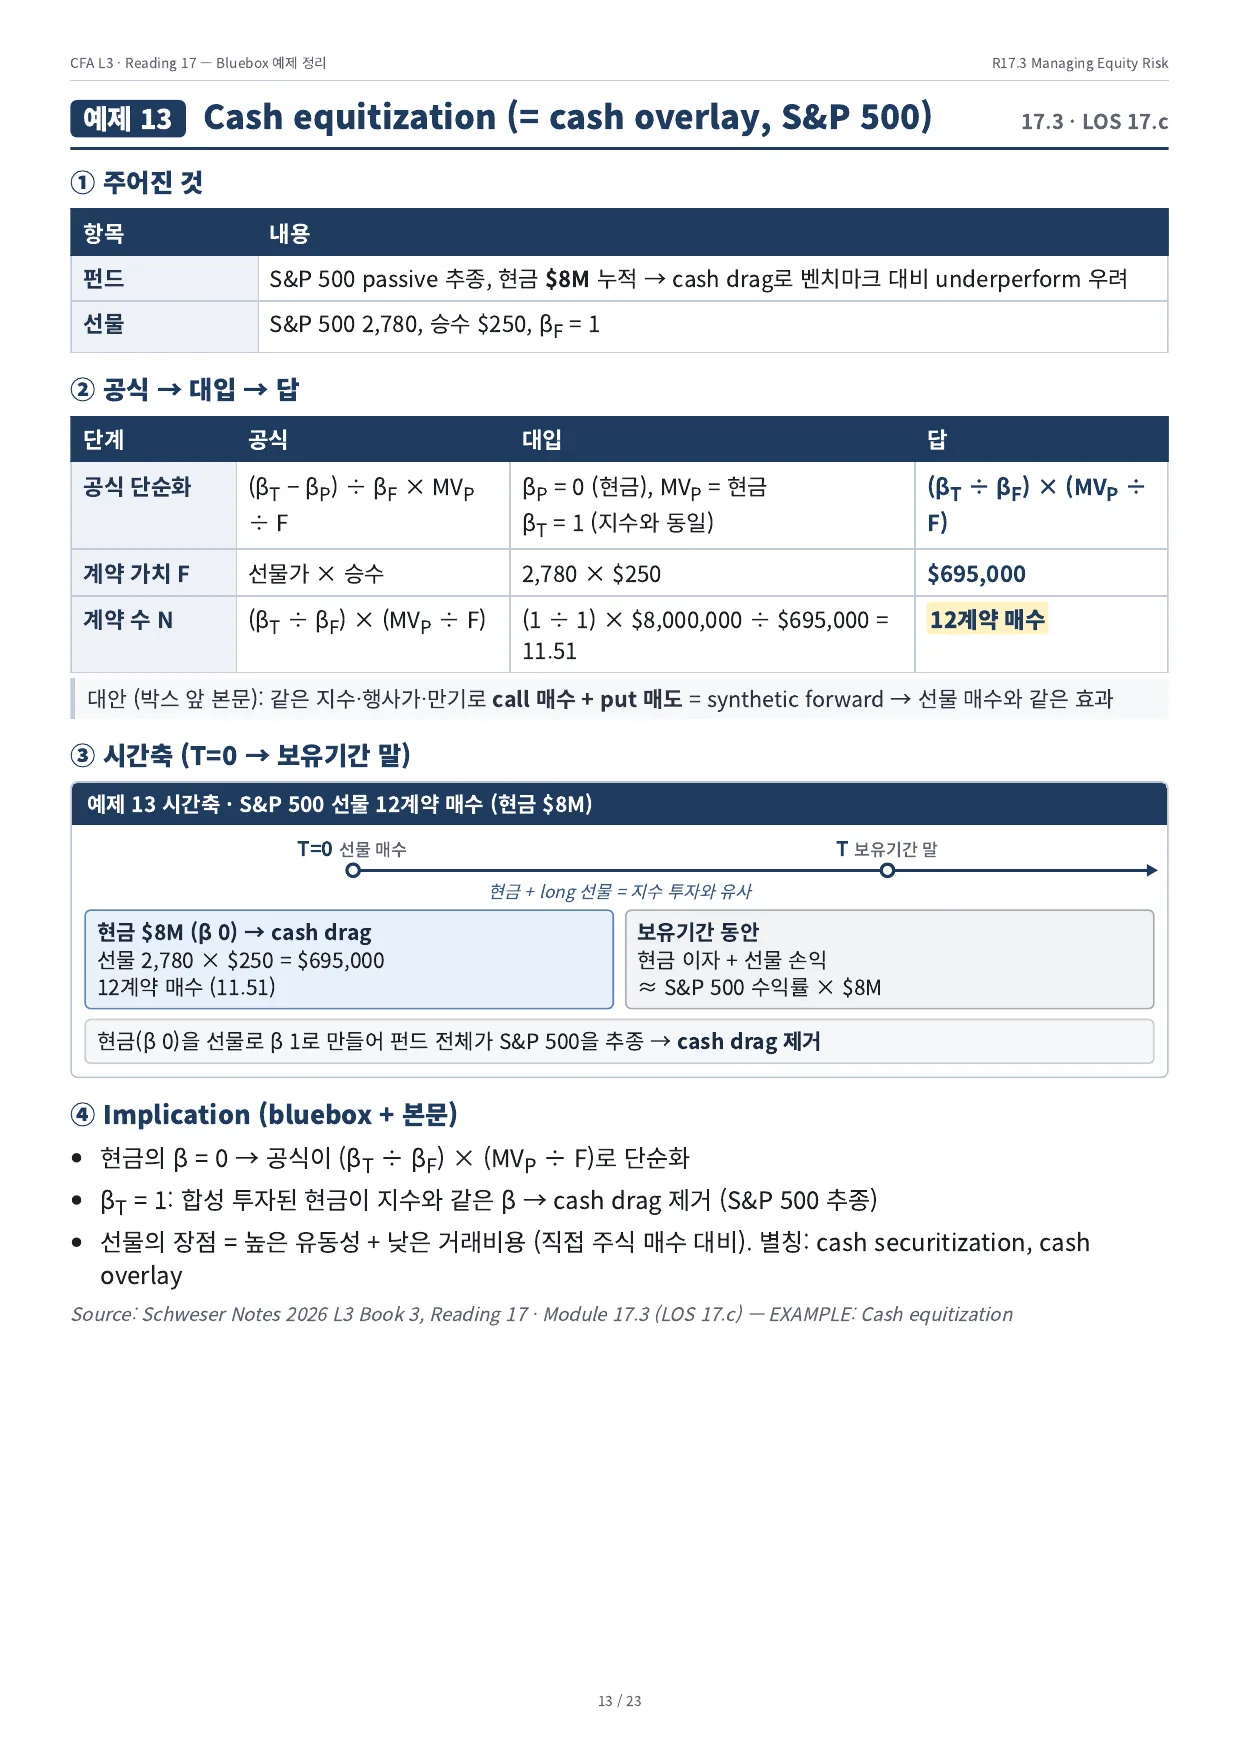
예제 13 · Cash equitization (= cash overlay, S&P 500)
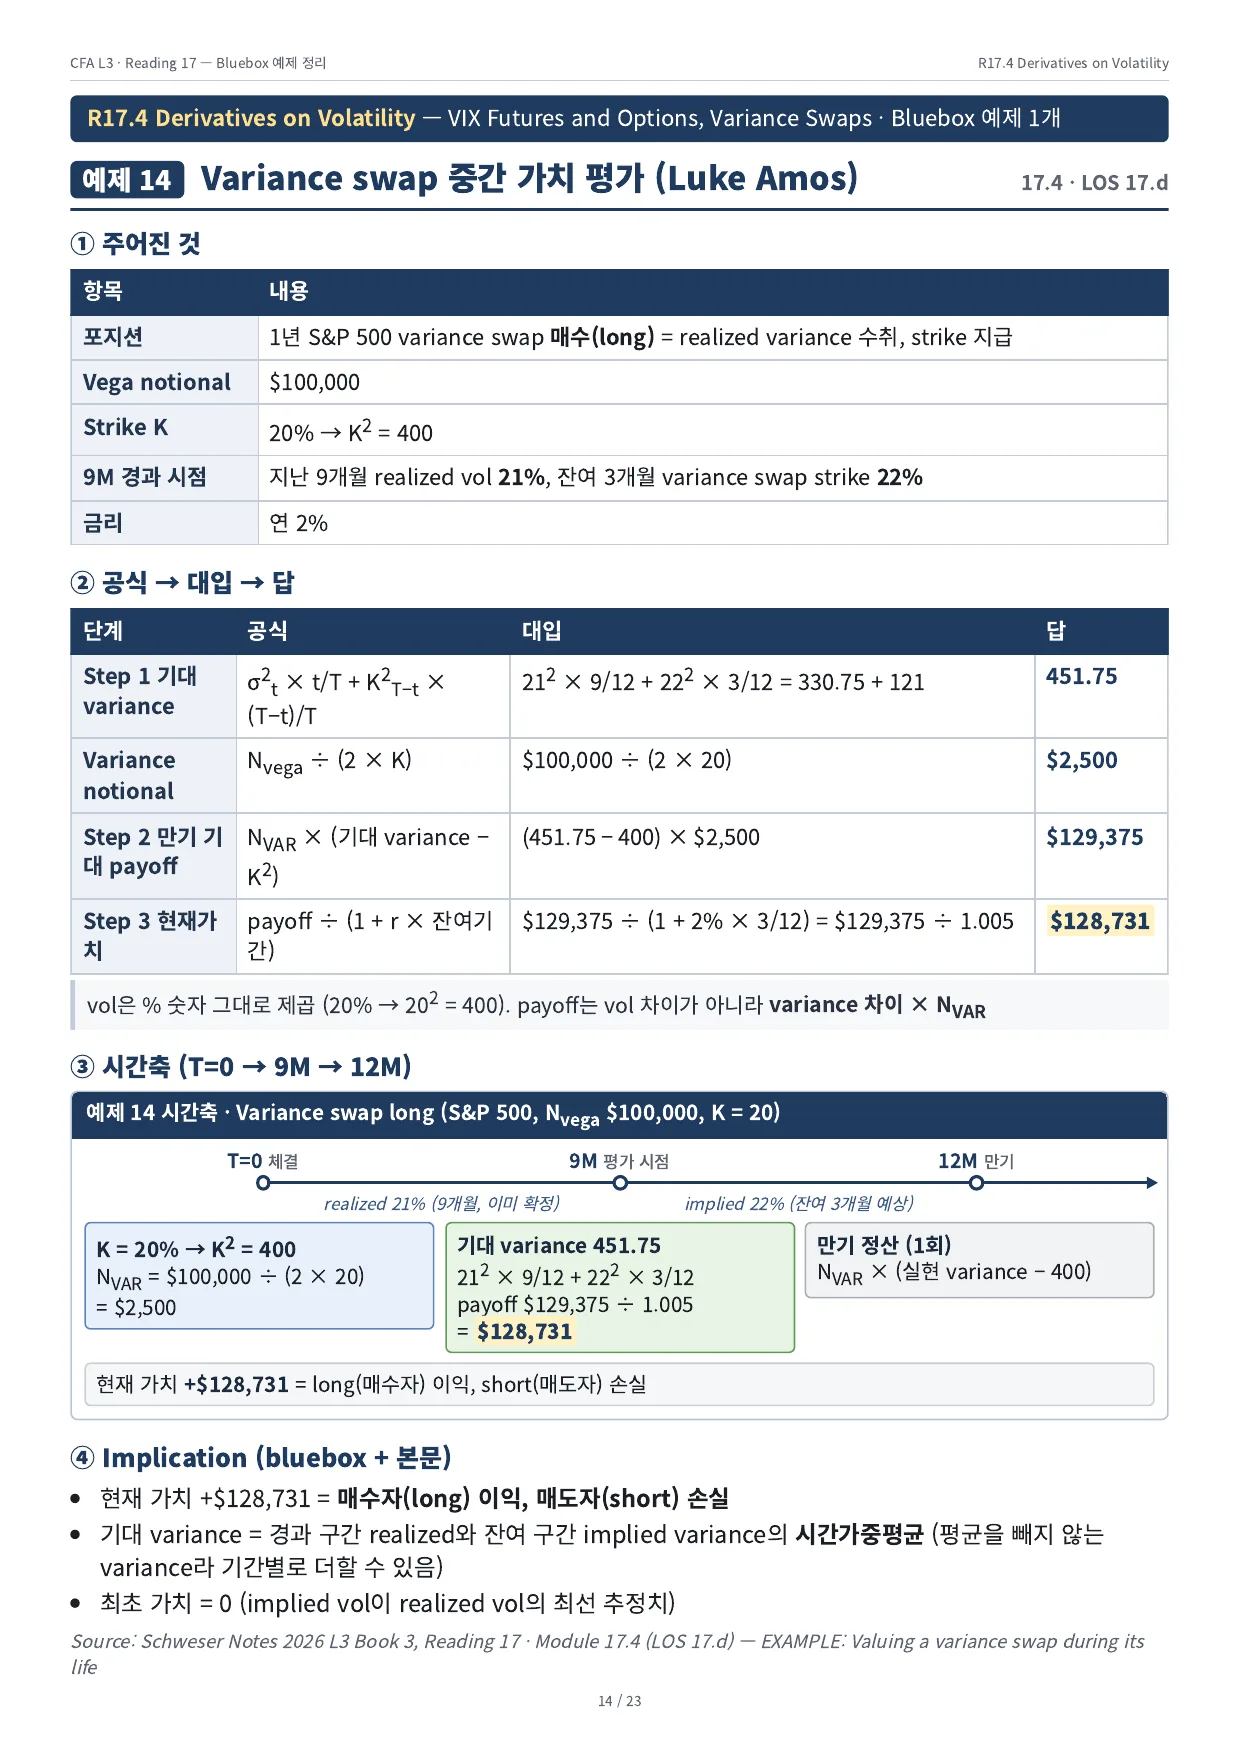
예제 14 · Variance swap 중간 가치 평가 (Luke Amos)
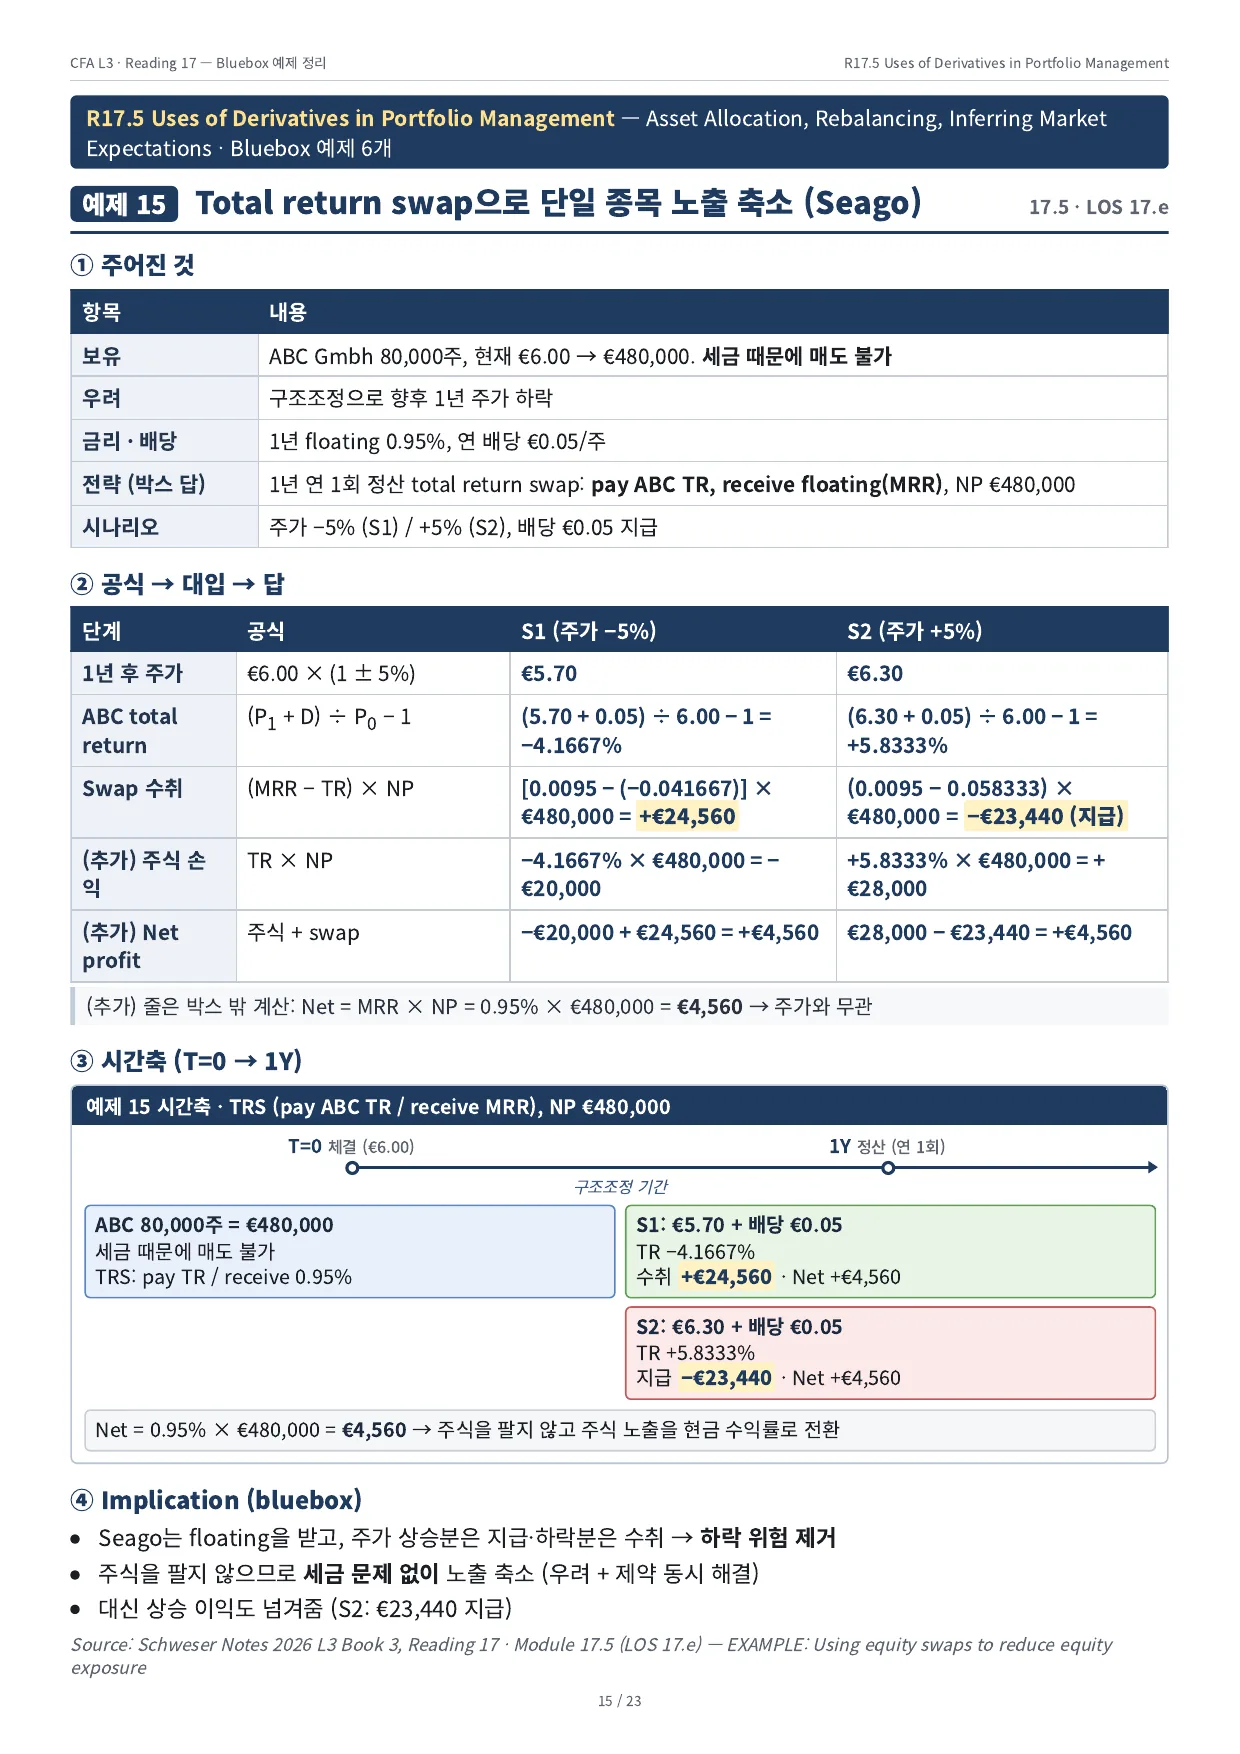
예제 15 · Total return swap으로 단일 종목 노출 축소 (Seago)
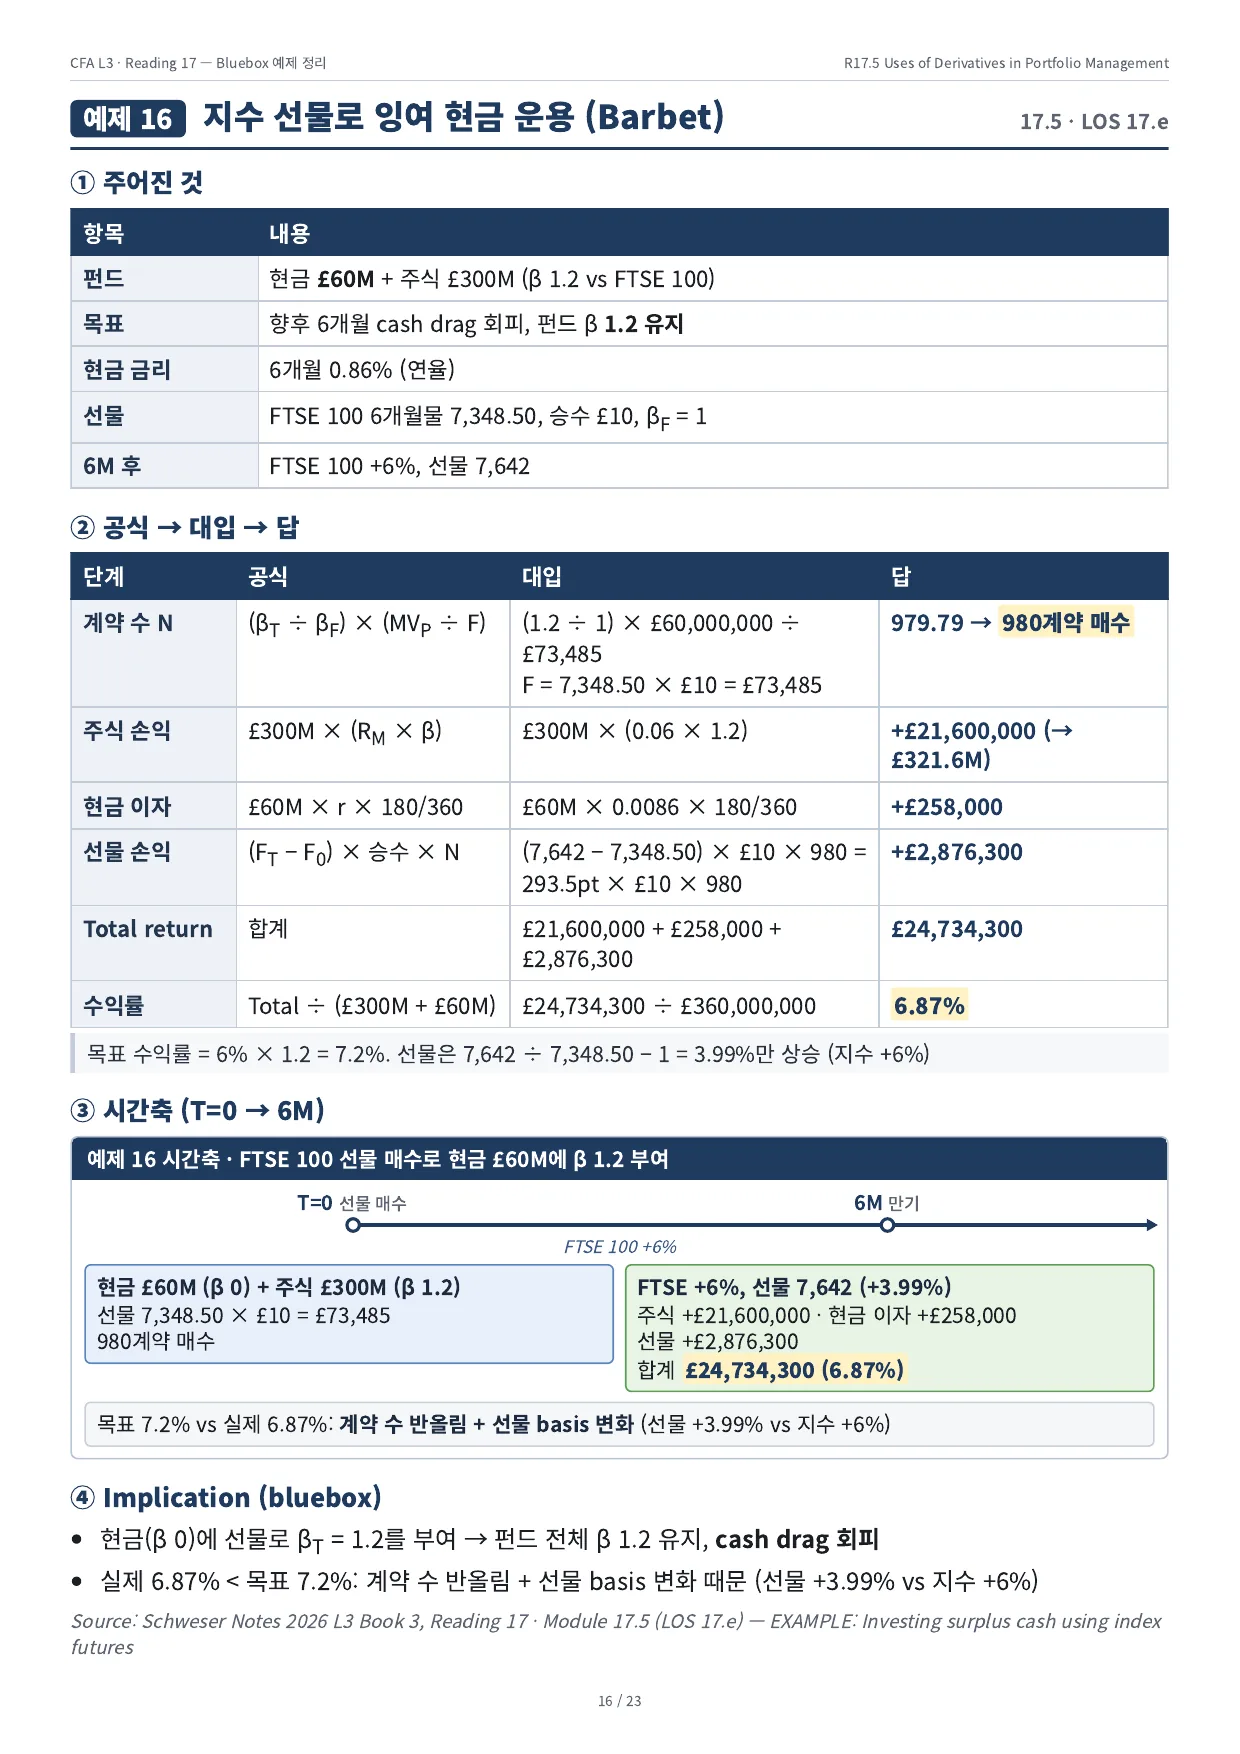
예제 16 · 지수 선물로 잉여 현금 운용 (Barbet)
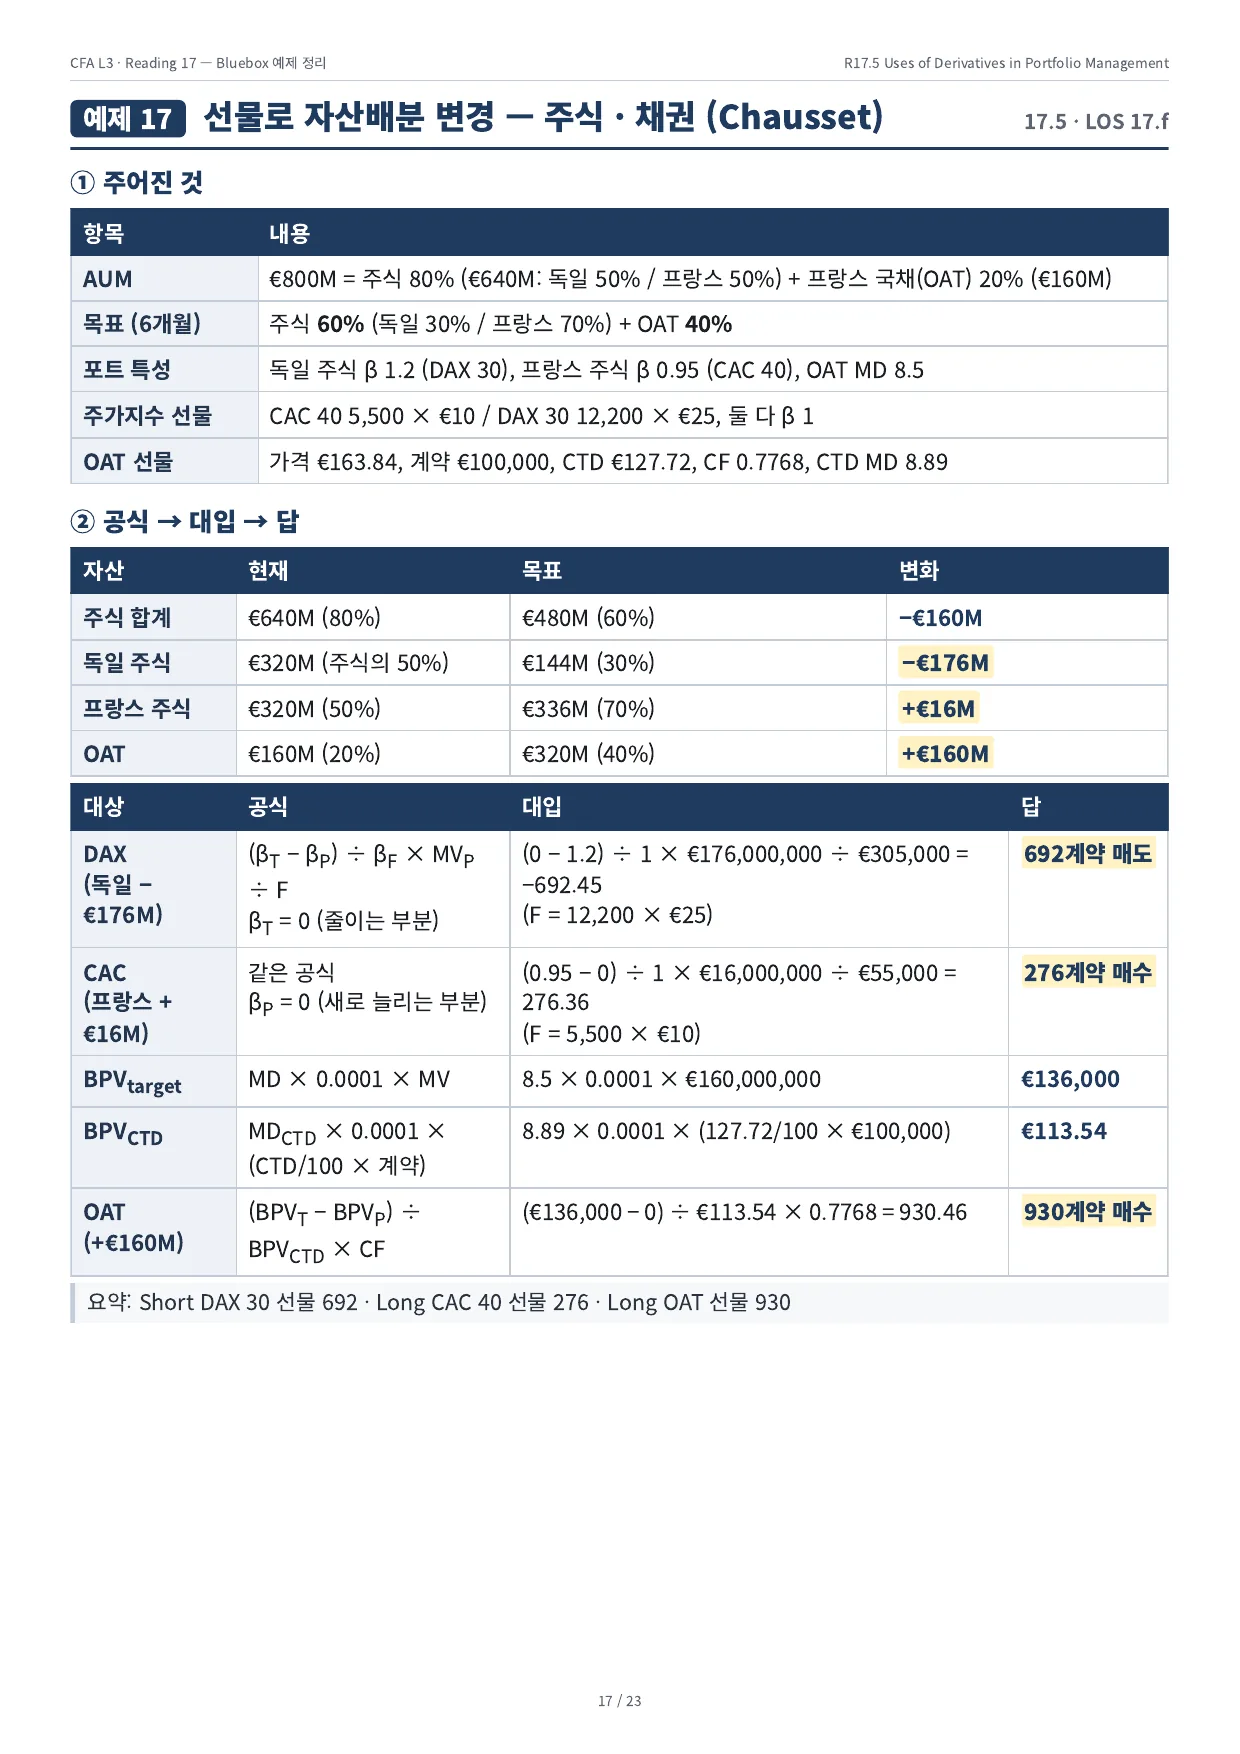
예제 17 · 선물로 자산배분 변경 — 주식 · 채권 (Chausset)
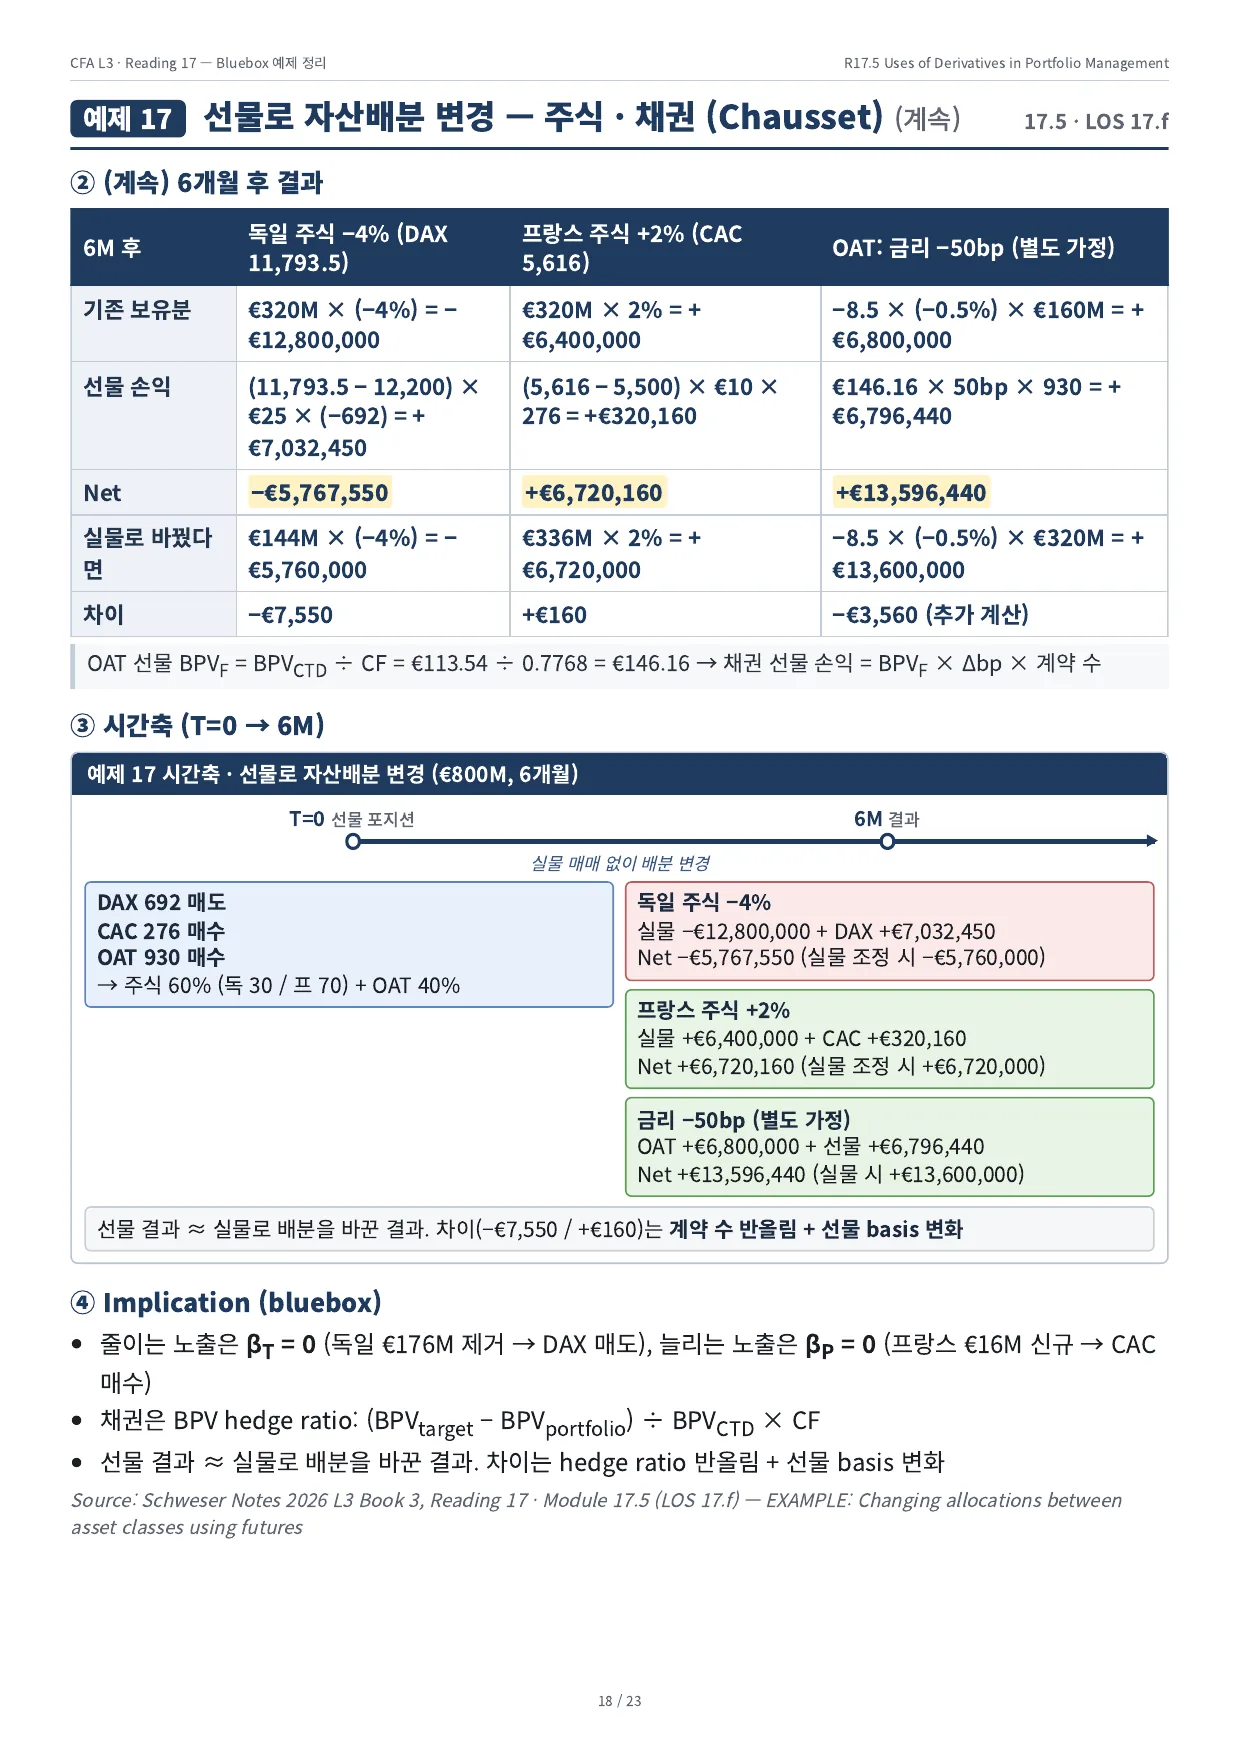
예제 17 · 선물로 자산배분 변경 — 주식 · 채권 (Chausset) (계속)
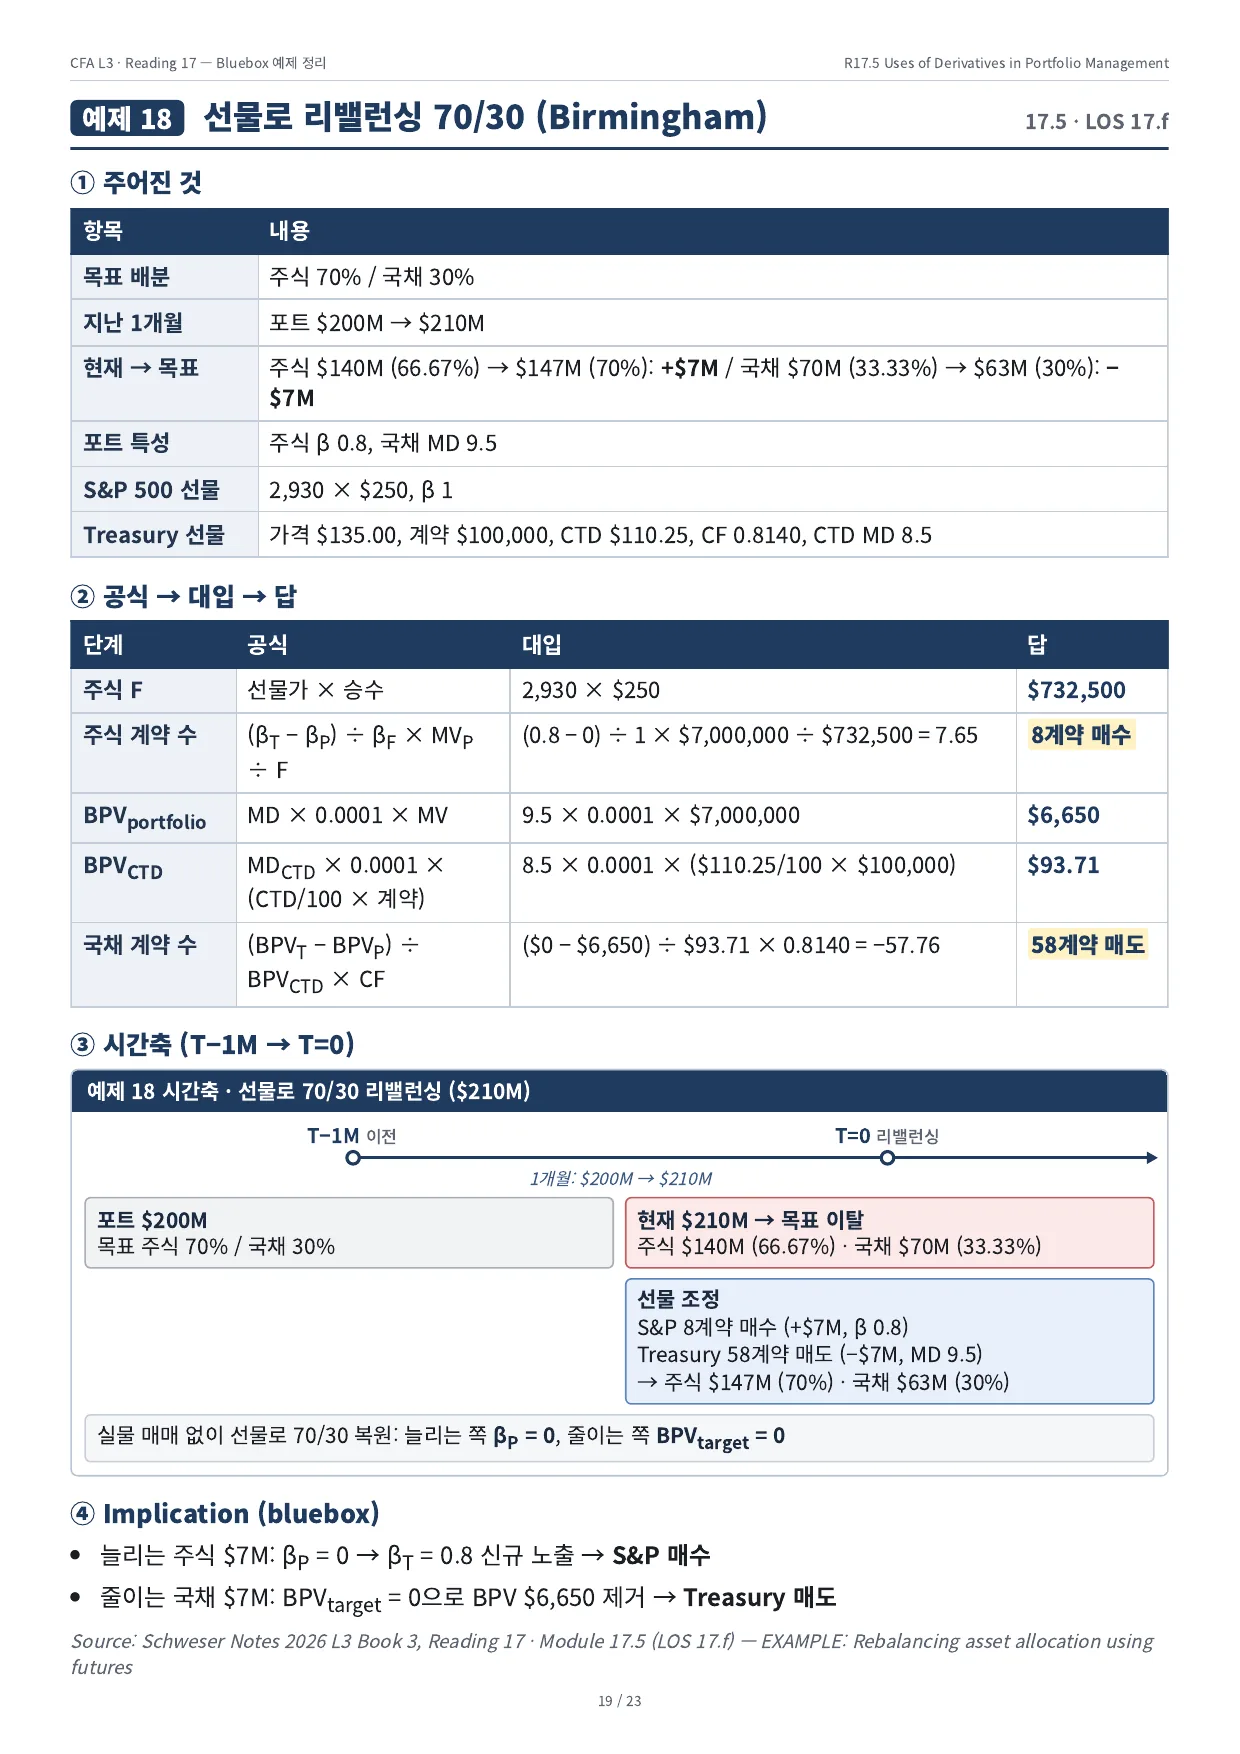
예제 18 · 선물로 리밸런싱 70/30 (Birmingham)
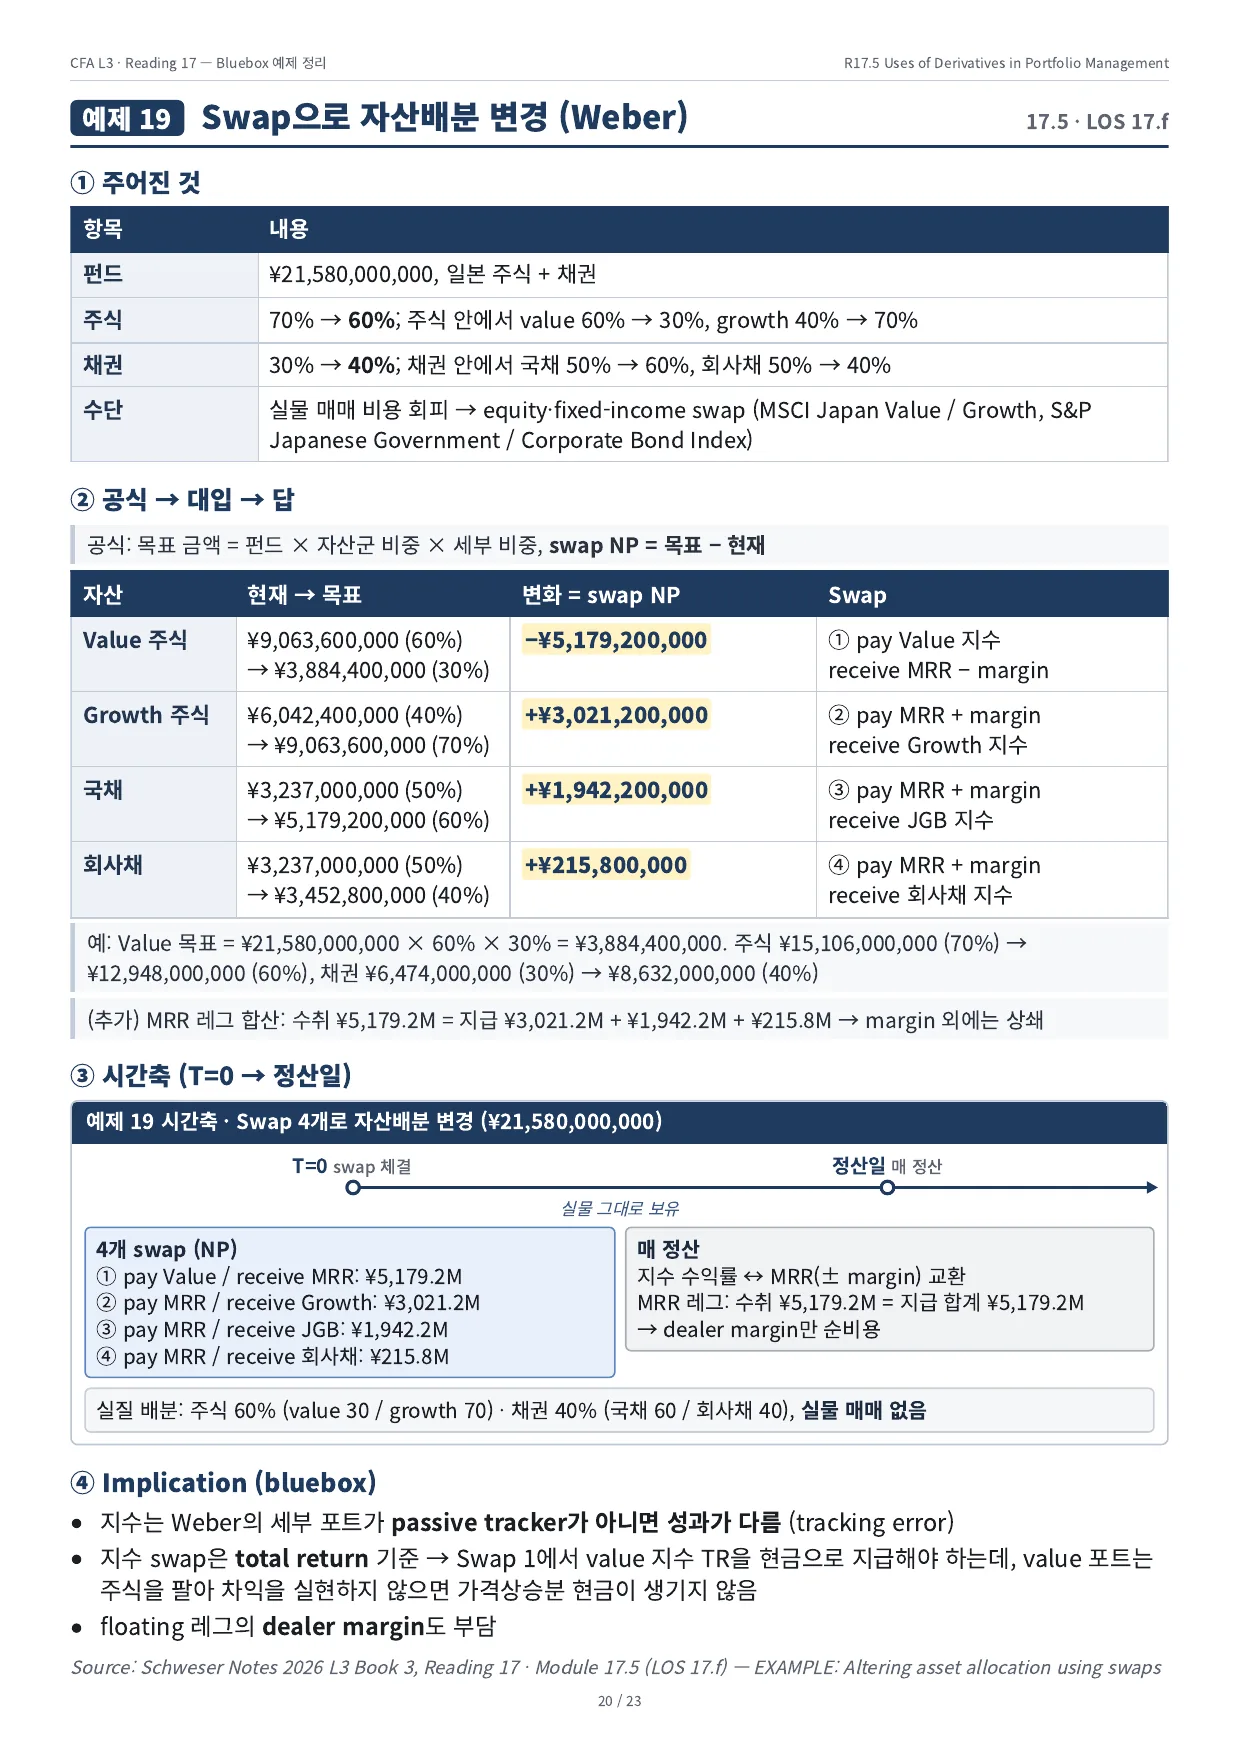
예제 19 · Swap으로 자산배분 변경 (Weber)
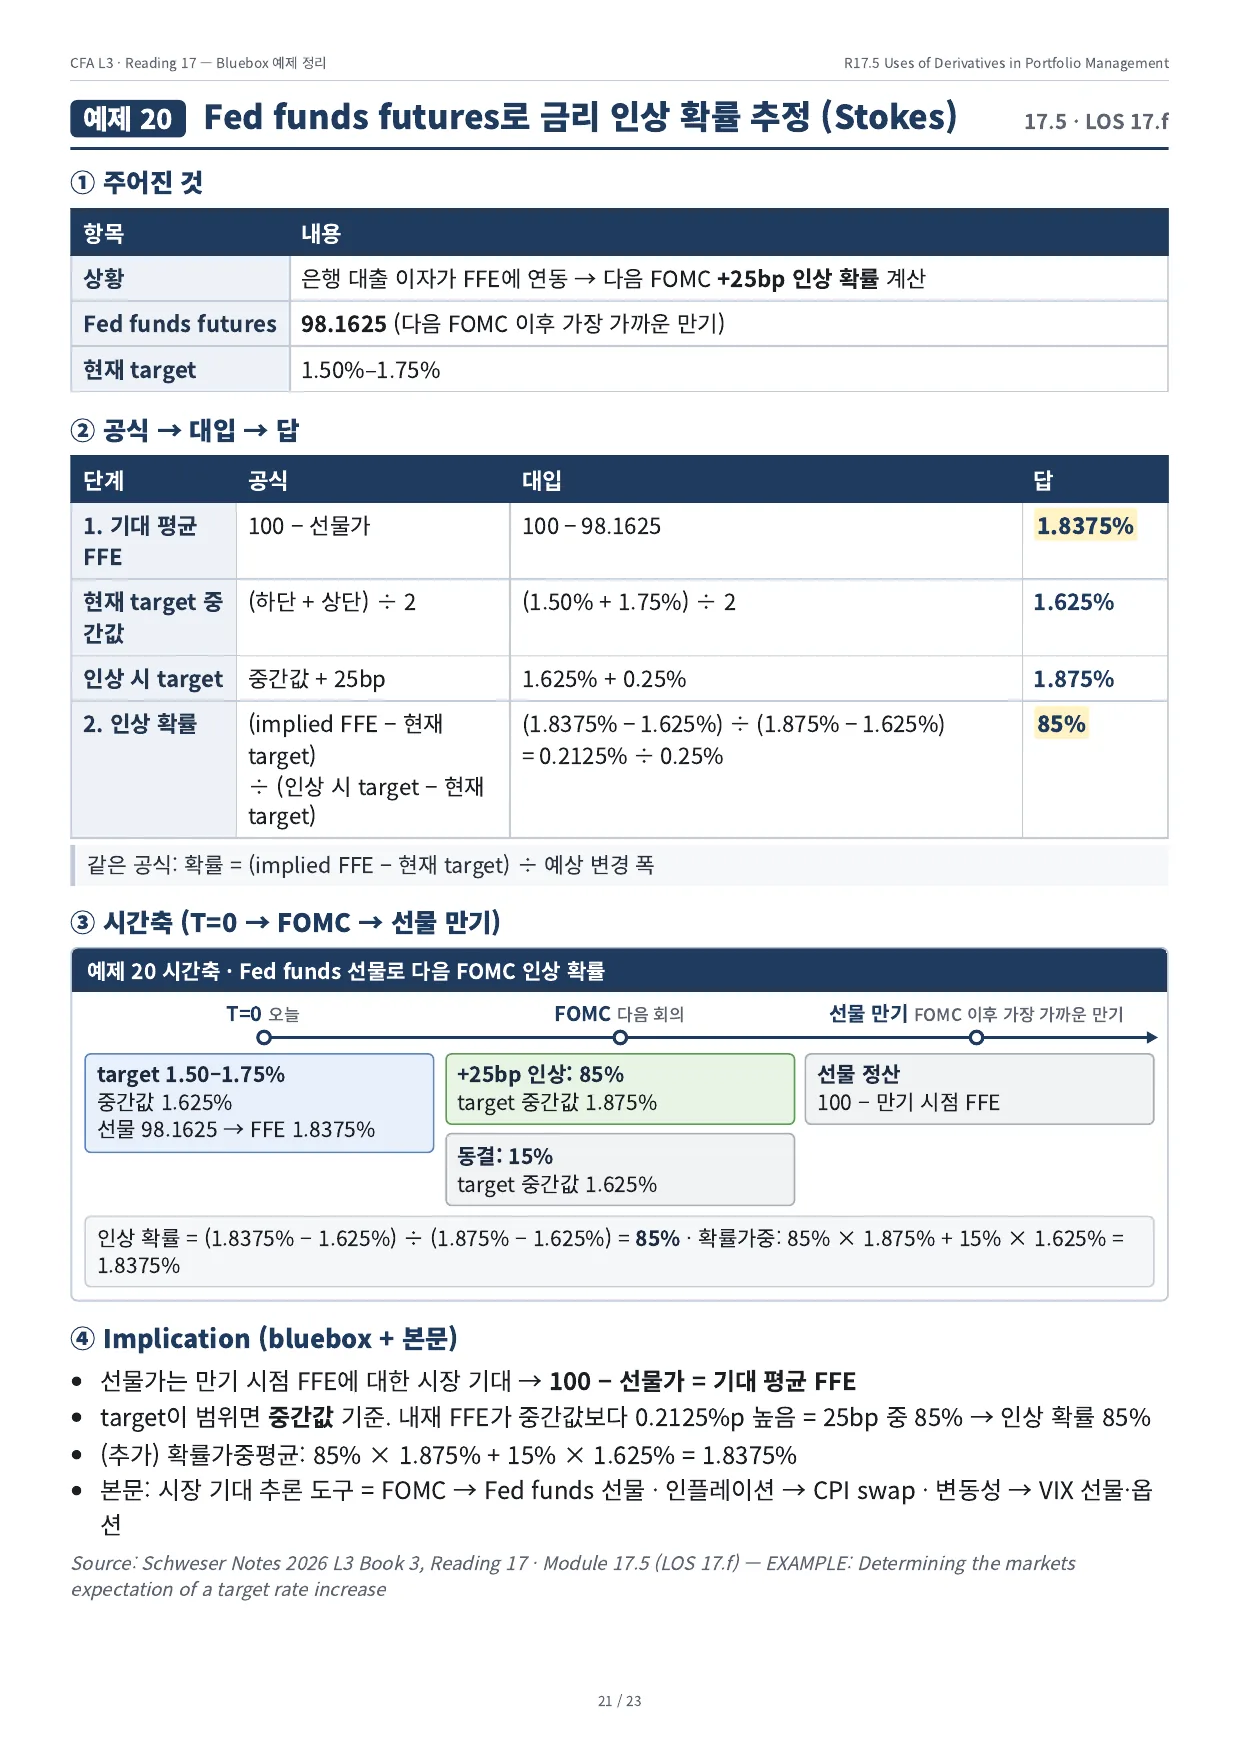
예제 20 · Fed funds futures로 금리 인상 확률 추정 (Stokes)
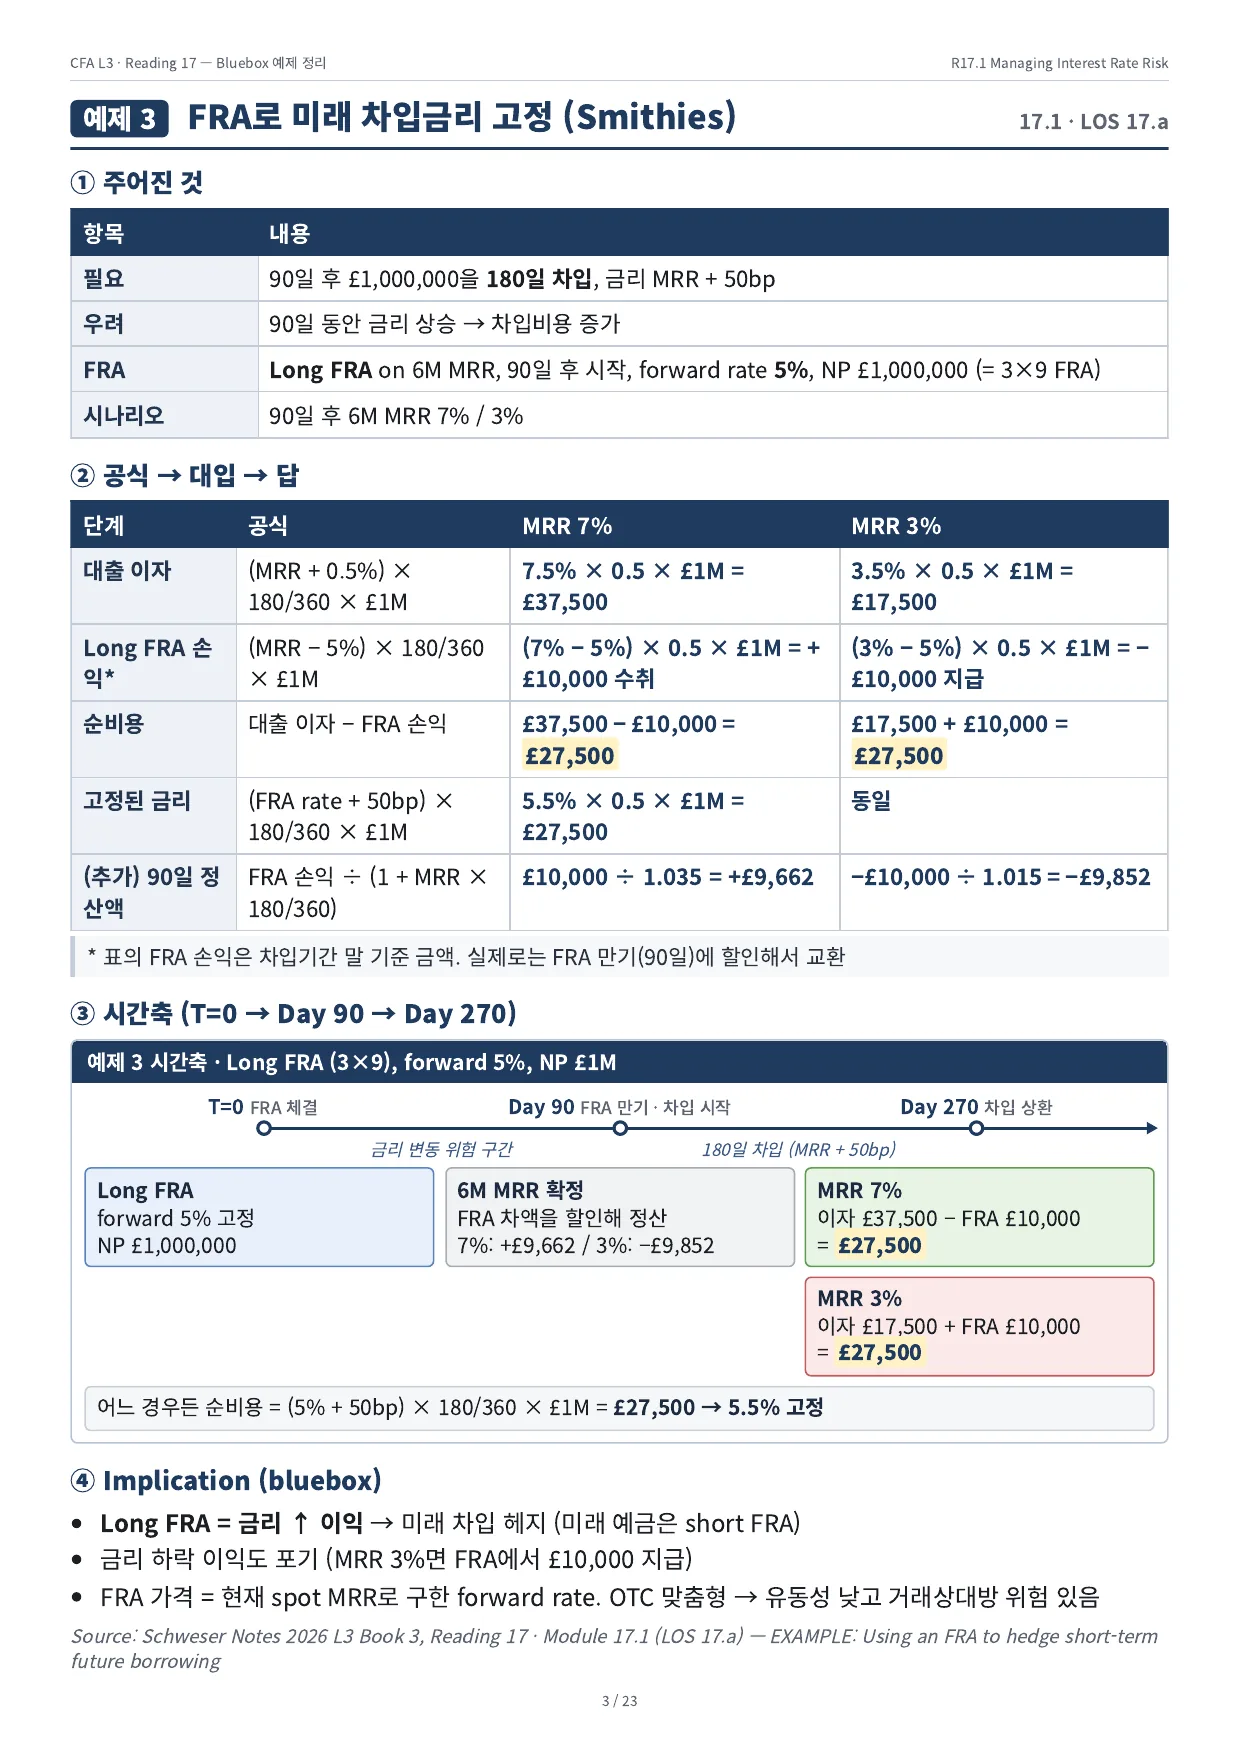
Cheatsheet · 상황별 공식 (1/2)
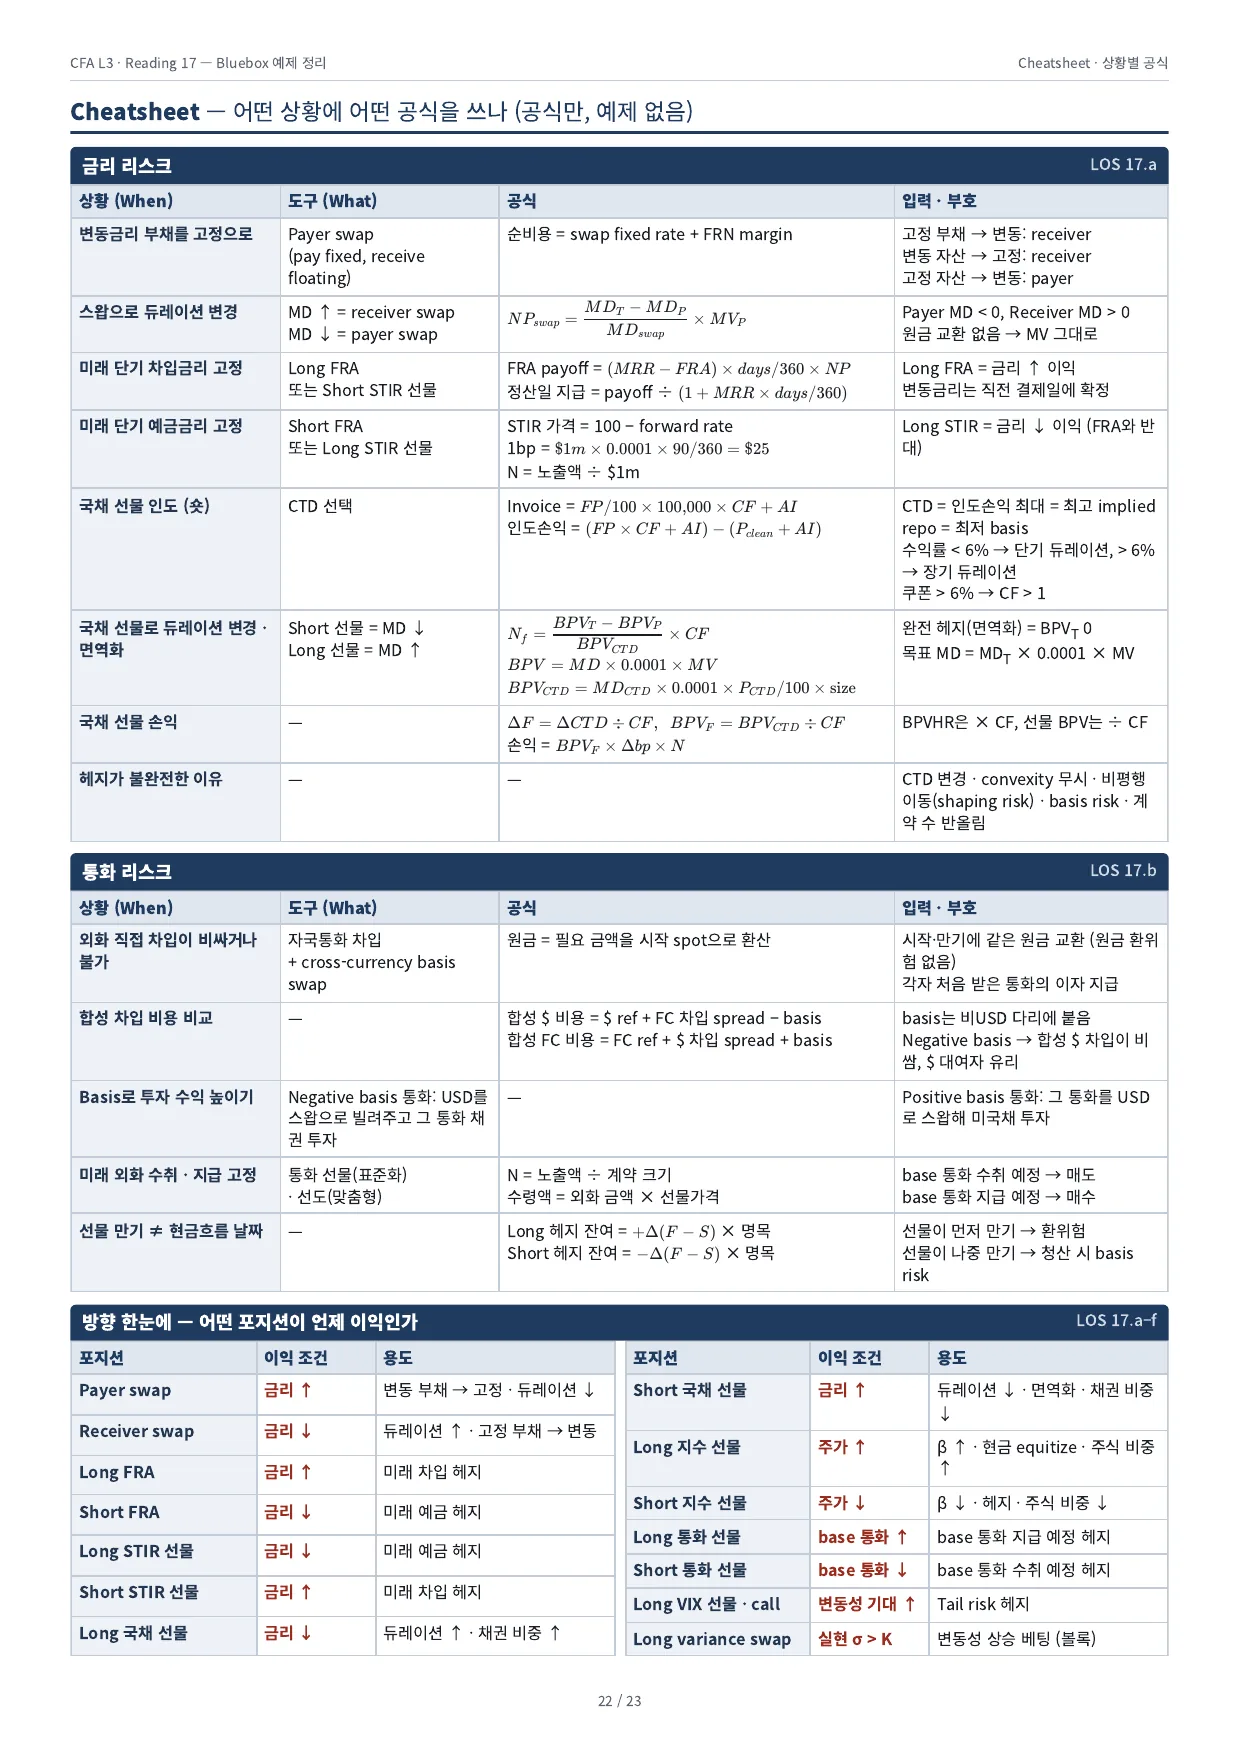
Cheatsheet · 상황별 공식 (2/2)