READING 3: 자산배분 개요 (Overview of Asset Allocation)
출제 포인트(Exam Focus)
전략적 자산배분은 흔히 포트폴리오 관리 과정에서 가장 중요한 결정으로 꼽힌다. 이 리딩에서는 자산배분이 투자자의 목표 및 제약조건과 어떤 관계가 있는지 큰 그림을 제시한다. 투자자의 전반적인 재무 상황과 경제적 대차대조표(economic balance sheet)의 활용에 관한 쟁점을 다루며, 세 가지 주요 자산배분 접근법(자산단독, 부채연계, 목표기반), 자산배분을 실행하는 수동적 접근법과 능동적 접근법, 자산배분을 리밸런싱할 때 고려할 핵심 쟁점도 개괄한다.
Module 3.1: 투자 거버넌스 (Investment Governance)
LOS 3.a: 효과적인 투자 거버넌스의 요소와 자산배분 시 투자 거버넌스에서 고려할 사항을 설명한다.
투자 거버넌스는 적절한 개인이나 집단이 투자자를 대신해 충분한 정보를 바탕으로 투자 결정을 내리고 감독 활동을 수행하도록 보장한다. 효과적인 거버넌스의 목표는 투자 결정이 관련 법규를 준수하도록 하면서 투자자의 목표를 제약조건에 맞추는 것이다. 또한 투자 거버넌스는 자산배분과 실행을 일치시켜 투자 성과를 높이고자 한다.
효과적인 투자 거버넌스 모형은 다음과 같은 일을 한다:
1. 장기 및 단기 투자 목표를 수립한다.
2. 거버넌스 구조 안에서 권리와 책임을 배분한다.
3. 투자정책서(IPS) 작성 절차를 명시한다.
4. 전략적 자산배분 수립 절차를 명시한다.
5. 보고 체계를 적용해 투자 프로그램에 명시된 목표와 목적을 모니터링한다.
6. 거버넌스 감사를 정기적으로 실시한다.
투자 목표 (Investment Objectives)
장기 및 단기 목표는 투자자가 무엇을 달성하려고 하는지를 분명하게 보여준다. 투자 목표의 예는 다음과 같다:
-
연금펀드의 목표는 플랜 자산으로 현재와 향후의 플랜 부채를 충당하는 것이다.
-
대학기금(endowment)의 목표는 현재와 향후의 지출(distribution)에 필요한 수익률보다 높은 수익률을 달성하는 것이다.
-
개인투자자의 목표는 제약조건과 위험선호를 지키면서 은퇴에 충분한 자산을 마련하는 것이다.
투자 목표서의 핵심은 요구수익률(return requirement)이다. 이 요구수익률의 맥락을 보여주는 추가 정보로는 투자자의 위험 감내 의지와 능력, 자금을 마련해야 하는 채무, 현금흐름이 펀드로 들어오고 나가는 방식 등이 있다. 투자 목표의 궁극적인 목적은 투자자의 제약조건과 위험허용도를 반영한 최적의 위험-수익 조합을 찾는 것이다.
효과적인 투자 거버넌스는 투자의 유동성 측면도 평가해야 한다. 비유동 자산의 비중이 상대적으로 높은 배분에서는 시장 스트레스 기간에 채무 이행에 필요한 자금을 마련하기 어렵다. 유동성위험 외에도 변동성위험과 최악의 시점에 매도해야 하는 위험을 고려해야 한다. 투자자는 높은 위험을 지는 대신 높은 기대수익률을 제공하는 자산배분일수록 가격 변동도 커진다는 점을 이해해야 한다. 결국 자산배분 결정을 내리는 투자자는 위험 민감도가 요구수익률에 어떤 영향을 미치는지 고려해야 한다.
권리와 책임 (Rights and Responsibilities)
투자 거버넌스는 투자 프로그램의 권리와 책임을 배분하는 데 도움이 된다. 이 배분은 투자 프로그램의 규모, 내부 직원을 얼마나 활용할 수 있는지, 그리고 내부 직원의 지식·기술·능력에 따라 달라진다. 효과적인 거버넌스는 투자 의사결정을 가장 적격인 사람에게 맡기는 것을 목표로 한다. 이들은 충분한 정보를 바탕으로 투자 결정을 내릴 수 있는 지식과 경험을 갖추어야 하며, 투자 프로그램의 책임을 감당할 역량을 갖추고 투자 프로그램을 적시에 실행할 수 있어야 한다.
가용 자원은 권리와 책임의 배분뿐 아니라 투자 프로그램의 복잡성에도 영향을 미친다. 예를 들어 소규모 투자 프로그램은 자산 규모가 작고 그 자산을 관리할 내부 직원도 적어서 투자 대안이 덜 복잡한 편이다. 반면 대규모 투자 프로그램은 탄탄한 내부통제 절차가 갖춰져 있고 내부 직원이 적절한 지식과 경험을 갖추고 있다면 더 복잡한 전략을 추구할 수 있다. 다만 대규모 투자 프로그램에서는 너무 많은 매니저가 투자 의사결정 과정에 관여하는 역량 제약 때문에 거버넌스 문제가 생길 수 있다.
투자정책서 (Investment Policy Statement)
효과적인 투자 프로그램은 잘 짜인 투자정책서(IPS)에서 출발한다. IPS는 포트폴리오 관리의 로드맵 역할을 하며, 투자 프로그램이 충분한 주의를 기울여 신중하게 운용되리라는 신뢰를 이해관계자에게 준다.
전략적 자산배분 (Strategic Asset Allocation)
전략적 자산배분 결정은 보통 거버넌스 구조의 최상위에 있는 투자위원회가 승인한다. 자산배분안은 (1) IPS를 작성하고, (2) 적절한 투자기간에 걸쳐 투자 결과를 시뮬레이션하고, (3) 가능한 모든 자산배분 전략의 위험·수익 특성을 검토한 뒤에 마련된다. 좋은 거버넌스라면 자산배분 승인뿐 아니라 리밸런싱 결정과 그 책임 소재도 명시해야 한다.
보고 체계 (Reporting Framework)
보고 체계가 있으면 이해관계자는 성과, 투자 지침 준수 여부, 그리고 투자 프로그램이 명시된 목표와 목적을 향해 얼마나 나아가고 있는지를 평가할 수 있다. 보고 체계에는 프로그램의 현재 상태, 목표 및 목적 대비 현재 위치, 경영진의 결정이 가치를 더했는지 깎았는지가 담겨야 한다. 투자 매니저와 직원의 성과를 평가하려면 적절한 벤치마킹이 중요하다. 또한 포트폴리오의 어느 부분이 일정보다 앞서 있고 어느 부분이 뒤처져 있는지 파악하려면 경영 보고가 필요하다. 아울러 투자 프로그램의 강점과 약점을 다루려면 거버넌스 보고를 정기적으로 해야 한다.
거버넌스 감사 (Governance Audit)
거버넌스 구조, 정책, 절차가 효과적인지는 독립적인 제3자가 감사해야 한다. 감사인은 거버넌스 문서를 검토하고, 그 문서에 따라 조직이 결정을 효과적으로 실행할 역량이 있는지 판단하며, 거버넌스 제약 아래에서 포트폴리오가 효율적인지 검토한다. 효과적인 투자 거버넌스는 의사결정 번복위험(decision-reversal risk), 즉 최악의 시점에 투자 결정을 번복하는(그래서 손실이 최대가 되는) 위험을 최소화하는 것을 목표로 한다. 이렇게 하면 투자 프로그램이 예상치 못한 시장 스트레스 기간을 견뎌내는 데 도움이 된다. 효과적인 투자 거버넌스는 또한 투자 프로그램 직원과 투자위원회의 이직률, 그리고 특정 직원 한 명에 대한 과도한 의존을 평가해 지속가능성(durability)을 확보하는 것을 목표로 한다. 투자 프로그램이 계속 성공하려면 새로 합류한 투자위원회 위원과 직원은 투자 문서, 정책, 절차, 의사결정 기술에 대해 적절한 교육을 받아야 한다.
Module 3.2: 경제적 대차대조표 (Economic Balance Sheet)
LOS 3.b: 고객의 경제적 대차대조표를 작성하고, 그것이 자산배분에 주는 시사점을 해석한다.
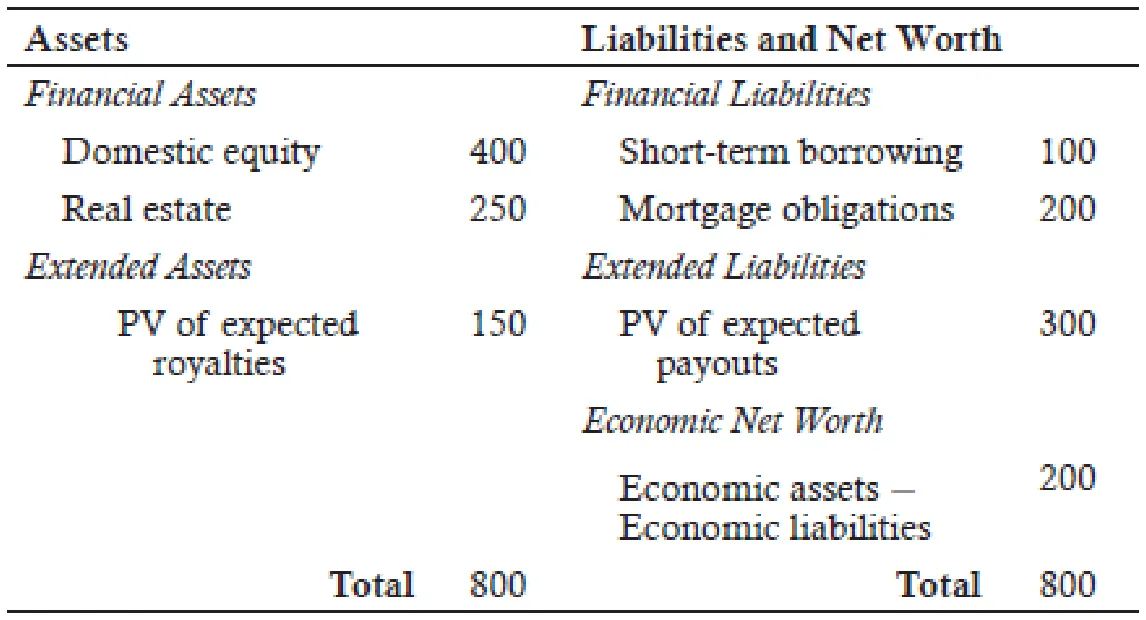
전통적인 회계상 대차대조표에는 조직의 자산, 부채, 소유주지분이 담기며, 회계사는 이를 이용해 조직의 재무상태를 보여준다. 반면 경제적 대차대조표(economic balance sheet)에는 조직의 금융자산과 금융부채뿐 아니라 자산배분 결정과 관련된 모든 비금융자산과 비금융부채가 포함된다. 이러한 비금융자산과 부채는 전통적인 대차대조표에 포함되지 않으므로 확장 포트폴리오 자산 및 부채(extended portfolio assets and liabilities)라고 부른다.
자산배분 결정을 제대로 내리려면 투자자는 금융 포트폴리오와 확장 포트폴리오 양쪽의 자산과 부채를 모두 인식해야 한다. 확장 포트폴리오 자산에는 (개인투자자라면) 기대소득의 현재가치(즉 인적자본, human capital)와 연금소득의 현재가치가, (기관투자자라면) 예상 지식재산권 로열티의 현재가치와 지하자원의 현재가치가 포함될 수 있다. 확장 포트폴리오 부채에는 (개인투자자라면) 예상 소비의 현재가치가, (기관투자자라면) 예상 재단 지출의 현재가치가 포함될 수 있다. 그림 3.1은 기관투자자의 경제적 대차대조표 예시다.
그림 3.1: 경제적 대차대조표(Economic Balance Sheet)
인적자본까지 고려해 투자하는 실제 사례로 생애주기 균형펀드(life-cycle balanced fund, 즉 목표은퇴펀드(target retirement fund))가 있다. 이 펀드는 개인투자자의 인적자본과 금융자본 수준이 시간에 따라 달라진다는 점을 고려한다. 개인이 처음 노동시장에 들어설 때는 인적자본이 금융자본보다 훨씬 크다. 그러나 나이가 들수록 예상 미래소득의 현재가치가 점차 줄어들기 때문에 금융자본이 인적자본을 앞지르기 시작한다. 은퇴 시점이 되면 개인의 총자산은 금융자본으로 이루어진다.
생애주기 균형펀드는 금융자산과 확장 포트폴리오 자산을 모두 고려해 개인투자자의 자산배분을 시간에 따라 조정한다. 예를 들어 투자자가 25세일 때 목표시점펀드(target-date fund)는 주식 85%, 채권 15%로 투자할 수 있다. 인적자본이 채권과 상당히 비슷한 특성을 지닌다는 점을 반영한 배분이다. 투자자가 나이 들어 인적자본이 줄어들면 주식/채권 배합에서 채권 비중을 늘려 간다. 은퇴 시점(예: 65세)에는 목표시점펀드의 자산배합이 주식 50%, 채권 50%에 더 가까워질 수 있다.
Module 3.3: 자산배분 접근법 (Approaches to Asset Allocation)
LOS 3.c: 자산단독, 부채연계, 목표기반 자산배분 접근법의 투자 목표를 비교한다.
자산배분 접근법에는 (1) 자산단독(asset-only), (2) 부채연계(liability-relative), (3) 목표기반(goals-based)의 세 가지가 있다. 이 섹션에서는 각 접근법의 투자 목표를 살펴본다. 세 접근법 모두 투자자의 목표를 그 투자자에게 맞는 최적 위험 수준과 일치시키려 한다.
자산단독 접근법은 투자자의 자산만을 기준으로 자산배분 결정을 내린다. 자산단독 접근법의 예로는 자산군의 기대수익률, 변동성, 상관관계를 반영하는 평균-분산 최적화(mean-variance optimization, MVO)가 있다. 이 접근법의 투자 목표는 위험 단위당 기대수익률을 극대화(예: 샤프비율 극대화)하는 것이다. 투자 대상을 고를 때는 (IPS에 명시된) 투자자의 제약조건과 위험허용도를 함께 고려해야 한다.
부채연계 접근법은 부채의 만기가 돌아왔을 때 이를 지급하는 것을 목표로, 부채 상환 재원 마련을 기준으로 자산배분 결정을 내린다. 부채연계 접근법의 예로는 평균-분산 자산배분의 원리에 바탕을 둔 잉여금 최적화(surplus optimization)가 있다. 잉여금(surplus)은 투자자의 자산가치에서 부채의 현재가치를 빼서 계산한다. 부채는 듀레이션과 현재가치가 부채와 일치하는 만큼의 채권을 공매도하는 방식으로 모형화할 수 있다. 부채를 헤지하도록 설계한 포트폴리오를 구성해 모형화할 수도 있다. 부채 상환 재원 마련에 초점을 맞춘 자산배분을 부채연동투자(liability-driven investing, LDI)라고도 한다.
목표기반 접근법은 개인이나 가족이 라이프스타일 목표와 이루고 싶은 재무 목표를 달성하도록 돕는 하위 포트폴리오(subportfolio)별 자산배분에 초점을 둔다. 예를 들어 현재의 라이프스타일을 유지하거나 미래의 어느 시점에 대학에 기부하는 것이 목표가 될 수 있다. 명시된 목표를 달성하려면 필요한 현금흐름의 유형(예: 균등, 불균등, 일시불), 투자기간, 그리고 특정 목표를 달성할 확률로 표현한 위험허용도 수준을 정해야 한다. 각 하위 포트폴리오는 해당 목표를 달성하도록 설계된 고유의 자산배분을 갖는다. 이 자산배분들을 합산하면 투자자 전체 포트폴리오의 전략적 자산배분이 나온다. 투자자의 목표에 초점을 맞춘 자산배분을 목표기반투자(goals-based investing, GBI)라고도 한다.
부채연계 접근법과 목표기반 접근법은 모두 채무 이행을 기본으로 한다. 주된 차이점은 부채연계 접근법이 기관투자자의 부채에 초점을 맞추는 반면, 목표기반 접근법은
개인투자자의 채무에 초점을 맞춘다는 점이다. 기관투자자에게는 법적 의무나 채무가 있는 반면, 개인투자자는 특정한 라이프스타일 목표를 달성하고자 한다. 따라서 채무를 이행하지 못했을 때의 불이익은 부채연계 접근법에서 훨씬 크다. 또한 두 접근법은 채무의 유형과 수에서도 차이가 있다. 기관투자자의 채무는 일정하고 수가 많지만(예: 생명보험금과 연금급여 지급은 보험회사와 확정급여형 연금플랜의 미래 채무다), 개인투자자의 목표는 훨씬 예측하기 어렵다. 다수 채무의 평균은 개인투자자 한 명의 불확실한 기간별 필요 자금보다 확실성이 높으므로, 기관의 부채는 더 확신을 갖고 예측할 수 있다.
관련 위험 개념 (Relevant Risk Concepts)
LOS 3.d: 자산단독, 부채연계, 목표기반 자산배분 접근법에 관련된 위험 개념을 대조한다.
자산단독 접근법의 위험 개념은 자산군 위험과 효과적인 자산군 조합의 구성에 초점을 맞춘다. 가장 널리 쓰이는 자산단독 접근법인 MVO에서 적절한 위험 척도는 포트폴리오 수익률의 표준편차이며, 여기에는 자산군의 변동성과 자산군 수익률 간 상관관계가 반영된다. 상대위험이나 하방위험 같은 다른 위험 민감도도 평균-분산 체계로 측정할 수 있다. 예를 들어 벤치마크 대비 위험은 트래킹에러(tracking error)로, 하방위험은 VaR(value at risk), 준분산(semivariance), 최대낙폭(maximum drawdown)으로 모형화할 수 있다.
몬테카를로 시뮬레이션은 MVO를 보완하는 데 흔히 쓰이는 통계적 모형화 도구다. 예를 들어 매니저는 먼저 MVO로 고객이 수용할 수 있는 위험·수익을 갖춘 최적 포트폴리오 몇 개를 고를 수 있다. 그런 다음 몬테카를로 시뮬레이션으로 이 포트폴리오들이 시간에 따라 어떤 성과를 낼지 보여주는 시뮬레이션 경로를 여러 개 생성할 수 있다. 이렇게 하면 포트폴리오가 시장 스트레스 시나리오에 처했을 때의 하방위험에 관해 유용한 정보를 얻을 수 있다. 그 결과는 자산배분 결정을 다듬는 데 활용할 수 있다.
부채연계 접근법의 위험 개념은 부채의 만기가 돌아왔을 때 이를 지급할 자산이 부족한 상황에 초점을 맞춘다. 부채 상환 재원으로 납입하는 기여금의 변동성도 위험이다. 이때는 잉여금의 표준편차를 위험 척도로 사용할 수 있다. 일반적으로 부채연계 자산배분 접근법에서 위험을 일으키는 주된 요인은 자산과 부채의 특성 차이(예: 규모, 금리 변화에 대한 민감도)다.
목표기반 접근법의 위험 개념은 명시된 재무 목표를 달성하지 못할 위험에 초점을 맞춘다. 투자자에게 목표가 여러 개라면 위험도 미래의 여러 기간에 걸쳐 나타난다. 따라서 목표기반 접근법에서 포트폴리오 위험은 각 목표에 따르는 위험을 가중합한 것이다.
MODULE QUIZ 3.1, 3.2, 3.3
1. Which of the following investment objectives would most likely be associated with a defined benefit pension fund?
A. Plan assets should meet current and future plan liabilities.
B. Assets should provide for retirement subject to each investor’s constraints and risk
tolerance.
C. The rate of return should meet the current distribution rate plus future inflation.
2. Which of the following investments would most likely be part of the extended portfolio of the assets and liabilities sections on an economic balance sheet?
A. Human capital.
B. Financial assets.
C. Financial liabilities.
3. Which of the following asset allocation approaches is focused on achieving lifestyle and aspirational financial objectives?
A. Asset-only approach.
B. Goals-based approach.
C. Liability-relative approach.
4. The asset allocation approach that is concerned with the risk of not having enough assets to pay liabilities when they come due is known as:
A. asset-only.
B. goals-based.
C. liability-relative.
정답 (Module Quiz 3.1, 3.2, 3.3 Answer)
*영문 원문 (English Original)*
1. A The objective for a defined benefit pension fund is for plan assets to meet current and ongoing plan liabilities. Choice B is generally appropriate but phrased more for an individual investor, and Choice C is appropriate for a foundation or endowment fund (and sometimes for individuals). Defined benefit plan inflation issues are already reflected in the actuary provided present value of the liabilities (PVL). (Module 3.1, LOS 3.a)
2. A An economic balance sheet contains all of an organization’s financial assets and liabilities, as well as any nonfinancial assets and liabilities that are applicable to the asset allocation decision. Extended portfolio assets may include the present value of expected earnings (i.e., human capital). The others are already part of a more traditional balance sheet. They are part of the economic balance sheet but not the extended section. (Module 3.2, LOS 3.b)
3. B Goals-based approaches are geared toward asset allocations for subportfolios, which help individuals or families achieve lifestyle and aspirational financial objectives. (Module 3.3, LOS 3.c)
4. C Risk concepts associated with liability-relative asset allocation approaches focus on not having enough assets to pay liabilities when they come due. (Module 3.3, LOS 3.c)
*한글 번역 (Korean Translation)*
1. A. 확정급여형 연금펀드의 목표는 플랜 자산으로 현재와 향후의 플랜 부채를 충당하는 것이다. 선택지 B도 대체로 맞는 말이지만 개인투자자에게 더 어울리는 표현이고, 선택지 C는 재단이나 대학기금(때로는 개인)에 적합하다. 확정급여형 플랜의 인플레이션 문제는 보험계리사가 산출한 부채의 현재가치(PVL)에 이미 반영되어 있다. (Module 3.1, LOS 3.a)
2. A. 경제적 대차대조표에는 조직의 모든 금융자산과 금융부채뿐 아니라 자산배분 결정과 관련된 모든 비금융자산과 비금융부채가 포함된다. 확장 포트폴리오 자산에는 기대소득의 현재가치(즉 인적자본)가 포함될 수 있다. 나머지 선택지는 전통적인 대차대조표에도 이미 들어 있는 항목이다. 즉, 경제적 대차대조표에 속하기는 하지만 확장 부분에 속하지는 않는다. (Module 3.2, LOS 3.b)
3. B. 목표기반 접근법은 개인이나 가족이 라이프스타일 목표와 이루고 싶은 재무 목표를 달성하도록 돕는 하위 포트폴리오별 자산배분에 초점을 둔다. (Module 3.3, LOS 3.c)
4. C. 부채연계 자산배분 접근법의 위험 개념은 부채의 만기가 돌아왔을 때 이를 지급할 자산이 부족한 상황에 초점을 맞춘다. (Module 3.3, LOS 3.c)
Module 3.4: 자산군 또는 위험요인 기준 배분 (Allocation by Asset Class or Risk Factor)
LOS 3.e: 체계적위험 익스포저를 나타내는 데 자산군이 어떻게 활용되는지 설명하고, 자산군을 정의하는 기준을 논의한다.
자산군(asset class)은 투자 특성이 비슷한 자산들의 집합이다. 자산군마다 계량화할 수 있는 고유의 체계적위험이 있으며, 전략적 자산배분은 개별 자산군에 특정 비중을 배정해 원하는 체계적위험 익스포저를 얻으려는 의도적인 노력이다. 특정 자산군을 특정 비율로 보유하면 포트폴리오 매니저는 체계적위험 익스포저를 효과적으로 모니터링하고 통제할 수 있다. 다시 말해 전략적 자산배분에는 투자자가 원하는 체계적위험 익스포저가 반영된다.
넓은 의미에서 '슈퍼 자산군(super asset classes)'은 세 범주로 나뉜다. (1) 자본자산(capital assets)은 지속적인 가치의 원천(예: 배당)을 제공하는 자산이고, (2) 소비 가능 또는 전환 가능 자산(consumable or transformable assets)은 소비되거나 가치의 원천으로 전환될 수 있는 자산(예: 원자재)이며, (3) 가치저장 자산(store-of-value assets)은 교환하거나 매도할 때 가치를 제공하는 자산(예: 통화, 미술품)이다.
자산배분을 하려면 먼저 자산군을 정의해야 한다. 자산군이 정의되어 있으면 투자자와 매니저는 투자전략을 세울 때 자산군을 더 잘 구분할 수 있다. 예를 들어 신흥시장 주식과 국내 주식을 '주식'이라는 하나의 자산군으로 묶는 것은 일반적인 설명 차원에서만 적절할 뿐, 두 자산의 위험·수익 특성은 분명히 다르다. 자산군을 정의할 때는 다음 기준을 사용할 수 있다:
-
같은 자산군에 속한 자산들은 서술적 관점과 통계적 관점 모두에서 속성이 비슷해야 한다.
-
한 자산이 둘 이상의 자산군으로 분류되어서는 안 된다. 어떤 자산이 여러 자산군에 속한다고 타당하게 주장할 수 있다면 자산군의 정의가 너무 모호한 것이다.
-
원하는 분산투자 효과를 얻으려면 자산군 간 상관관계가 높지 않아야 한다. 자산군 간 상관관계가 높다는 것은 위험과 수익 측면에서 그 자산군들이 서로 연관되어 있다는 뜻이며, 이렇게 되면 배분에서 자산군을 따로 나누어 보유하는 의미가 없어진다.
-
자산군은 투자 가능한 모든 자산을 포괄해야 한다. 그러면 투자 가능한 자산의 범위가 넓어질 뿐 아니라 효율적 프론티어도 위로 올라간다(즉, 모든 위험 수준에서 기대수익률이 높아진다).
-
자산군에는 유동자산이 충분히 큰 비중으로 포함되어야 한다. 유동성 비용과 거래비용이 크다면 그 자산군은 유동성이 충분하지 않아 투자 대상으로 적합하지 않을 수 있다.
일반적으로 인정되는 자산군으로는 국내 주식, 국내 채권, 글로벌 주식, 글로벌 채권, 현금 및 현금성자산, 그리고 부동산, 사모주식(private equity) 등으로 다시 나눌 수 있는 대체투자가 있다.
자산배분에서 자산군을 너무 잘게 나누면(세분화 단계가 너무 많으면) 투자자의 요구수익률과 위험 수준에 맞는 최적 포트폴리오를 구성하기 어려워질 수 있다. 각 자산군 안에는 하위 자산군(sub-asset class)을 만들 수 있는데, 하위 자산군끼리는 상위 자산군끼리보다 차이가 덜 뚜렷하다. 예를 들어 그림 3.2는 글로벌 주식이라는 자산군을 미국 주식과 비미국 주식으로 나누는 방식을 보여준다. 미국 주식이라는 하위 자산군은 다시 대형주와 소형주로 세분할 수 있다.
그림 3.2: 자산군과 하위 자산군(Asset Classes and Sub-Asset Classes)
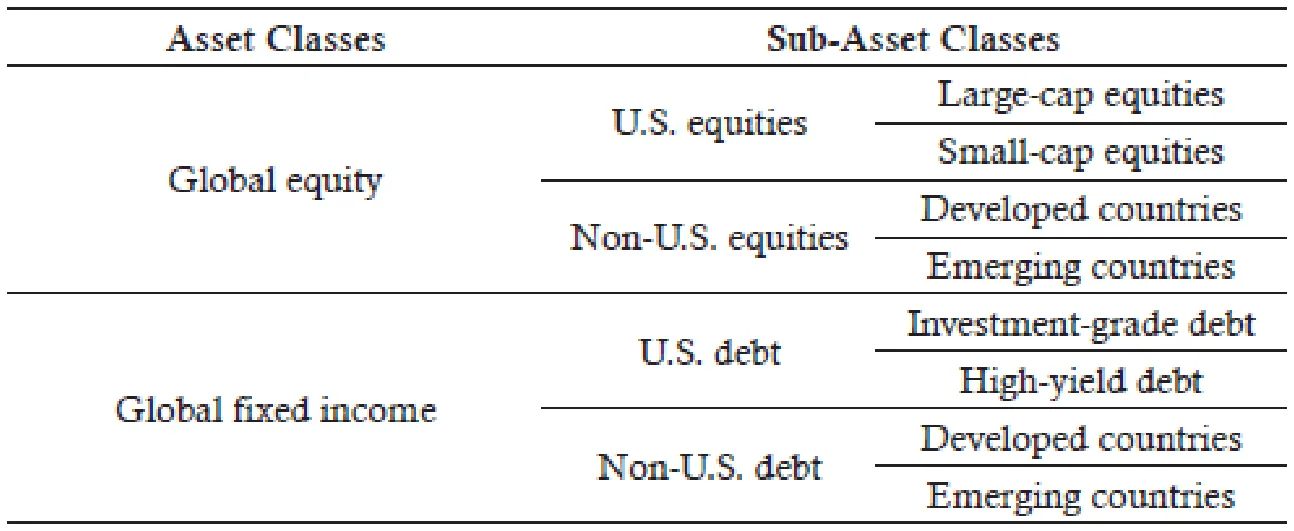
전략적 자산배분은 특성이 뚜렷하게 다르고 분산투자 효과를 낼 수 있는 자산군 구분(즉, 글로벌 주식 대 채권)에 주로 초점을 맞춰야 한다. 자산군을 더 잘게 나눌수록 자산군 간 차이는 줄어든다(즉, 미국 주식과 비미국 주식의 차이는 글로벌 주식과 글로벌 채권의 차이보다 덜 뚜렷하다). 그러나 전략적 자산배분에서 정책 실행과 전술적 자산배분으로 넘어가면 하위 자산군에 더 초점을 맞춘 결정이 이루어질 수 있다.
공통 위험요인 (Common Risk Factors)
LOS 3.f: 자산배분에서 위험요인을 어떻게 활용하는지, 그리고 위험요인과 전통적인 자산군 기반 접근법의 관계를 설명한다.
전통적으로 자산배분 결정에서는 자산군을 분석 단위로 사용해 왔다. 이 과정을 자산 기반 자산배분(asset-based asset allocation)이라고 한다. 예를 들어 MVO에는 선택한 자산군의 기대수익률, 변동성, 상관관계 추정치가 반영된다. 그러나 자산군 사이에는 위험요인이 겹치기 때문에 이런 식으로 자산군을 사용하면 문제가 생길 수 있다.
투자자는 원하는 공통 위험요인 익스포저를 기준으로 자산군을 선택한다. 위험요인의 예로는 변동성, 유동성, 인플레이션, 금리, 듀레이션, 외환, 채무불이행위험이 있다. 앞서 언급했듯이 위험요인 익스포저는 여러 자산군에 걸쳐 겹칠 수 있다. 예를 들어 국내 주식과 국내 채권은 둘 다 외환 위험요인(자국통화 가치가 변하면 발행자의 수익성과 그 발행자의 채권 및 주식 투자수익률이 영향을 받을 수 있다는 의미에서), 유동성 위험요인, 변동성 위험요인에 노출되어 있다. 이처럼 겹치는 위험요인을 살펴보면 자산군 간 상관관계를 파악하는 데 도움이 된다.
위험요인이 겹치기 때문에 전통적인 자산군 대신 위험요인을 분석 단위로 삼으면 새로운 통찰을 얻을 수 있다. 이를 위해서는 먼저 위험요인을 파악하고 각 요인에 대해 원하는 익스포저를 정한다. 그런 다음 다요인 모형으로 체계적위험 익스포저(즉, 분산 불가능한 위험)를 분리해 내는 요인 포트폴리오를 구성하여 자산배분에 활용할 수 있다. 이 과정을 요인 기반 자산배분(factor-based asset allocation)이라고 한다.
그렇다고 위험요인 분석이 본질적으로 더 유용하다는 뜻은 아니며, 위험요인 분석에도 나름의 한계가 있다. 예를 들어 투자자가 모든 위험요인에 직접 투자하지 못할 수도 있다. 그래도 위험요인 분석은 추가적인 통찰을 줄 수 있으며, 위험요인은 흔히 기대수익률 프리미엄과 대응한다. 일부 위험요인에는 자산을 롱·숏으로 동시에 보유하는 스프레드 포지션이나 파생상품을 이용해 투자할 수 있다. 예를 들어 인플레이션위험만 따로 떼어 내고 싶다면, 투자자는 (시장 컨센서스가 예상하는 인플레이션에 대한 보상이 반영된) 국채를 매수하고 (실제 미래 인플레이션에 맞춰 조정·보상되는) 물가연동채권을 매도하면 된다. 또는 실제 변동성 변화에 따라 수익이 결정되는 변동성지수(VIX) 선물에 투자할 수도 있다.
전략적 자산배분 (Strategic Asset Allocation)
LOS 3.g: 투자자의 목표와 제약조건을 바탕으로 자산배분을 권고하고 그 근거를 제시한다.
전략적 자산배분은 자본시장 기대치(기대수익률, 변동성, 상관관계)와 (IPS에서 도출한) 투자자의 위험, 수익, 투자 제약조건을 결합한 것이다. 전략적 자산배분은 본질적으로 장기적인 성격을 띤다. 이때의 비중을 목표 비중(targets)이라 하고, 전략적 자산배분이 나타내는 포트폴리오를 정책 포트폴리오(policy portfolio), 목표 포트폴리오(target portfolio) 또는 벤치마크라고 한다.
자산배분의 정량적 접근법은 대부분 효용이론(utility theory)에 바탕을 둔다. 이 체계에서는 투자자의 위험회피 성향을 반영한 효용함수를 사용한다. 특정 자산배분의 기대효용은 기말 자산가치의 분포로 결정되며, 이 분포는 자산군 비중, 자산군 수익률, 기초 자산가치에 따라 정해진다. 자산군 제약조건 아래에서 효용이 최대가 되는 배분이 주어진 투자기간에서 투자자에게 최적인 자산배합이다.
투자자의 목표와 제약조건을 바탕으로 전략적 자산배분을 선택하고 그 근거를 제시하는 절차를 단계별로 정리하면 다음과 같다:
1. 투자자의 목표를 정한다. 투자자는 이 자산을 어디에 쓸 것인가? 투자자가 이루고자 하는 것은 무엇인가? 투자자의 부채와 목표는 무엇인가? 목표는 어떻게 측정해야 하는가?
2. 투자자의 위험허용도를 파악한다. 투자자는 위험에 얼마나 민감한가? 자산배분 관점에서 위험을 어떻게 측정해야 하는가?
3. 투자자의 투자기간을 정한다. 투자자의 목표를 평가할 때는 어떤 투자기간을 적용해야 하는가? 위험허용도를 평가할 때는 어떤 투자기간을 적용해야 하는가?
4. 투자자의 제약조건을 파악한다. 투자자의 세금 상황은 어떠한가? 사회·환경·지배구조 측면에서 고려할 사항이 있는가? 법률, 규제, 정치적 문제도 고려해야 하는가? IPS에 명시된 추가 제약조건이 있는가?
5. 자산배분 접근법을 선택한다. 투자자의 상황에 가장 적합한 자산배분 접근법(예: 자산단독, 부채연계, 목표기반)을 고른다.
6. 자산군을 정의한다. 자산군을 적절히 정의하고 나면 자본시장 기대치를 세울 수 있다.
7. 후보 자산배분안을 마련한다. 최적화 절차를 거쳐 투자자가 검토할 여러 자산배분안을 구성할 수 있다.
8. 후보 자산배분안의 결과를 시뮬레이션한다. 후보 자산배분안을 테스트해, 선택한 투자기간 동안의 결과가 투자자의 목표와 위험허용도에 부합하는지 확인해야 한다.
9. 최적의 자산배분을 찾을 때까지 7단계를 반복한다.
전략적 배분을 실행한 뒤에는 IPS에 명시된 대로 정기적으로 모니터링해야 한다. 모니터링 과정에는
장기 시장 요인의 변화를 모형에 다시 반영할 수 있도록 피드백 루프가 있어야 한다. 그런 다음 전략적 배분을 조정할 필요가 있는지 평가할 수 있다. 시장 변화가 단기적인 성격에 그친다면, 매니저는 뒤에 나오는 자산배분의 현실적 제약에 관한 리딩(Asset Allocation with Real-World Constraints)에서 다룰 전술적 배분 조치를 시행하는 방안을 고려해야 한다.
MODULE QUIZ 3.4
1. Which of the following statements identifies one criterion for specifying an asset class when making asset allocation decisions?
A. Assets may be classified into more than one asset class.
B. Asset classes cover all possible investable assets.
C. Asset classes should be highly correlated in order to provide desired
diversification.
2. Duration and convexity would most likely be risk factors for which type of asset class?
A. Domestic equities.
B. Domestic real estate.
C. Domestic fixed income.
정답 (Module Quiz 3.4 Answer)
*영문 원문 (English Original)*
1. B As a group, asset classes cover all possible investable assets. Assets cannot be classified into more than one asset class. Also, asset classes should not be highly correlated. (LOS 3.e)
2. C The asset class of domestic fixed income would most likely include default risk, duration, and convexity risk factors in addition to foreign exchange, liquidity, and volatility risk factors. (LOS 3.f)
*한글 번역 (Korean Translation)*
1. B. 자산군 전체로 보면 투자 가능한 모든 자산을 포괄한다. 한 자산이 둘 이상의 자산군으로 분류될 수는 없다. 또한 자산군 간 상관관계가 높아서는 안 된다. (LOS 3.e)
2. C. 국내 채권 자산군에는 외환, 유동성, 변동성 위험요인 외에 채무불이행위험, 듀레이션, 컨벡시티 위험요인도 있을 가능성이 가장 높다. (LOS 3.f)
Module 3.5: 예제: 전략적 자산배분 (Example: Strategic Asset Allocation)
교수 노트(PROFESSOR'S NOTE)
다음 예제를 통해 전략적 자산배분을 구성하는 과정을 전반적으로 살펴본다.
| 예제: 전략적 자산배분 |
|---|
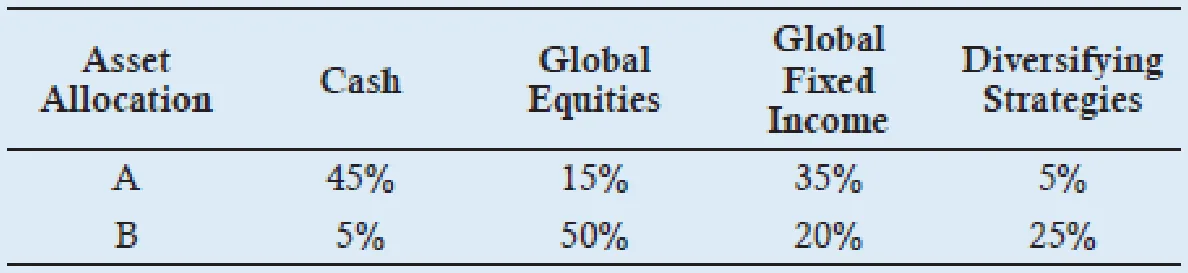
Nathan Tillman은 5년 후 은퇴할 계획인 50세 기업가로, 은퇴에 대비해 연금보험(annuity) 구입을 고려하고 있다. 500만 달러 규모의 포트폴리오에는 부동산 100만 달러가 들어 있고, 모기지 부채는 70만 달러다. Tillman은 은퇴 전에 모기지 부채를 모두 상환하고 싶어 한다. 아들 David는 18세로, 올해 대학에 입학하며 장차 의과대학원에 진학할 계획이다. Tillman은 아들의 교육비로 50만 달러를 부담할 것으로 예상한다. Tillman은 대체로 보수적으로 투자하고 포트폴리오 변동성을 싫어하며, 사회적·환경적 투자 제약조건은 없다. 자산배분 A와 자산배분 B 각각에 대해:
|
| 답: |
자산배분 A는 다음과 같은 이유에서 목표기반 접근법에 부합한다:
자산배분 B는 다음과 같은 이유에서 자산단독 접근법에 부합한다:
최종 결론을 내리지 말라는 지시가 있었다는 점에 유의하라. 이 예제는 초기 단계에 해당하며, 완전한 IPS를 작성하고 그 목표를 가장 잘 충족할 수 있는 다른 자산배분안도 검토해야 함을 보여준다. |
Module 3.6: 그 밖의 접근법과 쟁점 (Other Approaches and Issues)
LOS 3.h: 자산배분에서 글로벌 시장포트폴리오를 기준 포트폴리오로 활용하는 방법을 설명한다.
금융이론에 따르면 가장 먼저 고려해야 할 자산배분은 글로벌 시장포트폴리오다. 이 포트폴리오는 이용 가능한 모든 위험자산(예: 글로벌 주식, 글로벌 채권, 부동산 등)을 각 자산의 총 시장가치 비율대로 담고 있다. 또한 가장 잘 분산된 포트폴리오이므로 분산가능위험을 최소화하는 포트폴리오이기도 하다. 시장포트폴리오는 무위험자산에서 출발해 효율적 프론티어에 접하는 직선(자본시장선(capital market line)이라고 한다)을 그어 효율적 프론티어 위에서 찾을 수 있다. 그 접점(point of tangency)이 바로 글로벌 시장포트폴리오의 위치다.
글로벌 시장포트폴리오의 자산군 비중은 자산배분의 좋은 출발점이 된다. 여기서 출발해 투자자 고유의 목표, 제약조건, 선호(예: 자국 편향이나 소형주 편향)에 맞게 포트폴리오 비중을 조정하면 된다.
다만 글로벌 시장포트폴리오에 포함된 일부 자산군에는 투자하기 어려울 수 있다는 점에 유의하라. 예를 들어 개인투자자가 주거용 부동산이나 사모주식에 투자하기는 현실적으로 어려울 수 있다. 그래서 투자자들은 흔히 상장지수펀드(ETF) 포트폴리오 같은 대용치로 글로벌 시장포트폴리오를 대신한다.
교수 노트(PROFESSOR'S NOTE)
분산 불가능한 위험은 시장위험, 가격에 반영된 위험, 체계적위험이라고도 한다는 점을 기억하라. 분산가능위험은 비시장위험, 가격에 반영되지 않은 위험, 기업고유위험, 비체계적위험이라고도 한다. 분산 불가능한 위험을 부담하면 더 높은 기대수익률의 형태로 보상을 기대할 수 있지만, 분산가능위험을 부담하는 데에는 그런 보상을 기대할 수 없다는 점도 기억하라.
전략적 실행 선택 (Strategic Implementation Choices)
LOS 3.i: 수동적/능동적 선택과 수동적·능동적 위임을 실행하는 수단을 포함해, 자산배분의 전략적 실행 선택을 논의한다.
전략적 자산배분을 구성하고 나면, 자산군 비중과 자산군 내 배분 각각에 대해 수동적으로 운용할지 능동적으로 운용할지 실행 방식을 선택해야 한다. 수동적/능동적 선택의 첫 번째 측면은 자산배합을 조정해 전략적 자산배분에서 벗어날지를 결정하는 것이다. 두 번째 측면은 선택한 자산군 안에서 어떻게 배분할지를 결정하는 것이다. 고객의 필요가 변하는 데 맞춰 포트폴리오를 관리하고 모니터링하는 것은 포트폴리오 관리의 중요한 요소다.
자산군 비중에 대한 수동적/능동적 선택
전술적 자산배분(tactical asset allocation, TAA)은 시장에서 포착한 단기 기회를 활용하려고 전략적 자산배분(SAA)에서 벗어나는 능동적 운용 전략이다. TAA는 흔히 알파(alpha)라고 부르는 추가 수익을 추구하는 대신 위험을 더 떠안는다. 자산군별 SAA 비중에서 벗어나는 정도는 이탈 폭을 통제하는 위험예산(risk budget)이나 리밸런싱 범위(rebalancing range)로 제한해야 한다. 이러한 이탈은 자산군 밸류에이션 전망, 경기순환 국면, 주가 모멘텀 등을 근거로 할 수 있다. 투자기간을 다기간(multiperiod) 관점에서 보는 것을 동태적 자산배분(dynamic asset allocation, DAA)이라고 부르기도 한다. DAA에서는 한 기간의 자산(및 부채) 성과가 이후 기간의 요구수익률과 허용 가능한 위험 수준에 영향을 미친다는 점을 인식한다. SAA 변경은 주식, 채권, 현금 간 배합을 조정하는 데 그칠 수도 있다. 반면 글로벌 TAA는 더 광범위하고 복잡한 다자산 접근법을 동원할 수 있다.
전술적 자산배분에서는 잠재적 초과성과와 트래킹에러가 상충한다. 이 접근법의 핵심 한계는 추가로 드는 거래·모니터링 비용과 발생할 수 있는 양도소득세다. 따라서 전술적 자산배분을 시행할지는 비용-편익 관점에서 평가해야 한다.
자산군 내 수동적 및 능동적 선택
수동적 운용과 능동적 운용의 선택은 자산군 내 배분에서도 이루어진다. 수동적 운용에서는 투자자의 통찰이나 기대가 포트폴리오 구성에 영향을 미치지 않는다. 인덱싱이나 채권 만기 보유가 수동적 접근법의 예다. 인덱싱에서는 지수 구성종목에 따라 포지션을 추가하거나 제외할 수는 있지만, 밸류에이션에 대한 투자자의 기대가 바뀐다고 해서 포트폴리오를 바꾸지는 않는다. 반면 능동적 운용에서는 투자자의 통찰이나 기대가 바뀌면 포트폴리오 구성도 바뀐다. 능동적 운용의 목표는 해당 수동적 벤치마크를 웃도는 위험조정수익률을 얻는 것이다.
포트폴리오의 수동적/능동적 운용 정도를 더 잘 이해하려면, 운용 결정을 가장 수동적인 것부터 가장 능동적인 것까지 하나의 스펙트럼 위에 놓고 보면 된다. 가장 수동적인 접근법은 글로벌 시장포트폴리오처럼 위험자산 전반을 아우르는 자가 리밸런싱(self-rebalancing) 지수를 매수해 보유하는 것이다. 특정 투자 스타일 지수(예: 성장주 지수) 쪽으로 배분을 기울이면 능동적 결정이 들어가므로 조금 더 능동적이지만, 실행은 여전히 인덱싱이라는 수동적 방식으로 한다. 한 단계 더 능동적인 접근법은 성장투자 접근법을 취하면서 증권 선택(security selection)으로 수익률을 높이는 것이다. 가장 능동적인 접근법으로는 전통적인 벤치마크와 무관하게 포트폴리오를 운용하는 무제약 위임(unconstrained mandate)이 있다.
일반적으로 인덱싱은 비용이 적게 드는 투자 방식으로 여겨진다. 그러나 지수 구성이 바뀌어 포트폴리오의 포지션을 조정해야 할 때는 어느 정도 거래비용이 발생한다. 또한 지수를 시가총액가중이 아닌 동일가중 같은 다른 가중 방식으로 추적한다면 거래비용이 추가로 든다. 채권지수를 추종하는 포트폴리오도 채권이 만기에 이르거나, 콜되거나, 채무불이행되면 거래비용이 발생한다. 포트폴리오가 수동적 운용에서 능동적 운용 쪽으로 옮겨 갈수록 벤치마크 대비 트래킹에러와 기대 능동수익률이 커진다. 이 척도들로 포트폴리오의 능동적 운용 정도를 계량화할 수 있다.
능동/수동 스펙트럼의 어느 지점에서 투자할지는 다음 요인에 따라 달라진다:
-
적절한 투자 수단(예: 관련 지수)이 있는지 여부
-
각 능동적 결정이 더하는 가치 측면에서 본 능동적 운용의 확장 가능성(scalability)
-
수동적 접근법을 사용할 때 걸리는 사회적·환경적 우려 등 투자자의 제약조건
-
시장이 효율적이라는 투자자의 믿음(이런 믿음이 있으면 능동적 운용을 꺼리게 된다)
-
초과수익을 얻으려면 거래비용이 추가로 든다는 비용-편익 상충관계
-
과세 투자자인지 비과세 투자자인지에 따라 달라지는 투자자의 세금 상황
위험예산 (Risk Budgeting)
자산배분은 위험의 관점에서도 할 수 있다. 어떤 유형의 위험을 얼마나 부담할지는 위험예산(risk budgeting)으로 다룬다. 위험을 측정하는 방법은 수익률 변동성에 초점을 두는지, 꼬리위험(tail risk)에 초점을 두는지 등에 따라 달라질 수 있다. 이 경우 위험은 각각 수익률의 표준편차와 VaR(value at risk)로 계량화한다. 위험예산은 상대적 기준이나 절대적 기준으로 설정할 수 있으며, 금액이나 백분율(예: 수익률 변동성 10%)로 표시할 수 있다. 위험예산은 자산의 기대수익률과 관계없이 포트폴리오 자산 간에 위험을 어떻게 나눌지를 정한다.
수동적/능동적 자산배분을 선택할 때 능동적 위험예산(active risk budgeting)은 투자자가 벤치마크 대비 추가 위험을 얼마나 감수할 의향이 있는지를 정한다. 이 접근법의 목표는 투자자의 위험예산을 지키면서 벤치마크를 상회하는 성과를 내는 것이다. 자산군 배합에 대한 수동적/능동적 선택에서는 능동위험이 전략적 자산배분 벤치마크를 기준으로 정해지고, 자산군 내 배분에 대한 수동적/능동적 선택에서는 자산군 벤치마크를 기준으로 정해진다.
리밸런싱 (Rebalancing)
LOS 3.j: 자산배분을 리밸런싱할 때의 전략적 고려사항을 논의한다.
전략적 자산배분은 투자자의 장기적인 전략적(정책적) 필요와 장기 자본시장 기대치의 상호작용을 반영한다. 투자자의 목표는 IPS의 목표와 제약조건으로 표현된다. 배분 자체는 보통 백분율 범위로 정하며(예: 국내 주식의 전략적 배분 30~40%), 실제 비율이 그 범위를 벗어나면 포트폴리오를 리밸런싱해야 한다. 정상적인 자산가격 변화만으로도 자산배합이 목표 비중에서 벗어나므로 리밸런싱이 필요해질 수 있다.
리밸런싱의 주된 이점은 체계적위험 요인에 대해 투자자가 원하는 익스포저를 유지할 수 있다는 것이다. 포트폴리오를 그대로 내버려 두면 더 위험한 자산의 비중이 점점 커지는 경향이 있다. 예를 들어 포트폴리오에 담긴 주식의 가치가 오르면 주식이 포트폴리오에서 차지하는 비중이 계속 커지고, 그만큼 포트폴리오의 위험도 커진다. 포트폴리오를 리밸런싱해야만(예: 주식을 매도하고 채권을 매수해야만) 투자자의 IPS에 명시된 본래의 위험·수익 특성으로 되돌아갈 수 있다.
리밸런싱은 투자 규율(discipline)도 제공한다. 투자자는 포트폴리오의 주식 부분에서 큰 이익이 나면 '그대로 두고 싶어(let it ride)' 하는 경우가 많다. 성과가 좋으면 고객이 장기적이고 규율 있는 접근법을 따르기보다 일시적인 시장 상황에 휩쓸려 반응하기 쉽다. 그러나 '그대로 두면' 일시적으로 고평가된 증권이 본래 가치로 되돌아가기 전에 그 이익을 실현하지 못할 수도 있다. 이는 리밸런싱을 하지 않아서 생기는 잠재적 비용으로 볼 수 있다.
물론 포트폴리오에서 주식 비중이 지나치게 커져 리밸런싱을 위해 주식을 매도하면 그에 따른 세금 부담이 생긴다. 투자자는 거래비용도 부담해야 한다. 리밸런싱 비용은 거래 여건(즉, 그 거래가 시장의 유동성을 소비하는지, 아니면 시장에 유동성을 공급하는지)에 따라 달라질 수 있다. 다른 매니저들이 매도할 때 같이 매도한다면 그 거래는 유동성을 소비하는 것이므로 거래비용(매수-매도 스프레드)이 상당할 수 있다. 반대로 그 거래가 유동성을 공급한다면(예: 다른 투자자들이 매수할 때 매도) 비용을 최소화할 수 있다.
리밸런싱 접근법 (Rebalancing Approaches)
자산배분을 목표비중에 정확히 맞추려면 사실상 쉬지 않고 거래해야 한다. 분석과 거래를 끊임없이 하면 그만큼 거래비용이 들고, 거래 시점을 유리하게 고를 수도 없다. 그래서 매니저들은 엄격한 목표배분을 정하는 대신 자산군별로 최적이라고 판단하는 허용범위를 설정한다. 또한 리밸런싱을 규율 있게 하기 위해 달력 기반 리밸런싱(calendar-based rebalancing)이나 범위 기반 리밸런싱(range-based rebalancing) 가운데 하나를 채택할 수 있다.
달력 리밸런싱(Calendar rebalancing). 이름에서 알 수 있듯이 달력 리밸런싱은 미리 정해 둔 주기(예: 매월 또는 매 분기)마다 포트폴리오를 전략적 배분으로 되돌리는 방법이다. 리밸런싱 빈도는 대개 포트폴리오의 변동성에 따라 달라지지만, 정기 검토일에 맞춰 리밸런싱 일정을 잡기도 한다.
달력 리밸런싱의 가장 큰 장점은 포트폴리오를 계속 모니터링하지 않아도 규율 있게 리밸런싱할 수 있다는 점이다. 단점은 리밸런싱 날짜 사이에 포트폴리오가 전략적 배분에서 크게 벗어날 수 있고, 리밸런싱 날짜가 되어야 비로소 전략적 배분 범위로 돌아온다는 점이다. 다시 말해 리밸런싱이 포트폴리오 가치가 아니라 시간의 경과에 따라 이루어진다.
백분율 범위 리밸런싱(Percentage-range rebalancing). 이 방법에서는 달력상의 날짜가 아니라 가치의 변화가 리밸런싱의 계기가 된다. 매니저는 자산군마다 최적이라고 판단하는 범위, 즉 허용 밴드(tolerance band) 또는 코리도어(corridor)를 설정한다. 예를 들어 코리도어가 50%±5%라면 해당 자산군의 비중이 45%~55% 범위 안에 머물러야 한다는 뜻이다. 어떤 자산군이 코리도어를 벗어나면(이는 곧 다른 자산군도 코리도어를 벗어났다는 뜻일 것이다) 포트폴리오를 리밸런싱한다.
범위 기반 리밸런싱은 정해진 리밸런싱 날짜를 기다리지 않으므로 자산군이 배분 코리도어를 벗어나는 정도를 최소화할 수 있다는 장점이 있다. 반면 포트폴리오를 계속 모니터링하는 데 시간과 비용이 들고(정해진 날짜에만 평가액을 확인하는 방식에 비해), 거래도 더 잦아질 수 있어 비용이 늘어난다.
범위 기반 리밸런싱을 적용할 때는 다음 네 가지 질문에 답해야 한다:
-
포트폴리오 리밸런싱의 최종 책임은 누구에게 있는가?
-
리밸런싱 여부를 판단하려면 포트폴리오를 얼마나 자주 모니터링해야 하는가?
-
리밸런싱 코리도어의 폭은 얼마로 정할 것인가?
-
리밸런싱할 때 목표비중까지 완전히 되돌릴 것인가, 아니면 일부만 조정할 것인가?
전략적 고려사항 (Strategic Considerations)
자산군별 코리도어의 최적 폭은 다음 요인에 따라 달라진다:
-
거래비용(Transaction costs). 당연한 말이지만 거래비용이 클수록 거래 횟수를 줄여야 한다. 예를 들어 유동성이 특히 낮은 자산은 거래비용이 상당히 클 수 있으므로 그 자산군의 코리도어를 넓게 잡아야 한다. 일반적으로 자산의 유동성이 낮을수록 코리도어도 넓어야 한다.
-
위험허용도(Risk tolerance). 위험회피 성향이 강한(약한) 투자자일수록 리밸런싱 코리도어를 좁게(넓게) 설정한다.
-
상관관계(Correlations). 포트폴리오에 담긴 자산(배분) 간의 상관관계가 높을수록 리밸런싱이 필요한 경우가 줄어든다. 모든 자산이 함께 움직이는 경향이 있으면 각 자산의 가치도 허용범위 안에 머물기 쉽기 때문이다. 예를 들어 포트폴리오에 주식과 채권만 있다고 할 때, 주식과 채권의 가치가 모두 20% 오르면 포트폴리오 내 비중은 대체로 허용한도 안에 머문다. 그러나 주식이 20% 오르고 채권이 20% 내리면 둘 다 코리도어를 벗어날 가능성이 크다.
-
모멘텀(Momentum). 현재 추세가 이어질 것이라고 믿는 투자자라면 리밸런싱 코리도어를 넓게 잡는 것이 타당할 수 있다. 반대로 평균회귀를 예상한다면 리밸런싱 코리도어를 좁게 적용해야 한다.
-
유동성(Liquidity). 사모주식이나 부동산처럼 유동성이 낮은 투자는 대체로 거래비용이 더 크다. 이러한 유동성 비용을 감안하면 리밸런싱 코리도어를 넓게 잡는 편이 낫다.
-
파생상품(Derivatives). 기초자산을 매도하는 대신 파생상품 오버레이(overlay) 전략으로 포트폴리오를 합성적으로 리밸런싱할 수도 있다. 이 방법은 거래비용과 세금이 적게 들고, 기초 주식과 채권만으로 리밸런싱할 때보다 더 빠르고 쉽게 실행할 수 있다. 다만 그 대가로, 파생상품을 리밸런싱 도구로 쓰면 위험관리가 추가로 필요하다.
-
세금(Taxes). 자본손익을 실현하면 투자자의 세금에 영향을 미치므로 리밸런싱을 결정할 때는 세금을 고려해야 한다. 따라서 과세 대상 포트폴리오는 일반적으로 비과세 포트폴리오보다 리밸런싱 코리도어가 넓다. 또한 절세 효과(즉, 손실 수확(loss harvesting)) 때문에 코리도어가 비대칭일 수도 있다. 다시 말해 목표비중의 아래쪽 범위가 위쪽 범위보다 좁을 수 있다(예: 목표비중 50%에 대해 허용 밴드를 48%~55%로 설정).
자산군의 변동성도 최적 코리도어 폭에 영향을 준다. 가장 단순하게 보면 변동성이 높을수록 위험을 통제하기 위해 코리도어를 좁혀야 할 가능성이 크다. 그러나 변동성의 영향은 그보다 복잡할 수 있다. 자산군 간에 높은 양(+)의 상관관계가 없다면, 변동성이 높을수록 자산군 비중이 더 빨리 변한다.
그런데 리밸런싱이 잦아지면 거래비용이 늘어난다. 이는 거래비용을 통제하려면 코리도어를 넓혀야 한다는 근거가 되며, 거래비용이 클 때는 더욱 그렇다. 반면 변동성이 높다는 점은 위험 익스포저를 통제하려면 코리도어를 좁혀야 한다는 근거가 된다(이쪽을 가장 유력한 결론으로 보면 된다).
결국 코리도어 폭을 어떻게 정할지는 위험 통제, 거래비용, 자산군 간 상관관계 사이의 상충관계에 달려 있다. 상황이 복잡하면 비용-편익을 정량적으로 분석해야 한다.
MODULE QUIZ 3.5, 3.6
1. Jack Manning, CFA, and Tess Brown, CFA, have just joined a financial planning firm. They will work as a team assessing and managing the portfolios of individual clients. Manning will specialize in forming long-term capital market expectations. Brown focuses on relative value models to assess shorter-term over- and undervaluation. Based on this information, we would define the focus of:
A. both Manning and Brown as tactical asset allocation.
B. both Manning and Brown as strategic asset allocation.
C. Manning as strategic asset allocation and Brown as tactical asset allocation.
2. Which of the following statements is most correct regarding the global market portfolio as the baseline portfolio in asset allocation?
A. The market portfolio contains most investable risky assets.
B. The market portfolio minimizes total risk since it is the most diversified portfolio.
C. Investors can use a proxy to represent the market portfolio, such as a portfolio of
exchange-traded funds (ETFs).
3. Deviation from strategic asset allocation due to short-term capital market expectations is most correctly called:
A. active management.
B. tactical asset allocation (TAA).
C. alpha management.
4. Which of the following asset allocation rebalancing techniques provides discipline without need for constant monitoring?
A. Range-based balancing.
B. Corridor-based rebalancing.
C. Calendar-based rebalancing.
정답 (Module Quiz 3.5, 3.6 Answer)
*영문 원문 (English Original)*
1. C Manning is using longer-term capital market expectations to form strategic asset allocation, while Brown is looking at shorter-term indicators, which is TAA. (Module 3.6, LOS 3.i)
2. C The global market portfolio contains all available risky assets in proportion to their total market values. It is also the portfolio that minimizes diversifiable risk since it is the most diversified portfolio possible. The total risk (standard deviation) of the market portfolio is not the lowest possible. Over any specific time period the risk-free asset has zero standard deviation. It’s challenging to invest in some asset classes within the global market portfolio. For this reason, investors often use a proxy to represent the global market portfolio, such as a portfolio of ETFs. (Module 3.6, LOS 3.h)
3. B Short-term deviations from the strategic asset allocation to take advantage of short-term capital market expectations is called TAA. The motives for TAA may well include active management and adding alpha, but they are less accurate labels for what was described. (Module 3.6, LOS 3.i)
4. C The primary benefit to calendar rebalancing is that it provides discipline without the requirement for constant monitoring. Range- or corridor-based rebalancing provides the benefit of minimizing the degree to which asset classes can violate their allocation corridors, but it can be more costly in that it requires continual monitoring of the portfolio. (Module 3.6, LOS 3.j)
*한글 번역 (Korean Translation)*
1. C. Manning은 장기적인 자본시장 기대치를 이용해 전략적 자산배분을 수립하는 반면, Brown은 단기적인 지표를 살펴보는데 이것이 TAA다. (Module 3.6, LOS 3.i)
2. C. 글로벌 시장포트폴리오는 이용 가능한 모든 위험자산을 각각의 시가총액에 비례해 담고 있다. 또한 가장 잘 분산된 포트폴리오이므로 분산 가능 위험을 최소화하는 포트폴리오이기도 하다. 그러나 시장포트폴리오의 총위험(표준편차)이 가장 낮은 것은 아니다. 어떤 기간을 잡든 무위험자산의 표준편차는 0이다. 글로벌 시장포트폴리오에 속한 일부 자산군은 실제로 투자하기가 어렵다. 그래서 투자자들은 흔히 ETF 포트폴리오처럼 글로벌 시장포트폴리오를 대신할 대용치를 사용한다. (Module 3.6, LOS 3.h)
3. B. 단기 자본시장 기대치를 활용하려고 전략적 자산배분에서 단기적으로 벗어나는 것을 TAA라고 한다. TAA를 하는 동기에 능동적 운용이나 알파 추가가 포함될 수는 있지만, 문제에서 설명한 내용을 가리키는 용어로는 정확도가 떨어진다. (Module 3.6, LOS 3.i)
4. C. 달력 리밸런싱의 가장 큰 장점은 계속 모니터링하지 않아도 규율 있게 리밸런싱할 수 있다는 점이다. 범위 기반 또는 코리도어 기반 리밸런싱은 자산군이 배분 코리도어를 벗어나는 정도를 최소화할 수 있다는 장점이 있지만, 포트폴리오를 계속 모니터링해야 하므로 비용이 더 들 수 있다. (Module 3.6, LOS 3.j)
핵심 개념 (KEY CONCEPTS)
LOS 3.a
투자 거버넌스 모형은 다음과 같은 역할을 해야 한다:
-
장기 및 단기 투자목표를 수립한다.
-
관련 당사자 모두의 권리와 책임을 배분한다.
-
투자정책서(IPS) 작성 절차를 명시한다.
-
전략적 자산배분 수립 절차를 명시한다.
-
투자 프로그램에서 밝힌 목표와 목적을 모니터링할 수 있도록 보고 체계를 적용한다.
-
독립적인 제3자가 거버넌스 정책을 정기적으로 검토하도록 한다.
LOS 3.b
경제적 대차대조표에는 조직의 금융자산과 부채뿐 아니라 자산배분 결정과 관련된 비금융자산과 부채도 모두 포함된다. 이러한 비금융자산과 부채는 전통적인 대차대조표에는 나타나지 않으므로 확장 포트폴리오 자산 및 부채라고 부른다. 인적자본(확장 포트폴리오 자산)을 고려한 투자를 실제로 적용한 예가 생애주기 균형펀드다. 이 펀드는 개인투자자의 인적자본과 금융자본 수준이 시간이 지나면서 변한다는 점을 반영한다.
LOS 3.c
자산배분 접근법에는 (1) 자산 단독, (2) 부채 연계, (3) 목표 기반의 세 가지 유형이 있다. 자산 단독 접근법은 투자자의 자산을 기준으로 자산배분을 결정한다. 부채 연계 접근법은 부채 상환에 필요한 재원 마련을 기준으로 자산배분을 결정한다. 목표 기반 접근법은 개인이 라이프스타일 목표와 열망하는 재무 목표를 달성할 수 있도록 하위 포트폴리오별로 자산을 배분하는 데 초점을 둔다.
LOS 3.d
자산 단독 접근법의 위험 개념은 자산군 자체의 위험과 자산군을 효과적으로 조합하는 데 초점을 맞추며, 이때 위험 척도는 포트폴리오 수익률의 표준편차다. 부채 연계 접근법의 위험 개념은 부채 만기가 돌아왔을 때 이를 갚을 자산이 부족한 상황에 초점을 맞추며, 위험 척도는 잉여금의 표준편차다. 목표 기반 접근법의 위험 개념은 명시된 재무 목표를 달성하지 못할 위험에 초점을 맞춘다.
LOS 3.e
다음 조건을 충족하면 자산군을 적절하게 명세했다고 볼 수 있다:
-
한 자산군에 속한 자산들은 서술적 관점과 통계적 관점 모두에서 속성이 비슷하다.
-
어떤 자산도 둘 이상의 자산군으로 분류될 수 없다.
-
자산군 간 상관관계가 높지 않다.
-
자산군 전체가 투자 가능한 모든 자산을 포괄한다.
-
자산군에 유동자산이 충분히 큰 비중으로 포함되어 있다.
LOS 3.f
투자자는 공통 위험요인에 대해 원하는 익스포저를 기준으로 자산군을 선택한다. 위험요인의 예로는 변동성, 유동성, 인플레이션, 금리, 듀레이션, 외환, 채무불이행위험 등이 있다. 위험요인 익스포저는 여러 자산군에 걸쳐 겹칠 수 있는데, 이렇게 겹치는 위험요인을 살펴보면 자산군 간 상관관계를 파악하는 데 도움이 된다.
LOS 3.g
전략적 자산배분은 본질적으로 장기적인 성격을 띤다. 그래서 이때의 비중을 목표비중이라 하고, 전략적 자산배분에 따라 구성된 포트폴리오를 정책 포트폴리오라고 한다.
투자자의 목표와 제약조건을 바탕으로 전략적 자산배분을 선택하고 그 타당성을 입증하는 절차는 다음 9단계로 요약할 수 있다:
1. 투자자의 목표를 결정한다.
2. 투자자의 위험허용도를 결정한다.
3. 투자자의 투자기간을 결정한다.
4. 투자자의 제약조건을 결정한다.
5. 자산배분 접근법을 선택한다.
6. 자산군을 명세한다.
7. 후보 자산배분안을 마련한다.
8. 후보 자산배분안의 결과를 시뮬레이션한다.
9. 최적의 자산배분을 찾을 때까지 7단계를 반복한다.
LOS 3.h
투자자는 글로벌 시장포트폴리오를 기준 자산배분으로 삼을 수 있다. 글로벌 시장포트폴리오는 분산 가능 위험을 최소화(제거)한다. 다만 시장포트폴리오에 속한 일부 자산군은 투자하기 어렵기 때문에 투자자들은 흔히 ETF 포트폴리오 같은 대용치를 사용한다.
LOS 3.i
SAA는 자산군 비중과 자산군 내 배분 각각에 대해 수동적 운용으로도, 능동적 운용으로도 실행할 수 있다.
TAA는 가치를 더하기 위해 SAA에서 벗어나는 능동적 결정을 내리는 것이지만, 오차를 키울 가능성이 크다.
능동적 운용에서 증권 선택은 투자자의 통찰이나 기대를 바탕으로 한다.
위험예산은 어떤 위험을 각각 얼마나 감수할 수 있는지를 정한다. 능동적 위험예산은 위험을 포트폴리오 벤치마크로부터 허용되는 이탈 정도로 정의한다.
LOS 3.j
달력 리밸런싱은 정해진 주기마다 실시하고, 백분율 범위 리밸런싱은 코리도어를 벗어났을 때 실시한다.
다음과 같은 경우에는 최적 코리도어가 넓어진다:
-
거래비용이 높을 때(세금과 비유동성으로 인한 비용 포함)
-
투자자의 위험허용도가 높을 때
-
자산군 간 상관관계가 높을 때
-
모멘텀이 있어 추세가 지속된다고 믿을 때
-
자산군의 변동성이 낮을 때
파생상품을 이용하면 더 적은 비용으로 합성적 리밸런싱을 할 수 있다.
양도소득세를 고려하면 리밸런싱 코리도어를 비대칭으로 설정하는 것이 바람직하다(예: 목표비중 30%를 중심으로 28%~35% 범위).