FORMULAS
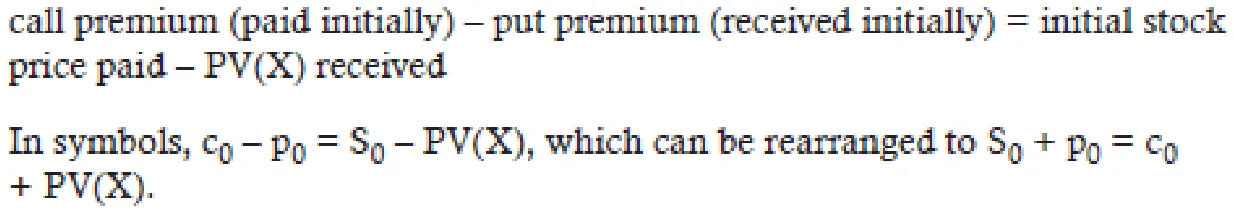
풋-콜 패리티(Put-call parity):
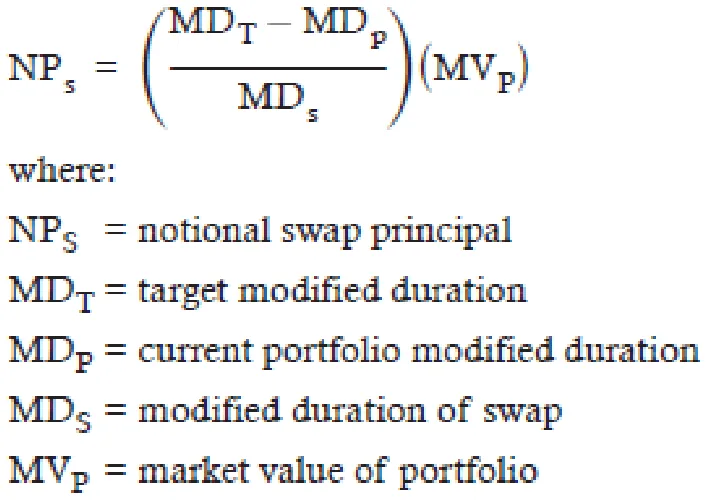
금리스왑의 명목원금(Notional principal of the interest rate swap):
인도 시점의 최저가 인도 채권(CTD bond) 식별:
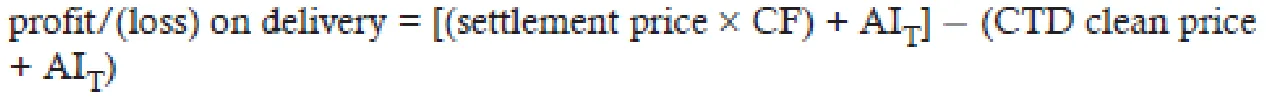
금리 변화에 대비해 포트폴리오 가치를 완전히 헤지(면역화)하려면:
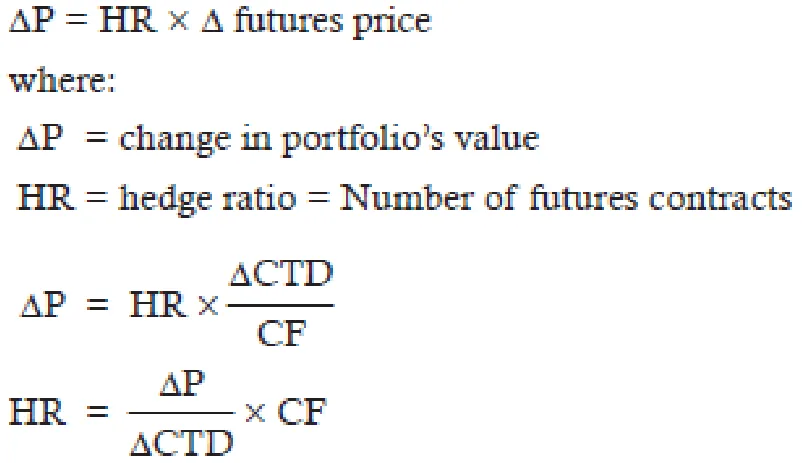
듀레이션 기반 헤지비율(BPVHR):
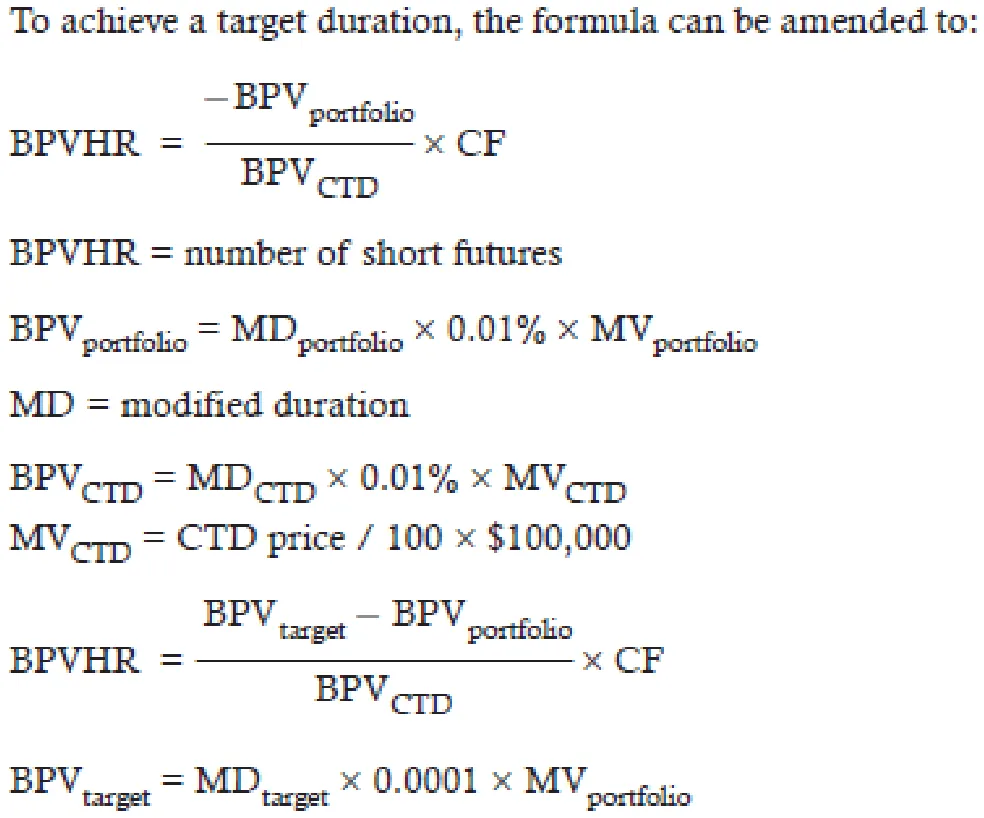
필요한 선물계약 수:
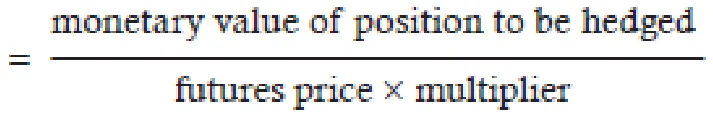
선물 헤지비율은 다음과 같이 계산할 수 있다.
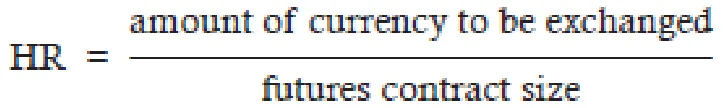
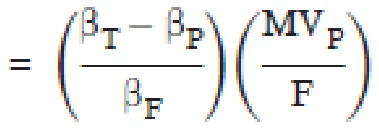
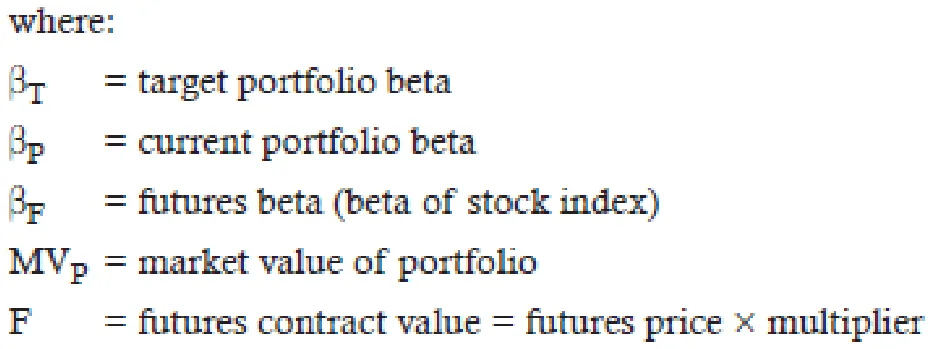
필요한 선물계약 수:
스왑 존속기간 동안의 분산:
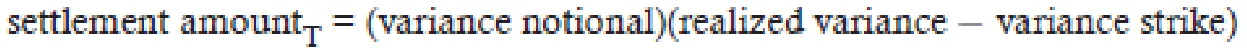
실현분산:
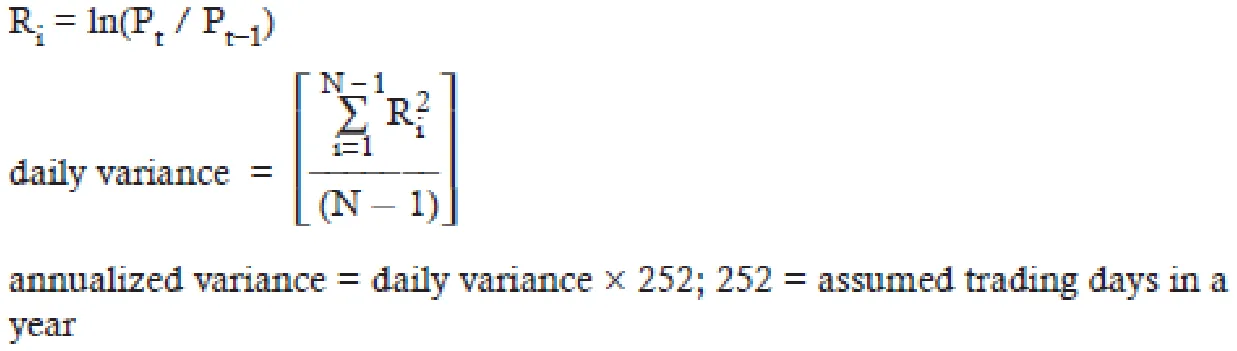
분산 명목금액(Variance notional):
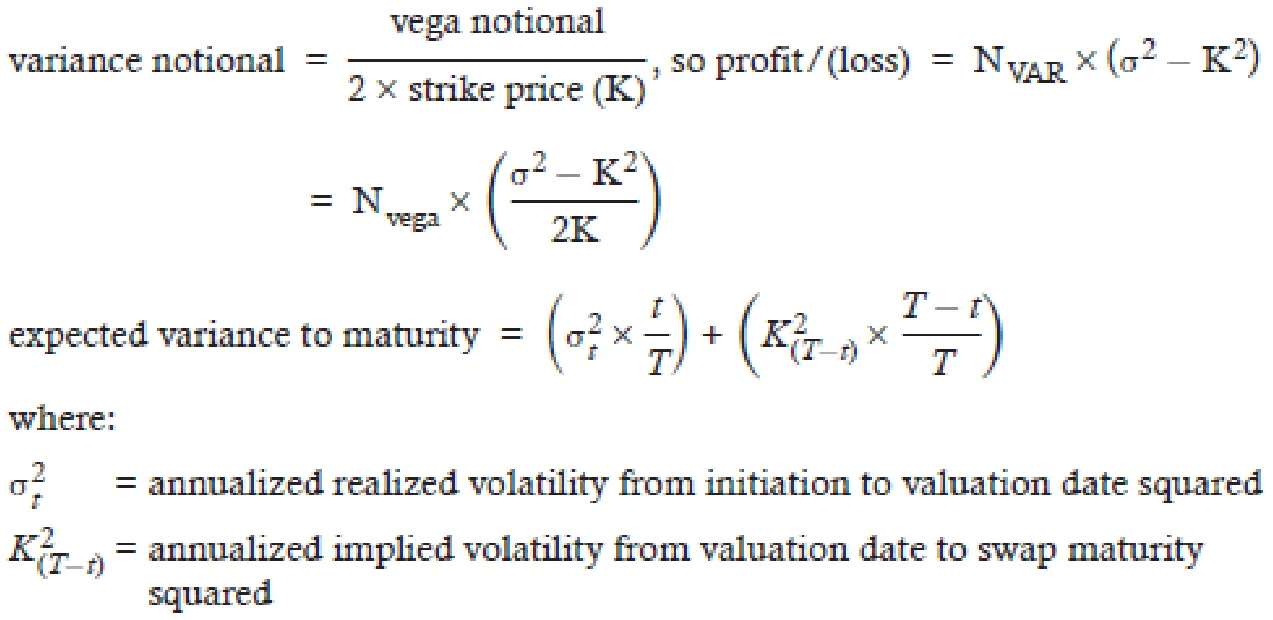
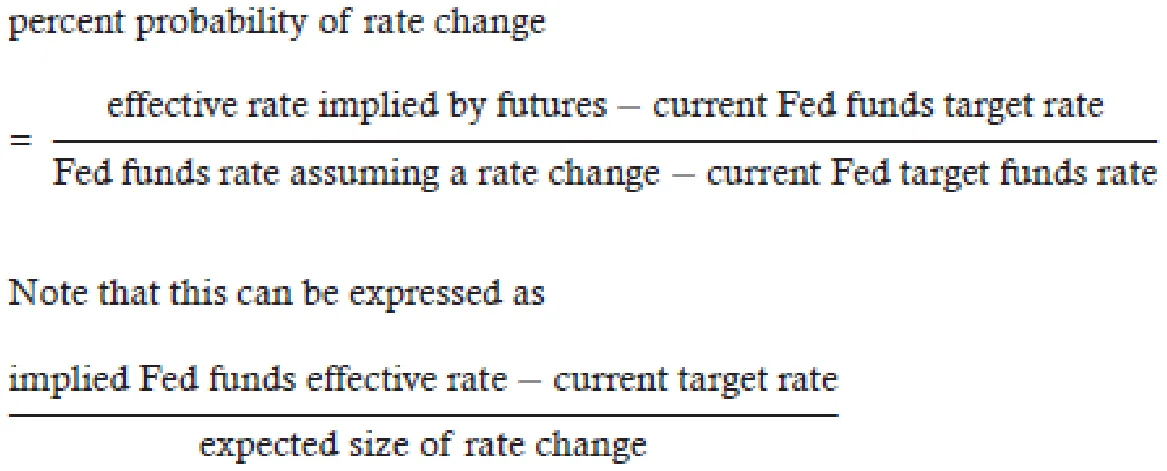
연방기금목표금리가 변할 확률:
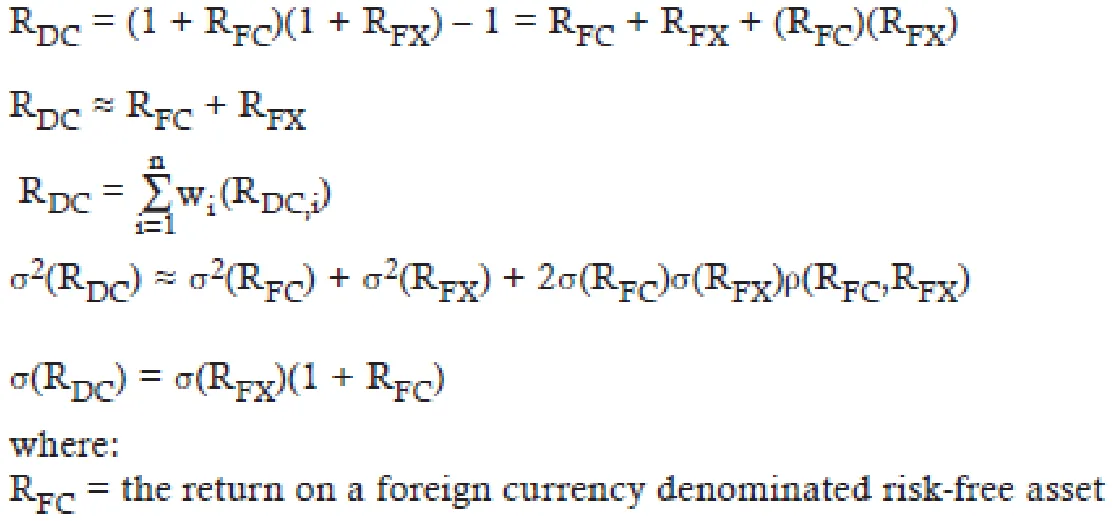
외국 자산의 수익률과 위험: