READING 16: 옵션 전략 (Options Strategies)
출제 포인트(Exam Focus)
이 리딩의 핵심 주제는 파생상품 계약(즉, 기초 증권, 통화, 그 밖의 상품이나 요인의 경제적 성과에서 가치가 파생되는 상품)을 이용해 기존 포지션(예: 주식 보유, 또는 외화 표시 자산이나 부채를 보유해 생기는 해당 통화에 대한 노출)을 헤지하거나 그 노출 정도를 바꾸는 방법이다. 또한 파생상품, 특히 옵션을 이용해 상품이나 요인 자체로는 직접 얻을 수 없는 노출을 얻는 방법도 살펴본다(예: 스트래들, 스프레드 같은 전략).
리딩 16은 옵션을 다룬다. 주로 개별 주식 옵션에 초점을 맞추지만, 그 원리는 다른 어떤 상품의 옵션에도 똑같이 적용된다. 리딩 17에서는 선물과 선도계약의 원리와 용도를 살펴본다. 리딩 18은 통화관리를 다루는데, 수동-능동 스펙트럼에 걸친 다양한 통화관리 접근법에서 출발해 (옵션을 이용한 변동성 거래를 포함한) 능동적 통화 전략을 살펴본 뒤, 선물·선도(주로 선도)와 옵션을 이용한 통화 헤지를 다룬다.
이 책에서 리딩 16의 내용을 다루는 순서는 LOS 순서와 다르다. 먼저 옵션 포지션을 만기까지 보유할 때의 손익과 이익부터 살펴본다. 만기 시 가치는 순전히 내재가치만 반영하므로 계산이 간단하다(그러나 시험에 매우 자주 나오므로, 시간가치라는 까다로운 문제를 다루기 전에 확실히 정리해 둘 필요가 있다). 그다음에야 시간가치와 관련된 좀 더 이론적인 영역, 즉 옵션 "그릭스(Greeks)"와 그로부터 도출되는 전략으로 넘어간다.
Module 16.1: 옵션 기초 — 만기 시 가치와 만기 시 이익 (Options Basics—Value at Expiration and Profit at Expiration)
교수 노트(PROFESSOR'S NOTE)
옵션은 이전 레벨에서 이미 다루었으므로 이 첫 모듈의 내용은 대부분 복습이다. 그래도 건너뛰지 말기를 권한다. 이후에 나오는 모든 내용의 바탕이 되기 때문이다.
특히 옵션 가치와 이익(각각 최초 프리미엄 반영 전과 후)을 구별하고, 기초자산 가격에 따라 이 둘이 어떻게 달라지는지 그래프로 나타낼 줄 알면, 나중에 더 복잡한 전략을 분석할 때 큰 도움이 된다.
옵션 용어 복습(A Refresher on Options Terminology)
-
콜(call)은 매수할 권리다.
-
풋(put)은 매도할 권리다.
각 옵션 계약에는 그 권리의 대상이 되는 기초자산이 명시된다.
기초자산으로는 주식과 주가지수, 채권과 채권선물, 통화, 원자재는 물론 주식 변동성 같은 좀 더 추상적인 요인도 있다.
계약에는 권리를 행사할 때 적용되는 행사가격(권리행사가, strike price)과, 권리를 행사할 수 있는(또는 행사하지 않을 수 있는) 만기일(만료일, expiration/expiry date, 그리고 시각)도 명시된다.
유러피언식 옵션은 만기 시점에만 행사할 수 있는 반면, 아메리칸식 옵션은 만기 시점을 포함해 그 전의 어느 거래일에나 행사할 수 있다.
- 유러피언식과 아메리칸식은 옵션의 두 가지 주요 유형을 가리키는 이름일 뿐, 옵션이 거래되는 지역과는 아무 관계가 없다는 점에 유의하라(버뮤단(Bermudan)처럼 좀 더 특이한 유형도 있지만, 이런 이색옵션의 세부 내용은 시험 범위를 벗어난다).
옵션 매수자는 매도자에게 프리미엄(옵션의 가치)을 지불한다.
매수자(옵션 매수 포지션을 취한 쪽)는 권리를 갖는다.
매도자(매도 포지션을 취한 쪽)는 매수자의 권리에 따르는 우발부채를 떠안는 대가로 프리미엄을 받는다.
-
콜옵션 매도자는 매수자가 권리를 행사하면 (그 대가로 행사가격을 받고) 기초자산을 인도하기로 약정한 것이다.
-
풋옵션 매도자는 매수자가 권리를 행사하면 (행사가격을 지불하고) 기초자산을 인수하기로 약정한 것이다.
기호와 공식(Symbols and Formulas)
교수 노트(PROFESSOR'S NOTE)
공식 사용은 가능한 한 최소화하는 것이 좋다. 커리큘럼 본문에도 공식이 몇 개 나오므로, 이해에 도움이 된다면 얼마든지 익혀서 활용하라. 다만 우리 경험상 공식에 담긴 기본 원리에 집중하는 편이 더 확실하다. 시험에 나오는 전략 중 아주 복잡한 것은 없으며, 어느 경우든 다음 섹션에서 설명하는 인더머니/아웃오브더머니의 기본 원리만으로 답을 구할 수 있다.
기호를 쓸 때는 커리큘럼의 표기법을 따른다.
X = 행사가격(권리행사가).
S = 기초자산(주식) 가격.
p와 c = 풋옵션과 콜옵션의 가격(프리미엄).
S, p, c의 아래첨자는 시점을 나타내며, 0은 포지션에 진입하는 시점, T는 옵션 만기다.
내재가치와 시간가치(Intrinsic Value and Time Value)
어떤 옵션이든 어느 시점에서나 가치를 지닌다. 다른 모든 가치와 마찬가지로 옵션의 가치도 수요와 공급으로 정해지지만, 대개는 여러 옵션 가격결정모형 중 하나를 참고해 결정된다. 그중 블랙-숄즈-머튼(BSM) 모형은 1973년에 도입된 최초의 모형으로, 지금도 널리 쓰인다.
옵션 가치를 결정하는 핵심 요인은 다음과 같다.
-
행사가격.
-
기초자산의 현재 수준(예: 주가, 환율 등).
-
만기까지 남은 시간.
-
기초자산의 변동성(옵션 만기까지 기초자산의 예상 연환산 표준편차).
-
만기까지의 연환산 무위험이자율.
-
만기까지 기초자산에서 기대되는 연환산 수익률(있는 경우).
-
유러피언식인지 아메리칸식인지 여부(원칙적으로 아메리칸식은 만기 시점뿐 아니라 그 전에도 행사할 수 있는 권리를 주므로 가치가 더 높을 수 있다).
시장참가자들은 옵션의 가치를 두고 의견이 엇갈릴 수 있는데, 대개는 변동성에 어떤 수치를 써야 하는지에 대한 견해가 다르기 때문이다. 그렇지만 거래소에서 거래되는 옵션은 모두 그 시점의 시장 합의를 반영한 가치를 지닌다는 점에 유의하라. 현재의 옵션 가치를 이용하면 기초자산 변동성에 대한 시장의 합의 추정치, 즉 내재변동성(implied volatility)을 추론할 수 있다. 다른 요인들은 직접 관찰할 수 있으므로 가격결정모형을 거꾸로 풀면 된다.
내재변동성은 역사적(실현) 변동성과 다르다는 점에 유의하라. 역사적 변동성은 지금까지 실제로 실현된 수익률 분산의 제곱근이다.
중요한 점은 옵션 가치를 결정하는 데 쓰이는 변동성이 미래를 내다본 추정치이며, 주가의 실제 움직임과는 다르다는 것이다. 예를 들어 만기까지 주가가 얼마나 움직일 수 있는지에 대한 시장의 견해가 바뀌면, 지금 주가가 안정적이더라도 주식옵션의 내재변동성은 얼마든지 오를 수 있다.
옵션의 가치는 내재가치와 시간가치로 나눌 수 있으며, 총프리미엄은 이 둘을 합한 값이다.
-
내재가치(Intrinsic value)는 즉시 행사할 때의 가치로, 옵션이 얼마나 인더머니(ITM) 상태인지를 나타낸다.
-
시간가치(Time value)는 지금부터 만기 시점까지(즉, 옵션의 잔존기간 동안) 일어날 수 있는 일을 반영한 추가 가치다.
매수자가 즉시 행사해서 이득을 볼 수 있다면 그 옵션은 ITM이다.
콜옵션은 기초자산의 현재가격 > 행사가격일 때 ITM이다. 이때 매수자는 현재 시장가격보다 낮은 가격에 기초자산을 살 수 있는 권리를 갖는다.
이 경우 내재가치는 기초자산 가격에서 행사가격을 뺀 값이다(기초자산 가격이 행사가격을 초과하는 금액으로, 매수자가 권리를 행사한 뒤 곧바로 시장에서 기초자산을 팔면 얻을 수 있는 금액이다). 여기서뿐 아니라 이후 전체에 걸쳐 거래비용은 무시한다.
풋옵션은 기초자산의 현재가격 \< 행사가격일 때 ITM이다. 이때 매수자는 현재 시장가격보다 높은 가격에 기초자산을 팔 수 있는 권리를 갖는다.
이 경우 내재가치는 행사가격에서 기초자산 가격을 뺀 값이다(행사가격이 기초자산 가격을 초과하는 금액으로, 매수자가 시장에서 기초자산을 산 뒤 곧바로 권리를 행사해 행사가격에 팔면 얻을 수 있는 금액이다).
내재가치가 곧 매수자의 이익은 아니라는 점에 유의하라. 이익을 따질 때는 매수자가 처음에 옵션을 사면서 지불한 프리미엄을 반영해야 한다. 따라서 옵션이 ITM이더라도 (내재가치 \< 최초 지불 프리미엄이면) 행사했을 때 매수자가 손실을 보는 일이 얼마든지 있을 수 있다.
또한 이는 매수자가 실제로 행사한다는 뜻이 아니라, (지불한 프리미엄을 무시하면) 행사할 경우 이득이 생긴다는 뜻일 뿐이라는 점에도 유의하라.
ITM이 아닌 옵션은 내재가치가 0이다. 이런 옵션은 기초자산 가격 = 행사가격인 등가격(ATM)이거나 외가격(OTM)이다.
-
콜옵션은 기초자산의 현재가격 \< 행사가격이면 OTM이다.
-
풋옵션은 기초자산의 현재가격 > 행사가격이면 OTM이다.
만기 전이라면 언제든 옵션에는 시간가치도 있다. 시간가치는 옵션의 잔존기간 동안 일어날 수 있는 일을 반영한다. 이는 훨씬 복잡한 개념이어서, 최초의 옵션 가격결정공식이 1973년에야 나온 것도 그 때문이다. 시간가치에는 기초자산 가격과 행사가격뿐 아니라 만기까지의 기간, 변동성, 무위험이자율, 기초자산의 수익률도 모두 영향을 미친다.
가격결정모형의 세부 내용은 레벨 III 커리큘럼의 범위를 벗어난다(예를 들어 BSM 모형에 수치를 대입하는 일은 없다). 다만 몇 가지 일반 원칙은 기억해 둘 만하다. 즉, 다른 모든 요인이 일정할 때 다음이 성립한다.
-
변동성이 높을수록 옵션 프리미엄이 높아진다(콜과 풋 모두).
-
만기까지 남은 기간이 짧을수록 옵션 프리미엄이 낮아진다(콜과 풋 모두).
예제용 데이터(Data for Examples)
이 리딩의 예제는 대부분 XYZ 주식(현재 주가 = \$52.14)에 대한 다음 옵션들을 사용한다. 프리미엄은 "현재"(3월 20일로 가정) 기준 호가이며, 4월·5월·6월 만기일은 각각 오늘로부터 31일, 61일, 91일 뒤다. 무위험이자율은 3%이고, 변동성은 60%로 일정하다고 가정했다(이 가정이 비현실적이라는 점은 나중에 보겠지만, 그 자체로 문제가 되지는 않는다). XYZ 주식은 배당을 지급하지 않는다.
옵션 계약 하나는 100주에 대한 권리이지만 아래 표는 주당 가격(달러 단위)을 보여 주며, 따로 언급하지 않는 한 모든 계산은 주당 기준으로 한다.
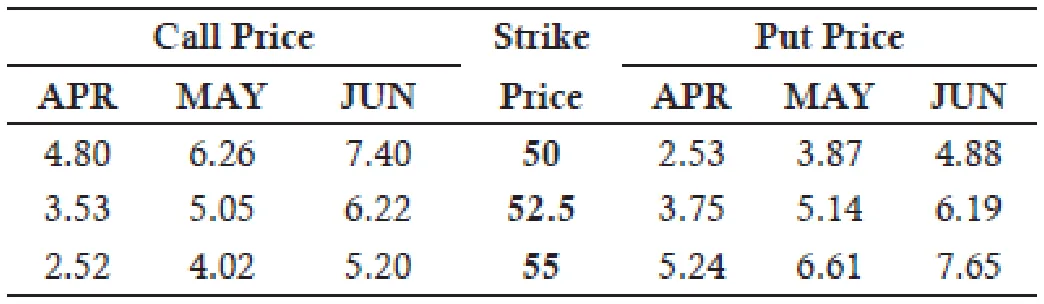
예를 들어 행사가격이 50인 5월 만기 콜은 5월 50콜(MAY 50 call)이라고 부른다.
교수 노트(PROFESSOR'S NOTE)
처음에는 만기 시점의 가치와 이익만 평가하기로 한다. 만기에는 시간가치가 없고 내재가치(옵션의 손익, 즉 payoff라고도 한다)만 있으므로 분석이 단순해진다.
콜과 풋의 기본 만기 손익 다이어그램(Basic At-Expiration Payoff Diagrams for Calls and Puts)
콜(Calls)
매수 콜을 예로 들어 옵션 가치와 이익을 그래프로 어떻게 나타내는지 살펴보자.
XYZ 5월 50콜을 매수(매수 포지션 진입)하면서 프리미엄 \$6.26을 지불하는 투자자를 생각해 보자.
5월 만기 시점에 이 옵션은 그때의 주가가 \$50보다 높은지 낮은지에 따라 ITM이 되거나 OTM이 된다. 주가가 \$50보다 낮으면 (내재)가치가 없는 OTM이 되고, \$50보다 높으면 내재가치는 주가 – \$50이 된다.
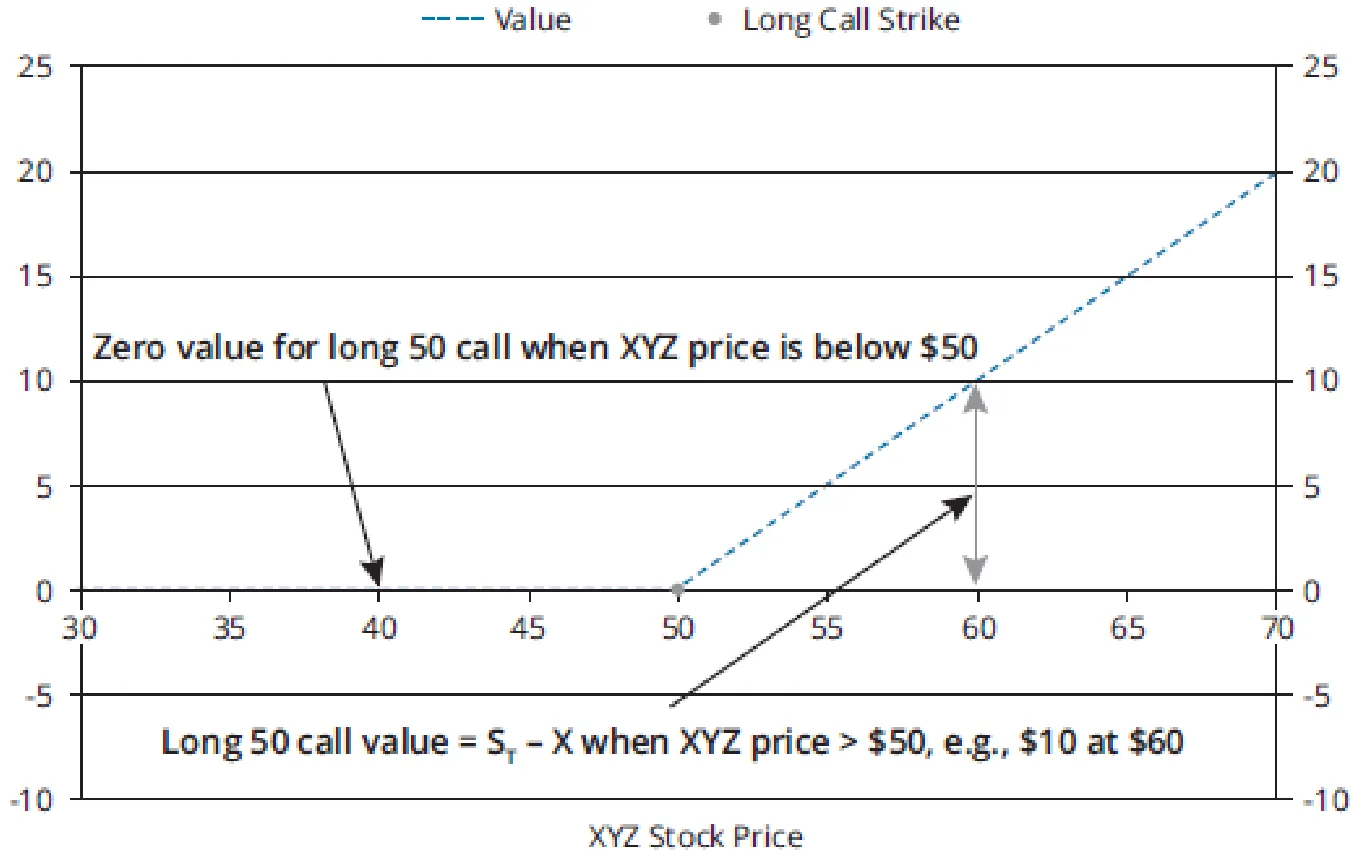
이런 다이어그램에서는 모두 가로축이 기초자산의 가치를, 세로축이 그 기초자산 가치에 대응하는 포지션의 가치나 이익을 나타낸다(둘 중 어느 쪽인지는 선에 붙은 라벨을 보면 알 수 있다).
예를 들어 만기 시 XYZ 주가가 \$40이면 50콜은 OTM으로 만기를 맞아 가치가 0이 되고, 만기 시 주가가 \$60이면 50콜은 ITM으로 만기를 맞아 \$60 – \$50 = \$10의 가치를 갖는다.
옵션의 최초 비용은 (표에 따르면) \$6.26이었으므로, 만기 시 이익은 콜의 가치에서 \$6.26을 뺀 값이 된다. 따라서 다음과 같다.
XYZ 주가 = \$40이면, 이익 = \$0 – \$6.26 = \$6.26 손실.
XYZ 주가 = \$60이면, 이익 = \$10 – \$6.26 = \$3.74.
전체적으로 이익선은 가치선을 최초 프리미엄 \$6.26만큼 일정하게 아래로 평행 이동한 것이다.
원칙적으로 여기서 다루는 모든 전략에서 이익선은 가치선을 다음과 같이 이동한 것이다.
-
(순)최초 프리미엄이 유출이면(이 예처럼) — (순)최초 프리미엄만큼 아래로.
-
(순)최초 프리미엄이 유입이면 — (순)최초 프리미엄만큼 위로.
따라서 어떤 전략의 가치선 모양을 알면, 이익선도 정확히 같은 모양이라는 것을 알 수 있다.
XYZ 5월 50콜을 매수한 경우는 다음과 같다.
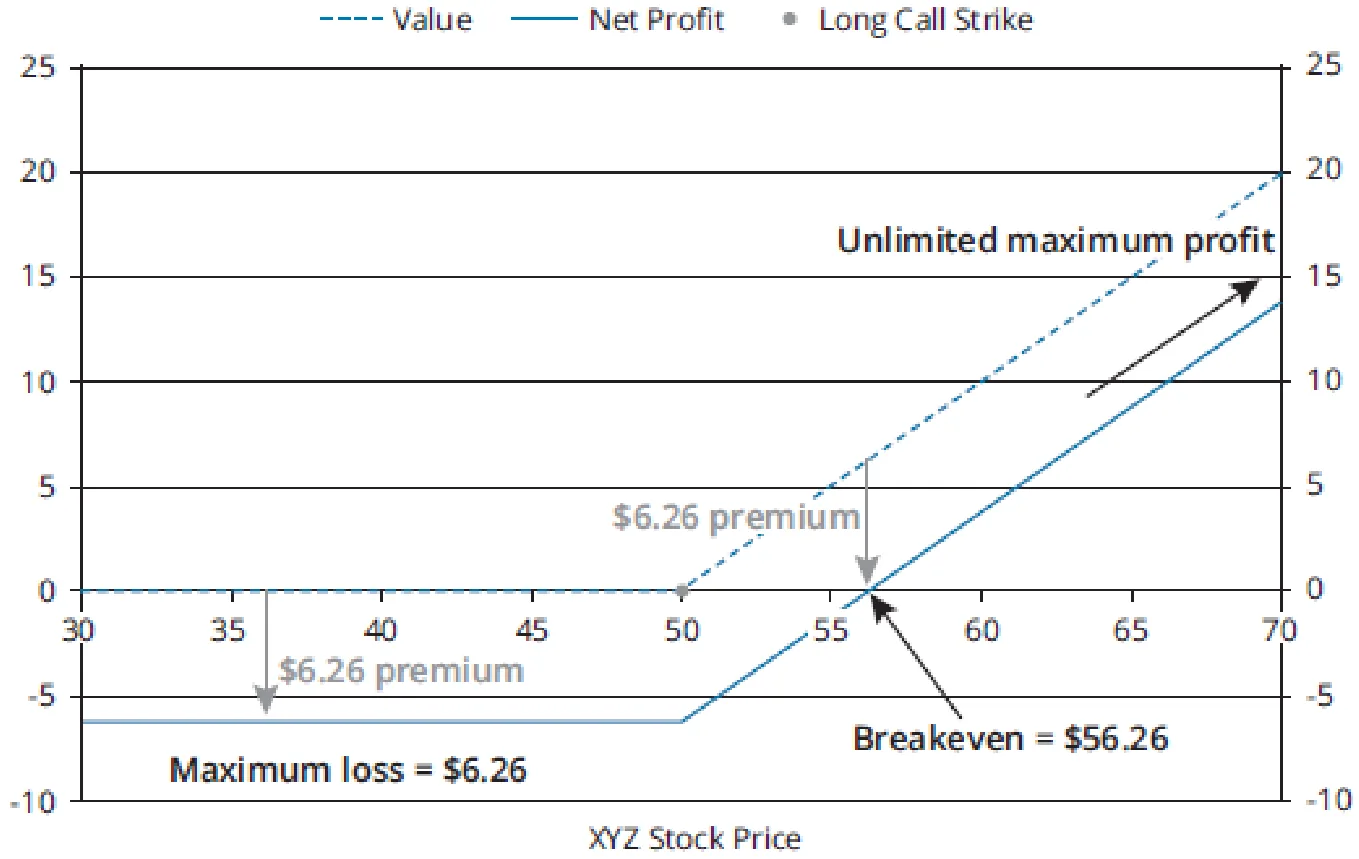
매수 콜의 최대 손실은 옵션이 가치 0인 OTM으로 만기를 맞을 때 발생하므로, 지불한 프리미엄과 같다는 것은 분명하다.
매수 콜 포지션은 만기 시 가치가 지불한 프리미엄과 정확히 같을 때 손익분기점에 이른다. 앞의 다이어그램에서 보듯이, 이는 만기 주가가 행사가격과 프리미엄의 합, 즉 \$50 + \$6.26 = \$56.26일 때다.
매수 콜에는 최대 이익이 없다. 만기 시 주가가 높을수록 콜의 이익도 커지며, 그 상한이 없다.
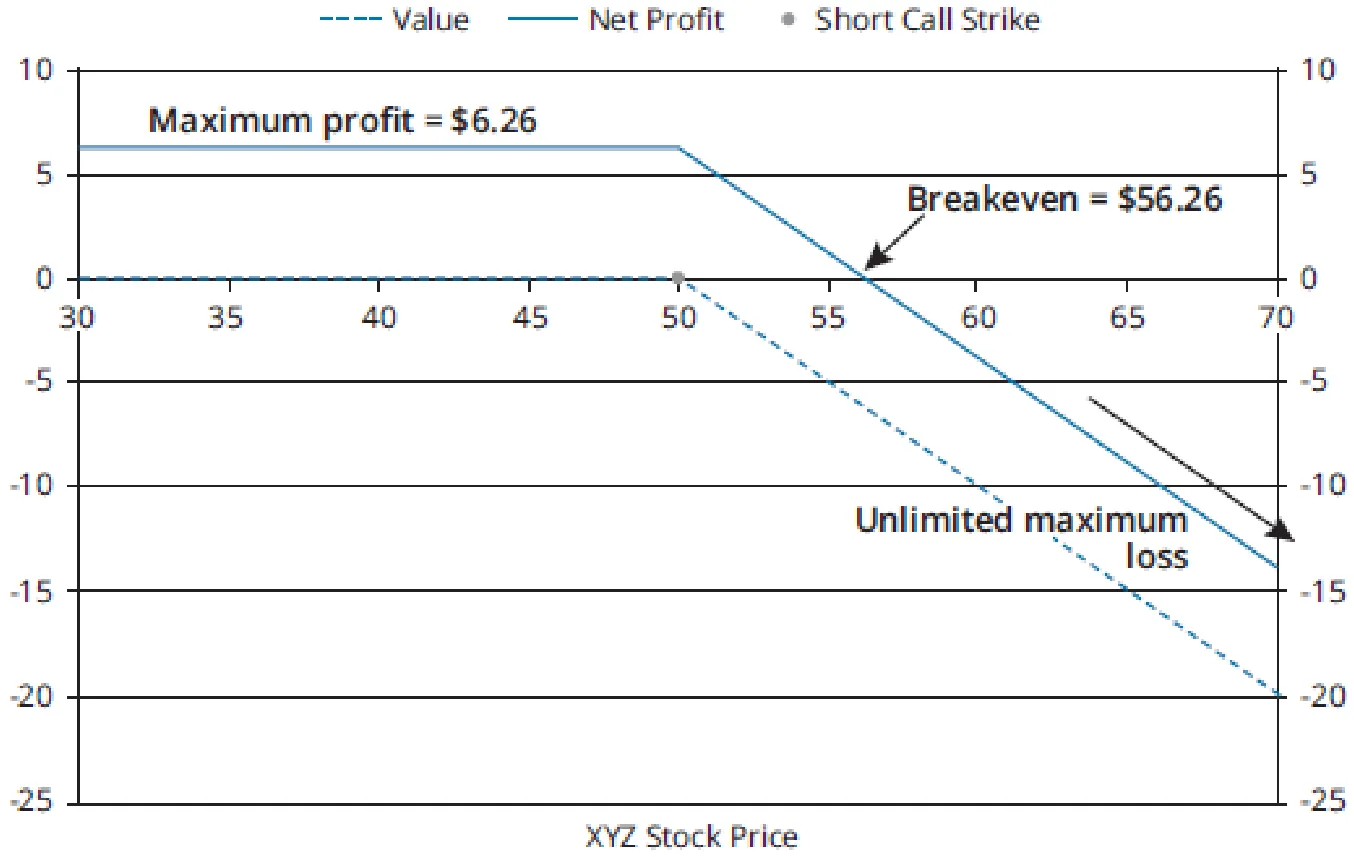
매도 콜의 다이어그램은 세로축의 플러스 값과 마이너스 값이 서로 뒤바뀐다는 점만 빼면 똑같다(거래비용이 없다면 매수자에게 양(+)의 결과는 매도자에게 음(-)의 결과이고, 그 반대도 마찬가지이기 때문이다. 업계 용어로 말하면 제로섬 게임이다).
따라서 서로 대응하는 매수 포지션과 매도 포지션은 기초자산의 손익분기 값이 같고, 최대 손실과 최대 이익은 서로 뒤바뀐다.
XYZ 5월 50콜을 매도한 경우 만기 시 가치와 이익은 다음과 같다.
콜을 매수하는 기본 동기는 하방 위험을 제한하면서 기초자산 가격 상승에서 이익을 얻는 것이다.
(아무런 헤지 포지션 없이) 콜을 매도하면 이를 네이키드(무담보) 콜이라고 한다. 이때 기초자산 가격 하락에서 얻을 수 있는 이익은 제한적인 반면, 기초자산 가격 상승에 따른 잠재 손실은 무제한이다.
풋(Puts)
풋은 만기 시 기초자산 가치가 행사가격보다 낮으면 ITM이다. 따라서 풋 포지션의 그래프는 콜 그래프의 좌우를 뒤집은 모양이 된다.
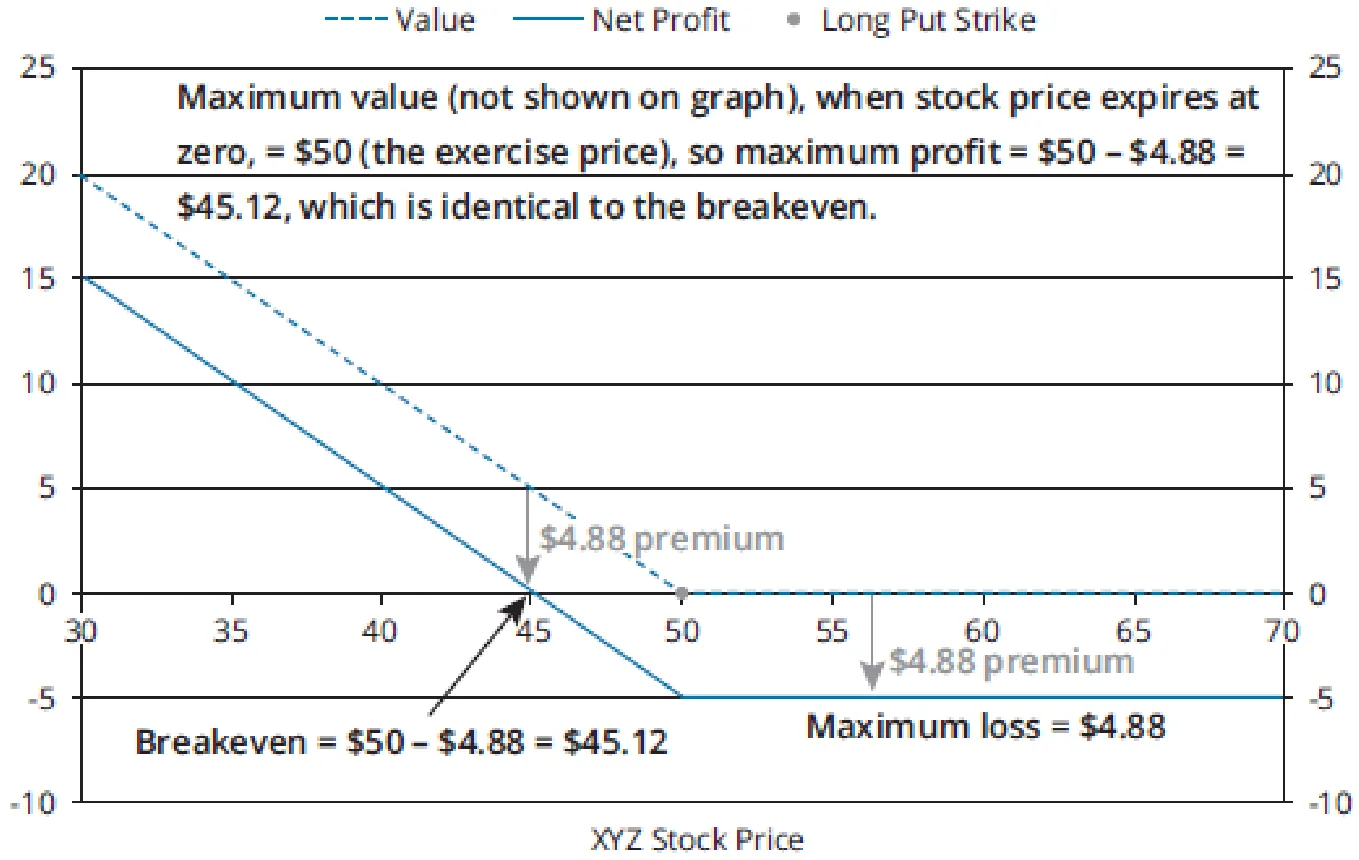
예를 들어 XYZ 6월 50풋(최초 프리미엄 = \$4.88)을 매수한 경우 만기 시 모습은 다음과 같다.
이에 대응하는 XYZ 6월 50풋 매도의 만기 시 모습은 다음과 같다.
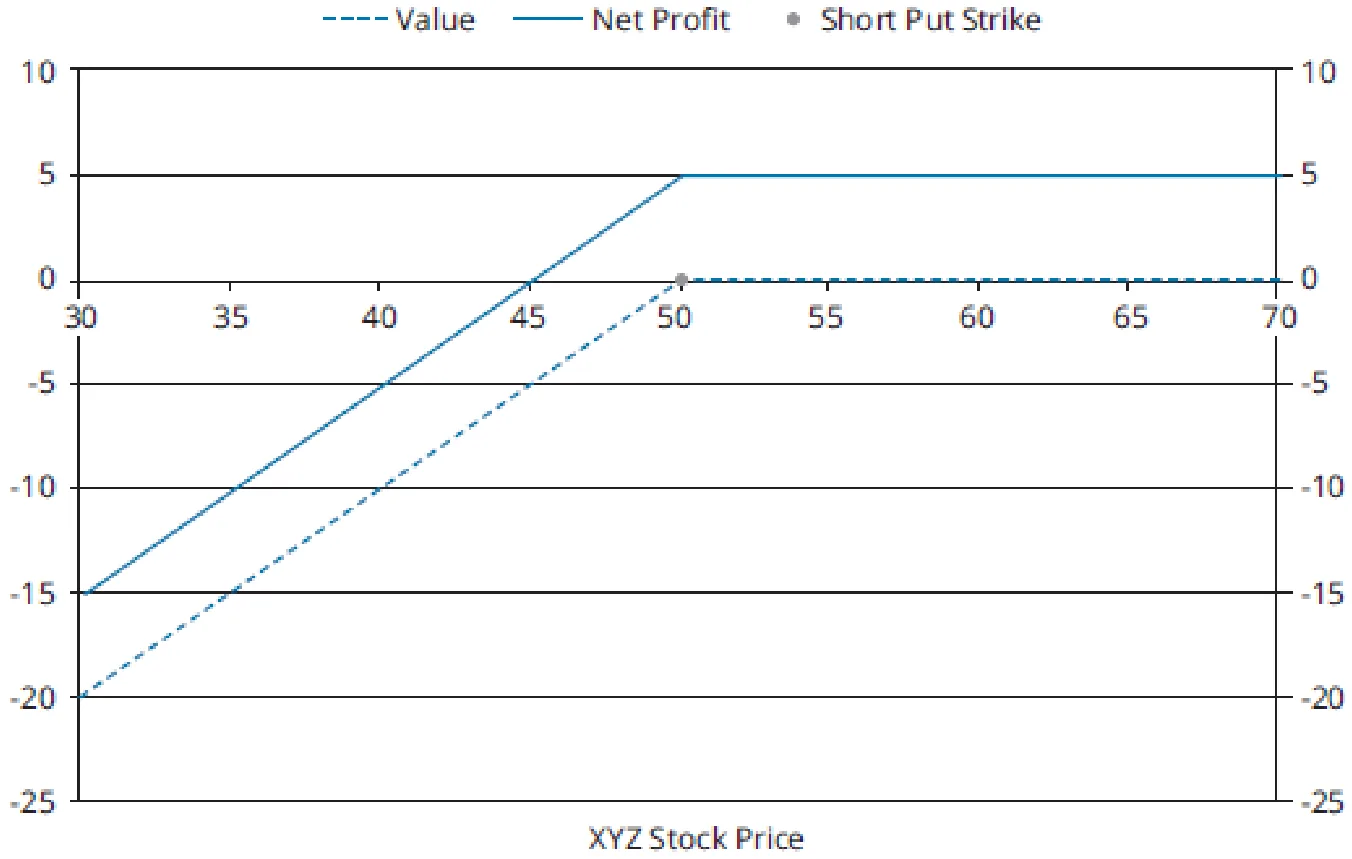
XYZ 6월 50풋 매도의 만기 시 최대 이익이 \$4.88이고 손익분기점 = 최대 손실 = \$45.12인 이유를 이해했는지 확인해 보라.
풋을 매수하는 기본 동기는 하방 위험을 제한하면서 기초자산 가격 하락에서 이익을 얻는 것이다.
풋을 매도하면 기초자산 가격 상승에서 얻을 수 있는 이익은 제한적인 반면, 기초자산 가격 하락에 따른 잠재 손실은 (무제한은 아니지만) 크다.
Module 16.2: 옵션을 이용한 합성 포지션 (Synthetic Positions Using Options)
LOS 16.a: 옵션을 이용해 자산의 수익률을 복제하는 방법을 보인다.
매수 콜과 매도 풋을 (기초자산, 행사가격, 만기를 모두 같게 해서) 결합하면 합성 선도 매수 포지션을 만들 수 있다.
예를 들어 XYZ 50콜을 매수하고 XYZ 50풋을 매도한 포지션의 만기 시 가치는 다음과 같다.
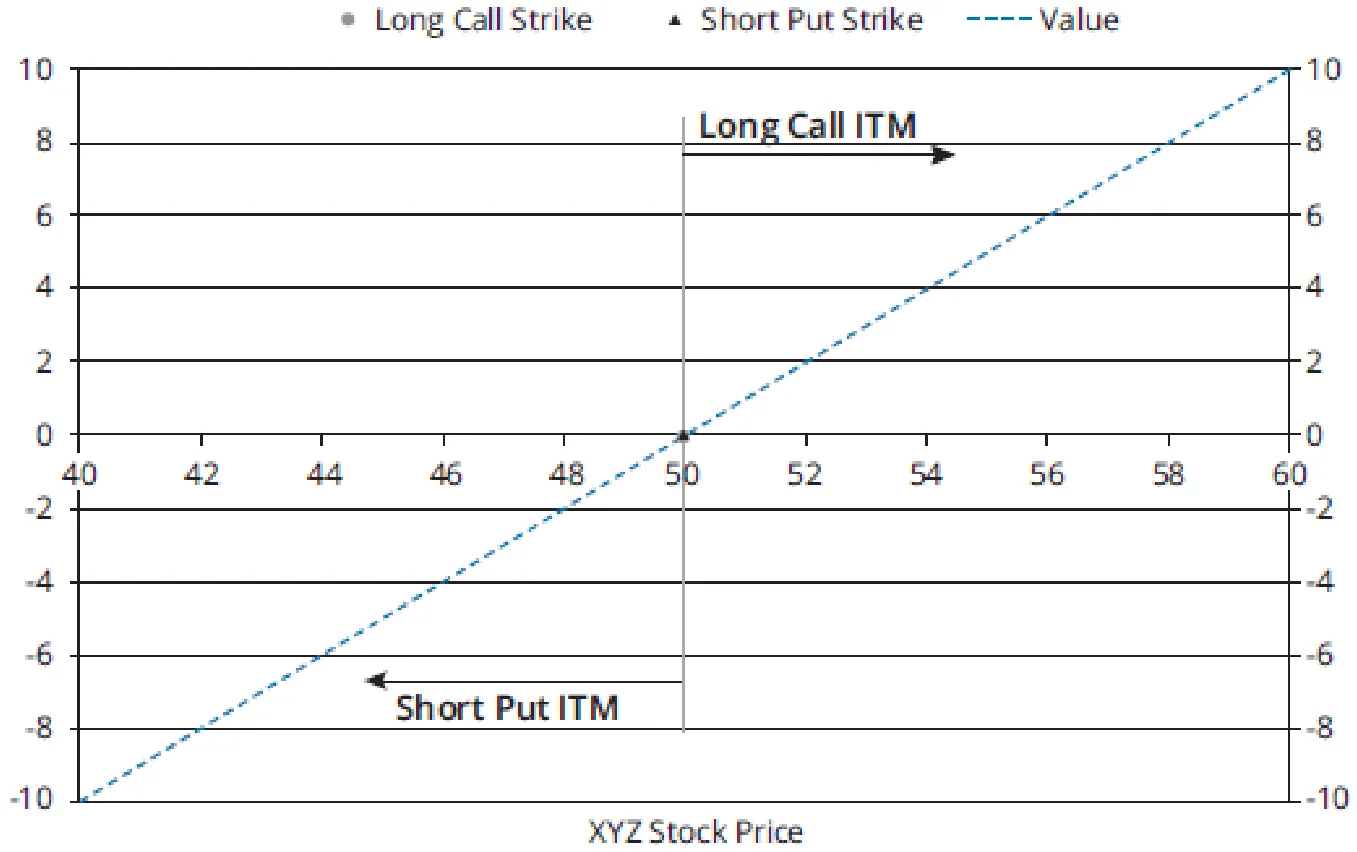
기초자산 가격이 50보다 높으면 매수 콜이 ITM으로 만기를 맞아(풋은 OTM) 양(+)의 가치가 생기고, 50보다 낮으면 매도 풋이 ITM으로 만기를 맞아(콜은 OTM) 음(-)의 가치가 생긴다(거래상대방이 풋을 행사하기 때문이다). 주가가 어떻게 되든 이 포지션의 만기 손익은 만기가 같고 선도가격이 50인 XYZ 선도 매수 계약과 똑같다. 둘 다 결국 주식을 50에 사게 되기 때문이다.
기호로 나타내면 만기 시 가치 = ST – X다.
두 옵션이 모두 5월 만기라고 하자. 콜에 지불하는 프리미엄은 \$6.26, 풋에서 받는 프리미엄은 \$3.87이므로 최초 순지불액은 \$6.26 – \$3.87 = \$2.39다. 따라서 이익선은 가치선보다 \$2.39 아래에 놓인다. 이 포지션의 만기 손익분기점은 \$50 + \$2.39 = \$52.39다(이 주가에서 콜은 \$2.39만큼 ITM이 되어 순지불 프리미엄을 정확히 메운다).
이 이익 계산은 이 리딩 전체에서 순이익을 계산할 때와 마찬가지로 화폐의 시간가치를 무시했다. 하지만 이 섹션에서는 조금 더 정확하게 따져 보자. 프리미엄은 "지금"(3월 20일로 가정) 지불하지만 만기 가치는 61일 뒤인 5월에 발생하므로, 엄밀히 말하면 둘을 단순히 상계해서는 안 된다.
콜 매수·풋 매도 대신 3월에 기초자산인 XYZ 주식을 (\$52.14에) 매수해 5월 만기일까지 보유하는 방법을 생각해 보자. 이와 동시에 행사가격의 현재가치만큼 차입하면, 5월 만기일에는 방금 살펴본 매수 콜 + 매도 풋 포지션과 순가치가 정확히 같은 포지션이 된다. 만기에 주식은 그 시점의 주가에 팔 수 있고 차입금은 상환해야 하기 때문이다(차입한 금액이 행사가격의 현재가치였으므로 상환할 금액은 행사가격이다). 결국 앞에서와 마찬가지로 ST – X가 남는다.
이 두 포지션은 만기 주가와 관계없이 최종 가치가 같으므로 비용도 같아야 한다. 따라서 다음 식이 성립한다.
콜 프리미엄(최초 지불) – 풋 프리미엄(최초 수령) = 최초 주가 지불액 – PV(X) 수령액
기호로 나타내면 c0 – p0 = S0 – PV(X)이며, 이를 정리하면 S0 + p0 = c0 + PV(X)가 된다.
물론 이 식이 풋-콜 패리티 관계라는 것을 알아보았을 것이다. 이 형태의 풋-콜 패리티 공식은 기초자산이 (만기까지) 수익을 지급하지 않는다고 가정한다는 점에 유의하라.
이 예에서는 c0 – p0 = \$6.26 – \$3.87 = \$2.39다. 무위험이자율이 3%이므로 PV(\$50) = \$50/(1.03)^(61/365) = \$49.75이고, S0 – PV(X) = \$52.14 – \$49.75 = \$2.39이므로 등식이 성립한다.
PV(X)가 S0와 정확히 같다면, 풋-콜 패리티에 따라 콜과 풋의 프리미엄은 같아야 한다(c0 – p0이 0이 되기 때문이다). 이때 X는 선도계약의 공정가격이 된다.
풋-콜 선도 패리티(Put-call forward parity)는 S0 대신 PV(F0(T))를 넣은 식이다. 여기서 F0(T)는 옵션 만기와 같은 시점에 만기가 되는 선도계약의 선도가격이며, 식은 PV(F0(T)) + p0 = c0 + PV(X)가 된다. 현물 보유 차익거래(cash-and-carry arbitrage)에 따르면 수익을 지급하지 않는 기초자산의 공정 선도가격은 FV(S0)이고 PV(FV(S0)) = S0이므로, 이 식은 표준 풋-콜 패리티를 달리 표현한 것에 불과하다.
| 예제: 합성 선도 매수 포지션 |
|---|
딜러인 Gavin Ennis는 방금 한 고객에게 AlphaCo 주식에 대한 4개월 만기 선도계약을 매도했다. 이 계약에 따라 고객은 AlphaCo 주식 1,000주를 179.59에 매수하게 된다. AlphaCo의 현재 주가는 179이며, AlphaCo는 앞으로 4개월 동안 배당을 지급하지 않는다. 연환산 이자율은 1%이고, AlphaCo의 행사가격 179.59 콜과 풋은 현재 모두 주당 16.34에 거래되고 있다. Ennis가 합성 선도 매수 포지션을 이용해 자신의 선도 매도 포지션을 헤지하는 방법을 설명하고, 만기 시 AlphaCo 주가가 179.59보다 높을 때와 낮을 때 각각 어떻게 되는지 설명하라. |
| 답: |
Ennis는 만기가 선도계약 만기와 일치하는 179.59콜을 매수하고 179.59풋을 매도해야 한다(둘 다 1,000주 대상). 이 옵션들의 순프리미엄은 0이다. 선도계약 만기가 되면 Ennis는 어떤 경우든 고객에게 1,000주를 매도하고 179.59 × 1,000을 받아야 한다. 이 시점은 옵션의 만기이기도 하다. 주가가 179.59보다 높으면 Ennis는 ITM인 콜을 행사해 1,000주를 매수하고, 179.59보다 낮으면 풋의 거래상대방이 (ITM인) 풋을 행사해 Ennis에게 1,000주를 매도한다. 어느 쪽이든 Ennis는 주당 179.59에 1,000주를 매수하게 되므로, 선도계약에 따른 의무가 정확히 상쇄된다. |
Module 16.3: 커버드콜 (Covered Calls)
LOS 16.b: 커버드콜 포지션의 투자 목표, 구조, 손익, 위험, 만기 시 가치, 이익, 최대 이익, 최대 손실, 만기 시 손익분기 기초자산 가격을 논한다.
추가 수익을 주목적으로 하는 커버드콜(Covered Calls with Extra Yield the Main Focus)
3월 20일 현재 XYZ 주식을 보유(매수 포지션)한 투자자가 있다고 하자. 이 투자자는 향후 한 달 동안 주가의 상승 여력이 제한적이라고 보고, \$55(3월 20일 주가 \$52.14보다 \$2.86 높은 수준)를 넘는 상승분은 팔아넘길 용의가 있다.
이를 위한 전형적인 방법이 콜 매도다(옵션 매도 포지션의 위험이 주식 보유로 헤지되므로 커버드콜이라고 한다). 이 예에서는 XYZ 4월 55콜을 매도하며, 이를 통해 3월에 (주당) \$2.52의 프리미엄 수입을 얻는다.
만기 시 XYZ 주가가 \$55보다 높으면 거래상대방이 콜을 행사하므로 투자자는 상대방에게 주식을 \$55에 팔아야 한다. 주가가 \$55보다 낮으면 콜은 OTM으로 만기를 맞아 행사되지 않으므로 투자자는 주식을 계속 보유한다. 받은 콜 프리미엄을 무시하면, 주가가 \$55보다 높은 구간에서는 주식 보유에 따른 이익/손실에 상한이 생긴다.
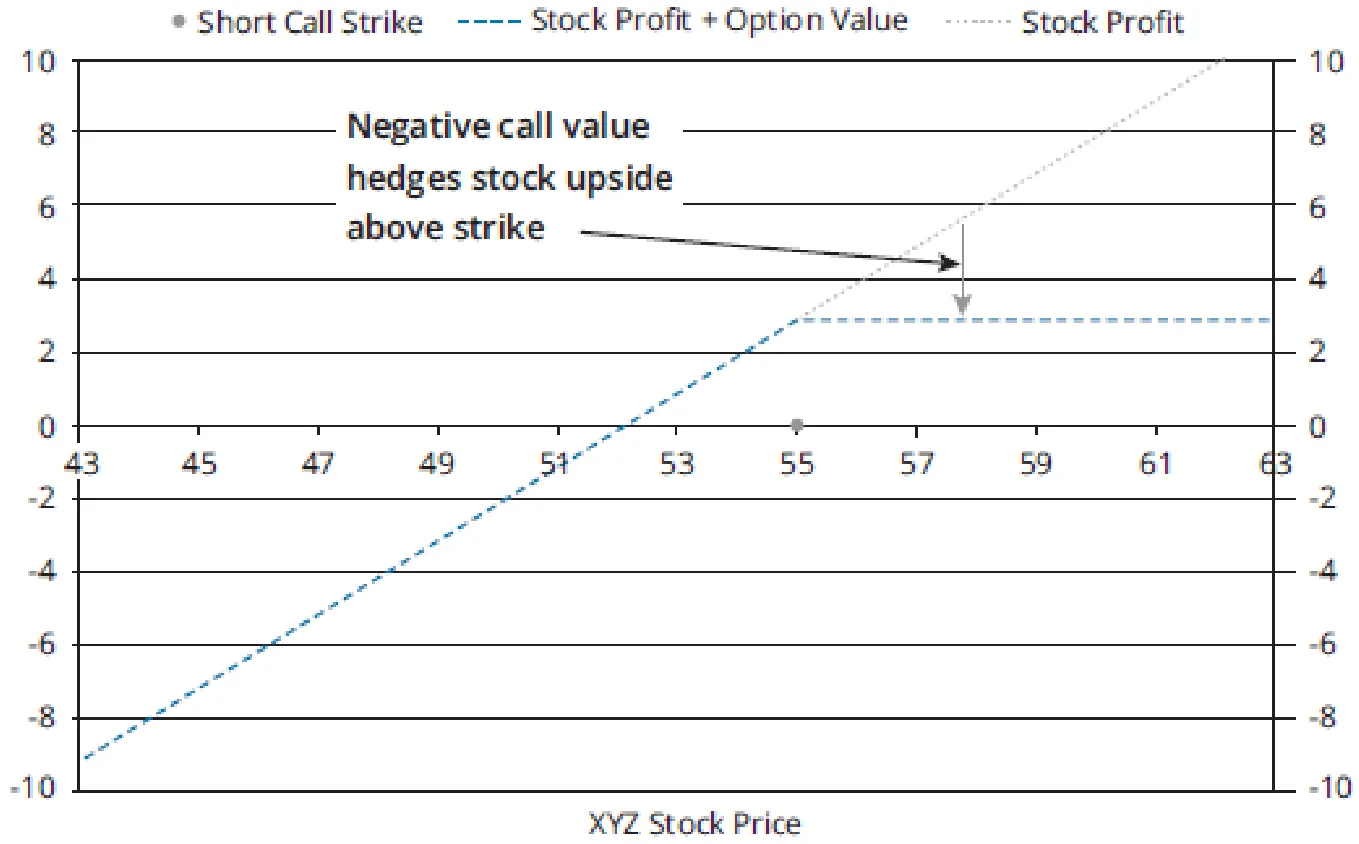
같은 내용을 이렇게 생각할 수도 있다. \$55 미만에서는 콜의 내재가치가 0이므로 이를 원래의 주식 이익/손실에 더해도 달라지는 것이 없다. 반면 \$55 초과에서는 콜의 내재가치가 주가에서 행사가격을 뺀 값이 된다(매도 포지션이므로 앞에 마이너스 부호가 붙는다). 따라서 \$55 초과 구간에서 생기는 주식 이익은 모두 매도 콜의 음(-)의 가치가 그만큼 커지면서 정확히 상쇄된다.
\$55에서 주가는 \$2.86 오른 것이므로, (콜 프리미엄을 무시하면) 이것이 최대 이익이다. 또한 콜 프리미엄을 무시하면 손익분기점은
원래 주가인 \$52.14다.
여기에 받은 콜 프리미엄 \$2.52를 반영하면 전체 순이익/손실선은 다음과 같다.
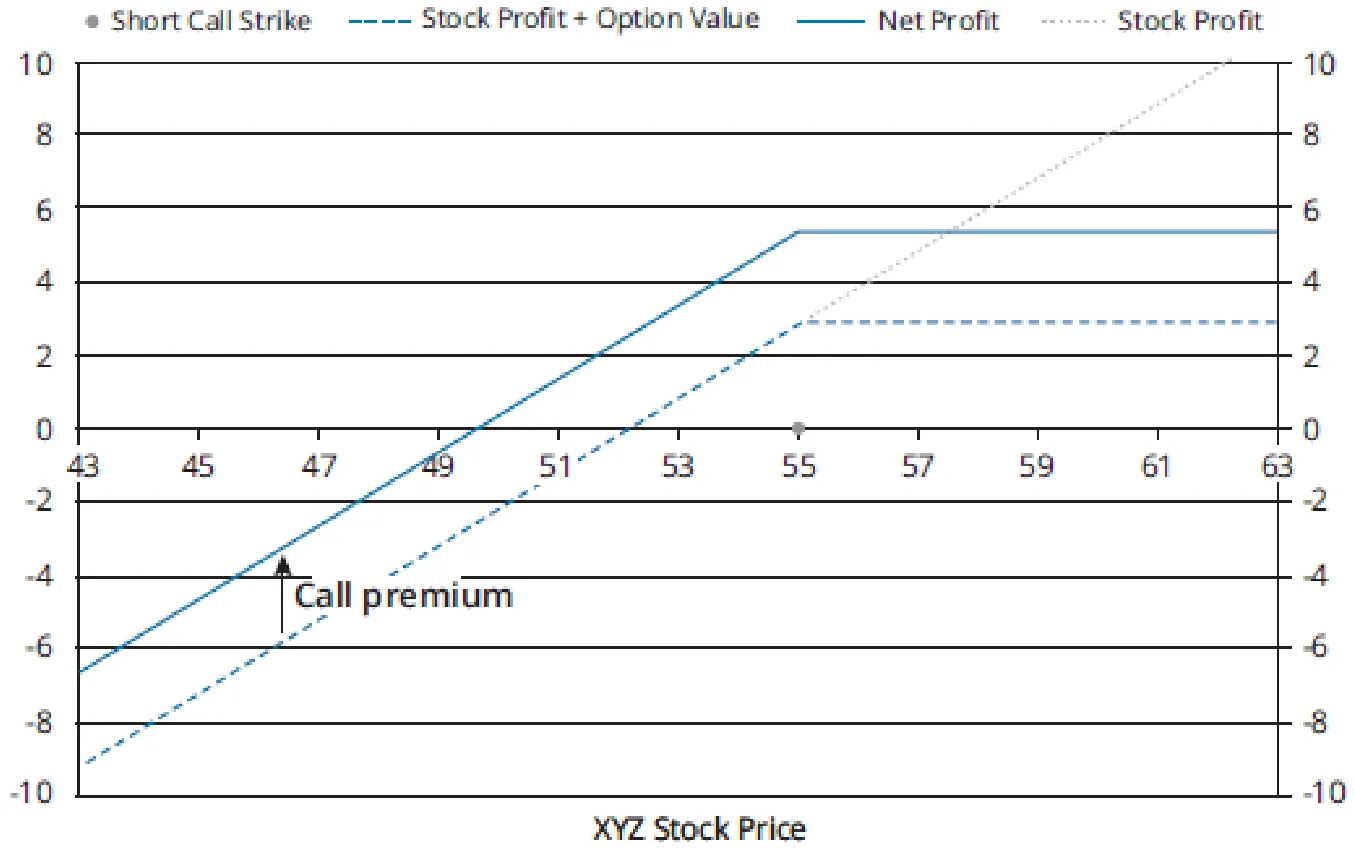
순이익선은 (콜 내재가치를 반영해 조정한) 주식 이익/손실선을 받은 콜 프리미엄만큼 일정하게 위로 이동한 것이다.
최대 이익은 \$2.86 + \$2.52 = \$5.38이고, 손익분기점은 프리미엄이 없을 때보다 \$2.52 낮은 \$52.14 – \$2.52 = \$49.62다(주가가 \$2.52 하락할 때까지는 콜 프리미엄이 손실을 흡수한다).
이익선의 전체 모양이 매도 풋과 같고, 매도 풋과 마찬가지로 최대 손실이 손익분기점과 같다는 점에 주목하라(손익분기점 아래에서는 손실이 일대일로 늘어나지만 주가는 0 밑으로 떨어질 수 없기 때문이다). 따라서 최대 손실 = \$49.62다.
주식을 보유한 투자자는 그 한 달 동안 상승 여력이 제한적이라고 보았으므로, (필요 없었던) 상승 잠재력을 당장 손에 쥘 수 있는 현금으로 바꾼 셈이다. 이 투자자가 결과적으로 더 불리해지는 것은 만기 시 주가가 \$55 + \$2.52 = \$57.52를 넘을 때뿐이며, 이 수준에서 원래의 주식 이익/손실선과 순이익선이 교차한다.
일반적으로 커버드콜에서는 다음이 성립한다.
만기 시 최대 이익 = X – S0 + c0
만기 시 손익분기 주가 = 만기 시 최대 손실 = S0 – c0
앞의 커버드콜 예에서 동기는 추가 수익을 얻는 것이었다(프리미엄 수입에 초점을 두었다).
그 밖에 흔히 볼 수 있는 동기가 두 가지 더 있다. 유리한 가격에 포지션을 줄이는 것과 목표가격을 실현하는 것이다. 차례로 살펴보자.
유리한 가격에 포지션 줄이기(Reducing a Position at a Favorable Price)
커버드콜을 매도할 만한 두 번째 상황은 투자자가 어떤 주식을 보유하고 있으면서 가까운 시일 안에 보유량을 줄이려고 할 때다. 예를 들어 Jenkins가 3월 20일 현재 XYZ 주식 5,000주를 보유하고 있고(주가 = \$52.14), 이 중 1,500주를 처분할 계획이라고 하자. Jenkins는 1,500주를 그냥 \$52.14에 팔아 \$78,210을 손에 쥘 수도 있지만, 그 대신 거래소에 상장된 XYZ 4월 50콜 15계약(1,500주분)을 매도해 총 1,500 × \$4.80 = \$7,200의 프리미엄을 받을 수도 있다. 이 옵션은 현재 ITM이라는 점에 유의하라.
4월 만기 시 주가가 \$50 이상이면 옵션이 행사되어 Jenkins는 1,500주를 인도하고 1,500 × \$50 = \$75,000을 받는다. 여기에 이미 받은 프리미엄을 더하면 총수령액은 \$75,000 + \$7,200 = \$82,200으로, 3월 20일에 그냥 시장가격으로 팔았을 때의 수령액보다 많다.
하지만 위험도 있다. 만기 시 XYZ 가격이 \$50보다 낮으면 콜이 행사되지 않아 주식이 팔리지 않으므로, 지금의 유리한 가격에 팔 기회를 놓치게 된다.
목표가격 실현(Target Price Realization)
세 번째 동기는 목표가격을 실현하는 것이다. 이때는 현재 시장가격보다 약간 높은 행사가격의 콜을 매도한다. 투자자는 그 주식의 가치가 현재 가격보다 조금 더 높아야 한다고 믿고, 그 약간 높은 가격이라면 기꺼이 팔겠다는 생각이다. 예를 들어 Perkins는 XYZ 주식(현재 \$52.14)을 보유하고 있으며, 4월 52.5콜을 매도해 주당 \$3.53을 받는다. 4월에 콜이 행사되면 주식은 행사가격 \$52.50에 팔리므로, 주당 총 \$52.50 + \$3.53 = \$56.03을 실현하게 된다.
위험은 두 가지다. 첫째, 주가가 크게 오를 수 있다. 이 경우 Perkins는 더 높은 시장가격이 아니라 \$52.50에 팔아야 하는 것을 후회하게 된다. 둘째, 주가가 떨어질 수 있으며, 그러면 현재 수준에서 팔 기회를 놓치게 된다.
이 방식의 커버드콜은 앞의 두 가지를 혼합한 형태로 보는 것이 가장 적절하다는 점에 유의하라.
커버드콜의 세 가지 용도를 겉으로 구별할 수 있는 차이는 현재 주가 대비 행사가격의 수준이다.
-
수익 증대가 목적이면 콜은 OTM이다(상당히 OTM일 수도 있다).
-
유리한 가격에 포지션을 줄이는 것이 목적이면 콜은 ITM이다.
-
목표가격 실현이 목적이면 콜은 약간 OTM이다.
MODULE QUIZ 16.1, 16.2, 16.3
1. Which of the following trades would create a synthetic short exposure to PQR stock? The options expire in 6 months, and the risk-free interest rate is 2%.
A. Borrow 99, buy a PQR 100 put, and sell a PQR 100 call.
B. Borrow 101, buy a PQR 100 put, and buy a PQR 100 call.
C. Buy a PQR 100 call, sell a PQR 100 put, and sell a six-month forward contract on
PQR at 100.
2. An investor purchases a stock for \$43 and sells a call for \$2.10 with a strike price of \$45. At expiration of the call:
a) compute the maximum profit and loss and the breakeven price.
b) compute the profit or loss when the stock price is \$0, \$35, \$40, \$45,
\$50.
정답 (Module Quiz 16.1, 16.2, 16.3 Answer)
*영문 원문 (English Original)*
1. A Remember put-call parity: c0 – p0 = S0 – PV(X), which can be rearranged to –S0 = p0 – c0 – PV(X).
This means that short stock equals long put plus short call plus borrowing at rf.
Given that X = 100, rf = 2% and T = 0.5, we have PV(X) = 100/(1.02)0.5 = 99.01 ≈ 99.
The options position in B is a long straddle, whose profile is nothing like a short position in the stock. The options in C would create a synthetic long forward. (Module 16.2, LOS 16.a)
2. a) Maximum profit occurs at the strike, and above.
Rise in stock value at strike = \$45 – \$43 = \$2, plus the premium received of \$2.10 = \$4.10
Breakeven price = premium below the initial stock price = S0 – c0 = \$43 – \$2.10 = \$40.90 Maximum loss = breakeven = \$40.90
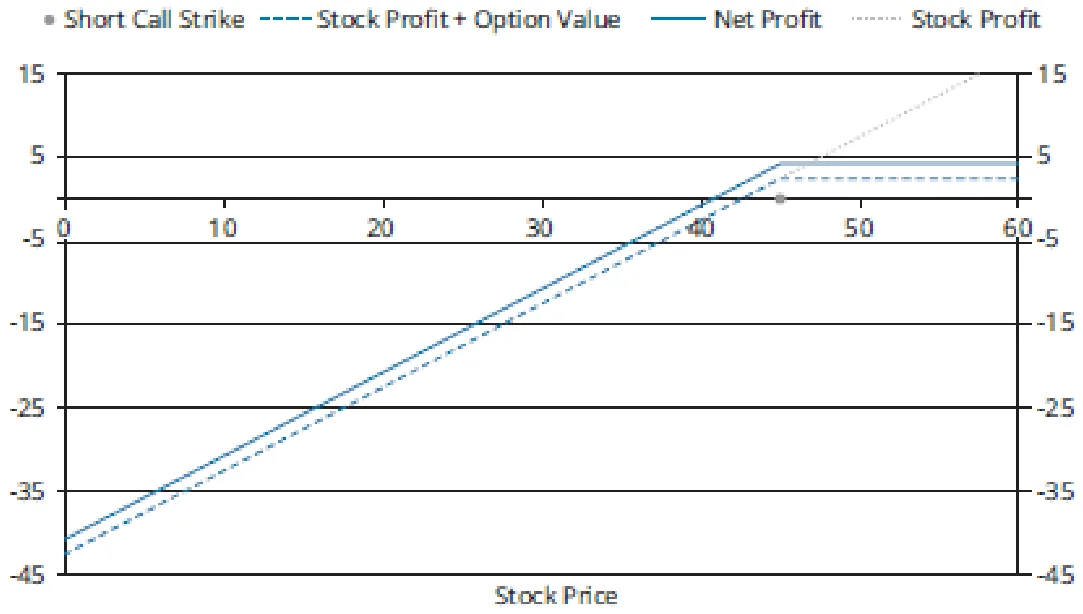
b) Given breakeven = \$40.90, while maximum profit = \$4.10 at the \$45 strike and above:
Profit at \$0 (\$40.90 below breakeven) = loss of \$40.90 (= maximum loss) Profit at \$35 (\$40.90 – \$35 = \$5.90 below breakeven) = loss of \$5.90 Profit at \$40 (\$0.90 below breakeven) = loss of \$0.90 Profit at \$45 = Profit at \$50 = maximum profit = \$4.10
(Module 16.3, LOS 16.b)
*한글 번역 (Korean Translation)*
1. A. 풋-콜 패리티를 떠올려 보자. c0 – p0 = S0 – PV(X)이며, 이를 정리하면 –S0 = p0 – c0 – PV(X)가 된다.
즉, 주식 매도는 풋 매수와 콜 매도에 rf로 차입하는 것을 더한 것과 같다.
X = 100, rf = 2%, T = 0.5이므로 PV(X) = 100/(1.02)^0.5 = 99.01 ≈ 99다.
B의 옵션 포지션은 스트래들 매수로, 손익 구조가 주식 매도 포지션과 전혀 다르다.
C의 옵션은 합성 선도 매수 포지션을 만든다. (Module 16.2, LOS 16.a)
2. a) 최대 이익은 주가가 행사가격 이상일 때 발생한다.
행사가격에서의 주가 상승분 = \$45 – \$43 = \$2, 여기에 받은 프리미엄 \$2.10을 더하면 = \$4.10
손익분기 가격 = 최초 주가 – 프리미엄 = S0 – c0 = \$43 – \$2.10 = \$40.90
최대 손실 = 손익분기 가격 = \$40.90
b) 손익분기 가격 = \$40.90이고, 행사가격 \$45 이상에서 최대 이익 = \$4.10이므로 다음과 같다.
주가 \$0에서의 이익(손익분기보다 \$40.90 낮음) = \$40.90 손실(= 최대 손실)
주가 \$35에서의 이익(손익분기보다 \$40.90 – \$35 = \$5.90 낮음) = \$5.90 손실
주가 \$40에서의 이익(손익분기보다 \$0.90 낮음) = \$0.90 손실
주가 \$45에서의 이익 = 주가 \$50에서의 이익 = 최대 이익 = \$4.10
(Module 16.3, LOS 16.b)
Module 16.4: 방어적 풋 (Protective Puts)
LOS 16.c: 방어적 풋 포지션의 투자 목표, 구조, 손익, 위험, 만기 시 가치, 이익, 최대 이익, 최대 손실, 만기 시 손익분기 기초자산 가격을 논한다.
기초자산 매수 포지션을 보유한 투자자에게 옵션을 이용한 대표적인 헤지 수단은 방어적 풋이다. 풋옵션을 매수해 상승 여력은 그대로 두면서 기초자산 가치 하락에 대비하는 방법이다.
3월 20일 현재 XYZ 주식을 보유한 투자자가 헤지 목적으로 보유 주식 수와 같은 수량의 XYZ 5월 50풋을 매수한다고 하자. 풋 가격은 주당 \$3.87이고, 주가는 \$52.14다.
5월 만기 시점의 포지션은 다음 그래프와 같다(늘 그렇듯 주당 기준이다).
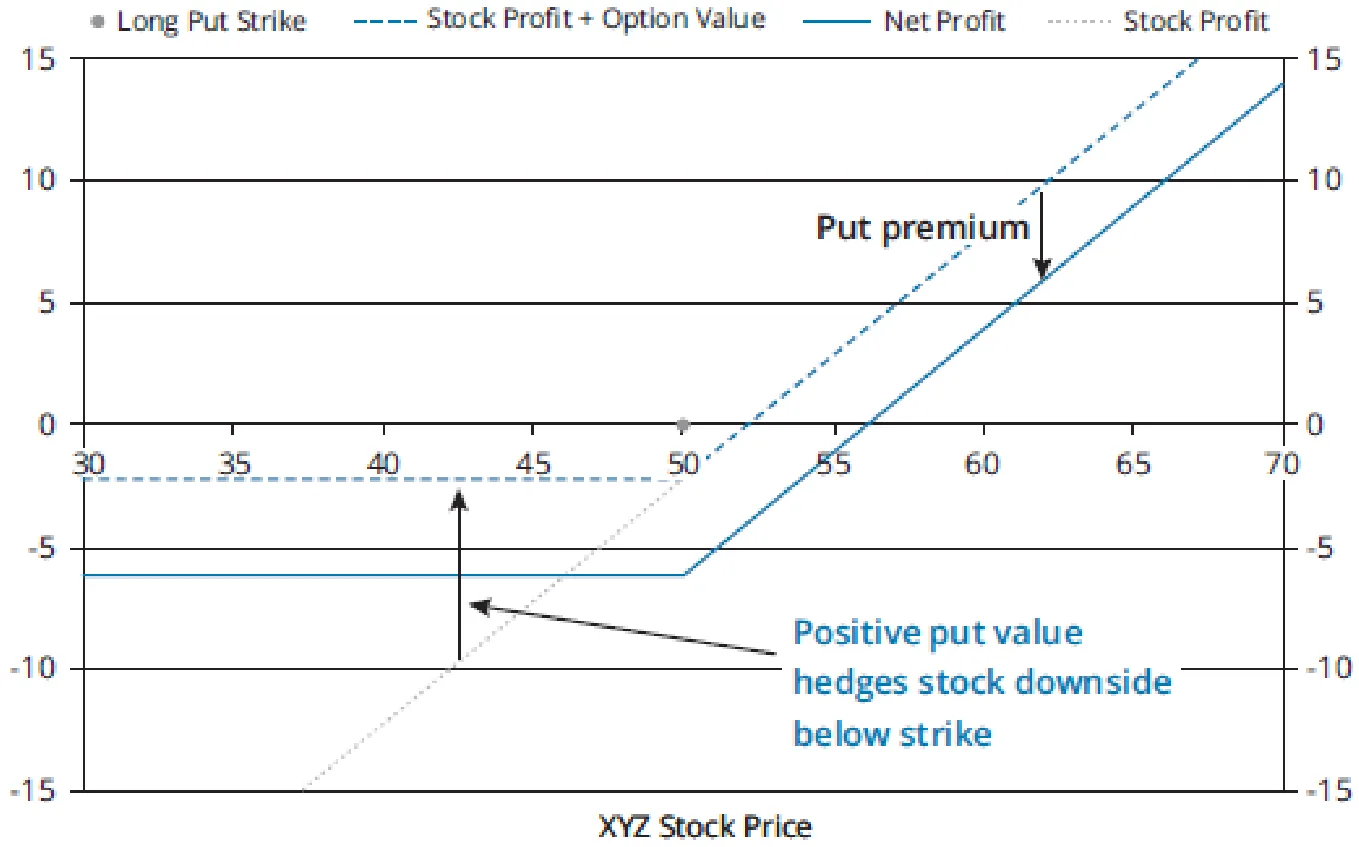
커버드콜과 마찬가지로 최초 옵션 프리미엄 비용을 무시하면 손익분기점은 헤지하지 않은 주식과 같다. 다만 이번에는 주식 손실이 최초 주가와 그보다 낮은 행사가격의 차이(\$52.14 – \$50 = \$2.14)로 제한된다. 최초 프리미엄을 반영하면 최대 순손실은 \$2.14 + \$3.87 = \$6.01이고, 손익분기점은 헤지하지 않았을 때의 손익분기점 \$52.14에 프리미엄을 더한 \$52.14 + \$3.87 = \$56.01이다. 이 손익분기점은 다른 방식으로도 추론할 수 있다. 주가 50에서 \$6.01의 손실이 나므로, 손익분기에 이르려면 만기 시 기초자산 가격이 그보다 \$6.01 높은 \$56.01이 되어야 한다.
일반적으로 방어적 풋에서는 다음이 성립한다.
만기 시 최대 손실 = S0 – X + p0
만기 시 손익분기 주가 = S0 + p0
최대 이익 = 무제한
Module 16.5: 옵션을 이용한 매도 포지션 헤지 (Options as a Hedge of a Short Position)
LOS 16.e: 기초자산 매도 포지션에 대해 콜을 매수하는 효과와 풋을 매도하는 효과를 비교한다.
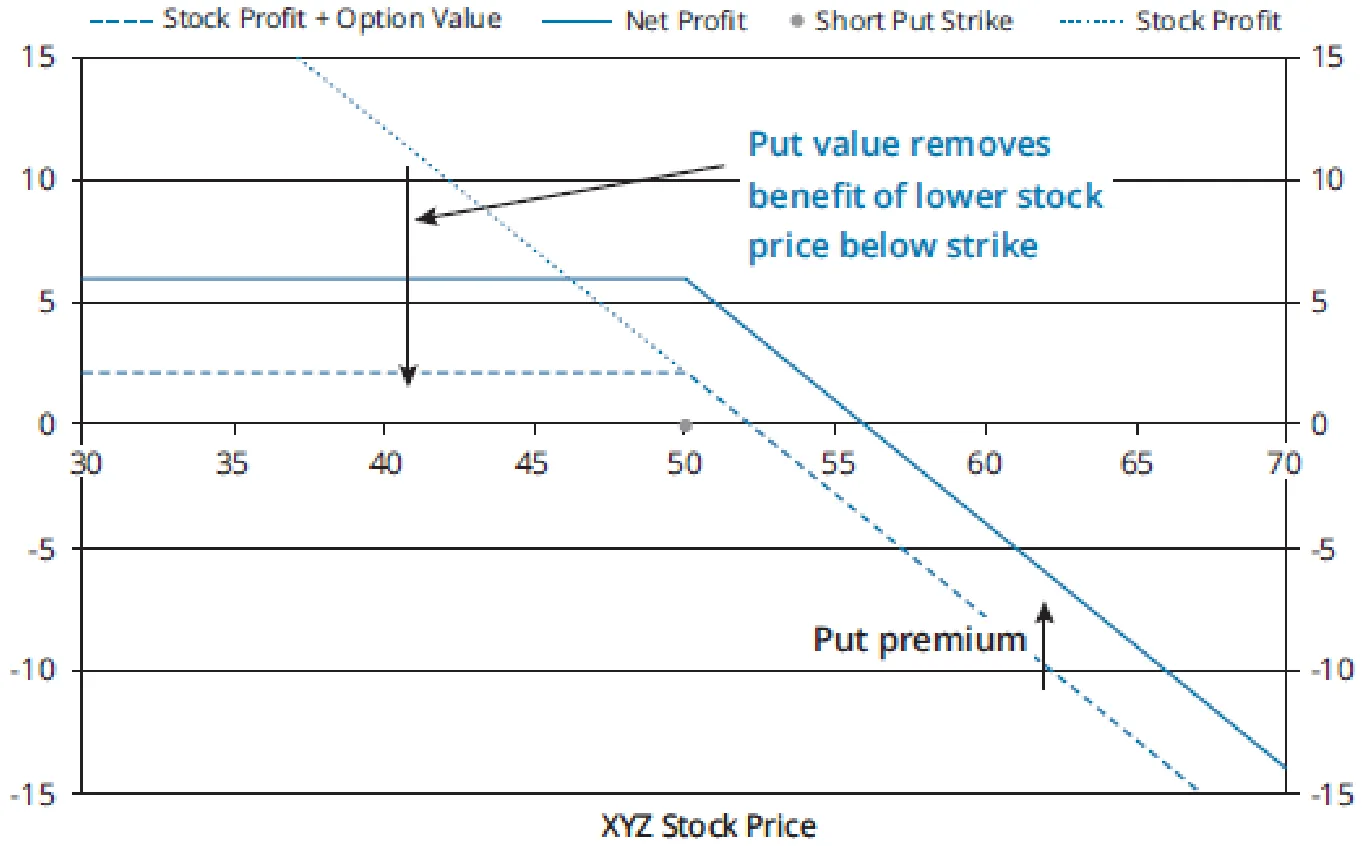
기초자산 매도 포지션을 보유한 투자자는 가격이 하락하면 이익을 얻고, 가격이 상승하면 손실을 입는다.
콜(대개 행사가격이 현재 주가보다 높은 콜)을 매수하면 주가 상승에 대비한 헤지가 된다. 방어적 풋으로 주식 매수 포지션의 가격 하락 위험을 헤지하는 것과 비슷하다.
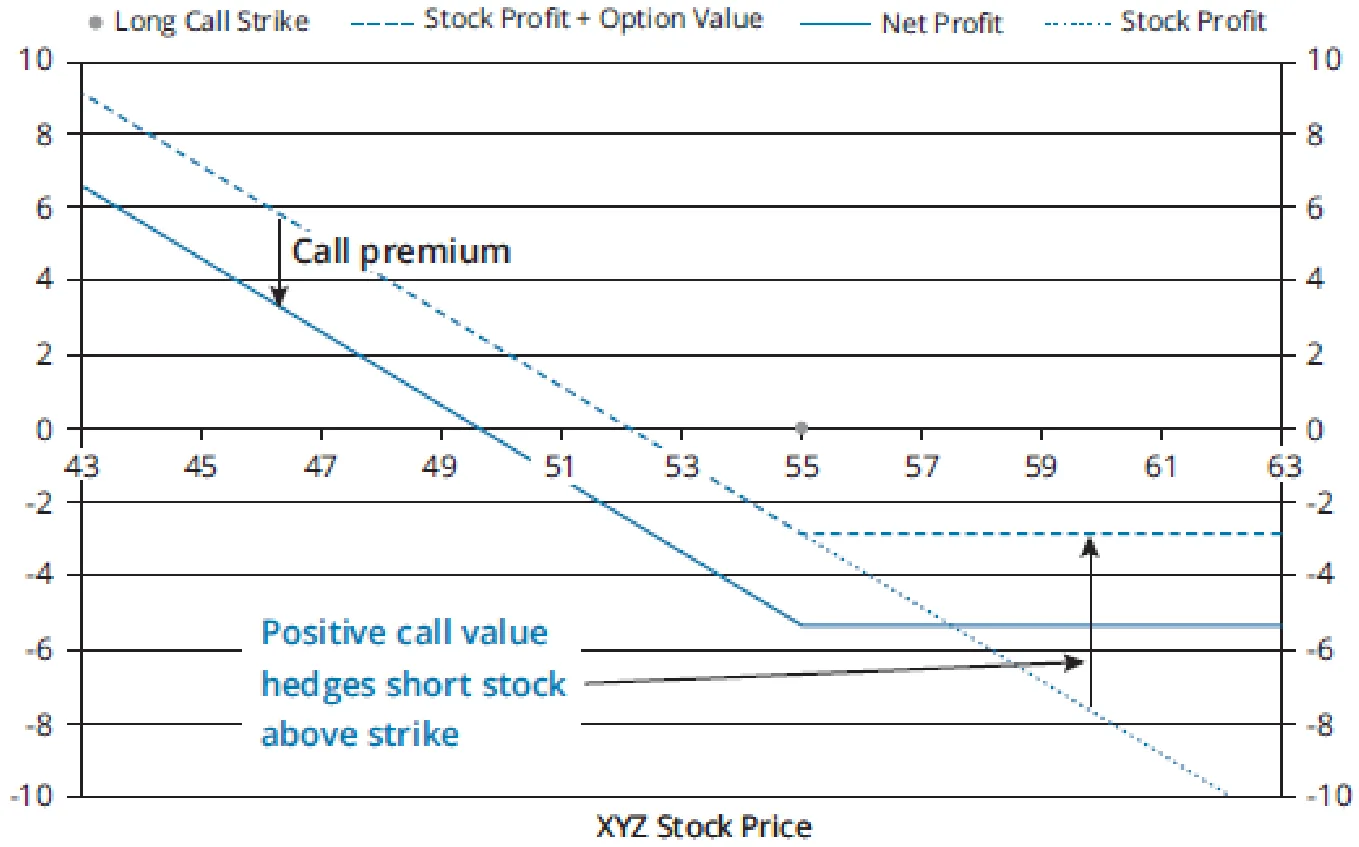
마찬가지로 풋(대개 행사가격이 현재 주가보다 낮은 풋)을 매도하면 주가 하락에서 얻을 이익(의 일부)을 팔아넘기게 된다. 커버드콜로 주식 매수 포지션의 상승 여력을 팔아넘기는 것과 같은 방식이다.
MODULE QUIZ 16.4, 16.5
1. An investor purchases a stock for \$37.50 and buys a put for \$1.40 with a strike price of \$35. At expiration of the put:
a) compute the maximum profit, maximum loss, and breakeven price.
b) compute the profit or loss for when the stock price is \$30, \$35, \$40,
and \$50.
2. It is September, and Jones has a short position in Alphacorp stock. The share price is currently 220 and Jones anticipates little movement in the price over the next month, although his long-term view is bearish. To increase his yield from the holding Jones would most likely sell:
A. October 240 calls.
B. October 240 puts.
C. October 200 puts.
정답 (Module Quiz 16.4, 16.5 Answer)
*영문 원문 (English Original)*
1. a) Maximum profit = unlimited
Maximum loss occurs at the strike, and below Fall in stock value to strike = \$37.50 – \$35 = \$2.50, plus the premium paid of \$1.40 = \$3.90 Breakeven price = premium above the initial stock price = X + p0 = \$37.50 + \$1.40 = \$38.90
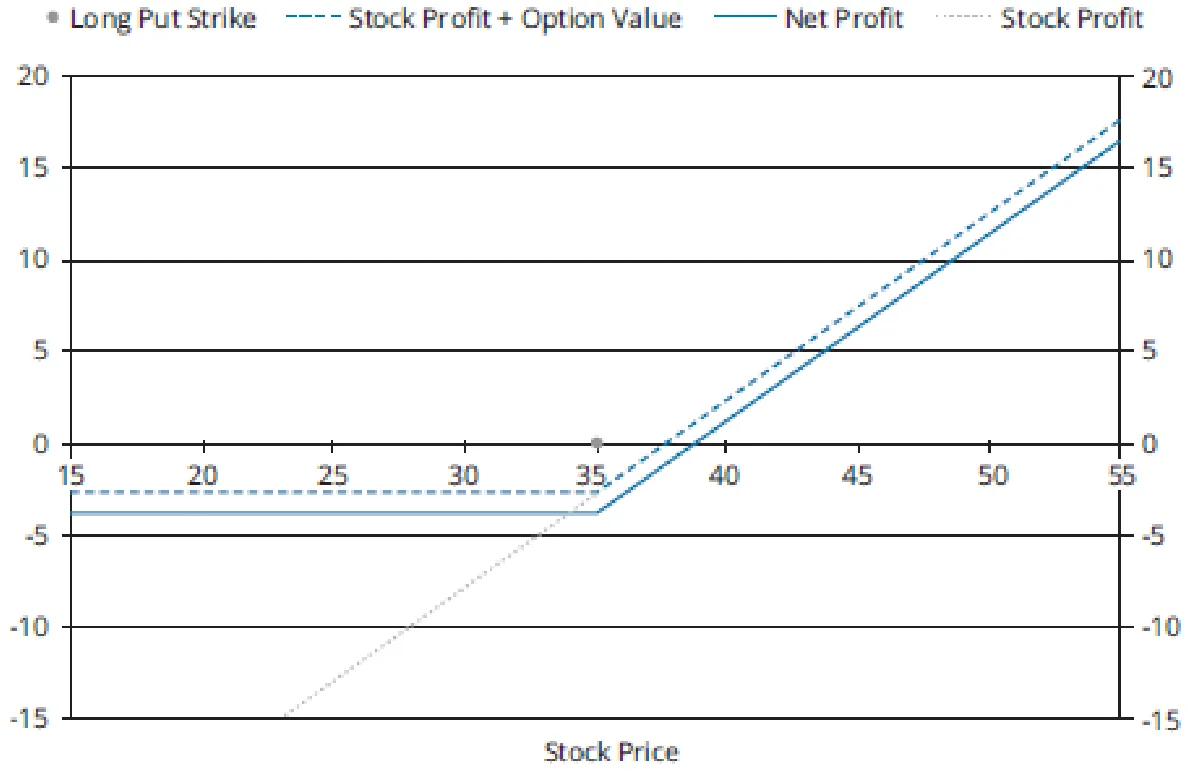
b) Given breakeven = \$38.90, while maximum loss = \$3.90 at the \$35 strike and below:
Profit at \$30 = Profit at \$35 = loss of \$3.90 Profit at \$40 (\$40 – \$38.90 = \$1.10 above breakeven) = \$1.10
Profit at \$50 = \$50 – \$38.90 = \$11.10 (Module 16.4, LOS 16.c)
2. C Jones has a short exposure to Alphacorp. Selling an OTM put is the best choice to enhance yield.
October 240 calls would only be appropriate were his exposure long. October 240 puts are ITM puts, which would likely get exercised by the counterparty unless the share price rises, which Jones does not anticipate happening. Selling the 200 puts is a better choice than the 240 calls because the puts result in limited risk exposure whereas selling uncovered calls results in unlimited risk exposure if the stock price goes up. (Module 16.5, LOS 16.e)
*한글 번역 (Korean Translation)*
1. a) 최대 이익 = 무제한
최대 손실은 주가가 행사가격 이하일 때 발생한다.
행사가격까지의 주가 하락분 = \$37.50 – \$35 = \$2.50, 여기에 지불한 프리미엄 \$1.40을 더하면 = \$3.90
손익분기 가격 = 최초 주가 + 프리미엄 = X + p0 = \$37.50 + \$1.40 = \$38.90
b) 손익분기 가격 = \$38.90이고, 행사가격 \$35 이하에서 최대 손실 = \$3.90이므로 다음과 같다.
주가 \$30에서의 이익 = 주가 \$35에서의 이익 = \$3.90 손실
주가 \$40에서의 이익(손익분기보다 \$40 – \$38.90 = \$1.10 높음) = \$1.10
주가 \$50에서의 이익 = \$50 – \$38.90 = \$11.10
(Module 16.4, LOS 16.c)
2. C. Jones는 Alphacorp에 대해 매도 노출을 보유하고 있다. 수익률을 높이려면 OTM 풋을 매도하는 것이 최선이다.
10월 240콜 매도는 Jones의 노출이 매수 포지션일 때에만 적절하다. 10월 240풋은 ITM 풋이므로 주가가 오르지 않는 한 거래상대방이 행사할 가능성이 높은데, Jones는 주가가 오를 것으로 예상하지 않는다. 200풋 매도가 240콜 매도보다 나은 이유는, 풋 매도는 위험 노출이 제한적인 반면 무담보 콜 매도는 주가가 오르면 위험 노출이 무제한이 되기 때문이다. (Module 16.5, LOS 16.e)
Module 16.6: 칼라 (Collars)
LOS 16.f: 강세 스프레드, 약세 스프레드, 스트래들, 칼라 전략의 투자 목표, 구조, 손익, 위험, 만기 시 가치, 이익, 최대 이익, 최대 손실, 만기 시 손익분기 기초자산 가격을 논한다.
칼라는 방어적 풋과 커버드콜을 결합한 것으로 보면 가장 이해하기 쉽다.
기초자산 매수 포지션을 보유한 투자자는 (대개 OTM인) 풋을 매수해 주식의 하방 위험을 헤지하는 동시에, (역시 대개 OTM인) 콜을 매도해 상승 여력을 팔아넘기고 그 대금으로 풋 매수 비용을 충당할 수 있다.
보통은 풋의 행사가격을 먼저 정한 다음, 콜과 풋의 프리미엄이 같아지도록 콜의 행사가격을 정한다. 옵션이 거래소가 아니라 장외에서 거래된다면 이렇게 하기가 쉽다. 이 경우 포지션 개시 시점에 순유입이나 순유출이 없으며, 투자자는 제로비용 칼라(zero-cost collar)를 구성한 셈이 된다.
예를 들어 3월 20일 현재 XYZ 주식(가격 = \$52.14)을 보유한 투자자를 생각해 보자. 이 투자자는 6월 50풋(프리미엄 = \$4.88)을 매수하고 6월 55.87콜(프리미엄 = \$4.88)을 매도한다. 6월 만기 시점의 모습은 다음과 같다.
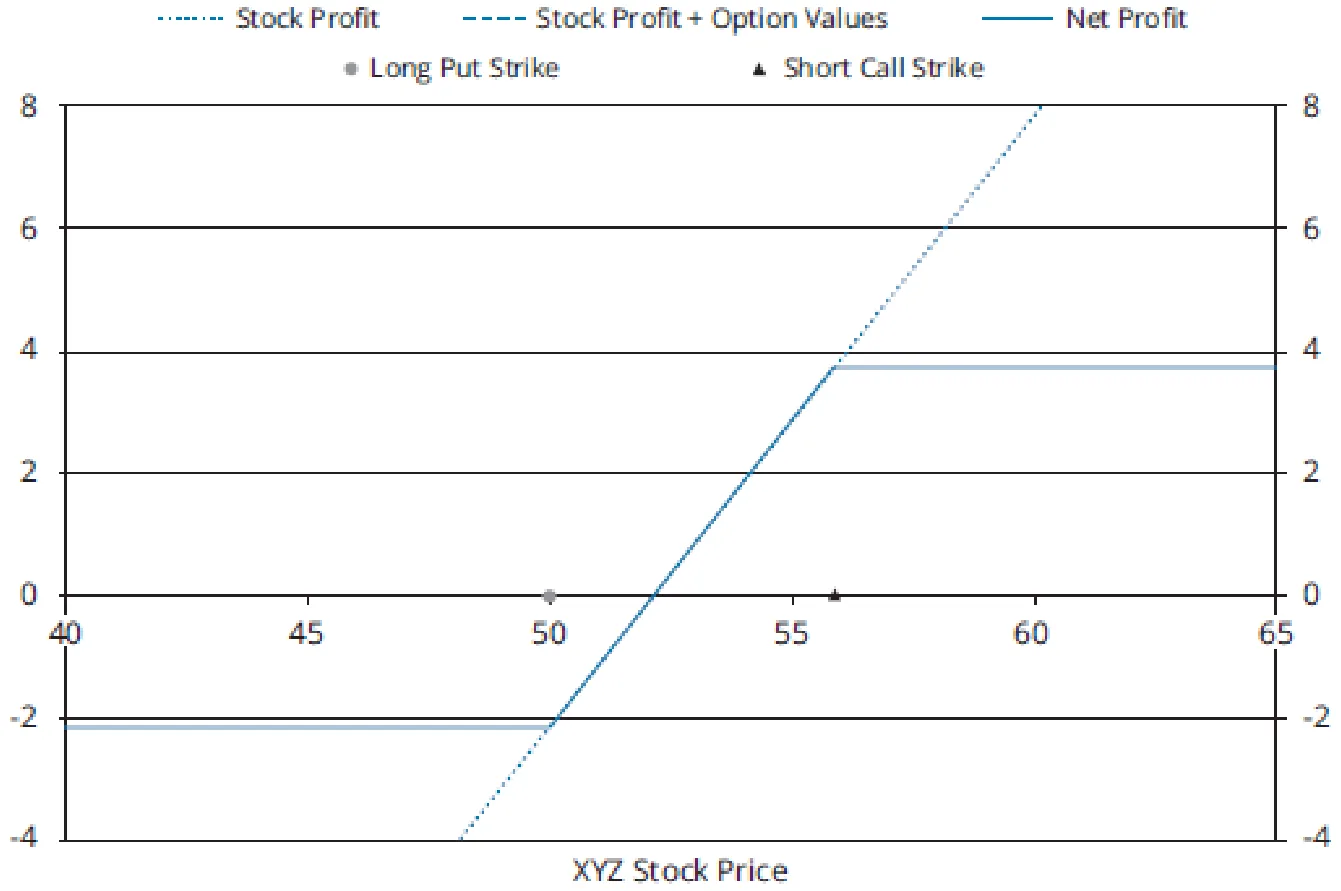
이 경우에는 최초 순프리미엄이 0이므로 주식 이익 + 옵션 가치를 나타내는 선이 순이익선과 일치한다는 점에 주목하라.
주식 가치는 두 행사가격의 바깥 구간에서 헤지된다. 최대 이익은 최초 주가에서 콜 행사가격까지의 상승분(\$55.87 – \$52.14 = \$3.73)이고, 최대 손실은 최초 주가에서 풋 행사가격까지의 하락분(\$52.14 – \$50 = \$2.14)이다. 손익분기 주가는 헤지하지 않았을 때와 마찬가지로 최초 주가인 \$52.14다.
Module 16.7: 스트래들 (Straddles)
스트래들은 대표적인 변동성 베팅 전략이다. 매수 스트래들은 같은 기초자산에 대한 콜과 풋을 같은 수량만큼 매수하는 전략이며, 옵션의 만기일과 행사가격은 모두 같다.
지금까지 살펴본 전략과 달리 스트래들(그리고 이어서 다룰 스프레드)은 기초자산 포지션 없이 옵션만으로 구성된다.
간단한 예로 3월 20일에 XYZ 1주에 대한 콜과 풋을 매수하는 경우를 생각해 보자. 행사가격은 보통 ATM에 가깝게 정하므로, 주가가 \$52.14인 점을 감안해 6월 52.5콜과 6월 52.5풋을 모두 매수한다고 하자.
만기 시에는 콜과 풋 중 어느 한쪽만 ITM이 되며, 둘 다 ITM이 되지는 않는다. 콜은 주가가 52.50보다 높을 때, 풋은 주가가 52.50보다 낮을 때 ITM이다.
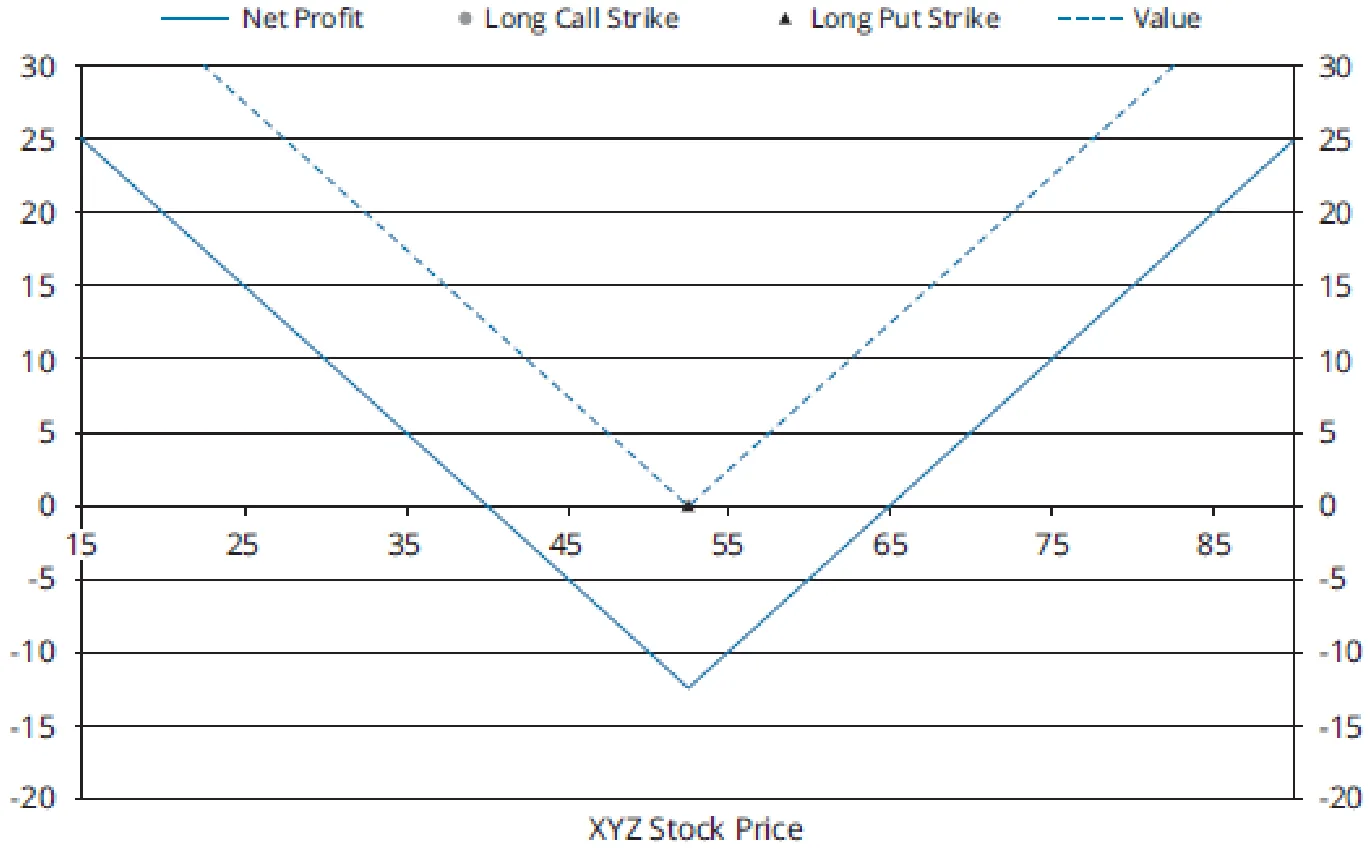
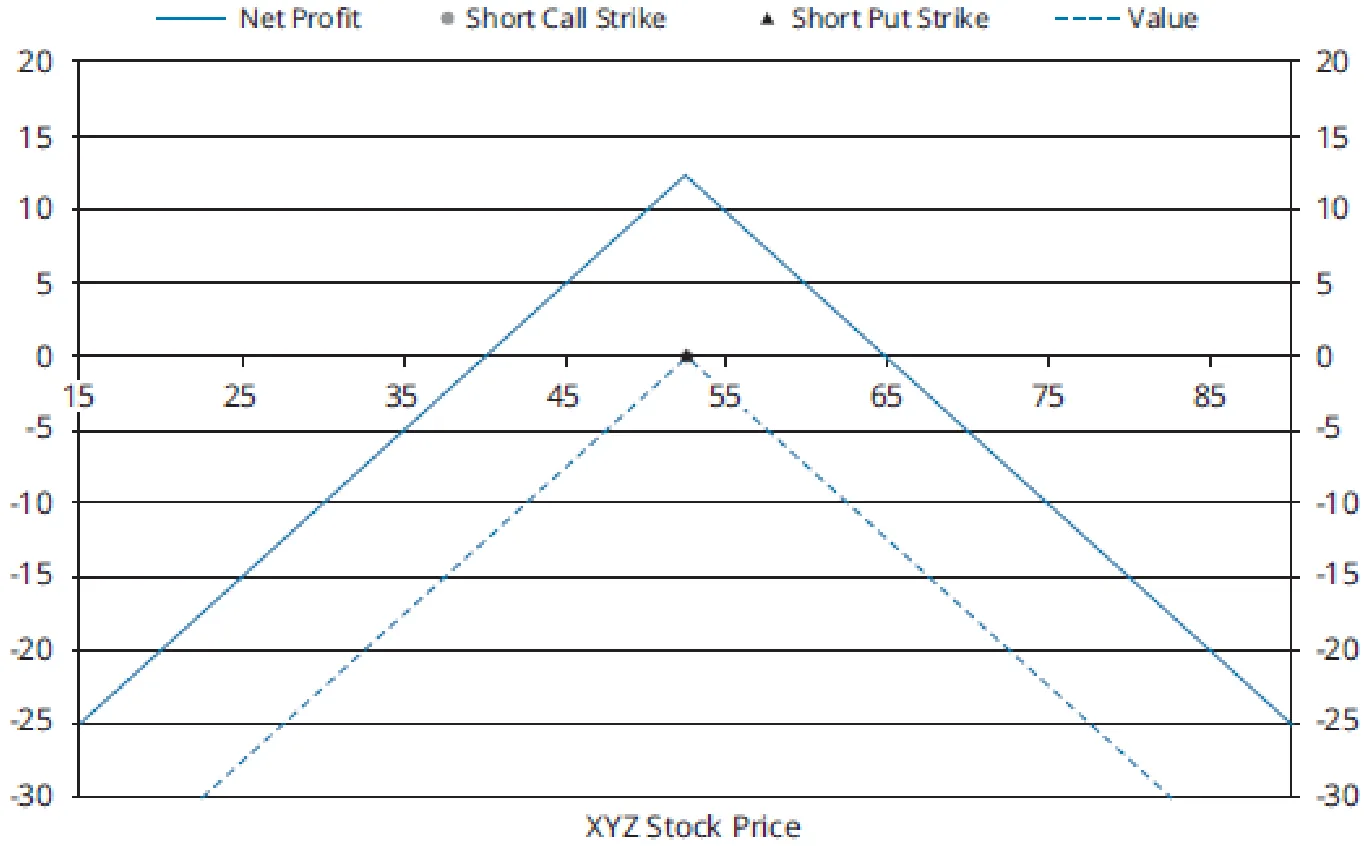
매수 스트래들의 가치선은 언제나 행사가격을 중심으로 한 V자 모양이다. 행사가격에서는 두 옵션 모두 가치 없이 만기를 맞으므로 총가치가 0이다.
이 예에서 콜 프리미엄은 \$6.22, 풋 프리미엄은 \$6.19였다. 둘 다 포지션 개시 시점에 지불했으므로 총지출액은 \$6.22 + \$6.19 = \$12.41이다. 따라서 이 금액이 (행사가격에서 발생하는) 최대 손실이다. 이 전략은 만기 시 다음과 같은 경우에 손익분기점에 이른다.
-
주가가 \$52.50 + \$12.41 = \$64.91이 되어 콜이 \$12.41만큼 ITM일 때, 또는
-
주가가 \$52.50 – \$12.41 = \$40.09가 되어 풋이 \$12.41만큼 ITM일 때.
만기까지 보유하면 이 전략은 기초자산 가격이 최종적으로 행사가격에서 멀리 떨어질수록(즉, 기초자산 가격이 어느 방향으로든 크게 움직일수록) 이익이 커진다. 매수 콜 쪽에서는 이익에 상한이 없고, 매수 풋 쪽의 최대 이익은 행사가격에서 두 옵션의 비용을 뺀 금액이다.
매도 스트래들은 옵션을 매수하는 대신 매도하는 전략으로, 가격이 크게 움직이지 않으리라는 중립 전망에 거는 베팅이다. 기초자산 가격이 최종적으로 행사가격에 가까울수록 이익이 커지며, 잠재 손실에는 한도가 없다.
XYZ 6월 스트래들 매도 포지션의 만기 시 가치와 이익은 다음과 같다.
MODULE QUIZ 16.6, 16.7
1. An investor purchases a stock for \$29 and a put for \$0.20 with a strike price of \$27.50. The investor also sells a call with the same expiration date for \$0.20 with a strike price of \$30. At expiration of the options:
a) calculate the maximum profit and loss and the breakeven price.
b) calculate the profit or loss when the price is \$20, \$25, \$28.50, \$30,
and \$100.
2. An investor purchases a call on a stock, with an exercise price of \$45 and premium of \$3, and a put option with the same maturity that has an exercise price of \$45 and premium of \$2. At expiration of the options:
a) compute the maximum profit, maximum loss, and breakeven price.
b) compute the profit or loss when the price is \$0, \$35, \$40, \$45, \$47,
\$55, and \$100.
3. The EUR is trading at USD 1.035. A trader expects the EUR to become much more volatile than is reflected in current option prices. Puts and calls on the EUR are available. Puts with a strike of USD 0.98 are trading at USD 0.005 and with a strike of USD 1.04 are trading at USD 0.017. Calls with a strike of USD 0.98 are trading at USD 0.068 and with a strike of USD 1.04 are trading at USD 0.004. Compute the at-expiry breakeven price or prices of the correct option strategy.
정답 (Module Quiz 16.6, 16.7 Answer)
*영문 원문 (English Original)*
1. a) Call and put premiums are identical, so this is a zero-cost collar. Between strikes the profit/loss is the same as for the stock alone, and breakeven = initial stock price = \$29
Maximum profit at call strike = gain on stock at \$30 = \$30 – \$29 = \$1
Maximum loss at put strike = loss on stock at \$27.50 = \$29 – \$27.50 = \$1.50
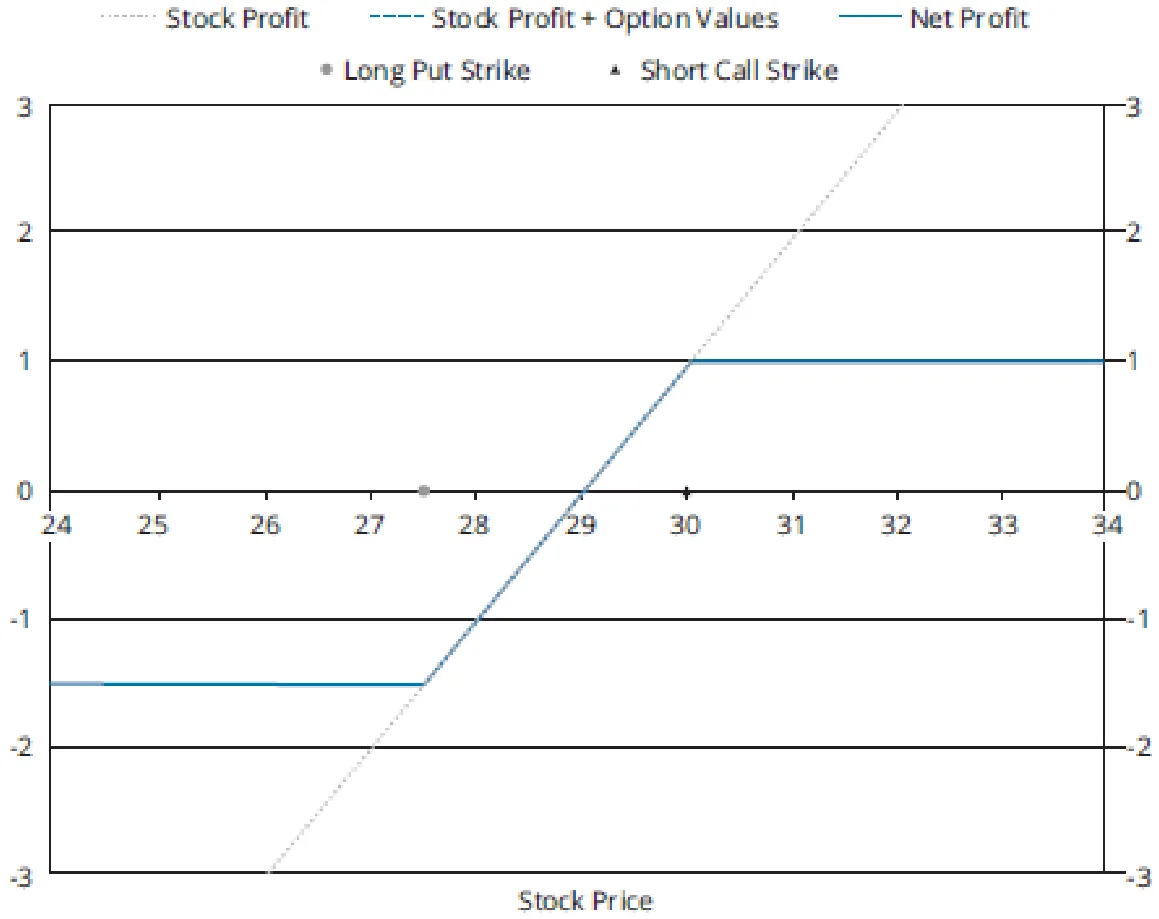
b) \$20 and \$25 are both below put strike, so profit at \$20 = profit at \$25 = loss of \$1.50 (= maximum loss)
Profit at \$28.50: between strikes, so the same as for stock alone. \$0.50 below breakeven, so loss = \$0.50
Profit at \$30 = profit at \$100 = \$1 (= maximum profit) (Module 16.6, LOS 16.f)
2. a) Maximum profit = unlimited
Maximum loss occurs at the strike and equals the total premium paid = \$3 + \$2 = \$5 Breakeven prices = total premium below and above the strike = \$45 ± \$5 = \$40 and \$50
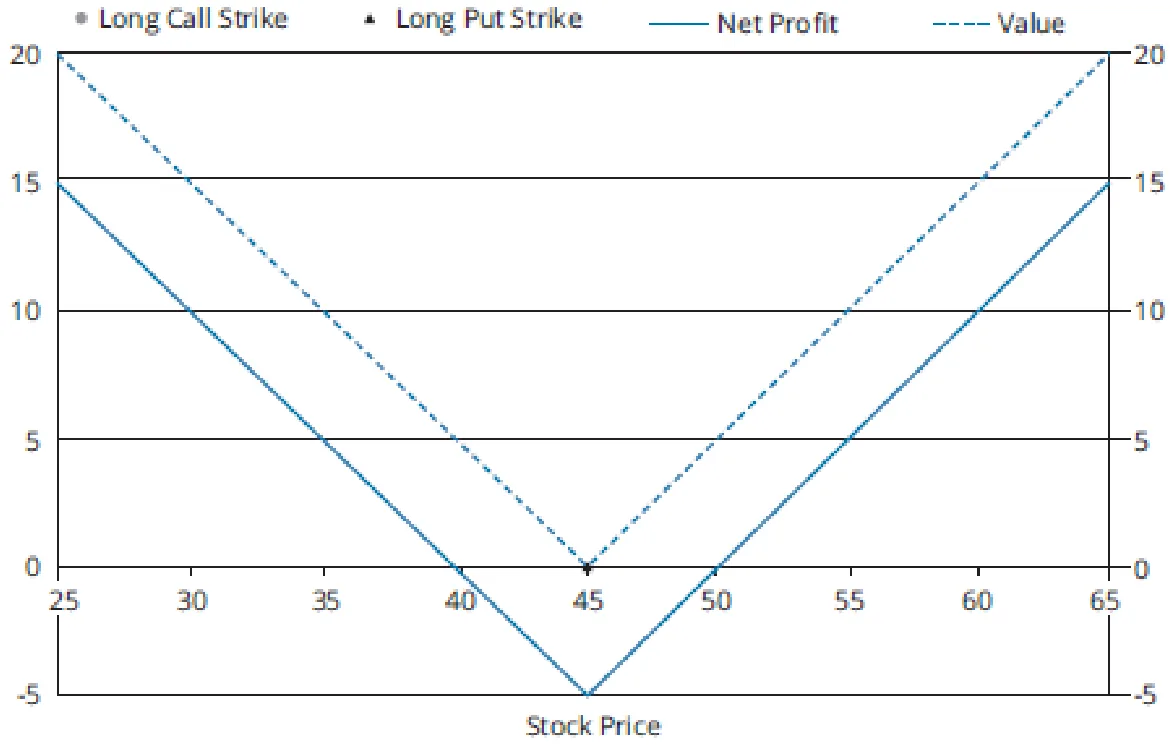
b) Profit at \$0: long put is \$45 ITM, so profit = \$45 – total premium = \$45 – \$5 = \$40 (= lower b/even)
Profit at \$35: long put is \$45 – \$35 = \$10 ITM, so profit = \$10 – \$5 = \$5 Profit at \$40 = \$0 (breakeven)
Profit at \$45 = loss of \$5 (maximum loss at strike) Profit at \$47: long call is \$47 – \$45 = \$2 ITM, so profit = \$2 – \$5 = loss of \$3
Profit at \$55: long call is \$55 – \$45 = \$10 ITM, so profit = \$10 – \$5 = \$5 Profit at \$100: long call is \$100 – \$45 = \$55 ITM, so profit = \$55 – \$5 = \$50 (Module 16.7, LOS 16.f)
3. Buy ATM puts and calls on the EUR. The 1.04 strike price is the closest to ATM. Buying the call and put will cost: 0.004 + 0.017 = 0.021. This is the max loss and occurs if the EUR closes at 1.04. For breakeven prices, the EUR must decrease or increase 0.021 to USD 1.019 or 1.061. (Module 16.7, LOS 16.f)
*한글 번역 (Korean Translation)*
1. a) 콜과 풋의 프리미엄이 같으므로 제로비용 칼라다. 두 행사가격 사이에서는 이익/손실이 주식만 보유했을 때와 같으며, 손익분기 가격 = 최초 주가 = \$29
콜 행사가격에서의 최대 이익 = 주가 \$30에서의 주식 이익 = \$30 – \$29 = \$1
풋 행사가격에서의 최대 손실 = 주가 \$27.50에서의 주식 손실 = \$29 – \$27.50 = \$1.50
b) \$20과 \$25는 둘 다 풋 행사가격보다 낮으므로, 주가 \$20에서의 이익 = 주가 \$25에서의 이익 = \$1.50 손실(= 최대 손실)
주가 \$28.50에서의 이익: 두 행사가격 사이이므로 주식만 보유했을 때와 같다. 손익분기보다 \$0.50 낮으므로 손실 = \$0.50
주가 \$30에서의 이익 = 주가 \$100에서의 이익 = \$1(= 최대 이익)
(Module 16.6, LOS 16.f)
2. a) 최대 이익 = 무제한
최대 손실은 주가가 행사가격일 때 발생하며, 지불한 총프리미엄 = \$3 + \$2 = \$5와 같다.
손익분기 가격 = 행사가격에서 총프리미엄만큼 낮거나 높은 가격 = \$45 ± \$5 = \$40과 \$50
b) 주가 \$0에서의 이익: 매수 풋이 \$45만큼 ITM이므로 이익 = \$45 – 총프리미엄 = \$45 – \$5 = \$40(= 하단 손익분기점)
주가 \$35에서의 이익: 매수 풋이 \$45 – \$35 = \$10만큼 ITM이므로 이익 = \$10 – \$5 = \$5
주가 \$40에서의 이익 = \$0(손익분기점)
주가 \$45에서의 이익 = \$5 손실(행사가격에서의 최대 손실)
주가 \$47에서의 이익: 매수 콜이 \$47 – \$45 = \$2만큼 ITM이므로 이익 = \$2 – \$5 = \$3 손실
주가 \$55에서의 이익: 매수 콜이 \$55 – \$45 = \$10만큼 ITM이므로 이익 = \$10 – \$5 = \$5
주가 \$100에서의 이익: 매수 콜이 \$100 – \$45 = \$55만큼 ITM이므로 이익 = \$55 – \$5 = \$50
(Module 16.7, LOS 16.f)
3. EUR에 대한 ATM 풋과 콜을 매수한다. 행사가격 1.04가 ATM에 가장 가깝다. 콜과 풋의 매수 비용은 0.004 + 0.017 = 0.021이다. 이 금액이 최대 손실이며, EUR이 1.04로 마감할 때 발생한다. 손익분기점에 이르려면 EUR이 0.021만큼 하락하거나 상승해 USD 1.019 또는 1.061이 되어야 한다. (Module 16.7, LOS 16.f)
Module 16.8: 스프레드 (Spreads)
강세 스프레드와 약세 스프레드는 한 행사가격의 옵션을 매수하고 다른 행사가격의 옵션을 같은 수량만큼 매도한 포지션이다. 스프레드는 콜로 구성할 수도 있고 풋으로 구성할 수도 있다.
-
강세 스프레드(Bull spreads)는 낮은 행사가격의 옵션을 매수하고(Bull = Buy Low) 높은 행사가격의 옵션을 매도한다.
-
약세 스프레드(Bear spreads)는 낮은 행사가격의 옵션을 매도하고 높은 행사가격의 옵션을 매수한다.
사실 약세 스프레드는 강세 스프레드를 매도한 것에 불과하다.
강세 콜 스프레드(Bull Call Spread)
3월 20일에 한 투자자가 XYZ 6월 50콜을 \$7.40에 매수하고 XYZ 6월 55콜을 \$5.20에 매도한다고 하자. 이때 순지출액은 \$7.40 – \$5.20 = \$2.20이다.
다음 다이어그램은 만기 시 여러 주가 수준에서 이 포지션의 가치와 순이익을 보여 준다.
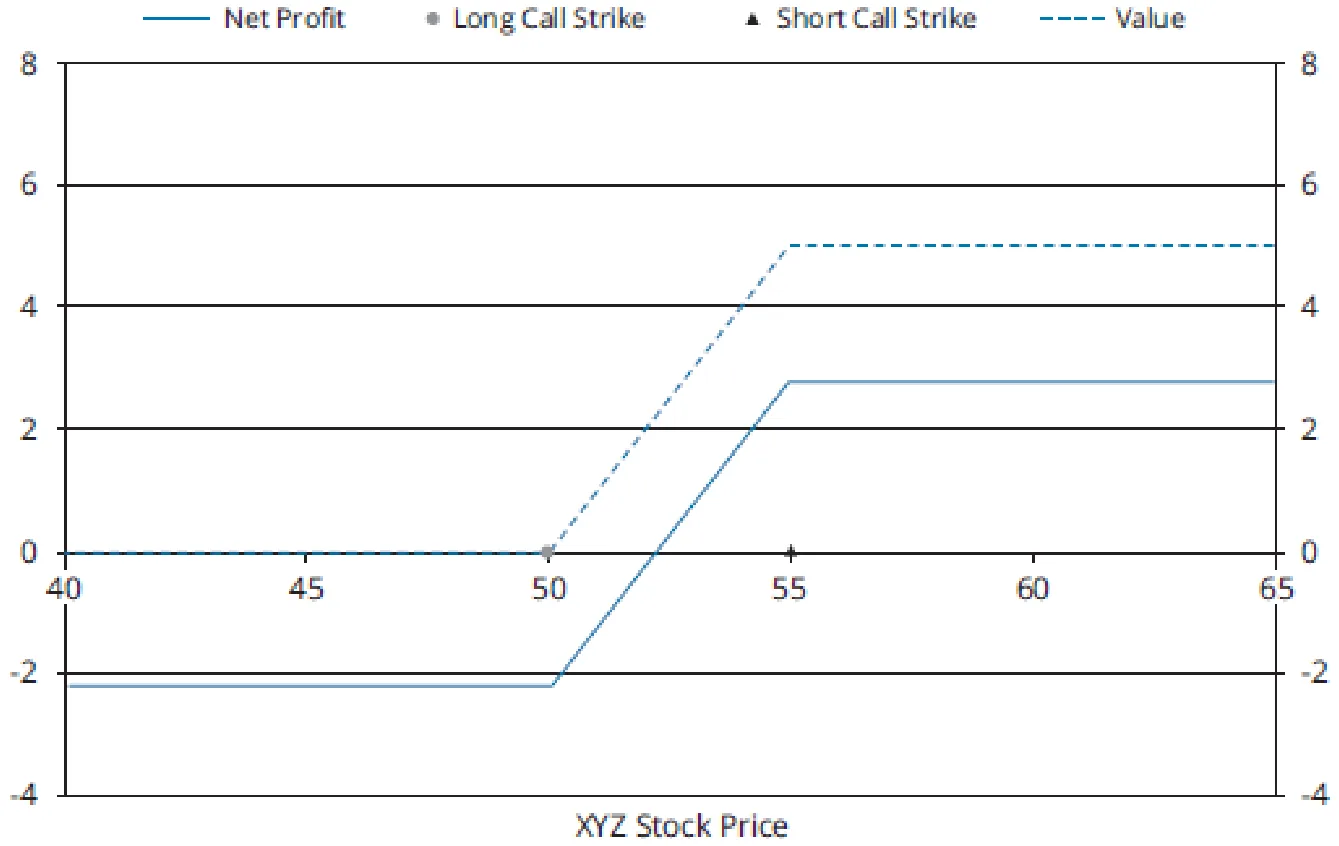
노출이 강세 방향이기는 하지만, 행사가격 50인 콜만 매수했을 때에 비하면 제한적이라는 것을 분명히 알 수 있다.
강세 콜 스프레드는 커버드콜과 비슷하되, 주식 대신 매수 콜이 그 자리를 차지한 것으로 볼 수 있다.
주가가 낮은 행사가격보다 낮으면 두 옵션 모두 OTM으로 만기를 맞으므로 포지션 가치는 0이다.
주가가 두 행사가격 사이에 있으면 매수 콜만 ITM으로 만기를 맞으므로, 포지션 가치는 주가와 낮은 행사가격의 차이와 같다.
주가가 55일 때 포지션 가치는 두 행사가격의 차이인 5가 된다. 이것이 최대 가치이기도 하다. 주가가 55를 넘으면 매수 콜에서 생기는 추가 상승분은 55 위에서 ITM이 되는 매도 콜로 모두 상쇄되기 때문이다.
최대 손실(가치 = 0일 때)은 지불한 순프리미엄인 \$2.20이다.
손익분기점은 매수 콜의 가치가 지불한 순프리미엄을 정확히 메우는 지점이다. 즉, 낮은 행사가격보다 \$2.20 높은 \$50 + \$2.20 = \$52.20이다.
최대 이익은 최대 가치 \$5에서 순프리미엄을 뺀 \$5 – \$2.20 = \$2.80이다.
일반적으로 강세 콜 스프레드에서는 다음이 성립한다.
최대 손실 = 지불한 순프리미엄
손익분기점 = 낮은 행사가격 + 지불한 순프리미엄
최대 이익 = 행사가격 차이 – 지불한 순프리미엄
강세 콜 스프레드는 순지출이 발생하므로 차변 스프레드(debit spread)의 한 예다. 행사가격이 낮은 매수 콜이 매도 콜보다 가치가 높기 때문이다.
또 하나의 차변 스프레드는 약세 풋 스프레드다.
약세 풋 스프레드(Bear Put Spread)
이 전략에서는 행사가격이 낮은 풋을 매도하고 행사가격이 높은 풋을 매수한다.
3월 20일에 한 투자자가 XYZ 5월 55풋을 \$6.61에 매수하고 XYZ 5월 50풋을 \$3.87에 매도한다고 하자. 이때 순지출액은 \$6.61 – \$3.87 = \$2.74다.
5월 만기 시 가치와 이익은 다음과 같다.
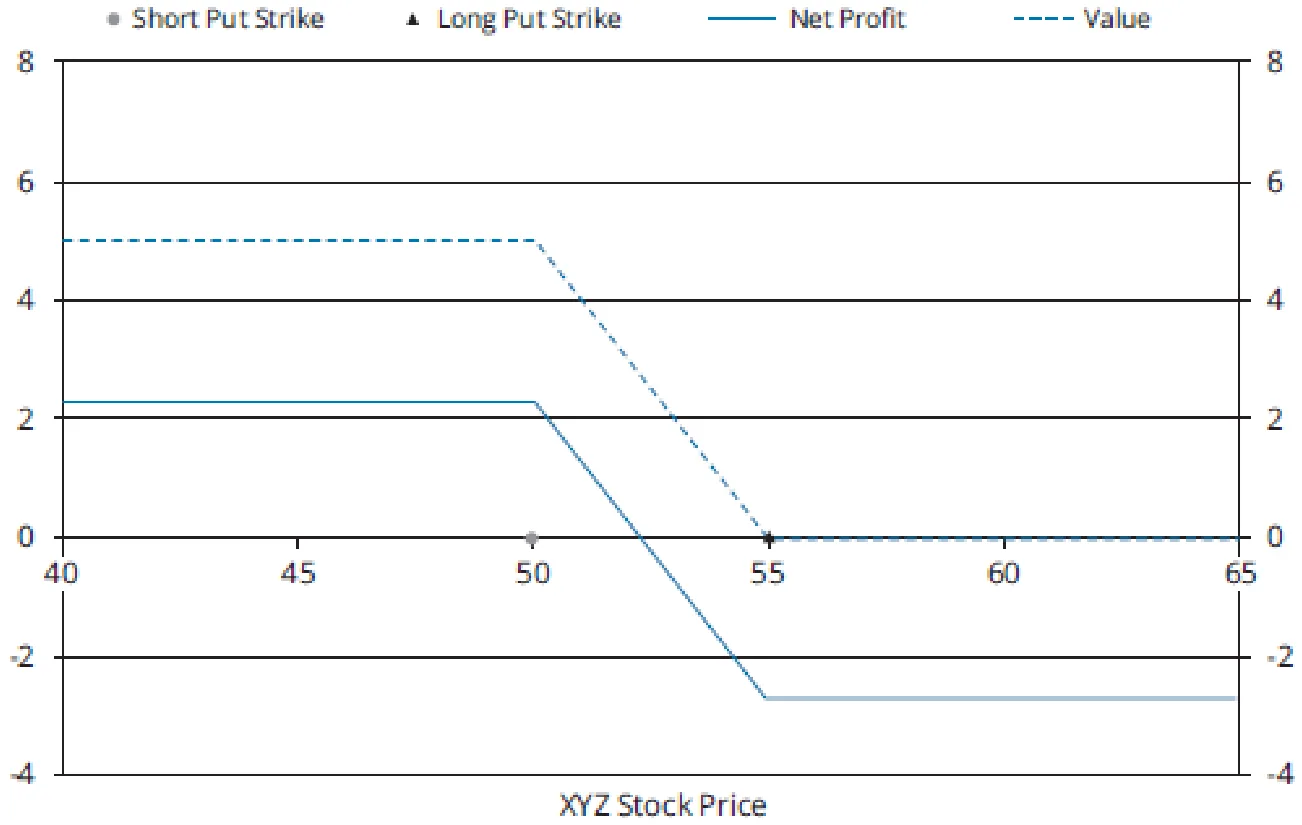
노출이 약세 방향이기는 하지만, 행사가격 55인 풋만 매수했을 때에 비하면 제한적이라는 것을 분명히 알 수 있다.
주가가 높은 행사가격보다 높으면 두 옵션 모두 OTM이므로 포지션 가치는 0이다.
주가가 두 행사가격 사이에 있으면 포지션 가치는 매수한 55풋의 머니니스(moneyness, 주가가 높은 행사가격보다 얼마나 낮은지)를 반영한다.
주가가 낮은 행사가격까지 떨어지면 포지션 가치가 최대가 되고, 주가가 그보다 더 낮아져도 헤지되어 가치가 그 수준에 머문다.
약세 풋 스프레드에서는 다음이 성립한다.
최대 손실 = 지불한 순프리미엄(이 경우 \$2.74)
손익분기점 = 높은 행사가격 – 지불한 순프리미엄(\$55 – \$2.74 = \$52.26)
최대 이익 = 행사가격 차이 – 지불한 순프리미엄(\$5 – \$2.74 = \$2.26)
약세 콜 스프레드와 강세 풋 스프레드(Bear Call and Bull Put Spreads)
물론 콜로 약세 스프레드를 만들거나 풋으로 강세 스프레드를 만들 수도 있다. 두 경우 모두 (상대적으로 가치가 더 높은 옵션을 매도하므로) 프리미엄이 순유입되며, 이런 스프레드를 대변 스프레드(credit spreads)라고 한다.
교수 노트(PROFESSOR'S NOTE)
일반 원칙으로, 문제에서 달리 명시하지 않는 한 강세 스프레드는 콜로, 약세 스프레드는 풋으로 구성한다고 가정하라(즉, 대변 스프레드보다 차변 스프레드를 우선한다).
예를 들어 약세 콜 스프레드는 XYZ 6월 50콜(\$7.40) 매도와 XYZ 6월 55콜(\$5.20) 매수로 구성할 수 있다. 최초 순유입액은 \$7.40 – \$5.20 = \$2.20이며, 이 금액이 주가 50 이하에서의 최대 이익이다. 주가 55 이상에서는 순내재가치가 –\$5이므로 최대 손실 \$2.80이 발생한다.
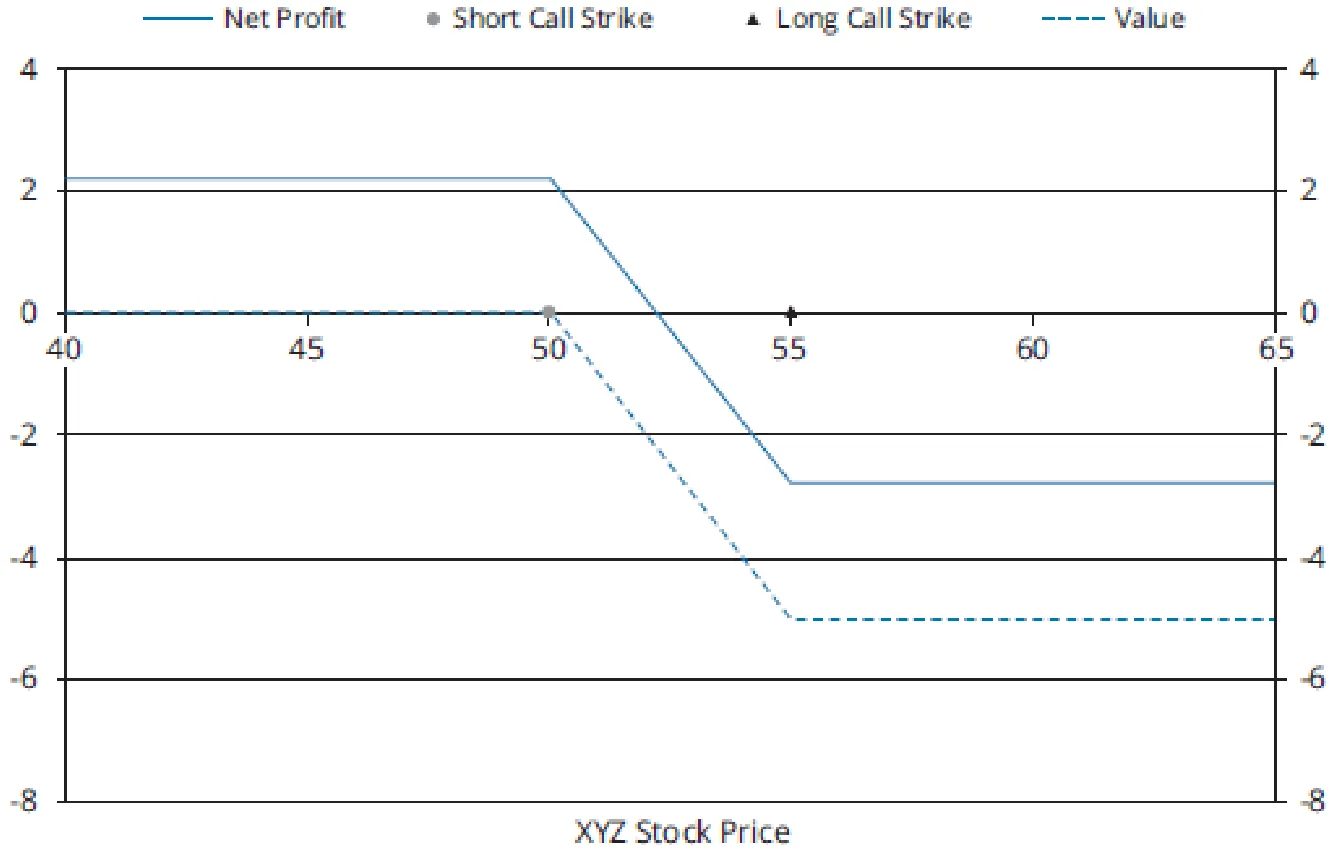
최대 이익 = 받은 순프리미엄
손익분기점 = 낮은 행사가격 + 받은 순프리미엄
최대 손실 = 행사가격 차이 – 받은 순프리미엄
마찬가지로 강세 풋 스프레드는 약세 풋 스프레드를 뒤집은 것으로, 이 예에서는 XYZ 5월 55풋(\$6.61) 매도와 XYZ 5월 50풋(\$3.87) 매수로 구성된다. 만기 시 모습은 다음과 같다.
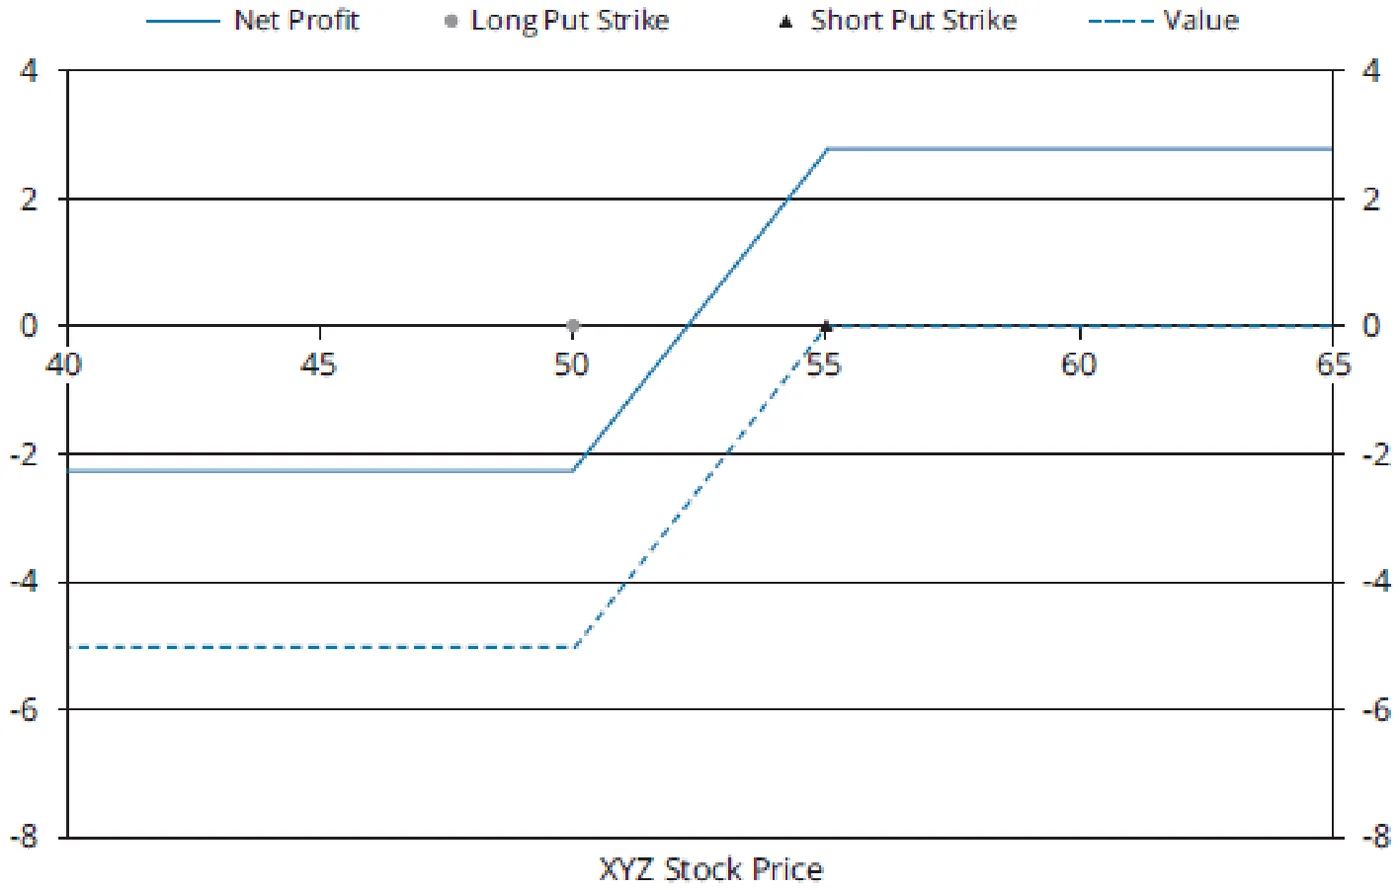
최대 이익 = 받은 순프리미엄
손익분기점 = 높은 행사가격 – 받은 순프리미엄
최대 손실 = 행사가격 차이 – 받은 순프리미엄
아메리칸식 옵션으로 구성한 대변 스프레드는 주의해야 한다. 매도한 옵션은 ITM이 되었는데 매수한 옵션은 아직 OTM일 수 있으며, 이때 거래상대방이 조기행사를 선택하면 전략이 틀어질 수 있다.
매수 포지션에 매도 레그 추가하기(Adding a Short Leg to a Long Position)
스프레드의 두 레그를 반드시 동시에 구축하거나 같은 기간 동안 보유해야 하는 것은 아니다. 예를 들어 한 트레이더가 주가가 28이던 8월에 10월 30콜을 매수했는데, 9월에 주가가 38.5까지 올라 이미 잠재적 이익을 안고 있다고 하자. 이 시점에 주가가 더 오를 가능성이 낮다고 판단하면, 트레이더는 10월 40콜을 매도해 자신에게 필요 없다고 생각하는 상승 잠재력을 사실상 현금화할 수 있다. 이는 커버드콜을 매도하는 동기와 비슷하다.
스프레드의 만기 시 일반 공식(Generalized At-Expiration Formulas for Spreads)
이 공식에서 순프리미엄은 두 프리미엄 차이의 절댓값을 뜻한다.
차변 스프레드(강세 콜 스프레드와 약세 풋 스프레드)의 경우:
최대 손실 = 지불한 순프리미엄
최대 이익 = 행사가격 차이 – 지불한 순프리미엄
대변 스프레드(약세 콜 스프레드와 강세 풋 스프레드)의 경우:
최대 이익 = 받은 순프리미엄
최대 손실 = 행사가격 차이 – 받은 순프리미엄
콜 스프레드의 경우 손익분기점 = 낮은 행사가격 + 순프리미엄
풋 스프레드의 경우 손익분기점 = 높은 행사가격 – 순프리미엄
MODULE QUIZ 16.8
1. An investor purchases a call for \$2.10 with a strike price of \$45 and sells a call for \$0.50 with a strike price of \$50. At expiration of the options:
a) compute the maximum profit and loss and the breakeven price.
b) compute the profit or loss when the price is \$35, \$45, \$48, \$50, and
\$55.
2. An investor purchases a put for \$4.00 with a strike price of \$25.00 and sells a put for \$1.80 with a strike price of \$20.00. At expiration of the puts:
a) compute the maximum profit and loss and the breakeven price.
b) calculate the profit or loss when the price is \$15, \$20, \$23.50, \$25,
and \$30.
3. A stock trades at 51. Calls with strike prices of 47 and 53 are priced at 5.25 and 0.75, respectively. Compute the initial investment for a bear spread and the breakeven price or prices of the spread at options expiration.
정답 (Module Quiz 16.8 Answer)
*영문 원문 (English Original)*
1. a) This is a bull call spread, which is a debit spread (net initial outlay).
For debit spreads, the maximum loss = net premium paid = \$2.10 – \$0.50 = \$1.60. The difference between the maximum loss and the maximum profit is equal to the difference between the strikes, which is \$50 – \$45 = \$5, so the maximum profit = \$5 – \$1.60 = \$3.40. Maximum loss occurs at lower strike (and below), so breakeven price = lower strike + net premium = \$45 + \$1.60 = \$46.60
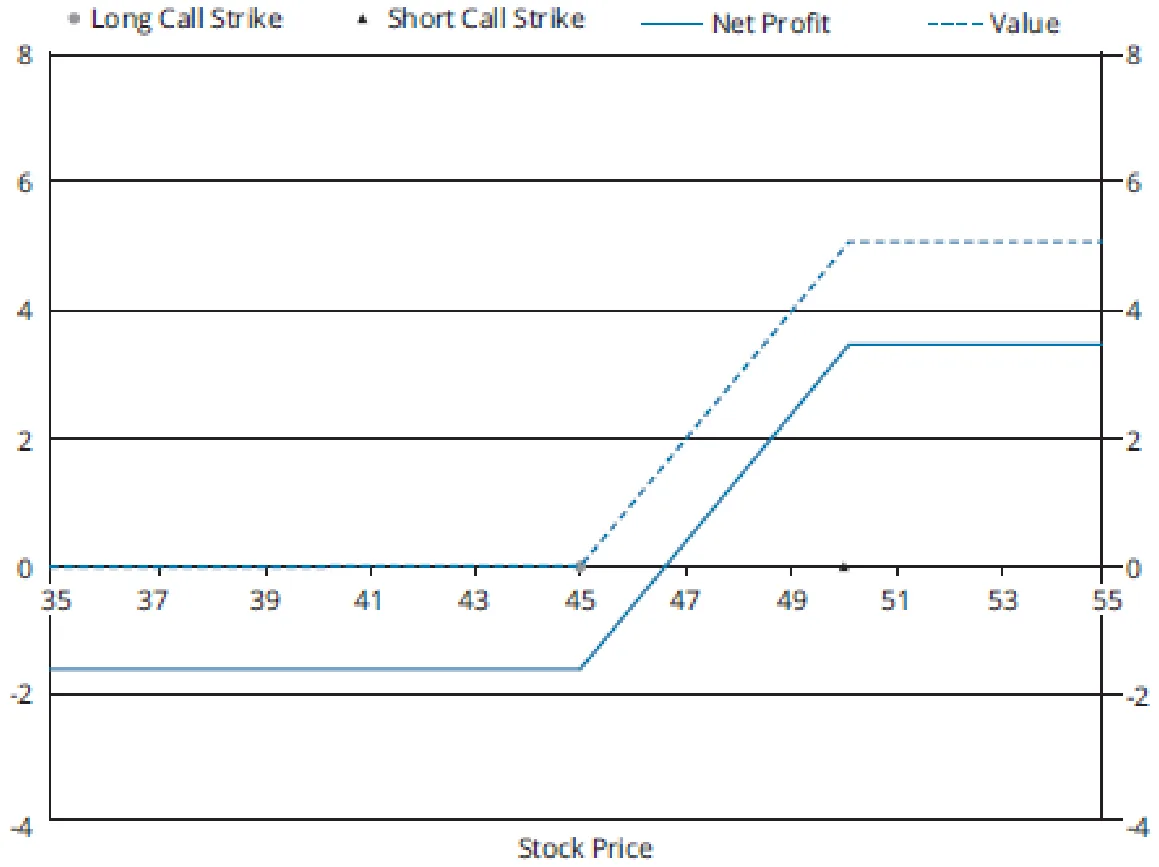
b) Given breakeven = \$46.60, maximum loss = \$1.60 at \$45 and below, while maximum profit = \$3.40 at \$50 and above:
Profit at \$35 = profit at \$45 = loss of \$1.60 (= maximum loss) Profit at \$48 (\$48 – \$46.60 = \$1.40 above breakeven) = \$1.40
Profit at \$50 = profit at \$55 = \$3.40 (= maximum profit)
(LOS 16.f)
2. a) This is a bear put spread, which is a debit spread (net initial outlay).
For debit spreads the maximum loss = net premium paid = \$4.00 – \$1.80 = \$2.20. The difference between the maximum loss and the maximum profit is equal to the difference between the strikes, which is \$25 – \$20 = \$5, so the maximum profit = \$5 – \$2.20 = \$2.80. Maximum loss occurs at upper strike (and above), so breakeven price = upper strike – net premium = \$25 – \$2.20 = \$22.80.
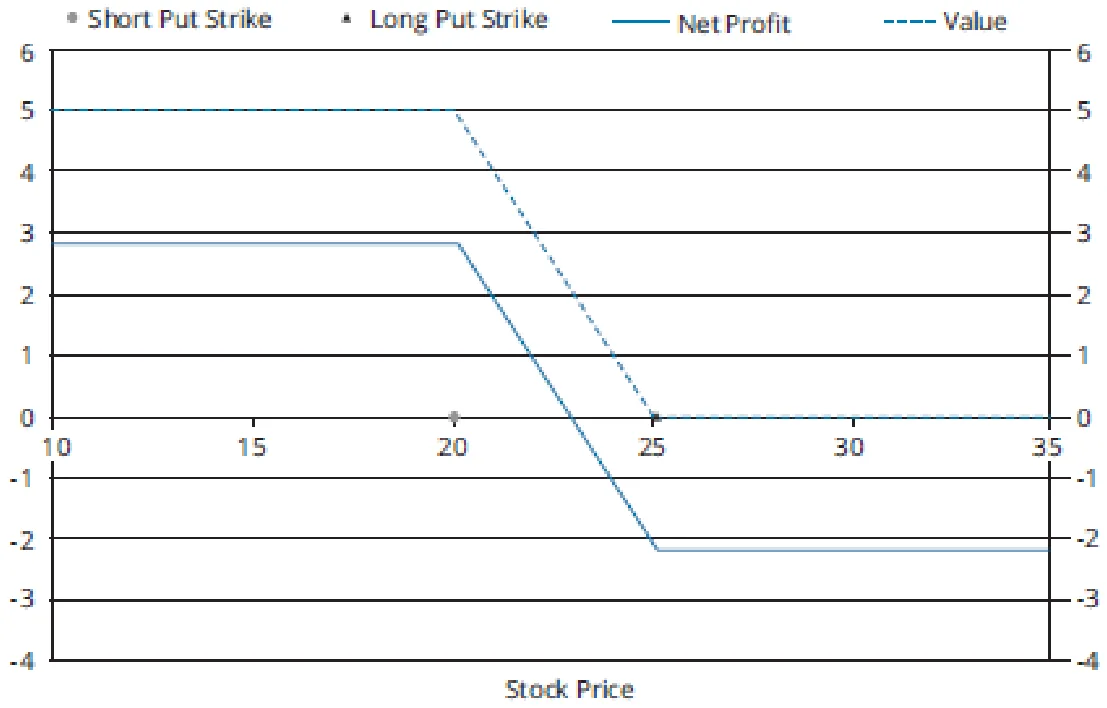
b) Given breakeven = \$22.80, maximum loss = \$2.20 at \$25 and above, while maximum profit = \$2.80 at \$20 and below:
Profit at \$15 = profit at \$20 = \$2.80 (= maximum profit) Profit at \$23.50 (\$23.50 – \$22.80 = \$0.70 above breakeven) = loss of \$0.70
Profit at \$25 = profit at \$30 = loss of \$2.20 (= maximum loss) (LOS 16.f)
3. In a bear spread, the lower strike option is sold and the higher strike option is bought. Using calls, this is a credit spread because there is a net initial inflow of premium of 5.25 – 0.75 = 4.50.
Initial investment = –4.50 (per share).
The initial investment is also the maximum profit from the strategy. This occurs at and below the lower strike of 47, above which the profit falls one-for-one with rises in the underlying stock. Thus, breakeven is 4.50 above the lower strike, at 47 + 4.50 = 51.50. (LOS 16.f)
*한글 번역 (Korean Translation)*
1. a) 이 전략은 강세 콜 스프레드로, 차변 스프레드다(최초 순지출 발생).
차변 스프레드에서 최대 손실 = 지불한 순프리미엄 = \$2.10 – \$0.50 = \$1.60.
최대 손실과 최대 이익의 차이는 행사가격 차이인 \$50 – \$45 = \$5와 같으므로, 최대 이익 = \$5 – \$1.60 = \$3.40.
최대 손실은 주가가 낮은 행사가격 이하일 때 발생하므로, 손익분기 가격 = 낮은 행사가격 + 순프리미엄 = \$45 + \$1.60 = \$46.60
b) 손익분기 가격 = \$46.60이고, \$45 이하에서 최대 손실 = \$1.60, \$50 이상에서 최대 이익 = \$3.40이므로 다음과 같다.
주가 \$35에서의 이익 = 주가 \$45에서의 이익 = \$1.60 손실(= 최대 손실)
주가 \$48에서의 이익(손익분기보다 \$48 – \$46.60 = \$1.40 높음) = \$1.40
주가 \$50에서의 이익 = 주가 \$55에서의 이익 = \$3.40(= 최대 이익)
(LOS 16.f)
2. a) 이 전략은 약세 풋 스프레드로, 차변 스프레드다(최초 순지출 발생).
차변 스프레드에서 최대 손실 = 지불한 순프리미엄 = \$4.00 – \$1.80 = \$2.20.
최대 손실과 최대 이익의 차이는 행사가격 차이인 \$25 – \$20 = \$5와 같으므로, 최대 이익 = \$5 – \$2.20 = \$2.80.
최대 손실은 주가가 높은 행사가격 이상일 때 발생하므로, 손익분기 가격 = 높은 행사가격 – 순프리미엄 = \$25 – \$2.20 = \$22.80.
b) 손익분기 가격 = \$22.80이고, \$25 이상에서 최대 손실 = \$2.20, \$20 이하에서 최대 이익 = \$2.80이므로 다음과 같다.
주가 \$15에서의 이익 = 주가 \$20에서의 이익 = \$2.80(= 최대 이익)
주가 \$23.50에서의 이익(손익분기보다 \$23.50 – \$22.80 = \$0.70 높음) = \$0.70 손실
주가 \$25에서의 이익 = 주가 \$30에서의 이익 = \$2.20 손실(= 최대 손실)
(LOS 16.f)
3. 약세 스프레드에서는 행사가격이 낮은 옵션을 매도하고 행사가격이 높은 옵션을 매수한다. 콜로 구성하면 최초에 프리미엄이 5.25 – 0.75 = 4.50만큼 순유입되므로 대변 스프레드가 된다.
최초 투자액 = –4.50(주당).
최초 투자액은 이 전략의 최대 이익이기도 하다. 최대 이익은 주가가 낮은 행사가격 47 이하일 때 발생하며, 그보다 높은 구간에서는 기초주가가 오르는 만큼 이익이 일대일로 줄어든다. 따라서 손익분기점은 낮은 행사가격보다 4.50 높은 47 + 4.50 = 51.50이다. (LOS 16.f)
Module 16.9: 델타와 감마 (Delta and Gamma)
지금까지는 옵션 만기 시점의 가치와 이익만 살펴보았다. 그래서 내재가치만(따라서 단순한 일대일 관계만) 따지면 되었다.
옵션의 존속기간 중에는 기초자산 가치의 변화(와 그 밖의 요인)에 옵션이 반응하는 방식이 더 복잡하다. 이제 그 몇 가지 측면을 살펴보자.
그릭스(The Greeks)
기억하겠지만, 그릭스는 각각 절대 변화량의 비율이다(각 경우 해당 요인만 변한다고 가정한다).
- 델타(Δ) = 주가가 +1 변할 때 옵션 가격의 변화.
델타는 (매수) 콜에서는 양(+), (매수) 풋에서는 음(-)이다.
- 감마(Γ) = 주가가 +1 변할 때 옵션 델타의 변화.
감마는 (매수) 콜과 (매수) 풋 모두 양(+)이다.
- 세타(θ) = 옵션 가격의 일별 변화(시간 경과의 효과).
세타는 (매수) 콜과 (매수) 풋 모두 음(-)이다.
- 베가(ν) = 변동성이 +1% 변할 때 옵션 가격의 변화.
베가는 (매수) 콜과 (매수) 풋 모두 양(+)이다.
옵션 프리미엄과 마찬가지로 그릭스의 값을 직접 계산하라는 문제는 나오지 않으며, 필요하면 문제에서 주어진다. 중요한 것은 각 그릭스의 의미와 중요성을 이해하는 것이다. 그릭스를 알면 앞의 몇 섹션에서 다룬 옵션 전략 중 일부를 더 깊이 이해할 수 있다.
델타는 (다른 모든 요인이 일정하다는 가정하에) 기초자산 가격이 +1 변할 때 옵션 가격이 얼마나 변하는지를 측정한다는 점을 기억하라.
XYZ 주식옵션을 예로 들어 보자. 아래는 앞에서 본 3월 20일(당시 주가 \$52.14) 기준 옵션 프리미엄 표와, 같은 시점의 델타 표다.
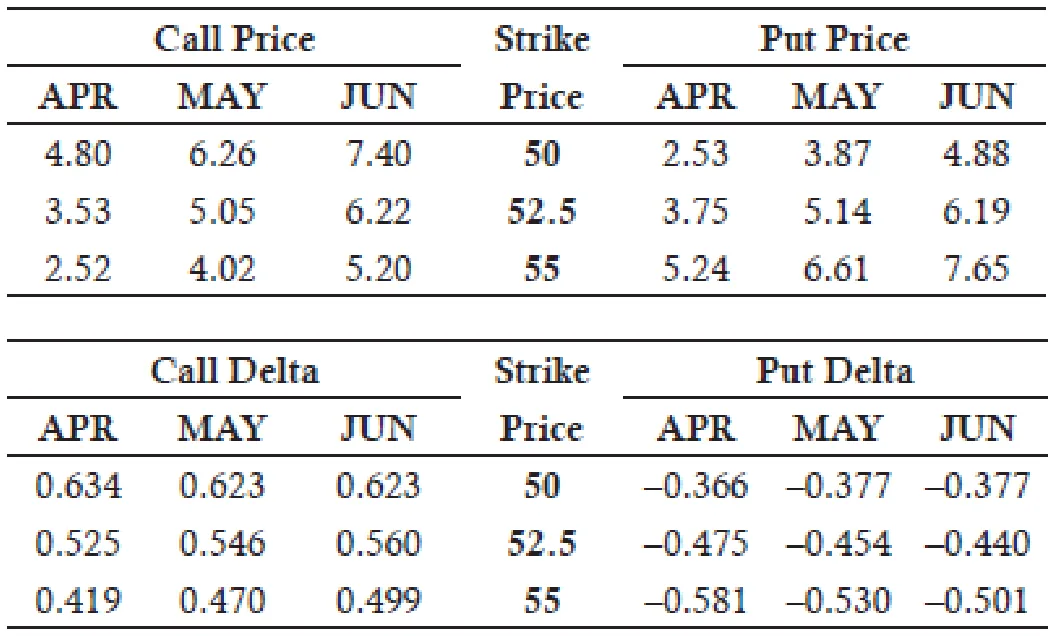
예를 들어 5월 55콜의 델타는 0.47이다. 주가가 \$1 올라 \$53.14가 되면 5월 55콜의 가격이 원칙적으로 \$0.47 올라 \$4.02 + \$0.47 = \$4.49가 된다는 뜻이다. 다른 모든 요인, 특히 시간이 일정하다고 가정한다는 점에 유의하라. 따라서 이 변화는 순간적으로 일어나야 한다.
실제로 주가 \$53.14에서 5월 55콜 프리미엄을 다시 계산하면, 가격결정모형으로 구한 값은 \$4.51로 델타로 예측한 \$4.49보다 약간 높다. 옵션 가격선은 (만기 시점을 제외하면) 직선이 아니라 감마로 측정되는 곡률을 지니므로, 델타 자체가 기초자산 가격에 따라 변하기 때문이다.
(총)가치선과 내재가치선 사이의 수직 거리가 시간가치다. 시간가치는 ATM 부근에서 가장 크고, 옵션이 ITM이나 OTM 쪽으로 깊이 들어갈수록 줄어든다.
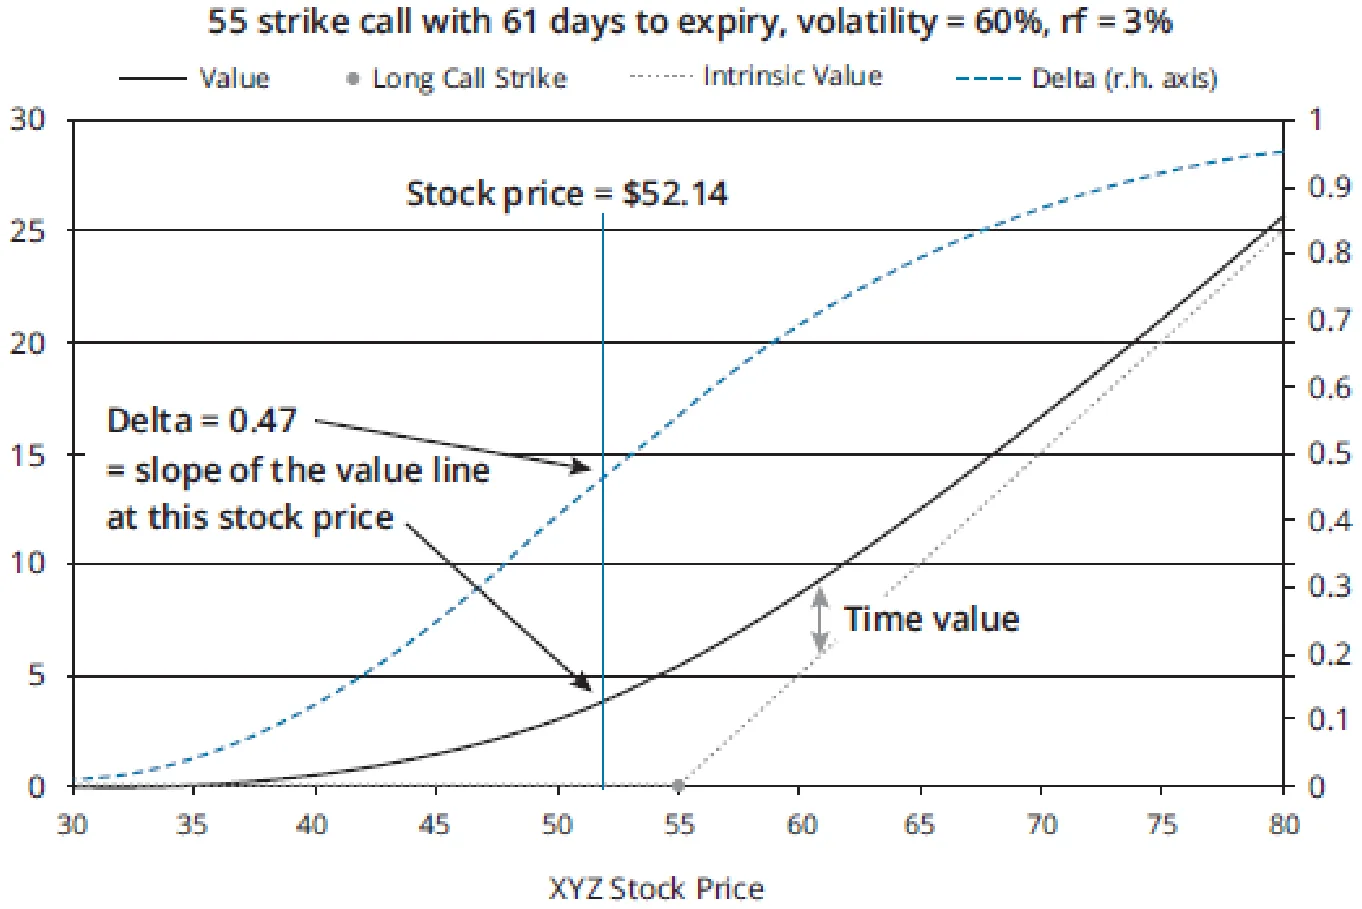
다음은 3월 20일(원래 주가 \$52.14) 기준 옵션 감마를 같은 방식으로 정리한 표다.
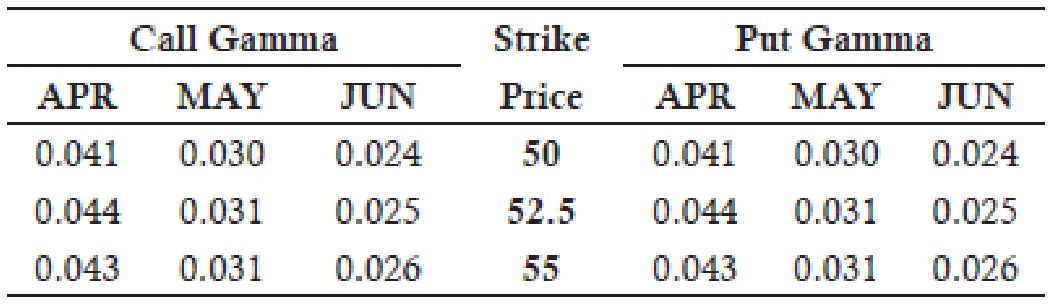
예를 들어 5월 55콜의 감마는 0.031이다. 주가가 \$1 더 높으면 콜의 델타가 0.031 더 높아진다는 뜻이다. 즉, 0.470 + 0.031 = 0.501이 된다.
교수 노트(PROFESSOR'S NOTE)
감마 조정도 델타와 마찬가지로 근사치다. 둘 다 기초자산 가격이 극히 미세하게 변할 때만 정확하다. 델타는 현재 기초자산 가격에서 옵션 가격선의 기울기다(그 지점에서 그은 접선의 기울기로 생각하면 된다). 따라서 기초자산 가격이 조금이라도 움직이면 델타는 곧바로 달라진다. 마찬가지로 감마는 델타를 나타내는 선의 기울기이며, 이 역시 기초자산 가격에 따라 변한다.
이 계산을 직접 해야 할 일은 없겠지만, 주가 \$52.14에서 델타가 0.470이고 \$53.14에서는 0.501이라면 두 주가 사이의 평균 델타는 (0.470 + 0.501)/2 = 0.486이다. 이를 이용하면 주가가 \$52.14보다 \$1 높을 때의 콜 가치를 \$4.02 + \$0.486 = \$4.506으로 예측할 수 있는데, 이는 델타의 최초 값만 사용했을 때보다 실제 값에 훨씬 가깝다.
물론 풋에도 같은 원리가 적용된다. 다음 그래프는 (역시 3월 20일 기준) XYZ 4월 50풋 매수 포지션의 가치와 델타를 보여 준다.
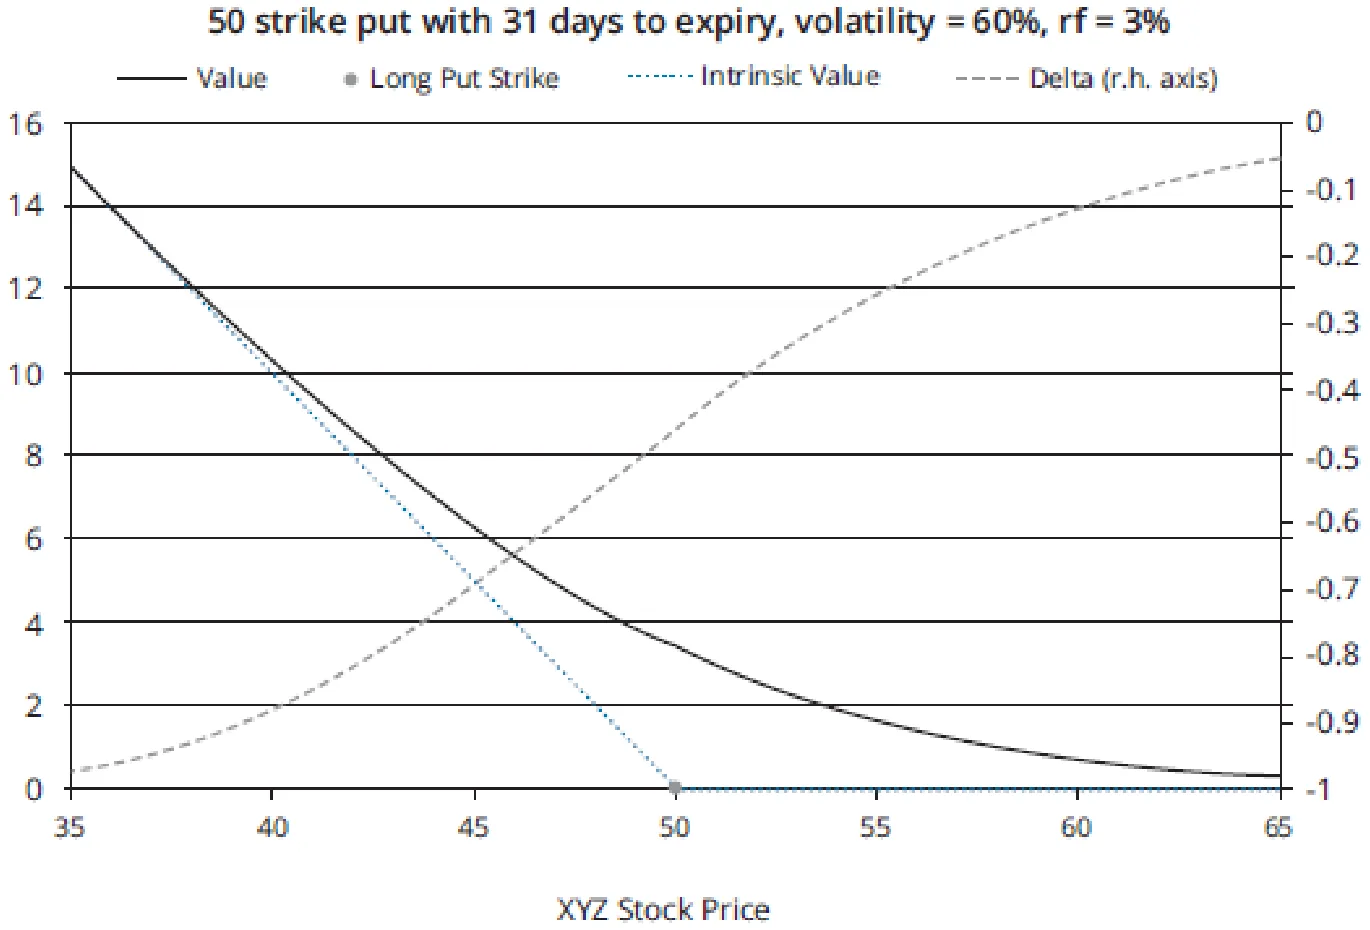
(매수) 풋은 가격선이 우하향하므로 델타가 음(-)이다. 하지만 델타의 절대 크기(즉, 부호를 무시한 크기)에 대해서는 콜과 풋 모두에 적용되는 간단한 규칙이 있다.
다른 모든 요인이 일정할 때:
-
옵션이 ITM 쪽으로 깊이 들어갈수록 (절대) 델타가 커진다(1에 가까워진다).
-
옵션이 OTM 쪽으로 깊이 들어갈수록 (절대) 델타가 작아진다(0에 가까워진다).
다음 다이어그램은 매수·매도 콜과 매수·매도 풋의 델타 값 범위를 요약한 것이다.
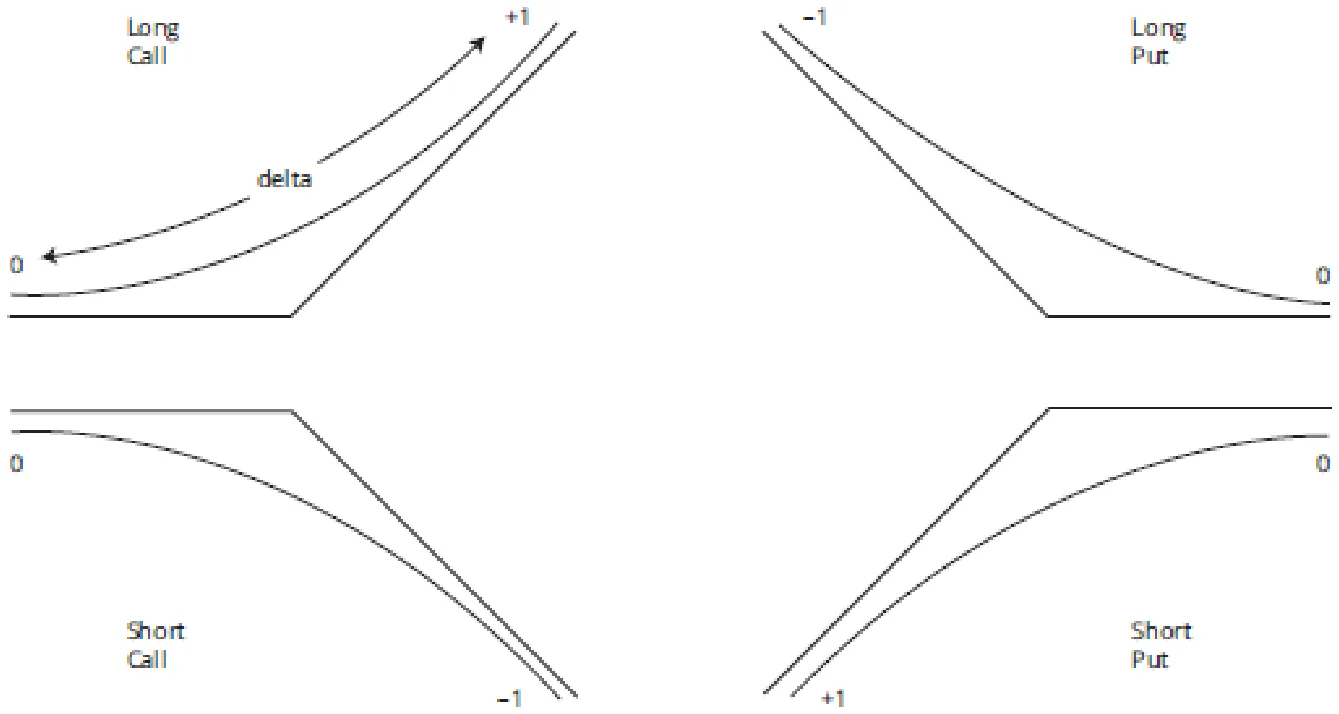
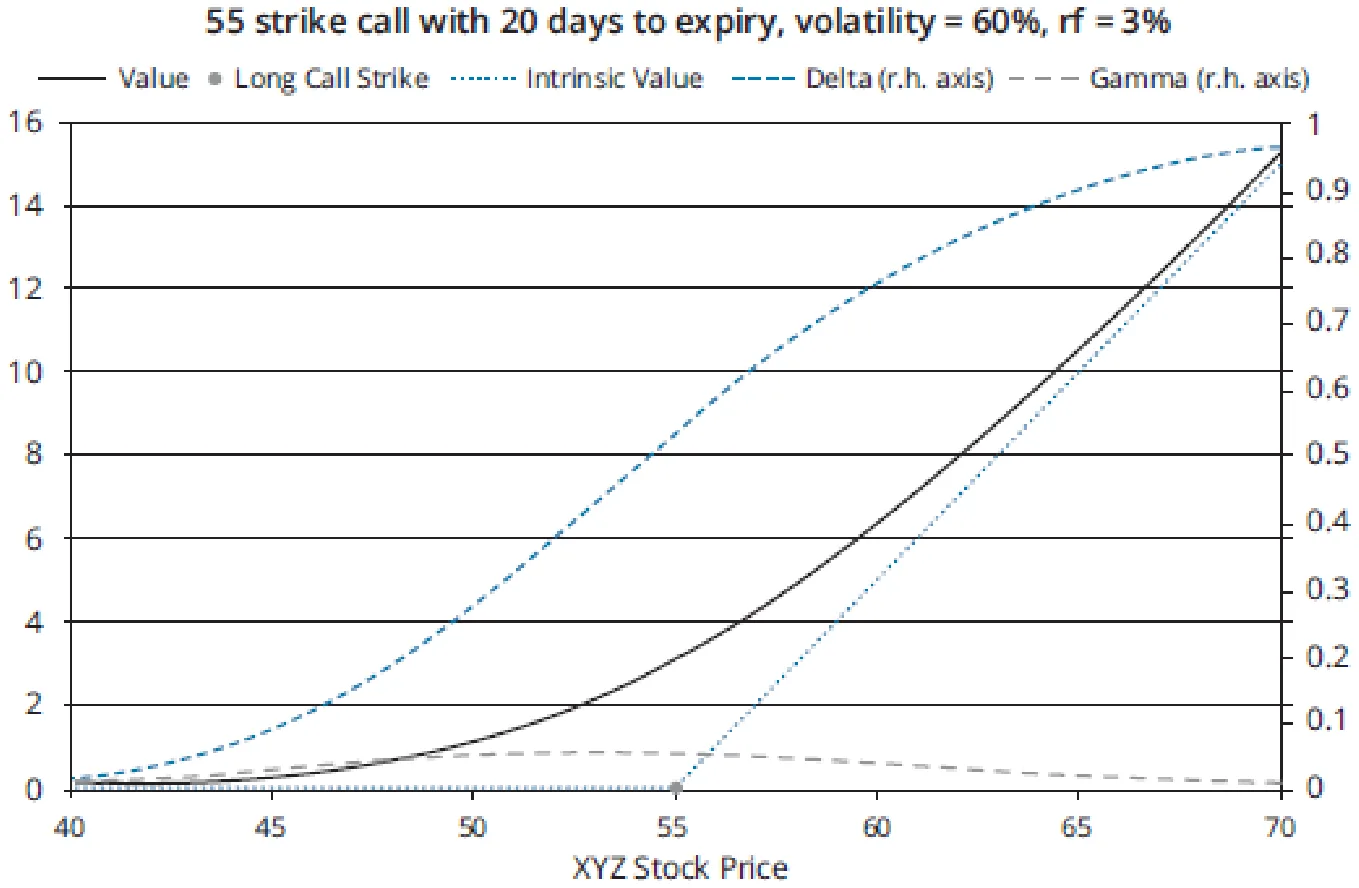
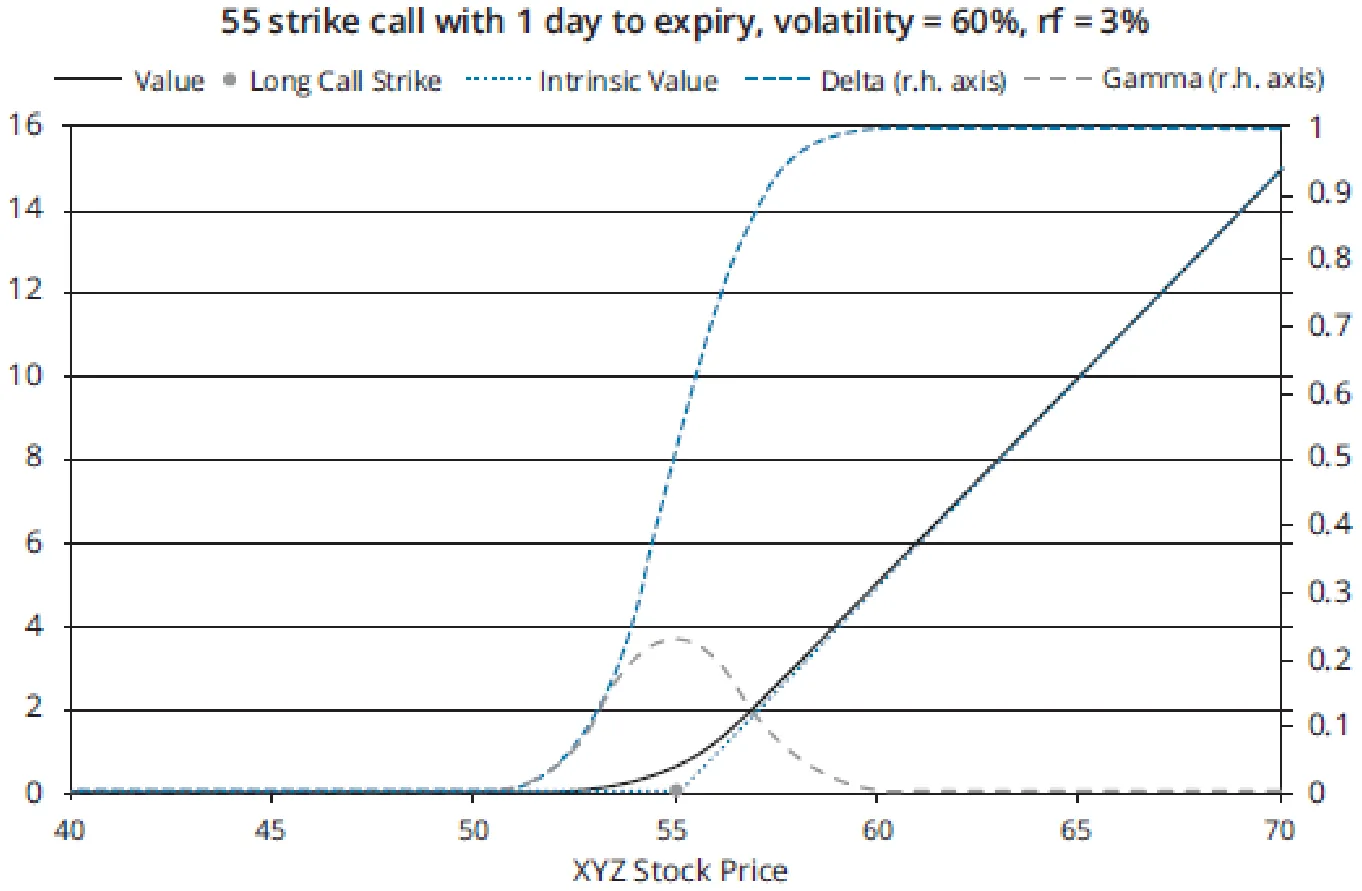
감마는 일반화하기가 더 까다롭지만, 옵션이 ATM에 가까울수록 커지는 경향이 있으며 만기가 임박한 ATM 옵션에서 가장 크다. 예를 들어 다음 그래프는 같은 콜을 먼저 만기 20일 전, 그다음 만기 하루 전 시점에서 보여 준다. 남은 시간이 훨씬 짧으면(따라서 시간가치가 훨씬 작으면) 옵션 프리미엄선이 행사가격 양옆의 좁은 구간 안으로 압축되므로, 그 구간에서 감마가 가장 크다.
기초자산과 기초자산에 대한 선물·선도의 델타(Deltas for the Underlying and for Futures and Forwards on the Underlying)
델타의 정의에서 곧바로 다음이 도출된다.
-
기초자산 1단위 매수 포지션의 델타는 +1이다.
-
기초자산 1단위 매도 포지션의 델타는 –1이다.
수익을 지급하지 않는 기초자산(예: 무배당 주식)에 대한 선물과 선도는 본질적으로 기초자산의 대용물이므로, 델타 역시 매수 포지션이면 +1, 매도 포지션이면 –1이다. 이 리딩에서 다루는 예제는 모두 이런 유형의 기초자산을 사용한다.
포지션 델타(Position Deltas)
LOS 16.d: 커버드콜 포지션과 방어적 풋 포지션의 델타를, 자산을 매수하고 그 기초자산에 대한 선도를 매도한 포지션의 델타와 비교한다.
옵션과 기초자산 포지션을 조합한 전체(또는 포트폴리오) 델타는 개별 델타를 (부호에 주의하면서) 합산해 계산한다.
예를 들어 XYZ 주식 100주를 보유하면 델타는 100 × +1 = +100이다. 즉, 주가가 \$1 오르면 포지션 가치는 \$100 오른다.
교수 노트(PROFESSOR'S NOTE)
달리 언급이 없으면, 거래되는 주식옵션 계약 하나는 100주에 대한 권리라고 가정하라. 따라서 옵션 델타가 +0.65인 XYZ 콜옵션 계약 하나를 매수한 포지션의 포지션 델타는 100 × +0.65 = +65다.
XYZ 주식 1,000주를 보유하면서 XYZ 풋 10계약(델타 = –0.6)을 매수한 포지션의 포지션 델타는 (1,000 × +1) + (10 × 100 × –0.6) = 1,000 – 600 = 400이다. 주식 노출의 일부가 풋의 음(-)의 노출로 상쇄되는 것이다.
주가가 \$1 하락하면 주식에서는 \$1,000의 손실이 나지만, 순포지션 가치는 \$400만 줄어든다.
만기 전 방어적 풋(Protective Put Pre-Expiry)
만기 시 가치에 초점을 맞춘 앞 섹션에서는 방어적 풋을, 행사가격보다 높은 구간에서는 주식 노출을 그대로 유지하고 행사가격보다 낮은 구간에서는 완전히 헤지하는 전략으로 보았다. 예를 들어 5월 50풋(프리미엄 = \$3.87)을 이용한 XYZ 주식의 방어적 풋은 만기 시 다음과 같은 모습이다(주식 1주와 1주에 대한 풋 매수를 가정).
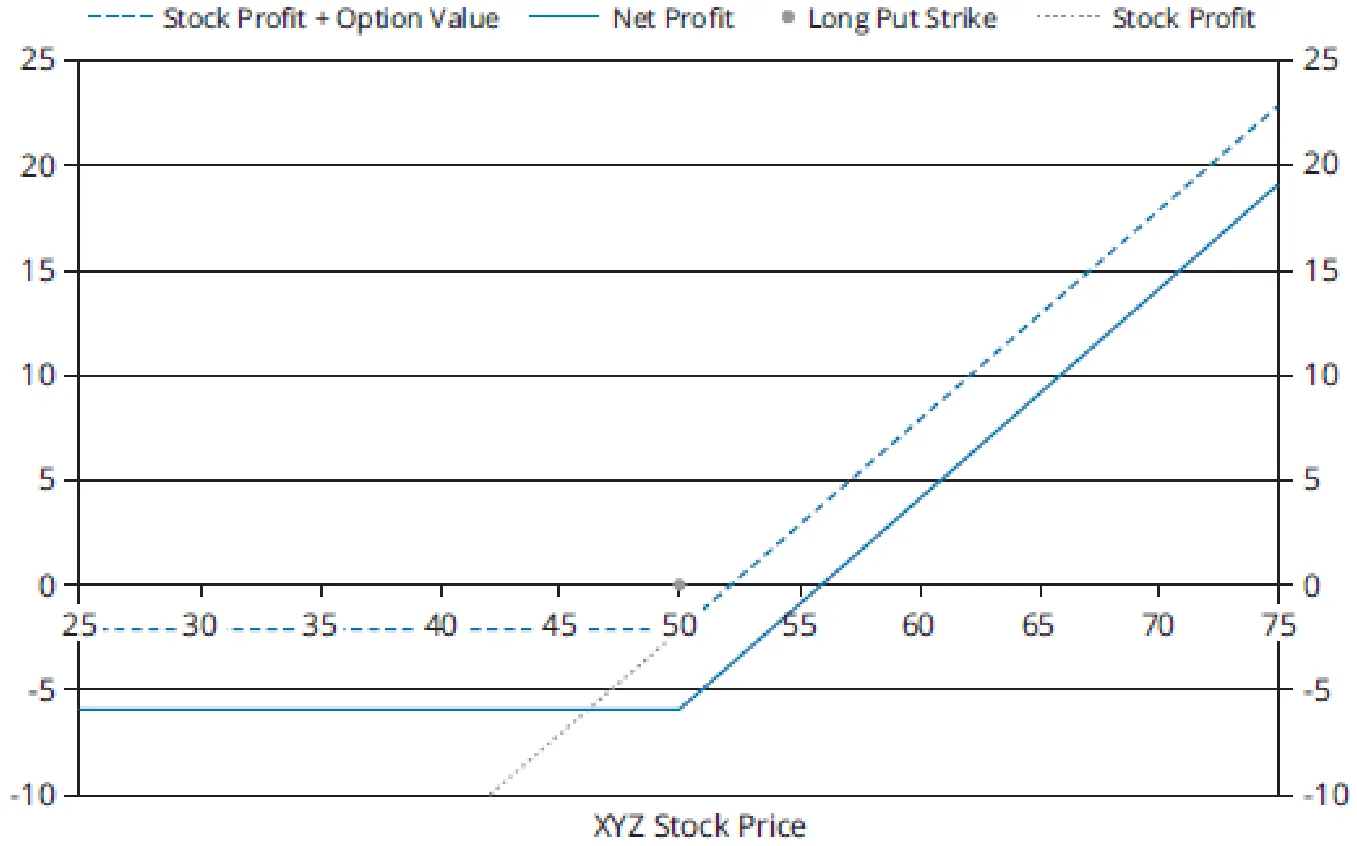
그러나 만기 전에는 방어적 풋을, 주식 매수 포지션의 델타를 헤지하지 않았을 때의 값인 +1에서 조정하는 수단으로 보는 편이 낫다.
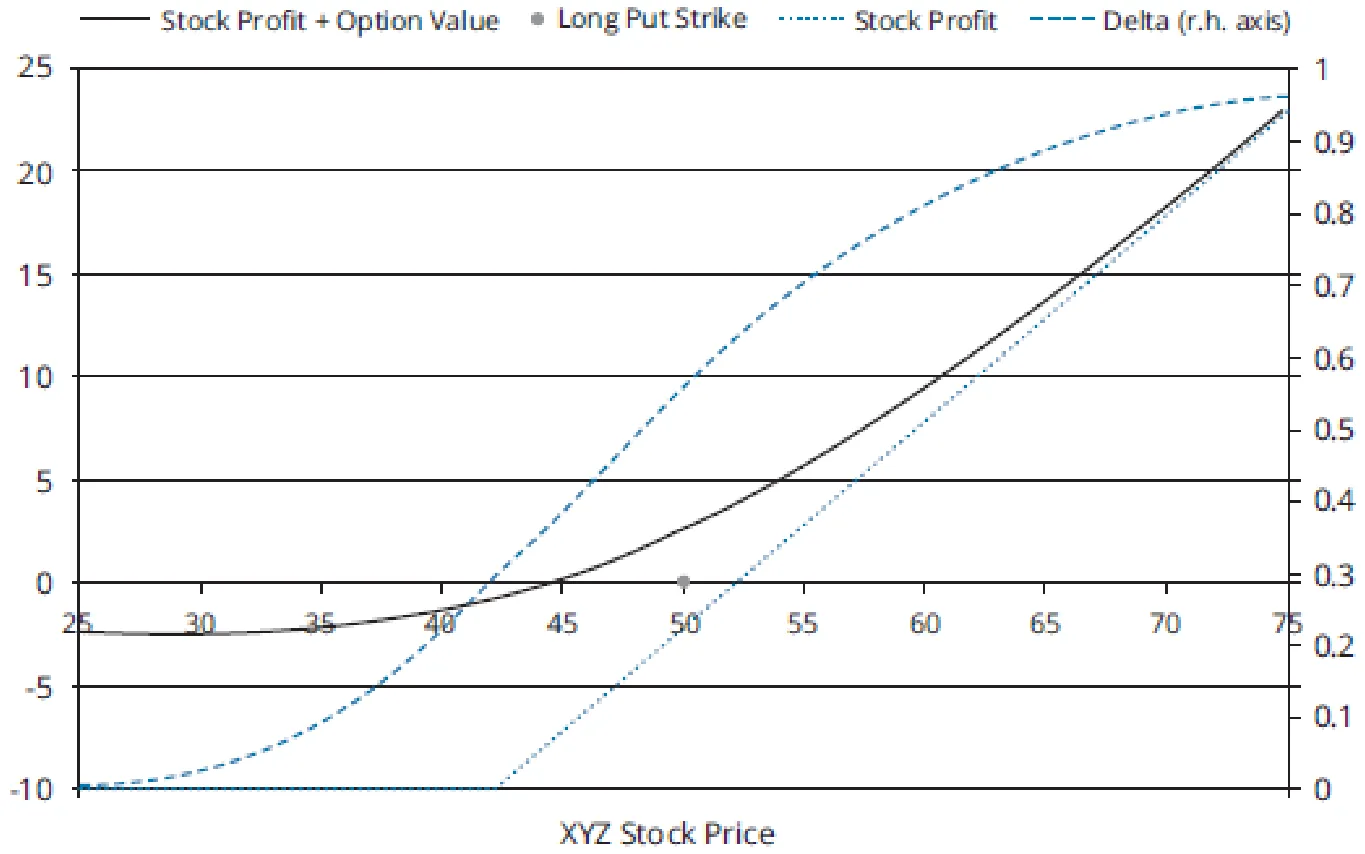
이 그래프는 옵션 포지션을 구축한 3월 20일 시점에서 옵션 가치가 주식의 이익/손실 포지션에 미치는 영향(지불한 프리미엄은 무시)을 보여 준다. 결과적으로 주가가 크게 오르면 옵션이 깊은 OTM 상태가 되어 포지션 델타가 +1에 가까워진다(따라서 헤지하지 않은 주식과 거의 같은 노출을 갖게 된다). 반면 주가가 크게 떨어지면 옵션이 깊은 ITM 상태가 되어 델타가 0에 가까워진다(주식의 하방 위험을 막아 준다). 주식에 방어적 풋을 더한 포지션의 순노출이 매수 콜과 같다는 점에 주목하라.
만약 선도계약으로 주식을 헤지했다면(주식 매수 포지션에 대해 선도를 매도했다면), 선도 포지션의 대상 주식 수가 보유 주식 수와 정확히 같으므로 포지션 델타는 주식 수 × (주식 매수의 델타 + 선도 매도의 델타) = 주식 수 × (+1 + –1) = 0이 되어, 가격 변동에 대해 완전히 헤지된다.
만기 전 커버드콜(Covered Call Pre-Expiry)
마찬가지로 커버드콜(XYZ 6월 55)을 만기 시점과, 그보다 이른 옵션 존속기간 중의 시점에서 비교해 볼 수 있다.
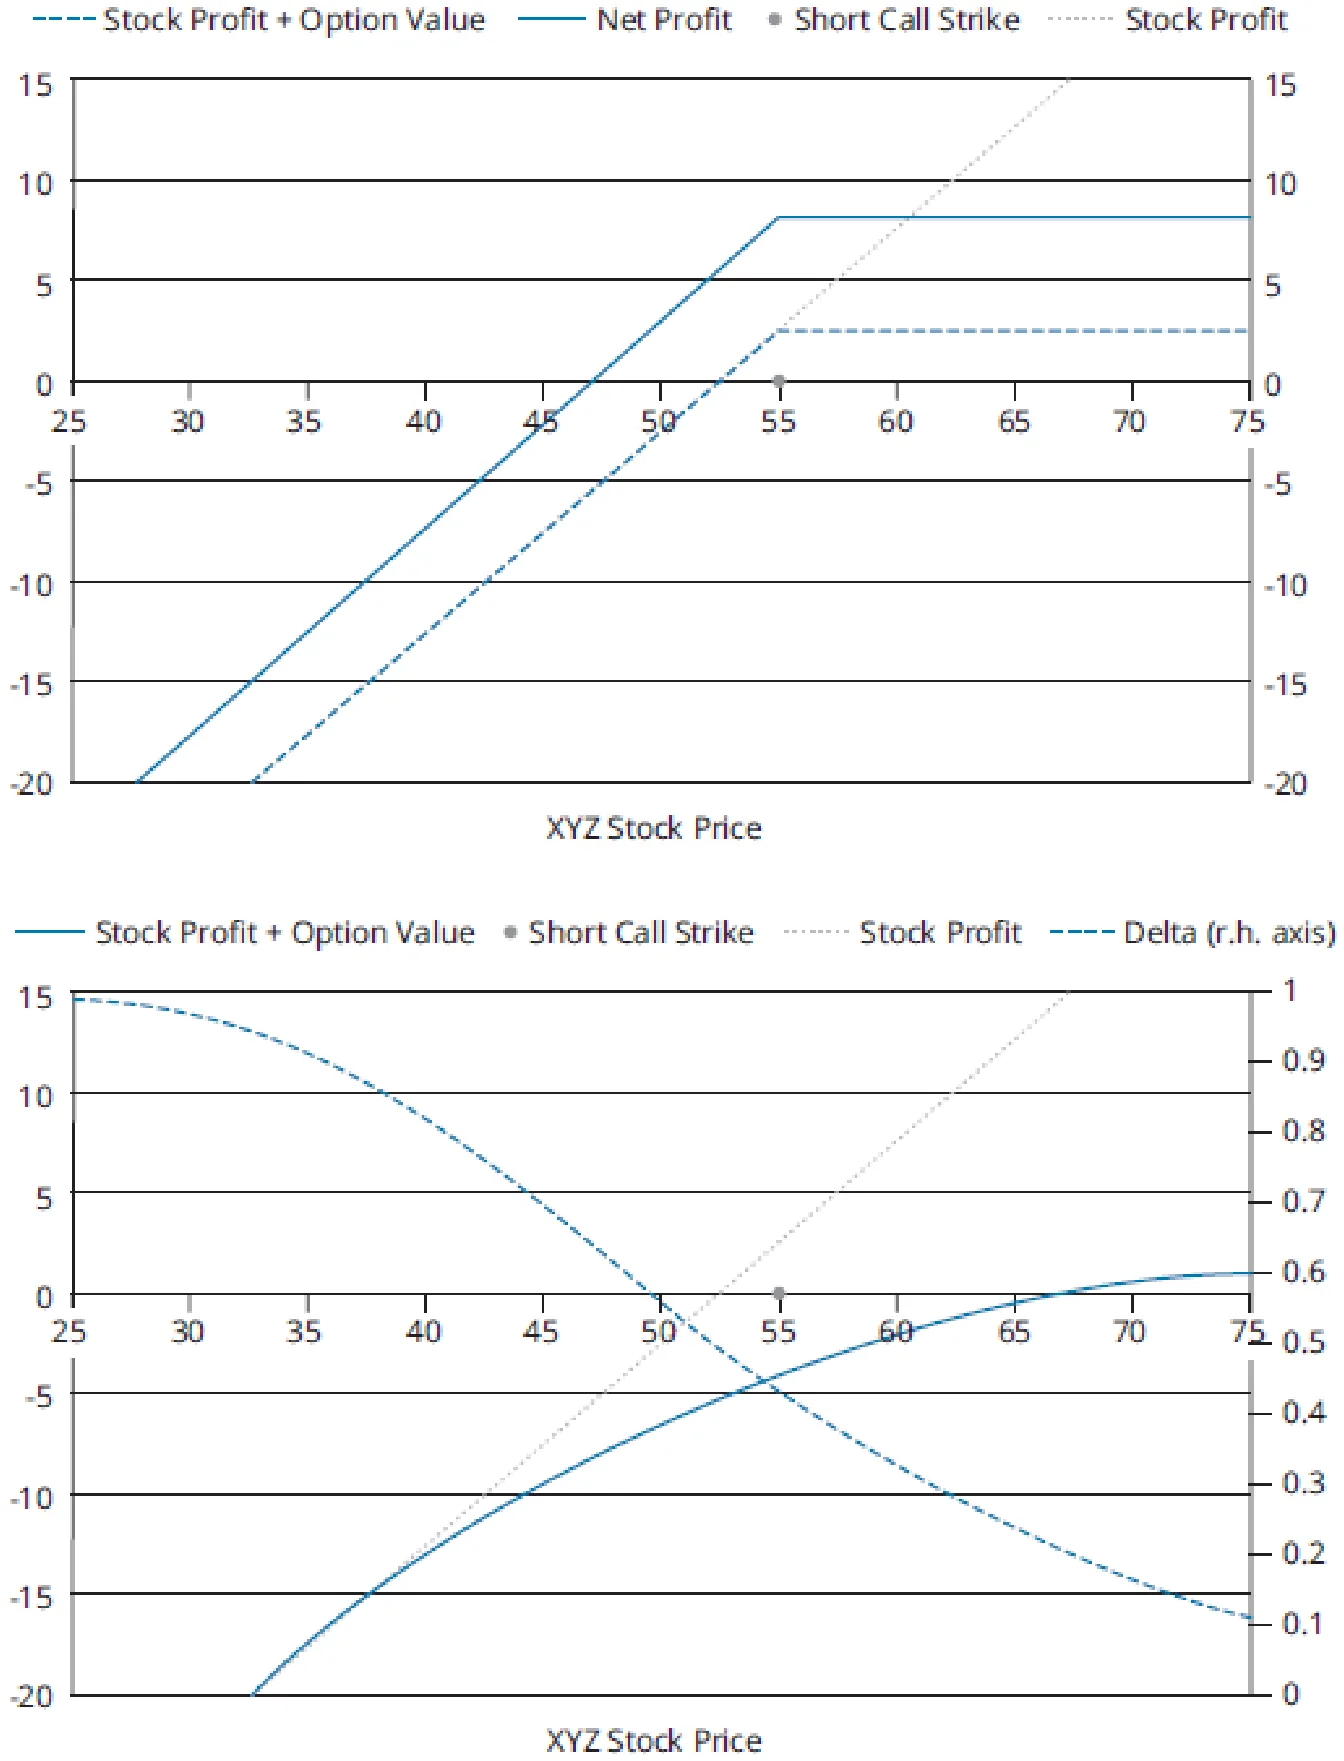
방어적 풋과 마찬가지로 포지션 델타는 +1에 가까운 값(콜이 깊은 OTM일 때)부터 0에 가까운 값(콜이 깊은 ITM이어서 주식의 상승 여력이 사실상 모두 헤지되어 사라질 때)까지 변한다.
만기 전 칼라(Collar Pre-Expiry)
다음은 칼라[XYZ 주식, 6월 50풋 매수(프리미엄 = \$4.88), 6월 55.87콜 매도(프리미엄 = \$4.88)]를 같은 방식으로 만기 시점과 개시 시점(만기 91일 전)에서 나타낸 것이다.
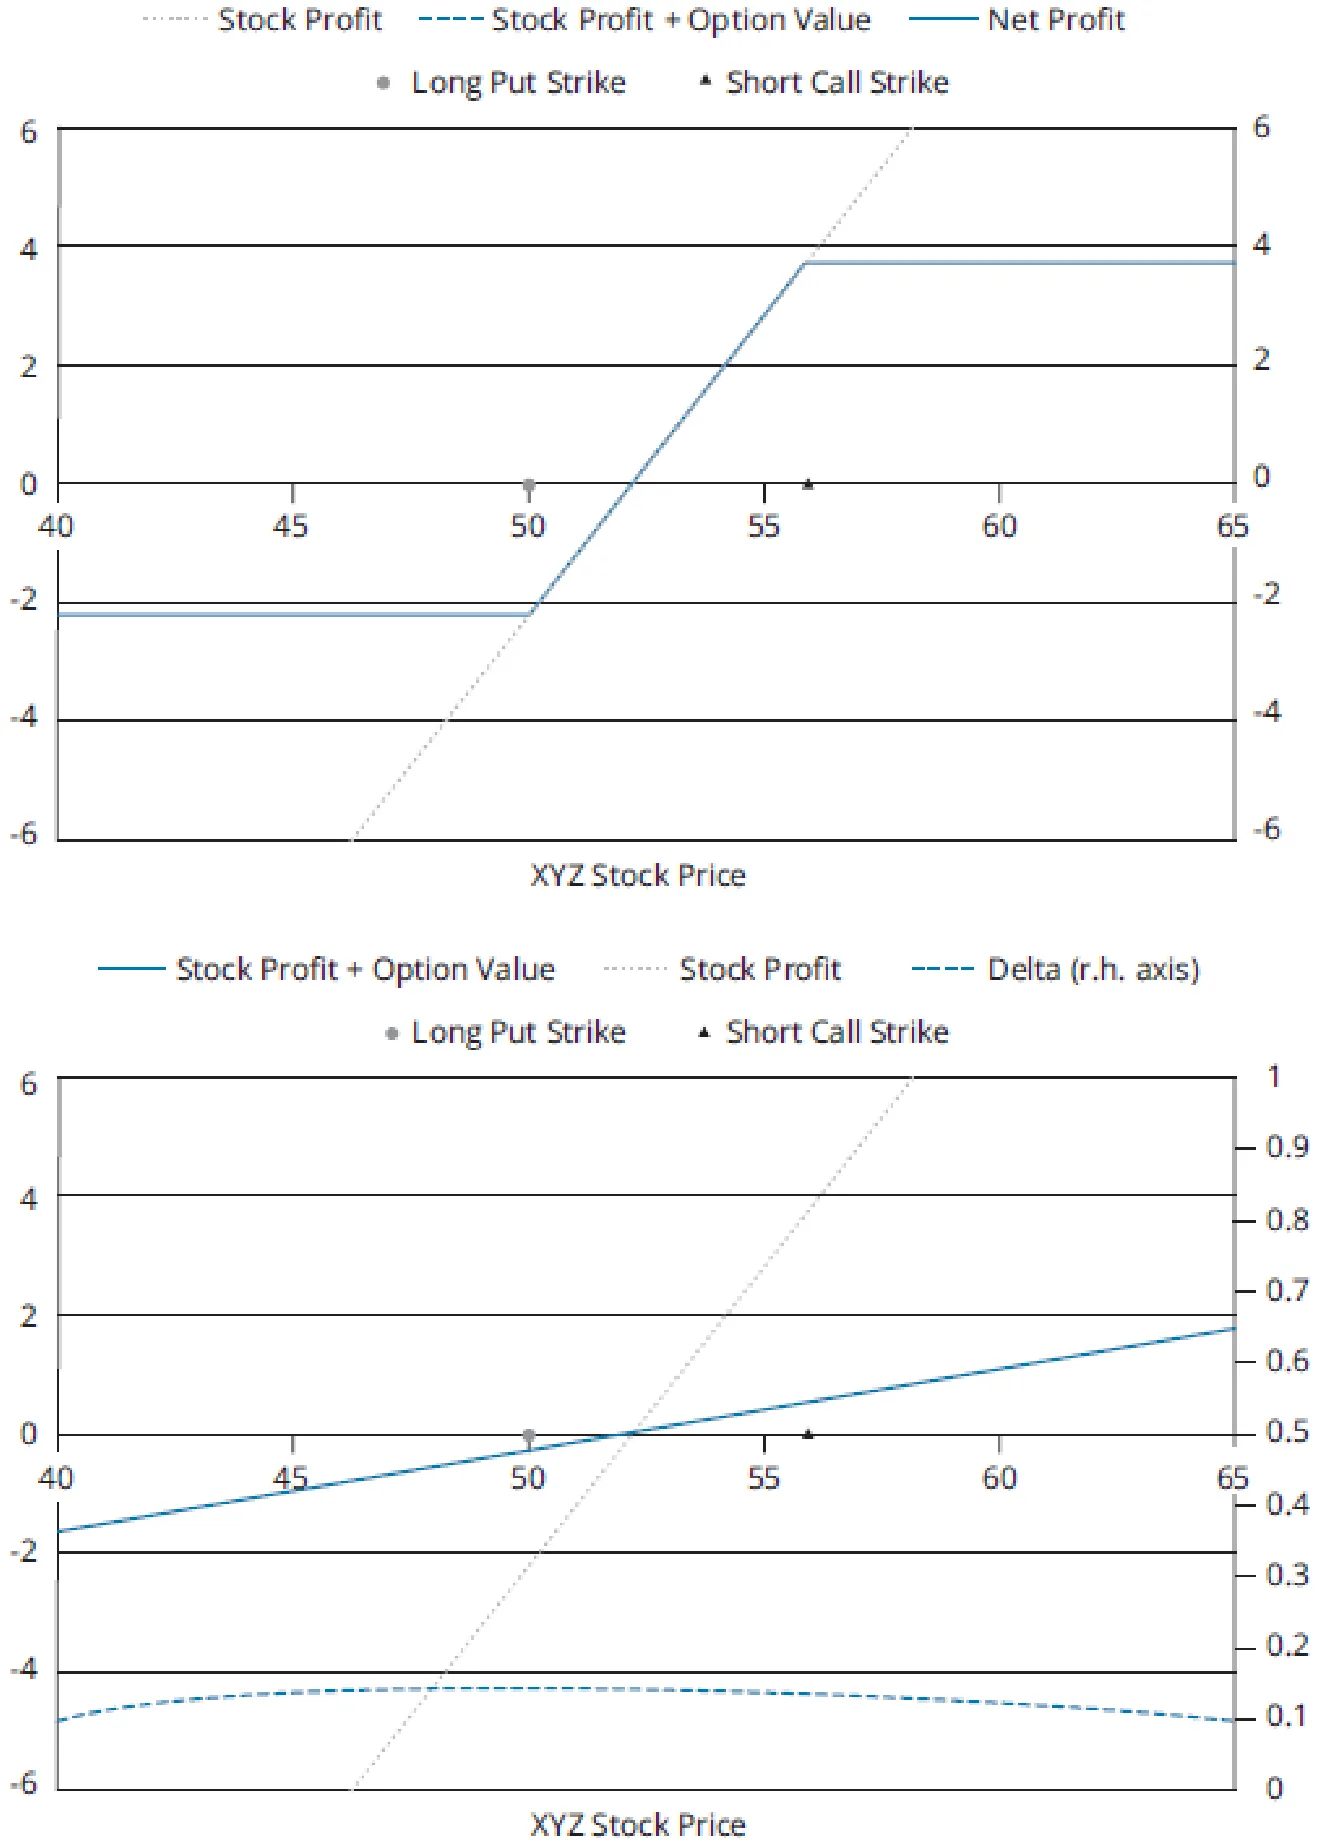
만기 전에는 칼라가 포지션의 변동성을 크게 억제한다(이 예에서는 헤지하지 않았을 때의 약 15~20% 수준으로).
만기 전 강세 콜 스프레드(Bull Call Spread Pre-Expiry)
다음은 전략을 개시하는 시점, 즉 만기 91일 전의 XYZ 강세 콜 스프레드(50콜 매수, 55콜 매도)의 가치와 델타다.
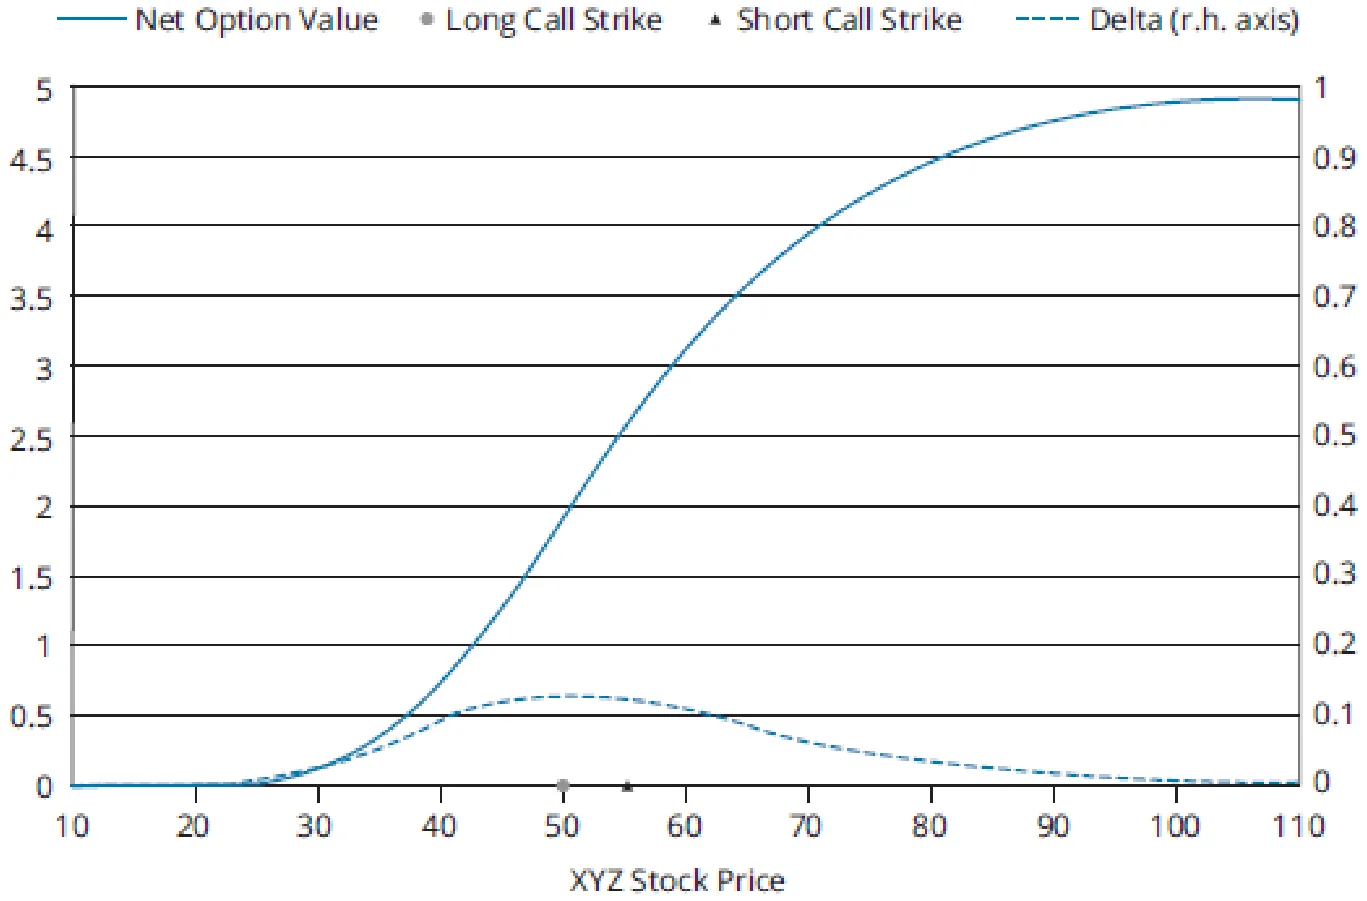
이 포지션이 여전히 강세 전망을 반영한다는 점은 분명하지만, 만기 시 포지션에 비하면 노출이 크게 완화되어 있다(델타 값을 보라). 칼라를 적용한 주식 포지션과 비슷하다는 점에 주목하라. 다른 강세 스프레드와 약세 스프레드에서도 이와 매우 비슷한 모습을 볼 수 있다.
교수 노트(PROFESSOR'S NOTE)
만기 시 시나리오는 비교적 단순한 데 비해 존속기간 중 옵션의 움직임은 매우 복잡하므로, 이런 만기 전 시나리오에 대해 세부 계산 문제가 출제될 가능성은 극히 낮다.
MODULE QUIZ 16.9
1. Which of the following would most likely be possible deltas for covered call and protective put positions, just after they were established with three months to expiration?
A. Both have deltas of zero.
B. The covered call has a delta of 0.4 and the protective put has a delta of 0.45.
C. The covered call has a delta of 0.35 and the protective put has a delta of –0.4.
정답 (Module Quiz 16.9 Answer)
*영문 원문 (English Original)*
1. B Before expiration, both covered calls and protective puts have positive deltas (short calls and long puts both have negative deltas, with absolute values less than 1, so they partially, but not fully, hedge the +1 delta of the long underlying). Neither fully eliminate the delta of the underlying. (LOS 16.d)
*한글 번역 (Korean Translation)*
1. B. 만기 전에는 커버드콜과 방어적 풋 모두 델타가 양(+)이다(매도 콜과 매수 풋은 모두 델타가 음(-)이고 절댓값이 1보다 작으므로, 기초자산 매수 포지션의 +1 델타를 부분적으로만 헤지한다). 어느 쪽도 기초자산의 델타를 완전히 없애지는 못한다. (LOS 16.d)
Module 16.10: 세타와 베가 (Theta and Vega)
세타(Theta)
세타는 시간이 흐름에 따라 옵션 가치가 얼마나 빨리 줄어드는지를 측정한다. 앞에서 줄곧 다뤄 온 3월 20일 XYZ 주식옵션의 세타는 다음과 같다.
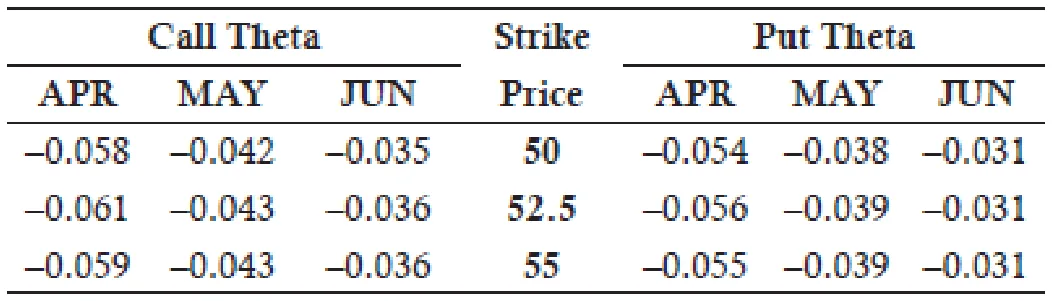
세타가 모두 음(-)이라는 점에 주목하라. 다른 모든 요인이 같다면 만기까지 남은 시간이 짧을수록 시간가치도 작다는 뜻이다.
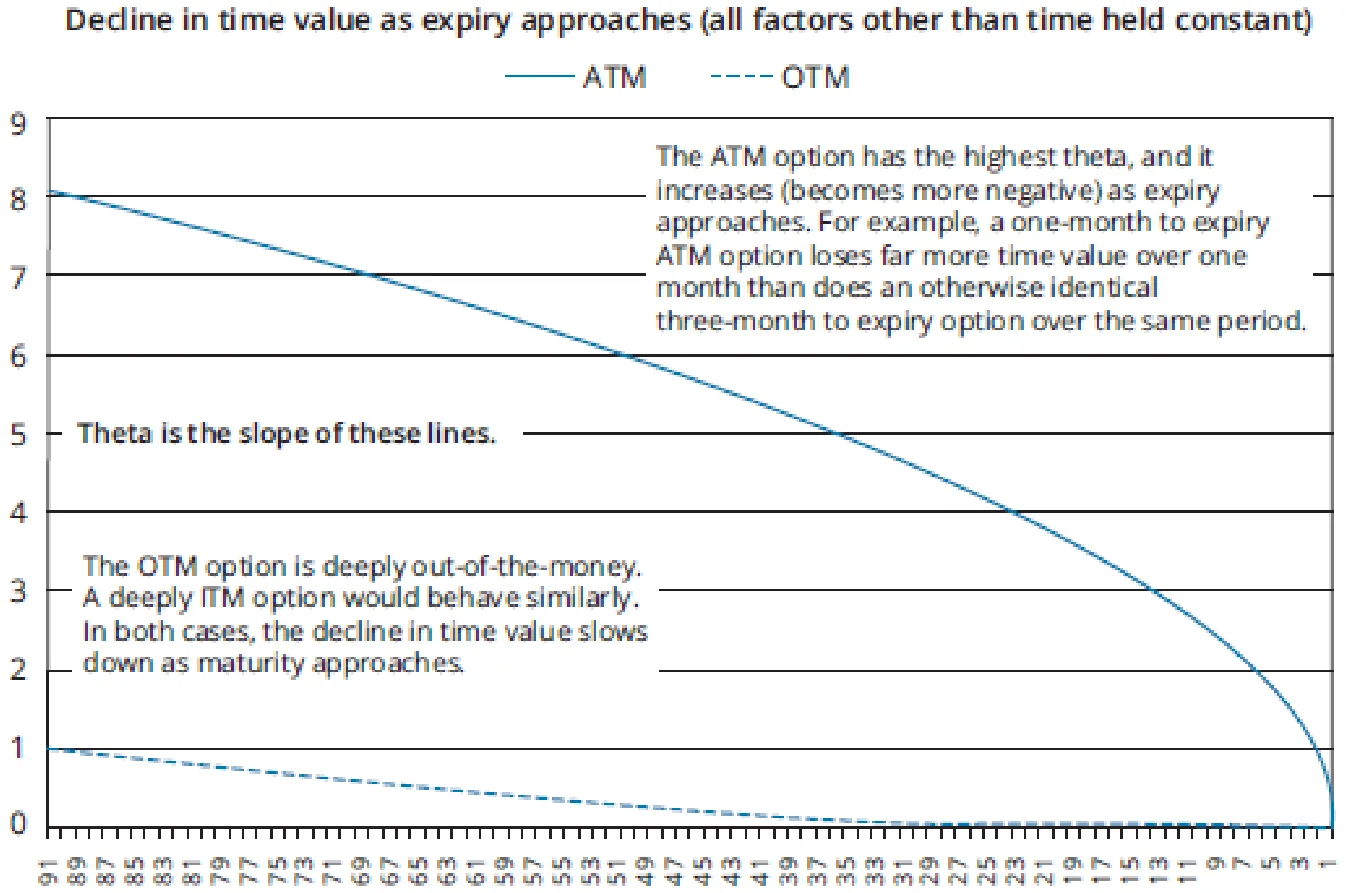
세타 자체도 시간이 흐르면서 변한다. ATM에 가까운 옵션의 세타가 (절댓값 기준으로) 가장 크며, 다른 모든 요인이 일정하다면 이 세타는 만기가 다가올수록 커진다. 다시 말해 ATM 옵션은 만기가 가까워질수록 시간가치를 점점 더 빠르게 잃는다. 다음 그림이 그 예로, 가로축은 만기까지 남은 일수, 세로축은 시간가치다.
캘린더 스프레드(Calendar Spreads)
LOS 16.g: 캘린더 스프레드의 용도를 서술한다.
지금까지 살펴본 스프레드는 모두 만기가 같은 옵션으로 구성되었다(기초자산도 같았다). 이 리딩에서 만기가 서로 다른 옵션을 조합하는 옵션전략으로 다루는 것은 캘린더 스프레드뿐이다.
캘린더 스프레드의 기본 취지는 만기가 가까운 옵션과 만기가 먼 옵션 사이의 세타 차이를 이용하는 것이다.
ATM에 가까운 옵션이라면 만기가 가까운 옵션의 세타가 만기가 먼 옵션보다 절댓값이 크다(더 큰 음수다).
매수 캘린더 스프레드는 행사가격과 기초자산이 같은 옵션 가운데 만기가 먼 옵션을 매수하고 만기가 가까운 옵션을 매도하는 전략이다. 원칙적으로 만기가 가까운 옵션의 프리미엄이 만기가 먼 옵션의 프리미엄보다 빨리 떨어져야 한다. 그러면 매도 포지션에서 얻는 가치가 매수 포지션에서 잃는 가치보다 커서 순이익이 난다.
세타의 대소 관계가 의도한 방향이 되려면 옵션이 ATM에 가까워야 하며, 만기가 가까운 옵션이 만기될 때까지 기초자산 가격이 거의 움직이지 않을 것으로 예상되어야 한다(가격이 크게 움직이면 이 전략의 이익이 훼손될 수 있다). 두 옵션은 모두 콜이거나 모두 풋이며, 콜과 풋 중 무엇을 쓸지는 그 주식의 장기 전망에 대한 투자자의 견해에 따라 정한다(강세라면 콜, 약세라면 풋).
| 예제: 매수 캘린더 스프레드 |
|---|
XYZ 주가가 $52.14인 3월 20일, Jenkins는 XYZ 주가를 장기적으로는 강세로 보지만 향후 한 달 동안은 가격이 거의 움직이지 않을 것으로 예상한다고 하자. Jenkins는 XYZ 6월물 52.5 콜(계약당 100주) 4계약을 6.22에 매수하고, XYZ 4월물 52.5 콜 4계약을 $3.53에 매도한다. 순프리미엄 지출액은 $2.69 × 4 × 100 = $1,076이다. 4월물 콜의 만기일에 주가가 여전히 $52.14라면 두 콜 모두 OTM이므로 4월물 콜은 가치 없이 소멸한다. 다른 모든 요인이 변하지 않는다고 가정하면 이때 6월물 콜의 가치는 $5.00이다(이 값은 가격결정모형으로 구하며, 필요하면 문제에서 주어진다). 한 달 전에 $1,076만 지불한 Jenkins의 포지션 가치는 이제 $5 × 400 = $2,000이다. 내재변동성이 상승했다면 6월물 콜의 가치가 더 올라가므로 이익은 훨씬 더 컸을 것이다. |
매도 캘린더 스프레드는 행사가격과 기초자산이 같은 옵션 가운데 만기가 먼 옵션을 매도하고 만기가 가까운 옵션을 매수하는 전략이다. 옵션이 충분히 ITM이거나 OTM이면 만기가 먼 옵션의 세타가 상대적으로 더 크다. 즉, 만기가 먼 옵션이 시간가치를 상대적으로 더 빨리 잃을 것으로 보고, 그 결과 포지션 전체에서 이익이 나기를 기대하는 것이다.
그러나 매도 캘린더 스프레드 전략은 만기가 가까운 옵션이 만기될 때 기초자산 가격이 움직여 옵션이 결국 ATM 상태가 되면 손실을 입기 쉽다(이 경우 내재변동성도 함께 떨어지지 않는 한 만기가 먼 옵션의 프리미엄이 오르는데, 그 옵션을 매도한 상태이므로 전체적으로 손실이 난다). 따라서 전략 기간 중에 주가가 조금이라도 움직일 바에는 크게 움직이는 편이 낫다.
두 경우 모두 전략의 본질은 같다. 시간이 흐르면서 가치가 상대적으로 더 빨리 떨어질 것으로 예상되는 옵션을 매도하는 것이다.
일반적으로 정리하면 다음과 같다.
-
매수 캘린더 스프레드는 시장이 안정적이거나 내재변동성이 상승할 때 유리하다.
-
매도 캘린더 스프레드는 기초시장이 크게 움직이거나 내재변동성이 하락할 때 유리하다.
베가(Vega)
베가는 변동성 1% 상승이 옵션 가치에 미치는 영향을 측정한다. 3월 20일 XYZ 주식옵션의 베가는 다음과 같다.
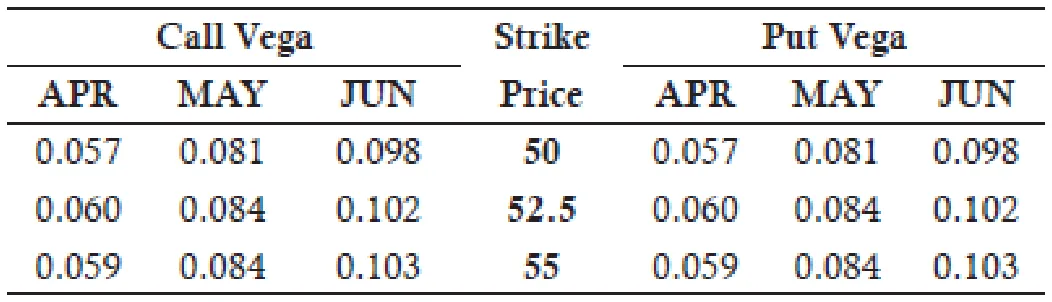
베가는 항상 양(+)이다. 기초자산의 변동성이 클수록 그 기초자산에 대한 옵션은 모두 가치가 높아지기 때문이다(만기에 어떤 결과가 나올지 불확실성이 크므로 시간가치도 크다).
다른 모든 요인이 일정하다면 만기까지 남은 시간이 길수록 베가가 크지만, 옵션이 ITM이나 OTM으로 깊이 들어갈수록 베가는 작아진다. 예를 들면 다음과 같다.
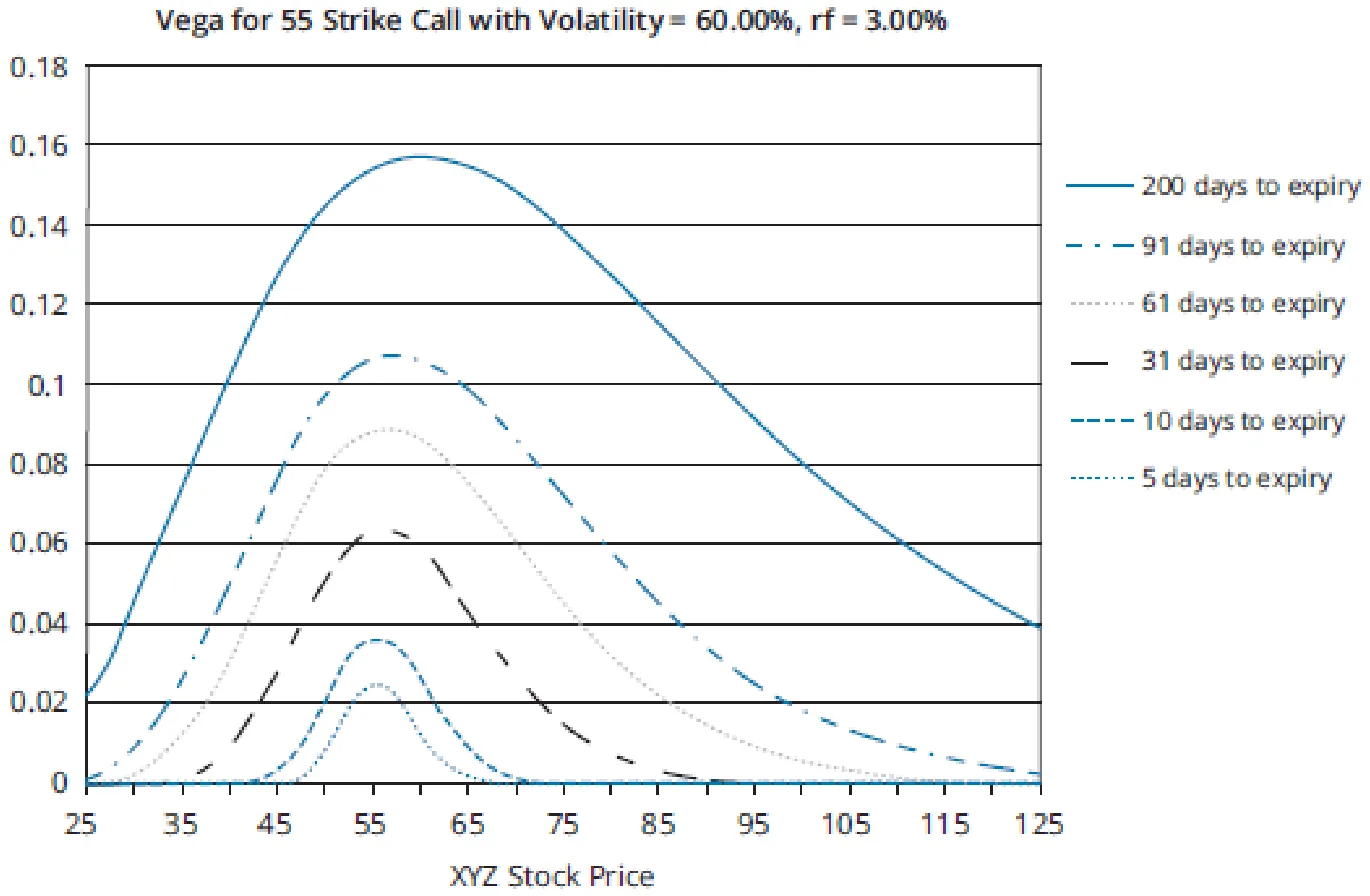
변동성 계산에 관한 보충 설명(An Aside on Calculating Volatility)
기간이 서로 다른 변동성(표준편차) 값을 환산할 때는 변동성 수치에 두 기간 길이의 비율의 제곱근을 곱한다. 예를 들어 가격결정모형을 이용해 2개월(예: 42거래일) 뒤 만기되는 옵션의 가치에서 연환산 내재변동성 57%를 구했다면, 연간 거래일을 252일로 가정할 때 다음 식으로
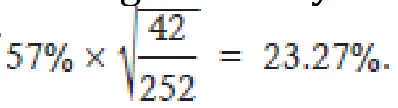
2개월 기대 변동성을 구할 수 있다.
반대로 월간(21일) 변동성을 연간 변동성으로 환산할 때는 다음 값을
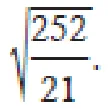
곱하면 된다.
만기 전 스트래들(Straddle Pre-Expiry)
앞에서는 만기 시점의 매수 스트래들과 매도 스트래들의 가치와 이익을 살펴보았다. 이제 만기 전 (매수) 스트래들의 가치가 어떻게 움직이는지 간단히 살펴보자. 변동성 수준이 주어져 있을 때, 만기 전 스트래들의 가치는 만기 시점에서 본 V자 형태보다 미묘한 방식으로 기초자산 가격에 따라 변한다. 기초자산 가격이 행사가격에서 멀어질수록 가치가 커진다는 점은 여전히 같지만, 행사가격 부근에서 그래프의 기울기(즉, 델타)는 0에 가깝고, 기초자산 가격이 오를수록 +1에, 내릴수록 –1에 가까워진다. 특히 옵션 존속기간 중 특정 시점에서 변동성 수준이 포지션 가치에 매우 큰 영향을 미칠 수 있다는 점에 주목하라.
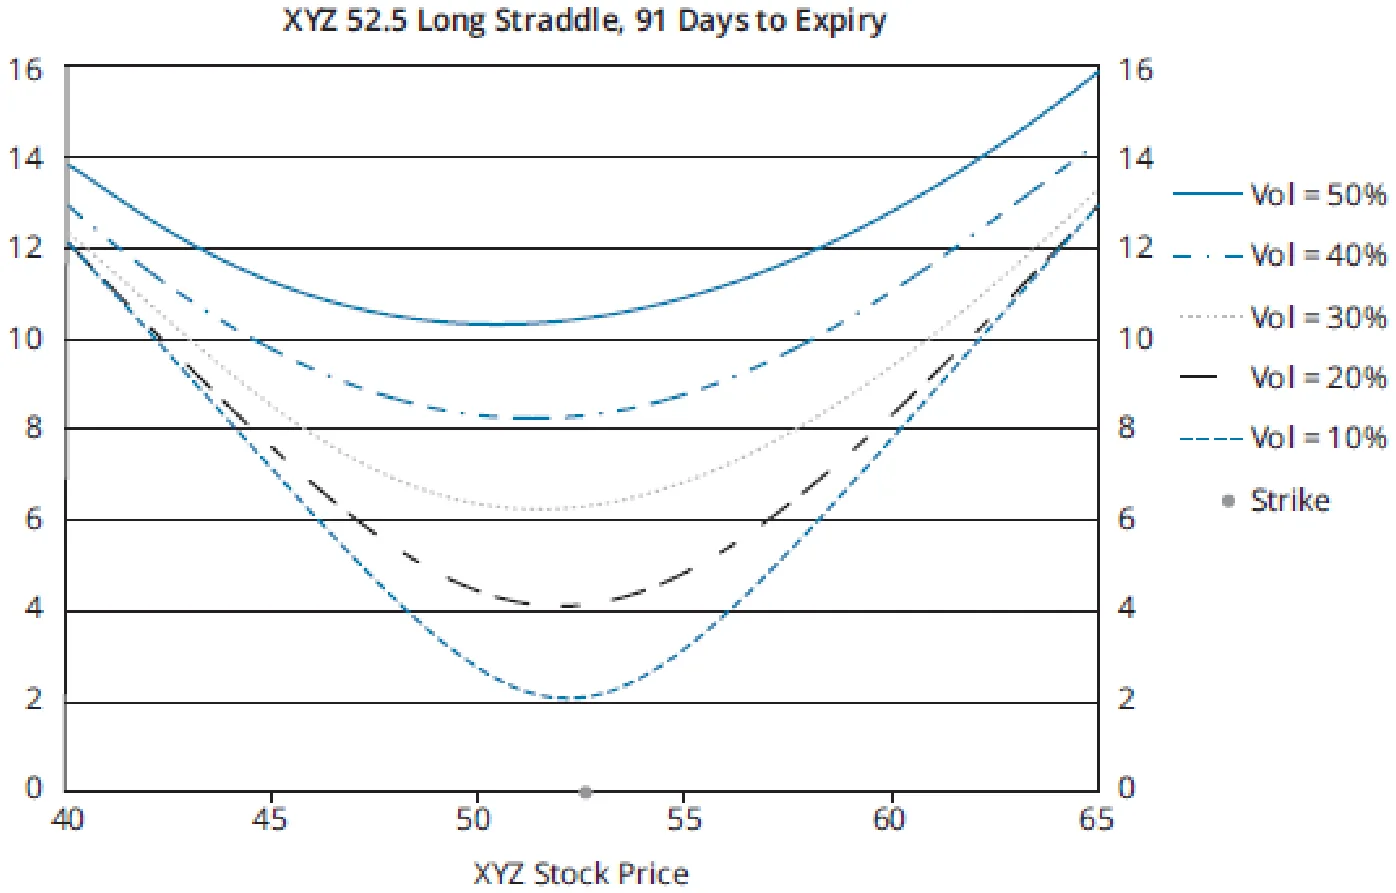
따라서 스트래들을 매수한 뒤 변동성이 상승하면 기초자산 가격이 전혀 움직이지 않더라도 포지션 가치는 오를 가능성이 높다. 매수 스트래들을 변동성 매수(going long volatility)라고 부르는 진짜 이유가 바로 이것이다.
델타가 양(+)인 콜과 델타가 음(-)인 풋을 함께 보유하면, 델타는 0에 가까우면서(델타 중립이므로 어느 정도 범위 안에서는 기초자산 가격이 어떻게 움직이든 상관없다) 베가는 양(+)인 포지션을 만들 수 있다.
다만 옵션 두 개를 매수한 포지션은 세타가 음(-)이어서 시간이 지날수록 가치가 떨어진다는 점에 주의해야 한다. 따라서 이를 메울 만큼 변동성이 빠르게 상승해야 한다.
마찬가지로 두 옵션을 모두 매도하는 매도 스트래들은 델타 중립이면서 베가는 음(-)인 포지션이 될 수 있는데, 이는 변동성 하락에 베팅하는 것이다.
Module 16.11: 변동성 스큐와 스마일 (Volatility Skew and Smile)
LOS 16.h: 변동성 스큐와 스마일을 논한다.
지금까지 XYZ 옵션에 사용한 옵션 가격은 모든 만기와 행사가격에 대해 변동성을 30%로 가정하여 계산한 것이다. 설명을 단순하게 하기 위해서였다.
실무에서 특정 기초자산(예: 주식)에 대해 실제로 거래되는 옵션의 내재변동성을 계산해 보면, 만기와 행사가격이 다른 옵션들의 가격에는 대개 서로 다른 변동성 값이 내재되어 있다(콜과 풋 사이에서도 내재변동성이 다를 가능성이 높다).
만기일을 고정하고 내재변동성과 행사가격의 관계를 보면 흔히 다음 두 가지 패턴이 관찰된다.
변동성 스마일(volatility smile)은 ATM에서 멀리 떨어진 옵션일수록 내재변동성이 높은 경우로, 행사가격에 따른 내재변동성을 그래프로 그리면 U자형(웃는 입 모양) 곡선이 나타난다.
그러나 변동성 스마일은 변동성 스큐보다 덜 흔하다.
변동성 스큐(volatility skew)는 풋은 OTM 정도가 클수록 내재변동성이 높아지고, 콜은 OTM 정도가 클수록 내재변동성이 낮아지는 경우다. 이런 현상은 OTM 풋이 시장 하락에 대비한 보험으로 인기가 높은 반면(수요가 많으면 가격이 오르고, 가격이 높다는 것은 변동성이 높다는 뜻이다) OTM 콜은 수요가 적기 때문으로 설명된다.
스큐가 과거 수준에서 벗어나는 모습을 보고 시장 심리를 판단할 수 있다.
-
스큐가 급격히 커지면서 내재변동성의 절대 수준도 급등한다면 시장 심리가 약세로 돌아서고 있다는 신호다.
-
OTM 콜의 내재변동성이 (과거 수준보다) 높다면 투자자들이 강세를 예상하고 상승 노출을 얻으려고 OTM 콜을 많이 찾는다는 뜻이다.
과거 수준에서 벗어난 스큐가 정상 수준으로 되돌아올 것으로 예상된다면 이를 거래전략의 근거로 삼을 수 있는데, 이때 리스크 리버설(risk reversal)을 활용하기도 한다.
매수(매도) 리스크 리버설은 같은 기초자산에 대한 콜 매수(매도)와 풋 매도(매수)를 결합한 것이다.
예를 들어 트레이더가 풋의 내재변동성이 콜에 비해 지나치게 높다고 판단한다면, 만기가 같은 OTM 콜(상대적으로 저평가된 것으로 보임)을 매수하고 OTM 풋(상대적으로 고평가된 것으로 보임)을 매도하여 매수 리스크 리버설을 구성할 수 있다. 다만 이렇게 하면 기초자산에 대해 대체로 매수 노출이 생기며, 이것이 문제가 될 수 있다.
다음 그림은 PQR 주식에 대한 리스크 리버설의 가치와 델타를 보여 준다. 현재 PQR 주가는 50이며, 행사가격 60인 콜을 매수하고 행사가격 40인 풋을 매도한다. 콜의 내재변동성은 50%, 풋의 내재변동성은 70%다. 이 차이가 과거에 관찰된 수준보다 상당히 크다고 하자.
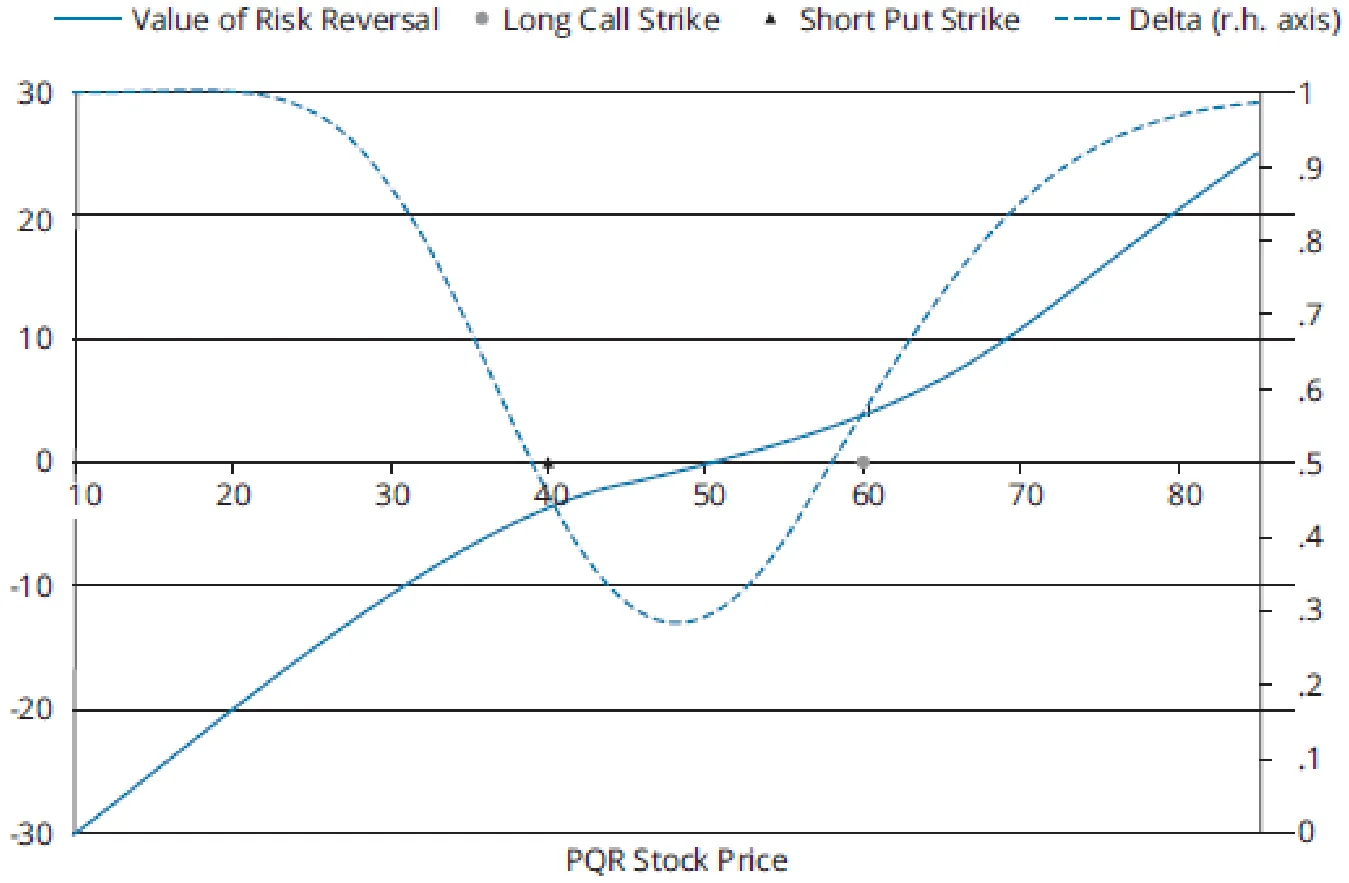
세부 내용까지 정확히 알 필요는 없지만, 현재 주가 50에서 리스크 리버설의 델타가 1보다 상당히 작다는 점에 주목하라. 델타가 0.3이고, 이 전략이 콜 10계약과 풋 10계약(계약당 1,000주)으로 구성된다고 하자. 그러면 주가가 \$1 떨어질 때마다 리스크 리버설에서 대략 \$1 × 0.3 × 1,000 = \$300의 손실이 난다.
이 전략의 목표는 내재변동성 사이의 비정상적인 관계가 바로잡힐 때 이익을 얻는 것이다(관계가 바로잡히면 가치가 올라야 할 옵션을 매수하고 가치가 내려야 할 옵션을 매도해 두었기 때문이다). 주가 움직임에 베팅하려던 것은 아니지만, 결과적으로 주식에 대해 순매수 노출을 지게 된다. 이 주식 노출을 없애려면 거래가 하나 더 필요한데, 바로 주식 300주를 매도하는 것이다.
왜 300주인가? 이만큼의 주식 매도 포지션에서는 리스크 리버설과 크기는 같고 방향은 반대인 이익/손실이 발생하므로 주가에 대한 노출이 헤지되기 때문이다. 이런 헤지를 델타 헤지라고 하는데, 헤지의 한쪽 포지션 규모를 다른 쪽 포지션의 델타를 상쇄하도록 조정하기 때문이다. 델타가 0.3인 1,000주어치 옵션은 1,000 × 0.3 = 300주로 델타 헤지할 수 있다.
리스크 리버설의 델타는 일정하지 않으므로(예를 들어 주가가 변하거나 시간이 흐르면 델타도 변한다) 델타 헤지 포지션의 규모도 조정해야 한다는 점에 유의하라(이는 델타 헤지의 전형적인 특징이다. 델타 헤지는 동적 헤지이므로 주기적으로 재조정해야 한다).
마지막으로 다음 두 가지 용어도 알아 두어야 한다.
-
변동성의 기간구조(term structure of volatility)는 옵션 만기에 따라 내재변동성이 달라지는 구조를 말한다(만기가 긴 옵션일수록 내재변동성이 높은 콘탱고 형태가 꽤 흔하다).
-
내재변동성 곡면(implied volatility surface)은 z축에 내재변동성을 놓은 3차원 그래프로 만기(x축)와 행사가격(y축)이 함께 미치는 영향을 살펴본다.
MODULE QUIZ 16.10, 16.11
1. An investor has a long-term bearish view on the Acme stock price, but over the next two months he anticipates very little price movement. An appropriate strategy to benefit from this view would be to:
A. buy ATM calls on Acme with two months to expiry and sell ATM calls on Acme
with five months to expiry.
B. sell ATM puts on Acme with two months to expiry and buy ATM puts on Acme
with five months to expiry.
C. buy OTM calls on Acme with two months to expiry and sell OTM puts on Acme
with two months to expiry.
2. Which of the following statements is most correct?
A. A long straddle is a strategy based on the implied volatility smile, since the
further the underlying moves from the strike by the expiration of the options, the greater the profit from the strategy.
B. Volatility skew describes the empirical situation where implied volatility
increases for more OTM calls and decreases for more OTM puts.
C. Volatility skew describes the empirical situation where implied volatility
increases for more OTM puts and decreases for more OTM calls.
정답 (Module Quiz 16.10, 16.11 Answer)
*영문 원문 (English Original)*
1. B An appropriate strategy in such a situation would be a long calendar spread, where close-to-ATM options with the same strikes but different expirations are traded. The longer-dated is bought and the shorter-dated is sold, to exploit the higher theta of the shorter-dated.
A is a short calendar spread, whereas C is a risk reversal, which is a strategy to exploit implied volatility skews that differ from historical levels. (Module 16.10, LOS 16.g)
2. C A is incorrect because the straddle has little to do with the volatility smile, and B has calls and puts the wrong way around. (Module 16.11, LOS 16.g)
*한글 번역 (Korean Translation)*
1. B. 이런 상황에서는 매수 캘린더 스프레드가 적절하다. 행사가격은 같고 만기는 다른, ATM에 가까운 옵션들을 거래하는 전략이다. 만기가 가까운 옵션의 세타가 더 크다는 점을 이용하기 위해 만기가 먼 옵션을 매수하고 만기가 가까운 옵션을 매도한다.
A는 매도 캘린더 스프레드이고, C는 리스크 리버설로, 과거 수준과 다른 내재변동성 스큐를 이용하는 전략이다. (Module 16.10, LOS 16.g)
2. C. 스트래들은 변동성 스마일과 거의 관련이 없으므로 A는 틀렸고, B는 콜과 풋이 반대로 되어 있다. (Module 16.11, LOS 16.g)
Module 16.12: 응용 (Applications)
LOS 16.i: 주어진 투자목표에 부합하는 적절한 옵션전략을 식별하고 평가한다.
LOS 16.j: 목표로 하는 주식위험 노출을 달성하기 위한 옵션 활용법을 보인다.
교수 노트(PROFESSOR'S NOTE)
커리큘럼 리딩의 마지막 절에서는 여러 시나리오를 차례로 제시하는데, 각 시나리오는 특정 옵션전략의 활용 사례를 보여 준다. 아래에서는 시나리오별로 개요를 정리하고, 왜 그 전략을 선택했는지 설명하며, 사례마다 핵심 쟁점을 짚는다.
커버드콜(Covered Call)
| 시나리오 |
|---|
| 한 고객에게 현금이 필요하다. 고객의 포트폴리오에는 가까운 시일 안에 매도를 고려 중인 주식(현재가격 = 169)이 있는데, 자문가는 이 주식을 향후 6개월간 약세로 전망한다. 만기 44일짜리 거래소 상장옵션에 대한 정보(콜과 풋의 프리미엄과 델타, 베가)가 주어진다. |
| 해법 |
| 이 주식에 대한 콜을 매도하여 프리미엄 수입을 얻고(필요한 현금 확보), 보유 주식의 델타를 낮춘다(약세 전망에 맞춰 노출 축소). |
| 고려사항 |
| 선택한 옵션의 프리미엄은 목표 현금액을 충족할 만큼 높아야 한다(보유 주식 5,000주에 맞춰 50계약을 매도한다고 가정). ITM 콜을 매도하면 현금을 가장 많이 확보할 수 있지만 콜이 행사되어 주식을 넘겨야 할 위험이 있으므로 170 콜(약간 OTM)을 선택한다. 이보다 더 OTM인 콜로는 확보할 수 있는 현금이 너무 적다. |
| 위험 |
주가가 오를 수 있다. 만기에 주가가 170을 넘으면 주식을 170에 넘겨야 하므로 그 이상의 상승 이익을 놓친다. 만기까지 주가가 떨어질 수도 있으며, 이 경우 주식 매수 포지션에서 손실이 난다(다만 받은 프리미엄이 완충 역할을 한다). |
| 그 밖의 요점 |
| 포지션 델타는 옵션을 매도한 시점의 커버드콜을 기준으로 계산하지만, 그 밖에는 만기 시점의 결과에 초점을 맞춘다. 베가는 고려하지 않는다. |
풋 매도(Put Writing)
| 시나리오 |
|---|
| 투자자 OQ는 주식을 사고 싶지만 169는 너무 비싸다고 생각한다. OQ는 최대 165까지만 지불할 생각이다. |
| 해법 |
OTM 풋(행사가격 165)을 매도한다. 사실상 주식을 사는 대가로 돈을 받는 셈이다. 만기에 주가가 165 미만이면 (거래상대방이) 풋을 행사하므로 OQ는 주식을 165에 매수해야 한다. |
| 위험 |
만기까지 주가가 X – p0 아래로 떨어질 수 있다. 이 경우에는 그냥 시장에서 사는 편이 나았을 것이다(시장가격이 165보다 프리미엄 이상으로 싸기 때문이다). 주가가 ST – 169 > p0가 되는 수준까지 오를 수도 있다. 이 경우에는 주가 상승분이 받은 프리미엄보다 크므로 처음부터 169에 주식을 사는 편이 나았을 것이다. |
매수 스트래들(Long Straddle)
| 시나리오 |
|---|
투자자 KH는 어떤 주식의 가격이 곧 큰 폭으로(최소 ±10%) 오르거나 내릴 것이라고 보고 스트래들을 고려한다. 그런데 KH가 거래하기 전에 변동성을 높이는 뉴스가 터져 같은 스트래들의 가격이 비싸진다. |
| 해법 |
| 새로운 손익분기점에 도달하려면 주가가 ±12%를 넘게 움직여야 하므로 이제 스트래들은 거래할 가치가 없다. 따라서 매수 스트래들 포지션을 취하지 않는다. |
| 그 밖의 요점 |
| KH는 뉴스가 나오기 전 스트래들의 베가를 이용해 뉴스가 스트래들 가격(풋 프리미엄과 콜 프리미엄의 합)에 미칠 영향을 예측한다. 내재변동성 상승폭 15퍼센트포인트 × (주어진) 최초 베가 0.468 = 스트래들 가치 상승분 $7.02로 계산된다. 이 값은 앞의 해법에서 제시한 스트래들 가격의 실제 상승분과 매우 비슷하다. |
칼라(Collar)
| 시나리오 |
|---|
| 한 고객이 취득원가가 낮은 주식을 보유하고 있어 매도는 선택지에서 제외된다. 주가 하락에 대비한 보호가 필요하다. |
| 해법 |
| 제로비용 칼라를 이용한다. 콜 매도로 수익률 분포의 오른쪽 꼬리(큰 이익 가능성)를 팔아 넘기고, 그 대금으로 왼쪽 꼬리(큰 손실 가능성)를 없애 주는 풋의 매수 비용을 충당한다. |
캘린더 스프레드(Calendar Spread)
| 시나리오 |
|---|
| 투자자 ID는 Euro Stoxx50 지수가 향후 한 달 동안 현재 수준인 3,500에서 거의 움직이지 않을 것으로 예상하지만, 장기적으로는 약세 견해를 갖고 있다. 시장 컨센서스는 보합세다. ATM 옵션을 이용할 수 있다. |
| 해법 |
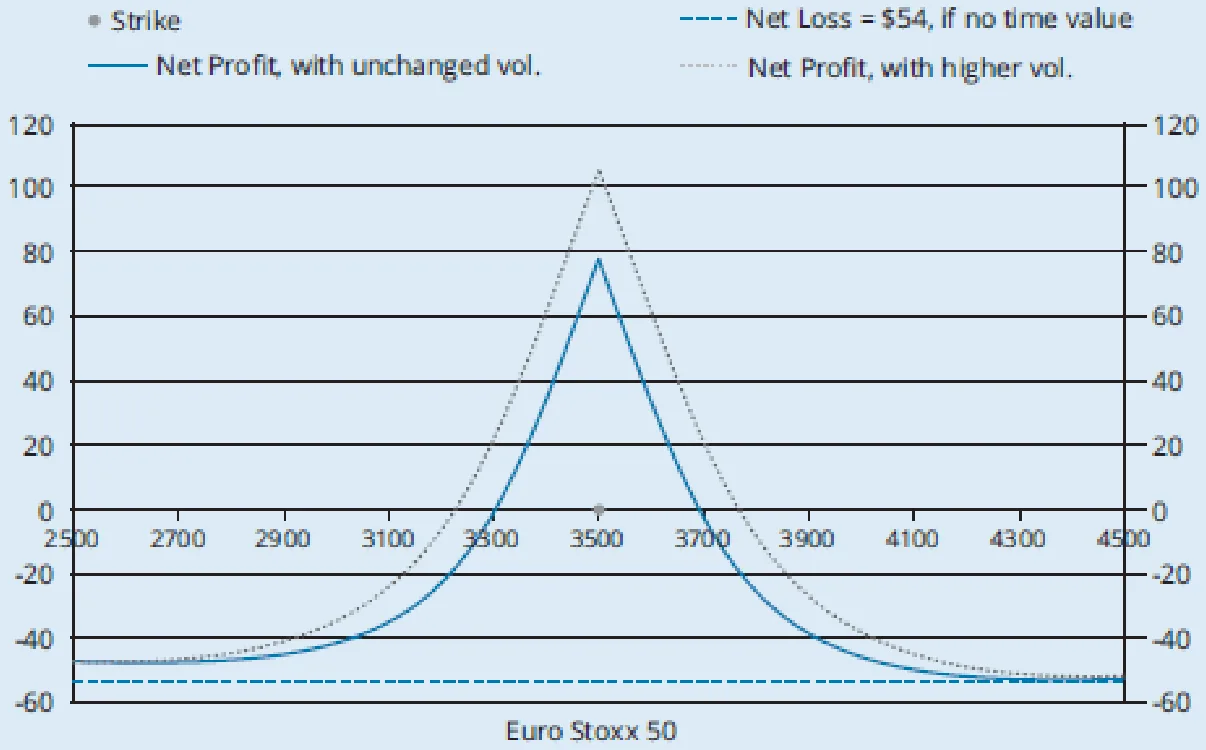
만기 3개월, 행사가격 3,500인 풋옵션을 매도하고 만기 6개월, 행사가격 3,500인 풋옵션을 매수한다(만기가 더 많이 남은 옵션을 매수하므로 매수 캘린더 스프레드다). 만기가 먼 풋의 가치가 더 높으므로 처음에 순지출이 발생한다(€173 – €119 = €54). ID의 예상이 맞아 매도한 옵션의 만기일에 지수가 변하지 않았다면(따라서 옵션이 여전히 ATM이라면) 다음과 같은 결과가 나온다. 매도한 풋은 가치 없이 소멸한다. 매수한 풋(이제 만기까지 3개월 남음)은 시간가치가 줄었으므로 매수 시점보다 가치가 낮지만, 처음에 지불한 순프리미엄보다는 가치가 높다. 3개월 풋의 세타가 더 커서(더 큰 음수여서) 가치가 더 많이 떨어졌기 때문이다. ID는 이 풋을 매도하고 다른 풋을 매수했으므로 순이익을 얻는다. ID는 이 시점에 매수한 풋을 팔아 순이익을 실현할 수도 있고, 이후 지수 하락에 베팅하는 포지션으로 계속 보유할 수도 있다(풋을 단순 매수했을 때보다 순지불액이 적다). |
| 고려사항 |
| 캘린더 스프레드는 콜로도 풋으로도 구성할 수 있는데, 이 경우에는 왜 풋을 쓸까? ID는 만기가 가까운 옵션이 만기된 뒤에도 지수에 대한 약세 노출을 유지하고 싶어 하기 때문이다. 따라서 풋을 매수한다. |
| 위험 |
매도한 풋의 만기 시점에 매도 풋에는 내재가치만 남지만, 매수 풋에는 내재가치와 시간가치가 모두 있다. 만기 시점의 지수가 어느 수준이든 두 옵션은 행사가격이 같으므로 (절댓값 기준) 내재가치가 같아 서로 상쇄되고, 매수 풋에는 시간가치가 추가로 남는다. 이 시간가치가 곧 포지션의 순가치다. 시간가치에서 순프리미엄을 빼면 순이익이 나온다.
지수가 오르든 내리든 매수 풋의 (시간)가치가 줄어 이익이 감소한다. 어느 방향이든 지수가 충분히 크게 움직이면 손실이 날 수도 있다. 최악의 경우 순프리미엄 전액을 잃는다. 내재변동성이 상승하면 매수 풋의 시간가치가 커져 이익이 늘거나 손실이 줄 수 있다. 반대로 내재변동성이 하락하면 이익이 줄거나 손실이 커진다. |
주식시장 변동성 증가 예상에 대비한 헤지(Hedging an Expected Increase in Equity Market Volatility)
| 시나리오 |
|---|
| 투자자 JW는 주식 포트폴리오를 보유하고 있는데, 시장이 조정(하락)을 겪고 이와 함께 단기 변동성도 상승할 것을 우려한다. JW는 변동성 상승에서 이익을 얻으면서도 헤지 비용은 낮출 수 있는 포지션을 구축하려 한다. |
| 해법 |
변동성지수(VIX) 선물(시장 변동성지수에 따라 오르내리는 선물)에 대한 ATM 콜을 매수한다. 변동성이 상승하면 콜이 ITM 상태로 만기되어 JW는 수익을 얻는다. 그러나 이런 콜은 비쌀 수 있으므로 JW는 동시에 VIX 선물에 대한 OTM 풋을 매도한다. 변동성 하락에서 얻을 수 있는 이익을 팔아 넘기는 셈이다. |
| 고려사항 |
포트폴리오의 과거 손익을 변동성 변화에 대해 회귀분석하면 (헤지 균형을 맞추기 위해) 거래해야 할 옵션의 규모를 정할 수 있다. VIX 선물을 매수하는 방법도 있지만, 이는 유연성이 떨어지는 헤지다. |
| 그 밖의 요점 |
| 변동성과 시장 수준 사이에 뚜렷한 음(-)의 상관관계가 있다는 점을 감안하면 JW는 사실상 변동성 매도 포지션을 보유한 셈이다. 따라서 이 헤지는 매수 노출이 아닌 매도 노출에 대한 칼라와 같다고 볼 수 있다. |
기초자산 대용으로서의 콜 매수(Long Calls as a Proxy for the Underlying)
| 시나리오 |
|---|
| 투자자 AS는 해당 주식옵션의 내재변동성은 변하지 않은 채 어떤 주식의 가격이 향후 3개월 동안 £60에서 £70으로 오를 것으로 예상한다. AS는 예상대로 될 경우 이익을 극대화할 수 있는 3개월 만기 콜(매수)을 추천하려 한다. |
| 해법 |
(주가가 £70으로 오른다고 가정하고) 비용 대비 기대이익의 비율이 가장 높은 콜을 선택한다.
손익분기점(X + c0)이 £70보다 높은 콜은 바로 제외할 수 있다는 점에 유의하라. 커리큘럼 해법에서는 델타도 함께 언급하는데, 포지션을 콜 만기까지 보유하지 않고 주가 상승이 실현되면 콜을 팔아 청산할 수도 있다고 암묵적으로 가정하기 때문으로 보인다. 그렇다면 핵심 쟁점은 주가가 오를 때 콜 가치가 어떻게 변하느냐다. 비용 대비 이익 비율이 가장 높은 콜은 (절댓값 기준) 델타가 더 낮아 기초주가 상승에 덜 민감하지만(불리한 점), 답안에 따르면 감마가 더 커서 이를 상쇄하고도 남는다. |
| 위험 |
| 해법에서 다루지는 않았지만, 주가가 £70가 아닌 다른 가격에서 끝나 다른 콜이 더 나은 선택이었을 수 있다는 점이 분명한 위험이다. |
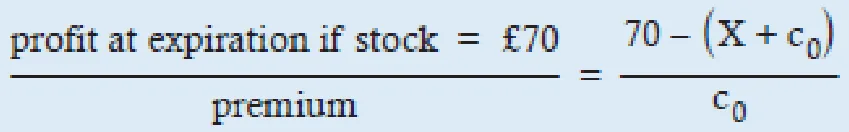
방어적 풋(Protective Put)
| 시나리오 |
|---|
| 투자자 EM은 일주일 안에 최대 10% 하락할 것으로 예상하는 주식을 보유하고 있다. 그렇게 되면 주가는 €42에서 €37.80으로 떨어진다. EM은 보호 비용을 최소화하면서 포지션을 보호하려 한다. 만기 1개월짜리 풋 여러 개가 제시된다. |
| 해법 |
앞의 예와 마찬가지로 (주가가 €37.80으로 떨어진다고 가정하고) 비용 대비 기대이익의 비율이 가장 높은 풋을 찾는다.
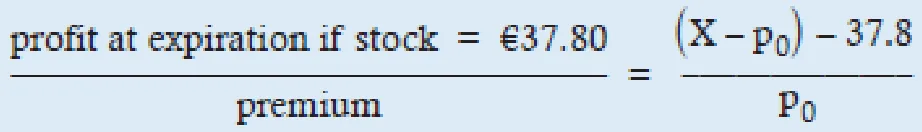
손익분기점(X – p0)이 €37.80보다 낮은 풋은 바로 제외할 수 있다는 점에 유의하라. 풋을 만기까지 보유하지 않으므로 내재가치에 기반한 이 손익분기점 계산은 결정적인 기준이 되지 못한다(시간가치를 무시한 최악의 경우 추정치로 볼 수는 있다). 실무에서는 하락 가능성이 높은 기간이 지나면 풋을 팔아 헤지를 청산한다. 따라서 이 헤지는 실제로는 보유기간 동안 풋 프리미엄이 어떻게 변하느냐에 달려 있다. 핵심 쟁점은 주가가 떨어질 때 풋 가치가 어떻게 변하느냐이므로, 커리큘럼 해법은 이어서 델타를 논의한다. 비용 대비 이익 비율이 가장 높은 풋은 (절댓값 기준) 델타가 더 낮아 기초주가 하락에 덜 민감하지만, 답안에 따르면 감마가 더 커서 이를 상쇄하고도 남는다. |
다음 표를 보고, 지금까지 읽은 내용을 바탕으로 각 상황에서 왜 해당 전략을 선택하는지 직접 생각해 보기 바란다. 결론을 확인하고 싶다면 앞쪽의 각 시나리오 뒤에 있는 설명을 참고하라.
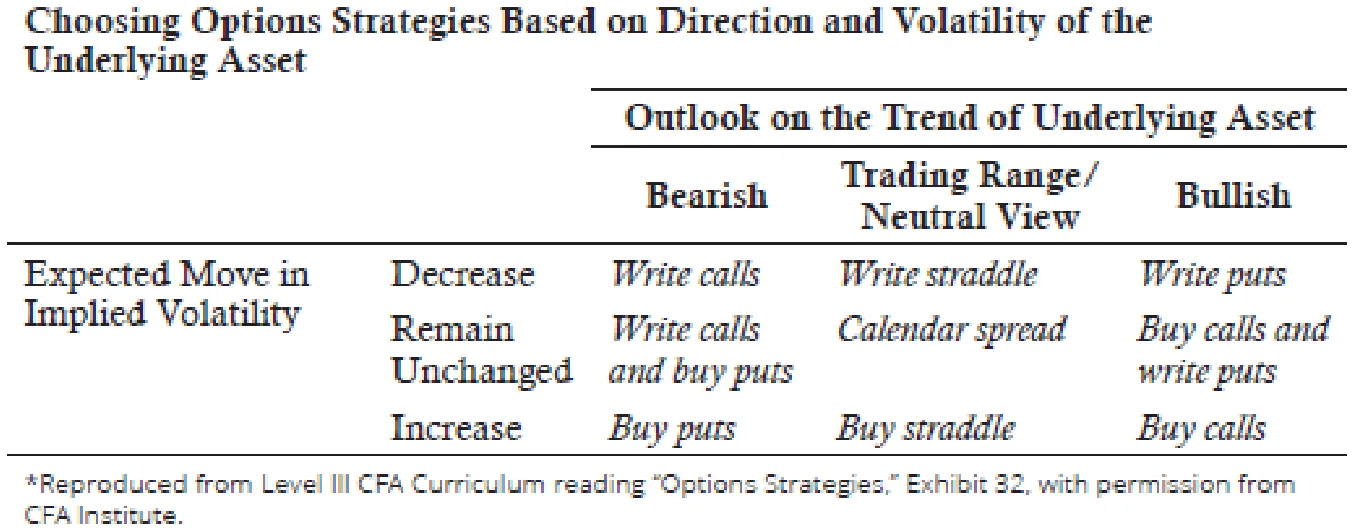
MODULE QUIZ 16.12
Use the following information to answer Questions 1 and 2.
Dennis Austin works for O’Reilly Capital Management and manages endowments and trusts for large clients. The fund invests most of its portfolio in S&P 500 stocks, keeping some cash to facilitate purchases and withdrawals. The fund’s performance has been quite volatile, losing over 20% last year but reporting gains ranging from 5% to 35% over the previous five years. O’Reilly’s clients have many needs, goals, and objectives, and Austin is called upon to design investment strategies for their clients. Austin is convinced that the best way to deliver performance is to, whenever possible, combine the fund’s stock portfolio with option positions on equity.
1. Given the following scenario: Performance to date: Up 3%
Client objective: To maintain a positive stock position and retain upside potential
Austin’s scenario: Expect low stock price volatility between now and the end of year.
Which is the best option strategy to meet the client’s objective?
A. Bull call.
B. Protective put.
C. Bull put.
2. Given the following scenario: Performance to date: Up 16%
Client objective: Earn at least 15%
Austin’s scenario: Good chance of large gains or large losses between now and end of year.
Which is the best option strategy to meet the client’s objective?
A. Long straddle.
B. Long calendar spread.
C. Short straddle.
3. An investor believes that a stock they own will continue to oscillate in price and may trend downward in price. The best course of action for them to take would be to:
A. sell call options on the stock.
B. buy put options on the stock.
C. enter into both a covered call and protective put strategy.
4. A short position in naked calls on an asset can be hedged by:
A. buying a put.
B. buying the underlying asset.
C. shorting the underlying asset.
정답 (Module Quiz 16.12 Answer)
*영문 원문 (English Original)*
1. B The client wants to stay positive on the stock and a protective put will retain the stock upside with limited downside risk. In addition, volatility is low which will make option prices low. Both of the other strategies will compromise stock upside potential and involve selling options to reduce initial investment cost. Lowering initial investment was not a specific goal and it makes little sense to do so while option prices are low. (LOS 16.i)
2. A Long straddle produces gains if prices move up or down and limited losses if prices do not move. Short straddle produces significant losses if prices move significantly up or down. (LOS 16.i)
3. C With a stock that is oscillating in price in which it is not trending upward, a covered call strategy is appropriate in which the investor owns the underlying asset and sells call options to enhance income. This strategy will work as long as the stock price does not go above the call strike price. In a downward trending market in which the investor believes the stock price will decrease, a protective put is appropriate in which they purchase a put on the underlying stock. The combination of the covered call and protective put is a collar. (LOS 16.i)
4. B Hedging a naked call can be accomplished by owning the underlying asset called a covered call strategy. (LOS 16.i)
1 This can be computed for both European and American-style options, even though the former can only be exercised at expiration. It can be thought of as the base level for the option’s value. 2 Writing a put option and simultaneously depositing the exercise price into a designated account is called writing a cash-secured put, thereby the long is assured that the put writer would be able to purchase the stock, if called on to do so. Simply writing a put without doing this is called a naked put. 3 If the strategy does work as intended, however, Jenkins will have captured the time value embedded in the option price (in this case \$4.80 – (\$52.14 – \$50) = \$2.66 per share, which corresponds to 1,500 × \$2.66 = \$3,990 (= \$82,200 – \$78,210). 4 Also known as a fence or a hedge wrapper. 5 Strangles, which we encounter in the currency reading, are like straddles, but the calls and puts have different strikes. 6 Time value is a reflection of the relative difficulty of hedging an option, and options are harder to hedge when it is unclear whether they are going to expire ITM or OTM. If they are already deeply ITM or OTM there is less
uncertainty about this.
*한글 번역 (Korean Translation)*
1. B. 고객은 주식 매수 포지션을 계속 유지하기를 원하는데, 방어적 풋을 이용하면 하방위험을 제한하면서 주가 상승 여력도 유지할 수 있다. 게다가 변동성이 낮아 옵션 가격도 낮을 것이다. 나머지 두 전략은 모두 주가 상승 잠재력을 훼손하며, 최초 투자비용을 줄이려고 옵션을 매도하는 구조다. 최초 투자금을 줄이는 것은 구체적인 목표가 아니었고, 옵션 가격이 낮을 때 그렇게 하는 것은 별 의미가 없다. (LOS 16.i)
2. A. 매수 스트래들은 가격이 오르든 내리든 움직이기만 하면 이익이 나고, 가격이 움직이지 않으면 손실이 제한적이다. 반면 매도 스트래들은 가격이 위아래 어느 쪽으로든 크게 움직이면 큰 손실이 난다. (LOS 16.i)
3. C. 상승 추세 없이 가격이 등락을 반복하는 주식이라면, 기초자산을 보유한 상태에서 콜옵션을 매도해 수입을 늘리는 커버드콜 전략이 적절하다. 이 전략은 주가가 콜의 행사가격을 넘지 않는 한 효과가 있다. 주가가 떨어질 것으로 보는 하락 추세 시장에서는 기초주식에 대한 풋을 매수하는 방어적 풋이 적절하다. 커버드콜과 방어적 풋을 결합한 것이 칼라다. (LOS 16.i)
4. B. 네이키드 콜은 기초자산을 보유함으로써 헤지할 수 있으며, 이를 커버드콜 전략이라고 한다. (LOS 16.i)
KEY CONCEPTS
LOS 16.a
옵션을 이용하면 자산의 수익률이나 선도계약의 수익률을 복제할 수 있다.
행사가격과 만기가 같은 콜 매수와 풋 매도를 결합하면 합성 매수 선도가 된다. 이는 무위험이자율로 차입한 자금으로 기초자산을 매수한 포지션과 같다.
행사가격과 만기가 같은 콜 매도와 풋 매수를 결합하면 합성 매도 선도가 되며, 이는 기초자산 매도 포지션에 Rf를 지급하는 채권 매수 포지션을 더한 것과 같다.
풋-콜 패리티는 이 모든 포지션을 하나로 연결한다: c0 – p0 = S0 – PV(X) 또는 S0 + p0 = c0 + PV(X).
LOS 16.b
커버드콜 포지션은 기초증권을 매수하고 콜옵션을 매도하여 만든다.
커버드콜 매도 전략은 투자자가 기초주가가 단기적으로 변하지 않을 것으로 볼 때 포트폴리오에서 추가 수입을 얻는 데 활용할 수 있다. 이때 매도하는 콜은 OTM일 가능성이 높다.
투자자가 유리한 가격에 포지션을 줄이려 한다면 ITM 콜을 매도할 수도 있다.
목표가격을 실현하는 것이 목적이라면 약간 OTM인 콜을 이용할 수 있다.
LOS 16.c
방어적 풋은 기초증권 매수 포지션을 보유한 상태에서 풋옵션(보통 ATM이거나 약간 OTM)을 매수하여 구성한다. 방어적 풋을 이용하면 풋 프리미엄을 비용으로 치르고 하방위험을 제한할 수 있다.
풋을 매수하면 기대할 수 있는 이익이 줄어드는 대신(즉, 보험 비용만큼 이익이 감소) 포지션 가치에 하한이 생긴다. 가까운 시일 안에 주가가 떨어질 수 있다고 보면서도 상승 잠재력은 지키고 싶은 투자자에게 이상적인 전략이다.
LOS 16.d
기초자산 1단위 매수(매도) 포지션의 델타는 +1(–1)이다. 자산 매수 포지션을 선도 매도로 헤지하면 델타가 0으로 줄어드는 반면, 커버드콜 포지션과 방어적 풋 포지션은 둘 다 델타가 0이 아닌 (양(+)의) 값을 갖는다.
다시 말해 옵션 존속기간 동안 커버드콜과 방어적 풋은 자산의 델타를 줄여 주지만 완전히 없애지는 못한다.
LOS 16.e
기초자산 매도 포지션을 보유한 투자자는 다음과 같이 할 수 있다.
콜을 매수하여 기초자산 가격 상승에 대한 노출을 헤지한다(방어적 풋으로 매수 포지션을 헤지하는 것과 비슷하다).
풋을 매도하여 기초자산 가격 하락에서 얻을 이익의 일부를 팔아 넘긴다(커버드콜과 비슷하다).
LOS 16.f
하나의 기초자산에 대해 만기일이 같은 옵션 포지션을 결합하는 전략은 여러 가지가 있다.
-
강세 콜 스프레드 전략은 콜 매수와 콜 매도로 구성된다. 매도하는 콜은 행사가격이 더 높고, 그 (더 낮은) 프리미엄으로 매수하는 콜의 비용을 일부 충당한다. 강세 스프레드는 기초자산 가격이 오르면 이익이 나지만 상승 여력은 제한된다.
-
약세 풋 스프레드 전략은 풋 매수와 풋 매도로 구성된다. 매도하는 풋은 행사가격이 더 낮고, 그 (더 낮은) 프리미엄으로 매수하는 풋의 비용을 일부 충당한다. 약세 스프레드는 기초자산 가격이 내리면 이익이 나지만 이익 여력은 제한된다.
-
강세 콜 스프레드와 약세 풋 스프레드는 모두 처음에 순프리미엄을 지급하므로 차변 스프레드라고 한다. 특히 조기행사가 가능한 아메리칸식 옵션에서는 이 둘이 가장 흔한 강세 스프레드와 약세 스프레드다.
-
그러나 강세 풋 스프레드와 약세 콜 스프레드도 구성할 수 있다. 이들은 대변 스프레드이며, 앞의 두 스프레드를 매도한 형태다.
-
만기 전의 강세(약세) 스프레드는 기초자산에 대한 매수(매도) 노출을 제공하되 (절댓값 기준) 델타 수준은 낮춘 포지션으로 보는 것이 가장 좋다.
-
매수 스트래들은 행사가격이 같은 콜 매수와 풋 매수를 결합한 것이다. 주가가 크게 움직일수록 만기 시 스트래들의 손익이 커진다(이익에 상한이 없다). 만기 전에는 매수 스트래들의 베가가 양(+)이므로(ATM일 때 델타는 낮다) 변동성 상승이 주된 관심사다.
매도 스트래들은 행사가격이 같은 콜 매도와 풋 매도를 결합한 것이다. 만기 주가가 행사가격에 가까울수록 만기 시 매도 스트래들의 손익이 커진다(최대치는 두 프리미엄의 합이다). 만기 전에는 매수 스트래들과 마찬가지로 변동성이 주된 관심사지만, 이번에는 변동성 하락이 관건이다. 매도 스트래들의 베가는 음(-)이다(ATM일 때 델타는 낮다).
스프레드와 스트래들은 옵션만 사용하는 반면, 칼라는 옵션과 기초자산을 결합한다.
- 칼라 전략은 만기 시 포지션 가치의 하한과 상한을 정하기 위해 커버드콜과 방어적 풋을 결합한 것일 뿐이다. 만기 전에는 칼라를 델타를 줄이는 수단으로 볼 수 있다.
LOS 16.g
매수 캘린더 스프레드는 만기가 가까운 ATM(또는 ATM에 가까운) 콜을 매도하고, 행사가격이 같고 만기가 먼 콜을 매수하는 전략이다(둘 다 풋으로 구성할 수도 있다). 기본 취지는 만기가 가까운 ATM 옵션의 세타가 더 크다는 점을 이용해 이익을 얻는 것이다.
만기 시점에 포지션의 순가치는 매수 풋의 시간가치와 같다. 옵션이 여전히 ATM이라면 이 값은 처음에 지불한 순프리미엄보다 크다.
-
위험은 기초자산 가격이 최초 수준에서 멀어져 매수 풋의 시간가치가 최초 프리미엄보다 낮아질 수 있다는 점이다. 다만 내재변동성이 상승하면 이를 상쇄할 수 있다.
-
매도 캘린더 스프레드는 만기가 가까운 옵션을 매수하고 만기가 먼 옵션을 매도한다. 옵션은 ITM이거나 OTM이며, 이번에는 기초자산 가격이 크게 움직여 행사가격에서 멀리 떨어진 수준에서 끝나야 한다(그리고/또는 내재변동성이 하락해야 한다).
LOS 16.h
변동성 스마일은 ATM에서 멀리 떨어진 옵션일수록 내재변동성이 높게 나타나는 경우다.
이보다 더 흔한 것은 변동성 스큐로, 풋은 OTM 정도가 클수록 내재변동성이 높아지고 콜은 OTM 정도가 클수록 내재변동성이 낮아진다.
이러한 스큐는 OTM 풋이 시장 하락에 대비한 보험으로 선호되는 반면 OTM 콜은 수요가 적기 때문으로 설명된다.
스큐가 과거 수준에서 벗어나면 이를 거래전략의 근거로 삼을 수 있다. 예를 들어 매수(매도) 리스크 리버설은 같은 기초주식에 대한 OTM 콜 매수(매도)와 OTM 풋 매도(매수)를 결합하고, 같은 기초주식으로 델타 헤지한다. 매수 리스크 리버설은 OTM 콜이 (OTM 풋에 비해) 상대적으로 저평가되어 있다고(즉, 콜의 내재변동성이 상대적으로 지나치게 낮다고) 가정한다.
LOS 16.i, LOS 16.j
다양한 옵션 전략의 활용 예는 이 리딩 끝부분의 예제를 참조하라.