READING 13: 포트폴리오 성과 평가 (Portfolio Performance Evaluation)
출제 포인트(Exam Focus)
포트폴리오 성과 평가는 성과를 정량화하고 위험과 수익의 핵심 동인을 파악해야 하는 매니저, 스폰서, 고객 모두에게 중요하다. 이 리딩의 일부 계산은 끝까지 직접 하면 매우 번거로우므로 스프레드시트나 소프트웨어 프로그램에 맡기는 편이 낫다. 시험에 나오는 계산은 무리한 분량이 아닐 것이다. 또한 계산 문제와 정성적 개념이 고르게 출제될 것이다. 이 리딩에는 앞선 리딩들은 물론 뒤에 나올 투자 매니저 선정 리딩과도 겹치는 내용이 상당히 많다.
Module 13.1: 성과 평가 (Performance Evaluation)
대규모 기관 포트폴리오는 여러 투자 매니저에게 운용을 맡기는 것이 일반적이며, 이 경우 펀드 스폰서와 펀드 내 개별 매니저가 모두 포트폴리오 성과에 영향을 미치는 결정을 내린다. 성과 평가에서는 수익률을 분해해 어떤 결정이 펀드의 가치를 높였고 어떤 결정이 가치를 떨어뜨렸는지 정량화할 수 있다.
펀드 스폰서의 관점에서는 늘어나거나 줄어든 가치를 모두 포착하는 반면, 매니저의 관점에서는 매니저가 무엇을 해서 펀드의 가치를 높였거나 떨어뜨렸는지에만 초점을 맞춘다. 이 리딩은 대형 투자자(예: 연금펀드, 기금, 재단)가 투자 목표를 달성하기 위해 여러 투자 매니저를 선정한다는 것을 전제로 한다.
이 리딩의 목표는 플랜 스폰서와 포트폴리오 매니저가 내린 능동적 투자 결정을 평가하는 데 필요한 도구를 제공하는 것이다.
성과 평가의 구성 요소(Components of Performance Evaluation)
LOS 13.a: 포트폴리오 평가의 다음 구성 요소와 그 상호관계를 설명한다: 성과 측정, 성과 기여도 분석, 성과 감정평가.
성과 평가는 서로 연관된 세 가지 구성 요소로 이루어지며, 각 요소는 앞 요소를 토대로 한다:
-
성과 측정(Performance measurement)은 토대가 되는 첫 단계로, 특정 기간 동안 펀드의 수익률과 위험을 모두 계산한다. 성과 평가 분석을 하기 전에는 반드시 포트폴리오를 벤치마크와 비교할지(상대성과), 아니면 포트폴리오 매니저가 사전에 명시한 목표수익률과 비교할지(절대성과)를 정해야 한다.
-
성과 기여도 분석(Performance attribution)은 계좌의 성과를 만들어 낸 핵심 동인을 밝혀낸다. 성과 기여도 분석은 성과 측정으로 정량화한 위험과 수익을 한 단계 더 파고들어, 포트폴리오 매니저가 감수한 위험에 비추어 그 수익을 어떻게 달성했는지 설명한다. 또한 성과 기여도 분석으로 상대수익률과 절대수익률을 모두 설명할 수 있다.
-
성과 감정평가(Performance appraisal)는 성과가 주로 투자 결정 때문인지, 시장 전반의 움직임 때문인지, 아니면 우연 때문인지를 판단한다. 성과 감정평가는 성과 측정과 성과 기여도 분석의 결과를 종합해 성과의 질에 대해 전문적인 판단을 내린다. 펀드의 성과가 운에 따른 것이라면 포트폴리오 매니저가 앞으로도 비슷한 수익률을 낼 것이라고 기대할 수 없다.
요약하면 성과 평가는 포트폴리오 성과에 관한 다음 세 가지 질문에 답한다:
1. 해당 기간에 펀드는 어떤 성과를 냈는가(성과 측정)?
2. 펀드 매니저는 그 성과를 어떻게 달성했는가(성과 기여도 분석)?
3. 펀드 매니저의 성과는 실력에서 나왔는가, 아니면 운에서 나왔는가(성과 감정평가)?
성과 기여도 분석(Performance Attribution)
포트폴리오 평가 프로세스에서는 성과 기여도 분석의 결과를 분석하는 일이 매우 중요하다. 데이터를 구하기가 쉬워지면서, 포트폴리오 매니저의 투자 프로세스를 더 잘 이해하고 싶어 하는 개인 고객을 비롯해 다양한 업계 실무자들이 성과 기여도 분석을 점점 더 자주 활용하고 있다. 성과 기여도 분석이 유용한 도구가 되려면 기여도 분석 프로세스가 펀드의 위험과 수익을 모든 측면에서 빠짐없이 반영해야 한다. 펀드의 총위험과 총수익을 반영하지 못하는 기여도 분석은 오해를 불러일으킬 수 있으므로 의미 있는 분석에 활용할 수 없다.
LOS 13.b: 효과적인 기여도 분석 프로세스가 갖춰야 할 속성을 서술한다.
효과적인 성과 기여도 분석 프로세스에는 다음 요소가 포함된다:
-
포트폴리오 수익률 또는 위험 노출의 100% 반영.
-
포트폴리오 매니저의 현재 의사결정 프로세스.
-
포트폴리오 매니저가 내린 능동적 투자 결정.
-
포트폴리오의 초과수익률과 위험에 대한 완전한 설명.
기여도 분석은 포트폴리오의 위험과 수익을 100% 반영해야 하며, 포트폴리오 매니저의 현재 투자 프로세스를 적절히 나타내야 한다. 펀드의 기본 투자 프로세스가 최근에 바뀌었다면 기여도 분석도 그 변화를 반영해 업데이트해야 한다.
성과 기여도 분석 — 수익률 기여도 분석과 위험 기여도 분석(Return Attribution & Risk Attribution)
LOS 13.c: 수익률 기여도 분석과 위험 기여도 분석을 대조하고, 매크로 수익률 기여도 분석과 마이크로 수익률 기여도 분석을 대조한다.
수익률 기여도 분석(return attribution)은 능동적 포트폴리오 운용 결정이 펀드의 투자수익률에 미치는 영향을 평가한다.
위험 기여도 분석(risk attribution)은 수익률 기여도 분석에 대응하는 분석으로, 포트폴리오 매니저의 능동적 투자 결정이 포트폴리오 위험에 미치는 영향을 분석한다.
위험은 보통 포트폴리오에 적합한 벤치마크와 비교하지만, 벤치마크와 관계없이 절대적인 기준으로 계산할 수도 있다. 예를 들어 절대 목표수익률을 투자 목표로 미리 정해 둔 포트폴리오 매니저에게는 상대 기준의 위험 기여도 분석이 적절하지 않다. 안타깝게도 많은 투자자가 자신의 포트폴리오 성과를 S&P500 같은 널리 알려진 수동적 지수와 비교하곤 한다. 그러나 널리 알려진 지수가 해당 포트폴리오에 적절한 벤치마크일 수도 있고 아닐 수도 있다.
S&P500이 10년간 강세장을 이어 온 만큼, 앞으로 수익률이 마이너스인 기간에 포트폴리오 매니저가 자신의 성과와 수수료를 정당화해야 하는 상황에서 성과 기여도 분석은 훨씬 더 중요해질 것이다. 성과 기여도 분석의 또 다른 이점은 능동적 포트폴리오를 검토할 때 일종의 품질 관리 수단이 된다는 점이다. 핵심은 펀드 매니저가 하겠다고 말한 대로 실제로 했는가이다.
마이크로 기여도 분석 대 매크로 기여도 분석(Micro Attribution vs. Macro Attribution)
성과 기여도 분석은 매우 유연해서 펀드 스폰서 수준과 개별 포트폴리오 매니저 수준 모두에서 수행할 수 있다.
마이크로 기여도 분석(Micro attribution)은 포트폴리오 매니저 수준에서 포트폴리오를 분석하며, 포트폴리오 매니저가 하겠다고 말한 대로 했는지 확인하고 포트폴리오 수익률의 동인을 파악하는 데 목적이 있다.
매크로 기여도 분석(Macro attribution)은 펀드 스폰서 수준에서 투자 결정을 분석하며, 기관투자에서 흔히 쓰인다. 매크로 기여도 분석은 펀드 스폰서가 전략적 자산배분에서 벗어나기로 한 결정과 그 결정을 내린 시점을 정량화한다.
성과 기여도 분석 — 수익률 기반, 보유 내역 기반, 거래 기반(Returns-Based, Holdings-Based, and Transactions-Based)
LOS 13.d: 수익률 기반, 보유 내역 기반, 거래 기반 성과 기여도 분석을 각각의 장단점과 함께 서술한다.
성과 기여도 분석을 수행하는 주요 접근법에는 수익률 기반, 보유 내역 기반, 거래 기반의 세 가지 방법이 있다.
수익률 기반 기여도 분석(Returns-based attribution)은 포트폴리오 총수익률을 주요 위험 요인(예: 체계적 위험, 규모, 가치)에 회귀분석해 매니저의 능동적 베팅과 그 베팅이 능동수익률에 미친 영향을 식별한다.
보유 내역 기반 기여도 분석(Holdings-based attribution)은 기간 초의 포트폴리오 보유 내역을 이용해 매니저의 능동적 섹터·종목 선택 베팅과 그 베팅이 능동수익률에 기여한 정도를 평가한다. 이 방법은 평가 기간 중에 이루어진 포트폴리오 변경을 반영하지 않는다. 따라서 회전율이 높은 매니저라면 분석 결과가 전체 포트폴리오 수익률과 완전히 일치하지 않을 수 있다. 이러한 불일치를 "타이밍" 효과 또는 "거래" 효과라고 하며, 평가 기간을 더 짧게 잡으면 줄일 수 있다.
거래 기반 기여도 분석(Transactions-based attribution)은 평가 기간 중에 체결된 모든 거래의 영향까지 반영함으로써 보유 내역 기반 기여도 분석을 개선한 방법이다.
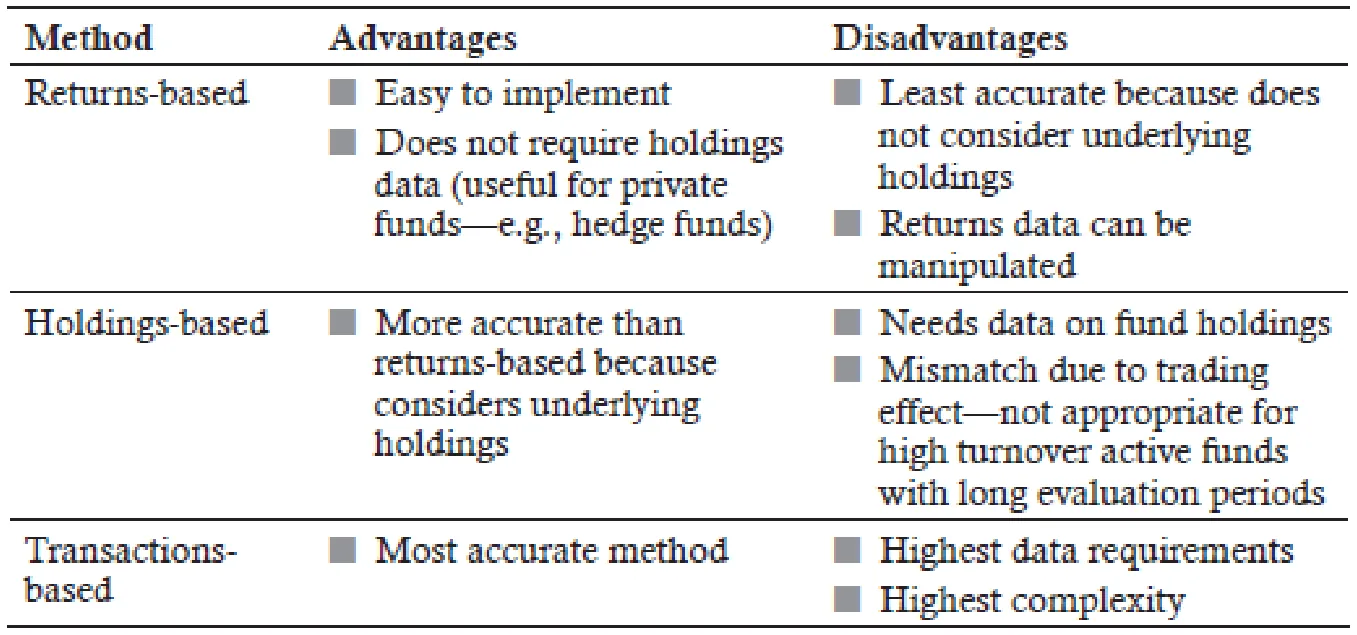
어떤 기여도 분석 방법을 선택할지는 이용 가능한 데이터의 성격, 매니저의 투자 프로세스, 애널리스트가 요구하는 정확도에 따라 달라진다. 세 가지 방법의 장단점은 그림 13.1에 요약되어 있다.
그림 13.1: 성과 기여도 분석 방법의 장단점(Advantages and Disadvantages of Performance Attribution Methods)
MODULE QUIZ 13.1
1. Which component of performance evaluation attempts to determine whether performance was affected primarily by chance?
A. Performance appraisal.
B. Performance attribution.
C. Performance measurement.
2. Which method of performance attribution is the most reliable?
A. Returns-based.
B. Holdings-based.
C. Transactions-based.
정답 (Module Quiz 13.1 Answer)
*영문 원문 (English Original)*
1. A Performance appraisal determines whether the performance was affected primarily by investment decisions, by the overall market, or by chance. Performance appraisal combines output from both performance measurement and performance attribution to render a professional judgment on the quality of the performance.
Performance measurement serves as the initial foundation phase and calculates both the return and the risk of the fund over specified time periods. Performance attribution determines the key drivers that generated the account’s performance. (LOS 13.a)
2. C Transactions-based attribution improves upon the holdings-based attribution by updating the attribution of the portfolio’s beginning-of-period holdings with any subsequent trades. Transactions-based attribution is the most reliable of the measures.
Returns-based attribution uses regressions to analyze the portfolio returns over some period and isolates the asset class components through indexes that would have generated these returns. There is no attempt to determine the actual holdings of the portfolio. It is the least reliable of the three methods but the easiest to implement. Holdings-based attribution uses beginning-of-period portfolio assets; the accuracy of analysis improves as the time interval for the analysis becomes
smaller. Holdings-based attribution frequently offers a higher level of quality of attribution analysis than the returns-based attribution. (LOS 13.d)
*한글 번역 (Korean Translation)*
1. A. 성과 감정평가는 성과가 주로 투자 결정 때문인지, 시장 전반의 움직임 때문인지, 아니면 우연 때문인지를 판단한다. 성과 감정평가는 성과 측정과 성과 기여도 분석의 결과를 종합해 성과의 질에 대해 전문적인 판단을 내린다.
성과 측정은 토대가 되는 첫 단계로, 특정 기간 동안 펀드의 수익률과 위험을 모두 계산한다. 성과 기여도 분석은 계좌의 성과를 만들어 낸 핵심 동인을 밝혀낸다. (LOS 13.a)
2. C. 거래 기반 기여도 분석은 포트폴리오의 기간 초 보유 내역을 기준으로 한 기여도 분석을 그 이후의 모든 거래를 반영해 업데이트함으로써 보유 내역 기반 기여도 분석을 개선한다. 거래 기반 기여도 분석은 세 방법 가운데 가장 신뢰할 만하다.
수익률 기반 기여도 분석은 회귀분석을 이용해 일정 기간의 포트폴리오 수익률을 분석하고, 그 수익률을 만들어 냈을 지수들을 통해 자산군별 구성 요소를 분리해 낸다. 포트폴리오의 실제 보유 내역을 파악하려 하지는 않는다. 세 가지 방법 중 신뢰도는 가장 낮지만 실행하기는 가장 쉽다.
보유 내역 기반 기여도 분석은 기간 초의 포트폴리오 자산을 이용한다. 분석 시간 간격이 짧을수록 분석의 정확도가 높아진다. 보유 내역 기반 기여도 분석은 대체로 수익률 기반 기여도 분석보다 기여도 분석의 질이 높다. (LOS 13.d)
Module 13.2: 수익률 기여도 분석 (Return Attribution)
LOS 13.e: 주어진 기여도 분석 접근법을 이용해 포트폴리오 수익률의 원천을 해석한다.
산술적 기여도 분석과 기하적 기여도 분석(Arithmetic Attribution and Geometric Attribution)
산술적 기여도 분석은 포트폴리오 수익률 R에서 벤치마크 수익률 B를 빼서 단일 기간의 포트폴리오 능동수익률을 구하는 데 초점을 맞춘다. 이 방법의 문제는 "평탄화" 조정을 하지 않으면 단일 기간의 산술적 능동수익률을 복리로 누적해도 여러 기간에 걸친 능동수익률과 일치하지 않는다는 점이다.
이를 확인하기 위해 두 기간에 걸친 포트폴리오와 벤치마크의 수익률 데이터를 살펴보자.
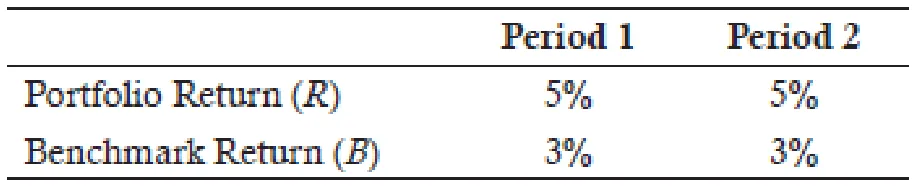
이 두 기간 동안 포트폴리오에 100달러를 투자했다면 포트폴리오 가치는 100달러 × 1.05² = 110.25달러가 되고, 2기간 성과는 10.25%가 된다. 벤치마크의 기말 자산은 100달러 × 1.03² = 106.09달러, 2기간 성과는 6.09%이므로, 이와 비교하면 2기간 능동수익률은 10.25% – 6.09% = 4.16%다.
산술적 기여도 분석으로 계산하면 기간별 능동수익률은 5% – 3% = 2%다. 그런데 이 2%의 산술적 능동수익률을 복리로 누적하면 (1.02² – 1) = 4.04%가 되므로 2기간 능동수익률 4.16%와 일치하지 않는다.
이 문제의 해법은 기하적 기여도 분석을 사용하는 것이다. 기하적 기여도 분석에서는 포트폴리오의 기간별 초과수익률 G를 뺄셈이 아닌 비율로 정의한다.
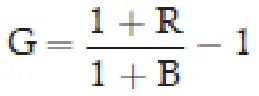
앞의 예에서 2기간 기하적 능동수익률은 1.1025/1.0609 – 1 = 3.92%이고, 단일 기간 기하적 능동수익률은 각각 1.05/1.03 – 1 = 1.94%다. 이 단일 기간 기하적 수익률은 (1.0194)² – 1 = 3.92%이므로 두 기간에 걸쳐 복리로 누적하면 정확히 맞아떨어진다.
교수 노트(PROFESSOR'S NOTE)
이 리딩에서 앞으로 다룰 기여도 분석 모형은 모두 산술적 모형이다. 성과감정평가 실무자 대다수가 산술적 기여도 분석을 사용한다는 현실을 반영한 것이다.
주식 수익률 기여도 분석 — 브린슨 모형(Equity Return Attribution—the Brinson Model)
LOS 13.h: 투자 성과 가운데 자산 소유자에게 귀속되는 부분과 투자 매니저에게 귀속되는 부분을 구분하고 해석한다.
브린슨 모형(Brinson Model)은 서로 다르지만 매우 비슷한 두 가지 성과 기여도 분석 방법, 즉 브린슨-후드-비바워(BHB) 방법과 브린슨-파클러(BF) 방법으로 이루어진다.
브린슨-후드-비바워(BHB) 방법(The Brinson-Hood-Beebower (BHB) Method)
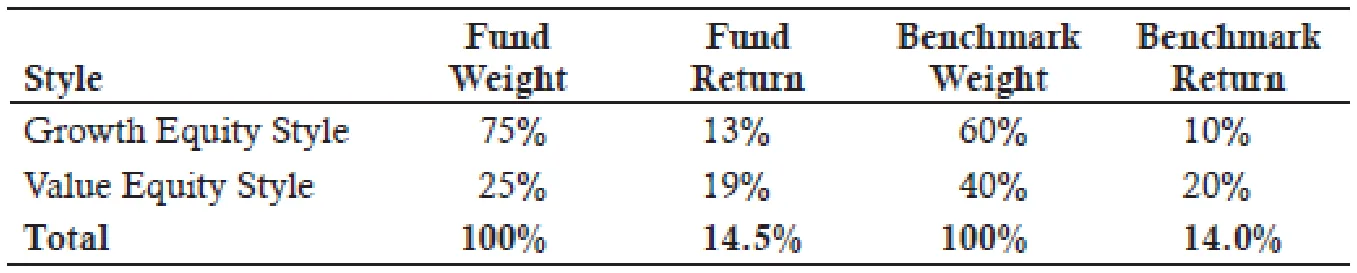
여기서는 성장 매니저와 가치 매니저라는 두 외부 매니저에게 자금을 배분한 어느 기관 펀드의 포트폴리오 및 벤치마크 데이터에 BHB 방법을 적용해 설명한다. 외부 매니저에게 자금을 배분하기로 한 결정으로 얻거나 잃은 가치는 두 가지 측면에서 평가한다. 하나는 매니저의 스타일이 전체 벤치마크 대비 어떤 성과를 냈는가이고, 다른 하나는 매니저가 자기 스타일 대비 얼마나 좋은 성과를 냈는가이다.
교수 노트(PROFESSOR'S NOTE)
이 리딩 후반부에서 보겠지만, 펀드 스폰서가 자산군, 스타일, 개별 스타일에 자금을 배분하기로 한 결정으로 더해진 가치를 분석하는 것을 매크로 기여도 분석이라고 한다.
그림 13.2: BHB 모형 예제(BHB Model Example)
먼저 기본적인 계산부터 확인해 보자. 포트폴리오 총수익률은 다음과 같이 구한다.
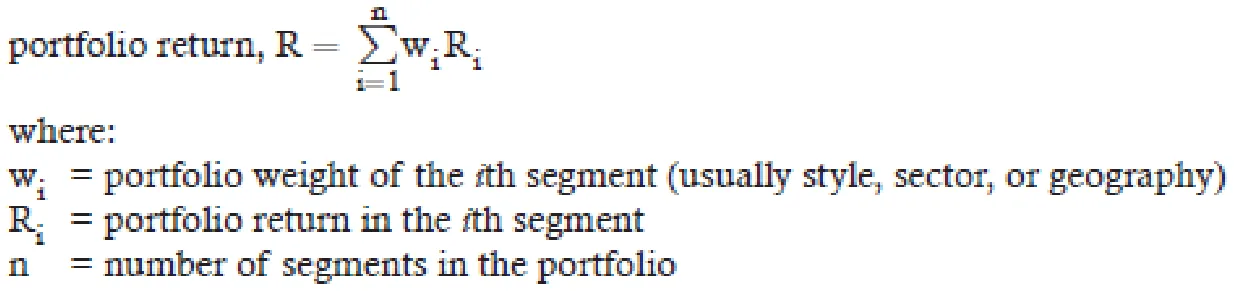
이 예에서 포트폴리오 총수익률은 (0.75 × 13%) + (0.25 × 19%) = 14.5%다.
마찬가지로 벤치마크 총수익률은 다음과 같이 구한다.
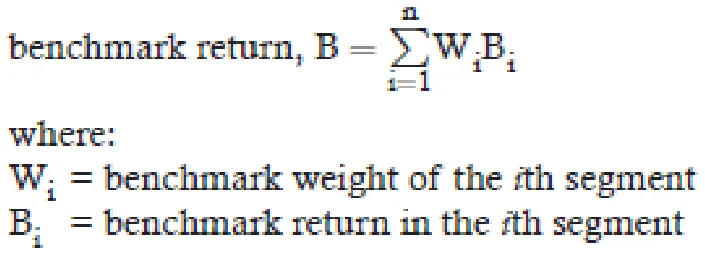
이 예에서 벤치마크 총수익률은 (0.60 × 10%) + (0.40 × 20%) = 14.0%다.
따라서 포트폴리오의 총 능동수익률은 R – B = 14.5% – 14.0% = 0.5%다.
BHB 방법은 포트폴리오의 총 능동수익률(0.5%)을 배분효과, 선택효과, 상호작용효과의 세 가지 구성 요소로 나눈다.
배분효과(allocation effect)는 벤치마크 대비 특정 세그먼트의 비중을 확대하거나 축소하기로 한 결정으로 더해지거나 줄어든 가치를 측정한다. 세그먼트의 능동 비중에 해당 세그먼트의 수동 벤치마크 수익률을 곱해 계산한다.
세그먼트 i의 배분효과 Ai는 다음과 같이 나타낼 수 있다.
Ai = (wi – Wi) × Bi
이 예에 적용하면 다음과 같다.
성장 배분효과 = (0.75 – 0.60) × 10% = 1.5%
가치 배분효과 = (0.25 – 0.40) × 20% = –3.0%
총 배분효과 = 1.5% – 3.0% = –1.5%
여기서는 총 배분효과가 음수다. 가치 스타일이 성장 스타일보다 성과가 좋았던 기간에 성장의 비중을 확대하고 가치의 비중을 축소한 결정이 잘못되었다는 뜻이다.
선택효과(selection effect)는 벤치마크와 다른 투자 대상을 골라 포트폴리오에 담음으로써 더해지거나 줄어든 가치를 측정한다. 세그먼트의 수동 벤치마크 비중에 그 세그먼트에서 얻은 능동수익률을 곱해 계산한다.
세그먼트 i의 선택효과 Si는 다음과 같이 나타낼 수 있다.
Si = Wi × (Ri – Bi)
이 예에 적용하면 다음과 같다.
성장 선택효과 = 0.60 × (13% – 10%) = 1.8%
가치 선택효과 = 0.40 × (19% – 20%) = –0.4%
총 선택효과 = 1.8% – 0.4% = 1.4%
선택효과는 선정된 매니저가 성장 벤치마크를 상회한 성장 스타일에서는 양(+)이었지만, 선정된 매니저가 가치 벤치마크보다 부진했던 가치 세그먼트에서는 음(-)이었다.
상호작용효과(interaction effect)는 배분효과와 선택효과가 함께 작용해 능동수익률에 미치는 영향을 측정한다.
세그먼트 i의 상호작용효과 Ii는 다음과 같이 나타낼 수 있다.
Ii = (wi – Wi) × (Ri – Bi)
이 예에 적용하면 다음과 같다.
성장 상호작용효과 = (0.75 – 0.60) × (13% – 10%) = 0.45%
가치 상호작용효과 = (0.25 – 0.40) × (19% – 20%) = 0.15%
총 상호작용효과 = 0.45% + 0.15% = 0.60%
성장 세그먼트에서 상호작용효과가 양(+)인 것은 포트폴리오가 선정한 매니저가 초과성과를 낸 스타일의 비중을 확대했기 때문이다. 가치 세그먼트에서도 상호작용효과가 양(+)이었는데, 매니저 선정 결과가 부진했던 스타일의 비중을 축소했기 때문이다.
선택효과와 상호작용효과를 합친 값은 다음 간편식으로 구할 수 있다.
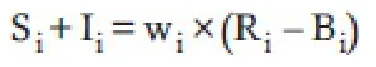
교수 노트(PROFESSOR'S NOTE)
상호작용효과가 어떤 역할을 하는지 바로 와닿지 않을 수도 있다. 상호작용효과가 필요한 이유는 배분효과가 세그먼트(여기서는 스타일)의 비중 확대/축소에 따른 영향만 볼 뿐 선택 능력은 전혀 고려하지 않기 때문이다. 선택효과 역시 올바른 투자 대상을 고른 영향(여기서는 초과성과를 내는 매니저에게 자금을 배분한 영향)만 볼 뿐, 세그먼트 비중 확대/축소에 따른 영향은 전혀 고려하지 않는다. 그런데 선택의 영향과 세그먼트 비중의 영향은 서로 맞물려 "복합적으로" 나타나므로 상호작용효과가 필요하다. 예를 들어 우수한 매니저를 선정한 스타일의 비중을 확대한 포트폴리오는 배분효과와 선택효과의 합보다 더 큰 초과성과를 낸다.
상호작용효과는 세 가지 효과 가운데 가장 직관적으로 이해하기 어려울 수 있지만, 배분효과의 첫 번째 항에 선택효과의 두 번째 항을 곱한 것에 불과하다는 점은 알아 둘 만하다.
BHB 모형의 분석 결과를 요약하면 다음과 같다.
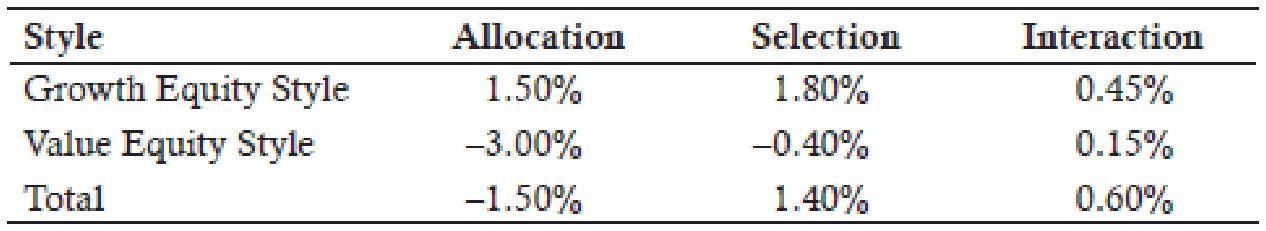
총 부가가치 = –1.50% + 1.40% + 0.60% = 0.50%로, 분석 초반에 계산한 총 능동수익률과 일치한다.
브린슨-파클러(BF) 방법(The Brinson-Fachler (BF) Method)
BF 방법은 BHB 방법이 포트폴리오의 개별 세그먼트별 배분효과를 계산하는 방식에 있는 작은 결점을 보완한다. BHB 방법으로 구한 세그먼트 i의 배분효과는 문제의 소지가 있다. 계산된 배분효과의 부호만 보고는 포트폴리오의 특정 세그먼트 비중을 확대하거나 축소한 결정이 옳았는지 바로 알 수 없기 때문이다.
앞의 예에서 성장 스타일은 벤치마크 전체보다 성과가 낮았으므로(성장 스타일의 수동 수익률은 10%, 전체 벤치마크 수익률은 14%), 그 기간에 성장 스타일의 비중을 확대한 것은 분명히 잘못된 결정이었다.
그런데 BHB 방법에서는 성장 스타일의 배분효과가 (0.75 – 0.60) × 10% = +1.5%로 계산되었다. 성장 스타일의 비중을 확대한 것은 잘못된 결정이었고 포트폴리오의 능동수익률을 떨어뜨렸으므로, 이 양(+)의 배분효과는 오해를 낳을 수 있다. 이 사실은 가치 스타일의 배분효과를 (0.25 – 0.40) × 20% = –3.0%로 계산한 뒤 합산해 총 배분효과 +1.5% – 3.0% = –1.5%를 구해야 비로소 드러난다.
BF 모형은 BHB 모형의 이 결점을 보완하기 위해 배분효과의 계산 방식을 조금 바꾼다. BF 모형에서는 세그먼트의 능동 비중에, 해당 세그먼트의 수동 벤치마크 수익률에서 전체 벤치마크 수익률을 뺀 값을 곱해 배분효과를 구한다. 이를 식으로 나타내면 다음과 같다.
Ai = (wi – Wi) × (Bi – B)
BF 방법으로 배분효과를 계산하면 다음과 같다.
성장 배분효과 = (0.75 – 0.60) × (10% – 14%) = –0.60%
가치 배분효과 = (0.25 – 0.40) × (20% – 14%) = –0.90%
총 배분효과 = –0.60% – 0.90% = –1.50%
BF 방법을 쓰면 성장의 비중을 확대한 결정이 잘못되었다는 것을 더 분명하게 알 수 있다. 다만 총 배분효과 –1.50%는 BHB 접근법과 BF 접근법에서 똑같다는 점에 유의해야 한다.
선택효과와 상호작용효과는 BHB 방법과 BF 방법에서 완전히 같은 방식으로 계산한다.
BF 모형의 분석 결과를 요약하면 다음과 같다.
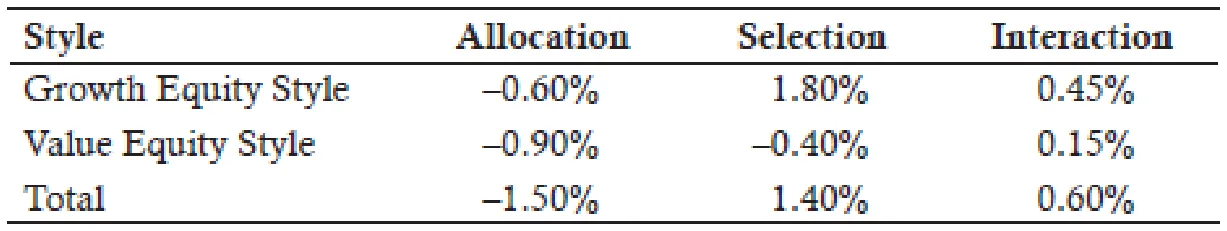
BF 결과와 BHB 결과에서 달라지는 부분은 성장과 가치의 개별 배분효과뿐이다.
교수 노트(PROFESSOR'S NOTE)
실무에서는 BF 모형이 더 널리 쓰이는 편이다.
매크로 기여도 분석 대 마이크로 기여도 분석(Macro Attributions vs. Micro Attribution)
대학 기금과 같은 기관 펀드에서는 투자 결정이 여러 단계에서 내려진다.
투자 의사결정 구조의 맨 위에는 투자위원회가 있어 전체적인 전략적 자산배분 비중을 정하고 내부 투자 인력을 감독한다. 기금의 내부 투자 인력은 전략적 자산배분에서의 전술적 이탈과 외부 포트폴리오 매니저 선정을 책임진다. 투자위원회와 내부 투자 인력을 합쳐 펀드 스폰서라고 하며, 펀드 스폰서가 내린 결정을 대상으로 하는 성과 기여도 분석을 매크로 기여도 분석이라고 한다.
앞에서 본 BHB 모형과 BF 모형의 기여도 분석은 매크로 기여도 분석이었다. 이 분석들은 스폰서가 벤치마크 대비 여러 스타일의 매니저 비중을 확대하거나 축소하기로 한 결정으로 더해진 가치와, 각 스타일에서 좋은 매니저를 고르는 스폰서의 능력으로 더해진 가치를 살펴보았다.
투자 의사결정 구조에서 한 단계 더 내려가면, 개별 포트폴리오 매니저(기금 내부 또는 외부)가 능동수익률을 얻기 위해 자기 포트폴리오의 세그먼트(예: 하위 스타일/섹터/지역) 비중을 확대하거나 축소하는 결정을 내린다. 이처럼 개별 투자 매니저 수준에서 내린 결정을 대상으로 하는 성과 기여도 분석을 마이크로 기여도 분석이라고 한다.
예를 들어 앞의 예제를 확장해 보면, 매니저들이 다음과 같이 규모(대형주 대 소형주)에 대해 능동적 베팅을 했다는 사실이 드러날 수도 있다.
그림 13.3: 마이크로 기여도 분석 예제(Micro Attribution Example)
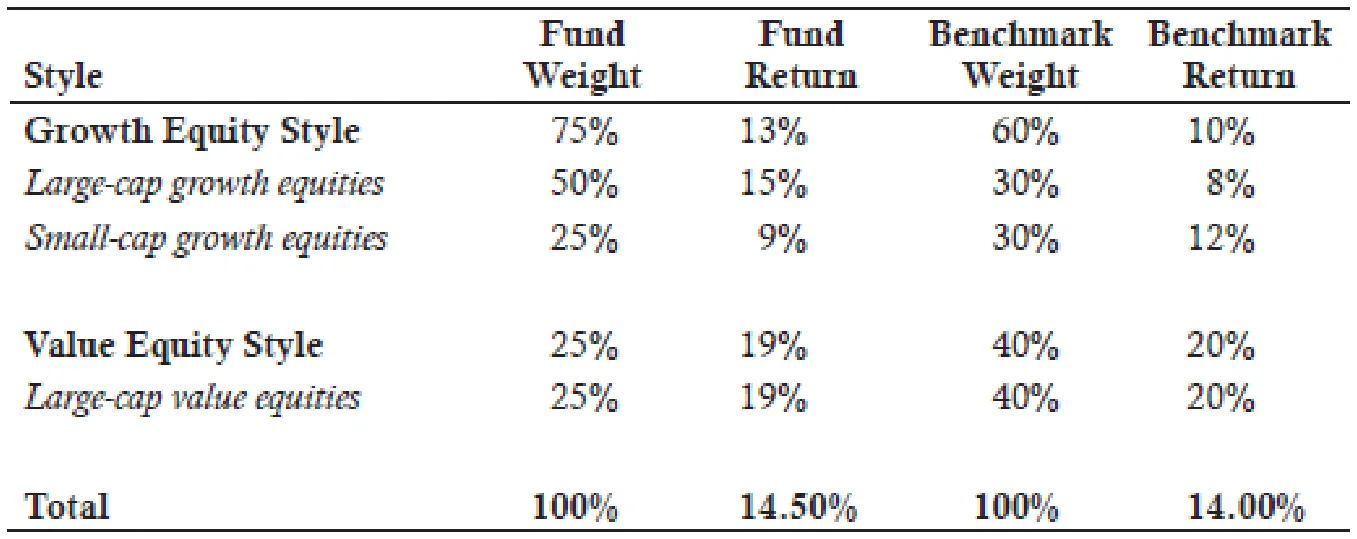
BF 모형을 사용한 마이크로 기여도 분석에서는 성장 매니저와 가치 매니저가 규모에 대해 취한 베팅의 배분효과를 계산한다. 배분효과의 계산식을 다시 떠올려 보자.
Ai = (wi – Wi) × (Bi – B)
이 식을 성장 매니저가 규모에 대해 취한 능동적 베팅에 적용하면 다음과 같다.
대형주 성장 배분효과 = (0.50 – 0.30) × (8% – 14%) = –1.20%
소형주 성장 배분효과 = (0.25 – 0.30) × (12% – 14%) = 0.10%
총 성장 배분효과 = –1.20% + 0.10% = –1.10%
이 계산의 핵심 시사점은, 대형 성장주가 전체 벤치마크보다 부진했는데도 성장 매니저가 대형 성장주의 비중을 확대해 배분을 잘못했다는 것이다.
선택효과의 식도 다시 떠올려 보자.
Si = Wi × (Ri – Bi)
이 식을 성장 매니저가 규모에 대해 취한 능동적 베팅에 적용하면 다음과 같다.
대형주 성장 선택효과 = 0.30 × (15% – 8%) = 2.10%
소형주 성장 선택효과 = 0.30 × (9% – 12%) = –0.90%
총 성장 선택효과 = 2.10% – 0.90% = 1.20%
이 계산을 보면, 대형주 성장 세그먼트에서 종목을 잘 고른 효과가 소형주 성장 세그먼트에서 종목을 잘못 고른 효과를 상쇄하고도 남았음을 알 수 있다.
상호작용효과의 식도 다시 떠올려 보자.
Ii = (wi – Wi) × (Ri – Bi)
이 식을 성장 매니저가 규모에 대해 취한 능동적 베팅에 적용하면 다음과 같다.
대형주 성장 상호작용효과 = (0.50 – 0.30) × (15% – 8%) = 1.40%
소형주 성장 상호작용효과 = (0.25 – 0.30) × (9% – 12%) = 0.15%
총 성장 상호작용효과 = 1.40% + 0.15% = 1.55%
이 계산을 보면, 성장 매니저는 종목 선정 능력이 뛰어났던 대형주의 비중을 확대해 이득을 얻었고, 마찬가지로 종목 선정 능력이 부진했던 소형주의 비중을 축소해서도 이득을 얻었다.
가치 매니저에 대해서도 비슷하게 계산하면 다음과 같은 결과가 나온다.
그림 13.4: 마이크로 기여도 분석 결과(Micro Attribution Output)
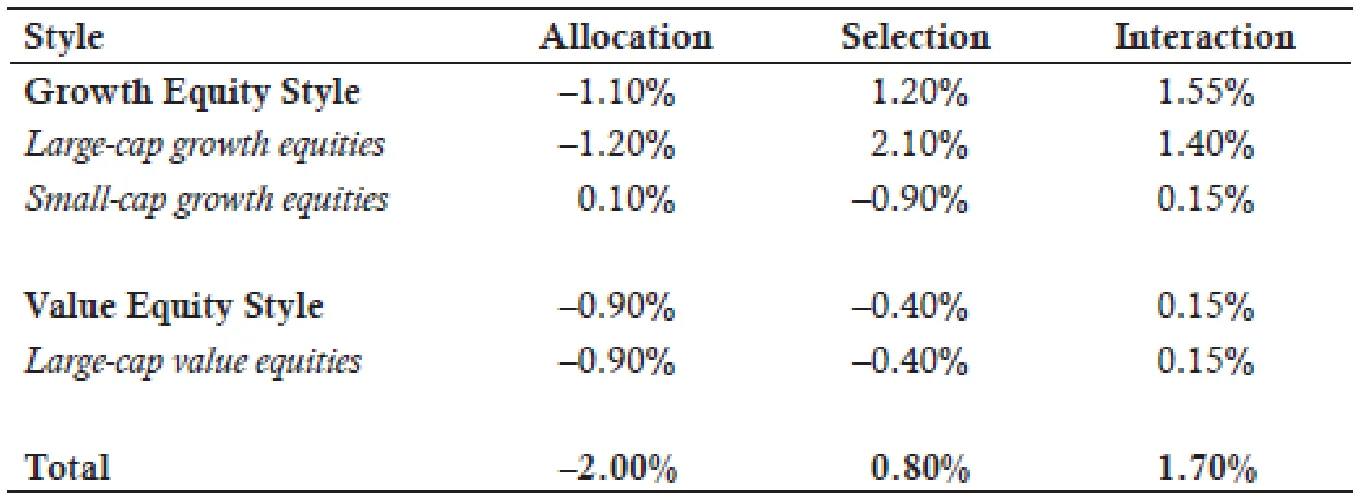
여기서 주목할 중요한 점은 다음과 같다.
-
배분효과, 선택효과, 상호작용효과의 합계는 –2.00% + 0.80% + 1.70% = 0.5%로 포트폴리오의 총 능동수익률과 같으며, 매크로 기여도 분석 결과와도 일치한다.
-
성장주 스타일의 효과별 합계는 대형주 성장 세그먼트와 소형주 성장 세그먼트의 개별 효과를 합산해 구한다. 이 합계들은 매크로 기여도 분석에서 성장 매니저에 대해 계산한 수치와 다르지만, 모든 효과를 더한 전체 능동수익률은 같다. (매크로 분석에서 성장 매니저 효과의 합은 –0.60% + 1.80% + 0.45% = 1.65%였고, 앞의 마이크로 분석에서 성장 매니저 효과의 합은 –1.10% + 1.20% + 1.55% = 1.65%다.)
마이크로 기여도 분석은 스타일, 산업 섹터, 지역 등 다양한 유형의 포트폴리오 세그먼트를 기준으로 수행할 수 있다. 앞의 매크로/마이크로 기여도 분석에서 보았듯이, 어떤 유형의 세그먼트를 기준으로 분석하느냐에 따라 매니저의 배분효과와 선택효과는 달라질 수 있다. 예를 들어 어떤 매니저의 종합 선택효과가 산업 섹터 기준으로는 음(-)이고 지역 기준으로는 양(+)일 수 있다. 그러면 자연히 '이 매니저는 종목 선정을 잘하는가?'라는 의문이 생긴다. 그 답은 의사결정 프로세스에 있다. 매니저가 지역을 기준으로 포트폴리오를 구성한다면, 데이터는 그 매니저가 종목 선정을 잘한다는 것을 보여 준다. 반면 섹터 선택이 매니저의 의사결정 프로세스에서 핵심이라면, 데이터는 그 매니저가 종목 선정을 잘하지 못한다는 것을 보여 준다.
교수 노트(PROFESSOR'S NOTE)
커리큘럼은 이어서 섹터, 지역, 나아가 개별 증권 단위로 나눈 포트폴리오에도 BF 모형을 적용한다. 어느 경우든 앞에서 본 것과 같은 방식으로 포트폴리오의 각 세그먼트에 BF 공식을 적용해 기여도 분석을 수행한다. 유의할 점은 다음과 같다.
1. 이후의 기여도 분석에서 이 리딩은 선택효과와 상호작용효과를 따로 제시하지 않고 합쳐서 제시한다. 선택효과와 상호작용효과를 한꺼번에 구하는 간편한 방법은 앞의 선택효과 공식에서 벤치마크 비중 대신 포트폴리오 비중을 쓰는 것, 즉 wi × (Ri – Bi)이다.
예를 들어 앞의 마이크로 기여도 분석에서 대형주 성장 주식 세그먼트의 선택효과는 2.10%, 상호작용효과는 1.40%로 계산되었다. 선택효과와 상호작용효과의 합(3.50%)은 실제 포트폴리오 비중을 기준으로 선택효과를 구하는 공식 wi × (Ri – Bi) = 0.5 × (15% – 8%) = 3.50%를 쓰면 빠르게 계산할 수 있다.
2. 개별 종목 단위로 마이크로 기여도 분석을 하면 배분효과가 사실상 선택효과를 나타내고(단일 증권에 대한 배분은 사실상 종목 선정 결정이기 때문이다), 선택효과는 해당 개별 증권에 대한 매니저의 시장 타이밍과 거래비용을 나타낸다.
주식 수익률 기여도 분석 — 요인 기반 수익률 기여도 분석(Equity Return Attribution—Factor-Based Return Attribution)
앞 섹션에서는 BHB 모형이 종목 선택, 자산배분, 그리고 둘의 상호작용효과에 대한 기여도를 계산한다는 것을 살펴보았다. 투자 전략을 더 잘 이해하기 위해 투자 매니저의 다른 결정까지 분석하는 경우도 많은데, 이때 흔히 쓰는 기여도 분석 모형이 펀더멘털 요인 모형(fundamental factor model)이다. 이 모형으로는 추가 요인에 대한 포트폴리오의 민감도를 검증할 수 있다.
카하트 모형(Carhart model)은 (1) 시장지수(RMRF), (2) 시가총액(SMB), (3) 장부가치 대 주가(HML), (4) 모멘텀(WML)이라는 요인이 포트폴리오에 미친 영향을 측정해 능동적 포트폴리오 운용 결정에서 나온 초과수익률을 계산한다. 더 깊이 있게 분석할 때는 실무자가 카하트 모형으로 이미 알려진 시장 요인의 영향을 제거해, 카하트 모형으로 설명되지 않는 능동적 운용 결정의 초과수익률을 정량화할 수 있다.
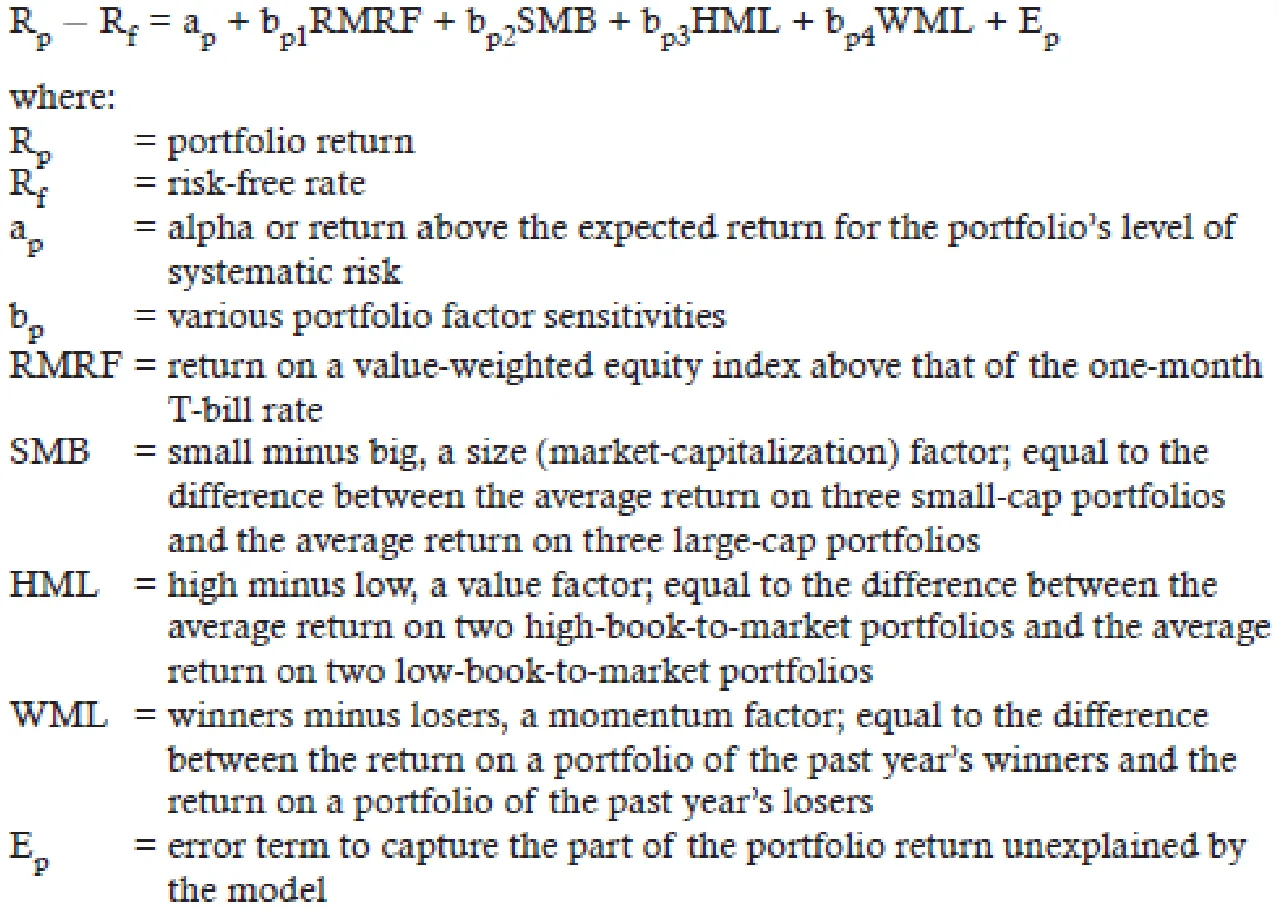
카하트 요인 모형을 적용해 포트폴리오 매니저의 투자 결정을 분석한 기여도 분석 결과를 살펴보자.
그림 13.5: 카하트 요인 모형 기여도 분석 예시(Sample Carhart Factor Model Attribution)
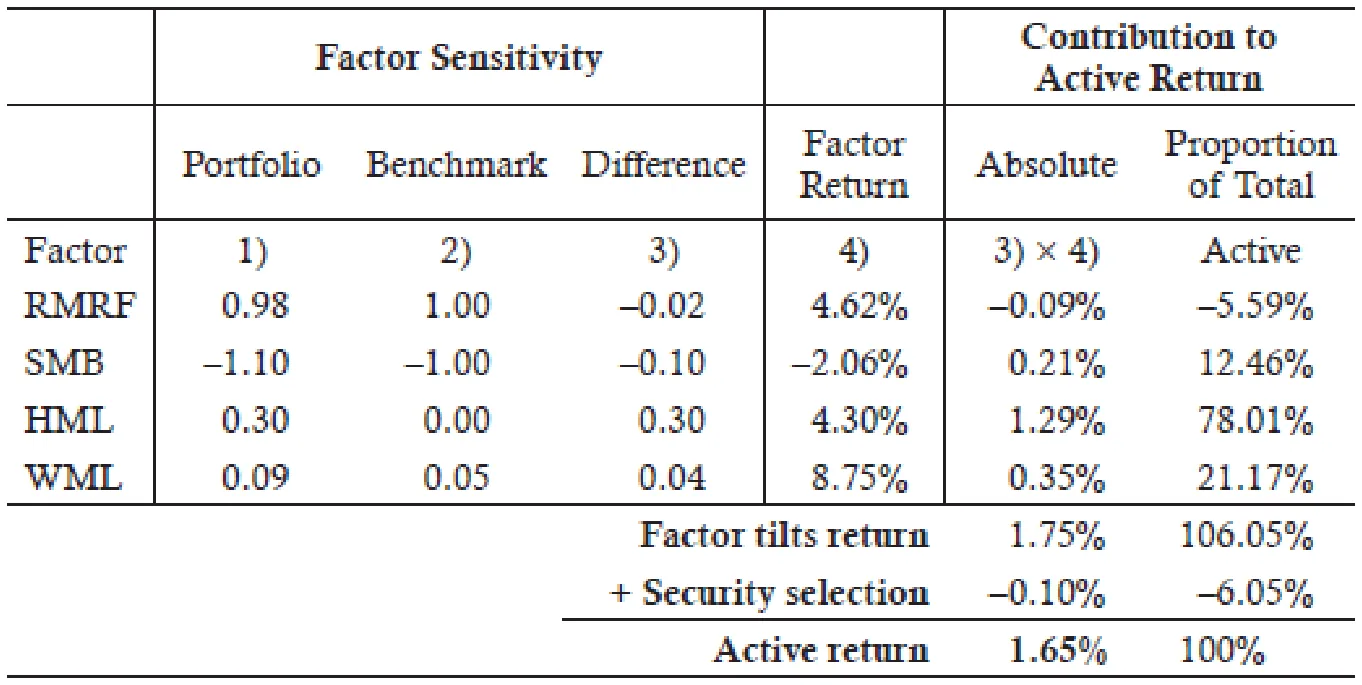
기여도 분석 결과를 해석하는 일은 매니저가 꾸준히 가치를 더할 능력이 있는지 판단하는 데 중요하다. 분석은 포트폴리오와 벤치마크 중 어느 쪽부터 시작해도 된다. 벤치마크를 보면(그림 13.5, 열 2), RMRF에 대한 민감도가 1이므로 벤치마크는 분산된 지수라고 볼 수 있다. SMB에 대한 벤치마크의 민감도 계수가 음(-)이므로 벤치마크는 대형주 쪽으로 치우쳐 있다. 따라서 벤치마크는 모멘텀을 어느 정도 활용하는 대형주 블렌드(성장이나 가치 어느 쪽으로도 치우치지 않음)로 요약할 수 있다.
포트폴리오 매니저의 투자 결정을 분석하려면 열 1(포트폴리오)과 열 3(포트폴리오와 벤치마크의 차이)을 보면 된다. 포트폴리오는 가치 쪽으로 치우쳐 있지만, 나머지 요인에서는 벤치마크와 매우 비슷하다.
기여도 분석의 다음 단계는 포트폴리오 매니저가 가치 쪽으로 치우치게 운용한 것이 포트폴리오에 가치를 더했는지 아니면 떨어뜨렸는지를 판단하는 것이다. 요인 민감도 표를 보면, 가치 쪽 치우침이 기여한 수익률은 1.29%로 포트폴리오가 실현한 총 능동수익률의 78%가 넘는다. 나머지 효과는 포트폴리오 매니저의 가치 쪽 치우침에 비하면 미미했다. 마지막으로, 포트폴리오 매니저의 종목 선정(증권 선택) 성과는 포트폴리오 수익률을 소폭(–0.10%) 끌어내렸다.
포트폴리오 매니저의 투자설명서에 가치 기반 전략을 따른다고 명시되어 있는지 확인하는 것이 중요하다. 만약 투자설명서에 매니저가 성장 투자자라고 되어 있다면, 모형 기여도 분석에서는 그런 모습이 확인되지 않았으므로 추가 실사가 필요하다.
요인 기반 및 채권 수익률 기여도 분석(Factor-Based and Fixed-Income Return Attribution)
LOS 13.f: 채권 기여도 분석의 결과를 해석한다.
채권 기여도 분석에 흔히 쓰이는 방법으로는 다음 세 가지가 있다.
-
노출 분해(exposure decomposition) — 듀레이션 기반.
-
수익률곡선 분해(yield curve decomposition) — 듀레이션 기반.
-
수익률곡선 분해 — 완전 재가격 기반.
교수 노트(PROFESSOR'S NOTE)
시험에서 응시자가 채권 기여도 분석 계산까지 할 필요는 없지만, 어떤 채권 기여도 분석 방법이든 그 결과는 해석할 수 있어야 한다.
노출 분해 — 듀레이션 기반(Exposure Decomposition—Duration Based)
채권 매니저가 벤치마크 대비 능동수익률을 얻기 위해 취할 수 있는 주요 능동적 베팅은 다음과 같다.
-
듀레이션 — 예를 들어 수익률곡선이 하향 이동할 것으로 예상하는 매니저는 벤치마크 대비 포트폴리오의 듀레이션을 늘린다.
-
곡선 형태 — 매니저는 수익률곡선 형태의 변화(예: 수익률곡선이 가팔라지는 것)를 정확히 예상해 초과성과를 낼 수 있도록 포트폴리오를 구성할 수 있다.
-
섹터 선택 — 회사채 스프레드가 축소되어 회사채가 국채보다 높은 성과를 낼 것으로 보는 매니저는 회사채 섹터에 대한 노출을 늘린다.
-
채권 선택 — 매니저는 벤치마크보다 높은 성과가 기대되는 개별 채권의 비중을 확대할 수 있다.
노출 분해에서는 포트폴리오와 벤치마크를 모두 비중에 따라 듀레이션 "버킷"(예: 단기/중기/장기)으로 나눈다. 그런 다음 각 듀레이션 버킷 안에서 포트폴리오와 벤치마크를 다시 비중에 따라 섹터(예: 국채/회사채)로 나눈다. 이를 바탕으로 듀레이션 버킷별, 섹터별로 매니저의 능동수익률을 앞서 열거한 원천들로 분해한다.
그림 13.7은 가상의 포트폴리오와 벤치마크를 비중별로 세분한 내역으로, 노출 분해 기여도 분석의 입력값으로 쓰인다. 버킷은 단기 듀레이션과 중기 듀레이션으로 나뉜다.
그림 13.6: 채권 노출 분해 분석(Fixed-Income Exposure Decomposition Analysis)
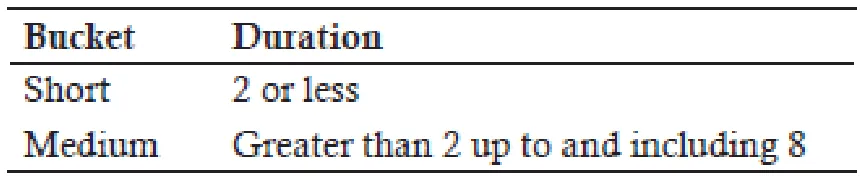
그림 13.7: 노출 분해 예시(Exposure Decomposition Example)
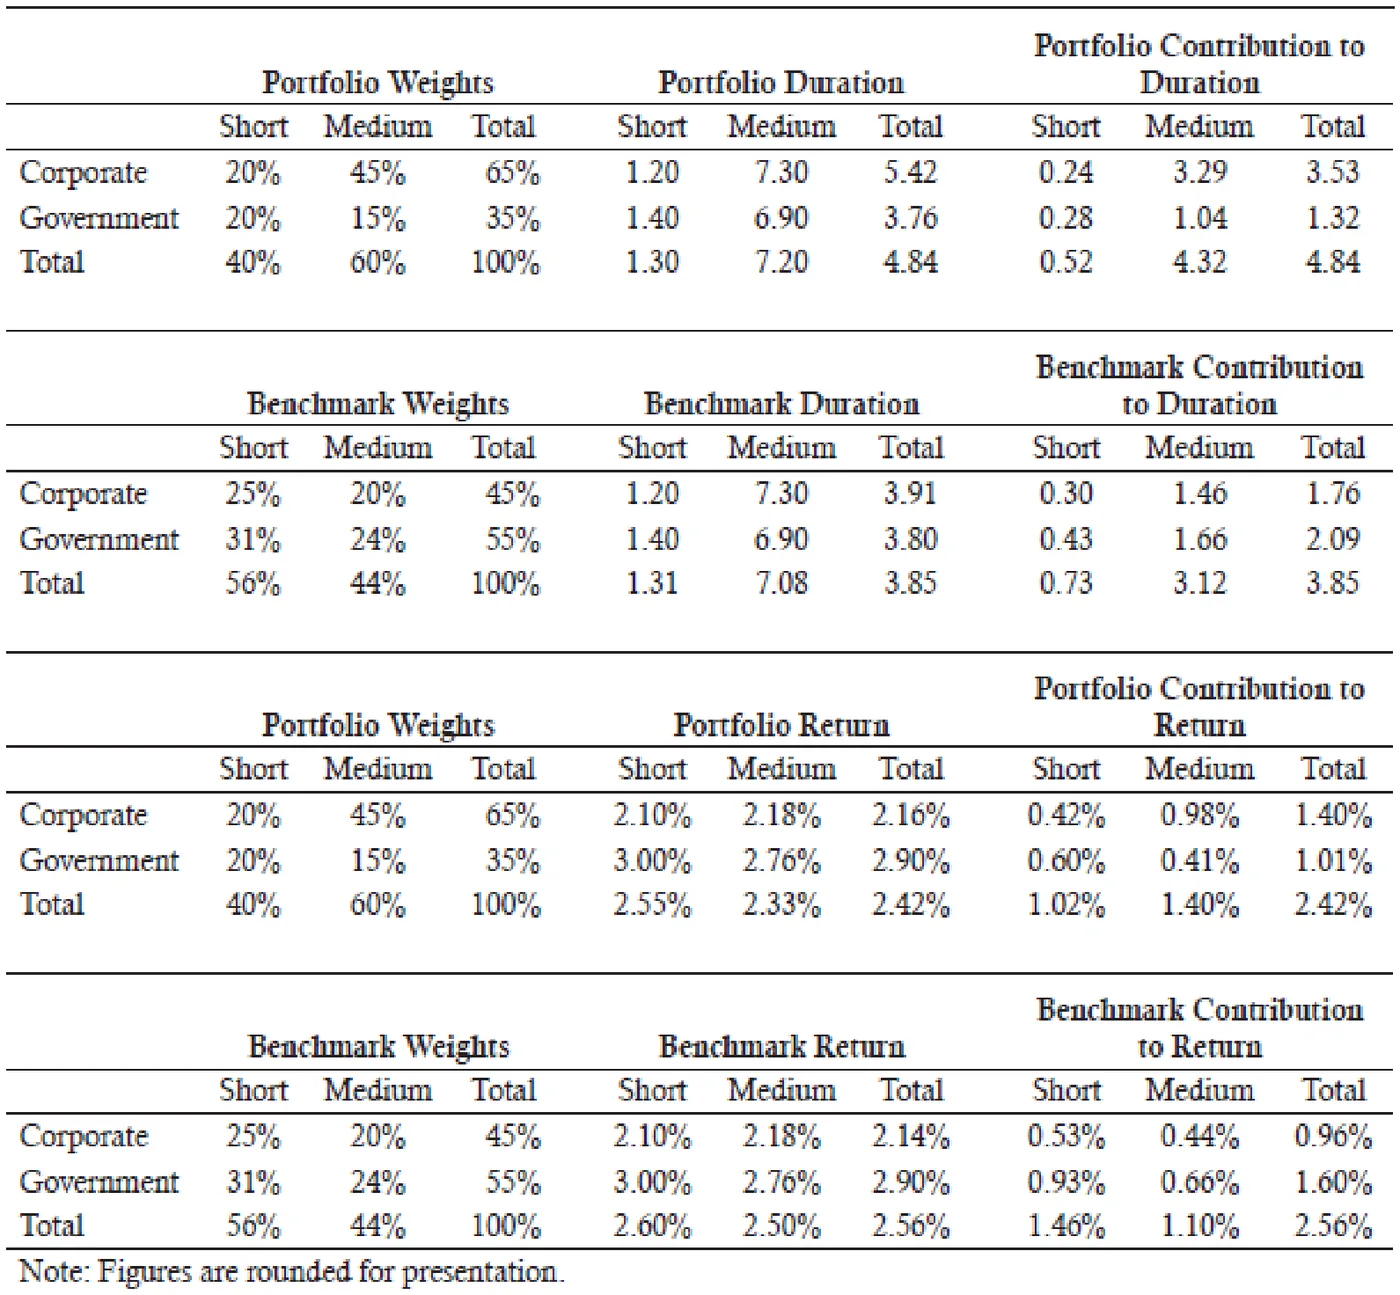
여기서 짚어 둘 핵심 사항은 다음과 같다.
-
포트폴리오의 총수익률은 2.42%, 벤치마크의 총수익률은 2.56%였다. 이 기여도 분석의 목적은 포트폴리오의 능동수익률이 왜 2.42% – 2.56% = –0.14%였는지를 설명하는 것이다.
-
포트폴리오 전체 듀레이션은 4.84로 벤치마크 전체 듀레이션 3.85보다 길었다. 따라서 수익률곡선이 평행하게 하향 이동하면 포트폴리오가 초과성과를 낸다. 매니저는 중기 듀레이션 버킷의 총비중을 벤치마크(44%)보다 높은 60%로 가져가 듀레이션을 이처럼 늘렸다.
-
매니저는 포트폴리오의 회사채 비중을 벤치마크(45%)보다 높은 65%로 확대했다. 회사채 스프레드가 축소되어 회사채가 국채보다 높은 성과를 낼 것으로 매니저가 예상했다는 뜻이다.
앞의 입력값으로 기여도 분석을 수행할 수 있으며, 그 결과는 그림 13.8에 요약되어 있다.
그림 13.8: 가상 분해 — 기여도 분석 결과(Hypothetical Decomposition—Attribution Results)
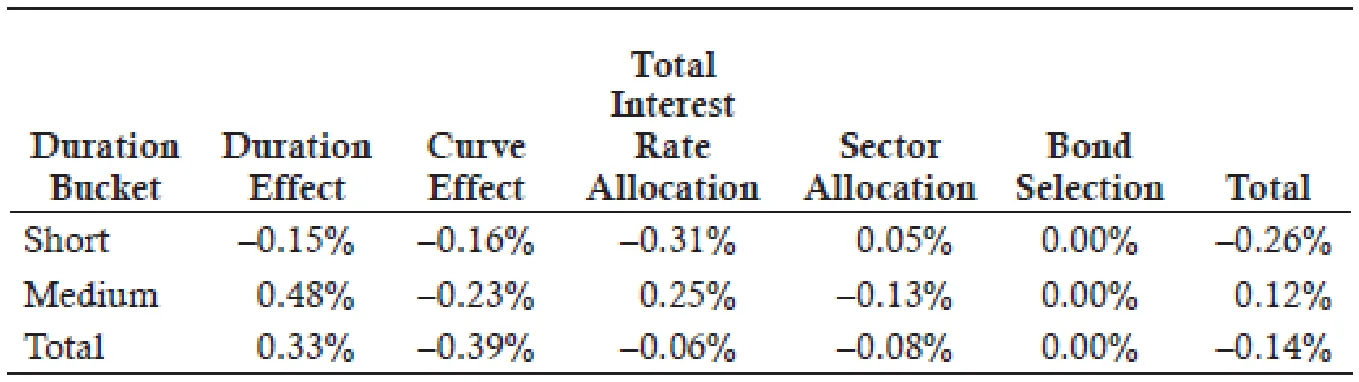
여기서 짚어 둘 핵심 사항은 다음과 같다.
-
전체 포트폴리오 알파 –0.14%는 총 금리 배분(–0.06%) + 섹터 배분(–0.08%) + 채권 선택(0%)의 세 가지 구성 요소를 합한 값이다.
-
듀레이션을 벤치마크보다 길게 가져간 매니저의 능동 포지션은 0.33%의 초과성과를 창출했다. 포트폴리오 듀레이션을 늘린 매니저의 판단은 옳았으며, 이는 수익률곡선이 실제로 하락했음을 의미한다.
-
수익률곡선 형태의 변화로 능동수익률 39bp를 잃었다. 매니저가 듀레이션이 긴 자산의 비중을 확대했다는 점을 고려하면, 이는 중기 수익률은 오르고 단기 수익률은 내렸음을 시사한다. 즉 수익률곡선이 가팔라졌다는 뜻이다.
-
매니저가 회사채 섹터의 비중을 확대한 탓에 8bp를 잃었다. 매니저의 예상과 달리 그 기간에 회사채 스프레드가 확대되었다는 뜻이다. 벤치마크에서 회사채 수익률이 국채 수익률보다 낮았다는 사실도 이를 뒷받침한다.
-
매니저는 그 기간에 능동적인 채권 선택을 하지 않았다.
듀레이션 기반 노출 분해 방법을 쓰면 비교적 적은 데이터로 기여도 분석 결과를 간단하게 제시할 수 있다. 그래서 결과를 알기 쉽게 보여 주는 것이 중요한 마케팅과 고객 보고에 주로 쓰인다.
교수 노트(PROFESSOR'S NOTE)
여기서 중요한 것은 수치를 구하는 계산이 아니라 기여도 분석 결과를 해석하는 것이라는 점을 기억해야 한다.
수익률곡선 분해 — 듀레이션 기반(Yield Curve Decomposition—Duration Based)
채권의 총수익률은 여러 원천으로 분해할 수 있으며, 그 원천은 다음과 같다.
-
수익률 또는 소득(Yield or income) — 쿠폰 소득을 받아 얻는 수익률
-
롤(Roll) — 시간이 지나면서 채권이 안정적인 수익률곡선을 "따라 내려가는" 데 따른 영향
-
시프트(Shift) — 듀레이션과 컨벡시티로 추정한 수익률곡선 평행 이동의 영향
-
형태(Shape) — 기울기나 곡률 변화 등 수익률곡선 변화의 영향
-
스프레드(Spread) — 섹터나 특정 증권, 또는 둘 다의 스프레드 변화에 따른 영향
-
잔차(Residual) — 앞의 구성 요소(특히 듀레이션과 컨벡시티)를 평가할 때 추정이 개입되어 생기는, 설명되지 않는 변동
교수 노트(PROFESSOR'S NOTE)
이 수익률 원천 가운데 처음 세 가지(수익률, 롤, 시프트)는 커리큘럼의 채권 섹션에서 개별 채권의 총수익률을 분해하면서 계산해 보았다.
듀레이션 기반 수익률곡선 분해는 포트폴리오 매니저의 능동수익률을 이러한 수익률 원천별로 분해한다. 예를 들어 고쿠폰 하이일드 회사채의 비중을 확대한 매니저는 높은 쿠폰 덕분에 수익률 요소에서, 그리고 신용스프레드가 축소될 것이라는 예상 덕분에 스프레드 요소에서 능동수익률에 양(+)의 기여가 있으리라고 기대할 것이다. 그러나 보유 채권에서 쿠폰 채무불이행이 발생하거나 스프레드가 오히려 확대되면 이러한 효과는 음(-)이 된다. 이는 매니저가 하이일드 회사채 비중 확대 포지션 때문에 벤치마크 대비 가치를 잃었다는 뜻이다.
듀레이션 기반 수익률곡선 분해는 노출 분해 방법보다 더 많은 데이터가 필요하고, 계산 과정도 운영상 더 복잡하다. 그래서 이 모형은 마케팅이나 고객 커뮤니케이션보다는 애널리스트와 포트폴리오 매니저가 주로 사용한다.
수익률곡선 분해 — 완전 재가격(Yield Curve Decomposition—Full Repricing)
완전 재가격 수익률곡선 분해는 가장 포괄적인 형태의 채권 기여도 분석이다. 완전 재가격 접근법은 듀레이션과 만기수익률로 능동적 베팅의 영향을 추정하는 대신, 만기별로 발생하는 현금흐름에 각각의 현물금리를 적용해 매니저의 능동수익률을 분해한다. 현물금리란 특정 만기에 발생하는 단일 현금흐름이 얻는 수익률이라는 점을 떠올려 보자.
완전 재가격 접근법은 매니저의 능동수익률을 그 수익률을 만들어 낸 개별 현금흐름 단위까지 분해한다. 따라서 세 가지 채권 기여도 분석 방법 중 가장 정밀하며, 가장 폭넓은 상품과 수익률곡선 변화를 다룰 수 있다. 반면 가장 복잡한 방법이어서 분석 결과를 받아 보는 사람이 이해하기가 가장 어렵다는 단점이 있다.
위험 기여도 분석(Risk Attribution)
LOS 13.g: 위험 기여도 분석 접근법을 선택할 때 고려할 사항을 논의한다.
기여도 분석에 가장 적합한 위험 지표를 고르려면 포트폴리오 매니저의 투자 프로세스를 깊이 이해해야 한다. 포트폴리오 매니저가 하향식과 상향식 중 어느 투자 프로세스를 따르는지 파악하고, 포트폴리오에 적합한 벤치마크를 정하는 것이 무엇보다 중요하다.
성과 기여도 분석은 포트폴리오 분석 과정 전반에서 중요하지만, 수익률만 봐서는 투자 프로세스 전체를 평가하기에 부족하다. 투자 운용 프로세스를 온전히 평가하려면 포트폴리오 매니저가 감수한 위험도 분석해야 한다. 위험 기여도 분석은 투자 매니저가 감수해 펀드 수익률로 이어진 위험의 원천을 파악한다.
그림 13.9는 투자 프로세스(행)와 기여도 분석 유형(열)을 정리한 것이다. 위험 기여도 분석의 올바른 접근법은 표에서 해당 행과 열이 만나는 칸에 있다.
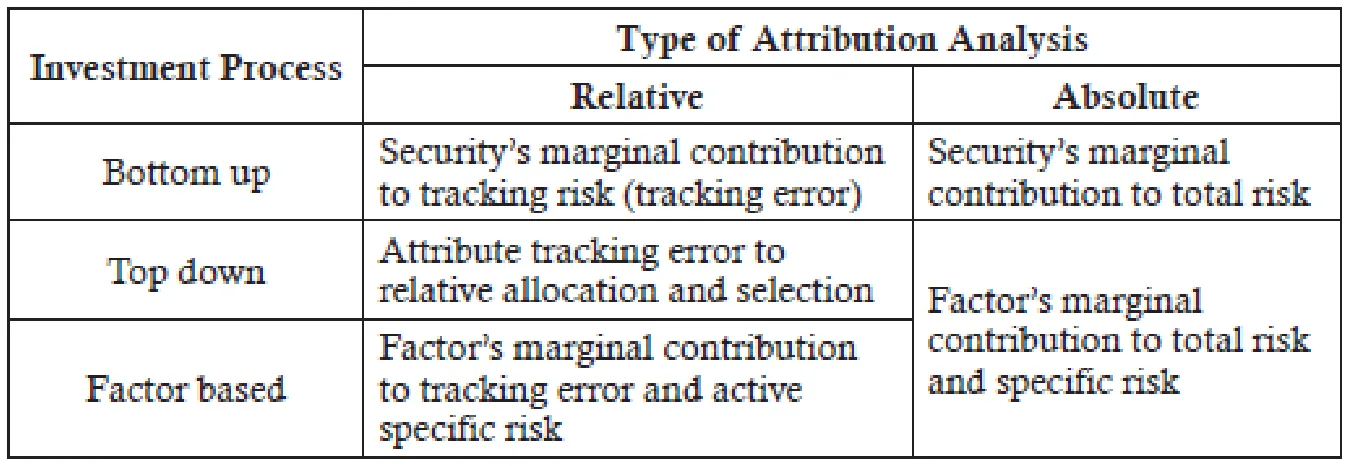
상대 기여도 분석에서 고려해야 할 위험 지표는 추적위험(또는 추적오차)이며, 일반적인 목표는 능동 운용으로 얻은 수익률을 구해 감수한 추적위험의 크기와 비교하는 것이다. 상향식 접근법에서는 포트폴리오 내 각 증권이 추적위험에 대한 한계 기여도를 가지며, 여기에 그 증권의 능동 비중을 곱해 추적위험 기여도를 구한다. 반면 하향식 접근법은 보다 거시적인 관점에서 먼저 능동수익률을 배분에 귀속시킨 다음, 추적오차를 배분과 선택에 귀속시킨다.
절대 기여도 분석은 시장, 규모, 스타일 노출에서 생기는 일반 위험과 종목 선정에서 생기는 특정 위험을 정량화한다. 흔히 쓰는 위험 지표는 표준편차다. 예를 들어 상향식 접근법은 선택 결정에 초점을 맞출 수 있다. 이 경우 각 증권의 총위험에 대한 한계 기여도, 즉 포트폴리오에서 그 증권의 보유량을 조금 늘렸을 때 포트폴리오 표준편차가 얼마나 변하는지를 구해야 한다. 모든 증권의 총위험 한계 기여도를 합한 뒤 포트폴리오 총위험으로 나누면 선택 결정에 따른 전체 위험 기여도를 구할 수 있다.
위험 기여도 분석을 통해 펀드가 떠안은 위험의 크기를 파악할 수 있다. 포트폴리오 매니저의 능동적 투자 결정을 온전히 이해하려면 위험 기여도 분석을 수익률 기여도 분석과 함께 활용해야 한다.
MODULE QUIZ 13.2
1. The following is an extract from a micro attribution analysis of one of the investment managers of the Hiatus fund:
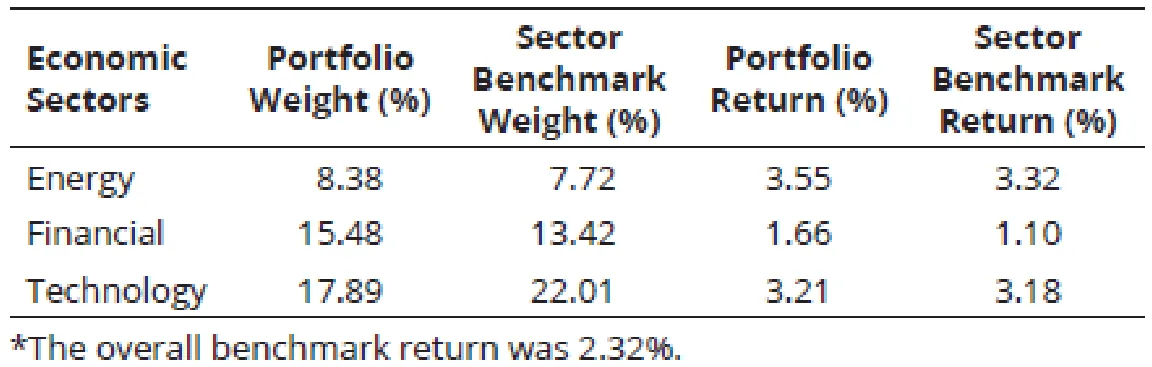
Using the previous table, calculate and evaluate:
(i) The allocation effect for the energy sector using the Brinson-Fachler model.
(ii) The selection effect for the financial sector.
(iii) The interaction effect for the technology sector.
Use the following information for Questions 2 through 4.
Patty McDaniel and Peggy Peterson are consultants to Sigma Advisors. Sigma manages funds for wealthy individuals and small institutions. McDaniel and Peterson have been asked by Sigma to develop a plan to evaluate investment manager performance.
As part of McDaniel’s and Peterson’s task, Sigma asks them to perform micro performance attribution on one of its managers, Frank Matson. Matson invests primarily in large-cap value stocks. Matson’s performance relative to the appropriate benchmark is
shown in the following table.
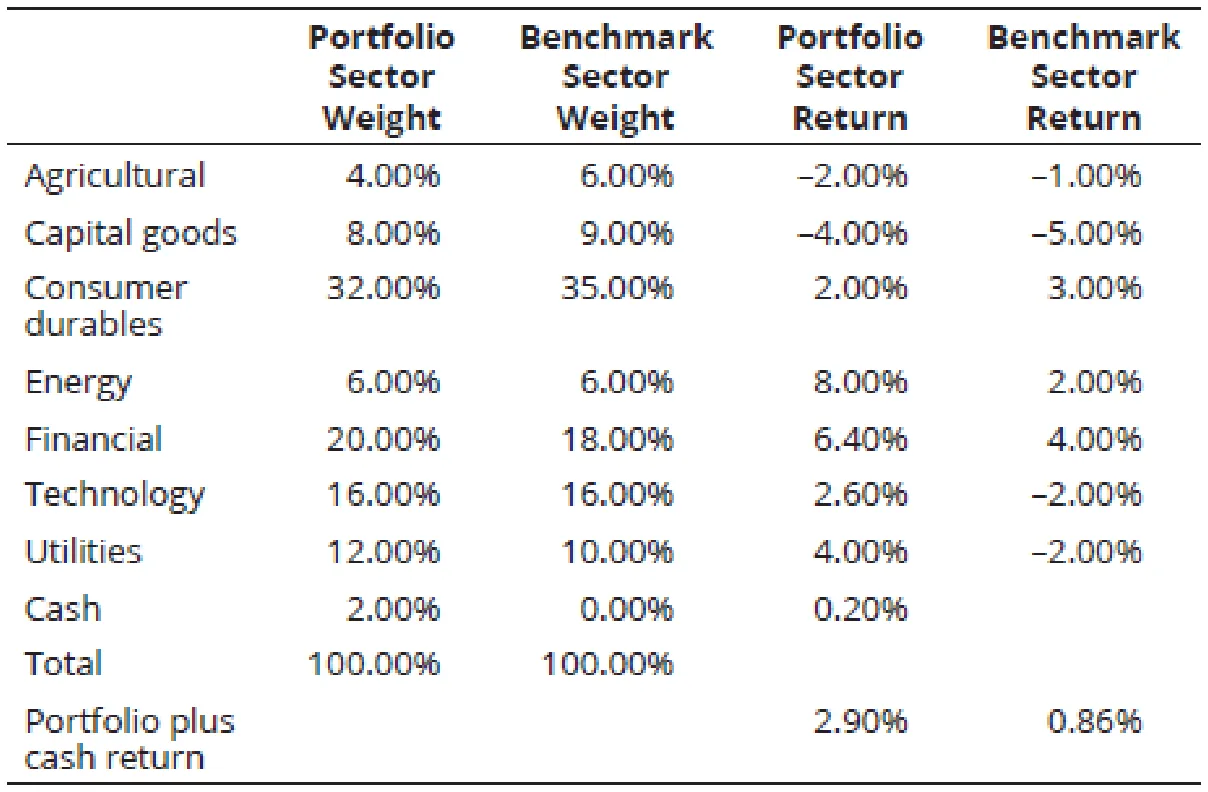
2. From the data in the table, does Matson demonstrate an ability to wisely allocate funds to the capital goods and/or financial sectors?
A. Yes, but only in the capital goods sector.
B. Yes, but only in the financial sector.
C. Yes, in both capital goods and financial sectors.
3. Does Matson demonstrate an ability to select stocks in the consumer durables and/or technology sectors?
A. Yes, in both technology and consumer durables sectors.
B. Yes, but only in the technology sector.
C. No, he does not demonstrate the ability to select stocks in either sector.
4. Does Matson demonstrate an ability to generate a positive return from interaction effect in the agricultural and/or utilities sectors?
A. Yes, but only in the agricultural sector.
B. Yes, in both agricultural and utilities sectors.
C. Yes, but only in the utilities sector.
정답 (Module Quiz 13.2 Answer)
*영문 원문 (English Original)*
1. (i) energy sector allocation effect = [(0.0838 − 0.0772) × (3.32% − 2.32%)] = 0.0066%
This shows that the decision to overweight a sector that performed better than the overall benchmark resulted in a positive contribution to portfolio performance.
(ii) financial sector security selection effect = 0.1342 × (1.66% − 1.10%) =
+0.0752%
The positive contribution shows that the Hiatus portfolio held financial stocks that performed better than the financial stocks contained in the sector benchmark.
(iii) technology sector interaction effect = [(0.1789 − 0.2201) × (3.21% − 3.18%)]
= –0.0012%
Underweighting the portfolio in the technology sector when the fund performed better than the sector benchmark has led to a negative contribution. (LOS 13.h)
2. C To answer this question, we must first examine the return for the overall benchmark versus the return for the benchmark in both sectors. The overall return for the benchmark is given at 0.86%. The capital goods sector return in the benchmark was –5.00%. For the financial sector, it was 4.00%. Thus, relative to the overall benchmark return of 0.86%, the capital goods sector was an underperforming sector and the financial sector outperformed. Now determine whether Matson overweighted or underweighted each sector. He underweighted the weak capital goods sector (8.00% allocation for the manager versus 9.00% for the benchmark), and he overweighted the strong financial sector (20.00% allocation for the manager versus 18.00% for the benchmark). Because Matson underweighted a weak sector and he overweighted a strong sector, he made correct decisions for both.
No calculations are needed to reach these conclusions. However, the allocation effect can be calculated by multiplying the difference between the portfolio and benchmark allocation by the difference in sector benchmark return and overall benchmark return for each sector. For the capital goods sector, it is (8.0% − 9.0%) × (–5.00% − 0.86%) = 0.0586%. For the financial sector, it is (20.0% − 18.0%) × (4.00% − 0.86%) = 0.0628%. (LOS 13.h)
3. B To answer this question, examine the return for the manager against the return for the benchmark in each sector. Matson’s return in the consumer durables sector was 2% versus 3% for the benchmark, so he did not outperform the benchmark for security selection in this sector. However, the return for the manager in the technology sector was 2.6% versus –2% for the benchmark, so he did outperform the benchmark for security selection in this sector.
No calculations are needed to reach the conclusions just listed. However, the selection effect can be calculated by multiplying the difference between the portfolio and benchmark return in each sector by the benchmark’s weight. For the consumer durables sector, it is (2.0% − 3.0%) × 35% = –0.35%. For the technology sector, it is (2.6% + 2.0%) × 16% = 0.736%. (LOS 13.h)
4. B To answer this question, multiply the difference in weightings for the manager and the benchmark by the difference in returns for the manager and the benchmark in each sector. In the agricultural sector, this is (4% − 6%) × (–2% + 1%) = 0.02%. In the utilities sector, this is (12% − 10%) × (4% + 2%) = 0.12%. (LOS 13.h)
*한글 번역 (Korean Translation)*
1. (i) 에너지 섹터 배분효과 = [(0.0838 − 0.0772) × (3.32% − 2.32%)] = 0.0066%
이 결과는 전체 벤치마크보다 성과가 좋았던 섹터의 비중을 확대하기로 한 결정이 포트폴리오 성과에 양(+)으로 기여했음을 보여 준다.
(ii) 금융 섹터 증권 선택효과 = 0.1342 × (1.66% − 1.10%) = +0.0752%
이 양(+)의 기여는 Hiatus 포트폴리오가 섹터 벤치마크에 포함된 금융주보다 성과가 좋은 금융주를 보유했음을 보여 준다.
(iii) 기술 섹터 상호작용효과 = [(0.1789 − 0.2201) × (3.21% − 3.18%)] = –0.0012%
펀드가 섹터 벤치마크보다 좋은 성과를 냈는데도 기술 섹터의 비중을 축소한 탓에 음(-)의 기여가 발생했다. (LOS 13.h)
2. C. 이 질문에 답하려면 먼저 전체 벤치마크 수익률과 두 섹터의 벤치마크 수익률을 비교해야 한다. 벤치마크의 전체 수익률은 0.86%로 주어져 있다. 벤치마크에서 자본재 섹터의 수익률은 –5.00%, 금융 섹터의 수익률은 4.00%였다. 따라서 벤치마크 전체 수익률 0.86%와 비교하면 자본재 섹터는 성과가 부진했고 금융 섹터는 성과가 좋았다. 이제 Matson이 각 섹터의 비중을 확대했는지 축소했는지 확인한다. Matson은 부진한 자본재 섹터의 비중을 축소했고(매니저 8.00% 배분, 벤치마크 9.00%), 강세였던 금융 섹터의 비중을 확대했다(매니저 20.00% 배분, 벤치마크 18.00%). 약세 섹터의 비중을 축소하고 강세 섹터의 비중을 확대했으므로, Matson은 두 섹터 모두에서 올바른 결정을 내렸다.
이 결론을 내리는 데 계산은 필요하지 않다. 다만 배분효과는 섹터별로 포트폴리오와 벤치마크의 배분 비중 차이에 섹터 벤치마크 수익률과 전체 벤치마크 수익률의 차이를 곱해 계산할 수 있다. 자본재 섹터는 (8.0% − 9.0%) × (–5.00% − 0.86%) = 0.0586%, 금융 섹터는 (20.0% − 18.0%) × (4.00% − 0.86%) = 0.0628%다. (LOS 13.h)
3. B. 이 질문에 답하려면 섹터별로 매니저의 수익률과 벤치마크의 수익률을 비교해야 한다. 내구소비재 섹터에서 Matson의 수익률은 2%로 벤치마크의 3%보다 낮았으므로, 이 섹터에서는 증권 선택으로 벤치마크를 상회하지 못했다. 반면 기술 섹터에서는 매니저의 수익률이 2.6%로 벤치마크의 –2%보다 높았으므로, 이 섹터에서는 증권 선택으로 벤치마크를 상회했다.
이 결론을 내리는 데 계산은 필요하지 않다. 다만 선택효과는 섹터별로 포트폴리오와 벤치마크의 수익률 차이에 벤치마크 비중을 곱해 계산할 수 있다. 내구소비재 섹터는 (2.0% − 3.0%) × 35% = –0.35%, 기술 섹터는 (2.6% + 2.0%) × 16% = 0.736%다. (LOS 13.h)
4. B. 이 질문에 답하려면 섹터별로 매니저와 벤치마크의 비중 차이에 매니저와 벤치마크의 수익률 차이를 곱하면 된다. 농업 섹터는 (4% − 6%) × (–2% + 1%) = 0.02%, 유틸리티 섹터는 (12% − 10%) × (4% + 2%) = 0.12%다. (LOS 13.h)
Module 13.3: 투자와 매니저의 벤치마킹 (Benchmarking Investments and Managers)
부채 기반 벤치마크(Liability-Based Benchmarks)
LOS 13.i: 부채 기반 벤치마크의 용도를 논한다.
기관투자에서 더 자주 쓰이는 벤치마크는 부채 기반 벤치마크다. 회사가 앞으로 지급해야 할 특정 부채가 있을 때(예: 확정급여형 플랜) 펀드 스폰서와 포트폴리오 매니저가 사용하는 경우가 많다. 부채 기반 벤치마크는 부채를 이행하는 데 필요한 현금흐름에 초점을 맞추며, 포트폴리오 매니저가 고를 수 있는 투자 대상을 제한하는 경우가 많다(예: 주식과 채권만 허용). 부채 기반 벤치마크에 흔히 쓰이는 자산으로는 명목채권, 물가연동채권, 우량주가 있다.
부채의 예로, 미래 부채를 충당하기 위해 미래 현금흐름이 필요한 확정급여형 플랜을 생각해 보자. 플랜의 몇 가지 특징은 부채 구조에 영향을 미칠 가능성이 높고, 따라서 포트폴리오 매니저가 그 현금흐름을 충족하기 위해 어떤 자산을 골라야 하는지에도 영향을 준다.
그러한 특징은 다음과 같다.
-
플랜 가입 근로자들이 평균적으로 은퇴까지 몇 년이 남았는지.
-
이미 은퇴해 플랜에서 연금을 받고 있는 근로자가 몇 명인지.
-
인플레이션이 부채에 미치는 영향.
-
회사의 영업이익(EBIT)과 플랜 자산 간의 상관관계.
-
플랜이 동결되었는지, 또는 존속 기한이 정해져 있는지.
-
기대여명과 플랜의 요구 할인율을 비롯한 보험계리적 가정.
자산 기반 벤치마크(Asset-Based Benchmarks)
LOS 13.j: 자산 기반 벤치마크의 유형을 서술한다.
벤치마크의 주요 유형 일곱 가지는 다음과 같다.
1. 절대 벤치마크(Absolute). 절대 벤치마크는 일정한 최소 목표수익률을 넘어서려는 수익률 목표다. 소르티노비율을 계산할 때 쓰는 최소 수용 가능 수익률(MAR)이 그 예다.
-
장점: 단순하고 직관적인 벤치마크다.
-
단점: 절대수익률 목표는 투자 가능한 벤치마크가 아니다.
2. 광범위한 시장지수(Broad market indexes). 벤치마크로 쓰이는 잘 알려진 광범위한 시장지수가 여럿 있다(예: 미국 보통주의 S&P500).
-
장점: 널리 알려져 있고, 고객이 이해하기 쉬우며, 쉽게 구할 수 있다. 명확하고, 대체로 투자 가능하며, 측정할 수 있고, 사전에 명시할 수 있다. 매니저의 현재 투자 프로세스를 반영한다면 사용하기에 적절하다.
-
단점: 매니저의 스타일이 지수에 반영된 스타일과 다를 수 있다(예: 미국 소형 성장주 매니저에게 S&P500을 쓰는 것은 적절하지 않다).
3. 스타일 지수(Style indexes). 투자 스타일 지수는 자산군 안의 특정 부분을 대표한다. 잘 알려진 미국 보통주 스타일 지수로는 (1) 대형 성장주, (2) 대형 가치주, (3) 소형 성장주, (4) 소형 가치주 지수의 네 가지가 있다.
-
장점: 쉽게 구할 수 있고, 고객들이 잘 이해하며, 널리 받아들여진다. 지수가 매니저의 스타일을 반영하고 투자 가능하다면 적절한 벤치마크가 된다.
-
단점: 일부 스타일 지수는 특정 증권이나 섹터의 비중이 신중한 수준으로 보기 어려울 만큼 클 수 있다. 또 투자 스타일의 정의가 다르면 벤치마크 수익률이 크게 달라질 수 있어 부적절한 벤치마크가 될 수 있다.
4. 요인 모형 기반(Factor-model-based). 요인 모형 기반 벤치마크는 정해진 일련의 요인 노출을 계좌의 수익률과 연결한다. 잘 알려진 단일 요인 모형(CAPM)은 포트폴리오 수익률을 시장지수 수익률의 선형함수로 나타내는 시장 모형이다. 일반화한 요인 모형 식은 다음과 같다.
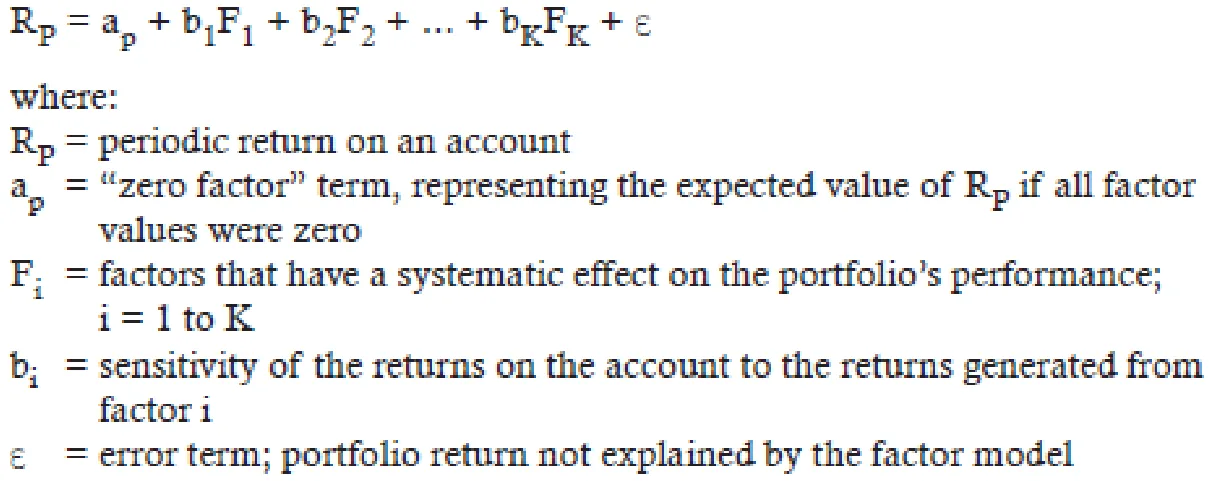
요인의 예로는 시장지수, 산업, 성장 특성, 기업 규모, 재무 건전성 등이 있다. 벤치마크 포트폴리오(정상 포트폴리오)는 투자 매니저의 전형적인 체계적 위험 요인 노출을 반영한 포트폴리오다.
매니저의 과거 포트폴리오를 지침으로 삼는다.
-
장점: 성과 평가에 유용하다. 계좌 성과에 영향을 미치는 요인 노출을 포착하므로, 매니저와 스폰서가 매니저의 스타일을 깊이 이해하는 데 도움이 된다.
-
단점: 요인 노출에 초점을 맞추는 방식이 모든 매니저나 스폰서에게 직관적이지는 않다. 데이터와 모형을 늘 구할 수 있는 것은 아니며, 구하는 데 비용이 많이 들 수 있다. 또 요인 모형마다 결과가 다르게 나올 수 있어 모호하고, 이는 오지정으로 이어질 수 있다.
5. 수익률 기반(Returns-based). 수익률 기반 벤치마크는 (1) 특정 기간의 운용 계좌 수익률과 (2) 같은 기간 여러 스타일 지수의 해당 수익률을 이용해 구성한다. 이 수익률 시계열을 배분 알고리즘에 넣으면, 계좌 수익률을 가장 가깝게 추적하는 투자 스타일 지수의 조합을 구할 수 있다.
-
장점: 대체로 사용하기 쉽고 직관적이다. 유효한 벤치마크의 기준을 충족한다. 구할 수 있는 정보가 계좌 수익률뿐일 때 유용하다.
-
단점: 스타일 지수가 매니저의 실제 보유 종목이나, 매니저 또는 고객이 보유할 의향이 있는 종목을 반영하지 못할 수 있다. 통계적으로 신뢰할 만한 스타일 노출 패턴을 얻으려면 월간 수익률이 충분히 쌓여야 한다. 스타일을 바꾸는 매니저에게는 제대로 작동하지 않는다.
6. 매니저 유니버스(Manager universes). (비슷한 투자 프로세스를 따르는) 매니저나 펀드로 이루어진 넓은 유니버스에서 중위 매니저나 중위 펀드를 골라 벤치마크로 사용한다. 중위 매니저란 펀드들을 성과가 가장 높은 것부터 가장 낮은 것까지 순서대로 세웠을 때 한가운데에 오는 펀드다.
-
장점: 측정할 수 있다.
-
단점: 성과가 부진한 매니저는 폐업하는 경우가 많고, 그러면 그 성과 기록이 유니버스 이력에서 삭제되므로 매니저 유니버스에는 "생존편향"이 생긴다. 매니저 유니버스를 쓰기로 한 펀드 스폰서는 유니버스가 정확하게 작성되었다는 작성 기관의 설명을 믿을 수밖에 없다. 사전에 식별하거나 명시할 수 없으므로 투자 가능하지 않다. 따라서 받아들일 수 있는 벤치마크가 아니다.
7. 맞춤형 증권 기반(Custom security-based). 맞춤형 증권 기반 벤치마크는 매니저의 증권 배분과 투자 프로세스를 반영하도록 설계한다.
-
장점: 벤치마크가 갖춰야 할 모든 속성과 모든 유효성 기준을 충족한다. 투자 프로세스를 지속적으로 모니터링할 수 있다. 펀드 스폰서가 여러 투자 운용팀에 걸쳐 위험을 효과적으로 배분할 수 있다.
-
단점: 구성하고 유지하는 데 비용이 많이 들 수 있다. 매니저(예: 헤지펀드)의 투명성이 부족하면 이런 벤치마크를 아예 구성하지 못할 수도 있다.
벤치마크 선정(Benchmark Selection)
LOS 13.k: 벤치마크 품질 검증을 논한다.
유효한 벤치마크가 갖춰야 할 속성을 이해하는 것이 중요하다. 유효한 벤치마크는 다음 일곱 가지 특징을 갖춰야 하며, 그래야 벤치마크의 스타일과 위험이 매니저와 일치하고 매니저에게 적절한 운용 목표가 주어진다.
1. 사전에 명시됨(Specified in advance). 투자 매니저와 펀드 스폰서 모두 벤치마크를 알고 있다. 벤치마크는 평가 기간이 시작될 때 명시된다.
2. 적절함(Appropriate). 벤치마크가 매니저의 투자 접근법 및 스타일과 일치한다.
3. 측정 가능함(Measurable). 벤치마크의 가치와 수익률을 충분히 자주 산출할 수 있다.
4. 명확함(Unambiguous). 벤치마크를 구성하는 증권의 종목과 비중이 명확하게 정의되어 있다.
5. 매니저의 현재 투자 의견을 반영함(Reflective of the manager's current investment opinions). 매니저가 벤치마크에 포함된 증권에 대해 최신 지식과 전문성을 갖추고 있다.
6. 책임 있음(Accountable). 매니저는 벤치마크가 자신에게 적용된다는 점을 받아들이고, 포트폴리오와 벤치마크의 성과 차이가 오로지 자신의 능동적 운용 때문에 생긴 것으로 인정하는 데 동의해야 한다.
7. 투자 가능함(Investable). 능동적 운용을 포기하고 벤치마크를 그대로 복제해 보유할 수 있다.
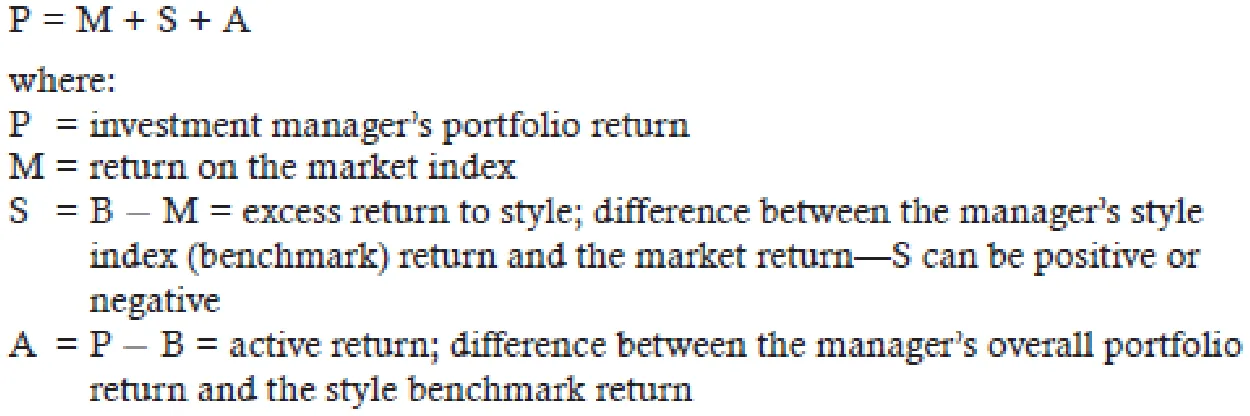
포트폴리오 수익률은 시장, 스타일, 능동적 운용의 세 가지 구성 요소로 나눌 수 있다.
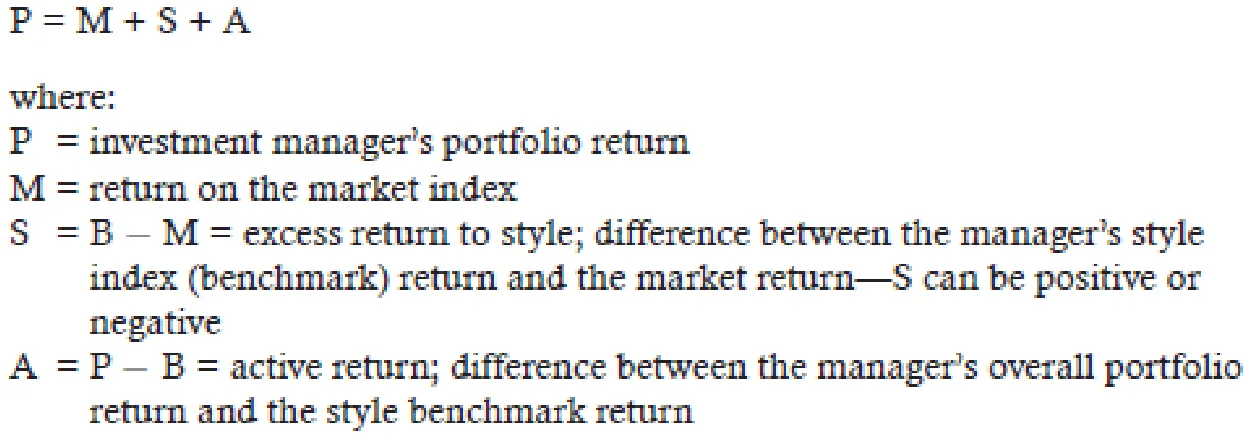
이 관계식은 우선 매니저의 스타일 벤치마크가 시장보다 높은 수익률을 낼 수도, 낮은 수익률을 낼 수도 있다는 점을 반영한다. 매니저가 광범위한 시장지수에 수동적으로 투자했다면 그 지수의 수익률 M이 적절한 벤치마크가 되고 S = 0이다. 그러나 매니저는 특정 스타일을 전문으로 할 수 있으므로, 벤치마크 수익률과 시장 수익률의 차이를 더하거나(B > M이면 S > 0) 뺀다(B \< M이면 S \< 0). 마지막으로 능동적 운용 수익률 A는 매니저의 포트폴리오 수익률과 벤치마크 수익률의 차이로, 능동적 운용에 따른 성과로 본다.
| 예제: 벤치마크 품질 검증 |
|---|
한 대형 성장주 포트폴리오가 그해 상반기에 11% 하락했다. 같은 기간 관련 대형 성장주 지수는 12%, 광범위한 국내 주식 지수는 10% 하락했다. 한 고객이 이 기간 매니저의 능동수익률에 우려를 나타내며, 실력 있는 성장 매니저라면 이 기간에 광범위한 시장을 상회했으리라 기대했다고 말했다. 고객의 우려가 타당한지 평가하시오. |
| 답: |
고객의 우려는 타당하지 않다. 매니저는 이 기간에 광범위한 시장보다는 성과가 부진했지만, 성장 스타일 매니저로서는 좋은 성과를 냈기 때문이다. 이 기간 대형 성장주 스타일의 증분수익률 S는 대형 성장주 지수의 수익률(B)에서 광범위한 시장지수의 수익률(M)을 뺀 값으로, –12% – (–10%) = –2%다. 즉 이 기간에 성장 스타일은 시장에서 외면받아 시장 전반보다 성과가 부진했다. 능동적 운용으로 인한 수익률 A는 포트폴리오 수익률(P)에서 성장주 지수 수익률(B)을 뺀 값으로, –11% – (–12%) = +1%다. 즉 매니저는 스타일 특화 벤치마크를 상회했으므로 능동적 운용 수익률이 양(+)이다. 따라서 능동수익률에 관한 고객의 지적은 타당하지 않다. 포트폴리오가 시장보다 부진했던 원인은 매니저의 스타일이지 매니저의 능동수익률이 아니다. |
대체투자의 벤치마킹(Benchmarking Alternative Investments)
LOS 13.m: 대체투자를 벤치마킹할 때 생기는 문제를 서술한다.
헤지펀드(Hedge Funds)
헤지펀드의 벤치마크로는 일반적으로 (1) 광범위한 시장지수, (2) 무위험이자율, (3) 헤지펀드 동종그룹 유니버스의 세 가지 유형을 고려할 수 있다. 그러나 이들 벤치마크에는 몇 가지 문제가 있다.
헤지펀드는 매우 다양한 투자 전략을 구사하므로 광범위한 시장지수는 헤지펀드의 벤치마크로 적절하지 않다. 또 헤지펀드는 서로 크게 다르고 장기적으로 자산배분이 크게 변동할 수 있어 광범위한 시장지수를 벤치마크로 쓰기 어렵다. 헤지펀드는 레버리지, 매도 포지션, 파생상품을 활용하고, 전반적으로 유동성과 투명성이 부족하며 모니터링하기도 어렵다. 게다가 수익률이 광범위한 시장지수와 상관관계가 낮거나 아예 없다. 따라서 광범위한 시장지수를 헤지펀드의 벤치마크로 사용해서는 안 된다.
차익거래에 초점을 맞춘 일부 헤지펀드 전략에는 무위험이자율에 스프레드를 더한 벤치마크를 쓸 수 있다. 차익거래 전략은 본질적으로 무위험이므로 무위험이자율이 적절한 벤치마크라는 발상이다. 여기에 더하는 스프레드는 비용 차감 후 능동적 운용으로 얻는 증분수익률을 반영한다. 그러나 안타깝게도 대다수 헤지펀드는 어느 정도 체계적 위험을 안고 있으며, 레버리지를 쓰면 그 위험이 더 커질 뿐이다. 그래서 스프레드도 그만큼 키워야 한다. 끝으로 광범위한 시장지수와 마찬가지로, 헤지펀드 수익률은 무위험이자율과 상관관계가 없으므로 무위험이자율은 적합한 벤치마크가 아니다.
헤지펀드 동종그룹 유니버스도 적합하지 않다. 특정 동종그룹의 위험·수익률 목표가 개별 헤지펀드의 목표와 일치할 가능성이 낮기 때문이다. 또 동종그룹 유니버스에는 백필편향과 생존편향이 있다. 끝으로 헤지펀드가 보유한 기초자산은 유동성이 낮은 경우가 많아, 현재 가격이 정확하지 않거나 감정평가액 또는 전기 가격에 근거할 수 있다. 그 결과 평탄화 효과가 나타날 수 있는데, 이 효과는 보고된 표준편차를 낮춰 샤프비율을 높이고 헤지펀드에 대한 배분도 늘린다.
부동산(Real Estate)
부동산 벤치마크는 많지만 모두 부동산 투자에 적합한 것은 아니다.
-
벤치마크는 부동산 유니버스의 표본에서 도출되므로 부동산 자산군 전체를 완전히 대표하지는 못한다.
-
지수의 성과는 규모가 가장 큰 투자 자산들과 상관관계가 매우 높을 가능성이 크다.
-
벤치마크 수익률은 자체 보고되므로 어느 정도 주관이나 편향이 개입될 수 있다.
-
가치 기반 벤치마크는 가장 비싼 부동산이나 지역 쪽으로 치우칠 수 있다.
-
감정평가 데이터(예: 드문 가격 산정)를 사용하면 평탄화 효과가 생겨 변동성이나 위험이 과소평가된다.
-
레버리지를 쓰는 벤치마크도 있고 쓰지 않는 벤치마크도 있어 벤치마크 수익률과 비교하기가 어렵다.
-
지수는 거래비용이 없고 투명성이 완전하며 유동성이 정상적이라고 가정하지만, 실제로는 대개 그렇지 않다. 이런 요인은 실제 부동산 수익률에 영향을 미친다.
또 수익률 측정치를 일관되게 사용하지 않는다는 문제도 있다. 예를 들어 개방형 펀드는 현금 유입·유출을 투자자가 통제하므로 시간가중수익률을 사용한다. 반면 폐쇄형 펀드는 현금 유입·유출을 매니저가 통제하므로 내부수익률(IRR)을 사용한다.
사모주식(Private Equity)
사모주식 벤치마크는 특정 사모주식 펀드의 성과를 관련 동종그룹의 성과와 비교할 수 있게 해 준다. 보통 IRR을 지표로 사용하며, 설정 이후의 모든 투자 현금흐름과 기말 투자 가치를 함께 고려한다. 이러한 벤치마크의 핵심 문제는 매니저마다 평가 방법이 달라 비교가 더 어렵다는 점이다. 또 IRR은 투자 초기에 발생한 손실이나 이익 때문에 왜곡될 수 있다. 끝으로 기업들은 저마다 발전 단계가 다를 가능성이 큰데도 모든 결과가 하나의 공통 시점을 기준으로 보고된다.
원자재(Commodities)
원자재 투자의 벤치마크는 보통 실물 자산이 아니라 선물을 기반으로 한다. 그래서 벤치마크와 원자재 투자 포트폴리오 사이에 상당한 차이가 생겨 비교 가능성이 떨어질 수 있다. 다른 대체투자와 마찬가지로 포트폴리오와 벤치마크가 사용하는 레버리지 규모가 다르고, 둘 사이의 노출 비중도 달라서 원자재를 벤치마킹하기가 까다롭다.
관리형 파생상품(Managed Derivatives)
관리형 파생상품 펀드는 관리형 선물 펀드라고도 하며, 특정 파생상품 거래 전략을 활용해 수익을 낸다. 벤치마크는 전략 특화형이거나 동종그룹 기반이다. 전략 특화형 벤치마크의 예로는 기본적인 모멘텀 거래 전략을 따르는 Mount Lucas Management Index가 있다. 동종그룹 벤치마크는 헤지펀드에 쓰이는 것과 비슷하므로, 생존편향처럼 헤지펀드 동종그룹 기반 벤치마크와 같은 문제를 안고 있을 수 있다.
부실증권(Distressed Securities)
부실증권은 유동성이 낮고 시장성이 매우 부족해서 적절한 벤치마크를 정하기가 거의 불가능하다. 부실기업의 재무 상태가 개선되면 유동성이 높아질 수도 있다. 그러나 (그런 일이 실제로 일어난다 해도) 상당한 시간이 걸릴 가능성이 높고, 그 때문에 평가 문제(예: 오래된 가격)가 생긴다.
Barclay Distressed Securities Index 같은 시장지수가 있기는 하지만, 여러 전략을 함께 반영할 수 있어 특정 전략의 벤치마크로 적합한지는 의문이다. 또 지수가 불규칙한 간격으로 평가될 수 있어 오래된 가격 문제가 해결되지 않을 수도 있다.
적절한 벤치마크 선정(Choosing the Appropriate Benchmark)
LOS 13.l: 벤치마크 오지정이 기여도 분석과 감정평가 분석에 미치는 영향을 서술한다.
"쓰레기를 넣으면 쓰레기가 나온다(garbage in, garbage out)"는 말은 벤치마크 오지정이 기여도 분석과 감정평가 분석에 미치는 영향을 잘 나타낸다. 성과 평가가(그리고 그 세 구성 요소 각각이) 유용하려면 적절한 펀드 벤치마크가 있어야 한다. 성과 평가 과정에서 잘못된 벤치마크를 쓰면, 기여도 분석과 감정평가 분석으로 이루어진 성과 측정이 쓸모없어지거나 투자 프로세스를 이해하는 데 유효한 정보를 주지 못한다. 오지정된 벤치마크는 부적합 능동수익률(misfit active return)을 낳는다.
능동수익률을 예로 설명해 보자. 한 매니저가 유동성이 높은 프랑스 대형주에 투자하고, 스폰서는 Euronext100지수로 이 매니저의 성과를 평가한다. Euronext100지수의 대부분은 프랑스 주식이지만, Euronext100에는 네덜란드, 벨기에, 포르투갈, 룩셈부르크 주식도 들어 있다. 따라서 매니저의 정상 포트폴리오로는 CAC40(유동성이 높은 프랑스 대형주)을 쓰는 것이 더 적절하다. 매니저의 포트폴리오 수익률이 10%, Euronext100(투자자 벤치마크)의 수익률이 9%, CAC40(정상 포트폴리오)의 수익률이 12%라고 하자.
주어진 수익률로 보면 매니저는 투자자 벤치마크는 상회했지만(10% 대 9%) 자신에게 맞는 올바른 벤치마크에는 미치지 못했다(10% 대 12%). 다시 말해 부적합 능동수익률은 +3%이고, 진정한 능동수익률은 –2%다.
MODULE QUIZ 13.3
1. Rhombus Asset Management (Rhombus) runs a U.S. small-cap equity portfolio. The portfolio generated an 8.9% return during 2005. Rhombus uses the Russell 2000®
Index as the most appropriate benchmark. The Russell 2000® Index yielded 9.1% over the same evaluation period. The Wilshire 5000, a broad U.S. equity market index, yielded 8.5% over the same evaluation period.
Calculate Rhombus’s return due to style and due to active management. Assess Rhombus’s performance compared to the benchmark and to the market.
2. Hexagon PLC is an investment management company based in London. It manages portfolios consisting of European equities only. It states that its benchmark is to beat the median manager. Discuss the validity of the median manager benchmark approach.
정답 (Module Quiz 13.3 Answer)
*영문 원문 (English Original)*
1. style return = B − M = 9.1% − 8.5% = +0.6%
active management return = P − B = 8.9% − 9.1% = –0.2% The positive style return tells us small-cap stocks outperformed the market as a whole.
However, the negative active management return tells us Rhombus has underperformed its benchmark for the evaluation period in question. Consistently underperforming the benchmark would bring Rhombus’s investment management skills under question. (LOS 13.k)
2. The median manager is not a valid benchmark because that manager cannot be specified in advance and is not investable. It is not a passive alternative to active management. The only benchmark characteristic it meets is it can be measured after the fact. (LOS 13.j)
*한글 번역 (Korean Translation)*
1. 스타일 수익률 = B − M = 9.1% − 8.5% = +0.6%
능동적 운용 수익률 = P − B = 8.9% − 9.1% = –0.2%
스타일 수익률이 양(+)이라는 것은 소형주가 시장 전체를 상회했다는 뜻이다.
그러나 능동적 운용 수익률이 음(-)이라는 것은 Rhombus가 해당 평가 기간에 벤치마크를 하회했다는 뜻이다. 벤치마크를 계속 하회한다면 Rhombus의 투자 운용 능력이 의심받게 될 것이다. (LOS 13.k)
2. 중위 매니저는 사전에 명시할 수 없고 투자 가능하지도 않으므로 유효한 벤치마크가 아니다. 능동적 운용을 대체할 수동적 대안도 되지 못한다. 중위 매니저가 충족하는 벤치마크 특징은 사후에 측정할 수 있다는 점 하나뿐이다. (LOS 13.j)
Module 13.4: 성과 감정평가 (Performance Appraisal)
LOS 13.n: 소르티노비율, 감정평가비율, 상승/하락포착비율, 최대낙폭, 낙폭기간을 계산하고 해석한다.
LOS 13.o: 감정평가 측정치와 관련 지표의 한계를 서술한다.
성과 평가 프로세스의 마지막 단계는 성과 감정평가다. 성과 감정평가는 투자 결과가 기량 덕분일 가능성이 큰지, 운 덕분일 가능성이 큰지 판단하기 위한 것이다.
이 매니저를 채용해야 할까, 해고해야 할까? 위험조정 성과 측정치는 이런 질문에 답할 때 쓸 수 있는 도구 가운데 하나다. 포트폴리오 매니저의 투자 프로세스가 위험조정 기준으로 가치를 더할 때 능동적 투자 운용 기량이 드러난다. 다시 말해, 펀드 매니저가 위험조정 기준으로 적절한 벤치마크를 꾸준히 상회할 수 있는가?
교수 노트(PROFESSOR'S NOTE)
안타깝게도 많은 투자 매니저는 평가할 수 있는 성과 기록이 몇 년치밖에 되지 않아, 감정평가 과정에서 운과 기량을 가려내기가 매우 어렵다. 매니저가 정말로 뛰어난 투자 기량을 지녔다고 충분히 높은 신뢰수준에서 판단하려면 여러 해에 걸친 관측치를 확보하는 것이 바람직하다.
앞으로 다룰 감정평가 측정치는 다음 일곱 가지다(처음 다섯 가지는 위험조정 측정치다).
1. 샤프비율.
2. 트레이너비율.
3. 정보비율.
4. 감정평가비율.
5. 소르티노비율.
6. 포착비율(상승과 하락).
7. 낙폭(최대낙폭, 낙폭기간).
샤프비율(Sharpe Ratio)
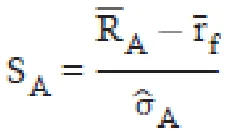
샤프비율은 무위험이자율을 웃도는 증분수익률, 즉 초과수익률(분자)을 표준편차(분모)로 나누어 계산한다. 이 비율의 가장 큰 결점은 분모가 상승 변동성과 하락 변동성을 구분하지 않는다는 점이다. 그래서 샤프비율에서는 "좋은" 변동성까지 포함해 모든 변동성이 불이익을 받는다.
트레이너비율(Treynor Ratio)
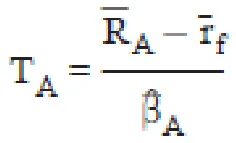
트레이너비율은 샤프비율과 비슷하지만 분모를 베타로 측정하므로, 총위험을 고려하는 샤프비율과 달리 체계적 위험만 고려한다. 따라서 트레이너비율에서는 적절한 벤치마크의 범위가 효율적 시장을 가정하는 벤치마크로만 한정된다. 트레이너비율은 체계적 위험은 있지만 비체계적 위험은 없는 포트폴리오, 다시 말해 잘 분산된 포트폴리오를 평가할 때만 유용하다.
정보비율(Information Ratio)
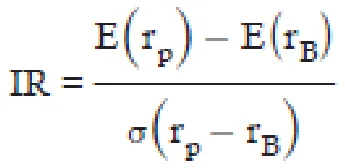
정보비율(IR)은 포트폴리오 성과를 벤치마크와 비교해 측정하되, 위험의 차이까지 반영한다. 분자는 포트폴리오의 평균 수익률과 벤치마크의 평균 수익률의 차이다. 분모는 추적위험이라고 하며, 포트폴리오 성과가 벤치마크 성과에 비해 얼마나 변동하는지를 나타낸다.
감정평가비율(Appraisal Ratio)
감정평가비율은 능동수익률 α를 잔차항의 변동성 σε로 나눈 비율이며, 두 값 모두 요인 기반 회귀에서 도출된다.
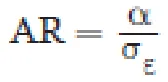
AR이 높은 매니저일수록 능동위험(잔차위험 σε로 나타내며 "회귀의 표준오차"라고도 함) 한 단위당 더 많은 능동수익률을 창출하므로, 이 측정치로 보면 더 우수한 능동 매니저다.
교수 노트(PROFESSOR'S NOTE)
"회귀의 표준오차" σε는 요인 기반 회귀에서 오차항의 변동성이다. 따라서 σε는 매니저 수익률의 변동성 가운데 회귀 모형의 요인으로 설명되지 않는 부분을 나타낸다. 이 부분의 변동성은 매니저가 모형의 요인을 기준으로 능동적 베팅을 하면서 생기므로, 여기서 σε는 능동위험 역할을 한다. 다만 σε를 직접 계산하는 방법까지 신경 쓸 필요는 없다. 다음 예제에서 보듯이 기본적인 포트폴리오 및 벤치마크 성과 데이터에서 σε를 구할 수 있다.
AR은 능동위험 한 단위당 능동수익률을 본다는 점에서 정보비율과 비슷하다. 정보비율과 다른 점은 AR이 요인 기반 회귀를 이용해 능동수익률과 능동위험을 추정한다는 것 하나뿐이다.
단일 요인 모형을 적용한 흔한 예가 자본자산가격결정모형(CAPM)이다. CAPM에서 매니저 i의 공정수익률은 다음과 같다는 것을 기억하자.
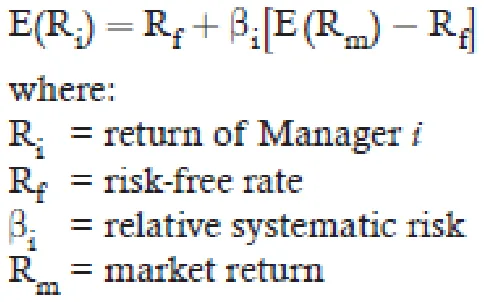
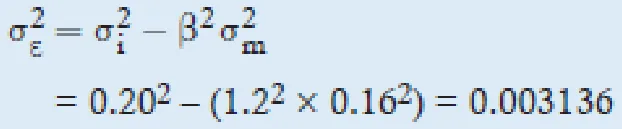
CAPM 프레임워크에서 α는 증권의 예측 수익률과 CAPM 공정수익률의 차이로 계산할 수 있다. 또 매니저의 분산 σi²는 시장 분산과 관련된 매니저의 체계적 분산과 매니저 고유의 잔차 분산, 이 두 부분으로 결정된다는 것을 다음과 같이 보일 수 있다.
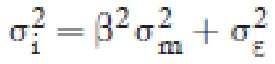
따라서 σε는 다음 식으로 구할 수 있다.
교수 노트(PROFESSOR'S NOTE)
이런 방식으로 잔차위험을 계산해야 한다면, 감정평가비율의 분모에 넣기 전에 σε²의 제곱근을 취하는 것을 잊지 말아야 한다.

| 예제: 감정평가비율 |
|---|
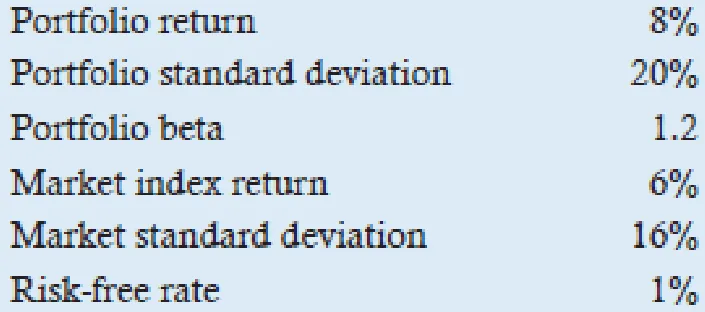
다음은 한 투자 매니저의 성과에 관한 연환산 데이터다.
매니저의 감정평가비율을 계산하시오. |
| 답: |
CAPM에 따른 매니저의 공정수익률은 다음과 같이 계산한다.
매니저의 알파는 포트폴리오 수익률에서 CAPM 공정수익률을 뺀 값으로, 8% – 7% = 1%다. 매니저의 비체계적 분산은 다음과 같이 계산한다.
감정평가비율은 다음과 같이 계산한다.
|
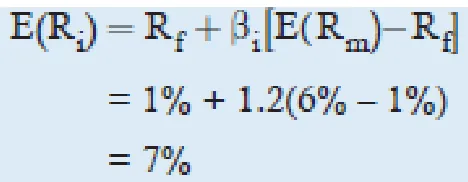
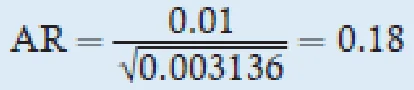
소르티노비율(Sortino Ratio)
소르티노비율은 하락위험의 표준편차만 고려한다. 이 점에서 상승과 하락을 모두 포함한 전체 위험을 고려하는 샤프비율과 대조된다. 상승과 관련된 양(+)의 변동성은 "좋은" 변동성으로 볼 수 있다.
그러나 실무에서 고객은 마이너스 수익률과 관련된 변동성을 더 걱정하는 경향이 있다. 그래서 소르티노비율이 샤프비율보다 포트폴리오의 위험조정 성과를 더 의미 있게 보여 줄 수 있다.
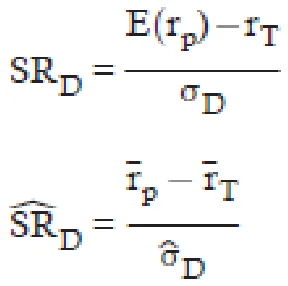
앞의 식에서 rT는 목표수익률로, 최소 수용 가능 수익률(MAR)이라고도 한다. σD는 목표 준편차다. 준편차는 목표수익률에 못 미치는 수익률의 표준편차를 측정한다. 다시 말해 소르티노비율은 MAR 미만의 수익률만 고려해 "나쁜" 변동성에 대해서만 매니저에게 불이익을 주고, 목표수익률을 웃도는 수익률에서 생긴 "좋은" 변동성은 무시한다. 일련의 수익률에서 준편차를 계산하려면, 목표수익률을 웃도는 수익률은 무시하고 목표수익률에 못 미치는 수익률이 목표수익률에서 떨어진 거리를 제곱해 모두 더한다. 이 합계를 (목표수익률을 웃도는 관측치까지 포함한) 전체 관측치 수로 나누면 준분산이 되고, 그 제곱근이 준표준편차다.
예를 들어 포트폴리오 평균 수익률이 7%, MAR이 3%, 준표준편차가 5%라면 소르티노비율은 (7% – 3%) / 5% = 0.80이다. 샤프비율과 마찬가지로 소르티노비율이 높을수록 위험조정 성과가 좋다.
소르티노비율은 수익률 분포가 비정규(비대칭)인 투자에 더 적합하다. 양(+)의 왜도를 갖는 투자 전략과 음(-)의 왜도를 갖는 투자 전략은 모두 샤프비율이 낮아지지만(분모의 표준편차가 커지므로), 소르티노비율이 낮아지는 것은 음(-)의 왜도를 갖는 투자 전략뿐이다(분모의 준표준편차가 커지므로). 따라서 헤지펀드나 옵션처럼 수익률 분포가 비대칭이거나 한쪽으로 치우친 투자에는 소르티노비율이 더 적절한 성과 지표로 보인다. 다만 MAR은 주관적으로 정해지고 투자자마다 다르므로, 소르티노비율에는 비교 가능성 문제가 있다.
포착비율(Capture Ratios)
포착비율은 시장이 오르거나 내릴 때 매니저의 상대적 성과를 측정한다. 지수나 벤치마크의 수익률이 양(+)인 상승장을 생각해 보자. 이때 관건은 매니저의 포트폴리오 수익률도 양(+)인지, 그리고 벤치마크 수익률보다 높은지 낮은지다. 예를 들어 벤치마크 수익률이 4%이고 포트폴리오 수익률이 5%라면 상승포착비율은 125%(5% / 4% = 1.25)로, 수익률이 플러스인 기간에 초과성과를 낸 것이다. 벤치마크 수익률은 같은데 포트폴리오 수익률이 3%에 그쳤다면 상승포착비율은 75%(3% / 4% = 0.75)로, 수익률이 플러스인 기간에 성과가 부진했던 것이다.
마찬가지로 지수나 벤치마크의 수익률이 마이너스인 하락장을 생각해 보자. 예를 들어 벤치마크 수익률이 –4%이고 포트폴리오 수익률이 –5%라면 하락포착비율은 125%(–5% / –4% = 1.25)로, 수익률이 마이너스인 기간에 성과가 부진했던 것이다. 벤치마크 수익률은 같은데 포트폴리오 수익률이 –3%라면 하락포착비율은 75%(–3% / –4% = 0.75)로, 수익률이 마이너스인 기간에 초과성과를 낸 것이다.
이제 포착비율(상승포착을 하락포착으로 나눈 값)을 계산할 수 있다. 벤치마크 수익률이 +4%와 –4%, 포트폴리오 수익률이 +5%와 –5%인 앞의 예를 이용하면 포착비율은 1.25 / 1.25 = 1이다. 포착비율이 1이면 수익률 프로파일이 대칭이라는 뜻이다. 따라서 포착비율 > 1이면 상승포착이 하락포착보다 큰, 양(+)의 비대칭(볼록) 수익률 프로파일이다. 반대로 포착비율 \< 1이면 하락포착이 상승포착보다 큰, 음(-)의 비대칭(오목) 수익률 프로파일이다.
예를 들어 상승장에서 매니저의 수익률이 7%, 벤치마크의 수익률이 8%라면 상승포착은 87.5%다. 하락장에서 매니저의 수익률이 –6%, 벤치마크의 수익률이 –10%라면 하락포착은 60%다. 따라서 포착비율은 약 1.46(87.5% / 60%)으로, 양(+)의 비대칭(볼록) 수익률 프로파일을 나타낸다. 매니저는 포착비율을 극대화하기 위해 상승은 되도록 많이, 하락은 되도록 적게 포착하는 것이 이상적이다.
낙폭(Drawdown)
낙폭은 과거 성과를 바탕으로, 투자자가 고점에서 투자한 뒤 저점에서 청산했다면 입었을 최대 손실을 계산하는 측정치다. 낙폭기간은 낙폭을 완전히 회복하는 데 걸리는 총 기간으로, 낙폭이 시작된 시점부터 누적 낙폭이 0이 되는 시점까지를 말한다. 낙폭기간은 낙폭 단계와 회복 단계로 나눌 수 있다. 최대낙폭은 낙폭 단계가 끝나고 회복 단계가 시작되는 바로 그 시점에 발생하며, 누적 낙폭이 (절댓값 기준으로) 가장 큰 지점이다.
낙폭기간과 최대낙폭을 설명하고 직접 계산해 보기 위해, 한 주식의 12개월간 월간 수익률에 관한 다음 데이터를 살펴보자.
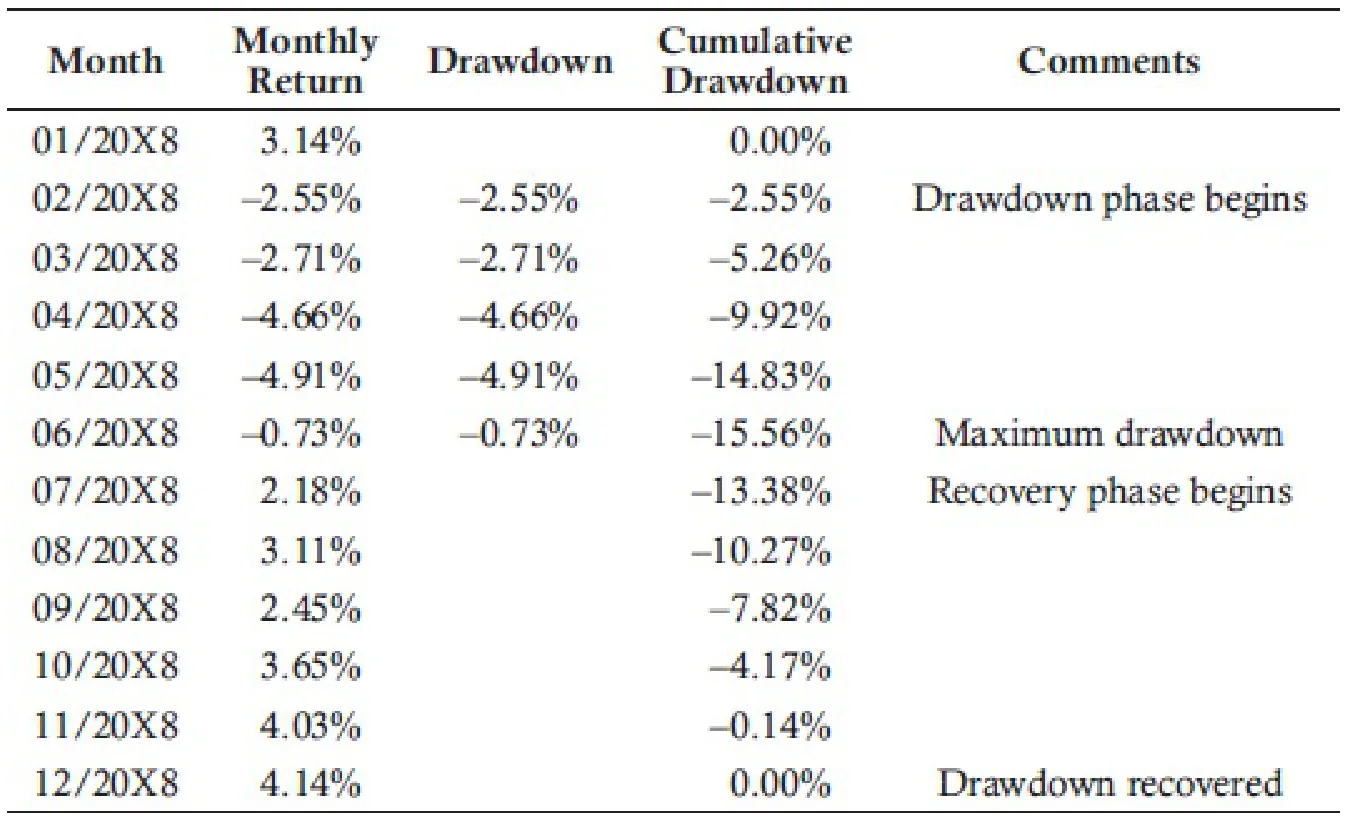
주어진 데이터로 계산하면 최대낙폭은 –15.56%, 낙폭기간은 약 11개월이다(20X8년 2월 낙폭 시작부터 20X8년 12월 완전 회복까지).
기하 지수(geometric index) 방식을 이용한 낙폭 계산(앞과 같은 데이터 사용):
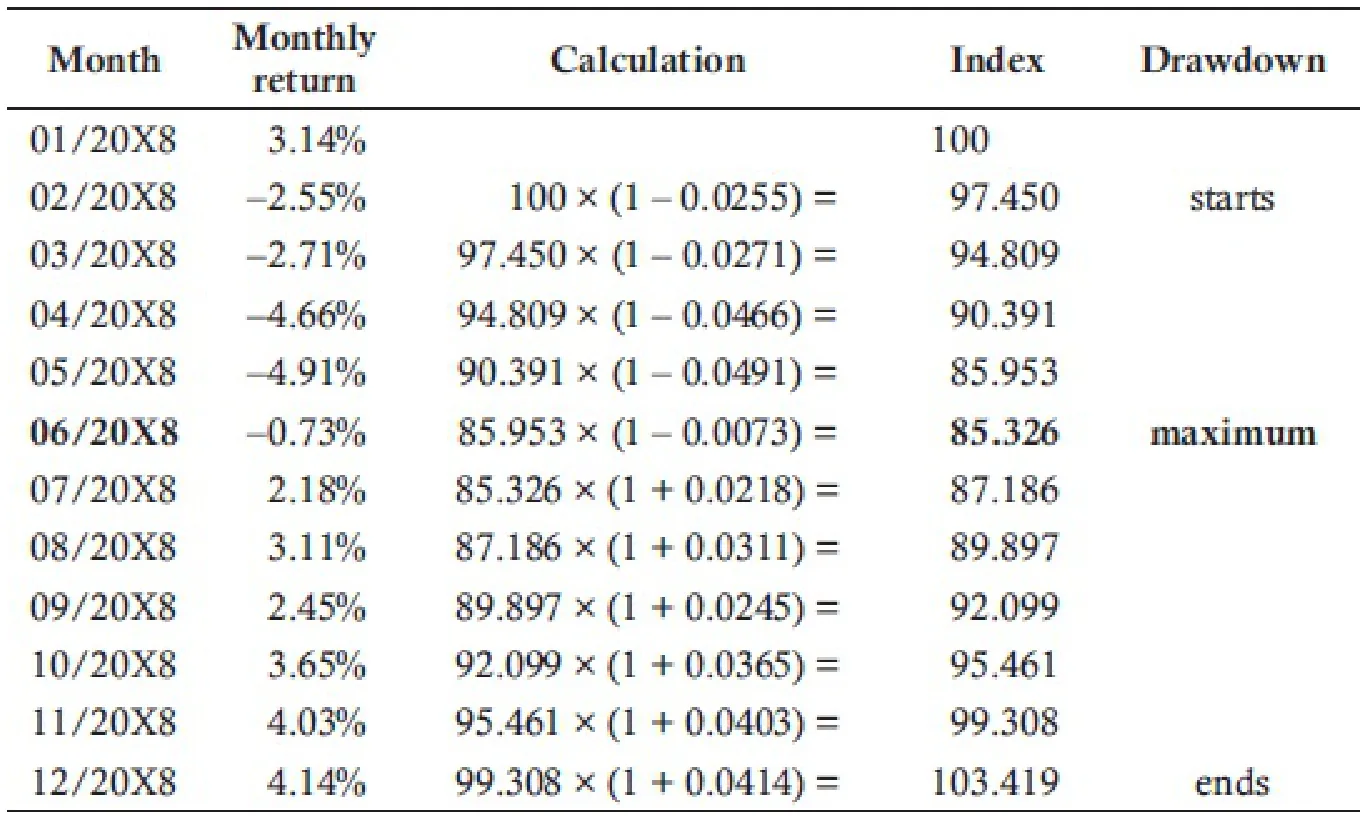
최대낙폭은 (85.326 / 100) – 1 = –14.674%이고, 회복까지 걸린 기간은 11개월이다. 기하 낙폭이 앞에서 계산한 근사적인 산술 낙폭 –15.56%보다 더 정확하다는 점에 유의해야 한다.
교수 노트(PROFESSOR'S NOTE)
지수는 항상 마지막으로 양(+)의 수익률이 난 시점에서 시작한다. 낙폭 계산은 시간이 많이 걸리므로 3~4분짜리 문제로 출제될 가능성은 낮다.
매니저 기량 평가(Manager Skill Evaluation)
LOS 13.p: 투자 매니저의 기량을 평가한다.
투자 매니저의 기량은 기여도 분석과 감정평가 분석으로 평가할 수 있다. 다음은 각 분석의 예다.
기여도 분석 예시(Example of Attribution Analysis)
매니저 X의 벤치마크는 Euronext100이다. 다음 요약 정보를 보면 매니저 X는 벤치마크를 67bp 하회했다. 문제는 이 부진한 성과가 기량 부족 때문인지 운이 나빴기 때문인지다.
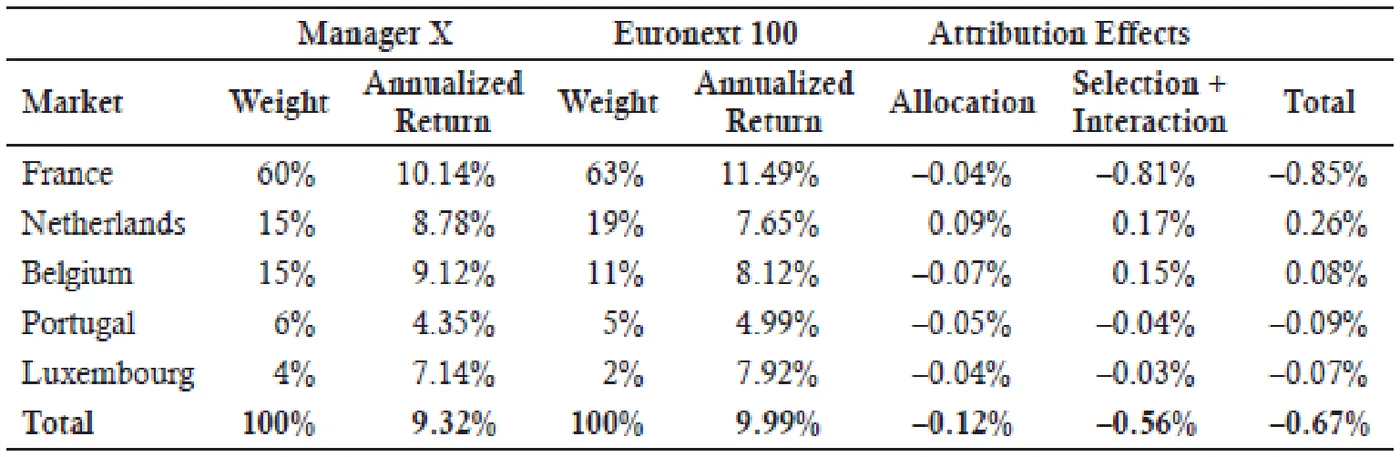
매니저는 국가 비중 결정 때문에 벤치마크를 12bp 하회했다. 네덜란드는 전체 벤치마크를 2.34% 하회했으므로 네덜란드의 비중을 4% 축소한 것은 좋은 결정이었다. 그러나 나머지 국가에서는 모두 잘못된 결정을 내렸다. 예를 들어 프랑스는 전체 벤치마크를 1.50% 상회했는데도 비중을 3% 축소했고, 벨기에는 전체 벤치마크를 1.87% 하회했는데도 비중을 4% 확대했다. 전반적으로 매니저의 국가 비중 결정은 성공적이지 못했다.
매니저는 종목 선정 결정 때문에 벤치마크를 56bp 하회했다. 네덜란드와 벨기에에서는 초과성과를 낸 종목을 골라 모두 32bp를 벌었지만, 프랑스에서는 성과가 크게 부진해 81bp를 잃었다. 전반적으로 매니저의 종목 선정은 성공적이지 못했다. 또 선택효과가 배분효과보다 훨씬 컸다.
다음 예에서는 매니저의 성과를 다른 매니저와 비교해, 그 성과를 내기 위해 감수한 위험 수준을 고려한다.
감정평가 분석 예시(Example of Appraisal Analysis)
이 섹션에서는 매니저 X, Y, Z의 같은 기간 성과 감정평가 측정치를 분석한다. 모든 매니저를 같은 벤치마크와 비교하며, 수익률과 표준편차(%)는 모두 연환산 기준이다.
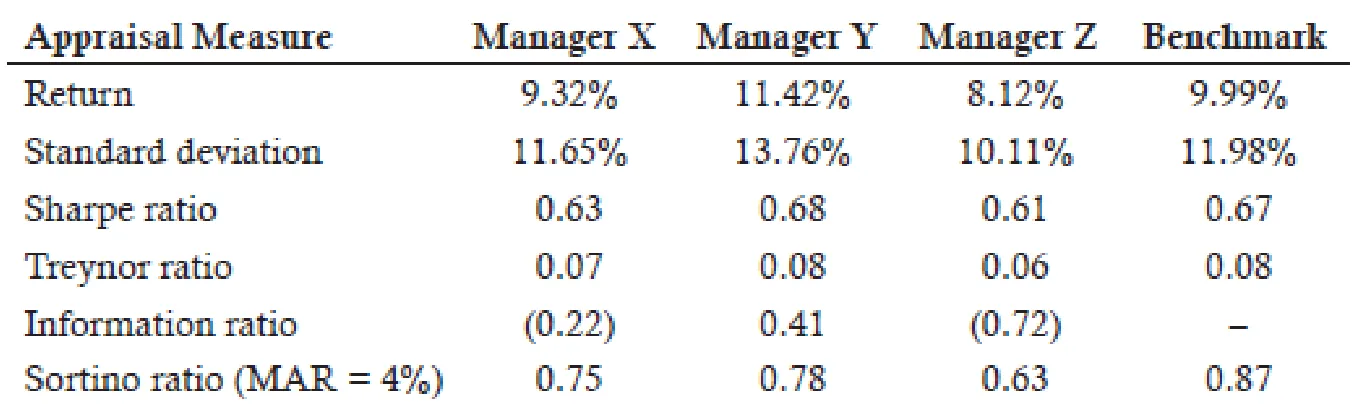
매니저 X의 수익률 변동성(표준편차로 측정)은 벤치마크보다 약간 낮을 뿐이다. 매니저 X의 수익률 변동성은 매니저 Z(Z가 약 1.5% 낮음)와 매니저 Y(Y가 약 2.1% 높음)의 중간이다. 이러한 관찰 결과는 세 매니저와 벤치마크의 샤프비율(무위험이자율 2% 가정)로도 확인된다. 따라서 매니저 X는 벤치마크나 매니저 Y보다 총위험을 적게 부담했고 수익률도 낮았지만, 위험 한 단위당 초과수익률(연환산 수익률에서 무위험이자율을 뺀 값) 기준으로도 이 둘보다 상대적으로 낮았다. 위험조정 기준으로 매니저 X는 매니저 Z보다는 나은 성과를 냈다.
샤프비율로 내린 결론은 트레이너비율과 IR로 내린 결론과 일치한다. 매니저 X와 매니저 Z는 모두 벤치마크를 하회했으므로 두 매니저의 IR이 마이너스인 것은 당연하다. 따라서 체계적 위험만 기준으로 하더라도 매니저 X는 매니저 Y나 벤치마크만큼 좋은 성과를 내지 못했다.
매니저 X의 소르티노비율 0.75는 샤프비율 0.63보다 높다. 이는 하락위험을 측정하는 기준점인 4%에 비해 매니저 X가 더 높은 수익률을 낼 수 있을 것임을 시사한다.
결론(Conclusion)
전반적으로 매니저 X는 투자 기량을 충분히 보여 주지 못했다. 벤치마크 대비 국가 배분과 종목 선정 결정이 부실해 손실을 냈다는 점이 그 증거다.
또 위험조정 기준으로 매니저 X는 매니저 Z는 상회했지만 매니저 Y와 벤치마크에는 미치지 못했다.
국가 배분과 종목 선정에서 벤치마크를 상회하고, 위험조정 기준으로도 동종그룹을 상회할 수 있는 적합한 매니저로 매니저 X를 교체하는 방안을 검토해 볼 필요가 있다.
MODULE QUIZ 13.4
1. One of your portfolio managers, Mort Van Sleet, has recently complained that by measuring risk-adjusted returns using the Sharpe ratio, he is placed at an unfair disadvantage. He has stated flatly that the standard deviation of his portfolio returns is artificially inflated. Explain how this can be true, and offer and explain a potential solution to the problem.
2. During an up market, assume a manager earns 4% and the benchmark earns 3%. Then, in a down market, the same manager earns –4% and the benchmark earns – 8%. Which of the following amounts is closest to the manager’s capture ratio?
A. 0.25.
B. 0.38.
C. 2.67.
정답 (Module Quiz 13.4 Answer)
*영문 원문 (English Original)*
1. In calculating the traditional standard deviation, all returns for the measurement period are used (e.g., all the positive and negative alphas). This is like looking at the entire normal distribution, with the benchmark return as the center of the distribution. Negative alphas would fall to the left of the benchmark return, and positive alphas would fall to the right.
The manager is arguing that only negative alphas are relevant for measuring risk. This would be analogous to using only the left half of that normal distribution. Using the Sortino ratio compensates for this by only using returns below a designated level. Excess return for the Sortino ratio (the numerator) is calculated as the portfolio return less the minimum acceptable portfolio return (MAR). The denominator of the ratio is the standard deviation of returns calculated using only returns below the MAR. The motivation behind the downside measure of volatility utilized in the Sortino ratio is the sense that very good performance (high returns) can unfairly inflate the volatility measure (the standard deviation used as the risk measure). (LOS 13.o)
2. C If, during an up market, the manager earns 4% and the benchmark earns 3%, the upside capture is 133.3%. If, during a down market, the manager earns –4% and
the benchmark earns –8%, the downside capture is 50%. Therefore, the capture ratio is about 2.67 (133.3% / 50%). (LOS 13.n)
*한글 번역 (Korean Translation)*
1. 전통적인 표준편차를 계산할 때는 측정 기간의 모든 수익률(예: 양(+)의 알파와 음(-)의 알파 전부)을 사용한다. 이는 벤치마크 수익률을 중심에 둔 정규분포 전체를 보는 것과 같다. 음(-)의 알파는 벤치마크 수익률의 왼쪽에, 양(+)의 알파는 오른쪽에 놓인다.
매니저의 주장은 위험을 측정할 때 음(-)의 알파만 의미가 있다는 것이다. 이는 앞의 정규분포에서 왼쪽 절반만 사용하는 것과 비슷하다. 소르티노비율은 지정된 수준에 못 미치는 수익률만 사용하므로 이 문제를 보완해 준다.
소르티노비율의 초과수익률(분자)은 포트폴리오 수익률에서 최소 수용 가능 포트폴리오 수익률(MAR)을 빼서 계산한다. 분모는 MAR 미만의 수익률만으로 계산한 수익률의 표준편차다. 소르티노비율이 하락 변동성 측정치를 쓰는 이유는, 매우 좋은 성과(높은 수익률)가 변동성 측정치(위험 측정치로 쓰는 표준편차)를 부당하게 부풀릴 수 있다고 보기 때문이다. (LOS 13.o)
2. C. 상승장에서 매니저의 수익률이 4%, 벤치마크의 수익률이 3%라면 상승포착은 133.3%다. 하락장에서 매니저의 수익률이 –4%, 벤치마크의 수익률이 –8%라면 하락포착은 50%다. 따라서 포착비율은 약 2.67(133.3% / 50%)이다. (LOS 13.n)
KEY CONCEPTS
LOS 13.a
성과 평가는 포트폴리오 성과에 관한 다음 세 가지 질문에 답한다.
1. 해당 기간에 펀드는 어떤 성과를 냈는가(성과 측정)?
2. 펀드 매니저는 그 성과를 어떻게 달성했는가(성과 기여도 분석)?
3. 펀드 매니저의 성과는 기량에서 나왔는가, 아니면 운에서 나왔는가(성과 감정평가)?
LOS 13.b
효과적인 성과 기여도 분석 프로세스에는 다음 요소가 포함된다.
-
포트폴리오 수익률 또는 위험 노출의 100% 반영.
-
포트폴리오 매니저의 현재 의사결정 프로세스.
-
포트폴리오 매니저가 내린 능동적 투자 결정.
-
포트폴리오의 초과수익률과 위험에 대한 완전한 설명.
LOS 13.c
수익률 기여도 분석은 능동적 포트폴리오 운용 결정이 펀드의 투자수익률에 미치는 영향을 평가한다. 위험 기여도 분석은 수익률 기여도 분석에 대응하는 분석으로, 포트폴리오 매니저의 능동적 투자 결정이 포트폴리오 위험에 미치는 영향을 분석한다.
마이크로 기여도 분석은 포트폴리오 매니저 수준에서 포트폴리오를 분석하며, 포트폴리오 매니저가 하겠다고 말한 대로 했는지 확인하고 포트폴리오 수익률의 동인을 파악하는 데 목적이 있다. 매크로 기여도 분석은 펀드 스폰서 수준에서 투자 결정을 분석하며, 펀드 스폰서가 전략적 자산배분에서 벗어나기로 한 결정과 그 결정을 내린 시점을 정량화한다.
LOS 13.d
수익률 기반 기여도 분석은 회귀분석을 이용해 일정 기간의 포트폴리오 수익률을 분석하고, 그 수익률을 만들어 냈을 지수들을 통해 자산군별 구성 요소를 분리해 낸다. 포트폴리오의 실제 보유 내역을 파악하려 하지는 않는다.
보유 내역 기반 기여도 분석은 기간 초의 포트폴리오 자산을 이용한다. 분석 시간 간격이 짧아질수록(예: 연간에서 월간으로, 다시 주간으로) 분석의 정확도가 높아진다. 보유 내역 기반 기여도 분석은 최초 기간 이후에 이루어진 포트폴리오 변경을 전혀 반영하지 않으므로, 분석 결과가 실제 포트폴리오 수익률과 일치하지 않는 경우가 많다.
거래 기반 기여도 분석은 포트폴리오의 기간 초 보유 내역을 기준으로 한 기여도 분석을 그 이후의 모든 거래를 반영해 업데이트함으로써 보유 내역 기반 기여도 분석을 개선한다. 포트폴리오의 비중과 수익률 모두에 거래비용을 비롯한 실제 거래가 반영된다.
LOS 13.e
브린슨-후드-비바워(BHB) 모형과 브린슨-파클러 모형은 포트폴리오 수익률을 배분효과, 증권선택효과, 상호작용효과라는 세 가지 기여도 효과로 나누어 정량화한다.
-
배분효과는 포트폴리오 매니저가 포트폴리오 벤치마크에 비해 특정 섹터의 비중을 확대하거나 축소하기로 한 결정을 가리킨다.
-
증권선택은 포트폴리오 매니저가 섹터 내에서 개별 증권을 고르고 포트폴리오 비중을 벤치마크 비중과 다르게 가져감으로써 포트폴리오에 더하거나 뺀 가치를 가리킨다.
-
상호작용효과는 산술수익률에서 상대 벤치마크를 뺀 값이 기여도 분석에서 빠짐없이 설명되도록 해 주는 잔여분을 가리킨다.
카하트 모형은 다음 요인이 포트폴리오에 미친 영향을 파악해, 능동적 포트폴리오 운용 결정으로 얻은 초과수익률을 계산한다: (1) 시장지수(RMRF), (2) 시가총액(SMB), (3) 장부가치 대 주가(HML), (4) 모멘텀(WML).
LOS 13.f
노출 분해는 듀레이션을 이용해, 포트폴리오 매니저가 벤치마크 대비 금리와 관련해 내린 능동적 결정을 정량화하는 하향식 접근법이다.
수익률곡선 분해(듀레이션 기반)는 하향식일 수도 있고 상향식일 수도 있으며, (총수익률을 구성하는 요소 중 하나인) 가격수익률을 계산할 때 듀레이션과 만기수익률(YTM)을 모두 이용한다.
수익률곡선 분해(완전 재가격)는 무이표채 수익률곡선, 즉 현물금리를 기준으로 가격을 다시 산정한다. 완전 재가격 방법은 증권 가격 변화를 가장 정확하게 측정한다.
LOS 13.g
위험 기여도 분석에는 일반적으로 상대적 방법과 절대적 방법의 두 가지가 있다.
상대 기여도 분석에서는 추적위험(또는 추적오차)이 고려해야 할 위험 지표이며, 능동적 운용으로 얻은 수익률을 파악해 이를 감수한 추적위험의 크기와 비교하는 것이 일반적인 목표다.
절대 기여도 분석은 시장, 규모, 스타일 노출에서 생기는 일반 위험과 종목 선정에서 생기는 특정 위험을 정량화한다. 흔히 쓰는 위험 지표는 표준편차다.
LOS 13.h
매크로 기여도 분석은 펀드 스폰서가 내린 결정의 영향을 살펴보고, 마이크로 기여도 분석은 포트폴리오 매니저가 내린 결정의 영향을 살펴본다. 두 분석 모두 BHB 모형과 브린슨-파클러 모형의 계산식을 이용해 배분효과, 선택효과, 상호작용효과를 구한다.
LOS 13.i
부채 기반 벤치마크는 부채를 이행하는 데 필요한 현금흐름에 초점을 맞추며, 포트폴리오 매니저가 고를 수 있는 투자 대상을 제한하는 경우가 많다(예: 주식과 채권만 허용). 부채 기반 벤치마크에 흔히 쓰이는 자산으로는 명목채권, 물가연동채권, 우량주가 있다.
LOS 13.j
벤치마크에는 다음 일곱 가지 유형이 있다.
1. 절대 벤치마크는 최소 목표수익률을 넘어서려는 수익률 목표다.
2. 미국 보통주의 S&P500 같은 광범위한 시장지수를 벤치마크로 사용할 수 있다.
3. 투자 스타일 지수는 자산 범주 안의 특정 부분을 대표하며, 벤치마크로 사용할 수 있다. 잘 알려진 미국 보통주 스타일 지수로는 (1) 대형 성장주, (2) 대형 가치주, (3) 소형 성장주, (4) 소형 가치주 지수의 네 가지가 있다.
4. 요인 모형은 정해진 일련의 요인 노출을 계좌의 수익률과 연결한다. 요인의 예로는 시장지수, 산업, 성장 특성, 기업 규모, 재무 건전성 등이 있다. 벤치마크 포트폴리오(정상 포트폴리오)는 투자 매니저의 전형적인 체계적 위험 요인 노출을 반영한 포트폴리오다. 매니저의 과거 포트폴리오를 지침으로 삼는다.
5. 수익률 기반 벤치마크는 (1) 특정 기간의 운용 계좌 수익률과 (2) 같은 기간 여러 스타일 지수의 해당 수익률을 이용해 구성한다. 이 수익률 시계열을 배분 알고리즘에 넣으면 계좌 수익률을 가장 가깝게 추적하는 투자 스타일 지수의 조합을 구할 수 있다.
6. 매니저 유니버스는 투자 프로세스가 비슷한 폭넓은 매니저 그룹을 대상으로 한다. 이 유니버스의 중위 매니저나 중위 펀드를 벤치마크로 사용한다. 중위 매니저란 펀드들을 성과가 가장 높은 것부터 가장 낮은 것까지 순서대로 세웠을 때 한가운데에 오는 펀드다.
7. 맞춤형 증권 기반 벤치마크는 매니저의 증권 배분과 투자 프로세스를 반영하도록 설계한다.
LOS 13.k
포트폴리오 수익률은 시장, 스타일, 능동적 운용의 세 가지 구성 요소로 나눌 수 있다.
LOS 13.l
성과 평가 프로세스에서 잘못된 벤치마크를 사용하면, 기여도 분석과 감정평가 분석으로 이루어진 성과 측정은 쓸모가 없어진다. 오지정된 벤치마크는 "부적합" 능동수익률을 낳는다.
LOS 13.m
헤지펀드의 벤치마크로는 일반적으로 (1) 광범위한 시장지수, (2) 무위험이자율, (3) 헤지펀드 동종그룹 유니버스의 세 가지 유형을 고려할 수 있다. 그러나 헤지펀드는 매우 다양한 투자 전략을 구사하고 펀드마다 크게 다르므로, 광범위한 시장지수는 헤지펀드의 벤치마크로 적절하지 않다. 무위험이자율도 적절하지 않은데, 대다수 헤지펀드는 어느 정도 체계적 위험을 안고 있고 레버리지를 쓰면 그 위험이 더 커질 뿐이기 때문이다. 헤지펀드 동종그룹 유니버스 역시 특정 동종그룹의 위험·수익률 목표가 개별 헤지펀드의 목표와 일치할 가능성이 낮으므로 적합하지 않다.
부동산 벤치마크는 많지만 모든 부동산 투자에 적합하지는 않을 수 있다. 표본 크기가 작고, 대형 투자 쪽으로 치우쳐 있으며, 감정평가 데이터를 사용하고, 레버리지 사용에 일관성이 없으며, 거래비용이 없고 투명성이 완전하며 유동성이 정상적이라는 비현실적인 가정을 한다는 점 등이 그 이유다.
사모주식 벤치마크는 보통 내부수익률(IRR)을 측정치로 사용하지만, 매니저마다 평가 방법이 다를 수 있다. 또 IRR은 투자 초기에 발생한 손실이나 이익 때문에 왜곡될 수 있다. 끝으로 기업들은 저마다 발전 단계가 다를 가능성이 큰데도 모든 결과가 하나의 공통 시점을 기준으로 보고된다.
원자재 투자의 벤치마크는 보통 실물 자산이 아니라 선물을 기반으로 한다. 그래서 벤치마크와 원자재 투자 포트폴리오 사이에 상당한 차이가 생겨 비교 가능성이 떨어질 수 있다.
관리형 파생상품은 시장지수가 부족해 특화된 벤치마크를 사용한다. 그 결과 이런 벤치마크는 해당 투자 전략에 비해 지나치게 구체적이거나 충분히 구체적이지 않아 적합하지 않을 수 있다.
부실증권은 유동성이 낮고 시장성이 매우 부족해서 적절한 벤치마크를 정하기가 거의 불가능하다.
LOS 13.n, 13.o
샤프비율은 무위험이자율을 웃도는 증분수익률, 즉 초과수익률(분자)을 표준편차(분모)로 나누어 계산한다. 이 비율의 가장 큰 결점은 분모가 상승 변동성과 하락 변동성을 구분하지 않는다는 점이다.
트레이너비율은 샤프비율과 비슷하지만 분모를 베타로 측정하므로, 총위험을 고려하는 샤프비율과 달리 체계적 위험만 고려한다.
정보비율(IR)은 포트폴리오 성과를 벤치마크와 비교해 측정하되, 위험의 차이까지 반영한다. 분자는 포트폴리오의 평균 수익률과 벤치마크의 평균 수익률의 차이다. 분모는 추적위험이라고 하며, 포트폴리오 성과가 벤치마크 성과에 비해 얼마나 변동하는지를 나타낸다.
감정평가비율(AR)은 알파를 잔차/비체계적 위험의 표준편차(회귀의 표준오차라고도 한다)로 나누어 계산한다. 알파는 초과수익률로, 포트폴리오가 얻은 수익률에서 CAPM이 제시하는 수익률을 빼서 구한다.
소르티노비율은 하락위험의 표준편차만 고려한다. 이때 최소 수용 가능 수익률(MAR, 또는 목표수익률)과 목표 준표준편차(목표 준편차)를 사용한다. 소르티노비율은 MAR 미만의 수익률만 고려하므로 "나쁜" 변동성에 대해서만 매니저에게 불이익을 준다.
포착비율은 시장이 오르거나 내릴 때 매니저의 상대적 성과를 측정한다. 지수나 벤치마크의 수익률이 양(+)인 상승장을 생각해 보자. 이때 관건은 매니저의 포트폴리오 수익률도 양(+)인지, 그리고 벤치마크 수익률보다 높은지 낮은지다(상승포착). 마찬가지로 지수나 벤치마크의 수익률이 마이너스인 하락장을 생각해 보자. 이때 관건은 매니저의 포트폴리오 수익률이 마이너스인지, 그리고 벤치마크 수익률보다 높은지 낮은지다(하락포착). 포착비율은 이 두 값을 이용해 상승포착을 하락포착으로 나누어 계산한다.
낙폭기간은 낙폭을 완전히 회복하는 데 걸리는 총 기간으로, 낙폭이 시작된 시점부터 누적 낙폭이 0이 되는 시점까지를 말한다. 최대낙폭은 낙폭 단계가 끝나고 회복 단계가 시작되는 바로 그 시점에 발생한다.
LOS 13.p
투자 매니저의 기량은 기여도 분석과 감정평가 분석으로 평가할 수 있다.