READING 12: 포트폴리오 관리 사례 연구: 기관투자자(SWF) (Case Study in Portfolio Management: Institutional (SWF))
출제 포인트(Exam Focus)
이 리딩은 기관투자자의 포트폴리오 전략에 따르는 위험 고려사항을 중점적으로 다룬다. 사례 연구의 대상은 가상의 국부펀드로, 비유동자산에 직접 투자할 때 따르는 위험을 보여 준다. 이 사례 연구는 환경·사회·지배구조(ESG) 위험도 비중 있게 다룬다. 레벨 III 응시자는 시간이 흐르며 사례가 전개됨에 따라 나타나는 다양한 위험을 분석하고 정량화해야 한다.
또한 이 리딩에서는 다양한 위험관리 및 위험 측정 방법을 다루고, 전사적 위험관리(ERM) 시스템의 구성 요소를 소개한다. 응시자는 시험 문제에 제시된 ERM 시스템의 강점과 약점을 파악하고 개선 방안을 권고할 수 있어야 한다.
Module 12.1: 기관투자자가 직면하는 재무위험 (Financial Risks Faced by Institutional Investors)
LOS 12.a: 기관투자자의 포트폴리오 전략에 따르는 재무위험을 논한다.
기관투자자의 위험관리(Risk Management for Institutional Investors)
위험관리는 조직의 장기 목표 달성을 가로막을 수 있는 사건과 위험요인 노출이 미치는 영향을 다룬다. 이 리딩에서 살펴볼 위험에는 시장위험·유동성위험 같은 재무위험과 운영위험·평판위험 같은 비재무위험이 있다.
투자자들은 환경·사회·지배구조(ESG) 문제에 갈수록 더 많은 관심을 기울이고 있으며, 포트폴리오 기업의 사업 계획과 활동을 모니터링하기 위해 해당 기업에 더 긴밀하게 관여하려 한다. 기후변화, 환경 보전, 노동자에 대한 공정한 처우, 직원의 건강과 안전, 최빈국의 생활 수준 개선 같은 글로벌 이슈가 투자자산을 고를 때 중요한 고려 사항이 되고 있다. 이러한 ESG 문제는 투자자에게 어떤 영향을 미칠까?
투자자들은 환경·사회·지배구조 측면에서 부정적 영향을 미치는 기업에 투자했다가 부정적 여론에 휘말리고 평판이 손상될 수 있는 상황(이를 헤드라인 위험이라고도 한다)을 피하고 싶어 한다. 더 지속 가능한 세계로 향하는 ESG 전환에서 수혜를 입도록 포트폴리오 자산을 구성하는 투자전략은 중장기 투자전략으로서 많은 관심을 끌고 있다.
기관투자자의 위험 목표(Institutional Investor Risk Objectives)
연금펀드는 플랜 가입자에게 은퇴소득을 제공한다. 핵심 위험은 지급 기일에 수급자에게 계약상 연금을 지급하지 못하는 것이다.
기금과 재단은 현재와 미래의 수혜자 모두에게 재정 지원을 제공해 세대 간 형평성(현재 세대와 미래 세대를 공정하게 대하는 것)을 유지하는 것을 목표로 한다. 핵심 위험은 기관 예산에 재정 지원을 충분히 하지 못해 기관이 사명과 목적을 다하지 못하게 되는 것이다.
국부펀드의 목표는 다양하지만, 일반적으로 단기, 중기 또는 장기적으로 정부 재원을 제공한다. 이 리딩 후반에 나오는 사례 연구의 대상은 장기적으로 부를 미래 세대에 이전하기 위해 설립된 가상의 국부저축펀드다. 국부저축펀드에 투자되는 자본은 보통 귀중한 천연자원을 발견해 매각한 수익금으로 마련된다.
은행과 보험회사는 주로 자산부채관리에 집중한다. 은행은 단기로 차입해 장기로 대출하므로 본질적으로 듀레이션 불일치가 생기고, 이 때문에 유동성위험과 금리위험이 발생한다. 은행은 대출금리와 자금조달금리의 차이, 즉 순이자마진을 얻으려 한다.
보험회사도 자신이 판매하는 상품(예: 생명보험계약처럼 수년 뒤에 발생하는 조건부 청구권일 수 있다)의 재원을 마련해야 한다. 은행과 보험회사는 모두 최소 수준 이상의 지급여력자본을 보유해야 하지만, 이 리딩에서 중점적으로 다루는 대상은 아니다.
위험 고려사항: 비유동자산(Illiquid Assets)
기금 모형은 투자기간이 길며 영구적인 경우도 많다고 가정한다. 대학 기금 같은 기관은 미래 지출 재원을 마련하기 위해 장기적인 실질 성장을 추구하면서도, 현재 재학생에게 공정하고 공평해야 한다.
장기 성장을 이루기 위해 기관은 위험 수준을 끌어올려 사모주식, 부동산, 헤지펀드, 천연자원, 인프라 같은 비유동자산군에 높은 비중을 배분한다. 그러나 이 때문에 기관은 딜레마에 빠진다. 비유동자산의 배분 비중이 크다면, 정상적인 시장 상황에서든 위기 상황에서든 당장의 지출에 필요한 유동성을 어떻게 마련할 것인가? "비유동자산은 먹을 수 없다"는 격언이 있다.
그 결과 기관이 설립 목적인 바로 그 지급조차 하지 못하게 될 위험이 생긴다. 유동자산과 비유동자산 사이에서 적절한 균형을 찾고 비상 자금조달원을 신중하게 계획하는 것이 중요하다.
교수 노트(PROFESSOR'S NOTE)
2008년 금융위기 이전, 하버드 기금은 포트폴리오의 약 55%를 사모주식, 헤지펀드, 실물자산으로 보유하고 있었다. 2008년 7월 1일부터 10월 31일 사이에 기금 가치는 22%, 금액으로는 80억 달러가 줄었다. 하버드는 유동성 위기에 직면했다. 비유동자산으로 당장의 지출 재원을 어떻게 마련할 것인가? 결국 하버드는 비유동자산을 헐값에 팔아 손실을 떠안는 대신, 돈을 빌려 필요한 자금을 확보하는 쪽을 택했다.
위험 고려사항: 유동성위험의 유형(Types of Liquidity Risk)
유동성위험에는 여러 차원이 있고 정의도 다양하다. 시장유동성(자산유동성이라고도 한다)은 자산을 공정한 가격에 얼마나 빨리 팔 수 있는지를 뜻한다. 시장 거래량에 비해 보유 규모가 얼마나 큰지가 중요한 요인이며, 시장 회전율과 현재의 거래 여건도 마찬가지로 중요하다. 예를 들어 500주를 파는 것이 500,000주를 파는 것보다 쉽다. 또 정상적인 거래 여건에서 매도하는 것과, 많은 투자자가 한꺼번에 출구로 몰리는 위기 상황에서 매도하는 것은 전혀 다르다.
자금조달 유동성위험(funding liquidity risk)은 기일이 도래한 재무적 의무를 이행하지 못할 위험이다. 2008년의 하버드 기금은 두 가지 유형의 유동성위험을 모두 잘 보여 주는 사례다. 투매 가격이 아니고서는 포트폴리오 자산의 상당 부분을 팔 수 없었다는 점은 자산의 비유동성을 보여 준다. 반면 차입으로 자금을 조달해 지출 의무를 이행할 수 있었다는 점은 하버드에 활용 가능한 자금조달 유동성 원천이 있었음을 보여 준다.
위험 고려사항: 위기 시의 유동성(Liquidity in a Crisis)
정상적인 시장 상황에서는 포트폴리오가 장기 기대에 부합하는 성과를 내고, 유동성이 풍부하며, 시장 심리도 긍정적일 수 있다. 그러나 위기 상황에서는 많은 시장이 불확실성에 부정적으로 반응하고, 투자자들이 출구로 몰려가면서 유동성이 사라진다.
자금조달 유동성과 시장유동성이 서로 연결되어 있다는 점에 주목하자. 위기 때는 자금조달원이 말라 버리거나 (증권화처럼) 조달 비용이 비싸지는 경우가 많다. 동시에 시장유동성도 떨어질 수 있어, 투자자에게는 팔기 어려운 비유동자산과 유동성 자금 부족만 남게 된다.
기관투자자의 유동성 수요와 원천(Liquidity Needs and Sources for Institutional Investors)
유동성 유출은 기관투자자마다 계약상 의무에 따라 크게 다르다. 연금에는 은퇴자에게 현재 지급해야 하는 계약상 지급금과, 재직 중인 가입자에게 약속한 미래 지급금이 있다. 기금과 재단은 현재와 미래의 지출 계획에 대해 재량이 더 클 수 있다. 국부펀드는 여러 세대에 걸친 장기 투자기간을 가질 수도 있고, 당장 정부의 재정 적자를 지원하도록 요구받을 수도 있다.
유동성 유출은 자본콜 형태로도 나타날 수 있다. 사모주식 투자에서는 투자자 자본을 단계적으로 요청하는데, 투자자는 촉박하게 자본콜 통지를 받는 경우가 많아 유동성 계획을 세우기가 더 어렵다. 그러므로 자본콜에 대비해 이 자산군에 과도하게 약정하지 말고, 필요한 유동성 자금을 미리 마련해 두어야 한다. 분모효과(denominator effect)는 자본콜 때문에 포트폴리오에서 비유동자산의 배분 비중이 커지는 위험이다.
유동성 유입에는 연금 기여금과 기금·재단에 대한 기부금이 있다. 사모주식 같은 비유동 투자에서 받는 투자 분배금도 유입에 포함된다. 기부금은 변동할 수 있는데, 특히 경기 침체기에는 기부자의 기부 여력이 줄어들 수 있기 때문이다.
비유동자산이 있으면 포트폴리오 재조정을 실행하기가 더 어렵다. 포트폴리오를 합의된 전략적 자산배분으로 되돌리려면 포트폴리오 자산을 팔고 사야 한다. 비유동자산을 많이 보유하고 있으면 정상적인 시장 상황에서도 재조정 비용이 더 많이 들고, 위기 때는 아예 불가능할 수도 있다. 유동성 확보용으로 보유하는 포트폴리오 자산에는 현금과 채권이 있지만, 기금 모형은 이런 유동자산의 배분 비중을 낮게 가져가면서 장기 성장을 추구한다.
위험 고려사항: 비유동자산과 수익률 평탄화(Illiquid Assets and Return Smoothing)
수익률 평탄화는 사모주식, 부동산처럼 사모시장에서 장기간 보유하는 비유동자산에 투자할 때 나타난다. 이런 비유동적인 사모시장에서는 거래가 드물어 가치평가 문제가 생긴다. 최근 거래가 없는 자산의 가치를 어떻게 평가할 것인가? 그래서 포트폴리오 평가는 거래 가격 대신, "진정한" 가치보다 뒤처지는 감정평가 추정치에 의존한다. 평탄화는 변동성을 하향 편향시켜 실제 변동성을 왜곡해 보여 준다.
상승장에서는 평탄화 때문에 자산가치와 수익률 추정치가 지나치게 낮게 잡혀 수익률 변동성이 실제보다 낮게 나타난다. 하락장에서는 자산가치와 수익률 추정치가 지나치게 높게 잡히는데, 이때도 변동성이 낮은 것처럼 보이는 왜곡이 생긴다. 결국 평탄화는 어느 경우든 수익률 변동성을 낮아 보이게 하여 위험이 실제보다 낮다는 잘못된 인상을 준다.
평탄화된 데이터를 사용하면 자산배분에서 잘못된 의사결정을 내리게 된다. 평탄화된 수익률을 보이는 자산은 포트폴리오의 나머지 자산과 상관관계가 더 낮은 것처럼 보인다. 그 결과 포트폴리오 분산 효과를 높이려고 비유동자산에 과도하게 배분할 수 있다. 실제로는 이런 자산의 "진정한" 변동성이 더 높고 포트폴리오 자산과의 상관관계도 더 높으므로, 평탄화된 데이터에 의존하면 판단을 그르치게 된다.
공모시장 등가물(public market equivalents)은 사모시장 수익률의 효과적인 대용치다. 사모주식의 대용치로 소형주를 쓰는 것이 이 접근법의 한 예다. 두 번째 접근법은 비유동자산 수익률을 비평탄화(unsmooth)하는 것이다(즉, 관찰된 수익률에서 1차 및 고차 계열상관을 제거해 진정한 변동성을 되살리는 것).
위험 고려사항: 비유동자산에 대한 직접투자와 간접투자(Direct vs. Indirect Investments in Illiquid Assets)
사모주식, 인프라 같은 비유동자산군에 대한 직접투자는 비상장기업을 단독으로 소유하거나 공동으로 소유(공동투자)하는 형태를 띤다.
비유동자산 직접투자의 장점은 다음과 같다.
-
개별 투자자산을 통제할 수 있다.
-
투자 회수 시기를 통제할 수 있어 포트폴리오 유동성이 높아진다.
-
더 상세한 기업 정보와 사업 계획을 확인할 수 있다.
-
펀드 운용 수수료(예: 연 2%와 허들수익률 초과분에 대한 20%의 이익 배분)를 내지 않아도 된다.
비유동자산 직접투자의 단점은 다음과 같다.
-
충분히 많은 프로젝트에 분산 투자하기 어려워 포트폴리오 집중위험이 생긴다.
-
사내 전문 인력을 확보하고 유지하기가 어렵고 비용도 많이 든다.
-
사업체를 직접 소유하면 (예: 제품, 고객, 법률, 보건 및 안전, 직원 복지, 환경 관련) 추가적인 책임을 떠안을 수 있다.
-
직접 소유자는 문제가 생겼을 때 회사와 밀접하게 엮이므로 평판위험이 커진다.
사모주식, 인프라 같은 비유동자산군에 대한 간접투자는 제3자 투자 매니저가 운용하는 투자펀드를 통하는 형태를 띤다.
비유동자산 간접투자의 장점은 다음과 같다.
-
여러 개별 프로젝트에 더 폭넓게 분산되므로 고유위험이 줄어든다. 프로젝트 빈티지 연도(투자가 처음 이루어진 연도)에 걸쳐 분산하는 것도 일반적이다.
-
전문적인 펀드 운용 역량을 외부에 맡길 수 있으므로 내부 팀을 채용하고 유지하며 보상할 필요가 없다.
-
책임이 투자한 자금으로만 한정된다.
비유동자산 간접투자의 단점은 다음과 같다.
-
포트폴리오 자산 선택에 대한 통제력이 거의 없다.
-
개별 자산에 관해 얻을 수 있는 정보가 더 적다.
-
투자 회수 시기를 통제할 수 없어 포트폴리오 유동성이 더 낮다.
-
펀드 운용 수수료(일반적으로 연 2%의 운용보수와 허들수익률 초과 이익의 20%)를 내야 한다.
-
자본콜 시기가 불확실해 유동성위험이 생긴다.
유동성위험 관리(Managing Liquidity Risk)
기관투자자는 유동성 수요를 추정하고 관리하는 데 다양한 도구를 활용한다.
유동성 관리 프로세스는 다음 5단계로 이루어진다.
-
1단계: 유동성위험 관리 기준을 설정한다(정책 지침, 에스컬레이션 트리거).
-
2단계: 현재 포트폴리오의 유동성을 평가한다(지침 대비 측정; 모니터링).
-
3단계: 현금흐름 모형을 개발한다(미래 예상 현금흐름 예측).
-
4단계: 유동성 수요(및 현금흐름 예측치)에 대해 스트레스 테스트를 실시한다.
-
5단계: 비상 상황에 대비한 계획을 세운다(비상 자금조달 계획이라고도 함; 무엇을 현금화할지, 그 밖의 자금조달 방안).
MODULE QUIZ 12.1
1. You are reviewing indirect investments in private equity. Which of the following is most accurate of this investment approach?
A. Indirect investments decrease portfolio liquidity.
B. Indirect investments incur annual fund management fees and avoid profit
sharing.
C. Indirect investments have higher asset concentrations.
2. Which of the following is least accurate of unsmoothed returns?
A. Volatility is biased downward.
B. Market transactions are plentiful.
C. Appraisals are rarely used.
3. Identify two disadvantages of direct investments in private asset classes.
정답 (Module Quiz 12.1 Answer)
*영문 원문 (English Original)*
1. A Indirect investments are via investment funds that provide no direct control of the timing of exits. Therefore, indirect forms of investment in private equity reduce portfolio liquidity. Indirect investments incur both annual management and profit-sharing fees (carried interest). Indirect forms of investment achieve higher levels of diversification and lower levels of concentrations from investing in a larger number of projects. (LOS 12.a)
2. A Unsmoothed returns have plentiful transactions, have no need for appraisals, and reflect accurate levels of volatility. Smoothed returns have few transactions, a need for appraisals, and put a downward bias on volatility. (LOS 12.a)
3. Direct investments in private asset classes require a dedicated and experienced in-house team. It is challenging and expensive to attract and retain the high- quality, in-house talent needed.
Direct investments in private asset classes may have higher concentration of risks due to challenges in scaling up portfolio investments to achieve higher levels of diversification. Higher concentration risks increase the idiosyncratic risks associated with each individual investment. (LOS 12.a)
*한글 번역 (Korean Translation)*
1. A. 간접투자는 투자펀드를 통해 이루어지므로 투자 회수 시기를 직접 통제할 수 없다. 따라서 사모주식에 간접 투자하면 포트폴리오 유동성이 낮아진다. 간접투자에는 연간 운용 수수료와 이익 배분 수수료(carried interest)가 모두 발생한다. 간접투자는 더 많은 프로젝트에 투자하므로 분산 수준은 더 높고 집중도는 더 낮다. (LOS 12.a)
2. A. 비평탄화 수익률은 거래가 풍부하고 감정평가가 필요 없으며 변동성을 정확하게 반영한다. 반면 평탄화된 수익률은 거래가 적고 감정평가가 필요하며 변동성을 하향 편향시킨다. (LOS 12.a)
3. 사모 자산군에 직접 투자하려면 경험 많은 전담 사내 팀이 있어야 한다. 그런데 필요한 수준의 우수한 사내 인재를 확보하고 유지하기는 어렵고 비용도 많이 든다.
사모 자산군에 직접 투자하면 분산 수준을 높일 만큼 포트폴리오 투자 규모를 키우기 어려워 위험이 더 집중될 수 있다. 집중위험이 높아지면 개별 투자 각각에 따르는 고유위험이 커진다. (LOS 12.a)
Module 12.2: 전사적 위험관리 (Enterprise Risk Management)
LOS 12.e: 전사적 위험관리 시스템의 강점과 약점을 평가하고 개선 방안을 권고한다.
위험관리의 관점(Perspectives of Risk Management)
하향식 관점(Top-down perspective)은 이사회와 최고투자책임자(CIO)가 정한다. 하향식 관점에서는 기관 전체의 위험허용도, 수익 목표, 전반적인 투자 지침을 정의한다. 또한 위험·수익 관련 의사결정을 최적화하고, 위험 관련 계획과 조치를 조율하며, 더 나은 전략적 사업 결정을 내리는 데 도움이 되는 전사적 위험관리 프레임워크를 수립한다.
상향식 관점(Bottom-up perspective)은 투자전략 실행을 맡은 투자팀의 관점이다. 개별 포트폴리오와 자산군의 위험 노출을 측정하고 모니터링하며 보고하는 일이 여기에 포함된다. 내부 투자팀을 둘 수도 있고, 외부 자산운용사를 고용해 전체 수익 목표와 위험 목표를 향한 진척 상황을 모니터링할 수도 있다.
포트폴리오 수준 위험(Portfolio-level risk)은 포트폴리오에 담긴 자산 간 상관관계와 공분산의 함수다. 위기 시에는 자산, 위험요인, 상관관계가 평소와 매우 다르게 움직일 가능성이 높다.
자산군 수준 위험(Asset class-level risk)을 파악하려면 상세한 정보가 필요한데, 이런 정보는 구하기 어려울 수 있다. 주식 같은 상장증권은 상세한 정보를 쉽게 구할 수 있는 반면, 사모주식이나 헤지펀드 같은 사모 투자는 정보가 덜 상세하고 입수 빈도도 낮을 수 있다.
수익률 기반 위험 시스템(Returns-based risk systems)은 투자 매니저가 운용한 펀드나 전략의 과거 수익률 분석에 초점을 맞춘다. 이 시스템은 과거 성과가 미래 성과를 추정하고 매니저의 역량을 평가하는 데 도움이 된다고 가정한다는 점에 유의해야 한다.
보유내역 기반 위험 시스템(Holdings-based risk systems)은 펀드가 보유한 기초자산의 세부 내역까지 들여다볼 수 있다. 다만 이런 세부 데이터에는 접근하지 못할 수도 있는데, 독자적인 투자전략을 비밀로 유지하려는 헤지펀드가 특히 그렇다. 보유내역 기반 시스템은 분석하고 구축하는 데 비용과 시간이 더 많이 든다.
절대위험(Absolute risk)은 위험을 다른 대상과 비교하지 않고 단독 기준으로 측정한다.
상대위험(Relative risk)은 위험과 수익을 적절한 벤치마크와 비교해 측정한다.
단기 위험지표(Short-term risk metrics)는 단기 손실을 추정하는 데 초점을 맞춘다. 변동성, 위험가치(VaR), 조건부 위험가치는 비교적 짧은 기간을 대상으로 계산한다(모두 이 리딩 후반에서 다룬다).
몬테카를로 시뮬레이션을 비롯한 장기 위험지표(Long-term risk metrics)는 더 긴 기간에 걸친 자산가치와 현금흐름 지출의 추정치를 제공한다. 몬테카를로 시뮬레이션은 다양한 가정, 포트폴리오 배분, 지출 전략을 검토하는 강력한 도구이며, 재조정 전략의 효과도 반영할 수 있다.
정량 모형(Quantitative models)은 위험관리에 유용한 도구다(예: 위험가치, 스트레스 테스트, 몬테카를로 시뮬레이션). 모든 모형의 이면에는 분포, 데이터 기간, 투자기간, 성장률, 인플레이션, 채무불이행률 등 미래 추정치와 가치를 좌우하는 가정이 깔려 있다. 이런 모형은 미래를 예측하기보다는 일어날 수 있는 미래의 범위를 보여 주는 것을 목표로 한다.
정성적 위험평가(Qualitative risk assessments)도 위험관리에서 중요하다. 평판위험, 운영위험 같은 위험은 정량화하기가 매우 어렵다. 포 아이즈 원칙(four eyes principle, 혼자보다 둘이 낫다는 원칙)은 위험관리에서 중요한 수단이다(즉, 위험을 함께 논의하고, 경험을 공유하며, 여러 부서가 참여하는 투자위원회를 두는 것).
개인적인 경험과 신념에서 비롯된 인간의 편향은 가정을 선택하는 과정에 작용해 정량적 접근법과 정성적 접근법 모두에 영향을 미친다. 예를 들어 미국의 신용 실무자 중에는 2008년 전까지 부동산 가격 하락을 한 번도 겪어 보지 못한 사람이 많았다.
실사와 지속적인 위험 모니터링(Due Diligence and Ongoing Risk Monitoring)
헤지펀드, 사모주식, 실물자산 같은 대체자산에 투자하려면 투자에 앞서 재무 위험, 운영 위험, 투자 위험을 평가하기 위해 상당한 수준의 실사를 거쳐야 한다.
투자팀과 그 운영, 위험관리 관행, 수탁기관, 자산 보관, 해당 회사의 기업 윤리를 평가하는 실사는 필수적이다. 실사에서 점점 비중이 커지는 부분은 (이 리딩 후반에서 다룰) 환경·사회·지배구조 문제다.
기관투자자에 대한 전사적 위험관리 프레임워크 적용(Applying an Enterprise Risk Management Framework to Institutional Investors)
전사적 위험관리(ERM)는 조직이 설립 목적과 목표를 달성하기 위해 어떤 위험을 감수하고 어떤 위험을 회피하거나 이전할지 결정하는 하향식 접근법이다.
ERM은 일반적으로 조직이 직면하는 모든 위험을 다루며, 그중 주요 위험은 다음과 같다.
-
신용위험.
-
시장위험.
-
운영위험.
-
유동성위험.
-
평판위험.
-
환경·사회·지배구조 위험.
ERM은 이사회의 강력한 거버넌스에서 출발해 위험허용도와 수익 목표를 명확히 정의하며, 이를 통해 조직 전반에 걸쳐 책임 소재가 분명하고 잘 조율된 위험관리 프레임워크를 만든다.
일반적인 위험관리 프로세스는 다음 단계로 이루어진다.
-
1단계: 위험을 식별한다.
-
2단계: 위험을 측정한다.
-
3단계: 위험을 완화하고 관리한다.
-
4단계: 위험을 모니터링한다.
-
5단계: 위험을 보고한다.
-
6단계: 분석과 전략 계획을 활용한다.
전사적 위험관리 프레임워크(Enterprise Risk Management Framework)
이사회는 조직 전체의 위험허용도와 수익 목표를 설정한다. 위험관리 프레임워크에는 보통 내부 투자위원회와 CIO가 포함된다. 투자위원회에는 전략적 경험과 위험 관련 전문성을 활용할 수 있도록 조직 곳곳의 고위 리더들이 참여한다.
투자정책서(IPS)는 조직의 목표와 제약조건에 맞춰 특별히 설계한 투자 계획으로, 요구 수익 목표를 달성하기 위한 로드맵 역할을 한다.
위험허용도는 IPS에서 정의한다. 다음 항목에 대해 구체적인 위험허용도를 설정할 수 있다.
-
변동성.
-
최대낙폭.
-
위험가치와 조건부 위험가치.
-
레버리지, 파생상품, 매도 포지션.
-
비유동자산 보유 한도.
-
최대 추적오차 예산.
목표는 위험을 최소화하거나 없애는 것이 아니라, 위험을 감수한 대가로 얻는 보상을 최적화하는 것(즉, 기관에 맞는 적정 수준의 위험을 감수하는 것)이다.
위험 측정 방법론(Risk Measurement Methodologies)
위험가치(VaR)는 주어진 신뢰수준과 보유기간을 기준으로 자산이나 포트폴리오의 예상치 못한 손실을 추정한 값이다. 예상치 못한 손실은 발생 빈도는 낮지만 심각도는 높은 사건이다.
-
예상 손실(Expected losses)(고빈도, 저심각도)
-
예상치 못한 손실(Unexpected losses)(저빈도, 고심각도)
-
재앙적 손실(Catastrophic losses)(초저빈도, 초고심각도)
VaR은 선택한 신뢰수준(보통 95%, 99%, 99.9%)에서 예상치 못한 손실을 정의한다.
1일 95% VaR 추정치가 100만 달러인 예를 생각해 보자.
신뢰수준은 95%다. 즉, 전체 기간의 95%에서는 최대 손실이 100만 달러일 것으로 가정한다는 뜻이다.
유의수준은 5%로, 오류율이라고도 한다. 즉, 전체 기간의 5%에서는 손실이 추정치인 100만 달러보다 클 것이라는 뜻이다.
VaR을 발생 가능한 최대 손실로 오해하는 경우가 많다. 앞의 예에서 손실이 VaR 추정치인 100만 달러를 넘어 재앙적 손실 범주에 속할 확률은 5%다.
VaR 보유기간을 정할 때는 자산이나 포트폴리오의 유동성을 고려하는 것이 중요하다. 규제당국은 오랫동안 대부분의 자산을 10일 안에 현금화할 수 있다고 보고 시장위험에 10일 VaR 보유기간을 적용했다. 그러나 2008년 위기 때 많은 자산은 10일로는 부족하다는 사실이 드러났고, 이에 따라 현재 규제는 더 긴 보유기간도 고려하도록 요구한다.
VaR은 예상치 못한 손실을 살펴보는 데 유용한 도구이지만, VaR 추정치 너머 분포의 꼬리에 있는 재앙적 손실도 함께 고려해야 한다.
조건부 VaR은 VaR 추정치를 넘어서는 손실의 평균으로 정의된다. 조건부 VaR은 예상부족분(expected shortfall) 또는 예상꼬리손실(expected tail loss)이라고도 널리 불린다.
1일 95% VaR 추정치가 100만 달러인 예를 생각해 보자.
조건부 VaR은 VaR 추정치 너머에 있는 손실분포의 꼬리에 초점을 맞춘다.
-
손실이 VaR 시나리오보다 클 가능성을 살펴본다(즉, 재앙적 손실을 살펴본다).
-
VaR 추정치를 넘어서는 손실들의 평균을 구한다.
-
비정상적인 시장 상황을 살펴볼 때 VaR을 보완하는 유용한 도구다.
스트레스 테스트와 시나리오 분석도 미래의 불확실성을 살펴보는 중요한 위험관리 도구다. 사업 모델은 현재 시점의 현실적인 가정을 바탕으로 미래의 매출, 비용, 이익을 추정한다. 스트레스 테스트는 가정이 바뀌면 사업의 매출, 비용, 이익이 어떻게 달라지는지 살펴본다. 사업 모델이 정상적인 시장 상황에서는 매력적으로 보일 수 있지만, 상황은 언제든 바뀔 수 있다.
스트레스 테스트는 사업의 성공과 수익성을 좌우하는 핵심 요인을 찾아내고, 이 핵심 요인이 예상치 못하게 변할 때 매출, 비용, 이익이 어떤 영향을 받는지 살펴본다. 스트레스 테스트는 "만약에" 분석의 한 형태로, 핵심 취약점을 파악하고 비상 계획을 세우는 데 도움이 된다.
시나리오 분석은 사업에 영향을 미칠 수 있는 과거의 사건, 현재의 사건, 가상의 사건을 살펴본다. 예를 들어 시간이 흐르면서 기후변화가 미칠 잠재적 영향을 분석하는 기후 시나리오 분석은 요즘 큰 화두다.
최대낙폭(maximum drawdown)은 특정 기간 동안 고점에서 저점까지 잰 순자산가치의 최대 하락폭이다(예: 일간 최대낙폭). 복잡한 계산과 달리 가치 하락(즉, 낙폭)이라는 개념은 쉽게 와닿으므로, 최대낙폭은 직관적인 위험 측정치다.
최대낙폭은 흔히 최대낙폭 대비 수익률 같은 위험조정수익률 지표에 활용된다. 이렇게 하면 감수한 위험을 얻은 수익률과 함께 놓고 볼 수 있고, 서로 비교 가능한 비율로 쓸 수 있다.
포트폴리오 요인 분석(portfolio factor analysis)은 포트폴리오 자산들에 공통으로 작용하는 동인과 상관관계를 보여 준다. 공통 요인 노출을 파악하려면 포트폴리오 자산의 내역을 들여다보는 것이 필수적이다.
포트폴리오 위험요인의 예는 다음과 같다.
-
성장, 가치, 모멘텀.
-
변동성과 신용.
-
유동성.
-
통화.
-
주식.
-
환경·사회·지배구조.
요인 노출을 전략적으로 선택하는 것과 요인 전반에 걸쳐 필요한 분산 수준을 정하는 것은 위험과 수익 측면에서 중요한 고려 사항이다.
요인 노출을 분석하는 도구로는 다음과 같은 것들이 있다.
-
수익률 기반 분석(매니저나 펀드의 과거 수익률 분석).
-
보유내역 기반 분석(펀드의 보유 종목 분석).
-
시나리오 분석(과거 사례 기반, 미래 전망 기반).
-
스트레스 테스트(핵심 위험요인 대상).
전략적 자산배분(SAA)은 조직의 투자 목표 달성을 위한 최적의 경로를 정하는 장기 정책 자산배분이다. SAA는 사내 투자팀이 내부적으로 실행하거나, 제3자 투자 매니저를 통해 외부적으로 실행한다. 포트폴리오는 투자정책서에 따라 정기적으로 모니터링하고 검토하며 재조정한다.
상장주식 투자에는 능동수익률(알파)과 능동위험(추적오차)을 측정하고 평가할 수 있도록 적절한 벤치마크를 선정한다. 벤치마크가 제 역할을 하려면 매니저의 스타일을 반영하고, CFA LIII 평가 리딩에서 다루는 SAMURAI 기준(Bailey & Tierney, 1998이 처음 정의)을 충족해야 한다.
유효한 벤치마크의 특징은 다음과 같다.
-
사전에 명시되어 있다(Specified in advance).
-
적절하며 매니저의 투자 스타일과 일치한다(Appropriate).
-
측정할 수 있다(Measurable).
-
모호하지 않아 구성 증권을 명확히 식별할 수 있다(Unambiguous).
-
현재의 투자 견해를 반영한다(Reflective).
-
매니저가 수용하여 책임을 지는 기준이다(Accountable).
-
투자 가능하며 수동적으로 복제할 수 있다(Investible).
통화위험 노출은 위험허용도에 맞춰 조정하고 신중하게 모니터링한다. 해외 수익률을 보고 통화로 환산하는 과정에서 자국 통화 기준 수익률에 큰 영향을 줄 수 있기 때문이다. IPS에는 이 분야의 위험허용도, 경험, 전문성에 따라 수동적, 준능동적 또는 능동적 통화 관리 방식 중 어느 것을 택할지 명시한다.
통화 헤지는 비용이 많이 들 수 있으며, 이용할 수 있는 파생상품이 적은 신흥시장에서는 실행하기가 더 어렵다.
배분 표류(allocation drift)는 목표로 하는 전략적 자산배분에서 벗어나는 현상이다. 포트폴리오를 다시 전략적 자산배분에 맞추기 위해 정기적인 재조정 전략을 미리 합의해 둔다.
이해관계자에 대한 보고란 내부 투자위원회, 이사회 같은 기구에 보고하는 것을 말한다.
MODULE QUIZ 12.2
1. A risk analyst estimates a 95%, 10-day VaR of \$1.25 million. The investment committee asks the analyst to change the VaR model assumptions. Which of the following is correct?
A. An increase in the significance level will increase the VaR estimate.
B. A decrease in the holding period will reduce the VaR expected loss.
C. An increase in the confidence level will increase the conditional VaR.
2. Which of the following is least accurate of an enterprise risk management system?
A. Risk tolerance is set by the chief investment officer.
B. Maximum drawdown provides short-term risk estimates.
C. Returns-based risk systems are more likely to be preferred to holdings-based risk
systems with hedge fund risk analysis.
3. Identify three steps in the enterprise risk management process.
정답 (Module Quiz 12.2 Answer)
*영문 원문 (English Original)*
1. C The VaR significance level is 5%. An increase in the significance level, say to 10%, changes the VaR confidence level to 90%. The lower confidence level reduces the VaR estimate.
A decrease in the holding period will decrease the VaR estimate. However, VaR is an estimate of an unexpected loss rather than an expected loss, making that answer option inaccurate.
An increase in the confidence level, say from 95% to 99%, will increase the VaR estimate, as more extreme tail losses will be incorporated. Conditional VaR will also increase because this represents the average loss beyond the VaR. (LOS 12.e)
2. A The board of directors sets the risk tolerance, not the chief investment officer.
Maximum drawdown, value at risk, and conditional value at risk are all short- term risk metrics. Monte Carlo simulation is a long-term risk methodology.
Returns-based risk systems analyze the historic returns of investment managers. Holdings-based risk systems have access to all the portfolio holdings as part of
the analysis. Hedge funds often prefer to maintain confidentiality of portfolio holdings to protect proprietary investment strategies. As a result, returns-based risk systems will likely be preferred. (LOS 12.e)
3. The enterprise risk management process includes the following steps: (1) identify risks, (2) measure risks, (3) mitigate and manage risks, (4) monitor risks, (5) report risks, and (6) do strategic analysis and planning. (LOS 12.e)
*한글 번역 (Korean Translation)*
1. C. VaR 유의수준은 5%다. 유의수준을 예컨대 10%로 높이면 VaR 신뢰수준은 90%로 바뀐다. 신뢰수준이 낮아지면 VaR 추정치도 작아진다.
보유기간을 줄이면 VaR 추정치도 줄어든다. 그러나 VaR은 예상 손실이 아니라 예상치 못한 손실의 추정치이므로 이 선택지는 틀렸다.
신뢰수준을 높이면(예: 95%에서 99%로) 더 극단적인 꼬리 손실이 반영되므로 VaR 추정치가 커진다. 조건부 VaR은 VaR을 넘어서는 손실의 평균이므로 역시 커진다. (LOS 12.e)
2. A. 위험허용도는 최고투자책임자가 아니라 이사회가 설정한다.
최대낙폭, 위험가치, 조건부 위험가치는 모두 단기 위험지표다. 몬테카를로 시뮬레이션은 장기 위험 측정 방법이다.
수익률 기반 위험 시스템은 투자 매니저의 과거 수익률을 분석한다. 보유내역 기반 위험 시스템은 분석 과정에서 포트폴리오 보유내역 전체에 접근한다. 헤지펀드는 독자적인 투자전략을 보호하려고 포트폴리오 보유내역을 비공개로 유지하려는 경우가 많다. 따라서 수익률 기반 위험 시스템이 선호될 가능성이 높다. (LOS 12.e)
3. 전사적 위험관리 프로세스는 다음 단계로 이루어진다: (1) 위험 식별, (2) 위험 측정, (3) 위험 완화 및 관리, (4) 위험 모니터링, (5) 위험 보고, (6) 전략적 분석과 계획 수립. (LOS 12.e)
Module 12.3: 기관투자자가 직면하는 환경·사회 위험 (Environmental and Social Risks Faced by Institutional Investors)
LOS 12.b: 기관투자자의 포트폴리오 전략에 따르는 환경·사회 위험을 논한다.
외부성, 책임투자, 보편적 소유(Externalities, Responsible Investing, and Universal Ownership)
외부성(externalities)은 제3자의 행동 때문에 발생하는 비용이나 편익이다. 예를 들어 코로나19 팬데믹 기간에는 강제 봉쇄 조치로 업계에 승자와 패자가 생겨났다. 호텔·요식업과 소매업 같은 부문은 타격을 입었지만, 어쩔 수 없이 온라인 사업으로 전환하면서 성장과 혁신의 새로운 기회가 열리기도 했다.
책임투자원칙(PRI)은 ESG 문제를 투자 분석과 의사결정에 반영하기 위해 2006년 유엔이 투자업계와 함께 만든 자발적 프레임워크다. 이 프레임워크의 핵심은 투자자가 능동적 소유자로서 포트폴리오 기업에 관여하고 ESG 정보 공시를 요구하는 것이다. 그 목적은 현재의 ESG 노출(예: 화석연료에 대한 탄소 의존도)을 파악하고, 무탄소 세계에 맞춰 변화해야 하는 기업의 적응 계획과 수정된 사업 모델을 검토하는 데 있다.
보편적 소유(universal ownership)는 잘 분산된 대규모 포트폴리오를 구성하는 연금펀드, 국부펀드 같은 대형 기관투자자에게 적용되는 개념이다. 보편적 소유자라는 개념의 핵심은, 이런 투자자는 포트폴리오 규모가 크기 때문에 외부성으로 이득을 보는 기업과 손해를 보는 기업을 모두 일정 부분 보유하게 된다는 것이다.
예를 들어 비용을 아끼려고 강을 오염시키는 포트폴리오 기업은 깨끗한 물 같은 천연자원에 의존하는 포트폴리오 내 다른 기업의 비용을 늘릴 수 있다. 보편적 소유자는 이런 관행을 따르는 기업에 투자해서 얻는 이득이 없다. 오히려 사회 전반에서 ESG 기준을 끌어올릴 때 이득을 얻는다.
환경 및 사회 요인(Environmental and Social Factors)
기관투자자들은 전통적인 재무 요인과 더불어 환경·사회 요인을 투자 결정에 점점 더 많이 반영하고 있다. 흔히 쓰는 전략은 더 지속 가능한 사회로 전환하는 과정에서 번창할 가능성이 높은 부문, 산업, 기업에 포트폴리오 노출을 맞추는 것이다. 반대로 인력 처우나 보건·안전 측면의 관리 관행이 부실하거나 환경 문제를 안고 있는 기업에는 투자하지 않는 것이 중요하다.
환경 문제(Environmental Issues)
-
대기 및 수질 오염.
-
탄소 배출과 기후변화.
-
에너지 효율.
-
물 부족과 폐기물 관리.
-
삼림 파괴와 생물다양성.
사회 문제(Social Issues)
-
인권과 노동 기준.
-
젠더와 다양성.
-
산업 보건과 안전.
-
고객 만족과 제품 책임.
-
데이터 보안과 개인정보 보호.
-
지역사회 관계와 자선 활동.
기후위험과 기회(Climate Risks and Opportunities)
2015년 파리기후협정은 지구 기온 상승 폭을 산업화 이전 대비 섭씨 2도(+2DC) 이내로 억제하기 위해 국가와 기업이 탄소 배출을 줄이거나 없애도록 독려했다. 각국은 자국의 탄소 배출 감축 약속인 국가결정기여(NDC)를 스스로 정한다.
이는 올바른 방향으로 내디딘 긍정적인 한 걸음이었지만, 현재 수준의 전 세계 NDC 감축 공약으로는 부족하다. 기후변화에 관한 정부 간 협의체(IPCC)에 따르면 파리협정의 목표를 달성하려면 탄소 배출량을 2030년까지 25% 줄이고 2070년까지 탄소 순배출 제로에 도달해야 한다.
세계는 저탄소 미래로 전환해야 하지만, 그 전환은 얼마나 쉽거나 어려울 것이며 얼마나 빠르거나 느리게 진행될까? 중장기적으로 이 전환의 수혜를 입을 가능성이 높은 부문, 기술, 기업에 포트폴리오 자산과 노출을 맞추는 것은 널리 쓰이는 ESG 전략이다. 반대로 이익이 화석연료에 묶여 있거나, 미래의 무탄소 경제에서는 통하지 않는 낡은 사업 계획을 가진 부문, 기술, 기업은 피하도록 노력해야 한다.
좌초자산(stranded assets)은 새로운 규제 제약, 낡은 기술, 소비자 수요 변화 때문에 더 이상 쓸모가 없어져 수익화하기 어려운 자원이다(예: 탄광, 흑백 TV, 테이프 데크). 변화에 적응하지 못한 기업은 낡은 자산이 좌초자산이 되어 버릴 수 있다.
불가피한 정책 대응(IPR)은 파리협정에서 정한 목표 달성에 필요한 기후 대응을 위해 정부와 정책 입안자들이 필요한 규제 변경을 (할지 말지가 아니라) 언제 단행할지를 추정하는 연구다.
이 연구에서 "불가피한"이라는 말은 정부가 결국 더 단호하게 행동할 수밖에 없다는 뜻이다. 조치가 늦어질수록 앞으로의 정책 변화는 더 급격해질 수밖에 없고, 무탄소 세계로 전환할 때의 경제적 충격도 더 커지기 때문이다.
Vivid Economics와 Energy Transition Advisers가 수행한 이 연구는 전환위험이 거시경제, 부문, 지역, 자산군에 미치는 영향과 토지 이용에 주는 시사점을 분석한다. 앞으로의 정책 대응은 급격하고 강력하며 무질서하게 이루어질 수 있고, 상당한 전환위험과 경제적 충격을 불러올 것이다.
기후변화에 적응하는 과정에서 승자와 패자가 갈릴 것이다. 새로운 저탄소 기술에 투자하고 새로운 사업 모델에 적응할 수 있는 기업이 초기 승자가 될 것이다. 화석연료와 낡은 관행에 의존하는 기업은 더 높은 세금과 활동 제한에 부딪힐 수 있고, 고객 선호가 바뀌면서 기존 사업 모델이 더 이상 통하지 않게 될 수도 있다. 예를 들어 전기차로의 전환은 이미 진행 중이며, 각국이 화석연료 관련 정책과 규제를 바꾸면서 더욱 빨라지고 있다.
기후위험: 전환위험과 물리적 위험(Transition Risk and Physical Risk)
기후 전환위험(climate transition risk)은 새로운 무탄소 세계로 너무 느리게 전환한 탓에 낡은 사업 모델을 안은 채 사실상 뒤처지는 위험이다. 저탄소 또는 순배출 제로로의 전환이 불가피하다는 데는 폭넓은 공감대가 있지만, 그 전환이 얼마나 빠르게 일어날지는 불확실하다.
전환위험의 동인은 다음과 같다.
-
향후 탄소 규제의 변화(예: 탄소 배출 한도, 탄소세, 금지 조치).
-
(화석연료) 투입 비용 상승에 따른 이익 마진 감소.
-
새로운 청정 기술의 개발(예: 전기차로의 전환).
-
소비자 선호의 변화(예: 화석연료 탈피).
-
환경에 대한 우려 증대와 국제 공조 강화(예: 2015년 파리협정).
기후 전환위험은 본질적으로 시스템적이어서 부문, 지역, 도시 전체에 영향을 미친다. 전환위험의 시스템적 영향은 고객, 공급업체, 유통 채널, 운송, 핵심 인프라에까지 미친다. 지역 경제가 기후 위험요인과 서로 얽혀 있기 때문에 기후위험 시나리오를 모형화하는 작업은 매우 복잡하다.
물리적 기후위험에는 두 가지 차원이 있다.
-
급성 물리적 위험.
-
만성 물리적 위험.
급성 물리적 기후위험(Acute physical climate risks)은 일회성 기상 사건이다. 예를 들면 다음과 같다.
-
산불.
-
허리케인.
-
폭풍.
-
가뭄과 폭염.
기후변화로 이러한 기상 사건이 더 자주, 더 강하게 일어나고 있다.
예를 들어 허리케인이나 산불이 인명에 끼치는 피해와 사업체, 부동산, 포트폴리오 자산에 손상을 입힐 가능성이 점점 커지고 있다. 2005년 미국을 덮친 허리케인 카트리나로 1,800명이 사망하고 1,250억 달러의 피해가 발생했다. 2020년에는 호주, 캘리포니아, 오리건을 비롯해 전 세계에서 수많은 산불이 일어나 인명 피해와 수십억 달러의 재산 피해를 냈다.
만성 물리적 기후위험(Chronic physical climate risks)은 기후변화가 점진적으로 미치는 영향이다. 예를 들면 다음과 같다.
-
해수면 상승.
-
지구온난화에 따른 기온 상승.
해안 지역은 해수면 상승의 영향을 받아 실물자산 가치가 떨어지고 부동산이 보험에 가입할 수 없는 상태가 된다. 물가에 있는 마을과 도시는 기후변화 때문에 다른 곳으로 이전해야 할 수도 있다.
기온이 오르면 도로, 철도 같은 인프라가 영향을 받아 해당 자산의 감가상각이 빨라지고 비용이 늘어난다. 더운 기후 지역에서는 기온 상승으로 근로 환경이 나빠지고, 폭염 속에서 제품과 서비스를 제공하는 데 차질이 생긴다.
새로운 위험요인: 위치와 기온(Location and Temperature)
물리적 기후위험을 보면 포트폴리오 자산의 위치가 얼마나 중요한지, 그리고 위치에 따라 해수면 상승이나 폭풍, 허리케인, 폭염, 가뭄 같은 일회성 기상 사건으로 홍수 위험이 생길 수 있다는 것을 알 수 있다. 포트폴리오 자산은 특정 지역의 국지적인 기온 상승(예: 가뭄, 폭염, 산불)으로 영향을 받을 수도 있다.
교수 노트(PROFESSOR'S NOTE)
위치와 기온은 이 리딩 후반에 나오는 사례 연구에서 중요한 위험요인이다. 배경 실사에 관한 사례 연구 노트를 꼼꼼히 읽어야 한다.
기후 관련 재무정보 공개 태스크포스(TCFD)는 은행, 자산운용사, 자산 소유자 등의 조직이 기존 보고 요건의 틀 안에서 기후 관련 정보를 공시하도록 권장한다. 2015년에 설립된 TCFD는 조직이 다음 영역에서 공시하도록 권장하는 자발적 공시 프레임워크다.
-
거버넌스.
-
전략.
-
위험관리.
-
지표와 목표.
기업은 기후 관련 시나리오를 활용해 물리적 기후위험과 전환 기후위험이 자사의 사업 모델과 자산에 앞으로 미칠 영향을 추정할 수 있다.
기후위험 대응: 완화와 적응(Mitigation and Adaptation)
기후위험 완화 전략과 적응 전략은 물리적 기후위험과 전환 기후위험 모두에 대한 취약성을 줄여 준다. 완화 전략은 화석연료와 탄소 집약적 자원에 대한 의존도를 낮춘다. 탄소 규제 강화, 사용 제한, 탄소세는 투입 비용을 끌어올릴 가능성이 높다.
적응 전략은 전환의 수혜를 입을 가능성이 높은 시장, 기업, 기술에 투자해 무탄소 세계에서 번창하는 것을 목표로 한다. 기후변화는 앞으로의 탈탄소 정책 및 규제 방향과 맞물린 새로운 기회를 많이 가져다주며, 소비자 선호의 변화, 그리고 새로운 무탄소 시장·제품·서비스의 등장과도 맞닿아 있다.
새로운 기회로는 다음과 같은 것들이 있다.
-
청정에너지(태양광, 풍력, 수력 같은 청정에너지 공급업체와 제조업체).
-
에너지 효율(재활용처럼 에너지 효율을 높이는 제품과 서비스).
-
배터리와 저장 장치(저장 용량을 늘리는 제품; 전기차에 미치는 영향).
-
스마트 그리드(디지털 기술로 고도화한 전력망; 청정에너지원 통합).
-
소재(청정에너지 기술의 배터리에 필요한 리튬과 구리).
기관투자자에게 중대한 사회 문제(Material Social Issues for an Institutional Investor)
아웃소싱과 노동 관행(Outsourcing and Labor Practices)
국제 아웃소싱은 비용을 줄이고 효율성을 높여 이익 마진을 늘리는 것을 목표로 한다. 아웃소싱 파트너는 보통 인건비가 낮은 국가에서 제조, 운영 업무, 고객 서비스 기능을 넘겨받아 수행한다.
기관투자자가 유의해야 할 사회 문제로는 다음과 같은 것들이 있다.
-
근로자 착취.
-
느슨한 고용 규제.
-
직원을 보호할 노동조합의 부재.
-
직원에 대한 강제 초과근무.
-
열악한 근로 여건.
-
보건 및 안전 관행.
-
평등과 인권.
현지 근로자 착취에 연루되어 평판이 훼손되는 것(헤드라인 위험이라고도 한다)은 중요한 위험이다. 이 위험은 기관투자자가 그런 국가에 직접 투자해 사업체를 소유하고 경영까지 하는 경우에 특히 중요하다. 이러한 평판 훼손은 큰 비용을 초래할 수 있으며, 소비자 불매운동, 행동주의 단체의 공격적인 활동, 벌금, 공급망의 강제 교체로 이어질 수 있다.
나이키, 애플, 삼성 같은 제조·기술 브랜드도 모두 노동 관리 문제로 비난을 받은 적이 있다.
공정하고 정의로운 전환(Fair and Just)
모든 국가에서 직원의 권리를 존중하고 보호하는 것을 "정의로운(just)" 전환이라고 한다. 선진국에는 모든 사람에게 공정성과 정의를 보장하고 취약 계층이 착취당하지 않도록 막는 법률과 규제가 있다. 그러나 개발도상국에는 이런 제도적 보호 장치가 없는 경우가 많다.
경제가 저탄소·무탄소로 전환하면서 석탄 채굴 같은 산업에서는 근로자들이 일자리를 잃고 지역사회가 타격을 입을 수 있다. 이런 맥락에서 "정의로운 전환"은 근로자, 고용주, 정책 입안자 사이의 대화를 촉진해 사람들이 입는 피해를 최소화하고 영향을 받는 이들을 지원하려는 것이다.
지속 가능한 발전(Sustainable Development)
"지속 가능한 발전"이란 미래 세대를 위한 자원을 보호하면서 현재 세대의 필요를 충족하는 것을 말한다. 레벨 III에서는 세대 간 형평성[즉, 현재 세대와 미래 세대 모두를 공정하게 대하는 것(기금과 재단)]을 다루므로 익숙한 개념이다. 다만 여기서는 사회 전체의 지속 가능성이라는 맥락에서 쓰인다.
유엔은 2030 지속가능발전의제의 일환으로 2005년에 17개 지속가능발전목표를 도입했다. 이 목표에는 다음 영역에 걸친 169개 세부 목표를 달성하겠다는 약속이 담겨 있다.
1. 빈곤 퇴치, 기아 종식, 건강과 웰빙, 양질의 교육.
2. 성평등, 깨끗한 물과 위생, 저렴하고 깨끗한 에너지.
3. 양질의 일자리, 산업과 인프라, 불평등 감소, 지속 가능한 도시.
4. 책임 있는 소비와 생산, 기후 행동, 해양 생태계, 육상 생태계.
5. 평화, 정의, 강력한 제도, 목표를 위한 파트너십.
지속 가능한 경제로의 전환(Transition to Sustainable Economies)
산업혁명 이후 탄소 집약적 산업이 발전하고 확장되면서 세계의 자연자본에 부정적인 영향을 미쳐 왔다.
세계의 자연자본에는 다음과 같은 것들이 있다.
-
대기와 물.
-
토양 지질.
-
모든 생명체.
이러한 탄소 집약적 산업은 기후변화를 일으킨 핵심 요인이었다.
지속 가능한 경제로의 전환은 세계의 자연자본을 보호하고, 환경에 미치는 부정적 영향을 줄이며, 사회적 불평등에 대응하는 것을 목표로 한다. 앞으로 닥칠 변화 속에서 "정의로운 전환"을 이루어 내면 사람들과 지역, 국가가 무탄소 미래에 적응하는 데 도움이 될 것이다.
기관투자자들은 ESG 문제와 관련해 기업에 대한 관여를 점점 늘리고 있다. 기업의 전환 계획을 평가하고, 사업 모델을 검토하며, 기후 시나리오를 고려해, 앞으로 닥칠 변화 속에서 번창하기에 가장 유리한 기업과 가장 불리한 기업을 가려내고 있다.
MODULE QUIZ 12.3
1. Which of the following is least accurate of the 2015 Paris Agreement on climate risk?
A. Agreed to limit global temperature rises to +2 degree Celsius versus 2015 levels.
B. Voluntary pledges from countries to reduce carbon emissions.
C. Insufficient current reductions in emissions to meet the Paris Agreement targets.
2. Which of the following is least likely to be an example of climate transition risk?
A. Insurers refuse to renew insurance on a coastal property.
B. Carbon regulation bans the sale of fossil fuel–powered automobiles from 2030.
C. Carbon taxes increase the cost of goods sold for a manufacturer.
3. Explain the concept of a “just” transition, and identify the type of risk associated with this concept.
정답 (Module Quiz 12.3 Answer)
*영문 원문 (English Original)*
1. A The 2015 Paris Agreement agreed to limit global temperature rises to +2 degrees Celsius based on pre-industrial levels (not 2015 levels). The Paris Agreement has voluntary pledges to reduce carbon emissions called nationally determined contributions. Current levels of nationally determined contributions (voluntary pledges) are insufficient to meet the target set in the Paris Agreement (limiting global warming to +2DC). (LOS 12.b)
2. A Physical climate risk results from one-off weather-related weather events (acute physical risks) and gradual impacts of climate risk, such as rising sea levels (chronic physical risks). An insurer refusing to insure a coastal property is an example of chronic physical climate risk. Transition climate risk is failing to adapt or mitigate to the zero-carbon economy. Transition risk results in an outdated business model and possibly stranded assets (unable to monetize). Transition risk is driven by changes in carbon regulation (carbon taxes, carbon limits), new clean technologies, and shifts in consumer demand. (LOS 12.b)
3. A “just transition” relates to social risks. Fairness, justice, and equality are important principles for everyone. Business decisions can have impacts on employees, local communities, and entire towns and cities. “Just transitions” ensure that support and communication is provided to assist people impacted and minimize the negative impacts of transitions. (LOS 12.b)
*한글 번역 (Korean Translation)*
1. A. 2015년 파리협정은 지구 기온 상승 폭을 (2015년 수준이 아니라) 산업화 이전 수준 대비 섭씨 +2도로 제한하기로 합의했다. 파리협정에는 국가결정기여라고 하는, 탄소 배출 감축을 위한 자발적 공약이 있다. 현재 수준의 국가결정기여(자발적 공약)로는 파리협정에서 정한 목표(지구온난화를 +2DC로 제한)를 달성하기에 부족하다. (LOS 12.b)
2. A. 물리적 기후위험은 일회성 기상 관련 사건(급성 물리적 위험)과 해수면 상승 같은 기후위험의 점진적 영향(만성 물리적 위험)에서 비롯된다. 보험사가 해안 부동산에 대한 보험 인수를 거부하는 것은 만성 물리적 기후위험의 예다. 전환 기후위험은 무탄소 경제에 적응하지 못하거나 위험을 완화하지 못하는 것이다. 전환위험은 낡은 사업 모델을 낳고, 좌초자산(수익화할 수 없는 자산)으로 이어질 수도 있다. 전환위험은 탄소 규제의 변화(탄소세, 탄소 배출 한도), 새로운 청정 기술, 소비자 수요의 변화에 따라 좌우된다. (LOS 12.b)
3. "정의로운 전환"은 사회 위험과 관련된다. 공정성, 정의, 평등은 모든 사람에게 중요한 원칙이다. 기업의 의사결정은 직원과 지역사회는 물론 마을과 도시 전체에 영향을 미칠 수 있다. "정의로운 전환"은 영향을 받는 사람들을 돕고 전환에 따른 부정적 영향을 최소화할 수 있도록 지원과 소통이 이루어지게 한다. (LOS 12.b)
Module 12.4: 사례연구 (Case Study)
LOS 12.c: 기관투자자의 포트폴리오 전략에 내재된 재무적·비재무적 위험 노출을 분석하고 평가한다.
LOS 12.d: 기관투자자의 장기 직접투자에서 발생하는 위험을 관리하는 다양한 방법을 논한다.
LOS 12.e: 전사적 위험관리 시스템의 강점과 약점을 평가하고 개선 방안을 권고한다.
사례연구 소개와 배경 정보(Case Study Introduction and Background Information)
당신은 루리타니아(Ruritania)의 소규모 국부펀드(R-SWF)에서 위험 담당 책임자에게 보고하는 애널리스트다. R-SWF 투자위원회는 사모주식과 인프라에 새로 직접투자하는 방안을 검토하고 있다. 당신은 업무의 일환으로 이 투자 후보들을 평가하고 있으며, 앞으로 실행되는 투자는 모두 당신이 모니터링하고 검토할 책임을 맡게 된다. 위원회는 당신에게 R-SWF의 위험관리 시스템을 검토하고 개선 방안을 권고하는 임무를 맡겼다.
루리타니아 공화국과 천연자원의 발견(Republic of Ruritania and the Discovery of Natural Resources)
20년 전 루리타니아는 컴퓨터와 기술 제품 제조에 쓰이는 귀중한 희귀금속의 대규모 매장지를 발견했다. 루리타니아는 미래 세대를 위해 부를 키워 나가고자 국부펀드(R-SWF)를 설립했다. "저축형" 국부펀드의 핵심 목표는 재생 불가능한 자산을 다각화된 금융자산으로 전환해 여러 세대가 부를 함께 누리도록 하는 것이다.
R-SWF 자산(R-SWF Assets)
R-SWF는 채권, 주식, 대체투자로 다각화된 포트폴리오를 보유하고 있다. R-SWF는 직접 투자하기도 하고 투자펀드를 통해 투자하기도 한다. 대체투자에는 사모주식, 부동산, 인프라가 포함된다.
사례연구 구성(Case Study Sections)
이 사례연구는 다음과 같이 세 부분으로 나뉘며, 각 부분을 장면(scenes)이라고 부른다.
-
장면 1: 오늘. 신규 투자 후보 두 건을 논의하는 투자위원회 회의가 열린다.
-
장면 2: 3년 후. 두 투자의 성과를 논의하는 투자위원회 회의가 열린다.
-
장면 3: 장면 2로부터 2년 후(즉, 오늘로부터 5년 후). 투자 성과에 관한 추가 정보가 주어진다.
장면 1: 오늘 열리는 투자위원회 회의(Scene 1: Investment Committee Meeting Today)
초기 사례 정보(1.0)
투자위원회는 사모주식과 인프라에 대한 신규 직접투자 두 건을 검토하고 있다. 당신은 이번 회의에서 위험 담당 책임자를 도와 투자 후보들의 위험을 논의하는 역할을 맡고 있다.
투자 1 — 공항에 대한 인프라 직접투자.
투자 2 — 음료 제조사에 대한 사모주식 직접투자.
투자위원회 참석자(그리고 CFA 레벨 III 응시자)에게는 다음과 같은 배경 정보가 주어진다.
메모 1A — R-SWF의 성과와 자산배분에 관한 배경 자료.
메모 1B — 제안된 인프라 직접투자의 세부 내용.
메모 1C — 제안된 사모주식 직접투자의 세부 내용.
교수 노트(PROFESSOR'S NOTE)
아래의 배경 정보는 두 신규 투자 제안을 평가하기 위한 R-SWF 실사 과정의 일부다. 이 실사 자료는 당신이 참석할 투자위원회 회의에 앞서 미리 제공된다. 사례연구 자료 곳곳에는 이 리딩 앞부분에서 다룬 위험 개념 및 이론과 연결되는 단서가 많이 담겨 있다. 당신의 임무는 두 투자 제안의 위험을 식별하고 R-SWF 위험관리 프로세스의 강점과 약점을 검토하는 것이다.
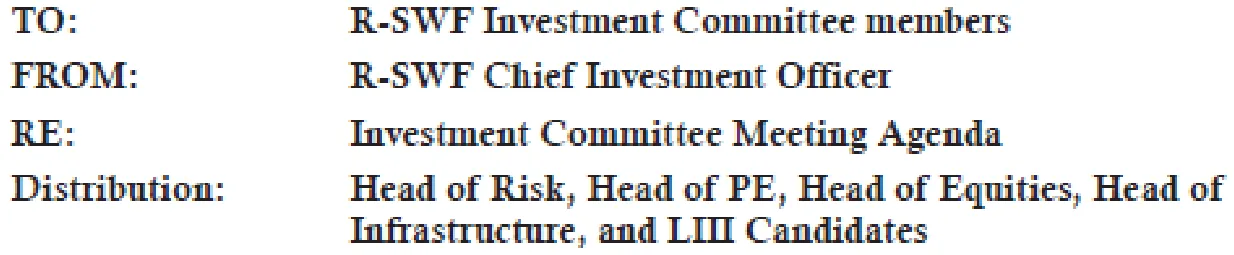
메모 1 — 투자위원회 회의 메모 1.0
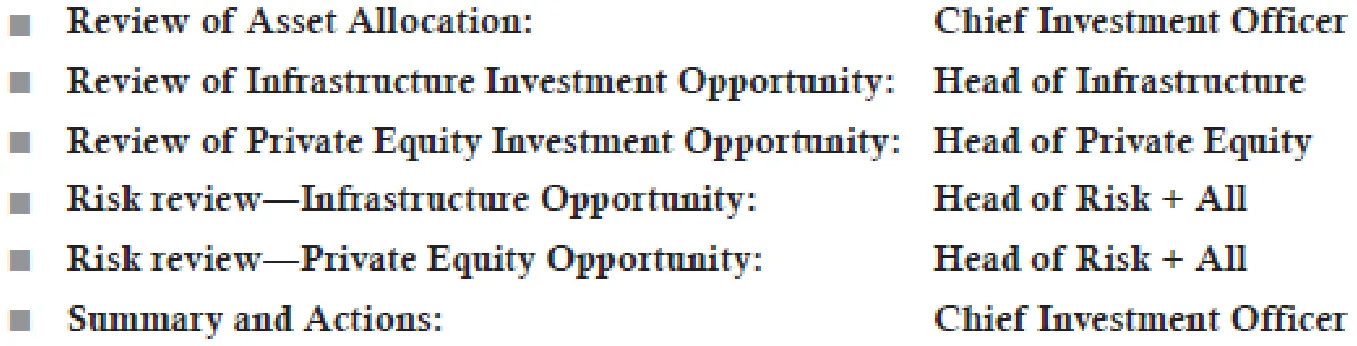
회의 안건(MEETING AGENDA)
메모 1A — 자산배분 배경 자료(MEMO 1A—ASSET ALLOCATION BACKGROUND DATA)
R-SWF 요약 자료(R-SWF Summary Data)
루리타니아 국부펀드는 25년 전에 설립되었다.
최근 운용자산(AUM)은 500억달러다.
R-SWF는 지난 25년의 투자 기간 동안 수수료 차감 후 기준으로 벤치마크를 150bp 상회했다.
설립 이후 펀드가 단기적으로 부진했던 시기도 몇 차례 있었다.
R-SWF의 현재 자산배분(R-SWF Current Asset Allocation)
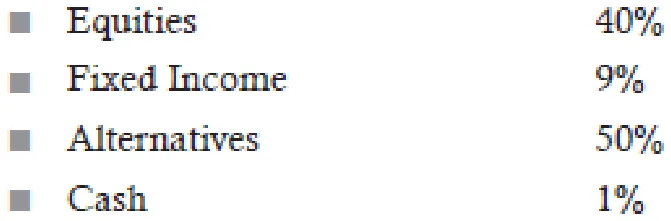
사모주식과 인프라에 대한 신규 직접투자 두 건의 자금은 현금, 채권, 배당금, 미수금을 조합해 마련한다. 구체적인 자금 조달 구성은 자산부채위원회(ALCO)가 결정한다.
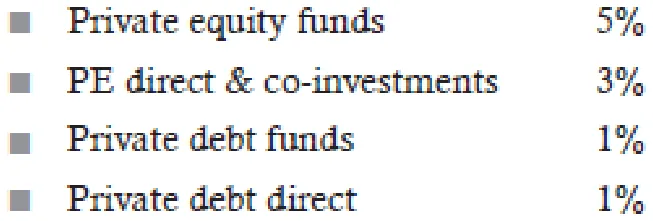
R-SWF 자산배분: 대체투자(R-SWF Allocation: Alternatives)
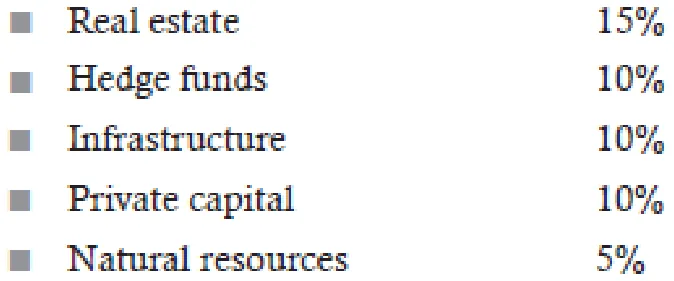
R-SWF 자산배분: 사모자본(R-SWF Allocation: Private Capital)
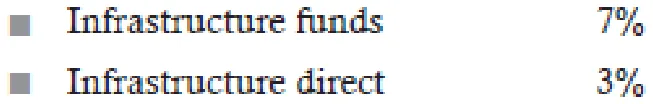
R-SWF 자산배분: 인프라(R-SWF Allocation: Infrastructure)
메모 1B — 인프라 직접투자 제안(MEMO 1B—PROPOSED DIRECT INFRASTRUCTURE INVESTMENT)
투자 기회 개요 — 서니랜드 공항(Sunnyland Airport)
서니랜드는 아름다운 해변과 다양한 호텔을 갖춘 프런티어 시장의 섬나라다. 현재는 공항 규모가 작아 최대 승객 10명을 태우는 경항공기만 이착륙할 수 있으므로 관광 산업이 제약을 받고 있다. 현지 정부는 새 터미널과 활주로를 지어 공항을 확장할 계획인데, 확장이 끝나면 최대 승객 150명을 태우는 대형 항공기도 취항할 수 있어 관광객 유치의 길이 열린다. 터미널과 활주로는 바다에서 각각 2km, 1km 떨어진 곳에 들어설 예정이다.
R-SWF의 서니랜드 공항 투자(R-SWF Sunnyland Airport Investment)
R-SWF는 서니랜드 공항청(SAA)과의 민관합작 사업에 건설-운영-이전(BOT) 방식으로 1억달러를 투자하는 방안을 검토하고 있다.
-
이 인프라 투자 후보 금액 1억달러는 R-SWF의 최근 AUM 500억달러의 0.2%에 해당한다.
-
서니랜드 공항 인프라 투자를 실행하면 이 투자는 전체 인프라 자산의 약 2%를 차지하게 된다(즉, 1억달러 / 51억달러 = 1.96%).
-
예상 투자 기간은 25년이다.
-
전체 투자 기간의 예상 IRR은 15%다.
-
R-SWF 인프라 담당 책임자는 서니랜드 공항 인프라 프로젝트에 투자해서 얻을 수 있는 잠재 수익이 잠재 위험보다 훨씬 크다고 본다.
서니랜드 공항 프로젝트의 비용과 자금 조달(Sunnyland Airport Project Costs and Funding)
-
공항 터미널의 총 프로젝트 비용은 5억달러다(연간 승객 500만명을 수용할 것으로 추정).
-
공항운영그룹(AOG)이 3,300만달러를 투입하며, 고정 수수료에 성과 인센티브를 더하거나 빼는 조건으로 공항을 운영한다.
-
3억달러 규모의 비소구 프로젝트 파이낸싱(부채/자본 70/30)을 활용하며, 만기는 15년, 거치기간은 3년이다.
-
건설 기간은 2년이며, 입찰 절차를 거쳐 고정가격 건설계약을 체결한다.
-
투자자 컨소시엄이 25년 운영권을 보유하며, 상업 수익(주차, 면세점, 소매)과 모든 규제 대상 공항 요금(승객 출국료와 착륙료)을 징수할 권리를 갖는다. 운영권 조건에 따라 전체 수익의 35%를 분기마다 운영권 수수료로 서니랜드 공항청(SAA)에 납부해야 한다.
-
운영권 계약에 따라 공항 터미널은 품질 및 성능 기준을 충족하도록 건설되어야 한다.
메모 1C — 사모주식 직접투자 제안(MEMO 1C—PROPOSED DIRECT PRIVATE EQUITY INVESTMENT)
투자 기회 개요 — Atsui 음료회사(Atsui Beverage Company, ABC)
Atsui 음료회사(ABC)는 열대 프런티어 시장인 Atsui에 있다. ABC는 Atsui에서 탄산음료를 제조·판매하는 유일한 현지 회사이며, 그 밖의 음료는 모두 수입된다. ABC는 비상장회사로, 공장 현대화 자금을 조달하는 데 적극적이다.
ABC 창업자는 회사 경영권을 지키는 것을 중시하므로, 사모주식 자본을 조달하더라도 소수 지분만 매각하려 한다.
ABC 재무 정보(ABC Financial Information)
최근 12개월 매출은 5,000만달러, EBITDA는 700만달러다. R-SWF 사모주식 담당 책임자는 공장 현대화가 끝나면 매출과 효율성이 크게 개선될 것으로 낙관한다. 현대화가 이루어지면 ABC는 비탄산 스포츠음료와 주스로 사업을 넓힐 수 있다.
ABC의 추정에 따르면 공장이 현대화되면 생산성이 크게 높아진다. 현대화 계획의 핵심은 현지 직원 수를 500명에서 300명으로 약 40% 줄이는 것이다. 이렇게 인원을 줄이면 비용이 크게 절감되고 앞으로 EBITDA 마진도 높아질 것이다.
Atsui 현지 정보(Atsui Local Information)
Atsui는 내륙국이어서 가장 가까운 항구가 다른 나라에 있으며, 그 항구까지는 강을 이용해 운송해야 한다.
ABC는 강 근처에 있어 항구까지 이 강을 통한 운송을 이용한다. 이 강은 Atsui의 열대 기후에서 번성하는 독특한 생물다양성으로 잘 알려져 있다.
R-SWF의 Atsui 음료회사(ABC) 투자(R-SWF Atsui Beverage Company (ABC) Investment)
-
ABC 창업자는 2,500만달러를 받는 대가로 회사 지분 35%(소수 지분)를 R-SWF에 넘기겠다고 제안하고 있다.
-
ABC 투자액 2,500만달러는 R-SWF 총자산 500억달러의 0.05%이며, R-SWF의 전체 사모주식 자산 60억2,500만달러(ABC 포함)의 0.4%에 해당한다.
-
R-SWF는 직접·간접 방식 모두에서 사모주식 투자 경험이 풍부한 사모주식 투자자다. R-SWF는 앞으로 5년 동안 공동 소유 방식을 포함해 사모주식 직접투자 배분을 늘릴 계획이다.
-
R-SWF는 ABC 이사회에서 2석을 확보하며, 이사회 정원은 5명에서 7명으로 늘어난다. 사모주식 담당 책임자가 R-SWF를 대표해 그중 한 자리를 맡을 계획이며, 나머지 한 자리는 아직 정해지지 않았다.
-
R-SWF 사모주식 담당 책임자는 잠재 수익이 잠재 위험보다 훨씬 크다는 판단에 따라 ABC 투자 제안을 받아들일 것을 권고한다.
투자위원회 회의 1.0 회의록(Minutes of the Investment Committee Meeting 1.0)
참석자:
-
최고투자책임자(Chief Investment Officer)
-
인프라 담당 책임자(Head of Infrastructure)
-
사모주식 담당 책임자(Head of Private Equity)
-
위험 담당 책임자(Head of Risk)
-
주식 담당 책임자(Head of Equities)
-
애널리스트(Analysts)
회의록(Meeting Minutes)
회의의 핵심 목적 — 최고투자책임자
제안된 R-SWF의 서니랜드 공항 인프라 투자와 Atsui 음료회사 사모주식 투자를 검토하고, 각 투자의 위험을 구체적으로 논의하는 것이 목적이다.
서니랜드 공항 개요 — 인프라 담당 책임자
-
제안 내용과 배경 자료의 요약은 배경 노트를 통해 모두에게 배포되었다.
-
최근 애널리스트를 대상으로 실시한 건설-운영-이전(BOT) 교육은 매우 좋은 평가를 받았다.
-
프로젝트 재무 사항 재확인: 공항 프로젝트 총비용은 5억달러, 건설 기간은 2년이다. 우리의 투자 약정액은 1억달러로 AUM의 0.2%에 해당한다.
-
경험 많은 공항 운영사인 AOG가 운영을 맡고, 자체 사모자본 3,300만달러를 출자한다.
-
나머지 프로젝트 자본(약 3억달러)은 현지 정부로부터 만기 15년의 비소구 부채로 조달하며, 거치기간은 3년이다.
-
25년 투자 기간 동안 R-SWF의 1억달러 투자에서 기대되는 수익률은 IRR 기준 15%로 추정된다.
-
인프라 담당 책임자는 서니랜드를 직접 방문했으며, 서니랜드에는 경제를 다각화할 만한 천연자원이 부족하다고 언급했다. 서니랜드는 관광 의존도가 높기 때문에 공항 확장 프로젝트가 필요하다.
Atsui 음료회사(ABC) 개요 — 사모주식 담당 책임자
-
제안 내용과 배경 자료의 요약은 배경 노트를 통해 모두에게 배포되었다.
-
사모주식 담당 책임자는 실사 과정의 일환으로 최근 다녀온 Atsui 출장에 대해 설명했다. 특히 주목할 점은 유망한 제품인 "망고스페셜"을 발견한 것인데, 이 제품은 공장이 현대화되면 생산을 늘릴 수 있는 신규 비탄산음료·주스 제품군 가운데 하나다.
-
프로젝트 재무 사항 재확인: ABC는 2,500만달러를 투자받는 대가로 지분 35%를 제안하고 있다. ABC에 따르면 R-SWF의 투자금 2,500만달러 가운데 2,000만달러는 공장 현대화에 쓰인다.
-
사모주식 담당 책임자는 배경 노트에서 다룬 내용, 즉 계획된 인력 감축에 따른 효율화 절감 효과와 공장 현대화에 따른 EBITDA 증가 가능성을 다시 짚었다. 또한 비탄산음료 시장이 열리면 ABC는 새로운 수익원을 확보하게 된다.
Atsui ABC 투자의 위험 논의: 사모주식 담당 책임자의 설명
-
비용 절감과 관련된 위험. 사모주식 담당 책임자는 비용 절감이 인력을 500명에서 300명으로 줄이는 것을 전제로 한다고 설명했다. 최고투자책임자는 현지 노조나 현지 정치인이 이러한 인력 감축에 반대할 위험이 있다고 지적했다.
-
평판위험. 현대화에 이런 반발이 일어나면 R-SWF가 평판위험에 노출되고, 루리타니아와 Atsui 정부의 관계에도 갈등이 생길 수 있다. 사모주식 담당 책임자는 영향을 받는 직원 및 Atsui 지역사회와의 관계를 관리하기 위한 계획을 설명했다. ABC는 원활한 전환을 위해 직원 교육과 역량 개발에 크게 투자할 예정이다.
-
현지 및 해외 경쟁 위험. 현지 경쟁이 어느 정도인지, 해외 경쟁사가 Atsui 음료 시장에 진입할 수 있는지에 대한 질문이 나왔다. 사모주식 담당 책임자는 ABC가 Atsui의 유일한 음료 제조사이며, 현지 정부가 부과하는 높은 수입관세가 해외 경쟁사의 진입을 효과적으로 막아 왔다고 설명했다.
-
Atsui 정권 교체 위험. 곧 치러질 Atsui 선거에 관한 질문이 나왔다. 위험 담당 책임자는 정권이 바뀌면 수입관세가 폐지되어 해외 경쟁사가 들어올 위험이 있다고 강조했다. 최고투자책임자도 Atsui가 앞으로 수입관세를 낮출 가능성이 높다는 데 동의했다.
-
해외 경쟁사와의 가격 전쟁 위험. 관세가 인하되면 대형 해외 음료 회사가 Atsui 음료 시장에 들어와 가격 전쟁을 벌일 수 있다는 지적이 나왔다. 사모주식 담당 책임자는 ABC에는 망고스페셜처럼 현지 시장에서 인기 있는 독특한 현지 음료가 있다고 말했다. 해외 경쟁사는 이러한 제품군에서는 경쟁하지 않는다.
-
수출 관련 질문. 주식 담당 책임자는 ABC가 확장 계획의 일환으로 제품 수출을 시작할 계획인지 물었다. 최고투자책임자는 인접 시장 역시 음료가 아직 사치품으로 여겨지는 열대 프런티어 국가라고 설명했다. 가장 가까운 항구까지는 강을 통해 운송하는데, 이 경로를 이용하면 인접 시장으로 판로를 넓힐 가능성이 있다.
-
ABC 경영진 관련 위험. 위험 담당 책임자는 R-SWF가 통제권이 제한된 소수 지분만 보유하게 된다는 점을 염두에 두고, 창업자의 경험, 역량, 학력에 대해 질문했다. 이어서 부패 위험도 잠재적 문제로 거론되었다. 사모주식 담당 책임자는 R-SWF가 진행 상황을 면밀히 추적하고 현대화 과정에 직접 관여할 것이라고 답했다. R-SWF는 경영진과 협력하며 공동투자를 해 본 경험이 풍부하다. R-SWF는 이사회에서 2석을 확보한다. 또한 경영진, 공급업체, 고객을 대상으로 폭넓은 실사를 마쳤다. 경영진이 성장 계획에 발맞추고 감독이 철저히 이루어지도록 경영진에게 인센티브를 부여하는 계획도 마련되어 있다.
두 투자에 공통된 일반 위험 논의(General Risk Discussions on Both Investments)
-
통화위험. 위험 담당 책임자는 프런티어 시장 전반의 통화위험 문제를 제기했다. 달러 대비 현지 통화의 변동성만으로도 큰 손실이 날 수 있다. 인프라 담당 책임자는 고객 요금이 국제 여행 시장에 맞춰 책정되므로 서니랜드 공항 프로젝트의 수익은 대부분 달러로 들어올 것이라고 답했다. 사모주식 담당 책임자는 Atsui에서는 방문객들이 달러를 널리 사용한다고 설명했다.
-
현지 차입. 프런티어 시장의 두 기관이 현지에서 어떤 통화로 차입하는지에 대한 질문이 나왔다. 인프라 담당 책임자는 현지 은행에 아직 그만한 대출 여력이 없어서 서니랜드 공항 프로젝트의 부채 3억달러는 달러로 표시되어 있다고 답했다.
-
채무불이행위험. 위험 담당 책임자는 두 기관이 각자의 자본 프로젝트를 완수하기 위해 빌린 자금의 채무불이행위험 문제를 제기했다. 인프라 담당 책임자는 서니랜드에서 조달한 부채 3억달러는 비소구 금융이며, 상세한 운영권 계약에 채무불이행 조건이 명확히 규정되어 있다고 답했다.
-
기후위험. 주식 담당 책임자는 바다에서 1km도 떨어지지 않은 서니랜드 공항에 25년 동안 투자하는 만큼, 해수면 상승이 중장기 기후위험으로 작용할 수 있다고 지적했다. 시간이 흐르면 특히 만조 때 공항 운영에 지장이 생길 수 있다. 인프라 담당 책임자는 배수 시스템이 예상되는 기후 영향을 감당할 수 있도록 설계되었으며, 엔지니어들도 50년 빈도 및 100년 빈도 홍수 시나리오를 바탕으로 세운 완화 계획을 확신하고 있다고 답했다.
-
현지 정부와의 관계. 두 프로젝트 모두 현지 행정 당국의 지원이 필요하므로, 루리타니아와 두 프런티어 시장 국가 간의 관계에 대한 질문이 나왔다. 사모주식 담당 책임자와 인프라 담당 책임자 모두 각 프로젝트가 현지 정부의 지원을 받고 있다고 답했다.
-
서니랜드 공항 스트레스 테스트. 위험 담당 책임자는 25년 투자 기간 동안 IRR 15%를 가정한 수익률에 대해 스트레스 테스트를 했는지 물었다. 식별된 위험으로는 공사 지연, 위약금, 예산 초과, 수익 변동 등이 거론되었다. 인프라 담당 책임자는 공항 이용객 수에 대해 저수요, 기본, 고수요 시나리오를 분석한 연구를 이미 마쳤다고 설명했다. 저수요 시나리오의 25년 IRR은 10% 안팎이었고, 고수요 시나리오는 20%에 가까웠다. 비용 초과 시나리오에는 +/– 10%의 민감도를 반영했으며, 이 경우 25년 IRR은 13%가 된다. 계약에 따라 공사 지연이나 기준 미달 공사에 대한 책임은 모두 시공사가 진다.
-
글로벌 경기침체 위험. 주식 담당 책임자는 글로벌 경기침체가 장기화되면 프런티어 시장 관광에 어떤 영향이 있을지 질문했다. 서니랜드는 관광 의존도가 높아 재량 지출이 위축되면 타격을 받을 것이다. 인프라 담당 책임자는 과거 경기 하강기에 항공사들이 가격을 낮춰 수요를 끌어올렸고 비교적 빨리 회복했다고 답했다.
-
코로나바이러스 팬데믹과 향후 팬데믹. 위험 담당 책임자는 코로나19 팬데믹 당시의 경험, 특히 일부 지역의 제한 조치로 여행이 불가능했던 상황을 다시 짚었다. 새로운 변이가 또 다른 팬데믹과 추가 여행 제한으로 이어지면 장기간 수익이 크게 줄거나 아예 끊길 수도 있다. 인프라 담당 책임자는 코로나19 이후 계약 조건이 개정되어, 모든 당사자가 일시적인 여행 제한에서 회복할 시간을 가질 수 있도록 금융 계약의 구조 조정과 일정 재조정을 더 중시하게 되었다고 답했다.
-
관광 관련 포트폴리오 상관관계. 사모주식 담당 책임자는 과도한 집중과 부문 간 상관관계를 피할 수 있도록 R-SWF 포트폴리오의 관광 관련 노출을 명확히 밝혀 달라고 요청했다.
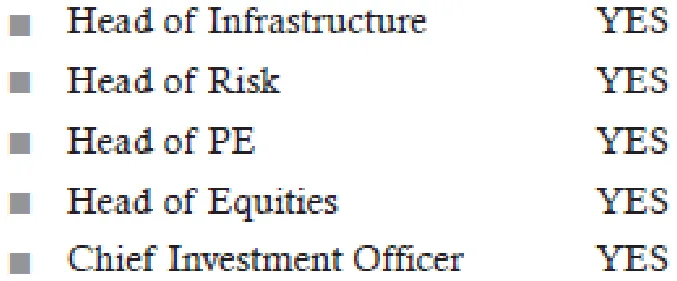
서니랜드 인프라 투자에 대한 표결(VOTING ON THE SUNNYLAND INFRASTRUCTURE INVESTMENT)
Atsui ABC 사모주식 투자에 대한 표결(VOTING ON THE ATSUI ABC PRIVATE EQUITY INVESTMENT)
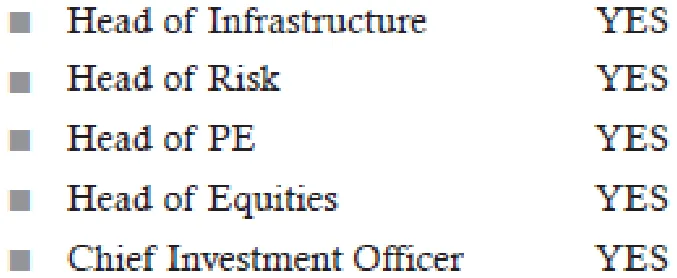
투자위원회는 두 프로젝트에 대한 투자를 모두 승인했다.
| 투자위원회 회의 1.0을 바탕으로 한 사례연구 문제(Case Study Questions Based on Investment Committee Meeting 1.0) |
|---|
| 문제1: |
| 제안된 각 투자를 편입하면 R-SWF 포트폴리오의 유동성위험에 어떤 영향이 있는지 평가하고, 답의 근거를 제시하시오. |
| 문제2: |
| 서니랜드 공항 투자의 핵심 위험은 이용객 수의 변동이다. 투자에 앞서 이 위험을 검토하고 투자 판단에 대한 확신을 높이기 위해 실시할 분석 방법을 제시하고 설명하시오. |
| 문제3: |
| 곧 치러질 Atsui 선거가 ABC에 대한 사모주식 투자 제안에 미칠 재무위험을 설명하시오. |
| 답1: |
서니랜드 공항 투자액 1억달러는 R-SWF 총자산의 0.2%, 전체 인프라 자산의 2%에 해당한다. Atsui ABC 투자액 3,500만달러는 R-SWF 총자산의 0.05%, 전체 사모주식 자산의 0.4%에 해당한다. 결론적으로 제안된 두 투자는 모두 규모가 비교적 작아 포트폴리오 전체의 유동성에는 영향을 주지 않는다. 또한 두 투자는 모두 직접투자이므로 투자 회수 계획에 대한 통제력과 재량권이 더 크다. 게다가 R-SWF는 투자 기간이 길고, 계약상 소득을 지급해야 할 필요가 거의 없이 성장을 추구하도록 설계된 "저축형 국부펀드"다. 서니랜드 투자는 투자 기간이 25년으로 계획되어 있고, Atsui의 ABC 투자는 사업을 키워 가는 성격의 투자이므로, 두 투자 모두 단기와 중기에는 유동성이 비교적 낮다. 그러나 R-SWF 포트폴리오 전체로 보면 두 투자의 규모가 비교적 작기 때문에 이를 편입해도 유동성위험은 달라지지 않는다. |
| 답2: |
서니랜드 공항 프로젝트의 성패는 관광객을 얼마나 더 많이 유치하느냐에 달려 있다. 공항 수용 능력은 최대 승객 10명을 태우는 경항공기만 이착륙할 수 있는 수준에서 최대 승객 150명을 태우는 대형 항공기를 수용할 수 있는 수준으로 커지지만, 이용객 수가 얼마나 변동할지가 핵심 위험이다. 재량 지출 감소로 이어지는 글로벌 경기침체, 그리고 향후 팬데믹 변이에 따른 여행 제한은 이용객 수에 영향을 미치는 위험 요인이다. 시나리오 분석을 하면 현실적인 여러 시나리오에서 이용객 수가 변할 때 어떤 영향이 생기는지 살펴볼 수 있다. 이 시나리오 분석에는 프런티어 시장에 영향을 미치는 적절한 가정과 함께, 과거 역내 경기 하강기의 자료와 팬데믹 당시의 현지 자료를 반영해야 한다. 각 시나리오는 서니랜드 고유의 위험과 현지·역내 전염 효과를 반영해, 이용객 수 변동이 수익, 비용, 이익에 미치는 재무적 영향을 정량화하는 것을 목표로 해야 한다. 또한 단기, 중기, 장기에 걸쳐 사업 모델을 유지할 수 있는 손익분기점과 임계 이용객 수준을 파악하기 위해 스트레스 테스트를 실시할 것을 권고한다. |
| 답3: |
현재의 접근 방식으로는 곧 치러질 선거에서 정권이 바뀔 경우 발생하는 재무위험을 관리하기에 충분하지 않다. 현 정부에서는 수입품에 높은 관세가 부과되어 ABC가 해외 경쟁으로부터 보호받고 사실상 현지 시장을 독점하고 있다. CIO는 선거 후 관세가 완화된다고 가정하는 것이 타당하다고 보았다. 그렇게 되면 가격 경쟁력이 더 뛰어난 대형 신규 업체들이 ABC의 현지 시장에 들어올 것이다. ABC가 현재 독특한 현지 음료를 보유하고 있기는 하지만, 관세가 인하되면 경쟁사가 비슷한 대체 상품을 내놓을 위험이 있다. 투자하기 전에 시나리오 분석을 통해 관세 변화의 영향, 새로 들어설 현지 정부와의 향후 관계, 역내 및 국제 경쟁에 미칠 영향을 검토할 것을 권고한다. |
장면 2: R-SWF 투자 2.0 — 추가 사례 정보(Scene 2: R-SWF Investments 2.0—Extension of Case Facts)
R-SWF가 서니랜드와 Atsui에 직접투자 두 건을 실행한 지 3년이 지났다. 투자위원회는 이제 두 프로젝트에 대한 투자 검토를 계획하고 있다. 지난달 진행한 1단계 검토에서는 재무 성과를 중점적으로 살펴보았고, 곧 이어질 2단계 검토에서는 현재 위험과 향후 발생할 수 있는 위험에 초점을 맞춘다.
모든 투자위원회 위원과 CFA 레벨 III 응시자에게 다음 자료와 업데이트된 프로젝트 정보가 제공된다.
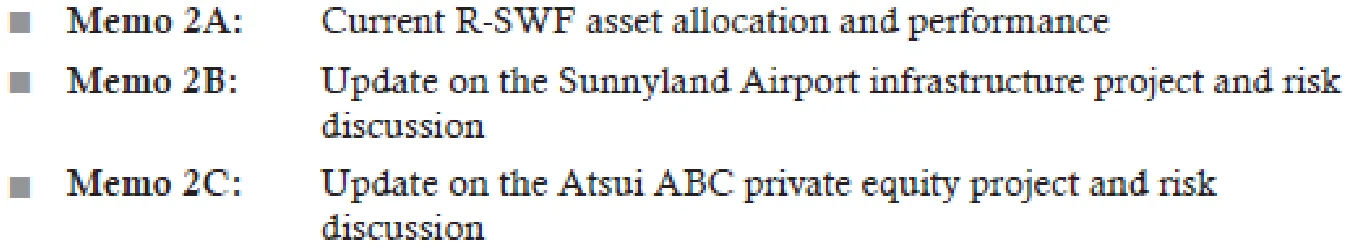
메모 2 — 투자위원회 회의 메모 2.0
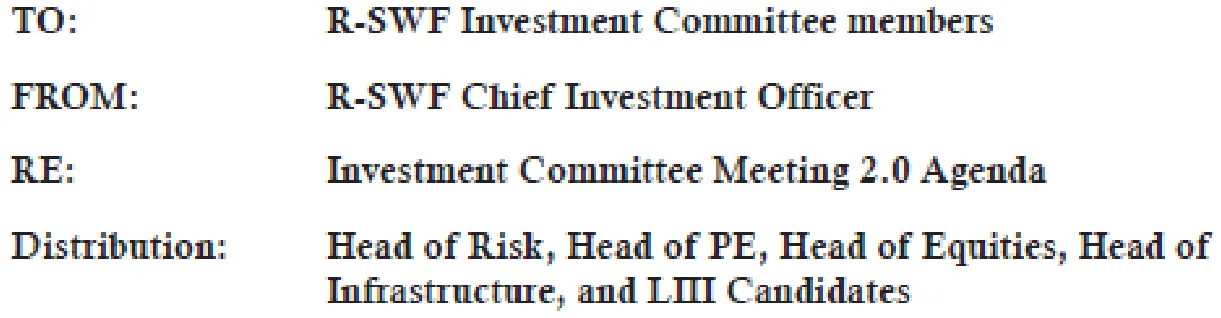
회의 안건(MEETING AGENDA)
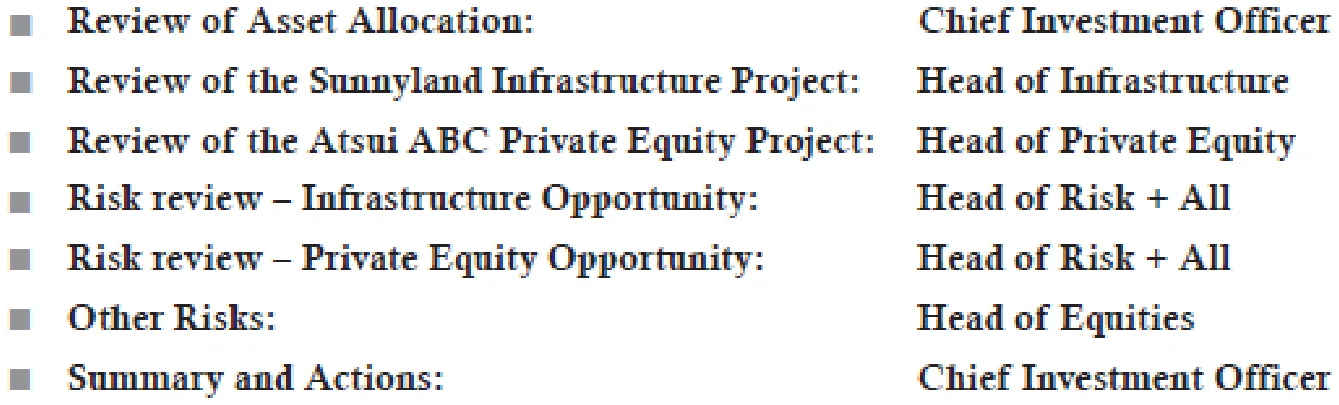
메모 2A — 자산배분 및 성과 자료(MEMO 2A—ASSET ALLOCATION AND PERFORMANCE DATA)
R-SWF 요약 자료:
-
R-SWF 설립 후 28년이 지났다.
-
최근 AUM은 560억달러다(이전 500억달러).
-
R-SWF는 28년의 투자 기간 동안 수수료 차감 후 기준으로 벤치마크를 130bp 상회했다(이전 150bp).
-
설립 이후 펀드가 단기적으로 부진했던 시기도 몇 차례 있었다.
R-SWF의 최신 자산배분:
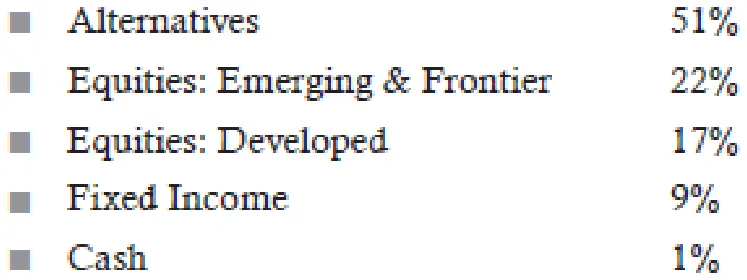
현재 자산배분의 세부 내역과 분석 자료는 지난달 재무 검토 때 제공되었다.
메모 2B — 서니랜드 공항 인프라 프로젝트 — 업데이트(MEMO 2B—Sunnyland Airport Infrastructure Project—Update)
프로젝트 업데이트
공항 건설이 완료되었으며 큰 비용 초과는 없었다. 서니랜드 정부와 공항청은 새 터미널의 품질과 관광 활성화 잠재력에 만족하고 있다.
새 터미널의 개장 기념행사는 10월~5월 관광 시즌이 시작되기 직전인 9월로 예정되어 있다. 터미널을 관리하는 공항운영그룹(AOG)은 운영 계약을 재협상해 운영 수수료를 올리려 한다.
기후변화
새 활주로는 바다에서 불과 1km 떨어져 있어, 기후변화에 따른 해수면 상승의 중장기 위험에 대한 우려가 커지고 있다. 이 지역에서는 폭풍 같은 일회성 기상 이변도 점점 잦아지고 강해지고 있다.
또한 서니랜드는 최근 몇 년 동안 기후변화로 기온이 더 높아졌다. 예전에는 관광객들이 찌는 듯이 더운 여름철을 피했기 때문에 현지 관광 시즌이 10월부터 5월까지였다. 그러나 최근 몇 년 사이 5월 기온이 더 높아지면서 서니랜드의 관광 시즌이 더욱 짧아질 위험이 있다.
서니랜드 인프라 투자의 위험 논의(Risk Discussions on the Sunnyland Infrastructure Investment)
식별된 위험:
-
공항 이용객 수가 기존 추정치보다 적을 수 있는 수익 위험.
-
서비스 품질이 기준에 못 미칠 수 있는 서비스 품질 위험으로, 고객 경험과 평판위험에 영향을 미침.
-
운영비와 유지관리비가 추정치보다 높을 위험.
-
서니랜드 공항 터미널 운영사인 AOG의 채무불이행위험.
-
서니랜드 정부가 공항 자산을 수용할 위험.
-
이익을 보고통화로 환산할 때의 통화위험.
-
향후 차입 비용이 오를 금리위험.
-
그 밖의 위험(예: 기후위험).
메모 2C — Atsui ABC 사모주식 프로젝트 — 업데이트(MEMO 2C—Atsui ABC Private Equity Project—Update)
ABC 공장 현대화가 완료되었다.
경기침체
안타깝게도 Atsui와 주변 지역 전반이 작년에 시작된 경기침체를 겪고 있다. 음료는 사치품이어서 ABC의 매출이 줄었다.
새 정부 출범과 수입관세 인하
선거 결과 정권이 교체되었고, 새 정부는 수입관세를 100%에서 20%로 인하했다. 새 정부가 해외 차관을 유치하고 현지 시장의 진입 장벽을 낮추려 한다는 관측이 나온다.
비용 절감과 효율성
인력을 40% 감축하려던 원래 계획은 경기침체로 매출이 줄면서 50% 감축으로 확대되었다. Atsui의 고용법이 엄격해 2년의 해고 예고 기간을 두어야 하므로 비용 절감 효과는 더디게 나타나고 있다. ABC 경영진은 비용을 줄이려고 최근 직원 휴게 시간을 1시간에서 30분으로 줄이고, 화장실에서 비누를 없애 직원들에게 각자 비누를 가져오도록 했다.
인근 강에 폐기물 투기
ABC 경영진은 비용을 줄이려고, 강 하류의 폐기물 처리장까지 폐기물을 운반하는 비용을 내는 대신 인근 강에 폐기물을 버려 왔다. 이 강은 경치 좋은 낚시터이자 생물다양성이 풍부한 곳이지만, 폐기물 투기로 일대가 훼손되기 시작했다.
Atsui ABC 사모주식 투자의 위험 논의(Risk Discussions on the Atsui ABC Private Equity Investment)
식별된 위험:
-
수입관세가 철폐되어 더 이상 해외 경쟁사로부터 보호받지 못함.
-
시장 선호가 탄산음료에서 더 건강한 대체 음료로 옮겨 감.
-
제품, 서비스, 현지 규제 준수와 관련된 품질 관리 위험.
-
소수 주주로서 운영을 통제할 수 없는 데 따른 현지 경영 위험.
-
Atsui 정부에 의한 수용위험.
-
이익을 보고통화로 환산할 때의 통화위험.
-
그 밖의 위험(예: 기후위험).
투자위원회 회의 2.0 회의록(Minutes of the Investment Committee Meeting 2.0)
참석자:
-
최고투자책임자
-
인프라 담당 책임자
-
사모주식 담당 책임자
-
위험 담당 책임자
-
주식 담당 책임자
-
애널리스트
회의록(Meeting Minutes)
회의의 핵심 목적 — 최고투자책임자
지난달 서니랜드 공항과 Atsui ABC 프로젝트에 대한 재무 검토에 이어, 업데이트된 위험 분석을 바탕으로 위험 검토를 다시 하기로 합의했다.
R-SWF 자산은 지난 3년 동안 60억달러 늘어 560억달러가 되었다. 그러나 최근 부동산 시장이 어려워지면서 펀드의 벤치마크 대비 초과성과는 150bp에서 130bp로 줄었다.
CIO는 환경 및 사회위험의 중요성이 커지고 있으며 외부 관찰자들이 펀드를 더 면밀히 감시하고 있다는 점을 강조했다.
서니랜드 공항 프로젝트 업데이트 — 인프라 담당 책임자
새 공항 터미널
새 서니랜드 공항 터미널은 완전히 준공되었으며, 국내외에서 모두 호평을 받았다.
건설 단계에서 공사가 당초 2년 계획보다 지연되어 비용 초과가 발생했는데, 계약에 따라 이 비용은 시공사가 부담한다. 아직 지연 위약금 일부가 지급되지 않았으며, 향후 비용 분담을 놓고 시공사, 공항 운영사(AOG), 정부 간 논의가 계속되고 있다.
새 터미널은 10월부터 5월까지 이어지는 관광 시즌에 맞춰 8월 말에 공식 개장한다. 조기 예약 실적은 1년 차 기대치에 부합한다.
기후변화
위험 담당 책임자는 기후변화가 서니랜드 공항에 직접 영향을 미칠 것이라는 우려가 지난 3년 동안 커졌다고 지적했다.
인프라 담당 책임자는 당초 환경영향평가 시나리오에 사용한 가정이 바뀌었다고 설명했다. 원래 가정에서는 해수면 상승과 극심한 일회성 기상 이변의 영향이 관리 가능한 수준일 것으로 보여 어느 정도 안심할 수 있었다. 그러나 현재 서니랜드 정부와의 논의에서는 섬에 홍수 방벽을 건설해야 할 수도 있다는 이야기가 나오고 있으며, 그 비용과 효과는 아직 거의 알려져 있지 않다.
주식 담당 책임자는 섬의 모든 사업체에 해수면 상승에 따른 홍수 대비책이 필요할 것이라고 말했다. 이에 따라 여러 공동 자금 조달 프로젝트가 생기고 정부 개입도 늘어날 수 있다.
인프라 담당 책임자는 홍수 방벽 건설 비용을 충당하려면 서니랜드에서 새로운 기후세를 부과해야 할 수도 있다고 말했다.
공항 터미널 관리 비용 상승
인프라 담당 책임자는 공항 운영사인 AOG가 터미널 운영 수수료 인상을 협상하고 싶다는 뜻을 내비쳤다고 전했다. 공항 이용객이 늘기 시작할 때 모든 당사자의 이해관계를 일치시키는 운영권 계약을 갖추는 것이 중요하다. AOG가 계약에서 손을 떼려 할 경우 새 운영사를 찾아야 하는 문제를 우리가 떠안게 될 위험이 있다.
Atsui ABC 프로젝트 업데이트
공장은 현대화되었지만 과제가 많다 — 사모주식 담당 책임자의 업데이트
-
ABC 공장 현대화가 이제 완료되었다. Atsui는 경기침체의 한복판에 있으며, 이로 인해 통화 가치가 떨어지고 ABC 음료 제품에 대한 수요도 줄었다.
-
최근 선거 후 출범한 새 정부는 수입관세를 100%에서 20%로 낮출 계획이며, 그렇게 되면 ABC는 가격 경쟁력 우위를 잃게 된다.
-
Atsui의 고용 관련 법규상 직원에게 최대 2년의 해고 예고 기간을 주어야 하므로, 인력 감축으로 기대했던 효율화 절감 효과가 더디게 나타나고 있다. 경기침체로 ABC 경영진은 당초 계획한 40%가 아니라 최대 50%까지 인력을 해고할 계획이다. 이렇게 되면 R-SWF가 프런티어 시장의 대규모 해고에 연루되어 평판위험에 노출된다.
-
ABC는 비용을 줄이려고 폐기물 처리에 필요한 운송비를 내는 대신 인근 강에 폐기물을 버려 왔다. 이 강에는 매우 희귀한 파충류를 비롯해 독특한 자연 생물다양성이 있다. 강의 변화를 알아차린 현지 주민과 환경과학자들이 ABC의 행태에 주목하기 시작했다.
-
ABC 경영진은 비용을 줄이려고 직원 휴게 시간을 1시간에서 30분으로 줄였고, 화장실에서 비누를 없애 직원들이 비누를 직접 챙겨 출근하도록 했다.
ABC 투자를 회수할 때인가?(Time to Exit the ABC Investment?)
위험 담당 책임자는 평판위험에 대한 우려를 제기했다. ABC 투자 규모가 그리 크지는 않지만, 보건·안전, 사회 정의, 환경오염 문제에 연루될 때의 평판위험은 매우 중대하며
잠재적으로 큰 타격을 줄 수 있다. 이제 투자를 회수할 때다!
사모주식 담당 책임자는 제기된 위험을 인정하면서도 ABC 투자를 유지하자고 제안했다.
CIO는 환경, 사회, 평판위험에 관해 ABC 경영진을 교육하는 역할에 대해 논의했다.
주식 담당 책임자는 또한 ABC 경영진 인센티브의 초점을 비용 절감에서 벗어나 품질 중심의 경영 관행에 보상하는 쪽으로 바꿀 필요가 있다고 설명했다. 다만 그렇게 해서 비용이 늘어난다면 창업자이자 대주주가 기존 경영 관행을 기꺼이 바꿀지는 여전히 의문이다.
주식 담당 책임자는 투자를 유지한다면 Atsui 정부와 논의를 시작해야 한다고 제안했다. 수입관세 인하와 의무적인 2년 해고 예고 기간이라는 Atsui 정부 정책 때문에, 실행 가능한 구제 계획이 마련되지 않으면 ABC 공장은 결국 문을 닫게 될 수도 있다.
CIO는 지금 같은 경기침체 국면에서 루리타니아가 Atsui ABC 직원에 대한 부당 대우, 환경오염, 사회적 불의에 연루된 것으로 널리 보도될 수 있는 헤드라인 위험이 있음을 인정했다.
Atsui ABC 투자 — 위험 담당 책임자의 요약(Atsui ABC Investment—Head of Risk Summary)
-
ABC 경영진을 상대로 관여 활동을 펼친다. 단순한 비용 절감에서 벗어나, 우리가 논의한 ESG 위험을 반영한 품질 지표를 중시하도록 경영진의 사고방식을 바꾼다.
-
관세와 2년 해고 예고 기간 문제로 Atsui 정부에 로비해, 정부가 ABC를 지원할 의향이 있는지 확인한다.
-
1년 후 진행 상황을 점검한다. 진전이 없으면 그때는 투자 회수 방안을 찾는다.
-
CIO는 위험 담당 책임자에게 요약해 준 데 대해 감사를 표했다.
서니랜드 공항 투자 — 주식 담당 책임자의 요약(Sunnyland Airport Investment—Head of Equities Summary)
-
기후변화 적응 계획과 관련해 서니랜드 정부를 상대로 관여 활동을 펼친다. 이 투자는 장기 투자이며, 해수면이 상승하고 여름이 더 더워지면서 기후변화의 영향은 점점 커질 것이다.
-
정부는 물론 지역 기업인과 주민을 포함한 지역사회 전반과 소통하며 관여하는 것이 앞으로 나아갈 방향이다.
| 투자위원회 메모 2.0을 바탕으로 한 사례연구 문제(Case Study Questions Based on Investment Committee Memo 2.0) |
|---|
| 문제4: |
최고투자책임자가 각 투자에서 다음 위험을 어떻게 관리할지 서술하라고 요청했다.
|
| 문제5: |
| 서니랜드 공항 투자와 Atsui 음료회사 투자 각각의 주요 환경위험을 식별하시오. 그리고 R-SWF가 각 위험을 어떻게 관리할 수 있을지 권고하시오. |
| 문제6: |
| 두 투자 모두에 해당하지만 투자위원회가 식별하지 못한 중대한 사회위험을 식별하시오. 그리고 이 위험을 어떻게 관리해야 하는지 논하시오. |
| 답4: |
| 고객 선호의 변화 |
| ABC는 더 건강한 대체 음료까지 포함하도록 제품군을 계속 다각화해 이 위험을 헤지할 수 있다. 인기 제품인 망고스페셜은 현지에서 개발해 성공을 거둔 건강한 비탄산음료의 좋은 예다. ABC는 천연 재료로 음료 제품을 개발해 온 경험을 살려 천연·건강 제품군을 넓혀야 한다. 연구개발에 투자하고, 신제품을 시험하고, 고객과 긴밀히 협력하면 ABC는 소비자 취향과 시장 수요의 변화를 미리 내다보는 데 도움을 받을 것이다. |
| 금리 상승에 대한 대비 |
| R-SWF는 서니랜드 프로젝트의 금리 노출을 헤지하는 방안을 고려해야 한다. 분석할 때는 헤지의 초기 비용과 기회비용을 모두 반영하고, 헤지가 현금흐름에 미치는 영향도 함께 고려해야 한다. 프런티어 시장에서는 금리 노출을 헤지할 수 있는 금융상품의 선택지가 더 제한적일 가능성이 높다. |
| 답5: |
| 서니랜드 공항 |
서니랜드 공항 투자에 영향을 미치는 주요 환경위험은 기후변화의 영향이다. 첫째, 공항이 바다에서 1km도 떨어져 있지 않으므로 해수면 상승(만성 물리적 기후위험)이 공항 활주로와 터미널에 영향을 미쳐 운영이 중단될 수 있다. 이러한 홍수와 운영 중단 위험은 만조 때 더 커진다. R-SWF의 서니랜드 투자가 장기 투자라는 점을 고려하면, 시간이 흐르면서 해수면이 크게 상승할 경우 공항을 더 이상 안전하게 운영하지 못할 위험이 있다. 최악의 경우 공항을 폐쇄해야 할 수도 있다. 서니랜드 자료에서도 폭풍 같은 일회성 기상 이변(급성 물리적 기후위험)의 빈도와 강도가 커지고 있음을 인정하고 있다. 심한 폭풍이 오면 항공기가 이착륙할 수 없으므로, 기후변화로 인한 공항 운항 차질은 시간이 갈수록 늘어날 가능성이 높다. R-SWF가 현지 정부, 공항 운영사, 기업인 및 지역사회 지도자 같은 서니랜드의 핵심 이해관계자를 상대로 관여 활동을 펼쳐 서니랜드의 기후변화 대응 계획을 파악하도록 권고한다. 홍수 방벽 건설처럼 정부가 주도하는 대규모 적응 사업이 여럿 필요할 가능성이 높다. 또한 R-SWF가 시나리오 분석으로 기후변화의 영향을 검토하도록 권고한다. 해수면 상승 자체는 R-SWF가 완화할 수 없지만, 정부 및 지역사회와 협력해 이에 적응하는 계획은 마련할 수 있다. |
| Atsui ABC |
ABC에 영향을 미치는 주요 환경위험은 강에 폐기물을 버리는 행위다. 경영진이 최근 비용 절감을 위해 시작한 이 관행 때문에, 독특한 생물다양성과 아름다운 경관, 희귀 야생동물로 알려진 강이 이미 변하고 있다. 강을 걱정하는 과학자와 환경 단체들이 이미 ABC에 주목하고 있으며, 이로 인해 R-SWF도 강 오염과 환경 파괴에 연루되어 심각한 평판위험에 노출되고 있다. ABC가 정화 비용과 벌금을 물고 평판 손상까지 입게 되면 그동안의 비용 절감 효과는 금세 사라질 수 있다. R-SWF가 ABC 경영진을 상대로 관여 활동을 펼쳐 이 관행을 중단시키도록 권고한다. 환경친화적인 다른 폐기물 처리 방법을 찾는 것이 중요하다. 환경 피해와 평판 손상을 최소화하기 위해 강을 복원하는 정화 작업의 비용과 편익을 평가한다. ABC 경영진에게 지속가능한 발전, 그리고 환경 및 사회 측면의 근로 관행에서 "정의로운" 전환이 무엇인지 교육한다. 이해관계를 일치시키고 ABC의 지속가능성에 보상하는 긍정적인 경영진 인센티브를 도입하는 방안을 ABC 경영진과 논의한다. R-SWF는 ABC 지분을 35%만 보유한 소수 주주이므로 창업자가 이러한 개념을 받아들이지 않을 위험이 있다. R-SWF는 폐기물 투기가 확실히 중단되도록 앞서 언급한 위험을 분명히 전달해야 한다. 이러한 변화를 이끌어 내기 위해 ABC에 관여하면 R-SWF는 자체 ESG 투자 목표에도 부합하게 된다. |
| 답6: |
| 평판위험 |
| 평판위험은 두 투자 모두에서 중대한 위험이다. 평판위험은 식별하기는 쉬워도 정량화하고 관리하기는 매우 어려울 수 있다. |
| ABC의 평판위험 |
ABC 경영진의 비용 절감 관행은 ABC와 R-SWF 모두에 중대한 평판위험을 불러오고 있다. 첫째, 강에 폐기물을 버려 지역 환경을 오염시키고 희귀 야생동물의 서식지인 독특한 생물다양성 지역을 훼손하는 행위는 이미 현지 주민, 환경과학자, 그 밖의 단체들의 주목을 받고 있다. ABC의 이런 행태는 강을 인기 낚시터로 이용하는 지역사회와의 관계를 해치고, 벌금, 위약금, 정화 비용을 발생시킬 수 있다. 부정적 여론으로 ABC와 R-SWF가 입을 수 있는 평판 손상은 이보다 훨씬 크다. ABC는 현지 시장의 고객에게 의존한다. 지역 환경을 오염시킨 ABC에 대해 부정적인 반응이 나오고, ABC 제품을 사는 현지 주민과 지역사회 단체, 정부로부터 후폭풍이 닥칠 위험이 있다. 둘째, R-SWF는 환경오염과 희귀 야생동물 서식지 파괴에 연루되어 평판이 손상될 위험이 있다. ABC와 R-SWF 모두에 해당하는 두 번째 평판위험 영역은 ABC 직원 처우와 관련된 사회 문제다. 인력의 50%를 감축하면 지역사회에 큰 영향을 미칠 것이다. 그런데도 ABC는 직원 및 지역사회 지도자와 소통하며 혼란을 최소화하는 "정의로운" 전환 계획을 전혀 마련해 두지 않았다. 점심 휴게 시간을 줄이고 화장실에서 비누를 없애는 것 같은 경영 관행은 ABC는 물론 특히 R-SWF에 평판위험을 불러온다. R-SWF의 CIO는 이를 "헤드라인 위험"이라고 불렀는데, 좋지 않은 이유로 언론 헤드라인에 오르는 위험을 말한다(즉, 사회적 불의, 보건·안전 문제나 인권 문제 등에 연루되면 막대한 타격을 입게 된다). 대신 직원을 재교육하고, 질 높고 지속가능한 경영 관행이 자리 잡도록 인센티브를 도입하는 데 초점을 맞춰야 한다. |
| 서니랜드의 평판위험 |
기후위험에 따른 해수면 상승은 여러 측면에서 R-SWF의 평판을 손상시킬 수 있다. 첫째, R-SWF는 정부, 공항 운영사, 지역사회 등 현지 이해관계자를 상대로 적극적인 관여 활동을 펼쳐, R-SWF가 해법을 찾고 실행하는 데 동참할 의지가 있음을 보여 주어야 한다. 관여하지 않으면 앞으로도 이어 가야 할 중요한 사업 관계에서 평판이 손상될 수 있다. 기후변화에 적응할 방법을 찾으려면 섬 전체가 힘을 모아야 하며, R-SWF도 공항 소유주로서 적극적으로 참여해야 한다. 평판위험의 두 번째 측면은 서니랜드 관광 산업 전반과 관련된다. 여름이 지나치게 더워지고 폭풍이 더 잦고 강해지며 항공편 운항도 불안정해진다면, 해외 방문객들 사이에서 섬의 평판에 영향을 미치지 않겠는가? 이러한 기후변화의 장기적 영향으로 관광객 수가 달라질 수 있다. 마지막으로 새 공항 터미널의 서비스 품질 기준, 효율성, 전반적인 고객 서비스 경험은 관광지로서 서니랜드의 평판에 영향을 미칠 것이다. |
장면 3: 이어지는 R-SWF 사례(Scene 3: R-SWF Case Continues)
3년 차 검토 회의 이후 2년이 지났다. 즉, 서니랜드와 ABC에 처음 투자한 지 이제 5년이 흘렀다.
서니랜드 공항 인프라 투자 업데이트(Update on the Sunnyland Airport Infrastructure Investment)
관광객이 줄어 수익이 감소했다. 공항 이용객 수는 기본 시나리오 예측치보다 50% 낮은 수준으로 떨어졌다.
서니랜드에서 기후 적응 프로그램이 시작되면서 비용이 계속 상승했다. 비용은 기본 시나리오 예측치보다 50% 높다.
중장기 전망은 부정적이다.
Atsui ABC 사모주식 투자 업데이트(Update on the Atsui ABC Private Equity Investment)
R-SWF는 보유하던 ABC 지분 35%를 글로벌 음료 회사에 2,700만달러를 받고 매각했다.
R-SWF는 ABC 투자로 인해 평판이 손상되는 사태를 피할 수 있었다.
| 문제7: |
|---|
| R-SWF 사례연구에 나타난 증거를 바탕으로 R-SWF 전사적 위험관리 프로세스의 강점과 약점을 평가하시오. 또한 개선 방안을 권고하고 그 근거를 제시하시오. |
| 답7: |
| R-SWF ERM의 강점 |
전사적 위험관리를 하려면 고위 경영진이 전략적 위험·수익 결정에 참여하는, 조직 전반에 걸친 조율된 접근 방식이 필요하다. R-SWF는 위험 담당 책임자와 각 자산군 담당 책임자가 모두 참여하는 투자위원회 구조를 통해 이러한 조율된 위험 프레임워크를 성공적으로 구축했다. R-SWF 위원회 위원들은 모두 핵심 위험을 식별하고 각 투자 제안의 전략적 위험과 수익을 평가하는 과정에 참여했다. 실제로 위원 전원이 각 프로젝트의 추진 여부에 대해 투표권을 가졌다. 위험을 중시했다는 또 다른 증거는 두 투자의 업데이트된 위험을 검토하려고 별도로 마련한 투자위원회 회의 2.0이다. ERM에서는 사업 부문이 핵심 위험을 고려하도록 문제를 제기하는, 강력하고 독립적인 위험관리 기능을 갖추는 것이 필수적이다. R-SWF는 분명히 이를 갖추고 있었다. 위험 담당 책임자가 매 회의에서 여러 위험 문제를 제기했고, ABC 투자의 평판위험이 커지는 데 대해 강하게 경고했기 때문이다. R-SWF는 위원들에게 관련 자료와 추가 교육을 제공해 참석자들이 충분한 정보를 바탕으로 결정을 내릴 수 있도록 효과적으로 지원했다. 회의에서도 참석자 모두의 발언을 환영했으며, 다른 자산군 담당 책임자들도 자유롭게 의견을 냈다. 예를 들어 주식 담당 책임자는 기후위험 논의에 귀중한 의견을 보탰는데, 이는 위원회 회의에서 위험 관련 전문성을 한데 모으는 것이 R-SWF에 얼마나 도움이 되는지 보여 준다. |
| R-SWF ERM의 약점 |
첫째, 투자 전에 환경 및 사회위험을 평가하지 않았다. 두 프로젝트의 실사 배경 자료에는 추가 조사가 필요하다는 중요한 단서가 분명히 있었지만 후속 조치가 이루어지지 않았다. 예를 들어 ABC의 직원 수를 대폭 줄이려는 계획은 노동 공정성, 보건과 안전, 사회 정의 문제를 불러일으켰다. 인근 강과 주변 환경의 독특한 생물다양성은 초기 브리핑 노트에서 이미 확인되었지만, 투자 전 회의에서는 위험으로 인식되지 않았다. 이러한 ESG 문제는 근로 관행과 인센티브를 놓고 ABC 경영진과 협상할 때 고려되지 않았다. R-SWF는 창업자에게 관여해 인력과 환경에 관한 지속가능한 경영 관행에 합의했어야 했다. 또한 R-SWF는 비용 절감에 인센티브를 주는 일을 피하고, 지속가능한 사업 모델을 구축하는 과정에서 품질에 보상했어야 했다. 서니랜드 공항 투자는 관광객 수에 크게 의존한다. 그런데 시나리오별 영향을 검토한 시나리오 분석이 불충분했다. 실제로 불과 5년 만에 관광객 수는 기본 시나리오 가정보다 50% 줄었고 비용은 50% 늘었다. 현실적인 가정을 반영한 더 상세한 시나리오 분석이 필요했다. 또한 발생 빈도는 낮지만 영향이 큰 공항 이용객 급감 상황의 영향을 검토하기 위해 스트레스 테스트를 실시할 것을 권고한다. 그랬다면 R-SWF가 위험을 더 잘 이해하고 더 나은 결정을 내리는 데 도움이 되었을 것이다. 기후위험에 대한 실사도 불충분했다. 새 공항 터미널이 바다에서 1km 이내에 들어서고 서니랜드가 열대 섬나라라는 점을 인식했다면 추가 조사에 나섰어야 했다. R-SWF가 의존한 초기 엔지니어링 영향 평가는 불과 3년 만에 부정확한 것으로 드러났다. R-SWF는 투자에 앞서 기후 시나리오 분석과 스트레스 테스트까지 포함하도록 기후위험 실사를 확대했어야 했다. 투자위원회가 많은 위험을 식별하기는 했지만, 위험을 완화하기 위한 탄탄한 실행 계획을 세웠다는 증거는 거의 없었다. 실행 계획에는 통제 수단은 물론 헤지와 그 밖의 위험 이전 전략도 포함되어야 한다. 마지막으로 이 계획에는 앞서 언급한 환경, 사회, 평판위험도 반영되어야 한다. |
MODULE QUIZ 12.4
1. Identify, for each investment, the earliest evidence that signaled potential environmental risks. Explain for each investment why the evidence selected signaled potential environmental risks.
(Only one example of evidence is required for each investment.)
2. Identify, for each investment, the earliest evidence that signaled potential social risks. Explain for each investment why the evidence selected signaled potential social risks.
(Only one example of evidence is required for each investment.)
정답 (Module Quiz 12.4 Answer)
*영문 원문 (English Original)*
1. Memo 1B provided initial details of the Sunnyland Airport investment that contained important environmental risk signals.
The Sunnyland Airport and runway being located so close to the sea (2 km and 1 km) were important signals of the risk of sea level rise due to climate change. The chosen 25-year time horizon is also shown in Memo 1B. This signals the need for detailed climate scenario analysis to explore the chronic physical climate risk of sea level rises and the uncertainty that surrounds the scale, timing, and costs of impacts to mitigate such risks.
Memo 1C provided important environmental signals for the Atsui Beverage Company Investment. The due diligence information in this memo included the details that ABC is a landlocked country, relying upon a river that allows for transport to the port. The river has unique biodiversity, which immediately should trigger environmental discussions. Investing directly brings the potential for additional liabilities. Further investigations were necessary to identify
potential risks and the local regulations that may exist. Discussions should have taken place with the founder based upon this risk signal. (LO 12.c)
2. Memo 1B also signaled social risks present in the Sunnyland Airport project.
Local government and community relations are at the center of such an important infrastructure project. Memo 1B shows a wide range of parties being involved in the project (e.g., the government, the airport operator, the construction contractors, and R-SWF). This illustrates the social risks of working with multiple stakeholders, agreeing on approaches, and finding solutions when things go wrong. Later in the case, tensions did start to appear as the airport operator wanted to renegotiate its fee.
With the airport being so important to so many businesses, local people, industry groups, and investors, there is considerable social risk with the project. Worst case, if R-SWF falls out with the airport operator, who replaces them? Alternatively, if relations worsen between R-SWF and the local government, investment assets could be expropriated or heavy local taxes introduced.
Memo 1C signals social risks connected with the ABC private equity investment. First, the founder is worried about giving up control. This signals a need for discussions with the founder about agreeing to a business model, working practices, and the design of sustainable incentive programs. R-SWF should have ensured that ABC management practices are aligned to sustainable development standards, in the treatment of the workforce and the environment. It was later discovered that management practices were not aligned, and exploitation of the workforce and the dumping of waste illustrates R-SWF did not adequately explore these social risks when co-investing. A second signal of social risks also contained in Memo 1C is the proposed dramatic reduction in the ABC head count from 500 to 300. This should have signaled further investigations into employee contract law, which would have revealed the required very generous 2-year notice period. R-SWF did not follow up on this, and the resulting delays caused considerable problems in capturing efficiencies. In addition, the scale of the planned reduction in head count in such a small local community will result in considerable social impacts to individuals and the wider community. The loss of local jobs, relationship with the community, brand reputation, and relationship with the government are all important social considerations. Planned changes should follow a “just transition,” where communities are consulted and supported throughout periods of change.
Note that only one piece of evidence to signal each risk was required. (LOS 12.c)
*한글 번역 (Korean Translation)*
1. 메모 1B에는 서니랜드 공항 투자의 초기 세부 내용이 담겨 있었으며, 여기에는 중요한 환경위험 신호가 포함되어 있었다.
서니랜드 공항과 활주로가 바다에서 매우 가까운 곳(각각 2km, 1km)에 들어선다는 점은 기후변화에 따른 해수면 상승 위험을 알리는 중요한 신호였다. 메모 1B에는 25년이라는 투자 기간도 나와 있다. 이는 해수면 상승이라는 만성 물리적 기후위험, 그리고 그 영향의 규모·시기 및 위험 완화 비용을 둘러싼 불확실성을 검토하기 위해 상세한 기후 시나리오 분석이 필요하다는 신호다.
메모 1C는 Atsui 음료회사 투자와 관련된 중요한 환경 신호를 제공했다. 이 메모의 실사 정보에는 ABC가 내륙국에 있어 항구까지의 운송을 강에 의존한다는 내용이 담겨 있었다. 이 강은 독특한 생물다양성을 지니고 있으므로 곧바로 환경 문제를 논의하는 계기가 되었어야 했다. 직접투자를 하면 추가적인 책임을 질 가능성이 생긴다. 잠재적 위험과 관련 현지 규제가 있는지 파악하기 위해 추가 조사가 필요했다. 이 위험 신호를 바탕으로 창업자와 논의를 했어야 했다. (LO 12.c)
2. 메모 1B는 서니랜드 공항 프로젝트에 내재된 사회위험도 알려 주었다.
이처럼 중요한 인프라 프로젝트에서는 현지 정부 및 지역사회와의 관계가 핵심이다. 메모 1B를 보면 정부, 공항 운영사, 건설 시공사, R-SWF 등 다양한 당사자가 프로젝트에 관여한다. 이는 여러 이해관계자와 협력하고, 접근 방식에 합의하고, 문제가 생겼을 때 해법을 찾아야 하는 데 따르는 사회위험을 보여 준다. 실제로 사례연구 후반부에서 공항 운영사가 수수료를 재협상하려 하면서 갈등이 나타나기 시작했다.
공항은 수많은 기업, 지역 주민, 업계 단체, 투자자에게 매우 중요하므로 이 프로젝트에는 상당한 사회위험이 따른다. 최악의 경우 R-SWF와 공항 운영사의 관계가 틀어지면 누가 운영사를 대신하겠는가? 또는 R-SWF와 현지 정부의 관계가 악화되면 투자 자산이 수용되거나 무거운 현지 세금이 새로 부과될 수 있다.
메모 1C에는 ABC 사모주식 투자와 관련된 사회위험 신호가 담겨 있다. 첫째, 창업자는 경영권을 내주는 것을 우려한다. 이는 사업 모델, 근로 관행, 지속가능한 인센티브 프로그램 설계에 관해 창업자와 논의해 합의할 필요가 있다는 신호다. R-SWF는 직원 처우와 환경 측면에서 ABC의 경영 관행이 지속가능한 발전 기준에 부합하도록 했어야 했다. 나중에 경영 관행이 이 기준에 맞지 않는다는 사실이 드러났으며, 직원 착취와 폐기물 투기는 R-SWF가 공동투자를 하면서 이러한 사회위험을 충분히 검토하지 않았음을 보여 준다.
메모 1C에 함께 담긴 두 번째 사회위험 신호는 ABC 인력을 500명에서 300명으로 대폭 줄이겠다는 계획이다. 이 계획을 보고 고용계약 관련 법률을 추가로 조사했어야 했으며, 그랬다면 직원에게 매우 후한 2년의 해고 예고 기간을 의무적으로 두어야 한다는 사실이 드러났을 것이다. R-SWF는 이에 대한 후속 조치를 하지 않았고, 그 결과 감축이 지연되면서 효율화 효과를 거두는 데 상당한 차질이 빚어졌다. 또한 이처럼 작은 지역사회에서 계획대로 대규모 인력 감축을 하면 개인과 지역사회 전반에 상당한 사회적 영향이 미칠 것이다. 지역 일자리 상실, 지역사회와의 관계, 브랜드 평판, 정부와의 관계는 모두 중요한 사회적 고려 사항이다. 계획된 변화는 변화가 진행되는 동안 지역사회와 협의하고 지역사회를 지원하는 "정의로운 전환" 원칙을 따라야 한다.
각 위험을 알리는 증거는 하나씩만 제시하면 된다는 점에 유의하라.
(LOS 12.c)
TOPIC QUIZ: 포트폴리오 구성(PORTFOLIO CONSTRUCTION)
KEY CONCEPTS
LOS 12.a
조직의 장기 목표 달성을 가로막을 수 있는 사건에 초점을 맞춘다.
재무위험: (1) 시장 손실, (2) 유동성위험
비재무위험: (1) 평판위험, (2) 운영위험, (3) 환경·사회·지배구조 위험
위험의 차원: 하향식·상향식 분석, 수익률 기반·보유 내역 기반 위험, 절대위험·상대위험, 장기·단기 위험 지표, 정량적·정성적 기법
유동성위험: 정상 상황과 위기 상황에서의 유동성 필요와 유동성 원천을 정의한다.
비유동자산: 사모주식, 부동산, 인프라
감정평가로 가치를 매기면 수익률과 변동성이 평탄화된다.
LOS 12.b
보편적 소유자는 대규모로 분산된 포트폴리오를 보유한 투자자다. 보편적 소유자는 외부성으로부터 부정적 영향과 긍정적 영향을 모두 받는다.
물리적 기후위험은 일회성 기상 이변(급성 물리적 위험 — 예: 폭풍, 홍수, 폭염)과 기후변화의 점진적 영향(만성 물리적 위험 — 예: 해수면과 기온의 상승)에서 비롯된다.
전환 기후위험을 일으키는 요인은 다음과 같다: (1) 새로운 탄소 정책과 규제; (2) 청정 기술의 발전; (3) 투입 비용 상승; (4) 소비자 선호의 변화.
취약 지역(예: 해수면 상승, 폭염 증가)에 있는 포트폴리오 자산은 물리적 기후위험으로 부정적인 영향을 받을 수 있다. 기업 역시 기온 상승이 사업 모델에 영향을 미치면서 타격을 받는다.
기후변화는 승자와 패자를 낳는다: (1) 무탄소 경제에서 이익을 얻는 승자; (2) 낡은 사업 모델 탓에 자산이 좌초될 수 있는 패자.
기후 전환 전략: (1) 완화(화석연료 투자를 피하거나 철수); (2) 적응(무탄소 사업 모델로 전환).
사회위험: 지역사회와의 관계, 보건과 안전, 노동 기준, 평등과 인권.
"정의로운" 전환: 전환 과정에서 영향을 받는 사람들을 공정하고 정의롭게 대우하는 것.
LOS 12.c
사례연구의 핵심은 기관투자자가 직면하는 환경 및 사회위험이다. 사례연구의 배경 노트에는 여러 위험을 알려 주는 중요한 단서가 담겨 있다. 사회 문제나 환경 문제 의혹이 제기된 포트폴리오 기업과 관련된 또 다른 위험은 평판위험이다.
LOS 12.d
비유동자산에 대한 장기 직접투자에는 장점과 단점이 모두 있다:
장점: (1) 자산에 대한 통제권(예: 투자 회수); (2) 투자 회수를 통제할 수 있어 포트폴리오 유동성 증가; (3) 펀드 운용 수수료를 내지 않음; (4) 사업 소유주로서 더 상세한 정보에 접근 가능
단점: (1) 포지션 집중; (2) 추가적인 책임 부담; (3) 내부 전문 인력을 유치·유지하고 보상해야 함
비유동자산에 대한 장기 간접투자에도 장점과 단점이 있다:
장점: (1) 내부 전담 팀과 관련 비용이 필요 없음; (2) 투자한 자금에 한정된 유한책임.
단점: (1) 펀드 운용 수수료 지불; (2) 포트폴리오 자산에 대한 통제권 없음; (3) 투자 회수 시점을 통제할 수 없어 유동성이 낮음.
유동성위험 관리는 다음 5단계 프로세스로 이루어진다: (1) 유동성 매개변수 설정; (2) 현재 유동성 평가; (3) 미래 현금흐름을 예측하는 현금흐름 모델 개발; (4) 유동성 필요에 대한 스트레스 테스트; (5) 비상 계획 수립.
LOS 12.e
ERM 프레임워크는 다음 요소로 구성된다: (1) 이사회; (2) 최고투자책임자; (3) 투자위원회; (4) 위험관리 기능.
ERM 위험관리 프로세스는 다음 단계로 이루어진다: (1) 위험 식별; (2) 위험 측정; (3) 위험 관리 및 완화; (4) 위험 모니터링; (5) 위험 보고; (6) 전략 분석 및 계획 수립.
투자정책서에는 투자 계획의 위험·수익 목표와 제약 조건이 담겨 있다.
위험 허용도는 이사회가 설정하며 변동성, 최대낙폭, 위험가치, 조건부 위험가치(예상 꼬리 손실이라고도 함)로 정의된다.
정량적 위험 분석 방법론에는 다음이 있다: (1) 수익률 기반 분석; (2) 보유 내역 기반 분석; (3) 시나리오 분석; (4) 스트레스 테스트.
그 밖의 위험 지표로는 유동성위험 매개변수, 능동위험 예산, 레버리지 제한, 파생상품 사용 등이 있다.
전략적 자산배분은 내부 조직이 직접 실행하거나 제3자 투자 매니저를 통해 실행한다.
공개시장 투자에 대해서는 상대수익률과 능동위험을 측정할 수 있도록 적합한 벤치마크를 권고한다.
포트폴리오를 정기적으로 모니터링하고 검토하며, 합의된 재조정 전략을 실행한다.
앞에서 열거한 사항을 바탕으로 전사적 위험관리 시스템의 강점과 약점을 식별하고 개선 방안을 권고한다.
이로써 포트폴리오 구성 토픽을 마쳤다. Schweser 온라인 대시보드의 토픽 퀴즈를 풀면 이 자료를 얼마나 효과적으로 학습했는지 바로 피드백을 받을 수 있다. 시간을 재면서 문제당 3분씩 배정해 푸는 것이 가장 좋다. 토픽 퀴즈는 일반적인 QBank 문제나 모듈 퀴즈 문제보다 실제 시험에 더 가깝다. 점수가 70% 미만이면 해당 토픽을 추가로 복습해야 한다.