READING 10: 기관투자자를 위한 포트폴리오 관리 (Portfolio Management for Institutional Investors)
출제 포인트(Exam Focus)
이 리딩에서는 주요 기관투자자 유형별 투자정책서(IPS)를 다룬다. IPS에는 고객에게 적용되는 투자목표(즉 수익률과 위험허용도)와 제약조건이 공식적으로 명시된다. 시험에서는 이런 기관 고객이 하나 이상 등장하는 사례 지문이 나올 수 있으며, 응시자는 IPS의 일부를 작성하거나 평가해야 한다. 사실상 기관 고객에게 투자 포트폴리오를 어떻게 구성할지 조언하는 셈이다. 따라서 이 자료도 그런 관점에서 공부하기를 권한다. 핵심은 각 기관이 투자 포트폴리오로 무엇을 이루려 하는지, 그리고 그 목표를 달성하는 과정에서 어떤 위험 고려사항과 제약조건이 적용되는지를 이해하는 것이다.
Module 10.1: 기관투자자 개관 (Overview of Institutional Investors)
공통 특성(Common Characteristics)
LOS 10.a: 기관투자자를 하나의 집단으로 볼 때 나타나는 공통 특성을 논한다.
이 리딩에서 다루는 기관투자자에는 확정급여형·확정기여형 연금플랜, 국부펀드(SWF), 대학기금, 민간재단, 은행, 보험회사가 있다. 기관 유형별 IPS를 자세히 살펴보기에 앞서, 기관투자자를 개인투자자와 구별 짓는 다섯 가지 공통 특성을 먼저 짚어 본다:
1. 규모. 기관은 대체로 개인투자자보다 규모가 크다. 초대형 기관은 소형주나 벤처캐피털처럼 수용력이 작은 투자 대상이나 매니저가 감당하기에는 지나치게 클 수 있다. 그래서 이런 대형 기관은 투자 대상에 직접 접근해 내부에서 운용하는 방식을 택하기도 한다. 반면 소형 기관은 최소 투자 규모가 큰 자산군(예: 사모주식이나 부동산)까지 분산투자하기가 어려울 수 있다. 숙련된 투자 전문가를 채용하기도 쉽지 않아, 그 대신 외부 매니저와 컨설턴트에게 아웃소싱하는 방식을 택하기도 한다.
2. 장기 투자기간. 일부 예외를 제외하면 기관투자자는 개인투자자보다 투자기간이 긴 편이다. 기관투자자는 비교적 낮은 수준의 특정 부채를 충족해야 한다는 필요에 따라 움직이기 때문이다.
3. 규제 체계. 기관은 개인투자자와 다른 법률·규제·회계·세금 규칙을 적용받으며, 기관투자자 사이의 차이는 국가별 관할권에 따라 생긴다. 2007~2009년 글로벌 금융위기 이후에는 레버리지를 낮추고 중앙청산을 늘리며 보고의 투명성을 높이기 위해 규제가 강화되었다.
4. 거버넌스 체계. 기관은 보통 공식적인 거버넌스 구조 아래에서 운영되지만, 개인의 거버넌스 구조는 덜 공식적인 편이다. 거버넌스 구조는 일반적으로 이사회와 투자위원회(이사회 산하 소위원회일 수 있음)로 이루어진다. 이사회는 흔히 기관의 장기 전략적 자산배분을 정하고, 이사회 및/또는 투자위원회가 IPS를 수립하고 투자 성과를 모니터링한다. 투자위원회는 투자정책을 감독한다. 투자전략은 보통 최고투자책임자(CIO)가 이끄는 투자사무국이 실행하며, 실제 투자 운용은 내부 투자 인력이 직접 맡거나 외부 자산 매니저에게 아웃소싱한다.
5. 본인-대리인 문제. 본인-대리인 갈등은 본인(즉 자산의 소유자)이 자신을 대신해 행동할 대리인을 선임했는데 대리인의 이해관계가 본인의 이해관계와 일치하지 않을 때 생긴다. 기관에서는 투자위원회와 투자 인력을 선임하는 과정에서 내부적으로, 외부 투자 매니저를 활용하는 과정에서 외부적으로 이 갈등이 발생한다. 외부 본인-대리인 갈등의 대표적인 예가 성과와 상관없이 제3자 투자 매니저에게 지급하는 높은 운용보수다.
투자정책서(Investment Policy Statement)
LOS 10.b: 기관투자자의 투자정책을 논한다.
IPS에는 다음 내용이 포함되어야 한다:
-
기관의 사명과 투자목표(즉 수익률과 위험허용도)
-
투자기간, 그리고 기관이 지급해야 할 부채에 관한 논의
-
자산배분에 영향을 미치는 외부 제약조건(법률, 규제, 세금, 회계)
-
허용 범위와 자산군별 벤치마크를 포함한 자산배분 정책(즉 포트폴리오 비중)
-
리밸런싱 정책
-
보고 요건
IPS는 매년 검토해야 하며, 투자자의 상황 및/또는 시장 환경에 중대한 변화가 생겨 필요할 때는 수정해야 한다.
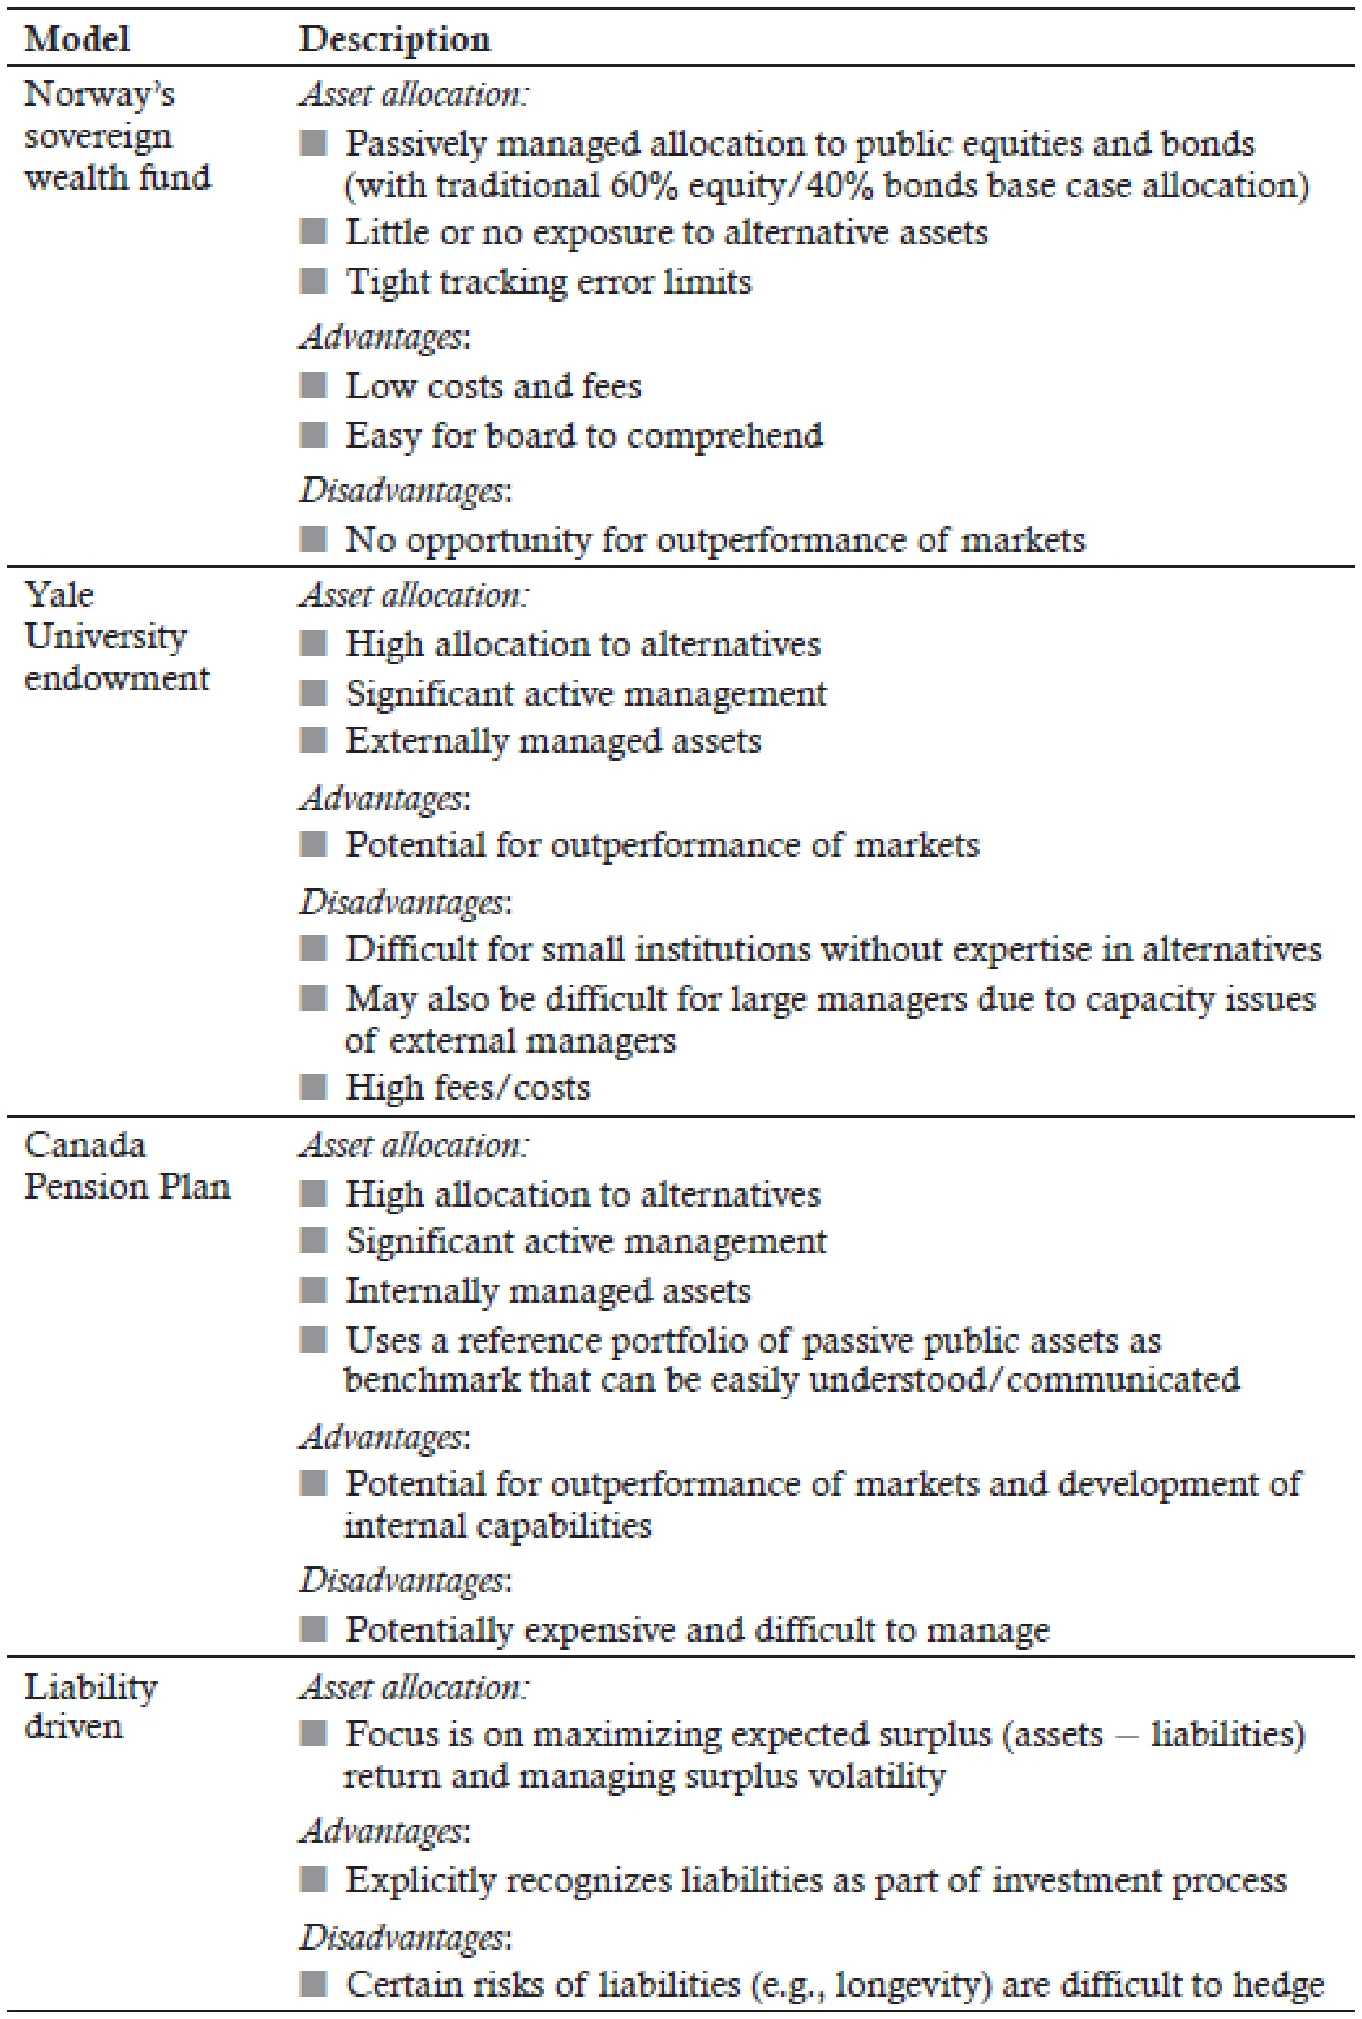
기관마다 고유한 특징이 있지만, 자산배분에 대한 일반적인 접근법으로는 서로 다른 네 가지 모형이 발전해 왔다. 그중 세 가지는 노르웨이 국부펀드, 예일대학교 기금, 캐나다연금플랜이 사용하는 접근법에서 이름을 따왔고, 네 번째는 부채연동형 모형이다. 네 모형의 세부 내용은 그림 10.1에 정리되어 있다.
그림 10.1: 일반적인 자산배분 접근법(General Asset Allocation Approaches)
MODULE QUIZ 10.1
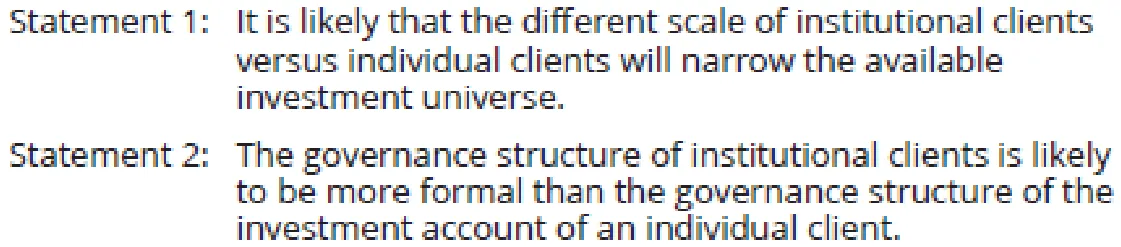
1. Eris Private Wealth, Inc., (EPW) provides investment advice to high-net-worth individuals. After a recent merger, EPW acquired some institutional clients. The board of EPW has asked the post-merger management team to prepare a report detailing the key differences between institutional clients and individual clients. The report makes the following two statements:
How many of the post-merger management team’s statements are correct?
A. Only one statement is correct.
B. Neither statement is correct.
C. Both statements are correct.
2. The board of the SJT Foundation has specified the following objectives: Make an aggressive allocation to alternative investments in order to diversify and hedge against long-term inflation risk. Outsource investment management to external managers due to the lack of experience by internal investment staff in investing in alternative investments.
Pursue actively managed strategies to generate long-term outperformance of benchmarks.
The investment approach most likely to meet these objectives is the:
A. Canada Pension Plan model.
B. Yale University endowment model.
C. Norway sovereign wealth fund model.
LOS 10.c: Discuss the stakeholders in the portfolio, the liabilities, the investment time horizons, and the liquidity needs of different types of institutional investors.
LOS 10.d: Describe the focus of legal, regulatory, and tax constraints affecting different types of institutional investors.
LOS 10.f: Evaluate the investment policy statement of an institutional investor.
LOS 10.g: Evaluate the investment portfolio of a private DB plan, sovereign wealth fund, university endowment, and private foundation.
The remainder of this reading addresses the details of IPSs of different types of institutional investors. The general outline for each type of institution will be as follows:
The main features/mission of the institution. The stakeholders (i.e., parties impacted by the success/failure of the institution). The key elements of the IPS, usually in the following order:
– Liabilities and investment horizon.
– Liquidity needs. – External constraints.
– Investment objectives. – Asset allocation.
정답 (Module Quiz 10.1 Answer)
*영문 원문 (English Original)*
1. A The first statement is incorrect. Institutional clients are generally larger in scale than individual clients. While this may cause some smaller asset classes or strategies to be inaccessible due to capacity issues, generally, the larger scale of institutional clients opens up more asset classes (e.g., private equity and real estate) that are not generally available to individual investors.
The second statement is correct. Institutional investment programs tend to have more formal governance structures than the investment programs of individual investors, including an investment committee, board, and investment staff. (LOS 10.a)
2. B The endowment model is the approach most likely to meet the objectives of the foundation because it involves a large allocation to alternative investments and uses externally managed investment funds that employ active management. The Norway model is inappropriate because it uses largely passive strategies and provides little or no allocation to alternatives. The Canada model is inappropriate because it relies on internally managed assets rather than outsourcing to external managers. (LOS 10.b)
*한글 번역 (Korean Translation)*
1. A. 첫 번째 서술은 틀렸다. 기관 고객은 일반적으로 개인 고객보다 규모가 크다. 이 때문에 일부 소규모 자산군이나 전략은 수용력 문제로 투자하기 어려울 수 있지만, 대체로는 규모가 큰 덕분에 개인투자자에게는 보통 열려 있지 않은 더 많은 자산군(예: 사모주식과 부동산)에 투자할 수 있게 된다.
두 번째 서술은 옳다. 기관의 투자 프로그램은 투자위원회, 이사회, 투자 인력을 갖추는 등 개인투자자의 투자 프로그램보다 거버넌스 구조가 더 공식적인 경향이 있다. (LOS 10.a)
2. B. 기금모형은 대체투자에 큰 비중을 배분하고 능동적으로 운용되는 외부 위탁 펀드를 활용하므로, 재단의 목표를 충족할 가능성이 가장 높은 접근법이다. 노르웨이모형은 주로 수동적 전략을 사용하고 대체투자에는 거의 또는 전혀 배분하지 않으므로 부적절하다. 캐나다모형은 외부 매니저에게 위탁하기보다 내부에서 운용하는 자산에 의존하므로 부적절하다. (LOS 10.b)
Module 10.2: 연금펀드 (Pension Funds)
주요 특징/사명(Main Features/Mission)
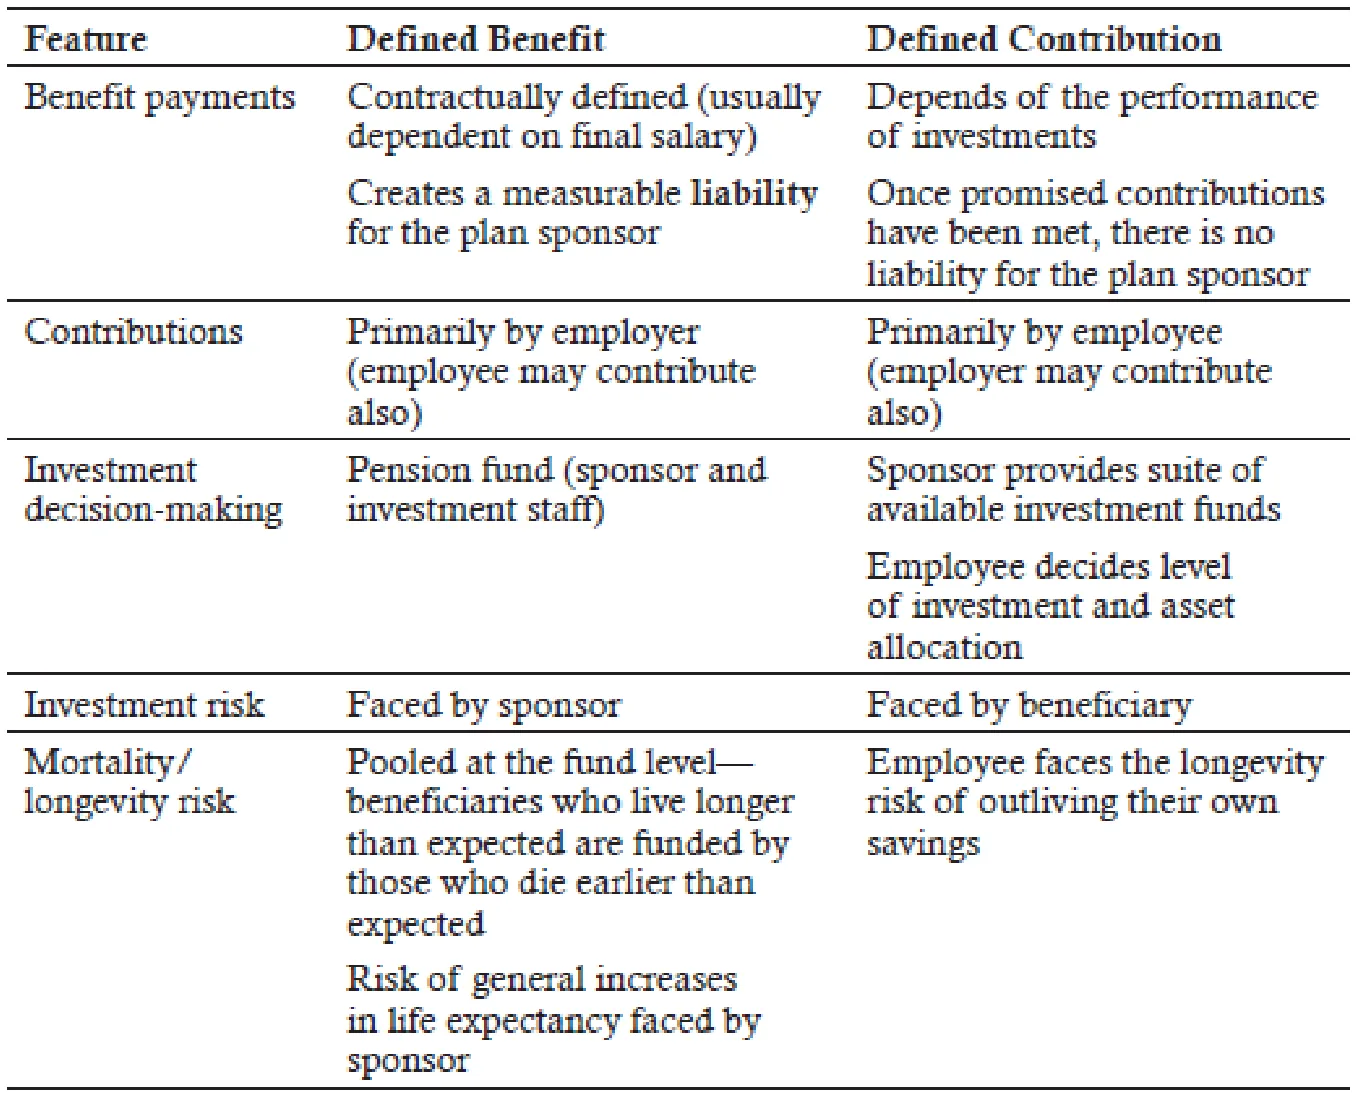
연금펀드는 플랜 수혜자에게 은퇴 후 소득을 제공하기 위해 저축하고 투자하도록 설계된 플랜이다. 플랜을 설립하는 주체를 플랜 스폰서(plan sponsor)라고 하며, 보통 고용주가 이에 해당한다. 연금플랜은 크게 두 가지 유형으로 나뉜다. (1) 확정급여형(DB)은 플랜 스폰서가 수혜자에게 장래 은퇴 시 지급할 급여를 정해 두는 방식이고, (2) 확정기여형(DC)은 지금 플랜자산에 내는 기여금은 정해져 있지만 수혜자가 최종적으로 받을 급여는 보장되지 않는 방식이다.
플랜의 구체적인 성격은 관할권마다 다르지만, DB플랜과 DC플랜의 주요 차이는 그림 10.2와 같다.
그림 10.2: 확정급여형 대 확정기여형(Defined Benefit vs. Defined Contribution)
최근 수십 년간 DB플랜에서 DC플랜으로 옮겨 가는 흐름이 이어졌다. 플랜 스폰서가 재무위험을 낮추는 쪽을 선호하고, DC플랜에는 이동성이 있다는 점(즉 수혜자가 이직할 때 플랜도 함께 옮길 수 있음)이 그 배경이다.
DB플랜과 DC플랜의 특징을 함께 지닌 혼합형 플랜도 있다. 예를 들어 현금잔액플랜(cash balance plan)에서는 스폰서가 자산에 낼 기여금을 정하고, 이 기여금을 한데 모아 통합운용(pool)한다. 또한 DB플랜처럼 스폰서가 투자위험의 일부를 부담한다.
DB 연금플랜(DB Pension Plan)
이해관계자(Stakeholders)
DB 연금제도의 이해관계자는 다음과 같다:
-
플랜 스폰서(고용주)는 플랜자산에 기여금을 내야 한다. 투자 성과가 부진하면 스폰서는 적립부족 플랜(즉 자산이 부채보다 적은 플랜)에 추가 기여금을 내야 한다.
-
플랜 수혜자(직원과 은퇴자)는 고용주가 플랜자산에 내야 할 기여금을 납입하지 못할 수 있다는 궁극적인 위험을 안고 있다.
-
투자 인력, 투자위원회 및/또는 이사회는 플랜의 성패에 직접적인 영향을 받는다.
-
정부는 직원의 은퇴 저축을 장려하기 위해 세제 혜택을 제공한다는 점에서 이해관계자다. 또한 은퇴에 대비해 충분히 저축하지 못한 사람들에게 복지를 제공하는 비용은 결국 납세자가 떠안게 된다.
-
기업 고용주의 주주도 이해관계자다. 플랜이 적립부족 상태가 되면 대차대조표에 부채가 생기고 회사의 이익이 줄어들기 때문이다. 또한 재무위험이 커져 주가 변동성도 높아질 가능성이 크다.
부채와 투자기간(Liabilities and Investment Horizon)
DB연금플랜의 부채는 플랜 참가자에게 약속한 미래 급여의 현재가치다. 직원은 보통 기득조건(vesting conditions)이라는 일정 요건, 대개는 최소 근속연수 요건을 충족해야 이 급여를 받을 자격을 얻는다.
플랜의 적립상태는 적립비율(funded ratio), 다른 이름으로 기득급여지수(vested benefit index)라고 하는 지표로 측정할 수 있다:
적립비율 = 플랜자산의 공정가치 / DB채무의 현재가치
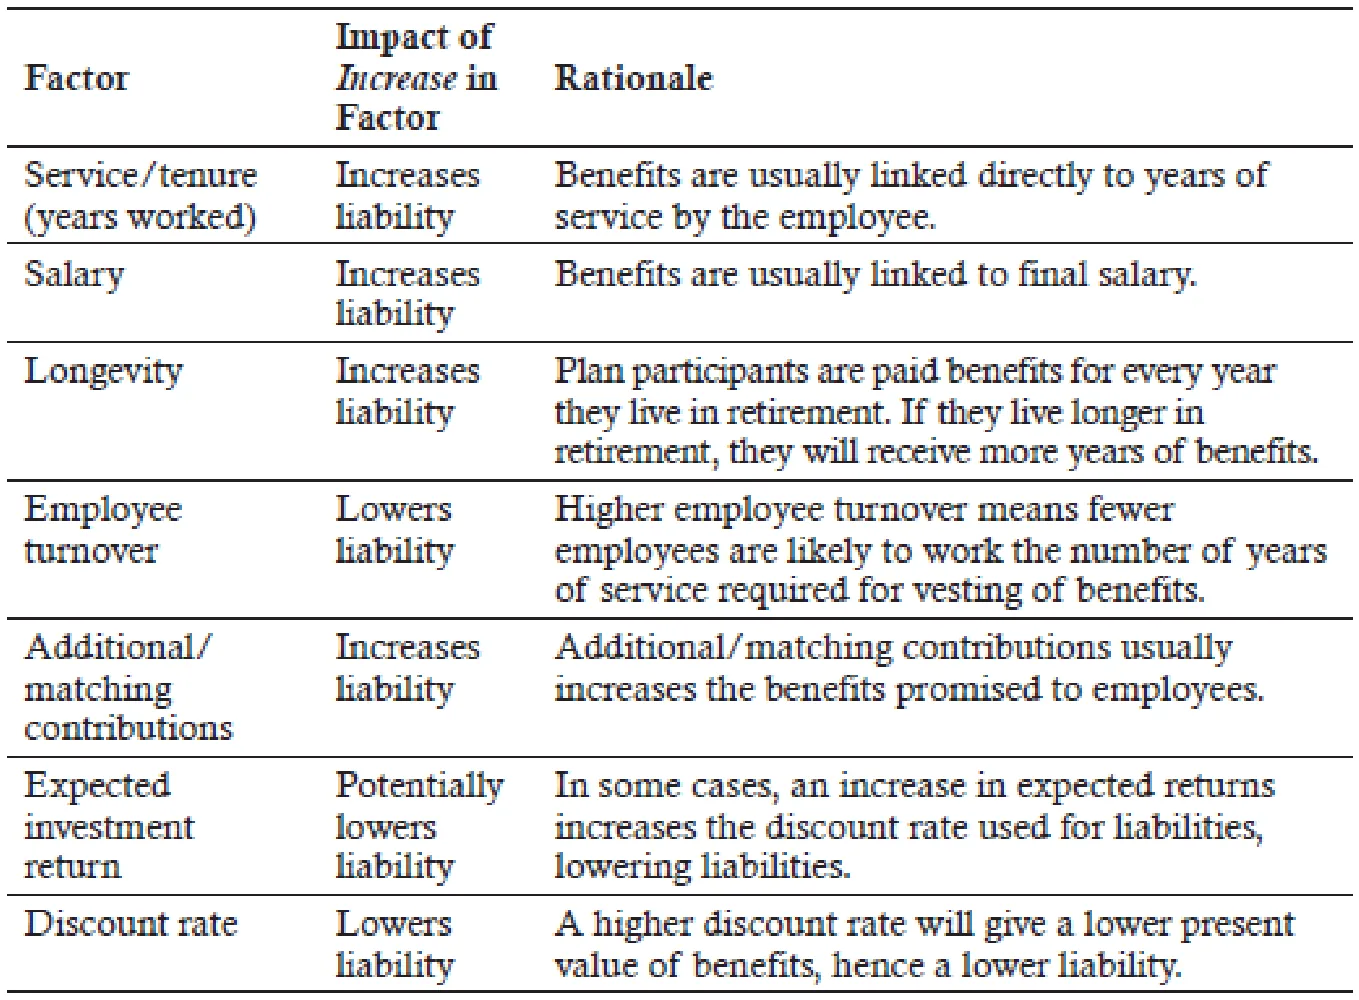
부채 규모에 영향을 주는 주요 요인은 그림 10.3에 정리되어 있다.
그림 10.3: DB연금플랜의 부채 요인(DB Pension Plan Liability Factors)
플랜 수혜자는 재직 가입자(active lives, 아직 재직하면서 급여를 적립하고 있는 사람)와 은퇴 가입자(retired lives, 급여를 받고 있는 사람)로 나눌 수 있다. 플랜 내 은퇴 가입자의 비율이 높을수록 플랜의 투자기간은 짧아지고, 그만큼 플랜의 위험허용도도 낮아진다. 동결된(frozen, 즉 신규 참가자에게 폐쇄된) 플랜 역시 새로 가입하는 재직 가입자가 없으므로 투자기간이 더 짧다.
위험 고려사항 (Risk Considerations)
LOS 10.e: 민간 확정급여형(DB) 연금플랜의 위험 고려사항을 1) 플랜의 적립상태, 2) 스폰서의 재무건전성, 3) 스폰서의 사업과 펀드 투자 간 상호작용, 4) 플랜 설계, 5) 근로자 특성과 관련지어 평가한다.
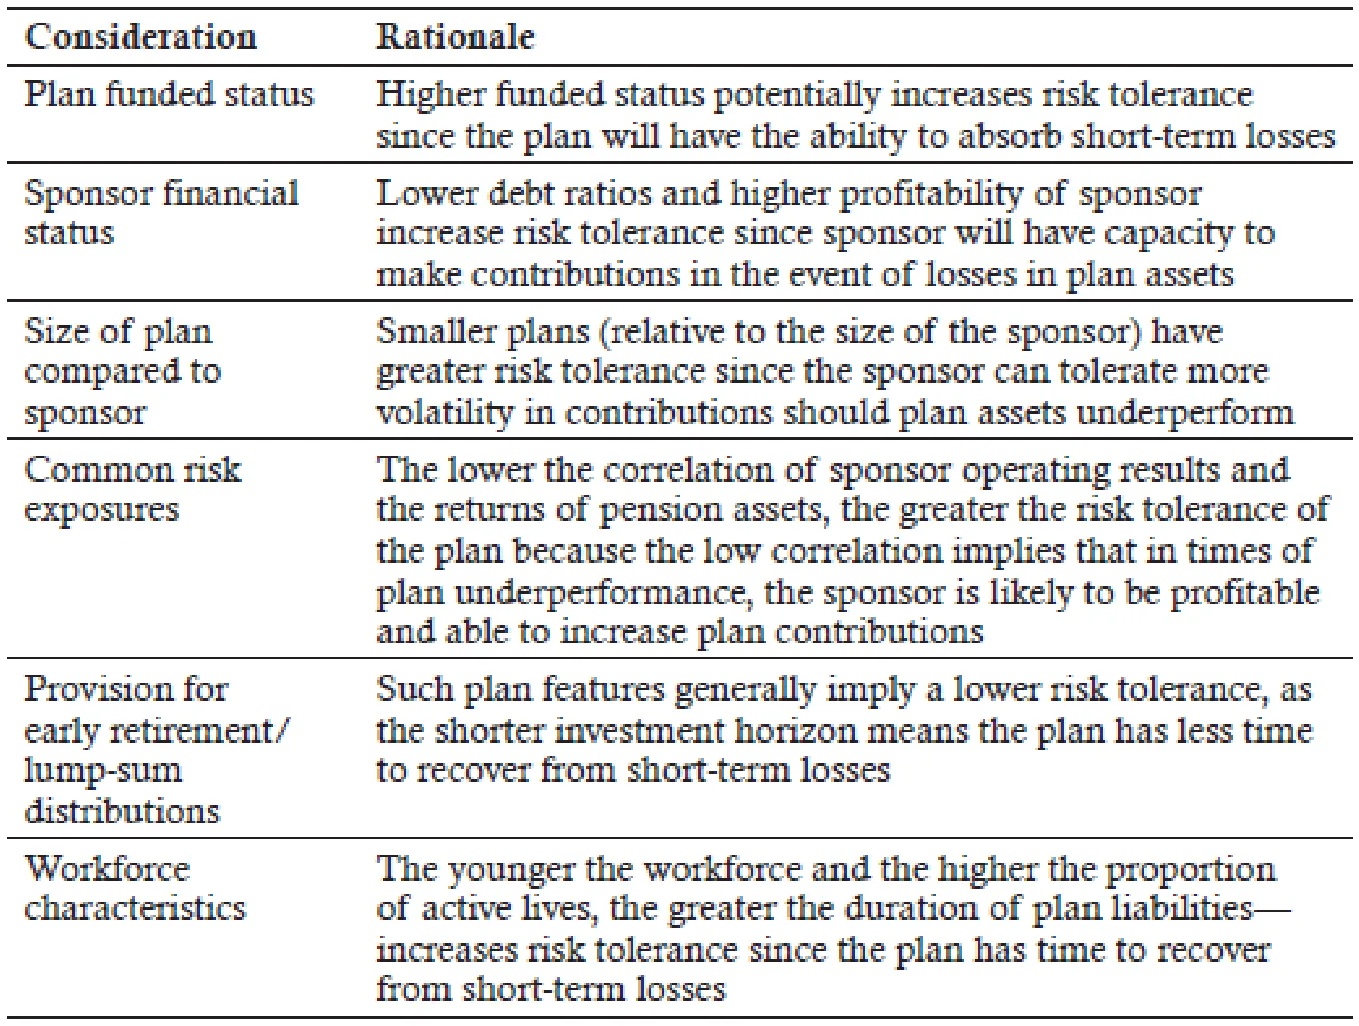
DB연금플랜의 위험허용도를 좌우하는 핵심 고려사항은 그림 10.4에 정리되어 있다.
그림 10.4: DB연금플랜의 위험 고려사항(DB Pension Plan Risk Considerations)
교수 노트(PROFESSOR'S NOTE)
적립상태가 양호할수록 위험감수능력이 크다는 일반론은 맞지만, 그렇더라도 플랜의 위험감수 의지는 여전히 낮을 수 있다. 예를 들어 플랜이 적립 흑자 상태이고 스폰서가 기여금을 최소화하기 위해 흑자를 유지하고 싶어 한다면, LDI로 잉여금 변동성을 최소화하는 것이 가장 적절하다. 시험에서는 문제에 주어진 정보를 꼼꼼히 읽고 가장 적절한 방식으로 답해야 한다. 최근 몇 년간 시험의 서술형 문항에서는 그림 10.4에서 다룬 요인들이 기관 IPS 문제의 출제 소재가 되어 왔다.
| 예제: Viewpoint Research Corporation(확정급여형 플랜) |
|---|
Viewpoint Research는 여론조사와 설문 기반 시장조사 분야의 영국 선도 기업이다. Viewpoint는 새로운 온라인 조사 데이터 수집 방식을 활용해 온 비교적 신생 기업이다. Viewpoint의 비용은 대부분 영국 내 인건비 및 기술 지원과 관련된 반면, 매출은 유럽 전역의 고객에게서 발생한다. 이 회사는 5년 전 DB연금플랜을 도입했다. 이 플랜의 참가자는 모두 현재 회사에 계속 근무하고 있거나 다른 직장으로 옮긴 상태다. 플랜은 현재 소폭의 적자 상태다. 비슷한 플랜들은 조기 은퇴와 일시금 지급을 플랜 참가자에게 선택 옵션으로 제공하는 경우가 많지만, Viewpoint의 플랜은 이런 옵션을 제공하지 않는다. 이 회사는 지난 1년간 이익이 빠르게 늘었고, 자기자본이익률(ROE)도 업계 평균보다 높다. 레버리지도 상당히 활용하고 있어서, 자산 대비 부채 비율이 기존 동종업계 경쟁사보다 50% 높다. 주어진 정보만을 근거로, 플랜의 위험감수능력을 높이는 요인 두 가지와 낮추는 요인 두 가지를 논하라. |
| 답: |
플랜의 위험감수능력을 높이는 두 요인은 다음과 같다: 1. 참가자가 모두 아직 회사에 재직 중이거나 다른 직장에서 일하고 있으므로 플랜에 은퇴 가입자가 전혀 없다. 따라서 플랜 부채의 듀레이션이 비교적 길고, 단기적으로 성과가 부진하더라도 회복할 시간이 있으므로 플랜의 위험감수능력이 높아진다. 2. 플랜이 참가자에게 조기 은퇴나 일시금 지급 옵션을 제공하지 않는다. 그만큼 부채의 듀레이션이 길어지고 예측 가능성도 높아진다. 적립상태가 단기적으로 하락하더라도 회복할 시간이 있으므로 플랜의 위험감수능력이 높아진다. 플랜의 위험감수능력을 낮추는 두 요인은 다음과 같다: 1. 회사의 부채 수준이 업계 평균보다 높다. 그래서 투자 성과가 부진할 때 스폰서가 플랜 기여금을 늘릴 여력이 줄어들고, 이는 다시 플랜의 위험허용도를 낮춘다. 2. 플랜이 적자 상태로 운영되고 있다. 다른 조건이 모두 같다면, 플랜자산의 성과가 더 부진할 경우 플랜이 미래 부채를 충족하는 능력(즉 정해진 연금을 지급하는 능력)에 상당히 부정적인 영향을 미칠 수 있으므로 플랜의 위험감수능력이 낮아진다. |
교수 노트(PROFESSOR'S NOTE)
커리큘럼 내용을 그대로 옮겨, 회사의 ROE가 높으니 수익성이 좋고 따라서 플랜의 위험감수능력이 높아진다고 답하고 싶을 수 있다. 하지만 이는 좋은 답이 아니다. 높은 수익성은 지난 1년에 대해서만 언급되었고, 그마저도 회사의 부채 수준이 높은 시기에 나타났다. 따라서 단순히 회사의 레버리지가 반영된 결과일 수 있다. 이러한 단기 수익성이 장기적으로 유지된다는 보장도 없다. 지문에 주어진 사실에 비추어 보면 앞서 제시한 두 답이 더 나은 답이다.
유동성 필요 (Liquidity Needs)
연금플랜은 부채(즉 연금급여)의 지급 기일이 돌아오면 이를 지급할 수 있도록 충분한 유동성을 유지해야 한다. 연금플랜의 유동성 필요는 은퇴 가입자에게 지급하는 급여와 스폰서가 플랜에 내는 기여금, 이 두 가지에 따라 결정된다는 점을 기억해야 한다. 유동성 필요는 일반적으로 다음과 같은 경우에 더 크다:
-
플랜 내 은퇴 가입자의 비율이 높을 때: 은퇴 가입자는 급여를 지급받고 있기 때문이다. 동결된 플랜은 급여 지급액이 기여금을 초과하므로 동결되지 않은 플랜보다 유동성 필요가 크다.
-
고용주의 근로자 연령이 높을 때: 급여를 지급할 시점까지 남은 기간이 짧기 때문이다.
-
플랜의 적립상태가 양호할 때: 스폰서 기여금이 줄어들 가능성이 크고, 그만큼 더 많은 급여를 기존 플랜자산에서 지급해야 하기 때문이다.
-
플랜 참가자가 플랜을 전환하거나 탈퇴할 수 있을 때: 전환이나 탈퇴는 보통 참가자에게 지급이 발생하는 계기가 된다.
유동성 필요가 작은 플랜은 일반적으로 위험이 더 큰 자산군에 더 많은 금액을 투자할 수 있다.
외부 제약조건 (External Constraints)
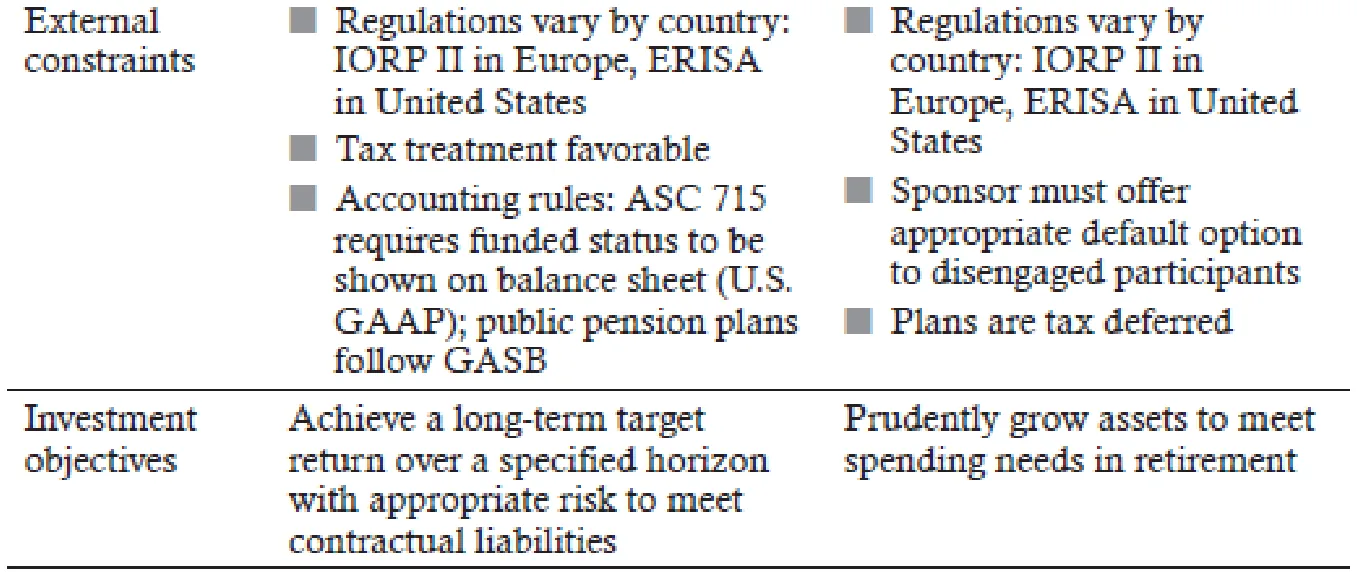
규제는 국가마다 다르지만, 세계적으로 공통된 흐름이 있다. 이제 많은 규제당국은 플랜 내부와 외부에서 발생하는 수수료와 비용을 폭넓게 보고하도록 요구한다. 또한 연금 수탁자가 플랜 수혜자의 최선의 이익을 위해 행동하도록 수탁자의 개인적 책임이 강화되었다. 유럽에서는 개정된 직업연금기관(IORP II) 지침이 거버넌스, 위험관리, 공시에 관한 요건을 강화하고 있다. 미국에서는 1974년 근로자퇴직소득보장법(ERISA)이 기업연금플랜의 투자, 적립 요건, 급여 지급을 규제한다. ERISA는 종료된 플랜의 수혜자를 보호하는 미국 정부기관인 연금급여보증공사(Pension Benefit Guaranty Corporation)를 설립했다. 2006년 미국 연금보호법(Pension Protection Act)은 DB플랜의 최소 적립비율을 정했고, 이후 개정된 법은 기업이 부채를 할인할 때 기존 시장수익률 대신 25년간의 평균 고등급 채권수익률을 사용할 수 있게 하여 할인에 쓸 수 있는 금리를 높였다. 그 결과 부채는 줄었지만, 시간이 흐르면 부채 가치가 이 높은 할인율만큼 증가하므로 적립상태를 유지하는 데 필요한 높은 수익률을 내기 위해 위험을 더 많이 감수하게 될 수도 있다.
세금 규칙 역시 국가마다 다르지만, 정부는 개인의 은퇴 저축을 장려하기 위해 연금펀드를 세제상 우대하는 경우가 많다. 과세 대상인 펀드는 투자 결정이 세금에 미치는 영향을 고려해야 한다. 예를 들어 장기 양도소득세율이 낮으면 회전율이 낮은 전략을 택할 유인이 생긴다. 파생상품 이익에 대한 세율이 기초증권 수익에 대한 세율보다 높으면 파생상품 사용이 배제될 수 있다. 해외에 투자할 때는 국가 간 이중과세조약의 혜택을 언제, 어떻게 받을 수 있는지 알아 두어야 한다. 이 조약을 활용하면 해외시장에서 원천징수세를 냈을 때 국내에서 세액공제를 받을 수 있다.
회계 규칙도 국가마다 다르다. 미국의 기업 DB연금플랜은 GAAP, 특히 회계기준 코드화(ASC) 715 '보상—퇴직급여'를 따라야 하며, 이 기준에 따라 적립상태를 대차대조표에 자산이나 부채로 표시해야 한다. 공적연금플랜은 정부회계기준위원회(GASB) 규칙을 따라야 하는데, 이 규칙에 따르면 자산은 시장가치로, 부채는 혼합접근법(blended approach)으로 보고해야 한다. 혼합접근법에서는 부채 중 적립된 부분에는 플랜자산의 기대수익률을 할인율로 쓰고, 미적립 부분에는 그보다 낮은 할인율인 비과세 지방채 수익률을 쓴다. 적립된 부채에 더 높은 할인율을 적용하면, 플랜이 시간이 지나도 적립상태를 유지하기 위해 더 많은 위험을 감수하려는 유인이 생길 수 있다.
교수 노트(PROFESSOR'S NOTE)
시험은 규제, 세금, 회계를 세밀하게 따지기보다 포트폴리오 관리에 초점을 둔다. 여기서는 큰 요점만 파악하고, 시험에서는 문제의 지문이 이끄는 대로 따라가면 된다. 반드시 다뤄야 할 중요한 외부 제약조건이 있다면 지문에 언급되어 있을 것이다.
투자목표 (Investment Objectives)
DB연금플랜의 주목표는 계약상 부채를 충족하는 데 무리가 없는 수준의 위험을 감수하면서, 정해진 장기 투자기간에 걸쳐 목표수익률을 달성하는 것이다. 부목표로는 스폰서가 내야 할 현금 기여금을 (현재가치 기준으로) 최소화하는 것을 들 수 있다.
플랜의 목표수익률에는 플랜자산이 기여금과 투자수익을 통해 플랜 부채의 증가율(즉 부채에 적용하는 할인율)에 맞춰 늘어나야 한다는 점이 반영되어야 한다. 플랜이 적자 상태라면 플랜자산이 부채보다 빠르게 늘어나야 한다. 이때 플랜자산 증가분 중 얼마를 투자수익으로, 얼마를 회사의 추가 기여금으로 채울지는 플랜의 위험감수능력과 스폰서의 추가 기여 여력에 따라 결정된다.
DC 연금플랜 (DC Pension Plan)
이해관계자(Stakeholders)
DC 연금제도의 이해관계자는 다음과 같다:
-
플랜 스폰서(고용주)는 자산의 투자위험이나 장수위험을 지지는 않지만, 여전히 중요한 수탁 의무를 진다. 플랜에 기여금을 내고, 플랜자산의 투자를 감독하며, 플랜 참가자에게 적절한 투자 옵션을 제공하는 일이 여기에 포함된다.
-
플랜 수혜자(직원과 은퇴자)는 기여금과 투자수익만으로 은퇴 후 필요 자금을 충당하지 못할 투자위험을 진다. 또한 예상보다 오래 살아 저축을 다 써 버리는 장수위험에도 노출된다.
이사회는 참가자가 충분한 정보를 얻을 수 있도록 참가자와 소통해야 하며, 이때 참가자의 투자 지식 수준을 고려해야 한다. 또한 참가자가 투자에 관여하지 않는 경우(즉 자신의 기여금을 어디에 투자할지 명시적으로 선택하지 않는 경우)에 대비해 이사회가 기본 투자 옵션을 정해야 할 수도 있다.
- 정부는 직원의 은퇴 저축을 장려하기 위해 세제 혜택을 제공한다는 점에서 이해관계자다. 또한 은퇴에 대비해 충분히 저축하지 못한 사람들에게 복지를 제공하는 비용은 결국 납세자가 떠안게 된다.
부채와 투자기간(Liabilities and Investment Horizon)
DC플랜 스폰서의 부채는 플랜자산에 납입해야 하는 기여금이다. 따라서 DB제도와 달리 미래 급여와 관련된 부채는 없다. DC플랜은 자산을 통합운용해 규모를 키움으로써, 소매투자자는 보통 직접 투자할 수 없는 대체투자에도 투자할 수 있다. DC플랜 스폰서는 참가자가 플랜에서 탈퇴하게 만드는 모든 사건에 따른 유동성위험을 부담한다.
DC플랜에 가입한 개인의 투자기간은 나이와 연계된다. 나이가 많은 참가자일수록 더 일찍 은퇴해 급여를 인출하므로 투자기간이 짧다. 많은 DC플랜은 희망 은퇴일에 맞춰 자산 구성을 관리하는 기본 생애주기 옵션(목표시점 옵션이라고도 함)을 제공한다. 생애주기 옵션은 참가자가 나이가 들수록 자동으로 더 보수적인 자산배분으로 전환해 주는 참가자 전환 옵션(participant-switching option)일 수도 있고, 은퇴일이 비슷한 다른 투자자들과 참가자를 묶어 통합운용하면서 은퇴일이 가까워질수록 펀드를 더
보수적으로 운용하는 참가자/코호트 옵션(participant/cohort option)일 수도 있다.
유동성 필요 (Liquidity Needs)
유동성 필요를 좌우하는 주요 요인은 근로자의 연령, 그리고 참가자가 플랜을 전환하거나 탈퇴할 수 있는지 여부다. DB제도와 마찬가지로 근로자 연령이 높고 참가자가 플랜을 전환·탈퇴하기 쉬울수록 펀드의 유동성 필요도 커진다.
외부 제약조건 (External Constraints)
DB제도와 마찬가지로 규제는 국가마다 다르다. 규제당국은 대체로 DC플랜 참가자 중 상당수가 투자에 대한 이해도가 낮다는 점을 인식하고 있다. 그래서 플랜 스폰서가 참가자에게 은퇴 저축에 관해, 특히 투자에 관여하지 않는 참가자를 위한 기본 옵션에 관해 교육하도록 하는 요건이 있다. 호주와 미국에서는 플랜이 참가자에게 분산된 기본 옵션을 제공하도록 요구한다. 그렇다고 해서 DC플랜 수탁자가 참가자의 최선의 이익을 위해 플랜을 운영해야 하는 수탁 의무에서 벗어나는 것은 아니다.
세금 측면에서 보면, 미국의 DC플랜(401(k)플랜이라고 함)은 과세가 이연된다. 즉 참가자는 세전 기여금을 내고 투자수익에도 세금이 붙지 않지만, 급여를 받을 때는 일반소득으로 과세된다. 59.5세 이전에 인출하면 벌칙으로 10%의 세금이 추가로 부과된다. 영국에서도 비슷한 과세이연 제도가 운영되며, 급여 중 처음 25%는 비과세다.
교수 노트(PROFESSOR'S NOTE)
DB 섹션에서 소개했듯이, 미국의 ERISA와 유럽의 IORP II는 DB플랜과 DC플랜 모두에 적용된다.
투자목표 (Investment Objectives)
DC플랜의 주목표는 은퇴 후 지출에 필요한 자금을 마련할 수 있도록 자산을 신중하게 불려 나가는 것이다. 앞서 설명했듯이 플랜 스폰서에게는 투자에 관여하지 않는 참가자를 위해 비용 효율적인 기본 옵션을 제공할 책임이 있다. 플랜이 능동적으로 운용되는 펀드를 제공한다면, 기본 옵션의 전략적 자산배분에 따른 수동적 자산군 수익률을 상회하는 것을 부목표로 삼을 수 있다. 참가자가 서로 경쟁하는 DC플랜 제공자들 사이를 자유롭게 옮겨 다닐 수 있는 환경에서는, 다른 DC플랜보다 높은 성과를 내는 것이 투자목표가 될 수 있다.
DB플랜과 DC플랜의 자산배분 (Asset Allocation by DB and DC Pension Plans)
DB플랜과 DC플랜을 합산한 전체 데이터를 보면 다음과 같은 특징이 나타난다:
-
자산배분은 지역마다 다른데, 이는 주로 외부 제약조건, 위험 선호도, 이해관계자 선호의 차이 때문이다.
-
지난 10년간 적립비율의 변동성을 낮추기 위해 주식에서 대체자산과 채권으로 자금이 이동했다. 주식 안에서는 자국 주식시장에 치우치는 자국 편향의 증거도 일부 있다.
MODULE QUIZ 10.2
1. An increase in which of the following factors will most likely lead to a decrease in the liabilities of a DB pension plan?
A. Life expectancy.
B. Years of service.
C. Expected employee turnover.
2. Which of the following changes would most likely increase the risk tolerance of a DB pension plan?
A. An increase in the average age of the workforce.
B. Poor investment performance causing the plan to move from overfunded to
underfunded status.
C. An increase in allocation to asset classes that have a low correlation with the
operating results of the sponsor.
정답 (Module Quiz 10.2 Answer)
*영문 원문 (English Original)*
1. C An increase in expected employee turnover would reduce the expected vesting of benefits with plan participants, since fewer employees are likely to complete minimum service conditions required to become eligible to receive benefits. This will lower the liabilities faced by the pension plan. An increase in years of service would lead to higher liabilities because benefits are usually linked directly to years of service. An increase in the life expectancy of plan participants will increase the liabilities of the plan because benefits are paid in every year of retirement. (LOS 10.c)
2. C Allocating to asset classes with returns that have a low correlation with the operating performance of the sponsor increases the plan’s ability to take risk because it is more likely that the sponsor will be able to make contributions in times of poor investment performance. The fund moving from overfunded to underfunded status is most likely to lower the risk tolerance of the plan since continued underperformance may jeopardize the ability of the plan to meet future benefit payments. An increase in the average age of the workforce will
shorten the time before benefits need to be paid. This is likely to lower the risk tolerance of the plan assets since there is less time to recover from any short- term poor performance. (LOS 10.e)
*한글 번역 (Korean Translation)*
1. C. 예상 직원 이직률이 높아지면 급여 수급 자격을 얻는 데 필요한 최소 근속 조건을 채우는 직원이 줄어들 것이므로, 플랜 참가자의 수급권이 확정될 것으로 예상되는 급여가 줄어든다. 그만큼 연금플랜의 부채도 낮아진다. 근속연수가 늘어나면 급여가 보통 근속연수에 직접 연계되어 있으므로 부채가 커진다. 플랜 참가자의 기대여명이 늘어나면 급여는 은퇴 후 매년 지급되므로 플랜의 부채가 증가한다. (LOS 10.c)
2. C. 스폰서의 영업 실적과 수익률 상관관계가 낮은 자산군에 배분하면, 투자 성과가 부진한 시기에도 스폰서가 기여금을 낼 수 있을 가능성이 높아지므로 플랜의 위험감수능력이 커진다. 펀드가 초과적립에서 적립부족 상태로 바뀌면, 성과 부진이 계속될 경우 미래 급여를 지급할 플랜의 능력이 위태로워질 수 있으므로 플랜의 위험허용도는 낮아질 가능성이 가장 크다. 근로자의 평균 연령이 높아지면 급여 지급 시점까지 남은 기간이 짧아진다. 그러면 단기적인 성과 부진에서 회복할 시간이 줄어들기 때문에 플랜자산의 위험허용도가 낮아질 가능성이 크다. (LOS 10.e)
Module 10.3: 국부펀드 (Sovereign Wealth Funds)
주요 특징/사명 (Main Features/Mission)
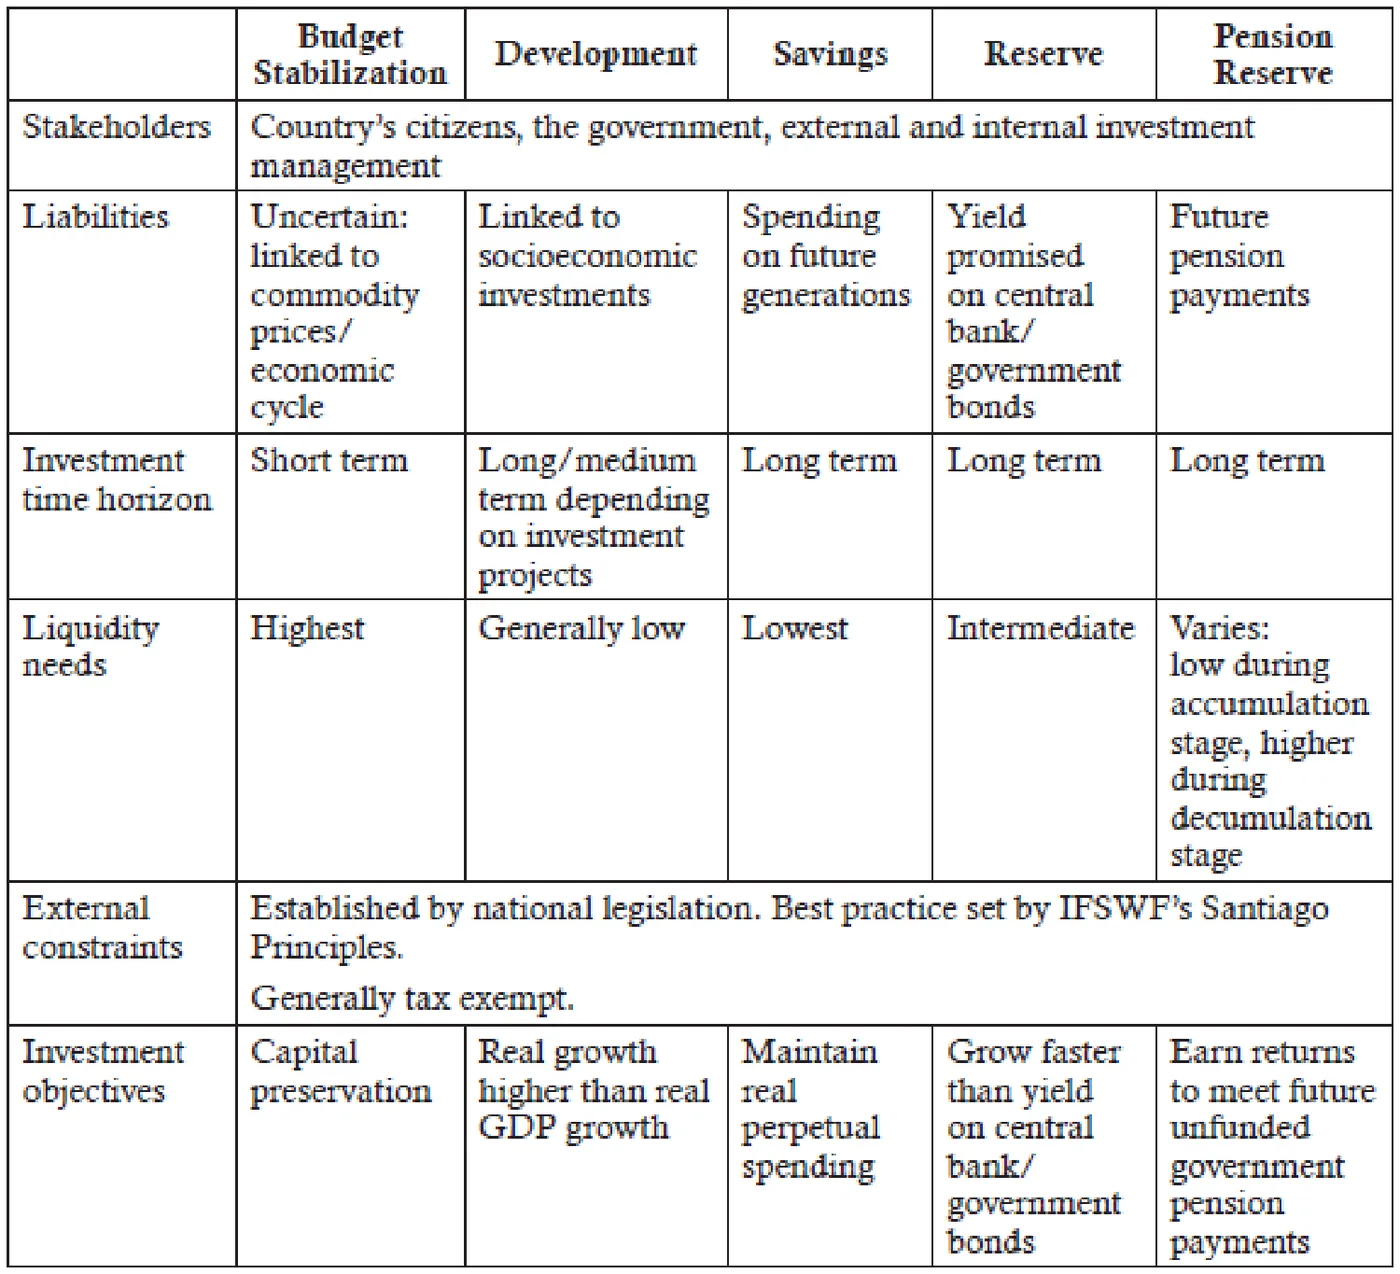
국부펀드(SWF)는 정부가 소유한 투자펀드다. 국제통화기금(IMF)은 SWF를 사명에 따라 크게 다섯 가지 범주로 구분한다:
1. 예산안정화펀드(Budget stabilization funds). 국가의 세입이 천연자원이나 그 밖의 경기순환적 산업에 크게 의존할 때, 정부 예산을 원자재 가격 변동이나 경기순환의 영향으로부터 보호하기 위해 설립하는 펀드다.
2. 개발펀드(Development funds). 국가의 사회경제적 프로젝트, 주로 인프라 구축이나 핵심 산업 지원에 우선적으로 투자하는 펀드다.
3. 저축펀드(Savings funds). 재생 불가능한 자산에서 얻은 세입을 미래 세대를 위해 투자하는 펀드다.
4. 준비금펀드(Reserve funds). 중앙은행이 보유한 초과 외환보유고로 수익을 내도록 설계된 펀드다. 일반적으로 중앙은행이 보유한 외환보유고는 저수익 자산이어서, 중앙은행의 부채를 구성하는 중앙은행 발행 채권보다 수익률이 낮다. 준비금펀드는 외환보유고의 수익률을 높여 이러한 마이너스 캐리 비용을 줄이는 것을 목표로 한다.
5. 연금준비금펀드(Pension reserve funds). 정부의 미래 연금부채를 충당하기 위해 저축하고 투자하는 펀드다.
이해관계자 (Stakeholders)
SWF의 이해관계자는 다음과 같다:
-
현재와 미래의 시민은 펀드가 성과를 내면 지급금을 받아 직접적으로, 또는 세금 경감이나 국내 경제에 대한 투자 확대를 통해 간접적으로 혜택을 누린다.
-
투자사무국은 SWF 자산을 내부에서 직접 투자하거나 외부 매니저를 선임한다.
-
이사회는 펀드의 최종 수혜자에 대해 수탁 의무를 진다.
-
정부는 재정적자를 메우는 데 SWF의 수익에 의존할 수 있다는 점에서 이해관계자다.
부채와 투자기간, 유동성 필요 (Liabilities and Investment Horizon, and Liquidity Needs)
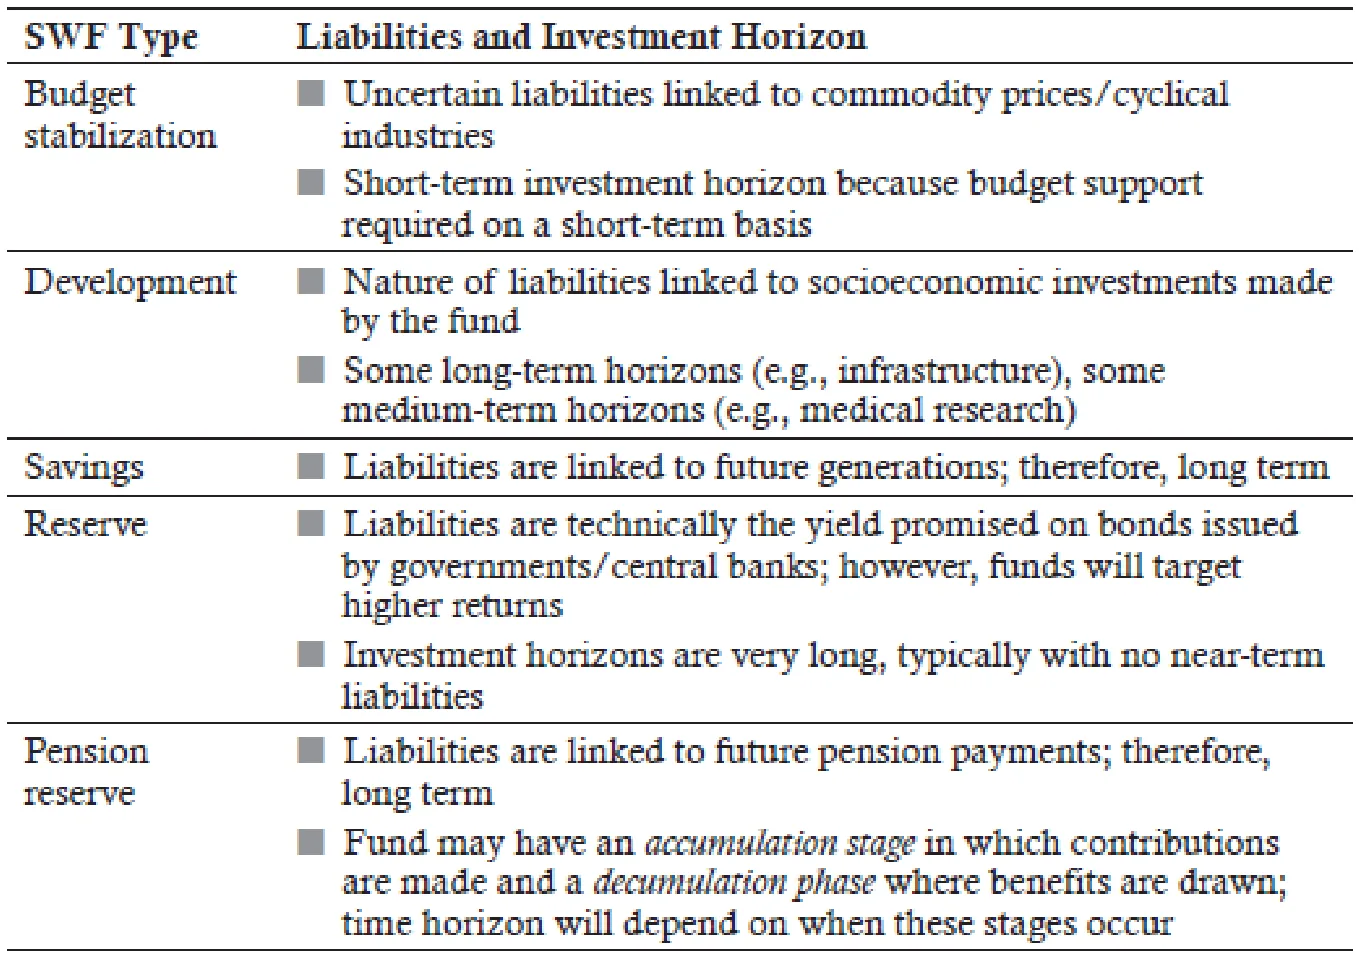
SWF의 부채는 펀드의 전반적인 사명과 연계되어 있으며, 대체로 다른 유형의 기관보다 덜 명확하게 정의된다. SWF의 다섯 가지 유형별 부채와 투자기간은 그림 10.5에 정리되어 있다.
그림 10.5: SWF 부채와 투자기간(SWF Liabilities and Time Horizons)
유동성 필요(Liquidity Needs)
-
예산안정화펀드. 경제나 원자재 관련 악재로 생기는 단기 적자를 메워야 하므로, 유동성을 가장 높은 수준으로 유지하고 단기간에 큰 손실을 볼 위험이 낮은 자산에 투자해야 한다.
-
개발펀드. 인프라와 연구·혁신 투자는 장기 투자이므로, 이런 프로젝트를 개발하기 위해 설립된 펀드는 일반적으로 유동성 필요가 낮다.
-
저축펀드. 주목표가 미래 세대를 위한 부의 축적이므로 유동성 필요가 가장 낮다. 다만 국가의 천연자원이 고갈되어 정부가 예산을 충당하려고 펀드에서 자금을 인출하기 시작하면 유동성 필요가 커진다.
-
준비금펀드. 유동성 필요는 안정화펀드보다 낮지만 저축펀드보다는 높다. 중앙은행의 외환보유고가 급변할 때 쉽게 매도할 수 있도록 보통 유동성이 높은 채권을 보유한다.
-
연금준비금펀드. 유동성 필요는 단계에 따라 달라서, 적립 단계에서는 낮고 인출 단계에서는 높다.
외부 제약조건 (External Constraints)
법률·규제 측면에서 보면, SWF는 보통 법률에 따라 설립되며 이 법률이 SWF에 사명과 구조를 부여한다. 특히 특정한 사회경제적 사명을 띤 개발펀드라면 이 법률에 명확한 자산배분 규칙이 담길 수 있다. 정치적 영향을 피하려면 수준 높은 거버넌스와 독립성, 투명성, 책임성이 매우 중요하다. 국제 SWF 포럼(IFSWF)이 마련한 모범관행 체계인 산티아고 원칙(Santiago Principles)은 이러한 문제와 함께, 윤리, 위험관리, 원칙 준수 여부에 대한 정기 모니터링처럼 수준 높은 SWF라면 갖춰야 할 그 밖의 핵심 요소도 다룬다.
SWF는 일반적으로 비과세 대상이다. 그 때문에 SWF는 과세 대상 투자자라면 보통 받을 수 있는 원천징수세 환급이나 세액공제를 청구하지 못할 수도 있다. 해외에 투자할 때 현지에서 원천징수세를 부담하게 된다면 이중과세조약이 있는지 꼼꼼히 확인해야 한다. 또한 SWF는 투자 대상 국가에서 자신의 지위를 이용해 세금을 회피한다는 인상을 주지 않도록 주의해야 한다.
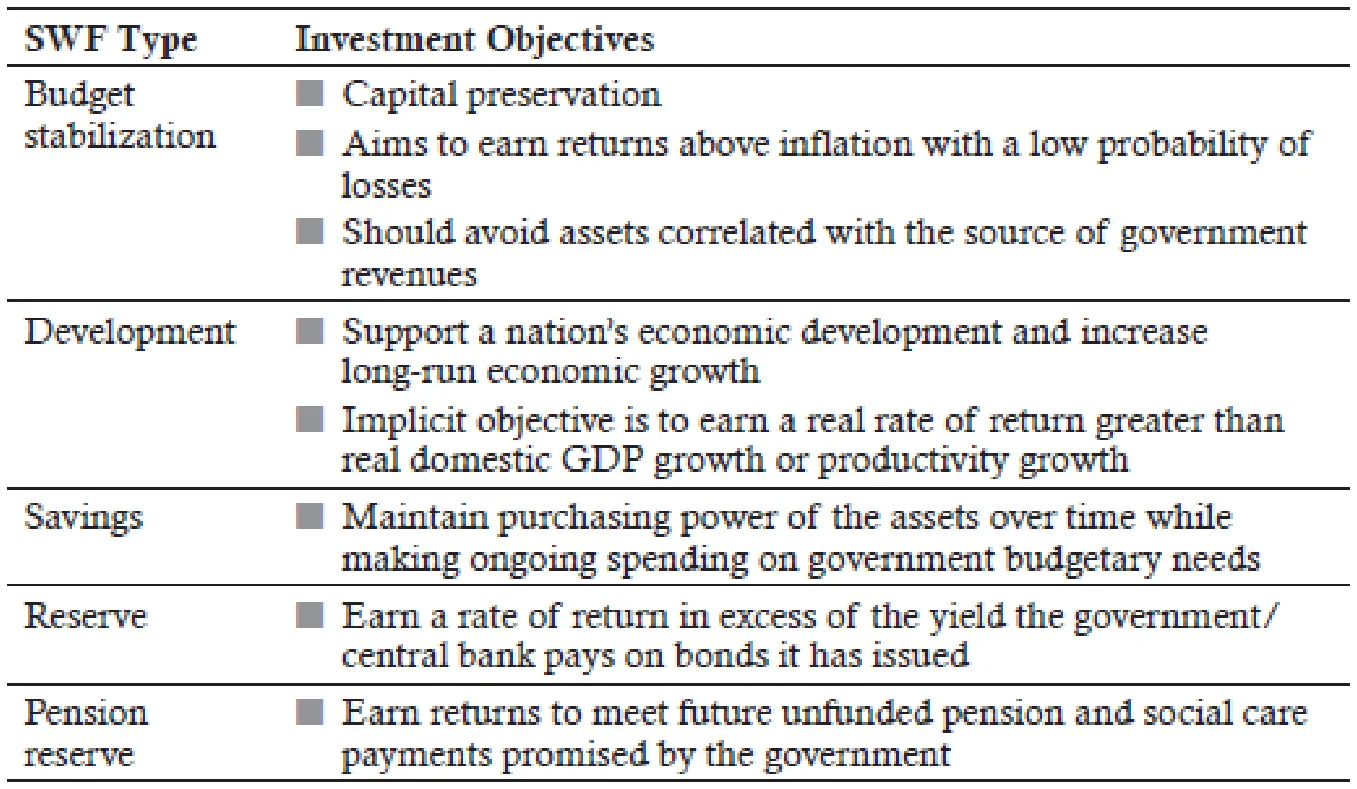
그림 10.6: SWF 투자목표(SWF Investment Objectives)
교수 노트(PROFESSOR'S NOTE)
다음 섹션에서 다루겠지만, 저축펀드는 대학기금 및 재단과 목표가 매우 비슷하다.
국부펀드의 자산배분 (Asset Allocation by Sovereign Wealth Funds)
SWF의 전형적인 자산배분은 유형에 따라 다음과 같이 다르다:
-
예산안정화펀드. 펀드의 방어적 성격 때문에 채권과 현금이 대부분을 차지한다.
-
개발펀드. 펀드의 사회경제적 사명(예: 지역 인프라 프로젝트 투자)에 따라 자산배분이 결정된다.
-
저축펀드. 투자기간이 길어 주식과, 사모주식·실물자산 같은 대체투자에 비교적 많이 배분한다.
-
준비금펀드. 저축펀드와 배분이 비슷하지만, 유동성 필요가 더 클 수 있으므로 대체투자 비중은 더 낮다.
-
연금준비금펀드. 적립 단계에서는 투자기간이 길고 유동성 필요가 낮으므로 주식과 대체투자 비중이 높다.
앞서 언급했듯이 저축펀드와 연금준비금펀드는 대개 기금모형(endowment model)을 따르며, 일부는 캐나다모형을 채택하기도 한다. 자산배분을 좌우하는 또 하나의 공통된 특징은 제약이 적다는 점이다. 제약이 적으면 투자 위임 범위가 넓어지고 투자기간도 대부분의 기관투자자(예: 연금펀드)보다 길어지므로, 대체자산에 더 많이 배분할 수 있다.
MODULE QUIZ 10.3
1. A strategic asset allocation of 10% equities, 60% fixed income, and 30% cash is most appropriate for which type of SWF?
A. Savings funds.
B. Development funds.
C. Budget stabilization funds.
2. To boost its foreign currency (FX) reserves, the Bank of Canada (BoC) buys USD currency from domestic Canadian exporters that received USD for their export products. In the context of reserve funds, which of the following statements is most accurate?
A. The BoC’s excess FX reserves are invested in riskier, higher yielding assets.
B. The BoC’s financing of its purchase of USD can cause deflationary pressures.
C. The BoC’s issuance of monetary stabilization bonds result in a positive carry.
정답 (Module Quiz 10.3 Answer)
*영문 원문 (English Original)*
1. C Budget stabilization funds are defensive in nature and are therefore largely fixed income and cash. Development funds would be expected to investment in projects and investments that promote the socioeconomic goals of the fund, while savings funds would allocate a higher weight to alternative investments and equities in order to meet their objective of beating inflation over the long term. (LOS 10.g)
2. A A country always needs FX reserves for global trade and for paying its foreign currency debt.
In this example, the BoC invests the USD in very liquid but low yielding U.S. Treasuries. The BoC finances its purchase of USD by printing CAD currency. However, flooding the Canadian market with more CAD currency can cause inflationary pressures, therefore, answer choice B is incorrect.
The BoC counters those inflationary pressures by issuing monetary stabilization bonds to “absorb” the excess CAD currency. The stabilization bonds are issued at a higher yield than the yield received from the U.S. Treasury investments. That results in a cost called “negative carry” (e.g., issue debt at higher yield, invest at lower yield), therefore, answer choice C is incorrect. The BoC periodically determines and updates how much in USD currency it needs in its FX reserves. Excess FX reserves not needed can then be transferred to a reserve fund and invested in riskier, higher yielding assets to offset the negative carry, therefore, answer choice A is correct. (LOS 10.g)
*한글 번역 (Korean Translation)*
1. C. 예산안정화펀드는 성격이 방어적이므로 자산 대부분을 채권과 현금으로 보유한다. 개발펀드는 펀드의 사회경제적 목표 달성에 도움이 되는 프로젝트와 투자 대상에 투자할 것이고, 저축펀드는 장기적으로 인플레이션을 웃도는 수익을 낸다는 목표를 달성하기 위해 대체투자와 주식에 더 높은 비중을 배분할 것이다. (LOS 10.g)
2. A. 국가는 국제 무역과 외화 표시 부채 상환을 위해 언제나 외환보유고가 필요하다.
이 예에서 BoC는 매입한 USD를 유동성은 매우 높지만 수익률은 낮은 미국 국채에 투자한다. BoC는 CAD 통화를 발행해 USD 매입 자금을 조달한다. 그러나 캐나다 시장에 CAD 통화가 더 많이 풀리면 인플레이션 압력이 생길 수 있으므로 보기 B는 틀렸다.
BoC는 초과 CAD 통화를 "흡수"하기 위해 통화안정화채권을 발행해 이러한 인플레이션 압력에 대응한다. 안정화채권은 미국 국채 투자에서 얻는 수익률보다 높은 수익률로 발행된다. 그 결과 "네거티브 캐리"라는 비용이 생긴다(예: 더 높은 수익률로 부채를 발행하고 더 낮은 수익률로 투자). 따라서 보기 C는 틀렸다.
BoC는 외환보유고에 필요한 USD 규모를 주기적으로 산정하고 갱신한다. 필요 이상으로 쌓인 초과 외환보유고는 준비금펀드로 옮겨, 네거티브 캐리를 상쇄할 수 있도록 위험이 더 크고 수익률이 높은 자산에 투자할 수 있다. 따라서 보기 A가 옳다. (LOS 10.g)
Module 10.4: 대학기금과 민간재단 (University Endowments and Private Foundations)
대학기금과 민간재단은 투자정책 면에서 비슷한 점이 많지만, 몇 가지 중요한 차이점도 있다. 여기서는 대학기금부터 시작해 두 기관을 차례로 살펴본다.
대학기금 (University Endowments)
주요 특징/사명 (Main Features/Mission)
대학기금은 기부금과 증여로 조성된 펀드로, 이를 투자해 얻은 수익으로 대학의 운영예산을 꾸준히 지원한다. 주목표는 대학의 현재 필요와 미래 필요 사이의 균형을 맞추는 것(즉 세대 간 형평성을 확보하는 것)이다.
대표적인 대형 기금으로는 하버드대학교 기금이 있으며, 2025년 기준 자산이 569억 달러를 넘었다.
이해관계자(Stakeholders)
대학기금의 이해관계자로는 현재와 미래의 학생, 기부와 증여를 하는 동문, 생계를 대학에 의존하는 대학 직원이 있다. 이해관계자는 기금의 이사회나 투자위원회에 대표를 두는 경우가 많은데, 투자 전문가인 동문이 참여하는 것이 그 예다.
부채와 투자기간(Liabilities and Investment Horizon)
세대 간 형평성을 유지해야 하고 대학의 존속기간에도 제한이 없으므로, 기금의 투자기간은 영구적이다.
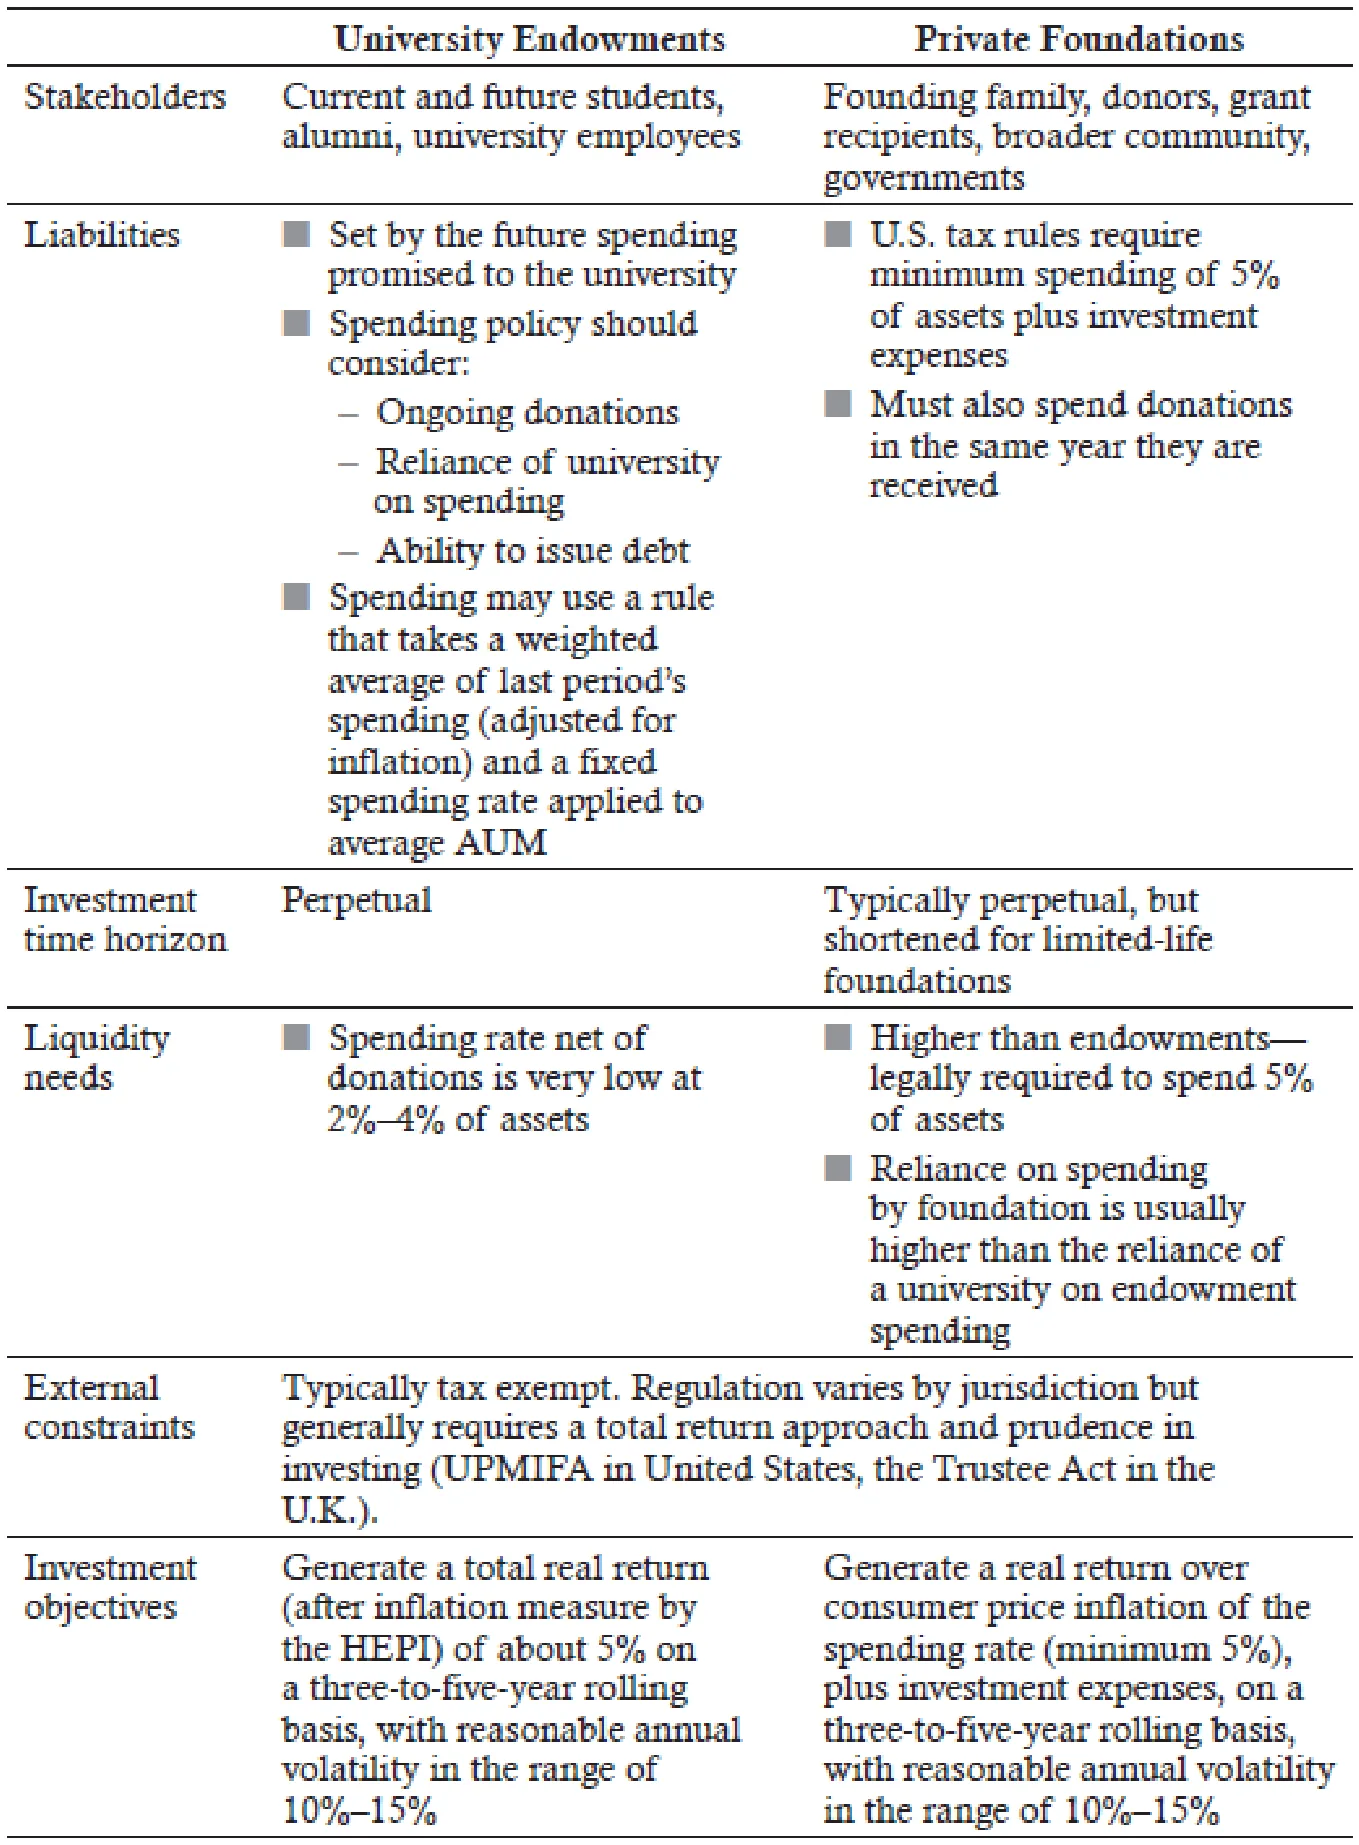
기금의 부채는 공식 지출정책에 명시된, 대학에 지급하기로 약속한 미래 지급금이다. 기금의 지출정책은 세대 간 형평성을 보장하는 동시에, 대학이 시장 변동성에 휘둘리지 않도록 지급금을 평탄화해야 한다. 이를 위해 매년 지출하는 금액을 전년도 지출액(인플레이션 조정 후)과, 운용자산(AUM)의 이동평균에 지출률(보통 4%~6%)을 적용한 금액의 가중평균으로 나타낼 수 있다. 이를 식으로 나타내면 다음과 같다:
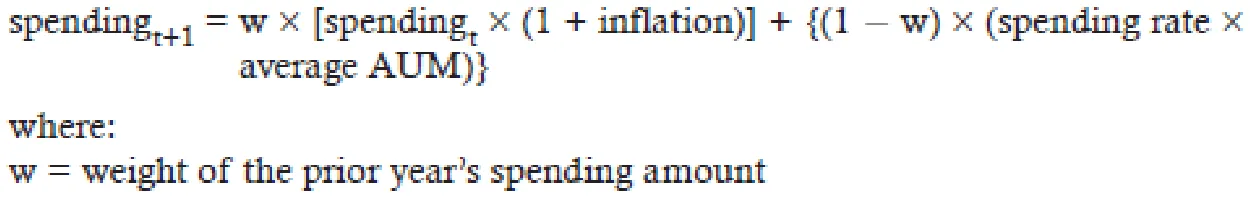
가중치 w의 값에 따라 지출정책은 세 가지 유형으로 나뉜다:
1. 불변성장규칙(Constant growth rule, w = 1). 기금은 고등교육물가지수(HEPI)로 인플레이션을 조정한 고정(실질) 연간 지급금을 대학에 제공한다. 이 방법을 쓰면 대학이 받을 지급금의 확실성은 커지지만, 매기 지급하는 금액이 기금가치에서 차지하는 비율은 기금가치에 따라 변동한다. 이 지출규칙에는 흔히 상한과 하한이 포함되는데, 이는 어느 기간에든 지급할 수 있는 금액의 최대·최소 비율을 1년 또는 3년간의 AUM 대비로 정한 것이다.
2. 시장가치규칙(Market value rule, w = 0). 연간 지급금은 자산가치의 3~5년 이동평균에 미리 정한 비율(지출률, 보통 4%~6%)을 곱한 금액이다. 이 방법에서는 지출이 자산가치의 이동평균에 따라 변동하므로 지급금이 경기순응적이다.
3. 혼합규칙(Hybrid rule, 0 \< w \< 1). 지출액은 앞의 두 규칙에 따른 금액의 가중평균이다.
그 밖에 고려해야 할 부채 관련 요인은 다음과 같다:
기부자 모금(Fundraising from donors). 기금에 증여와 기부금이 들어오므로, 순지출률은 적용 지출률인 4%~6%보다 자산의 2%~4%에 더 가깝다.
기금 지출에 대한 대학의 의존도(Reliance of the university on the spending from the endowment). 다른 조건이 모두 같다면, 기금 지출이 대학 운영예산에서 차지하는 비중이 클수록 기금의 위험허용도는 낮아진다.
기금 또는 대학의 부채 발행 능력(Capability of the endowment or university to issue debt). 부채시장에 접근할 수 있으면 투자 성과가 부진한 시기에도 차입으로 지출을 충당할 수 있으므로 기금의 위험허용도가 높아진다.
유동성 필요(Liquidity Needs)
앞서 언급했듯이 증여와 기부금을 차감한 기금의 연간 지출은 보통 매우 낮다(자산의 약 2%~4%). 유동성 필요가 낮은 데다 투자기간도 영구적이므로, 기금은 일반적으로 위험허용도가 높고 장기 수익을 추구하는 과정에서 단기적으로 비교적 큰 변동성도 감내한다.
외부 제약조건(External Constraints)
법률·규제 측면에서 보면 규제는 관할권마다 다르지만, 기금은 일반적으로 다음 사항을 요구하는 법률의 적용을 받는다:
1. 총수익 기준 투자(즉 소득수익만으로 지출 재원을 마련하는 것이 아니라 소득과 자본이득 모두에서 수익을 얻는 것)와 현대 포트폴리오 이론(MPT)에 따른 분산투자.
2. 투자 감독에 관해 수탁자로서 주의의무를 지는 투자위원회 또는 이사회와 직원.
미국에서는 2006년 제정된 기관자금 통일신중관리법(UPMIFA)이 지출 결정에 유연성을 허용하고 MPT 채택을 의무화한다. 영국에서는 신탁법(Trustee Act, 2000)이 비슷한 역할을 한다(영국에서는 기금이 흔히 신탁 형태로 설립되므로 이 법이 적용된다). MPT 원칙으로 전환하면서 기금은 다양한 자산군에 배분할 수 있게 되었다.
교수 노트(PROFESSOR'S NOTE)
UPMIFA와 신탁법은 다음 섹션에서 다룰 민간재단에도 적용된다.
기금은 보통 투자수익에 대해 비과세 지위를 누린다. 대학도 대개 기금에서 받는 지급금에 대해 세금을 내지 않으며, 기금에 기부한 사람은 보통 기부금을 과세소득에서 공제받을 수 있다.
투자목표(Investment Objectives)
투자목표는 지출 수준을 유지할 만큼 충분한 수익을 내면서 자산의 구매력을 영구히 보존하는 것(즉 인플레이션만큼 자산을 늘려 가는 것)이다. 앞서 보았듯이 지출정책은 여러 방식으로 정할 수 있지만, 일반적인 목표 지출률은 평균 자산의 5%다.
실제로는 대학기금이 3~5년 동안 평균 약 5%의 실질수익률(즉 HEPI로 측정한 인플레이션을 차감한 수익률)을 내는 것을 주목표로 삼는다는 뜻이다. 적정 변동성 한도는 보통 10%~15%다. 수동적 벤치마크를 상회하는 것을 부목표로, 나아가 유사한 기금으로 구성된 동종그룹을 상회하는 것을 3차 목표로 둘 수도 있다. 동종그룹 상회를 목표로 삼으면 고유한 부채를 충당한다는 핵심 사명과 동떨어진 결정을 내리게 되거나, 투자 매니저들이 비슷한 투자로 몰리는 군집행동이 나타날 수 있다는 문제가 있다.
기금은 인플레이션을 웃도는 수익을 내야 하므로, 기대수익률이 인플레이션과 같거나 그보다 높은 실물자산에 상당한 비중을 배분하는 경향이 있다. 2007~2009년 글로벌 금융위기의 교훈 중 하나는 기금 포트폴리오의 유동성위험을 상세한 현금흐름 모델링으로 분석해야 한다는 것이다. 일부 기금은 유동성위험 밴드를 활용하는데, 이는 비유동적 대체투자 펀드에 대한 미인출 약정을 포함해 비유동적 투자에 대한 펀드 노출도의 상한을 정한 것이다.
대학기금의 자산배분(Asset Allocation by University Endowments)
미국의 대형 대학기금은 대부분 대체투자에 과반(50% 초과)을 배분하는 기금모형(endowment model)을 따르며, 대체투자 비중은 지난 20년간 증가해 왔다. 미국의 소규모 대학기금은 대체투자 비중이 작고 국내 주식과 채권 비중이 큰 편인데, 이런 포트폴리오에서는 비미국 주식보다 미국 주식의 비중을 확대하는 자국 편향의 증거도 일부 나타난다.
| 예제: Capital University 기금 |
|---|
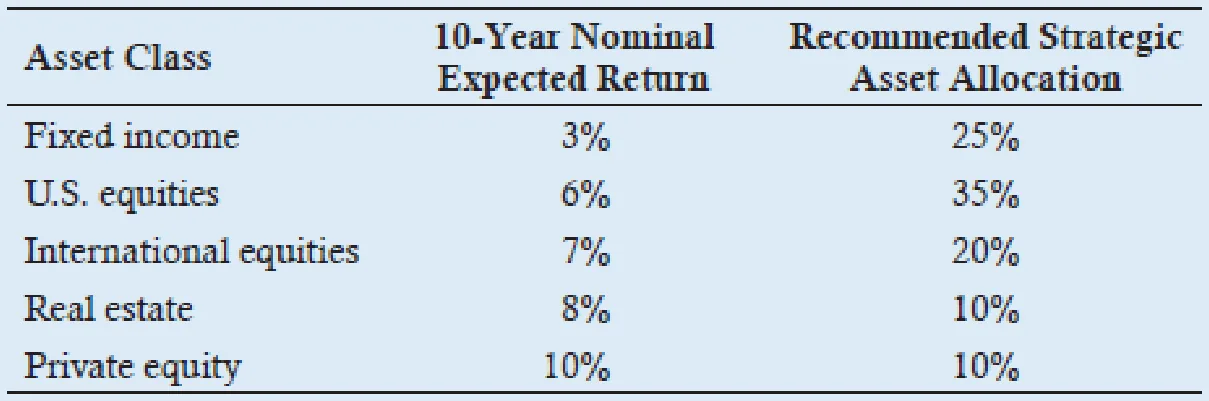
Capital University 기금은 대학 운영예산의 10%를 지원한다. 기금의 투자사무국은 규모가 비교적 작으며, 기금은 5년 평균 자산가치의 4%를 매년 대학에 지급하는 지출정책을 두고 있다. 기금은 그동안 포트폴리오의 30%를 미국 공모주식에, 70%를 채권에 배분해 왔다. 이사회는 연환산 변동성이 15%를 넘지 않아야 한다는 목표를 유지해 왔으며, 이 목표는 앞으로도 바뀌지 않을 것으로 예상된다. 최근 기금의 투자정책을 검토한 결과, 다음과 같은 자산군별 기대수익률 가정과 권고 전략적 자산배분이 제시되었다:
향후 10년간 소비자물가상승률은 연 1%로 예상된다. HEPI로 측정한 고등교육 물가상승률은 소비자물가상승률보다 연 100베이시스포인트 높을 것으로 예상된다. 1. Capital University 기금의 IPS에 들어갈 투자목표를 수립하시오. 그리고 이 목표에 부합하는 기금의 명목 필요수익률을 계산하시오. 2. 기대수익률만 놓고 볼 때, 권고된 전략적 자산배분 비중 변경을 받아들여야 하는지 논하시오. 3. 권고된 전략적 자산배분이 이 기금에 적절하지 않을 수 있는 요인을 하나 논하시오. |
| 답: |
1. Capital University 기금의 사명은 대학 운영예산의 10%를 영구히 지원하면서 기금 자산의 구매력을 유지하는 것이다. 이 목표에 부합하는 명목 필요수익률은 지출률 4%에 관련 인플레이션율, 즉 1% + 100베이시스포인트 = 2%로 예상되는 HEPI를 더한 수익률이다. 따라서 기금의 명목 필요수익률은 4% + 2% = 6%다. 수익률의 연간 변동성은 15%를 넘어서는 안 된다. 2. 기대수익률만 놓고 보면, 현재 자산배분은 명목 필요수익률 목표를 충족하지 못하지만 새로운 자산배분은 이 목표를 충족하므로 권고된 전략적 자산배분 비중을 받아들여야 한다. 현재 자산배분의 기대 명목수익률은 (0.3 × 6%) + (0.7 × 3%) = 3.9%다. 이는 필요 명목수익률 6%에 크게 못 미친다. 새로운 자산배분의 기대 명목수익률은 다음과 같다: (0.25 × 3%) + (0.35 × 6%) + (0.2 × 7%) + (0.1 × 8%) + (0.1 × 10%) = 6.05% 이는 명목 필요수익률 목표인 6%를 충족한다. 3. 새로운 전략적 자산배분과 관련된 우려 사항은 다음과 같다:
|
민간재단 (Private Foundations)
주요 특징/사명(Main Features/Mission)
재단은 특정 자선 목적을 지원하기 위해 보조금을 지급하도록 설립된 비영리기관이다.
이 리딩은 개인 기부자와 그 가족이 설립한 민간재단을 중점적으로 다루며, 대표적인 예로 세계 보건과 빈곤 문제에 주력하는 게이츠재단이 있다. 재단에는 이 밖에도 지역사회가 지역사회의 이익을 위해 설립한 지역사회재단, 특정 비영리 사업에 자금을 대기 위해 설립한 운영재단, 기존 기업의 이익으로 설립한 기업재단 등이 있다.
민간재단의 주목표는 일반적으로 구매력을 영구히 유지하면서 재단의 보조금 지급 활동을 뒷받침할 만큼 충분한 수익을 내는 것이다(대학기금의 목표와 비슷함).
이해관계자(Stakeholders)
민간재단의 이해관계자로는 설립 가문, 재단 기부자, 재단에서 보조금을 받는 수혜자, 그리고 재단 활동의 혜택을 받을 수 있는 더 넓은 지역사회를 들 수 있다. 대학기금과 마찬가지로, 재단 지출을 현재 수혜자와 미래 수혜자 사이에서 균형 있게 배분해야 하는 세대 간 긴장이 있을 수 있다. 재단은 세제상 우대를 받으므로 정부도 이해관계자로 볼 수 있다.
재단의 이사회 구성원은 대학기금 이사회의 동문 구성원보다 전문적인 투자 경험을 갖췄을 가능성이 낮다. 이런 경험 차이 때문에 이사회의 감독이 덜 엄격해지거나 투자 인력에게 더 많은 권한이 위임될 수 있다. 그러면 특히 대체투자처럼 더 정교한 시장에서 투자 결정의 질이 영향을 받을 수 있다.
사명 관련 투자(mission-related investing, 임팩트투자라고도 함)는 재단의 사명 실현에 도움이 되는 프로젝트에 투자하는 기법으로, 이를 채택하는 재단이 점점 늘고 있다. 이러한 투자의 과제는 재단의 장기 목표를 달성할 만큼 충분한 자산수익률을 유지하는 것이다.
부채와 투자기간(Liabilities and Investment Horizon)
재단의 투자기간은 일반적으로 영구적이다. 다만 설립자 사후 일정 기간 안에 자산을 모두 소진하도록 정해진 한시적 재단(limited-life foundations)이 늘어나는 추세이며, 이런 재단은 투자기간이 짧아진다.
미국 세법은 보조금을 지급하는 민간재단에 자산의 최소 5%(직전 12개월 기준)에 투자비용을 더한 금액을 지급하도록 요구한다. 또한 재단은 기부금을 받은 해에 모두 지출해야 한다(이를 유입 즉시 지출, 즉 flow through라고 한다).
기금 지출 외에 다른 수입원도 있는 대학과 달리, 재단의 경우 예산 충당이 거의 전적으로 재단 지출에 달려 있다. 이 점과 재단의 더 높은 유동성 요건 때문에 재단의 위험허용도는 일반적으로 대학기금보다 낮다.
유동성 필요(Liquidity Needs)
앞서 언급했듯이 미국 재단은 법에 따라 자산의 5%를 지출해야 한다. 재단은 단기 지출, 사모 유한파트너십 펀드 투자에 따른 자본콜, 투자 포트폴리오에서 활용하는 파생상품의 마진콜에 대응할 수 있도록 충분한 유동성을 유지해야 한다.
외부 제약조건(External Constraints)
법률·규제 측면에서 재단도 미국의 UPMIFA, 영국의 신탁법 등 비슷한 법률의 적용을 받는다. 이들 법률은 총수익 기준 투자, 분산투자, 그리고 이사회와 투자 인력의 주의의무를 요구한다.
재단은 보통 대학기금과 비슷한 비과세 지위를 누리지만, 이 지위는 앞 섹션에서 언급한 최소 지출 규칙을 지키는지에 달려 있다. 지출 요건을 충족하지 못하면 미분배 소득에 30%의 세금이 부과된다. 또한 대부분의 미국 재단은 순투자소득에 대해 2%의 세금을 낸다.
투자목표(Investment Objectives)
투자목표는 3~5년에 걸쳐 예상 연간 변동성을 적정 범위(약 10%~15%) 안에 두면서, 지출률(최소 5%)에 투자비용을 더한 만큼의 실질수익률(소비자물가상승률 차감 후)을 내는 것이다.
추적오차 예산을 바탕으로 정책 벤치마크를 상회하는 것을 부목표로 둘 수도 있다.
민간재단의 자산배분(Asset Allocation by Private Foundations)
앞서 언급했듯이 재단은 유동성 요건이 더 높고 재단 지출에 대한 의존도가 매우 크기 때문에 대학기금보다 위험허용도가 낮다. 그래도 전반적인 위험허용도는 여전히 높은 편이어서, 인플레이션을 웃도는 수익이라는 장기 목표 아래 미국의 대형 재단은 포트폴리오의 약 절반을 대체투자에 배분한다. 소규모 재단은 국내 주식과 채권 비중이 더 높은 경향이 있다.
MODULE QUIZ 10.4
1. A university endowment has an annual spending policy of 5% of the three-year rolling asset value. Consumer price inflation is expected to be 3% per annum, while the Higher Education Price Index (HEPI) is expected to be 2.5% per annum. The investment objective of the endowment should be to achieve a total real rate of return of at least:
A. 5.0%.
B. 7.5%.
C. 8.0%.
정답 (Module Quiz 10.4 Answer)
*영문 원문 (English Original)*
1. A In order to preserve the purchasing power of the endowment, the real required rate of return (i.e., excluding inflation) should be equal to the spending rate of 5%. Note that the nominal required rate of return would include inflation as measured by the HEPI, totaling 5% + 2.5% = 7.5%. (LOS 10.g)
*한글 번역 (Korean Translation)*
1. A. 기금의 구매력을 보존하려면 실질 필요수익률(즉 인플레이션을 제외한 수익률)이 지출률 5%와 같아야 한다. 참고로 명목 필요수익률은 HEPI로 측정한 인플레이션을 더해 5% + 2.5% = 7.5%가 된다. (LOS 10.g)
Module 10.5: 은행과 보험회사 (Banks and Insurers)
은행과 보험회사는 영리를 목적으로 운영되는 금융중개기관이라는 점에서 다른 기관과 다르다. 이 논의에서 자문 대상은 은행업이나 보험업이라는 핵심 사업이 아니라 기관의 투자 포트폴리오라는 점을 계속 염두에 두어야 한다(다만 앞으로 보겠지만 이 두 활동은 서로 연계되어 있다).
은행 (Banks)
주요 특징/사명(Main Features/Mission)
은행의 주된 기능은 저축자에게서 예금을 받아 차입자에게 대출해 이익을 내는 것이다. 이 밖에도 은행은 자산 보호, 증권·파생상품 거래 실행, 증권 관련 자문과 투자 등의 기능을 수행한다.
이해관계자(Stakeholders)
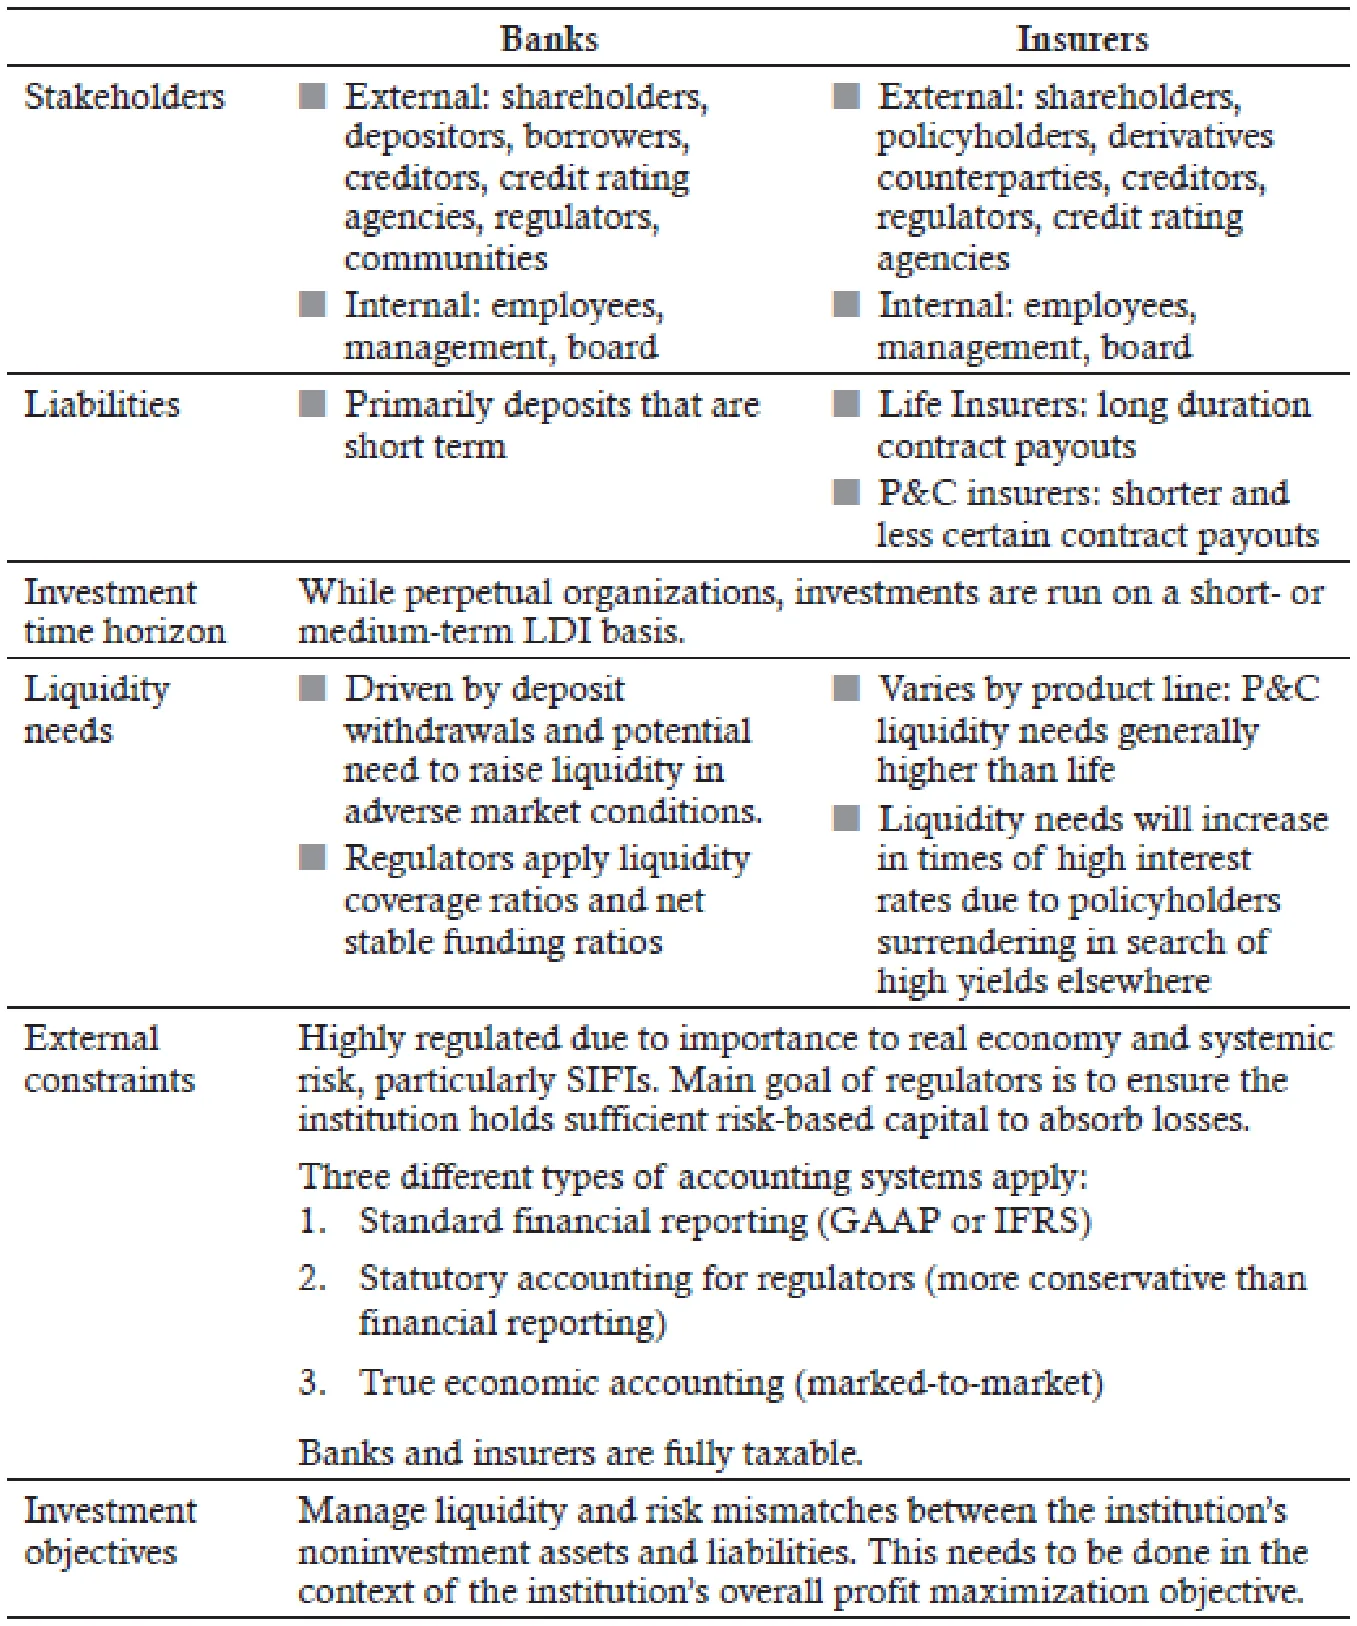
대형 국제 은행은 대부분 상장되어 있으므로, 이익 극대화에 관심이 있는 주주가 핵심 외부 이해관계자가 된다. 예금자와 차입자 같은 은행 고객도 핵심 외부 이해관계자다. 예금자는 은행이 자신의 자산을 계속 안전하게 지켜 주기를 기대하며, 이들의 예금이 은행 부채의 대부분을 차지한다. 개인 차입자는 주택 구입 자금을, 기업 차입자는 사업 운영 자금을 은행에 의존한다. 이러한 대출이 은행 자산의 대부분을 차지한다. 그 밖의 외부 이해관계자로는 채권자, 신용평가기관, 규제당국, 은행이 영업하는 지역사회가 있다.
내부 이해관계자로는 은행의 직원, 경영진, 이사가 있다.
부채와 투자기간(Liabilities and Investment Horizon)
예금은 은행 부채의 대부분을 차지한다. 예금에는 예고 없이 인출할 수 있어 듀레이션이 짧은 것으로 간주되는 요구불예금과, 인출 전에 사전 통지가 필요한 정기예금이 있다.
그 밖의 부채로는 다른 금융기관에서 조달한 단기 도매자금, 장기부채, 트레이딩·증권 관련 미지급금, 환매조건부 거래 관련 미지급금이 있다.
은행 자산의 대부분은 만기가 길고 유동성이 낮은 모기지와 기업 대출이다.
은행 포트폴리오의 투자기간은 장기·비유동 자산과 단기·유동 부채 사이의 차이에 영향을 받는다. 은행은 영구히 존속하는 조직이지만, 투자 포트폴리오에 담는 상품은 매우 단기적인 성격을 띨 가능성이 높다. 그래야 중단기적으로 주주자본의 변동성을 관리할 수 있기 때문이다.
유동성 필요(Liquidity Needs)
예금은 듀레이션이 짧은 부채이고 시장 상황이 나빠지면 유동성을 조달해야 할 수도 있으므로, 유동성 관리는 은행의 핵심 과제다. 2007~2009년 글로벌 금융위기 이후에는 은행이 단기 예상 현금유출을 감당할 만큼 유동성 높은 자산을 보유하고(유동성커버리지비율, LCR), 안정적인 자금원에서 조달한 자본을 적정 수준으로 갖추도록(순안정자금조달비율, NSFR) 요구하는 규제가 도입되었다. 그 결과 은행의 투자 포트폴리오는 유동성이 더 높아졌고, 은행 간 도매자금시장에 대한 의존도는 낮아졌다.
기업을 대상으로 대출하는 은행은 지금도 개인(소매) 대상으로 대출하는 은행보다 도매자금시장을 더 많이 이용하는 경향이 있다. 소매은행은 자금조달에서 소매예금 비중이 높은데, 소매예금은 비용이 낮고 도매자금보다 안정적인 편이어서 소매은행은 상업은행보다 유동성 포지션이 양호하다.
외부 제약조건(External Constraints)
법률·규제 측면에서 보면, 은행 부실이 시스템 전반으로 번질 경우 결제 처리나 신용 공여 같은 핵심 경제 기능이 위협받으므로, 규제당국은 자본적정성, 유동성, 레버리지 수준에 집중한다.
규제당국의 주된 목표는 손실을 고객, 채권자, 납세자가 떠안지 않도록 은행이 손실을 흡수할 만큼 충분한 자본을 갖추게 하는 것이다. 이를 위해 분산투자, 자산 건전성에 따른 준비금 적립, 다양하고 안정적인 자금원을 요구할 수 있다. 유동성 부분에서 보았듯이 규제당국은 은행에 LCR과 NSFR 유지를 요구한다.
교수 노트(PROFESSOR'S NOTE)
투자 결정이 규제상 요구준비금에 미치는 영향을 따질 때는, 자산 건전성 기반 준비금 체계에서는 은행이 더 위험한 자산을 보유할수록 더 많은 준비금을 쌓아야 한다는 점을 이해해야 한다. 예를 들어 은행이 위험이 낮은 투자등급 채권에서 더 위험한 하이일드 채권으로 갈아타면, 규제당국이 보는 은행의 위험가중자산이 늘어나고 그에 따라 요구준비금도 높아진다.
규모의 경제와 분산투자의 이점 때문에 은행은 규모를 키우려 하며, 규제당국은 최대 규모의 은행들을 시스템적으로 중요한 금융기관(SIFI)으로 간주한다. 글로벌 금융위기 이후 SIFI에 대한 규제는 다음과 같이 강화되었다:
-
자산 손실을 흡수하는 데 필요한 자본 요건을 높였다.
-
배당과 자사주 매입 규모에 한도를 두었다. 주주에게 이런 방식으로 지급하면 사실상 기관의 레버리지가 높아지기 때문이다.
-
파산 시 후순위채권자와 우선주주의 청구권 행사를 제한해, 이들이 은행 활동의 위험을 더 많이 부담하도록 했다.
-
파생상품, 자기매매, 부외 부채와 보증의 활용을 제한했다.
회계 측면에서 보면, 금융기관에는 세 가지 회계 체계가 적용된다:
1. 표준 재무보고(GAAP 또는 IFRS)는 주주에게 실적을 알리는 데 사용된다. 발생주의 회계를 따르므로 이익이 가장 평탄하게 보고된다.
2. 법정회계(Statutory accounting)는 규제당국이 사용하며, 회계 수치를 더 보수적으로 만들기 위한 일련의 조정으로 이루어진다. 예를 들어 대차대조표에서 무형자산을 제외하고, 특정 비용과 원가를 조기에 인식하며, 예상치 못한 대규모 자산 손실이나 보증에 따른 지급에 대비해 준비금을 인식한다.
3. 진정한 경제적 회계(True economic accounting)는 모든 자산과 부채를 시장가치로 평가한다. 따라서 이익 측정치의 변동성이 가장 클 가능성이 높다.
은행은 일반적으로 전면적인 과세 대상이므로 투자 프로그램의 세후 수익을 고려해야 한다.
투자목표(Investment Objectives)
은행 투자 포트폴리오의 주목표는 유동성을 관리하고, 은행의 비투자 자산과 부채 사이의 위험 불일치를 줄이는 것이다.
은행은 투자 활동을 감독하기 위해 자산부채관리위원회(ALMCo)를 둔다. ALMCo는 IPS를 정하고, 성과를 모니터링하며, 시장·신용·유동성·지급여력 위험에 대한 위험 한도를 설정하고, 대차대조표의 자산과 부채 양쪽에 변경을 요구할 권한을 가진다. 이렇게 목표가 수립되면 투자팀은 정책 벤치마크를 설정하고, 성과를 모니터링하며, 은행 경영진과 이사회에 보고한다.
보험회사 (Insurers)
주요 특징/사명(Main Features/Mission)
보험회사는 크게 다음 두 가지 범주로 나눌 수 있다:
-
생명보험회사(Life insurers). 보험금이 고정된 종신보험이나 정기보험, 변액생명보험(보험계약자가 선택한 투자펀드의 수익에 따라 보험금이 달라짐), 연금상품, 건강보험, 유니버설생명보험(보험료 납입과 급여 지급이 유연함)을 인수한다.
-
손해보험회사(Property and casualty, P&C insurers). 상업용 부동산과 배상책임, 주택 소유, 해상보험, 보증, 법적 배상책임과 관련된 보험을 인수한다.
이해관계자(Stakeholders)
보험회사는 대개 상장회사나 상호회사 형태로 조직된다. 상장회사의 핵심 외부 이해관계자는 주주이며, 주주는 회사가 보험계약자에 대한 의무를 이행하면서 동시에 자신들의 자본 가치를 장기적으로 극대화하기를 요구한다. 상호회사는 보험계약자가 소유하며, 이익을 잠재적 손실에 대비한 잉여금으로 유보하거나 배당금이나 보험료 할인을 통해 보험계약자에게 분배한다. 그 밖의 외부 이해관계자로는 파생상품 거래상대방, 채권자, 규제당국, 신용평가기관이 있다.
전통적 생명보험(유니버설생명보험 포함)과 고정연금 계약에서는 이들 계약의 보험금 지급과 관련된 투자위험을 보험회사가 부담하므로, 생명보험회사는 이 부채를 충당하기 위해 일반계정을 운용한다. 변액생명보험 계약과 변액연금에서는 보험계약자의 투자 선택에 따라 자산을 투자하는 별도계정을 운용한다. 이런 계약에서는 보험계약자가 투자위험을 부담한다.
내부 이해관계자로는 보험회사의 직원, 경영진, 이사회가 있다.
부채와 투자기간(Liabilities and Investment Horizon)
보험회사는 자산부채관리에 중점을 두고 투자를 운용하므로, 투자 포트폴리오의 투자기간을 정할 때 부채의 성격이 결정적인 역할을 한다.
생명보험회사는 일반적으로 계약에 따른 지급으로 인해 듀레이션이 긴 부채 흐름을 안고 있지만, 상품 라인에 따라 차이가 있을 수 있다. 이 때문에 생명보험회사는 전통적으로 20~40년의 투자기간을 설정해 왔다.
P&C 보험회사의 보험금 청구는 자연재해처럼 발생 가능성이 낮고 예측할 수 없으며 지급 규모가 큰 사건과 관련되어 있으므로, 부채 흐름의 듀레이션이 더 짧고 불확실성은 더 크다.
은행과 마찬가지로 보험회사도 영구히 존속하는 기관이지만, 보유 투자자산의 투자기간은 보험금 청구의 성격과 시기에 크게 좌우된다. 생명보험회사와 P&C 보험회사 모두에게 중요한 고려사항은 자주 반복되는 인수 사이클(underwriting cycle)이다. 인수 사이클이란 보험 사업 주기의 시점마다 경쟁 강도가 달라지면서 수익성이 변동하는 현상을 말한다. 예를 들어 경쟁이 치열하고 보험 인수에서 얻는 이익이 낮은 시기에는 보험회사가 인수위험을 덜 지려는 경향이 있으며, 다른 조건이 모두 같다면 그만큼 투자위험을 감수하려는 성향이 커질 수 있다.
유동성 필요(Liquidity Needs)
보험회사는 내부 유동성(영업 및 투자 활동에서 나오는 현금)과 외부 유동성(부채시장에서 차입할 수 있는 능력)을 모두 관리해야 한다. 유동성 필요는 금리 수준의 영향을 받는다. 금리가 높은 시기에는 과거에 가입한 저수익 계약의 보험계약자가 다른 곳에 더 높은 수익률로 투자하려고 계약을 해지(즉 현금화)할 수 있으며, 그러면 생명보험회사의 순현금유출이 늘어난다.
앞서 언급했듯이 P&C 보험회사는 부채의 성격상 현금흐름의 불확실성이 크므로, 포트폴리오에 현금 및 현금성자산과 단기 채권의 비중을 높게 유지해 유동성을 넉넉히 확보해야 한다.
보험회사는 일반계정 투자를 준비금 포트폴리오와 잉여금 포트폴리오라는 두 가지 주요 부분으로 나눈다. 규제상 보험회사는 보험부채를 충당할 수 있는 준비금 포트폴리오를 유지해야 하므로, 이 포트폴리오는 보수적으로 운용된다. 잉여금 포트폴리오는 더 높은 수익을 올리는 데 활용되며, 이를 위해 유동성위험을 감수하고 대체투자에 배분하는 경우가 많다.
외부 제약조건(External Constraints)
법률·규제 측면에서 보면, 보험회사는 은행처럼 중요한 금융중개 역할을 하며 규제당국이 SIFI로 분류할 만큼 규모가 커질 수 있다. 은행과 마찬가지로 규제당국은 보험회사가 영업과 투자에서 생기는 손실을 흡수할 만큼 충분한 자본을 갖추도록 하는 데 목표를 둔다.
미국에서는 주(州) 보험규제당국들의 협회인 전국보험감독관협회(NAIC)가 회계·보고 정책을 정한다. 유럽에서는 회원국 간 규제를 표준화하기 위한 체계로 Solvency II가 활용되고 있다.
회계 측면에서는 은행과 마찬가지로 보험회사에도 표준 재무보고, 법정보고, 진정한 경제적 회계 규칙이 적용된다.
보험회사는 일반적으로 완전 과세 대상이므로 투자 프로그램을 운영할 때 세후 수익률을 고려해야 한다.
교수 노트(PROFESSOR'S NOTE)
은행의 외부 제약 조건 부분에서 개괄적으로 살펴본 규제·회계·세금 관련 내용은 보험회사에도 똑같이 적용된다. 다시 한번 강조하지만, 더 위험한 투자로 옮겨 가면 기관이 쌓아야 하는 규제상 요구준비금이 늘어난다는 점을 기억해 두자.
투자 목표(Investment Objectives)
은행과 마찬가지로 보험회사 투자 포트폴리오의 주된 목표는 유동성을 관리하고 기관의 자산과 부채 사이의 위험 불일치를 줄이는 것이다. 따라서 투자 과정에서는 보험회사의 전반적인 사업 여건과 앞으로 예상되는 대외 경제 여건을 함께 고려해야 한다.
보험회사의 투자 감독 기능은 보통 이사회 산하 위원회가 맡는다. 이 위원회는 모든 투자 정책과 절차를 책임지고 규제당국과 외부 이해관계자에게 보고한다.
Module 10.6: 은행과 보험회사 — 대차대조표 관리와 투자 시 고려사항 (Balance Sheet Management and Investment Considerations)
LOS 10.h: 은행과 보험회사의 대차대조표 관리에 영향을 미치는 고려사항을 서술한다.
은행과 보험회사 모두에게 회사 전체의 가장 중요한 목표는 예금자, 채권자, 보험계약자의 청구에 응할 수 있다는 높은 확신을 유지하면서 기관 자기자본의 시장가치를 극대화하는 것이다.
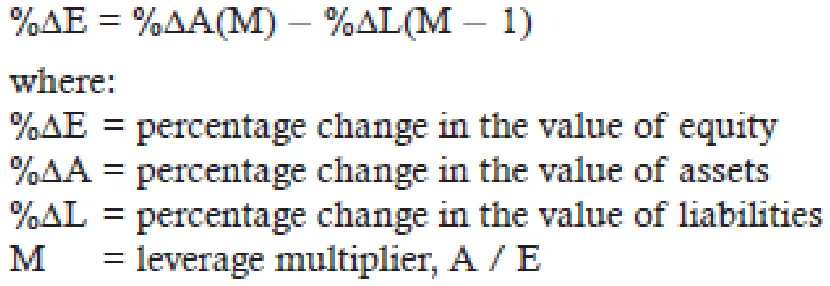
자산과 부채의 시장가치 및 레버리지 수준의 변화가 자기자본 시장가치의 변화에 어떤 영향을 미치는지는 다음 식으로 나타낼 수 있다.
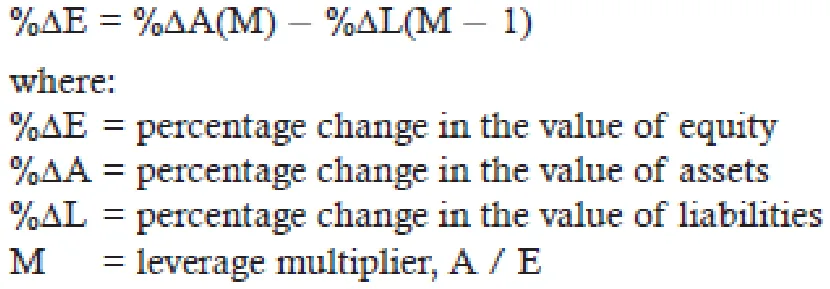
교수 노트(PROFESSOR'S NOTE)
이 방정식은 직관적으로 이해하기 쉽다. 우변의 첫 번째 항(A)은 자산 수익률이 회사가 사용하는 레버리지(M)만큼 확대되는 효과를 나타낸다. 두 번째 항은 회사의 부채와 관련된 항으로, 음(-)의 부호는 다른 조건이 같다면 부채가 늘어날 때 자기자본이 줄어든다는 사실을 반영한다. M − 1항은 자기자본 대비 부채의 크기를 나타낸다. 예를 들어 M = 4라면 회사가 자산 4달러당 1달러의 자기자본을 가지고 있다는 뜻이다. 자산은 자기자본과 부채로 조달되므로 부채는 3달러(즉, M − 1)가 되어야 한다.
| 예제: 자기자본 가치의 변화율 |
|---|
| 어느 은행의 자산 대비 자기자본 비율이 5%다. 부채가 1.5% 증가하고 자산은 변하지 않을 때 자기자본 시장가치의 예상 변화율을 계산하시오. |
| 답: |
자산 대비 자기자본 비율이 5%이므로 은행의 레버리지 승수 M은 1 / 0.05 = 20배다. 부채가 1.5% 증가하고 자산이 변하지 않는다면, 앞의 방정식으로 추정한 자기자본 시장가치의 변화율은 다음과 같다. %ΔE = (0% × 20) − (1.5% × 19) = –28.5% |
앞의 방정식을 약간 변형하면 자산의 기준 수익률 y가 한 단위 변할 때 기관의 자기자본이 얼마나 민감하게 변하는지(즉, 자기자본의 수정듀레이션)를 평가할 수 있다. 그 방정식은 다음과 같다.
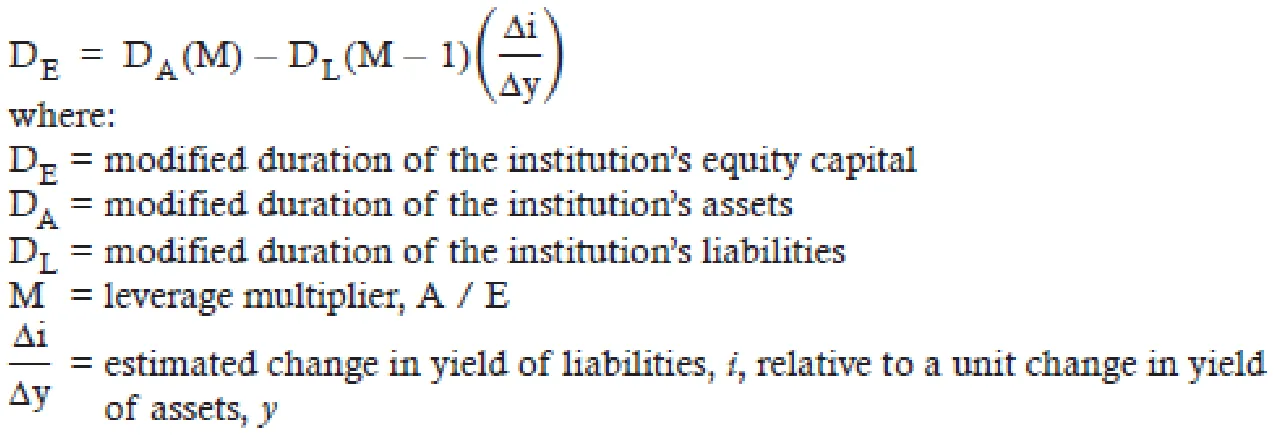
교수 노트(PROFESSOR'S NOTE)
수정듀레이션은 수익률이 1% 변할 때 자산이나 부채 가치가 몇 % 변하는지를 측정한다는 점을 떠올려 보자. 이 공식은 앞의 공식과 비슷하며, 추가된 항은
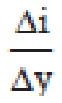
항 하나뿐이다. 이 항은 자산 수익률(y)의 예상 변동 대비 부채 수익률(i)의 예상 변동을 나타낸다. M과 M − 1은 앞의 방정식에서와 똑같은 역할을 한다.
| 예제: 생명보험회사의 듀레이션 계산 |
|---|
WellLife Holdings는 금융자산 대비 자기자본 비율이 12.5%인 생명보험회사다. 투자위원회가 최근 이사회에 제출한 보고서에 따르면 자산의 듀레이션은 3, 부채의 듀레이션은 2다. 또한 자산 포트폴리오의 수익률이 1% 움직일 때마다 이 보험회사 부채의 수익률은 70베이시스포인트 움직일 것으로 추정된다. 1. 보험회사 주주자본의 듀레이션을 계산하시오. 2. 자산 포트폴리오 수익률이 25베이시스포인트 하락할 때 주주자본 가치에 미치는 영향을 추정하시오. 3. 보험회사 경영진은 자산 대비 자기자본 비율을 10%로 바꾸는 방안을 검토하고 있다. 다른 조건이 모두 같다고 가정할 때, 이 변경이 주주자본 듀레이션에 미치는 영향을 논하시오. |
| 답: |
1. 자산 대비 자기자본이 12.5%라면 레버리지 승수 M = 1 / 0.125 = 8배다.
문제에 주어진 정보에 따르면 DA = 3, DL = 2이고, 따라서 주주자본의 수정듀레이션은 다음과 같다. DE = (3 × 8) − (2 × 7 × 0.70) = 14.2 2. 수정듀레이션이 14.2라는 것은 자산 포트폴리오의 수익률 수준이 1% 변할 때 자기자본 가치가 약 14.2% 변한다는 뜻이다. 따라서 자산 포트폴리오의 수익률이 25베이시스포인트 하락하면 자기자본 가치는 약 0.25 × 14.2 = 3.55% 증가한다. 3. 자산 대비 자기자본 비율이 10%이면 레버리지 승수 M은 1 / 0.1 = 10배다. 다른 변수가 모두 그대로라면 주주자본의 새로운 수정듀레이션은 다음과 같다. DE = (3 × 10) − (2 × 9 × 0.70) = 17.4 |
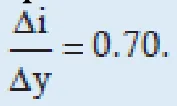
이 프레임워크를 확장하면 다음 공식을 이용해 자기자본 시장가치 변화율의 예상 변동성(즉, 표준편차)까지 고려할 수 있다.
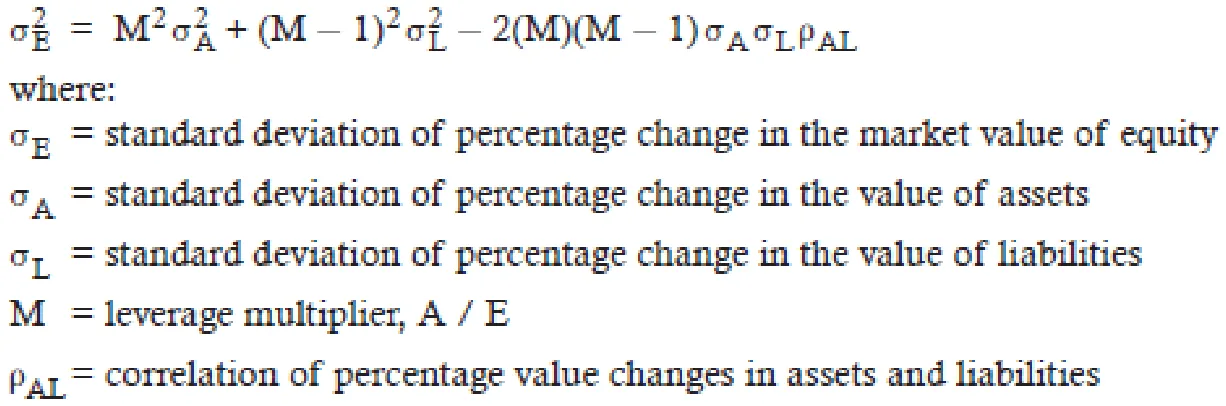
교수 노트(PROFESSOR'S NOTE)
CFA 커리큘럼 곳곳에서 여러 번 사용한 2자산 분산 공식을 떠올려 보자. 가중치가 w1과 w2, 표준편차가 σ1과 σ2, 상관계수가 ρ12인 자산1과 자산2를 결합하면 그 결과로 만들어지는 포트폴리오의 분산은 다음과 같다.
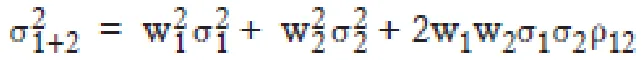
앞에서 본 자기자본 분산 방정식은 기관의 자산에 가중치 M을, 기관의 부채에 가중치 –(M – 1)을 둔 포트폴리오에 이 익숙한 공식을 그대로 적용한 것이다.

| 예제: 생명보험회사의 변동성 계산 |
|---|
WellLife Holdings는 자산 대비 보통주 자기자본 비율을 12.5%로 유지하고 있으며, 자산과 부채의 연환산 변동성을 각각 7%와 4%로 추정한다. 투자위원회는 자산 수익률과 부채 수익률 사이의 상관계수를 0.3으로 추정한다. 1. 주주자본 가치 변화의 표준편차를 계산하시오. 2. 새 규제가 도입될 예정인데, 이 규제에 따라 WellLife는 자산 대비 자기자본 비율을 20%로 높이고 자산의 변동성을 5%로 낮춰야 한다. 다른 조건이 모두 같다고 가정할 때, 새 규제가 시행된 뒤 주주자본의 예상 변동성을 계산하시오. |
| 답: |
1. 레버리지 승수는 1 / 0.125 = 8배다. σA = 0.07, σL = 0.04, ρAL = 0.3이므로 주주자본의 분산은 다음과 같다.
따라서 주주자본의 표준편차는
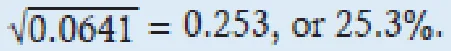
2. 새 레버리지 승수는 1 / 0.2 = 5배다. 바뀐 수치 σA = 0.05를 적용하면 주주자본의 분산은 다음과 같다.
따라서 주주자본의 표준편차는
|
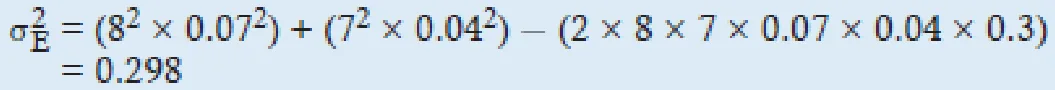
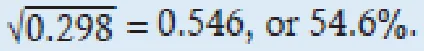
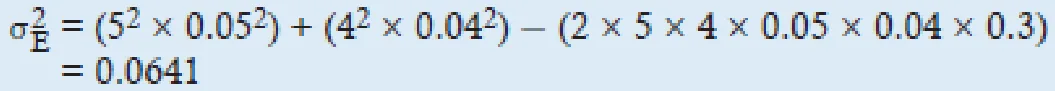
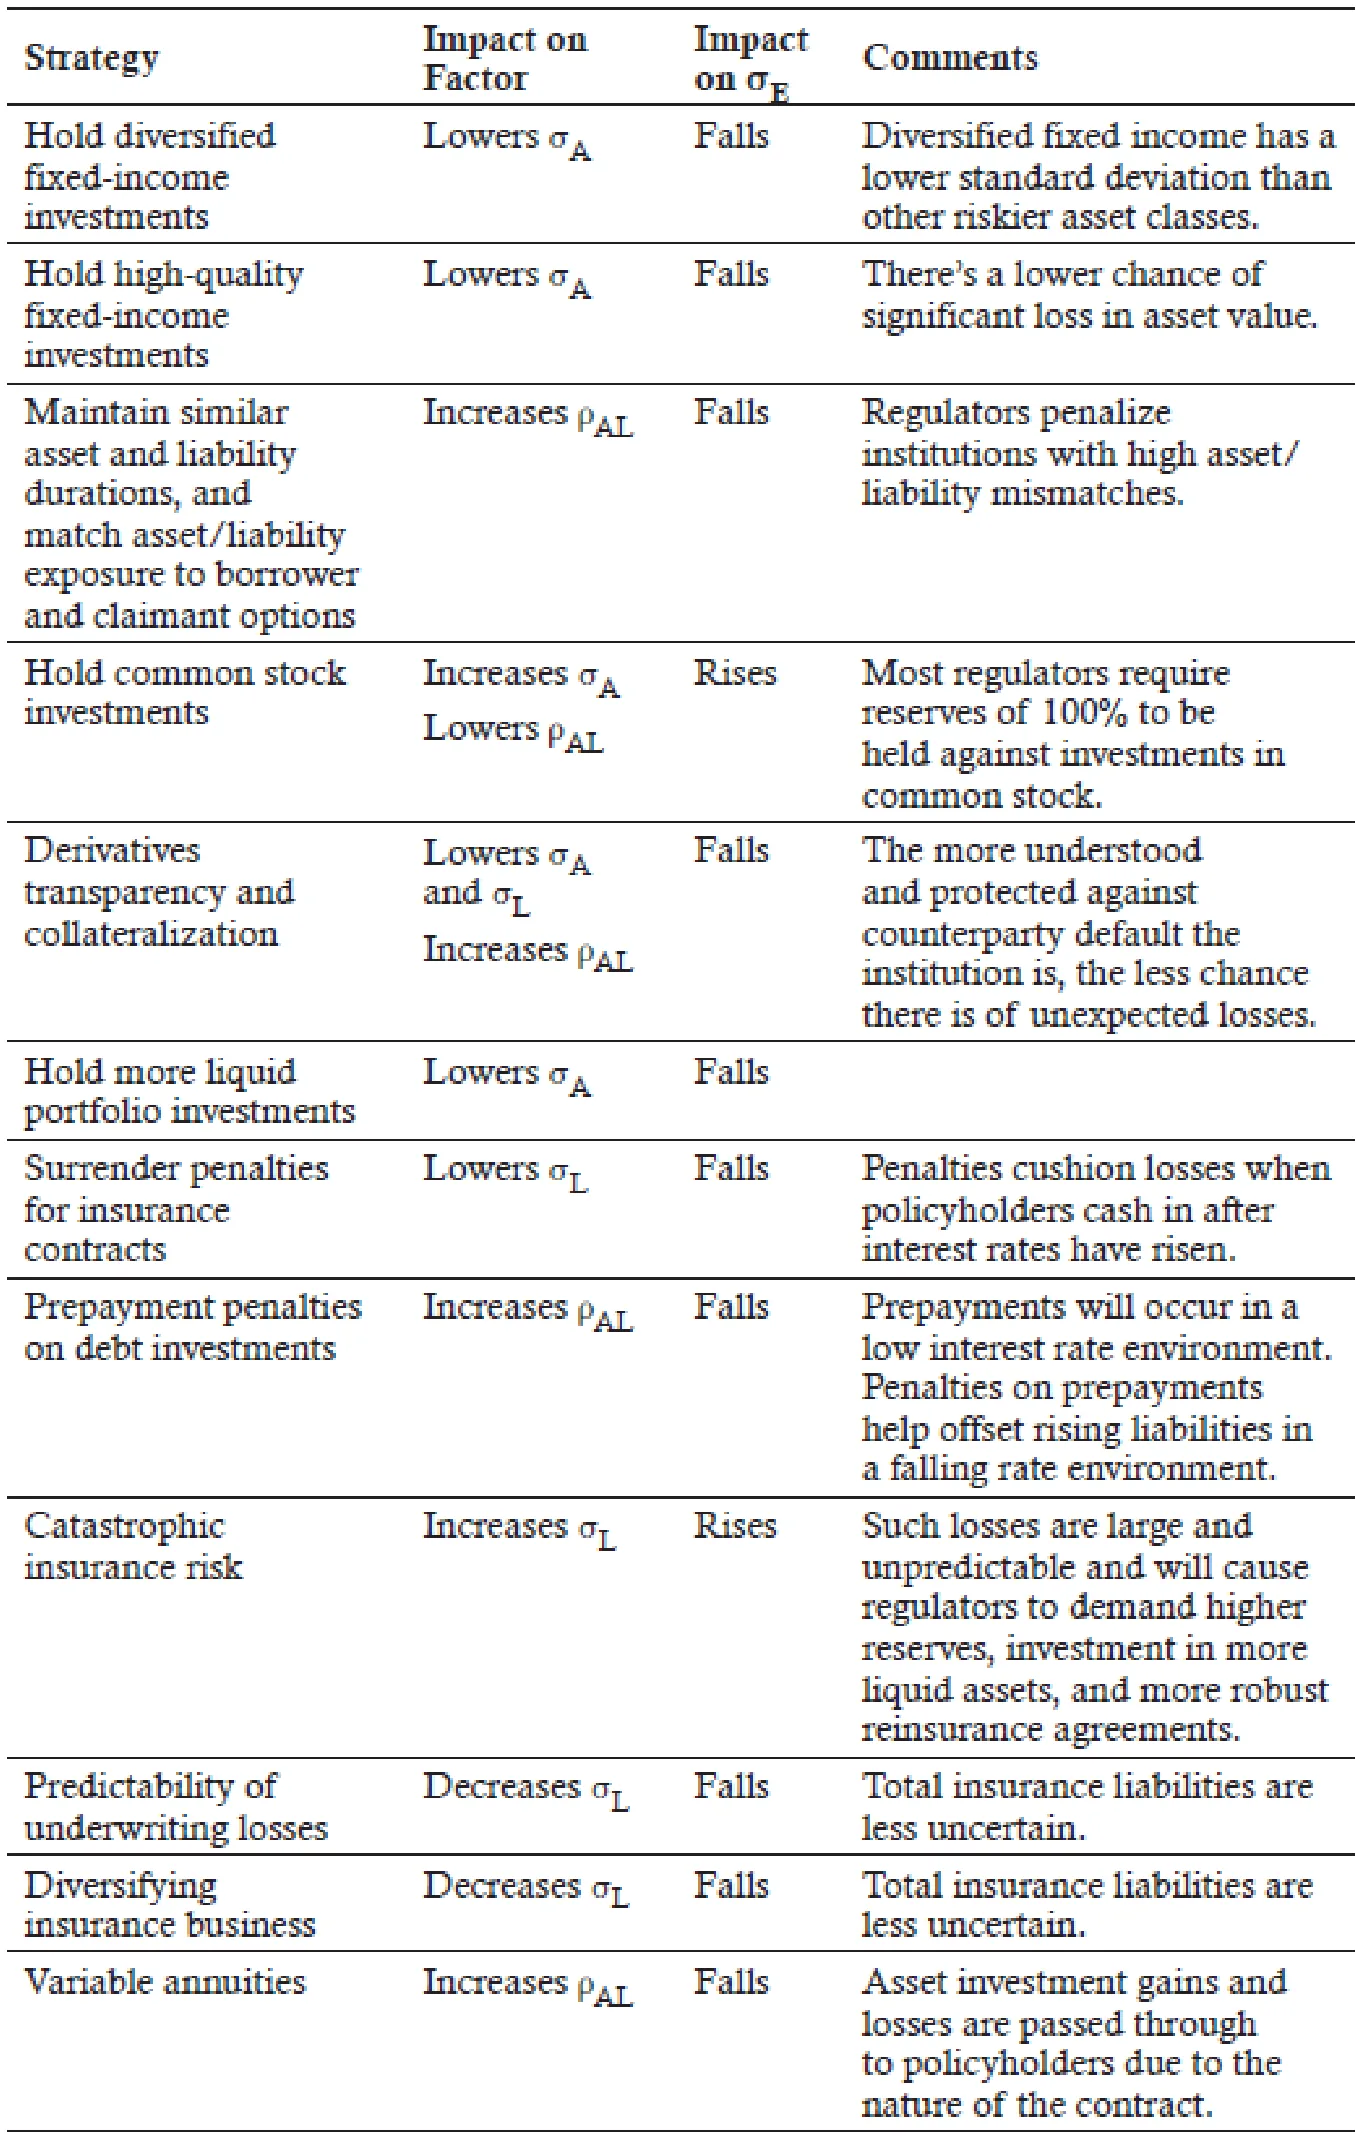
은행이나 보험회사의 경영진은 여러 가지 전략을 써서 주주자본 변동성을 좌우하는 요인을 바꿀 수 있다. 이 전략들은 투자 포트폴리오 자산과 관련될 수도 있고, 회사의 영업활동에서 생기는 부채의 성격과 관련될 수도 있다. 그림 10.7에 이 전략들을 정리했다.
그림 10.7: 변동성을 바꾸는 전략(Strategies for Changing Volatility)
은행과 보험회사의 자산배분(Asset Allocation for Banks and Insurers)
은행과 보험회사의 최적 투자 관리는 대외 경제 여건과 규제상 요구준비금이라는 틀 안에서 투자 포트폴리오와 사업 부채를 동시에 고려한다. 투자 매니저는 앞서 살펴본 주주자본 변동성에 영향을 미치는 요인과 최적 레버리지 수준도 염두에 두어야 한다.
교수 노트(PROFESSOR'S NOTE)
은행과 보험회사의 투자정책을 세울 때 고려할 요인이 이렇게 많다는 점이 부담스러울 수 있지만, 시험 문제는 특정 시나리오에 초점을 맞출 가능성이 높다는 점을 기억하자. 다음 예제에서 보듯이, 채권의 듀레이션·신용위험·유동성에 대한 기본 지식과 함께 이러한 요인의 변화가 이익, 주주자본 변동성, 규제상 요구준비금에 어떤 영향을 미칠지 알고 있으면 커리큘럼의 사례 연구형 문제에 충분히 답할 수 있는 경우가 많다.
| 예제: 더 위험한 투자로의 전환 |
|---|
SJT 은행의 ALMCo는 최근 사업 여건과 투자 여건을 분기별로 검토했다. 주요 검토 결과는 다음과 같다.
이러한 검토 결과에 따라 투자관리팀은 투자 포트폴리오의 상당 부분을 하이일드 변동금리 회사채에서 투자등급 고정금리 국채로 옮길 계획이다. 또한 표준적인 시가평가 담보 조건으로 거래상대방과 플레인 바닐라 고정금리 지급/변동금리 수취 금리스왑을 체결할 계획이다. 1. 계획한 투자 전환이 ALMCo 분기별 검토의 두 가지 주요 결과에 어떻게 대응하는지 논하시오. 2. 이 전환이 규제상 요구되는 위험기반 준비금에 미칠 것으로 예상되는 영향을 논하시오. 3. 스왑 포지션을 포함한 이 전환이 은행의 자산-부채 듀레이션 불일치에 어떤 영향을 미칠지 서술하시오. 4. 예상 이익과 이익의 예상 변동성에는 어떤 영향을 미치는가? |
| 답: |
1. ALMCo의 첫 번째 검토 결과는 신용스프레드가 확대될 것이라는 전망이다. 신용스프레드가 확대되면 하이일드 회사채 가격이 투자등급 국채 가격보다 더 크게 떨어진다. 따라서 하이일드 회사채를 투자등급 국채로 바꾸자는 이번 제안은 신용스프레드 확대에 대한 은행의 노출을 줄여 준다. ALMCo의 두 번째 검토 결과는 은행의 유동성 포지션이 악화될 가능성이 높다는 것이다. 대출 자산은 매각하기가 더 어려워지는 반면 예금자의 유동성 수요는 늘어날 것으로 예상된다. 투자등급 국채는 하이일드 회사채보다 유동성이 높을 가능성이 크므로, 이번 전환으로 은행 투자 포트폴리오의 유동성 포지션이 개선된다. 이는 은행 본업의 유동성 여건 악화를 상쇄하는 데 도움이 될 것이다. 2. 회사가 규제상 보유해야 하는 위험기반자본은 줄어들 가능성이 높다. 국채는 투자등급인 반면 회사채는 하이일드, 즉 투자부적격 등급이므로 국채보다 신용위험이 높다. 따라서 국채의 위험가중치는 회사채의 위험가중치보다 낮다. 그러면 규제당국은 회사의 위험가중자산이 줄었다고 보고 더 적은 자기자본을 보유하도록 요구할 것이다. 3. 스왑을 포함한 이번 전환은 회사의 자산 듀레이션에 영향을 미치지 않을 것이다. 고정금리 자산은 변동금리 자산보다 듀레이션이 길기 때문에, 변동금리 증권을 고정금리 증권으로 바꾸면 채권 포트폴리오의 듀레이션이 늘어난다. 그러나 고정금리 지급/변동금리 수취 스왑에서는 지급하는 고정 레그의 듀레이션이 수취하는 변동 레그의 듀레이션보다 길기 때문에, 이 스왑은 부채 듀레이션을 늘리는 합성 부채를 만들어 낸다. 스왑을 적절히 설계하면 이렇게 늘어난 부채 듀레이션이 자산 듀레이션 증가분을 상쇄하므로 은행의 자산-부채 구조는 달라지지 않는다. 4. 국채는 신용스프레드가 없으므로 회사채보다 수익률이 낮을 가능성이 높다. 이에 따라 은행의 이익은 줄어든다. 또한 유동성이 더 높은 투자등급 국채는 회사채보다 변동성도 낮을 것이다. 그 결과 주주자본 가치 변화의 변동성도 낮아진다. |
MODULE QUIZ 10.5, 10.6
1. Capital requirements for banks and insurance companies are typically set with reference to:
A. statutory reporting.
B. true economic reporting.
C. standard financial reporting.
2. SAJ Assurance (SAJ) is a life insurance company that underwrites a diverse range of life assurance and annuity products. The following is an excerpt from the IPS of SAJ:
SAJ splits the firm’s general account into two components: the reserve portfolio and the surplus portfolio. The objective of the reserve portfolio is to provide liquidity to pay policyholder claims in the normal course of insurance operations. The objective of the surplus portfolio is to hedge interest rate mismatches that occur between the reserve portfolio and the liabilities of the firm.
This excerpt is best described as:
A. correct.
B. incorrect because it is the separate account of the life insurer that is broken down
into the reserve and surplus portfolios, not the general account.
C. incorrect with respect to the objective of the surplus portfolio. The surplus
portfolio should be run with the objective of taking higher risk in order to earn
higher returns to grow the surplus over the long term.
3. A bank has an equity capital ratio of 20%. Assets are expected to have a standard deviation of 7%, and liabilities are expected to have a standard deviation of 5%. The correlation of assets and liabilities is estimated to be 0.5. The volatility of shareholder capital for the bank is closest to:
A. 9.3%.
B. 16.3%.
C. 30.4%.
정답 (Module Quiz 10.5, 10.6 Answer)
*영문 원문 (English Original)*
1. A Statutory reporting is required by regulators, which involves a series of adjustments to standard financial reporting that remove low-quality assets and accelerate certain expenses in order to set the level of required reserves. (Module 10.5, LOS 10.d)
2. C The excerpt is incorrect with regard to the objective of the surplus portfolio. The surplus portfolio represents investment funds of the company in excess of those required to meet the expected claims of policyholders. As such, the usual objective with the surplus portfolio is to take higher risk to earn higher returns in order to grow the surplus, maximize value for shareholders, and remain
competitive as a life insurance company from a pricing perspective. (Module 10.5, LOS 10.f)
3. C The expected variance of the percentage changes in the market value of equity capital is given by:
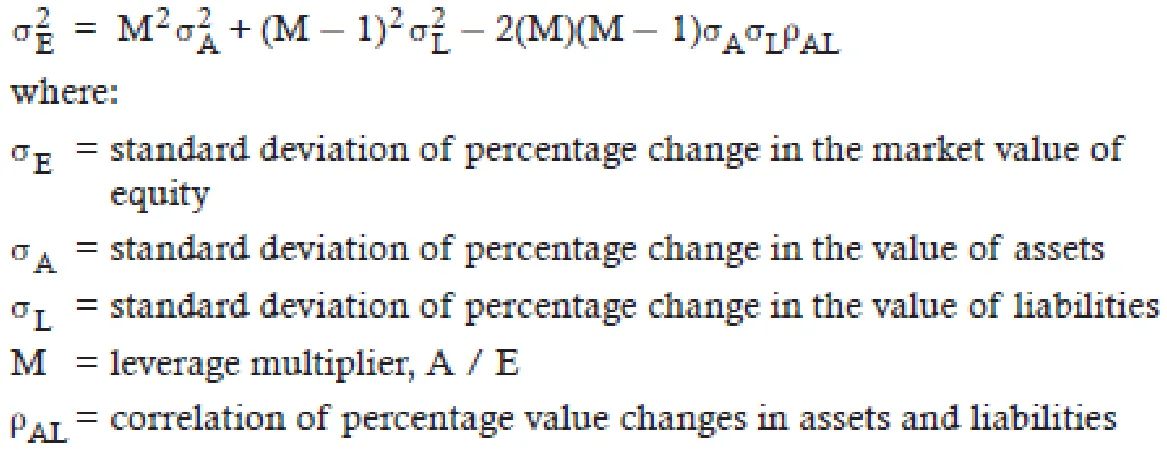
In this case, σA = 0.07, σL = 0.05, and ρAL = 0.5. The equity capital ratio of 20% implies that E / A = 0.20; hence A / E = 1 / 0.2 = 5x. Using the formula:
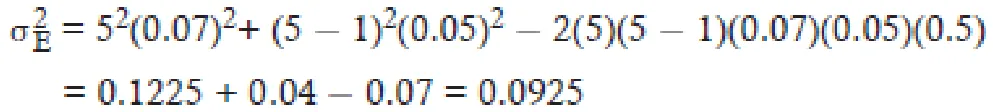
Then,
or 30.4%. (Module 10.6, LOS 10.g)
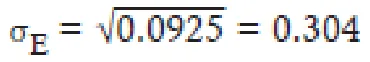
*한글 번역 (Korean Translation)*
1. A. 법정보고는 규제당국이 요구하는 보고 방식으로, 요구준비금 수준을 정하기 위해 표준 재무보고에 일련의 조정을 가해 저품질 자산을 제거하고 특정 비용을 앞당겨 인식한다. (Module 10.5, LOS 10.d)
2. C. 이 발췌문은 잉여금 포트폴리오의 목표에 관한 설명이 틀렸다. 잉여금 포트폴리오는 보험계약자의 예상 청구액을 지급하는 데 필요한 금액을 넘어서는 회사의 투자 자금이다. 따라서 잉여금 포트폴리오는 보통 더 높은 위험을 감수해 더 높은 수익을 올림으로써 잉여금을 늘리고, 주주가치를 극대화하며, 생명보험회사로서 가격 경쟁력을 유지하는 것을 목표로 한다. (Module 10.5, LOS 10.f)
3. C. 자기자본 시장가치 변화율의 예상 분산은 다음과 같다.
이 문제에서는 σA = 0.07, σL = 0.05, ρAL = 0.5다. 자기자본비율이 20%라는 것은 E / A = 0.20이라는 뜻이므로 A / E = 1 / 0.2 = 5배다. 공식에 대입하면 다음과 같다.
따라서,
즉, 30.4%다. (Module 10.6, LOS 10.g)
KEY CONCEPTS
LOS 10.a
기관투자자의 다섯 가지 공통 특징은 큰 규모, 장기 투자 기간, 규제 프레임워크, 거버넌스 프레임워크, 본인-대리인 문제다.
LOS 10.b
기관의 투자정책서(IPS)는 기관의 사명과 목표, 부채, 투자 기간, 외부 제약 조건(규제, 회계, 세금), 자산배분, 재조정 및 보고 정책을 공식적으로 명시한다.
기관투자에 흔히 쓰이는 네 가지 모형은 노르웨이 모형, 기금 모형, 캐나다 모형, 부채연계투자(LDI) 모형이다.
LOS 10.c, 10.d, 10.f
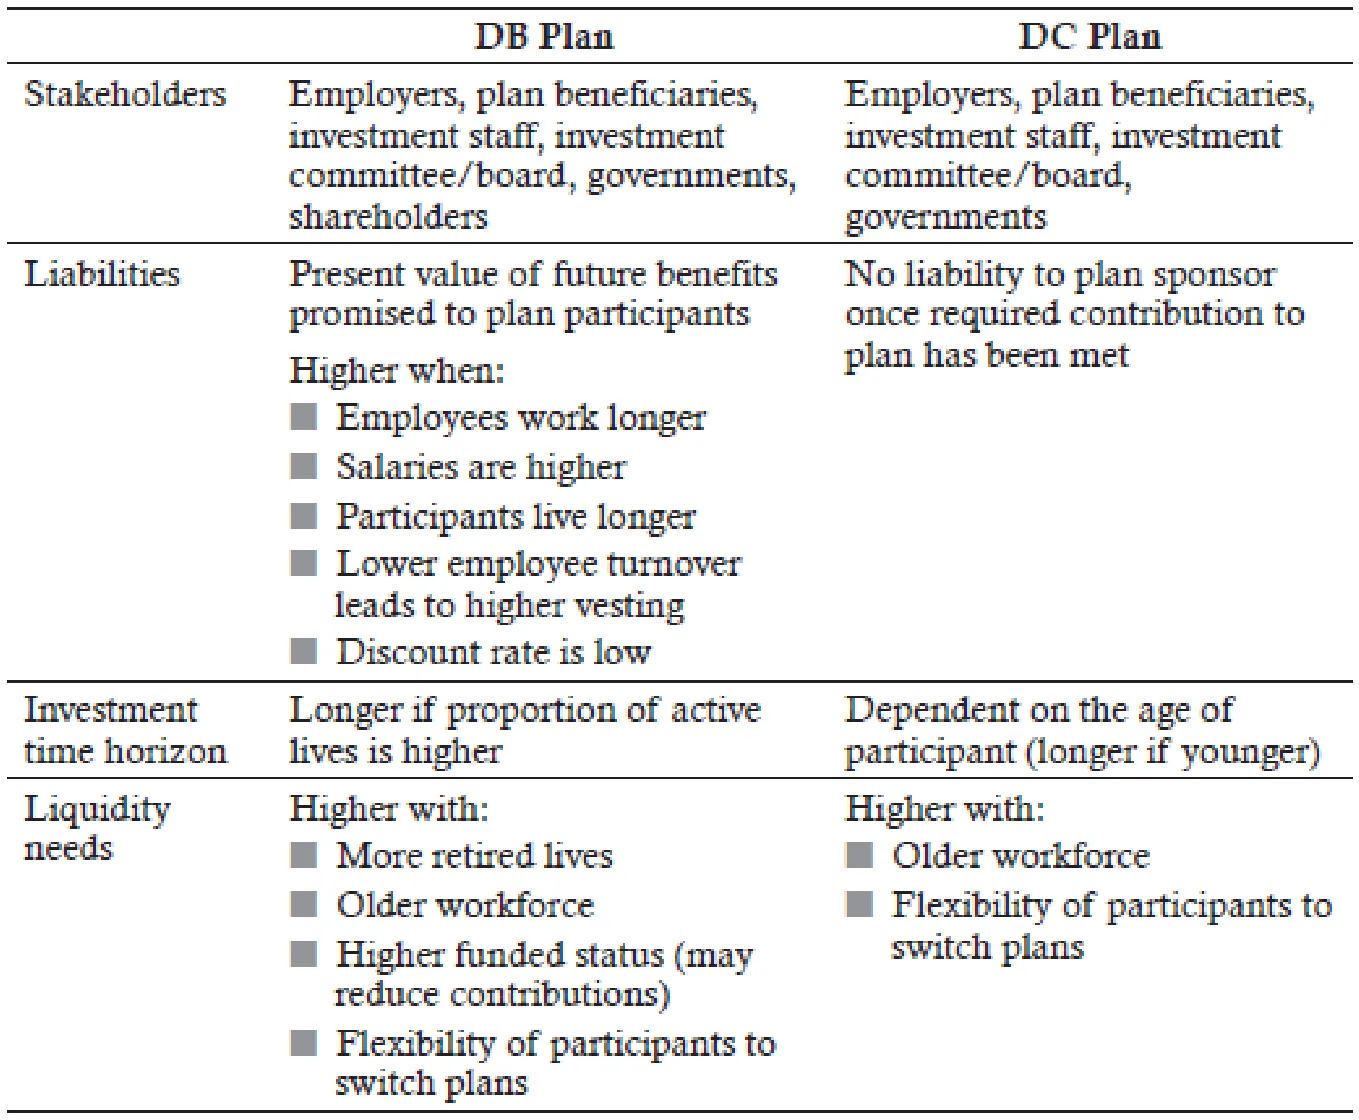
확정급여(DB) 연금플랜과 확정기여(DC) 연금플랜의 이해관계자와 IPS 핵심 요소를 비교하면 다음 표와 같다.
SWF의 다섯 가지 유형별 이해관계자와 IPS 핵심 요소는 다음 표와 같다.
다음 표는 대학기금과 민간재단의 이해관계자와 IPS 핵심 요소를 정리한 것이다.
은행과 보험회사의 이해관계자와 IPS 핵심 요소는 다음 표와 같다.
LOS 10.e
확정급여 연금플랜의 위험허용도는 일반적으로 다음과 같은 경우에 더 높다.
-
적립비율이 더 높을 때.
-
스폰서의 부채 수준이 낮고 수익성이 높을 때.
-
스폰서의 사업 규모에 비해 플랜 규모가 작을 때.
-
플랜 자산과 스폰서 사업 간의 상관관계가 낮을 때.
-
플랜에 조기 퇴직이나 일시금 수령 옵션 조항이 없을 때.
-
근로자가 젊고 플랜 가입자 중 재직자 비율이 높을 때.
LOS 10.g
DB 플랜과 DC 플랜을 합산한 데이터를 보면 규제, 세금 제약, 투자 목표, 위험 선호, 인구 구조의 차이 때문에 국가마다 자산배분이 다르다는 것을 알 수 있다.
SWF 유형별 전형적인 자산배분은 다음과 같다.
-
예산 안정화 펀드(주로 채권과 현금).
-
개발 펀드(지원하는 사회경제적 목적에 따라 다름).
-
저축 펀드와 연금 준비금 펀드(주식과 대체투자 비중이 높음).
-
준비금 펀드(주식과 대체투자에 배분하되 채권에도 상당한 비중을 둠).
기금과 민간재단의 전형적인 자산배분은 다음과 같다.
-
대학기금. 미국의 대형 기금은 자산의 과반을 대체투자에 배분하는 기금 모형을 사용한다. 미국의 소형 기금은 국내 주식과 채권을 더 많이 보유하고 대체투자 비중은 낮은 편이다.
-
민간재단. 대형 재단은 자산의 약 50%를 대체투자에 배분한다. 소형 재단은 상장 주식과 채권에 더 많이 배분한다.
LOS 10.h
자기자본 시장가치의 변화는 다음과 같다.
은행이나 보험회사의 자기자본 듀레이션은 다음과 같다.
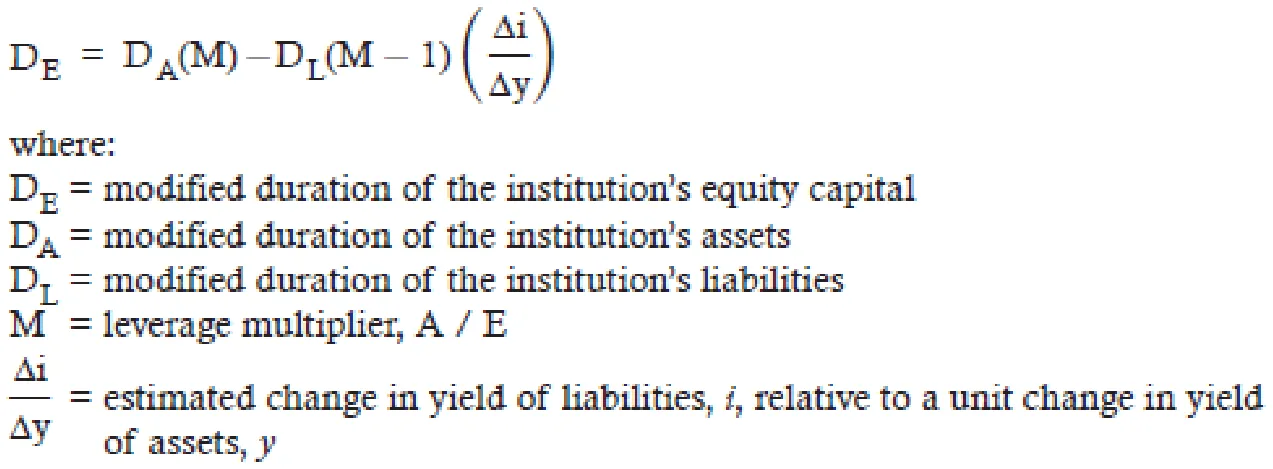
자기자본 시장가치 변화율의 예상 변동성(즉, 표준편차)은 다음과 같다.
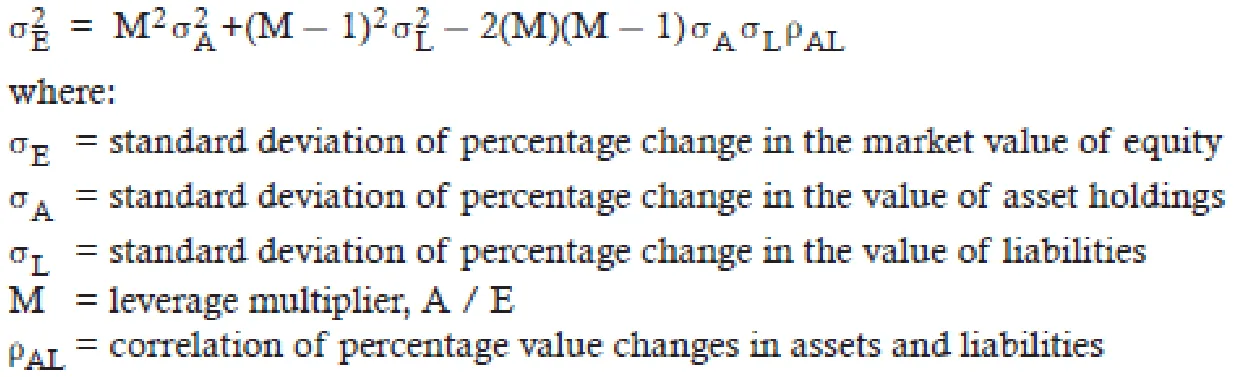
은행이나 보험회사의 자기자본 변동성은 다음과 같은 방법으로 낮출 수 있다.
-
자산의 변동성 감소.
-
부채의 변동성 감소.
-
레버리지 축소.
-
자산과 부채의 상관관계 증가.
-
자산과 부채의 다각화.
-
투자 자산의 유동성과 질 향상.
-
안정적인 자금원 확보.