READING 8: 대체투자에 대한 자산배분 (Asset Allocation to Alternative Investments)
출제 포인트(Exam Focus)
응시자는 공개시장에서 거래되는 주식과 채권으로 구성된 포트폴리오에 대체투자를 추가할 때 기대할 수 있는 이점과, 대체투자의 최적 배분을 결정할 때 고려하는 요인들을 이해해야 한다. 또한 자산배분 결정에 영향을 미치는 대체투자 유형별 특성을 익히게 된다. 요인 기반 최적화와 평균-분산 최적화를 대조할 수 있어야 하며, 대체투자의 유동성 문제, 그리고 투자자의 투자 기간에 따라 특정 유형의 대체투자가 적합한지가 어떻게 달라지는지에 특히 주의를 기울여야 한다.
Module 8.1: 대체투자의 역할과 투자기회집합의 정의 (Role of Alternative Investments and Defining the Investment Opportunity Set)
LOS 8.a: 멀티자산 포트폴리오에서 대체투자가 하는 역할을 설명한다.
대체투자란 헤지펀드, 사모주식, 사모신용, 상업용 부동산, 실물자산 등 여러 유형의 투자를 말한다. 각 범주 안에도 특성이 조금씩 다른 여러 유형의 투자가 있다. 실물자산에는 농산물, 귀금속, 산업용 금속, 농지, 석유가 포함된다. 헤지펀드는 롱숏 헤지, 숏바이어스, 리스크 차익거래, 각종 정량적 투자전략 등 다양한 전략을 추구한다. 사모주식펀드는 기존 헬스케어 기업이나 벤처캐피털 투자를 전문으로 하기도 한다. 이들은 저마다 위험·수익 특성이 조금씩 다르고, 전통적 투자 수익률과의 상관관계도 서로 다르다.
전반적으로 볼 때, 포트폴리오에 대체투자를 추가하는 목적은 대개 포트폴리오의 위험·수익 프로필을 개선하는 것이다(예: 포트폴리오의 샤프비율 제고). 이를 위해 기대수익률을 높여 주거나 위험이 낮은 자산에 투자할 수도 있고, 더 흔하게는 다른 포트폴리오 자산과의 수익률 상관관계가 낮은 자산에 투자해 자산군 간 분산투자로 수익률을 희생하지 않고 포트폴리오 위험을 낮출 수도 있다. 또한 투자자는 소득, 자본 성장 잠재력, 안전성(가치 보존)을 얻기 위해 대체투자를 찾기도 한다.
사모주식과 사모신용은 주로 수익률을 높이는(그리고 위험도 높이는) 투자로 볼 수 있다. 실물자산은 위험을 낮추는(따라서 수익률도 낮은) 투자로 볼 수 있다. 헤지펀드는 매니저가 추구하는 전략에 따라 이 스펙트럼의 어느 지점에나 위치할 수 있다.
주식 투자는 공모든 사모든 일반적으로 자본 성장을 가져다준다. 채권이나 부동산 투자는 소득을 창출할 수 있다. 실물자산과 일부 헤지펀드 전략은 주식 포트폴리오의 위험을 분산할 수 있고, 사모신용은 주로 금리위험에 노출된 채권 포트폴리오의 위험 프로필을 분산할 수 있다. 귀금속이나 국채는 안전자산군으로 볼 수 있다. 아래에서는 각 대체투자를 좀 더 자세히 살펴본다.
헤지펀드. 주식 롱숏이나 숏바이어스 같은 일부 헤지펀드 전략은 포트폴리오 전체의 주식 베타를 다소 낮출 수 있지만, 주로 매니저의 증권 선택 능력으로 수익률을 높일 것으로 기대된다. 합병차익거래나 글로벌 매크로 같은 다른 헤지펀드 전략은 전통적 자산군과의 상관관계가 더 낮을 수 있다. 차익거래 헤지펀드와 이벤트드리븐 헤지펀드는 수익률 분포가 음(-)의 왜도를 보이는 경우가 많은데, 이는 꼬리위험이 있다는 뜻이다. 꼬리위험은 변동성 매도 익스포저(short volatility exposure)라고도 하며, 시장 하락이나 예상치 못한 사건에 노출되어 있음을 나타낸다.
사모주식. 공모주식으로 구성된 포트폴리오에서는 사모주식에 배분해도 분산투자 효과가 제한적이다. 상장기업과 비상장기업은 본질적으로 같은 위험요인에 노출되어 있기 때문이다. 따라서 포트폴리오에서 사모주식의 주된 역할은 기대수익률을 높이는 것이다.
사모신용. 이 대체투자군에는 직접대출과 부실채권이 모두 포함된다. 직접대출은 주로 소득을 창출하는 투자다. 신용등급 범위가 같다면 직접대출과 공개시장에서 거래되는 채권의 위험-수익 프로필은 비슷한 경향이 있지만, 직접대출에는 비유동성 때문에 추가 위험(과 그에 따른 기대수익률 프리미엄)이 따른다. 부실채권은 일반적인 채권 투자에 영향을 미치는 요인보다 발행자 고유의 요인이 성과에 더 큰 영향을 미치므로, 위험-수익 프로필이 주식에 더 가깝다.
상업용 부동산. 부동산 투자는 인플레이션위험을 헤지할 수 있다. 임대소득과 보유 부동산의 가치 모두 인플레이션과 함께 오를 수 있다.
실물자산. 원자재, 농지·임야, 인프라 같은 자산도 인플레이션위험을 방어해 준다. 에너지, 식품, 건축자재처럼 인플레이션위험의 특정 부분을 겨냥해 자산을 보유할 수도 있다. 인프라 투자는 투자 기간이 더 길어야 하며, 공공요금 규제 등으로 인해 인플레이션과의 상관관계가 제한될 수 있다.
LOS 8.b: 주식 매수 포지션의 위험을 완화하는 수단으로서 대체투자와 채권을 비교한다.
주식 포트폴리오를 분산하는 데는 대체투자와 채권 중 어느 쪽이 더 나을까? 답은 투자자의 투자 기간에 따라 달라질 수 있다.
투자 기간이 짧다면 투자자가 직면하는 주된 위험은 수익률 변동성이다. 변동성을 줄이려면 주식과의 수익률 상관관계가 낮은 자산군에 포트폴리오의 일부를 배분하는 것이 가장 좋다.
자산군으로서의 대체투자는 보고된 수익률 변동성이 주식 수익률의 변동성보다 낮아 보이고, 주식 수익률과의 상관관계도 낮아 보인다. 그러나 이러한 통계치는 다음과 같은 여러 이유로 실제보다 낮게 편향되어 있을 가능성이 크다.
-
비상장 투자자산은 감정평가를 기준으로 가치를 평가하므로 보고된 수익률이 평활화된다.
-
대체투자 수익률 데이터베이스는 생존편향, 백필편향(backfill bias) 같은 표본편향의 영향을 받으며, 그 결과 보고된 데이터에서는 하방위험이 과소평가된다.
-
대체투자 수익률 지수에는 어느 정도 분산투자 효과가 반영되어 있다. 지수에 포함된 펀드들끼리 수익률 상관관계가 낮을 수 있기 때문이다. 따라서 지수 수익률의 변동성은 지수 구성요소 수익률의 평균 변동성보다 낮다.
그 결과 대체투자 수익률의 변동성과, 대체투자와 주식 수익률 간의 상관관계는 모두 보고된 데이터에 나타난 것보다 높을 수 있다.
이에 비해 자산군으로서의 채권은 대체투자보다 주식 수익률과의 상관관계가 낮았다. 실제로 2017년 이전 20년 동안 채권과 주식 수익률의 상관관계는 음(-)이었다. (인플레이션이 더 높았던 그 이전 20년 동안에는 상관관계가 양(+)이었다.) 따라서 같은 금액을 배분한다면 대체투자보다 채권에 배분할 때 주식 포트폴리오 수익률의 변동성이 더 많이 줄어들 가능성이 크다.
그러나 투자 기간이 길다면 주된 위험은 수익률 변동성이 아니라, 장기간에 걸쳐 최소요구수익률을 달성하지 못하는 것이다. 예를 들어 대학기금은 인플레이션과 연간 필요 지출을 합한 것보다 높은 평균수익률을 올려야 한다. 채권은 주식보다 기대수익률이 낮으므로, 채권에 자산을 배분하면 포트폴리오가 필요한 수익률을 올리지 못할 위험이 커질 수 있다.
이 경우에는 대체투자가 분산투자에 더 나은 선택일 수 있다. 대체투자와 주식의 수익률 상관관계는 흔히 보고되는 것보다 높지만, 통계적 편향을 조정한 뒤에도 여전히 완전 상관에는 미치지 못한다. 따라서 대체투자는 주식 포트폴리오에 분산투자 효과를 줄 수 있다. 또한 대체투자는 채권보다 기대수익률이 높으므로, 긴 투자 기간에 걸쳐 포트폴리오가 요구수익률을 달성하지 못할 위험을 줄여 준다.
LOS 8.c: 대체투자를 포함한 투자기회집합을 정의하는 전통적 접근법과 위험 기반 접근법을 비교한다.
투자기회집합을 정의하는 전통적 접근법으로는 자산 그룹을 유동성에 따라 분류하거나, 경기순환 국면별 성과에 따라 분류하는 방법이 있다.
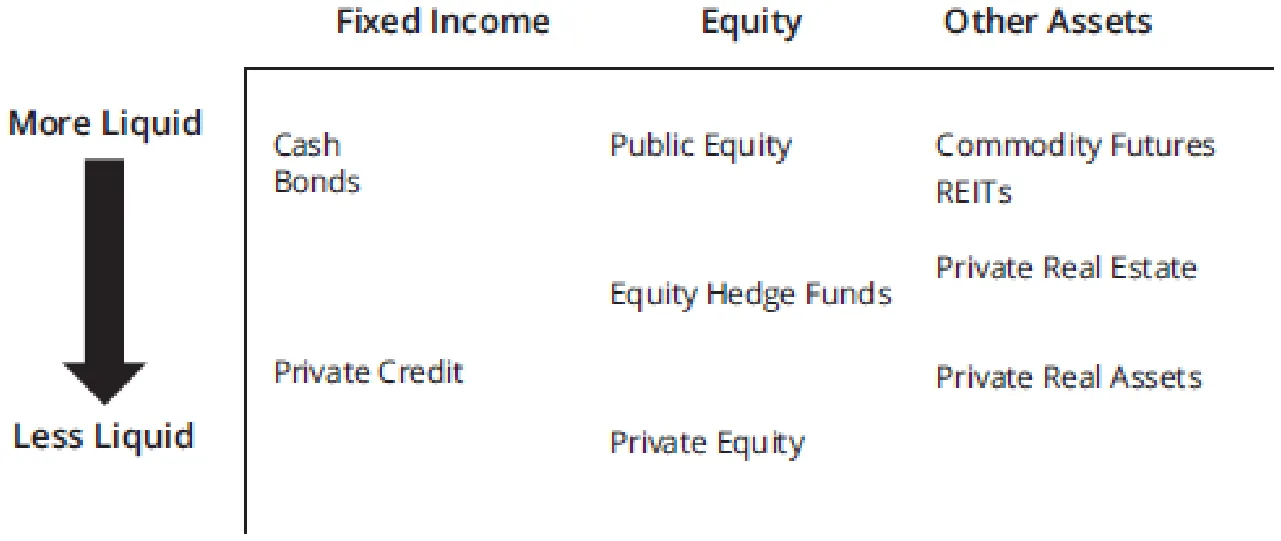
유동성 기반 접근법을 쓰는 포트폴리오 매니저는 선물계약이나 REIT처럼 공개시장에서 거래되는 대체투자와 그렇지 않은 대체투자를 구분한다. 공개시장에서 거래되지 않는 대체투자는 다시 자금을 얼마나 오래 약정해야 하는지에 따라 세분한다. 예를 들어 사모주식은 사모신용보다 더 오랜 기간 자금을 약정해야 하는 자산군으로 볼 수 있으며, 둘 다 유동성이 더 높은 대체투자보다는 약정 기간이 길다.
그림 8.1은 유동성 특성을 기준으로 자산군을 어떻게 분류할 수 있는지 보여준다.
그림 8.1: 유동성 기반 투자기회집합(Liquidity-Based Investment Opportunity Set)
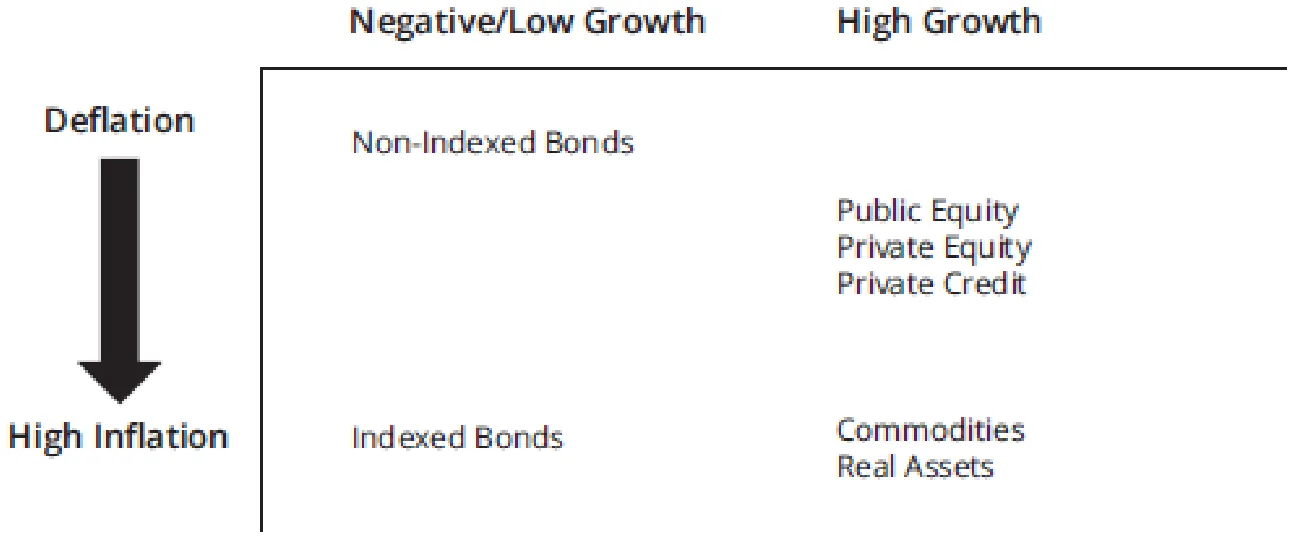
또 다른 전통적 접근법은 경제성장과 인플레이션에 관한 여러 시나리오에서 자산이 어떤 성과를 낼 것으로 예상되는지에 따라 자산을 분류하는 것이다. 이 접근법을 쓰는 매니저는 경기 확장기에 성장을 제공하는 자산군(주로 주식), 인플레이션위험을 헤지하는 자산군(실물자산, 물가연동채권 등), 디플레이션을 헤지하는 자산군(주로 물가에 연동되지 않는 국채)을 구분한다. 그림 8.2는 이 접근법으로 구성한 투자기회집합의 예를 보여준다.
그림 8.2: 경제환경 기반 투자기회집합(Economic Environment-Based Investment Opportunity Set)
자산군을 정의하는 위험요인 기반 접근법에서는 매니저가 선정한 위험요인에 대해 각 자산군이 얼마나 민감한지를 통계적으로 추정한다. 위험요인의 예로는 경제성장과 인플레이션, 금리와 신용스프레드, 통화가치 등을 들 수 있다. 유동성, 시가총액, 가치 대 성장 같은 요인도 포함될 수 있다.
대체투자에 위험요인 분석을 적용해 보면, 일부 대체투자 자산군은 요인 민감도 면에서 전통적 자산군과 비슷하다는 사실이 드러날 수 있다. 예를 들어 사모주식 수익률은 공모주식에 영향을 미치는 위험 상당수에 똑같이 민감하고, 사모신용은 공개시장에서 거래되는 하이일드채권과 위험 민감도가 상당 부분 같다.
위험요인 기반 접근법의 핵심 장점 가운데 하나는 여러 자산군에 공통된 위험 원천을 파악할 수 있다는 점이다. 이는 전통적 접근법의 한계를 보완해 준다. 전통적 접근법은 투자 대상들이 대체로 같은 위험요인에 노출되어 있더라도 이를 서로 다른 자산군으로 분류할 수 있으므로, 매니저가 포트폴리오를 실제보다 더 잘 분산되어 있다고 믿게 만들 수 있다.
위험 기반 접근법의 또 다른 장점은 매니저가 포트폴리오 위험을 여러 차원에서 분석할 수 있어 통합적인 위험관리 체계를 구축하는 데 유용하다는 것이다. 이런 점에서 위험 기반 접근법은 포트폴리오 위험의 주요 동인을 드러내는 데 전통적 접근법보다 더 유용할 수 있다.
위험요인 기반 접근법을 쓰는 매니저는 위험요인 추정치가 분석 기간을 어떻게 잡느냐에 따라 민감하게 달라질 수 있다는 점을 알고 있어야 한다. 또한 그 결과는 전통적 접근법에 비해 의사결정자에게 설명하고 실행에 옮기기가 더 어려울 수 있다.
MODULE QUIZ 8.1
1. Which of the following categories of alternative investments would be most appropriate for diversifying a portfolio of public equity?
A. Private equity and short-bias hedge funds.
B. Long-short hedge funds and distressed debt.
C. Commercial real estate and global macro hedge funds.
2. For alternative investments as an asset class, appraisal-based valuations and sampling biases are believed to overstate:
A. returns.
B. risk measures.
C. diversification benefits.
정답 (Module Quiz 8.1 Answer)
*영문 원문 (English Original)*
1. C Alternative investments that can diversify a public equity portfolio include commercial real estate, real assets, and hedge funds that pursue non-equity- oriented strategies. Private equity, distressed debt, and equity-oriented hedge funds are less appropriate because they are affected by many of the same risk factors as public equity. (LOS 8.a)
2. C Smoothing of returns and sampling biases are believed to understate the correlation of alternative investments with traditional asset classes and therefore overstate their diversification benefits. These data issues are believed to understate risk measures. Their effect on reported returns is not clear. (LOS 8.b)
*한글 번역 (Korean Translation)*
1. C. 공모주식 포트폴리오를 분산하는 데 활용할 수 있는 대체투자로는 상업용 부동산, 실물자산, 주식 중심이 아닌 전략을 추구하는 헤지펀드가 있다. 사모주식, 부실채권, 주식 중심 헤지펀드는 공모주식에 영향을 미치는 위험요인 상당수의 영향을 똑같이 받으므로 덜 적절하다. (LOS 8.a)
2. C. 수익률 평활화와 표본편향은 대체투자와 전통적 자산군 간의 상관관계를 과소평가하게 만들어, 결과적으로 분산투자 효과를 과대평가하게 만드는 것으로 여겨진다. 또한 이러한 데이터 문제는 위험 척도를 과소평가하게 만드는 것으로 여겨진다. 보고된 수익률에 미치는 영향은 분명하지 않다. (LOS 8.b)
Module 8.2: 대체투자 배분 시 고려사항 (Considerations in Allocating to Alternative Investments)
LOS 8.d: 여러 유형의 대체투자에 배분할 때 중요한 투자 고려사항을 논한다.
다양한 유형의 대체투자에 대한 배분과 관련된 내용이다.
다른 모든 자산배분 결정과 마찬가지로, 대체투자에 배분할 때도 그 위험과 기대수익률, 기존 포트폴리오와의 수익률 상관관계를 고려해야 한다. 아울러 투자자는 이 자산군에만 해당하는 여러 요인도 함께 따져 봐야 한다. 어떤 투자수단을 이용할지, 유동성 우려, 비용과 보수, 투자의 과세 지위, 그리고 투자에 성공하는 데 필요한 전문성을 확보할 수 있는지 등이 여기에 해당한다.
대체투자는 다른 자산군보다 역사가 짧고 이용할 수 있는 데이터의 타당성도 제한적이어서 기대수익률을 설정하기가 더 어렵다. 특정 대체투자 자산군의 기대수익률을 구하는 방법으로는, 그 자산군의 위험요인 익스포저를 각각 추정한 뒤 각 익스포저에서 기대되는 수익률을 무위험이자율에 더하는 방법이 제안된다. 분석가는 이 추정치를 더 정교하게 다듬기 위해 펀드 매니저의 알파로 가정한 수익률을 더하고 보수와 세금을 차감할 수 있다.
대체투자의 몇 가지 특성 때문에, 적절한 포트폴리오 배분을 정하는 도구로서 평균-분산 최적화의 유용성은 제한된다. 비유동성과 밸류에이션 문제, 옵션과 비슷한 수익률 패턴, 그리고 일부 전략의 수익률이 자본 콜다운(drawdown) 기간에는 낮거나 마이너스였다가 이후 연도에 높아지는 경향 때문에, 수익률이 정규분포를 따른다고 가정할 수 없다. 또한 매니저가 약정자본을 곧바로 투자하지 않는 대체투자라면, 포트폴리오에서 이 자산군에 실제로 배분된 비중이 목표에 못 미칠 수 있다.
투자수단 (Investment Vehicles)
대체투자 수단의 전형적인 구조는 유한파트너십(limited partnership)이다. 투자 매니저가 무한책임파트너(general partner)가 되고, 펀드 투자자는 유한책임파트너(limited partner)가 된다. 이 구조에서 펀드 투자자는 자신이 약정한 금액까지만 책임을 진다. 이러한 유한파트너십은 세금이나 보고상의 이유로 역외에 등록되는 경우가 많다.
유한파트너십에 직접 투자하는 방식은 매니저와 펀드 전략을 평가할 전문성을 갖춘 대형 투자자에게 적합하다. 이들은 보통 여러 유한파트너십에 나누어 투자하는데, 각 무한책임파트너가 자기 전략을 추구하면서 떠안게 될 개별 위험을 분산하기 위해서다. 유한책임파트너가 무한책임파트너와 공동투자하는 경우도 있지만, 펀드 운영에 직접 관여할 수는 없다.
필요한 전문성이 부족한 투자자라면 펀드오브펀드를 통해 투자하는 것이 적절할 수 있다. 펀드오브펀드 매니저는 여러 투자자의 자본을 모아 유한파트너십에 투자할 수 있다. 보통 펀드오브펀드 매니저는 대체투자 전략 가운데 특정 하위 분야를 전문으로 한다. 펀드오브펀드의 장점은 이것이 없었다면 이 자산군에 접근할 수 없었을 투자자에게 투자 기회를 열어 준다는 것이다. 단점은 기초 유한파트너십이 부과하는 보수 위에 보수가 한 겹 더 붙는다는 것이다.
유리한 투자 조건을 요구할 수 있을 만큼 규모가 큰 일부 투자자는 별도관리계정(SMA)을 개설해 대체투자에 접근하기도 한다. 다만 SMA는 투자자와 펀드 매니저 양쪽에 요구되는 요건이 있어 실행하기가 까다로울 수 있다. 또 다른 방법은 고객 한 명만을 위한 유한파트너십, 즉 펀드오브원(fund of one)을 설립하는 것이다. SMA나 펀드오브원의 위험은, 무한책임파트너가 투자 기회를 투자자들에게 배분할 때 펀드의 표준 보수를 내는 유한책임파트너를 우대할 수 있다는 점이다.
소규모 투자자도 대체투자에 접근할 수 있도록 일부 개방형 뮤추얼펀드와 '양도가능증권 공동투자사업(UCITS)'이 생겨났다. 그러나 이러한 구조는 다른 투자수단보다 규제를 많이 받고, 매니저의 전략 선택을 제약할 수 있다. 그 결과 이러한 구조를 통해 투자하면 자산군 전체가 실현한 수익률에 미치지 못할 수 있다.
유동성 우려 (Liquidity Concerns)
유동성위험은 대체투자를 다른 자산과 구별 짓는 특성 가운데 하나다. 투자 구조와 기초 투자자산 모두 유동성위험의 원인이 된다.
대체투자 유한파트너십에는 보통 자본을 받아들이는 청약 조항과 락업 기간, 환매 제한이 마련되어 있다. 예를 들어 헤지펀드는 신규 자본을 분기마다 또는 매월 받고, 락업 기간(흔히 6개월이나 1년)을 두어 그동안 유한책임파트너가 환매할 수 없게 하거나 위약금을 내야만 환매할 수 있게 하며, 환매는 분기 또는 연 단위 일정으로만 허용하고 환매 전 사전 통지 기간을 요구하기도 한다. 또한 한 번에 환매할 수 있는 최대 금액, 즉 '게이트(gate)'를 두기도 한다.
사모주식, 사모신용, 부동산, 실물자산 섹터의 펀드는 유동성 조항이 헤지펀드보다 대체로 더 엄격하다. 청약은 보통 1년에 걸쳐 신규 투자자를 받는 '클로즈(close)' 방식으로 진행된다. 유한책임파트너가 일정 금액의 자본을 약정하면, 무한책임파트너는 투자 기간(예: 3~5년) 동안 투자 기회를 찾는 대로 이 자본을 '콜(call)'한다. 환매는 보통 허용되지 않는다. 대신 펀드는 존속 기간(흔히 10~12년) 동안 투자를 회수하면서 자본을 분배한다. 유한파트너십 지분을 거래하는 소규모 유통시장이 있기는 하지만, 거래는 흔히 펀드 순자산가치보다 크게 할인된 가격에 이루어지고 무한책임파트너의 승인이 필요할 수도 있다.
그림 8.3은 사모주식펀드에 1,000만 달러를 약정했을 때 발생할 수 있는 현금흐름을 시간 순서대로 보여준다.
그림 8.3: 가상의 사모주식펀드에 대한 1,000만 달러 자본약정(A Time Line of Cash Flows)
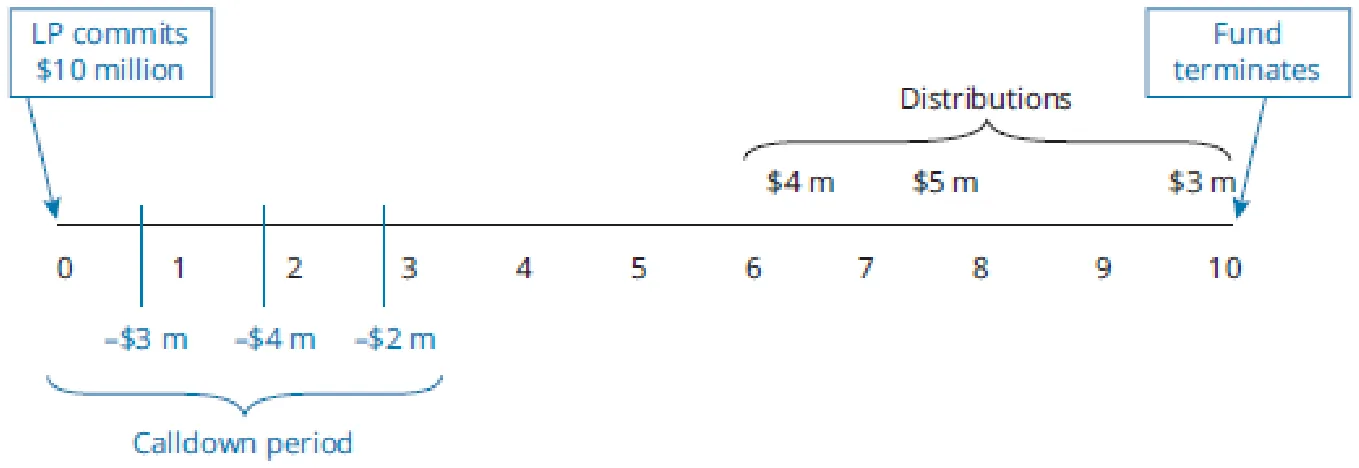
그림에서 유한책임파트너의 자본 가운데 실제로 콜된 금액은 900만 달러뿐이라는 점에 주목하자. 무한책임파트너가 약정자본 전액을 콜해야 할 의무는 없다. 이는 포트폴리오에서 대체투자에 배분한 몫의 기대수익률을 추정할 때 중요한 고려사항이다. 펀드가 인상적인 수익률을 달성하더라도, 유한책임파트너가 그 수익률을 얻는 것은 약정자본 중 콜된 부분에 대해서뿐이다.
자본 콜도 분배도 미리 정해진 일정에 따라 이루어지지 않는다. 자본은 콜다운 기간 중 언제든 콜될 수 있다(콜되지 않을 수도 있다). 분배도 펀드 존속 기간 중 어느 시점에나, 심지어 콜다운 기간 중에도 이루어질 수 있다. 이 역시 대체투자 배분액 가운데 특정 시점에 실제로 투자되어 있는 금액이 얼마인지에 영향을 준다.
유한책임파트너는 콜다운 기간 동안 약정자본의 기회비용도 고려해야 한다. 이 자본을 현금성자산에 넣어 두면 수익률이 낮아진다. 반대로 수익률은 더 높지만 유동성이 낮은 곳에 투자하면 자본 콜에 응하지 못할 위험이 생긴다. 자본 콜에 응하지 못했을 때의 불이익은 그때까지 펀드에 투자한 자본을 모두 몰수당하는 것처럼 심각할 수 있다.
펀드 보유자산의 유동성과 관련해서는, 보유자산의 유동성이 펀드의 환매 조건과 맞는지가 문제가 될 수 있다. 이는 주로 헤지펀드에서 고려할 사항이다. 앞서 언급했듯이 다른 유형의 사모투자펀드는 대개 환매를 허용하지 않기 때문이다.
롱온리 주식 전략을 추구하는 헤지펀드는 비교적 유동성이 높은 자산을 보유하는 경향이 있어 월별이나 분기별 환매를 허용하는 데 무리가 없다. 숏포지션은 유동성이 더 낮으므로, 숏포지션을 상당히 보유한 펀드가 환매까지 자주 허용한다면 우려할 만하다. 또한 투자자는 무한책임파트너가 펀드 보유자산 중 유동성이 낮은 일부를 펀드의 일반 환매 조건이 적용되지 않는 자산으로 지정할 수 있다는 점에도 유의해야 한다. 이를 '사이드포켓(side pocket)'이라고 한다. 보유자산의 상당 부분이 사이드포켓에 들어 있다면 그 펀드의 환매 조건은 실상을 오도할 수 있다.
환매가 자주 허용되면, 이벤트드리븐 전략처럼 투자 기간이 길거나 투자 기회가 드문 전략을 실행할 때 무한책임파트너의 운신의 폭이 좁아질 수 있다. 부실자산이 특히 그렇다. 부실자산을 전문으로 하는 펀드가 헤지펀드보다 주로 사모주식 파트너십 형태를 띠는 것도 이 때문이다.
일부 상대가치 펀드처럼 비유동적 자산의 비중이 큰 펀드는 위기 때 이런 자산을 청산해야 하는 상황을 피하려고 특정 시장 상황에서 환매를 제한할 수 있다. 이런 제한이 있으면, 그런 시기에 투자자들이 보유자산의 유동성이 더 높은 다른 헤지펀드에 환매를 요구하게 될 수 있다.
레버리지도 유동성과 관련해 중요하게 고려할 요소다. 채권자의 청구권이 유한책임파트너보다 우선하기 때문이다. 마진콜이 발생하면 레버리지를 쓴 펀드는 가장 유동성이 높은 보유자산부터 팔 수밖에 없어, 무한책임파트너가 원래 어떤 자산을 계속 보유하고 싶었는지와 관계없이 유동성이 낮은 투자만 남게 될 수 있다.
비용, 보수, 세금 (Expenses, Fees, and Taxes)
대체투자에는 상당한 보수와 비용이 따르는 경우가 많은데, 많은 헤지펀드가 채택하는 '2와 20(2 and 20)' 보수 구조(연간 운용보수는 운용자산의 2%, 인센티브 보수는 이익의 20%)가 그 예다. 펀드의 관리비용도 투자자에게 전가될 수 있다.
콜다운 구조를 가진 펀드는 실제로 콜다운된 금액과 관계없이 약정자본 전체를 기준으로 운용보수를 부과한다. 그래서 약정자본의 상당 부분이 아직 콜되지 않은 투자 초기 몇 년 동안에는 수익률이 마이너스가 될 수 있다.
투자자는 투자 대상과 투자에 이용하는 투자수단이 자신의 세금 상황에 맞는지 확인해야 한다. 일부 펀드 전략은 투자자에게 단기 과세소득을 발생시키거나 원천징수 대상이 될 수 있다. 또한 많은 대체투자는 수익률을 예측하기 어려우므로, 세금 신고를 위해 연간 소득을 추정해야 하는 투자자는 어려움을 겪을 수 있다. 비과세기관은 펀드에서 나오는 소득이 기관의 설립 목적과 무관한 소득으로 간주되어 과세 대상이 되는 일이 없도록 확인해야 한다.
중개기관 또는 사내 프로그램 (Intermediaries or In-House Programs)
대형 투자자는 펀드오브펀드 같은 중개기관을 이용하는 대신, 대체투자를 직접 실행하는 자체 프로그램을 만드는 방안을 검토할 수 있다. 사내 프로그램은 고도로 맞춤화된 솔루션이 필요하거나, 투자 프로그램을 긴밀하게 통제하고 싶거나, 무한책임파트너와 공동투자를 하려는 투자자에게 적합할 수 있다. '자체 구축 대 매입(build or buy)' 결정은 투자자가 중개기관과 비슷한 결과를 더 낮은 비용으로 낼 수 있는지, 아니면 중개기관이 부과하는 비용을 넘어서는 추가 비용을 모두 상쇄할 만큼 높은 수익률을 올릴 수 있는지에 달려 있다.
프로그램이 성공하려면 최고의 펀드 매니저를 가려내 그들에게 투자할 수 있어야 한다. 투자자가 최고의 수익률을 낼 매니저를 고르는 데 능숙하더라도, 그런 매니저에게는 생산적으로 투자할 수 있는 규모보다 많은 자본이 몰려 신규 투자자에게 펀드를 닫아 버릴 수 있다. 또한 매니저는 어떤 투자자의 공시 보고 요건이 자신의 고유 전략과 맞지 않는다고 판단하면 그 투자자의 자본을 거절할 수도 있다.
투자자는 또한 투자하려는 매니저를 실사할 수 있어야 한다. 그러려면 투자 전은 물론 투자 기간 내내 매니저의 핵심 의사결정자를 만날 수 있어야 한다. 이 정도로 접근할 수 없으면, 정보에 더 밝은 다른 투자자들이 이미 환매를 요구한 상황에서 투자자는 문제가 생긴 펀드에 그대로 남겨질 수 있다.
MODULE QUIZ 8.2
1. A limited partnership structure with a single client is known as:
A. UCITS.
B. a fund of one.
C. a separately managed account.
2. Cash flows from investors into a private equity limited partnership:
A. are at the discretion of the general partner.
B. will be 100% invested after three to five years.
C. are made only on the establishment date of the partnership.
3. Which of the following terms describes the practice of a hedge fund designating certain of its investment holdings as exempt from the fund’s ordinary redemption terms?
A. Gate.
B. Lock-up.
C. Side pocket.
정답 (Module Quiz 8.2 Answer)
*영문 원문 (English Original)*
1. B A fund of one is a limited partnership structure that has only a single client. (LOS 8.d)
2. A Typically, in private equity limited partnerships, the limited partners commit a fixed amount of capital, which the general partner can call over a number of years as investment opportunities arise. Limited partners are responsible for having cash available to meet capital calls. General partners may call less than 100% of the committed capital. (LOS 8.d)
3. C Assets that are not subject to a fund’s redemption terms are said to be held in a side pocket. A gate is a maximum amount an investor may redeem at one time. A lock-up is a restriction on redemptions during a period of time. (LOS 8.d)
*한글 번역 (Korean Translation)*
1. B. 펀드오브원은 고객이 단 한 명뿐인 유한파트너십 구조다. (LOS 8.d)
2. A. 사모주식 유한파트너십에서는 보통 유한책임파트너가 정해진 금액의 자본을 약정하고, 무한책임파트너는 투자 기회가 생기는 대로 여러 해에 걸쳐 이 자본을 콜할 수 있다. 유한책임파트너는 자본 콜에 응할 수 있도록 현금을 마련해 둘 책임이 있다. 무한책임파트너가 약정자본의 100%를 다 콜하지 않을 수도 있다. (LOS 8.d)
3. C. 펀드의 환매 조건이 적용되지 않는 자산은 사이드포켓에 보유되어 있다고 한다. 게이트는 투자자가 한 번에 환매할 수 있는 최대 금액이다. 락업은 일정 기간 동안 환매를 제한하는 것이다. (LOS 8.d)
Module 8.3: 대체투자 배분의 적합성, 접근법, 유동성, 모니터링 (Suitability, Approaches, Liquidity, and Monitoring in Allocating to Alternative Investments)
LOS 8.e: 대체투자에 배분할 때 적합성 측면의 고려사항을 논한다.
일반적으로 대체투자는 이 자산군에서 수익성 있는 투자를 골라내는 데 필요한 전문 지식을 갖추고 있거나 그런 인력을 고용할 수 있는 대형 투자자에게만 적합하다. 매니저들이 추구하는 대체투자 전략은 매우 다양하고 복잡하므로, 투자자가 자신이 떠안는 위험과 여러 펀드 전략의 성패를 좌우하는 시장 요인을 이해하려면 높은 수준의 전문성이 필요하다.
대체투자 전략은 대체로 숙련된 매니저가 능동적 운용으로 가치를 창출할 수 있다는 전제에 바탕을 둔다. 따라서 시장 가격이 효율적이라는 믿음에 투자 철학의 뿌리를 둔
투자자에게는 대체투자가 적합하지 않을 수 있다.
투자 기간은 대체투자의 적합성을 판단하는 핵심 고려사항이다. 사모주식과 사모 실물자산은 보통 투자 기간이 긴(15년 이상) 투자자에게만 적합하다. 투자 기간이 더 짧은 투자자에게는 락업 기간이 짧고 비교적 빨리 청산할 수 있는 전략을 쓰는 헤지펀드가 적합할 수 있다. 상장주식이나 원자재 선물처럼 유동성이 높은 상품에 집중하는 헤지펀드가 그 예다.
대체투자 프로그램이 성공하려면 투자자가 강력한 거버넌스 프로그램을 갖추어야 한다. 투자자는 명확한 목표를 담은 공식 투자정책을 마련하고, 의사결정 권한을 전문가에게 맡기며, 신뢰할 수 있는 보고 체계를 갖추어야 한다.
대체투자 투자자는 전통적 투자에서 일반적으로 누릴 수 있는 수준보다 낮은 투명성을 감수할 수 있어야 한다. 이 펀드들은 사모파트너십이므로 상장기업에 적용되는 보고 요건을 적용받지 않는다. 투자자에게 보고서를 내더라도 그 상세함의 정도는 펀드마다 크게 다르고, 보고서가 상당히 늦게 도착하는 경우가 많다. 많은 헤지펀드는 독립적인 사무관리회사(administrator)를 통해 순자산가치를 계산하지만, 사모주식과 사모 실물자산 펀드는 대개 그렇지 않아 자산 밸류에이션에서 재량의 폭이 더 넓다. 나아가 사모주식과 사모 실물자산은 투자자들이 자본을 약정한 뒤에야 펀드가 자산을 취득하기 시작한다는 점에서 '블라인드풀(blind pool)'로 볼 수 있다.
LOS 8.f: 대체투자에 대한 자산배분 접근법을 논한다.
자산배분 결정에 대체투자를 포함하는 방법으로는 두 단계로 나누어 진행하는 방식이 제안된다. 먼저 전통적 자산군만으로 배분을 정하고, 그다음 대체투자까지 함께 고려하는 것이다. 이 과정에는 다음과 같은 통계 도구를 활용할 수 있다:
-
몬테카를로 시뮬레이션
-
평균-분산 최적화
-
위험요인 기반 최적화
이 접근법들은 따로 쓸 수도 있고 함께 쓸 수도 있다. 어떤 접근법을 택하든, 투자자는 대체투자 수익률을 전통적 자산군과 구별 짓는 통계적 속성을 고려해야 한다.
대체투자의 위험과 수익 속성은 모형화하기가 어렵다. 많은 대체투자는 자산 가치를 감정평가로 산정하므로, 수익률 데이터가 인위적으로 평활화되어 있을 가능성이 높고 오래된(stale) 데이터인 경우도 많다. 따라서 이런 데이터를 조정 없이 그대로 쓰면 위험을 과소평가하게 된다. 이러한 평활화 효과를 찾아내는 방법으로는 수익률 데이터에 계열상관이 있는지 검정하는 방법이 제안된다. 계열상관이 있다면 통계 기법을 이용해 데이터를 비평활화(unsmooth)할 수 있다.
대체투자의 수익률 분포는 전통적 자산군보다 왜도와 초과첨도가 더 큰 비정규분포로 알려져 있다. 이 경우에도 통계적 방법(예: 확률적 변동성, 국면전환(regime switching), 극단값 이론)을 쓰거나, 정규분포를 가정하는 대신 실제 관측된 수익률을 사용해 데이터를 조정할 수 있다. 또 다른 한계는 대체투자의 역사가 비교적 짧다는 점으로, 이 때문에 소표본 편향과 시기 편향이 생길 수 있다.
두터운 꼬리(양의 초과첨도)를 가진 분포를 모형화하는 한 가지 방법은 둘 이상의 서로 다른 시장 환경(예: 정상 기간과 고변동성 기간)별로 위험과 수익 속성을 정의하는 것이다. 각 환경의 수익률은 저마다 가정한 평균과 분산을 갖는 정규분포로 나타낼 수 있다. 각 환경이 나타날 확률을 가정하고 이 확률로 분포들을 결합하면 비정규분포가 만들어진다.
몬테카를로 시뮬레이션은 CFA 커리큘럼의 다른 부분에서 설명했다. 자산배분 최적화에 이를 활용하는 방법은 다음과 같이 요약할 수 있다:
1. 시뮬레이션할 변수로 자산군 수익률과 위험요인 중 무엇을 쓸지 정한다.
2. 평균회귀, 두터운 꼬리 분포, 불안정한 상관관계 같은 속성을 반영하는 식으로, 모형이 통계적으로 어떻게 움직여야 하는지 정의한다.
3. 모형이 위험요인에 기반한다면 위험요인을 자산군 수익률로 변환한다.
4. 그 결과로 얻은 자산군 수익률 시나리오를 이용해, 포트폴리오가 요구수익률이나 목표수익률에 미달할 확률 같은 의미 있는 결과를 도출한다.
평균-분산 최적화(MVO)는 앞선 리딩에서 소개했고, 전통적 자산군에 적용하는 방법도 설명했다. 이 기법을 대체투자에 적용하면 이 자산군, 특히 사모주식 같은 비유동적 투자에 지나치게 많이 배분하는 결과가 나올 수 있으며, 평활화된 수익률을 감안해 데이터를 제대로 조정하지 않았다면 더욱 그렇다. 최적화 모형은 대체투자(또는 모든 자산군)에 대한 배분이 최소·최대 비율 범위 안에 들도록 제약하거나, 전체 변동성이나 하방위험을 제한하도록 설계할 수 있다.
투자자는 최적화 모형이 제시하는 자산배분을 처방이 아니라 지침으로 받아들여야 한다. 그리고 유동성 요건 같은 자신의 목표와 제약조건에 비추어 그 배분을 검토해야 한다. 평균-분산 최적화의 한계도 알고 있어야 한다. 예를 들어 입력값이 조금만 바뀌어도 최적 자산배분이 크게 달라질 수 있다.
위험요인 기반 최적화는 MVO와 비슷하지만, 자산군을 수익률과 위험 특성으로 모형화하는 대신 위험요인과 요인 기대수익률을 모형화한다는 점이 다르다. 위험요인 익스포저는 전체 위험예산을 기준으로 최적화한다. 평균-분산 최적화와 마찬가지로 모형에 제약조건을 넣을 수 있는데, 이때 제약조건은 특정 위험요인 익스포저에 대한 한도다.
위험요인 기반 접근법에서는 최적화된 위험 익스포저를 자산배분으로 바꾸는 단계를 한 번 더 거쳐야 한다. 예를 들어 공모주식과 사모주식은 모두 경제성장 위험에 대한 익스포저를 제공하지만, 각각에 얼마를 배분할지는 유동성위험에 얼마나 노출되기를 원하는지에 따라 달라진다.
이 접근법의 한계 중 하나는 일부 위험요인 익스포저에 대한 자산군 수익률의 민감도가 시간이 지나면서 변할 수 있다는 점이다. 또 다른 한계는 위험요인 간 상관관계도 자산군 수익률 간 상관관계처럼 움직여 금융 스트레스 기간에 높아질 수 있다는 점이다.
교수 노트(PROFESSOR'S NOTE)
커리큘럼 리딩에는 이러한 포트폴리오 최적화 기법을 다룬 긴 예제가 실려 있다. 저자들의 실증 결과까지 레벨 III LOS에서 요구한다고 보지는 않지만, 예제를 살펴보면 이 기법들을 실무에서 자산배분에 어떻게 적용할 수 있는지 유용한 통찰을 얻을 수 있다.
LOS 8.g: 대체투자 배분에서 유동성 계획이 갖는 중요성을 논한다.
유동성 관리는 대체투자 프로그램에서 매우 중요하며, 가까운 시일 안에 자본 콜다운이 이루어지고 투자 기간은 긴 사모투자를 포함하는 프로그램이라면 더욱 그렇다. 포트폴리오는 필요한 유동성을 계속 확보하면서도 자본 약정을 이행할 수 있도록 관리해야 한다.
투자자는 유동성 관리에 도움이 되는 예측 모형을 개발할 수 있다. 유동성 모형화의 예로는 펀드로 들어가고 펀드에서 나오는 현금흐름을 예측하는 것, 그리고 대체투자 목표 배분에 도달하고 이를 유지하는 데 필요한 연간 자본 약정액을 예측하는 것을 들 수 있다.
전형적인 사모투자 파트너십의 현금흐름은 초기 몇 년간은 자본 콜, 이후 몇 년간은 분배로 이루어진다. 투자자는 펀드가 약정자본을 어떻게 콜할지 가정할 수 있다. 단순한 모형이라면 콜다운 기간의 연도마다 잔여 자본의 일정 비율을 배정할 수 있다. 이 모형에서 t기간의 자본 기여금은 다음과 같다:
t기간에 콜될 백분율×(약정자본–이전에 콜된 자본)
펀드의 분배금은 펀드 순자산가치(NAV)의 일정 비율로 모형화할 수 있다. NAV는 자본 콜과 투자수익만큼 늘어나고 분배만큼 줄어든다. 분배금을 추정하기 위해 투자자는 펀드의 기대성장률(즉 펀드 투자의 IRR)과 각 기간에 분배될 NAV의 비율을 가정할 수 있다. 따라서 t기간의 분배금은 다음과 같다:
t기간에 분배될 백분율×[t-1기간의 NAV×(1+성장률)]
그리고 t기간의 NAV는 다음과 같다:
t-1기간의 NAV×(1+성장률) + t기간의 기여금 – t기간의 분배
이런 모형을 이용하면 투자자는 펀드로 들어가고 나오는 현금흐름을 추정할 수 있다. 투자자는 모형의 가정이 바뀌면 모형이 얼마나 민감하게 반응하는지, 그리고 그것이 현금흐름 예측에 어떤 영향을 주는지 이해해야 한다.
유동성 예측은 포트폴리오가 목표 자산배분에 도달하고 이를 유지하는 과정을 관리하는 데도 중요하다. 예를 들어 현재 사모주식 투자는 전혀 없지만 이 자산군에 10%를 배분하려는 150억 달러 규모의 포트폴리오를 생각해 보자. 이 목표를 한 번에 달성하기는 어렵다(설령 가능하더라도 사모주식 투자가 마땅히 그래야 하는 만큼 빈티지 연도별로 분산되지 않는다).
그 대신 사모주식 배분을 여러 해에 걸쳐 10% 목표까지 늘려 가야 한다. 중요한 점은 이 비율이 전체 포트폴리오와 사모주식 투자 모두의 미래 가치를 기준으로 정해진다는 것이다. 따라서 목표 배분에 도달하고 이를 유지하려면 이러한 미래 가치를 추정해야 한다.
여기에 앞서 설명한 개별 펀드의 현금흐름 예측 방법을 결합하면, 투자자는 목표 배분에 도달하기까지 여러 해에 걸쳐 필요한 자본 약정액을 예측하고, 목표를 유지하기 위해 향후 분배금을 재투자해야 할 필요성도 예측할 수 있다.
유동성 계획에서 중요한 것은 자본 콜에 응할 현금을 확보해 두는 것이다. 그런데 이 금액을 현금성자산으로 보유하면 기회비용이 상당하다. 그래서 제안되는 방법은, 약정한 사모투자의 대용치로 볼 수 있는 상장증권에 이 자금을 투자해 두는 것이다. 예를 들어 사모부동산에 약정했지만 아직 콜되지 않은 자본은 상장 부동산투자신탁(REIT)에 투자해 둘 수 있다.
자본 콜, 분배, 성장률, 심지어 펀드 존속 기간까지도 예상과 크게 다를 수 있다. 투자자는 예상 분배금을 자본 콜 재원으로 잡아 둔 상황에서 펀드 분배가 지연되는 것처럼 예상치 못한 사건을 가정해 유동성 계획 모형을 스트레스 테스트해야 한다.
LOS 8.h: 대체투자 프로그램을 모니터링할 때 고려할 사항을 논한다.
대체투자 프로그램은 수익률, 위험, 소득, 안전성 측면에서 명시된 목표를 달성하고 있는지 모니터링해야 한다. 성과도 단순히 벤치마크와 비교해 측정하기보다는 이러한 목표에 비추어 평가해야 한다.
대체투자 배분을 목표 수준까지 쌓아 가는 기간에도, 새로 이루어지는 투자가 프로그램의 목표에 부합하는지 모니터링해야 한다. 사모 투자와 비유동적 투자는 포트폴리오의 목표에서 벗어나 있거나 목표가 바뀌었을 때 바로잡는 데 상당한 시간이 걸리므로 효과적인 모니터링이 특히 중요하다.
벤치마크나 동종 그룹과 비교한 측정이 오해를 낳을 수 있는 이유 중 하나는 대표성 있는 비교 대상을 고르기 어렵다는 것이다. 많은 대체투자 전략은 능동적 운용에 크게 의존하므로, 어떤 벤치마크를 고르더라도 포트폴리오가 이 자산군에 실제로 투자한 자산과 직접 비교할 만할 가능성은 낮다. 또한 공표된 지수들은 여러 대체투자 전략을 정의하는 방식이 서로 일관되지 않은 경우가 많다.
대체투자는 성과 보고가 드물고 상당히 늦게 도착할 수 있어 모니터링하기 어려울 수 있다. 사모투자는 시간가중수익률이 아니라 내부수익률(IRR)을 보고하는 경우가 많다는 점도 문제를 더 복잡하게 만든다. IRR은 자본 콜과 분배의 시기에 영향을 받으므로 조작될 여지가 있다. 그래서 투자자는 사모펀드의 투자자본배수(MOIC)를 모니터링하는 쪽을 선호할 수 있다. MOIC는 펀드의 기초 투자자산 가치에 분배금을 더한 값을 총투자자본으로 나누어 계산한다. 어떤 지표를 쓰든, 투자자는 오래된 가격 정보나 감정평가 기반 밸류에이션 같은 문제가 그 지표에 어떤 영향을 주는지 이해해야 한다. 매니저가 가치를 더하고 있는지 판단하는 최선의 방법은 펀드의 보유 투자자산을 정성적으로 이해하는 것일 수 있다.
투자자는 대체투자 펀드의 운용과 관련해 다음 사항들을 모니터링해야 한다:
-
펀드의 '핵심인력(key persons)'은 보통 펀드 문서에 명시되어 있다. 핵심인력이 떠나면 유한책임파트너는 특정 권리를 행사할 수 있으며, 핵심인력이 떠나게 된 경위도 파악해야 한다.
-
매니저의 이해관계는 투자자의 이해관계와 일치해야 한다. 매니저가 기존 펀드와 같은 기초 보유자산 일부에 투자하는 신규 펀드를 조성한다면 이해상충이 생길 수 있다. 매니저가 유한책임파트너와 함께 투자했던 자기 자본을 인출한다면, 유한책임파트너는 그 이유를 알아봐야 한다.
-
매니저는 자본을 어떻게 투자할지에 대해 재량이 크므로, 투자자는 시간이 지나면서 스타일 드리프트(style drift)의 징후가 나타나지 않는지 펀드의 보유자산을 모니터링해야 한다.
-
펀드의 위험관리 체계를 모니터링하는 것이 중요하며, 레버리지를 쓰는 전략이라면 특히 그렇다.
-
투자자는 펀드의 다른 투자자 구성을 살펴, 이들이 장기간 약정을 유지할 가능성이 높은지 판단해야 한다.
다른 투자자들의 환매가 예상치 못하게 늘어난다면 경고 신호일 수 있다. 이 경우 펀드가 현금을 마련하려고 더 매력적인 보유자산을 팔아야 하는 처지에 놓여, 남은 투자자들에게는 유동성이 낮거나 성과가 더 부진한 자산만 남을 수 있다. 매니저가 '게이트'를 행사해 추가 환매를 막을 수도 있다.
- 신규 투자자가 크게 또는 예상치 못하게 늘어나면, 매니저가 활용할 수 있는 매력적인 기회보다 더 많은 자본이 들어올 수 있다. 이 때문에 매니저가 덜 매력적인 기회까지 좇게 되면 펀드 전체의 성과가 나빠질 수 있다.
펀드는 신뢰할 수 있는 감사인, 수탁기관, 그 밖의 제3자 서비스 제공업체를 두어야 한다. 이러한 관계가 바뀌었다면, 투자자는 그 이유가 긍정적인 것인지(예: 펀드가 성장해 기존 서비스 제공업체의 역량을 넘어서면서 더 큰 업체가 필요해진 경우), 아니면 그렇지 않은 것인지(예: 매니저의 행위 때문에 감사인이 관계를 끊은 경우) 파악해야 한다.
MODULE QUIZ 8.3
1. Which class of publicly traded securities is most likely to be affected by similar risk factors to those that affect private credit?
A. REITs.
B. Equity securities.
C. High yield bonds.
2. Alternative investments are most likely to be suitable for a portfolio investor that:
A. has a strong governance program and insists on transparency.
B. has a long time horizon and believes financial markets are efficient.
C. believes active management can generate excess risk-adjusted returns over time.
3. When using optimization approaches to determine an allocation to alternative investments, recommended practices least likely include:
A. using smoothed historical data as inputs.
B. modeling normal and high-volatility periods separately.
C. placing constraints on the allocations to various asset classes.
4. A \$20 billion endowment has decided to increase its allocations to private equity and private credit from 5% each to 10% each. The endowment will most likely need to:
A. forecast the timing of capital calls and hold enough capital in cash equivalents to
meet them.
B. account for the expected growth rate of the portfolio when planning the capital
commitment.
C. identify suitable investment vehicles for \$100 million each of private equity and
private credit.
5. Compared to an alternative investment partnership’s reported internal rate of return, its multiple on invested capital is less affected by:
A. stale pricing.
B. timing of capital calls.
C. appraisal-based valuations.
정답 (Module Quiz 8.3 Answer)
*영문 원문 (English Original)*
1. C High yield debt may be viewed as a proxy for private debt because they tend to be affected by the same risk factors. (LOS 8.c, 8.g)
2. C Allocating to alternative investments is most suitable for investors with long time horizons, strong governance programs, comfort with limited transparency, and a belief that active managers add value. (LOS 8.e)
3. A Because some alternative investments have relatively short histories of returns data, use of historical data alone may introduce time-period and small-sample biases. Unsmoothing is recommended because the data often reflect appraisal- based valuations. (LOS 8.f)
4. B To achieve a target allocation to alternative investments, an investor needs to account for the expected growth rate of the portfolio. Because the target will likely only be reached a number of years in the future, the commitment to the asset class will be larger than the target allocation as a percentage of today’s portfolio value. Immediately investing the targeted percentage, even if enough suitable investments can be found, would lack diversification across vintage years. To reduce the opportunity cost of committed capital, cash that needs to be available if called can be invested in liquid public securities that have similar risk characteristics as their intended private investments. (LOS 8.g)
5. B Multiple on invested capital is less subject to manipulation of cash flow timing by a manager than IRR, but may sill reflect stale pricing and appraisal-based valuations. (LOS 8.h)
*한글 번역 (Korean Translation)*
1. C. 하이일드채권은 사모부채와 같은 위험요인의 영향을 받는 경향이 있으므로 사모부채의 대용치로 볼 수 있다. (LOS 8.c, 8.g)
2. C. 대체투자 배분은 투자 기간이 길고, 강력한 거버넌스 프로그램을 갖추었으며, 제한된 투명성을 감수할 수 있고, 능동적 매니저가 가치를 더한다고 믿는 투자자에게 가장 적합하다. (LOS 8.e)
3. A. 일부 대체투자는 수익률 데이터의 역사가 비교적 짧아서, 과거 데이터만 사용하면 시기 편향과 소표본 편향이 생길 수 있다. 데이터가 감정평가 기반 밸류에이션을 반영하는 경우가 많으므로 비평활화가 권장된다. (LOS 8.f)
4. B. 대체투자 목표 배분을 달성하려면 투자자는 포트폴리오의 기대성장률을 반영해야 한다. 목표는 여러 해가 지나서야 달성될 가능성이 높으므로, 이 자산군에 대한 약정액은 현재 포트폴리오 가치를 기준으로 한 목표 배분액보다 커진다. 적합한 투자 대상을 충분히 찾을 수 있더라도 목표 비율만큼을 즉시 투자하면 빈티지 연도에 걸친 분산이 이루어지지 않는다. 약정자본의 기회비용을 줄이려면, 콜에 대비해 확보해 두어야 하는 현금을 투자 예정인 사모투자와 위험 특성이 비슷한 유동성 높은 상장증권에 투자해 둘 수 있다. (LOS 8.g)
5. B. 투자자본배수는 IRR에 비해 매니저가 현금흐름 시기를 조작할 여지가 적지만, 오래된 가격 정보와 감정평가 기반 밸류에이션은 여전히 반영될 수 있다. (LOS 8.h)
핵심개념 (KEY CONCEPTS)
LOS 8.a
포트폴리오 자산을 대체투자에 배분하면 전통적 자산군으로만 구성된 포트폴리오의 위험조정수익률을 개선할 수 있다. 사모주식과 사모신용은 주로 수익률을 높이는 투자로, 실물자산은 위험을 낮추는 투자로 볼 수 있다. 헤지펀드는 어떤 전략을 추구하느냐에 따라 포트폴리오에서 두 가지 기능 중 어느 쪽이든 할 수 있다.
LOS 8.b
주식 포트폴리오의 위험을 줄이는 수단으로 채권과 대체투자 중 어느 쪽이 더 나은지는 투자자의 투자 기간에 달려 있다. 투자 기간이 짧을 때는 수익률 변동성이 가장 중요한 위험이며, 채권 수익률은 대체투자 수익률보다 주식 수익률과의 상관관계가 낮다. 투자 기간이 길 때는 목표수익률을 달성하지 못하는 것이 주된 위험이므로, 기대수익률이 더 높은 대체투자가 채권보다 적합할 수 있다.
LOS 8.c
투자 기회집합을 정의하는 전통적 접근법은 자산군의 유동성을 기준으로 하거나, 경제성장과 인플레이션에 관한 여러 시나리오에서 자산군이 낼 것으로 기대되는 성과를 기준으로 할 수 있다.
유동성 기반 접근법에서는 REIT나 원자재 선물처럼 공개시장에서 거래되는 대체투자 자산군과 사모주식처럼 공개시장에서 거래되지 않는 대체투자 자산군을 구분한다.
기대성과 기반 접근법에서는 사모주식처럼 고성장 경제에서 초과성과를 낼 것으로 예상되는 대체투자 자산군과, 물가연동채권이나 실물자산처럼 인플레이션 헤지 효과를 낼 것으로 예상되는 자산군을 구분한다.
위험요인 기반 접근법은 각 자산군이 위험요인에 얼마나 민감한지를 통계적으로 추정해 자산군을 정의한다. 전통적 접근법에 비해 (공모주식과 사모주식처럼) 서로 다른 자산군에 공통된 위험 원천을 파악할 수 있고, 매니저가 포트폴리오 위험을 여러 차원에서 분석할 수 있다는 장점이 있다. 한계는 의사결정자에게 설명하고 실행에 옮기기가 어려울 수 있고, 분석에 사용한 과거 기간에 따라 결과가 민감하게 달라질 수 있다는 점이다.
LOS 8.d
대체투자에서는 위험, 수익, 상관관계 외에도 투자수단, 유동성, 비용과 보수, 세금, 그리고 이 자산군을 특별히 깊이 이해해야 할 필요성을 중요하게 고려해야 한다.
대체투자 펀드는 보통 매니저가 무한책임파트너, 투자자가 유한책임파트너가 되는 유한파트너십 구조를 취한다. 유한파트너십에 직접 투자할 만큼 규모가 크지 않은 투자자는 흔히 펀드오브펀드에 투자해 대체투자 익스포저를 확보한다.
유동성 우려로는 락업 기간, 환매 제한, 약정자본의 기회비용, 그리고 일부 자산을 헤지펀드의 환매 조건에서 제외하는 '사이드포켓' 관행을 들 수 있다.
대체투자 펀드는 운용보수와 인센티브 보수를 부과한다. 운용보수는 콜된 자본이 아니라 약정자본을 기준으로 한다. 투자자는 펀드의 활동과 분배가 자신의 세금 상황에 맞는지 확인해야 한다.
펀드오브펀드를 통해 투자할지, 아니면 사내 프로그램을 만들지 결정할 때 투자자는 프로그램을 개발·유지하는 비용, 맞춤형 솔루션과 긴밀한 통제가 필요한지, 무한책임파트너와 공동투자를 할 생각이 있는지를 고려해야 한다.
LOS 8.e
대체투자는 투자 기간이 길고, 이 자산군에서 성공하는 데 필요한 전문 지식과 강력한 거버넌스 체계를 갖추었으며, 투명성 부족을 감수할 수 있고, 능동적 운용으로 가치를 창출할 수 있다고 믿는 대형 투자자에게 적합하다.
LOS 8.f
몬테카를로 시뮬레이션, 평균-분산 최적화, 위험요인 기반 최적화 같은 자산배분 접근법은 대체투자까지 포함하도록 확장할 수 있다. 다만 투자자는 위험을 과소평가하게 만드는 평활화된 수익률을 감안해 이 자산군의 데이터를 조정하고, 자산배분 모형에 제약조건을 넣도록 주의해야 한다. 그렇지 않으면 이러한 기법은 대체투자에 지나치게 많이 배분할 가능성이 높다.
LOS 8.g
대체투자의 유동성 계획은 투자자가 자본 약정을 이행할 수 있도록 관리해야 한다. 투자자는 예측 모형을 개발해 펀드로 들어가고 나오는 현금흐름을 예측하고, 대체투자 목표 배분에 도달하고 이를 유지하는 데 필요한 자본 약정액을 예측할 수 있다. 이러한 모형은 자본 콜 시기, 분배, 성장률, 펀드 존속 기간에 대한 가정이 바뀔 때 결과가 얼마나 민감하게 달라지는지 테스트해야 한다.
LOS 8.h
대체투자 프로그램은 명시된 목표를 달성하고 있는지 모니터링해야 한다. 성과는 벤치마크와 비교해 측정하기보다 이러한 목표에 비추어 평가해야 한다. 대체투자 프로그램의 성과는 선정된 매니저의 능동적 운용에 크게 좌우되므로 적절한 벤치마크를 정하기가 어렵다.
사모펀드 투자자는 모니터링 지표로 펀드가 보고하는 내부수익률 대신 투자자본배수를 선택할 수 있다.
투자자는 대체투자 펀드의 핵심인력, 위험관리 체계, 제3자 서비스 제공업체, 그리고 펀드의 다른 투자자 구성을 모니터링해야 한다. 또한 스타일 드리프트의 징후나 매니저와 투자자의 이해관계가 어긋나는 징후가 없는지 경계해야 한다.