READING 7: 채권 포트폴리오 관리 개관 (Overview of Fixed-Income Portfolio Management)
출제 포인트(Exam Focus)
이 리딩에서는 포트폴리오에서 채권이 하는 여러 역할, 두 가지 유형의 채권 위임(부채 기반 위임과 총수익 위임), 채권시장 유동성을 이해해야 한다. 또한 채권 수익률을 예측하거나 분해하는 모형을 시간을 들여 이해하고 연습해 두어야 한다. 부채연동투자(LDI)와, 투자자의 대차대조표를 바탕으로 채권 포트폴리오를 구성하는 방법도 다룬다. 마지막으로 LDI와 관련된 위험과 기법을 이해해야 한다.
Module 7.1: 채권의 역할 (Role of Fixed Income)
LOS 7.a: 포트폴리오에서 채권이 하는 역할과 채권 위임을 분류하는 방법을 논한다.
채권시장은 매우 다양하다. 채권시장에는 채권, 단기금융상품처럼 공개적으로 거래되는 증권뿐 아니라 대출, 사모증권 같은 비공개 상품도 포함된다. 만기와 신용등급에 따라서도 시장이 다양하게 나뉜다. 또한 내재옵션이 없는 순수채권(straight bond), 조기상환옵션이 내재된 상품, 변동쿠폰 구조, 인플레이션 조정 장치 등 구조상의 차이도 있다.
채권을 포트폴리오의 한 자산군으로 활용하면 다음과 같은 이점을 얻을 수 있다.
1. 분산투자. 일반적으로 채권은 주식시장과의 상관관계가 낮다. 기존 포트폴리오에 상관관계가 +1보다 낮은 자산군을 추가하면 분산투자 효과로 위험조정수익률이 개선된다. 상관관계가 낮을수록 분산투자 효과는 커진다. 구체적인 상관계수는 기간과 상품 유형에 따라 다르다. 2000년부터 2019년까지 여러 채권지수와 S&P 500 주가지수 간 상관관계는 10년 만기 미국 국채의 -0.30부터 미국 하이일드(신용위험이 있는) 채권의 +0.63까지 다양했다.
채권 자산군 내부에서도 분산투자 효과를 얻을 수 있다. 주된 이유는 신용스프레드가 변하면 투자등급 증권과, 신용위험이 있는 하이일드(투자등급 미만) 증권의 성과가 서로 엇갈리기 때문이다.
다만 이러한 상관관계가 늘 안정적인 것은 아니다. 특히 문제가 되는 것은 안전자산으로의 도피(flight to quality)다. 시장 스트레스 시기에는 투자자들이 하이일드 채권과 주식을 비롯한 저품질·고위험 자산을 팔고 안전을 위해 고품질 선진국 국채를 사들이므로, 이런 자산들이 모두 함께 하락하는(상관관계가 +1에 가까워지는) 경향이 있다. 따라서 스트레스 시기에는 이러한 국채와 위험자산 간의 상관관계가 낮아지며 음(-)이 될 수도 있다.
채권시장 수익률의 변동성도 시간에 따라 달라질 수 있으며, 시장 위기 때는 하이일드 채권의 변동성이 크게 높아진다.
2. 정기적인 현금흐름. 대부분의 채권은 정기적이고 예측 가능한 현금흐름을 제공하므로, 투자자는 이를 예상되는 미래 지출 의무를 충당하는 데 쓸 수 있다. 이는 정기적인 생활비나 대학 등록금처럼 특정한 주기적 지출이 필요한 개인에게 편리하다. 보험계약자에게 정기적으로 지급할 의무가 있는 보험회사 같은 기관은 이 지급을 충당하기 위한 전용 채권 포트폴리오를 구성할 수 있다. 투자자는 정기적인 현금흐름을 얻기 위해 매수 후 보유 방식의 래더형 채권 포트폴리오를 구성할 수도 있다. 매수 후 보유(buy and hold)는 매도나 매매를 계획하지 않는다는 뜻이고, 래더형(laddered)은 대체로 비슷한 금액의 액면이 주기적으로 만기를 맞는다는 뜻이다. 이 논의는 중대한 신용위험이 없어 채권의 원리금이 모두 지급된다는 것을 암묵적인 전제로 한다.
3. 인플레이션 헤지. 대부분의 투자자가 가장 먼저 떠올리는 기능은 아니지만, 일부 채권은 실제로 여러 형태로 인플레이션 방어 기능을 제공한다. 일반적인 고정쿠폰(명목금리) 채권은 그렇지 못하다. 단순화를 위해 채권을 액면가에 매입해 최초 수익률이 쿠폰금리와 같다고 가정하자. 매입 수익률과 쿠폰에는 예상 미래 인플레이션율에 대한 명목 보상과, 그 인플레이션율을 넘는 실질수익률이 반영되어 있다. 인플레이션이 상승해도 쿠폰 현금흐름은 고정되어 있으므로 투자자는 인플레이션 조정 기준으로 손실을 입는다. 달리 보면, 신규 투자자가 요구하는 수익률이 올라가므로 채권가격은 하락할 수밖에 없다.
- 물가연동채권(inflation-linked bond, 실질금리채 또는 실질수익채라고도 함)은 인플레이션의 영향을 직접 방어해 준다. 쿠폰 지급액이 쿠폰금리×액면가라는 점은 일반 채권과 같다. 그러나 일반 채권과 달리 액면가가 인플레이션에 맞춰 조정된다. 액면가 100만어치를 매입했는데 인플레이션이 5%라면 액면가는 5% 늘어나 105만이 된다. (뒤에서 변동쿠폰채권과 비교하기 위해 직전 인플레이션율은 3%였다고 가정하자. 다만 이 가정은 물가연동채권의 계산에는 직접 영향을 미치지 않는다.) 그 결과 쿠폰 지급액도 5% 늘어난다. 예를 들어 실질금리가 0.5%라면 첫 (연환산) 쿠폰 지급액은 5,250(1,050,000×0.005)이다. 이처럼 액면가를 조정해 인플레이션으로부터 투자자를
보호하며, 이 조정은 채권의 존속기간 동안 누적된 인플레이션을 보상하도록 매 기간 계속된다. 만기에는 인플레이션을 반영해 조정된 액면가가 투자자에게 지급된다. 따라서 쿠폰 지급액과 액면가가 모두 인플레이션으로부터 보호된다.
- 변동쿠폰(변동금리) 증권도 인플레이션을 방어해 준다. 쿠폰금리는 시장참조금리(MRR)+100bp 같은 공식에 따라 정해진다. 최초 인플레이션과 MRR이 각각 3.0%와 3.5%라면 액면가 100만에 대한 첫 (연간) 쿠폰 지급액은 45,000[1,000,000×(0.035+0.01)]이다. 이후 인플레이션이 2% 올라 5.0%가 되면 MRR도 2% 올라 5.5%가 될 가능성이 높고, 다음 쿠폰 지급액은 65,000[1,000,000×(0.055+0.01)]으로 늘어난다. 액면가는 조정되지 않는다. 그래서 쿠폰은 인플레이션으로부터 보호되지만 원금은 보호되지 않는다고 말한다.
교수 노트(PROFESSOR'S NOTE)
일부 응시자는 이 내용을 오해하기 쉽다. 이론적으로는 물가연동채권과 변동쿠폰채권 모두 인플레이션을 완전히 방어해 주지만, 그 방식이 서로 다르다. 같은 발행자가 발행한, 만기가 같은 고정쿠폰 명목금리(NR)채권, 물가연동채권, 변동쿠폰채권이 있다고 하자. 완전히 효율적인 시장이라면 세 채권 모두 인플레이션에 대한 같은 컨센서스 기대치를 반영해 가격이 매겨지고 기대수익률도 같을 것이다. (세 채권은 인플레이션위험에 반응하는 방식이 다르므로 약간의 차이는 있을 수 있다.) 실제 인플레이션율이 최초 컨센서스 기대치보다 높게(낮게) 나타나면, 물가연동채권과 변동쿠폰채권의 실제 수익률은 NR채권보다 높을(낮을) 것이다. 물가연동채권과 변동쿠폰채권 중에서는 향후 인플레이션이 실제로 어떤 경로를 밟느냐에 따라 어느 쪽이든 결과적으로 더 나을 수 있다. 앞의 예에서 인플레이션이 3%에서 5%로 상승했을 때 물가연동채권은 액면가와 쿠폰 지급액이 5% 늘어난 반면, 변동쿠폰채권은 액면가는 그대로였지만 쿠폰 지급액이 45,000에서 65,000으로 44.4% 늘어났다는 점에 주목할 필요가 있다.
요컨대 이 리딩에서 제시하는 결론을 그대로 받아들이면 된다. 그 결론은 옳다.
채권 위임 (Fixed-Income Mandates)
채권 투자 위임은 크게 부채 기반 위임(liability-based mandates)과 총수익 위임(total return mandates)의 두 가지 유형으로 나눌 수 있다.
부채 기반 위임은 예상되는 미래 부채 지급을 충당하는 목적으로만 운용되는 포트폴리오 자산이다. 자산에서 나오는 현금흐름은 모두 부채 지급에 쓰일 때까지 재투자된다. 이를 흔히 면역화(immunization)라고 한다. 면역화에는 여러 형태와 변형이 있다.
-
현금흐름 매칭(cash-flow matching)은 가장 단순한 형태의 면역화다. 부채 지급에 필요한 시기와 규모에 맞춰 현금흐름이 발생하도록 자산을 선택한다.
-
듀레이션 매칭(duration matching)은 자산과 부채의 듀레이션을 맞춰, 금리가 변할 때 둘의 가치가 비슷하게 움직이고 기말 가치도 계속 일치하도록 하는 방법이다.
-
조건부 면역화(contingent immunization, CI)는 능동적 운용과 면역화를 결합한 방식이다. 처음에 포트폴리오에는 미래 부채 지급에 필요한 금액보다 많은 자금을 투입한다. 즉 자산의 현재가치(PVA)가 부채의 현재가치(PVL)보다 크며, 그 차이가 잉여금이다. 잉여금이 양(+)인 한, 매니저는 부가가치를 창출할 수 있다고 판단하는 어떤 방식으로든 포트폴리오를 운용할 수 있다. CI가 성공하면 잉여금이 늘어나고, CI의 최종 비용은 처음부터 면역화했을 때의 비용보다 낮아진다. 능동적 운용이 실패해 잉여금이 0까지 줄어들면 포트폴리오를 즉시 면역화해야 한다. 이 경우 CI의 최종 비용은 처음부터 면역화했을 때보다 높아지지만, 그 차이는 미리 알 수 있다.
선물이나 스왑 계약을 활용하는 파생상품 오버레이(derivatives overlay)로 듀레이션 매칭이나 조건부 면역화 전략을 실행할 수도 있다.
총수익 위임은 미래 부채를 충당하려는 것이 아니라, 절대수익률을 목표로 하거나 더 흔하게는 벤치마크와 같거나 벤치마크를 상회하는 수익률(벤치마크 대비 상대수익률)을 추구한다. 이러한 포트폴리오를 평가하는 핵심 척도는 능동수익률(active return: 포트폴리오 수익률에서 해당 벤치마크의 수익률을 뺀 값으로, 부가가치 또는 알파라고도 한다)과 능동수익률의 변동성(능동수익률의 표준편차로, 능동위험·트래킹에러·트래킹위험이라고도 한다)이다. 총수익 위임에는 다음과 같은 유형이 있다.
-
순수 인덱싱(pure indexing)은 채권지수의 성과를 복제하려는 전략으로, 능동수익률과 능동위험을 모두 0으로 만드는 것을 목표로 한다. 주식시장과 달리 대부분의 채권지수는 편입된 개별 채권 수가 많고 유동성이 부족한 채권이 있을 수 있으므로, 지수를 문자 그대로 복제하는 것(모든 종목을 지수와 같은 비중으로 보유하는 것)은 현실적이지 않다. 그래서 대부분의 순수 채권 인덱싱은 개별 채권 선택에서는 매니저에게 어느 정도 재량을 주면서도, 지수의 모든 위험요인(듀레이션, 신용 또는 품질, 섹터, 조기상환위험 등)을 정확히 일치시키려 한다. 포트폴리오 회전율(매매)은 낮아야 하며 지수의 회전율과 비슷해야 한다.
-
강화 인덱싱(enhanced indexing)은 포트폴리오 구성에 좀 더 유연성을 허용하며, 약간의 능동수익률을 더하려는 전략이다. 보통 듀레이션(금리위험)은 여전히 지수와 일치시키지만, 섹터와 품질의 소폭 비중 확대·축소 같은 일부 위험 불일치는 허용한다. 포트폴리오 회전율은 다소 높아질 가능성이 있다.
-
능동적 운용(active management)은 지수의 위험요인에서 훨씬 크게 벗어나는 것을 허용하며 더 큰 능동수익률을 추구한다. 듀레이션도 지수와 다를 수 있고, 포트폴리오 회전율도 훨씬 높을 수 있다.
채권 포트폴리오 척도 (Fixed-Income Portfolio Measures)
LOS 7.b: 채권 포트폴리오의 위험·수익 측정치와 상관관계 특성을 설명한다.
교수 노트(PROFESSOR'S NOTE)
이 섹션에서는 채권의 위험·수익 척도에 관한 기본 정의를 몇 가지 복습한다. 거의 모두 CFA 프로그램의 이전 레벨에서 이미 다룬 내용이다. 레벨 III 시험은 이전 레벨들에 비해 이러한 척도의 계산에는 덜 치중하고, 포트폴리오 관리 상황에서 척도를 해석하고 활용하는 데 더 초점을 맞출 가능성이 높다는 점을 기억해야 한다. 이 섹션의 핵심은 각 척도가 무엇을 말해 주는지 이해하는 것이다.
주요 채권 위험·수익 척도는 다음과 같다.
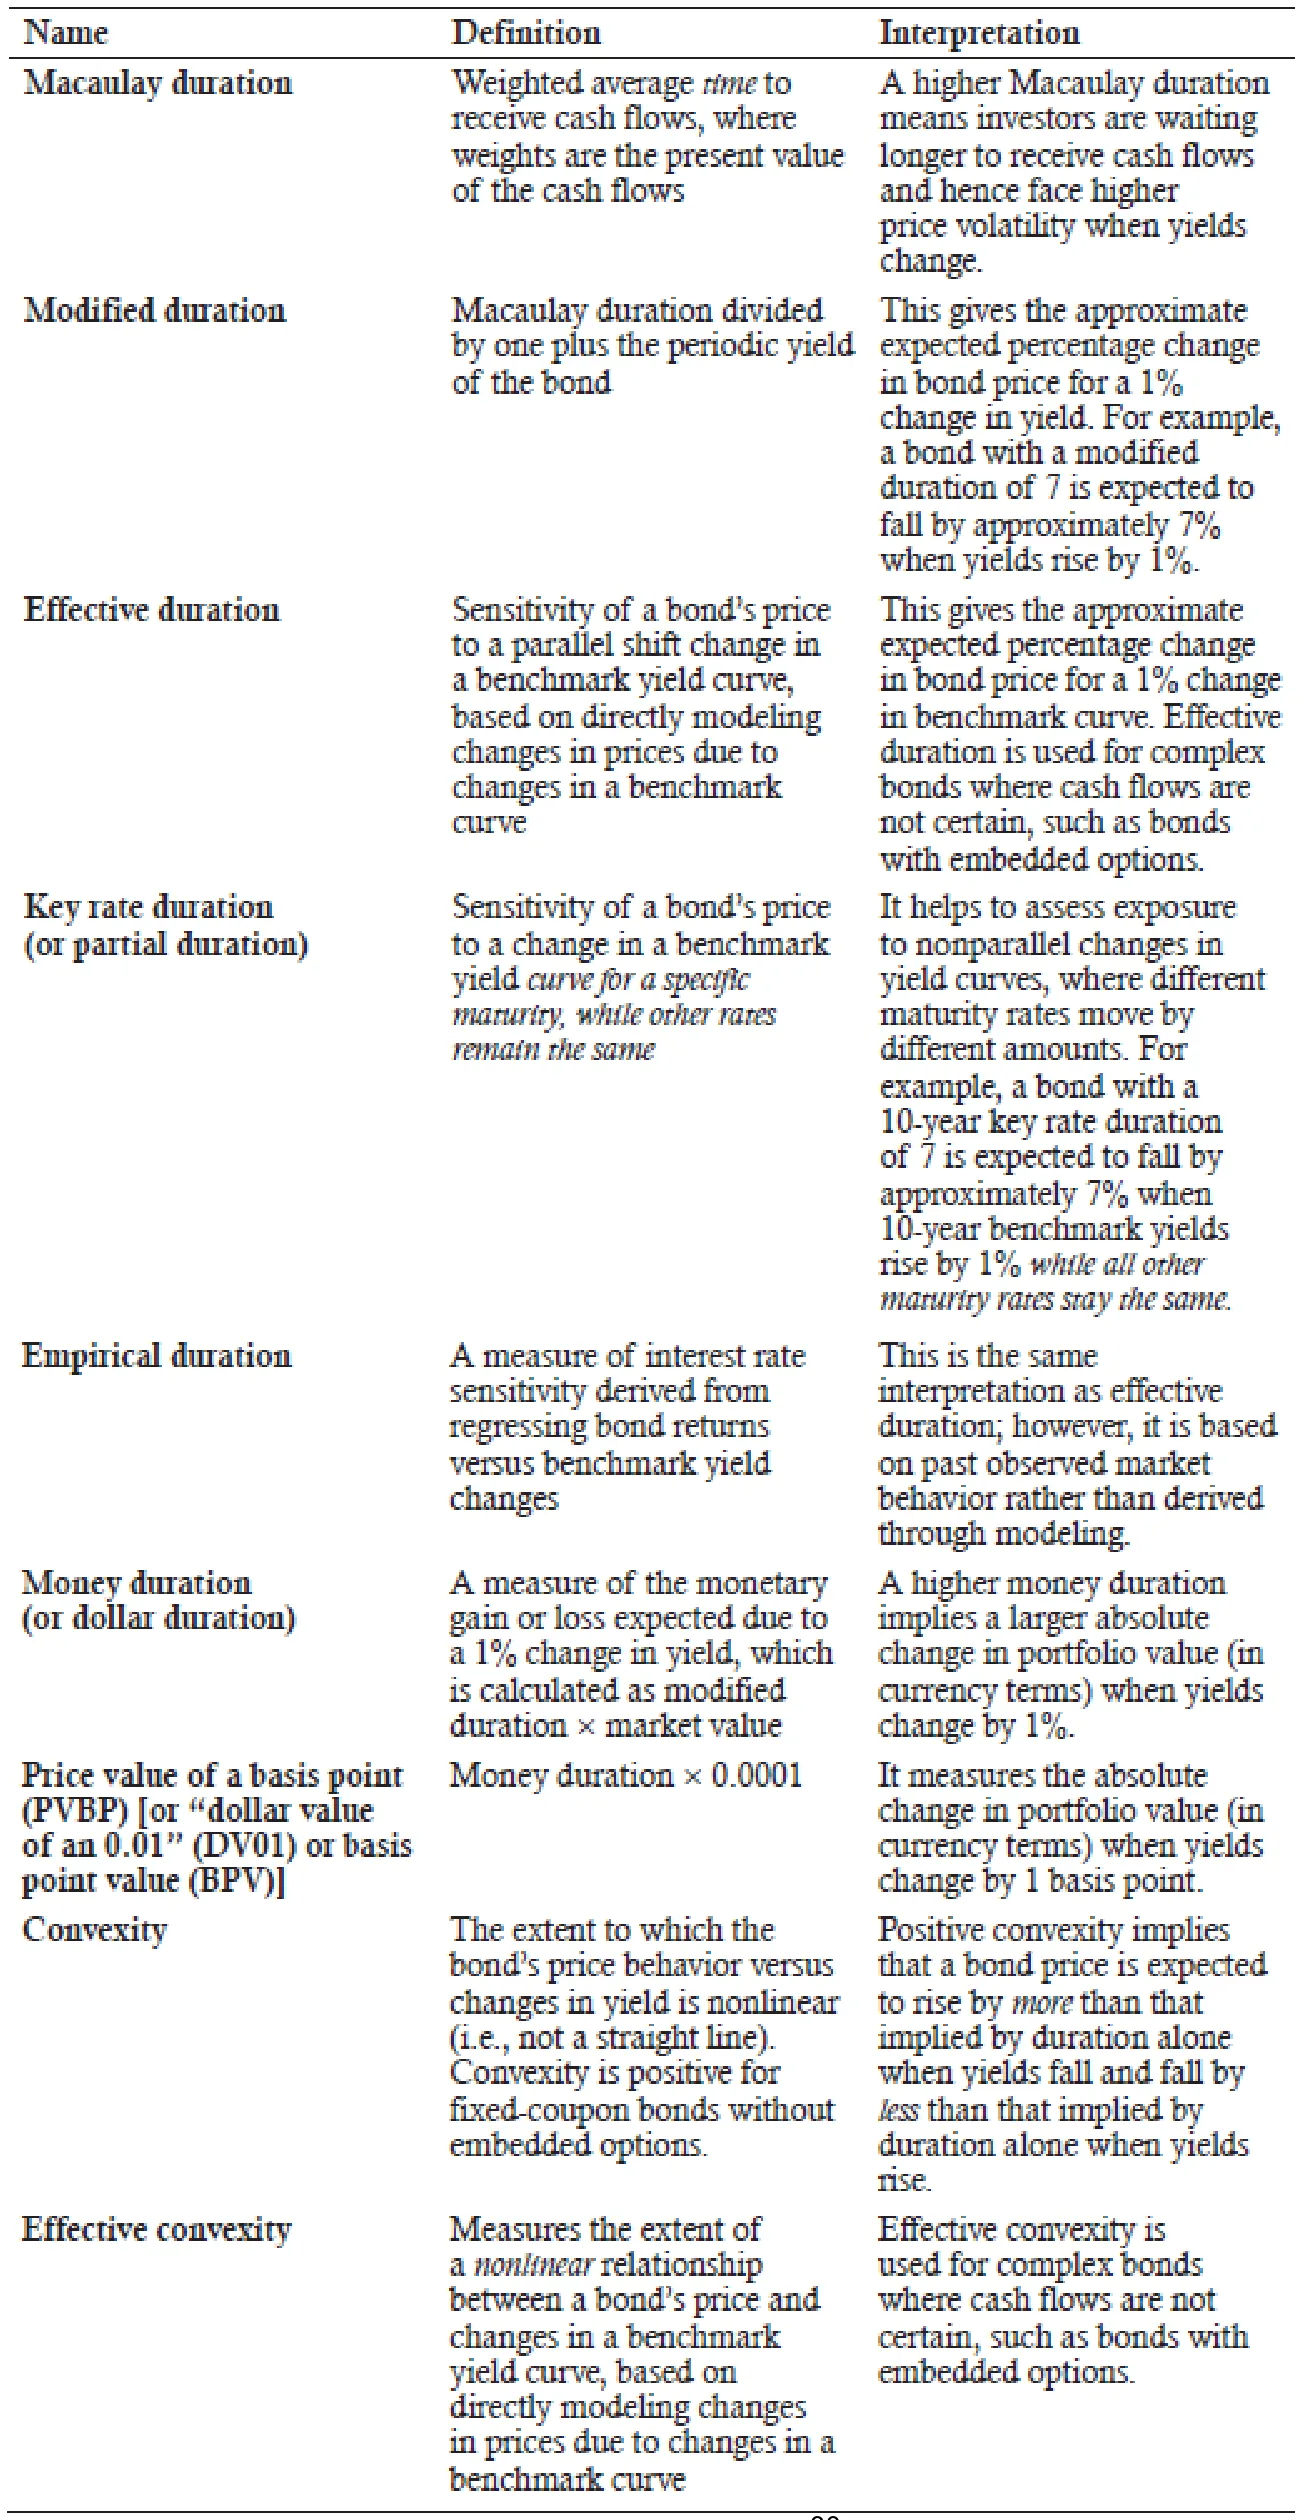
알아 두어야 할 핵심 사항은 다음과 같다.
-
컨벡시티(convexity)는 수익률 변화가 예상될 때 채권 보유자에게 가치가 있다. 방금 설명했듯이 양(+)의 컨벡시티가 있으면 수익률이 하락할 때는 채권가격이 듀레이션만으로 예측한 것보다 더 많이 오르고, 수익률이 상승할 때는 듀레이션만으로 예측한 것보다 덜 떨어질 것으로 예상되기 때문이다. 따라서 투자자는 컨벡시티가 큰 채권에 더 높은 가격을 지불할 것이다(그리고 컨벡시티가 작은 다른 채권보다 낮은 수익률을 받아들일 것이다).
-
컨벡시티는 흔히 2차 척도(second order measure)라고 한다. 수익률이 변할 때 수익률에 대한 가격의 민감도가 얼마나 변하는지를 측정한다는 뜻이다. 2차 척도인 컨벡시티는 대략 듀레이션의 제곱에 비례한다. 다시 말해 듀레이션이 20년인 채권의 컨벡시티는 듀레이션이 10년인 채권의 약 4배다(20의 제곱이 10의 제곱의 4배이기 때문이다).
-
컨벡시티는 채권의 맥컬레이 듀레이션을 중심으로 현금흐름이 시간상 얼마나 분산되어 있는지와 직접 관련된다. 맥컬레이 듀레이션이 같다면 컨벡시티가 가장 작은 채권은 만기에 현금흐름이 한 번만 발생하는 무이표채다.
채권 포트폴리오 척도 (Fixed-Income Portfolio Measures)
여러 채권을 하나의 포트폴리오로 묶을 때는 다음 사항이 적용된다.
-
포트폴리오의 맥컬레이 듀레이션은 포트폴리오의 현금흐름을 받기까지 걸리는 가중평균 시간이다. 보통은 포트폴리오 내 개별 자산 듀레이션의 현금가중평균으로 추정한다(이 방법은 모든 기본 듀레이션 척도에 적용된다). 예를 들어 포트폴리오의 40%를 듀레이션이 10인 채권에, 나머지 60%를 듀레이션이 15인 채권에 투자했다면 포트폴리오 듀레이션은 (0.4×10)+(0.6×15)=13으로 추정된다.
-
포트폴리오의 수정듀레이션과 컨벡시티도 방금 설명한 맥컬레이 듀레이션 산정 방식과 마찬가지로, 포트폴리오 내 개별 자산의 수정듀레이션과 컨벡시티를 현금가중평균해 추정한다.
-
포트폴리오의 유효듀레이션과 유효컨벡시티는 다음 공식으로 계산한다.
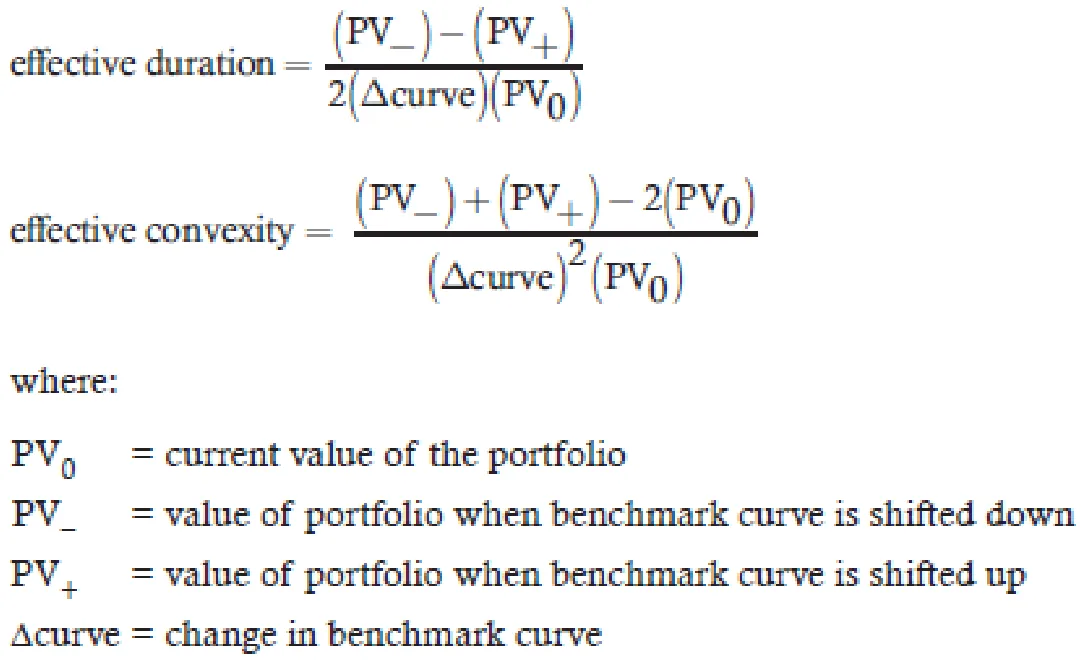
-
스프레드 듀레이션(spread duration)은 신용스프레드가 1% 변할 때 포트폴리오 가치가 몇 % 변하는지를 나타내는 민감도 척도다.
-
듀레이션×스프레드(duration times spread, DTS)는 스프레드 듀레이션에 채권의 신용스프레드를 곱한 값이다. 이 척도는 스프레드 자체가 높을수록 스프레드 변화에 대한 민감도가 더 크게 나타나도록 스프레드 듀레이션을 조정한 것이다. 이는 스프레드가 높은 채권일수록 스프레드 변화 폭도 클 것으로 예상된다는 실증적 관찰 결과를 반영한 조정이다(즉 스프레드 변화는 스프레드 수준이 서로 다른 채권들 사이에서 절대 크기가 같기보다는 현재 스프레드 수준에 비례하는 경향이 있다).
채권 매니저는 앞에서 살펴본 척도들을 다음과 같이 활용해 채권 포트폴리오를 능동적으로 운용한다.
-
금리 하락을 예상하는 매니저는 보유 채권의 가격 상승 폭을 키우기 위해 포트폴리오의 듀레이션을 늘린다. 반대로 금리 상승을 예상하는 매니저는 포트폴리오의 듀레이션을 줄인다.
-
신용스프레드 축소를 예상하는 매니저는 채권가격 상승 폭을 키우기 위해 포트폴리오의 스프레드 듀레이션을 늘린다. 포트폴리오에 담는 채권의 신용등급을 낮출 수도 있다. 반대로 스프레드 확대를 예상하는 매니저는 포트폴리오의 듀레이션을 줄이거나 보유 종목의 평균 신용등급을 높인다.
-
매니저는 상대가치 기법을 이용해 밸류에이션, 발행자 특성, 시장의 기술적 여건을 기준으로 개별 채권의 순위를 매기고, 이를 바탕으로 자신의 시장 전망을 가장 잘 반영하는 채권을 고를 수 있다. 예를 들어 스프레드 축소를 예상하는 매니저는 상대가치 기법을 활용해 DTS가 벤치마크보다 큰 채권 가운데 (자신의 선정 기준상) 가장 좋은 채권을 고를 수 있다.
채권 섹터 간 상관관계 (Correlations Between Fixed-Income Sectors)
같은 시장에 속한 채권들은 그 시장 전체에 공통으로 작용하는 거시경제 여건의 영향을 함께 받으므로 서로 상관관계가 높을 가능성이 크다.
신용위험이 낮은 투자등급 채권의 수익률은 주로 벤치마크 국채 수익률곡선의 변화에 좌우될 가능성이 크다. 반면 하이일드 채권은 벤치마크 금리보다 스프레드 변화의 영향을 더 많이 받는 경향이 있다. 경기가 나쁠 때는 금리는 낮고 신용스프레드는 높은 경향이 있으므로(경기가 좋을 때는 그 반대), 벤치마크 금리와 스프레드는 음(-)의 관계를 보일 가능성이 크다. 이 때문에 하이일드 증권은 주식과의 상관관계가 더 높게 나타나는 경향이 있다.
채권 유동성 (Bond Liquidity)
LOS 7.c: 시장 하위 섹터 간의 차이를 포함해 채권시장의 유동성을 설명하고, 유동성이 채권 포트폴리오 관리에 미치는 영향을 논의한다.
유동성이란 비교적 큰 규모의 거래를 자산의 시장가격에서 거의 벗어나지 않는 가격으로 신속하게 체결할 수 있는 능력이다. 채권시장에서 가장 최근에 발행된(on-the-run) 선진국 국채는 유동성이 상당히 높은 편이지만, 그 밖의 채권은 유동성이 매우 낮을 수 있다. 이런 채권은 거의 거래되지 않거나, 거래되더라도 매수-매도 스프레드가 매우 넓을 수 있다. 채권의 유동성을 떨어뜨리는 요인은 다음과 같다.
-
채권은 주식시장에 비해 종목 수가 훨씬 많고, 종목별 규모는 상당히 작을 수 있다. 한 발행자가 발행해 유통 중인 개별 채권이 수십 개가 넘기도 하며, 각 채권은 만기, 쿠폰, 콜 조건이 저마다 다를 수 있다. 발행자의 주식은 동질적이지만 채권은 이질적(서로 다름)이다. 대부분의 발행자는 보통주를 한 종류만 발행한다(우선주는 아예 없거나 한 종류 또는 몇 종류 정도다).
-
채권은 대개 장외에서 거래되므로 거래할 때마다 거래상대방을 찾는 탐색비용이 커진다. 거래의 투명성도 떨어진다(과거 거래가격과 거래량 정보를 찾기가 더 어렵다). 최근에 발행된 채권은 딜러가 재고로 보유하고 있을 수 있어 대체로 유동성이 높다. 그러나 시간이 지나면 채권은 매매할 계획이 없는 투자자의 포트폴리오에 묶이기 쉽다. 발행자가 기존 채권과 잔존만기가 비슷한 채권을 새로 발행하면 기존 채권은 오프더런(off-the-run)이 되어 유동성이 떨어진다. 유동성이 낮은 종목은 보통 유동성프리미엄이 붙어 더 높은 만기수익률로 거래되는데, 이 유동성프리미엄의 크기는 구체적인 상황에 따라 크게 달라질 수 있다.
교수 노트(PROFESSOR'S NOTE)
어떤 저자는 비유동성프리미엄(illiquidity premium)이라고 하고 어떤 저자는 유동성프리미엄(liquidity premium)이라고 하지만, 둘은 같은 뜻이다. 현재 레벨 III 채권 리딩에서는 유동성프리미엄이라는 용어를 쓰는데, 유동성이 부족한 대가로 더 높은 수익률의 형태로 받는 추가 보상을 뜻한다. 유동성이 낮아지고 합리적인 가격에 거래를 체결하기가 어려워질수록 유동성(또는 비유동성)프리미엄과 수익률이 높아진다는 점을 기억해야 한다.
채권시장의 유동성은 하위 섹터마다 크게 다르며, 대체로 다음과 같다.
- 최근 발행된 고품질 국채는 유동성이 높고, 발행된 지 오래된 오프더런 종목은 유동성이 다소 떨어진다. 이러한 국채는 대체로 발행 규모가 크고 더 동질적이며, 다른 채권의 가격을 매기는
기준으로 흔히 쓰이고 환매조건부채권시장(repo market, 뒤에서 다룸)에서 담보로도 사용된다.
회사채는 신용등급과 발행 규모가 훨씬 더 다양하다. 일반적으로 신용등급이 낮아 위험한 채권일수록, 그리고 발행 규모가 작을수록 유동성이 떨어진다. 규모가 중요한 요인이 될 수 있는 이유는, 발행자를 분석하는 데 드는 자원은 대형 발행자든 소형 발행자든 거의 같지만 소형 발행자의 채권은 포트폴리오에 대량으로 편입하기가 더 어렵기 때문이다. 소형 발행자는 채권지수에서 제외되기도 한다.
유동성이 채권 포트폴리오 관리에 미치는 영향 (Effects of Liquidity on Bond Portfolio Management)
가격정보(Pricing data). 전통적으로 채권은 장외에서 거래되어 과거의 가격·가치 정보가 보고되지 않았으므로 가격정보를 구하기 어렵다. 일부 국가는 이러한 거래정보를 중앙에서 수집·보고하는 방식으로 전환해 시장의 투명성을 높였다. 이런 보고 체계가 없거나 해당 채권이 드물게 거래되면 가격정보가 오래전 거래가격에 기초할 수 있다. 채권 가격은 이처럼 오래된 가격을 쓰는 대신 매트릭스 가격결정(matrix pricing)으로 산정하는 경우가 많다. 특성(만기, 신용등급, 쿠폰)이 비슷한 채권들의 최근 거래 정보를 모은 다음, 그 거래들의 YTM을 이용해 비슷한 채권들의 시장가격을 추정하는 방식이다.
포트폴리오 구성(Portfolio construction). 매수 후 보유 투자자는 채권을 팔 계획이 없어 유동성이 크게 필요하지 않으므로, 더 높은 수익률을 얻는 대신 유동성이 낮은 채권을 고를 수 있다. 반면 능동적 투자자와 트레이더는 능동적 운용 전략으로 추가 수익을 올려 낮은 최초 수익률을 만회할 수 있다고 보므로 유동성이 높은 채권을 선호한다. 예상치 못한 자금 수요 때문에 만기 전에 채권을 팔아야 할 수도 있다고 보는 투자자들은 만기가 긴 채권, 소형 발행자의 채권, 사모채처럼 유동성이 낮은 채권을 피하는 경향이 있다. 매수-매도 수익률 스프레드에 따른 거래비용은 채권 듀레이션×(매도호가 수익률-매수호가 수익률)로 근사할 수 있다. 예를 들어 듀레이션이 10이고 매수-매도 스프레드가 20bp인 채권을 매도호가에 샀다가 곧바로 매수호가에 판다면, 매니저는 10×0.002=0.02, 즉 2%의 비용을 부담하게 된다.
채권 거래는 대부분 딜러 시장에서 이루어지므로, 유동성이 낮은 채권일수록 매수-매도 스프레드가 넓게 형성된다. 딜러는 이런 채권을 사들이면 되파는 데 시간이 더 오래 걸릴 것이라고 판단한다. 그래서 유동성이 낮은 채권을 재고로 떠안는 데 대해 더 큰 기대 보상을 얻으려고 매수-매도 스프레드를 넓힌다.
채권 직접투자의 대안 (Alternatives to Direct Investment in Bonds)
-
채권 상장지수펀드(ETF)는 채권시장의 여러 섹터를 복제한다. ETF 지분은 거래소에 상장되어 있으므로 거래시간 내내 쉽게 사고팔 수 있고 유동성이 높다.
-
개방형 뮤추얼펀드(open-end mutual funds)는 매일 펀드 지분을 청약하고 환매할 수 있으며, 소규모 투자자가 채권시장에 직접 투자해서는 얻을 수 없는 분산투자 효과와 규모의 경제를 제공한다.
-
파생상품(derivatives)에는 거래소에서 거래되는 채권선물·채권옵션과, 금리스왑·총수익스왑(TRS) 같은 장외상품이 있다. TRS에서는 한쪽 당사자(총수익 수취자)가 참조 채권 포트폴리오의 총수익을 받는 대가로 금리에 스프레드를 더한 금액을 지급한다. 투자자가 TRS를 통해 채권 포트폴리오의 총수익을 받는 쪽을 선호할 수 있는 이유는, ETF 포지션을 전액 자기 자금으로 매수하는 경우에 비해 담보로 맡겨야 하는 자본이 상대적으로 적게 들 가능성이 크기 때문이다. 다만 TRS로 채권시장 수익률을 얻는 데는 단점도 있다. 총수익 지급자의 거래상대방위험을 떠안아야 하고, 만기가 되면 계약을 갱신해야 하는 롤오버위험이 있으며, 앞으로 규제가 바뀌어 더 많은 담보를 요구하고 계약 비용이 늘어날 수도 있다.
MODULE QUIZ 7.1
1. A credit analyst is evaluating the potential for fixed-income securities to provide an inflation hedge. Which of the following types of securities protects both the bond coupon and notional principal amounts from inflation?
A. Fixed-coupon bonds.
B. Inflation-linked bonds.
C. Floating-coupon bonds.
2. A fixed-income portfolio manager is seeking to outperform the Barclays Capital Aggregate Bond Index. Which of the following statements most accurately describes a pure indexing strategy for achieving the total-return mandate? Pure bond indexing:
A. allows large deviations from the risk factors of the index and seeks a high active
return.
B. matches duration to the index, but some risk mismatches of sectors and quality
are allowed.
C. seeks to exactly match all the risk factors of the index while allowing the
manager some leeway on the individual bonds selected.
3. Regarding the varying liquidity characteristics among bond market subsectors, which of the following bond issues would typically lead to higher levels of liquidity?
A. Issuing a small corporate bond issue.
B. Issuing on-the-run sovereign government debt.
C. Issuing a corporate bond that is below investment grade.
정답 (Module Quiz 7.1 Answer)
*영문 원문 (English Original)*
1. B Inflation-linked bonds provide direct protection for the effects of inflation. They protect coupon payments from inflation and adjust par (i.e., principal) for inflation. Floating-coupon securities also provide protection from change in inflation, but the adjustment mechanism is different and only affects the coupon. Fixed-coupon bonds do not protect coupons or principal from the effects of inflation. (LOS 7.a)
2. C Pure indexing attempts to replicate the performance of a bond index. It seeks to exactly match all of the risk factors of the index while still allowing the manager some leeway on the individual bonds selected. Enhanced indexing allows some additional flexibility in constructing the portfolio and seeks to add some modest active return. Active management allows much larger deviations from the risk factors of the index and seeks greater active return. (LOS 7.a)
3. B Liquidity for on-the-run high-quality sovereign government debt is high and declines somewhat for older off-the-run issues. These government bonds are usually large in size and have a high level of credit quality. Liquidity among
corporate bonds typically declines with lower quality as the bonds become riskier and with the size of the issue (i.e., smaller issuers are less liquid). (LOS 7.c)
*한글 번역 (Korean Translation)*
1. B. 물가연동채권은 인플레이션의 영향을 직접적으로 방어해 준다. 쿠폰 지급액을 인플레이션으로부터 보호하고, 액면가(즉 원금)도 인플레이션에 맞춰 조정한다. 변동쿠폰증권도 인플레이션 변화를 방어해 주지만 조정 방식이 달라 쿠폰에만 영향을 미친다. 고정쿠폰채권은 쿠폰도 원금도 인플레이션의 영향으로부터 보호하지 못한다. (LOS 7.a)
2. C. 순수 인덱싱은 채권지수의 성과를 복제하려는 전략이다. 개별 채권 선택에서는 매니저에게 어느 정도 재량을 주면서도 지수의 모든 위험요인을 정확히 맞추려 한다. 강화 인덱싱은 포트폴리오 구성에 좀 더 유연성을 허용하며, 소폭의 능동수익률을 추가로 얻으려 한다. 능동적 운용은 지수의 위험요인에서 훨씬 크게 벗어나는 것을 허용하며 더 큰 능동수익률을 추구한다. (LOS 7.a)
3. B. 최근 발행된 고품질 국채는 유동성이 높고, 발행된 지 오래된 오프더런 종목은 유동성이 다소 떨어진다. 이러한 국채는 대체로 발행 규모가 크고 신용등급이 높다. 회사채는 대체로 신용등급이 낮아 위험한 채권일수록, 그리고 발행 규모가 작을수록 유동성이 떨어진다(즉 소형 발행자의 채권일수록 유동성이 낮다). (LOS 7.c)
Module 7.2: 수익률 모형화 (Modeling Return)
LOS 7.d: 채권 수익률 모형을 설명하고 해석한다.
채권의 기대수익률은 다섯 가지 구성요소로 나누어 볼 수 있다. 각 구성요소를 예측해 기대수익률을 계산할 수도 있고, 사후에 계산해 실제로 얻은 수익률이 어디에서 나왔는지 분해할 수도 있다. 다음 예제에서 이 접근법과 필요한 계산을 설명한다. 한꺼번에 보면 어려워 보이지만, 이전 레벨에서 배운 간단한 화폐의 시간가치 계산과 채권 수학 개념을 조합한 것이다. 채권 포트폴리오의 경우 포트폴리오 전체를 합산한 데이터를 사용하며, 합산된 값은 문제에서 주어진다. 그렇지 않으면 가중평균 계산이 너무 많아져 스프레드시트 없이는 현실적으로 계산하기 어렵다.
| 예제: 채권 포트폴리오의 기대수익률 |
|---|
한 채권 전략가가 어느 채권 포트폴리오의 향후 1년간 기대수익률을 예측하려 한다. 전략가는 다음 정보를 수집했으며, 현금흐름은 재투자하지 않는다고 가정한다.
|
| 예상 수익률: |
| 구성요소 1, 쿠폰소득: |
연간 쿠폰 지급액/현재 채권 포트폴리오 가격=3.0/101.50=2.956% 이 예제에서는 현금흐름을 재투자하지 않는다고 가정하므로, 쿠폰이 반기마다 지급된다는 점은 문제가 되지 않는다. 연간 쿠폰금리가 3.0%이므로 6개월 후와 12개월 후에 각각 1.50씩 받아 액면 100당 총 3.00의 쿠폰을 받는다. 받은 쿠폰 금액을 최초 가격으로 나눈 값이 포트폴리오의 쿠폰소득이며, 이를 현재수익률(current yield)이라고 부르기도 한다. |
| 구성요소 2, 롤다운수익률(rolldown return): |
이 구성요소는 수익률곡선이 변하지 않는다고 가정하고 포트폴리오에 포함된 채권의 가격을 예측한 것이다. 예를 들어 포트폴리오가 수익률 2.76%, 가격 101.50인 7년 만기 채권 하나로만 구성되어 있다고 하자. 또한 최초 수익률곡선이 우상향하며 6년 만기 채권의 수익률은 2.56%라고 하자. 그러면 채권 가격결정 모형을 이용해, 1년 뒤 이 7년 만기 채권이 6년 만기 채권이 되어 2.56%의 수익률로 가격이 매겨질 때의 가격을 예측할 수 있다. (채권 포트폴리오에서는 이 분석이 꼭 간단하지만은 않다는 점에 유의해야 한다. 채권 하나하나에 대해 분석한 다음 합산해야 하기 때문이다. 이 예제에서 이 값을 데이터로 미리 제시한 것도 그 때문이다.) 롤다운수익률은 다음과 같이 계산한다. (투자기간 말 예측 가격 – 최초 가격) / 최초 가격 = (102.419 – 101.50) / 101.50 = 0.905% 수익률곡선이 평평하고 채권의 최초 가격이 액면가 대비 프리미엄(할인) 상태라면, 만기에 채권가격이 액면가로 수렴하므로 기말 예측 가격은 기초 가격보다 낮아(높아)진다는 점에 유의해야 한다. 수익률곡선이 기울어져 있으면 만기 이전의 짧은 기간에는 이 관계가 항상 성립하지 않을 수도 있다. 다만 수익률곡선이 우상향(우하향)한다면 롤다운수익률이 기초 YTM보다 높다(낮다)는 것은 분명하다. 투자기간 동안 채권의 잔존만기가 줄어들어 기말에는 더 낮은(높은) YTM으로 가격이 매겨지기 때문이다. 구성요소 1과 2를 합쳐 롤링수익률(rolling yield)이라고 부르기도 한다. 2.956 + 0.905 = 3.86% |
| 구성요소 3, 벤치마크 수익률 변화(∆Y)에 따른 예상 가격 변화: |
롤다운을 반영한 예측 가격 102.419가 사실상 포트폴리오 전체의 벤치마크 수익률(YTM) 2.56%에 해당한다고 가정하자. 분석가는 롤다운 계산에 사용한 수익률 2.56%에서 수익률이 54bp 하락할 것으로 예측한다. 예상 가격 변화는 투자자가 예상하는 벤치마크 수익률 변화에 포트폴리오의 듀레이션과 컨벡시티를 적용해 계산한다.
눈여겨볼 점은 컨벡시티 효과가 매우 작아 수익률에 0.041%만 더한다는 것이다. 컨벡시티는 2차 효과이므로, ∆Y가 아주 크지 않다면 옵션이 없는 채권에서는 대개 무시해도 될 만큼 작다. 포트폴리오에 내재옵션이 있는 채권이 포함되어 있다면 유효듀레이션과 유효컨벡시티를 사용해야 한다. 변동금리증권도 분석을 복잡하게 만들 수 있다. 변동금리증권은 쿠폰이 벤치마크 금리와 함께 움직이므로 듀레이션은 낮지만, 뒤에서 설명하듯 스프레드 변화에는 여전히 민감하기 때문이다. |
| 구성요소 4, 신용스프레드 변화(∆S)에 따른 예상 가격 변화: |
분석가는 또한 투자기간 동안 스프레드가 6bp 축소될 것으로 예측한다. 이 스프레드 변화는 그대로 채권의 수익률 변화로 이어진다고 가정한다. 스프레드 변화가 채권가격에 미치는 영향은 앞의 구성요소에서 사용한 듀레이션·컨벡시티 공식과 비슷한 방식으로 계산할 수 있다.
|
| 구성요소 5, 투자자 통화 대비 예상 손익: |
포트폴리오의 40%는 외화표시 채권에 투자되어 있다. 투자자는 외국 통화(포트폴리오 익스포저를 반영해 가중)가 3.925% 절상될 것으로 예상하므로, 포트폴리오의 예상 이득은 3.925%×0.40=1.570%다. 요약하면, 채권 수익률 예측치는 다음 항목들을 모두 더한 값이다. 1. 쿠폰소득: 연간 쿠폰 금액/현재 채권가격 3.0/101.50 = 2.956% 2. 롤다운수익률: (예측 기말 채권가격(BP) – 기초 BP)/기초 BP; 수익률곡선이 변하지 않는다고 가정 (102.419 – 101.50)/101.50 = 0.905% 3. 투자자가 예측한 벤치마크 수익률 변화에 따른 가격 변화: (–MD×∆Y)+(½×C×∆Y²) [–5.6×(–0.0054)]+[½×28×(–0.0054)²] = 3.065% 4. 투자자가 예측한 스프레드 변화에 따른 가격 변화: (–MD×∆S)+(½×C×∆S²) [–5.6×(–0.0006)]+[½×28×(–0.0006)²] = 0.337% 5. 통화 손익: 통화 익스포저로 가중한 외국 통화가치의 예측 변화 3.925%×0.40 = 1.570% = 연간 예상 총수익률 = 8.833% 참고로 롤링수익률은 #1+#2 = 2.956%+0.905% = 3.86%다. 이자소득을 제외하면 이 분석은 모두 예측에 기초한다. 롤다운은 수익률곡선이 변하지 않는다고 가정하는데, 수익률곡선을 그리는 기법은 여러 가지다. 흔히 온더런 국채 수익률로 점을 찍은 다음 그 점들 사이를 보간해 곡선을 그린다. 오프더런 국채 수익률로 곡선을 그리는 경우도 있는데, 오프더런 채권은 종목 수가 더 많지만 그 수익률에는 대개 유동성프리미엄이 포함되어 있다. 가격 변화 예측은 듀레이션과 컨벡시티에만 기초하므로, 개별 채권의 상대적 가치가 어떻게 달라질 수 있는지는 반영하지 않는다. 신용손실과 통화 손익은 순전히 예측치다. |
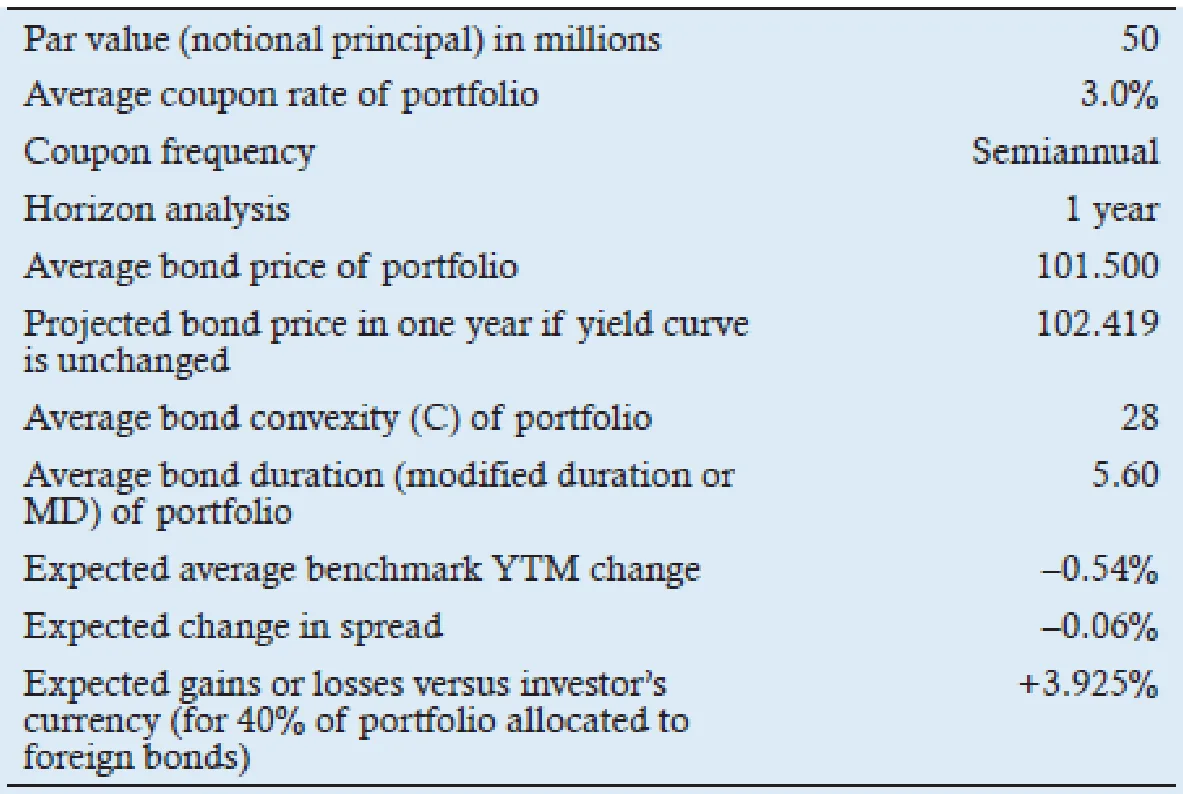
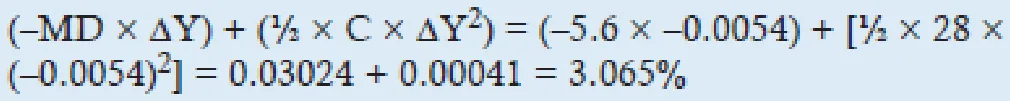
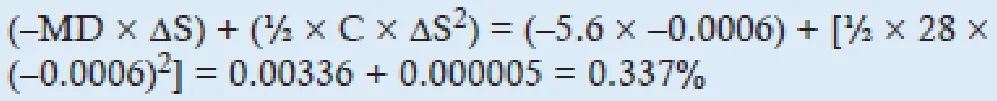
교수 노트(PROFESSOR'S NOTE)
엄밀히 말하면 4번 구성요소를 계산할 때는 스프레드 듀레이션을 써야 하지만, 이 예제는 CFA 커리큘럼에 제시된 예제를 그대로 따랐다. 고정쿠폰채권의 스프레드 듀레이션은 그 채권의 수정듀레이션과 비슷할 것이라고 가정한 것으로 보인다. 고정쿠폰채권이라면 꽤 타당한 근사치지만, 변동금리채권에는 적절한 가정이 아니다. 변동금리채권은 쿠폰이 벤치마크 금리와 함께 움직이므로 수정듀레이션은 낮은 반면, 스프레드가 확대되어도 쿠폰이 올라가지 않으므로 스프레드 듀레이션은 높을 가능성이 크기 때문이다. 이 내용은 뒤에 나오는 신용 전략 리딩에서 더 자세히 다룬다. 문제에서 유효듀레이션과 컨벡시티, 스프레드 듀레이션과 컨벡시티가 모두 주어진다면 3번 구성요소에는 유효듀레이션을, 4번 구성요소에는 스프레드 척도를 사용하면 된다.
이 수익률 분해는 이어지는 리딩들에서 능동적 전략의 수익률을 분석할 때 사용하는 틀이다. 이 일련의 계산은 매우 중요하다!
Module 7.3: 레버리지와 세금 문제 (Leverage and Tax Issues)
LOS 7.e: 채권 포트폴리오에서 레버리지의 활용, 레버리지를 일으키는 여러 가지 방법, 레버리지로 인해 생기는 위험을 논의한다.
레버리지는 포트폴리오 수익률을 높이는 방법으로, 금리(및 기대수익률)가 낮은 시기에 특히 매력적이다. (포트폴리오 수익률은 투자자의 투자 수익률, 즉 포트폴리오에 대한 투자자 지분(equity)의 수익률이라고도 한다.) 투자로 얻는 수익률보다 낮은 금리로 자금을 차입(B)할 수 있는 한(rI>rB), 레버리지는 포트폴리오 수익률을 높인다. 하지만 금리가 포트폴리오 자산의 수익률보다 높게 오르면(rI\<rB) 레버리지 때문에 포트폴리오의 금리위험과 손실 노출도 커진다. 차입은 대개 더 짧은 만기의 금리로 이루어지므로, 금리가 오르면 차입 비용이 자산 수익률보다 빠르게 늘어날 수 있다. 달리 말하면, 레버리지를 쓴 포트폴리오에서는 대개 자산 듀레이션이 부채 듀레이션보다 길다.
레버리지를 쓴 포트폴리오의 수익률(투자자 지분 수익률)은 다음과 같이 계산할 수 있다.
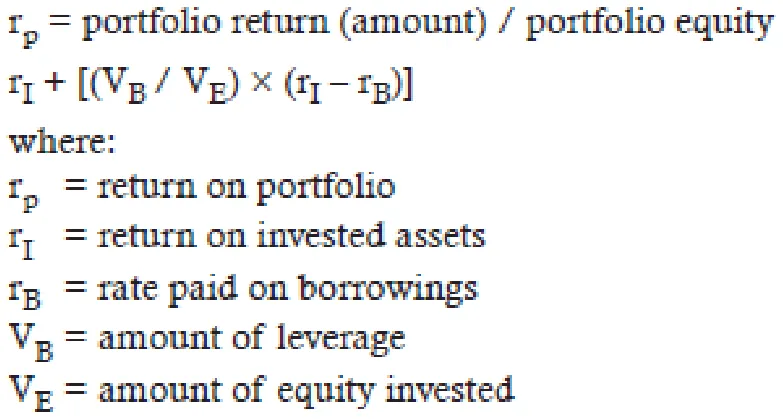
레버리지를 일으키는 방법은 여러 가지가 있다.
환매조건부계약(repurchase agreements, repo)은 레버리지에 쓸 자금을 명시적으로 차입하는 방법이다. 증권 보유자는 증권을 '매도'해 현금을 받는 동시에, 미래의 특정일에 그 증권을 다시 '매입'하기로 약정한다. 레포는 기능상 돈을 빌리는 방법이며, 해당 자산은 대출의 담보가 된다. 대출 기간은 하루(overnight)인 경우가 많지만 다음 날 새로운 금리로 다시 협상할 수 있고, 더 긴 기간의 레포도 가능하다. 거래의 세부 내용을 보면 차입 거래라는 성격이 더욱 분명해진다. 예를 들어 한 증권 딜러가 레포금리 2.5%로 1억 달러 규모의 오버나이트 레포를 체결한다고 하자. 그러면 딜러는 1억 달러를 받고, 다음 날 1억 달러×[1+(0.025/360)]을 상환한다. (레포금리는 일반적으로 이렇게 계산한다.)
실제로 '매도'하는 증권은 보통 특정되지 않으며, 자금 차입자는 사전에 합의한 유형이라면 어떤 증권이든 인도할 수 있다. 이를 일반담보(general collateral)라고 한다. 예를 들어 국내 국채라면 어느 종목이든 인도할 수 있으며, 그 시장가치는 레포 금액의 102%(이 경우 1억 200만 달러)여야 한다. 이 2%가 헤어컷(haircut)으로, 자금 대여자에게 추가적인 안전장치가 된다. 대여자는 빌려준 자금보다 가치가 더 큰 담보를 보유하게 되기 때문이다. 담보는 대출이 상환되는 다음 날(오버나이트 레포의 경우) 돌려준다. 대출 담보로 다른 유형의 증권을 허용할 수도 있는데, 위험이 크고 유동성이 낮은 증권일수록 헤어컷이 커진다. 다시 말해, 담보의 양을 조정하므로 담보의 질에 따라 레포금리를 조정할 필요는 없을 수도 있다.
레포는 두 거래상대방이 현금과 담보증권을 직접 주고받는 양자간(bilateral) 방식일 수도 있고, 삼자간(tri-party) 방식일 수도 있다. 삼자간 레포에서는 중개 역할을 하는 제3자(보통 은행)가 두 거래상대방을 위해 기초 담보를 보관하고 소유권 이전을 기록한다. 이 방식은 두 거래상대방이 실제로 소유권을 주고받는 것보다 비용이 적게 든다.
앞에서 설명한 레포는 현금 주도형으로, (레포 당사자들이 사전에 합의한) 담보라면 무엇이든 사용할 수 있다. 레포는 증권 주도형일 수도 있다. 증권 주도형 레포에서는 자금 대여자가 특정 증권을 담보로 일시 보유하기를 원한다. 헤지나 차익거래 때문에 그 증권이 필요할 수 있으며, 특정 증권을 인도받는 대가로 더 낮은 레포금리를 제시하기도 한다. 이 경우 레포는 (뒤에서 다룰) 증권대여의 한 형태가 된다.
선물계약(futures contracts)도 레버리지를 제공한다. 선물계약은 소액의 개시증거금만 예치하면 매수할 수 있다. 계약가격에 승수를 곱한 값이 그 계약의 전체 가격이자, 그 계약으로 통제하게 되는 기초증권의 규모다. 다시 말해, 전체 가격이 105,607달러인 채권선물 계약을 매수하면 소액의 증거금만 예치하면 되지만, 그 금액만큼 기초채권을 매수한 것과 똑같이 가격 상승과 하락의 영향을 받는다. 이렇게 얻는 레버리지의 크기는 다음과 같이 계산할 수 있다.
레버리지 = (계약의 명목가치 – 증거금) / 증거금
스왑계약(swap agreements)도 레버리지를 제공한다. 명목원금 1,000만 달러, 만기 5년, 4% 고정금리를 받고 MRR을 지급하는 스왑을 체결하는 것은 5년 만기 4% 채권 1,000만 달러어치를 매수하면서 1,000만 달러를 변동금리 MRR로 차입하는 것과 같다. 고정금리 수취 스왑은 자금을 명시적으로 투자하지 않고도 포트폴리오의 채권시장 익스포저와 듀레이션을 늘린다. 변동금리를 받고 고정금리를 지급하는 스왑은 그 반대 효과를 낸다. 전통적으로 스왑은 담보를 예치할 필요가 없었고, 대부분 규제나 보고 의무의 대상이 아니었다. 그러나 2007~2009년 글로벌 금융위기 이후 많은 스왑 이용자가 중앙청산소를 통해 스왑을 결제하게 되면서 표준화와 거래소 거래의 이점 일부를 누리게 되었다.
앞서 언급했듯이 증권대여(securities lending)는 레포시장과 밀접하게 관련되어 있지만 동기가 다르다. 증권대여는 흔히 공매도를 뒷받침하는 데 쓰인다. 공매도란 보유하지 않은 증권을 매도하고 그 대금을 즉시 받는 것이다. 이때 증권을 곧바로 인도해야 하는 경우가 많으므로, 공매도자는 다른 사람에게서 그 증권을 빌려야 한다(그리고 나중에 돌려줘야 한다). 이를 위해 양자간 레포를 이용할 수 있다. 증권 차입자는 빌리고자 하는 증권을 지정하고, 증권 대여자는 자신이 받을 담보의 금액과 유형을 지정한다.
증권 대여자는 빌려준 증권의 대가로 현금을 받겠다고 지정할 수 있다. 그러면 증권 대여자는 받은 현금(보통 빌려준 증권의 가치보다 많다)을 운용해 이자와 보상을 얻을 수 있다. 또는 일반적인 고품질 국채를 담보로 받는 데 동의할 수도 있다. 증권 대여자가 특정 채권 1,000만 달러어치를 빌려주고 그 대가로 여러 국채 1,050만 달러어치를 받는다고 하자. 증권 대여자는 이 담보에서 나오는 이자를 얻는다. 이 수익이 빌려준 증권에 대한 공정한 보상보다 많다면 그 일부를 증권 차입자에게 리베이트로 돌려줄 수 있다. 리베이트율은 다음과 같다.
리베이트율 = 담보 수익률 – 증권대여율
교수 노트(PROFESSOR'S NOTE)
다음과 같이 생각해 보면 쉽다. 나에게 채권 X 5,000만 달러어치가 필요한데, 당신이 그 채권을 갖고 있고 내가 대가를 치른다면 당신은 그 채권을 내게 빌려줄 것이다. 당신은 담보로 그보다 많은 금액(예: 105%)의 현금이나 일반(종목을 특정하지 않은) 국채를 받는다. 당신은 그 담보를 활용해 다른 방법으로 돈을 벌 수 있고, 내게 채권 X가 정말로 필요하다면 나는 당신에게 별도의 명시적 수수료까지 지불할 수도 있다. 물론 이 시장은 소수의 대형 참여자들이 이용하는 매우 전문화된 시장이다.
레포시장과 달리 증권대여 계약은 대개 기한이 정해져 있지 않다. 특정 만기 없이 한쪽 거래상대방이 결제(담보 반환과 함께 거래를 되돌리는 것)를 요구할 때까지 계속된다. 따라서 상대방이 자기 쪽 거래를 되돌릴 준비가 되어 있지 않다면 추가적인 위험이 생길 수 있다.
결국 증권 대여자의 수익은 증권 차입자가 그 특정 담보를 얼마나 절실히 필요로 하느냐에 달려 있다. 필요성이 크다면 증권 대여자는 명시적인 수수료를 요구할 수 있다. 또한 담보로 현금을 더 많이 예치하게 하거나 일반담보를 더 많이 인도하라고 요구할 수도 있다. 어느 쪽이든 증권 대여자가 얻을 수 있는 수익이 늘어난다.
레버리지에 따른 위험 (Risks Created by Leverage)
차입비용이 포트폴리오 자산에서 얻는 수익보다 높아질 수 있다는 명백한 위험 외에도 다른 위험이 생긴다. 금리가 오르면 레버리지를 쓴 포트폴리오와 담보의 가치가 하락한다. 그러면 자금 대여자가 상환을 요구해, 포트폴리오 자산의 가치가 떨어진 상태에서 강제로 청산해야 할 수 있다. 이를 헐값 매각(fire sale), 즉 궁지에 몰린 상황에서의 매도라고 한다. 이러한 청산이 광범위하게 일어나면 매도가 한 차례씩 이어질 때마다 가격이 떨어지고, 이 때문에 다른 신용 공여자, 레포 참여자, 증권 대여자도 상환을 요구하거나 대출을 중단하면서 악순환이 생길 수 있다.
과세 포트폴리오와 비과세 포트폴리오의 관리 (Managing Taxable and Tax-Exempt Portfolios)
LOS 7.f: 과세 투자자와 비과세 투자자의 채권 포트폴리오 관리가 어떻게 다른지 논의한다.
비과세 투자자든 과세 투자자든 자신의 목표와 제약조건에 맞는 범위에서, 보수와 거래비용을 차감한 위험조정수익률을 최대한 높이도록 해야 한다. 과세 투자자는 세후 수익률과 위험을 파악하려면 세금까지 고려해야 하므로 더 복잡하다. 세금 문제는 여러 유형이 있으며 전 세계 과세 관할권마다 다르다. 몇 가지 예를 들면 다음과 같다.
-
채권 수익의 두 가지 원천에는 대개 서로 다른 방식으로 세금이 부과된다. 소득에는 자본이득(가격 변화)과 다른 세율이 적용될 수 있다. 둘 다 보통 실현될 때만 과세되지만 예외도 있다. 무이표채는 실제 현금흐름이 없더라도 (액면가를 향해 늘어나는 가치인) 귀속소득(imputed income)이 매년 소득으로 과세될 수 있다.
-
일반적으로 자본이득은 매도할 때만 과세되며, 이자소득보다 낮은 세율이 적용된다. 보유 기간이 긴 증권에서 생긴 이득에는 보유 기간이 짧은 증권의 이득보다 낮은 세율이 적용될 수 있다.
-
자본손실은 다른 소득이 아닌 자본이득과만 상계하도록 허용될 수 있다. 다만 자본손실이 이득보다 크면 이를 이월해 향후 실현되는 이득과 상계할 수 있다. (경우에 따라서는 실현된 손실을 소급 적용해 이전 연도에 이미 낸 세금을 줄일 수도 있으며, 이 경우 당해 세금 신고에서 세금이 감면되거나 환급된다.)
-
포트폴리오의 일부를 세금이 면제되거나 세제 혜택이 있는 계정에 투자할 수 있는 경우도 있다.
과세 계정을 관리할 때 활용할 수 있는 전략은 다음과 같다.
-
자본손실을 실현해 이득과 상계한다. 투자 자산을 여러 가격에 나누어 취득했다면, 일부를 매도할 때 선택적으로 손실을 실현하는 손실 수확(tax loss harvesting)도 여기에 포함될 수 있다.
-
보유 기간을 늘려 단기 자본이득이 아닌 장기 자본이득으로 실현한다.
-
보유 기간을 늘려 세금 납부를 이연한다.
-
투자 대상을 고를 때 소득세율과 자본이득세율의 차이를 고려한다.
뮤추얼펀드와 그 밖의 집합투자기구에 대한 투자의 과세 방식은 나라마다 다르다. 기초자산에서 나온 소득은 분배되든 펀드 안에서 재투자되든 관계없이, 대개 펀드가 그 소득을 얻은 시점에 펀드 투자자에게 과세된다. 그러나 펀드 안에서 실현된 이득에 대한 과세 방식은 다음과 같이 다르다.
-
일부 국가는 이득에 대해 통과과세(pass-through taxation)를 적용한다. 펀드가 이득을 실현하면 펀드 투자자에게 과세되며, 이때 낸 세금은 나중에 투자자가 펀드 지분을 매도할 때 이득에 대한 세금을 줄여 준다.
-
다른 국가는 펀드 안에서 실현된 이득에 대한 과세를 이연하고, 대신 투자자가 펀드 지분을 매도할 때 모든 이득에 대해 세금을 부과한다.
반면 고객이 매니저를 고용해 자신의 포트폴리오를 직접 관리하게 하는 경우(별도관리계정, separately managed account)에는 포트폴리오에서 발생한 모든 소득, 이득, 손실이 대개 고객의 세금 신고서에 보고되고 고객에게 과세된다.
| 예제: 과세 포트폴리오와 비과세 포트폴리오 |
|---|
한 매니저가 고객의 자금 수요에 맞추기 위해 500만 유로를 마련해야 한다. 고객의 포트폴리오는 별도로 관리되며, 모든 세금 문제는 고객에게 그대로 귀속되어 즉시 과세된다. 소득세율과 자본이득세율은 각각 38%와 15%다. 매니저는 두 채권을 검토하고 있으며, 둘 중 하나를 전량 매도할 것이다. 두 채권 모두 시장가치가 500만 유로이고 잔존만기, 쿠폰, 신용등급이 같다. 매도로 발생하는 세금은 이 분석에서 고려하지 않으며, 고객의 다른 자금으로 납부한다고 가정한다. 채권 A에는 상당한 미실현이득이, 채권 B에는 상당한 미실현손실이 있다. 매니저는 채권 B의 수익률이 약간 더 높다는 점을 빼면 두 채권이 사실상 같다고 판단한다. 투자자가 (1) 과세 대상인 경우와 (2) 비과세인 경우 각각 매니저가 어느 채권을 매도할지 정하고 그 이유를 설명하라. |
| 답: |
1. 과세 대상: 이득을 실현해 지금 세금을 내는 일을 피하기 위해 채권 B를 매도한다. 2. 비과세: 수익률이 약간 더 높은 채권 B를 계속 보유하기 위해 채권 A를 매도한다. |
MODULE QUIZ 7.2, 7.3
1. Suppose that a bond portfolio has 25 million in notional principal and an average annual coupon rate of 5%. The average bond duration of the portfolio is computed as
8, and the average convexity of the portfolio is 0.5. If an investor in this portfolio expects the average yield change to be 0.35% with no change in spread, the expected portfolio price change due to the investor’s forecast is closest to:
A. –1.752%.
B. –2.799%.
C. –3.978%.
2. A credit investor is interested in using leverage in his portfolio to enhance return. Which of the following statements is most correct regarding the use of leverage and the risks that leverage creates when implemented in fixed-income portfolios?
A. If interest rates increase, the value of the leveraged portfolio and collateral
decline.
B. Liability duration normally exceeds asset duration.
C. As long as funds can be borrowed at rates above the return earned on the
investments made, leverage will enhance portfolio return.
3. When managing fixed-income portfolios for taxable investors, which of the following strategies should most likely be applied?
A. Realize capital gains to offset any losses.
B. Shorten holding periods to realize long-term, rather than short-term, capital
gains.
C. Consider differentials in income versus gain tax rates when selecting
investments.
정답 (Module Quiz 7.2, 7.3 Answer)
*영문 원문 (English Original)*
1. B Expected price change is calculated from the investor’s expected change in yield using the portfolio’s duration and convexity as follows: (–MD × Y) + (½C × Y2) = (–8 × 0.0035) + (½ × 0.5 × 0.00352) = –0.028 + 0.000003 = –2.7997%. Note that the expected change in spread is zero; hence, there is no impact on price from changes in spread. (Module 7.2, LOS 7.d)
2. A If interest rates increase, the value of the leveraged portfolio and collateral decline. As long as funds can be borrowed at rates below the return earned on the investments made, leverage will enhance portfolio return. Asset duration normally exceeds the liability duration in a leveraged portfolio. The other statements are false because a typical leverage transaction involves borrowing at lower shorter-term rates (and therefore in a liability with low duration) to invest at longer-term higher rates (and therefore in an asset with higher duration). (Module 7.2, LOS 7.d)
3. C Strategies to use when managing taxable accounts include:
Realize capital losses to offset gains. Extend holding periods to realize long-term, rather than short-term, capital gains. Consider differentials in income versus gain tax rates when selecting investments.
(Module 7.3, LOS 7.f)
*한글 번역 (Korean Translation)*
1. B. 예상 가격 변화는 투자자가 예상한 수익률 변화에 포트폴리오의 듀레이션과 컨벡시티를 적용해 다음과 같이 계산한다: (–MD×Y)+(½C×Y²) = (–8×0.0035)+(½×0.5×0.0035²) = –0.028+0.000003 = –2.7997%. 참고로 스프레드의 예상 변화는 0이므로 스프레드 변화가 가격에 미치는 영향은 없다. (Module 7.2, LOS 7.d)
2. A. 금리가 오르면 레버리지를 쓴 포트폴리오와 담보의 가치가 하락한다. 투자로 얻는 수익률보다 낮은 금리로 자금을 빌릴 수 있는 한 레버리지는 포트폴리오 수익률을 높인다. 레버리지를 쓴 포트폴리오에서는 대개 자산 듀레이션이 부채 듀레이션보다 길다. 나머지 보기가 틀린 이유는, 일반적인 레버리지 거래가 더 낮은 단기 금리로(따라서 듀레이션이 낮은 부채로) 자금을 빌려 더 높은 장기 금리로(따라서 듀레이션이 높은 자산에) 투자하는 구조이기 때문이다. (Module 7.2, LOS 7.d)
3. C. 과세 계정을 관리할 때 활용할 수 있는 전략은 다음과 같다.
-
자본손실을 실현해 이득과 상계한다.
-
보유 기간을 늘려 단기 자본이득이 아닌 장기 자본이득으로 실현한다.
-
투자 대상을 고를 때 소득세율과 자본이득세율의 차이를 고려한다.
(Module 7.3, LOS 7.f)
Module 7.4: LDI와 금리위험 관리 (LDI and Managing Interest Rate Risk)
LOS 7.g: 부채연동투자(liability-driven investing)를 설명한다.
넓은 의미에서 부채연동투자(LDI)는 포트폴리오 자산으로 지급해야 할 미래 부채를 구체적으로 정의할 수 있을 때 활용한다. LDI는 수동적 총수익 전략으로 분류되지만, 이 맥락에서 '수동적'이라는 말이 아무것도 하지 않아도 된다는 뜻은 아니다. 이러한 전략은 상당수가 지속적으로 모니터링하고 조정해야 하기 때문이다. (반면 능동적 운용은 일반적으로 특정 지수나 벤치마크 대비 초과성과를 내도록 운용하는 것을 말한다.) 구체적으로 어떤 LDI 접근법을 쓸지는 부채의 성격에 따라 달라진다. LDI는 주로 기관 포트폴리오에서 활용한다. 자주 쓰이는 용어는 다음과 같다.
-
자산부채관리(asset-liability management, ALM)는 자산을 부채와 연계해 함께 고려하는 전략을 말한다. 이러한 전략은 금리가 변할 때 자산과 부채의 현재가치(PV)가 모두 변하는 경우에 적합하다.
-
부채연동투자(liability-driven investing, LDI)는 부채를 주어진 것으로 보고, 미래 부채 금액을 충당할 수 있도록 자산을 운용한다. 예를 들어 보험회사나 확정급여형(DB) 연금플랜은 앞으로 지급할 부채에 필요한 자금을 마련해야 한다. (여기서는 LDI라는 용어를 첫 문단보다 좁은 의미로 쓰고 있다. 이 리딩은 부채를 주어진 것으로 보고 그 부채에 맞추어 자산을 운용하는, 이처럼 좁은 의미의 LDI에 초점을 맞춘다.)
-
자산연동부채(asset-driven liabilities, ADL)는 자산을 주어진 것으로 보고, 그 자산에 맞추어 부채를 관리하거나 조정한다. ADL에서는 부채 담당 매니저가 금리위험을 관리할 수 있도록 부채 구조를 설계한다. 예를 들어 특정 유형의 변동금리 또는 고정금리 금융자산을 보유한 리스회사는 그 자산의 특성에 맞게 부채를 구조화할 수 있다.
LDI는 개인에게도 적용할 수 있으며, 특히 은퇴에 대비해 충분한 자금을 모으는 것이 목표일 때 그렇다. 12년 후 은퇴할 계획이며, 보유한 채권 포트폴리오의 가치로 연금보험을 구입하려는 기혼자를 생각해 보자. 이 사람은 채권에서 나오는 현금흐름을 모두 재투자할 것이며, 목표를 달성하기 위해 매년 일정 금액을 채권 포지션에 추가로 넣을 계획을 세울 수도 있다.
부채에는 다음 네 가지 유형이 있다.
1. 미래 금액과 지급일이 모두 알려진 부채(Type I): 옵션이 없는 고정금리채권의 발행자가 이 유형의 부채를 진다. 뒤에서 보겠지만 이 유형은 모형화하기가 가장 쉽다.
2. 미래 금액은 알려져 있지만 지급일이 불확실한 부채(Type II): 콜옵션부 채권이나 풋옵션부 채권의 발행자가 이 유형의 부채를 진다. 정기생명보험을 판매하는 보험회사도 여기에 해당한다. 지급액은 정해져 있지만 개별 보험계약의 지급 시점은 알 수 없다. (다만 보험계리사는 대수의 법칙을 적용해 일정 기간에 발생할 지급액을 상당히 정확하게 추정할 수 있다.)
3. 미래 금액은 불확실하지만 지급일은 알려진 부채(Type III): 변동금리상품과, 물가연동국채(TIPS) 같은 실질금리채권이 이 범주에 속한다.
4. 미래 금액과 지급일이 모두 불확실한 부채(Type IV): 손해보험 부채와 일부 DB플랜 부채가 이 범주에 속한다.
단순 듀레이션(맥컬레이 듀레이션 또는 수정듀레이션)만으로도 Type I 부채는 충분히 모형화할 수 있다. 나머지 유형에는 유효듀레이션이 필요하다. 유효듀레이션은 최초의 수익률곡선 형태에 상방 이동과 하방 이동을 가정해 반영하는 방식으로 모형화하며, 이를 통해 부채 지급의 잠재적 금액과 시기를 추정한다.
여러 부채의 면역화 (Immunizing Multiple Liabilities)
LOS 7.h: 현금흐름 매칭 전략을 설명한다.
LOS 7.i: 래더형 채권 포트폴리오의 구성, 이점, 한계, 위험-수익 특성을 설명한다.
현금흐름 매칭은 면역화 방법 가운데 가장 단순하지만 유연성은 가장 떨어진다. 부채가 하나뿐이라면 액면가와 만기가 그 부채와 일치하는 무이표채를 매입하면 된다. 재투자할 현금흐름도, 매도할 채권도 없으므로 현금흐름위험이나 가격위험이 없다. 또한 채권에는 채무불이행위험이 없어야 한다. 경우에 따라서는 회계상 상환면제(defeasance)도 가능하다. 즉 자산을 법적으로 따로 떼어 부채 상환에만 쓰도록 지정해 두면, 부채 지급 책임이 있는 조직의 대차대조표에서 그 자산과 부채를 함께 제거할 수 있다.
일련의 부채도 쿠폰부 채권을 이용해 현금흐름 매칭할 수 있다. 개념적으로는 먼저 지급 시점이 가장 늦은 부채의 지급일에 만기가 돌아오고, 액면가와 마지막 쿠폰을 합한 금액이 그 부채를 정확히 충당하는 채권을 매입한다. 이 채권이 그 전에 지급하는 쿠폰은 더 이른 부채의 일부를 충당하는 데 쓸 수 있다. 이어서 같은 방식을 거슬러 올라가며 되풀이한다. 즉 그다음으로 지급 시점이 늦은 부채에 대해서도 (더 늦은 부채를 위해 이미 매입한 채권의 쿠폰을 감안한 뒤) 그 지급일에 만기가 돌아오고 액면가와 마지막 쿠폰의 합으로 그 부채를 정확히 충당하는 채권을 매입한다.
실제로는 완벽한 현금흐름 매칭에 필요한 쿠폰부 채권이 존재할 가능성이 낮다. 이때는 특정 부채에 쓸 채권이 그 부채의 지급일보다 먼저 만기가 되도록 하는 현금선지급제약(cash-in-advance constraint)을 적용할 수 있다. 그러면 수익률곡선이 우상향할 때 포트폴리오가 재투자위험에 노출된다. 우상향 곡선에서 재투자위험이 생길 것으로 예상되는 이유는, 들어온 현금을 지급 시점까지 짧은 기간 재투자해야 하는데 그 재투자가 곡선의 단기 구간에 있는 더 낮은 금리로 이루어질 수밖에 없기 때문이다.
래더형 포트폴리오는 여러 부채를 현금흐름 매칭하는 데 활용할 수 있다. 래더형 포트폴리오란 여러 만기에 걸쳐 액면금액을 대략 같게 나누어 매입한 포트폴리오다. 같은 듀레이션은 보유 채권 전체를 하나의 중간 듀레이션에 집중하거나(불릿 포트폴리오, bullet portfolio), 듀레이션이 짧은 채권과 긴 채권을 조합해서(바벨 포트폴리오, barbell portfolio) 달성할 수도 있다. 세 포트폴리오의 듀레이션이 모두 같다면 수익률곡선의 평행이동에 대한 가격 민감도도 대략 같다. 래더형 포트폴리오의 이점은 다음과 같다.
1. 매년 일부 채권의 만기가 돌아오므로 포트폴리오에 정기적으로 유동성이 생긴다. 이는 회사채처럼 유동성이 낮은 채권을 쓸 때 특히 중요하다. 필요한 현금을 마련하려고 큰 매수-매도 스프레드를 감수하며 채권을 팔아야 할 일이 줄어들기 때문이다. 또한 만기가 가까운 채권은 위험이 낮은 담보로 취급되므로, 이를 이용해 유리한 금리로 자금을 빌릴 수도 있다.
2. 현금흐름이 시간과 수익률곡선 전반에 걸쳐 폭넓게 분산되므로, 곡선상 특정 만기에서 일어나는 비평행 변화에 대한 익스포저가 덜 집중된다.
3. 장기채의 가격위험과 단기채의 재투자위험이 서로 분산된다. 매년 만기가 돌아오는 채권은 대개 더 높은 장기 금리로 재투자할 수 있으므로, 시간이 지나도 포트폴리오 전체의 듀레이션이 안정적으로 유지된다.
4. 래더형 포트폴리오는 불릿 포트폴리오보다 컨벡시티가 크므로, 수익률곡선이 크게 평행이동할 때 유리하다. 앞에서 배웠듯이 컨벡시티는 현금흐름이 시간상 얼마나 분산되어 있는지와 직접 관련된다. 다만 래더의 컨벡시티는 바벨 포트폴리오만큼 크지는 않다.
개별 채권으로 래더형 채권 포트폴리오를 구성하는 대신, 목표시점(고정만기) 채권 ETF로 래더형 포트폴리오를 만들 수도 있다. 각 ETF에는 만기가 되어 상환되는 연도가 정해져 있으며, 그 연도에 만기가 돌아오는 채권의 성과를 복제하도록 수동적으로 운용된다. 많은 투자자에게 ETF는 개별 채권을 매입하는 것보다 비용 면에서 유리하고, 예상치 못하게 매도해야 할 때 유동성도 더 높다.
이러한 이점이 있지만 래더형 포트폴리오에는 단점도 몇 가지 있다. 투자자에 따라서는 (목표시점 없이) 계속 운용되는 수동적 인덱스 펀드나 능동적 채권펀드가 더 나을 수 있다. 이러한 펀드는 규모가 더 크고, 신용위험을 더 폭넓게 분산하며, 기초 채권에 직접 투자하는 것보다 유동성이 높을 가능성이 크다.
MODULE QUIZ 7.4
1. A bond issuer is reviewing the four main categories of liabilities. He is interested in issuing a liability that can be managed easily and has known future amounts and payout dates. Which of the following types of liabilities most likely meets the issuer’s demands?
A. Callable bonds.
B. Option-free fixed-rate bonds.
C. Treasury inflation-protected securities.
2. A client at RBI Funds would like to build a laddered bond portfolio. In terms of the construction and advantages of a laddered portfolio, which of the following statements is most correct?
A. With a laddered portfolio, the investor is diversified between price and
reinvestment risk.
B. A laddered portfolio has more reinvestment risk in any single year compared to a
barbell portfolio.
C. The more distributed cash flows of a ladder portfolio compared to a bullet
portfolio will provide less convexity.
정답 (Module Quiz 7.4 Answer)
*영문 원문 (English Original)*
1. B Type I liabilities have known future amounts and payout dates. The issuer of an option-free fixed-rate bond has this type of liability. These are the easiest to manage liabilities because their sensitivity to interest rate movements can be modeled using modified duration. Callable bonds have known future amounts, but uncertain payout dates (Type II). Real rate bonds, such as Treasury inflation- protected securities, have uncertain future amounts, but known payout dates (Type III). (LOS 7.g)
2. A With a laddered portfolio, the investor is diversified between price and reinvestment risk. Some bonds mature each year and can be reinvested if rates are high. This creates a form of dollar cost averaging over time. The ladder has less reinvestment risk in any single year versus the barbell (or bullet). The more distributed cash flows of the ladder compared to the bullet will provide greater convexity—benefiting performance for large changes in rates. (LOS 7.i)
*한글 번역 (Korean Translation)*
1. B. Type I 부채는 미래 금액과 지급일이 모두 알려져 있다. 옵션이 없는 고정금리채권의 발행자가 이 유형의 부채를 진다. 이 부채는 수정듀레이션으로 금리 변동에 대한 민감도를 모형화할 수 있으므로 관리하기가 가장 쉽다. 콜옵션부 채권은 미래 금액은 알려져 있지만 지급일이 불확실하다(Type II). 물가연동국채 같은 실질금리채권은 미래 금액은 불확실하지만 지급일은 알려져 있다(Type III). (LOS 7.g)
2. A. 래더형 포트폴리오에서는 투자자의 위험이 가격위험과 재투자위험 사이에서 분산된다. 매년 일부 채권의 만기가 돌아오므로, 금리가 높으면 이를 재투자할 수 있다. 이렇게 하면 시간에 걸쳐 일종의 정액분할투자(dollar cost averaging) 효과가 생긴다. 래더는 바벨(또는 불릿)에 비해 어느 한 해에 집중되는 재투자위험이 작다. 또한 래더는 불릿보다 현금흐름이 더 분산되어 있어 컨벡시티가 더 크며, 이는 금리가 크게 변할 때 성과에 도움이 된다. (LOS 7.i)
핵심개념 (KEY CONCEPTS)
LOS 7.a
자산군으로서 채권은 투자 포트폴리오에 편입될 때 세 가지 주요 역할을 한다. 분산투자, 정기적인 현금흐름, 그리고 (변동금리증권과 물가연동증권을 통한) 인플레이션 방어다.
채권 위임은 크게 두 가지로 나뉜다. 미래 부채에 필요한 자금을 마련하기 위해 투자하는 부채기반 위임과, 벤치마크를 추종하거나 웃도는 성과를 내기 위해 투자하는 총수익 위임이다.
부채기반 위임의 유형으로는 현금흐름 매칭, 듀레이션 매칭, 조건부 면역화(CI) 전략이 있다.
현금흐름 매칭은 부채 지급일에 받는 쿠폰과 액면금액으로 부채를 충당한다.
듀레이션 매칭은 자산과 부채의 듀레이션을 일치시켜 비슷한 결과를 얻는다. 듀레이션 매칭은 대체로 자산 선택의 유연성이 더 크므로, 더 적은 비용으로 목표를 달성할 수 있다.
조건부 면역화는 능동적 운용과 잠재적 면역화를 결합한 혼합형 전략이다. 포트폴리오는 처음에 초과적립 상태여야 하며, 능동적으로 운용할 수 있다. 운용에 성공하면(실패하면) 잉여금이 늘어나고(사라지고), 최종 비용은 면역화했을 때보다 낮아진다(높아진다).
총수익 위임의 유형은 다음과 같다.
-
순수 인덱싱: 지수의 보유 종목을 정확히 그대로 따른다.
-
강화 인덱싱: 지수에서 소폭 벗어나는 것을 허용한다(단, 금리위험을 통제하기 위해 듀레이션은 지수와 일치시킨다).
-
능동적 운용: 지수에서 벗어나는 정도를 제한하지 않으며, 듀레이션 불일치도 허용한다.
LOS 7.b
채권의 위험·수익 척도는 다음과 같다.
-
맥컬레이 듀레이션은 현금흐름을 받기까지 걸리는 시간의 가중평균이다.
-
수정듀레이션은 수익률이 1% 변할 때의 채권가격 변화율 추정치다[맥컬레이 듀레이션/(1+채권의 기간수익률)로 측정한다].
-
유효듀레이션은 벤치마크 곡선이 1% 변할 때의 채권가격 변화율을 모형으로 추정한 값이다. 내재옵션이 있는 채권에 사용한다.
-
핵심금리 듀레이션(부분 듀레이션)은 다른 수익률은 그대로인 상태에서 특정 핵심 벤치마크 만기의 수익률만 1% 변할 때의 채권가격 변화율 추정치다.
-
실증 듀레이션은 선형회귀로 구한, 벤치마크 금리 변동에 대한 채권가격의 실제 민감도다.
-
화폐 듀레이션(달러 듀레이션)은 수정듀레이션×시장가치다. 민감도뿐 아니라 금액 규모도 함께 가늠할 수 있게 해 준다.
-
1bp의 가격가치[DV01 또는 베이시스포인트가치(BPV)]는 화폐 듀레이션×0.0001이다. 금리가 1bp 움직일 때 가치가 통화 금액으로 얼마나 변하는지를 나타내는 절대 민감도다.
-
컨벡시티는 가격-수익률 관계의 곡률을 측정한다. 수익률이 변할 때는 컨벡시티가 큰 채권이 컨벡시티가 작은 채권보다 초과성과를 낼 것으로 예상된다.
유효컨벡시티는 현금흐름이 확정되어 있지 않을 때 컨벡시티를 모형으로 추정한 것이다. 내재옵션이 있는 채권에 사용한다.
맥컬레이 듀레이션은 만기가 길어질수록 선형으로 증가한다.
컨벡시티는 대략 듀레이션의 제곱에 비례한다.
또한 컨벡시티는 맥컬레이 듀레이션을 중심으로 현금흐름이 시간상 얼마나 분산되어 있는지와 직접 관련된다.
채권 포트폴리오 전체의 듀레이션과 컨벡시티를 구할 때는 일반적으로 개별 채권의 듀레이션과 컨벡시티를 현금가중평균한 값을 사용한다.
스프레드 듀레이션은 스프레드가 한 단위 변할 때의 채권가격 민감도다.
듀레이션×스프레드(DTS) = 스프레드 듀레이션×신용스프레드다. DTS는 스프레드가 큰 채권일수록 스프레드 변동 폭도 큰 경향이 있다는 사실을 반영한다.
금리 상승(하락)을 예상하는 매니저는 듀레이션을 줄인다(늘린다).
신용스프레드 확대(축소)를 예상하는 매니저는 스프레드 듀레이션을 줄인다(늘린다).
상대가치 분석은 펀더멘털 가치 동인을 기준으로 개별 채권의 순위를 매겨, 시장에 대한 하향식 전망을 가장 잘 반영할 증권을 고르는 것이다.
LOS 7.c
채권시장의 유동성(적정 시장가치 또는 그에 가까운 가격으로 적시에 매매할 수 있는 능력)은 주식시장보다 훨씬 낮다.
대부분의 채권은 발행 이후 거래되지 않거나 드물게만 거래된다(이를 '오프더런'이 되었다고 한다).
개별 채권 종목은 그 수가 엄청나게 많고 종류도 매우 다양하다.
채권은 대부분 장외에서 거래되며, 거래가격과 거래량이 보고되지 않는다.
유동성은 국채, 신용등급이 높은 채권, 가장 최근에 발행된(온더런) 채권에서 가장 높다.
발행 규모가 작은 종목은 대체로 유동성이 낮다.
영향:
-
채권 가격정보를 구하기가 더 어렵다.
-
포트폴리오 매니저는 유동성이 높은 채권과, 유동성프리미엄을 얻을 수 있는 유동성이 낮은 채권 중에서 선택해야 한다.
-
파생상품과 ETF는 대체로 유동성이 더 높으며, 채권 직접투자의 대안이 된다.
LOS 7.d
수익률은 다음 항목들의 합으로 예측할 수 있다(실제 수익률을 이 항목들로 분해할 수도 있다).
1. 쿠폰소득: 연간 쿠폰 금액/현재 채권가격
2. 롤다운수익률(수익률곡선이 변하지 않는다고 가정): (예측 기말 채권가격(BP)–기초 BP)/기초 BP
3. 투자자가 예측한 벤치마크 수익률 변화에 따른 가격 변화: (–MD×∆Y)+(½C×∆Y²)
4. 투자자가 예측한 스프레드 변화에 따른 가격 변화: (–MD×∆S)+(½C×∆S²)
5. 통화 손익: 통화 익스포저로 가중한 외국 통화가치의 예측 변화
쿠폰소득+롤다운수익률을 롤링수익률이라고 부르기도 한다.
LOS 7.e
레버리지를 쓴 포트폴리오의 수익률은 rI+[(VB/VE)×(rI–rB)]로 계산할 수 있다.
rI가 rB보다 높으면(낮으면) 레버리지는 포트폴리오 수익률을 높인다(낮춘다).
환매조건부계약(및 증권대여), 선물계약, 스왑은 모두 수익률에 레버리지를 일으키는 데 활용할 수 있다.
rI가 rB보다 낮을 때 생기는 불리한 효과 외에도, 자금 대여자가 상환을 요구하면 포트폴리오 자산을 헐값에 강제로 청산해야 할 수 있으며, 이는 금융위기를 부추길 수 있다.
LOS 7.f
수익률을 극대화하려는 매니저는 포트폴리오 결정마다 달라지는 세금 효과를 고려해야 하므로, 세금은 포트폴리오 관리를 복잡하게 만든다.
LOS 7.g
부채연동투자는 자산부채관리(ALM)의 한 형태로, 부채의 특성에 맞추어 자산을 운용한다. 미래 부채 지급의 금액과 시기가 알려져 있으면 운용하기가 더 쉽다. 사실상 부채가 의사결정의 벤치마크 역할을 한다.
자산연동부채는 ALM 가운데 덜 일반적인 형태로, 자산의 특성에 맞추어 부채를 조정한다.
LOS 7.h
여러 부채는 현금흐름(원리금)이 부채 지급액과 가장 가깝게 일치하는 무이표채나 쿠폰부 채권으로 포트폴리오를 구성해 현금흐름 매칭할 수 있다.
LOS 7.i
래더형 포트폴리오의 특성은 다음과 같다.
-
여러 부채를 현금흐름 매칭하는 데 유용하게 쓸 수 있다.
-
수익률곡선 전반에 걸쳐 분산투자 효과가 있고, 매년 채권 일부의 만기가 돌아오므로 자연스럽게 유동성이 생긴다. 수익률곡선이 우상향할 때는 만기가 돌아온 채권을 래더에서 가장 긴(그리고 수익률이 가장 높은) 만기로 롤오버하게 되므로 이 점에서도 바람직할 수 있다.
-
현금흐름이 더 분산되어 있으므로 불릿 포트폴리오보다 컨벡시티가 크다.
-
개별 채권 대신 만기 연도가 차례로 이어지는 목표시점 ETF들로 구성할 수도 있다.