READING 6: 주식 포트폴리오 관리 개관 (Overview of Equity Portfolio Management)
출제 포인트(Exam Focus)
이 리딩에서는 주식 포트폴리오 관리를 개괄한다. 응시자는 고객 포트폴리오에서 주식이 하는 역할을 알아야 하고, ESG 고려사항이 포함될 수 있는 고객의 제약조건에도 익숙해야 한다. 또한 주식 매니저의 투자 유니버스를 세분화하는 세 가지 주요 접근법을 소개한다. 이어서 주식 포트폴리오 관리와 관련된 소득과 비용의 유형, 그리고 이러한 비용이 포트폴리오 성과에 미칠 수 있는 영향을 살펴본다. 다음으로 주주관여(shareholder engagement)의 잠재적 이점을 다룬다. 주주관여란 주주와 매니저가 기업과의 전화 회의나 주주 의결권 행사 등을 통해 투자한 기업에 영향력을 행사하려는 활동을 말한다. 마지막으로 포트폴리오 성과를 평가할 적절한 벤치마크를 선택할 때의 고려사항을 중점적으로 다룬다.
Module 6.1: 주식 투자의 역할 (Equity Investment Roles)
LOS 6.a: 전체 포트폴리오에서 주식의 역할을 설명한다.
주식은 전체 투자 포트폴리오에서 여러 가지 유익한 역할을 한다. 자본이득, 배당소득, 분산투자, 인플레이션 헤지 가능성이 그것이다.
자본이득(Capital Appreciation)
장기 주식 수익률의 주된 동인은 자본(가격)이득이다. 자본이득은 현금흐름, 매출, 이익 가운데 하나 이상이 성장하고 있는 기업에 투자할 때 발생한다. 이런 기업에는 성장 기회에 집중하는 소형 기술기업부터, 가치를 높이는 인수합병과 비용 최소화에 집중하는 기반이 탄탄한 대기업까지 다양한 유형이 있다.
지난 50년간 주식의 평균 수익률은 채권과 단기국채보다 높았다. 일반적으로 주식은 경제가 강하게 성장하는 시기에는 다른 주요 자산군을 상회하고, 경제 성장이 약한 시기에는 하회하는 경향이 있다.
배당소득(Dividend income): 배당소득은 주식 수익률의 중요한 구성요소다. 초과 현금흐름을 창출한 기업은 이를 가치를 높이는 프로젝트에 재투자할지, 배당 형태로 투자자에게 분배할지 결정할 수 있다. 기반이 탄탄한 기업은 흔히 배당을 지급하며, 배당금은 시간이 지나면서 늘어날 수 있다. 그러나 배당이 늘어난다는 보장은 없으며, 앞으로도 계속 지급된다는 보장조차 없다. 최근의 일반적인 연간 배당수익률은 1~3% 수준이었다. 배당수익률은 가격 변동에서 오는 수익률보다 안정적인 경향이 있다.
분산투자(Diversification): 주식은 다른 자산군과의 상관관계가 완전하지 않으므로(즉 +1.0 미만이므로) 분산투자 효과를 제공한다. 자산 간 상관관계가 완전하지 않으면 포트폴리오 표준편차는 개별 자산 표준편차의 가중합보다 낮아진다.
그러나 이러한 위험 감소 효과가 늘 일정한 것은 아니다. 금융위기 때는 상관관계가 높아지는 경향이 있어 분산투자 효과가 제한된다. 또한 자산군의 표준편차가 커질 수 있어, 기대했던 포트폴리오 위험 감소폭은 더 줄어든다.
인플레이션 헤지(Inflation hedge): 경우에 따라 개별 주식이나 특정 주식 섹터가 인플레이션 헤지 수단이 될 수 있다. (인플레이션으로) 투입비용이 오를 때 고객에게 더 높은 가격을 받을 수 있는 기업은 물가 상승에 맞춰 현금흐름과 이익도 늘어나므로 인플레이션 헤지 효과를 낼 수 있다. 원자재 생산기업(예: 석유 생산업체)도 원자재 가격 상승의 혜택을 직접 누릴 수 있다.
다만 인플레이션 헤지 수단으로서 주식의 실적은 전반적으로 엇갈린다. 연구 결과는 대체로 주식의 실질수익률과 인플레이션 사이에 양(+)의 상관관계가 있음을 보여 주지만, 그 관계는 시기와 국가에 따라 다르다. 초인플레이션 시기에는 주식과 인플레이션이 음(-)의 상관관계를 보인다는 연구도 있다. 또한 주가는 대개 경기 선행지표인 반면 인플레이션은 후행지표라는 점도 주식 수익률과 인플레이션의 상관관계가 완전하지 않음을 시사한다.
고객 투자 고려사항(Client Investment Considerations)
포트폴리오에 주식을 넣을지, 넣는다면 어떤 주식을 넣을지는 투자정책서(IPS)에 명시된 고객의 투자 고려사항에 따라서도 달라진다. 위험허용도가 높은 고객은 성장 지향적 기업을 선호할 수 있고, 위험허용도가 낮은 고객은 배당을 지급하는 안정적이고 기반이 탄탄한 기업을 선호할 수 있다.
고객의 제약조건에는 환경·사회·지배구조(ESG) 고려사항과 종교적 신념이 포함될 수 있다. 포트폴리오 매니저는 다음과 같은 방법으로 이러한 제약조건을 반영할 수 있다.
-
네거티브 스크리닝(부정적 선별, negative screening, 즉 배제 스크리닝): 고객의 기준에 맞지 않는 기업이나 섹터를 투자 대상에서 제외한다. 예를 들어 석유·가스 산업에 대한 투자를 배제하려는 고객이 있을 수 있다.
-
포지티브 스크리닝(긍정적 선별, positive screening, 즉 최우수 기업 스크리닝): 고객의 관점에서 가장 높은 평가를 받는 기업이나 섹터를 찾아낸다. 예를 들어 지배구조 관행이 우수한 기업의 비중을 확대하려는 고객이 있을 수 있다.
최근에는 ESG 통합(ESG integration)이 지속가능 투자의 주류 전략으로 자리 잡았다. 이제 많은 투자자는 재무 성과 극대화에 그치지 않고, 지속가능한 세상과 사회에 대한 긍정적 기여를 목표로 투자 선택을 자신의 가치관에 맞춤으로써 포트폴리오의 정성적 측면까지 추구한다. 자산 매니저는 투자 프로세스의 모든 단계에서 ESG 통합을 활용해 증권 가치를 분석하고, 기대수익률을 산정하고, 위험을 분석하며, 완전한 지속가능 포트폴리오를 구성할 수 있다.
ESG 투자의 다른 접근법으로는 테마 투자(thematic investing)와 임팩트 투자(impact investing)가 있다. 테마 투자는 기후변화 같은 특정 테마를 기준으로 주식을 선별한다. 임팩트 투자는 재무적 수익과 함께 긍정적인 사회적·환경적 영향을 창출하겠다는 명확한 의도를 가지고 기업의 사안에 더 적극적으로 관여하거나 기업의 프로젝트에 직접 투자함으로써 투자자의 목표를 달성하려 한다.
주식 투자 세분화(Equity Investment Segmentation)
LOS 6.b: 주식 매니저의 투자 유니버스를 어떻게 세분화할 수 있는지 설명한다.
주요 세분화 접근법으로는 규모와 스타일, 지리, 경제활동의 세 가지가 있다. 이 접근법들을 활용하면 주식 투자가 전체 포트폴리오에 어떻게 통합되고 분산투자 효과를 어떻게 높이는지 더 잘 이해할 수 있다.
규모와 스타일(Size and Style)
-
규모(size)는 보통 시가총액으로 측정하며, 대형주, 중형주, 소형주로 분류할 수 있다.
-
스타일(style)은 성장주, 가치주, 또는 두 스타일을 섞은 혼합형(블렌드(blend) 또는 코어(core)라고도 함)으로 분류할 수 있다. 투자 스타일은 주가수익비율, 주가순자산비율, 배당수익률, 이익 성장률이나 순자산 성장률 같은 기업 지표를 분석해 판단할 수 있다.
스타일 박스(style box)를 이용하면 이러한 지표를 기준으로 기업이나 포트폴리오의 순위(또는 점수)를 매길 수 있다. 그림 6.1이 그 예다.
그림 6.1: 주식 투자 스타일 박스(Equity Investment Style Box)
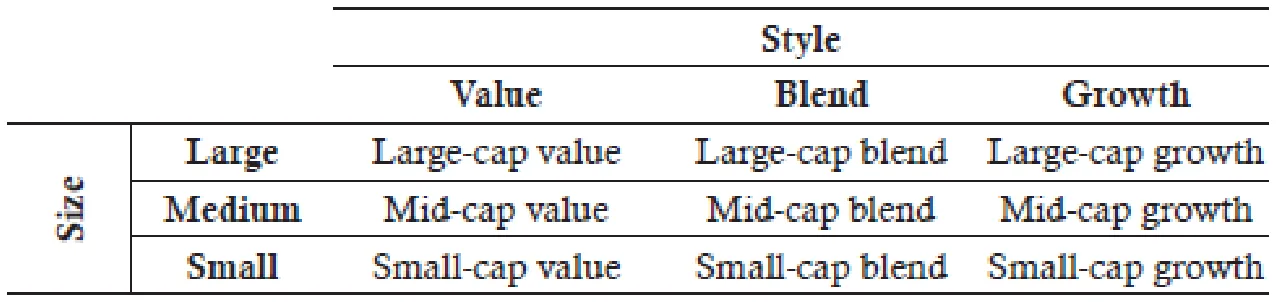
각 기업이 9개의 규모/스타일 박스 가운데 정확히 어디에 위치하는지 분석해 두면 포트폴리오 매니저에게 도움이 될 수 있다(예: 주가지수 구성 종목 각각을 산점도로 나타내기). 예를 들어 대형 가치주 박스에 속한 두 주식을 비교할 때, 산점도를 보면 한 기업은 시가총액이 더 크고 확실한 가치주인 반면 다른 기업은 중형주와 블렌드 스타일에 더 가깝다는 사실이 드러날 수 있다. 매니저는 9개 박스를 마이크로캡 성장주처럼 더 세분화된 주식 스타일 분류로 나눌 수도 있다.
규모와 스타일로 세분화하면 다음과 같은 이점이 있다.
-
포트폴리오 매니저가 위험·수익 특성 측면에서 고객의 투자 고려사항을 더 잘 반영할 수 있다.
-
여러 섹터나 산업에 걸쳐 투자하므로 분산투자 효과를 더 크게 얻을 수 있다.
-
특정 규모/스타일 범주에 투자하는 펀드에 맞는 벤치마크를 구성할 수 있다.
-
기업의 특성이 시간에 따라 어떻게 변하는지 분석할 수 있다. 예를 들어 소형 성장기업은 성숙해 가면서 중형주나 대형주 범주로 이동하고, 순수 성장주에서 블렌드 쪽으로 옮겨 갈 수 있다.
다만 마지막 이점은 범주가 시간이 지나도 고정되어 있지 않다는 뜻이므로 단점이기도 하다.
지리(Geography)
이 접근법은 세계 시장을 경제 발전 단계에 따라 선진시장, 신흥시장, 프론티어시장 등으로 분류한다. 단계별 예는 다음과 같다.
-
선진시장: 미국, 영국, 독일, 호주, 일본
-
신흥시장: 브라질, 러시아, 인도, 중국, 남아프리카공화국
-
프론티어시장: 아이슬란드, 에스토니아, 나이지리아, 요르단, 베트남
지리적 세분화의 주된 이점은 국내 시장 익스포저가 큰 투자자가 해외 시장으로 어떻게 분산투자할지 더 잘 파악할 수 있다는 것이다. 한 가지 단점은 해외 주식시장에 투자하면 통화위험에 노출될 수 있다는 점이다. 또 다른 단점은 분산투자 효과를 과대평가할 수 있다는 점이다. 예를 들어 선진시장의 한 국내 투자자가 분산투자를 위해 해외 시장의 대기업 주식을 매수한다고 하자. 그런데 그 기업들은 이미 사업을 국제적으로 분산했을 수 있고, 심지어 소득의 상당 부분을 그 투자자의 나라에서 벌어들이고 있을 수도 있다.
경제활동(Economic Activity)
이 접근법은 시장 지향적 접근법이나 생산 지향적 접근법을 적용해 기업을 섹터나 산업으로 묶는다. 시장 지향적 접근법은 기업이 상대하는 시장, 소비자가 제품을 사용하는 방식, 현금흐름이 창출되는 방식에 따라 기업을 분류한다. 생산 지향적 접근법은 기업이 생산하는 제품과 생산 과정에 필요한 투입물에 따라 기업을 분류한다. 어느 접근법을 적용하느냐에 따라 분류 결과가 조금씩 달라질 수 있다는 점에 유의해야 한다. 예를 들어 시장 지향적 접근법에서는 석탄 기업을 에너지 섹터로 분류할 수 있지만, 생산 지향적 접근법에서는 같은 기업을 기초소재 섹터로 분류할 수 있다.
경제활동에 따라 기업을 분류하는 주요 분류 체계는 다음 네 가지다.
-
글로벌 산업분류 기준(Global Industry Classification Standard, GICS)
-
산업분류 벤치마크(Industrial Classification Benchmark, ICB)
-
톰슨로이터 비즈니스 분류(Thomson Reuters Business Classification, TRBC)
-
러셀 글로벌 섹터 분류(Russell Global Sectors Classification, RGS)
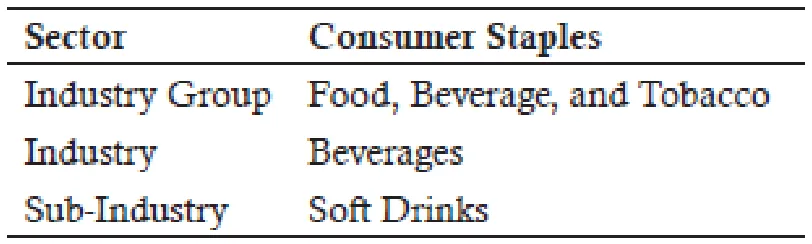
GICS는 시장 지향적 접근법을, 나머지 체계는 생산 지향적 접근법을 적용한다. 각 체계는 넓은 섹터/산업 분류에서 출발해 하위 섹터/하위 산업으로 더 세분화한다. 그림 6.2는 GICS 필수소비재 섹터를 세분화하는 방식을 예로 보여 준다.
그림 6.2: GICS 분류 예시(GICS Classification Example)
교수 노트(PROFESSOR'S NOTE)
네 가지 분류 체계는 섹터와 산업이라는 용어를 적용하는 방식이 서로 다르다. 예를 들어 GICS, TRBC, RGS는 최상위 단계를 섹터라고 부르고 그 아래를 산업으로 나눈다. 반면 ICB는 산업에서 시작해 섹터로 세분화한다.
경제활동 세분화의 한 가지 이점은 포트폴리오 매니저가 특정 섹터/산업을 기준으로 성과 벤치마크를 분석·비교·구성할 수 있다는 것이다. 또한 여러 섹터/산업에 걸쳐 투자하면 분산투자 효과가 커진다. 이 접근법의 주된 단점은 일부 기업, 특히 대기업은 사업 활동을 특정 섹터나 산업 하나로 분류하기 어려울 수 있다는 점이다.
주가지수와 벤치마크(Equity Indices and Benchmarks)
주가지수와 주식 포트폴리오 벤치마크는 규모/스타일 세분화와 지리적 세분화를 조합해 구성할 수 있다. 예를 들어 MSCI Europe Large Cap Value Index와 MSCI China Small Cap Index는 규모/스타일 분류와 지리적 분류의 요소를 모두 결합한 지수다. 경제활동을 기준으로 주가지수를 섹터나 산업별로 나눌 수도 있다. 예를 들어 MSCI World Energy Index와 S&P Global Natural Resources Index는 섹터/산업별로 분류된 전 세계 기업을 추적한다. ESG 관행처럼 고객 고유의 고려사항을 추적하는 주가지수도 있다.
MODULE QUIZ 6.1
1. Equities typically offer diversification benefits when combined with other major asset classes in a portfolio. Discuss two reasons an economic crisis may affect the risk
reduction achieved through diversification.
2. Assume an investor is segmenting the equity investment universe by economic activity. Describe two advantages for applying this segmentation approach.
정답 (Module Quiz 6.1 Answer)
*영문 원문 (English Original)*
1. Risk reduction is likely to be less than expected.
The correlations are likely to move upward towards 1.0. The volatility of the assets is likely to increase.
(LOS 6.a)
2. It allows portfolio managers to analyze, compare, and construct performance benchmarks based on specific sectors or industries. Diversification benefits are enhanced when investing across sectors or industries.
(LOS 6.b)
*한글 번역 (Korean Translation)*
1.
-
위험 감소 효과가 기대보다 작을 가능성이 높다.
-
상관관계가 1.0에 가깝게 높아질 가능성이 높다.
-
자산의 변동성이 커질 가능성이 높다.
(LOS 6.a)
2.
-
포트폴리오 매니저가 특정 섹터나 산업을 기준으로 성과 벤치마크를 분석·비교·구성할 수 있다.
-
여러 섹터나 산업에 걸쳐 투자하면 분산투자 효과가 커진다.
(LOS 6.b)
Module 6.2: 포트폴리오 소득과 비용, 주주관여, 수동적/능동적 운용 (Portfolio Income and Costs, Shareholder Engagement, Passive/Active Management)
LOS 6.c: 주식 포트폴리오를 보유·관리할 때 발생하는 소득과 비용의 유형, 그리고 이들이 포트폴리오 성과에 미칠 수 있는 영향을 설명한다.
주식 포트폴리오에서 (경상)소득을 얻는 방법은 여러 가지다.
배당소득은 가장 대표적인 소득원이며 대개 규모도 가장 크다. 배당에 세금이 어떻게 부과되는지도 함께 고려해야 하는데, 소득세나 원천징수세(또는 둘 다)가 부과될 수 있다. 성장 지향적인 투자자는 배당에서 포트폴리오 소득을 얻으려는 경향이 약하다는 점에 유의해야 한다.
일부 기업은 투자자가 현금 지급과 주식배당(즉 신주) 중에서 선택할 수 있는 선택적 주식배당(optional stock dividend)을 지급한다. 현금배당과 주식배당 사이에서 고를 수 있는 이 '옵션'은 투자자에게 가치가 있으며, 다른 투자자에게 팔아 즉시 현금화할 수도 있다. 또 일부 기업은 (더 일반적인 정기 배당과 달리) 일회성 현금 지급인 특별배당(special dividend)을 지급하기도 한다.
증권대여(securities lending)도 경상소득을 창출하는 또 다른 방법이다. 증권대여는 흔히 공매도 과정의 일부로 이루어진다. 공매도란 보유하지 않은 증권을 매도하는 것이다. 공매도를 하려면 매도자는 보통 매수자에게 인도할 증권을 빌려야 한다. 증권을 빌려준 대여자는 보통 수수료를 받으며, 담보나 현금을 받아 이를 운용해 추가 수익을 올릴 수도 있다. 대여자는 나중에 빌려준 증권을 돌려받는다. 인덱스펀드, 연금펀드 같은 대형 기관 포트폴리오, 대학기금에서는 증권대여가 드물지 않다.
다만 증권대여(주식대여)에는 추가로 고려할 문제도 있다. (다른 모든 매도와 마찬가지로) 공매도는 증권 가격을 떨어뜨리는 경향이 있으므로 (여전히 그 증권을 보유한) 대여자에게는 그리 유리하지 않다. 이는 수동적 인덱스펀드 매니저보다 보유 종목이 초과성과를 낼 것으로 기대하는 능동적 매니저에게 더 신경 쓰이는 문제일 것이다. 대여자는 차입자의 신용도와 증권 반환 능력도 따져 봐야 한다. 한편 차입자는 대여 기간 중 발생한 배당금을 대여자에게 보전해 주어야 한다. 대여자는 보통 대여 기간 동안 해당 주식의 의결권을 잃는다.
대여자가 받는 수수료는 보통 선진시장 기준으로 연 0.2~0.5% 수준으로 크지 않다. 하지만 신흥시장 주식을 대여하거나, 스페셜(specials)이라 불리는 차입 수요가 많은 주식을 대여하면 수수료가 크게 높아질 수 있다. 앞서 언급했듯이 대여자는 차입자가 맡긴 현금담보를 재투자해 추가 소득을 얻을 수도 있다. 그러나 이런 재투자에는 시장위험, 신용위험, 운영위험 등 다양한 위험이 따른다. 또한 재투자 내역을 일일이 관리하는 데 드는 관리비용 같은 비용도 발생할 가능성이 높다.
그 밖의 소득 전략은 다음과 같다.
-
옵션매도(writing options, 즉 옵션을 매도하는 것)로 옵션 프리미엄을 얻는다. 커버드콜(covered call) 전략은 보유 주식을 기초자산으로 콜옵션을 매도하는 전략이다. 이후 주가가 행사가격 위로 오르면 매도자는 행사가격을 넘는 상승분을 얻지 못한다. 또 다른 옵션 전략으로 현금담보 풋(cash-covered put, 현금담보부 풋이라고도 함)이 있다. 주식에 대한 풋옵션을 매도하고, 풋옵션 매수자가 권리를 행사할 때 그 주식을 사들일 수 있을 만큼의 현금성자산을 따로 마련해 두는 전략이다. 매도자가 지는 위험은 풋옵션 매수자가 주가가 하락할 때만 권리를 행사한다는 점이다.
-
배당포착(dividend capture)은 배당락일(ex-dividend date) 직전에 주식을 매수해 배당락일까지 보유한 뒤(이렇게 하면 배당금을 받을 권리가 생긴다) 매도하는 전략이다. 이 전략은 주가가 배당금보다 적게 하락할 것이라는 전제에 바탕을 두며, 실제로 그렇게 되면 이익이 난다. 이론적으로는 주가가 배당금만큼 하락해야 하지만, 시장의 힘(예: 수요와 공급)이나 소득세 문제 때문에 주가가 예상과 다르게 움직일 수 있다.
주식 포트폴리오에서는 수수료와 비용도 발생한다. 주요 항목은 다음과 같다.
-
운용보수 및 성과(인센티브)보수
-
관리보수
-
마케팅 및 판매보수
-
거래비용
-
투자 전략 비용
운용보수(management fees, 즉 자산가치 기준(ad valorem) 보수)는 매니저에 대한 보상이자 조사·분석, 컴퓨터 하드웨어·소프트웨어, 컴플라이언스, 거래 처리에 드는 비용을 충당하는 보수다. 보통 운용자산의 일정 비율로 책정되며, 일정한 주기(예: 매년)마다 지급한다. 운용보수 수준은 다양한데, 능동적으로 운용되는 포트폴리오는 투자 분석이 더 많이 필요하고 포트폴리오 회전율도 높으므로 대체로 보수가 더 높다. 운용보수는 협상할 수 있지만 보통은 표준 보수표 형태로 제시된다.
일부 매니저는 포트폴리오가 명시된 수익률 목표를 상회하면 성과보수(즉 인센티브 보수)도 받는다. 이런 보수는 헤지펀드와 대체투자 매니저에게서 더 흔하다. 예를 들어 포트폴리오 수익률이 기준수익률을 넘어서면, 매니저는 기준을 초과하는 자본이득의 10~20% 수준을 성과보수로 받을 수 있다. 인센티브 보수는 일방향인 경우가 많다. 즉 매니저는 초과성과를 나눠 갖지만, 성과가 부진해도 불이익을 받지 않는다.
투자자가 같은 성과에 보수를 두 번 내지 않도록 최고수위선(high-water mark)을 두기도 한다. 예를 들어 어떤 헤지펀드가 수익률 목표를 상회해 성과보수를 받은 뒤 포트폴리오 가치가 하락했다고 하자. 이 경우 매니저는 이미 보수를 받은 이전 수준을 넘어서는 가치 상승분에 대해서만 인센티브 보수를 받는다.
교수 노트(PROFESSOR'S NOTE)
이제 주식(및 기타) 자산과 관련된 여러 수수료와 비용을 간단히 살펴본다. 매니저는 이 모든 항목을 아우르는 운용보수 하나만 부과할 수도 있다. 이들 중 일부 또는 전부를 떼어 내 별도 보수로 제시하는 매니저도 있다. 또 이런 서비스 일부를 아예 제공하지 않는 매니저도 있는데, 이 경우 별도의 제3자가 그 서비스를 제공하고 요금을 청구한다. 핵심은 서비스가 공짜가 아니며 반드시 그 대가를 치러야 한다는 것이다. 청구 방식은 다양하므로 투자자는 전체 비용을 빠짐없이 따져 봐야 한다.
포트폴리오에는 위험·수익 측정이나 기업 안건에 대한 의결권 행사 같은 기업 관련 업무에 대한 관리보수가 부과될 수 있다. 매니저가 이런 서비스를 기본 운용보수에 포함할 수도 있지만, 외부 기관이 이런 업무를 수행한다면 관리보수는 운용보수와 별도로 부과될 가능성이 높다. 그 밖의 관리 성격의 보수는 다음과 같다.
-
수탁보수(custody fees): 포트폴리오 매니저와 독립된 수탁기관(custodian)이 자산을 보관하는 대가로 부과된다.
-
예탁보수(depository fees): 수탁기관이 포트폴리오 자산을 분리 보관하도록 지원하고, 포트폴리오가 레버리지와 현금 요건 같은 투자 한도를 준수하는지 확인하는 대가로 부과된다.
-
등록보수(registration fees): 뮤추얼펀드 지분의 소유권을 등록하는 대가로 부과된다.
일부 운용사는 다음과 같은 비용을 충당하기 위해 마케팅 보수와 판매보수를 별도로 부과한다.
-
마케팅, 영업, 고객 서비스 인력 고용
-
투자상품과 서비스 광고
-
관련 컨퍼런스 후원 및 발표
-
마케팅 자료(예: 브로슈어) 제작 및 배포
-
여러 펀드 상품을 제공하는 온라인 플랫폼이 부과하는 보수(즉 플랫폼 보수)
-
금융중개 서비스(예: 재무설계사나 브로커)에 지급하는 판매수수료
거래비용(trading costs, 즉 transaction costs)은 증권을 사고팔 때 드는 비용을 말하며, 명시적 비용과 암묵적 비용으로 나뉜다. 명시적 비용에는 브로커 수수료, 증권거래소 수수료, 세금이 있다. 암묵적 비용에는 매수-매도 스프레드, 거래에 따른 가격영향(price impact), 유동성이 부족해 거래를 한 번에 끝내지 못해서 생기는 지연비용(즉 슬리피지 비용)이 있다.
투자 전략 비용(investment strategy costs)은 선택한 투자 전략에 따르는 암묵적 비용이다. 앞서 언급했듯이 투자 분석과 거래가 더 많이 필요한 능동적 운용 펀드는 수동적 운용 펀드보다 보수와 비용이 높다. 그러나 인덱스펀드 같은 수동적 펀드도 약탈적 거래(predatory trading) 때문에 숨은 비용을 부담할 수 있다. 이 추가 비용은 약탈적 거래자가 주가지수에 곧 편입될(제외될) 주식을 매수(매도)하면서 생긴다. 이런 거래는 펀드에 가격영향비용을 발생시키고, 약탈적 거래자에게는 이익을 안긴다.
전략에 따라 유동성을 소비하기도 하고 공급하기도 한다. 예를 들어 모멘텀 전략은 시장이 오를 때 주식을 사고 내릴 때 팔기 때문에 유동성을 소비하는 경향이 있으며, 시장영향비용이 클 가능성이 높다. 역발상(contrarian) 전략은 그 반대로, 시장이 내릴 때 주식을 사고 오를 때 팔기 때문에 유동성을 공급하는 경향이 있으며, 시장영향비용이 작을 가능성이 높다. 수동적 인덱스 복제 전략은 그 중간쯤에 해당할 것이다.
주주관여 (Shareholder Engagement)
LOS 6.d: 주주관여의 잠재적 이점과, 주주관여에서 주식 매니저가 맡을 수 있는 역할을 설명한다.
주주관여(shareholder engagement)란 투자자와 매니저가 주가에 긍정적인 영향을 줄 수 있는 방식으로 기업과 소통하는 활동을 말한다. 주주관여는 지배구조 개선을 통해 기업에도 이익이 된다. 주주관여에는 기업과의 전화 회의(call)에 참여하거나 주주총회(즉 총회)에서 기업 안건에 의결권을 행사하는 활동이 포함된다. 이런 자리에서는 다음과 같은 사항을 논의할 수 있다.
-
기업 전략(Corporate strategy): 기업의 목표, 제약조건, 성장 기회, 자원. 이 밖에 기업의 연구 활동, 문화, 제품, 경쟁 환경, 지속가능성도 포함될 수 있다. 이해관계자 간 이익의 우선순위 설정, 단기 의무와 장기 목표 사이의 균형도 주주의 관심사가 될 수 있다.
-
자본배분(Capital allocation): 가치를 창출하는 신규 프로젝트의 선정 과정, 향후 인수합병 전략. 주주는 설비투자, 레버리지 활용, 배당 지급, 주식 발행을 통한 자금 조달에도 관심을 가질 수 있다.
-
기업지배구조(Corporate governance): 내부통제, 그리고 감사위원회와 위험위원회의 기능. 기업이 규제위험과 정치적 위험을 어떻게 관리하는지도 포함된다.
-
보상 체계(Compensation structures): 최고경영진의 보수와 인센티브, 그리고 이것이 주주 이익과 일치하는지 여부. 지분이 큰 주주는 향후 보상 체계에 영향을 미칠 수 있다.
-
이사회 구성(Composition of the board of directors): 이사회의 경험, 역량, 다양성, 문화, 실효성. 물러나는 이사를 대체하기 위한 승계 계획도 포함된다.
주주관여는 시간과 자원을 들여야 하는 활동이므로 공짜가 아니다.
-
능동적 매니저는 성과 개선으로 이어지리라 기대하는 방향으로 기업에 영향을 미치려고 주주관여에 나설 가능성이 더 크다.
-
수동적 매니저는 자신은 물론 투자 대상 기업이 부담하는 관여 비용까지 최소화하는 데 초점을 맞출 가능성이 더 크다.
-
대형 투자자는 이러한 비용을 대규모 자산에 나누어 부담할 수 있으므로 비용을 흡수하기가 더 쉽다.
주주관여가 성공하면 '무임승차자(free rider)'를 포함한 모든 주주가 이익을 얻는다. 무임승차자는 관여 활동에 참여하지 않으면서도 주가가 오르면 똑같은 이익을 누린다.
주주관여는 비재무적 사안(예: ESG 이슈)을 다루는 데도 활용할 수 있지만, 이 경우의 이익은 계량화하기가 더 어려울 수 있다.
직원, 고객, 채권자, 규제당국, 정부 같은 다른 이해관계자도 주주관여의 결과에 영향을 받는다. 관여 활동 이후 이들 이해관계자가 해당 기업에 미치는 영향력은 커질 수도 있고 작아질 수도 있다. 예를 들어 기업이 비용을 줄이기로 결정하면 직원 보상이 영향을 받을 수 있다. 한편 주주관여 활동 자체가 학술 연구나 언론 보도 같은 외부 요인의 영향을 받기도 한다.
주주관여에는 시간, 비용, 무임승차자 문제 외에도 다음과 같은 한계가 있다.
-
기업의 장기 목표를 희생하면서 현금흐름 증대나 주가 상승 같은 단기 목표에 치중할 수 있다.
-
중요한 미공개정보를 취득하게 되어 내부자거래 위험이 커질 수 있다.
-
잠재적인 이해상충을 낳을 수 있다. 예를 들어 관여 활동을 하는 포트폴리오 매니저가, 해당 기업 경영진이 자신의 펀드에 투자하고 있다는 이유로 경영진을 지지할 수 있다.
주식 매니저는 주주관여에서 핵심적인 역할을 한다.
매니저는 이 업무를 담당할 직원을 따로 지정할 수 있다. 또한 운용사는 주주 의결권 행사와 기업지배구조 이슈 모니터링에 관해 외부 전문가의 자문을 받을 수 있다. 일부 국가는 관련 법률·규제 요건을 정해 두고, 운용사가 이러한 의무를 어떻게 이행할지 서면으로 문서화하도록 요구한다.
행동주의 투자(activist investing)는 주주관여에서 한 걸음 더 나아간 것이다. 행동주의 투자자는 다음과 같은 활동을 할 수 있다.
-
주주 결의안을 제안하고, 표결에 영향을 미치기 위해 언론 캠페인을 벌인다.
-
기업 이사회에서 의석을 확보하려 한다.
-
목표를 달성하기 위해 위임장 대결(proxy fight)을 벌인다. 위임장 대결이란 다른 주주들이 자신의 제안을 지지하도록 설득하려는 활동을 말한다.
주식 포트폴리오의 능동적/수동적 운용 (Active/Passive Management for Equity Portfolios)
LOS 6.e: 능동적 운용 스펙트럼 전반에 걸쳐 주식 투자의 근거를 설명한다.
수동적 투자자는 주식시장 지수나 벤치마크를 복제하려 한다. 능동적 매니저는 벤치마크를 상회하는 성과를 내 부가가치를 창출하려 한다. 이 구분은 명확해 보이지만, 실제로는 둘의 경계를 흐리는 전략도 있다. 예를 들어 지수를 밀접하게 추종하면서도 약간의 부가가치를 얻기 위해 제한적인 이탈을 허용하는 전략이 그렇다. 능동적 투자는 매니저가 벤치마크를 하회할 수도 있으므로 위험이 더 크다. 능동적 운용 쪽으로 옮겨 가는 근거로는 다음을 들 수 있다.
-
매니저가 부가가치를 창출할 전문 지식과 역량을 갖추고 있다는 확신.
-
고객 선호 — 관심을 보이는 투자자가 충분히 많지 않으면 매니저는 능동적 투자에 드는 비용을 감당할 만큼 자금을 모을 수 없다. 흔히 성장 전략은 능동적 운용의 덕을 볼 가능성이 더 크다고 여겨지는 반면, 가치 스타일은 좀 더 수동적으로 운용될 수 있다.
-
매니저는 또한 그 전략에서 합리적으로 기대할 수 있는 수준에 맞게 투자자의 기대치를 관리해야 한다. 기대가 무리한 투자자일수록 불만을 품을 가능성이 크다.
-
그러나 전략의 인기가 지나치게 높아지는 것도 문제가 될 수 있다. 자본이 너무 많이 몰리면 부가가치를 창출할 기회를 찾기가 더 어려워질 수 있다.
-
매니저는 투자자가 관심을 가질 만한 적절한 벤치마크도 선택해야 한다. 벤치마크에는 능동적 운용을 뒷받침할 만큼 유동성이 충분한 다양한 종목이 폭넓게 포함되어야 한다. 범위가 좁고 제한적인 벤치마크는 매니저가 벗어날 여지를 많이 주지 않으므로 좀 더 수동적인 접근법에 어울릴 가능성이 크다.
-
특정 기업에 투자하라는 고객의 위임(예: ESG 고려사항)이 있으면, 매니저가 이를 충족하기 위해 스크리닝 등의 기법을 써야 할 수 있으므로 좀 더 능동적인 접근법이 필요할 수 있다.
능동적 운용은 결과가 덜 확실하고 비용도 더 많이 든다. 또한 다음과 같은 잠재적 위험도 따른다.
-
평판위험(reputation risk)은 규칙, 규정, 고객 계약, 도덕적 원칙을 위반할 때 발생한다.
-
핵심인력위험(key person risk)은 펀드의 성공에 꼭 필요한 인력이 운용사를 떠날 때 발생한다.
-
높은 포트폴리오 회전율은 세금 부담 증가로 이어질 수 있다. 능동적 펀드는 세금 영향을 줄이도록 설계할 수 있지만, 이를 위한 기법 자체가 비용이 많이 들고 위험할 수 있다. 이런 기법을 쓰는 매니저는 관련 세법(물론 국가와 상황에 따라 다르다)을 제대로 다룰 수 있는 추가 지식이 필요하다.
MODULE QUIZ 6.2
1. Explain why actively managed portfolios are typically subject to higher fees and costs than passively managed portfolios.
2. Explain how shareholder engagement can benefit investors who are not actively involved in company issues.
3. Identify two disadvantages of shareholder engagement activities.
4. A client is concerned with low fees, seeks substantial value added versus their benchmark, has numerous ESG restrictions, and has selected a narrowly defined benchmark made up of large companies. Based on the client’s concerns, explain two reasons the client should favor a passive approach and two reasons the client should favor an active approach.
5. Compared to passively managed funds, active funds tend to have higher research and trading costs. Identify and describe two additional types of risk for active
managers and investors.
정답 (Module Quiz 6.2 Answer)
*영문 원문 (English Original)*
1. Such funds require more investment analysis and portfolio turnover than passively managed funds. (LOS 6.c)
2. They can earn a free ride, benefiting from the activities of others to increase the stock price without the time and cost of engagement. (LOS 6.d)
3. (1) The cost and time commitment from shareholders and management, (2) the desire to influence cash flows or stock prices in the short term, at the expense of long-term goals, (3) the potential for insider trading violations, and (4) the potential for conflicts of interest. (LOS 6.d)
4. Passive: (1) Passive managers can charge lower fees; (2) The narrowly defined benchmark of presumably efficient large cap stocks is not going to provide the opportunity for active managers to find ways to add value.
Active: (1) Active management is required to meet the desired value added; (2) The ESG restrictions will require an active manager who uses various screening and other techniques to simultaneously meet this constraint and the overall objectives. This client sounds highly unrealistic in their objectives, but that was not the question asked. (LOS 6.e)
5. Reputation risk results from violations to rules, regulations, client agreements, or moral principles. Key person risk results from essential individuals leaving the investment firm.
(LOS 6.e)
*한글 번역 (Korean Translation)*
1. 능동적 운용 펀드는 수동적 운용 펀드보다 투자 분석이 더 많이 필요하고 포트폴리오 회전율도 더 높다. (LOS 6.c)
2. 이런 투자자는 관여에 드는 시간과 비용을 들이지 않고도, 다른 투자자들이 주가를 끌어올리려고 벌이는 활동 덕분에 이익을 얻는 무임승차를 할 수 있다. (LOS 6.d)
3. (1) 주주와 경영진이 들여야 하는 비용과 시간, (2) 장기 목표를 희생하면서 단기적으로 현금흐름이나 주가에 영향을 미치려는 욕구, (3) 내부자거래 위반 가능성, (4) 이해상충 가능성. (LOS 6.d)
4. 수동적 접근법: (1) 수동적 매니저는 보수를 더 낮게 받을 수 있다. (2) 효율적일 것으로 보이는 대형주로 좁게 정의된 벤치마크에서는 능동적 매니저가 부가가치를 창출할 방법을 찾을 기회가 없을 것이다.
능동적 접근법: (1) 원하는 수준의 부가가치를 달성하려면 능동적 운용이 필요하다. (2) ESG 제약조건이 있으므로, 이 제약조건과 전체 목표를 동시에 충족하려면 다양한 스크리닝 기법 등을 활용하는 능동적 매니저가 필요하다. 이 고객의 목표는 매우 비현실적으로 보이지만, 문제에서 묻는 것은 그 점이 아니다. (LOS 6.e)
5.
-
평판위험은 규칙, 규정, 고객 계약, 도덕적 원칙을 위반할 때 발생한다.
-
핵심인력위험은 없어서는 안 될 인력이 운용사를 떠날 때 발생한다.
(LOS 6.e)
Module 6.3: 벤치마크 선정 (Benchmark Selection)
LOS 6.f: 주식 포트폴리오의 벤치마크를 선택할 때 고려할 사항을 논한다.
주식 투자 전략의 벤치마크로 쓰는 주가지수는 (1) 규칙 기반이고, (2) 투명하며, (3) 투자 가능해야 한다.
-
규칙 기반(Rules-based): 투자자가 지수의 투자성과를 복제할 수 있도록, 포트폴리오에 종목을 편입하거나 제외하는 규칙과 가중 방식, 리밸런싱 빈도가 일관되고 객관적이며 예측 가능해야 한다.
-
투명성(Transparent): 지수의 바탕이 되는 규칙이 공개되어 있고, 명확하게 규정되어 있으며, 투자자가 이해할 수 있어야 한다.
-
투자 가능성(Investable): 투자자가 지수의 수익률과 위험 성과를 복제할 수 있어야 한다.
벤치마크를 선택할 때 고려할 사항으로는 (1) 원하는 시장 익스포저와 위험 익스포저의 결정, (2) 벤치마크 지수의 구성·유지 방법 파악이 있다.
시장 및 위험 익스포저 (Market and Risk Exposures)
포트폴리오 익스포저를 선택할 때는 어떤 시장에 투자할지뿐 아니라 포트폴리오가 노출될 여러 위험도 함께 선택한다. 전반적으로 이러한 선택은 투자정책서에 명시된 투자자의 위험·수익 목표와 포트폴리오 제약조건에 따라 결정된다.
시장 익스포저 선택의 예는 다음과 같다.
-
시장 전반에 대한 광범위한 익스포저와 특정 섹터에 집중된 익스포저 중에서 선택.
-
국내 익스포저와 해외 익스포저 중에서 선택.
-
선진시장, 신흥시장, 프론티어시장 중에서 선택.
주식 포트폴리오의 위험요인 익스포저란 여러 위험요인에 대한 포트폴리오 수익률의 예상 민감도를 말한다. 포트폴리오 구성에 쓰이는 위험요인으로는 시장위험(베타), 기업 규모, 스타일(예: 성장 대 가치), 과거 수익률(모멘텀) 등이 있다. 그 밖에 유동성, 변동성, 기업 '품질' 같은 요인도 고려한다. 포트폴리오 위험요인은 이 책의 뒷부분에서 더 자세히 살펴본다.
지수의 구성·유지 방법 파악 (Identifying the Methods Used in Constructing and Maintaining an Index)
지수 구성은 편입할 종목을 정하는 방법에서 출발한다. 이 방법에는 정의된 유니버스의 모든 종목을 편입하는 전수적(exhaustive) 방식(예: CRSP U.S. Total Market Index)과, 유니버스 종목 중 일부만 골라 편입하는 선별적(selective) 방식(예: S&P 500 지수나 다우존스 산업평균(DJIA))이 있다.
지수 가중 방법에는 (1) 시가총액가중, (2) 가격가중, (3) 동일가중, (4) 펀더멘털가중이 있다.
시가총액가중(market-cap weighting)은 각 종목의 시가총액이 지수 내 전체 종목의 시가총액 합계에서 차지하는 비율로 가중치를 매기는 방식이다. CAPM의 시장포트폴리오와 S&P 500 지수를 비롯한 많은 지수가 시가총액가중 방식을 쓴다. 실무에서 가장 흔한 시가총액가중 방식은 각 종목의 유동주식수(free-floating shares, 즉 발행주식 중 특정 소수가 보유하고 있지 않아 시장참여자가 거래할 수 있는 주식)를 기준으로 한다.
가격가중(price weighting)은 각 종목의 가격에 따라 가중치를 매기는 방식이다. 지수 구성 종목을 모두 같은 주식 수만큼 보유하는 포트폴리오로 구현할 수 있으며, 이 경우 주가가 높은 종목일수록 지수 내 비중이 커진다. DJIA가 가격가중지수의 대표적인 예다. 가격가중지수는 주식분할이 있으면 조정해야 하므로 지수 계산이 복잡해진다.
동일가중(equal weighting)은 포트폴리오의 각 종목에 같은 금액을 투자하는 방식이다. 동일가중은 시가총액가중에 비해 집중위험을 줄여 주며, 종목 간 시가총액 차이가 큰 대형주 부문에서 특히 그렇다. 예를 들어 2018년 S&P 500 지수에서 시가총액 상위 5개 기업의 비중은 하위 250개 기업의 비중보다 컸다. 또한 동일가중은 시가총액가중에 비해 시장가격 변화에 따른 섹터 익스포저의 변화도 작다. 동일가중은 요인에 대해 무차별적이어서 요인의 가격 오류를 무작위화하며, 시가총액가중에 비해 소형주 쪽으로 치우쳐 있어 수익률 변동성이 시가총액가중보다 크다. 주가가 내재가치를 중심으로 오르내릴 때 동일가중은 거래비용 차감 전 기준으로 약간 더 높은 수익률을 낼 수 있다.
펀더멘털가중(fundamental weighting)은 매출, 이익, 배당 같은 펀더멘털 요인에서 각 종목이 지수 전체 합계 중 차지하는 비율에 따라 가중치를 매기는 방식이다. 예를 들어 지수 구성 기업 전체가 지급하는 배당 총액의 3%를 지급하는 기업의 주식은 배당가중지수에서 3%의 비중을 갖는다.
적절한 지수를 고를 때는 종목 집중도가 핵심 고려사항이다. 집중도는 '유효 종목 수(effective number of stocks)'라는 개념으로 파악할 수 있으며, 유효 종목 수는 허핀달-허쉬만 지수(Herfindahl-Hirschman index, HHI)로 측정할 수 있다. HHI는 포트폴리오 내 개별 종목 비중의 제곱을 모두 더한 값이다.
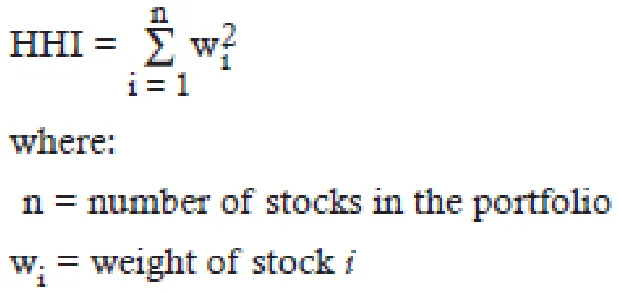
HHI는 1/N(동일가중 포트폴리오)부터 1(단일 종목 포트폴리오)까지의 값을 가지며, HHI가 커질수록 집중위험도 커진다.

유효 종목 수는 HHI의 역수다.
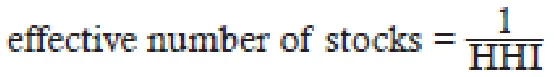
예를 들어 500개 종목으로 구성된 시가총액가중지수의 HHI가 0.01이라면, 유효 종목 수는 다음과 같다.
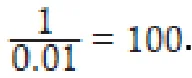
유효 종목 수 100이 포트폴리오의 종목 수보다 적은 것은 지수에서 시가총액이 가장 큰 종목들이 불균형적으로 큰 영향을 미치기 때문이다. 500개 종목으로 구성된 동일가중지수라면 HHI는 0.002이고, 유효 종목 수는
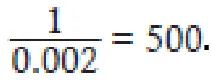
이 된다.
리밸런싱(rebalancing)은 지수 비중이 바뀔 때 그에 맞춰 포트폴리오 비중을 조정하는 과정이다. 동일가중지수에서는 가격이 변하는 순간 포트폴리오 비중이 더 이상 같지 않게 된다. 가격가중지수의 비중은 주식분할이나 주식배당이 있으면 달라진다. 시가총액가중 포트폴리오는 지수 구성 기업이 상당한 규모로 신주를 발행하거나 자사주를 매입할 때 리밸런싱이 필요하다. 리밸런싱을 하면 거래비용(경우에 따라 세금 비용도)이 발생해 수익률이 낮아진다. 이런 비용을 줄이기 위해 리밸런싱은 보통 정기적으로만, 흔히 분기마다 실시한다.
재구성(reconstitution)은 지수가 목표로 하는 시장 익스포저에 더 이상 맞지 않는 종목을 빼고 다른 종목으로 교체하는 과정이다. 예를 들어 어떤 소형주의 시가총액이 커져 중형주가 되면 소형주 지수에서 제외해야 하고, 경우에 따라 다른 종목으로 교체해야 할 수도 있다. 재구성에도 거래비용이 들기 때문에 지수 포트폴리오의 수익률이 낮아진다.
재구성일에 종목이 지수 간에 이동하면서 생기는 거래비용을 줄이기 위해 두 가지 관행이 쓰인다. 버퍼링(buffering)은 재구성일에 어떤 기업을 한 지수에서 다른 지수로 옮기기 전에, 그 기업의 시가총액 순위가 일정 수준 이상 변해야 한다는 임계치를 정해 두는 관행이다. 시장에서 시가총액이 가장 큰 200개 기업으로 구성된 대형주 지수와, 시가총액 순위상 그다음 300개 종목으로 구성된 중형주 지수가 있다고 하자. 중형주 지수에 속한 기업의 시가총액이 커져 상위 200개 기업 안에 들더라도, 순위가 버퍼 구간을 넘어설 때까지, 예를 들어 다음 재구성일에 규모 순위가 150위 이상이 될 때까지는 실제로 대형주 지수로 옮기지 않는다.
지수 간 종목 이동에 따른 거래비용을 줄이는 또 다른 방법으로 패키팅(packeting)이 있다. 패키팅에서는 중형주 기업의 시가총액이 커져 대형주 요건을 충족하면, 재구성일에 포트폴리오 포지션의 절반을 대형주 지수로 옮긴다. 다음 재구성일에도 그 종목이 여전히 대형주 지수 편입 기준을 충족하면 나머지 포지션도 중형주 지수에서 대형주 지수로 옮긴다.
MODULE QUIZ 6.3
1. Which of the following is a necessary characteristic for an equity index to have in order to use it as a benchmark for an equity portfolio?
A. Selective.
B. Investable.
C. Flexible.
정답 (Module Quiz 6.3 Answer)
*영문 원문 (English Original)*
1. B An equity index that is suitable as a benchmark should be rules-based, transparent, and investable. (LOS 6.f)
*한글 번역 (Korean Translation)*
1. B. 벤치마크로 쓰기에 적합한 주가지수는 규칙 기반이고, 투명하며, 투자 가능해야 한다. (LOS 6.f)
핵심개념 (KEY CONCEPTS)
LOS 6.a
포트폴리오에서 주식이 하는 역할로는 자본이득, 배당소득, 분산투자 효과, 인플레이션 헤지 가능성을 들 수 있다.
주식 배분은 고객의 투자 목표 및 제약조건과 일치해야 한다. 환경·사회·지배구조(ESG)를 고려하는 투자자를 위해 포트폴리오 매니저는 네거티브 스크리닝이나 포지티브 스크리닝 방식으로 적절한 기업을 선정하거나, 테마 투자나 임팩트 투자 기법을 활용할 수 있다.
LOS 6.b
주식 투자 유니버스는 다음 기준에 따라 세분화할 수 있다.
-
규모(시가총액)와 스타일(성장, 가치, 혼합)
-
지리적 세분화(선진시장, 신흥시장, 프론티어시장으로 구분)
-
섹터나 산업에 따른 경제활동 세분화. 분류에는 시장 지향적 접근법이나 생산 지향적 접근법을 쓸 수 있다.
-
또는 위의 기준들을 조합해 쓸 수도 있다.
LOS 6.c
소득은 다음과 같은 방법으로 창출할 수 있다.
-
배당(대부분 정기배당 형태로 수령)
-
수수료를 받고 증권을 대여하고, 받은 현금담보를 운용해 수익을 얻는 것
-
옵션을 매도해 프리미엄을 받는 것
-
배당락 직전에 주식을 매수해 배당락 직후에 매도하는 배당포착
매니저는 보통 정기적인 운용보수를 부과하며, 일부는 성과 기반 운용보수도 부과한다. 모든 서비스를 운용보수에 포함하는 매니저도 있고, 특정 부가 서비스에 추가 보수를 부과하거나 특정 서비스를 제공하고 보수를 받는 제3자 업체와 협력하는 매니저도 있다. 핵심은 보수가 어떻게 나뉘어 있든 총보수를 파악하는 것이다.
그 밖에 고려해야 할 비용은 다음과 같다.
-
거래비용과 매매비용. 명시적일 수도 있고 암묵적일 수도 있다.
-
전략 비용 — 일반적으로 능동적 전략의 비용이 더 높다. 수동적 전략도 다른 시장참여자가 수동적 투자자의 거래를 예상하고 먼저 거래할 때 생기는 약탈적 가격형성 같은 숨은 비용을 부담할 수 있다.
-
유동성 수요 — 상승장에서 사고 하락장에서 파는 모멘텀 전략은 유동성을 소비하므로 대체로 시장영향비용을 많이 부담한다. 역발상 전략은 그 반대다.
LOS 6.d
주주관여란 주주와 매니저가 기업과의 전화 회의나 주주 의결권 행사 등을 통해 투자 대상 기업에 영향을 미치려는 활동을 말한다. 주주관여는 지배구조 개선을 통해 기업에 이익이 되고, 주가 상승을 통해 주주에게도 이익이 될 수 있다. 관여 비용을 부담하지 않는 무임승차자도 이익을 얻는다.
행동주의 투자자는 여기서 한 걸음 더 나아가, 표결에 부칠 결의안을 제안하고 다른 주주들의 지지를 구하거나 목표를 달성하기 위해 위임장 대결을 벌인다.
LOS 6.e
주식 포트폴리오는 흔히 능동적 운용과 수동적 운용 중 하나로 분류된다. 그러나 실무에서는 한 포트폴리오가 두 투자 전략의 특성을 모두 보일 수 있다. 주식 포트폴리오가 수동-능동 스펙트럼 전반에 걸쳐 분포하는 근거로는 매니저의 확신, 고객 선호, 벤치마크 선택, 고객 위임, 능동적 운용의 비용·위험, 세금 등이 있다.
LOS 6.f
주식 투자 전략의 벤치마크로 쓰는 주가지수는 (1) 규칙 기반이고, (2) 투명하며, (3) 투자 가능해야 한다.
벤치마크를 선택할 때 고려할 사항으로는 (1) 원하는 시장 익스포저 결정, (2) 고객의 목표 및 제약조건과의 일치, (3) 지수 구성 방법 파악이 있다.
지수의 구성·유지와 관련된 사항은 다음과 같다.
-
지수 구성에 쓰는 가중 방법: (1) 시가총액가중, (2) 가격가중, (3) 동일가중, (4) 펀더멘털가중
-
종목 집중도 수준 고려. 유효 종목 수는 허핀달-허쉬만 지수(HHI)의 역수로 구할 수 있다.
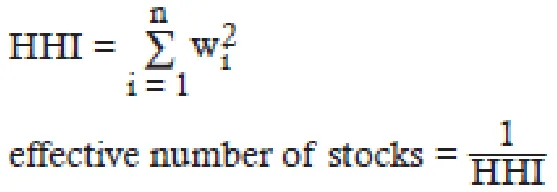
- 리밸런싱(지수 내 종목 비중을 갱신하는 것)과 재구성(지수의 시장 익스포저에 더 이상 맞지 않는 종목을 빼고 교체하는 것)의 빈도.