READING 5: 현실적 제약을 고려한 자산배분 (Asset Allocation with Real-World Constraints)
출제 포인트(Exam Focus)
자산배분은 추상적인 수학 문제가 아니다. 이 리딩에서는 실무에서 생길 수 있는 고려사항을 계속해서 살펴본다. 여기서 다루는 이슈들이 특정 고객의 자산배분에 어떤 영향을 미칠 수 있는지 파악할 수 있어야 한다.
Module 5.1: 현실적 이슈 (Real World Issues)
LOS 5.a: 자산 규모, 유동성 필요, 투자기간, 규제 및 그 밖의 고려사항이 자산배분의 제약조건으로 작용하는 방식을 논한다.
최적 자산배분을 선택할 때의 추가 제약조건 (Additional Constraints When Choosing an Optimal Asset Allocation)
자산 규모(Asset Size)
소규모 펀드는 복잡한 전략에 투자할 전문성과 거버넌스 구조가 부족한 경우가 많아, 적절한 수준의 분산투자를 어떻게 달성할지가 흔히 문제가 된다. 또한 많은 자본시장에서는 현지 법률로 일부 자산에 대한 투자를 일정 수준 이상의 자본이나 경험을 갖춘 투자자에게만 허용한다. 소규모 펀드는 분산투자에 필요한 규모를 확보하기 위해 공동투자계정(commingled investment account, 소규모 투자자 그룹의 자금을 한데 모은 계정)을 활용할 수 있다. 현지 법률상 최소 투자 금액이 정해진 자산에 투자하기 위해 가족들이 자산을 한데 모아 자격요건을 갖추기도 한다.
규모가 큰 포트폴리오는 일반적으로 거버넌스 역량 면에서 더 뛰어난 운용 전문성을 활용할 수 있으므로, 소규모 펀드가 할 수 없는 복잡한 전략도 고려할 수 있다. 또한 자본 기반이 크기 때문에 최소 투자 요건이 비교적 높은 계정에도 투자할 수 있다. 덕분에 대형 펀드는 더 높은 수준의 분산투자를 달성할 수 있다.
대형 포트폴리오는 내부 운용 비용 절감과 운용보수에 대한 강한 협상력으로 규모의 경제를 누리며, 그 덕분에 대체투자 배분을 늘릴 수 있다. 펀드 규모가 커질수록 내부 거버넌스 인프라의 참여자당 비용이 줄어들어, 사모주식·헤지펀드·인프라 투자에서 경쟁우위를 갖게 된다.
규모가 지나치게 큰 펀드는 대규모 자금을 흡수할 여력이 없는 자산군을 활용하지 못할 수 있다. 예를 들어 소형주에 투자하는 능동적 주식 전략은 투자 규모가 외부 매니저가 감당하기에 너무 클 수 있어 적합성이 떨어질 수 있다. 소형주 매니저는 규모의 비경제(diseconomies of scale)를 겪을 수 있는데, 거래 규모가 커지면 가격에 미치는 영향이 커지고, 유입된 자금 때문에 매니저가 핵심 전략에서 이탈할 수 있으며, 인력을 늘려야 해서 의사결정 과정이 느려질 수 있기 때문이다. 배분을 여러 매니저에게 나누는 것이 해결책이 될 수 있지만, 적합한 매니저를 찾아내고 모니터링하는 데 추가 부담과 비용이 든다. 그래서 대형 펀드는 이런 상황에서 수동적 접근법을 택하는 경우가 많다.
초대형 펀드는 투자할 만한 대체투자 대상이 충분하지 않다는 사실(예: 헤지펀드 수가 너무 적음)을 깨닫고 펀드오브펀드(fund-of-funds, FoF)를 택하기도 한다. 그러나 이 경우 FoF 매니저와 기초펀드 매니저 양쪽에 수수료를 내는 이중 수수료 구조를 떠안게 된다. 또한 한 헤지펀드 매니저의 전략이 다른 매니저의 전략과 서로 상쇄될 수도 있다.
유동성 필요 (Liquidity Needs)
포트폴리오의 유동성 제약을 잘 다루는 핵심은 소유자의 필요와 자산군의 특성을 함께 고려하는 것이다. 매우 높은 유동성이 필요한 소유자는 대개 우량한 단기 유동자산에 투자한다. 반면 유동성 필요가 낮고 투자기간이 훨씬 긴 소유자는 부동산이나 인프라 같은 대체투자에 내재된 비유동성 프리미엄을 활용할 수 있다.
다음 표는 포트폴리오 소유자 유형별로 일반적인 유동성 필요를 정리한 것이다.
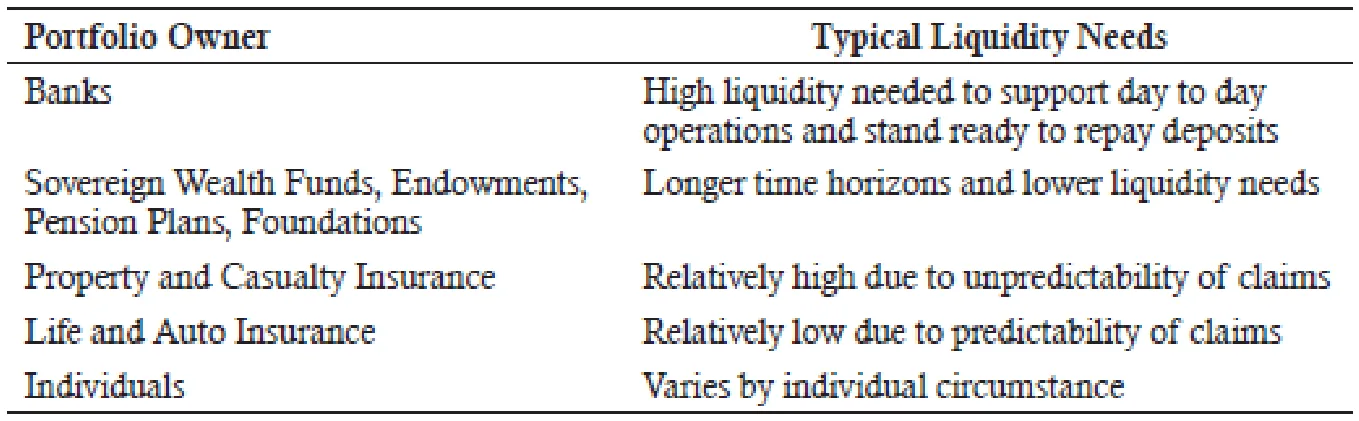
물론 사례별 예외는 언제나 있다. 예를 들어 대출자산의 유동성이 매우 높아 보통은 투자 포트폴리오가 맡는 유동성 공급을 대출자산으로 해결할 수 있는 은행이 있고, 획기적인 연구 기회가 생길 수 있지만 그 시기를 예측할 수 없어 이에 자금을 대려면 높은 유동성을 유지해야 하는 연구 지원 재단도 있다.
유동성 수준을 계획할 때는 극단적인 시장 상황이 닥칠 가능성도 고려해야 한다. 스트레스 시기에는 투자자의 행태가 달라지므로, 성공적인 배분이 되려면 그에 따른 현금흐름 변화까지 반영해야 한다. 이런 맥락에서 포트폴리오 거버넌스도 중요하다. 스트레스 시기에 미숙한 투자자는 공황 매도에 나설 수 있는데, 그러면 손실이 영구적으로 확정되고, 이후 수익률이 위기 이전 수준으로 돌아와도 자본 기반에서 얻는 총수익률은 낮아진다.
투자기간 (Time Horizon)
포트폴리오의 투자기간은 미래의 특정 시점에 지급해야 할 부채나 자금을 마련해야 할 목표에 따라 정해진다. 자산배분은 부채와 목표마다 정해지는 투자기간을 고려해야 하며, 시간이 흐르면서 자산과 부채의 구성이 바뀌는 데에도 맞춰 나가야 한다. 예를 들어 인적자본의 가치는 시간이 지날수록 줄어든다. 그 결과 자산배분은 채권처럼 위험이 낮은 자산군 쪽으로 옮겨 갈 가능성이 크다.
시간이 지나면서 부채의 성격이 바뀌는 것도 자산배분을 조정해야 하는 이유가 된다. 예를 들어 가입자가 주로 젊은 근로자인 연금펀드는 장기채권에 많이 투자할 것이다. 반면 더 성숙한 플랜은 중기채권과 단기채권 쪽으로 옮겨 갈 것이다.
투자기간은 위험감수능력과도 관련이 있다. 투자기간이 긴 포트폴리오는 위험이 높은 자산에 투자하는 경우가 많다. 위험자산의 수익률은 시간이 지나면 평균으로 회귀해, 평균을 밑도는 수익률과 웃도는 수익률이 서로 상쇄된다는 증거가 있다. 이 개념을 시간분산(time diversification)이라고 한다.
다음 예제에서 보듯이 개인투자자의 자산배분도 시간이 지나면서 달라진다.
| 예제: 은퇴한 고령 투자자 |
|---|
Barry Garland는 70세로 최근 은퇴했다. Barry가 현재 포트폴리오로 자금을 마련해야 하는 목표는 다음 두 가지다.
목표 1은 필요한 자금이 모두 확보되어 있지만, 목표 2는 일부만 확보되어 있다. 70세인 Barry의 기대여명은 17.5년이다. 나이가 들수록 생존 가능성이 낮아지므로 목표 1의 우선순위가 더 높다. 목표 1은 자금이 모두 확보되어 있고 우선순위도 더 높으므로, 해당 하위 포트폴리오는 보수적인 투자에 더 중점을 둔다. 목표 2는 우선순위가 더 낮고 현재 자금도 다 확보되지 않았다. 이 하위 포트폴리오는 성장 잠재력이 큰 자산에 더 공격적으로 투자할 수 있다. |
| 예제: 자금 마련 목표가 여러 개인 가족 |
|---|
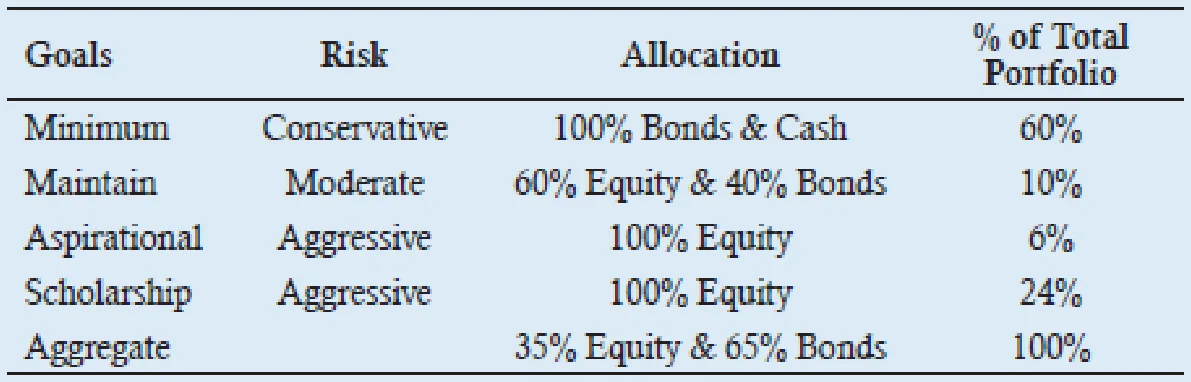
Jane과 Arthur Bigstone 부부는 둘 다 52세이며 고향에서 변호사로 일하고 있다. 부부에게는 대학 진학을 원하는 16세 딸 Alice와, 8년 후 인근 도시의 시장 선거에 출마하는 것을 목표로 하는 유망한 27세 청년 정치인 아들 Mark가 있다. 형편이 허락한다면 부부는 Mark가 출마하는 선거마다 선거운동에 기부하고 싶어 한다. 또한 지역 학교에 장학금을 만들어 소외 지역의 재능 있는 아이들을 지원하고 싶어 한다. 부부는 가능하면 80세가 되는 해에 Arthur가 자기 사무소를 연 지 40주년을 기념해 장학금을 설립하고 싶어 한다. Bigstone 부부가 포트폴리오로 달성하려는 목표는 네 가지다. 1. 라이프스타일 및 소비 자금 마련 2. Alice의 대학 교육비 마련 3. Mark의 시장 선거운동 기부 4. 장학금 재원 마련 일반적으로는 라이프스타일/소비 목표를 생활수준이 낮아지는 최악의 시나리오, 생활수준을 유지하는 기준 시나리오, 생활수준이 나아지는 열망 시나리오로 나누어 배분할 수 있다. 그러면 Bigstone 부부의 하위 포트폴리오는 6개가 되며, 각 하위 포트폴리오의 위험선호는 그림 5.1과 비슷할 것이다. |
| 그림 5.1: 하위 포트폴리오(Subportfolios) |
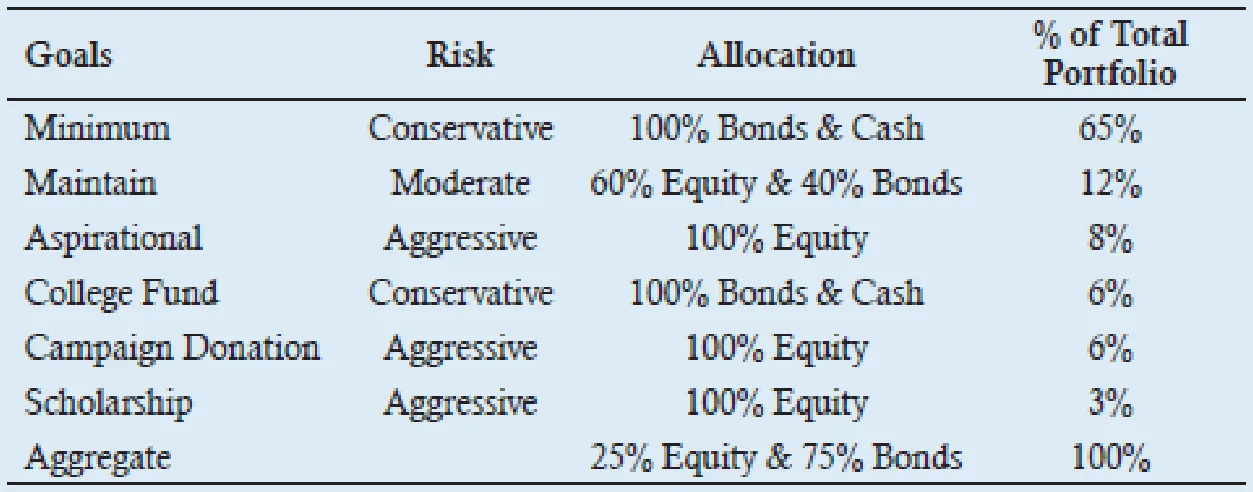
15년이 더 지나면 Bigstone 부부의 배분은 크게 달라질 것이다. 소비 자금을 마련해야 할 기간이 줄어들어 미래 소비에 필요한 자산이 훨씬 적어진다. 대학 교육비와 시장 선거운동 기부는 이미 자금이 마련되었고, 열망적 목표로는 장학금만 남는다. 앞서 정한 목표들이 그대로라고 가정하면 이제 배분은 그림 5.2와 비슷할 것이다. 물론 자녀들이 성장해 각자 경력을 쌓아 가면서 새로운 목표(예: Mark의 하원의원 출마)가 장학금이라는 열망적 목표를 대신하게 될 가능성도 충분하다. |
| 그림 5.2: 15년 후의 하위 포트폴리오(Subportfolios 15 Years Later) |
 |
교수 노트(PROFESSOR'S NOTE)
그림에 제시된 구체적인 배분 수치가 다소 임의적이라는 점은 쉽게 알 수 있을 것이다. 이 수치를 정하는 공식은 따로 없다. 여러분이 해야 할 일은 어떤 하위 포트폴리오에서 다른 하위 포트폴리오보다 주식, 채권, 현금의 배분을 높이거나 낮추는 이유, 즉 그 배경 논리를 이해하는 것이다.
규제 및 그 밖의 외부 제약 (Regulatory and Other External Constraints)
포트폴리오는 저마다 고유한 규제와 그 밖의 외부 제약을 받는다. 아래에서는 그중 몇 가지 포트폴리오를 살펴본다.
보험회사(Insurance Companies)
투자수익률은 보험회사 성과에 크게 기여한다. 배분 비중이 가장 큰 자산군은 채권인데, 보험회사가 인수한 위험에서 예상되는 현금흐름에 자산을 맞춰야 하기 때문이다. 현지 회계법상 채권 투자는 장부가로 표시하도록 요구되는 경우가 많으므로, 보험회사는 시장가치의 변동성보다 현금흐름 수취 패턴에 주로 집중할 수 있다.
주된 위험 고려사항은 보험계약자의 보험금 청구에 대응할 수 있을 만큼 충분한 자본을 유지하는 것과, 회사의 재무건전성 지표에 직접 영향을 미치는 요인들이다. 구체적으로는 다음과 같다.
-
위험기준자본 척도
-
유동성
-
수익률 수준
-
신용등급
-
보험금 청구에 대응하기 위한 자산 청산 가능성
현지 법률은 보험회사의 자산군별 배분을 제한하는 경우가 많다. 주식 투자 한도가 10%에 불과한 경우도 있으며, 사모주식 투자와 하이일드채권 배분에도 상한이 적용된다.
연금펀드(Pension Funds)
현지 법률은 특정 자산군의 배분 상한을 정할 뿐 아니라, 연금펀드에 세금·회계·보고·적립과 관련된 다양한 제약을 부과하는 경우가 많다. 국내 자산에 투자하면 세제 혜택을 주기도 한다. 회계 규칙상 손실 인식을 이연하도록 허용하기도 한다.
펀드는 위험 익스포저 수준을 정할 때 이러한 요인들을 고려한다. 최종 자산배분에서는 예상 적립비용과 함께, 재무제표에 보고될 연금비용에 미치는 영향도 고려할 가능성이 크다.
적립을 제약조건으로 고려할 때, 연금펀드는 해당 자산배분에서 적립비용이 일정 임계값을 넘을 위험(펀드가 최소화하려는 위험)과 예상 기여금의 현재가치(펀드가 역시 최소화하려는 값)를 비교한다.
예를 들어 채권보다 주식에 더 많이 배분하면 수익률의 변동성이 커진다. 그러면 수익률이 낮게 나와 필요 기여금이 늘어날 위험도 커진다. 그러나 기대수익률이 높아지므로 예상 기여금의 현재가치가 줄어드는 이점도 있다.
펀드는 외부 규제 요건과 배분 한도를 감안하면서 위험(기여금이 일정 수준을 넘을 위험)과 수익(예상 기여금의 PV로 측정)의 최적 조합을 결정해야 한다.
대학기금과 재단(Endowments and Foundations)
대학기금과 재단은 모두 투자기간이 무한하다고 가정하며, 다른 기관에 비해 규제 제약을 매우 적게 받는다. 일부 국가에서는 비과세 지위를 유지하려면 연간 최소 지출 요건을 충족하거나 사회책임투자를 해야 할 수도 있다. 투자기간이 길어 대개 위험자산에도 투자할 수 있지만, 대학기금이 어떤 조직의 자금조달 재원 중 하나라면 대출기관이 그 조직에 부과한 계약조항(covenant) 때문에 포트폴리오 운용이 제약될 수 있다.
국부펀드(Sovereign Wealth Funds)
국부펀드는 국가를 대신해 투자하는 정부 소유 기관으로, 대개 자산과 부채를 매칭하려 하지 않는다. 그러나 국부펀드는 자국 시민의 감시를 받기 때문에, 긴 투자기간만 놓고 보면 감수할 수 있는 수준보다 위험을 낮게 가져가야 할 수 있다.
또한 각 펀드는 특정 자산에 대한 배분 상한을 정해 스스로를 규율한다. 이러한 제약으로는 다음과 같은 것들이 있을 수 있다.
-
사회적·윤리적으로 용인되는 자산에 대한 최소 투자 요건
-
대체투자 등 위험자산에 대한 최대 투자 한도
-
특정 통화에 허용되는 투자 한도
윤리적으로 용인되는 자산에 투자하려면 환경, 사회, 지배구조 목표를 고려해야 한다. 이는 보통 최초 자산배분 과정에는 포함되지 않는다. 대신 배분의 일부를 따로 떼어 내 용인되는 자산에 투자한다.
LOS 5.b: 자산배분과 리밸런싱에서의 세금 고려사항을 논한다.
세금이 부과되면 세전과 세후의 위험 및 수익 특성이 크게 달라질 수 있다. 따라서 과세 대상 기관은 배분 과정에서 세후 특성을 고려해야 한다. 배분을 마친 뒤에 세금을 반영해 조정하면 최적이 아닌 배분이 될 수 있다.
나라마다 고유한 세법이 있지만, 눈여겨볼 만한 공통된 특징이 몇 가지 있다.
-
이자소득에는 대개 배당이나 자본이득보다 높은 세율이 적용되며, 누진세율이 적용되는 경우도 많다. 그 결과 (미국의 지방채 같은) 비과세 채권이 과세 대상 투자자의 채권 배분에서 큰 비중을 차지할 수 있다.
-
배당에는 대개 이자보다 낮은 세율이 적용된다. 이 때문에 채권 대신 우선주에 투자하는 투자자도 있다.
자본이득에는 대개 소득보다 낮은 세율이 적용되며, 자본손실은 포트폴리오의 다른 부분에서 발생한 자본이득과 상계할 수 있다.
일부 투자계정은 세금이연이나 비과세 혜택을 받는다. 세제 효율이 가장 낮은(세금이 가장 무거운) 자산은 세제 혜택이 가장 큰 계정에 배치해야 한다.
세금은 포트폴리오 최적화 과정을 복잡하게 만든다. 수익률과 위험은 세전 기준과 세후 기준으로 모두 따져 봐야 하지만, 상관관계는 세금의 영향을 받지 않는다.
| 예제: 세후 수익률 |
|---|
| 이자소득에 40%의 세율로 소득세를 내는 투자자가 쿠폰이 5%인 채권에 투자해 만기까지 보유하는 방안을 검토하고 있다. 이 투자자는 자산배분 과정의 입력값으로 어떤 수익률을 사용해야 하는가? |
| 답: |
투자자가 과세 대상이므로 세후 수익률 0.05(1-0.4)=0.03, 즉 3%를 사용해야 한다. 주식 수익률에는 배당소득과 자본이득이 모두 포함된다. 따라서 세후 수익률을 계산할 때는 소득세와 자본이득세를 모두 반영해 조정해야 한다. |
| 예제: 다단계 세후 수익률 계산 |
|---|
| 한 투자자는 배당소득에 30%, 자본이득에 20%의 세율로 세금을 낸다. 검토 중인 투자 후보 중 하나는 세전 기대수익률이 16%인 주식이다. 이 수익률 가운데 10%는 배당소득으로, 90%는 가격 상승으로 실현될 것으로 예상된다(자본이득은 매년 실현된다고 가정한다). 자산배분 과정에 사용할 세후 수익률은 얼마인가? |
| 답: |
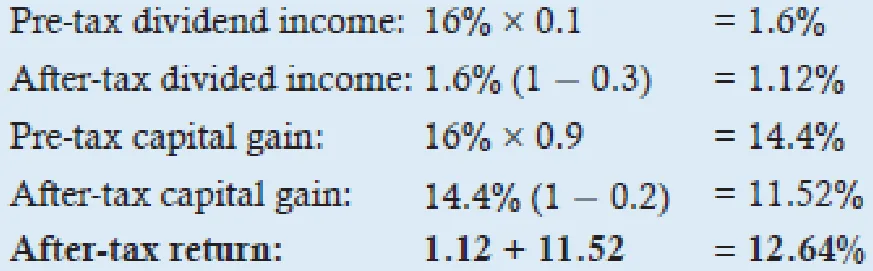 |
자산의 (세무상) 취득원가가 시장가치와 다르면, 그 자산에는 이미 미실현이득(취득원가가 시장가치보다 낮은 경우)이나 미실현손실(취득원가가 시장가치보다 높은 경우)이 있다. 미실현이득은 내재된 세금부채를, 미실현손실은 내재된 세금자산을 의미한다. 이러한 부채나 자산을 반영해 현재 시장가치를 조정하는 방법은 세 가지다.
1. 자산을 오늘 매도한다고 보고, 현재 시장가치에서 내재된 자본이득세 금액을 차감한다.
2. 자산을 미래에 매도한다고 가정하고, 자산의 세후 수익률을 할인율로 사용해 세금부채를 현재가치로 할인한다.
3. 자산을 미래에 매도한다고 가정하고, 세후 무위험이자율을 사용해 세금부채를 현재가치로 할인한다.
세금이 있으면 표준편차로 측정하는 위험도 조정해야 한다. 자본이득세는 가격 상승으로 실현되는 이득을 줄이고, 자본손실을 이득과 상계할 수 있으므로 가격 하락으로 실현되는 손실도 줄어든다. 따라서 자산배분 과정의 입력값으로는 세후 표준편차를 사용해야 한다.
| 예제: 수익률의 세후 표준편차 |
|---|
| 세전 기대 표준편차가 12%인 증권을 자본이득세율 20%를 적용받는 투자자가 매입하려고 검토하고 있다. 세후 표준편차는 얼마인가? |
| 답: |
| 세후 표준편차 = 12%(1-0.2) = 9.6% |
세후 수익률과 세후 위험을 함께 사용하면 효율적 프론티어가 크게 달라질 수 있다. 특히 하이일드채권처럼 세제상 비효율적인 자산의 배분은 대개 줄어든다. 그러나 이러한 자산도 포트폴리오 내 다른 자산과의 상관관계가 낮다면 여전히 최적 배분에서 일정한 역할을 할 수 있다.
포트폴리오 리밸런싱 (Portfolio Rebalancing)
전략적 자산배분을 유지하려면 모든 포트폴리오를 주기적으로 리밸런싱해야 한다. 과세 대상 자산소유자는 리밸런싱할 때마다 과세 대상 이득을 실현하게 되므로, 전략적 자산배분을 유지해야 할 필요성과 잦은 리밸런싱으로 과세 대상 이득이 발생하는 것을 피하려는 바람 사이에서 균형을 잡아야 한다.
과세 대상 포트폴리오는 과세로 변동성이 줄어들기 때문에(상관관계는 그대로다) 리밸런싱 빈도를 낮춰야 한다. 세후 허용 리밸런싱 범위를 구하려면 먼저 목표 비중에서 허용되는 이탈 폭을 계산한다: 세후 이탈 = 세전 이탈 / (1-t)
교수 노트(PROFESSOR'S NOTE)
세금이 (수익률의) 세후 표준편차에 미치는 영향과, 자산군의 목표 비중에서 허용되는 세후 이탈 폭에 미치는 영향을 혼동하지 않도록 주의하라.
세금은 자산 수익률의 세전 상승분과 하락분을 모두 완충하므로, 자산의 세후 표준편차를 (세전 표준편차보다) 줄인다.
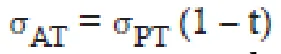
세금은 수익률의 변동성을 낮추므로, 목표 배분 비중에서 허용되는 이탈 폭을 (세전 이탈보다) 늘린다.
목표 비중 대비 이탈(세후) = 목표 비중 대비 이탈(세전) / (1-t)
과세 투자자는 미실현손실을 수확하는 이점을 누리기 위해 하방 쪽 코리도어 폭을 상방보다 좁게 설정할 수 있다(이를 비대칭 리밸런싱 코리도어(asymmetric rebalancing corridor)라고 한다).
| 예제: 목표 배분 비중 대비 세전 이탈과 세후 이탈 |
|---|
| 어떤 비과세 투자자의 전략적 자산배분은 채권 40%, 허용 범위 ±5%(35~45%)다. 채권 수익률에 30%의 세율이 적용된다면, 이에 상응하는 세후 리밸런싱 범위를 계산하라. |
| 답: |
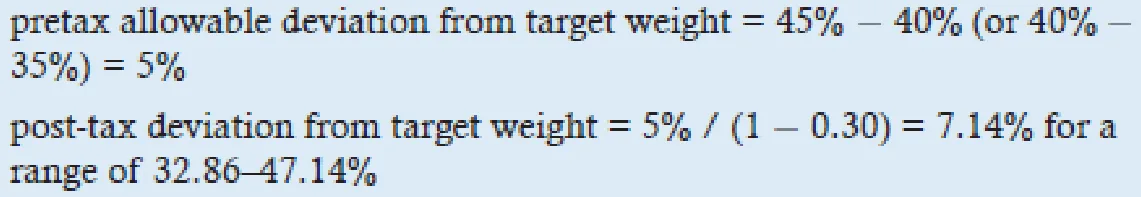 |
과세의 영향을 줄이는 데 쓸 수 있는 전략은 다음 두 가지다.
-
손실수확(Tax loss harvesting)
-
전략적 자산배치(Strategic asset location)
손실수확은 포트폴리오의 다른 부분에서 생긴 이득과 상계하기 위해 일부러 손실을 실현하는 것이다. 전략적 자산배치는 세제 혜택 계정을 가장 효율적으로 활용하는 것이다. 세제 혜택을 주는 계정에는 다음 두 가지 유형이 있다.
-
비과세 계정: 이 계정에 있는 자산에는 세금이 부과되지 않는다.
-
세금이연 계정: 이 계정에 있는 자산은 세금 없이 가치를 불릴 수 있지만, 인출할 때 과세된다.
비과세 계정에 있는 자산은 자산배분 과정에 포함할 때 시장가치를 조정할 필요가 없다. 그러나 세금이연 계정과 과세 계정에 있는 자산의 가치는 세금 부담만큼 줄여야 한다.
포트폴리오 최적화 과정에서는 이용 가능한 자산군과 자산의 위치(location)를 모두 고려해야 한다. 예를 들어 투자자가 이용할 수 있는 계정이 두 개(과세 계정 하나, 세금이연 계정 하나)이고 투자할 수 있는 자산군도 두 가지(채권과 주식)라면, 최적화 과정에서는 네 가지 계정 유형을 사용해야 한다. 즉 자산군마다 과세 계정에 두느냐 세금이연 계정에 두느냐에 따라 두 가지씩 구분한다.
(세금 없이 불어나는) 세금이연 수단에 둘 주식과 채권의 위험·수익 입력값은 세전 기준이어야 한다. 과세 수단에 둘 각 자산군의 위험·수익 입력값은 세후 기준이어야 한다.
소비를 위한 유동성 필요는 늘 고려해야 하지만(예: 연금 계정에 배분된 자산은 금전적 불이익을 감수하지 않으면 인출하지 못할 수 있다), 자산의 위치를 정할 때는 다음과 같은 일반 원칙을 따라야 한다.
-
세율이 가장 낮은 자산(일반적으로 주식)은 과세 계정에 우선 배분한다.
-
거래가 잦고 세율이 높은 자산은 세제 혜택 계정에 배분한다.
MODULE QUIZ 5.1
1. An extremely large fund seeking to make a large allocation to an asset class will most likely face a liquidity constraint when investing in:
A. hedge funds.
B. global equity.
C. investment-grade bonds.
2. A fund manager oversees a tax-exempt fund and a taxable fund. The strategic asset allocation for both funds is 60% equity and 40% fixed income, with an after-tax rebalancing range of ±12.5%, assuming a tax rate of 20%. The current allocation in both funds is 71% equity and 29% fixed income. Which of the following statements is most accurate?
A. Only the tax-exempt fund is outside its applicable rebalancing range.
B. Both funds are outside their respective rebalancing ranges.
C. Neither fund is outside its applicable rebalancing range.
정답 (Module Quiz 5.1 Answer)
*영문 원문 (English Original)*
1. A Hedge funds are likely the smallest and least liquid class of the three choices. (LOS 5.a)
2. A The after-tax rebalancing deviation specified is 12.5% using a tax rate of 20%. The pretax deviation is therefore 12.5% × 0.8 = 10%. This means the tax-exempt portfolio is outside its applicable range. The range for the tax-exempt fund is 50% to 70% for equity and 30% to 50% for FI. The range for the taxable fund is 47.5% to 72.5% for equity and 27.5% to 52.5% for FI. Note that the effect of taxes on allowable deviation from target allocation weight was directly covered in our write up.
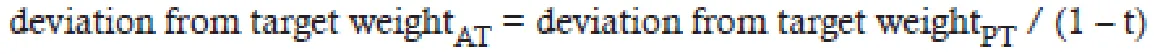
In this case, you must work from deviation AT backwards to deviation PT, so the relationship is:
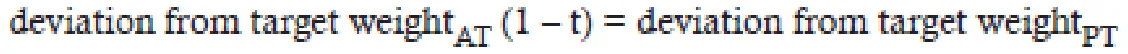
(LOS 5.b)
*한글 번역 (Korean Translation)*
1. A. 세 선택지 가운데 헤지펀드가 규모가 가장 작고 유동성도 가장 낮은 자산군일 가능성이 크다. (LOS 5.a)
2. A. 문제에 제시된 세후 리밸런싱 이탈 폭은 세율 20%를 가정한 12.5%다. 따라서 세전 이탈 폭은 12.5%×0.8=10%다. 즉 비과세 포트폴리오는 적용 범위를 벗어나 있다. 비과세 펀드의 범위는 주식 50~70%, 채권 30~50%다. 과세 펀드의 범위는 주식 47.5~72.5%, 채권 27.5~52.5%다. 목표 배분 비중에서 허용되는 이탈 폭에 세금이 미치는 영향은 본문에서 직접 다루었다는 점에 유의하라.
이 문제에서는 세후 이탈에서 거꾸로 세전 이탈을 구해야 하므로, 관계식은 다음과 같다.
(LOS 5.b)
Module 5.2: 전략적 자산배분의 조정 (Adjusting the Strategic Asset Allocation)
LOS 5.c: 투자목표나 제약조건(또는 둘 다)이 바뀌었을 때 자산배분 수정안을 권고하고 그 근거를 제시한다.
처음 정한 최적 자산배분이 포트폴리오의 존속기간 내내 그대로 적용될 가능성은 낮다. 실무에서는 매년, 또는 목표·제약조건·신념이 바뀌어 재평가가 필요해 보일 때 배분을 재평가하는 것이 일반적이다.
목표의 변화 (Change in Goals)
(일부) 기관은 경기순환 때문에 목표가 바뀔 수 있다.
예를 들어 경기가 하강하면 포트폴리오에서 더 많은 현금흐름을 끌어내야 할 수 있다. 가령 항공사는 저가 항공사와의 경쟁에 직면하고 매출 흐름도 불확실하므로, 기여금 변동성을 줄이기 위해 연금펀드의 위험 익스포저 수준을 낮출 수 있다. 연금펀드 자체도 최근 몇 년간 적자가 커져 왔는데, 이 역시 자산배분을 다시 검토하는 계기가 된다.
개인투자자의 경우 개인적 상황의 변화도 배분 결정에 영향을 미친다. 고용 상태가 바뀌거나 가정을 꾸리면 투자자의 위험감수 의지와 능력이 달라질 수 있다.
제약조건의 변화 (Change in Constraints)
이 리딩에서 앞서 다룬 제약조건 가운데 하나라도 바뀌면 현재 배분을 검토해야 한다. 예를 들면 다음과 같다.
-
비과세 지위를 유지하려면 지출을 늘리도록 요구하는 정부 규제
-
일회성 사건에 대응하기 위한 예상치 못한 대규모 현금흐름
-
대학기금 수혜자의 자금 수요 증가
-
질병으로 인한 투자자의 강제 조기 은퇴
제약조건이 바뀌어 현금 유출을 늘려야 한다면 유동성이 더 높은 자산으로 옮겨 가야 할 가능성이 크다. 반대로 (재단에 대한 기부 같은) 대규모 자금 유입이 있으면 포트폴리오가 위험을 감수할 여지가 더 커질 가능성이 크다.
신념의 변화 (Change in Beliefs)
자산소유자의 투자 활동은 일련의 원칙, 즉 신념에 따라 이루어진다. 목표나 제약조건과 마찬가지로 이러한 신념도 시간이 지나면서 바뀌지 않는다는 보장은 없다.
예를 들어 투자위원회가 운용하는 포트폴리오에서는 위원회 구성이 바뀌면 신념도 바뀔 수 있다. 새로 합류한 위원은 보통 자산배분 연구를 함께 검토하면서
그동안 채택해 온 투자 접근법을 이해하도록 안내받는다.
경제 환경의 변화도 최적화 과정에 큰 영향을 미칠 가능성이 크다.
자산배분을 최적화할 때 핵심 입력값은 자산의 기대수익률, 변동성, 상관관계다. 주요 자산군에 대한 거시경제 전망이 바뀌면 최적 배분도 바뀔 가능성이 크다. 2008년 이전의 금리 환경에서 수행한 배분 작업은 2008년 이후에 수행한 배분 작업과 비교해 채권 성과에 대한 기대치가 크게 달랐을 것이다.
자산배분은 세부적인 재검토 없이 미리 정해 둔 날짜에 바뀌기도 한다. 예를 들어 목표시점 뮤추얼펀드는 개인투자자의 연령에 맞춰 배분을 조정한다. 이런 펀드는 글라이드패스(glide-path)를 따라, 펀드의 목표시점이 다가올수록 주식에서 (명목채권, 물가연동채권 같은) 보다 보수적인 자산으로 옮겨 간다.
LOS 5.d: 자산배분의 단기적 변경(shift) 활용을 논한다.
투자정책서에 명시된 장기 자산배분을 전략적 자산배분(SAA)이라고 한다. SAA는 포트폴리오의 목표 자산 비중을 나타낸다.
단기적으로 SAA에서 벗어나는 것을 전술적 자산배분(TAA)이라고 하며, 주로 시장의 순환적 국면이나 특정 자산군에서 포착한 오정가를 활용하는 데 쓰인다.
목적 (Objective)
TAA의 목적은 이러한 단기 기회를 활용해 위험조정수익률을 높이는 것이다. 이 전략은 단기 수익률을 (장기 수익률처럼 랜덤워크를 따른다고 보지 않고) 예측할 수 있다고 가정하며, 성패가 개별 증권 선택이 아니라 시장 또는 요인 타이밍(timing)에 달려 있다는 점에 유의해야 한다.
TAA도 투자정책서에 명시된 위험 제약은 반영하지만, 특정 목표나 부채는 고려하지 않는다.
제약조건 (Constraints)
TAA의 성공 여부는 SAA를 벤치마크로 삼아 판단해야 한다. 이탈 규모는 SAA 배분을 중심으로 한 일정 범위 안으로 제한되는 경우가 많다. SAA 대비 예측 변동성의 허용 범위나 트래킹에러 예산을 둘 수도 있다.
평가 (Evaluation)
TAA 결정의 성공 여부를 측정할 때 흔히 쓰는 방법은 다음과 같다.
-
TAA와 SAA의 샤프비율 비교
-
SAA 대비 실현 초과수익률의 정보비율이나 t통계량 계산
-
TAA의 실현 위험·수익률을 SAA의 효율적 프론티어 위에 있는 포트폴리오들과 비교: TAA 포트폴리오는 그 프론티어 위의 다른 포트폴리오보다 덜 최적일 수 있다.
-
초과수익률 기여도 분석을 통해 특정 비중 축소·확대가 기여한 정도 파악
단점 (Drawbacks)
TAA를 활용하면 추가 거래비용이 들고, 과세 대상 투자자라면 세금도 발생한다. 또한 특정 자산군의 비중을 확대하면 포트폴리오 내 위험이 집중되고 분산투자 효과가 줄어든다.
전술적 자산배분의 접근법 (Approaches to Tactical Asset Allocation)
재량적 TAA(Discretionary TAA)는 거시경제 변수에 대한 정성적 해석에 의존한다. 숙련된 매니저는 자산군 수익률이 기대수익률에서 단기적으로 벗어나는 것을 정확히 예측해, 상승장에서는 수익률을 높이고 하락장에서는 위험을 헤지하는 것을 목표로 한다. 매니저는 예측에 도움을 얻기 위해 거시경제 데이터, 펀더멘털 데이터, 심리 지표를 조합해 사용할 수 있다.
거시경제 데이터로는 주로 채권 수익률과 신용스프레드, 통화정책, GDP 성장률, 이익 및 인플레이션 전망치, 그 밖의 경기선행지표를 살펴본다. P/E, P/B 비율, 배당수익률이 역사적 평균에서 얼마나 벗어났는지와 같은 펀더멘털 데이터도 활용할 수 있다. 경제 심리는 소비자신뢰지수로 가늠할 수 있다.
시장 심리는 다음 지표로 평가할 수 있다.
1. 신용거래(margin borrowing, 마진매수): 마진매수가 늘면 가격이 오르고 투자자들이 강세로 보고 있음을 나타낸다. 다만 마진매수 수준이 너무 높아지면 투자자들이 지나치게 낙관적이라는 뜻이므로 오히려 약세 신호가 될 수 있다.
2. 공매도잔고(short interest, 총공매도 규모): 기본적으로 신용거래와 반대다. 공매도잔고가 늘면 가격이 내려가고 투자자들이 약세로 보고 있음을 나타내지만, 공매도잔고가 매우 높은 수준이면 시장이 바닥이거나 바닥에 가깝다는 신호일 수 있다.
3. 변동성지수(volatility indices): 시장의 공포 수준을 나타낸다. 지수옵션의 매수-매도 스프레드를 이용해 계산할 수 있으며, 풋옵션 매수가 늘면 상승하고 콜옵션 매수가 늘면 하락한다.
재량적 TAA에 쓰이는 데이터는 본질적으로 정량적이지만, 어떤 지표를 쓰고 그 지표들의 우선순위를 어떻게 정해 해석할지는 개별 매니저가 결정한다.
체계적 접근법(systematic approach)은 보다 정량적인 관점을 취한다. 역사적으로 예측 가능하고 꾸준히 지속되어 온 전략을 이용해 초과수익을 얻으려 한다. 활용할 수 있는 주요 요인으로는 가치(value)와 모멘텀(momentum) 두 가지가 있다.
가치 접근법(value approach)은 성장주 대비 가치주의 초과수익을 활용하는 것을 목표로 한다. 주식의 가치는 배당수익률이나 현금흐름수익률로 측정하는 경우가 가장 많다. Shiller의 이익수익률(E/P)은 인플레이션을 조정한 10년 평균 이익을 시장가격과 비교한 지표다. 가치 통화는 단기금리 차이로, 가치 원자재는 롤수익률(roll yield)로 식별할 수 있다. 원자재시장이 백워데이션(backwardation) 상태이면 롱포지션에 양(+)의 롤수익률이, 콘탱고(contango) 상태이면 음(-)의 롤수익률이 발생한다. 채권의 가치는 무위험이자율 대비 수익률 스프레드로 식별할 수 있다.
모멘텀 전략(momentum strategy)은 추세가 지속된다고 가정한다. 그래서 최근의 가격 움직임을 보고 자산군의 비중을 확대할지 축소할지 판단한다. 사용하는 지표는 다음과 같다.
-
최근 12개월 추세: 모멘텀 전략은 이 추세가 향후 12개월간 이어진다고 가정한다.
-
이동평균 교차(moving-average crossover): 단기 이동평균이 장기 이동평균을 상향 돌파하면 상승 추세를, 그 반대는 하락 추세를 나타낸다.
Module 5.3: 행동적 이슈 (Behavioral Issues)
LOS 5.e: 자산배분에서 발생하는 행동편향을 파악하고 이를 극복하는 방법을 권고한다.
행동편향은 자산배분 과정에서 문제를 일으킬 수 있다. 어떤 편향이든 다루려면 먼저 행동편향이 존재한다는 사실을 인식하는 것이 중요하다.
손실회피(loss aversion)는 투자자가 이득을 좋아하는 정도보다 손실을 싫어하는 정도가 더 큰 편향이다. 이 때문에 수익률이 마이너스일 때 투자자가 원칙을 지키기 어렵고, 자산배분을 바꾸고 싶은 유혹을 강하게 느낀다. 목표기반 투자는 손실회피 편향을 극복하는 데 도움이 될 수 있다. 목표에 우선순위를 매기고 하위 포트폴리오를 활용하는 방식이다. 우선순위가 높은 목표는 위험이 낮은 자산으로 자금을 마련하고, 목표의 우선순위가 낮아질수록 각 하위 포트폴리오에 더 위험한 자산을 쓸 수 있다. 위험 분석은 대개 미달위험(shortfall risk) 같은 하방 위험 척도에 초점을 맞춘다.
통제환상(illusion of control)은 자신이 사건을 통제할 수 있는 능력을 과대평가하는 경향이다. 통제환상이 과신(overconfidence)과 결합하면 대개 투자자가 분산투자를 제대로 하지 못하거나, 너무 자주 거래하거나, 둘 다에 해당하게 된다. 이 편향의 흔한 징후는 다음과 같다.
-
시장 타이밍을 노린 잦은 거래와 전술적 배분 변경
-
추세 반전을 정확히 예측했던 투자자가 이를 다시 해낼 수 있다고 과신하는 것
-
자신이 보유한 자원이 많아 자산 선택 능력이 뛰어나다고 믿는 기관투자자의 능동적 증권 선택
-
평균 이상의 공매도와 레버리지 활용
-
개별 수탁자가 자신이 시장보다 더 잘 안다고 믿고, 합의된 견해가 없는데도 자산배분을 바꾸는 것
-
포트폴리오를 분산 가능한 위험에 노출시키는 집중 포지션
-
자산배분 체계에 편향된 위험·수익 예측치를 사용해 시장포트폴리오와 부적절하게 다른 배분이 나오는 것. 그 결과 한두 개 자산군에 지나치게 치우쳐 분산되지 않은 포트폴리오가 될 수 있는데, 이를 극단적 코너 포트폴리오(extreme corner portfolio)라고 한다.
통제환상을 부추기는 것으로 후견편향(hindsight bias)이 있다. 후견편향은 투자자가 과거의 투자전략을 돌아보며 그 결과를 예측할 수 있었던 것처럼 여기는 현상이다.
통제환상에 대응하려면 기본 CAPM 평균-분산 체계에서 도출한 시장포트폴리오를 배분의 출발점으로 삼고, 여기서 배분을 바꿀 때는 공식적인 검토 절차를 거쳐야 한다.
심적회계(mental accounting)는 자산과 부채를 주관적인 기준에 따라 서로 다른 '버킷(bucket)'으로 나누는 것으로, 최적이 아닌 자산배분으로 이어질 수 있다. 예를 들어 저축이 부족한데도 세금 환급금을 사치품에 쓰거나, 거액의 신용카드 잔액에 높은 이자를 내면서도 저금리 저축계좌를 유지하는 사람이 있다. 기업가는 자신이 창업한 회사에 정서적으로 애착을 느껴, 더 이상 회사에 대한 통제력이 전혀 없는데도 그 회사 지분을 고위험 열망 버킷(high risk aspirational risk bucket)에 비합리적으로 계속 보유하기도 한다. 심적회계를 부르는 또 다른 요인은 소유효과(endowment effect)로, 어떤 자산을 소유하고 있다는 사실만으로 투자자가 그 자산의 가치를 과대평가하는 현상이다. 목표기반 투자는 심적회계 편향을 극복하는 데 도움이 될 수 있다.
교수 노트(PROFESSOR'S NOTE)
목표기반 투자에도 심적회계의 요소가 일부 있지만, 심적회계와 목표기반 투자는 같은 것이 아니라는 점에 유의하라. 목표기반 투자는 기본적으로 목표의 우선순위를 구분하고, 목표 달성 가능성을 높이기 위해 하위 포트폴리오를 활용하는 합리적인 방법이다.
대표성 편향(representative bias, 또는 최근성 편향(recency bias))은 투자자가 오래된 데이터보다 최근 데이터를 더 중요하게 여길 때 발생한다. 가장 흔한 결과는 최근에 성과가 좋았던 자산 쪽으로 배분을 옮기는 것이다. 1990년대에 부동산을 사서 '플리핑(flipping, 단기간에 차익을 남기고 되팔 계획)'하는 투자가 유행한 것은 집값 상승만 경험해 온 세대 때문이라고 볼 수 있다. 문제는 과거의 추세가 바뀔 수 있고 실제로 바뀌었다는 점이다. 대표성 편향을 막는 최선의 방어책은 탄탄한 거버넌스와 객관적인 자산배분 과정이다.
프레이밍 편향(framing bias)은 정보를 제시하는 방식이 의사결정에 영향을 미칠 때 발생한다. 자산배분에서 흔히 나타나는 문제다. 위험을 표준편차로 제시하면 대부분의 투자자는 위험이 낮은 쪽을 선호한다. 그러나 상황에 따라서는 하방 위험 척도가 더 유용할 수 있다. 그런 척도로는 다음이 있다.
-
VaR는 일정 기간 동안 특정 확률로 발생할 수 있는 손실 금액을 나타낸다.
-
조건부 VaR는 VaR 꼬리 구간 내의 평균 손실을 계량화한다.
-
미달확률(shortfall probability)은 어떤 불리한 결과가 일어날 확률을 직접 나타낸다.
프레이밍 편향을 극복하는 최선의 방법은 관련 정보를 빠짐없이 제공하고, 일부 정보만 골라 프레이밍하지 않는 것이다.
가용성 편향(availability bias)은 직접 경험했거나 쉽게 떠오르는 사건이 의사결정에 지나치게 큰 영향을 미칠 때 발생한다. 예를 들어 기술주 버블 붕괴로 큰 손실을 본 투자자는 다시는 기술주나 P/B 비율이 높은 주식을 사지 않으려 할 것이다. 다른 투자자들의 목표와 제약조건이 자신과 비교할 만한지 따져 보지 않고 자기 포트폴리오의 성과를 그들의 성과와 비교한다면, 이 역시 가용성 편향에 따른 실수다.
친숙성 편향(familiarity bias)은 익숙하거나 쉽게 떠오르는 것을 의사결정 과정에서 지나치게 중시한다는 점에서 가용성 편향의 한 갈래로 볼 수 있다.
자국편향(home bias)도 가용성 편향의 또 다른 갈래로 볼 수 있다. 국내 증권에 지나치게 많이 배분해 해외 증권으로 분산투자할 기회를 놓치는 포트폴리오에서 흔히 나타난다.
글로벌 시장포트폴리오에서 배분 과정을 시작하면 자산배분 과정에서 가용성 편향을 완화하는 데 도움이 될 수 있다.
투자 거버넌스 (Investment Governance)
투자 거버넌스는 행동편향을 통제하는 데 필수적이다. 효과적인 거버넌스 체계에는 다음 요소가 포함되어야 한다.
-
명확하게 정한 장기·단기 목표
-
역량과 업무량을 고려한, 자산배분 결정 책임의 합리적 배분
-
투자정책서 작성과 승인에 관한 문서화된 절차
-
전략적 자산배분 수립과 승인에 관한 문서화된 절차
-
정해진 목표와 목적 대비 성과를 모니터링하고 보고하는 체계
-
정기 감사
MODULE QUIZ 5.2, 5.3
1. A target date mutual fund being used by an individual with a goal of retiring at age 65 will most likely:
A. increase the allocation to inflation-protected bonds later in the glide path.
B. have a larger allocation to nominal bonds earlier in the glide path as opposed to
later.
C. allocate more of the portfolio to cash in the early phases of the glide path.
2. Which of the following statements regarding the relative success of a tactical asset allocation (TAA) against the strategic asset allocation (SAA) is most likely correct?
A. The TAA is successful if it has a positive Sharpe ratio.
B. The TAA is unsuccessful if the information ratio is negative.
C. The TAA is successful if it has a lower standard deviation than that of the SAA.
3. Ellie Rotheram is a 42-year-old real estate broker. Through patient saving, she has accumulated a retirement portfolio worth \$720,000. Her investment approach is very conservative, with 88% allocated to fixed income and 12% to equity. She does not want to take the higher risk of equity in this retirement portfolio.
Recently, Rotheram inherited \$500,000 and placed this in a separate portfolio. She realizes she has been very conservative in her retirement portfolio and plans to invest this portfolio more aggressively, in an effort to improve her lifestyle. So far, she has invested \$225,000 in real estate investment trusts with holdings in her home state. She also invested \$50,000 in the equity of a property development company, because she used to work there several years ago.
Which of the following behavioral biases is Rotheram most clearly exhibiting?
A. Mental accounting.
B. Familiarity bias.
C. Framing bias.
정답 (Module Quiz 5.2, 5.3 Answer)
*영문 원문 (English Original)*
1. A Target date funds are intended for individuals who plan to retire on the fund’s target date. The glide path ends on the target date. As the fund moves from early to late on the glide path, the asset allocation is shifted from equity towards more fixed income and cash. (Module 5.2, LOS 5.e)
2. B None of these are perfect answers in that we’d like to know how return to risk for the fund after TAA compares to what would have happened if the SAA (no TAA) had been followed. A negative IR certainly indicates failure as the goal of TAA is positive value added (the numerator of the IR ratio should be positive not negative). A positive Sharpe ratio alone says nothing about how SAA would have
done, and lower risk with no idea of return earned provides little information. (Module 5.2, LOS 5.d)
3. B She exhibits familiarity bias when investing in equity of a company because she used to work there and a REIT because it has holdings in her home state. She is also using goals-based investing and while that has elements of mental accounting in it, the motivations are quite different. Using subportfolios to address different priority goals can be quite rational and is not by itself a bias. There is no indication that framing of information is a factor here. (Module 5.3, LOS 5.e)
*한글 번역 (Korean Translation)*
1. A. 목표시점펀드는 펀드의 목표시점에 은퇴할 계획인 개인을 위한 상품이다. 글라이드패스는 목표시점에 끝난다. 펀드가 글라이드패스의 초기에서 후기로 갈수록 자산배분은 주식에서 채권과 현금 쪽으로 옮겨 간다. (Module 5.2, LOS 5.e)
2. B. 어느 보기도 완벽한 답은 아니다. 알고 싶은 것은 TAA를 실행한 펀드의 위험 대비 수익이 SAA를 그대로 따랐을 경우(TAA 없음)와 비교해 어떠한가이기 때문이다. 정보비율(IR)이 마이너스라면 분명히 실패다. TAA의 목표는 양(+)의 부가가치를 내는 것이기 때문이다(IR의 분자는 음수가 아니라 양수여야 한다). 샤프비율이 양(+)이라는 사실만으로는 SAA를 따랐다면 어땠을지 전혀 알 수 없고, 얻은 수익률을 모른 채 위험이 더 낮다는 것만으로는 알 수 있는 정보가 거의 없다. (Module 5.2, LOS 5.d)
3. B. Rotheram은 예전에 근무했다는 이유로 한 회사의 주식에 투자하고, 고향 주(州)에 부동산을 보유하고 있다는 이유로 REIT에 투자했으므로 친숙성 편향을 보이고 있다. Rotheram은 목표기반 투자도 하고 있는데, 목표기반 투자에는 심적회계의 요소가 일부 있지만 그 동기는 상당히 다르다. 우선순위가 서로 다른 목표에 대응하기 위해 하위 포트폴리오를 활용하는 것은 충분히 합리적일 수 있으며, 그 자체가 편향은 아니다. 여기서 정보의 프레이밍이 영향을 미쳤다는 징후는 없다. (Module 5.3, LOS 5.e)
핵심개념 (KEY CONCEPTS)
LOS 5.a
규모가 너무 작은 포트폴리오는 최소 투자 요건이나 자격 요건이 있는 대체투자 수단에 투자하지 못할 수 있다.
대형 포트폴리오는 복잡한 전략에 투자하고, 소규모 포트폴리오로는 이룰 수 없는 수준의 분산투자를 달성할 수 있는 역량, 거버넌스 구조, 자본을 갖추고 있다.
규모가 너무 큰 포트폴리오는 투자할 수 있는 자산이나 매니저가 금방 바닥나기 때문에 틈새 전략에 투자하기 어려울 수 있다.
자산배분을 최적화할 때는 자산소유자의 유동성 필요를 자산의 유동성 특성과 맞춰야 한다.
수익률이 마이너스인 기간에는 투자자의 행태가 달라지는 경우가 많으므로, 유동성 분석에는 반드시 시장 스트레스 시기의 유동성 요건에 대한 평가가 포함되어야 한다.
투자기간이 길면 위험의 시간분산 효과 덕분에 일반적으로 더 큰 위험 익스포저를 감수할 수 있다.
시간이 흐르면서 목표, 부채, 인적자본이 변하므로, 자산배분은 정기적으로 재검토해야 하는 동태적 과정이다.
LOS 5.b
규제와 세금 요건을 적용받는 투자자는 이러한 제약조건을 자산배분 과정에 반영해야 한다.
과세는 자산의 위험과 수익률을 낮추지만, 자산 간 상관관계는 바꾸지 않는다.
세후 위험 수준이 낮아지므로 과세 대상 투자자는 리밸런싱 범위를 더 넓게 잡는다. 리밸런싱을 자주 하면 과세 대상 이득이 실현된다.
실효세율이 높은 자산은 세제 혜택 계정에 우선 배분해야 한다.
LOS 5.c
자산배분은 목표, 신념, 그 밖의 제약조건의 변화에 비추어 검토해야 한다.
자산배분은 투자자의 위험감수 능력과 의지를 바꾸는 이정표나 예측 가능한 사건에 맞춰, 미리 정해진 글라이드패스를 따라 자동으로 바뀔 수 있다.
LOS 5.d
장기 전략적 자산배분을 단기적으로 변경하는 것을 전술적 자산배분(TAA)이라고 한다. 변경이 허용되는 규모는 대개 투자정책서에서 정한다.
TAA는 자산군, 섹터, 위험요인 프리미엄의 비중을 조정해 수익률을 높이는 것을 목표로 한다.
TAA의 성과는 TAA를 실행한 포트폴리오의 실현 결과를 전략적 자산배분(SAA)을 따랐을 경우의 결과와 비교해 측정할 수 있다. 샤프비율, 정보비율, 초과수익률의 t통계량이 더 좋다면 성공이다. 실제 TAA 결과가 효율적 프론티어 위에 놓인다면 이 역시 성공이다.
TAA는 과도한 거래비용과 세금 비용을 유발하고, 포트폴리오 내 특정 자산에 위험을 집중시킬 수 있다.
체계적 TAA는 정량적 신호에 따라 비중을 조정하는 반면, 재량적 배분은 데이터에 대한 정성적 해석과 단기 추세를 파악하는 매니저의 능력에 의존한다.
LOS 5.e
-
손실회피는 손실을 싫어하고 이득을 좋아하는 성향이 합리적 의사결정을 왜곡할 때 발생한다. 목표기반 투자를 활용하면 완화할 수 있다.
-
통제환상은 사건을 통제할 수 있는 능력을 과대평가하는 것이다. CAPM 시장포트폴리오에서 출발하고 건전한 기업지배구조를 갖추면 완화할 수 있다.
-
심적회계는 여러 자금을 주관적으로(합리적이지 않게) 구분해 다르게 취급하는 것으로, 흔히 최적이 아닌 자산배분으로 이어진다. 목표기반 투자를 활용하면 완화할 수 있다.
-
대표성(최근성) 편향은 가장 최근 사건의 중요성을 지나치게 강조하는 것으로, 지금 일어나는 일이 계속될 것이라고 가정해 추세추종으로 이어질 수 있다. 건전한 기업지배구조를 갖추면 완화할 수 있다.
-
프레이밍 편향은 정보를 제시하는 방식이 의사결정에 영향을 미쳐 최적이 아닌 결정을 낳을 수 있는 편향이다. 관련 정보를 빠짐없이 놓고 시작하면 완화할 수 있다.
-
가용성, 친숙성, 자국 편향은 서로 밀접하게 관련되어 있다. 쉽게 떠오르거나 손쉽게 접할 수 있는 것을 의사결정 과정에서 지나치게 중시하는 편향이다. CAPM 시장포트폴리오에서 출발하면 완화할 수 있다.
탄탄한 거버넌스 절차는 대부분의 행동편향을 막아 준다. 이 절차에는 명확히 정의된 목표(단기·장기), 책임, 의사결정 과정과 함께 모니터링, 검토, 정기 내부감사를 위한 체계가 포함되어야 한다.
토픽 퀴즈: 자산배분 (TOPIC QUIZ: ASSET ALLOCATION)
이제 자산배분 토픽을 모두 마쳤다. Schweser 온라인 대시보드에 있는 토픽 퀴즈를 풀면 이 토픽을 얼마나 효과적으로 학습했는지 바로 피드백을 받을 수 있다. 이 퀴즈는 시간을 재며 푸는 것이 가장 좋으며, 문항당 3분씩 잡으면 된다. 토픽 퀴즈는 일반적인 QBank 문제나 모듈 퀴즈 문제보다 실제 시험에 더 가깝다. 점수가 70% 미만이라면 해당 토픽을 추가로 복습해야 한다.
공식 (FORMULAS)
중립금리를 이용한 목표금리(Target interest rate using the neutral rate):
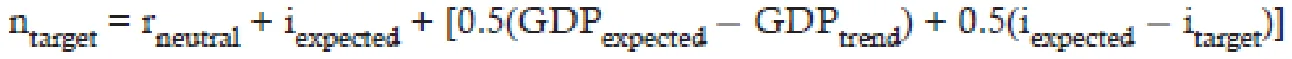
Grinold-Kroner 모형(Grinold-Kroner model):
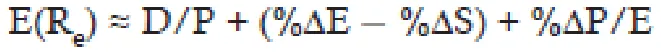
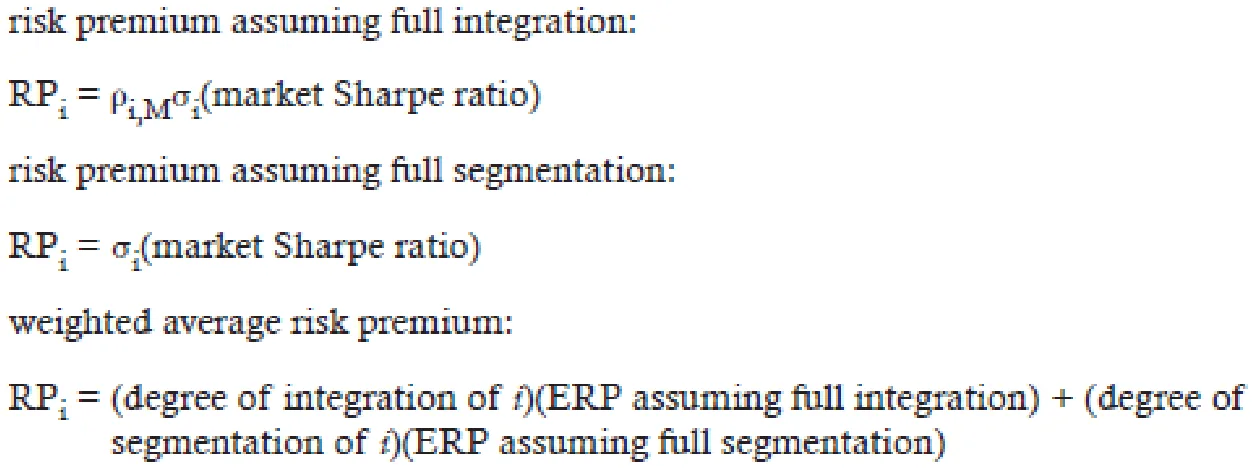
Singer-Terhaar 모형(Singer-Terhaar model):
무한 기간의 자본환원율(Capitalization rate (with infinite time period)):
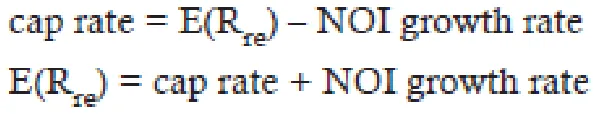
유한 기간의 자본환원율(Capitalization rate (with finite time period)):
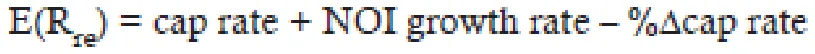
환율의 기대 변화율(Expected percentage change in the exchange rate):
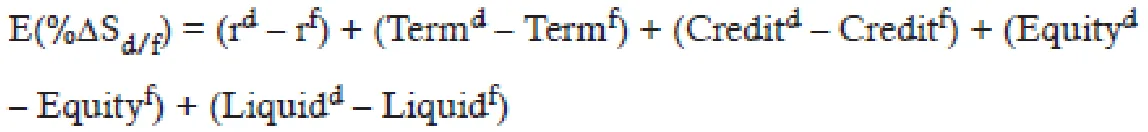
다요인 모형에서 i번째 자산의 수익률(Return of the ith asset in a multifactor model):
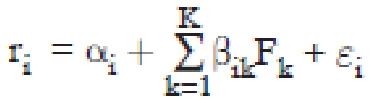
i번째 자산의 분산(Variance of the ith asset):
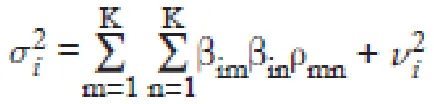
i번째 자산과 j번째 자산의 공분산(Covariance between the ith and jth asset):
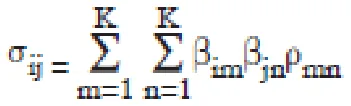
변동성 추정을 위한 평활화 수익률(Smoothed returns to estimate volatility)은 현재의 '진정한' 수익률과 이전에 관측된 수익률의 가중평균이다:
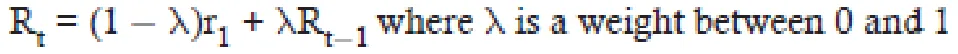
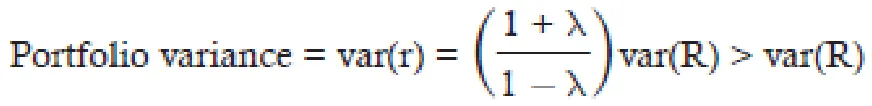
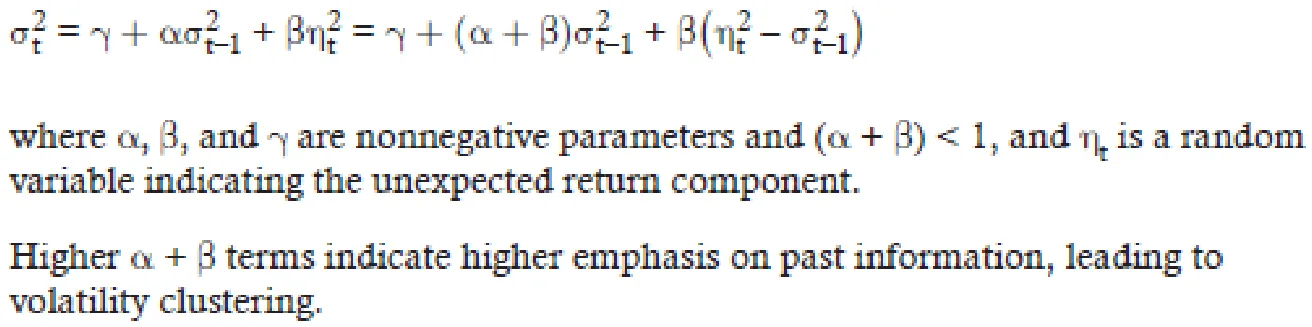
ARCH 모형(ARCH model):
세후 표준편차 = 세전 표준편차 × (1 − t)
목표 자산배분 중간값 대비 세후 이탈 = 세전 이탈 / (1 − t)