READING 4: 자산배분의 원칙 (Principles of Asset Allocation)
출제 포인트(Exam Focus)
이 리딩에서는 먼저 레벨 I과 레벨 II에서 배운, 전략적 자산배분(SAA)을 위한 평균-분산 최적화(MVO) 접근법을 복습한다. 이어서 MVO의 함정을 살펴보고, 실제 포트폴리오에 MVO를 좀 더 실용적으로 적용하는 방법을 다룬다.
이 논의의 상당 부분은 바탕에 깔린 수학이 시험 범위는 물론 일반적인 차터홀더(charterholder)에게 필요한 수준도 넘어선다. 교재에서 다루지 않는 세부 내용까지 공부하려 하지 말라. 시험이 끝난 뒤 개인적인 관심으로 이 주제들을 더 살펴보고 싶다면 구글 검색부터 시작해 보는 것이 좋다.
Module 4.1: 기본 평균-분산 최적화 (Basic Mean-Variance Optimization)
LOS 4.a: 자산배분에서 평균-분산 최적화를 활용하는 방법을 설명하고 평가한다.
여러 자산군에 자금을 배분해 분산 포트폴리오를 만들려면 다음 결정이 필요하다:
-
자산배분 결정: 투자자의 목표와 제약조건을 바탕으로 여러 자산군에 대한 적절한 포트폴리오 비중을 정하는 것.
-
실행 결정: 첫 번째 단계에서 정한 비중에 따라 각 자산군 안에서 편입할 구체적인 자산을 고르는 것.
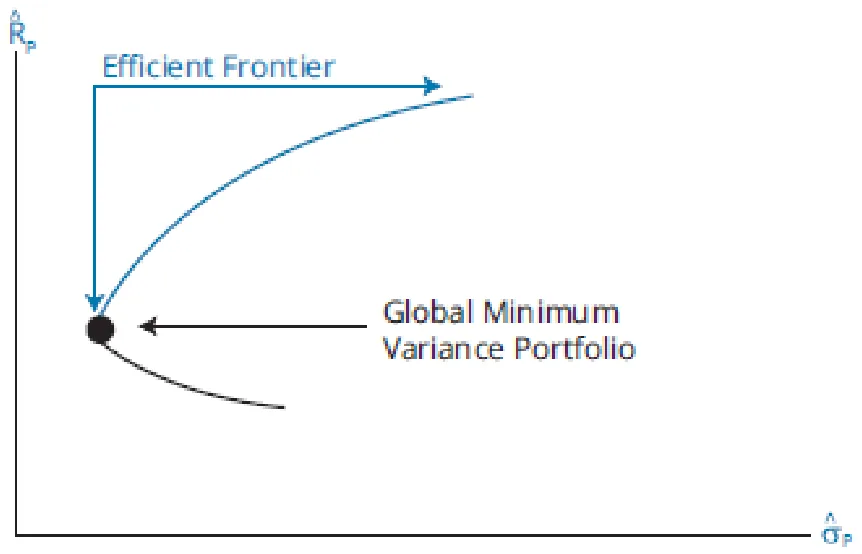
평균-분산 최적화(MVO)는 자산배분에 가장 흔히 쓰이는 접근법이다. MVO는 투자자가 위험회피적이어서 같은 위험수준이라면 더 높은 수익을 선호한다고 가정한다. 투자 가능한 자산의 기회집합(opportunity set)과 각 자산의 기대수익률과 분산, 그리고 자산 간 쌍별 상관관계가 주어지면, MVO는 위험수준마다 수익률을 극대화하는 포트폴리오 배분을 찾아낸다. MVO 분석에 투자 가능한 위험자산을 모두 포함하면, 그 결과는 그림 4.1과 같은 익숙한 '효율적 프론티어(efficient frontier)'가 된다(적어도 레벨 III 응시자라면 익숙해야 한다!). 투자자의 목표와 제약조건에 맞춰 분석 대상을 그 투자자에게 적합한 일부 자산으로 제한할 수도 있다.
그림 4.1: 평균-분산 효율적 프론티어(Mean-Variance Efficient Frontier)
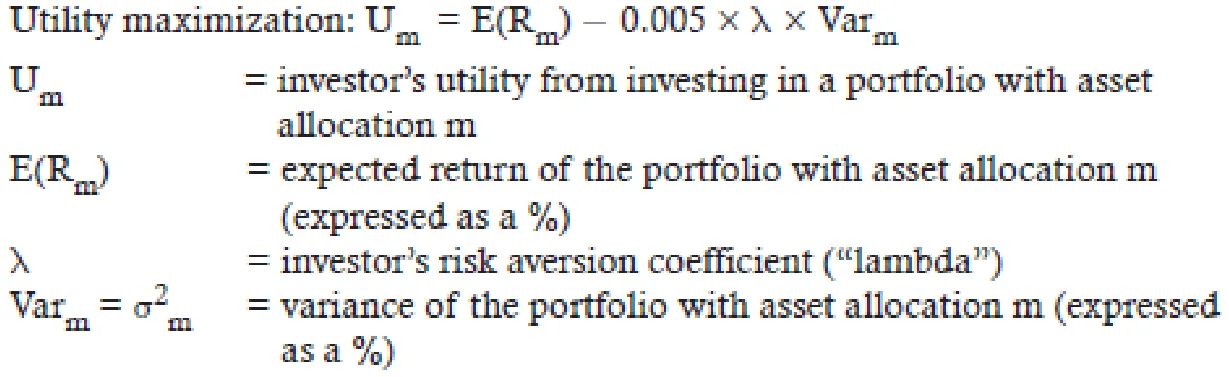
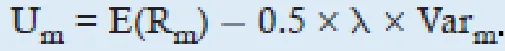
특정 투자자에게 맞는 효율적 프론티어 상의 최적점을 찾는 방법 가운데 하나는 그 투자자의 효용을 극대화하는 것이다:
교수 노트(PROFESSOR'S NOTE)
위의 효용함수는 기대수익률과 분산을 백분율 단위로 표시한다고(예: 8%를 8.00으로 입력) 가정하므로 계수로 0.005를 쓴다. 기대수익률과 분산을 소수로 표시한다면(예: 0.08) 계수 0.5를 사용해야 한다.
람다(lambda)는 위험과 수익을 맞바꾸는 데 대한 개별 투자자의 선호를 나타낸다. 공식을 자세히 보면, 위험수준이 같을 때 기대수익률이 높을수록 투자자의 효용이 커지고, 수익수준이 같을 때 위험이 높을수록 효용이 작아진다는 것을 알 수 있다. 위험에 '벌점'을 매긴다는 점에서 이는 위험회피적 투자자의 특성과 일치한다. Um은 확실성등가수익률(certainty-equivalent return)이라고도 한다.
람다는 사람마다 다르며 투자자의 위험감수 의지와 능력에 따라 정해진다. 위험중립적 투자자라면 람다가 0이겠지만, 실무에서는 보통 1에서 10 사이이고 평균은 4 정도라고 가정한다.
극대화 문제에는 대개 제약조건이 따른다. 즉, 하나 이상의 제약조건 아래에서 목적함수를 극대화한다. 제약조건은 목적함수에 들어 있는 변수에 대한 제한이다. MVO에서 제약조건은 보통 포트폴리오 비중에 관한 것이지만, 포트폴리오의 기대수익률이나 분산, 또는 둘 다에 대한 제한일 수도 있다.
MVO에서 가장 흔한 제약조건은 예산제약(budget constraint) 또는 단일성 제약(unity constraint)으로, 자산 비중의 합이 100%가 되어야 한다는 조건이다. MVO에서 그다음으로 흔히 쓰이는 제약조건은 비음수 제약(nonnegativity constraint)으로, 포트폴리오의 모든 비중이 양수로서 0%에서 100% 사이여야 한다는 조건이다(SAA에는 공매도 포지션이 없다). 그 밖의 흔한 제약조건은 이 리딩 곳곳에서 다룬다.
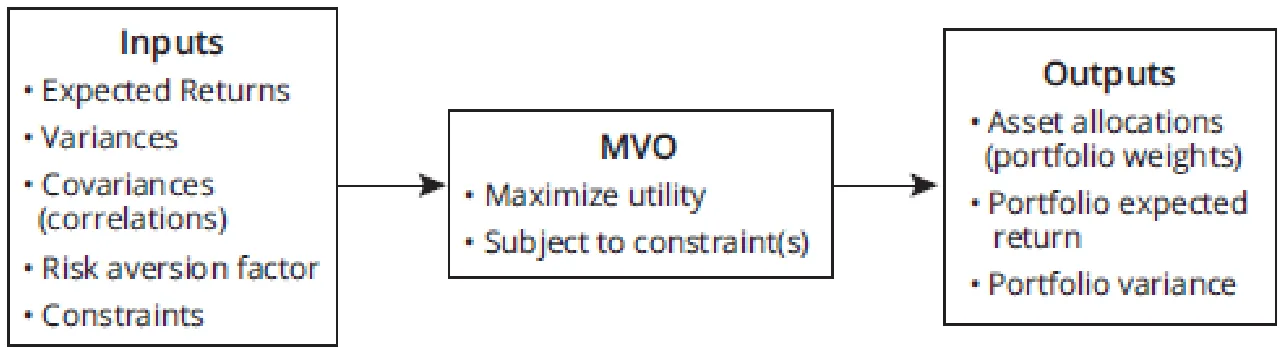
MVO 과정을 그림으로 나타내면 그림 4.2와 같다.
그림 4.2: MVO 과정(MVO Process)
레벨 I과 레벨 II에서는 MVO를 좀 더 학술적으로 다루었으며, 다음과 같은 가정을 두었다:
-
거래 가능한 모든 자산이 최적화와 효율적 프론티어에 포함된다.
-
이제부터는 모든 자산을 사용한다고 가정하지 않으며, 모든 자산으로 구성한 효율적 프론티어가 특정 투자자에게 반드시 최적이라고 가정하지도 않는다.
-
진정한 무위험자산이 존재하고, 무위험자산과 효율적 프론티어를 잇는 최적배분선(optimal allocation line)이 모든 투자자가 사용해야 할 최적(시장) 포트폴리오를 가리킨다(투자자는 접점 포트폴리오와 무위험자산 사이에서 자금을 배분한다). 이 최적 접점 포트폴리오는 효율적 프론티어 상에서 샤프비율이 가장 높은 포트폴리오다.
-
이제부터는 진정한 무위험자산, 즉 수익률의 분산이 0이고 수익률이 다른 자산의 수익률과 상관관계가 없는(상관계수 = 0) 자산이 존재한다고 가정하지 않는다.
MVO에 대한 비판 (Criticisms of MVO)
MVO에는 여러 가지 비판이 제기되며, 이 리딩 전반에서 이를 하나씩 다룬다.
1. GIGO: MVO 결과(포트폴리오 배분)의 품질은 입력값(즉, 기대수익률, 분산, 상관관계)의 품질에 매우 민감하다. 다른 분야에서는 이를 흔히 '쓰레기를 넣으면 쓰레기가 나온다(garbage-in-garbage-out, GIGO)' 문제라고 한다. 세 입력값 모두 MVO에서 추정오차의 원인이 되지만 특히 기대수익률이 문제가 되므로, 여기서는 기대수익률 입력값의 품질을 높이는 데 초점을 맞춘다.
2. 집중된 자산군 배분: MVO는 일부 자산군에 크게 집중하고 나머지 자산군의 비중은 0으로 두는 효율적 포트폴리오를 찾아내는 경우가 많다. 다시 말해 계산상 표준편차가 가장 낮다고 해서 실질적으로 잘 분산된 것은 아니다.
3. 왜도와 첨도: MVO 분석은 정의상 수익률 분포의 처음 두 적률(moment), 즉 기대수익률과 분산만 살펴볼 뿐 왜도(skewness)나 첨도(kurtosis)는 고려하지 않는다. 그러나 실증 연구들은 자산수익률이 정규분포를 따르지 않는다는 점을 상당히 강하게 시사한다. 실제 수익률에는 유의미한 왜도와 첨도가 존재한다.
4. 위험 분산: MVO가 찾아내는 자산배분은 자산군 측면에서는 분산되어 있지만, 위험의 원천 측면에서까지 반드시 분산되는 것은 아니다. 예를 들어 주식과 채권은 서로 다른 두 자산군이지만 일부 공통 위험요인의 영향을 받으므로, 두 자산군에 나누어 투자한다고 해서 그 위험요인까지 분산되는 것은 아니다.
5. 부채를 무시함: MVO는 투자자가 장래에 무언가를 지불할 현금을 마련하려고 포트폴리오를 구성한다는 사실도 반영하지 않는다. 예를 들어 개인투자자는 은퇴 후 소비지출 재원을 마련하려 하고, 연금펀드는 연금부채를 충당해 직원들에게 약속한 퇴직급여를 지급하는 데 초점을 맞춘다. 더 견고한 접근법이라면 이러한 부채에 영향을 미치는 요인은 물론, 부채가치의 변화와 자산 포트폴리오 수익률 간의 상관관계까지 반영해야 한다.
6. 단일기간 체계: MVO는 단일기간 체계여서 중간 현금흐름이나 기간과 기간 사이 자산수익률의 계열상관(serial correlation)을 반영하지 않는다. 따라서 자본시장 여건이 바뀌고 자산배분이 처음의 최적 상태에서 벗어날 때 포트폴리오를 리밸런싱하는 데 따르는 잠재적 비용과 편익을 고려하지 못한다.
비판 1~4는 이 LOS에서, 비판 5는 LOS 4.j, 4.k, 4.l에서, 비판 6은 LOS 4.g와 4.o에서 다룬다.
MVO에 대한 처음 두 비판, 즉 GIGO와 집중된 자산군 배분 문제는 입력값, 특히 기대수익률의 품질을 높이면 대처할 수 있다.
Module 4.2: 역최적화, Black-Litterman, 리샘플링, 그 밖의 접근법 (Reverse Optimization, Black-Litterman, Resampling, and Other Approaches)
입력값의 품질 개선 (Improving the Quality of the Inputs)
역최적화(reverse optimization, Black-Litterman 모형은 이를 확장한 것이다)를 이용하면 수익률 추정치를 개선할 수 있다.
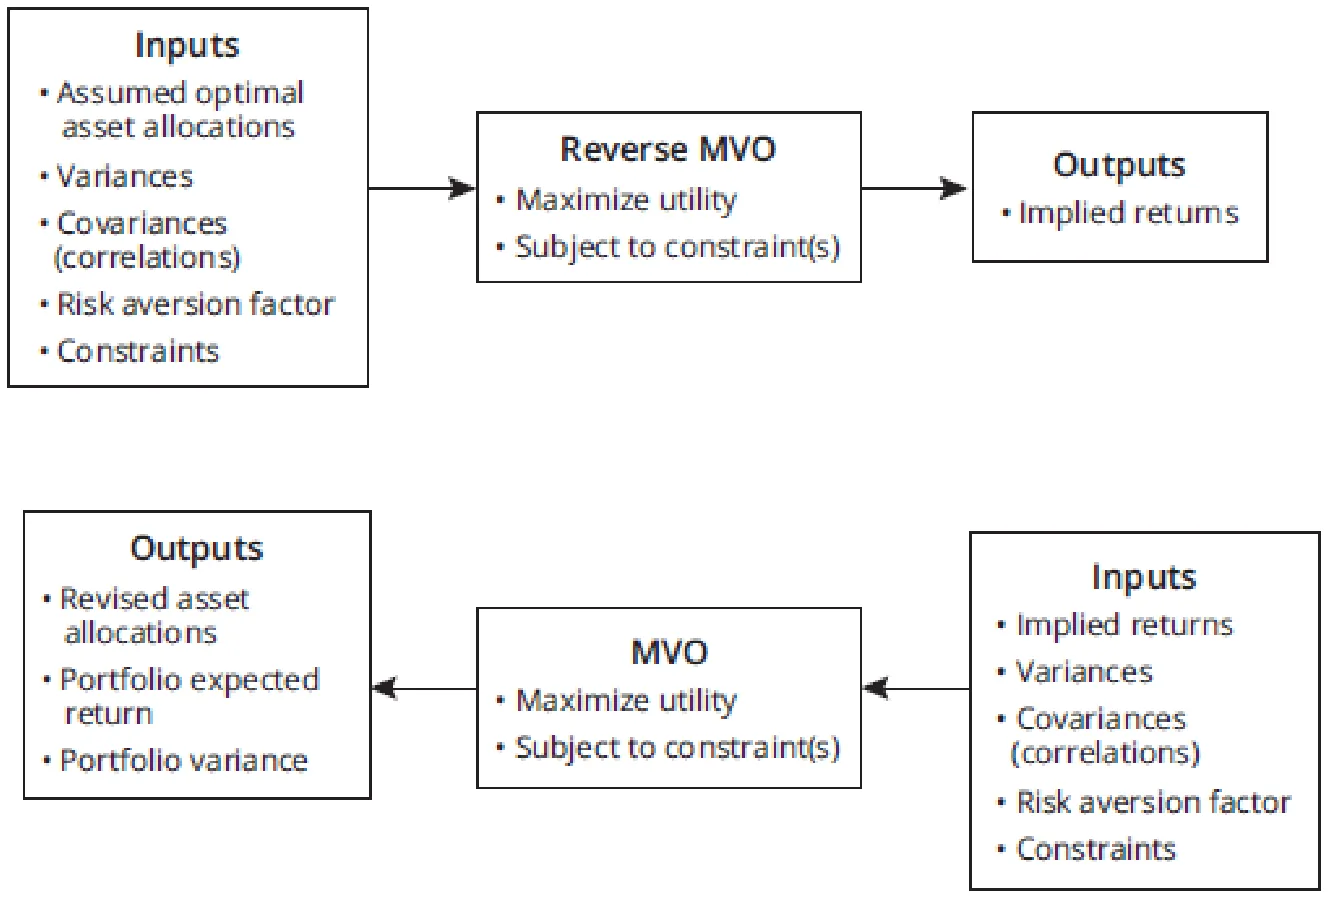
역최적화는 이름 그대로 최적화를 거꾸로 하는 것이다. 기대수익률(및 그 밖의 입력값)에서 출발해 최적 포트폴리오 비중을 도출하는 대신, 글로벌 시장포트폴리오의 비중을 '최적' 비중이라고 가정하고 거기서 출발해 그 비중에 부합하는 기대수익률을 도출한다. 그런 다음 이 수익률 추정치(내재수익률(implied returns)이라고 한다)로 전통적인 MVO를 수행해 해당 투자자에게 맞는 최적 포트폴리오 비중을 구한다. 이 과정은 그림 4.3과 같다.
그림 4.3: 역최적화(Reverse Optimization)
보통은 세계 시장포트폴리오가 최적의 분산 효과를 제공하므로 역최적화에 쓸 비중의 출발점으로 적절하다고 가정한다. 이렇게 하면 도출된 수익률에 이미 고도로 분산된 포트폴리오가 반영되어 있으므로, MVO가 (소수 자산군에) 고도로 집중된 배분을 내놓는 경향을 피할 수 있다는 장점이 있다. 고객의 기존 IPS에 있는 비중처럼 다른 출발점을 쓸 수도 있다.
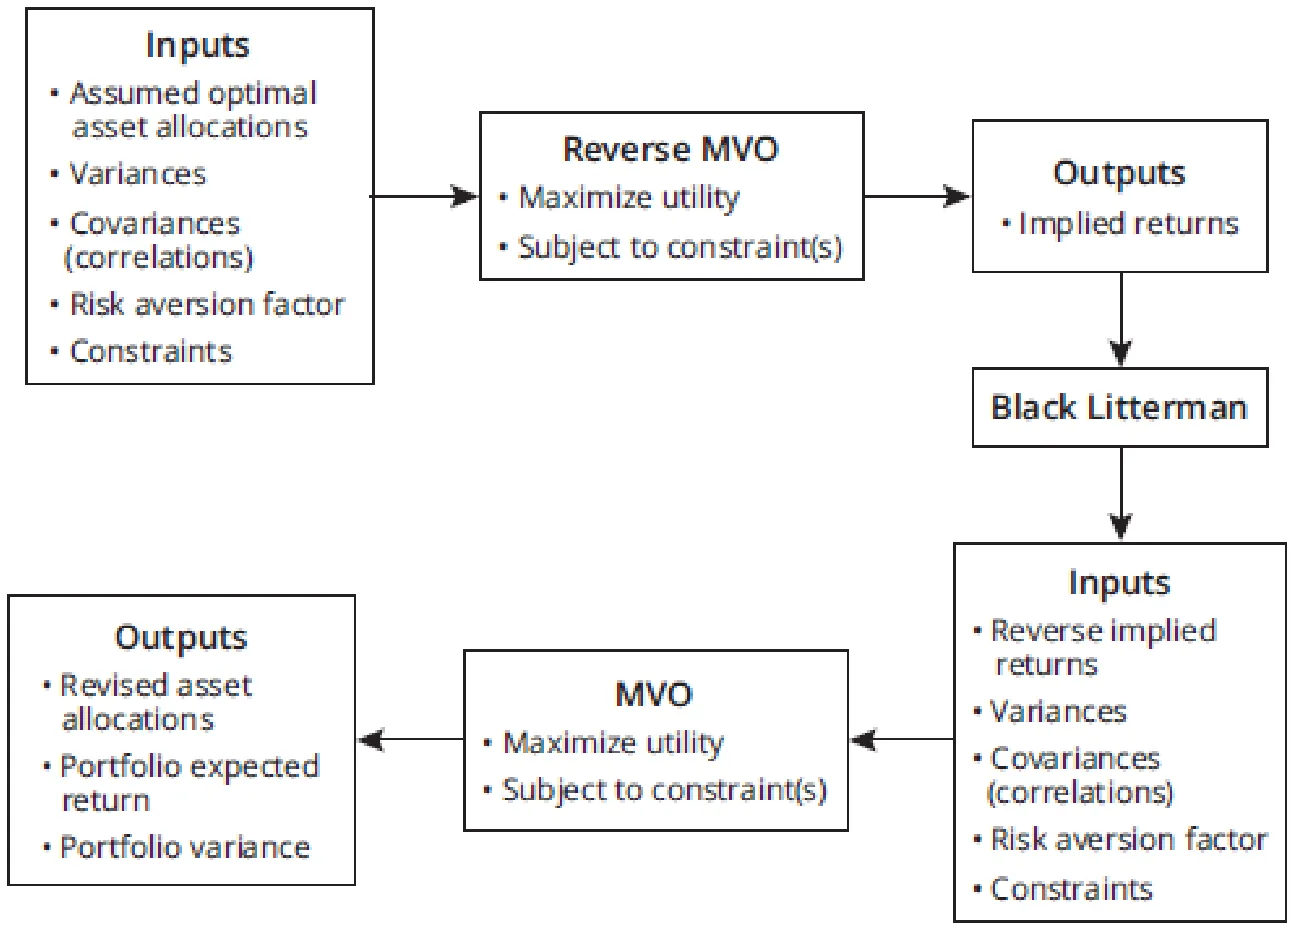
Black-Litterman 모형은 역최적화를 확장한 모형으로, 역최적화로 얻은 내재수익률(정확히는 내재초과수익률)을 투자자 고유의 미래 수익률 전망이 반영되도록 다시 조정한다. 예를 들어 역최적화 결과를 다음과 같이 조정할 수 있다:
-
역최적화로 도출한 신흥시장 주식의 기대수익률이 6.5%인데 이 값이 너무 낮다고 생각한다면, 기대수익률을 75bp 올려 7.25%로 조정할 수 있다. 그런 다음 조정된 수익률 추정치로 MVO를 다시 실행하면 된다.
-
역최적화로 예측한 수익률이 영국 대형주 8.2%, 미국 대형주 8.0%인데(수익률 차이 20bp), 미국 대형주가 영국 대형주보다 100bp 높은 수익률을 낼 것이라고 믿는다면 그 차이를 조정한다. 그림 4.4는 Black-Litterman 모형의 개요를 보여 준다.
그림 4.4: Black-Litterman 모형(Black-Litterman Model)
제약조건 추가 (Adding More Constraints)
예산제약과 비음수 제약 외에 제약조건을 더 추가하는 방법으로도 GIGO 문제와 배분이 지나치게 집중되는 문제에 대처할 수 있다. 이러한 제약조건은 대개 특정 자산군을 (전부 또는 일부) 포함하거나 제외하고 싶어 하는 투자자의 바람에 맞게 자산배분을 조정하려는 것이다. 추가 제약조건의 대표적인 예는 다음과 같다:
-
하나 이상의 자산(흔히 인적자본이나 그 밖의 거래 불가능한 자산)에 대해 배분 비중을 고정한다.
-
특정 자산군의 배분 범위를 정한다(예: 글로벌 REIT 10%~15%).
-
유동성 문제에 대비해 특정 자산군의 배분 비중에 상한을 둔다(예: 사모주식은 10% 이하).
-
둘 이상의 자산군 사이의 상대적 배분을 정한다(예: 아시아 채권 배분은 아시아 주식 배분보다 작아야 한다).
-
부채 연계 상황에서는 부채를 헤지하는 자산에 반드시 일정 부분을 배분하도록 하는 제약조건을 둔다.
그러나 이런 제약조건이 너무 많으면 사실상 더 이상 최적화라고 할 수 없다. 원하는 자산배분 결과를 억지로 끌어내는 것일 뿐이다.
리샘플링 MVO (Resampled MVO)
리샘플링(resampling)으로도 GIGO 문제와 배분이 지나치게 집중되는 문제에 대처할 수 있다:
-
리샘플링은 먼저 기대수익률, 시그마, 상관관계의 최선 추정치로 기본 MVO를 수행해 효율적 프론티어와 프론티어 상 각 점에 대응하는 자산배분을 구한다.
-
그런 다음 몬테카를로 시뮬레이션으로 초기 추정치를 중심으로 무작위로 변형한 입력값을 수천 개 만들고, 각각에 대해 효율적 프론티어와 프론티어 상 각 점에 대응하는 자산배분을 구한다.
리샘플링된 효율적 프론티어는 시뮬레이션으로 얻은 모든 효율적 프론티어의 평균이며, 리샘플링된 효율적 프론티어 상 어느 한 점의 자산배분은 그 점에 해당하는 여러 가능한 포트폴리오의 평균이다.
교수 노트(PROFESSOR'S NOTE)
전문가다운 상식으로 접근하라. 시험에서 다루기에는 수학적으로 너무 복잡하지만 개념 자체는 간단하다(예컨대 입력값의 최선 추정치가 있고, 그 최선 추정치를 중심으로 수많은 변형이 있으며, 기대 포트폴리오 수익률 5%를 달성하는 자산배분들의 평균을 구한다는 것이다). 평균은 어느 한 추정치 집합에서 나온 배분보다 안정적일 수밖에 없다. 또한 가능한 배분 가운데 하나에라도 등장하는 자산군은 모두 평균 자산배분에 포함되므로, 평균 배분에는 단일 배분보다 더 많은 자산군이 들어갈 가능성이 높다.
비정규분포(왜도와 첨도) (Non-Normal Distributions (Skewness and Kurtosis))
MVO가 자산수익률의 왜도와 첨도를 무시한다는 세 번째 비판은 MVO를 다양하게 확장해 해결할 수 있다. 효용함수에 왜도나 첨도, 또는 둘 다를 직접 반영하고, 분산 대신 조건부 VaR(conditional value-at-risk)처럼 위험을 비대칭적으로 정의한 척도를 사용하는 것이다.
교수 노트(PROFESSOR'S NOTE)
이러한 모형의 세부 내용은 레벨 III 커리큘럼 범위를 벗어난다.
Module 4.3: 예제 (Example)
LOS 4.b: 평균-분산 최적화를 이용해 자산배분을 권고하고 그 근거를 제시한다.
LOS 4.d: 글로벌 시장포트폴리오를 바탕으로 자산배분을 권고하고 그 근거를 제시한다.
| 예제: MVO를 이용한 자산배분 권고와 근거 제시 |
|---|
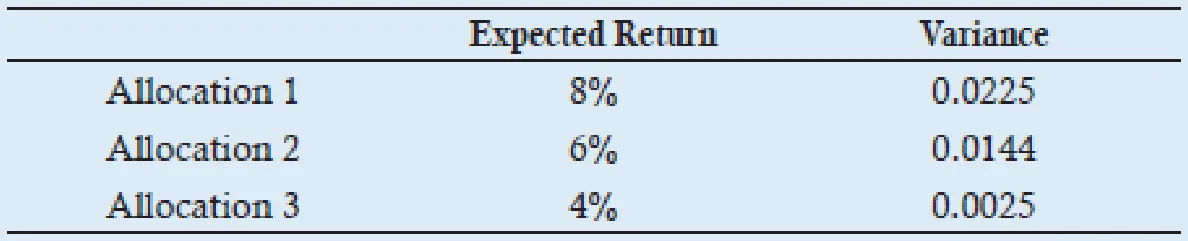
Marsha Bronsten은 적절한 자산배분을 정하는 데 도움을 받으려고 투자자문가를 찾아왔다. 자문가는 상담을 통해 Bronsten의 위험허용도가 평균 수준(λ=4)이고, 수익률이 3%에 못 미칠 가능성을 최소화하고 싶어 한다는 점을 파악했다. 선택할 수 있는 자산배분안은 다음과 같다:
세 가지 전략적 자산배분 가운데 Bronsten에게 적합한 것을 골라 권고하라. |
| 답: |
먼저 다음 공식을 이용해 각 배분안의 확실성등가수익률을 계산한다.
확실성등가수익률만을 기준으로 보면, Bronsten은 배분안 1과 3 사이에서는 무차별하지만 두 배분안 모두 배분안 2보다 선호한다.
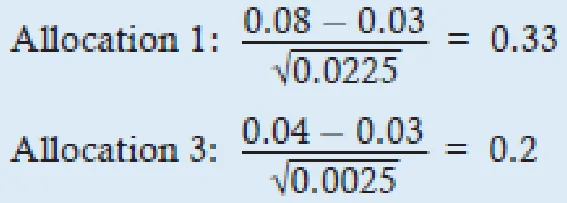
다음으로 Roy의 안전제일기준(safety-first criterion)을 계산한다. 이 기준을 이용하면 임계수익률 RL = 3%를 초과할 확률이 가장 높은 포트폴리오를 찾을 수 있다.
배분안 1은 배분안 3보다 임계수익률을 초과할 확률이 높으므로, 자문가는 Bronsten에게 배분안 1을 권고해야 한다. 데이터가 백분율과 소수로 섞여 주어졌다는 점에 유의하라. 이 풀이에서는 모든 데이터를 소수로 바꾸어 계산했지만, 모두 백분율로 바꾸어 계산해도 된다. 예를 들면 다음과 같다:
어느 쪽이든 순위와 결론은 같다. 어떤 방식을 택할지는 개인 취향의 문제일 뿐이다. |
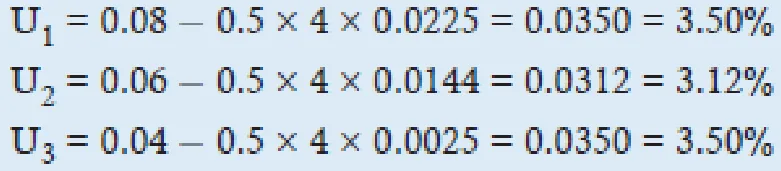
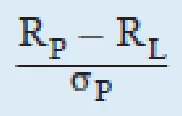
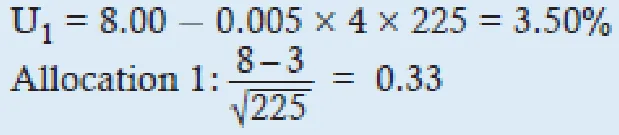
| 예제: MVO를 이용한 자산배분 권고와 근거 제시 |
|---|
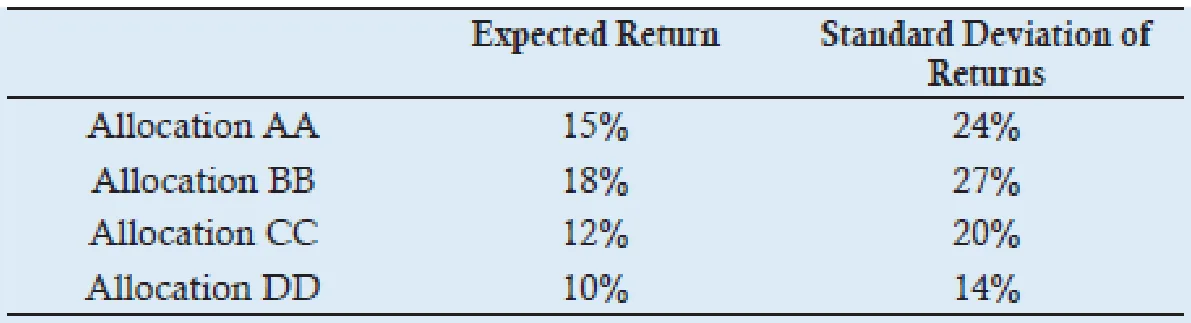
Plowshare 대학기금의 수익률 목표는 연 9%로, 지출률과 예상 인플레이션, 투자수익을 얻는 데 드는 비용을 충당하기에 충분한 수준이다. 이 기금의 위험 목표는 최소 기대수익률 목표를 충족하면서 위험(수익률의 표준편차로 측정)을 최소화하는 것이다. 다음 표는 예산제약과 비음수 제약을 둔 MVO의 결과다. 배분안 AA, BB, CC, DD는 코너 포트폴리오(corner portfolio)라고도 한다.
무위험이자율은 3%다. 고객과 매니저가 진정한 무위험자산이 존재하고 이를 SAA 구성에 활용할 수 있다고 믿는다면, Plowshare에 적합한 자산배분을 찾고 최적 배분의 위험을 계산하라. |
| 답: |
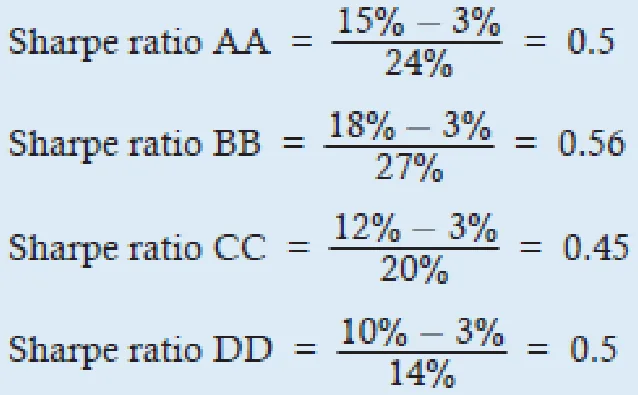
먼저 각 배분안의 샤프비율을 계산한다.
샤프비율이 가장 높은 BB가 최적 위험배분이다. 다음으로 수익률 목표가 9%라고 할 때 BB와 무위험자산을 어떤 비율로 섞어야 하는지 계산한다. wBB를 w라고 하면 다음과 같다:
최적 포트폴리오는 배분안 BB에 40%, 무위험자산에 60%를 투자하는 것이다. 최적 포트폴리오의 위험(표준편차)은 다음과 같다:
|
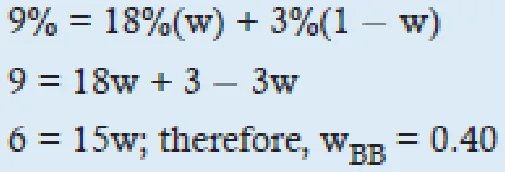

MODULE QUIZ 4.1, 4.2, 4.3
1. Which of the following methods is most appropriate for addressing highly concentrated allocations in portfolios?
A. Reverse optimization.
B. Monte Carlo simulation (MCS).
C. Liability-relative MVO.
2. Jane Cullis is considering three potential asset allocations. She wishes to earn a nominal return of no less than 4%, and she has a high risk tolerance with a lambda of 2.
The following asset allocations are available:
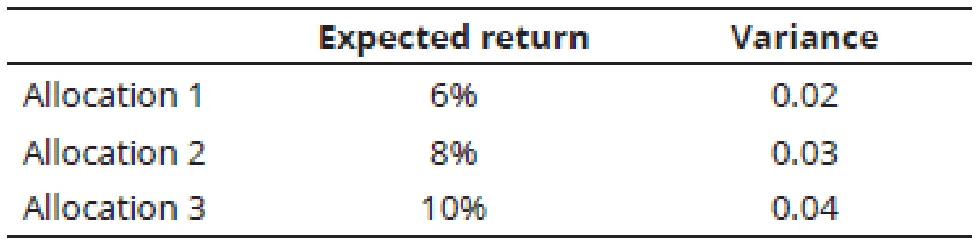
Based on the information provided, which of the following allocations should Cullis choose?
A. Allocation 1.
B. Allocation 2.
C. Allocation 3.
3. Melody Chan is considering three potential asset allocations. She wishes to earn a nominal return of no less than 4% and maximize her chances of exceeding a 4% return.
The following asset allocations are available:
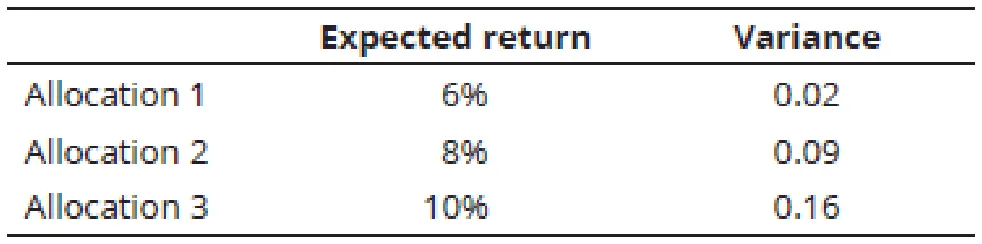
Based on the information provided, which of the following allocations would Chan most likely choose?
A. Allocation 1.
B. Allocation 2.
C. Allocation 3.
정답 (Module Quiz 4.1, 4.2, 4.3 Answer)
*영문 원문 (English Original)*
1. A Reverse optimization is most likely to produce a more diversified portfolio because it starts with the weights of all assets in the global world market portfolio and solves for the consensus expected returns consistent with that highly diversified portfolio. MCS does not address this issue at all because it is used to model behavior over time of any one specific asset allocation. Liability- relative MVO is focused on the change in value of the surplus (PVA − PVL). Resampled MVO is another way to address the concentration issue, but that was not a choice. (Module 4.2, LOS 4.a)
2. C Step 1 is to exclude any portfolios that do not meet the 4% minimum return objective. Next, calculate the certain equivalent returns:
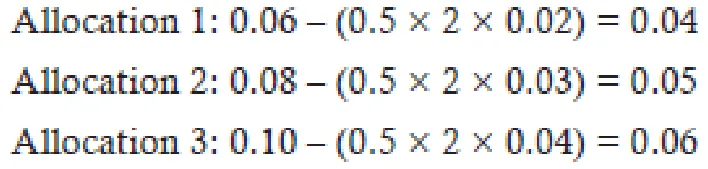
Allocation 3 has the highest certainty-equivalent return, so it should be chosen by Cullis. (Module 4.1, LOS 4.a)
3. C Step 1 is to exclude any portfolios that do not meet the 4% minimum return objective. Next, calculate the safety-first ranking to determine highest probability of exceeding the 4%:
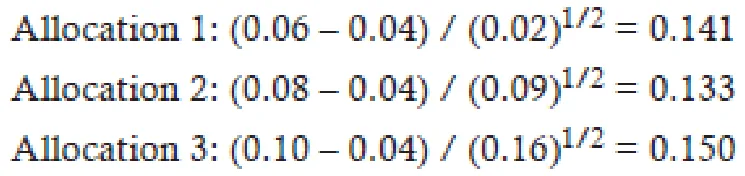
Allocation 3 has the highest probability of exceeding the threshold return. (Module 4.3, LOS 4.d)
*한글 번역 (Korean Translation)*
1. A. 역최적화는 세계 시장포트폴리오에 담긴 모든 자산의 비중에서 출발해, 고도로 분산된 그 포트폴리오에 부합하는 컨센서스 기대수익률을 구한다. 따라서 더 잘 분산된 포트폴리오를 만들어 낼 가능성이 가장 높다. MCS는 특정 자산배분 하나가 시간에 따라 어떻게 움직이는지 모형화하는 데 쓰이므로 이 문제와는 전혀 관계가 없다. 부채 연계 MVO는 잉여금(PVA-PVL)의 가치 변화에 초점을 맞춘다. 리샘플링 MVO도 집중 문제를 해결하는 또 다른 방법이지만 선택지에 없었다. (Module 4.2, LOS 4.a)
2. C. 1단계에서는 최소 수익률 목표 4%를 충족하지 못하는 배분안을 제외한다. 다음으로 확실성등가수익률을 계산한다:
확실성등가수익률이 가장 높은 배분안 3을 Cullis가 선택해야 한다. (Module 4.1, LOS 4.a)
3. C. 1단계에서는 최소 수익률 목표 4%를 충족하지 못하는 배분안을 제외한다. 다음으로 수익률이 4%를 넘을 확률이 가장 높은 배분안을 가려내기 위해 안전제일 순위를 계산한다:
배분안 3이 임계수익률을 초과할 확률이 가장 높다. (Module 4.3, LOS 4.d)
Module 4.4: 개인투자자 관련 이슈 (Issues for Individuals)
LOS 4.c: 투자자의 경제적 대차대조표에 비추어 자산배분을 해석하고 평가한다.
지금까지는 주식과 채권처럼 거래 가능한 금융자산만 고려했다. 그러나 일반적인 투자자의 자산 포트폴리오에서는 인적자본, 그리고 투자자가 소유하고 거주하는 주거용 부동산이 상당 부분을 차지한다. 이러한 유형의 자산도 분석에 반영할 수 있도록 MVO 체계를 조정할 수 있다.
직장이 안정적이고 임금도 인플레이션에 맞춰 꾸준히 오르는 투자자라면 인적자본(미래 임금)에서 나오는 현금흐름을 물가연동채권으로 모형화할 수 있다. 미래 임금이 불확실하고 변동성이 큰 사람이라면 인적자본을 물가연동채권, 주식, 회사채를 섞은 것으로 모형화할 수 있다. 이러한 경제적 가치의 원천을 포트폴리오에 포함하면 투자자가 위험을 추가로 감수할 수 있는 능력이 커진다. 인적자본은 거래할 수 없으므로, 인적자본의 배분 비율을 투자자의 전체 포트폴리오 가치 대비 현재 평가액 수준으로 고정하는 것을 제약조건의 하나로 두어야 한다.
투자자가 소유한 주거용 부동산도 비슷한 방식으로 다룰 수 있다. 이때 수익률과 위험 입력값은 투자자가 사는 지역의 주거용 부동산 지수를 이용해 추정한다. 이 경우에도 해당 부동산에 대한 배분은 투자자의 전체 포트폴리오에서 그 부동산의 현재 가치가 차지하는 비율로 고정해야 한다.
인적자본과 주거용 부동산은 투자자의 전체 투자 포트폴리오에서 큰 비중을 차지하면서도 흔히 간과되는 두 구성요소다. 따라서 이를 전통적인 투자수단과 함께 분석에 포함하면 투자자가 위험을 감내할 수 있는 능력이 커진다.
LOS 4.e: 자산배분의 견고성을 평가하는 데 몬테카를로 시뮬레이션과 시나리오 분석을 활용하는 방법을 논한다.
몬테카를로 시뮬레이션(MCS)은 다음과 같은 용도로 쓸 수 있다:
-
단일기간 모형인 MVO의 한계와, 다기간 체계에서 생기는 리밸런싱 및 세금 문제를 해결하는 데 쓸 수 있다. 단일기간 모형에서는 세금을 분석에 반영하기 쉽고 포트폴리오 리밸런싱은 고려할 필요가 없다. 그러나 다기간 체계에서는 전략적 배분 목표에 맞추기 위해 리밸런싱하면 투자자산을 사고팔게 되고, 이 과정에서 과세 대상 자본손익이 발생한다. 또한 투자자는 포트폴리오에 돈을 저축(추가)하기도 하고 포트폴리오에서 돈을 꺼내 쓰기도 하므로 중간 현금흐름이 생긴다. MCS에서는 이를 미래의 각 시점마다 비교적 간단하게 반영할 수 있다.
-
개인투자자가 자신의 위험허용수준을 파악하도록 돕는 데 쓸 수 있다. MCS는 여러 가정에 따라 나올 수 있는 결과의 범위와 그 가능성을 보여 주는 데 유용하다. 은퇴를 준비하는 고객은 자금이 바닥나는 경우가 얼마나 많은지, 그리고 언제쯤 바닥날 가능성이 큰지를 눈으로 확인할 수 있다.
교수 노트(PROFESSOR'S NOTE)
몬테카를로 시뮬레이션(MCS)은 쓰임새가 다양하다. 본질적으로는 난수 생성기이지만, 여기서 '무작위'란 사용자가 정한 경계 안에서의 무작위를 뜻한다. 앞서 리샘플링에서는 입력값의 최선 추정치를 중심으로 MVO에 넣을 수 있는 입력값의 범위를 생성하는 데 MCS를 사용했다. 여기서는 MCS를 또 다른 방식, 즉 포트폴리오가 시간에 따라 밟아 갈 수 있는 여러 미래 수익률 경로를 시뮬레이션하는 데 사용한다. 이 다양한 경로는 포트폴리오의 기대수익률과 위험에 대한 최선 추정치를 중심으로 만들어진다.
LOS 4.f: 자산배분 시 자산군의 유동성과 관련해 고려할 사항을 논한다.
직접 보유 부동산, 인프라, 사모주식처럼 유동성이 낮은 자산군은 투자자가 추가로 떠안는 유동성위험을 보상하는 유동성 수익 프리미엄이 있어야 한다. 그러나 이러한 자산군은 다음과 같은 이유로 MVO에 포함하기가 어렵다:
-
이러한 비유동적 투자를 정확하게 추적하는 지수가 거의 없어 수익률·위험·상관관계 추정에 쓸 데이터를 구하기가 더 어렵다.
-
수익률 데이터를 제공하는 지수가 있더라도 대개 그 지수에 직접 투자할 수는 없으므로, 이러한 자산군을 능동적으로 운용하는 대신 택할 수 있는 수동적 대안이 되지 못한다.
-
개별 부동산, 사모주식, 인프라 투자의 위험-수익 특성은 해당 자산군 전체의 특성과 다르다. 예를 들어 인프라 자산군에 투자한다면(그것이 가능하다고 할 때) 그 투자는 체계적위험만 가격에 반영되는, 모든 인프라로 구성된 포트폴리오의 특성을 띠어야 한다. 그러나 완전히 분산된 인프라 펀드는 없으므로, 개별 인프라 펀드의 위험과 수익 특성에는 체계적위험과 비체계적위험이 모두 반영된다.
이러한 문제에 대처하는 방법은 다음과 같다:
-
MVO를 실행할 때는 비유동적 자산군을 제외하고, 이들 자산군은 따로 정한 목표 자산배분을 맞추는 데 활용한다.
-
비유동적 자산군을 MVO에 포함하되, 실제로 투자할 계획인 특정 투자 대상(자산군 전체가 아닌)의 입력값을 모형화한다(즉, 위험 추정치에 비체계적위험과 체계적위험이 모두 반영된다).
-
고도로 분산된 자산군 입력값을 사용해 비유동적 자산군을 MVO에 포함하되, 실제 투자는 특성이 다를 수 있다는 점을 감안한다. 이 방법에서는 입력값을 추정할 때 보통 공표된 대체투자 지수를 이용한다. 그런데 이러한 지수는 대개 해당 자산군만 순수하게 대표하지 못하고 다른 자산군의 특성도 섞여 있다. 이는 자산군이 상호배타적이어야 한다는 요건에 어긋나며, 보고된 상관관계를 위쪽으로 편향시킨다.
MODULE QUIZ 4.4
1. Louise Davey is 26 years old. She has just paid off her student loans from college and hopes to begin saving to accumulate a portfolio. She is currently set to begin a career as a licensed insurance salesperson, working primarily on a commission-based pay structure. Louise is an only child and will be the sole beneficiary of her parents’ substantial estate, which she estimates she will receive in about 30 years.
Based on the information provided, which of the following statements is most accurate?
A. Louise’s human capital could likely be modeled as an inflation-linked bond.
B. Louise’s capacity to bear investment risk is relatively high.
C. Louise’s human capital is a small component of her total economic worth.
2. When dealing with illiquid assets, such as the investor’s personal residence or a private company he owns, it is most accurate to say:
A. a liquidity premium reduces the assets’ expected return.
B. the positions can be excluded when running mean variance optimization for the
client.
C. data on publicly available funds can be used to model the specific characteristics of
the client’s holdings when running mean variance optimization for the client.
3. Which of the following methods is the least appropriate way of incorporating client risk preferences into asset allocations?
A. Specify additional constraints.
B. Specify a maximum return.
C. Use Monte Carlo simulation.
4. Which of the following statements regarding Monte Carlo simulation is most accurate?
A. Monte Carlo simulation replaces mean variance optimization (MVO) by addressing
the limitations of MVO.
B. There is a high level of consistency between the Monte Carlo simulation tools
available in the marketplace.
C. Monte Carlo simulation is not necessary to model taxes and portfolio rebalancing
in a single period.
정답 (Module Quiz 4.4 Answer)
*영문 원문 (English Original)*
1. B She is young, starting a job, and apparently debt free. A high ability to take risk is plausible. She appears to have no financial capital, so human capital (the new job) appears to be her only capital. Her HC is somewhat riskier and uncertain, so not at all like an inflation-linked bond, which would require her income to be linked directly to changes in inflation. (LOS 4.c)
2. B Ignoring the positions and running MVO for the rest of the client’s portfolio is a method of dealing with such preexistent positions. This essentially recognizes the client will not sell such positions. Two other methods exist. Include the positions in MVO by (1) modeling the specific characteristics of what that client actually owns, or (2) using data on public funds but realizing that such data will not reflect the specific characteristics of the client’s positions. However, you cannot use public data to model the highly specific characteristics of what the client owns. Also, a liquidity premium increases expected return. (LOS 4.f)
3. B The reading lists three methods: specifying additional constraints, specifying a risk aversion factor for the investor, and using MCS. (LOS 4.e)
4. C In a single-period model, taxes are easy to incorporate into the analysis, and rebalancing the portfolio is irrelevant. Therefore, MVO can address taxes in a single-period model and MCS is not necessary. MCS becomes useful in dealing with a multi-period framework, where the analysis of taxes and rebalancing becomes much more mathematically challenging otherwise.
MCS complements (does not replace) MVO by addressing the limitations of MVO as a single-period framework. MCS tools can be quite different. They vary significantly in their ability to model non-normal returns, serial correlations, tax rates, and non-traditional investments, for example. (LOS 4.e)
*한글 번역 (Korean Translation)*
1. B. Louise는 젊고, 이제 막 일을 시작하며, 부채도 없는 것으로 보인다. 따라서 위험감수능력이 높다고 보는 것이 타당하다. 금융자본은 없어 보이므로 인적자본(새 직장)이 유일한 자본인 셈이다. Louise의 인적자본은 다소 위험하고 불확실하므로, 소득이 인플레이션 변화에 직접 연동되어야 하는 물가연동채권과는 전혀 다르다. (LOS 4.c)
2. B. 이러한 기존 포지션을 다루는 방법 중 하나는 해당 포지션을 무시하고 고객 포트폴리오의 나머지 부분만으로 MVO를 실행하는 것이다. 이는 사실상 고객이 그 포지션을 매도하지 않으리라는 점을 인정하는 셈이다. 그 밖에 두 가지 방법이 더 있는데, 둘 다 해당 포지션을 MVO에 포함하는 방식이다. (1) 고객이 실제로 보유한 자산의 구체적 특성을 모형화하거나, (2) 공모펀드 데이터를 사용하되 그 데이터에는 고객 포지션의 구체적 특성이 반영되지 않는다는 점을 감안하는 것이다. 그러나 고객이 보유한 자산의 매우 구체적인 특성을 공개 데이터로 모형화할 수는 없다. 또한 유동성 프리미엄은 기대수익률을 높인다. (LOS 4.f)
3. B. 이 리딩에서는 추가 제약조건 명시, 투자자의 위험회피계수 명시, MCS 활용이라는 세 가지 방법을 제시한다. (LOS 4.e)
4. C. 단일기간 모형에서는 세금을 분석에 반영하기 쉽고 포트폴리오 리밸런싱은 고려할 필요가 없다. 따라서 단일기간 모형에서는 MVO로도 세금을 다룰 수 있으므로 MCS가 필요하지 않다. MCS는 다기간 체계를 다룰 때 유용한데, MCS가 없다면 세금과 리밸런싱 분석이 수학적으로 훨씬 어려워지기 때문이다.
MCS는 단일기간 체계라는 MVO의 한계를 해결함으로써 MVO를 보완한다(대체하는 것이 아니다).
MCS 도구는 제품마다 상당히 다를 수 있다. 예를 들어 비정규 수익률, 계열상관, 세율, 비전통적 투자를 모형화하는 능력에서 큰 차이가 난다. (LOS 4.e)
Module 4.5: 위험예산 접근법 (A Risk Budgeting Approach)
LOS 4.g: 절대위험예산과 상대위험예산의 개념, 그리고 자산배분을 결정·실행할 때 이를 활용하는 방법을 설명한다.
위험예산의 목표는 위험 한 단위당 수익률을 극대화하는 것이다. 여기서 위험은 포트폴리오 총위험, 능동위험, 잔차위험 중 하나로 정의할 수 있다.
포트폴리오 위험에 대한 한계기여도(marginal contribution to portfolio risk)란 특정 자산군에 대한 배분을 조금 바꿨을 때 포트폴리오 총위험이 변하는 정도를 말한다. 미적분을 아는 독자라면 포트폴리오 배분의 변화에 대한 위험의 편미분이라고 이해하면 된다. 총위험에 대한 절대기여도(absolute contribution to total risk, ACTR)는 각 자산군이 포트폴리오 변동성에 기여하는 정도다.
각 자산군의 총위험에 대한 한계기여도(MCTR)를 추정하면 (1) 개별 배분을 바꿀 때 포트폴리오 위험이 어떻게 달라지는지 확인하고, (2) 최적 배분을 찾고, (3) 위험예산을 수립할 수 있다.
유용한 공식은 다음과 같다:
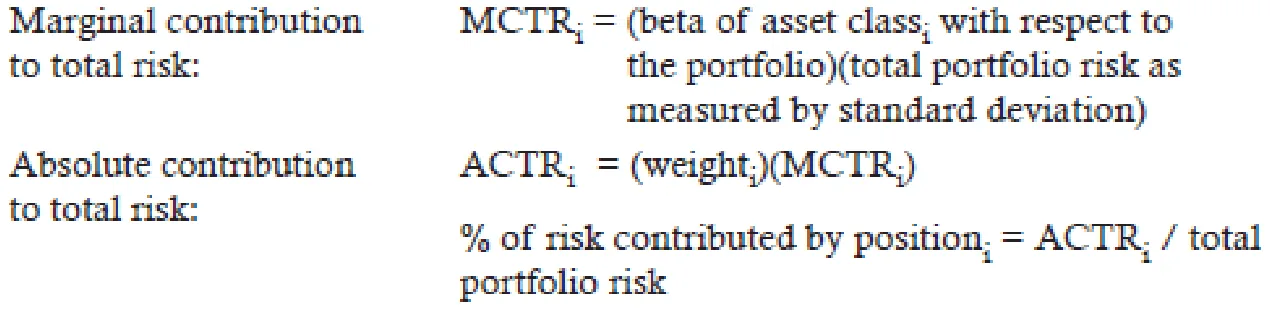
초과수익률 대 MCTR의 비율이 모든 자산군에서 같고 그 값이 포트폴리오 샤프비율과 같을 때, 각 자산군에 대한 배분이 최적이 된다.
그림 4.5는 위험이 최적으로 배분된 포트폴리오의 간단한 예다.
그림 4.5: 최적 위험배분 예시(Optimal Risk Allocation Example)
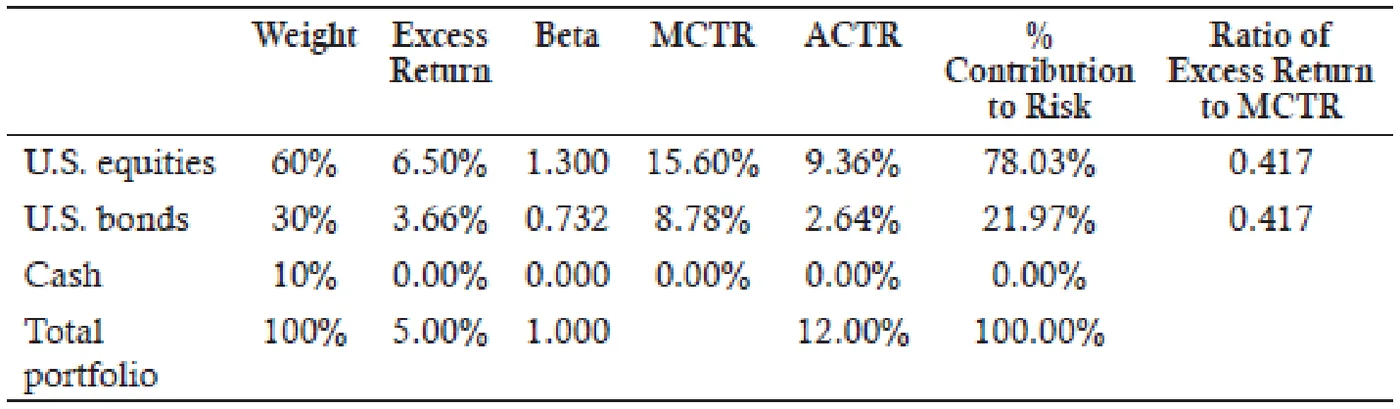
포트폴리오 초과수익률은 5%(각 자산군 초과수익률의 가중평균)이고 포트폴리오 표준편차는 12%라는 점에 유의하라. 미국 주식에 대한 계산은 다음과 같다:
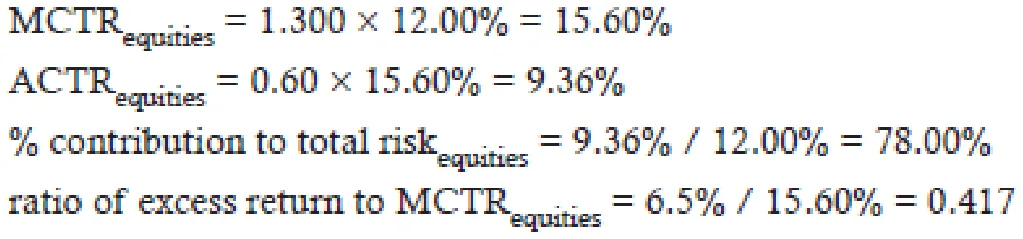
또한 포트폴리오 샤프비율 5%/12% = 0.417이 미국 주식과 미국 채권의 초과수익률 대 MCTR 비율과 모두 같다는 점에도 유의하라. 따라서 60/30/10 배분은 위험예산 관점에서 최적이다.
LOS 4.h: 투자위험에 관한 고객의 필요와 선호를 자산배분에 반영하는 방법을 설명한다.
앞에서 고객의 위험선호를 자산배분에 반영하는 몇 가지 방법을 살펴보았다:
-
위험자산군 배분에 한도를 두거나 포트폴리오 위험에 상한을 두는 등 추가 제약조건을 명시한다. Plowshare 예제에서 이 방법을 썼다.
-
투자자의 위험회피계수를 명시한다. Marsha Bronsten의 첫 번째 예제에서 Bronsten을 평균적인 투자자로 보고 위험회피계수를 4로 가정한 것이 이 방법이다.
-
몬테카를로 시뮬레이션을 이용해, 위험수준이 서로 다른 배분안을 택했을 때 나올 수 있는 다양한 자산 결과를 투자자에게 보여 준다.
LOS 4.i: 자산배분을 구성하고 분석할 때 투자요인(investment factor)을 활용하는 방법을 설명한다.
지금까지 투자 기회집합은 주식, 채권, REIT 같은 자산군으로 이루어져 있었다. 또 다른 접근법은 기회집합을 시장 익스포저, 규모(size), 밸류에이션, 모멘텀, 유동성, 듀레이션, 신용, 변동성 같은 요인(factor)으로 정의하는 것이다.
이 접근법은 Fama-French 모형 같은 펀더멘털 요인 수익률 모형과 맥을 같이한다. Fama-French 모형에서 요인은 시장포트폴리오, 규모, 가치-성장이다.
요인 자체는 성과가 더 좋은 속성에 롱 포지션을, 성과가 부진한 속성에 숏 포지션을 취하는 제로달러(zero-dollar) 투자 포트폴리오다. 예를 들어 Fama-French 모형에는 다음 세 가지 요인이 있다:
-
소형주에 롱, 대형주에 숏 포지션을 취하는 제로달러 포트폴리오(규모 요인).
-
가치주(장부가/시장가 비율이 높은 주식)에 롱, 성장주(장부가/시장가 비율이 낮은 주식)에 숏 포지션을 취하는 제로달러 포트폴리오(가치-성장 요인).
-
시장포트폴리오.
이러한 요인은 구성 방식상 요인끼리, 또는 시장포트폴리오와 상관관계가 높지 않다. 그 덕분에 최적 포트폴리오의 위험-수익 상충관계가 개선되고 효율적 프론티어가 확장된다.
요인 포트폴리오와 그 기대수익률, 분산, 공분산을 파악하고 나면, 앞서 설명한 것과 같은 방식으로 MVO를 이용해 요인에 최적으로 배분한 포트폴리오를 찾을 수 있다.
자산군 익스포저를 이용한 MVO와 요인 익스포저를 이용한 MVO의 결과를 비교한 연구에 따르면, 두 기회집합이 대체로 같은 익스포저(기초자산)를 반영하는 한 그 결과로 얻는 효율적 프론티어는 유의미하게 다르지 않다(즉, 어느 한쪽 접근법이 확실히 우월하지 않다). 어떤 접근법을 택할지는 자본시장 기대치를 어떻게 형성하는지(즉, 자신이 어떤 틀 안에서 일하는지)에 달려 있다. 자산군 단위로 데이터를 모으고 생각한다면 자산군별로 위험을 배분하고, 위험요인 단위로 데이터를 모으고 생각한다면 위험요인별로 위험을 배분하면 된다.
MODULE QUIZ 4.5
1. The following portfolio is being analyzed. The data is incomplete and does not show other asset classes held in the portfolio.
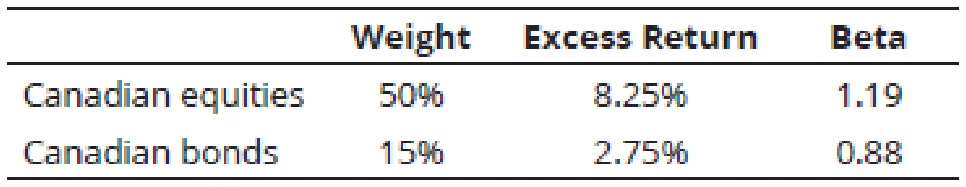
The portfolio standard deviation is 10%.
Which of the following amounts is closest to the ratio of excess returns to marginal contribution to total risk (MCTR) for the Canadian equities within the portfolio?
A. 0.313.
B. 0.595.
C. 0.693.
2. Regarding the use of investment factors in forming an asset allocation, it is most accurate to say:
A. this method is superior to asset class–based allocations for institutional portfolios.
B. this method will replicate the allocations produced by asset class–based allocations
for institutional portfolios.
C. factor exposures may be investable by forming a series of zero-dollar long/short
portfolios.
정답 (Module Quiz 4.5 Answer)
*영문 원문 (English Original)*
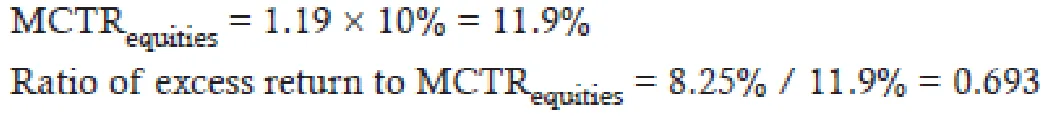
1. C
(LOS 4.g)
2. C Not all factors are replicable, but the ones that are can be obtained with a position that is long the desired factor (e.g., growth) and short the undesired factor (e.g., value). Neither asset class–based allocation nor factor-based allocation is superior. It is a matter of which method better resonates with how the manager looks at investing, not the kind of client. (LOS 4.i)
*한글 번역 (Korean Translation)*
1. C.
(LOS 4.g)
2. C. 모든 요인을 복제할 수 있는 것은 아니지만, 복제 가능한 요인은 원하는 요인(예: 성장)에 롱, 원하지 않는 요인(예: 가치)에 숏 포지션을 취해 얻을 수 있다. 자산군 기반 배분과 요인 기반 배분 중 어느 한쪽이 우월하지는 않다. 고객의 유형이 아니라, 어느 방법이 매니저가 투자를 바라보는 방식과 더 잘 맞는지의 문제다. (LOS 4.i)
Module 4.6: 자산부채관리(ALM) 접근법 (An ALM Approach)
부채 연계 자산배분 (Liability-Relative Asset Allocation)
이 절에서는 MVO에 대한 다섯 번째 비판, 즉 지금까지 살펴본 MVO가 자산 투자 포트폴리오와 부채(투자자가 자산 포트폴리오의 현금흐름으로 상환할 부채) 사이의 관계를 고려하지 않는다는 비판을 다룬다. 여기서는 연금펀드, 보험회사, 은행 같은 기관투자자를 중심으로 살펴본다. 이 세 기관은 모두 미래 어느 시점에 반드시 이행해야 하는 부채를 지고 있으며, 그 의무를 이행하지 못하면 엄격한 규제와 제재를 받는다.
확정급여형(DB) 연금플랜을 예로 들어 핵심 쟁점을 설명하고 몇 가지 용어를 정의해 보자. DB 연금플랜은 연금부채, 그리고 그 부채의 현금흐름 요건을 충족하기 위해 운용하는 투자 포트폴리오라는 두 가지로 구성된다. 연금플랜은 근로자에게 은퇴 후 일련의 급여 지급을 약속하는데, 지급액은 대개 근로자의 근속 기간과 은퇴 직전 몇 년간의 급여에 따라 정해진다. 연금부채는 플랜이 지는 이러한 미래 퇴직급여 의무의 현재가치(적절한 할인율로 계산)다.
플랜 잉여금(plan surplus)과 적립비율(funding ratio)은 다음과 같이 계산한다:
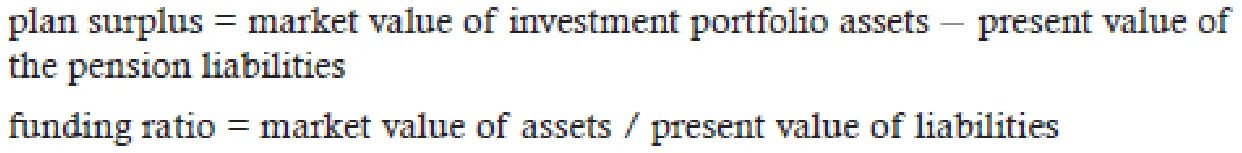
적립비율=1(즉, 플랜 잉여금이 0)이면 연금플랜은 완전적립(fully funded) 상태다. 적립부족(underfunded) 플랜은 적립비율이 1보다 작고, 초과적립(overfunded) 플랜은 적립비율이 1보다 크다.
연금부채의 특성은 투자 포트폴리오의 수익률 및 위험 요건을 좌우하고, 궁극적으로는 자산배분 결정까지 좌우한다. 또한 자산과 부채의 가치는 일부 같은 요인에 의해 움직인다는 점을 분석에 반영해야 하므로, 두 가치 변화 간의 상관관계가
중요하다.
LOS 4.j: 자산배분과 관련된 부채의 특성을 설명하고 평가한다.
자산배분 결정과 관련된 부채의 특성은 다음과 같다:
-
고정 대 조건부(Fixed versus contingent): 고정부채는 고정금리 회사채처럼 현금흐름의 금액과 시기가 미리 정해져 있다. 조건부부채는 확정급여형 연금플랜의 연금부채처럼 현금흐름이 불확실한 미래 사건에 따라 달라진다.
-
법적 대 준법적(Legal versus quasi-legal): 법적 부채는 법적 계약으로 정해진 의무다. 준법적 부채는 법적 의무는 아니지만 미래에 발생할 것으로 예상되는 현금유출로, 해당 기관의 사명 수행에 꼭 필요하다. 대학기금은 준법적 부채를 지고 있다고 볼 수 있다.
-
듀레이션과 컨벡시티는 금리가 일정하게 변할 때 부채가치가 얼마나 변하는지를 측정한다. CFA 커리큘럼에서는 보통 채권과 관련해 듀레이션과 컨벡시티를 다루지만, 이 개념은 어떤 부채에든 적용할 수 있다.
-
부채가치 대 스폰서 조직의 규모(Liability value versus size of sponsoring organization): 스폰서 조직의 규모에 비해 큰 부채는 반드시 자산배분 결정에 반영해야 한다. 반면 작은 부채는 최적 자산배분에 미치는 영향이 미미하므로 대개 무시해도 된다.
-
미래 현금흐름에 영향을 미치는 요인: 인플레이션, 금리, 위험프리미엄, 그 밖의 경제 여건 등이 있다. 예를 들어 DB 연금 의무는 어떤 할인율을 선택하느냐에 따라 달라진다.
-
장수위험(longevity risk) 등 시기와 관련된 고려사항.
-
부채가치 산정에 영향을 미치는 규제. 보험업계에서 흔히 볼 수 있다.
LOS 4.k: 부채 연계 자산배분 접근법을 논한다.
LOS 4.l: 부채 연계 자산배분을 권고하고 그 근거를 제시한다.
부채 연계 자산배분에는 세 가지 접근법이 있다. 먼저 간단히 요약한 뒤 하나씩 자세히 살펴본다:
-
잉여금 최적화(Surplus optimization): MVO를 확장한 방법으로, 잉여금을 기준으로 하고 그 변동성(금액 또는 백분율로 표시)을 위험 척도로 삼아 효율적 프론티어를 구한다.
-
이중 포트폴리오 접근법(Two-portfolio approach): 자산 포트폴리오를 헤지 포트폴리오(hedging portfolio)와 수익추구 포트폴리오(return-seeking portfolio)라는 두 개의 하위 포트폴리오로 나눈다.
-
통합 자산-부채 접근법(Integrated asset-liability approach): 자산과 부채를 하나로 묶어 공동으로 최적화한다.
잉여금 최적화 (Surplus Optimization)
잉여금 수익률(surplus return)은 다음과 같이 정의할 수 있다:
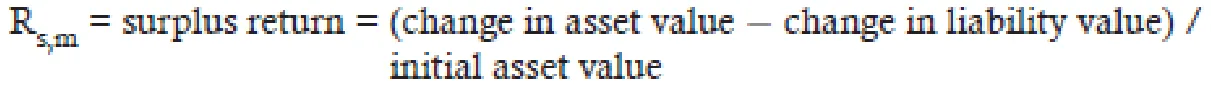
그러면 극대화할 목적함수는 다음과 같다:
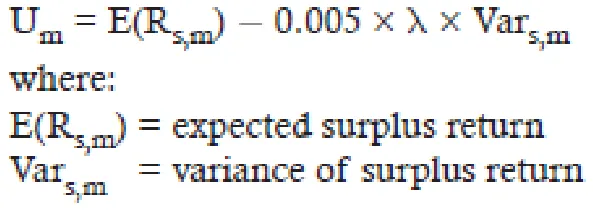
그런 다음 앞에서와 같은 방식으로 MVO를 수행하되, 부채의 기대수익률과 분산도 함께 넣는다. 이때 상관관계는 각 자산이 부채를 헤지하는 데 얼마나 유용한지를 반영한다.
부채의 기대수익률과 분산을 추정하는 방법은 여러 가지다. 첫째, 부채가 회사채처럼 움직인다고 가정하고 회사채의 기대수익률과 변동성으로 부채 입력값을 추정할 수 있다. 둘째, 요인 접근법을 이용해 자산군과 부채 모두에 영향을 미치는 공통 요인을 찾아낼 수 있다.
이중 포트폴리오 접근법(헤지 또는 수익추구 접근법이라고도 함) (Two-Portfolio Approach (Also Known as the Hedging or Return-Seeking Approach))
개념적으로는 간단한 접근법이다. 부채를 헤지하는 자산 포트폴리오를 먼저 만들고, 나머지 자산은 효용을 극대화하고 최적의 위험-수익 상충관계를 찾도록 MVO를 이용해 별도로 운용한다.
헤지 포트폴리오는 레벨 III 커리큘럼의 다른 채권 리딩에서 다루는 여러 기법, 즉 현금흐름 매칭(cash flow matching), 듀레이션 매칭(duration matching), 면역화(immunization)를 이용해 만들 수 있다.
이 접근법은 적립부족 위험을 최소화하려는 보험회사와 초과적립 연금플랜이 가장 많이 사용한다.
이 접근법은 (1) 부채를 일부만 헤지하고 더 많은 자본을 수익추구 포트폴리오에 배분하거나, (2) 적립비율과 잉여금이 늘어남에 따라 헤지 포트폴리오에 대한 배분을 늘리는 식으로 변형할 수 있다. 두 방식 모두 더 높은 위험을 감수하는 대신 더 높은 기대수익률을 노리므로 부채를 완전히 헤지하는 방식보다 공격적이다.
이 접근법에는 두 가지 한계가 있다:
-
적립비율이 1 미만이면 부채를 완전히 헤지하는 헤지 포트폴리오를 만들기 어렵다.
-
(지진 같은) 특정 유형의 위험은 이를 헤지할 헤지 포트폴리오가 없을 수도 있다.
통합 자산-부채 접근법 (Integrated Asset-Liability Approach)
앞의 두 접근법은 자산배분을 결정할 때 부채 구성이 이미 정해져 있어 두 결정이 따로따로 이루어진다는 특징이 있다. 그러나 은행, 공매도 포지션을 보유한 헤지펀드, 보험회사는 부채 구성과 자산배분을 함께 결정한다. 두 결정 사이에는 끊임없는 피드백 루프가 있으므로 다기간 모형이 필요하다. 이를 흔히 통합 자산-부채 접근법이라고 한다.
예를 들어 레버리지가 매우 높은 대형 글로벌 은행이 직면하는 핵심 위험은, 자산가치가 떨어지거나 부채가치가 오르거나 둘 다 일어날 때 은행 자본이 손실을 흡수할 만큼 충분한가 하는 것이다. 은행의 자산(대출)과 부채(예금)는 모두 금리 변화의 영향을 받으므로, 스트레스 테스트를 하려면 대차대조표의 양쪽을 동시에 반영할 수 있는 체계가 필요하다. 따라서 은행이 수익률 목표와 위험 목표를 충족하는 자산과 부채의 최적 조합을 찾으려면 통합 자산-부채 접근법이 필요하다.
MODULE QUIZ 4.6
1. Which of the following items is best described as a contingent liability?
A. A company’s fixed-coupon debt.
B. An insurance company’s obligations to pay policyholders.
C. Planned distributions by a foundation.
2. A bank is most likely to use which of the following approaches to liability-relative asset allocation?
A. Surplus efficient frontier approach.
B. Integrated asset-liability approach.
C. Two-portfolio approach.
정답 (Module Quiz 4.6 Answer)
*영문 원문 (English Original)*
1. B Insurance company obligations to policyholders are typically contingent (uncertain in timing, amount, or both) liabilities (a legal obligation to pay). Fixed- coupon debt is a fixed obligation to pay, and foundation distributions are not legal liabilities (but may be regarded as quasi liabilities). (LOS 4.j)
2. B A bank can typically vary the nature of both its assets and liabilities. A joint optimization (deciding how to set up both) is common. The other approaches take the liabilities as a given and only focus on managing the assets. (LOS 4.l)
*한글 번역 (Korean Translation)*
1. B. 보험회사가 보험계약자에게 지는 의무는 일반적으로 조건부(시기나 금액, 또는 둘 다 불확실한) 부채(지급해야 할 법적 의무)다. 고정쿠폰 채무는 확정된 지급 의무이고, 재단의 지출은 법적 부채가 아니다(다만 준부채로 볼 수는 있다). (LOS 4.j)
2. B. 은행은 일반적으로 자산과 부채의 성격을 모두 바꿀 수 있으므로 공동 최적화(자산과 부채를 각각 어떻게 구성할지 함께 결정하는 것)를 하는 경우가 많다. 나머지 접근법은 부채를 주어진 것으로 보고 자산 운용에만 초점을 맞춘다. (LOS 4.l)
Module 4.7: 목표기반 접근법과 그 밖의 접근법 (Goals-Based and Miscellaneous Approaches)
LOS 4.m: 목표기반 접근법을 이용해 자산배분을 권고하고 그 근거를 제시한다.
목표기반 자산배분 접근법은 투자기간과 긴급성 수준(긴급성은 명시된 요구 성공확률로 측정한다)이 서로 다른 여러 목표(때로는 서로 상충하는 목표)를 갖는 것이 일반적인 개인투자자에게 유용하다. 예를 들어 어떤 개인투자자는 10년 후까지 대학 등록금을 충분히 모으는 것을 한 목표로 정하고 요구 성공확률을 90%로 명시하는 한편, 은퇴할 때 재단을 설립하기 위해 30년 후 100만 달러를 마련하는 것을 또 다른 목표로 정하고 요구 성공확률을 60%로 둘 수 있다. 이 경우 첫 번째 목표가 두 번째 목표보다 더 긴급하다.
이 접근법의 특징은 다음과 같다.
-
투자자의 포트폴리오는 여러 하위 포트폴리오로 구성되며, 각 투자목표는 이 하위 포트폴리오들을 통해 개별적으로 다룬다.
-
과세 대상 투자와 비과세 투자 모두 기회집합에 포함된다.
-
투자목표를 포트폴리오의 기대 평균수익률로 표현하는 대신, 목표마다 '최소기대치(minimum expectations)'를 파악해 문서화한다. 최소기대치란 주어진 투자기간 동안 명시된 최소 요구 성공확률을 달성하는 데 필요한 최소 기대수익률이다.
자문가는 고객마다 하위 포트폴리오를 새로 만들기보다, 미리 구성해 둔 하위 포트폴리오(모듈) 가운데서 고객의 특정 목표에 맞는 것을 골라 쓰는 경우가 많다. 모듈은 위험-수익 상충관계, 유동성 요건, 특정 자산군의 포함 여부에 따라 서로 구별된다.
자산배분은 목표별로, 요구 투자기간 동안 명시된 성공확률 조건에서 기대수익률이 가장 높은 모듈을 찾아 결정한다. 그다음 그 모듈에 투자할 금액은 미래 목표 금액을 그 모듈의 기대수익률로 할인한 현재가치로 간단히 구할 수 있다. 전체 포트폴리오 배분은 각 목표를 달성하는 데 필요한 개별 투자액을 모두 합한 것이다.
| 예제: 목표기반 접근법 |
|---|
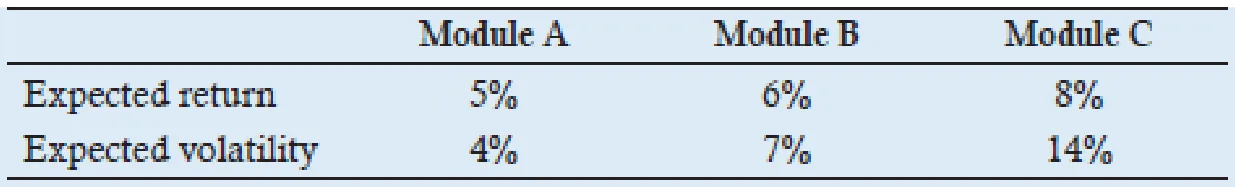
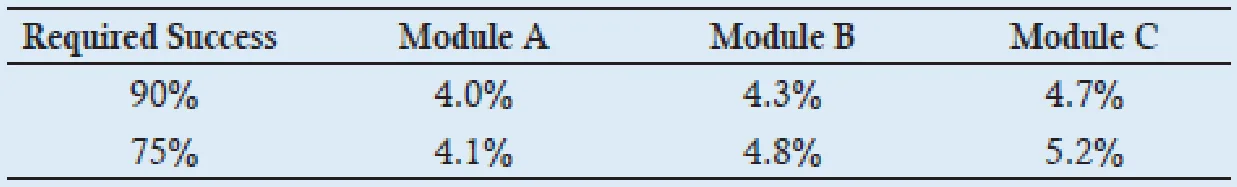
한 투자자는 10년 후부터 시작될 딸의 학부 및 대학원 교육비로 50만 달러를 마련하려 하며, 요구 성공확률은 90%다. 또한 30년 후 딸에게 600만 달러를 이전하려는 목표도 있으며, 이 목표의 요구 성공확률은 75%다. 자문가가 각 목표를 실행하는 데 활용할 수 있는 모듈은 다음 표와 같다.
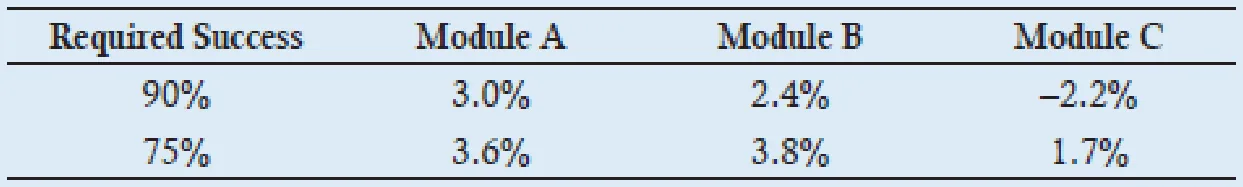
투자기간 10년 기준으로 성공확률별 연간 최소기대수익률은 다음과 같다.
투자기간 30년 기준으로 성공확률별 연간 최소기대수익률은 다음과 같다.
목표별로 사용할 모듈을 정하고, 목표를 달성하기 위해 그 모듈에 투자해야 할 금액을 계산하라. 목표는 하나씩 따로 다루라. |
| 답: |
첫 번째 목표의 경우, 투자기간 10년에 요구 성공확률 90%를 적용하면 Module A의 수익률이 3.0%로 가장 높다. 10년 후 대학 등록금 50만 달러를 마련하기 위해 지금 Module A에 투자해야 할 금액은 50만 달러를 3.0%로 10년간 할인한 현재가치인 372,047달러다. 두 번째 목표의 경우, 투자기간 30년에 요구 성공확률 75%를 적용하면 Module C의 수익률이 5.2%로 가장 높다. 30년 후 600만 달러를 이전하기 위해 지금 Module C에 투자해야 할 금액은 600만 달러를 5.2%로 30년간 할인한 현재가치인 1,311,231달러다. |
교수 노트(PROFESSOR'S NOTE)
고객이 목표 달성에 필요한 자본을 충분히 갖고 있는지 반드시 확인해야 한다. 상황에 따라서는 고객에게 초과자본(excess capital)이 있을 수도 있다. 이 초과자본은 어떻게 투자해야 할까? 초과자본으로 목표를 앞당겨 달성할 수도 있고, 단기 유동성 용도로 보유하거나 장기 투자에 활용할 수도 있다. 지문의 단서를 활용해 적절한 권고안을 도출하라.
LOS 4.n: 자산배분의 휴리스틱(heuristic) 접근법과 그 밖의 접근법을 설명하고 평가한다.
최적 자산배분을 구하는 방법 중에는 이론적 모형에 근거하지 않은 임기응변적(ad hoc) 접근법도 있다. 이런 접근법은 정교한 수학이 필요 없지만, 지금까지 정의해 온 의미의 최적 배분으로 반드시 이어지는 것도 아니다.
120에서 나이를 뺀 값 (120 Minus Your Age)
이 방법은 간단하다. 나이와 주식 배분 비율을 연결해 '120 - 나이 = 주식 배분 비율(%)'로 정하고, 나머지는 채권에 배분한다. 따라서 40세 여성이라면 주식과 채권을 80/20으로 나누고, 50세가 되면 70/30으로 나눈다.
이는 나이가 들어 인적자본의 가치가 줄어들면 포트폴리오의 나머지 부분에서 위험을 감수할 수 있는 능력도 줄어든다는 개념과 일치하며, 따라서 주식에서 채권으로 옮겨 가야 함을 시사한다. 흥미로운 점은 이 접근법이 목표시점 은퇴펀드의 배분과 상당히 비슷해 보인다는 것이다.
60/40 배분 (60/40 Split)
이 방법은 '120에서 나이 빼기' 규칙보다도 간단하다. 자산배분을 주식 60%, 채권 40%로 유지하기만 하면 된다. 생각만큼 터무니없는 방법은 아닌데, 전 세계 금융자산 포트폴리오가 역사적으로 주식과 채권에 대략 60/40으로 나뉘어 왔기 때문이다.
기금 모형 또는 예일 모형 (Endowment Model or Yale Model)
이 접근법에서는 엄격한 MVO가 일반적으로 권고하는 수준보다 대체투자 자산군(사모주식, 부동산, 천연자원)에 더 많이 배분한다. 이들 시장은 정보효율성이 완전하지 않으므로, 해당 시장에 전문성을 갖춘 투자 매니저라면 기대 이상의 성과를 낼 수 있다는 전제에 근거한 것이다. 또한 이들 자산은 유동성이 낮은데, 일부 기관투자자는 투자기간이 길어 유동성 프리미엄을 받는 대가로 추가 유동성위험을 감수할 수 있는 입장에 있다. 이 접근법은 대학기금 사이에서 인기가 높다.
위험균등배분 (Risk Parity)
위험균등배분(risk parity) 접근법의 기본 발상은 각 자산군이 포트폴리오 총위험에 똑같은 크기로 기여하도록 해 분산투자를 달성하는 것이다. 이는 자산군 간 분산투자가 위험원천 간 분산투자를 보장하지는 않는다는, MVO에 대한 네 번째 비판에 대응하는 방법이다. 다만 이 접근법은 기대수익률을 무시하고 위험에만 초점을 맞춘다는 비판을 받는다.
1/N 규칙 (1/N Rule)
각 자산군에 같은 비율을 배분하는 동일가중 포트폴리오를 만들면, 사실상 각 자산군에 1/N(N은 자산군의 수)의 가중치를 부여하는 셈이다. 예를 들어 자산군이 8개라면 이 접근법에 따라 각 자산군에 1/8=12.5%씩 투자한다. 흔히 쓰는 방법은 분기마다 동일가중으로 리밸런싱하는 것이다. 아주 단순해 보이지만, 이런 유형의 접근법이 실제로 예상보다 좋은 성과를 낸다는 실증 증거도 일부 있다.
Module 4.8: 리밸런싱 정책 (Rebalancing Policy)
LOS 4.o: 리밸런싱 정책에 영향을 미치는 요인을 논한다.
투자 매니저는 고객 목표나 자본시장 기대치의 변화, 전술적 배분 변경에 대응하는 등 여러 이유로 포트폴리오를 리밸런싱한다. 여기서는 CFA 커리큘럼의 정의에 따라 리밸런싱을 '처음에 정한 전략적 배분 목표 쪽으로 자산배분을 조정하는 것'으로 본다. 백분율 범위 리밸런싱은 최적 배분 비율 주위에 촉발점(trigger point)을 정해 두고, 배분이 촉발점에 닿으면 목표 배분으로 되돌리거나 일부만 조정하는 방식이다.
자산군의 최적 코리도어 폭(또는 리밸런싱 범위)에 영향을 미치는 핵심 요인으로는 거래비용, 위험허용도, 포트폴리오 나머지 부분과의 상관관계, 포트폴리오 나머지 부분의 변동성이 있다.
거래비용이 높을수록 최적 코리도어는 넓어진다. 리밸런싱의 이점이 그만큼 높아진 리밸런싱 비용을 '감당'할 수 있어야 하기 때문이다. 투자자의 위험허용도가 높을수록 코리도어는 넓어진다. 투자자가 최적 배분에서 벗어나는 것을 덜 우려하기 때문이다. 자산군과 포트폴리오 나머지 부분의 상관관계가 높을수록 코리도어는 넓어진다. 포트폴리오가 그 자산군과 함께 움직이는 경향이 있어 배분이 목표에서 더디게 벗어나기 때문이다. 마지막으로 자산군의 변동성이 클수록 최적 코리도어는 좁아진다. 변동성이 클수록 시간이 지나면서 실제 배분이 목표 배분에서 벗어날 가능성이 커지기 때문이다.
결국 코리도어 폭을 어떻게 정할지는 위험 통제, 거래비용, 자산군 간 상관관계 사이의 상충관계에 달려 있다. 상황이 복잡하면 비용-편익 분석을 정량적으로 수행해야 한다.
교수 노트(PROFESSOR'S NOTE)
리밸런싱의 세금 문제는 다음 리딩에서 다룬다. 과세 투자자는 세금을 고려하면 과세를 피하기 위해 코리도어 폭을 더 넓게 잡는다. 과세 투자자에게 미실현손실이 있다면 그 손실을 수확(harvest)하기 위해 하방 쪽 코리도어 폭을 더 좁게 설정할 수 있다. 하방이 상방보다 좁으므로 이를 비대칭 코리도어(asymmetric corridor)라고 한다.
MODULE QUIZ 4.7, 4.8
1. Which of the following statements regarding subportfolios within the context of the goals-based approach to asset allocation is most accurate?
A. The most significant difference between the subportfolios is the return-risk
tradeoff.
B. Higher priority goals require higher return assets.
C. The size of the investment in a particular subportfolio is the present value of the
future goal discounted by the risk-free rate.
2. Which of the following statements regarding the “120 minus your age” heuristic is most correct?
A. A 70-year-old individual should have 50% of the investment portfolio invested in
equity securities.
B. A 60-year-old individual should have 60% of the investment portfolio invested in
fixed-income securities.
C. The approach generally does a poor job of mimicking the allocations of target-date
retirement funds.
3. A portfolio has invested in Asset Class Z and the manager is setting the optimal rebalancing corridor. The corridor will be wider if:
A. the rest of the portfolio is highly volatile.
B. the correlation of Z with the rest of the portfolio is highly positive.
C. transaction costs are low.
정답 (Module Quiz 4.7, 4.8 Answer)
*영문 원문 (English Original)*
1. A The priority of the goal determines the amount of risk taken. Thus, you expect significant differences in risk and return between subportfolios. The allocation to a subportfolio is the future need discounted by the expected return of the assets used in that subportfolio, not by risk-free rates. High-priority goals require more certainty and would be funded by lower, not higher, risk and return assets. (Module 4.7, LOS 4.m)
2. A The percentage allocation to equities is based on 120 minus your age. Such an approach has been found to come close to mimicking the allocations of target- date retirement funds. (Module 4.7, LOS 4.n)
3. B High correlation allows wider corridors because if the assets move in sync, divergence between them is less likely. Low transaction costs allow narrower corridors because the cost of rebalancing is reduced. High volatility in either Z or the rest of the portfolio increases risk and calls for narrower corridors. (Module 4.8, LOS 4.o)
*한글 번역 (Korean Translation)*
1. A. 목표의 우선순위에 따라 감수할 위험의 크기가 정해진다. 따라서 하위 포트폴리오마다 위험과 수익률이 크게 다를 것으로 예상할 수 있다. 하위 포트폴리오에 배분할 금액은 미래 필요자금을 무위험이자율이 아니라 그 하위 포트폴리오에 편입된 자산의 기대수익률로 할인한 값이다. 우선순위가 높은 목표일수록 더 높은 확실성이 필요하므로, 위험과 수익률이 높은 자산이 아니라 낮은 자산으로 자금을 마련해야 한다. (Module 4.7, LOS 4.m)
2. A. 주식 배분 비율은 120에서 나이를 뺀 값으로 정한다. 이 접근법은 목표시점 은퇴펀드의 배분과 상당히 비슷한 것으로 나타났다. (Module 4.7, LOS 4.n)
3. B. 상관관계가 높으면 자산들이 함께 움직이므로 서로 괴리가 생길 가능성이 작아 코리도어를 더 넓게 잡을 수 있다. 거래비용이 낮으면 리밸런싱 비용이 줄어들므로 코리도어를 더 좁게 잡을 수 있다. Z든 포트폴리오의 나머지 부분이든 변동성이 높으면 위험이 커지므로 코리도어를 더 좁혀야 한다. (Module 4.8, LOS 4.o)
핵심개념 (KEY CONCEPTS)
LOS 4.a
투자 가능한 자산의 기회집합과 각 자산의 기대수익률·분산, 자산 간 쌍별 상관관계가 주어지면, MVO는 각 위험 수준에서 수익률을 극대화하는 포트폴리오 배분을 찾아낸다. 기회집합에 모든 자산이 포함된다고 가정하면 그 결과가 효율적 프론티어다.
MVO는 다음과 같은 점에서 비판을 받는다.
1. GIGO: MVO 결과(포트폴리오 배분)의 품질은 입력값의 품질에 매우 민감하다.
2. 자산군 배분의 집중: MVO가 찾아내는 효율적 포트폴리오는 일부 자산군에 크게 집중되는 경우가 많다.
3. 왜도와 첨도: MVO는 이를 무시한다.
4. 위험 분산: MVO가 찾아내는 자산배분은 자산군 측면에서는 분산되어 있지만, 위험원천 측면에서도 분산되어 있다는 보장은 없다.
5. 부채 무시: MVO는 투자자가 미래에 무언가를 지불할 현금을 마련하려고 포트폴리오를 구성한다는 사실도 반영하지 않는다.
6. 단일기간 체계: MVO는 단일기간 체계이므로 중간 현금흐름이나, 한 기간에서 다음 기간으로 이어지는 자산수익률의 계열상관을 반영하지 않는다.
LOS 4.b, 4.d
MVO는 선택 가능한 자산배분들로 이루어진 효율적 프론티어를 제시한다. 그러나 실제로 어떤 배분을 선택할지는 투자자에 따라 달라진다.
-
위험 대비 수익을 어떻게 계량화하는가?
-
특정 자산이나 자산군을 제외하거나 포함해야 하는가?
-
자산단독, 부채연계, 목표기반 접근법 중 어느 것을 사용하는가?
MVO의 변형:
-
리샘플링은 여러 입력값 집합을 사용해 최종 결과가 초기 가정에 덜 좌우되게 하며, 대개 포트폴리오에 더 많은 자산군이 편입되는 결과를 낳는다.
-
역최적화는 세계시장포트폴리오의 자산군별 비중을 바탕으로 자산군별 기대수익률을 역산하고, 이렇게 구한 컨센서스 기대수익률을 이용해 투자자의 자산배분을 결정한다.
-
Black-Litterman을 이용하면 매니저가 자신의 견해를 반영해 이 컨센서스 기대수익률을 조정할 수 있다.
-
몬테카를로 시뮬레이션은 MVO를 보완한다.
LOS 4.c
일반적인 투자자의 자산 포트폴리오에서 상당한 부분을 차지하는 것은 인적자본과, 투자자가 소유하고 거주하는 주거용 부동산이다. 이런 자산의 기대수익률과 위험 입력값을 추정하고 배분 비중이 현재가치와 일치하도록 제약을 걸면, MVO 체계를 수정해 이런 유형의 자산까지 분석에 반영할 수 있다.
LOS 4.e
몬테카를로 시뮬레이션은 (1) 단일기간 모형인 MVO의 한계와, 다기간 체계에서의 리밸런싱 및 세금 관련 문제를 해결하고, (2) 개인투자자가 자신의 위험허용 수준을 파악하도록 돕는 데 활용할 수 있다.
LOS 4.f
직접보유 부동산, 인프라, 사모주식처럼 유동성이 낮은 자산군에는 투자자가 추가로 부담하는 유동성위험을 보상할 유동성 수익 프리미엄이 요구된다.
LOS 4.g
위험예산의 목표는 위험 단위당 수익률을 극대화하는 것이다. 여기서 위험은 포트폴리오 총위험, 능동위험, 잔차위험 중 하나로 정의할 수 있다.
LOS 4.h
고객의 위험선호를 자산배분에 반영하는 방법은 다음과 같다.
-
추가 제약조건 명시
-
투자자의 위험회피계수 명시
-
몬테카를로 시뮬레이션 활용
LOS 4.i
기대수익률에 영향을 미치는 위험요인들로 기회집합을 정의하면 투자요인을 자산배분에 활용할 수 있다. 이런 요인으로는 시장 익스포저, 규모, 밸류에이션, 모멘텀, 유동성, 듀레이션, 신용, 변동성이 있다.
LOS 4.j
자산배분 결정과 관련된 부채의 특성은 다음과 같다.
-
고정 대 조건부
-
법적 대 준법적
-
듀레이션과 컨벡시티
-
부채가치 대 스폰서 조직의 규모
-
미래 현금에 영향을 미치는 요인
-
시기 관련 고려사항
-
부채가치 결정에 영향을 미치는 규제
LOS 4.k, 4.l
부채연계 자산배분에는 흔히 쓰이는 접근법이 세 가지 있다.
-
잉여금 최적화: MVO를 이용하되, 잉여금을 기준으로 하고 잉여금의 변동성(금액 또는 백분율로 표시)을 위험 척도로 삼아 효율적 프론티어를 도출한다.
-
이중 포트폴리오 접근법: 자산 포트폴리오를 헤지 포트폴리오와 수익추구 포트폴리오라는 두 하위 포트폴리오로 나눈다.
-
통합 자산-부채 접근법: 자산과 부채의 구성을 함께 최적화한다.
LOS 4.m
목표기반 접근법은 투자기간과 긴급성 수준이 서로 다른 여러 목표(때로는 서로 상충하는 목표)를 갖는 것이 일반적인 개인투자자에게 유용하다.
투자자의 포트폴리오는 여러 하위 포트폴리오로 구성되며, 각 투자목표는 이 하위 포트폴리오들을 통해 개별적으로 다룬다.
과세 대상 투자와 비과세 투자 모두 기회집합에 포함된다. 목표마다 최소기대치를 명시한다.
LOS 4.n
그 밖의 임기응변적 자산배분 접근법으로는 다음과 같은 것들이 있다.
-
120에서 나이를 뺀 값
-
60/40 배분
-
기금 모형 또는 예일 모형
-
위험균등배분
위험균등배분
1/N 규칙
LOS 4.o
다음 요인은 자산군의 코리도어를 더 넓게 설정해야 함을 시사한다.
-
높은 거래비용
-
높은 투자자 위험허용도
-
자산군과 포트폴리오 나머지 부분 간의 높은 상관관계
자산군의 변동성이 높을수록 위험을 통제하기 위해 코리도어를 더 좁게 설정해야 한다.
결국 코리도어 폭을 어떻게 정할지는 위험 통제, 거래비용, 자산군 간 상관관계 사이의 상충관계에 달려 있다. 상황이 복잡하면 비용-편익 분석을 정량적으로 수행해야 한다.