READING 2: 자본시장 기대치, 파트 2: 자산군 수익률 예측 (Capital Market Expectations, Part 2: Forecasting Asset Class Returns)
출제 포인트(Exam Focus)
이 리딩은 앞에서 다룬 자본시장 내용을 토대로, 이를 여러 자산군에 대한 기대치 설정으로 확장한다. 먼저 자본시장 수익률 예측에 쓰이는 도구를 개관하고, 이어서 채권, 주식, 부동산, 통화 등 자산군별 수익률 예측을 다룬다. 선진시장 경제와 신흥시장 경제에 쓰이는 위험분석 기법을 구분할 수 있어야 한다. 마지막 두 섹션에서는 분산-공분산 행렬(variance-covariance matrix)을 포함한 변동성 예측을 다루고, 이어서 분석가가 자산 포트폴리오 조정을 어떻게 권고할 수 있는지 논의한다. Grinold-Kroner 모형과 Singer-Terhaar 모형을 비롯한 여러 개념이 과거 레벨 III 시험에 꾸준히 출제되었다.
서론(Introduction)
교수 노트(PROFESSOR'S NOTE)
서론이 다소 길지만, 뒤에 나오는 수익률 예측 섹션들을 이해하는 데 필요한 내용을 담고 있다. 또한 이 리딩에서 다루는 여러 밸류에이션 접근법을 한데 종합한 것이기도 하다.
수익률을 예측하려면 기대수익률, 분산, 상관관계를 평가해야 할 뿐 아니라, 투자기간(time horizon)이 중요하다는 점도 이해해야 한다. 투자기회는 시간이 흐르면서 달라질 수 있고, 그에 따라 투자결정도 달라질 수 있다. 투자기법은 근본적으로 투자자산이 시간이 지나면 펀더멘털 수준으로 되돌아가는 경향이 있다고 가정하는데, 이를 중심경향(central tendency)이라고 한다. 자본시장 기대치를 예측하는 접근법에는 공식적 도구(formal tools), 서베이(surveys), 판단(judgment)의 세 가지가 있다.
공식적 도구 (Formal Tools)
공식적 도구는 분석가가 자본시장 기대치를 설정하는 데 도움이 된다. 신뢰할 만한 데이터에 공식적 도구를 적용하면 다른 분석가도 똑같이 재현할 수 있는 예측치를 얻는다. 여기서 살펴볼 공식적 도구는 통계적 방법, 현금흐름할인모형(DCF), 위험프리미엄모형이다.
통계적 방법에는 표본통계(sample statistics), 축소추정(shrinkage estimation), 시계열추정(time series estimation)이 있다. 표본통계는 평균, 분산, 상관관계 같은 잘 알려진 데이터를 이용해 미래 데이터를 예측한다. 가장 명확한 예측 방법이지만 부정확할 수 있다. 분석가가 단순한 과거 결과로는 예상되는 미래 상황을 충분히 반영하지 못한다고 판단하면, 대안으로 과거 추정치에 축소추정(shrinkage estimate)을 적용할 수 있다. 축소추정치는 과거 데이터와 다른 예측치를 가중평균한 추정치다. 시계열추정도 예측에 쓸 수 있다. 시계열추정은 어떤 변수를 그 변수 자체의 시차값으로 예측하고 여기에 다른 변수들의 시차값을 결합하므로, 예측치에 동태적 요소(변동성)를 반영할 수 있다.
현금흐름할인모형(DCF)은 자산의 내재가치를 미래현금흐름의 현재가치로 나타낸다. 이 모형의 장점은 자산의 미래현금흐름이라는 올바른 대상에 초점을 맞춘다는 점과, 이를 통해 요구수익률을 역산할 수 있다는 점이다.
기대수익률을 추정하는 또 다른 방법으로 위험프리미엄(risk premium) 모형, 즉 누적(buildup)모형이 있다. 위험프리미엄 접근법은 채권과 주식 모두에 쓸 수 있다. 이 접근법은 무위험이자율에서 출발해, 가격에 반영된 위험, 즉 투자자가 보상을 요구하는 위험에 대한 보상을 더해 나간다. 위험프리미엄모형에는 균형모형(예: 자본자산가격결정모형, CAPM), 팩터모형, 빌딩블록(building blocks) 방식이 있다.
서베이와 판단 (Surveys and Judgment)
서베이로 자본시장 기대치를 형성할 수도 있는데, 서베이는 컨센서스를 가늠하는 가장 유용한 방법이 될 수 있다. 이 방법에서는 경제학자, 애널리스트 같은 시장 전문가들에게 경제나 자본시장에 대한 의견을 묻는다. 예를 들어 미국 필라델피아 연방준비은행은 미국 소비자물가지수와 GDP에 관한 서베이를 지속적으로 실시하고 있다.
경험에서 얻은 정성적 정보를 활용해 판단(judgment)으로 자본시장 기대치를 예측할 수도 있다. 정량적 모형은 객관적인 수치 예측치를 제공하지만, 분석가가 경험과 통찰력을 바탕으로 그 예측치를 조정해 더 낫게 다듬어야 할 때도 있다.
Module 2.1: 채권수익률 예측 (Forecasting Fixed Income Returns)
LOS 2.a: 채권수익률에 대한 기대치를 설정하는 접근법을 논한다.
채권수익률은 현금흐름할인법(DCF), 위험프리미엄 접근법, 균형모형(equilibrium model)으로 예측할 수 있다. DCF와 위험프리미엄 접근법의 기본 개념은 앞에서 소개했다. 균형 접근법은 글로벌 자산시장의 수요와 공급이 균형을 이루고 있다고 가정한다.
DCF 분석
채권의 DCF 분석은 미래현금흐름이 확정되어 있거나 상당히 정확하게 추정할 수 있을 때 유용하다. DCF 분석은 만기수익률(YTM)을 기대수익률의 추정치로 쓰는 근거가 된다. 앞에서 배웠듯이 YTM은 채권의 미래현금흐름의 현재가치를 채권가격과 같게 만드는 할인율이다. YTM은 일종의 내부수익률(IRR)이므로, 다른 IRR과 마찬가지로 현금흐름을 YTM으로 재투자하고 채권을 만기까지 보유할 때 실현되는 수익률이다. 무이표채(zero-coupon bond)는 재투자할 현금흐름이 없지만, 만기 보유 가정은 그대로 적용된다. 채권 포트폴리오의 YTM은 포트폴리오에 담긴 개별 채권 YTM의 가중평균이며, 일반적으로 좋은 근사치로 본다.
채권을 만기까지 보유한다는 가정에는 옵션성(optionality)이 반영되어 있지 않은데, 옵션성 때문에 현금흐름이 예상대로 들어오지 않을 수 있다. 그런데 예상한 현금흐름이 모두 들어오더라도 채권의 실현수익률이 최초 YTM과 달라지는 이유가 몇 가지 있다. 첫째, 투자자가 만기 전에 채권을 팔면 자본이득이나 자본손실이 생길 수 있다. 둘째, 금리가 오르거나 내리면 채권가격뿐 아니라 재투자수익률도 달라질 수 있다. 예를 들어 금리가 하락(상승)하면 재투자수익률은 감소(증가)한다. 투자자의 전체 손익은 투자기간에 따라 달라진다. 투자기간이 맥컬레이 듀레이션(Macaulay duration)보다 짧으면 자본손익 효과가 재투자 효과보다 크게 작용하므로, 금리가 하락(상승)하면 실현수익률이 높아진다(낮아진다). 투자기간이 맥컬레이 듀레이션보다 길면 재투자위험이 더 크게 작용하므로, 금리가 하락(상승)하면 실현수익률이 낮아진다(높아진다).
| 시험 팁(For the Exam): 맥컬레이 듀레이션은 수정듀레이션으로 계산할 수 있다는 점을 기억해 두자(즉, 수정듀레이션에 채권의 YTM을 곱하면 된다). |
|---|
| 예제: 채권 투자 수익률 예측 |
|---|
| Jordan Turk는 2억 달러 규모의 채권 포트폴리오를 운용한다. 이 포트폴리오의 YTM은 5.5%, 수정듀레이션은 6.25이다. Turk의 투자기간은 4년이며, 투자기간 동안 채권수익률이 매년 25bp씩 하락할 것으로 예상한다. Turk가 실현할 전체 수익률은 최초 YTM보다 높을 가능성이 큰가, 낮을 가능성이 큰가? |
| 답: |
| 자세한 계산은 필요 없다. 맥컬레이 듀레이션은 6.6(= 6.25 × 1.055)이다. 투자기간(4년)이 맥컬레이 듀레이션보다 짧으므로, 채권수익률이 하락하면 채권가격 상승에 따른 이익이 재투자수익률 하락분보다 커서 실현수익률이 YTM보다 높아진다. |
빌딩블록(위험프리미엄) 접근법 (The Building Block (Risk Premium) Approach)
빌딩블록 접근법은 무위험이자율에서 출발해 추가로 부담하는 위험에 대한 보상을 더해 나간다. 요구수익률은 1기간 무위험(무디폴트) 금리, 기간프리미엄(term premium), 신용프리미엄(credit premium), 유동성프리미엄(liquidity premium)으로 이루어진다.
1. 단기 무디폴트 금리(The short-term default-free rate)
단기 무디폴트 금리는 예측기간에 맞춘 금리로, 유동성이 가장 높은 상품에서 산출한다. 따라서 정부 무이표채 수익률에 가장 가깝고 중앙은행 정책금리와도 밀접하게 연동된다. 시장에서 관측되는 무위험이자율을 무디폴트 금리로 써도 대개 충분하지만, 이 금리를 정상화(normalize)해야 할 때도 있다. 투자기간이 단기상품의 만기보다 훨씬 길면 다른 방법이 더 나을 수 있다. 만기가 더 긴 무이표채의 수익률을 쓰거나, 투자기간 동안 단기상품을 롤오버할 때 실현할 수 있는 수익률을 쓰는 것이다. 선물계약 금리는 이처럼 예상되는 단기금리 경로를 보여주는 유용한 대용치(proxy)다.
2. 기간프리미엄(Term premium)
현물수익률곡선에서 도출한 금리는 기간프리미엄에 관해 유용한 정보를 주지만, 실제 기간프리미엄을 수익률곡선만으로 도출할 수는 없다. 실증 연구에 따르면 기간프리미엄은 양(positive)의 값이며 듀레이션과 관련이 있다. 기간프리미엄을 결정하는 주요 요인은 다음 네 가지다.
-
인플레이션 불확실성: 인플레이션 수준이 높으면 대개 인플레이션 불확실성도 커지고, 그 결과 명목수익률이 오르고 기간프리미엄이 커진다.
-
경기침체 헤지: 강한 총수요 때문에 인플레이션이 발생하면 명목채권 수익률은 성장과 음(-)의 상관관계를 보이며, 이 경우 기간프리미엄이 낮다. 총공급 측 요인으로 인플레이션이 발생하면 명목채권 수익률은 성장과 양(+)의 상관관계를 보이며, 이 경우 기간프리미엄이 더 높다.
-
수요와 공급: 단기 무디폴트채권과 장기 무디폴트채권의 상대적 공급량이 수익률곡선의 기울기를 결정하고, 이것이 기간프리미엄 수준에 영향을 미친다.
-
경기순환: 수익률곡선의 기울기와 기간프리미엄 수준은 경기순환과도 관련이 있다.
그 밖에 다음 지표들도 기간프리미엄 예측에 영향을 미친다.
-
사전적(예측) 실질수익률
-
Cochrane-Piazzesi 커브 요인: 수익률곡선의 기울기와 곡률(curvature)을 함께 포착하는 척도
-
Kim-Wright 프리미엄: 기간구조(term structure)의 3요인 모형
-
수익률곡선의 기울기
-
공급 지표: 만기가 10년을 넘는 부채의 비중
-
경기순환 대용지표: 기업이익/GDP 비율, 기업신뢰지수, 실업률
3. 신용프리미엄(Credit premium)
신용프리미엄은 예상되는 채무불이행 위험에 대한 보상으로, 예상 채무불이행 손실 수준에 대한 추가 보상과는 별개다. 두 가지 모두 신용스프레드(credit spread)의 구성요소다.
실증 연구에 따르면 평균 수익률스프레드에는 소폭의 수익 프리미엄이 들어 있지만, 실제로 얻는 프리미엄은 고르지 않은 경향이 있고, 높은 채무불이행률과 낮은 채무불이행률이 각각 한동안 지속되며 뚜렷하게 몰려 나타나는 군집화(clustering)의 영향을 받는다. 그래서 수익률스프레드는 대개 미래 채무불이행률을 잘 예측하는 지표로 보지 않는다. 스프레드는 주로 금융시장 상황과 신용프리미엄의 영향을 받으며, 예상 채무불이행 손실의 영향은 상대적으로 작다. 신용스프레드를 가장 잘 예측하는 금융시장 변수는 주식수익률, 주식 변동성, 무위험이자율이며, GDP 성장률과 채무불이행률 변화는 예측력이 강하지 않다.
신용등급이 매우 높은 채권(AAA와 AA)은 채무불이행률이 극히 낮으며, 이들의 신용프리미엄과 스프레드는 주로 등급하향 편향(downgrade bias)에 좌우된다. 등급하향 편향이란 신용도가 개선되거나 등급이 오를 가능성보다 등급이 내려갈 가능성이 더 크다는 비대칭적 위험을 말한다. 등급이 (상대적으로) 낮은 채권, 특히 비투자등급 채권의 신용프리미엄과 스프레드에는 신용위험에 대한 훨씬 큰 보상이 반영되어 있다.
미국 투자등급 회사채의 과거 데이터를 보면, 회사채 옵션조정스프레드(option-adjusted spread)가 높으면 신용프리미엄도 높고, 국채 수익률곡선이 가파르면 채무불이행률이 하락한다. 전반적으로 수익률곡선이 가파르면 신용프리미엄과 기간프리미엄이 모두 높다는 뜻이며, 이는 신용손실에 대한 보상이 더 크다는 의미이므로 둘 다 강세(bullish) 신호다. 그런데 흥미롭게도 신용프리미엄은 만기와 양(+)의 관계에 있지 않다. 오히려 신용프리미엄은 만기가 짧을수록 높은 경향이 있는데, 이는 이벤트 리스크(채무불이행은 신용에 큰 타격을 주는 사건이지만, 채권은 액면가보다 많이 지급하지 않는다)와 비유동성(만기가 얼마 남지 않은 채권은 대개 활발히 거래되지 않아 유동성이 낮은 오래된 채권이다) 때문일 수 있다. 포트폴리오 매니저는 이러한 신용 특성을 활용하기 위해 흔히 바벨전략(barbell strategy)을 쓰는데, 신용위험은 단기채권에서 취하고 듀레이션위험은 장기채권에서 취하는 전략이다.
4. 유동성프리미엄(Liquidity premium)
유동성은 대개 채권 발행 초기, 보통 처음 몇 주 동안에만 가장 높다. 유동성이 가장 높은 증권은 최근 발행된 국채, 현행 쿠폰 주택저당증권(MBS), 그리고 일부 고품질 회사채다.
일반적으로 (1) 액면가나 시장금리에 가깝게 발행되었고, (2) 신규 발행물이며, (3) 발행 규모가 크고, (4) 자주 발행하는 잘 알려진 발행자가 발행했고, (5) 구조가 단순하며, (6) 신용등급이 높은 채권일수록 유동성이 높다. 분석가는 신용등급이 가장 높은 발행자(보통 정부)와 그다음으로 등급이 높은 발행자 사이의 수익률스프레드를 비교해 '진정한' 유동성프리미엄을 가늠할 수 있다. 그런 다음 채권의 특성이 앞서 설명한 특성에서 멀어질수록 이 스프레드를 조정해 나가면 된다.
MODULE QUIZ 2.1
1. An investor has a bond portfolio with a yield to maturity (YTM) of 4 and a modified duration of 5. The investor expects to hold on to the bond portfolio for at least the next six years but expects that bond yields will gradually rise over the investment horizon by a total of 100 bps. Determine whether the investor will realize a higher or lower overall yield than the initial YTM.
Use the following information to answer Questions 2 and 3.
Lou Bee is looking to add two new securities to his fixed income portfolio and considers the following bonds (both noncallable):
One-year government bond
Five-year AA rated corporate bond
Bee has also gathered the following information:
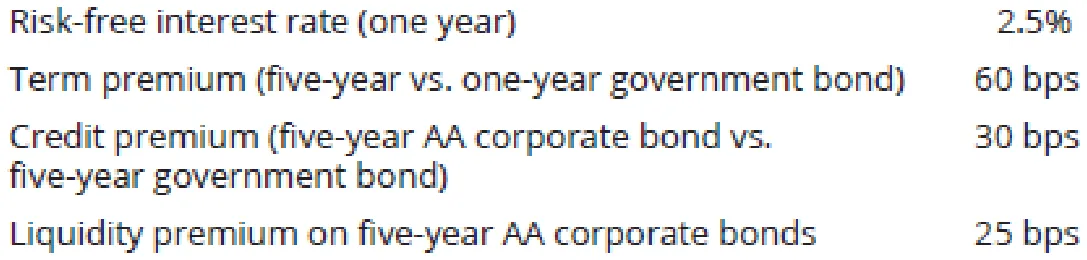
2. The expected return of an equal-weighted investment in the two securities will be closest to:
A. 2%.
B. 3%.
C. 4%.
3. The expected total risk premium of the two securities will be closest to:
A. 0.6%.
B. 1.2%.
C. 1.7%.
정답 (Module Quiz 2.1 Answer)
*영문 원문 (English Original)*
1. The investor will realize a gain. The portfolio’s Macaulay duration is 5.2 (= 5 × 1.04). Given that the investor’s investment horizon of six years is longer than the Macaulay duration, a rise in bond yields will result in a return that is higher than the YTM because the increase in reinvestment yield will outweigh the fall in the bond price. (LOS 2.a)
2. B The expected annual return of the one-year government bond is 2.5% (no risk premiums). The expected one-year return of the corporate bond is 3.65% (= 2.5% + 0.6% + 0.3% + 0.25%). The estimated weighted average return of an equal- weighted investment in the two securities is 3.08% (= (2.5% + 3.65%) / 2). (LOS 2.a)
3. A The average spread (vs. one-year government bond) is 0.58% (= [0 + (0.6 + 0.3 + 0.25)] / 2). (LOS 2.a)
*한글 번역 (Korean Translation)*
1. 투자자는 이득을 본다. 포트폴리오의 맥컬레이 듀레이션은 5.2(= 5×1.04)이다. 투자자의 투자기간(6년)이 맥컬레이 듀레이션보다 길기 때문에, 채권수익률이 상승하면 재투자수익률 상승 효과가 채권가격 하락 효과보다 커서 수익률이 YTM보다 높아진다. (LOS 2.a)
2. B. 1년 만기 국채의 기대 연간 수익률은 2.5%(위험프리미엄 없음)다. 회사채의 기대 1년 수익률은 3.65%(= 2.5% + 0.6% + 0.3% + 0.25%)다. 두 증권에 동일가중으로 투자할 때의 추정 가중평균수익률은 3.08%(= (2.5% + 3.65%)/2)다. (LOS 2.a)
3. A. (1년 만기 국채 대비) 평균 스프레드는 0.58%(= [0 + (0.6 + 0.3 + 0.25)]/2)다. (LOS 2.a)
Module 2.2: 신흥시장 채권위험 (Emerging Market Bond Risk)
LOS 2.b: 신흥시장 채권 투자자가 직면하는 위험과, 신흥시장 경제를 평가하는 데 쓰이는 국가위험 분석 기법을 논한다.
신흥시장 채권은 위험이 더 큰 대신 투자자에게 높은 기대수익률을 제공한다. 많은 신흥국이 해외 차입에 의존하는데, 이것이 나중에 그 나라의 경제, 통화, 금융시장에 위기를 불러올 수 있다.
또한 많은 신흥국은 정치·사회 체제가 불안정하다. 경제구조가 다변화되어 있지 않아 변동성이 큰 자본흐름과 경제위기에 취약하다. 투자자는 이런 국가들의 위험을 신중하게 분석해야 한다. 채권 투자자에게 중요한 위험은 신용위험, 즉 그 나라가 부채를 갚을 능력과 의지가 있느냐 하는 것이다. 경제적·정치적·법률적 위험도 중요하다.
신흥시장이 위험에 더 취약하다는 신호로는 다음과 같은 것들이 있다.
-
부의 집중
-
소득 집중과 다변화되지 않은 세원(tax base)
-
원자재를 비롯한 경기민감 산업의 비중이 크고 가격결정력이 낮음
-
자본이동과 무역에 대한 제한, 외환 규제
-
부적절한 재정정책과 통화정책
-
낮은 노동력 교육 수준과 열악한 인프라, 더딘 기술 발전
-
대규모 외화표시 해외 차입
-
덜 발달하고 규모가 작은 금융시장
-
변동성이 큰 자본흐름에 대한 노출
신흥시장의 건전성을 점검하는 지침이 몇 가지 있다. 채권 투자를 고려하는 투자자는 이들 시장에 자금을 투입하기 전에 다음 요인을 검토해야 한다.
-
재정정책을 가늠하기 위해 대부분의 분석가는 GDP 대비 재정적자 비율을 본다. 이 비율이 4%를 넘으면 신용위험이 상당하다는 뜻이다. 대부분의 신흥국은 단기로 차입하며 주기적으로 차환(refinance)해야 한다. 부채가 쌓이면 그 나라가 원리금을 갚지 못할 가능성이 커진다. GDP 대비 부채비율 70~80%는 신흥국에 문제가 되어 온 수준이다.
-
이들 국가의 높은 위험을 보상받으려면 투자자는 최소 4%의 실질성장률을 기대할 수 있어야 한다. 성장률이 이보다 낮다면 경제 성장이 더디다는 신호일 수 있다.
-
GDP의 4%를 넘는 경상수지 적자는 앞으로 어려움이 닥칠 수 있다는 경고 신호로 여겨져 왔다.
-
신흥국은 성장에 필요한 자금을 해외 조달에 의존하지만, 부채가 지나치게 많으면 외국 자본이 빠져나갈 때 결국 금융위기로 이어질 수 있다. 이러한 금융위기에는 통화 평가절하와 신흥시장 자산가치 하락이 뒤따른다. 해외부채가 GDP의 50%를 넘으면 그 나라의 레버리지가 과도할 수 있다는 신호다. 부채가 경상수입의 200%를 넘는 경우에도 위험이 높다.
-
많은 신흥국은 대출을 외화로 갚아야 하므로 단기부채 대비 외환보유고가 중요하다. 외환보유고가 단기부채의 100%에 못 미치면 문제가 있다는 신호다(200%를 넘으면 탄탄한 것으로 본다).
-
외환보유고가 몇 개월분 남아 있는지는 '단기부채 대비 외환보유고 비율 × 12개월'로 계산할 수 있다. 예를 들어 이 비율이 0.5라면 외환보유고가 6개월분(0.5 × 12개월) 남아 있다는 뜻이다.
구조개혁과 재산권에 대한 정부의 입장도 중요하다. 정부가 성장에 필요한 구조개혁을 지지하면 투자환경이 더 우호적이다. 정부가 책임 있는 재정정책, 경쟁 촉진, 국영기업 민영화에 힘쓸 때 성장 전망도 더 밝다. 허술한 법 집행, 미비한 재산권 관련 법, 재산 국유화, 부패는 위험 신호다. 연립정부(coalition government)는 본질적으로 정치가 불안정하고 그에 따라 정책도 불안정하기 때문에 더 위험하다고 본다.
MODULE QUIZ 2.2
1. An analyst is evaluating an emerging market for potential investment. She notices that the country’s current account deficit has been growing. Is this a sign of increasing risk? If so, explain why.
정답 (Module Quiz 2.2 Answer)
*영문 원문 (English Original)*
1. When exports are less than imports, a current account deficit usually results. This can be problematic because the deficit must be financed through external borrowing. If the emerging country becomes overleveraged, it may not be able to pay back its foreign debt. A financial crisis may ensue where foreign investors quickly withdraw their capital. These financial crises are accompanied by currency devaluations and declines in emerging market asset values. (LOS 2.b)
*한글 번역 (Korean Translation)*
1. 수출이 수입보다 적으면 대개 경상수지 적자가 발생한다. 이 적자는 대외 차입으로 메워야 하므로 문제가 될 수 있다. 신흥국의 레버리지가 과도해지면 해외부채를 갚지 못할 수도 있다. 외국인 투자자들이 자본을 급히 빼내는 금융위기가 뒤따를 수 있다. 이러한 금융위기는 통화 평가절하와 신흥시장 자산가치 하락을 동반한다. (LOS 2.b)
Module 2.3: 주식수익률 예측 (Forecasting Equity Returns)
LOS 2.c: 주식시장 투자수익률에 대한 기대치를 설정하는 접근법을 논한다.
LOS 2.d: 신흥시장 주식 투자자가 직면하는 위험을 논한다.
100년이 넘는 아주 긴 기간으로 보면, 여러 국가 주식시장의 평균 실질수익률 사이에 통계적으로 유의미한 차이는 없다. 이러한 표본평균은 데이터의 변동성이 작은 경우가 아니라면 부정확한 경향이 있다. 앞에서 보았듯이, 주식수익률을 예측할 때는 대개 축소추정량(shrinkage estimator)이 더 신뢰할 만하다.
현금흐름할인 접근법 (Discounted Cash Flow Approach)
자본시장 기대치를 설정하는 두 번째 도구는 DCF 모형이다. DCF 모형은 자산의 내재가치를 미래현금흐름의 현재가치로 본다. 이 모형의 장점은 자산의 미래현금흐름이라는 올바른 대상에 초점을 맞춘다는 점과 요구수익률을 역산할 수 있다는 점이다. DCF 모형은 장기 밸류에이션에 가장 적합하다.
주식시장에 DCF 모형을 적용할 때 가장 흔히 쓰는 것은 고든성장모형(Gordon growth model), 즉 항상성장모형(constant growth model)이다. 이 모형은 주로 주식의 기대수익률을 역산하는 데 쓰이며, 흔히 시장 전체에 적용된다. 이때 성장률로는 명목 GDP 성장률을 대용치로 쓰는데, 명목 GDP 성장률은 실질 GDP 성장률에 인플레이션율을 더한 값이다. 경제 성장률과 주가지수 성장률 사이에 차이가 있으면 이를 반영해 성장률을 조정할 수 있다.
Grinold와 Kroner(2002)는 이 모형을 한 단계 더 발전시켜, 기업이 주주에게 현금을 돌려주는 수단인 자사주 매입(stock repurchase)과, 주가수익비율(P/E)의 변화로 나타나는 시장 밸류에이션 변화를 조정하는 변수를 추가했다. Grinold-Kroner 모형에 따르면 주식의 기대수익률은 배당수익률에 인플레이션율과 실질이익성장률을 더하고, 발행주식수 변화를 빼고, P/E 비율 변화를 더한 값이다.
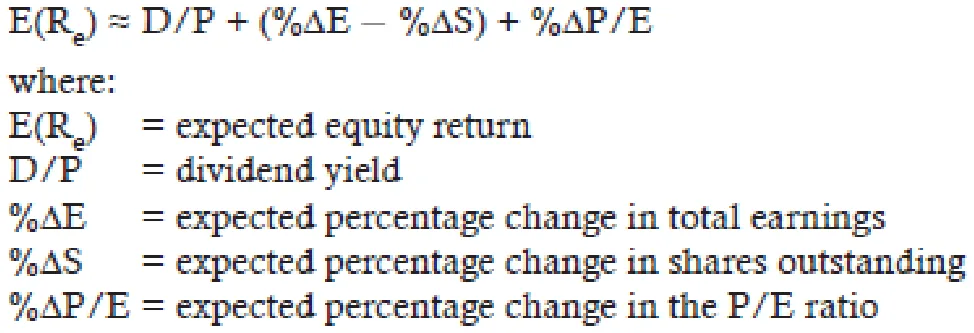
교수 노트(PROFESSOR'S NOTE)
응시자들은 %ΔS 변수, 그리고 GK 모형에서 이 값을 언제 빼고 언제 더해야 하는지를 자주 헷갈려 한다.
자사주 매입은 발행주식수가 줄어드는 것, 즉 기업이 주식을 되사면서 투자자에게 현금을 지급하는 것임을 기억하자. 이 현금 지급은 플러스(+) 수익의 한 형태로, 투자자에게 돌아가는 현금흐름과 주당순이익(EPS), 기대수익률을 늘린다(수학적으로 자사주 매입은 %ΔS 항이 마이너스(-)이므로, 마이너스 항을 빼면 결국 플러스가 된다).
Grinold-Kroner 모형의 변수들은 기대 소득수익률(income return), 기대 명목이익성장률, 기대 재평가수익률(repricing return)의 세 가지 구성요소로 다시 묶을 수 있다.
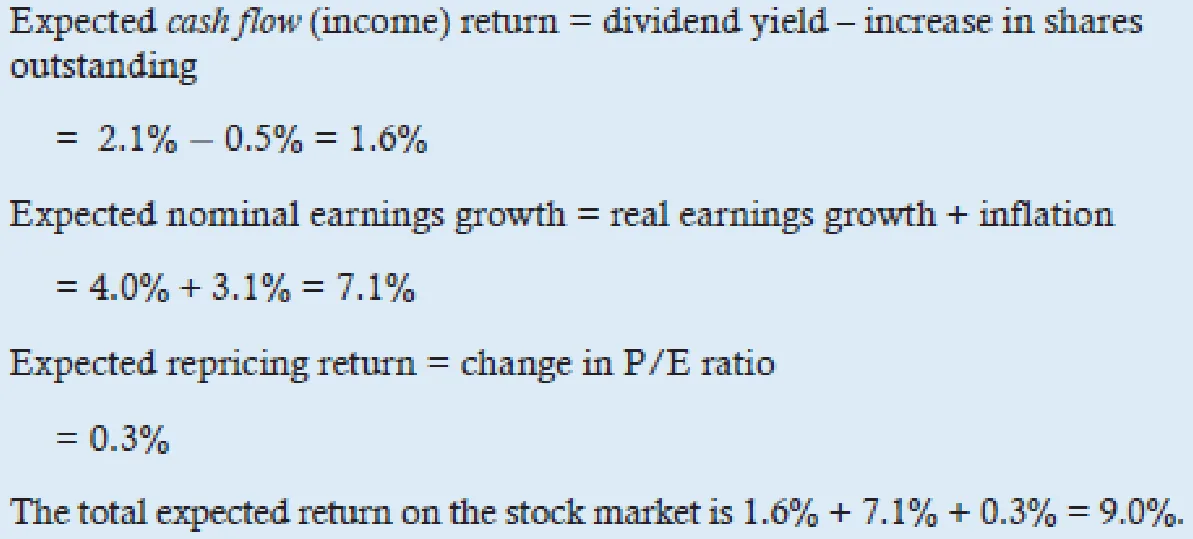
1. 기대 현금흐름수익률(소득수익률)
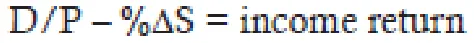
D/P는 항상성장 배당할인모형에서 본 현재수익률로, 기대배당을 현재가격 대비 백분율로 나타낸 것이다. Grinold-Kroner 모형은 여기서 한 걸음 더 나아가 자사주 매입이나 신주 발행까지 고려해 기대 현재수익률을 나타낸다.
2. 기대 명목이익성장률은 실질이익성장률에 예상 인플레이션을 더한 값이다.
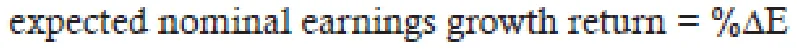
3. 기대 재평가수익률은 P/E 비율의 예상 변화로 측정한다.
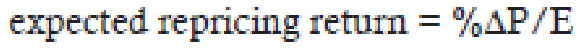
Grinold-Kroner 모형은 (1) 기대 현금흐름수익률, (2) 기대 명목이익성장률, (3) 기대 재평가수익률의 합으로 보면 이해하기 쉽다.
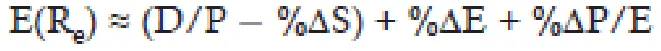
Grinold-Kroner 모형의 가정 때문에 비합리적인 결과가 나올 수 있다는 점을 꼭 이해해야 한다. 이 모형은 무한한 시간지평(infinite time horizon)을 가정하므로 투자자의 실제 투자기간을 무시한다. 예를 들어 투자자는 P/E 비율이 장기평균으로 회귀할 것이라고 가정할 수 있다. 그런데 이 모형에서 P/E 비율의 성장률을 양(+)의 값으로 정하면, 그 값이 얼마든 P/E 비율이 끝없이 상승한다고 가정하는 셈이 되는데, 이는 비현실적인 결과다. 투자기간이 매우 긴 경우에는 %ΔP/E = 0(그리고 %ΔS = 0)으로 두는 것이 적절하다.
| 예제: Grinold-Kroner 모형을 이용한 주식 기대수익률 계산 |
|---|
한 분석가가 Grinold-Kroner 모형으로 주식시장 수익률을 추정한다고 하자. 분석가의 추정치는 배당수익률 2.1%, 실질이익성장률 4.0%, 장기 인플레이션 3.1%, 발행주식수 0.5% 증가, P/E 배수 0.3% 확대다. 이러한 가정에서 도출되는 주식시장 수익률은 얼마인가? |
| 답: |
 |
이 모형의 입력값은 공개된 통계 데이터에서 구할 수 있어 비교적 쉽게 관측할 수 있다. 더 어려운 것은 P/E 비율의 변화를 추정하는 일이다. P/E 비율(또는 현금흐름이나 매출 같은 다른 지표 대비 가격)에 대해서는 관측 가능한 장기평균이 존재하고 비율이 그 평균으로 회귀한다고 가정한다. 실증 연구에 따르면 이 가정은 장기적으로는 들어맞는다.
그러나 단기적으로는 그렇지 않다.
MODULE QUIZ 2.3
1. At the beginning of the fiscal year, Tel-Pal, Inc. stock sells for \$75 per share. There are 2 million shares outstanding. An analyst predicts that the annual dividend to be paid in one year will be \$3 per share. The expected inflation rate is 3.5%. The firm plans to issue 40,000 new shares over the year. The price-to-earnings ratio is expected to stay the same, and nominal earnings will increase by 6.8%.
Based upon these figures, calculate the expected return on a share of Tel-Pal, Inc. stock in the next year.
2. An analyst uses the Grinold-Kroner model and assumes an infinite time horizon and a P/E growth rate of 2%. Discuss one shortcoming of the P/E growth assumption.
정답 (Module Quiz 2.3 Answer)
*영문 원문 (English Original)*
1. The equation for expected return on Tel-Pal, Inc. using these inputs is:
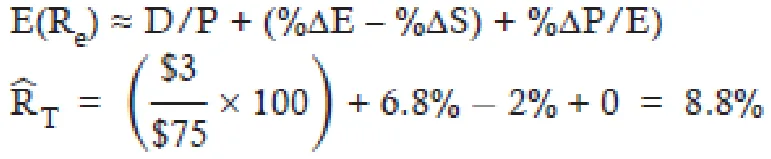
The expected return is 8.8%. The expected dividend yield is 4%, and the expected percentage increase in the number of shares is 2% (= 40,000 / 2,000,000). Nominal earnings of 6.8% includes expected inflation of 3.5%, which would be subtracted from the nominal earnings forecast to get the forecast of real earnings growth of 3.3%. The change in P/E is expected to stay the same for a value of 0. (LOS 2.c)
2. An infinite time horizon ignores the fact that the P/E ratio would likely revert to its long-term average. A 2% constant growth rate of the P/E ratio would result in an infinitely rising P/E ratio, which is considered an implausible outcome. (LOS 2.c)
*한글 번역 (Korean Translation)*
1. 이 입력값으로 Tel-Pal, Inc.의 기대수익률을 구하는 식은 다음과 같다.
기대수익률은 8.8%다. 기대배당수익률은 4%이고, 발행주식수의 예상 증가율은 2%(= 40,000/2,000,000)다. 명목이익 증가율 6.8%에는 예상 인플레이션 3.5%가 포함되어 있으므로, 명목이익 예측치에서 이를 빼면 실질이익성장률 예측치 3.3%가 나온다. P/E는 변하지 않을 것으로 예상되므로 P/E 변화는 0이다. (LOS 2.c)
2. 무한한 시간지평을 가정하면 P/E 비율이 장기평균으로 회귀할 가능성이 높다는 사실을 무시하게 된다. P/E 비율이 2%의 일정한 성장률로 커진다고 가정하면 P/E 비율이 끝없이 상승하게 되는데, 이는 비현실적인 결과다. (LOS 2.c)
Module 2.4: 위험프리미엄 접근법 (The Risk Premium Approach)
주식위험프리미엄은 일반적으로 주식수익률이 무위험이자율을 초과하는 부분으로 정의한다. 달리 보면, 주식프리미엄을 주식수익률이 무디폴트채권의 기대수익률을 초과하는 부분으로 생각할 수도 있다. 무위험이자율을 기준으로 하는 접근법은 주식에 대해 하나의 프리미엄만 보는 반면, 채권을 기준으로 하는 접근법은 빌딩블록 방식을 쓴다.
어떤 접근법을 쓰든 주식프리미엄을 예측하기는 대체로 상당히 어렵다. 따라서 분석가는 다른 분석 방법으로 자신의 예측을 보완해야 한다.
균형 접근법 (The Equilibrium Approach)
금융균형 접근법은 금융모형이 증권의 가치를 올바르게 평가한다고 가정한다. Singer-Terhaar 모형은 국제자본자산가격결정모형(국제 CAPM)의 두 가지 버전을 바탕으로 한다. 하나는 글로벌 자산시장이 완전히 통합되어 있다고 보는 버전이고, 다른 하나는 시장이 완전히 분리(segmented)되어 있다고 보는 버전이다. 이 모형은 실제 분리·통합 정도에 대한 기대치를 따져 본 다음, 두 가정에 따른 결과를 가중평균해 수익률을 계산한다. Singer-Terhaar 접근법은 다음과 같이 CAPM에서 출발한다.
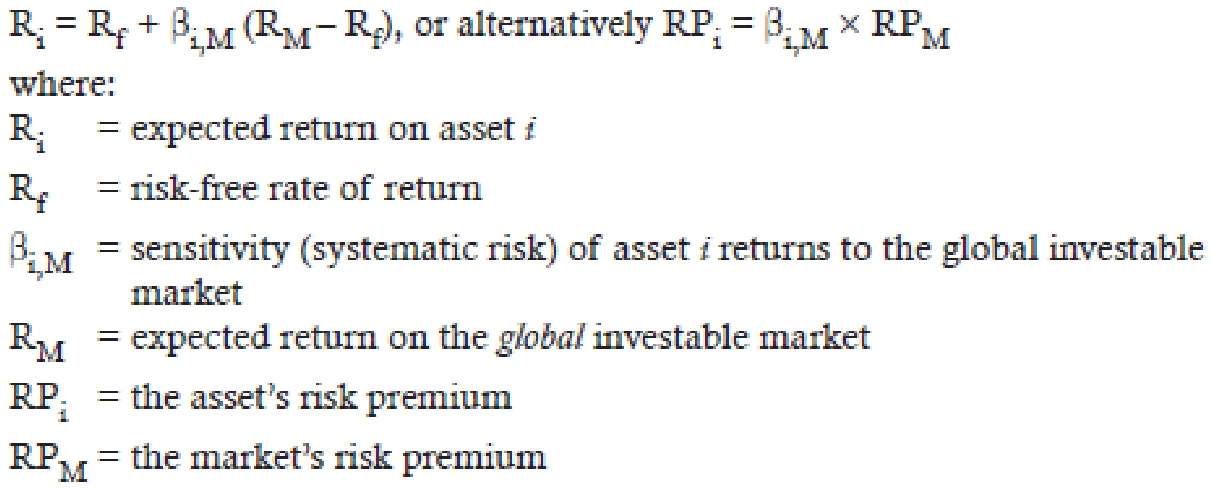
글로벌 투자가능시장(global investable market)이 전통적 자산과 대체자산을 아우르는 모든 투자가능자산으로 이루어져 있다고 생각해 보자. 다음 단계를 거쳐 이 식을 채권이나 주식의 위험프리미엄을 구하는 식으로 바꿀 수 있다.
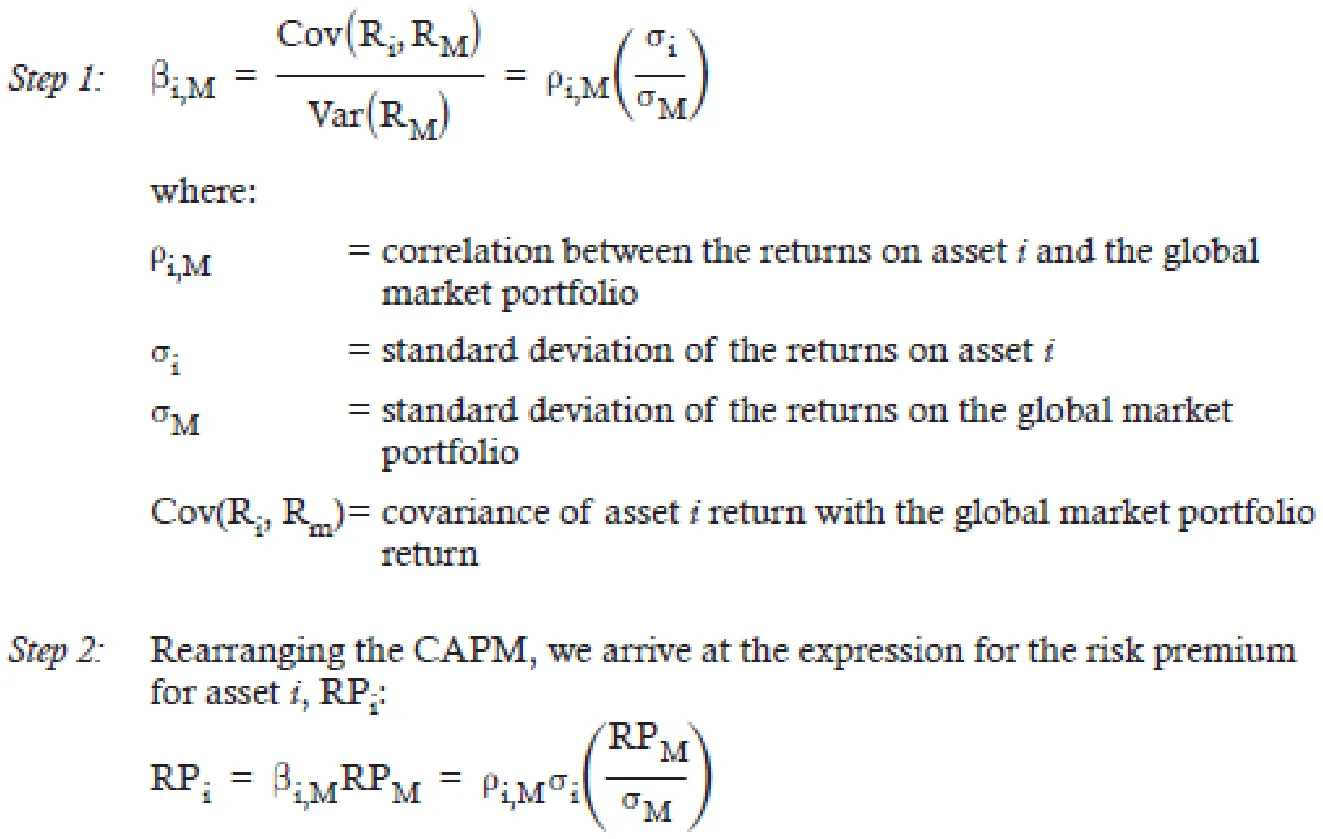
이 식에 따르면 한 자산의 위험프리미엄은 그 자산과 글로벌 시장포트폴리오 간의 상관계수에 그 자산의 표준편차를 곱하고, 여기에 다시 글로벌 포트폴리오의 샤프비율(괄호 안)을 곱한 값과 같다. 이 식을 이용해 한 시장의 위험프리미엄과 기대수익률을 예측한다.
| 예제: 주식 및 채권 위험프리미엄 계산 |
|---|
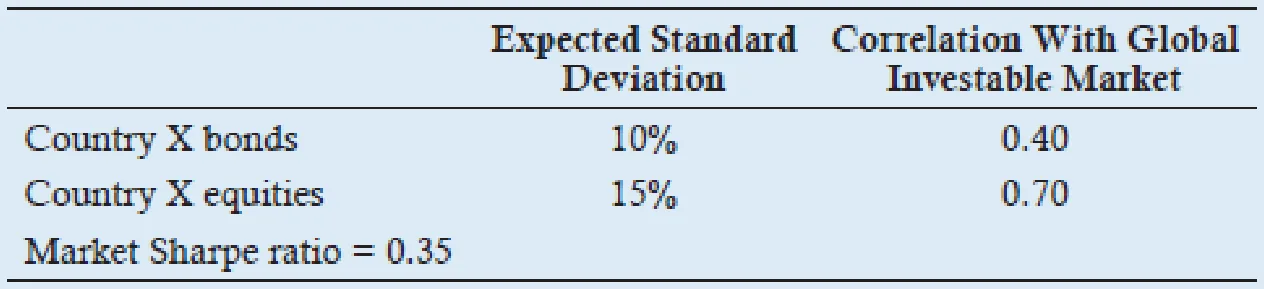
다음 데이터를 이용해 X국의 주식 및 채권 위험프리미엄을 계산하라.
|
| 답: |
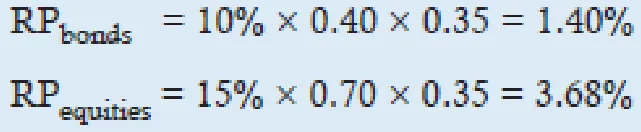 |
Singer-Terhaar 모형은 이어서 시장분리(segmentation) 같은 시장의 불완전성을 반영하도록 CAPM을 조정한다. 시장이 분리되어 있으면 자본이 국경을 넘어 자유롭게 이동하지 못한다. 분리시장의 반대는 자본이 자유롭게 이동하는 통합시장(integrated market)이다. 시장분리는 흔히 정부의 투자 규제 때문에 생긴다. 시장이 분리되어 있으면 위험이 같은 두 자산이라도 기대수익률이 서로 다를 수 있다. 자본이 수익률이 더 높은 자산으로 옮겨 갈 수 없기 때문이다. 투자장벽이 있으면 분리시장에 속한 증권의 위험프리미엄이 높아진다.
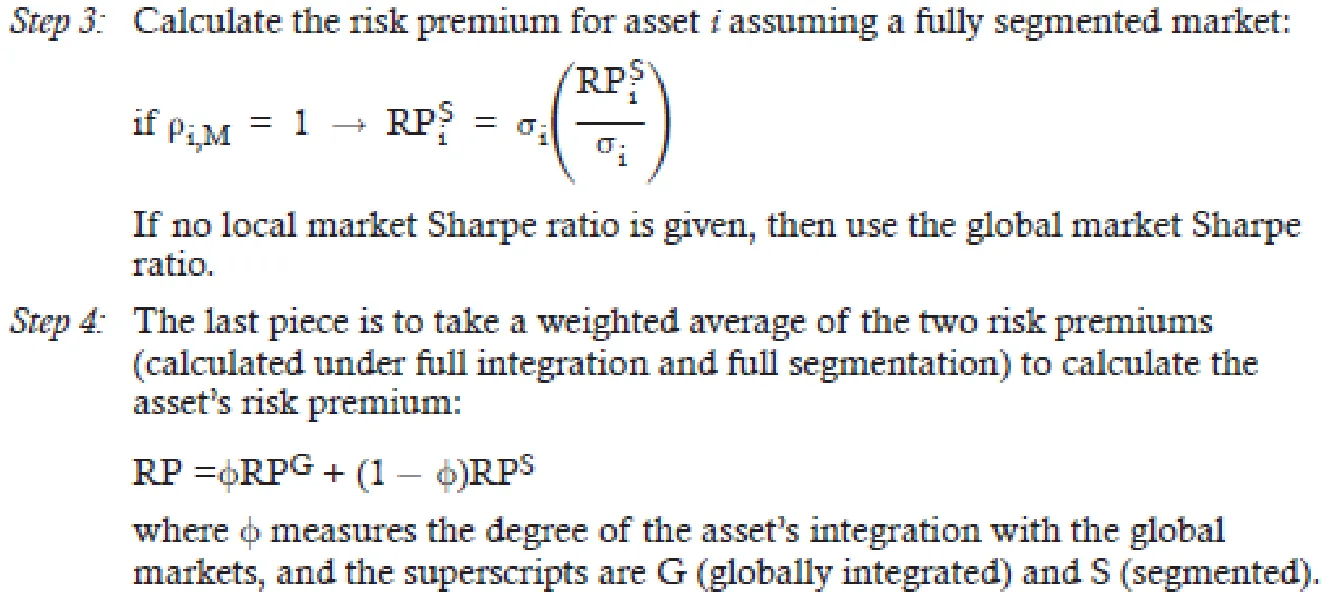
실제로 대부분의 시장은 완전히 분리되어 있지도, 완전히 통합되어 있지도 않다. 투자자들은 자국 주식시장을 선호하는 경향이 있어서 해외 투자기회를 충분히 활용하지 못한다. 선진국 주식시장은 75~90% 정도, 신흥시장 주식은 50~75% 정도 통합된 것으로 추정된다. 다음 예제에서는 완전통합을 가정한 주식위험프리미엄과 완전분리를 가정한 주식위험프리미엄을 각각 추정한 다음, 둘을 가중평균해 부분적인 시장분리를 반영한다. 완전분리를 가정하면 관련 글로벌 포트폴리오는 그 개별 자산 자체, 즉 자기 자신의 시장포트폴리오가 된다. 이는 그 자산이 자기 자신과 완전한 상관관계(상관계수 1)를 갖는다는 뜻이다.
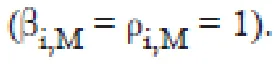
| 예제: Singer-Terhaar 모형을 이용한 위험프리미엄 계산 |
|---|
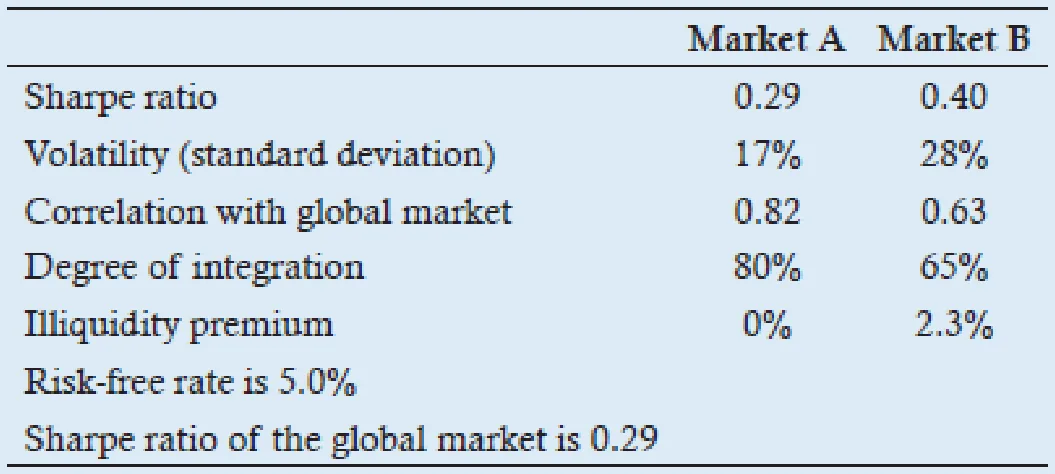
한 분석가가 두 주식시장의 가치를 평가하고 있다고 하자. 시장 A는 선진시장, 시장 B는 신흥시장이다. 투자자의 투자기간은 5년이다. 그 밖의 관련 정보는 다음과 같다.
각 시장의 위험프리미엄과 기대수익률을 계산하라. |
| 답: |
먼저 완전통합을 가정하고 두 시장의 위험프리미엄을 계산한다. 신흥시장에는 비유동성위험프리미엄이 포함된다는 점에 유의하자.
다음으로 완전분리를 가정하고 두 시장의 주식위험프리미엄을 계산한다.
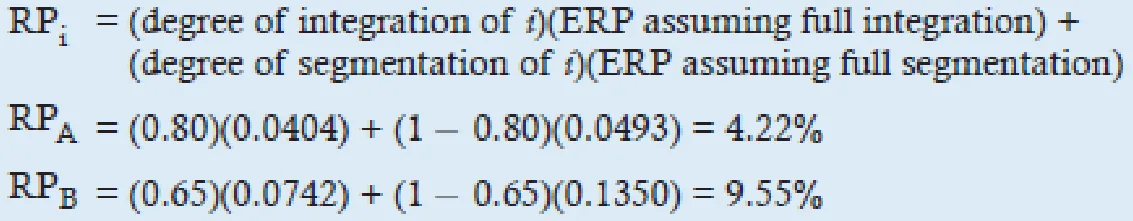
완전분리 상태의 위험프리미엄을 계산할 때는 글로벌 시장이 아니라 자국 시장을 기준시장으로 삼으므로, 자국 시장이 자기 자신과 갖는 상관계수는 1.0이 된다는 점에 유의하자. 그런 다음 각 시장의 통합 정도와 분리 정도에 따라 통합 가정 위험프리미엄과 분리 가정 위험프리미엄을 가중평균한 위험프리미엄을 구한다.
마지막으로 무위험이자율까지 반영해 각 시장의 기대수익률을 구한다.
|
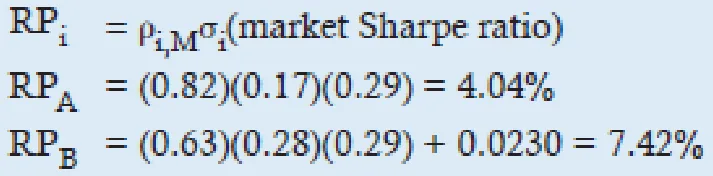
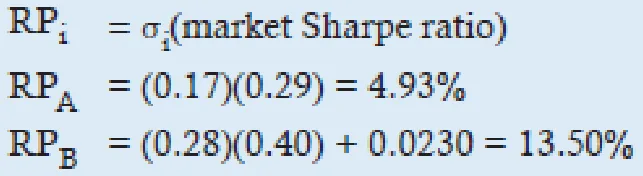
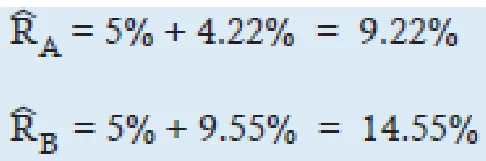
신흥시장 주식위험 (Emerging Market Equity Risk)
신흥시장의 특징으로는 흔히 취약한 경제, 정치·정책의 불안정성, 그리고 취약한 재산권과 허술한 공시·법 집행 기준 같은 미흡한 법적 보호를 꼽을 수 있다. 신흥시장에는 특이위험(idiosyncratic risk)이 두드러지는데, 글로벌 요인보다 자국 고유의 요인이 더 크게 작용하는 경우가 많다. 또 신흥시장은 선진시장보다 통합도가 낮은 경향이 있다.
MODULE QUIZ 2.4
Use the following data to answer the questions below:
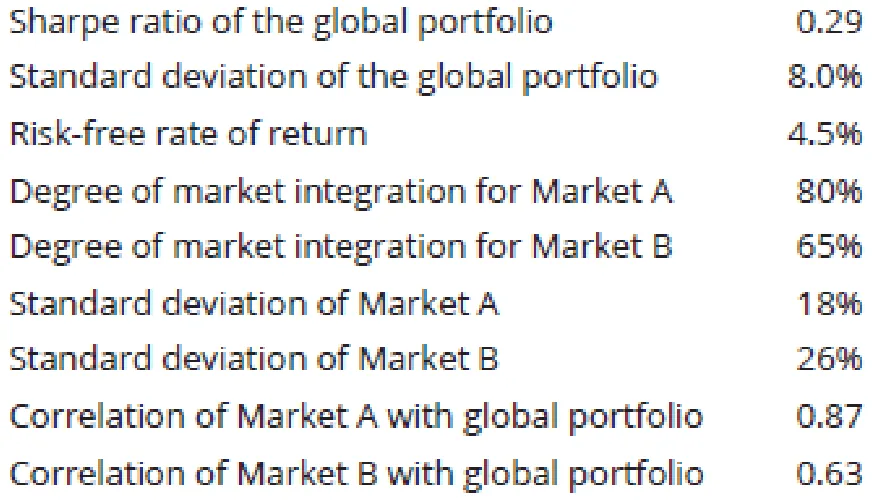
1. Calculate the risk premiums for Market A and Market B.
2. Calculate the expected return for each market.
정답 (Module Quiz 2.4 Answer)
*영문 원문 (English Original)*
1. First, we calculate the risk premium assuming full integration.
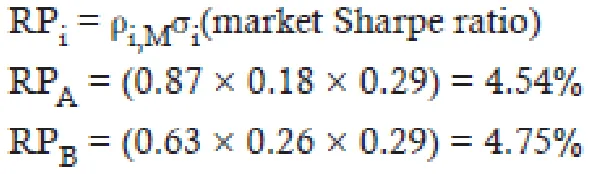
Then, we calculate the risk premium assuming full segmentation.
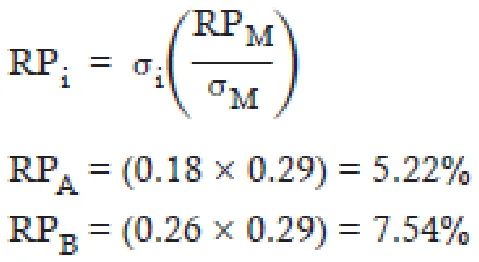
Finally, weight the integrated and segmented risk premiums by the degree of integration and segmentation:
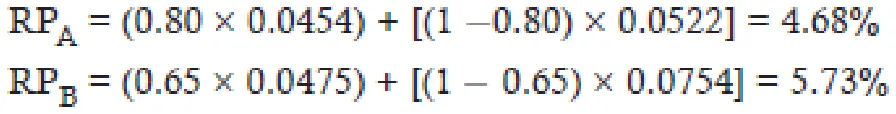
(LOS 2.c)
2. The expected return in each market is then:
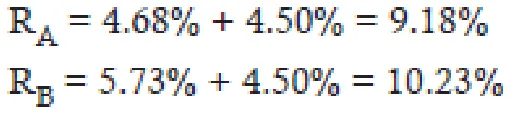
(LOS 2.c)
*한글 번역 (Korean Translation)*
1. 먼저 완전통합을 가정한 위험프리미엄을 계산한다.
다음으로 완전분리를 가정한 위험프리미엄을 계산한다.
마지막으로 통합 정도와 분리 정도에 따라 통합 가정 위험프리미엄과 분리 가정 위험프리미엄에 가중치를 부여한다.
(LOS 2.c)
2. 그러면 각 시장의 기대수익률은 다음과 같다.
(LOS 2.c)
Module 2.5: 부동산수익률 예측 (Forecasting Real Estate Returns)
LOS 2.e: 경제적 요인과 경쟁 요인이 부동산 투자시장 및 섹터 수익률에 대한 기대치에 어떤 영향을 미칠 수 있는지 설명한다.
전통적인 자산군(주식, 채권, 현금 및 현금성자산 등)과 달리 부동산은 대개 옮길 수 없고 유동성이 낮으며, 개별 부동산마다 고유한 특성이 있어 서로 이질적이다. 부동산을 관리하려면 유지보수가 필요하므로 운영비용이 상당할 수 있다. 수익률은 흔히 감정평가(appraisal)로 계산하는데, 감정평가는 드물게 이루어지므로 시차와 데이터 평활화의 영향을 받는다. 그래서 감정평가액이 시장가치와 크게 다를 수 있다.
부동산 사이클 (Real Estate Cycles)
자산군 전반으로 볼 때 부동산 가치는 경기순환의 영향을 받지만, 동시에 경기순환을 이끌기도 한다. 어느 시점에서든 공급이 고정되어 있으므로 부동산 가치는 순환적인 움직임을 보이며, 수요는 시장에 나와 있는 부동산의 품질과 유형에 크게 좌우된다. 고품질 부동산은 경기순환에 따른 변동이 작은 반면, 저품질 부동산은 순환성이 더 크다. 부동산과 경기순환의 관계를 살펴보면 다음과 같은 특징이 나타난다.
-
호황(Boom): 수요가 늘면 부동산 가치와 임대료가 오르고, 이것이 건설 활동을 촉진한다. 건설 활동이 늘면 경제활동도 활발해진다.
-
불황(Bust): 수요가 줄면 공급 과잉과 과잉 건설이 생겨 부동산 가치와 임대료가 떨어진다. 임대차계약으로 임차인이 장기간 묶여 있고 이전 비용도 높기 때문에 초과공급은 빠르게 해소되지 않는다.
최근 한 연구는 글로벌 금융위기 이후 미국 상업용 부동산 시장의 붕괴가 경기순환보다는 레버리지와 투기 때문이었다고 본다.
자본환원율 (Capitalization Rates)
자본환원율(capitalization rate, 줄여서 cap rate)은 상업용 부동산의 이익수익률(earnings yield)로, 현재 순영업소득(NOI)을 부동산 가치로 나누어 계산한다. Cap rate는 고든성장모형의 분모와 비슷하게 기대수익률에서 NOI 성장률을 뺀 값이다. 기간이 무한하다고 가정하면 cap rate는 다음과 같이 계산할 수 있다.
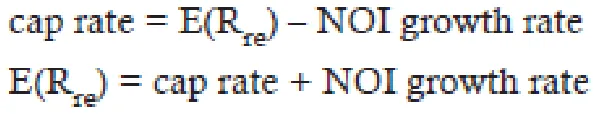
안정적인 시기에는 장기 NOI 성장률이 GDP 성장률에 가까워야 한다. 투자기간이 유한하다면 공식이 바뀌어, 기대수익률에서 cap rate의 변화를 빼게 된다.
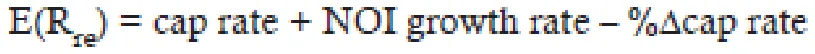
눈치챘겠지만 이 공식은 Grinold-Kroner 모형과 비슷한데, NOI 성장률 역시 실질성장률에 인플레이션을 더한 명목 척도다.
Cap rate는 경쟁 압력에 상당히 민감하다. 온라인 소매업체가 급성장하면서 미국에서 생산성이 높은 쇼핑몰과 낮은 쇼핑몰의 cap rate 차이는 2008년 1.2%에서 2018년 3.2%로 벌어졌다.
주식의 기대수익률에서 성장률을 뺀 값처럼, cap rate는 부동산 밸류에이션에서 장기적인 위험할인율의 척도로 쓰인다. 따라서 cap rate는 금리 변화, 공실률 변화와 양(+)의 관계에 있다. 대출기관은 위험이 높아졌다고 판단하면 신용 공여를 꺼리므로, cap rate는 신용 및 부채조달의 가용성과 반대 방향으로 움직인다. 경기역행적인(countercyclical) 신용스프레드는 cap rate의 경기 민감도를 완화한다. 예를 들어 경기 상승기에는 인플레이션에 대응하기 위해 금리가 오르지만, 신용위험이 줄어들면서 신용스프레드는 축소된다. cap rate에 미치는 이 두 상반된 효과는 서로 상쇄되는 경향이 있다.
교수 노트(PROFESSOR'S NOTE)
cap rate는 부동산 기대수익률(E/R) 모형에 두 번 나온다. 첫 번째 cap rate는 소득수익률(income return)을 나타내며, 임대계약 조건이 정해져 있으므로 단기적으로는 변하지 않는다고 가정한다. 따라서 cap rate의 변화는 공식의 마지막 항에만 영향을 미친다.
부동산의 위험프리미엄 (Risk Premiums on Real Estate)
부동산 자산은 위험이 더 높으므로 이를 보상하는 여러 위험프리미엄이 필요하다. 여기에는 장기자산 보유에 대한 기간프리미엄, 임차인의 임대료 미지급 위험을 보상하는 신용프리미엄, 부동산 가치·임대료·공실 변동에 대해 회사채 수익률에 얹어 주는 주식위험프리미엄이 있다. 이를 모두 합친 위험프리미엄은 회사채보다는 높고 주식보다는 낮다.
부동산에서는 유동성위험도 중요하다. REIT를 비롯한 상장 부동산에서 유동성위험이란 자산을 합리적인 가격에 빨리 팔 수 없는 위험이다. 자산군으로서의 부동산 전반에서 유동성위험은 주기적으로 정해진 시점 외에는 자산을 팔 수 없다는 점을 반영한다. 상업용 부동산의 유동성프리미엄은 2~4% 수준이다.
적절한 위험프리미엄을 계산하고 나면 Singer-Terhaar 모형을 비롯한 균형모형에 부동산을 적용할 수 있다. 다만 분석가는 두 가지를 조정해야 한다. 데이터에서 평활화의 영향을 제거하고, 유동성프리미엄을 반영해 비유동성을 조정해야 한다. 또 부동산이 글로벌보다는 지역적(local) 성격을 띤다는 점도 고려해야 한다.
공모(상장) 부동산과 사모 부동산 (Public vs. Private Real Estate)
부유한 개인과 대형 기관투자자는 분산된 부동산 포트폴리오를 구축할 수 있다. 자산이 적은 투자자는 REIT를 비롯한 상장 부동산을 택해 분산투자 효과를 누릴 수 있다. REIT는 단기적으로 대개 주식과 상관관계가 높은 반면, 직접 보유 부동산은 주식과의 상관관계가 낮다. 그러나 이처럼 상관관계가 낮게 나타나는 데는 수익률 데이터의 평활화도 한몫한다. 장기적으로 보면 REIT는 직접 보유 부동산과 상관관계가 비교적 높다.
REIT는 레버리지를 많이 쓰므로, 직접 보유 부동산과 제대로 비교하려면 먼저 REIT의 수익률과 위험에서 레버리지 효과를 제거(unlever)해야 한다. 레버리지를 조정하고 나면 자산군으로서의 REIT는 과거에 직접 보유 부동산보다 수익률은 높고 변동성은 낮았다. 이런 차이가 나는 것은 투자자가 직접투자의 유동성위험프리미엄 대부분을 얻으면서 전문적인 운용의 혜택도 누리기 때문일 수 있다.
그러나 아파트, 오피스, 산업용, 리테일 유형 사이에는 상당한 차이가 있다. 리테일 REIT는 수익률이 가장 높았고 변동성은 두 번째로 낮았다. 산업용 REIT는 수익률이 가장 낮고 변동성이 가장 높았다. 직접 보유 부동산 중에서는 아파트의 수익률이 가장 높았고 오피스의 수익률이 가장 낮았다.
주거용 부동산 수익률 (Residential Real Estate Returns)
주거용 부동산은 개발된 부동산 가운데 가장 큰 자산군으로, 전 세계 부동산 가치의 75%를 차지한다. 전반적으로 주거용 부동산은 인플레이션 조정 기준으로 주식보다 낮은 변동성으로 더 높은 성과를 냈다. 다만 수익률 성과는 제2차 세계대전 이전과 이후가 달랐는데, 전후에는 수익률이 상대적으로 부진했다. 전후 수익률이 가장 높았던 시기는 1950~1980년으로, 이 기간에 주거용 부동산은 대체로 주식을 상회하는 성과를 냈으나, 1980~2015년에는 수익률이 상대적으로 낮았다.
한편 분산투자 측면에서 중요한 점은, 전후 주거용 부동산 수익률은 국가 간 상관관계가 없었던 반면 주식수익률은 국가 간 상관관계가 점점 높아졌다는 것이다.
MODULE QUIZ 2.5
1. List two adjustments that analysts must make to the risk premiums calculated using equilibrium models.
2. Discuss how cap rates are related to vacancy rates and the availability of debt financing.
정답 (Module Quiz 2.5 Answer)
*영문 원문 (English Original)*
1. Once an analyst estimates the risk premiums using equilibrium models, the analyst should (1) remove the impact of smoothing from the data, and (2) adjust for illiquidity using a liquidity premium. (LOS 2.e)
2. Cap rates are positively related to changes in interest rates and vacancy rates. They are inversely related to the availability of credit and the availability of debt financing. (LOS 2.e)
*한글 번역 (Korean Translation)*
1. 분석가는 균형모형으로 위험프리미엄을 추정한 뒤 (1) 데이터에서 평활화의 영향을 제거하고, (2) 유동성프리미엄을 반영해 비유동성을 조정해야 한다. (LOS 2.e)
2. Cap rate는 금리 변화, 공실률 변화와 양(+)의 관계에 있고, 신용 및 부채조달의 가용성과는 반대 관계에 있다. (LOS 2.e)
Module 2.6: 환율 예측 (Exchange Rate Forecasting)
LOS 2.f: 환율을 예측하는 주요 접근법을 논한다.
환율 예측은 특히 어려워서, 투자 매니저는 통화 익스포저를 완전히 헤지하거나 환율 변동성을 그대로 감수하는 쪽을 택하게 된다. 통화는 자산가격을 표시하는 계산 단위다. 환율이 변동하면 한 통화로 표시된 모든 자산의 가치가 다른 모든 통화 기준으로 달라진다. 환율은 무역, 정부, 금융시스템, 지리적 여건은 물론 각국의 법률·규제·관행에서 영향을 받는 여러 요인에 따라 결정된다.
재화와 서비스의 무역은 (1) 무역흐름, (2) 구매력평가(PPP), (3) 경상수지의 경쟁력과 지속가능성을 통해 환율에 영향을 미친다.
무역흐름(Trade flows): 순무역흐름(총무역흐름에서 수출을 뺀 것)은 그 자금을 조달할 수 있다고 가정하면 환율에 미치는 영향이 비교적 작은 편이다. 외환시장에서 대규모 자금조달흐름이 동반되지 않은 채 대규모 무역흐름이 나타난다면 위기의 신호일 가능성이 높다.
구매력평가(Purchasing power parity, PPP): PPP에 따르면 국가별 재화와 서비스의 가격에는 환율 변화가 반영되어야 한다. 따라서 예상 환율 변동은 예상 인플레이션율 차이를 따라가야 한다. 나아가 실질환율을 공통 환율로 환산한 물가수준의 비율로 본다면, 실질환율의 예상 변화는 0이어야 한다. PPP는 단기 환율 변화는 잘 설명하지 못하지만, 장기적으로는 더 잘 들어맞으며, 인플레이션 차이가 크고 그 차이가 통화공급에 따라 결정될 때도 더 잘 들어맞는다.
실제 실질환율은 PPP로 예측한 값과 다를 수 있다. 예를 들어 무역장벽이 있을 수도 있고, 거래되지 않는 재화가 있을 수도 있다. 또 PPP는 환율에 큰 영향을 줄 수 있는 자본흐름을 고려하지 않는다. 환율은 PPP와 무관하게 경제 발전의 영향을 받기도 한다.
경상수지와 환율(Current account and exchange rates): 자본흐름이 제한되면 경상(무역)수지에 대한 환율의 민감도가 높아지는 경향이 있다. 경상수지는 흑자나 적자가 꾸준히 오래 이어질 때 환율에 가장 큰 영향을 미친다. 다만 경상수지의 규모보다는 불균형이 지속되는 기간이 더 중요하다.
경상수지의 구조적 불균형은 (1) 오랫동안 지속되는 재정 불균형, (2) 저축 결정에 영향을 주는 인구구조와 무역 선호, (3) 자원의 풍부함이나 희소성, (4) 실행 가능한 투자기회의 유무, (5) 교역조건(terms of trade)에서 비롯될 수 있다.
자본흐름이 조정되면 환율에 상당한 압력이 가해진다. 이때 중요하게 살펴봐야 할 것은 자본이동성, 커버되지 않은 이자율평가(uncovered interest rate parity), 포트폴리오 밸런스와 구성에 미치는 영향의 세 가지다.
1. 자본이동성(Capital mobility): 환율의 기대변화율은 명목 단기금리 차이와, 해외 포트폴리오 대비 국내 포트폴리오의 위험프리미엄 차이로 계산할 수 있다.
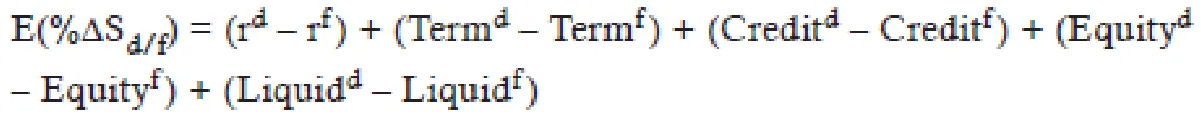
한 국가의 투자기회가 상대적으로 개선되면 그 나라 통화는 처음에는 크게 절상되는 경향이 있지만, '오버슈팅(overshoot)'한 뒤 결국 절하된다. 투자기회 개선에 대한 반응은 세 단계로 나타난다. (1) 처음에는 환율이 크게 절상되고, (2) 중기적으로 강세 환율이 한동안 이어지고 나면 투자자들이 반전을 예상하기 시작하며, (3) 투자기회가 실현되고 나면 장기적으로 환율이 다시 되돌아가기(절하) 시작하는 경향이 있다. 세 번째 단계는 앞의 식에서 E(%ΔSd/f)가 양(+)의 값으로 나타나며, 이는 자국 통화가 그 비율만큼 절하된다는 뜻이다.
2. 커버되지 않은 이자율평가(Uncovered interest rate parity, UIP): UIP에 따르면 환율 변화는 명목금리 차이와 같아야 한다. UIP가 성립한다면 앞의 식에서는 프리미엄 차이가 아니라 금리 차이만 중요하다. UIP와 달리 캐리트레이드(carry trade)는 저금리 통화로 차입해 고금리 통화로 대출하는 거래다. 캐리트레이드가 성공적인 것으로 여겨지는 이유는 위험프리미엄을 얻기 때문이며, 이는 식에 위험프리미엄 항을 넣는 것이 타당함을 뒷받침한다.
환율 차이 때문에 한 국가로 유입되는 자본을 핫머니(hot money)라고 한다. 핫머니는 통화정책에 여러 문제를 일으킨다. 첫째, 중앙은행이 통화정책을 효과적으로 운용하기 어려워진다. 둘째, 기업들이 단기 자금으로 장기투자를 하게 되어 금융시장 위험이 커진다. 셋째, 환율이 오버슈팅하는 경향이 있어 기업 활동에 차질이 생긴다. 중앙은행은 은행 지급준비금 증가를 억제하기 위한 국채 매도나 금리 목표 유지 같은 외환시장 개입으로 핫머니 유입의 영향에 대응하려 할 수 있다.
3. 포트폴리오 밸런스와 구성(Portfolio balance and composition): 한 국가의 경제가 강하게 성장하면 글로벌 시장포트폴리오에서 그 국가 통화가 차지하는 비중도 커지는 경향이 있다. 투자자들이 그 국가와 통화에 대한 배분을 늘리게 하려면 유인이 필요하며, 이 과정에서 통화가 약세를 보이고 위험프리미엄이 높아진다. 그러나 다음과 같은 몇 가지 요인이 이 영향을 완화할 수 있다.
-
투자자들은 자국편향(home country bias)이 강한 경향이 있어서, 새로 늘어난 자산의 상당 부분을 자국 투자자가 흡수한다.
-
성장이 생산성 향상에서 비롯된 것이라면, 투자자들이 금융흐름과 외국인직접투자(FDI)로 그 자금을 댈 수 있다.
-
성장추세율이 높은 국가는 대개 규모가 작은 신흥시장이다. 이런 국가의 비중을 늘려도 일반적으로 그 나라 통화가 약해지지는 않는다.
마찬가지로 대규모 경상수지 적자도 환율을 약세로 만들지만, 이를 완화하는 요인이 몇 가지 있다.
-
대규모 투자지출로 생긴 경상수지 적자는 그 투자가 수익을 낼 것으로 예상되면 자금을 조달하기가 더 쉽다.
-
미국 달러 같은 글로벌 준비통화(reserve currency)를 발행하는 나라의 소규모 경상수지 적자는 글로벌 유동성 공급에 도움이 되므로 금융시스템에 유익하다.
교수 노트(PROFESSOR'S NOTE)
응시자는 레벨 III 커리큘럼에 금리와 통화가치의 관계에 관해 서로 상충하는 이론이 있다는 점을 알아 두어야 한다. 어떤 문제 상황에서는 커버된 이자율평가(covered interest rate parity) 때문에 금리가 더 높은 국가의 통화가 앞으로 약세를 보인다. 다른 상황에서는 자본 성장 기회 때문에 그 국가의 통화가 강세를 보인다. 문제 지문에 나온 단서를 활용해 어떤 접근법이 맞는지 판단해야 한다.
MODULE QUIZ 2.6
1. Assume that Japanese inflation is projected to be a cumulative 8.2% over the next five years, while U.S. inflation is 13.2% over the same period. U.S. inflation is thus projected to be 5% higher. Stock prices have just started to rise and will continue to do so for some time. Explain which asset class an investor in Japanese assets should favor assuming PPP holds true.
정답 (Module Quiz 2.6 Answer)
*영문 원문 (English Original)*
1. The PPP relationship states that countries with high inflation will see their currency depreciate, so the manager should invest in Japan. Within Japan, the investor should invest in stocks because stock prices have just started to rise and will continue to do so for some time. Bond yields will soon rise and their prices will fall as the economy expands. (LOS 2.f)
*한글 번역 (Korean Translation)*
1. PPP 관계에 따르면 인플레이션이 높은 국가의 통화는 절하되므로, 매니저는 일본에 투자해야 한다. 일본 안에서는 주가가 이제 막 오르기 시작했고 당분간 계속 오를 것이므로 주식에 투자해야 한다. 경제가 확장하면 채권수익률은 곧 상승하고 채권가격은 하락할 것이다. (LOS 2.f)
Module 2.7: 변동성 예측 (Volatility Forecasting)
LOS 2.g: 변동성 예측 방법을 논의한다.
단일 자산의 분산은 비교적 쉽게 추정할 수 있다. 그러나 여러 자산의 분산을 추정하는 일은 더 복잡해서 분산-공분산(VCV) 행렬이나 다른 예측 도구를 사용해야 한다.
VCV 행렬 (The VCV Matrix)
표본 VCV 행렬(Sample VCV Matrix)
일정한(constant) VCV 행렬을 추정하는 가장 쉬운 방법은 표본 통계량에서 분산과 공분산을 구하는 것이다. 다만 대규모 포트폴리오에서는 표본 크기를 적절히 정하는 것이 매우 중요하다. 표본 크기가 자산 수에 비해 작으면(즉, 자산 수가 과거 관측치 수보다 많아서는 안 된다) 결과가 무의미해질 수 있는데, 예를 들어 대규모 포트폴리오가 무위험인 것처럼 나타날 수 있다. 관측치 수는 포트폴리오 자산 수의 10배 이상으로 하는 것이 좋다.
교수 노트(PROFESSOR'S NOTE)
이 섹션에는 공식이 많이 나오지만, 대부분 기본 개념을 설명하기 위해 넣은 것이므로 시험에서 이런 계산을 직접 해야 할 가능성은 낮다. LOS에서 요구하는 것도 변동성 예측 방법을 논의하는 것뿐이다.
요인 기반 VCV 행렬(Factor-Based VCV Matrices)
VCV 행렬에 다요인 모형(multifactor model)을 사용하는 주된 이점은 필요한 관측치 수를 크게 줄일 수 있다는 점이다. 상관관계는 몇 개의 공통 요인만으로 추정할 수 있지만, 분산을 추정하려면 개별 자산과 관련된 요인이 필요하다.
다요인 모형에서 i번째 자산의 수익률은 다음과 같이 계산할 수 있다:
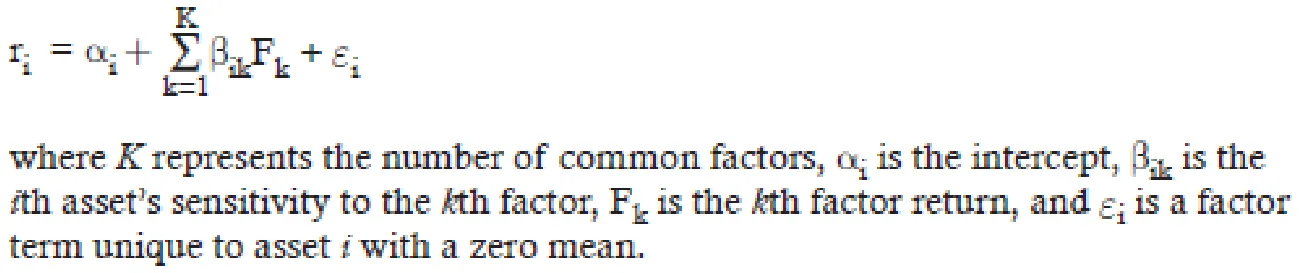
i번째 자산의 분산은 다음과 같이 구할 수 있다:
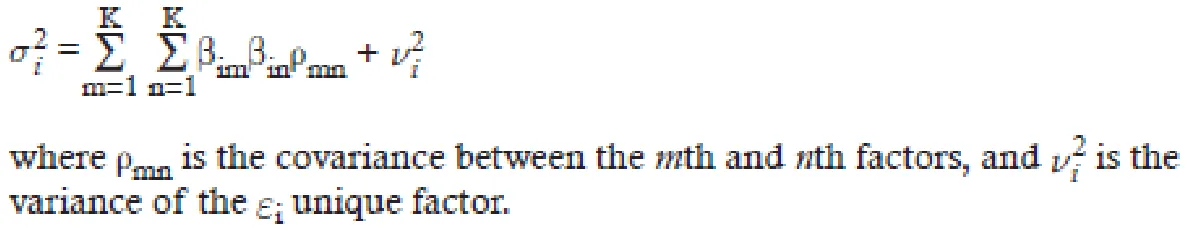
마지막 단계로 i번째 자산과 j번째 자산의 공분산을 살펴보자:
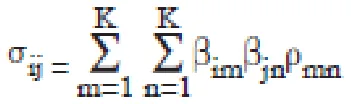
이 요인들이 서로 중복되지 않고 0인 항도 없다고 가정하면, 행렬의 결과가 무의미해지거나 포트폴리오가 무위험인 것처럼 잘못 나타나는 일을 막는 데 도움이 된다.
요인 모형은 VCV 행렬에 필요한 계산 횟수를 줄이는 데에도 도움이 된다. 예를 들어 VCV 행렬에는 (N(N-1)/2)개의 공분산이 필요하지만, 요인 모형에는 (N×K)개의 요인 민감도와 (K(K+1)/2)개의 요인 요소만 있으면 된다.
N=50, K=6이라면 VCV 행렬에는 (50×49/2) = 1,225개의 민감도가 필요하지만, 요인 모형에는 (50×6) = 300개의 민감도와 (6×7/2) = 21개의 요소만 있으면 된다.
이처럼 이점이 크기는 하지만, 요인 기반 VCV 행렬에는 몇 가지 단점이 있다:
1. 행렬이 편향(biased)되어 있다: 행렬의 입력값은 추정해야 하는 값이므로 잘못 설정(misspecify)되기 마련이다. 그 결과 행렬이 편향되는데, 이는 행렬이 평균적으로도 실제 수익률을 예측하지 못한다는 뜻이다.
2. 행렬이 비일치적(inconsistent)이다: 요인 기반 VCV 행렬에서는 표본 크기를 늘려도 모형이 실제 행렬로 수렴하지 않는다. 반면 표본 VCV 행렬은 일치성과 비편향성을 모두 갖춘다.
축소추정 (Shrinkage Estimates)
표본 VCV 행렬의 정보를 목표 행렬(target matrix, 예: 요인 기반 VCV 행렬)과 결합하면 데이터가 더 정확해지고 추정오차가 줄어든다. 축소추정치는 표본 행렬과 목표(예: 요인 기반) 행렬을 가중평균한 추정치로, 분산과 공분산 요소를 비롯한 행렬의 모든 요소에 같은 가중치를 적용한다. 이렇게 구한 값은 오차항이 더 작으므로 더 효율적이다. 축소추정치가 편향될 수는 있지만, 목표 행렬이 더 정확할수록(편향이 덜할수록) 개선 효과가 커진다.
예를 들어 두 자산의 표본 공분산이 180이고, (요인 기반 모형에서 구한) 목표 추정 공분산이 220이라고 하자. 분석가가 과거 공분산에 60%, 목표값에 40%의 가중치를 두면 축소추정치는 196(= 180×0.60 + 220×0.40)이 된다. 모형의 조건과 가중치를 잘 선택하면 축소추정한 공분산이 더 정확할 가능성이 높다.
평활화된 수익률과 변동성 추정 (Smoothed Returns to Estimate Volatility)
데이터를 평활화(smoothing)하면 위험은 과소평가되고 수익률과 분산투자 효과는 과대평가된다. 평활화를 조정하지 않으면 포트폴리오 분석이 왜곡되고 자산배분 결정도 최적에서 벗어나기 쉽다. 따라서 분석가는 현재의 '진정한(true)' 수익률과 이전에 관측된 수익률을 가중평균하여 데이터에서 평활화의 영향을 조정해야 한다:
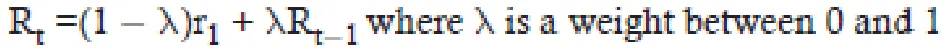
이때 포트폴리오 분산은 다음과 같이 계산한다:
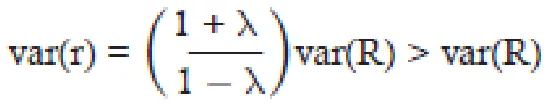
예를 들어 λ = 0.6이라면 진정한 분산은 관측 데이터 분산의 1.6/0.4 = 4배이고, 진정한 표준편차는 관측 데이터 표준편차의 2배다.
이 모형의 단점은 현재의 진정한 수익률을 직접 관측할 수 없다는 점이다. 진정한 수익률을 추정하는 대용치로는 자산 지수를 사용하는 방법 등이 있다.
ARCH 모형 (ARCH Models)
교수 노트(PROFESSOR'S NOTE)
ARCH 개념은 레벨 II에서 이미 배웠을 것이다. 그때 익힌 지식을 잘 활용하자.
자산 수익률에는 대개 변동성이 높은 시기와 낮은 시기가 나타나는데, 이 때문에 변동성 군집화(volatility clustering)가 생긴다. 이런 변동성은 자기회귀 조건부 이분산(autoregressive conditional heteroskedasticity, ARCH) 모형으로 다룰 수 있다. ARCH 모형은 여러 자산으로 구성된 포트폴리오의 VCV 행렬을 추정할 때 사용할 수 있다. 가장 단순한 ARCH 공식은 다음과 같다:
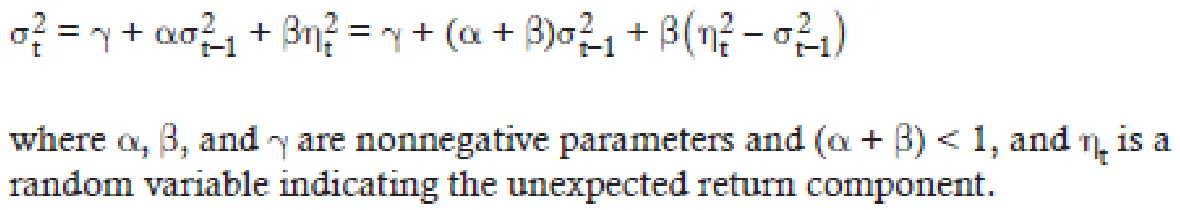
α + β 항이 클수록 과거 정보에 더 큰 비중을 둔다는 뜻이며, 그 결과 변동성 군집화가 나타난다.
MODULE QUIZ 2.7
1. A portfolio manager determines that in order to estimate the variance-covariance matrix used in the portfolio’s asset allocation, the matrix will need 17 asset classes. The manager has obtained weekly sample return data over the last 6 months. The manager decided to also use the factor-based matrix approach, but does not use shrinkage estimation. Determine the strengths and shortcomings of the manager’s approach.
2. Discuss one potential remedy to the manager’s shortcomings.
정답 (Module Quiz 2.7 Answer)
*영문 원문 (English Original)*
1. The manager can use the sample VCV matrix because the sample size (26 weeks) exceeds the number of assets (17). However, this will be subject to large sample errors unless the number of observations is at least 10 times the number of assets. This condition is not satisfied. The factor matrix approach in this regard is superior because it can be used for any number of assets. However, the factor model is biased and inconsistent. (LOS 2.g)
2. The manager could have avoided these issues by using shrinkage estimation of the weighted averages of the sample and factor-based VCV matrices. (LOS 2.g)
*한글 번역 (Korean Translation)*
1. 표본 크기(26주)가 자산 수(17개)보다 크므로 매니저는 표본 VCV 행렬을 사용할 수 있다. 그러나 관측치 수가 자산 수의 10배 이상이 되지 않으면 표본오차가 커지는데, 이 조건은 충족되지 않는다. 이 점에서는 자산 수와 관계없이 사용할 수 있는 요인 행렬 접근법이 더 우수하다. 하지만 요인 모형은 편향되어 있고 비일치적이다. (LOS 2.g)
2. 매니저가 표본 VCV 행렬과 요인 기반 VCV 행렬을 가중평균하는 축소추정을 사용했다면 이러한 문제를 피할 수 있었을 것이다. (LOS 2.g)
Module 2.8: 글로벌 포트폴리오 조정 (Global Portfolio Adjustments)
LOS 2.h: 거시경제 요인의 추세와 예상되는 변화를 바탕으로 글로벌 투자 포트폴리오의 구성 비중을 어떻게 바꿀지 권고하고 그 근거를 제시한다.
이 섹션에서는 지금까지 배운 내용을 활용해 포트폴리오 배분을 조정한다. 구체적인 예측의 세부 내용에 얽매이기보다는 포트폴리오를 어떻게 조정할지에 초점을 맞춘다. 예를 들어 주식과 채권으로 구성된 전형적인 포트폴리오에서 출발한다면 주식과 채권의 비중이나 국내 투자와 해외 투자의 비중을 바꾸거나, 기초자산의 신용등급, 듀레이션, 수익률곡선 포지셔닝, 통화 익스포저를 조정하는 방안을 검토할 수 있다. 이러한 의사결정을 내릴 때는 다음 질문들을 염두에 두면 도움이 된다:
-
추세 성장의 동인이 크게 바뀌었는가?
-
시장의 통합 정도가 높아지고 있는가, 낮아지고 있는가?
-
그 국가는 경기순환의 어느 단계에 있으며, 재정정책과 통화정책은 그 경기순환 국면에 부합하는가?
-
경상수지는 어떤 추세를 보이는가?
-
통화는 강세인가 약세인가? 통화가 경제성장과 경쟁력에 어떤 영향을 미치고 있는가?
추세 성장은 장기적인 이익 성장을 뜻하므로 대체로 주식에 유리하다. 반면 추세 성장은 대개 금리 상승으로 이어지므로 채권에는 불리하다. 분석가는 VCV 행렬에 국가별 기대치와 글로벌 기대치를 반영해 주식과 채권 간 배분을 조정할 수 있다.
시장이 세계적으로 더 통합될수록 요구수익률은 낮아진다. 이 관계는 Singer-Terhaar 모형에서 살펴본 바 있다. 따라서 분석가는 앞으로 통합이 진전될 것으로 예상되는 신흥시장의 배분은 늘리고, 이미 고도로 통합된 시장의 배분은 줄여야 한다.
경제가 경기순환의 저점에 있을 때는 주식의 성과가 좋고, 밸류에이션 비율과 이익성장률도 상승할 것으로 예상된다. 분석가는 Grinold-Kroner 모형으로 요구 주식위험프리미엄을 계산해 포트폴리오의 주식 비중을 늘릴 수도 있다. 이 국면에서는 수익률곡선이 가파르고 신용프리미엄과 기간프리미엄이 높다. 그러나 금리 상승이 예상되므로 채권은 부진하기 쉽고, 따라서 분석가는 포트폴리오의 채권 비중을 줄여야 한다. 채권 전체의 듀레이션도 줄여야 하며, 바벨 전략(단기와 장기 익스포저를 늘리고 중기 익스포저를 줄이는 전략)이 최적일 수 있다. 경제가 정점에 있다면 반대 전략(즉, 주식 익스포저를 줄이고 채권 익스포저와 듀레이션을 늘리는 전략)을 따라야 한다.
통화정책과 재정정책의 변화도 중요한 고려 요소가 될 수 있다. 다만 분석가는 이미 자산가치에 반영되었을 통화정책과 재정정책 활동보다는 정책 방향의 구조적 변화에 초점을 맞춰야 한다. 예를 들어 세법 개정이나, 통상적인 금리 목표 정책에서 양적완화를 비롯한 다른 정책으로의 전환은 포트폴리오 재배분의 방향에 영향을 줄 수 있다.
경상수지는 경기순환에 따라 오르내린다. 포트폴리오 기대치를 설정할 때 더 중요한 것은 경상수지의 장기 추세다. 경상수지 적자가 커지면 대개 요구수익률이 상승하고(따라서 자산가격은 하락하고), 적자를 메우기 위해 적자국으로 유입되는 자본도 늘어난다. 자본 흐름은 통화에도 영향을 준다. 특정 통화로 표시된 자산이 다른 통화 표시 자산보다 더 높은 위험조정수익률을 낼 잠재력이 있다면, 자본이 그 나라로 흘러들어 그 통화에 절상 압력을 가한다. 분석가는 그 통화가 아직 더 절상될 여지가 있는지, 아니면 이미 정점에 이르렀는지 판단해야 한다.
MODULE QUIZ 2.8
A portfolio manager has a global portfolio invested in several countries and is considering other countries as well. The decisions the manager faces and the economic conditions in the countries are described in the following. In each case, the portfolio manager must reallocate assets based on economic conditions.
1. The portfolio manager has noticed that the yield curve is downward sloping in Country A. The current portfolio in this country is 60% stocks and 40% bonds.
Determine the appropriate reallocation within Country A. Suggest changes to the portfolio based on this information.
2. Country B has experienced declining prices and this trend is expected to continue. The manager has no funds invested in this country yet but is considering investments in bonds, equity, and real estate.
Determine the appropriate reallocation within Country B. In which assets should the manager invest?
3. The manager is considering the purchase of government bonds in either emerging Country C or Country D. The countries have the following characteristics:
Characteristics of Countries C and D
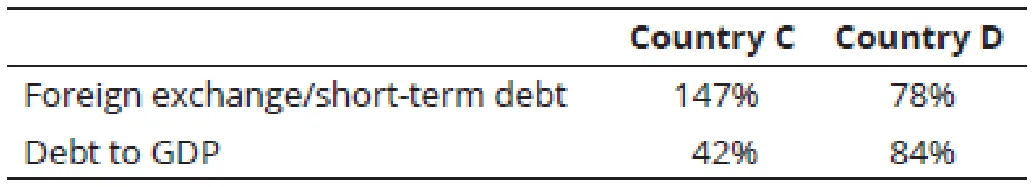
Determine the appropriate reallocations within emerging Country C and Country D.
정답 (Module Quiz 2.8 Answer)
*영문 원문 (English Original)*
1. The downward sloping yield curve indicates that the economy is likely to contract in the future. In recessions, bonds outperform stocks because inflation and interest rates decrease and economic growth is slow. Assuming the accuracy of the yield curve forecast and that interest rates will fall further, the portfolio manager should consider reallocating from stocks into bonds. (LOS 2.h)
2. The manager should invest in bonds. In periods of declining prices or deflation, bonds perform well because there is no inflation and interest rates are declining. Stocks usually perform poorly during deflationary periods because economic growth is slowing. Real estate also performs poorly during deflationary times, particularly when the investment is financed with debt. (LOS 2.h)
3. The manager should purchase the bonds of Country C. Many emerging market bonds are denominated in a hard currency, so less risky countries have greater foreign currency reserves. Low levels of leverage are also preferred. One measure of leverage is the debt-to-GDP ratio. (LOS 2.h)
*한글 번역 (Korean Translation)*
1. 수익률곡선이 우하향한다는 것은 앞으로 경제가 위축될 가능성이 높다는 신호다. 경기침체기에는 인플레이션과 금리가 하락하고 경제성장이 둔화되므로 채권의 성과가 주식을 상회한다. 수익률곡선이 보여주는 예측이 정확하고 금리가 더 하락한다고 가정하면, 포트폴리오 매니저는 주식에서 채권으로 자산을 재배분하는 방안을 고려해야 한다. (LOS 2.h)
2. 매니저는 채권에 투자해야 한다. 물가 하락기나 디플레이션 시기에는 인플레이션이 없고 금리가 하락하므로 채권의 성과가 좋다. 반면 디플레이션 시기에는 경제성장이 둔화되므로 주식은 대개 부진하다. 부동산도 디플레이션 시기에는 부진하며, 차입으로 자금을 조달한 투자라면 특히 그렇다. (LOS 2.h)
3. 매니저는 C국 채권을 매입해야 한다. 신흥시장 채권은 경화(hard currency)로 표시되는 경우가 많으므로, 위험이 낮은 국가일수록 외환보유고가 많다. 레버리지 수준이 낮은 것도 바람직하다. 레버리지를 측정하는 지표 중 하나가 GDP 대비 부채비율이다. (LOS 2.h)
핵심개념 (KEY CONCEPTS)
LOS 2.a
채권 수익률을 예측하는 세 가지 접근법은 DCF법, 빌딩블록 접근법, 균형 모형이다.
DCF법은 자산의 요구수익률을 추정하는 데 쓰이며, 채권에서는 가장 정확한 방법이다. 여기에는 YTM과 맥컬레이 듀레이션 분석이 포함된다. 맥컬레이 듀레이션에 따라 예상되는 수익률 변화가 양(+)의 수익률을 낳을지 음(-)의 수익률을 낳을지가 결정된다(수익률 변화가 가격에 미치는 영향과 현금흐름 재투자에서 얻는 수익을 비교해 판단한다).
빌딩블록 접근법은 무위험이자율에서 출발해 기간프리미엄, 신용프리미엄, 유동성프리미엄 등 여러 위험프리미엄을 더해 나간다.
단기 무위험이자율은 무이표 국채의 수익률로 추정할 수 있다. 기간프리미엄은 듀레이션 및 수익률곡선의 기울기와 양(+)의 관계에 있으며, 인플레이션 불확실성, 경기침체 헤지, 채권의 수요와 공급, 경기순환의 움직임에 영향을 받는다.
신용프리미엄은 예상 손실 수준과 채무불이행 손실위험에 대한 보상이며, 역시 수익률곡선의 기울기와 양(+)의 관계에 있다. 수익률곡선이 가파르면 대개 신용프리미엄과 기간프리미엄이 모두 높다는 뜻이며, 둘 다 강세 신호로 여겨진다.
유동성은 (1) 액면가나 시장금리에 가깝게 발행되었고, (2) 새로 발행되었으며, (3) 발행 규모가 크고, (4) 자주 발행하는 잘 알려진 발행자가 발행했으며, (5) 구조가 단순하고, (6) 신용등급이 높은 채권일수록 높은 경향이 있다. 유동성프리미엄은 최고 등급 발행자(보통 정부)와 그다음 등급 발행자의 수익률 스프레드를 비교해 산정할 수 있다.
LOS 2.b
신흥시장 채권에 투자하는 투자자는 외국 정부의 채무 상환 능력 및 의지와 관련해 더 높은 위험을 안게 되며, 그 밖의 정치적·법적·경제적 위험에도 노출된다.
신흥시장 채권의 신용위험이 높아졌음을 알려주는 지표로는 (1) GDP 대비 재정적자 비율 4% 초과, (2) GDP 대비 부채비율 70~80% 초과, (3) 실질성장률 4% 미만, (4) GDP의 4%를 넘는 경상수지 적자, (5) GDP의 50%를 넘는 해외부채 또는 경상수지 수입의 200%를 넘는 부채, (6) 단기부채의 100%에 못 미치는 외환보유고가 있다.
LOS 2.c
주식시장 수익률은 DCF 분석, 위험프리미엄 접근법, 균형 접근법으로 추정할 수 있다.
DCF 분석은 주식 가치평가에도 쓸 수 있으며, 자산의 내재가치를 미래 현금흐름의 현재가치로 산정한다.
Grinold-Kroner 모형은 기대 주식수익률을 배당수익률에 인플레이션율과 실질이익성장률을 더하고, 발행주식 수의 변화를 빼고, P/E 비율의 변화를 더해 계산한다.
Grinold-Kroner 모형은 (1) 기대 현금흐름 수익률(배당수익률에서 발행주식 수 변화를 뺀 값), (2) 명목이익성장률(실질이익성장률에 인플레이션을 더한 값), (3) 기대 재평가 수익률(P/E 비율의 변화)의 합으로 볼 수도 있다.
위험프리미엄 접근법에서는 주식위험프리미엄을 주식 수익률이 채무불이행 위험이 없는 채권의 기대수익률을 초과하는 부분으로 본다. 다만 주식프리미엄은 예측하기 어려울 수 있다.
Singer-Terhaar 모형은 국제 CAPM의 두 가지 버전, 즉 글로벌 자산시장이 완전히 통합되었다고 보는 버전과 완전히 분리되었다고 보는 버전을 결합한다.
Singer-Terhaar 모형에서 완전 통합 시장에 있는 자산의 위험프리미엄은 그 자산과 글로벌 시장포트폴리오의 상관계수에 그 자산의 표준편차를 곱하고, 여기에 다시 글로벌 포트폴리오의 샤프비율을 곱해 구한다. 완전 분리 시장에 있는 자산의 위험프리미엄은 그 자산의 표준편차에 샤프비율을 곱한 값에 비유동성프리미엄을 더해 구한다.
Singer-Terhaar 모형은 이어서 완전 통합과 완전 분리를 가정해 각각 계산한 위험프리미엄을 가중평균하여 그 자산의 전체 위험프리미엄을 구한다.
LOS 2.d
신흥 주식시장은 대체로 정치·정책이 불안정하고, 법적 보호가 약하며, 공시와 법 집행 기준이 허술하다는 특징이 있다. 또한 신흥시장은 선진시장보다 더 분리(segmented)되어 있는 경향이 있다.
LOS 2.e
부동산 가치는 호황(수요 증가로 부동산 가치 상승)과 불황(수요 감소로 가치와 임대료 하락)을 비롯한 경기순환의 움직임에 영향을 받는다.
부동산 밸류에이션은 cap rate로 측정하며, cap rate는 현재 NOI를 상업용 부동산의 가치로 나누어 계산한다.
부동산 수익률에는 장기 자산 보유에 대한 기간프리미엄, 임차인의 임대료 미지급 위험을 보상하는 신용프리미엄, 그리고 부동산 가치·임대료·공실의 변동에 대해 회사채 수익률에 더해 요구되는 주식위험프리미엄이 포함된다.
REIT는 단기적으로 주식과 대체로 강한 상관관계를 보이는 반면, 직접 보유 부동산은 상관관계가 낮다. 다만 이처럼 상관관계가 낮게 나타나는 데는 수익률 데이터의 평활화도 일부 작용한다.
아주 긴 기간으로 보면 주거용 부동산은 실질 기준으로 주식보다 변동성은 낮으면서 성과는 더 좋았지만, 최근 40년 동안은 수익률이 상대적으로 부진했다.
LOS 2.f
재화와 서비스의 교역은 무역흐름, 구매력평가(PPP), 경상수지의 경쟁력과 지속가능성을 통해 환율에 영향을 미친다.
순무역흐름이 환율에 미치는 영향은 작다. 외환시장에서 대규모 자금조달 흐름 없이 대규모 무역흐름이 발생한다면 위기의 징후일 가능성이 높다. PPP는 단기 환율 변화를 잘 설명하지 못하지만, 장기적으로는 더 잘 들어맞으며, 인플레이션 차이가 크고 그 차이가 통화공급 변화로 결정될 때도 더 잘 맞는다. 경상수지는 그 상태가 지속적이고 오래 유지될 때 환율에 가장 큰 영향을 미친다.
자본흐름의 조정은 환율에 상당한 압력을 가한다. 이와 관련해 중요하게 고려할 세 가지는 자본이동성, UIP, 포트폴리오 밸런스와 구성에 대한 함의다.
자본이동성이 이상적인 조건에서는 예상 환율변동률이 외국통화 대비 자국통화로 표시된 포트폴리오의 '초과' 위험조정 기대수익률과 같아진다. 그러나 더 높은 수익률을 좇는 핫머니 때문에 환율이 단기적으로 오버슈팅할 수 있다.
캐리 트레이드는 대체로 수익을 내는데, 이는 환율 변화가 명목금리 차이와 같아야 한다는 UIP의 가정과 모순된다.
포트폴리오 밸런스와 구성의 관점에서 보면, 환율은 각 통화로 표시된 전체 포트폴리오의 상대적 규모와 구성이 바뀌면 그에 맞춰 조정되는 경향이 있다.
LOS 2.g
표본 분산-공분산 행렬은 실제 VCV 구조를 추정하는 데 널리 쓰이는 도구다. 그러나 표본 VCV 행렬은 자산군 수가 많으면 사용할 수 없고 표본오차의 영향을 받는다는 문제가 있다.
요인 기반(다요인) 모형을 사용하면 VCV 행렬로 많은 자산군을 다룰 수 있다. 그러나 요인 기반 VCV 행렬은 편향되어 있고 비일치적이다.
축소추정치는 표본 행렬과 목표(예: 요인 기반) 행렬을 가중평균한 추정치로, 행렬의 모든 요소에 같은 가중치를 적용한다.
데이터를 평활화하면 위험은 과소평가되고 수익률과 분산투자 효과는 과대평가된다. 평활화를 조정하지 않으면 포트폴리오 분석이 왜곡되고 자산배분 결정도 최적에서 벗어나기 쉽다.
ARCH 모형은 여러 자산으로 구성된 포트폴리오에서 금융자산 수익률의 변동성 군집화를 다루는 데 사용할 수 있다.
LOS 2.h
앞의 LOS들에서 다룬 관계들이 자산군의 상대적 매력도 평가에 어떻게 활용될 수 있는지 알아야 한다(즉, VCV 행렬을 통한 기대수익률과 위험 추정, Singer-Terhaar 모형이나 Grinold-Kroner 모형의 활용, 경기순환 국면, 자본흐름, 통화 움직임에 대한 기대).