READING 1: 자본시장 기대치, 파트 1: 프레임워크와 거시경제 고려사항 (Capital Market Expectations, Part 1: Framework and Macro Considerations)
(자본시장 기대치, Part 1: 프레임워크와 거시경제 고려사항)
출제 포인트(Exam Focus)
자본시장 기대치를 투자자의 목표 및 제약조건과 결합하면 포트폴리오의 전략적 자산배분(strategic asset allocation)이 도출된다. 자산군별 수익률·위험·상관관계에 대한 자본시장 기대치를 형성할 때는 다양한 경제 분석 도구와 기법이 유용하다. 아쉽게도 언제나 잘 들어맞는 기법은 없으므로, 여기서 다루는 기법과 각 기법의 문제점을 모두 숙지해 두어야 한다.
Module 1.1: 자본시장 기대치의 형성 (Formulating Capital Market Expectations)
LOS 1.a: 포트폴리오 관리 프로세스에서 자본시장 기대치가 하는 역할과 기대치 형성 프레임워크를 논한다.
자본시장 기대치란 자산군별 위험과 수익률에 대한 기대치를 말한다. 투자자는 투자정책서(IPS)에서 허용한 자산군마다 장기 기대치를 수립해야 하며, 능동적 투자 결정을 위해 단기 기대치를 세울 수도 있다. 단기·장기 기대치를 원칙에 입각한(disciplined) 접근법으로 설정하면 증권 선택, 자산배분, 위험관리를 더 효과적으로 할 수 있다.
장기 투자목표를 달성할 수 있느냐는 대체로 자산배분을 적절하게 구성하느냐에 달려 있다. 자산군 수익률 전망에는 예측오차가 생길 수 있지만, 투자자는 포트폴리오가 내적으로 일관성(internally consistent)을 갖추도록 해야 한다. 횡단면적 일관성(cross-sectional consistency)이란 포트폴리오의 위험·수익 특성이 자산군 간에 서로 일관된 것을 말한다. 기간간 일관성(intertemporal consistency)이란 시점마다 내리는 포트폴리오 의사결정이 여러 투자기간에 걸쳐 일관된 것을 말한다.
자본시장 기대치를 형성할 때 분석가는 다음 7단계 프로세스를 따라야 한다:
1단계: 투자자에게 허용된 자산군과 투자기간에 따라 구체적으로 어떤 자본시장 기대치가 필요한지 정한다. 필요한 자본시장 기대치의 범위를 정할 때는 특히 투자기간이 중요하다.
2단계: 자산의 과거 성과를 조사해 과거 성과를 좌우한 동인(driver)을 파악하고, 향후 성과의 타당한 범위를 설정한다. 과거 성과의 동인을 파악하고 나면, 이를 이용해 향후 기대성과를 예측할 수 있고 예측치를 과거 결과와 비교해 합리적인지도 확인할 수 있다.
3단계: 사용할 밸류에이션 모형을 정하고, 그 모형에 필요한 요건을 확인한다. 예를 들어 미국에서 쓰이는 비교기업(comparables) 기반 상대가치 접근법은 신흥시장 분석에 적용하기 어려울 수 있다.
4단계: 구할 수 있는 최선의 데이터를 수집한다. 데이터가 부실하면 결론도 부실해진다. 자산군에 관한 신뢰할 만한 정보는 금융 간행물과 상용 데이터베이스에서 얻는 것이 가장 좋을 것이다.
5단계: 경험과 판단을 바탕으로 현재의 투자 여건을 해석하고, 필요한 입력변수에 어떤 값을 부여할지 결정한다. 여러 자산군에 쓰는 입력값이 자산군 간에 일관성이 있는지 검증한다.
6단계: 자본시장 기대치를 형성한다. 분석에 사용한 가정과 근거는 모두 기록해 두어야 한다.
7단계: 성과를 모니터링하고, 그 결과를 활용해 기대치 설정 프로세스를 개선한다. 실제 성과가 예측치와 크게 다르면 프로세스와 모형을 보완해야 한다.
투자 프로세스를 뒷받침하려면 다음과 같은 정보가 필요하다:
-
지역 구분(Geography) — 개별 국가, 경제 블록(예: EU), 국내/해외, 지역, 글로벌 단위
-
주요 자산군 — 채권, 주식, 실물자산(real assets)
-
하위 자산군(Sub-asset classes):
-
주식 — 산업, 섹터, 규모(size), 스타일
-
채권 — 명목채권 vs. 물가연동채권(TIPS), 변동금리 vs. 고정금리, 신용등급, 만기
-
실물자산 — 원자재, 부동산, 임산자원(timber)
좋은 예측치는 비편향적(unbiased)이고 객관적이며, 충분한 조사를 거쳤고, 효율적(예측오차가 작음)이며, 내적으로 일관성이 있다. 일반적으로 가설을 검정하려면 관측치가 최소 30개는 필요하다.
예측의 문제점
LOS 1.b: 자본시장 예측치를 도출할 때 부딪히는 어려움을 논한다.
예측이 부실하면 자산배분도 부적절해질 수 있다. 분석가는 데이터와 모형, 그리고 그 결과로 도출되는 자본시장 기대치에 잠재된 문제점을 알고 있어야 한다. 예측 과정에서 부딪히는 9가지 문제는 다음과 같다: (1) 경제 데이터 이용의 한계, (2) 데이터 측정오차와 편향, (3) 과거 추정치의 한계, (4) 사후적(ex-post) 위험·수익 측정치의 사용, (5) 반복되지 않는 데이터 패턴, (6) 조건부 정보(conditioning information) 미반영, (7) 상관관계의 잘못된 해석, (8) 심리적 편향, (9) 모형 불확실성.
1. 경제 데이터 이용에는 여러 한계가 있다:
-
데이터를 수집한 뒤 배포하기까지의 시차(time lag)가 꽤 긴 경우가 많다. 예를 들어 IMF는 최대 2년의 시차를 두고 데이터를 발표한다.
-
데이터는 자주 수정(revise)되며, 수정은 최초 발표와 같은 시점에 이루어지지 않는다. 또한 데이터의 정의와 산출 방법론도 시간이 지나면서 바뀐다. 예를 들어 소비자물가지수(CPI)를 구성하는 품목 바스켓은 몇 년마다 갱신된다.
-
데이터 지수는 시간이 지나면서 리베이스(rebase)되는 경우가 많다(즉, 산출 기준시점이 바뀐다). 리베이스 자체가 데이터의 실질적인 변화는 아니지만, 이를 모르는 분석가가 적절히 조정하지 않으면 지수 값의 변화를 잘못 계산할 수 있다.
2. 데이터에는 다양한 측정오차와 편향이 생길 수 있다. 필사오류(transcription errors)란 정보를 잘못 보고하거나 부정확하게 기록하는 것으로, 오류가 한쪽 방향으로 치우쳐 있을 때 가장 심각하다. 생존편향(survivorship bias)은 매니저나 증권의 수익률 시계열이 과거 성과 기록에서 삭제될 때 흔히 발생한다. 삭제는 대개 성과 부진과 관련되어 있으므로 과거 수익률이 상향 편향된다. 유동성이 낮고 가격이 드물게 매겨지는 자산의 평가데이터(appraisal data)는 수익률 경로를 실제보다 매끄럽게 보이게 만든다. 그 결과 계산된 표준편차가 하향 편향되고, 유동성이 높은 자산과의 상관관계도 실제보다 낮게(0에 가깝게) 나타난다. 이는 부동산 같은 일부 대체자산에서 특히 문제가 된다.
3. 과거 추정치의 한계도 자본시장 기대치 형성을 어렵게 할 수 있다. 경제·정치·규제·기술 환경이 바뀌면 과거 데이터에서 얻은 값을 앞으로의 예측에 그대로 쓰지 못하고 조정해야 하는 경우가 많은데, 주식처럼 변동성이 큰 자산은 특히 그렇다. 이러한 환경 변화를 체제변화(regime change)라고 하며, 체제변화는 비정상성(nonstationary) 데이터를 낳는다. 예를 들어 2007~2009년 글로벌 금융위기 기간의 수익률 데이터는 그 이전 5년과 뚜렷이 달랐다. 비정상성이란 시계열의 기간마다 통계적 속성이 서로 다르다는 뜻으로, 표준적인 통계적 검정 방법에 문제를 일으킬 수 있다.
어떤 기간을 선택할지 결정할 때는 다음 두 가지 질문이 도움이 된다:
a. 전체(더 긴) 기간이 적절하지 않다고 볼 이유가 있는가?
b. 첫 번째 질문의 답이 '그렇다'라면, 통계적 검정으로 체제변화가 있었다는 사실과 시계열상 그 발생 시점이 확인되는가?
두 질문의 답이 모두 '그렇다'라면, 분석가는 판단에 따라 적절한 하위기간을 선택해야 한다.
과거 데이터는 기대수익률, 표준편차, 상관관계를 추정하는 출발점이다. 다음과 같은 여러 이유로 긴 기간의 데이터를 쓰는 것이 바람직하다:
-
통계적으로 필요할 수 있다. 과거 공분산(및 상관관계)을 계산하려면 데이터 포인트 수가 계산할 공분산의 개수보다 많아야 한다.
-
데이터셋(기간)이 클수록 통계적 추정치가 더 정밀해지며, 추정치의 분산도 작아진다.
-
짧은 기간을 사용하면 표본 크기를 늘리려고 월간 데이터 대신 주간 데이터처럼 주기가 더 잦은 데이터를 쓰고 싶어진다. 그러나 주기가 잦은 데이터일수록 값이 빠져 있거나 갱신되지 않은 값이 섞여 있을 가능성이 높고(이를 비동기 데이터(asynchronous data)라고 한다), 그 때문에 상관관계 계산이 왜곡될 수 있다. 또한 데이터 주기를 더 잦게 해도 기대수익률의 정밀도는 개선되지 않는 것으로 밝혀졌다.
그러나 긴 기간을 사용하면 그 안에 체제변화(기초 펀더멘털의 변화)가 포함될 수 있다는 문제가 생긴다. 체제변화가 일어날 때마다 특성이 뚜렷이 다른 하위기간이 생긴다.
기간 선택 외에도, 데이터가 정규분포를 따른다고 가정할 때는 주의해야 한다. 자산 수익률은 역사적으로 팻테일(fat tails)과 왜도(skewness)를 보여 왔고, 이 때문에 통계적 검정이 더 복잡해진다. 경우에 따라서는 비정규성을 반영해 얻는 효익이 모형을 복잡하게 만드는 데 따르는 비용보다 크지 않을 수도 있다.
4. 사후(ex post) 데이터로 사전(ex ante) 위험과 수익을 판단하면 문제가 생길 수 있다. 예를 들어 몇 년 전 투자자들이 연준이 인플레이션을 잡기 위해 금리를 올릴 수밖에 없을 것이라고 우려했다고 하자. 이런 상황에서는 주가가 눌려 있었을 것이다. 그런데 연준이 개입하지 않았는데도 인플레이션이 진정되었다면, 인플레이션 우려가 해소된 뒤 주식 수익률은 상승했을 것이다. 나중에 이 기간을 돌아본 분석가는 (당시 투자자들이 직면했던 위험은 보지 못한 채) 주식 수익률이 높았다고 결론짓고, 앞으로의(사전) 주식 수익률도 높을 것이라고 판단하게 된다. 요컨대 분석가는 주식 투자자가 직면하는 위험은 과소평가하고 잠재 수익률은 과대평가하게 된다.
표본 데이터에 드물게 일어나는 부정적 사건이 포함되어 있으면, 같은 문제로 오히려 위험을 과대평가할 수도 있다. 이상치(outlier)가 포함된 데이터 일부만 사용하면 VaR(Value at Risk) 추정치가 왜곡되기 쉽다. 그러면 드문 부정적 사건이 실제로 관찰되는 것보다 더 자주 일어날 것으로 예상하게 된다.
5. 과거 데이터를 사용하다 보면 앞으로는 나타나지 않을 가능성이 높은 증권 수익률 패턴을 발견하기도 하는데, 이는 데이터 편향을 낳을 수 있다. 그런 편향 가운데 하나가 데이터마이닝(data mining)이다. 순전히 우연만으로도 일부 변수가 증권 수익률과 관계가 있는 것처럼 보일 수 있지만, 실제로 그런 관계가 지속될 가능성은 낮다. 예를 들어 분석가가 유의수준 5%로 주식 수익률과 무작위로 고른 40개 변수 사이의 관계를 검토하면, 순전히 우연만으로도 그중 2개(5%) 변수가 주식 수익률과 통계적으로 유의한 관계를 보일 것으로 예상된다. 또 다른 잠재적 편향은 어느 기간의 데이터를 고르느냐에서 생긴다(시간대 편향, time period bias). 예를 들어 미국 소형주가 대형주보다 초과성과를 낸다고 흔히들 생각하지만, 2000~2010년 데이터를 빼면 이 우위는 사라진다.
이러한 편향을 피하려면 분석가는 첫째, 주식 수익률과 관계가 있는 것으로 나타난 변수에 경제적 근거가 있는지 따져 봐야 한다. 둘째, 모형화 과정이 편향에 취약하지 않은지 면밀히 검토해야 한다. 셋째, 발견한 관계가 지속되는지 확인하기 위해 표본외(out-of-sample) 데이터로 그 관계를 검정해야 한다. 과거 데이터의 한 구간으로 관계를 추정한 다음, 다른 구간으로 그 관계를 다시 검토하는 방식이다.
6. 분석가의 예측이 조건부 정보(conditioning information)를 반영하지 못할 수도 있다. 증권 수익률과 경제변수의 관계는 시간이 흘러도 일정하지 않다. 과거 데이터에는 서로 다른 여러 경기순환과 경제여건에서의 성과가 반영되어 있다. 따라서 분석가는 예측할 때 현재 여건을 반영해야 한다. 예를 들어 과거 데이터로 추정한 어떤 기업의 베타가 1.2라고 하자. 그런데 원래 데이터를 경기확장기와 경기침체기로 나누어 보면 베타가 확장기에는 1.0, 침체기에는 1.4일 수 있다. 그렇다면 앞으로 이 기업의 베타를 추정할 때는 확장이 예상되는지(즉, 기대 베타 1.0), 침체가 예상되는지(즉, 기대 베타 1.4)를 반영해야 한다.
7. 자본시장 기대치를 형성할 때 생기는 또 다른 문제는 상관관계(즉, 인과관계)를 잘못 해석하는 것이다. 분석가가 지난 분기 미국 중서부 지역의 옥수수 가격과 강수량 사이에 상관관계가 있음을 발견했다고 하자. 강수량이 옥수수 가격에 영향을 미친다고 결론짓는 것은 합리적이지만, 옥수수 가격이 강수량에 영향을 미친다고 결론짓는 것은 합리적이지 않다. 강수량은 외생변수(exogenous variable)(즉, 모형 밖에서 결정됨)인 반면, 옥수수 가격은 내생변수(endogenous variable)(즉, 모형 안에서 결정됨)이기 때문이다.
또한 두 변수 사이의 상관관계가 허구적(spurious)일 수도 있고, 제3의 변수가 두 변수 모두에 영향을 미치고 있을 수도 있다. 아울러 두 변수가 비선형 관계라면, 선형관계만 측정하는 상관계수로는 그 관계를 포착하지 못할 수 있다.
8. 분석가는 심리적 편향에 빠지기 쉽다:
-
닻내림 편향(anchoring bias, 인지적 편향)이 있으면 처음 접한 정보를 지나치게 중시한다. 경제 전망을 놓고 벌이는 토론에서 첫 번째 발언자가 경기침체를 예측하면 그 예측을 더 신뢰하게 되는 식이다.
-
현상유지 편향(status quo bias, 감정적 편향)이 있으면 예측이 최근의 상황에 크게 좌우된다. 현재 인플레이션이 4%라면, 굳이 다르게 예측했다가 능동적인 작위 오류(commission error)를 범할 위험을 지기보다 현재 수치를 그대로 예측치로 삼는다.
-
확증편향(confirmation bias, 인지적 편향)이 있으면 기존 신념을 뒷받침하는 정보만 고려하며, 그런 증거는 적극적으로 찾으면서 다른 증거는 무시할 수 있다. 이런 경향을 막으려면 분석가는 모든 증거를 똑같이 꼼꼼하게 검토하고 반대 의견도 찾아봐야 한다.
-
과신 편향(overconfidence bias, 감정적 편향)이 있으면 과거의 실수를 무시하고, 다른 사람이 아무 의견도 내지 않으면 동의한 것으로 받아들이며, 예측의 정확도를 과대평가한다. 이 편향을 막으려면 일어날 수 있는 다양한 결과의 범위를 고려해야 한다.
-
신중함 편향(prudence bias, 인지적 편향)이 있으면 극단적인 예측을 했다가 틀렸을 때의 후회를 피하려고 지나치게 보수적으로 예측한다. 이 편향 역시 일어날 수 있는 다양한 결과의 범위를 고려하면 완화할 수 있다.
-
가용성 편향(availability bias, 인지적 편향)이 있으면 가장 쉽게 떠오르는 것(흔히 극단적 사건)을 지나치게 중시한다. 많은 사람이 1929년 미국 주식시장 붕괴가 이후 30년 동안 주식 가치를 억눌렀을 수 있다고 믿는다. 이 편향을 막으려면 감정이나 과거의 기억이 아니라 객관적 데이터를 바탕으로 예측해야 한다.
9. 모형 불확실성(model uncertainty)이란 올바른 모형을 고르는 문제를 말한다. 분석가는 주식의 기대수익률을 평가할 때 현금흐름할인모형(DCF)을 써야 할지 상대가치모형을 써야 할지 확신하지 못할 수 있다. 모수 불확실성(parameter uncertainty)은 모형 모수의 추정오차를 말한다. 입력값 불확실성(input uncertainty)은 모형에 넣을 올바른 입력값을 아는 것과 관련된 불확실성이다. 예를 들어 DCF 모형이 적절하다는 것을 알더라도, 여전히 올바른 성장률과 할인율을 알아야 한다. 세 가지 불확실성 가운데 모형 불확실성이 가장 심각한데, 잘못된 모형을 쓰면 타당하지 않은 결론에 이를 가능성이 높기 때문이다.
MODULE QUIZ 1.1
1. An analyst uses a variety of valuation approaches for different asset classes and collects the necessary data from multiple sources. The analyst does not make any effort to systematically compare the data used. As a result, the analyst uses relatively low discount rates for equity analysis (overestimating theoretical value) and high discount rates for fixed income (underestimating theoretical value). Discuss the likely effect on the analyst’s asset allocation recommendations.
2. An analyst would like to forecast U.S. equity returns. He is considering using either the last 3 years of historical annual returns or the last 50 years of historical annual returns. Provide an argument for and against each selection of data length.
3. Explain why smoothed data may be present for some types of alternative investments and the consequences for their risk and correlation with other assets from using such data.
정답 (Module Quiz 1.1 Answer)
*영문 원문 (English Original)*
1. The analyst has not been systematic and has used inconsistent assumptions. In this case, the result is overstating the attractiveness of equity and understating the attractiveness of fixed income. The result would be allocating too much to equity. (LOS 1.a)
2. Pro: The recent three-year period is more likely to reflect the current economic and political environment.
Con: The recent shorter period does not reflect the full course of a business cycle or a variety of possible economic conditions.
Pro: The longer period is more likely to reflect various economic conditions that can occur. Con: The longer period is more likely to be subject to regime change, be nonstationary, and reflect conditions that are no longer relevant. (LOS 1.b)
3. Some types of alternative investments are not regularly traded, and only infrequent prices (smoothed data) are available. This makes the calculated standard deviation lower because there are no actual periodic changes in value (there are no prices to examine). The smoothed return data also appears to be less correlated with the more erratic pricing of other asset classes that have and report actual trading prices. The correlation will appear closer to zero. (LOS 1.b)
*한글 번역 (Korean Translation)*
1. 이 분석가는 체계적으로 접근하지 않았고 일관되지 않은 가정을 사용했다. 그 결과 주식의 매력도는 과대평가하고 채권의 매력도는 과소평가하게 된다. 결국 주식에 지나치게 많이 배분하게 될 것이다. (LOS 1.a)
2. 찬성: 최근 3년이라는 기간은 현재의 경제·정치 환경을 더 잘 반영할 가능성이 높다.
반대: 최근의 짧은 기간은 경기순환 한 주기 전체나 나타날 수 있는 다양한 경제상황을 반영하지 못한다.
찬성: 더 긴 기간은 나타날 수 있는 다양한 경제상황을 더 잘 반영할 가능성이 높다.
반대: 더 긴 기간일수록 체제변화가 포함되어 비정상성을 띠고, 현재와 더 이상 관련 없는 상황까지 반영할 가능성이 높다.
(LOS 1.b)
3. 일부 대체투자 자산은 정기적으로 거래되지 않아 가격(평활화된 데이터)을 드문드문밖에 얻을 수 없다. 이 경우 실제 기간별 가치 변동이 나타나지 않으므로(살펴볼 가격 자체가 없으므로) 계산된 표준편차가 낮아진다. 또한 평활화된 수익률 데이터는 실제 거래가격이 형성되고 보고되는 다른 자산군의 더 들쭉날쭉한 가격 움직임과 상관관계가 낮은 것처럼 보인다. 상관계수가 0에 더 가깝게 나타나는 것이다. (LOS 1.b)
Module 1.2: 성장추세율 (The Trend Rate of Growth)
LOS 1.c: 외생적 충격이 경제성장 추세에 어떤 영향을 미칠 수 있는지 설명한다.
자본시장 기대치를 설정할 때 예측 과정의 문제점을 파악하는 것도 중요하지만, 그보다 훨씬 중요한 것은 투자성과와 경제산출(economic output)의 연관성이다. 일반적으로 경제성장은 순환적 변동(cyclical variation)과 성장추세(growth trend)로 나눌 수 있다. 전자는 주로 단기와 관련되고, 후자는 장기 수익률 기대치를 정하는 데 더 중요하다. 경기순환이 단기·장기 기대치에 미치는 영향은 뒤에서 다루고, 이 절에서는 기대치를 형성할 때 성장추세를 어떻게 적용하는지 살펴본다.
경제성장 추세는 경제 외부에서 발생하는(외생적) 예기치 못한 돌발 사건이나 충격의 영향을 받는다. 많은 충격은 그 발생 자체도, 자본시장에 미칠 영향도 예측할 수 없다. 예를 들어 중동 정세 불안은 선진국의 유가, 인플레이션, 경제성장의 장기 추세를 바꿀 수 있다. 충격은 은행시스템에서 비롯되기도 한다. 극단적인 예가 1930년대 미국 은행위기인데, 당시 은행대출이 급격히 위축되면서 경제가 마비되었다.
외생적 충격(exogenous shocks)이란 경제의 정상적인 흐름 밖에서 일어나는 예상치 못한 사건을 말한다. 이런 사건은 예상되지 않았으므로 현재 시장가격에 반영되어 있지 않다. 반면 경제 내의 정상적인 추세는 내생적(endogenous)인 것으로 보며, 이미 시장가격에 반영되어 있다. 이런 사건이 미치는 영향은 통계적인 체제변화를 낳을 가능성이 높다는 점에 유의해야 한다. 외생적 충격은 다음과 같은 여러 요인에서 비롯될 수 있다:
-
정부 정책의 변화. 장기 성장을 촉진할 수 있는 정부 정책으로는 건전한 재정정책, 자유시장에 대한 정부 개입 최소화, 민간부문의 경쟁 촉진, 인프라와 인적자본 개발, 건전한 조세정책 등이 있다.
-
정치적 사건. 지정학적 긴장으로 자원이 덜 생산적인 용도로 전용되면 성장이 둔화될 수 있다. 반대로 세계 평화가 진전되어 국방비가 삭감되면 성장이 높아질 수 있다.
-
기술 진보. 새롭고 혁신적인 시장, 제품, 기술이 생겨나면 성장이 개선될 수 있다.
-
자연재해. 자연재해는 단기 성장을 떨어뜨릴 가능성이 높지만, 기존 설비가 더 효율적인 설비로 대체된다면 (논란의 여지는 있으나) 장기 성장을 촉진할 수도 있다.
교수 노트(PROFESSOR'S NOTE)
이에 대해서는 자본 소유자들이 적절한 시점이 되면 어차피 낡은 설비를 더 새롭고 효율적인 설비로 교체한다는 반론이 있다.
-
천연자원의 발견. 새로운 천연자원을 생산하거나 기존 자원을 회수하는 새로운 방법이 도입되면 성장이 높아질 수 있다. 또한 자원 생산비용이 줄면 성장이 개선되고, 자원 공급이 줄면 성장이 제약된다.
-
금융위기. 금융시스템에 충격이 가해지면 시장참여자들 사이에 신뢰 위기가 생긴다. 금융위기는 단기적으로 경제산출 수준을 떨어뜨릴 수 있고, 성장추세율 자체를 낮출 수도 있다.
LOS 1.d: 경제성장 추세 분석을 자본시장 기대치 형성에 적용하는 방법을 논한다.
성장추세율은 자본시장 기대치를 설정할 때 중요한 입력값이다. 경제성장 추세를 분석할 때의 핵심 고려사항은 다음과 같다:
DCF 모형을 이용한 수익률 예측에는 성장추세율이 반영된다. 이러한 예측치를 장기 경제성장과 일관되게 유지해야 한다는 점이
모형에 규율을 부여한다. 성장추세율은 장기 채권·주식 수익률의 닻(anchor) 역할을 한다.
성장추세율이 높으면 주식 수익률도 높아질 수 있다. 단, 그 성장이 아직 주가에 반영되어 있지 않다는 가정하에서다.
성장추세율이 높다는 것은 인플레이션이 큰 문제로 떠오르기 전까지 경제가 더 빠른 속도로 성장할 수 있다는 뜻이다. 이 점은 통화정책과 채권수익률 수준에 영향을 미친다.
성장추세율이 높으면 국채 수익률도 높아지는 경향이 있다.
전반적으로 선진 경제의 성장추세율은 비교적 안정적이다. 신흥 경제에서는 성장률을 예측하기가 더 어려울 수 있고, 선진 경제를 따라잡는 과정에서 고속성장 기간이 더 길게 이어질 수 있다.
경제성장률을 예측하는 기본 모형은 다음 요소에 초점을 맞춘다:
-
노동투입(labor input): 노동력 증가와 노동참여율 증가에 따라 결정된다. 노동력 증가는 인구증가와 인구구조에 좌우된다. 노동참여율은 인구 중 일하는 사람의 비율로, 실질임금, 근로와 여가 사이의 선택, 사회적 요인의 영향을 받는다.
-
근로자 1인당 자본(capital per worker): 노동생산성을 높인다.
-
총요소생산성(total factor productivity): 기술 진보와 정부 정책 변화에 반영된다.
| 예제: 장기 경제성장률 예측 |
|---|
| 인구는 2%, 노동참여율은 0.25% 증가할 것으로 예상된다고 하자. 신규 자본투입 지출이 2.5% 증가하고 총요소생산성이 0.5% 증가할 것으로 예상된다면, 장기 예상 성장률은 얼마인가? |
| 답: |
| 각 구성요소를 합하면 2% + 0.25% + 2.5% + 0.5% = 5.25%이므로, 경제는 이만큼 성장할 것으로 예상된다. |
자산수익률과 성장추세율 (Asset Returns and the Trend Rate of Growth)
성장추세율로 장기 주식 수익률을 추정할 수도 있다. 주식의 시가총액은 명목 GDP, 이익/GDP(경제 전체에서 이익이 차지하는 비중), P/E 비율이라는 세 항의 곱으로 나타낼 수 있다.
경제에서 이익이 차지하는 비중(이익/GDP)과 P/E 비율이 오랜 기간 계속 높아지거나 낮아질 수는 없다. 따라서 장기적으로 한 경제의 주식 총가치 증가율은 GDP 성장률과 연동된다.
이 관계는 주식 수익률 가운데 자본이득(capital appreciation) 부분에는 적용되지만 배당수익률에는 적용되지 않는다. 배당수익률(연간 배당/시가총액)은 배당성향(배당/이익)을 이익배수(시가총액/이익)로 나누어 구할 수 있다.
| 예제: 장기 주식수익률 예측 |
|---|
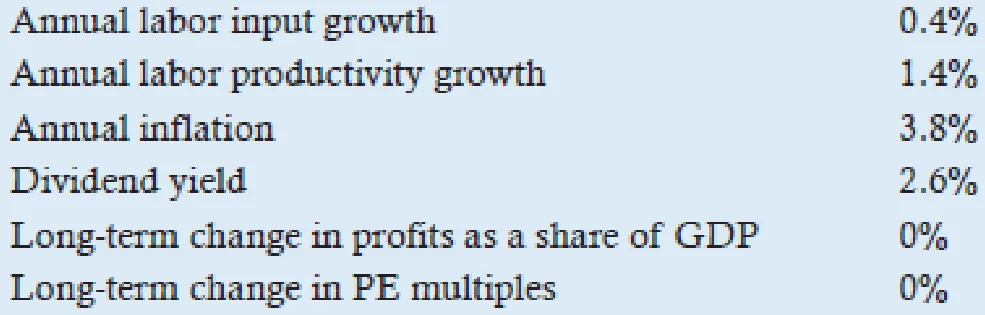
| Cindy Navaro는 Evergreen Asset Management의 주식 애널리스트다. 회사의 Renewable Green Energies 펀드와 관련된 여러 시장의 자산군에 대해 자본시장 기대치를 산출해 달라는 요청을 받았다. Navaro는 장기 GDP 추세 예측이 자본시장 기대치 형성의 출발점으로 여겨진다는 것을 알고 있다. 국내 경제의 추세 GDP 성장률을 예측하기 위해 Navaro는 Exhibit 1의 데이터를 수집했다. |
| Exhibit 1: 국내 경제 정보 (Domestic Economy Information) |
Exhibit 1의 데이터를 바탕으로 장기 국내 주식시장의 예상 수익률을 계산하라. |
| 답: |
정답은 8.2%이다. 실질 GDP 성장률 = 노동투입 증가율 + 노동생산성 증가율 = 0.4% + 1.4% = 1.8% 명목 GDP 성장률 = 실질 GDP 성장률 + 인플레이션 = 1.8% + 3.8% = 5.6% 주식시장의 장기 자본이득 = 명목 GDP 변화율 + 이익/GDP 변화율 + PE 변화율 = 5.6% + 0% + 0% = 5.6% 장기 국내 주식시장 총수익률 = 자본이득 + 배당수익률 = 5.6% + 2.6% = 8.2% |
자본투자 증가율이 높은 시기에는 경제성장률도 높은 경향이 있다. 그러나 이처럼 성장률이 높다고 해서 반드시 주식 수익률이 좋은 것은 아니다. 성장률이 이미 주가에 반영되어 있기 때문일 수 있다. 또 다른 설명은 주식 수익률의 원천이 자본수익률(rate of return on capital)과 관련이 있다는 것이다. 자본의 증가 속도가 경제성장 속도보다 빠르면 자본수익률이 낮아질 수 있고, 그 결과 주식 수익률의 매력도 떨어질 수 있다.
시장 예측 (Market Forecasting)
LOS 1.e: 경제 예측의 주요 접근법을 비교한다.
경제 예측의 세 가지 접근법은 계량경제학적 모형화(econometric modeling), 경제지표(economic indicators) 활용, 체크리스트 접근법(checklist approach)이다.
계량경제학적 분석(econometric analysis)은 통계적 방법으로 경제적 관계를 설명하고 예측모형을 세운다. 구조모형(structural model)은 경제이론에 바탕을 두며, 축약형모형(reduced-form model)은 구조모형을 간결하게 압축한 형태다. 이런 모형은 관계식이 몇 개뿐인 아주 단순한 것부터 수백 개에 이르는 매우 복잡한 것까지 다양하다. 예를 들어 분석가는 소비와 투자의 현재값 및 시차(lagged) 값을 이용해 GDP를 예측하려 할 수 있다. 최소자승회귀(OLS)가 가장 많이 쓰이지만, 다른 통계적 방법으로 모형을 개발하기도 한다.
장점
-
많은 변수를 반영할 수 있다.
-
모형을 일단 설정해 두면 재사용할 수 있다.
-
결과가 수치로 제시되고, 일관된 관계 체계에 근거한다.
단점
-
모형이 복잡하고 구축하는 데 시간이 많이 걸린다.
-
데이터 자체를 예측하기 어려울 수 있고, 변수 간 관계도 변할 수 있다.
-
결과에 별도의 해석이 필요하거나, 결과가 비현실적일 수 있다.
-
경기 전환점(turning point)을 잘 예측하지 못한다.
경제지표(economic indicators)는 정부, 국제기구(예: 경제협력개발기구, OECD), 민간기관(예: 미국의 Conference Board)에서 구할 수 있다.
많은 분석가가 공개된 지표와 자체 개발한 지표를 함께 사용한다. 가장 유용한 지표는 경기순환보다 비교적 안정적인 선행시간(lead time)을 두고 먼저 움직이는 선행지표(leading indicator)로, 앞으로 어떤 일이 일어날지 예측하는 데 쓸 수 있다. 선행지표는 개별적으로 쓰기도 하고 종합지수로 묶어 쓰기도 한다. 예를 들어 Conference Board는 미국의 선행지표 10개를 제공하며, 이를 하나의 지수로 합친다. 전통적으로 이 지수가 3개월 연속 상승(하락)하면 경기확장(수축)이 시작된다는 신호로 본다. 종합지수는 경기 확장을 가리키는 지표의 수와 수축을 가리키는 지표의 수를 비교해 확산지수(diffusion index)로 해석할 수도 있다.
경기순환의 변화와 동시에 움직이는 동행지표(coincident indicator)와 뒤따라 움직이는 후행지표(lagging indicator)도 있다. 이 지표들은 현재 경제에서 일어나고 있는 일을 확인하는 데 쓸 수 있다.
장점
-
경제지표는 단순하고 직관적이며 해석하기 쉽다.
-
제3자가 제공하는 데이터를 손쉽게 구할 수 있는 경우가 많다.
-
지표 목록을 구체적인 예측 목적에 맞게 조정할 수 있다.
단점
-
예측 결과가 일관되지 않았다.
-
경제지표가 잘못된 신호를 보낸 적이 있다.
-
지표가 자주 개정되기 때문에, 데이터가 처음 발표되었을 때보다 과거 경기순환에 더 잘 들어맞는 것처럼 보일 수 있다.
체크리스트 접근법(checklist approach)은 좀 더 주관적이다. 이 접근법에서 분석가는 일련의 질문을 검토한다. 예를 들어 GDP를 예측할 때는 "가장 최근 고용보고서는 어떠했는가? 최근 발표된 정보를 감안할 때 중앙은행은 다음에 어떻게 움직일 것인가? 가장 최근의 기업투자 보고서는 어떠한가?"와 같은 질문을 검토할 수 있다. 그런 다음 판단력과, 경우에 따라서는 약간의 통계적 모형화를 활용해 답을 해석하고 예측치를 도출한다. 어떤 요인을 고려할지 정할 때도, 그 요인을 어떻게 해석할지 정할 때도 판단이 필요하다.
장점
-
계량경제학적 방법보다 덜 복잡하다.
-
객관적인 통계분석과 판단을 유연하게 결합해, 변화하는 관계를 반영할 수 있다.
단점
-
주관적이다.
-
시간이 많이 걸린다.
-
수작업으로 진행하므로 복잡도에 한계가 있을 수밖에 없다.
Module 1.3: 경기순환 (The Business Cycle)
LOS 1.f: 경기순환이 단기 및 장기 기대치에 어떤 영향을 미치는지 논한다.
앞서 언급했듯이 성장추세율은 장기 기대치를 설정하는 길잡이가 된다. 추세에서 벗어난 움직임은 장기적으로는 서로 상쇄되는 경향이 있지만, 이를 파악해 두면 단기 전망을 세울 때 매우 유용할 수 있다. 단기~중기에 걸친 경제성장의 변동은 흔히 경기순환(business cycle)과 관련이 있다.
경제활동이 순환하는 근본적인 이유는 기업 의사결정의 속성에 있다. 의사결정자는 자원을 가장 가치 있다고 판단하는 용도에 배분하지만, 불완전한 정보에 의존해 판단할 수밖에 없다. 예상치 못한 사건에 대응해 조정하는 데는 시간이 걸리고, 잘못된 결정을 되돌리는 데는 비용이 들 수 있다.
자본시장 기대치를 형성하려면 경기순환 국면(business cycle phase)을 이해하는 것이 중요하지만, 다음과 같은 이유로 둘의 관계는 단순하지 않다:
1. 경기순환은 지속 기간과 강도가 제각각이고, 전환점을 예측하기 어렵다. 이런 차이는 주기가 매우 다양한 여러 하위순환(subcycle)이 상호작용한 결과로 볼 수 있다.
2. 일반적으로 경제활동은 장기추세를 중심으로 오르내리는 순환으로 이해하고 모형화하지만, 어떤 효과가 경기순환에서 비롯된 단기적 요인 때문이고 어떤 효과가 경제성장 추세에 영향을 주는 장기적 요인과 관련된 것인지 가려내기는 어려울 수 있다.
3. 자본시장 수익률은 실물경제 활동과 밀접한 관련이 있지만, 투자자의 기대나 위험허용도 같은 요인에도 좌우된다. 경기순환 분석은 통상적인 경기순환 한 주기에 해당하는 기간 안에서 투자 기회를 찾는 데 가장 유용하다. 경기순환이 한 번 이상 온전히 포함될 만큼 투자기간이 길다면, 현재 경제상태에 관한 정보의 가치는 떨어진다.
경기순환 국면 (Business Cycle Phases)
| 시험 팁(For the Exam): 경기순환이 진행되는 동안 금리, 인플레이션, 주가, 채권가격 등이 일반적으로 어떤 관계를 보이는지 실무적으로 이해하고 설명할 수 있어야 한다. 예를 들어 경기순환이 정점(peak)에 가까워지면 모든 것이 순조롭게 돌아간다. 신뢰와 고용 수준은 높지만 인플레이션이 시장에 영향을 미치기 시작한다. 인플레이션이 오르면 채권수익률이 상승하고, 채권과 주식 가격이 모두 하락하기 시작한다. |
|---|
경기순환은 (1) 초기회복(initial recovery), (2) 초기확장(early expansion), (3) 후기확장(late expansion), (4) 둔화(slowdown), (5) 수축(contraction)의 5개 국면으로 나눌 수 있다. 각 국면의 특징은 다음과 같다:
초기회복(Initial Recovery)
-
지속 기간은 몇 개월.
-
기업 신뢰 상승.
-
저금리나 재정적자를 통한 정부의 경기부양.
-
인플레이션 둔화.
-
큰 산출갭(output gap).
-
낮거나 하락하는 단기금리.
-
채권수익률 저점 형성.
-
주가 상승.
-
소형주, 하이일드 채권 등 경기에 민감하고 위험이 높은 자산의 성과 호조.
초기확장(Early Expansion)
-
지속 기간은 1년에서 수년.
-
낮은 인플레이션 속에 성장세 확대.
-
신뢰 상승.
-
단기금리 상승.
-
산출갭 축소.
-
채권수익률은 안정 또는 상승.
-
주가 상승.
후기확장(Late Expansion)
-
높은 신뢰와 고용 수준.
-
산출갭 해소, 경제 과열 위험.
-
인플레이션 상승.
-
중앙은행이 통화공급 증가율을 억제.
-
단기금리 상승.
-
채권수익률 상승.
-
위험과 변동성이 커진 가운데 주가 상승 또는 정점 도달.
둔화(Slowdown)
-
지속 기간은 몇 개월에서 1년 이상.
-
신뢰 하락.
-
인플레이션은 여전히 상승 중.
-
단기금리 정점.
-
채권수익률이 정점에 도달하고 하락하기 시작할 수 있으며, 그에 따라 채권가격 상승.
-
수익률곡선 역전 가능성.
-
주가 하락.
수축(Contraction)
-
지속 기간은 12~18개월.
-
신뢰와 이익 하락.
-
실업과 파산 증가.
-
인플레이션 정점.
-
단기금리 하락.
-
채권수익률 하락, 채권가격 상승.
-
후반부에는 경기침체가 끝날 것을 예상해 주가 상승.
인플레이션의 시사점 (Inflation Implications)
LOS 1.g: 인플레이션과 경기순환의 관계, 그리고 인플레이션이 현금·채권·주식·부동산 수익률에 주는 시사점을 설명한다.
인플레이션(inflation)은 물가가 전반적으로 오르는 것을 말한다. 예를 들어 CPI가 100에서 105로 오르면 인플레이션은 5%다. 인플레이션은 대개 경기순환 후반부(정점 부근)에 가속된다.
디스인플레이션(disinflation)은 인플레이션율이 낮아지는 것을 말한다. 예를 들어 이후 CPI가 105에서 108로 오르면 인플레이션율은 약 3%로 낮아진 것이다. 인플레이션은 대개 경제가 경기침체에 가까워지고 진입하면서 둔화된다.
디플레이션(deflation)은 물가가 전반적으로 내리는 것을 말한다. 예를 들어 CPI가 108에서 106으로 내리면 인플레이션율은 약 -2%다. 디플레이션은 다음과 같은 이유로 경제활동에 심각한 위협이 된다:
-
채무불이행(default)을 부추긴다. 10만 달러짜리 주택을 보유하고 있고 모기지가 9만5천 달러인 주택소유자를 생각해 보자. 이 사람의 자기자본(equity)은 5천 달러에 불과하다. 주택가격이 5% 넘게 떨어지면 순자산이 마이너스가 되어 투매(가격을 더 끌어내림)나 대출 불이행, 또는 둘 다를 촉발할 수 있다.
-
인플레이션이 마이너스이면 금리가 0 가까이 떨어지므로, 중앙은행이 금리를 낮춰 경제를 부양할 여지가 줄어든다. 2007~2009년 금융위기와 그로 인한 초저금리 이후, 여러 중앙은행은 자국 경제를 부양하기 위해 양적완화(quantitative easing, QE)라는 새로운 통화정책을 시도했다. 전통적으로 중앙은행은 공개시장조작(open market operations)으로 우량 채권을 매입해 일시적으로 통화공급을 늘리고 단기금리를 낮춰 왔다. QE는 규모가 훨씬 컸고, 주택저당증권(MBS)과 회사채 같은 다른 유형의 증권까지 매입했으며, 은행 지급준비금을 장기적으로 늘리려는 의도였다는 점에서 기존 방식과 달랐다.
통화정책과 인플레이션 수준은 경기순환에 따라 달라진다. 일반적으로 인플레이션이 완만한 수준이면 경제가 치르는 비용도 크지 않다. 그래서 중앙은행은 소폭의 플러스 인플레이션율을 목표로 삼는 경향이 있다. 투자자들도 대개 주가와 채권가격에 어느 정도의 플러스 인플레이션이 반영될 것으로 본다.
그림 1.1은 인플레이션과 경기순환의 관계를 요약한 것이다.
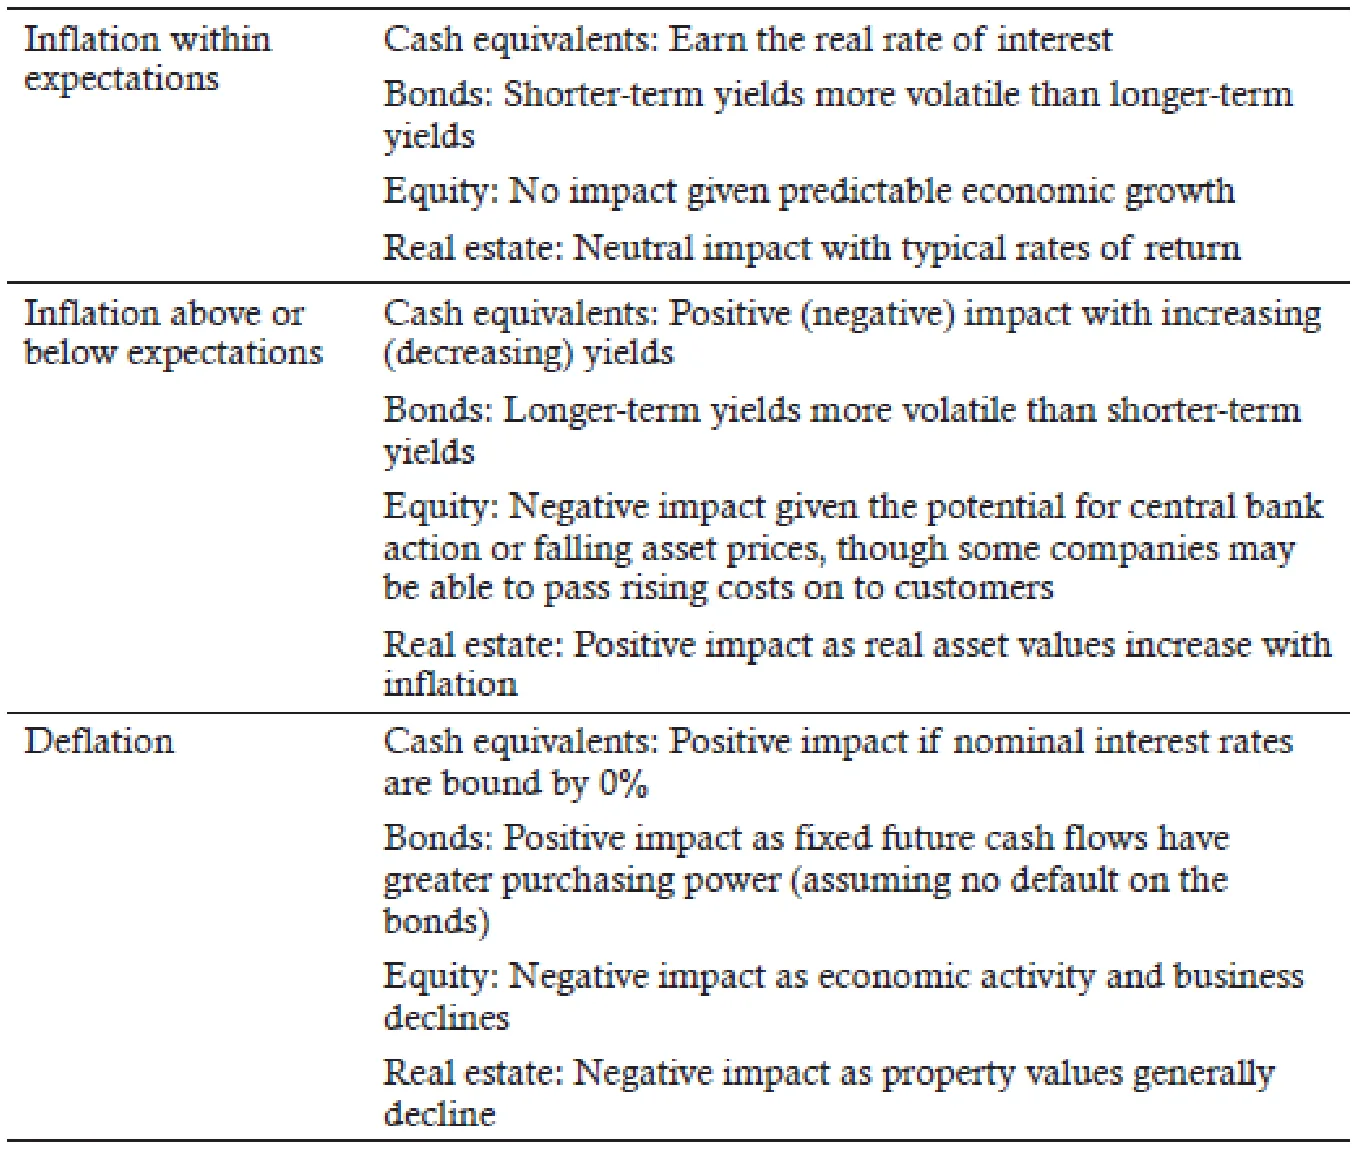
그림 1.2는 인플레이션 시나리오별로 자산군 수익률이 대체로 어떻게 움직이는지 보여 준다.
그림 1.1: 인플레이션과 경기순환 (Inflation and the Business Cycle)
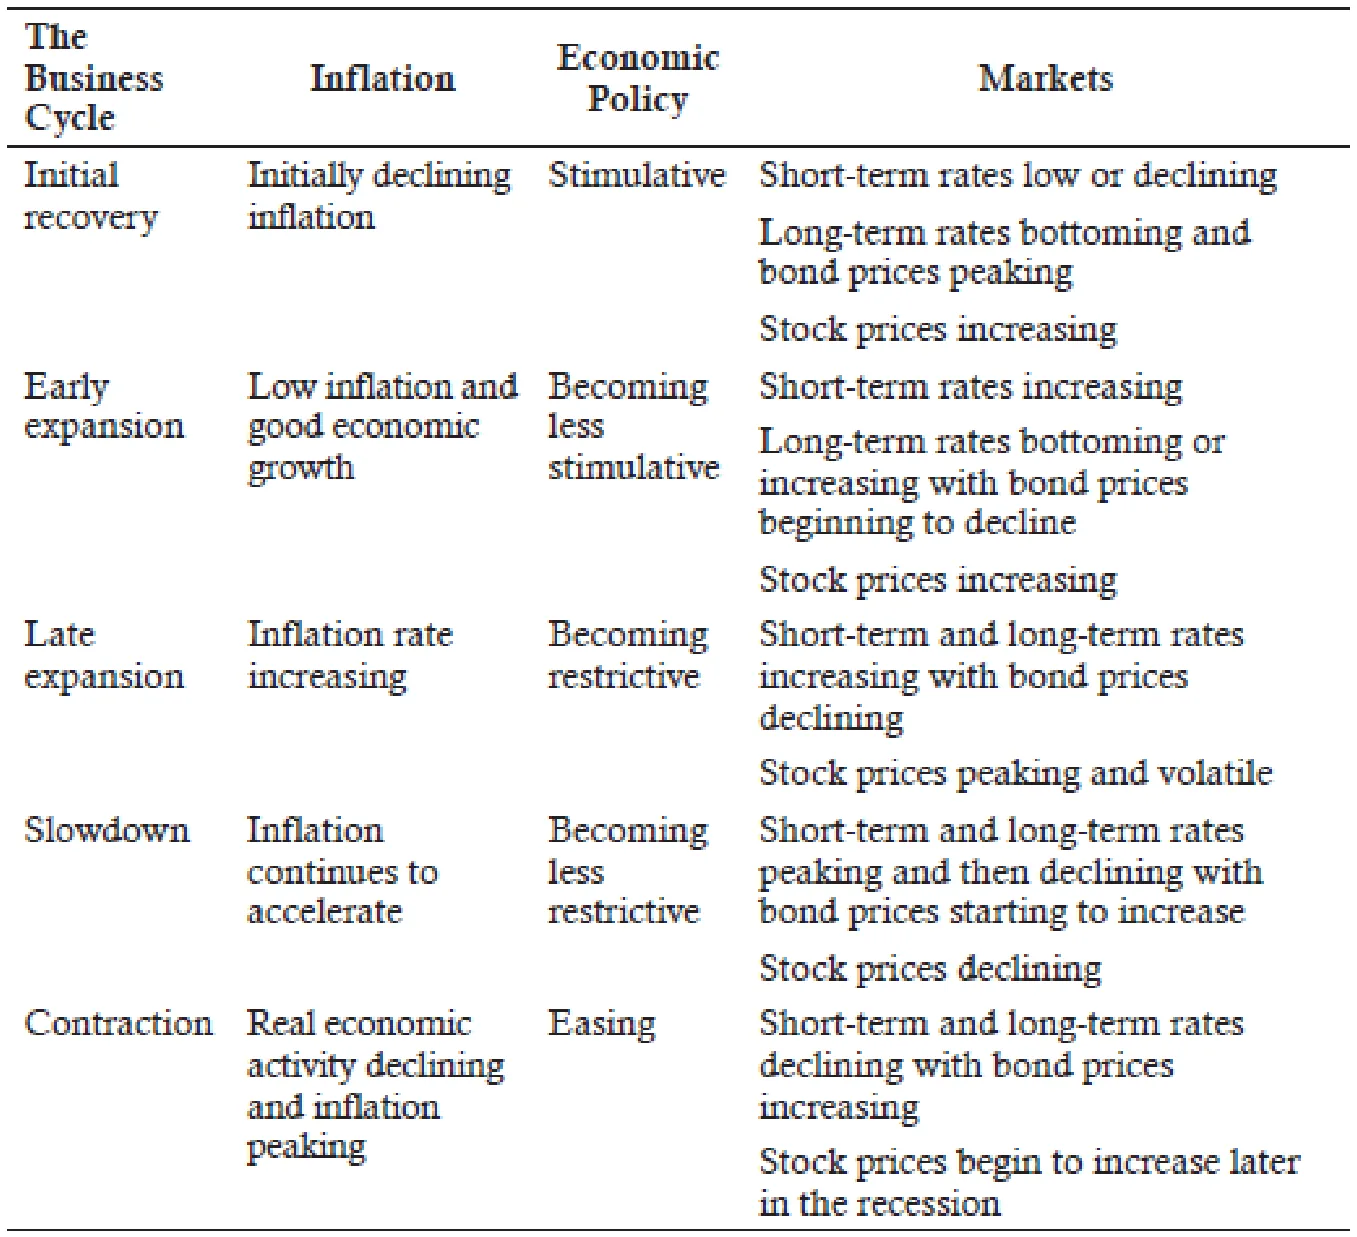
그림 1.2: 인플레이션 기대와 자산군 (Inflation Expectations and Asset Classes)
교수 노트(PROFESSOR'S NOTE)
이러한 일반화가 모든 경우에 들어맞지는 않지만, 거시적 접근법을 쓰는 예측가에게는 좋은 출발점이 된다. 설령 이런 일반화가 항상 성립한다 하더라도, 경기순환의 각 국면이 언제 시작되어 얼마나 지속되고 언제 끝날지 판단하기는 쉽지 않다.
MODULE QUIZ 1.2, 1.3
1. An analyst believes that GDP is best forecasted using a system of equations that can capture the fact that GDP is a function of many variables, both current and lagged values. Which economic forecasting method is she most likely to use?
2. The phase of the business cycle in which we most likely expect to observe rising short- term interest rates and stable bond yields is:
A. late expansion.
B. initial recovery.
C. early expansion.
3. Describe how bonds and equities typically perform during deflationary periods.
정답 (Module Quiz 1.2, 1.3 Answer)
*영문 원문 (English Original)*
1. Econometric analysis would be the best approach to use. It can model the complexities of reality using both current and lagged values. Ordinary least squares regression is most often used, but other statistical methods are also available. (Module 1.2, LOS 1.e)
2. C Early Expansion: In this period of the business cycle, we expect to observe rising short-term interest rates and stable or rising bond yields.
The expectations of short-term and long-term yields for the other phases are listed as follows:
Late Expansion: Both short-term and long-term rates increase. Initial Recovery: Low or falling short-term rates, and bond yields have bottomed out. (Module 1.3, LOS 1.f)
3. Bonds tend to perform well during periods of falling inflation or deflation because interest rates are declining. This holds true as long as credit risk does not increase. Equities do poorly in periods of declining inflation or deflation due to declining economic growth and asset prices. (Module 1.3, LOS 1.g)
*한글 번역 (Korean Translation)*
1. 계량경제학적 분석이 가장 적합한 접근법일 것이다. 계량경제학적 분석은 현재값과 시차값을 모두 이용해 현실의 복잡한 양상을 모형화할 수 있다. 최소자승회귀(OLS)가 가장 많이 쓰이지만 다른 통계적 방법도 쓸 수 있다. (Module 1.2, LOS 1.e)
2. C. 초기확장(Early Expansion): 이 국면에서는 단기금리가 오르고, 채권수익률은 안정적이거나 상승할 것으로 예상된다.
다른 국면에서 예상되는 단기·장기 수익률은 다음과 같다:
-
후기확장: 단기금리와 장기금리 모두 상승.
-
초기회복: 단기금리는 낮거나 하락하고, 채권수익률은 바닥을 친 상태. (Module 1.3, LOS 1.f)
3. 인플레이션 하락기나 디플레이션기에는 금리가 떨어지므로 채권은 좋은 성과를 내는 경향이 있다. 단, 신용위험이 커지지 않는다는 전제에서다. 반면 주식은 인플레이션 하락기나 디플레이션기에 경제성장이 둔화되고 자산가격이 떨어지므로 부진한 성과를 보인다. (Module 1.3, LOS 1.g)
Module 1.4: 통화정책과 재정정책 (Monetary and Fiscal Policy)
LOS 1.h: 통화정책과 재정정책이 경기순환에 미치는 영향을 논한다.
통화정책 (Monetary Policy)
중앙은행은 흔히 통화정책을 경기 흐름과 반대 방향으로(countercyclical) 운용해 경제 성과를 최적화하려 한다. 대부분의 중앙은행은 물가안정과 경제성장 사이에서 균형을 잡으려 한다. 궁극적인 목표는 성장률을 장기 지속가능 성장률 부근으로 유지하는 것이다. 장기 지속가능 성장률보다 빠르게 성장하면 대개 인플레이션이 높아지기 때문이다. 앞서 논의했듯이 경기확장 후반에는 인플레이션이 높아지는 경우가 많다. 그래서 중앙은행은 대개 확장국면이 끝나갈 무렵 긴축정책을 쓴다. 이때의 위험은 중앙은행이 지나치게 긴축해 경기침체를 불러올 수 있다는 점이다.
성장을 촉진하기 위해 중앙은행은 단기금리를 낮출 수 있다. 금리가 내려가면 소비지출과 기업지출이 늘고, 주가와 채권가격이 오른다. 또한 금리가 낮아지면 대개 자국 통화가치가 떨어지는데, 이는 수출을 늘리는 것으로 여겨진다. 금리 변화의 방향뿐 아니라 금리 수준도 중요하다. 예를 들어 인플레이션에 대응해 금리를 4%로 올렸지만 이 수준이 그 나라 평균 금리인 6%보다 여전히 낮다면, 금리 인상으로 인플레이션이 억제되기 시작하는 한편 절대적인 금리 수준은 여전히 성장을 허용할 만큼 낮을 수 있다. 한 나라에서 성장과 인플레이션이 균형을 이루는 금리를 중립금리(neutral rate)라고 한다. 일반적으로 중립금리는 인플레이션 요소, 실질성장 요소, 그리고 정책당국의 판단으로 구성된다고 본다. 예를 들어 목표 인플레이션이 3%이고 경제가 2% 성장할 것으로 예상되면 중립금리는 5%가 된다.
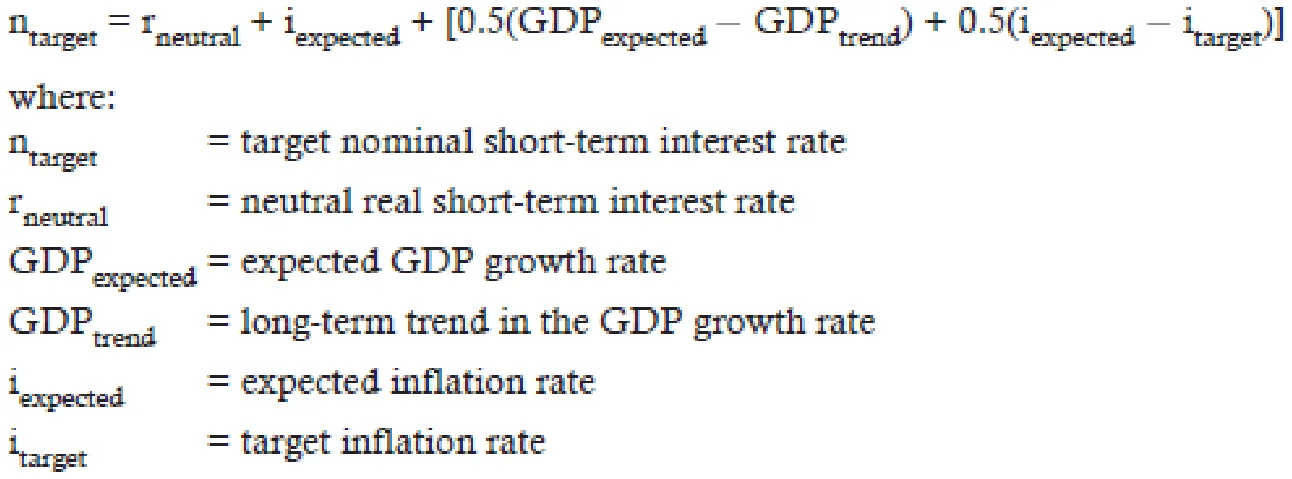
중립금리는 대부분의 중앙은행이 인플레이션 위험과 경기침체 위험 사이에서 균형을 잡으려 할 때 달성하고자 하는 금리다. 인플레이션이 너무 높으면 중앙은행은 단기금리를 올려야 하고, 경제성장률이 너무 낮으면 금리를 내려야 한다. 이 개념을 구현한 것이 테일러 준칙(Taylor rule)이다. 따라서 테일러 준칙은 규범적(prescriptive) 도구(즉, 중앙은행이 무엇을 해야 하는지 제시하는 도구)로 쓰인다. 또한 중앙은행의 실제 행동도 꽤 정확하게 예측한다.
테일러 준칙은 중립금리, 장기추세 대비 예상 GDP, 목표치 대비 예상 인플레이션을 이용해 목표금리를 정한다. 이를 식으로 나타내면 다음과 같다:
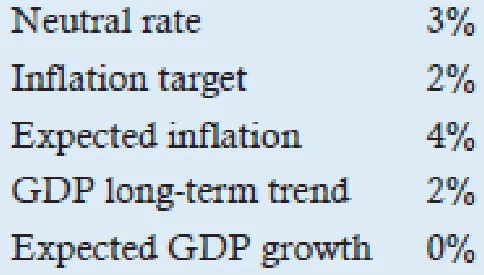
| 예제: 단기금리 목표 계산 |
|---|
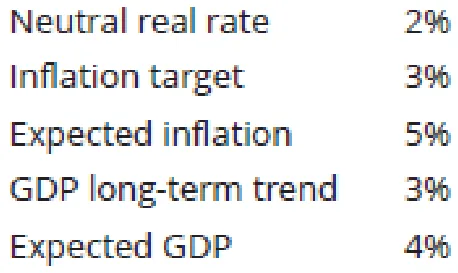
다음 정보를 이용해 명목 단기금리 목표치를 계산하라.
|
| 답: |
이 예제에서 인플레이션을 고려하지 않는다면, 예상 경제성장률이 낮으므로 금리를 내려야 할 것이다. 중앙은행이 성장만 신경 쓴다면 목표금리는 중립금리보다 1% 낮을 것이다. 그러나 예상 인플레이션이 목표 인플레이션율보다 2% 높기 때문에, 성장에 대한 우려보다 인플레이션 우려가 우선한다. 결국 높은 인플레이션에 대한 우려가 성장 부진에 대한 우려를 압도하므로 목표금리는 7%가 된다. |
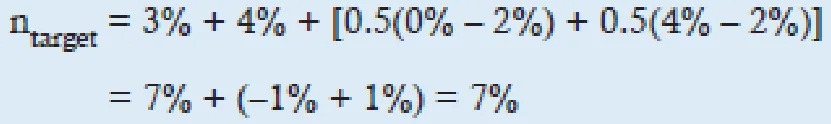
교수 노트(PROFESSOR'S NOTE)
예상 인플레이션을 등식의 좌변으로 옮기면, 테일러 준칙을 실질(인플레이션 조정) 목표금리 기준으로도 나타낼 수 있다.
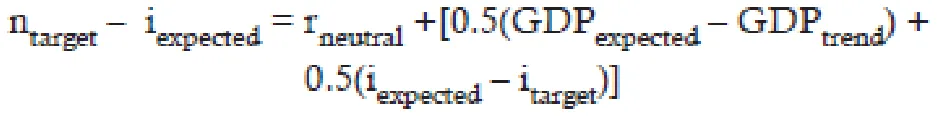
마이너스 금리 (Negative Interest Rates)
2007~2009년 금융위기 이전만 해도 마이너스 금리는 대체로 이론상으로나 생각해 볼 수 있는 흥밋거리 정도로 여겨졌다. 마이너스 금리란 금융기관에 돈을 예치해 두는 대가로 순지급을 하거나, 단기상품에 투자하는 대가로 순수수료를 내는 것을 말한다.
0%가 금리의 지속가능한 하한으로 여겨졌다. 투자자들이 (이자를 받지 못하더라도) 대신 실물현금을 보유할 수 있었기 때문이다. 투자자들이 현금을 보유하려고 은행에서 자금을 인출하면, 은행은 자금을 내주고
대출을 중단하게 되므로 은행의 대차대조표가 축소될 것이다. 단순한 수요-공급 분석에 따르면, 대출 가능한 자금 공급이 줄면 자금을 빌리는 대가로 지불하는 가격(금리)은 올라가야 한다.
이 분석의 결함은 마이너스 금리가 예상과 달리 실물현금으로의 대규모 이동을 일으키지 않았다는 데 있다. 현대 경제에서는 날마다 오가는 자금의 규모가 너무 크다. 예금으로 맡겨 둔 거액을 신속하게 이체해 거래를 결제할 수 있다는 암묵적 이점이, 마이너스 금리로 예금을 보유하는 데 드는 명시적 비용보다 컸다. 은행시스템에서 자금이 빠져나가지 않자, 결과적으로 마이너스 금리가 장기간 유지될 수 있다는 사실이 드러났다.
앞서 언급했듯이 위기 동안 경제활동이 둔화되고 금리가 이미 매우 낮은 수준이었기 때문에, 일부 중앙은행은 아직 검증이 덜 된 통화정책인 QE를 시도했다. QE에 따라 중앙은행은 상업은행 시스템에 더 큰 규모의 자금을 공급했고, 이러한 자금 공급이 장기적으로 이어질 것이라고 공표했다. 이를 통해 은행대출이 늘고 경제활동이 활발해지기를 기대했다.
이론적으로는 마이너스 금리도 이와 비슷한 효과를 내야 한다. 자금 보유자들은 돈을 쓰는 편이 낫다고 판단해 경제활동을 촉진하거나, 장기 주식과 채권에 투자해 가격을 끌어올리고 부의 효과(wealth effect)를 일으킬 것이다. 또는 마이너스 금리 환경에서 소비자와 기업이 0%나 마이너스 금리로 돈을 빌려 지금 당장 지출하게 될 것이다.
이런 새로운 정책이 결국 어떤 효과를 낼지는 좀 더 지켜봐야 한다. 정책이 효과를 거두려면 소비자, 투자자, 기업이 지금 돈을 쓰는 데 따르는 위험을 감수할 만하다고 믿어야 한다. 지금의 구매와 투자는 미래에 경제적 이익을 가져다주지만, 마이너스 금리는 미래가 불확실하다는 신호이기도 하다.
마이너스 금리는 자본시장 기대치를 형성하는 과정을 복잡하게 만든다:
-
무위험이자율은 자산군의 장기 수익률을 추정하는 누적(buildup) 모형의 출발점이다. 무위험이자율이 마이너스일 때는 테일러 준칙의 정책 중립금리처럼 지속가능한 예상 무위험이자율을 출발점으로 삼는 편이 더 적절하다. 다만 이 금리는 일반적으로 완전한 무위험 금리로 보지 않으므로, 소폭의 채무불이행 프리미엄을 차감할 수 있다.
-
단기 자본시장 기대치를 형성할 때는 마이너스 금리가 장기 지속가능 무위험이자율로 수렴해 가는 시간 경로까지 예측해야 하므로 더욱 복잡해진다. 수렴이 어떻게 진행될지 불확실하므로, 여러 경로를 상정한 예측을 함께 고려해야 한다.
-
자산군 수익률을 단기적으로 예측하는 또 다른 방법은 마이너스 무위험이자율을 경기순환의 수축(contraction) 국면이나 초기회복(early recovery) 국면에 부합하는 것으로 해석하는 것이다.
-
과거 데이터를 예측의 출발점으로 삼기도 더 어렵다. 비교할 만한 기간이 거의 없고, 마이너스 금리 자체가 경제에 상당한 구조적 변화가 일어나고 있음을 시사하기 때문이다. 이런 체제변화(regime change)가 있으면 과거 데이터에 기반한 통계의 신뢰성이 떨어지므로 더 주관적인 평가가 필요하다. 게다가 아직 검증이 덜 된 QE와 마이너스 금리가 함께 작용할 때의 효과까지 예상해야 하므로 예측은 한층 더 어려워진다.
재정정책 (Fiscal Policy)
정부가 경제를 관리하는 데 쓸 수 있는 또 다른 수단은 재정정책이다. 정부는 경제를 부양하려면 세금을 낮추거나 지출을 늘려 재정적자를 확대하는 완화적 재정정책(loose fiscal policy)을 시행할 수 있다. 성장을 억제하려면 그 반대로 긴축적 재정정책을 시행한다.
재정정책에는 두 가지 중요한 측면이 있다. 첫째, 의미가 있는 것은 재정적자의 수준이 아니라 적자의 변화(change)다. 예를 들어 적자 자체가 경제를 부양하는 것은 아니며, 경제를 부양하려면 적자가 늘어나야 한다. 둘째, 경기순환 과정에서 저절로 생기는 적자 변화는 경기를 부양하지도 억제하지도 않는다. 경제가 확장하면 세수가 늘고 실업자에 대한 지출이 줄어 적자가 자연스럽게 감소하며, 경기침체기에는 그 반대가 나타난다. 성장에 영향을 미치는 것은 정부 정책에 따른 적자 변화뿐이다.
수익률곡선 (The Yield Curve)
LOS 1.i: 수익률곡선의 형태를 경제 예측 지표로 해석하고, 수익률곡선과 재정·통화정책의 관계를 논한다.
수익률곡선은 채무증권의 금리와 만기의 관계를 보여 준다. 수익률곡선은 정부 정책뿐 아니라 현재 및 예상 경제상황에도 민감하게 반응한다. 예를 들어 재정정책과 통화정책이 모두 확장적이면 수익률곡선이 가파른 우상향 형태(즉, 단기금리가 장기금리보다 낮음)가 되고, 경제는 앞으로 확장할 가능성이 높다. 재정정책과 통화정책이 모두 긴축적이면 수익률곡선이 우하향 형태(즉, 단기금리가 장기금리보다 높은 역전 상태)가 되고, 경제는 앞으로 수축할 가능성이 높다.
재정정책과 통화정책은 서로를 강화할 수도 있고 서로 충돌할 수도 있다. 두 정책이 서로를 강화하면 경제에 주는 시사점은 분명하다. 어느 경우든 수익률곡선은 다음과 같은 모습을 보일 가능성이 높다:
-
두 정책이 모두 부양적이면 수익률곡선이 가파르고, 경제는 성장할 가능성이 높다.
-
두 정책이 모두 긴축적이면 수익률곡선이 역전되고, 경제는 수축할 가능성이 높다.
-
통화정책이 긴축적이고 재정정책이 부양적이면 수익률곡선이 평탄(flat)하고, 경제에 대한 시사점은 덜 분명하다.
-
통화정책이 부양적이고 재정정책이 긴축적이면 수익률곡선이 적당히 가파르고(moderately steep), 경제에 대한 시사점은 덜 분명하다.
경기순환 측면에서 보면 수익률곡선은 대개 경기 저점에서 가파르다. 경기가 확장 국면으로 넘어가면서 곡선은 평탄해지는 경향이 있고, 경기 정점에서는 수익률곡선이 평탄하거나 역전될 가능성이 높다. 수축기에는 곡선이 다시 가팔라지기 시작한다. 이런 경향을 바탕으로 분석가는 수익률곡선을 경제상태와 향후 금리 경로를 예측하는 지표로 활용할 수 있다. 다만 이러한 관계가 항상 성립하지는 않을 수 있다는 점에 유의해야 한다.
국제적 고려사항 (International Considerations)
LOS 1.j: 국가 간 거시경제·금리·환율의 연계성을 파악하고 해석한다.
세계화가 진행되면서 국가 간 경제적 연계가 점점 더 중요해지고 있으며, 경제가 다변화되지 않은 소규모 국가일수록 특히 그렇다. 미국처럼 경제가 다변화된 대국은 영향을 덜 받지만, 그래도 세계화의 영향은 받는다.
거시경제적 연계가 있으면 여러 나라의 경기순환이 서로 수렴할 수 있다. 국제무역이 그런 연계의 한 예다. 교역상대국의 경기가 둔화되고 수입이 줄면 한 나라의 수출과 경제가 위축되기 때문이다. 국제자본흐름도 또 다른 연계를 만든다. 교역상대국의 경제가 수축하면서 그 나라의 국경 간 자본투자가 줄어드는 경우가 그렇다.
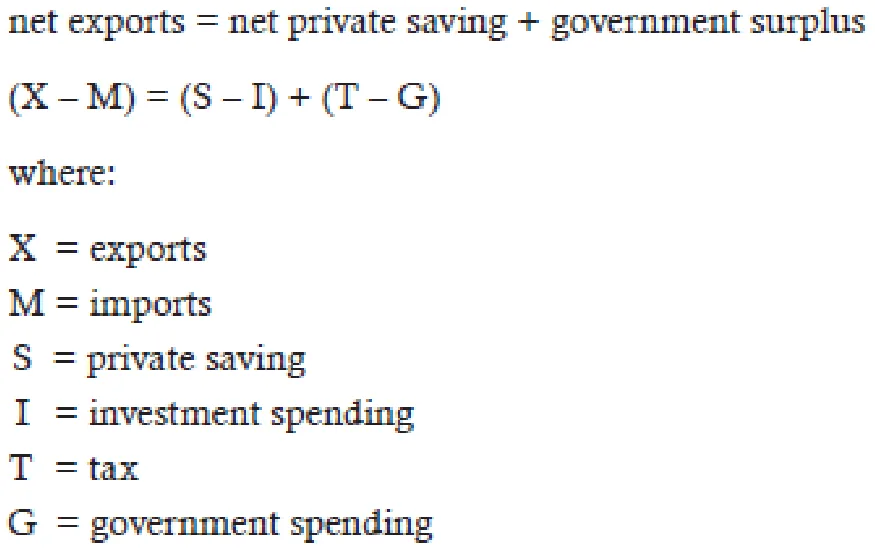
한 나라의 경상수지(current account)와 자본수지(capital account)는 거시경제적 연계를 보여 주는 척도다. 경상수지는 대부분 그 나라의 순수출로 이루어지고, 자본수지는 순투자흐름을 반영한다. 두 수지는 서로 반대 관계에 있어, 한쪽이 흑자이면 다른 쪽은 적자가 된다.
경상수지가 경제활동에 어떤 영향을 미치는지 이해하는 데 유용한 관계식은 다음과 같다:
금리와 환율도 연계를 만들 수 있다. 소규모 경제가 자국 통화를 더 크고 발전된 경제의 통화에 '페그(peg, 고정)'하면 강한 연계가 생긴다. 페그란 페그를 시행하는 국가가 환율을 유지하겠다고 일방적으로 선언하는 것이다. 페그를 시행하는 국가는 자국 통화를 고정한 상대국의 경제정책을 따라야 하므로, 일반적으로 두 경제의 경기순환은 더 밀접하게 연계된다. 그렇게 하지 않으면 투자자들이 한쪽 통화를 더 선호하게 되어 페그가 무너진다.
일반적으로 페그된 통화의 금리는 연계 대상 통화의 금리보다 높고, 그 금리 차이는 페그에 대한 시장의 신뢰도에 따라 달라진다. 신뢰도가 높으면 금리 차이가 작을 수 있다. 페그가 유지될지 의심스러우면, 투자자들은 페그된 통화를 보유하는 위험에 대한 보상으로 더 큰 금리 차이를 요구할 것이다. 흔히 문제가 생기는 것은 투자자들이 페그된 통화를 불신하기 시작하면서 그 가치가 떨어지기 시작할 때다. 이 경우 페그를 시행하는 국가는 자본을 끌어들이고 통화가치를 페그 수준으로 유지하기 위해 단기금리를 올려야 한다.
페그가 없다면 금리 차이와 환율 움직임의 관계에는 여러 요인이 반영될 수 있다:
-
어떤 통화가 크게 고평가되어 있고 가치 하락이 예상되면, 예상되는 통화가치 하락을 외국인 투자자에게 보상하기 위해 채권금리가 높아질 가능성이 크다.
-
경제활동이 활발하고 자금 수요가 늘면 명목·실질 상대 채권수익률이 모두 상승한다.
-
실질금리 수준은 저축·투자 결정과 자본생산성에 따라 결정된다. 실질금리는 나라마다 다를 수 있지만, 전 세계의 저축과 투자가 경상수지를 통해 연결되어 있기 때문에 함께 오르내리는 경향이 있다.
교수 노트(PROFESSOR'S NOTE)
통화가치와 금리의 관계는 복잡하다. 이전 레벨에서 배운 이론을 기억할 것이다. 실질금리가 같고 통화가치의 움직임이 인플레이션율 차이를 일관되게 반영한다면, 선물환율(forward exchange rate)이 외환시장에서 일어날 일을 잘 예측한다는 이론이다. 레벨 III 교재는 이러한 가정을 받아들이지 않으며, 선물환율을 미래 예측 지표로 쓰는 것도 지지하지 않는다. 이 내용은 여러 리딩(reading)에서 다룬다.
MODULE QUIZ 1.4
1. During an economic expansion, an analyst notices that the budget deficit has been declining. She concludes that the government’s fiscal policy has shifted to a more restrictive posture. Comment on her conclusion.
2. Calculate the nominal short-term interest rate target given the following information.
3. A forecaster notes that the yield curve is steeply upwardly sloping. Comment on the likely monetary and fiscal policies in effect and the future of the economy.
4. An analyst is evaluating two countries. Maldavia has a GDP of \$60 billion and an economy that is dominated by the mining industry. Ceania has a GDP of \$1.2 trillion and an economy that sells a variety of items. He is predicting a global economic slowdown. Which country is at greater risk?
5. At a conference, Larry Timmons states that a pegged exchange rate allows a less developed country to achieve greater currency and economic stability, as well as relatively lower and more stable interest rates, and to pursue the fiscal and economic policies to maximize the country’s real economic growth. Explain what is correct and incorrect in Timmons’s statement.
정답 (Module Quiz 1.4 Answer)
*영문 원문 (English Original)*
1. Her conclusion may not be warranted. In an economic expansion, the budget deficit will decline naturally because tax receipts increase and disbursements to the unemployed decrease. The changes she is observing may be independent of the government’s fiscal policy.
Note that only government-directed changes in fiscal policy influence the growth of the economy. Changes in the deficit that occur naturally over the course of the business cycle are not stimulative or restrictive. (LOS 1.h)
2.
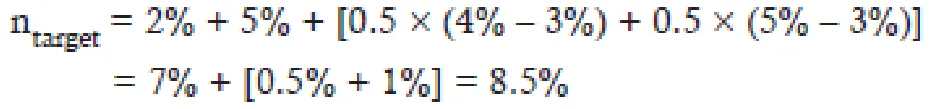
In this example, the higher-than-targeted growth rate and higher-than-targeted inflation rate argue for a targeted nominal interest rate of 8.5%. This rate hike is intended to slow down the economy and inflation. (LOS 1.h)
3. If the yield curve is steeply upwardly sloping, then it is likely that both fiscal and monetary policies are expansive. The economy is likely to expand in the future. (LOS 1.i)
4. A global economic slowdown would affect smaller countries with undiversified economies more because economic links are more important for these types of
countries. Larger countries with diverse economies are less affected by events in other countries. (LOS 1.j)
5. Greater currency and economic stability: true. The peg is likely to create a more stable currency that provides confidence for investors and business, both of which promote economic stability. Maintaining the peg prevents excessive money creation, which holds down inflation and also promotes economic stability. The peg is a commitment to follow the policies needed to maintain the value of the currency.
Relatively lower and more stable interest rates: partially true (or partially false). Interest rates will be related to but higher than the country to which the currency is pegged. The interest rate premium will reflect the investor’s perception of the country’s commitment and ability to maintain the peg. If that comes into question, the country will likely have to increase interest rates in order to maintain the currency value. The goal of the peg is lower and more stable rates, but if the peg fails, the opposite can occur.
Pursue the fiscal and economic policies to maximize the country’s real economic growth: false. The country must largely follow the economic policies of the country to which it is pegged. These may or may not be optimal for the country’s growth. (LOS 1.j)
*한글 번역 (Korean Translation)*
1. 분석가의 결론은 타당하지 않을 수 있다. 경기확장기에는 세수가 늘고 실업자에 대한 지출이 줄기 때문에 재정적자가 자연스럽게 감소한다. 분석가가 관찰한 변화는 정부의 재정정책과 무관할 수도 있다.
경제성장에 영향을 미치는 것은 정부가 주도한 재정정책 변화뿐이라는 점에 유의해야 한다. 경기순환 과정에서 저절로 생기는 적자 변화는 경기를 부양하지도 억제하지도 않는다. (LOS 1.h)
2.
이 예제에서는 성장률과 인플레이션율이 모두 목표치보다 높으므로 명목금리 목표치로 8.5%가 타당하다. 이러한 금리 인상은 경기와 인플레이션을 진정시키기 위한 것이다. (LOS 1.h)
3. 수익률곡선이 가파르게 우상향한다면 재정정책과 통화정책이 모두 확장적일 가능성이 높고, 경제도 앞으로 확장할 가능성이 높다. (LOS 1.i)
4. 글로벌 경기둔화는 경제가 다변화되지 않은 소규모 국가에 더 큰 영향을 미칠 것이다. 이런 국가에서는 경제적 연계가 더 중요하기 때문이다. 경제가 다변화된 대국은 다른 나라에서 일어나는 사건의 영향을 덜 받는다. (LOS 1.j)
5. 통화 및 경제 안정성 제고: 참. 페그는 통화를 더 안정시켜 투자자와 기업에 신뢰를 줄 가능성이 높으며, 이 둘은 모두 경제 안정을 촉진한다. 또한 페그를 유지하면 과도한 통화 발행이 억제되어 인플레이션이 낮게 유지되고, 이 역시 경제 안정을 촉진한다. 페그는 통화가치를 유지하는 데 필요한 정책을 따르겠다는 약속이다.
상대적으로 더 낮고 안정적인 금리: 부분적으로 참(또는 부분적으로 거짓). 금리는 페그 대상국의 금리와 연동되겠지만 그보다는 높을 것이다. 금리 프리미엄에는 그 국가가 페그를 유지할 의지와 능력이 있는지에 대한 투자자의 인식이 반영된다. 이에 대한 의심이 생기면, 그 국가는 통화가치를 지키기 위해 금리를 올려야 할 가능성이 높다. 페그의 목표는 금리를 더 낮고 안정적으로 유지하는 것이지만, 페그가 무너지면 정반대 결과가 나타날 수 있다.
자국의 실질 경제성장을 극대화하는 재정·경제 정책 추구: 거짓. 페그를 시행하는 국가는 대체로 페그 대상국의 경제정책을 따라야 하는데, 그 정책이 자국의 성장에 최적일 수도 있고 아닐 수도 있다. (LOS 1.j)
핵심개념 (KEY CONCEPTS)
LOS 1.a
자본시장 기대치는 전략적 자산배분을 수립하는 데 도움이 된다. 또 전술적 자산배분으로 이용할 수 있는 단기적인 자산 가격 오류(mispricing)를 포착하는 데도 활용할 수 있다. 자산배분은 횡단면(cross-sectional) 일관성과 기간 간(intertemporal) 일관성을 모두 갖춰야 한다.
자본시장 기대치는 다음 절차에 따라 수립한다.
1. 투자자에게 허용된 자산군과 투자기간을 고려해 필요한 자본시장 기대치가 무엇인지 정한다.
2. 자산의 과거 성과와 그 성과를 좌우한 요인을 조사한다.
3. 사용할 밸류에이션 모형과 그 모형에 필요한 요건을 파악한다.
4. 구할 수 있는 최선의 데이터를 수집한다.
5. 경험과 판단력을 바탕으로 현재 투자환경을 해석한다.
6. 자본시장 기대치를 수립한다.
7. 성과를 모니터링하고, 그 결과를 바탕으로 절차를 개선한다.
LOS 1.b
경제 데이터를 예측에 활용할 때의 한계는 다음과 같다.
-
데이터는 시차를 두고 발표되고, 나중에 수정되기도 하며, 국가마다 정의가 제각각이다.
-
데이터에는 전사(transcription) 오류, 생존편향(survivorship bias), 평활화된(smoothed, 감정평가 기반) 데이터 추정치 같은 편향과 오류가 섞여 있을 수 있다.
-
경제 상황이 바뀌면(체제 변화 및 비정상성 문제) 과거 데이터의 적합성이 떨어진다.
-
사후적(ex-post) 위험은 대개 사전적(ex-ante) 위험을 과소평가한다. 과거를 무사히 지나왔다고 해서 미래가 더 나빠지지 않는다는 보장은 없기 때문이다.
-
데이터 마이닝이나 분석 기간의 선택 때문에 편향이 생길 수 있다.
-
모형은 앞으로 예상되는 경제 상태에 맞춰 조건을 설정해야 한다.
-
상관관계가 곧 인과관계를 뜻하지는 않는다. A가 B의 원인인가, B가 A의 원인인가, 아니면 둘 다 다른 어떤 요인 C와 관련되어 있는가?
-
심리적 편향과 인지 오류가 분석에 영향을 미칠 수 있다.
-
모형, 파라미터, 입력값 모두 불확실성을 안고 있다.
LOS 1.c
외생적 충격은 경제의 정상적인 흐름 밖에서 일어나는 예상치 못한 사건으로, 성장에 긍정적인 영향을 줄 수도 있고 부정적인 영향을 줄 수도 있다. 외생적 충격은 정부 정책 변화, 정치적 사건, 기술 진보, 자연재해, 천연자원 발견, 금융위기 등 다양한 요인으로 발생한다.
LOS 1.d
한 국가의 장기 경제성장 추세를 예측할 때는 성장추세율을 두 가지 주요 구성요소와 각각의 하위 요소로 분해할 수 있다.
-
고용 수준의 변화: 인구 증가 및 노동참여율과 관련된다.
-
생산성의 변화: 자본 투입 및 기술 발전과 관련된다.
LOS 1.e
계량경제학적 분석은 통계적 방법으로 예측모형을 만든다. 이러한 모형은 아주 단순한 것부터, 시차가 서로 다른 여러 데이터 항목을 넣어 미래를 예측하는 매우 복잡한 것까지 다양하다.
경제지표는 경제가 경기순환의 어느 국면에 있는지를 나타내려는 것으로, 후행지표, 동행지표, 선행지표로 나뉜다. 분석가들은 앞으로 경제가 나아갈 경로를 예측하는 데 도움이 되는 선행지표를 선호한다.
체크리스트 접근법에서는 분석가가 향후 경제성장을 가늠할 수 있는 질문 목록을 하나씩 점검한다. 그런 다음 이 질문들에 대한 답을 바탕으로 판단력을 발휘해 예측하거나, 통계를 이용해 보다 공식적인 모형을 도출할 수 있다.
LOS 1.f
경기순환 국면을 이해하는 것은 자본시장 기대치를 형성하는 데 중요하지만, 둘의 관계가 단순하지는 않다. 경기순환은 지속 기간과 강도가 제각각이고, 전환점을 예측하기도 어렵다. 또 경기순환에서 비롯된 요인과 성장추세율에 영향을 미치는 요인을 구분하기 어려울 수 있다. 자본시장 수익률은 실물경제 활동과 밀접하게 관련되어 있지만, 투자자의 기대나 위험허용도 같은 요인에도 좌우된다.
경기순환은 (1) 초기회복, (2) 초기확장, (3) 후기확장, (4) 둔화, (5) 수축의 5개 국면으로 나눌 수 있다.
LOS 1.g
인플레이션은 경기순환에 따라 오르내린다. 확장 국면 후반에는 상승하고, 경기침체와 초기회복 국면에는 하락한다. 디플레이션은 부채로 자금을 조달한 투자(예: 부동산)의 가치를 떨어뜨리는데, 레버리지가 손실을 키우기 때문이다.
인플레이션과 금리가 하락하는 경기침체기에는 채권가격이 상승한다. 반면 강한 확장기에는 기대 인플레이션과 금리가 오르면서 채권가격이 하락하는 경향이 있다.
주식은 인플레이션이 완만할 때 인플레이션 헤지 수단이 된다. 인플레이션이 높으면 중앙은행이 이를 잡으려고 조치를 취하면서 성장이 둔화될 수 있어 문제가 된다. 디플레이션은 채무불이행을 부추기고 통화정책을 펼 여지를 좁히기 때문에 해롭다.
LOS 1.h
중앙은행은 흔히 통화정책을 경기 대응(countercyclical) 수단으로 활용한다. 목표는 성장률을 장기 지속가능 성장률 부근으로 유지하는 것인데, 이보다 빠른 성장은 대개 인플레이션 상승으로 이어지기 때문이다. 중앙은행은 성장을 촉진하기 위해 단기금리를 낮추는 조치를 취할 수 있다.
테일러 준칙은 중립금리, 장기 추세 대비 예상 GDP, 목표 수준 대비 예상 인플레이션을 이용해 목표금리를 다음과 같이 결정한다.
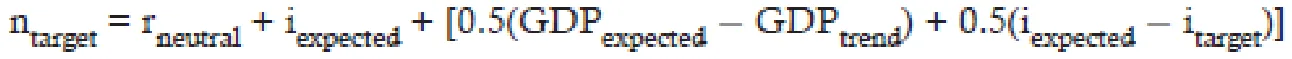
중앙은행은 테일러 준칙을 이용해 단기금리의 적정 수준을 정할 수 있다.
테일러 준칙의 입력값에 예기치 않은 변화가 생길 것으로 내다보는 투자전략가는 이 준칙을 이용해 중앙은행이 단기금리를 어떻게 바꿀지 예측할 수 있다.
정부가 경제를 관리하는 데 쓸 수 있는 또 다른 수단은 재정정책이다. 경제를 부양하려는 정부는 세금을 낮추거나 지출을 늘려 재정적자를 키우는 완화적 재정정책을 펼 수 있다. 반대로 성장을 억제하려 할 때는 긴축적 재정정책을 시행한다.
LOS 1.i
수익률곡선은 채무증권의 금리와 만기 사이의 관계를 보여준다. 수익률곡선은 정부 정책은 물론 현재와 앞으로 예상되는 경제 상황에도 민감하게 반응한다.
재정정책과 통화정책이 모두 확장적이면 수익률곡선은 가파르게 우상향하며, 이는 앞으로 경제가 확장할 가능성이 높다는 신호다. 재정정책과 통화정책이 모두 긴축적이면 수익률곡선은 우하향하며, 이는 앞으로 경제가 수축할 가능성이 높다는 신호다.
재정정책과 통화정책의 방향이 엇갈리면 수익률곡선의 모양이 뚜렷하게 나타나지 않는다. 통화정책이 확장적이고 재정정책이 긴축적이면 수익률곡선은 우상향하는 경향이 있지만, 두 정책이 모두 확장적일 때보다는 기울기가 완만하다. 통화정책이 긴축적이고 재정정책이 확장적이면 수익률곡선은 더 평탄해지는 경향이 있다.
LOS 1.j
거시경제적 연계란 여러 나라의 경기순환이 서로 비슷한 양상을 보이는 것을 말한다. 각국 경제는 국제무역과 자본흐름으로 연결되어 있어서, 한 국가에서 경기침체가 일어나면 다른 국가의 수출과 투자가 위축되고, 그 결과 그 국가의 경기도 둔화된다.
환율 연계는 국가가 자국 통화를 다른 나라 통화에 페그할 때 나타난다. 페그의 이점은 통화 변동성이 줄고 인플레이션을 통제할 수 있다는 점이다. 페그를 시행하는 국가의 금리에는 대개 페그 대상국 대비 위험프리미엄이 반영되어 있다.
국가 간 금리 차이에는 경제성장, 통화정책, 재정정책의 차이도 반영될 수 있다.