CFA Level III · Reading 16 Options Strategies
Module 16.1 ~ 16.12 요약 · 예제는 이해용 정수 예시 (현재가 S₀ = 50, 금리 0 가정, 주당 기준)
가상 옵션 가격표 (모든 예제 공통, 같은 만기)
| 행사가 X | 40 | 45 | 50 (ATM) | 55 | 60 |
| 콜 c | 11 | 8 | 5 | 3 | 1 |
| 풋 p | 1 | 3 | 5 | 8 | 11 |
금리 0이라 c − p = S₀ − X (put-call parity)가 성립합니다. 예: 45 → 8 − 3 = 5 = 50 − 45
| 색상 규칙 | Call (파랑) | Put (보라) | 기타 |
| Buy (매수) = 진한 색·촘촘한 점선 | Buy Call ┉┉ | Buy Put ┉┉ | 주식 Long ┈┈ / 주식 Short ─·─ |
| Write (매도) = 연한 색·긴 점선 | Write Call ╍╍ | Write Put ╍╍ | 순손익(실제 가치) = 검은 굵은 실선, 이익/손실 음영, 상쇄 빗금 |
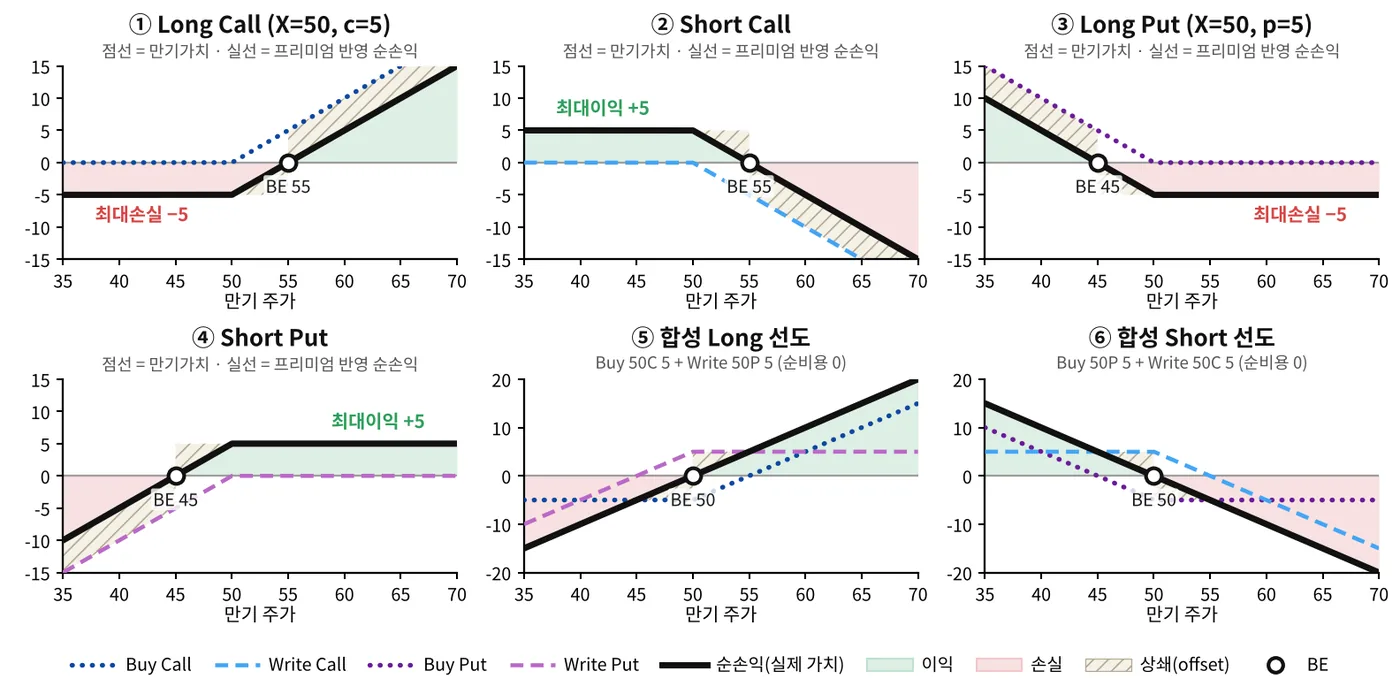
표 안의 전략 구성도 같은 색으로 표시합니다. Write 다리는 밑줄 점선이 붙습니다. 그래프에서 점선은 각 포지션의 손익(단일 옵션 그림은 만기가치), 실선은 순손익이고, 빗금은 다리끼리 손익이 상쇄되는 구간입니다.
16.1 옵션 기초와 Greeks 한눈에 보기
| 구분 | ITM 조건 | 만기가치(내재가치) | 핵심 |
| Call (살 권리) | S > X | max(0, S − X) | 오를수록 가치 ↑ |
| Put (팔 권리) | S \< X | max(0, X − S) | 내릴수록 가치 ↑ |
| 순손익 | — | 만기가치 − 낸 프리미엄 | 가치선을 프리미엄만큼 평행이동 |
| 포지션 | 델타 Δ | 감마 Γ | 세타 θ | 베가 ν | 직관 |
| Long Call | 0 ~ +1 | + | − | + | ITM일수록 Δ → +1 |
| Short Call | −1 ~ 0 | − | + | − | Long Call의 부호 반대 |
| Long Put | −1 ~ 0 | + | − | + | ITM일수록 Δ → −1 |
| Short Put | 0 ~ +1 | − | + | − | Long Put의 부호 반대 |
| 주식·선도 Long | +1 | 0 | 0 | 0 | 무배당 주식의 선도·선물도 Δ = +1 |
| 주식·선도 Short | −1 | 0 | 0 | 0 | 헤지 비율 계산의 기준 |
외우는 법: 옵션을 사면 Γ+, ν+, θ−(시간에 지고 변동성에 이김). 팔면 전부 반대입니다.
-
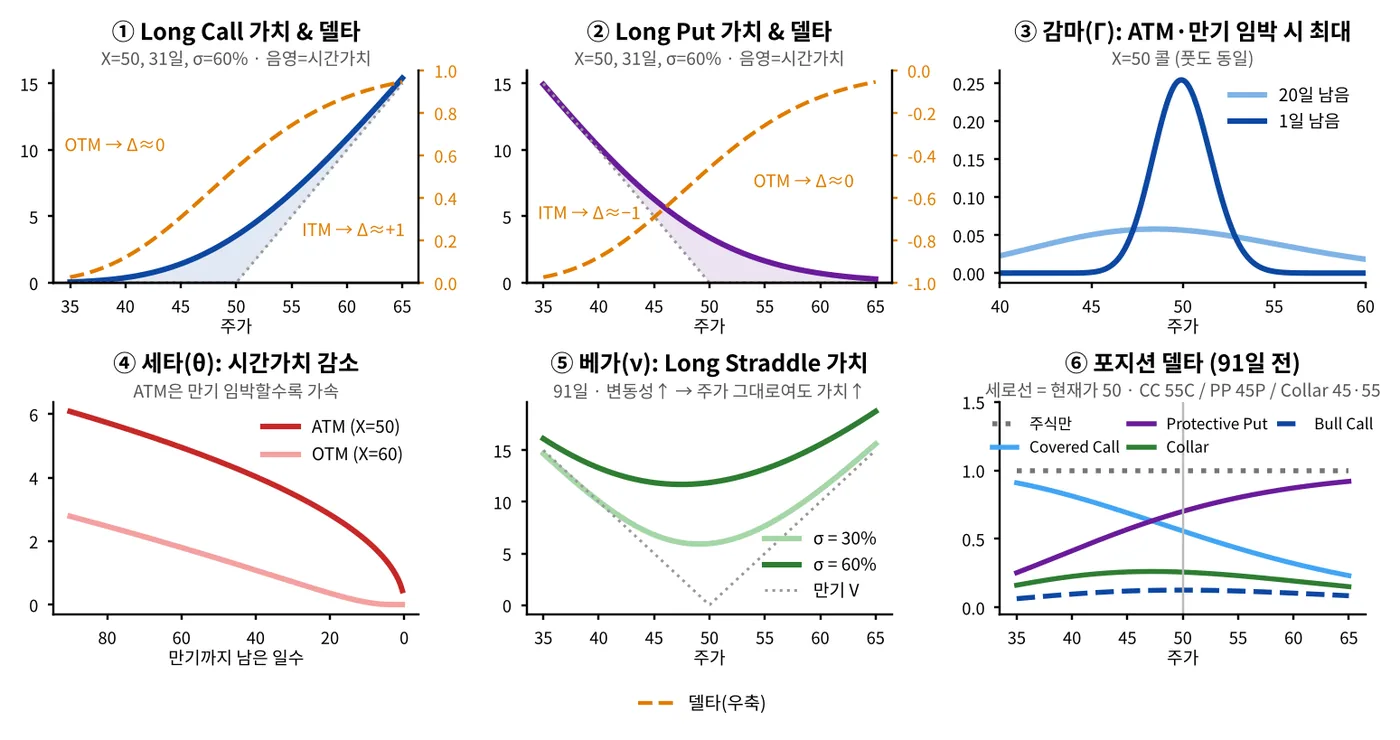
Δ: 주가 +1당 옵션가격 변화. |Δ|는 ITM → 1, ATM ≈ 0.5, OTM → 0
-
Γ: 주가 +1당 Δ 변화. ATM·만기 임박일 때 가장 큼
-
θ: 하루 경과에 따른 가격 변화(음수). ATM 옵션은 만기에 가까울수록 감소 속도 가속
-
ν: 변동성 +1%p당 가격 변화(항상 양수). 잔존만기가 길고 ATM일수록 큼
기본 4포지션 (만기 손익 + 만기 전 Greeks)
| 포지션 | 최대이익 | 최대손실 | BE | 예제 (X = 50) | Δ | Γ | θ | ν |
| Long Call | 무제한 | c₀ | X + c₀ | 50C 5 → BE 55 | 0~+1 | + | − | + |
| Short Call | c₀ | 무제한 | X + c₀ | 최대이익 5 | −1~0 | − | + | − |
| Long Put | X − p₀ | p₀ | X − p₀ | 50P 5 → BE 45 | −1~0 | + | − | + |
| Short Put | p₀ | X − p₀ | X − p₀ | 최대손실 45 | 0~+1 | − | + | − |
Long과 Short은 BE가 같고 최대이익·최대손실이 서로 바뀝니다 (제로섬).
| 전략 해설 | 언제 쓰나 | 어떻게 → 무엇을 이루나 | 리스크 |
| Long Call | 주가 상승을 예상하지만 손실은 제한하고 싶을 때 씀 | 콜 매수 → 프리미엄만 내고 상승 이익을 제한 없이 누림 | 만기까지 X + c₀ 위로 못 오르면 손실. 최대손실은 프리미엄. 시간이 지날수록 가치 감소(θ−) |
| Short Call | 주가가 오르지 않을 것으로 볼 때 씀 | 콜 매도(무커버) → 프리미엄을 먼저 받음 | 주가 급등 시 손실 무제한 |
| Long Put | 주가 하락을 예상하지만 손실은 제한하고 싶을 때 씀 | 풋 매수 → 프리미엄만 내고 하락 이익을 얻음 | X − p₀ 아래로 안 떨어지면 손실. 최대손실은 프리미엄 |
| Short Put | 주가가 떨어지지 않을 것으로 보거나, 더 싸게 사고 싶을 때 씀 | 풋 매도 → 프리미엄을 먼저 받음. 행사되면 X에 주식을 삼 | 폭락 시 큰 손실(최대 X − p₀) |
16.2 합성 포지션 (Put-Call Parity)
| 합성 포지션 | 구성 (같은 X·만기) | 공식 / 예제 | Δ | Γ | θ | ν |
| 합성 Long 선도 | Buy Call + Write Put | 만기가치 = S_T − X | +1 | 0 | ≈0 | 0 |
| 합성 Short 선도 | Buy Put + Write Call | 만기가치 = X − S_T | −1 | 0 | ≈0 | 0 |
| 합성 Long Put | Buy Call + 주식 공매도 + 대출 PV(X) | p₀ = c₀ − S₀ + PV(X) | −1~0 | + | − | + |
| 합성 Long Call | Buy Put + 주식 매수 + 차입 PV(X) | c₀ = p₀ + S₀ − PV(X) | 0~+1 | + | − | + |
| Put-Call Parity | S₀ + p₀ = c₀ + PV(X) | 50 + 5 = 5 + 50 (금리 0) |
같은 행사가의 콜·풋은 Γ와 ν가 같아 매수 + 매도로 정확히 상쇄됩니다. 그래서 주식처럼 Δ = ±1만 남습니다. 합성 Long 선도(50C 5 + 50P 5)는 순지급 0 → BE 50입니다.
- 합성 풋 함정: 합성 Long Put = 콜 매수 + 주식 공매도입니다(콜 매도 아님). 콜 매수 + 풋 매도 = 합성 Long 선도, 풋 매수 + 콜 매도 = 합성 Short 선도, 콜·풋 둘 다 매도 = Short Straddle입니다.
| 전략 해설 | 언제 쓰나 | 어떻게 → 무엇을 이루나 | 리스크 |
| 합성 Long 선도 | 주식 없이 주식 매수와 같은 노출이 필요하거나, 선도 매도 포지션을 헤지할 때 씀 | 같은 X의 콜 매수 + 풋 매도 → Δ = +1. 만기에 X로 주식을 사는 것과 같음 | 주식 보유와 동일하게 하락 위험을 그대로 짐 |
| 합성 Short 선도 | 공매도 없이 공매도와 같은 노출이 필요할 때 씀 | 같은 X의 풋 매수 + 콜 매도 → Δ = −1. 만기에 X로 주식을 파는 것과 같음 | 상승 시 손실 무제한 |
주석: Long 주식 vs 합성 Long 선도는 무엇이 다른가? 가격 노출은 같습니다(Δ = +1). 차이는 돈을 언제 내고 무엇을 갖느냐입니다.
| 1년 만기, 금리 2% 가정 | Long 주식 | 합성 Long 선도 (Buy 50C 6 + Write 50P 5) |
| 지금 내는 돈 | 50 전액 | 1 (6 − 5) + 증거금 |
| 만기에 내는 돈 | 없음 | 행사가 50을 내고 주식을 받음 |
| 총비용 | 50 (지금 기준) | 1 + 50 = 51 (1년 뒤 기준) |
| 배당·의결권 | 있음 | 없음 |
| 만기·레버리지 | 만기 없음 · 레버리지 없음 | 만기 있음(롤오버 필요) · 레버리지 있음 |
| 추가 의무 | 없음 | 풋 매도 의무 → 증거금 필요 |
-
51 = 50 × 1.02: 합성 선도는 사실상 주식을 외상으로 사는 것이고, 아낀 50에 대한 이자(1)만큼 나중에 더 냅니다. 금리가 0이면 c = p라 차이가 없습니다.
-
주식 = 합성 Long 선도 (c₀ − p₀) + 무위험 대출 PV(X) → 둘의 차이는 자금조달 하나뿐입니다.
-
쓰는 이유: 딜러의 선도 매도 헤지(Ennis 예제), 원금 없는 레버리지 노출, 현물 거래가 어렵거나 비쌀 때 대안
16.3–16.6 주식 보유(또는 공매도) + 옵션 헤지
| 전략 | 구성 | 최대이익 | 최대손실 | BE | 예제 (이익 / 손실 / BE) | Δ (만기 전) | Γ θ ν |
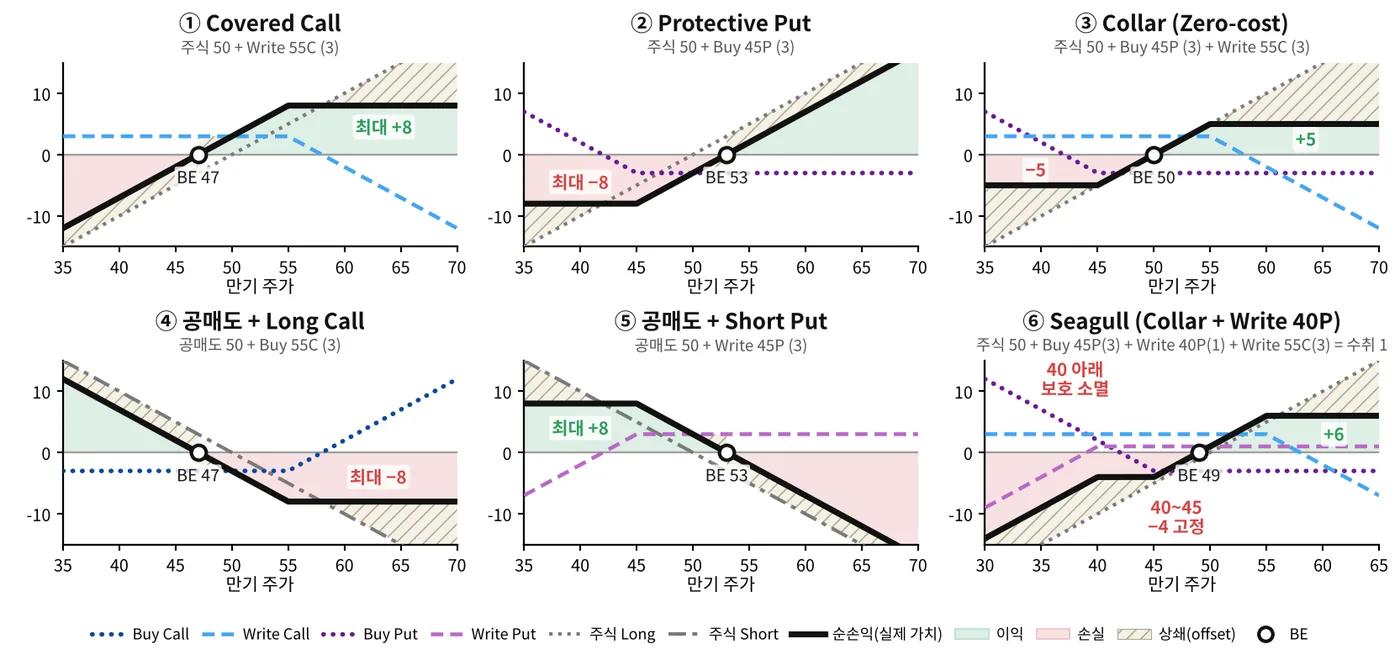
| Covered Call | 주식 + Write Call | X − S₀ + c₀ | S₀ − c₀ | S₀ − c₀ | 55C 3: +8 / −47 / 47 | 1 − Δc (0~+1) | − + − |
| Protective Put | 주식 + Buy Put | 무제한 | S₀ − X + p₀ | S₀ + p₀ | 45P 3: — / −8 / 53 | 1 + Δp (0~+1) | + − + |
| Collar | 주식 + Buy Put + Write Call | X_C − S₀ − p₀ + c₀ | S₀ − X_P + p₀ − c₀ | S₀ + p₀ − c₀ | 45P / 55C: +5 / −5 / 50 | 작음 (+0.1~0.2) | 혼재 |
| Seagull (R18) | 주식 + Buy Put + Write 더 낮은 Put + Write Call | X_C − S₀ + 순수취 | S₀ − (X_P1 − X_P2) − 순수취 | S₀ − 순수취 * | +40P 1: +6 / −44 / 49 | 1 − |Δp1| + |Δp2| − Δc | 혼재 |
| 공매도 + Long Call | 공매도 + Buy Call | S₀ − c₀ | X − S₀ + c₀ | S₀ − c₀ | 55C 3: 47 / −8 / 47 | −1 + Δc (−1~0) | + − + |
| 공매도 + Short Put | 공매도 + Write Put | S₀ − X + p₀ | 무제한 | S₀ + p₀ | 45P 3: +8 / — / 53 | −1 − Δp (−1~0) | − + − |
모든 예제는 현재가 50에서 시작합니다 (공매도도 50). * BE = S₀ − 순수취는 보호 구간 손익이 음수인 보통의 경우이며, 순수취가 커서 보호 구간도 이익이면 BE는 X_P2 아래로 내려갑니다. Γ θ ν 열은 각각 Γ, θ, ν의 부호입니다.
-
만기 전 델타 관점 (LOS 16.d): Covered call과 protective put은 주식의 Δ(+1)를 0과 +1 사이로 낮춥니다. 주식 + 선도 매도는 Δ = 0으로 완전 헤지입니다.
-
Collar는 만기 전 변동성을 주식 대비 약 15~20% 수준으로 크게 누릅니다.
-
대칭 관계: 공매도 + Long Call은 protective put의 거울상, 공매도 + Short Put은 covered call의 거울상입니다.
-
Collar 공식: 순프리미엄(p₀ − c₀)을 넣어 계산합니다. zero-cost면 p₀ = c₀라 최대이익 X_C − S₀, 최대손실 S₀ − X_P, BE S₀로 단순해집니다.
-
Collar Δ = 1 + Δp − Δc: 주가 급등 시 1 + 0 − 1 ≈ 0, 급락 시 1 − 1 − 0 ≈ 0. 두 행사가 사이에서만 Δ가 남습니다.
-
Covered call Δ 복제: 주식 N주 + 콜 매도 → Δ = N × (1 − Δc) = 주식 N주 + 선도 매도 N × Δc와 같습니다. ATM covered call과 ATM protective put은 둘 다 Δ ≈ +0.5입니다.
-
Covered call 조건: 예상 변동성 \< 옵션 IV일 때 적합합니다(비싼 콜을 팖). 행사되면 실효 매도가 = X + c₀, 하락 시 = S_T + c₀입니다.
-
Protective put 선택: 만기가 긴 풋은 비싸지만 일일 θ 손실은 더 작습니다. 행사가가 낮은 풋은 싸지만 보호가 늦게 시작되어 손실 위험이 커집니다.
| 전략 해설 | 언제 쓰나 | 어떻게 → 무엇을 이루나 | 리스크 |
| Covered Call | 보유 주식의 상승 여력이 작다고 볼 때 씀(수익률 증대, 포지션 축소, 목표가 실현) | 보유 주식에 콜 매도 → 프리미엄을 받고 X 위의 이익을 포기함 | 급등 시 상승분을 놓침. 하락은 프리미엄만큼만 완충됨 |
| Protective Put | 보유 주식의 하락이 걱정되지만 상승 여력은 지키고 싶을 때 씀 | 풋 매수 → 손실을 X에서 막는 보험. 상승 이익은 유지함 | 보험료(p₀)만큼 수익 감소. 횡보하면 비용만 나감 |
| Collar | 하락 방어가 필요하지만 보험료는 내기 싫을 때 씀(매도가 어려운 주식 등) | 풋 매수 + 콜 매도 → 콜 프리미엄으로 풋 비용을 충당(zero-cost)하고 손익을 두 행사가 사이로 묶음 | 상승 이익이 X_C에서 막힘 |
| Seagull | 하락 방어가 필요하지만 collar보다 비용을 더 줄이고 싶고, 폭락까지는 아니라고 볼 때 씀(R18 통화 헤지에서 주로 등장) | 풋 매수 + 더 낮은 X 풋 매도 + 콜 매도 → 풋 스프레드로 X_P1~X_P2 구간만 보호하고, 콜 매도로 비용을 0 또는 순수취로 만듦 | 주가가 X_P2 아래로 폭락하면 보호가 사라짐. 상승 이익은 X_C에서 막힘 |
| 공매도 + Long Call | 공매도 포지션의 상승 위험이 걱정될 때 씀 | 콜 매수 → 손실 상한을 고정함(공매도용 보험) | 콜 프리미엄만큼 이익 감소 |
| 공매도 + Short Put | 공매도 중인데 단기간 큰 하락은 없다고 볼 때 씀 | 풋 매도 → 프리미엄으로 수익을 높이고 X 아래의 하락 이익은 포기함 | 상승 손실은 여전히 무제한. 프리미엄만큼만 완충됨 |
주석: Seagull은 새 전략이 아니라 조합입니다. Seagull = Put Spread + Write Call = Collar + Write 더 낮은 Put. 아래로 갈수록 비용은 줄고 그만큼 보호나 상승 여력을 내줍니다 (R18 Currency Management 헤지 순서).
| 헤지 (주식·통화 Long 보유) | 구성 | 초기 비용 | 하락 보호 | 상승 여력 |
| ATM Protective Put | Buy ATM Put | 가장 높음 | 전 구간 | 전부 유지 |
| OTM Put | Buy OTM Put | 높음 | X_P 아래 | 전부 유지 |
| Collar | Buy OTM Put + Write OTM Call | 낮음 (≈0) | X_P 아래 | X_C까지 |
| Put Spread | Buy OTM Put + Write 더 OTM Put | 낮음 | X_P1 ~ X_P2 구간만 | 전부 유지 |
| Seagull | Buy OTM Put + Write 더 OTM Put + Write OTM Call | 가장 낮음 (0 또는 수취) | X_P1 ~ X_P2 구간만 | X_C까지 |
-
교재 예시(R18): 35-delta 풋 매수 + 25-delta 풋 매도 + 35-delta 콜 매도. Put spread와 하락 보호는 같고, 비용은 더 낮으며, 상승 여력은 제한됩니다.
-
용어 차이 CFA R16 문제는 Short Seagull Spread = Buy ATM Put + Write OTM Put + Write OTM Call(Bear put spread + covered call)로 출제합니다. 비용 = p_ATM − p_OTM − c_OTM. CFA 문제의 Collar도 ATM 풋 매수 + OTM 콜 매도로 나옵니다.
-
연결 고리: Collar(풋 매수 + 콜 매도)는 Short Risk Reversal과 같은 구조입니다. 1 × 2 put spread처럼 매도 풋 수량을 늘리면 비용은 더 줄지만 폭락 위험은 두 배가 됩니다.
Seagull 간단 예시 (S₀ = 50, 만기 기준): Buy 45P −3, Write 40P +1, Write 55C +3 → 순수취 +1 (Collar만 하면 −3 + 3 = 0, zero-cost)
| 만기 주가 | 60 (급등) | 50 (그대로) | 42 (하락) | 30 (폭락) |
| 주식만 | +10 | 0 | −8 | −20 |
| Collar (45P / 55C, 비용 0) | +5 | 0 | −5 | −5 (보호 유지) |
| Seagull (45P / 40P / 55C, 수취 1) | +6 | +1 | −4 | −14 (보호 소멸) |
-
최대이익 = 55 − 50 + 1 = 6, 최대손실 = 50 − (45 − 40) − 1 = 44 (주가 0), BE = 50 − 1 = 49
-
핵심: 40~45 구간은 −5로 막아주지만, 40 아래로 가면 다시 주식처럼 손실이 커집니다. Collar 대비 1을 더 받은 대가입니다.
Covered Call의 세 가지 목적: 구조는 같고 행사가 위치(moneyness)만 다릅니다.
| 목적 | 행사가 위치 | 투자자의 속마음 | 예제 (현재가 50) |
| 수익률 증대 | 깊은 OTM | 주식은 지키고 프리미엄만 받기 | 60C 1 → 프리미엄 1 |
| 유리한 가격에 포지션 축소 | ITM | 어차피 팔 것, 비싸게 팔기 | 45C 8 → 45 + 8 = 53 > 50 |
| 목표가격 실현 | 약간 OTM | 목표가에 도달하면 팔기 (혼합형) | 55C 3 → 55 + 3 = 58 |
16.7 Straddle: 변동성 베팅
| 전략 | 구성 (같은 X·만기) | 최대이익 | 최대손실 | BE (X = 50) | Δ | Γ | θ | ν |
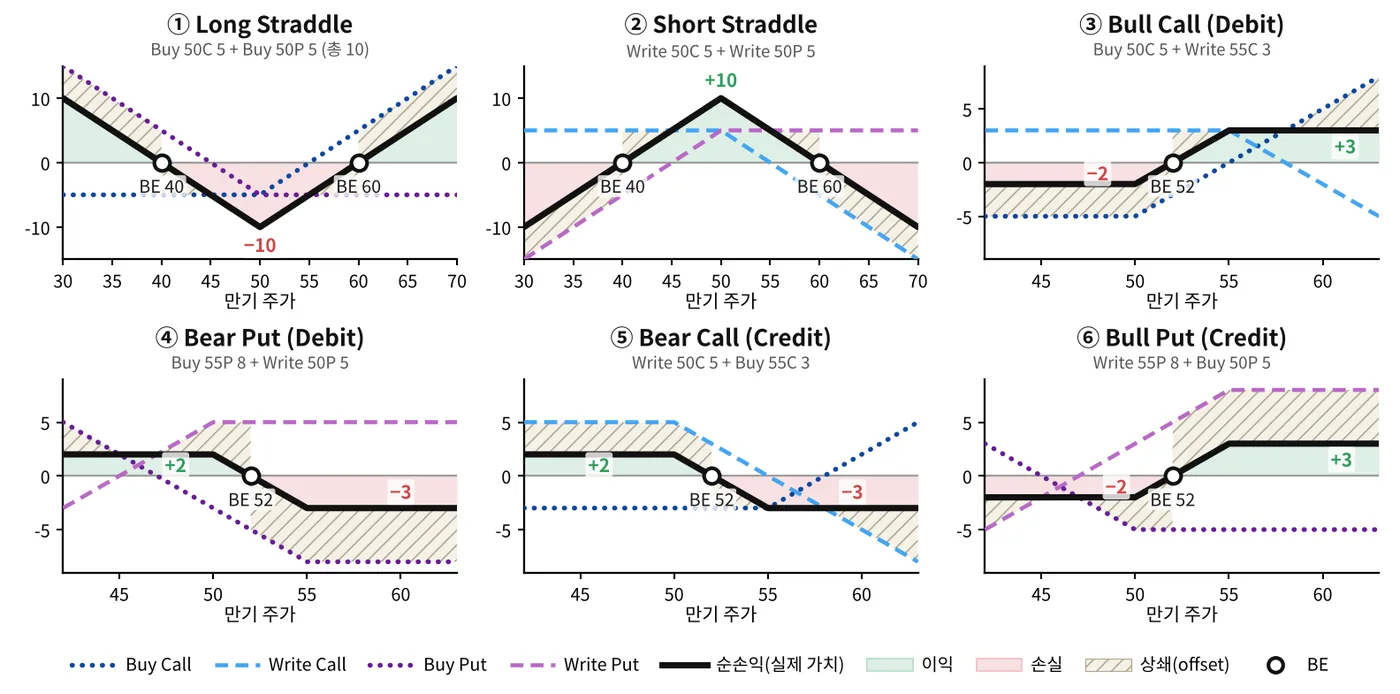
| Long Straddle | Buy Call + Buy Put | 무제한 | c₀ + p₀ = 10 | 40 / 60 | ≈0 | + 큼 | − 큼 | + |
| Short Straddle | Write Call + Write Put | c₀ + p₀ = 10 | 무제한 | 40 / 60 | ≈0 | − | + | − |
| Long Strangle | Buy OTM Put + Buy OTM Call | 무제한 | p₀ + c₀ = 6 | 39 / 61 | ≈0 | + | − | + |
Long straddle은 Δ 중립 + ν 양수 = 변동성 매수(long volatility)입니다. 주가가 그대로여도 IV가 오르면 이익이지만, θ가 크게 음수라 변동성이 빨리 올라야 합니다.
-
BE 공식: Straddle = X ± (c₀ + p₀), Strangle = X_P − 총프리미엄 / X_C + 총프리미엄(예: 45P 3 + 55C 3 → 39 / 61). Short도 BE는 같고 최대이익 = 받은 총프리미엄입니다.
-
Strangle은 OTM 두 개라 straddle보다 싸지만 더 크게 움직여야 이익입니다. 상승 BE 필요 상승률 = (X_C + 총프리미엄) ÷ S₀ − 1.
-
IV 판단: 내 예상 변동성 > 시장 IV(컨센서스) → Long straddle, 내 예상 \< IV → 옵션 매도(short straddle, covered call)입니다.
| 전략 해설 | 언제 쓰나 | 어떻게 → 무엇을 이루나 | 리스크 |
| Long Straddle | 방향은 모르지만 큰 변동(실적 발표 등)이나 IV 상승을 예상할 때 씀 | 같은 X의 콜 매수 + 풋 매수 → 어느 쪽이든 크게 움직이면 이익. IV가 오르면 추가 이익 | 횡보하면 프리미엄 전액 손실. θ 손실이 큼. IV가 이미 높으면 비싸서 BE가 멀어짐 |
| Short Straddle | 횡보와 IV 하락을 예상할 때 씀 | 같은 X의 콜 매도 + 풋 매도 → 프리미엄 두 개를 받음 | 어느 방향이든 크게 움직이면 손실 무제한. IV 상승도 손실 요인 |
16.8 Spreads: 같은 종류 옵션 두 개로 손익을 제한
| 전략 | 구성 (50 / 55) | 현금흐름 | 최대이익 | 최대손실 | BE | Δ (만기 전) |
| Bull Call | Buy 50C 5 + Write 55C 3 | Debit 2 | 5 − 2 = 3 | 2 | 50 + 2 = 52 | + (작음) |
| Bear Put | Buy 55P 8 + Write 50P 5 | Debit 3 | 5 − 3 = 2 | 3 | 55 − 3 = 52 | − (작음) |
| Bear Call | Write 50C 5 + Buy 55C 3 | Credit 2 | 2 | 5 − 2 = 3 | 50 + 2 = 52 | − (작음) |
| Bull Put | Write 55P 8 + Buy 50P 5 | Credit 3 | 3 | 5 − 3 = 2 | 55 − 3 = 52 | + (작음) |
스프레드의 Γ·θ·ν는 두 옵션이 서로 상쇄되어 작고, 주가 위치에 따라 부호가 바뀝니다. 만기 전 노출은 collar와 비슷하게 크게 눌려 있습니다.
| 일반 공식 | Debit (돈을 냄) | Credit (돈을 받음) |
| 최대이익 | 행사가 폭 − 순프리미엄 | 순프리미엄 (받은 돈) |
| 최대손실 | 순프리미엄 (낸 돈) | 행사가 폭 − 순프리미엄 |
| 손익분기 | Call 스프레드: 낮은 X + 순프리미엄 | Put 스프레드: 높은 X − 순프리미엄 |
-
최대이익 + 최대손실 = 행사가 폭 (네 전략 모두 성립)
-
Bull = Buy Low: 낮은 행사가를 사면 강세, 낮은 행사가를 팔면 약세
-
문제에 언급이 없으면 Bull은 Call, Bear는 Put(Debit)으로 구성한다고 가정합니다. 미국식 Credit 스프레드는 Short 옵션의 조기행사 위험이 있습니다.
-
예외: '초기 비용 최소화·현금 지출 없음' 조건이면 Credit 스프레드를 고릅니다. 약세 + 비용 최소화 → Bear Call(낮은 X 콜 매도 + 높은 X 콜 매수, 순수취).
-
손익 위치: Bear put의 최대손실은 S_T ≥ X_H, 최대이익은 S_T ≤ X_L입니다. Bull call은 정반대입니다.
| 전략 해설 | 언제 쓰나 | 어떻게 → 무엇을 이루나 | 리스크 |
| Bull Call (방향성만 먹자) | 완만한 상승을 예상하고 비용을 줄이고 싶을 때 씀 | 낮은 X 콜 매수 + 높은 X 콜 매도 → 매도 프리미엄으로 비용을 줄이고 상승 이익은 높은 X에서 막음 | 최대손실은 순지급 프리미엄 |
| Bear Put (방향성만 먹자) | 완만한 하락을 예상하고 비용을 줄이고 싶을 때 씀 | 높은 X 풋 매수 + 낮은 X 풋 매도 → 비용을 줄이고 하락 이익은 낮은 X에서 막음 | 최대손실은 순지급 프리미엄 |
| Bear Call (안오르겠지) | 주가가 오르지 않을 것으로 볼 때 씀 | 낮은 X 콜 매도 + 높은 X 콜 매수 → 프리미엄을 먼저 받고, 매수 콜로 손실 상한을 둠 | 급등 시 최대손실(폭 − 순수취). 미국식은 조기행사 위험 |
| Bull Put (안떨어지겠지) | 주가가 떨어지지 않을 것으로 볼 때 씀 | 높은 X 풋 매도 + 낮은 X 풋 매수 → 프리미엄을 먼저 받고, 매수 풋으로 손실 상한을 둠 | 급락 시 최대손실(폭 − 순수취). 미국식은 조기행사 위험 |
16.9–16.11 Greeks 심화: 포지션 델타, Calendar, Skew
| 개념 | 공식 / 규칙 | 예제 (50C, 가격 5) |
| 델타 근사 | 옵션가격 변화 ≈ Δ × 주가 변화 | Δ 0.5 → 주가 +1이면 5 + 0.5 = 5.5. 100주 계약이면 +50 |
| 감마 보정 | 새 Δ ≈ Δ + Γ × 주가 변화 | Γ 0.1 → 새 Δ 0.6. 실제 상승폭은 평균 Δ 0.55 → 5.55 (델타 근사보다 큼) |
| 포지션 델타 | Σ(수량 × Δ), 옵션 1계약 = 100주 | 1,000주 + Buy Put 10계약(Δ −0.6) = 1,000 − 600 = +400 |
| 델타 헤지 | 헤지 주식 수 = 옵션 주식 수 × Δ | Risk reversal Δ 0.3 × 10계약 × 1,000주 → 300주 공매도 |
| 변동성 기간 환산 | σ_T = σ_연 × √(T / 연간) | 연 40% → 3개월: 40% × √(1/4) = 20% |
| 전략 | 구성 (같은 X·기초자산) | 유리한 상황 | Greeks 포인트 |
| Long Calendar | Buy 장기물 + Write 단기물 (ATM, 콜 또는 풋) | 단기 횡보 + IV 상승 | θ + (단기물이 더 빨리 녹음), ν + |
| Short Calendar | Write 장기물 + Buy 단기물 | 큰 움직임 또는 IV 하락 | ITM/OTM에서 장기물 θ가 더 큼, ν − |
| Long Risk Reversal | Buy OTM Call + Write OTM Put | Put IV가 과도하게 높을 때 | Δ + → 주식 공매도로 델타 헤지 |
| Short Risk Reversal | Write OTM Call + Buy OTM Put | Call IV가 과도하게 높을 때 | Δ − → 주식 매수로 델타 헤지 |
Calendar 예시: Buy 6개월 50C 7 + Write 1개월 50C 3 → 순지급 4. 1개월 뒤 주가가 50 그대로면 단기물은 0으로 소멸하고, 장기물(5개월 남음)은 약 6 → 이익 +2입니다. 장기 강세면 콜, 장기 약세면 풋을 씁니다.
| 전략 해설 | 언제 쓰나 | 어떻게 → 무엇을 이루나 | 리스크 |
| Long Calendar | 단기적으로는 횡보하고 장기적으로는 상승(콜) 또는 하락(풋)할 것으로 볼 때 씀 | 같은 X의 근월물 매도 + 원월물 매수 → 빨리 녹는 근월물의 시간가치를 수취함. 근월물 만기 뒤에는 남은 매수 옵션으로 방향성 이익을 노림. IV가 오르면 추가 이익 | 근월물 만기 전에 크게 움직이면 두 옵션의 시간가치가 함께 줄어 손실. 최대손실은 순지급 프리미엄. IV 하락도 손실 요인 |
| Short Calendar | 큰 움직임이나 IV 하락을 예상할 때 씀 | 같은 X의 원월물 매도 + 근월물 매수 → 옵션이 ITM/OTM이면 원월물 시간가치가 더 빨리 주는 점을 이용함 | 근월물 만기 때 주가가 행사가 근처(ATM)면 원월물 가치가 높아 손실. IV 상승도 손실 요인 |
| Long Risk Reversal | OTM 풋 IV가 콜 대비 과도하게 높다(skew 과다)고 볼 때 씀 | OTM 콜 매수 + OTM 풋 매도 → 싼 콜을 사고 비싼 풋을 팔아 skew가 정상화되면 이익. 생기는 Δ+는 주식 공매도로 헤지함 | 급락 시 풋 매도 손실이 큼. Δ가 계속 변해 헤지를 계속 재조정해야 함 |
| Short Risk Reversal | OTM 콜 IV가 풋 대비 과도하게 높다고 볼 때 씀 | OTM 콜 매도 + OTM 풋 매수 → 비싼 콜을 팔고 싼 풋을 삼. 생기는 Δ−는 주식 매수로 헤지함. 주식 보유자에게는 collar와 같은 구조 | 급등 시 콜 매도 손실이 큼. 헤지 재조정 필요 |
-
Volatility smile: ATM에서 멀수록 IV가 높은 U자형입니다(드묾).
-
Volatility skew: OTM 풋 IV ↑, OTM 콜 IV ↓입니다(하락 보험 수요). Skew가 급등하고 IV 수준이 함께 오르면 약세 심리 신호입니다.
-
IV term structure는 만기별 IV(보통 장기물이 높은 contango)이고, IV surface는 만기 × 행사가 × IV의 3차원 그림입니다.
주석: Risk Reversal은 어떤 믿음으로 하나?
"A long (short) risk reversal is a long (short) OTM call combined with a short (long) OTM put on the same underlying and expiration, typically delta-hedged, used when put-implied volatility is believed to be too high (too low) relative to call-implied volatility." (교재 정의 취지 요약)
-
Long (변동성 관점): OTM 풋 IV가 콜 IV 대비 너무 높다(skew 과다)고 봄 → 비싼 풋을 팔고 싼 콜을 삼. 이후 풋·콜 IV 차이(skew)가 줄어들면 이익입니다. 주식 공매도로 Δ를 헤지하면 순수한 IV 상대가치 베팅이 됩니다.
-
Long (방향 관점): 헤지하지 않으면 강세 + IV 불변일 때 씁니다. 콜 매수로 상승 노출을 얻고 풋 매도로 비용을 낮춰 기초자산에 대한 broad long exposure를 만듭니다(CFA 문제: bullish + IV 안정 → risk reversal).
-
Short: 콜 IV가 풋 IV 대비 너무 높다고 봄 → OTM 콜 매도 + OTM 풋 매수, Δ−는 주식 매수로 헤지합니다. 약세 방향 노출이 생깁니다.
-
Skew vs Smile 함정: OTM 풋 IV ↑ + OTM 콜 IV ↓ → skew입니다. Smile은 OTM 풋·콜 둘 다 ATM보다 IV가 높을 때만 해당합니다.
-
Term structure: 평소에는 장기물 IV가 높지만(contango), 시장 급락·스트레스 시 단기 옵션 수요로 역전(invert, backwardation)됩니다. 'flatten'이 아닙니다.
-
Calendar와 vega: 장기물 vega가 더 커서 Long calendar = long volatility입니다. IV 하락 예상 또는 임박하지 않은 큰 움직임 → Short calendar입니다.
16.12 Applications: 상황별 전략 고르기
핵심 질문 두 개: ① 주가 방향은? ② 내재변동성(IV)은 오를까 내릴까? 답이 정해지면 전략이 거의 자동으로 결정됩니다.
| IV 전망 \ 방향 | 약세 (Bearish) | 횡보 (Neutral) | 강세 (Bullish) |
| IV ↓ (매도 = ν−) | Write Calls | Write + Write Straddle | Write Puts |
| IV 유지 | Write Calls + Buy Puts | Calendar Spread | Buy Calls + Write Puts |
| IV ↑ (매수 = ν+) | Buy Puts | Buy + Buy Straddle | Buy Calls |
읽는 법: IV가 오를 것 같으면 옵션을 사고(ν+), 내릴 것 같으면 팝니다(ν−). 방향은 강세면 콜 매수 또는 풋 매도, 약세면 그 반대입니다. (Schweser Figure 16.1, CFA Curriculum Exhibit 32)
-
문제 패턴: 강세 + IV 불변 → Buy Calls + Write Puts(= Long Risk Reversal), 횡보 + IV 불변 → Calendar, 횡보 + IV ↓ → Write Straddle, IV 높음 + 더 싸게 사고 싶음 → Write Puts(straddle 매수 아님).
-
통화 헤지: BRL 약세 대비 = USD 콜 매수 = BRL 풋 매수(USD 콜 ≈ BRL 풋). 선물은 USD를 사는 Long 포지션입니다.
| 상황 | 전략 | 왜 이 전략인가 (쉬운 설명) | 주의점 / Greeks |
| 현금 필요 + 6개월 약세 전망 (주가 100) | Covered Call Write 105C | 프리미엄으로 현금을 만들고 Δ를 낮춰 하락 노출을 줄입니다. 약간 OTM이라 주식을 뺏길 위험도 낮습니다. | ITM은 현금은 많지만 주식이 넘어갈 위험, 깊은 OTM은 현금 부족 |
| 100은 비싸고 95 이하에만 사고 싶음 | Put Writing Write 95P (3) | 돈을 받으면서 거는 지정가 매수 주문입니다. 실질 매수가는 95 − 3 = 92입니다. | 92 아래로 폭락하거나, 103 위로 올라 매수 기회를 놓칠 위험 |
| ±10% 큰 변동 예상, 그런데 뉴스로 IV 급등 | Long Straddle → 진입 보류 | IV가 오르면 스트래들 가격도 오릅니다. ν 0.5 × 10%p = +5. 비용이 10 → 15가 되어 이제 ±15%는 움직여야 본전입니다(주가 100 기준). | 변동성 매수는 싸게 살 때만 의미 |
| 취득원가가 낮아 매도 불가, 하락 방어 필요 | Zero-cost Collar | 오른쪽 꼬리(큰 이익)를 팔아 왼쪽 꼬리(큰 손실) 보험료를 냅니다. | 상승 이익 상한 |
| 단기 횡보 + 장기 약세 (지수 3,000) | Long Calendar (Put) | Write 3M 3000P 100 + Buy 6M 3000P 140, 순지급 40. 단기물이 더 빨리 녹아(θ) 이익이고, 이후 약세 노출이 남습니다. | 지수가 크게 움직이거나 IV가 하락하면 손실 |
| 시장 하락 + 변동성 급등 우려 | VIX 선물 옵션 Buy ATM Call + Write OTM Put | 변동성 상승에서 이익을 얻고, 풋 매도로 헤지 비용을 낮춥니다. | 포트폴리오는 사실상 변동성 매도 상태 → 숏 노출에 대한 collar와 같음 |
| £60 → £70 상승 예상, IV 불변 | Long Call (주식 대용) | (예상이익 ÷ 프리미엄)이 최대인 콜을 고릅니다. BE(X + c₀) > 70인 콜은 제외합니다. | 선택된 콜은 Δ가 낮지만 Γ가 높아 보완 |
| 40 → 36 (−10%) 하락 예상, 최소비용 방어 | Protective Put | [(X − p₀) − 36] ÷ p₀가 최대인 풋을 고릅니다. BE(X − p₀) \< 36인 풋은 제외합니다. | 만기 전 청산 → 실제로는 Δ·Γ가 중요 |
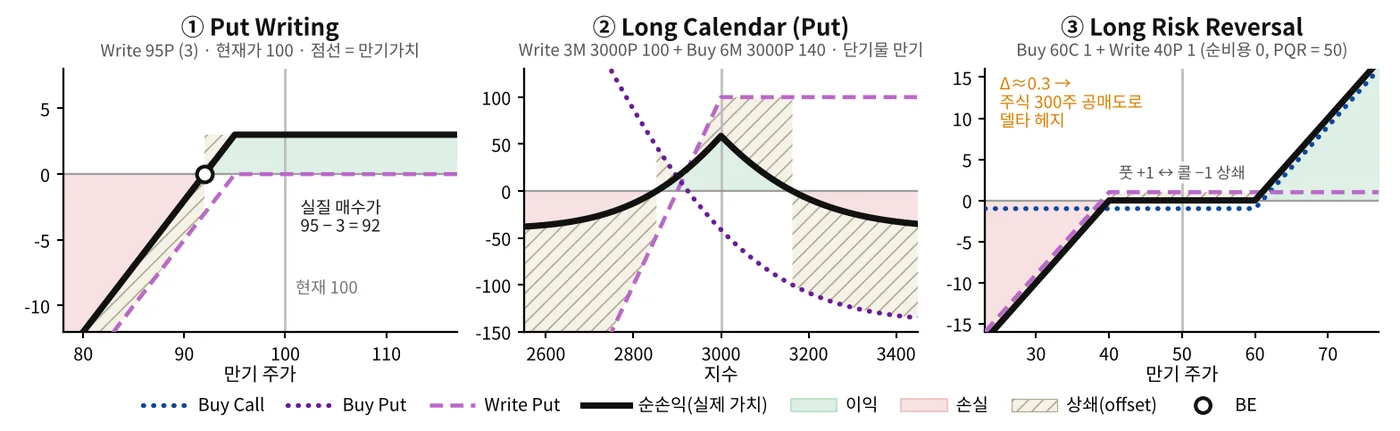
16.12 수치는 교재 시나리오를 정수로 단순화한 가상 예시입니다. 그림 ②는 6M·3M 풋 가격(140 / 100)에 맞춰 변동성 약 16.5%로 그렸습니다.
핵심 정리 Calendar · Risk Reversal 한눈에 보기
| 전략 | 구성 | 핵심 베팅 |
| Long Calendar | 근월물 매도 + 원월물 매수 (같은 행사가·같은 종류) | 근월 변동성은 낮거나 하락, 원월 변동성은 유지·상승 |
| Short Calendar | 근월물 매수 + 원월물 매도 (같은 행사가·같은 종류) | 근월에 큰 가격 변동 또는 변동성 하락 |
| Long Risk Reversal | OTM 콜 매수 + OTM 풋 매도 (같은 만기) | 상승 방향 + 비싼 풋(IV 과대)을 팔아 비용 절감 |
| Short Risk Reversal | OTM 콜 매도 + OTM 풋 매수 (같은 만기) | 콜 IV 과대 판단, 약세 방향 노출 |
-
Long Calendar: "가까운 걸 팔고 먼 걸 산다" → 순지급(Debit), ν +. 주가가 행사가 근처에 머물수록 유리합니다.
-
Short Calendar: 정반대 → 순수취(Credit), ν −. 주가가 크게 움직일수록 유리합니다.
-
Long Risk Reversal: "콜 사고 풋 판다" → 풋이 비쌀수록 유리합니다. 교재는 생기는 Δ+를 주식 공매도로 헤지해 skew 정상화에 베팅합니다.
-
OTM 기준(현재 주가 대비): 콜은 행사가가 위, 풋은 행사가가 아래입니다 ("콜은 위로 멀리, 풋은 아래로 멀리").
출처: Kaplan Schweser, CFA 2026 Level III SchweserNotes Book 3, Reading 16 Options Strategies (Module 16.1–16.12), Reading 18 Currency Management (Seagull spread)